主な市場動向と洞察
- 製品別:2025年には、極低温チューブセグメントが19.0%という最高の市場シェアを占めました。
- 細胞の種類別:2025年には、幹細胞セグメントが最高の市場シェアを占めました。
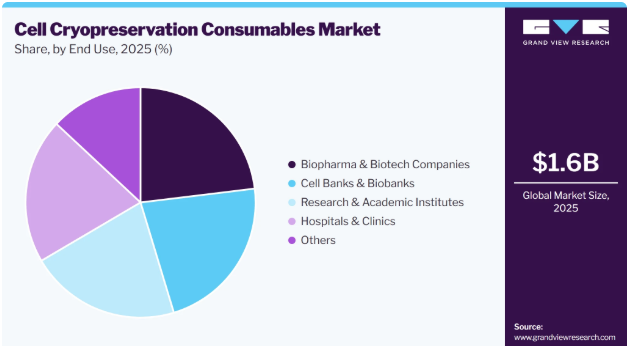
- 最終用途別:2025年には、バイオ医薬品・バイオテクノロジー企業セグメントが最高の市場シェアを占めました。
地域別のハイライト
- 最大の地域市場:北米(2025年の売上高シェア40.4%)
- 最も成長が著しい地域市場:アジア太平洋地域(2026年~2033年のCAGRが最高)
- 国別:2025年には米国が最大のシェアを占めました
市場規模と予測
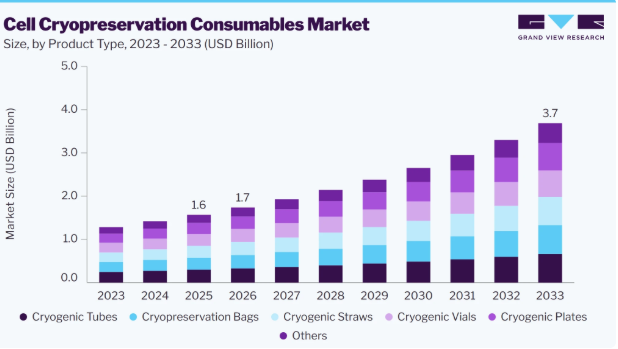
- 2025年の市場規模:16億米ドル
- 2026年の推定市場規模:17億米ドル
- 2033年の予測市場規模:37億米ドル
- CAGR(2026年~2033年):11.3%
市場の動向
この業界は、信頼性の高い長期細胞保存への需要の高まり、凍結保存技術の進歩、および標準化された細胞バンク業務プロセスの導入拡大に牽引され、力強い成長を遂げており、これらが市場の拡大を支えています。さらに、バイオテクノロジーおよびライフサイエンス研究への投資拡大が、市場の成長に向けた新たな機会を創出すると予想されます。
市場の集中度と特徴
この業界は、凍結保存培地の進歩、制御速度凍結、クローズドシステムソリューション、および解凍後の細胞生存率を向上させる技術に牽引され、高度なイノベーションが特徴となっています。メーカー各社は、幹細胞、免疫細胞、細胞治療製品など、さまざまな細胞の種類や用途に合わせた特殊な配合液の開発をますます進めています。例えば、2024年4月、Pluristyx社は、多能性幹細胞やその他のエネルギー活性の高い細胞の生存率と機能を維持しながら凍結・解凍を支援するように設計された凍結保存培地「PluriFreeze」を発売し、細胞保存ソリューションにおける継続的な革新を際立たせました。
業界では適度なM&A活動が見られ、各社は凍結保存技術のポートフォリオを強化し、細胞および組織保存の能力を拡大するために買収を進めています。例えば、2025年4月、BioLife Solutions社はPanTHERA CryoSolutions社を買収し、凍結・解凍時の細胞の生存率と機能性を向上させる氷再結晶抑制技術を追加しました。
この業界は、特に細胞・遺伝子治療の製造および臨床応用で使用される消耗品において、品質、無菌性、トレーサビリティ、およびGMP要件の影響を受けています。細胞ベースの治療法の商業化が進むにつれ、処理、保管、輸送の全過程を通じて細胞の完全性を維持する、検証済みで標準化されたクローズドシステムの消耗品に対する需要が高まっています。さらに、規制や品質要件により、製造業者は、管理された再現性のあるワークフローに対応した消耗品の開発を促進されています。
この業界では製品の拡大が著しく、メーカー各社は極低温バイアル、凍結保存バッグ、保存培地、制御速度凍結容器、および自動充填・仕上げ用消耗品など、製品ポートフォリオを拡充しています。例えば、2025年3月、Teknova社とPluristyx社は、同種細胞療法向けの大規模かつ自動化されたバンク保存プロセスを支援するために設計された「PluriFreeze」凍結保存システムを発売しました。
この業界は、細胞治療の製造および再生医療インフラの成長に支えられ、地域ごとに中程度から高い拡大を見せています。地域に根差した細胞処理能力の拡大に伴い、新興市場および成熟市場を問わず、標準化された凍結保存用消耗品に対する需要が高まっています。
製品動向
2025年には、極低温チューブセグメントが売上高シェアの19.0%を占め、最大のシェアを記録しました。これは、生物学的試料、細胞、組織の超低温での長期保存・保存における幅広い用途に牽引されたものです。細胞を用いた研究の増加、バイオバンキング活動の活発化、および細胞・遺伝子治療の普及拡大が、耐久性があり、汚染に強く、信頼性の高い極低温保存用消耗品への需要をさらに後押ししています。
極低温プレートセグメントは、バイオバンキング、創薬、および細胞ベースの研究におけるハイスループットな細胞保存およびサンプル処理への需要増加に牽引され、予測期間において最も高いCAGRを記録すると予想されます。複数のサンプルを同時に処理し、処理効率を向上させるマイクロプレートベースのワークフローの採用拡大が、極低温プレートの普及をさらに後押ししています。
細胞種別の分析
2025年には、再生医療、細胞ベースの研究、治療法開発における幹細胞の利用拡大に加え、幹細胞バンクおよびバイオバンキングインフラへの投資増加に後押しされ、幹細胞セグメントが19.2%のシェアで市場を支配しました。2026年2月に『Frontiers』誌に掲載された論文によると、研究者らは間葉系幹細胞バンクプラットフォームの構築に向け、DMSOを含まない凍結保存試薬を評価しました。その結果、凍結前の安定性、解凍後の回収率、および増殖ポテンシャルの向上が実証され、幹細胞バンクおよび製造に向けた高度な凍結保存ソリューションへの注目が高まっていることが浮き彫りになりました。
生殖細胞セグメントは、卵子、精子、胚の凍結保存を含む不妊治療および生殖補助医療技術の採用拡大に牽引され、予測期間において最も高い年平均成長率(CAGR)を記録すると予想されます。不妊に関連する課題の増加、選択的不妊治療の需要拡大、および体外受精(IVF)処置における凍結保存された生殖細胞の利用拡大が、このセグメントの成長をさらに後押しすると見込まれます。
最終用途に関する洞察
2025年には、バイオ医薬品・バイオテクノロジー企業セグメントが23.1%のシェアで市場をリードしました。これは、生物製剤の開発、細胞療法、およびバイオ医薬品の製造における凍結保存細胞の利用増加に牽引されたものです。細胞・遺伝子治療のパイプラインへの投資拡大や、研究および製造のワークフロー全体を通じて細胞の生存率、一貫性、機能的完全性を維持する必要性が高まっていることが、凍結保存用消耗品の需要をさらに後押ししました。
細胞バンクおよびバイオバンクセグメントは、大規模なバイオバンキングインフラへの投資増加や、精密医療、疾患研究、プロテオミクスにおける生物学的検体の利用拡大を背景に、最も高い年平均成長率(CAGR)を記録すると予測されています。例えば、2026年4月、サーモフィッシャーサイエンティフィック社は、人口規模のバイオバンク構想を推進するため、PRECISE-SG100Kシンガポールとの戦略的提携を発表しました。これは、国家レベルのバイオバンクプログラムへの投資拡大を反映するとともに、生物試料の効率的な長期保存および管理の必要性を裏付けるものです。
地域別動向
2025年、北米の細胞凍結保存用消耗品市場は、同地域における確立された細胞治療およびライフサイエンスのインフラに支えられ、40.4%という最大の売上シェアを占めました。2026年7月、アゼンタ・ライフサイエンス社は、アルコールを使用せず、標準化された制御速度での凍結を可能にする「CoolCell」細胞凍結容器を発表しました。この製品は、凍結保存の一貫性と細胞サンプルの完全性を向上させるよう設計されています。この開発は、同地域における研究、バイオ医薬品、および臨床用途の各分野で、先進的な細胞凍結保存用消耗品の採用が継続していることを示しています。
米国の細胞凍結保存用消耗品市場の動向
米国の細胞凍結保存用消耗品市場は、細胞療法の商業化が進んでいることや、臨床および製造ワークフロー全体で検証済みの生物学的保存ソリューションへの需要が高まっていることを背景に、予測期間中に大幅な成長が見込まれています。例えば、2026年2月、CaseBioscience社は、細胞治療の製造を支援し、解凍後の細胞の生存率と機能的パフォーマンスを向上させるよう設計された「CaseCryo CTG DMSO」凍結保存培地および「CaseStor HSS」を発売しました。この動きは、先進的な細胞治療用途向けの専門的な凍結保存用消耗品が引き続き拡大していることを示しています。
欧州の細胞凍結保存用消耗品市場の動向
欧州の細胞凍結保存用消耗品市場は、細胞保存手法の標準化が進んでいることを背景に、この業界において収益性の高い地域であると認識されています。例えば、2025年2月、ALLTogetherコンソーシアムは『British Journal of Cancer』誌に、生存可能な白血病細胞の標準化された凍結保存や複数のクライオバイアルへの保存など、参加欧州諸国におけるバイオバンキングの実践を調和させるための提言を発表しました。この取り組みは、欧州のバイオバンク全体において、信頼性の高い極低温保存用消耗品や標準化された保存ワークフローに対する需要が高まっていることを浮き彫りにしています。
英国の細胞凍結保存用消耗品市場は、先進治療の製造拡大と、確立された極低温保存インフラによって支えられています。例えば、2025年7月、Cell and Gene Therapy Catapult、Cellular Origins、およびResolution Therapeuticsは、密閉処理と先進的な製造機能を組み込んだ、完全自動化されたロボットベースの細胞治療製造プラットフォームを開発するためのコンソーシアムを結成しました。この動きは、英国の細胞治療製造エコシステムを強化し、自動化されたワークフローに対応した標準化された凍結保存用消耗品への需要を支えると期待されています。
アジア太平洋地域の細胞凍結保存用消耗品市場の動向
アジア太平洋地域の細胞凍結保存用消耗品市場は、細胞治療の製造および再生医療活動の拡大に支えられ、予測期間中に12.2%という最も高い年平均成長率(CAGR)で成長すると予想されています。例えば、2025年8月、Porton Advanced社とCellstore社は、中国において戦略的提携を締結し、自動化生産に対応した専用の凍結保存培地の開発を含め、細胞治療薬向けの凍結保存技術の最適化に取り組んでいます。この提携は、同地域全体で、高度かつ用途に特化した凍結保存用消耗品に対する需要が高まっていることを浮き彫りにしています。
中国の細胞凍結保存用消耗品市場では、細胞治療やバイオバンキングの応用分野の拡大を背景に、標準化が進んでいます。例えば、2025年12月、上海医療品質協会は、細胞凍結保存用バッグに特化した規格「T/SHQAP 020-2025」を公布しました。この規格では、材料、物理的特性、異物、透明性、およびヒートシール強度に関する要件が定められています。2026年1月に発効したこの規格は、中国における細胞凍結保存用消耗品の統一性と品質保証の向上に寄与すると期待されています。
日本の細胞凍結保存用消耗品市場は、自動細胞保存システムの導入拡大に支えられ、着実な成長が見込まれています。日本酸素は、国内で約9万個の凍結保存容器を販売し、国内市場シェアの約50%を占めています。また、同社の「CryoLibrary」システムは、バイアルやバイアルボックスに収められた生物試料の自動管理および凍結保存を可能にしています。こうした動向は、日本において専用の凍結保存容器や自動保管ソリューションが定着していることを示しています。
ラテンアメリカの細胞凍結保存用消耗品市場の動向
ラテンアメリカの細胞凍結保存用消耗品市場は、同地域における比較的発達したライフサイエンスおよび臨床研究のエコシステムに支えられ、徐々に成長すると予想されます。実験室機能の現地化が進み、検体管理の実践が改善されることで、標準化された凍結保存用消耗品の導入が促進されると見込まれます。
中東・アフリカの細胞凍結保存用消耗品市場の動向
中東・アフリカの細胞凍結保存用消耗品市場は、比較的先進的な医療・研究インフラを有する国々に需要が集中し、着実に成長すると予想されます。専門的な実験室用機器の入手可能性の高まりや、生物学的検体の取り扱い方法の改善により、凍結保存用消耗品の対象市場は徐々に拡大すると見込まれます。
主要な細胞凍結保存用消耗品企業に関する洞察
この市場では、極低温用バイアル、チューブ、凍結保存バッグ、ストロー、その他の特殊な細胞保存用消耗品からなる製品ポートフォリオを基盤として、数社の老舗企業が事業を展開しています。主要企業は、製品の革新、凍結保存製品ポートフォリオの拡充、用途特化型ソリューションの開発、ならびに細胞の生存率、保存の一貫性、拡張性、および細胞治療製造ワークフローの改善に焦点を当てた戦略的取り組みを通じて、市場で強力な存在感を維持しています。
主要な細胞凍結保存用消耗品企業
本調査では、細胞凍結保存用消耗品市場に関して、以下の主要企業を分析対象としています:
- Corning Incorporated
- Thermo Fisher Scientific Inc.
- Merck KGaA
- Azenta US Inc.
- Greiner Bio-One International GmbH
- Saint-Gobain
- OriGen Biomedical, Inc.
- CellBios
- Miltenyi Biotec
- Pluristyx, Inc.
- BioLife Solutions
- HOH Cells
最近の動向
- 2026年3月、オリゲン・バイオメディカルは、極低温保存中の凍結バッグに保護バリアを提供することで凍結保存バッグの破損を低減する「O-Wrap Bags」を発表しました。EVOコポリマー構造により、−196°Cという極低温下でも柔軟性と保護性能を発揮します。
- 2026年3月、HOH Cells社は米国で「FreezOpt」を発売しました。これは、細胞の凍結保存中の氷核生成を制御するように設計された特許取得済みの凍結バイアル用インサートであり、これにより、生物学的研究や細胞治療のワークフロー全体において、凍結の一貫性、解凍後の生存率、および再現性が向上します。
- 2024年5月、BioLife Solutions社は、カナダのバンクーバーにて「CellSeal CryoCase」を発表しました。これは、凍結保存バッグに代わる、堅牢で低温保存に適した一次容器であり、クローズドシステムでの処理をサポートし、製品の完全性を向上させ、細胞および遺伝子治療の製造における粒子関連のリスクを低減するように設計されています。
世界の細胞凍結保存用消耗品市場レポートのセグメンテーション
本レポートでは、世界、地域、国レベルでの収益成長を予測するとともに、2021年から2033年にかけての各サブセグメントにおける最新の動向と機会に関する分析を提供しています。本調査において、Grand View Researchは、製品、細胞の種類、最終用途、および地域に基づいて、世界の細胞凍結保存用消耗品市場レポートをセグメント化しています:
- 製品別見通し(売上高、10億米ドル、2021年~2033年)
- 極低温バイアル
- 極低温チューブ
- 凍結保存バッグ
- 極低温ストロー
- 極低温プレート
- その他
- 細胞種別見通し(売上高、10億米ドル、2021年~2033年)
- 幹細胞
- 免疫細胞
- 初代培養細胞
- がん細胞
- 生殖細胞
- その他の細胞
- 用途別見通し(売上高、10億米ドル、2021年~2033年)
- バイオ医薬品・バイオテクノロジー企業
- 研究機関・学術機関
- 病院・診療所
- 細胞バンク・バイオバンク
- その他
- 地域別見通し(売上高、10億米ドル、2021年~2033年)
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- 英国
- ドイツ
- フランス
- イタリア
- スペイン
- デンマーク
- スウェーデン
- ノルウェー
- アジア太平洋
- 日本
- 中国
- インド
- オーストラリア
- タイ
- 韓国
- ラテンアメリカ
- ブラジル
- アルゼンチン
- 中東・アフリカ(MEA)
- 南アフリカ
- サウジアラビア
- アラブ首長国連邦
- クウェート
- 北米
第1章 調査方法と範囲
1.1. 市場のセグメンテーションと対象範囲
1.1.1. セグメントの定義
1.1.1.1. 製品セグメント
1.1.1.2. 細胞タイプ別セグメント
1.1.1.3. 最終用途別セグメント
1.2. 地域別対象範囲
1.3. 推計値および予測期間
1.4. 目的
1.5. 調査方法論
1.6. 情報の収集
1.6.1. 有料データベース
1.6.2. GVRの社内データベース
1.6.3. 二次情報源
1.6.4. 一次調査
1.7. 情報またはデータ分析:
1.7.1. データ分析モデル
1.8. 市場モデルの構築と検証
1.9. モデルの詳細
1.9.1. 商品フロー分析
1.9.2. 二次情報源一覧
1.9.3. 略語一覧
第2章 エグゼクティブ・サマリー
2.1. 市場の概要
2.2. セグメントの概要
2.3. 競合環境の概要
第3章. 市場変数、トレンド、および範囲
3.1. 市場の系譜に関する見通し
3.1.1. 親市場の見通し
3.1.2. 関連/付随市場の見通し
3.2. 市場のダイナミクス
3.2.1. 市場推進要因の分析
3.2.1.1. バイオバンクおよび細胞リポジトリの拡大
3.2.1.2. 細胞・遺伝子治療の採用拡大
3.2.1.3. 凍結保存技術の進歩
3.2.2. 市場制約要因の分析
3.2.2.1. 凍結・解凍時の細胞損傷のリスク
3.2.2.2. 高度な凍結保存用消耗品の高コスト
3.2.3. 市場機会の分析
3.2.4. 市場の課題の分析
3.3. 業界分析ツール
3.3.1. ポーターの5つの力分析
3.3.1.1. 供給者の交渉力
3.3.1.2. 買い手の交渉力
3.3.1.3. 代替品の脅威
3.3.1.4. 新規参入の脅威
3.3.1.5. 競合他社間の競争
3.3.2. PESTLE分析
3.3.2.1. 政治的環境
3.3.2.2. 技術環境
3.3.2.3. 社会環境
3.3.2.4. 経済環境
3.3.2.5. 法的環境
第4章 製品・事業分析
4.1. セグメント・ダッシュボード
4.2. 細胞凍結保存用消耗品市場:製品動向分析
4.3. 極低温バイアル
4.3.1. 極低温バイアル市場、2021年~2033年(10億米ドル)
4.4. 極低温チューブ
4.4.1. 極低温チューブ市場、2021年~2033年(10億米ドル)
4.5. 凍結保存用バッグ
4.5.1. 凍結保存用バッグ市場、2021年~2033年(10億米ドル)
4.6. 極低温用ストロー
4.6.1. 極低温用ストロー市場、2021年~2033年(10億米ドル)
4.7. 極低温用プレート
4.7.1. 極低温プレート市場、2021年~2033年(10億米ドル)
4.8. その他
4.8.1. その他市場、2021年~2033年(10億米ドル)
第5章 細胞種別事業分析
5.1. セグメント概要
5.2. 細胞凍結保存用消耗品市場:細胞種別動向分析
5.3. 幹細胞
5.3.1. 幹細胞市場、2021年~2033年(10億米ドル)
5.4. 免疫細胞
5.4.1. 免疫細胞市場、2021年~2033年(10億米ドル)
5.5. 初代細胞
5.5.1. 初代細胞市場、2021年~2033年(10億米ドル)
5.6. がん細胞
5.6.1. がん細胞市場、2021年~2033年(10億米ドル)
5.7. 生殖細胞
5.7.1. 生殖細胞市場、2021年~2033年(10億米ドル)
5.8. その他の細胞
5.8.1. その他の細胞市場、2021年~2033年(10億米ドル)
第6章 最終用途別事業分析
6.1. セグメント・ダッシュボード
6.2. 細胞凍結保存用消耗品市場:最終用途別動向分析
6.3. バイオ医薬品・バイオテクノロジー企業
6.3.1. バイオ医薬品・バイオテクノロジー企業市場、2021年~2033年(10億米ドル)
6.4. 研究機関・学術機関
6.4.1. 研究機関・学術機関市場、2021年~2033年(10億米ドル)
6.5. 病院・診療所
6.5.1. 病院・診療所市場、2021年~2033年(10億米ドル)
6.6. 細胞バンクおよびバイオバンク
6.6.1. 細胞バンクおよびバイオバンク市場、2021年~2033年(10億米ドル)
6.7. その他
6.7.1. その他市場、2021年~2033年(10億米ドル)
第7章 地域別事業分析
7.1. 地域別細胞凍結保存用消耗品の市場シェア(2025年および2033年)
7.2. 北米
7.2.1. 北米の細胞凍結保存用消耗品市場(2021年~2033年)(10億米ドル)
7.2.2. 米国
7.2.2.1. 主要国の動向
7.2.2.2. 競争状況
7.2.2.3. 規制の枠組み
7.2.2.4. 米国の細胞凍結保存用消耗品市場、2021年~2033年(10億米ドル)
7.2.3. カナダ
7.2.3.1. 主要国の動向
7.2.3.2. 競争環境
7.2.3.3. 規制の枠組み
7.2.3.4. カナダの細胞凍結保存用消耗品市場、2021年~2033年(10億米ドル)
7.2.4. メキシコ
7.2.4.1. 主要な国別動向
7.2.4.2. 競争状況
7.2.4.3. 規制の枠組み
7.2.4.4. メキシコの細胞凍結保存用消耗品市場、2021年~2033年(10億米ドル)
7.3. 欧州
7.3.1. 欧州の細胞凍結保存用消耗品市場、2021年~2033年(10億米ドル)
7.3.2. 英国
7.3.2.1. 主要国の動向
7.3.2.2. 競争状況
7.3.2.3. 規制の枠組み
7.3.2.4. 英国の細胞凍結保存用消耗品市場、2021年~2033年(10億米ドル)
7.3.3. ドイツ
7.3.3.1. 主要国の動向
7.3.3.2. 競争環境
7.3.3.3. 規制の枠組み
7.3.3.4. ドイツの細胞凍結保存用消耗品市場、2021年~2033年(10億米ドル)
7.3.4. フランス
7.3.4.1. 主要な国別動向
7.3.4.2. 競争環境
7.3.4.3. 規制の枠組み
7.3.4.4. フランスの細胞凍結保存用消耗品市場、2021年~2033年(10億米ドル)
7.3.5. イタリア
7.3.5.1. 主要な国別動向
7.3.5.2. 競争状況
7.3.5.3. 規制の枠組み
7.3.5.4. イタリアの細胞凍結保存用消耗品市場、2021年~2033年(10億米ドル)
7.3.6. スペイン
7.3.6.1. 主要な国別動向
7.3.6.2. 競争状況
7.3.6.3. 規制の枠組み
7.3.6.4. スペインの細胞凍結保存用消耗品市場、2021年~2033年(10億米ドル)
7.3.7. デンマーク
7.3.7.1. 主要な国別動向
7.3.7.2. 競争環境
7.3.7.3. 規制の枠組み
7.3.7.4. デンマークの細胞凍結保存用消耗品市場、2021年~2033年(10億米ドル)
7.3.8. スウェーデン
7.3.8.1. 主要国の動向
7.3.8.2. 競争環境
7.3.8.3. 規制の枠組み
7.3.8.4. スウェーデンの細胞凍結保存用消耗品市場、2021年~2033年(10億米ドル)
7.3.9. ノルウェー
7.3.9.1. 主要国の動向
7.3.9.2. 競争環境
7.3.9.3. 規制の枠組み
7.3.9.4. ノルウェーの細胞凍結保存用消耗品市場、2021年~2033年(10億米ドル)
7.4. アジア太平洋地域
7.4.1. アジア太平洋地域の細胞凍結保存用消耗品市場、2021年~2033年(10億米ドル)
7.4.2. 日本
7.4.2.1. 主要国の動向
7.4.2.2. 競争環境
7.4.2.3. 規制の枠組み
7.4.2.4. 日本の細胞凍結保存用消耗品市場、2021年~2033年(10億米ドル)
7.4.3. 中国
7.4.3.1. 主要国の動向
7.4.3.2. 競争状況
7.4.3.3. 規制の枠組み
7.4.3.4. 中国の細胞凍結保存用消耗品市場、2021年~2033年(10億米ドル)
7.4.4. インド
7.4.4.1. 主要国の動向
7.4.4.2. 競争環境
7.4.4.3. 規制の枠組み
7.4.4.4. インドの細胞凍結保存用消耗品市場、2021年~2033年(10億米ドル)
7.4.5. オーストラリア
7.4.5.1. 主要国の動向
7.4.5.2. 競争状況
7.4.5.3. 規制の枠組み
7.4.5.4. オーストラリアの細胞凍結保存用消耗品市場、2021年~2033年(10億米ドル)
7.4.6. タイ
7.4.6.1. 主要な国別動向
7.4.6.2. 競争環境
7.4.6.3. 規制の枠組み
7.4.6.4. タイの細胞凍結保存用消耗品市場、2021年~2033年(10億米ドル)
7.4.7. 韓国
7.4.7.1. 主要国の動向
7.4.7.2. 競争状況
7.4.7.3. 規制の枠組み
7.4.7.4. 韓国の細胞凍結保存用消耗品市場、2021年~2033年(10億米ドル)
7.5. ラテンアメリカ
7.5.1. ラテンアメリカの細胞凍結保存用消耗品市場、2021年~2033年(10億米ドル)
7.5.2. ブラジル
7.5.2.1. 主要な国別動向
7.5.2.2. 競争状況
7.5.2.3. 規制の枠組み
7.5.2.4. ブラジルの細胞凍結保存用消耗品市場、2021年~2033年(10億米ドル)
7.5.3. アルゼンチン
7.5.3.1. 主要国の動向
7.5.3.2. 競争環境
7.5.3.3. 規制の枠組み
7.5.3.4. アルゼンチンの細胞凍結保存用消耗品市場、2021年~2033年(10億米ドル)
7.6. 中東・アフリカ(MEA)
7.6.1. 中東・アフリカ(MEA)の細胞凍結保存用消耗品市場、2021年~2033年(10億米ドル)
7.6.2. 南アフリカ
7.6.2.1. 主要国の動向
7.6.2.2. 競争状況
7.6.2.3. 規制の枠組み
7.6.2.4. 南アフリカの細胞凍結保存用消耗品市場、2021年~2033年(10億米ドル)
7.6.3. サウジアラビア
7.6.3.1. 主要国の動向
7.6.3.2. 競争環境
7.6.3.3. 規制の枠組み
7.6.3.4. サウジアラビアの細胞凍結保存用消耗品市場、2021年~2033年 (10億米ドル)
7.6.4. アラブ首長国連邦(UAE)
7.6.4.1. 主要な国別動向
7.6.4.2. 競争状況
7.6.4.3. 規制の枠組み
7.6.4.4. アラブ首長国連邦(UAE)の細胞凍結保存用消耗品市場、2021年~2033年(10億米ドル)
7.6.5. クウェート
7.6.5.1. 主要国の動向
7.6.5.2. 競争環境
7.6.5.3. 規制の枠組み
7.6.5.4. クウェートの細胞凍結保存用消耗品市場、2021年~2033年 (10億米ドル)
第8章 競争環境
8.1. 企業の分類
8.2. 企業の市場シェア/ポジション分析(2025年)
8.3. 戦略マッピング
8.4. 企業プロフィール/一覧
8.4.1. コーニング・インコーポレイテッド
8.4.1.1. 概要
8.4.1.2. 財務実績
8.4.1.3. 製品ベンチマーキング
8.4.1.4. 戦略的取り組み
8.4.2. サーモフィッシャーサイエンティフィック社
8.4.2.1. 概要
8.4.2.2. 財務実績
8.4.2.3. 製品のベンチマーク
8.4.2.4. 戦略的取り組み
8.4.3. メルク KGaA
8.4.3.1. 概要
8.4.3.2. 財務実績
8.4.3.3. 製品のベンチマーク
8.4.3.4. 戦略的取り組み
8.4.4. Azenta US Inc.
8.4.4.1. 概要
8.4.4.2. 財務実績
8.4.4.3. 製品ベンチマーク
8.4.4.4. 戦略的取り組み
8.4.5. Greiner Bio-One International GmbH
8.4.5.1. 概要
8.4.5.2. 財務実績
8.4.5.3. 製品ベンチマーク
8.4.5.4. 戦略的取り組み
8.4.6. サンゴバン
8.4.6.1. 概要
8.4.6.2. 財務実績
8.4.6.3. 製品のベンチマーク
8.4.6.4. 戦略的取り組み
8.4.7. オリジェン・バイオメディカル社
8.4.7.1. 概要
8.4.7.2. 財務実績
8.4.7.3. 製品のベンチマーク
8.4.7.4. 戦略的取り組み
8.4.8. CellBios
8.4.8.1. 概要
8.4.8.2. 財務実績
8.4.8.3. 製品のベンチマーク
8.4.8.4. 戦略的取り組み
8.4.9. Miltenyi Biotec
8.4.9.1. 概要
8.4.9.2. 財務実績
8.4.9.3. 製品のベンチマーク
8.4.9.4. 戦略的取り組み
8.4.10. Pluristyx, Inc.
8.4.10.1. 概要
8.4.10.2. 財務実績
8.4.10.3. 製品のベンチマーク
8.4.10.4. 戦略的取り組み
8.4.11. BioLife Solutions
8.4.11.1. 概要
8.4.11.2. 財務実績
8.4.11.3. 製品ベンチマーク
8.4.11.4. 戦略的取り組み
8.4.12. HOH Cells
8.4.12.1. 概要
8.4.12.2. 財務実績
8.4.12.3. 製品ベンチマーク
8.4.12.4. 戦略的取り組み
表の一覧
表1 二次情報源の一覧
表2 略語一覧
表3 世界の細胞凍結保存用消耗品市場(製品別、2021年~2033年)(10億米ドル)
表4 世界の細胞凍結保存用消耗品市場(細胞種別、2021年~2033年) (10億米ドル)
表5 世界の細胞凍結保存用消耗品市場:最終用途別、2021年~2033年(10億米ドル)
表6 世界の細胞凍結保存用消耗品市場:地域別、2021年~2033年(10億米ドル)
表7 北米細胞凍結保存用消耗品市場(製品別、2021年~2033年)(10億米ドル)
表8 北米細胞凍結保存用消耗品市場(細胞種別、2021年~2033年)(10億米ドル)
表9 北米細胞凍結保存用消耗品市場(最終用途別、2021年~2033年) (10億米ドル)
表10 北米細胞凍結保存用消耗品市場(国別、2021年~2033年)(10億米ドル)
表11 米国細胞凍結保存用消耗品市場(製品別、2021年~2033年) (10億米ドル)
表12 米国細胞凍結保存用消耗品市場(細胞種別、2021年~2033年)(10億米ドル)
表13 米国の細胞凍結保存用消耗品市場(最終用途別、2021年~2033年)(10億米ドル)
表14 カナダの細胞凍結保存用消耗品市場(製品別、2021年~2033年)(10億米ドル)
表15 カナダの細胞凍結保存用消耗品市場(細胞種別、2021年~2033年)(10億米ドル)
表16 カナダの細胞凍結保存用消耗品市場(最終用途別、2021年~2033年)(10億米ドル)
表17 メキシコの細胞凍結保存用消耗品市場(製品別、2021年~2033年) (10億米ドル)
表18 メキシコの細胞凍結保存用消耗品市場(細胞種別)、2021年~2033年(10億米ドル)
表19 メキシコの細胞凍結保存用消耗品市場(最終用途別、2021年~2033年)(10億米ドル)
表20 欧州の細胞凍結保存用消耗品市場(製品別、2021年~2033年)(10億米ドル)
表21 欧州の細胞凍結保存用消耗品市場(細胞種別、2021年~2033年)(10億米ドル)
表22 欧州の細胞凍結保存用消耗品市場(最終用途別、2021年~2033年) (10億米ドル)
表23 欧州の細胞凍結保存用消耗品市場(国別、2021年~2033年)(10億米ドル)
表24 ドイツの細胞凍結保存用消耗品市場(製品別、2021年~2033年)(10億米ドル)
表25 ドイツの細胞凍結保存用消耗品市場(細胞種別、2021年~2033年)(10億米ドル)
表26 ドイツの細胞凍結保存用消耗品市場(最終用途別、2021年~2033年)(10億米ドル)
表27 英国の細胞凍結保存用消耗品市場(製品別、2021年~2033年) (10億米ドル)
表28 英国の細胞凍結保存用消耗品市場(細胞種別、2021年~2033年)(10億米ドル)
表29 英国の細胞凍結保存用消耗品市場(最終用途別、2021年~2033年) (10億米ドル)
表30 フランスの細胞凍結保存用消耗品市場(製品別、2021年~2033年) (10億米ドル)
表31 フランスの細胞凍結保存用消耗品市場(細胞種別、2021年~2033年)(10億米ドル)
表32 フランスの細胞凍結保存用消耗品市場(最終用途別、2021年~2033年) (10億米ドル)
表33 イタリアの細胞凍結保存用消耗品市場(製品別、2021年~2033年)(10億米ドル)
表34 イタリアの細胞凍結保存用消耗品市場(細胞種別、2021年~2033年)(10億米ドル)
表35 イタリアの細胞凍結保存用消耗品市場(最終用途別、2021年~2033年)(10億米ドル)
表36 スペインの細胞凍結保存用消耗品市場(製品別、2021年~2033年)(10億米ドル)
表37 スペインの細胞凍結保存用消耗品市場(細胞種別、2021年~2033年)(10億米ドル)
表38 スペインの細胞凍結保存用消耗品市場(最終用途別、2021年~2033年)(10億米ドル)
表39 デンマークの細胞凍結保存用消耗品市場(製品別、2021年~2033年)(10億米ドル)
表40 デンマークの細胞凍結保存用消耗品市場(細胞種別、2021年~2033年)(10億米ドル)
表41 デンマークの細胞凍結保存用消耗品市場(最終用途別、2021年~2033年) (10億米ドル)
表42 スウェーデンの細胞凍結保存用消耗品市場(製品別、2021年~2033年)(10億米ドル)
表43 スウェーデンの細胞凍結保存用消耗品市場(細胞種別、2021年~2033年)(10億米ドル)
表44 スウェーデンの細胞凍結保存用消耗品市場(最終用途別、2021年~2033年)(10億米ドル)
表45 ノルウェーの細胞凍結保存用消耗品市場(製品別、2021年~2033年)(10億米ドル)
表46 ノルウェーの細胞凍結保存用消耗品市場(細胞種別、2021年~2033年) (10億米ドル)
表47 ノルウェーの細胞凍結保存用消耗品市場(最終用途別、2021年~2033年)(10億米ドル)
表48 アジア太平洋地域の細胞凍結保存用消耗品市場(製品別、2021年~2033年)(10億米ドル)
表49 アジア太平洋地域の細胞凍結保存用消耗品市場(細胞種別、2021年~2033年)(10億米ドル)
表50 アジア太平洋地域の細胞凍結保存用消耗品市場(最終用途別、2021年 ~2033年(10億米ドル)
表51 アジア太平洋地域の細胞凍結保存用消耗品市場(国別、2021年~2033年)(10億米ドル)
表52 中国の細胞凍結保存用消耗品市場(製品別、2021年~2033年)(10億米ドル)
表53 中国の細胞凍結保存用消耗品市場(細胞種別、2021年~2033年)(10億米ドル)
表54 中国の細胞凍結保存用消耗品市場(最終用途別、2021年~2033年)(10億米ドル)
表55 日本の細胞凍結保存用消耗品市場(製品別、2021年~2033年)(10億米ドル)
表56 日本の細胞凍結保存用消耗品市場(細胞種別、2021年~2033年)(10億米ドル)
表57 日本の細胞凍結保存用消耗品市場(最終用途別、2021年~2033年)(10億米ドル)
表58 インドの細胞凍結保存用消耗品市場(製品別、2021年~2033年) (10億米ドル)
表59 インドの細胞凍結保存用消耗品市場(細胞種別)、2021年~2033年(10億米ドル)
表60 インドの細胞凍結保存用消耗品市場(最終用途別)、2021年~2033年(10億米ドル)
表61 韓国の細胞凍結保存用消耗品市場(製品別)、 2021年~2033年(10億米ドル)
表62 韓国における細胞凍結保存用消耗品市場(細胞種別)、(10億米ドル)2021年~2033年
表63 韓国における細胞凍結保存用消耗品市場(最終用途別)、2021年~2033年(10億米ドル)
表64 オーストラリアの細胞凍結保存用消耗品市場(製品別)、2021年~2033年(10億米ドル)
表65 オーストラリアの細胞凍結保存用消耗品市場(細胞種別、2021年~2033年)(10億米ドル)
表66 オーストラリアの細胞凍結保存用消耗品市場(最終用途別、2021年~2033年)(10億米ドル)
表67 タイの細胞凍結保存用消耗品市場(製品別、2021年~2033年) (10億米ドル)
表68 タイの細胞凍結保存用消耗品市場(細胞種別、2021年~2033年)(10億米ドル)
表69 タイの細胞凍結保存用消耗品市場(最終用途別、2021年~2033年) (10億米ドル)
表70 ラテンアメリカの細胞凍結保存用消耗品市場(製品別、2021年~2033年)(10億米ドル)
表71 ラテンアメリカの細胞凍結保存用消耗品市場(細胞種別、2021年~2033年)(10億米ドル)
表72 ラテンアメリカの細胞凍結保存用消耗品市場(最終用途別、2021年~2033年)(10億米ドル)
表73 ラテンアメリカの細胞凍結保存用消耗品市場(国別、2021年~2033年)(10億米ドル)
表74 ブラジルの細胞凍結保存用消耗品市場(製品別、2021年~2033年)(10億米ドル)
表75 ブラジルの細胞凍結保存用消耗品市場(細胞種別、2021年~2033年)(10億米ドル)
表76 ブラジルの細胞凍結保存用消耗品市場(最終用途別、2021年~2033年) (10億米ドル)
表77 アルゼンチンの細胞凍結保存用消耗品市場(製品別、2021年~2033年)(10億米ドル)
表78 アルゼンチンの細胞凍結保存用消耗品市場(細胞種別、2021年~2033年)(10億米ドル)
表79 アルゼンチンの細胞凍結保存用消耗品市場(最終用途別、2021年~2033年)(10億米ドル)
表80 中東・アフリカの細胞凍結保存用消耗品市場(製品別、2021年~2033年)(10億米ドル)
表81 中東・アフリカの細胞凍結保存用消耗品市場(細胞種別、2021年~2033年)(10億米ドル)
表82 中東・アフリカの細胞凍結保存用消耗品市場(最終用途別、2021年~2033年)(10億米ドル)
表83 中東・アフリカの細胞凍結保存用消耗品市場、国別、2021年~2033年(10億米ドル)
表84 南アフリカの細胞凍結保存用消耗品市場、製品別、2021年~2033年 (10億米ドル)
表85 南アフリカの細胞凍結保存用消耗品市場(細胞種別、2021年~2033年)(10億米ドル)
表86 南アフリカの細胞凍結保存用消耗品市場(最終用途別、2021年~2033年) (10億米ドル)
表87 サウジアラビアの細胞凍結保存用消耗品市場(製品別、2021年~2033年)(10億米ドル)
表88 サウジアラビアの細胞凍結保存用消耗品市場(細胞種別、10億米ドル) 2021年~2033年
表89 サウジアラビアの細胞凍結保存用消耗品市場(最終用途別)、2021年~2033年(10億米ドル)
表90 アラブ首長国連邦(UAE)の細胞凍結保存用消耗品市場(製品別)、2021年~2033年(10億米ドル)
表91 アラブ首長国連邦(UAE)の細胞凍結保存用消耗品市場(細胞種別、2021年~2033年)(10億米ドル)
表92 アラブ首長国連邦(UAE)の細胞凍結保存用消耗品市場(最終用途別、2021年~2033年)(10億米ドル)
表93 クウェートの細胞凍結保存用消耗品市場(製品別、2021年~2033年)(10億米ドル)
表94 クウェートの細胞凍結保存用消耗品市場(細胞種別、2021年~2033年)(10億米ドル)
表95 クウェートの細胞凍結保存用消耗品市場(最終用途別、2021年~2033年) (10億米ドル)
図表一覧
図1 細胞凍結保存用消耗品市場のセグメンテーション
図2 市場調査プロセス
図3 データ三角測量手法
図4 一次調査のパターン
図5 市場調査のアプローチ
図6 市場の策定と検証
図7 市場見通し
図8 セグメントの概要
図9 競争環境の概要
図10 親市場の展望
図11 細胞凍結保存用消耗品市場の推進要因分析
図12 細胞凍結保存用消耗品市場の制約要因分析
図13 細胞凍結保存用消耗品市場:ポーターの5つの力分析
図14 細胞凍結保存用消耗品市場:PESTLE分析
図15 細胞凍結保存用消耗品市場:製品見通しと主なポイント
図16 細胞凍結保存用消耗品市場:製品別市場シェア分析
図17 極低温バイアル市場、2021年~2033年(10億米ドル)
図18 極低温チューブ市場、2021年~2033年(10億米ドル)
図19 凍結保存用バッグ市場、2021年~2033年(10億米ドル)
図20 クライオストロー市場、2021年~2033年(10億米ドル)
図21 クライオプレート市場、2021年~2033年(10億米ドル)
図22 その他市場、2021年~2033年(10億米ドル)
図23 細胞凍結保存用消耗品市場:細胞種別の見通しと主なポイント
図24 細胞凍結保存用消耗品市場:細胞種別の市場シェア分析
図25 幹細胞市場、2021年~2033年(10億米ドル)
図26 免疫細胞市場、2021年~2033年(10億米ドル)
図27 初代培養細胞市場、2021年~2033年(10億米ドル)
図28 がん細胞市場、2021年~2033年(10億米ドル)
図29 生殖細胞市場、2021年~2033年(10億米ドル)
図30 その他の細胞市場、2021年~2033年(10億米ドル)
図31 細胞凍結保存用消耗品市場:最終用途別の見通しと主なポイント
図32 細胞凍結保存用消耗品市場:最終用途別の市場シェア分析
図33 バイオ医薬品・バイオテクノロジー企業市場、2021年~2033年(10億米ドル)
図34 研究機関・学術機関市場、2021年~2033年(10億米ドル)
図35 病院・診療所市場、2021年~2033年(10億米ドル)
図36 細胞バンクおよびバイオバンク市場、2021年~2033年(10億米ドル)
図37 その他市場、2021年~2033年(10億米ドル)
図38 地域別市場:主なポイント
図39 北米の細胞凍結保存用消耗品市場、国別、2021年~2033年 (10億米ドル)
図40 米国の細胞凍結保存用消耗品市場、2021年~2033年(10億米ドル)
図41 カナダの細胞凍結保存用消耗品市場、2021年 ~2033年(10億米ドル)
図42 メキシコの細胞凍結保存用消耗品市場、2021年~2033年(10億米ドル)
図43 欧州の細胞凍結保存用消耗品市場(国別)、2021年~2033年 (10億米ドル)
図44 英国の細胞凍結保存用消耗品市場、2021年~2033年(10億米ドル)
図45 ドイツの細胞凍結保存用消耗品市場、2021年~2033年、(10億米ドル)
図46 フランスの細胞凍結保存用消耗品市場、2021年~2033年、 (10億米ドル)
図47 イタリアの細胞凍結保存用消耗品市場、2021年~2033年(10億米ドル)
図48 スペインの細胞凍結保存用消耗品市場、2021年~2033年(10億米ドル)
図49 デンマークの細胞凍結保存用消耗品市場、2021年~2033年(10億米ドル)
図50 スウェーデンの細胞凍結保存用消耗品市場、2021年~2033年(10億米ドル)
図51 ノルウェーの細胞凍結保存用消耗品市場、2021年~2033年(10億米ドル)
図52 アジア太平洋地域の細胞凍結保存用消耗品市場(国別)、2021年~2033年(10億米ドル)
図53 日本の細胞凍結保存用消耗品市場、2021年~2033年(10億米ドル)
図54 中国の細胞凍結保存用消耗品市場、2021年~2033年(10億米ドル)
図55 インドの細胞凍結保存用消耗品市場、2021年~2033年 (10億米ドル)
図56 オーストラリアの細胞凍結保存用消耗品市場、2021年~2033年(10億米ドル)
図57 タイの細胞凍結保存用消耗品市場、2021年~2033年(10億米ドル)
図58 韓国の細胞凍結保存用消耗品市場、2021年~2033年(10億米ドル)
図59 ラテンアメリカの細胞凍結保存用消耗品市場(国別、2021年~2033年)(10億米ドル)
図60 ブラジルの細胞凍結保存用消耗品市場、2021年~2033年(10億米ドル)
図61 アルゼンチンの細胞凍結保存用消耗品市場、2021年~2033年(10億米ドル)
図62 MEA地域の細胞凍結保存用消耗品市場(国別)、2021年~2033年(10億米ドル)
図63 南アフリカの細胞凍結保存用消耗品市場、2021年~2033年 (10億米ドル)
図64 サウジアラビアの細胞凍結保存用消耗品市場、2021年~2033年(10億米ドル)
図65 アラブ首長国連邦(UAE)の細胞凍結保存用消耗品市場、2021年~2033年(10億米ドル)
図66 クウェートの細胞凍結保存用消耗品市場、2021年~2033年(10億米ドル)









