主な市場動向と洞察
- 種類別:2025年には、ベンチトップ型DNAセグメントが市場を牽引し、売上高シェアは68.5%を占めました。
- 用途別:2025年には、創薬・開発セグメントが市場を牽引し、売上高シェアは約44.0%を占めました。
- 最終用途別:製薬・バイオテクノロジー企業セグメントが市場を支配し、2025年の売上高シェアは約48.0%でした。
地域別の注目点
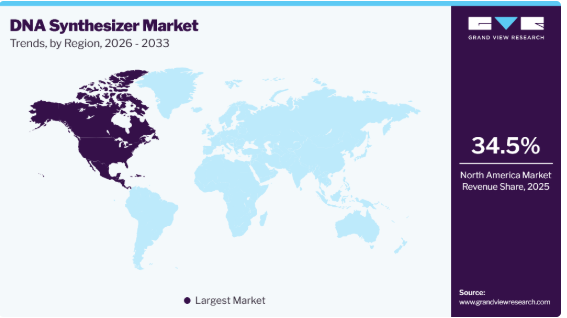
- 最大の地域市場:北米(2025年の売上高シェア34.5%)
- 最も成長が著しい地域市場:アジア太平洋地域(2026年~2033年のCAGRが最も高い)
市場規模と予測
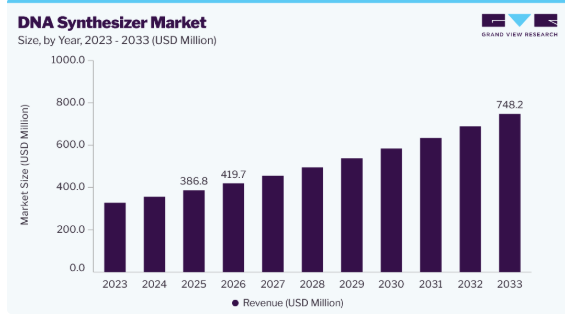
- 2025年の市場規模:3億8,680万米ドル
- 2026年の推定市場規模:4億1,970万米ドル
- 2033年までの予測市場規模:7億4,820万米ドル
- CAGR(2026年~2033年):8.6%
核酸合成手法の進歩により、市場関係者にとって新たな道が開かれています。例えば、DNA Script社が開発したSYNTAX STX-100システムは、酵素合成を基盤とする初のDNAプリンターであり、ベンチトップ型ソリューションにおいて、カスタムオリゴヌクレオチドのオンデマンド合成を可能にしています。さらに、このような合成装置には、速度と柔軟性を向上させるモジュールが搭載されており、技術者はより短時間でカスタムオリゴヌクレオチドを作成できるようになっています。
学術機関や産業研究所における研究の速度と効率を向上させる能力により、ベンチトップ型DNA合成装置への需要が高まっており、これが市場の成長に寄与すると予測されています。したがって、ベンチトップ型ソリューションへの需要の高まりが、メーカーに対し、信頼性の高いベンチトップ型システムの開発を促しています。例えば、2025年1月、Aldevron社は、IVTおよびmRNA合成に使用される線状DNAテンプレートの製造に向けた、最新世代の酵素を用いたDNA製造プラットフォーム「Alchemy Cell-Free DNA Technology」を発表しました。DNAの製造時間を50%以上短縮し、高純度のDNAテンプレートを提供することで、ゲノム医療、合成生物学、分子生物学の各分野におけるワークフローの効率化が期待されています。
DNA合成装置市場は、ヘルスケアおよびライフサイエンス分野全体における合成生物学、ゲノム研究、分子診断の採用拡大に伴い、著しい成長を遂げています。DNA合成装置は、遺伝子編集、遺伝子工学、創薬、ワクチン開発、さらには現代の生物学研究において使用される短いDNA配列を合成するための重要な機器です。精密医療や個別化治療への注目が高まるにつれ、効率的かつ正確なDNA合成技術への需要も増加しています。バイオテクノロジー研究への投資拡大、ゲノミクスの幅広い応用、および自動化システムの開発により、研究所ではハイスループットDNA合成プラットフォームの利用が進んでいます。世界中で研究活動が活発化していることから、予測期間を通じて、信頼性の高いDNA合成装置の市場成長がさらに加速すると見込まれています。
合成生物学、ゲノミクス、および遺伝子工学技術の採用拡大は、DNA合成装置市場の成長を牽引する主要な要因となっています。DNA合成装置は、分子生物学研究、創薬、診断、およびバイオテクノロジー用途に不可欠な、合成オリゴヌクレオチド、遺伝子、および核酸配列の合成を可能にする重要な装置です。次世代シーケンシング(NGS)、CRISPR遺伝子編集、個別化医療、およびmRNA治療薬の爆発的な成長も、高スループットかつ高精度なDNA合成プラットフォームへの需要の急増をもたらしています。さらに、政府機関、研究機関、バイオテクノロジー企業によるゲノム研究や合成生物学プログラムへの投資拡大が、高性能DNA合成装置の利用を後押ししています。迅速かつ費用対効果の高い核酸生産へのニーズの高まりが、市場の成長をさらに加速させると予想されます。
アナリストの見解
DNA合成装置市場は、ゲノミクス、合成生物学、分子医学における研究活動の増加に支えられ、今後数年間で力強い成長を遂げると予想されます。製薬企業、バイオテクノロジー企業、および学術研究機関は、DNA配列の迅速なカスタマイズを必要としています。市場の成長は、遺伝子治療、mRNAベースの医薬品、およびゲノム工学技術への関心の高まりによって牽引されています。さらに、技術革新により、自動化と高精度な合成を通じて、研究者は運用上の困難を最小限に抑えつつ、より高い生産性を実現できるようになりました。各社は、処理速度の向上、生産量の増加、および合成精度の向上を実現する次世代DNA合成装置の開発に注力しています。AIや高度なソフトウェアがワークフローを支援し、大規模な研究を促進することが期待されています。医療、農業、産業用バイオテクノロジーなどの様々な分野における合成DNAの利用拡大は、今後数年間でメーカーや技術開発者にとって大きな市場機会をもたらすものと見込まれます。
タイプ別分析
2025年には、ベンチトップ型DNA合成装置セグメントが市場シェアの約68.5%を占め、市場をリードしました。研究開発(R&D)への投資増加、カスタムDNA合成への需要拡大、幅広いエンドユーザーからの堅調な需要といった要因が、このセグメントの成長を牽引すると予測されています。さらに、ベンチトップ型モデルのコストパフォーマンスの高さも、その高い売上シェアを支える要因の一つとなっています。ベンチトップ型は小型で、パイロットスケールの合成装置に比べて安価であるため、中小企業や研究機関にとって導入しやすいという利点があります。さらに、これらの合成装置は、PCR変異導入、遺伝子クローニング、部位特異的変異導入などの用途で広く利用されています。合成生物学および遺伝学における最近の進歩、新製品の発売、そして政府による支援的な法規制が、合成装置への需要をさらに後押ししています。
大規模DNA合成装置セグメントは、2026年から2033年にかけて著しい年平均成長率(CAGR)を記録すると予想されます。製薬・バイオテクノロジー企業からの堅調な需要、DNAシーケンシング技術の進歩、およびハイスループットスクリーニングへのニーズの高まりが、このセグメントの成長を後押しすると見込まれています。大規模合成装置は、創薬におけるハイスループットスクリーニングにますます活用されており、これが同セグメントに有望な成長機会をもたらすものと見られます。
用途別分析
2025年には、創薬・開発セグメントが売上高シェア約44.0%を占め、最大のセグメントとなりました。創薬分野におけるDNA合成装置の幅広い応用範囲、技術の進歩、ハイスループット技術の採用拡大、そして充実した製品ポートフォリオを持つ多数の市場プレーヤーの存在が、同セグメントの成長を後押しすると予測されます。さらに、効率化を図るための製薬企業による高度な合成ツールへの需要の高まりも、同セグメントの拡大を支える要因の一つです。
遺伝子工学セグメントは、予測期間において最も高い年平均成長率(CAGR)を示すと予測されています。遺伝子工学の進歩、CRISPR/Cas9などの遺伝子編集技術の普及拡大、および遺伝子工学における新規介入法の商業化に向けた資金調達の増加が、同セグメントの成長を後押ししています。この特定の市場セグメントの拡大は、多種多様なコンパクトな実験室規模の合成装置が利用可能になりつつあることによって、大幅に加速すると予想されます。
最終用途に関する洞察
2025年には、製薬・バイオテクノロジー企業セグメントが約48.0%という最大の売上高シェアを占めました。製薬・バイオテクノロジー企業の大部分は、新規遺伝子治療法の開発や創薬プロセスにおいて合成DNAを利用しています。したがって、精密医療や新規治療アプローチへのニーズの高まりにより、今後数年間でバイオテクノロジー企業および製薬企業からの合成装置への需要は大幅に増加すると予測されます。さらに、主要な市場プレイヤーは、合成を促進できる新規プラットフォームの開発と導入に注力しており、これもセグメントの成長を後押しする要因の一つとなっています。
学術・研究機関セグメントは、2026年から2033年にかけて著しいCAGRで拡大すると予想されます。研究対象分野の拡大、より高い収率を実現する新規合成装置の開発に向けた継続的な取り組み、および企業と研究機関との連携が、このセグメントの成長を支える主な要因となっています。例えば、2026年1月、IDT社とAnsa Biotechnologies社は戦略的提携を締結し、Ansa社の特許取得済み酵素ベースのDNA合成プラットフォームがIDT社の合成生物学ポートフォリオに統合されました。この技術は、最大50 kbの複雑なDNA構築体の合成を可能にし、次世代の細胞・遺伝子治療、ワクチン創薬、および合成生物学製品の速度、精度、信頼性を向上させると期待されています。
地域別動向
2025年、北米は市場シェアの約34.5%を占め、最大のシェアを占めました。多数の市場参加者の存在や様々な開発動向が、同地域の成長を牽引する主な要因となっています。さらに、技術の進歩、研究開発(R&D)への多額の投資、革新的な合成装置への需要の高まりも、同地域の市場を支える要因となっています。同地域の市場参加者による投資が増加しており、北米におけるDNA合成装置市場の成長を後押ししています。
アジア太平洋地域のDNA合成装置市場の動向
アジア太平洋地域は、2026年から2033年にかけて最も高いCAGRで拡大すると推定されています。これは、合成生物学研究への関心の急増に加え、効果的な治療薬の開発に向けた研究開発(R&D)の取り組みが活発化していることに起因すると考えられます。さらに、アジア太平洋地域では、生活習慣の変化に起因する疾患の発生率が著しく高くなっています。医療インフラの改善、大手バイオテクノロジー企業の参入、および同地域の市場関係者による投資の増加も、合成装置への需要拡大に寄与すると予想されます。
主要なDNA合成装置メーカーに関する洞察
いくつかの主要企業が、競争の激しいDNA合成装置市場において、より高い市場シェアを獲得しようと競い合っています。主要企業は、市場での地位を高めるため、合併、買収、提携などの戦略的活動を展開しています。各社は、合成の精度、処理量、自動化、および費用対効果を向上させるために、研究開発にリソースを投入しています。バイオテクノロジー企業、研究機関、学術団体との戦略的提携は、製品の革新と商業化を促進するものと見込まれます。
主要なDNA合成装置メーカー:
本調査では、DNA合成装置市場に関する分析の一環として、以下の主要企業を取り上げています。
- Danaher
- Twist Bioscience
- Kilobaser
- LGC Limited
- CSBio
- K&A Labs GmbH
- DNA Script
- OligoMaker ApS
- PolyGen GmbH
- Biolytic Lab Performance Inc.
最近の動向:
- 2025年12月、Twist Bioscience社は、遺伝子治療、核酸治療薬、および合成生物学の研究向けに、新たな研究用プラスミドDNA精製ソリューションを発売しました。
- 2025年9月、Twist Bioscience社はSynthetic Design Lab(SDL)社と提携し、Twist社のハイスループットDNA合成およびスクリーニング能力を活用して、次世代の設計治療薬の開発を可能にしました。
- 2025年4月、LGCのゲノムシーケンシング部門であるBiosearch Technologiesは、Dynamic Devices社と提携し、ゲノミクスおよびDNAワークフローとの統合に向けたリキッドハンドリングソリューションの自動化に取り組み、ハイスループットDNA処理およびDNA合成に関連するワークフロープロセスの改善を目指しました。
- 2025年3月、IDTはElegenと提携し、最大15 kbの長く複雑なDNAを提供し、合成生物学において迅速に合成を行う「ENFINIAプラスミドDNA」の早期アクセスを開始しました。
世界のDNA合成装置市場レポートのセグメンテーション
本レポートでは、世界、地域、国レベルでの収益成長を予測するとともに、2021年から2033年にかけての各サブセグメントにおける最新の業界動向を分析しています。本レポートにおいて、Grand View Researchは、世界のDNA合成装置市場レポートを、タイプ、用途、最終用途、および地域に基づいてセグメント化しています:
- タイプ別見通し(売上高、百万米ドル、2021年~2033年)
- ベンチトップ型DNA合成装置
- 大規模DNA合成装置
- 用途別見通し(売上高、百万米ドル、2021年~2033年)
- 創薬・開発
- 遺伝子工学
- 臨床診断
- 最終用途別見通し(売上高、百万米ドル、2021年~2033年)
- 学術・研究機関
- 製薬・バイオテクノロジー企業
- 臨床検査機関
- 地域別見通し(売上高、百万米ドル、2021年~2033年)
- 北米
- 米国
- カナダ
- 欧州
- 英国
- ドイツ
- フランス
- イタリア
- スペイン
- デンマーク
- スウェーデン
- ノルウェー
- アジア太平洋
- 日本
- 中国
- インド
- オーストラリア
- タイ
- 韓国
- ラテンアメリカ
- ブラジル
- メキシコ
- アルゼンチン
- 中東・アフリカ
- 南アフリカ
- サウジアラビア
- アラブ首長国連邦
- クウェート
- 北米
第1章 方法論と調査範囲
1.1. 市場のセグメンテーションと調査範囲
1.2. 市場の定義
1.2.1. 種類
1.2.2. 用途
1.2.3. 最終用途
1.3. 情報分析
1.4. 市場の策定とデータの可視化
1.5. データの検証と公開
1.6. 情報の収集
1.6.1. 一次調査
1.7. 情報またはデータの分析
1.8. 市場の構築と検証
1.9. 市場モデル
1.10. 目的
第2章 エグゼクティブ・サマリー
2.1. 市場の概要
2.2. セグメントの概要
2.3. 競合環境の概要
第3章 市場の変数、動向、および範囲
3.1. 市場の系譜に関する見通し
3.1.1. 親市場の見通し
3.1.2. 付随市場の展望
3.2. 市場の動向と見通し
3.3. 市場のダイナミクス
3.3.1. 市場推進要因の影響分析
3.3.1.1. 合成生物学および遺伝子編集に対する需要の高まり
3.3.1.2. DNA合成における技術的進歩および合成生物学分野の進展
3.3.1.3. 個別化医療および遺伝子治療に対する需要の増加
3.3.2. 市場制約要因の影響分析
3.3.2.1. 厳格な規制および倫理的懸念
3.3.3. 市場機会の影響分析
3.3.4. 市場課題の影響分析
3.4. ケーススタディからの知見
3.5. 業界分析ツール
3.5.1. ポーターの分析
3.5.1.1. 供給者の交渉力
3.5.1.2. 購入者の交渉力
3.5.1.3. 代替品の脅威
3.5.1.4. 新規参入者による脅威
3.5.1.5. 競合他社との競争
3.5.2. PESTEL分析
3.5.2.1. 政治的状況
3.5.2.2. 経済的・社会的状況
3.5.2.3. 技術的状況
3.5.2.4. 環境的状況
3.5.2.5. 法的環境
第4章 タイプ別事業分析
4.1. タイプ別セグメントダッシュボード
4.2. 世界のDNA合成装置市場におけるタイプ別動向分析
4.3. 世界のDNA合成装置市場規模および動向分析(タイプ別、2021年~2033年)(百万米ドル)
4.4. ベンチトップ型DNA合成装置
4.4.1. ベンチトップ型DNA合成装置市場の推定値および予測(2021年~2033年、単位:百万米ドル)
4.5. 大規模DNA合成装置
4.5.1. 大規模DNA合成装置市場の推定値および予測(2021年~2033年、単位:百万米ドル)
第5章。用途別事業分析
5.1. 用途セグメントのダッシュボード
5.2. 世界のDNA合成装置市場における用途別動向分析
5.3. 用途別、2021年~2033年の世界のDNA合成装置市場規模および動向分析(百万米ドル)
5.4.
創薬・開発
5.4.1. 創薬・開発市場の推計および予測、2021年~2033年(百万米ドル)
5.5. 遺伝子工学
5.5.1. 遺伝子工学市場の推計および予測、2021年~2033年(百万米ドル)
5.6. 臨床診断
5.6.1. 臨床診断市場の推計および予測、2021年~2033年(百万米ドル)
第6章 最終用途別事業分析
6.1. 最終用途セグメントの概要
6.2. 世界のDNA合成装置市場における最終用途別動向分析
6.3. 世界のDNA合成装置市場規模および動向分析(最終用途別、2021年~2033年)(百万米ドル)
6.4. 学術・研究機関
6.4.1. 学術・研究機関の市場規模推計および予測、2021年~2033年(百万米ドル)
6.5. 製薬・バイオテクノロジー企業
6.5.1. 製薬・バイオテクノロジー企業の市場規模推計および予測、2021年~2033年(百万米ドル)
6.6. 臨床検査機関
6.6.1. 臨床検査機関の市場規模推計および予測、2021年~2033年(百万米ドル)
第7章. DNA合成装置市場:地域別推計およびトレンド分析(タイプ、用途、最終用途別)
7.1. 地域別ダッシュボード
7.2. 市場規模・予測およびトレンド分析、2021年~2033年
7.3. 北米
7.3.1. 北米のDNA合成装置市場、2021年~2033年(百万米ドル)
7.3.2. 米国
7.3.2.1. 主要国の動向
7.3.2.2. 競争状況
7.3.2.3. 規制の枠組み
7.3.2.4. 米国のDNA合成装置市場、2021年~2033年(百万米ドル)
7.3.3. カナダ
7.3.3.1. 主要国の動向
7.3.3.2. 競争環境
7.3.3.3. 規制の枠組み
7.3.3.4. カナダのDNA合成装置市場、2021年~2033年(百万米ドル)
7.3.4. メキシコ
7.3.4.1. 主要国の動向
7.3.4.2. 競争環境
7.3.4.3. 規制の枠組み
7.3.4.4. メキシコのDNA合成装置市場、2021年~2033年(百万米ドル)
7.4. 欧州
7.4.1. 欧州のDNA合成装置市場、2021年~2033年(百万米ドル)
7.4.2. 英国
7.4.2.1. 主要国の動向
7.4.2.2. 競争状況
7.4.2.3. 規制の枠組み
7.4.2.4. 英国のDNA合成装置市場、2021年~2033年(百万米ドル)
7.4.3. ドイツ
7.4.3.1. 主要な国別動向
7.4.3.2. 競争状況
7.4.3.3. 規制の枠組み
7.4.3.4. ドイツのDNA合成装置市場、2021年~2033年(百万米ドル)
7.4.4. フランス
7.4.4.1. 主要な国別動向
7.4.4.2. 競争状況
7.4.4.3. 規制の枠組み
7.4.4.4. フランスのDNA合成装置市場、2021年~2033年(百万米ドル)
7.4.5. イタリア
7.4.5.1. 主要国の動向
7.4.5.2. 競争環境
7.4.5.3. 規制の枠組み
7.4.5.4. イタリアのDNA合成装置市場、2021年~2033年(百万米ドル)
7.4.6. スペイン
7.4.6.1. 主要な国別動向
7.4.6.2. 競争環境
7.4.6.3. 規制の枠組み
7.4.6.4. スペインのDNA合成装置市場、2021年~2033年(百万米ドル)
7.4.7. デンマーク
7.4.7.1. 主要な国別動向
7.4.7.2. 競争環境
7.4.7.3. 規制の枠組み
7.4.7.4. デンマークのDNA合成装置市場、2021年~2033年(百万米ドル)
7.4.8. スウェーデン
7.4.8.1. 主要国の動向
7.4.8.2. 競争環境
7.4.8.3. 規制の枠組み
7.4.8.4. スウェーデンのDNA合成装置市場、2021年~2033年(百万米ドル)
7.4.9. ノルウェー
7.4.9.1. 主要国の動向
7.4.9.2. 競争状況
7.4.9.3. 規制の枠組み
7.4.9.4. ノルウェーのDNA合成装置市場、2021年~2033年(百万米ドル)
7.5. アジア太平洋地域
7.5.1. アジア太平洋地域のDNA合成装置市場、2021年~2033年(百万米ドル)
7.5.2. 日本
7.5.2.1. 主要国の動向
7.5.2.2. 競争環境
7.5.2.3. 規制の枠組み
7.5.2.4. 日本のDNA合成装置市場、2021年~2033年(百万米ドル)
7.5.3. 中国
7.5.3.1. 主要国の動向
7.5.3.2. 競争状況
7.5.3.3. 規制の枠組み
7.5.3.4. 中国のDNA合成装置市場、2021年~2033年(百万米ドル)
7.5.4. インド
7.5.4.1. 主要国の動向
7.5.4.2. 競争環境
7.5.4.3. 規制の枠組み
7.5.4.4. インドのDNA合成装置市場、2021年~2033年(百万米ドル)
7.5.5. シンガポール
7.5.5.1. 主要な国別動向
7.5.5.2. 競争環境
7.5.5.3. 規制の枠組み
7.5.5.4. シンガポールのDNA合成装置市場、2021年~2033年(百万米ドル)
7.5.6. オーストラリア
7.5.6.1. 主要な国別動向
7.5.6.2. 競争状況
7.5.6.3. 規制の枠組み
7.5.6.4. オーストラリアのDNA合成装置市場、2021年~2033年(百万米ドル)
7.5.7. タイ
7.5.7.1. 主要な国別動向
7.5.7.2. 競争状況
7.5.7.3. 規制の枠組み
7.5.7.4. タイのDNA合成装置市場、2021年~2033年(百万米ドル)
7.5.8. 韓国
7.5.8.1. 主要な国別動向
7.5.8.2. 競争状況
7.5.8.3. 規制の枠組み
7.5.8.4. 韓国におけるDNA合成装置市場、2021年~2033年(百万米ドル)
7.6. ラテンアメリカ
7.6.1. ラテンアメリカにおけるDNA合成装置市場、2021年~2033年(百万米ドル)
7.6.2. ブラジル
7.6.2.1. 主要国の動向
7.6.2.2. 競争状況
7.6.2.3. 規制の枠組み
7.6.2.4. ブラジルのDNA合成装置市場、2021年~2033年(百万米ドル)
7.6.3. アルゼンチン
7.6.3.1. 主要国の動向
7.6.3.2. 競争環境
7.6.3.3. 規制の枠組み
7.6.3.4. アルゼンチンのDNA合成装置市場、2021年~2033年(百万米ドル)
7.7. 中東・アフリカ(MEA)
7.7.1. MEAのDNA合成装置市場、2021年~2033年(百万米ドル)
7.7.2. 南アフリカ
7.7.2.1. 主要国の動向
7.7.2.2. 競争状況
7.7.2.3. 規制の枠組み
7.7.2.4. 南アフリカのDNA合成装置市場、2021年~2033年(百万米ドル)
7.7.3. サウジアラビア
7.7.3.1. 主要な国別動向
7.7.3.2. 競争状況
7.7.3.3. 規制の枠組み
7.7.3.4. サウジアラビアのDNA合成装置市場、2021年~2033年(百万米ドル)
7.7.4. アラブ首長国連邦(UAE)
7.7.4.1. 主要な国別動向
7.7.4.2. 競争環境
7.7.4.3. 規制の枠組み
7.7.4.4. アラブ首長国連邦(UAE)のDNA合成装置市場、2021年~2033年(百万米ドル)
7.7.5. クウェート
7.7.5.1. 主要国の動向
7.7.5.2.
競争環境
7.7.5.3. 規制の枠組み
7.7.5.4. クウェートのDNA合成装置市場、2021年~2033年(百万米ドル)
第8章 競争環境
8.1. 企業の分類
8.2. 戦略マッピング
8.3. 2025年の企業の市場ポジション/シェア分析
8.4. 企業プロフィール/一覧
8.4.1. ダナハー・コーポレーション
8.4.1.1. 概要
8.4.1.2. 財務実績
8.4.1.3. 製品ベンチマーク
8.4.1.4. 戦略的取り組み
8.4.2. ツイスト・バイオサイエンス
8.4.2.1. 概要
8.4.2.2. 財務実績
8.4.2.3. 製品ベンチマーク
8.4.2.4. 戦略的取り組み
8.4.3. K&A Labs GmbH(Sierra BioSystems により買収)
8.4.3.1. 概要
8.4.3.2. 財務実績
8.4.3.3. 製品のベンチマーク
8.4.3.4. 戦略的取り組み
8.4.4. LGC Limited
8.4.4.1. 概要
8.4.4.2. 財務実績
8.4.4.3. 製品ベンチマーク
8.4.4.4. 戦略的取り組み
8.4.5. CSBio
8.4.5.1. 概要
8.4.5.2. 財務実績
8.4.5.3. 製品のベンチマーク
8.4.5.4. 戦略的取り組み
8.4.6. エレゲン社
8.4.6.1. 概要
8.4.6.2. 財務実績
8.4.6.3. 製品のベンチマーク
8.4.6.4. 戦略的取り組み
8.4.7. DNA Script
8.4.7.1. 概要
8.4.7.2. 財務実績
8.4.7.3. 製品ベンチマーク
8.4.7.4. 戦略的取り組み
8.4.8. OligoMaker APS
8.4.8.1. 概要
8.4.8.2. 財務実績
8.4.8.3. 製品のベンチマーク
8.4.8.4. 戦略的取り組み
8.4.9. PolyGen Gmbh
8.4.9.1. 概要
8.4.9.2. 財務実績
8.4.9.3. 製品のベンチマーク
8.4.9.4. 戦略的取り組み
8.4.10. Biolytic Lab Performance Inc.
8.4.10.1. 概要
8.4.10.2. 財務実績
8.4.10.3. 製品ベンチマーク
8.4.10.4. 戦略的取り組み
8.4.11. Evonetix
8.4.11.1. 概要
8.4.11.2. 財務実績
8.4.11.3. 製品ベンチマーク
8.4.11.4. 戦略的取り組み
表の一覧
表 1 略語一覧
表 2 世界のDNA合成装置市場(タイプ別、2021年~2033年)(百万米ドル)
表3 世界のDNA合成装置市場(用途別)、2021年~2033年(百万米ドル)
表4 世界のDNA合成装置市場(最終用途別)、2021年~2033年(百万米ドル)
表5 世界のDNA合成装置市場(地域別)、2021年~2033年(百万米ドル)
表6 北米DNA合成装置市場:国別、2021年~2033年(百万米ドル)
表7 北米DNA合成装置市場:種類別、2021年~2033年(百万米ドル)
表8 北米DNA合成装置市場:用途別、 2021年~2033年(百万米ドル)
表9 北米DNA合成装置シーケンシング市場(最終用途別)、2021年~2033年(百万米ドル)
表10 米国DNA合成装置市場(タイプ別)、2021年~2033年(百万米ドル)
表11 米国 DNA合成装置市場、用途別、2021年~2033年(百万米ドル)
表12 米国DNA合成装置市場、最終用途別、2021年~2033年(百万米ドル)
表13 カナダDNA合成装置市場、種類別、2021年~2033年(百万米ドル)
表14 カナダのDNA合成装置市場、用途別、2021年~2033年 (百万米ドル)
表15 カナダのDNA合成装置市場:最終用途別、2021年~2033年(百万米ドル)
表16 メキシコのDNA合成装置市場:種類別、2021年~2033年(百万米ドル)
表17 メキシコのDNA合成装置市場:用途別、2021年~2033年(百万米ドル)
表18 メキシコのDNA合成装置市場(最終用途別、2021年~2033年)(百万米ドル)
表19 欧州のDNA合成装置市場(国別、2021年~2033年)(百万米ドル)
表20 欧州のDNA合成装置市場(種類別、2021年~2033年)(百万米ドル)
表21 欧州のDNA合成装置市場(用途別)、2021年~2033年(百万米ドル)
表22 欧州のDNA合成装置市場(最終用途別)、2021年~2033年(百万米ドル)
表23 英国のDNA合成装置市場(種類別)、2021年~2033年 (百万米ドル)
表24 英国のDNA合成装置市場、用途別、2021年~2033年(百万米ドル)
表25 英国のDNA合成装置市場、最終用途別、2021年~2033年(百万米ドル)
表26 ドイツのDNA合成装置市場、種類別、2021年~2033年 (百万米ドル)
表27 ドイツのDNA合成装置市場(用途別)、2021年~2033年(百万米ドル)
表28 ドイツのDNA合成装置市場(最終用途別)、2021年~2033年 (百万米ドル)
表29 フランスにおけるDNA合成装置市場(タイプ別、2021年~2033年)(百万米ドル)
表30 フランスにおけるDNA合成装置市場(用途別、2021年~2033年)(百万米ドル)
表31 フランスにおけるDNA合成装置市場(最終用途別、2021年~2033年) (百万米ドル)
表32 イタリアのDNA合成装置市場(タイプ別、2021年~2033年)(百万米ドル)
表33 イタリアのDNA合成装置市場(用途別、2021年~2033年)(百万米ドル)
表34 イタリアのDNA合成装置市場(最終用途別、2021年~2033年)(百万米ドル)
表35 スペインのDNA合成装置市場(タイプ別、2021年~2033年)(百万米ドル)
表36 スペインのDNA合成装置市場(用途別、2021年~2033年)(百万米ドル)
表37 スペインのDNA合成装置市場(最終用途別、2021年~2033年)(百万米ドル)
表38 デンマークのDNA合成装置市場(タイプ別)、2021年~2033年(百万米ドル)
表39 デンマークのDNA合成装置市場(用途別)、2021年~2033年(百万米ドル)
表40 デンマークのDNA合成装置市場(最終用途別)、2021年~2033年(百万米ドル)
表41 スウェーデンのDNA合成装置市場(タイプ別)、2021年~2033年(百万米ドル)
表42 スウェーデンのDNA合成装置市場(用途別)、2021年~2033年(百万米ドル)
表43 スウェーデンのDNA合成装置市場(最終用途別、2021年~2033年)(百万米ドル)
表44 ノルウェーのDNA合成装置市場(種類別、2021年~2033年)(百万米ドル)
表45 ノルウェーのDNA合成装置市場(用途別)、2021年~2033年(百万米ドル)
表46 ノルウェーのDNA合成装置市場(最終用途別)、2021年~2033年(百万米ドル)
表47 アジア太平洋地域のDNA合成装置市場(国別)、2021年~2033年 (百万米ドル)
表48 アジア太平洋地域のDNA合成装置市場、タイプ別、2021年~2033年(百万米ドル)
表49 アジア太平洋地域のDNA合成装置市場、用途別、2021年~2033年(百万米ドル)
表50 アジア太平洋地域のDNA合成装置市場、最終用途別、2021年~2033年 (百万米ドル)
表51 日本のDNA合成装置市場(タイプ別)、2021年~2033年(百万米ドル)
表52 日本のDNA合成装置市場(用途別)、2021年~2033年(百万米ドル)
表53 日本のDNA合成装置市場(最終用途別)、2021年~2033年(百万米ドル)
表54 中国のDNA合成装置市場(タイプ別、2021年~2033年)(百万米ドル)
表55 中国のDNA合成装置市場(用途別、2021年~2033年) (百万米ドル)
表56 中国のDNA合成装置市場、最終用途別、2021年~2033年(百万米ドル)
表57 インドのDNA合成装置市場、種類別、2021年~2033年(百万米ドル)
表58 インドのDNA合成装置市場、用途別、2021年~2033年 (百万米ドル)
表59 インドのDNA合成装置市場、最終用途別、2021年~2033年(百万米ドル)
表60 オーストラリアのDNA合成装置市場、種類別、2021年~2033年(百万米ドル)
表61 オーストラリアのDNA合成装置市場(用途別、2021年~2033年)(百万米ドル)
表62 オーストラリアのDNA合成装置市場(最終用途別、2021年~2033年) (百万米ドル)
表63 タイのDNA合成装置市場:タイプ別、2021年~2033年(百万米ドル)
表64 タイのDNA合成装置市場:用途別、2021年~2033年(百万米ドル)
表65 タイのDNA合成装置市場(最終用途別、2021年~2033年)(百万米ドル)
表66 韓国のDNA合成装置市場(種類別、2021年~2033年)(百万米ドル)
表67 韓国のDNA合成装置市場(用途別、2021年~2033年)(百万米ドル)
表68 韓国におけるDNA合成装置市場(最終用途別)、2021年~2033年(百万米ドル)
表69 ラテンアメリカにおけるDNA合成装置市場(国別)、2021年~2033年(百万米ドル)
表70 ラテンアメリカにおけるDNA合成装置市場:タイプ別、2021年~2033年(百万米ドル)
表71 ラテンアメリカにおけるDNA合成装置市場:用途別、2021年~2033年(百万米ドル)
表72 ラテンアメリカにおけるDNA合成装置市場:最終用途別、2021年~2033年(百万米ドル)
表73 ブラジルにおけるDNA合成装置市場(タイプ別)、2021年~2033年(百万米ドル)
表74 ブラジルにおけるDNA合成装置市場(用途別)、2021年~2033年(百万米ドル)
表75 ブラジルにおけるDNA合成装置市場(最終用途別)、2021年~2033年(百万米ドル)
表76 アルゼンチンのDNA合成装置市場(タイプ別、2021年~2033年)(百万米ドル)
表77 アルゼンチンのDNA合成装置市場(用途別、2021年~2033年) (百万米ドル)
表78 アルゼンチンのDNA合成装置市場、最終用途別、2021年~2033年(百万米ドル)
表79 中東・アフリカのDNA合成装置市場、国別、2021年~2033年(百万米ドル)
表80 中東・アフリカのDNA合成装置市場、種類別、2021年 ~2033年(百万米ドル)
表81 中東・アフリカのDNA合成装置市場、用途別、2021年~2033年(百万米ドル)
表82 中東・アフリカのDNA合成装置市場、最終用途別、2021年~2033年(百万米ドル)
表83 南アフリカのDNA合成装置市場(タイプ別、2021年~2033年)(百万米ドル)
表84 南アフリカのDNA合成装置市場(用途別、2021年~2033年)(百万米ドル)
表85 南アフリカのDNA合成装置市場(最終用途別、2021年~2033年) (百万米ドル)
表86 サウジアラビアのDNA合成装置市場、タイプ別、2021年~2033年(百万米ドル)
表87 サウジアラビアのDNA合成装置市場、用途別、2021年~2033年(百万米ドル)
表88 サウジアラビアのDNA合成装置市場、最終用途別、2021年~2033年 (百万米ドル)
表89 アラブ首長国連邦(UAE)のDNA合成装置市場:タイプ別、2021年~2033年(百万米ドル)
表90 アラブ首長国連邦(UAE)のDNA合成装置市場:用途別、2021年~2033年(百万米ドル)
表91 アラブ首長国連邦(UAE)のDNA合成装置市場:最終用途別、2021年~2033年(百万米ドル)
表92 クウェートにおけるDNA合成装置市場(タイプ別、2021年~2033年)(百万米ドル)
表93 クウェートにおけるDNA合成装置市場(用途別、2021年~2033年)(百万米ドル)
表94 クウェートにおけるDNA合成装置市場(最終用途別、2021年~2033年) (百万米ドル)
図表一覧
図1 市場調査プロセス
図2 情報収集
図3 一次調査のパターン
図4 市場調査のアプローチ
図5 バリューチェーンに基づく市場規模の算出と予測
図6 市場の策定と検証
図7 DNA合成装置市場のセグメンテーション
図8 市場の概況(2025年)
図9 市場動向および見通し
図10 市場推進要因の関連性分析(現在および将来への影響)
図11 市場制約要因の関連性分析(現在および将来への影響)
図12 PESTEL分析
図13 ポーターの5つの力分析
図14 世界のDNA合成装置市場:タイプ別推移分析
図15 世界のDNA合成装置市場:ベンチトップ型DNA合成装置、2021年~2033年(百万米ドル)
図16 世界のDNA合成装置市場:大規模DNA合成装置、2021年~2033年 (百万米ドル)
図17 世界のDNA合成装置市場:用途別動向分析
図18 世界のDNA合成装置市場(創薬・開発向け)、2021年~2033年(百万米ドル)
図19 世界のDNA合成装置市場(遺伝子工学向け)、2021年~2033年(百万米ドル)
図20 世界のDNA合成装置市場:臨床診断分野、2021年~2033年(百万米ドル)
図21 世界のDNA合成装置市場:最終用途別動向分析
図22 世界のDNA合成装置市場:学術・研究機関向け、2021年~2033年(百万米ドル)
図23 製薬・バイオテクノロジー企業向けの世界DNA合成装置市場、2021年~2033年(百万米ドル)
図24 臨床検査室向けの世界DNA合成装置市場、2021年~2033年(百万米ドル)
図25 地域別市場:主なポイント
図26 地域別見通し、2022年および2033年
図27 世界のDNA合成装置市場:地域別動向分析
図28 北米のDNA合成装置市場、2021年~2033年(百万米ドル)
図29 米国のDNA合成装置市場、2021年~2033年(百万米ドル)
図30 カナダのDNA合成装置市場、2021年~2033年 (百万米ドル)
図31 メキシコのDNA合成装置市場、2021年~2033年(百万米ドル)
図32 欧州のDNA合成装置市場、2021年~2033年 (百万米ドル)
図33 ドイツのDNA合成装置市場、2021年~2033年(百万米ドル)
図34 英国のDNA合成装置市場、2021年~2033年(百万米ドル)
図35 フランスにおけるDNA合成装置市場、2021年~2033年(百万米ドル)
図36 イタリアにおけるDNA合成装置市場、2021年~2033年(百万米ドル)
図37 スペインにおけるDNA合成装置市場、2021年~2033年 (百万米ドル)
図38 デンマークのDNA合成装置市場、2021年~2033年(百万米ドル)
図39 スウェーデンのDNA合成装置市場、2021年~2033年(百万米ドル)
図40 ノルウェーのDNA合成装置市場、2021年~2033年(百万米ドル)
図41 アジア太平洋地域のDNA合成装置市場、2021年~2033年(百万米ドル)
図42 日本のDNA合成装置市場、2021年~2033年(百万米ドル)
図43 中国のDNA合成装置市場、2021年~2033年(百万米ドル)
図44 インドのDNA合成装置市場、2021年~2033年(百万米ドル)
図45 オーストラリアのDNA合成装置市場、2021年~2033年(百万米ドル)
図46 韓国のDNA合成装置市場、2021年~2033年(百万米ドル)
図47 タイのDNA合成装置市場、2021年~2033年(百万米ドル)
図48 ラテンアメリカのDNA合成装置市場、2021年~2033年(百万米ドル)
図49 ブラジルのDNA合成装置市場、2021年~2033年 (百万米ドル)
図50 アルゼンチンのDNA合成装置市場、2021年~2033年(百万米ドル)
図51 中東・アフリカのDNA合成装置市場、2021年~2033年(百万米ドル)
図52 南アフリカのDNA合成装置市場、2021年~2033年(百万米ドル)
図53 サウジアラビアのDNA合成装置市場、2021年~2033年(百万米ドル)
図54 アラブ首長国連邦(UAE)のDNA合成装置市場、2021年~2033年(百万米ドル)
図55 クウェートのDNA合成装置市場、2021年~2033年(百万米ドル)









