主な市場動向と洞察
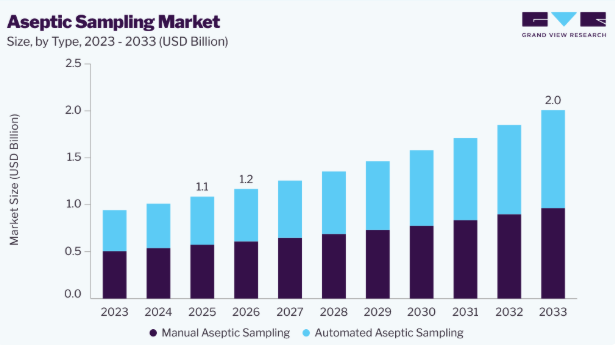
- 種類別:2025年には、手動無菌サンプリングセグメントが52.9%という最大のシェアを占めました。
- 手法別:2025年には、インラインサンプリング手法セグメントが市場シェアをリードしました。
- 用途別:2025年には、ダウンストリーム処理セグメントが市場シェアを独占しました。
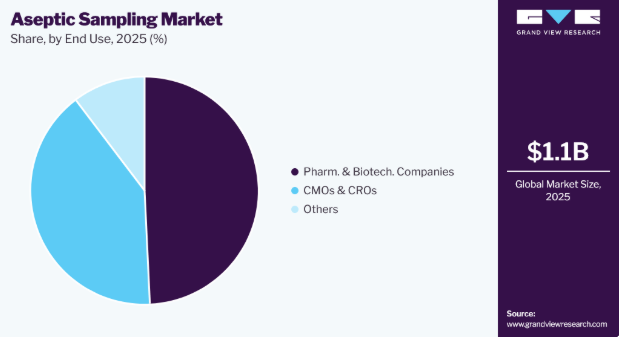
- 最終用途別:2025年には、製薬・バイオテクノロジー企業セグメントが49.3%という最大の売上シェアを占めました。
地域別の注目点
- 最大の地域市場:北米(2025年の売上高シェア38.5%)
- 最も成長が著しい地域市場:アジア太平洋地域(2026年~2033年のCAGRが最高)
- 国別:2025年には米国が最大の市場シェアを占めました
市場規模と予測
- 2025年の市場規模:11億米ドル
- 2026年の推定市場規模:12億米ドル
- 2033年までの予測市場規模:20億米ドル
- CAGR(2026年~2033年):8.0%
市場の動向
無菌サンプリング市場は、バイオ医薬品の製造活動の増加、汚染管理に関する厳格な規制要件、および無菌プロセスモニタリングへの需要の高まりに支えられ、着実な成長を遂げています。バイオ医薬品や細胞・遺伝子治療の生産拡大、ならびに製薬製造インフラへの投資増加も、市場の拡大にさらに寄与しています。さらに、自動化およびクローズドシステムによるサンプリングソリューションへの移行、ならびにプロセス効率と製品品質への重視の高まりが、予測期間を通じて市場の成長を持続させると見込まれています。
市場の集中度と特徴
無菌サンプリング業界は、無菌性の確保を向上させ、バイオ医薬品のワークフローを簡素化する、事前組み立て済み、事前滅菌済み、シングルユース、かつ柔軟なサンプリングソリューションの開発に牽引され、高度なイノベーションが特徴となっています。サルトリアス社の「TakeOne無菌サンプリングソリューション」は、無菌コネクタや溶接可能なチューブを介してシングルユースアセンブリと統合され、さまざまなプロセス規模でのサンプリングに対応しており、柔軟性が高く、汚染を制御したサンプリング技術に向けた継続的なイノベーションを反映しています。
無菌サンプリング業界では、各社がバイオプロセシング能力の拡大と、相互に補完的な技術ポートフォリオの強化を図る中、適度なレベルの戦略的提携やパートナーシップが見られます。例えば、2023年6月、サルトリアスはウォーターズ社との提携を拡大し、ダウンストリームのバイオ製造に向けた包括的なバイオアナリティクスソリューションを提供しました。これは、バイオ医薬品のワークフロー全体において、相互に補完的な技術を統合することを目的とした戦略的パートナーシップという、より広範な傾向を反映したものです。
無菌サンプリング業界に対する規制の影響は甚大であり、無菌性の保証、汚染管理、プロセスバリデーション、および製品品質に関する厳格な要件が、サンプリング技術の設計と導入に影響を及ぼしています。汚染管理戦略やバリデーション済みの無菌プロセスに対する規制当局の重視が高まっていることから、製造業者は信頼性が高く、規制に準拠したサンプリングソリューションの導入を促進されています。
無菌サンプリング業界では、業務効率の向上と汚染リスクの低減を実現するクローズドシステム、シングルユース、および事前滅菌済みのサンプリングソリューションへの需要に支えられ、製品ラインナップが緩やかに拡大しています。例えば、2025年6月、ザルトリアス社は「Flexsafe 2D」および「Flexsafe 3D」バッグを発売し、シングルユース流体管理製品群を拡充しました。これにより、バイオ医薬品製造向けの製品ラインナップを強化するとともに、互換性のある無菌サンプリング技術への需要を支えています。
無菌サンプリング市場は、バイオ医薬品の製造能力の拡大、シングルユース技術の採用拡大、製薬インフラへの投資増加、および新興市場におけるバイオテクノロジーや先進治療法の生産拡大に牽引され、急速な拡大を遂げています。
タイプ別分析
2025年には、手動無菌サンプリングセグメントが売上高シェアの52.9%を占め、最大のシェアとなりました。これは、バイオ医薬品および医薬品製造施設における世界的な普及、費用対効果の高さ、運用上の柔軟性、そして日常的なサンプリング用途への適性によるものです。特に中小規模の製造工程における品質管理やプロセスモニタリングでの定着した利用が、同セグメントの成長をさらに後押ししました。
自動無菌サンプリングセグメントは、予測期間において最も高い年平均成長率(CAGR)を記録すると予想されます。これは、自動化および密閉型サンプリング技術の採用拡大、汚染管理への重視の高まり、ならびに効率的かつ一貫性のあるサンプル採取へのニーズに起因しています。バイオ医薬品製造におけるプロセス自動化への需要の高まりや、手作業による介入の削減が、このセグメントの成長を牽引すると予想されます。
技術別分析
2025年には、インラインサンプリング技術セグメントが38.9%という最大の売上シェアを占めました。これは、汚染リスクや手作業による介入を最小限に抑えつつ、バイオプロセスパラメータの継続的かつ直接的なモニタリングを可能にする能力によるものです。バイオ医薬品製造やプロセス制御用途における同技術の採用拡大が、このセグメントの成長をさらに後押ししました。
オンラインサンプリング技術セグメントは、生産環境からサンプルを完全に取り出すことなく、タイムリーなプロセスモニタリングを可能にする能力に支えられ、2026年から2033年にかけて最も高いCAGRを記録すると予想されます。バイオ医薬品製造におけるプロセス効率の向上、汚染リスクの低減、およびリアルタイムの品質管理への重視が高まっていることが、オンラインサンプリング技術の採用を加速させると見込まれます。
用途別分析
ダウンストリーム処理セグメントは、2025年に77.0%のシェアで市場を支配しており、予測期間中は最も高いCAGRで成長すると見込まれています。このセグメントの成長は、バイオ医薬品や複雑な治療用製品の生産増加、シングルユースバイオプロセスシステムの採用拡大、およびダウンストリーム製造工程全体における汚染管理、製品品質、効率的なプロセスモニタリングへの重視の高まりによって牽引されています。
上流工程セグメントは、予測期間中に著しいCAGRを記録すると予想されます。この成長は、バイオ医薬品の生産増加、細胞培養および発酵プロセスの導入拡大、ならびに重要なプロセスパラメータの継続的なモニタリングに対する需要の高まりに起因すると考えられます。シングルユースバイオリアクターや先進的な上流製造ワークフローの利用拡大も、同セグメントの成長をさらに後押しすると予想されます。
最終用途に関する分析
製薬・バイオテクノロジー企業セグメントが市場を牽引し、2025年には49.3%という最大の売上高シェアを占める見込みです。これは、バイオ医薬品製造工程全体において、汚染管理、品質保証、およびプロセスモニタリングのための無菌サンプリングソリューションが広く採用されていることに起因します。バイオ医薬品の生産増加、製造能力の拡大、および先進的なバイオプロセス技術への投資拡大が、このセグメントの成長をさらに後押ししました。
CMOおよびCROセグメントは、製薬・バイオテクノロジー企業が医薬品開発、臨床研究、製造活動を専門サービスプロバイダーにアウトソーシングする傾向が強まっていることから、2026年から2033年にかけて最も高い年平均成長率(CAGR)を記録すると予測されています。柔軟な生産能力、コスト効率の高いバイオプロセス、および拡張性の高い無菌製造ソリューションに対する需要の高まりが、CMOおよびCRO全体における無菌サンプリング技術の採用をさらに促進すると見込まれます。
地域別動向
北米の無菌サンプリング市場は、確立されたバイオ医薬品製造拠点、先進的なライフサイエンスインフラ、およびシングルユース処理技術の積極的な導入に支えられ、2025年には38.5%という最大の売上高シェアを占め、世界市場をリードしました。例えば、2025年3月、カナダ政府は、STEMCELL Technologies社の2億2,200万カナダドルのバイオ製造プロジェクトを支援するため、4,990万カナダドルを拠出することを決定しました。このプロジェクトには、ワクチン、治療薬、診断薬に使用される原料を生産するための2つの施設の設立が含まれており、バイオ製造インフラへの地域的な投資が継続していることを反映しています。
米国の無菌サンプリング市場の動向
米国の無菌サンプリング業界は、バイオ医薬品の生産量の多さ、厳格な汚染管理要件、および密閉型およびシングルユースのサンプリングソリューションの採用拡大に牽引され、予測期間中に成長すると見込まれています。同国の広範な生物製剤製造インフラと、大手製薬会社およびバイオテクノロジー企業の存在が、市場の成長をさらに後押しすると予想されます。
欧州の無菌サンプリング市場の動向
欧州の無菌サンプリング市場は、無菌製造に関する厳格な規制要件、強固なバイオ医薬品エコシステム、および汚染管理やバリデーション済みの処理手法への重視の高まりに支えられ、この業界において収益性の高い地域であると特定されました。製薬製造および先進的なバイオプロセス技術への投資拡大が、無菌サンプリングソリューションの需要をさらに牽引すると予想されます。
英国の無菌サンプリング市場は、国内の製薬製造および先進的なライフサイエンスインフラへの投資により、大きなシェアを占めていました。例えば、2026年3月、英国政府は、ウェールズのヘンゴードにあるノルジーン社の施設における医薬品生産を拡大するために2,300万ポンドの投資を発表しました。これは、国内の医薬品製造能力を強化するための継続的な取り組みを強調するとともに、関連する無菌処理およびサンプリング技術への需要を後押しするものです。
ドイツの無菌サンプリング市場は、確立された医薬品製造基盤、強力なバイオ医薬品の研究開発エコシステム、および厳格な品質基準により、著しい成長を遂げています。同国の先進的な生産インフラと、効率的で汚染管理された製造プロセスへの注目の高まりが、無菌サンプリング技術の導入を後押しすると予想されます。
アジア太平洋地域の無菌サンプリング市場の動向
アジア太平洋地域の無菌サンプリング市場は、バイオ医薬品製造能力の拡大、医療インフラへの投資増加、およびシングルユース技術の採用拡大に牽引され、予測期間中に8.7%という最も高い年平均成長率(CAGR)で成長すると予想されます。例えば、2025年12月、サーモフィッシャーサイエンティフィック社は、インドのハイデラバードに新センターを開設し、韓国の仁川およびシンガポールの施設を拡張することで、アジア全域におけるバイオプロセス・デザイン・センターのネットワークを拡充しました。この拡張により、プロセス設計、最適化、およびシングルユース・バイオプロセシングにおける地域的な能力が強化され、成長を続けるバイオ医薬品製造エコシステムや、高度な無菌処理およびサンプリングソリューションへの需要を支えています。
中国の無菌サンプリング市場は、国内のバイオ医薬品製造の拡大、バイオ医薬品生産への投資増加、および製薬施設の近代化に支えられ、著しく成長しています。製造品質と汚染管理への重視が高まっていることから、先進的な無菌サンプリングソリューションの導入が促進されると予想されます。
日本の無菌サンプリング市場は、高度な製薬産業、確立されたGMPの枠組み、そして高品質なバイオ医薬品製造への注目の高まりに支えられ、急速な成長を遂げています。同国の高度なライフサイエンス研究能力と、革新的な製造技術の採用拡大が、市場の発展にさらに寄与すると予想されます。
ラテンアメリカの無菌サンプリング市場の動向
ラテンアメリカの無菌サンプリング市場は、製薬製造への投資増加や、地域におけるバイオ医薬品生産能力の拡大に支えられ、着実に成長しています。例えば、2025年4月、ノボ ノルディスク社は、ブラジル・ミナスジェライス州にある製造施設を拡張するために約10億9000万米ドルを投資すると発表しました。これにより、注射剤の生産能力が拡大し、同国が医薬品製造および輸出の拠点としての役割を強化することになります。大規模な注射剤製造の拡大は、同地域全体において無菌処理およびサンプリング技術の機会を創出すると予想されます。
MEA(中東・アフリカ)の無菌サンプリング市場の動向
MEA地域の無菌サンプリング業界は、現地の医薬品製造の強化、医療インフラの改善、および輸入医薬品への依存度低減に向けた取り組みを原動力として、緩やかな成長が見込まれています。しかし、高度なバイオ製造能力の不足、高い技術コスト、および専門インフラへのアクセス格差が、市場浸透の妨げになると予想されます。
無菌サンプリング企業の主な動向
無菌サンプリング市場では、幅広い製品ポートフォリオ、先進的なサンプリング技術、そして強固なグローバル流通ネットワークを背景に、いくつかの有力企業が事業を展開しています。Danaher Corporation、Thermo Fisher Scientific Inc.、Merck KGaA、Sartorius AG、Eppendorf SE、 ロンザ、GEAグループ、KEOFITT A/S、Qualitru Sampling Systems、W. L. Gore & Associates, Inc.などが挙げられ、これらの主要企業は、製品の革新、シングルユースおよびクローズドシステムのサンプリングソリューション、ならびにバイオ医薬品製造技術への投資を通じて、市場での地位を強化しています。汚染管理、プロセスモニタリング、および無菌サンプリングソリューションに対する需要の高まりにより、各社は製品ラインナップの拡充を図り、世界のバイオプロセス市場における存在感を強めています。
無菌サンプリング分野の主要企業
本調査では、無菌サンプリング市場に関する分析として、以下の主要企業を取り上げています。
- Danaher Corporation
- Thermo Fisher Scientific Inc.
- Merck KGaA
- Sartorius AG
- Eppendorf SE
- Lonza
- GEA Group
- KEOFITT A/S
- Qualitru Sampling Systems
- W. L. Gore & Associates, Inc.
最近の動向
- 2025年6月、IMAグループは、グローバルな無菌サンプリングソリューションのポートフォリオを強化するため、ProSysを買収しました。この買収により、IMAグループは無菌製造技術における能力を拡大し、製品ラインナップを拡充したことで、製薬分野全般における高度な無菌処理およびサンプリングソリューションへの需要増に対応できるようになりました。
- 2024年10月、BDとten23 healthは、RFID対応のプレフィル式注射器を通じて、無菌製造における効率と品質の向上を図るため提携しました。この提携は、製造のトレーサビリティ、プロセス効率、および品質管理の向上に焦点を当て、製薬製造ワークフロー全体における運用基準の向上を支援するものです。
- 2024年3月、Argonaut Manufacturing Services社は、NewVale Capital社およびTelegraph Hill Partners社からの4,500万米ドルの出資を受け、無菌医薬品の充填・仕上げ能力を拡大しました。この出資により、製造能力が強化され、無菌医薬品生産および無菌処理サービスに対する需要の増加に対応することが可能となりました。
世界の無菌サンプリング市場レポートのセグメンテーション
本レポートでは、2021年から2033年にかけての各サブセグメントにおける収益の伸びを予測し、最新の動向に関する分析を提供しています。本レポートにおいて、Grand View Researchは、タイプ、手法、用途、最終用途、および地域に基づいて、世界の無菌サンプリング市場レポートをセグメント化しています。
- タイプ別見通し(売上高、10億米ドル、2021年~2033年)
- 手動無菌サンプリング
- バルブ
- バッグ
- ボトル
- その他の付属品
- 自動無菌サンプリング
- 手動無菌サンプリング
- 手法別見通し(売上高、10億米ドル、2021年~2033年)
- インラインサンプリング技術
- オンラインサンプリング技術
- オフラインサンプリング技術
- 用途別見通し(売上高、10億米ドル、2021年~2033年)
- ダウンストリームプロセス
- アップストリームプロセス
- 最終用途別見通し(売上高、10億米ドル、2021年~2033年)
- 製薬・バイオテクノロジー企業
- CMOおよびCRO
- その他
- 地域別見通し(売上高、10億米ドル、2021年~2033年)
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- 英国
- ドイツ
- フランス
- イタリア
- スペイン
- デンマーク
- スウェーデン
- ノルウェー
- アジア太平洋
- 日本
- 中国
- インド
- オーストラリア
- タイ
- 韓国
- ラテンアメリカ
- ブラジル
- アルゼンチン
- 中東・アフリカ(MEA)
- 南アフリカ
- サウジアラビア
- アラブ首長国連邦
- クウェート
- 北米
第1章 調査方法と範囲
1.1. 市場のセグメンテーションと範囲
1.1.1. セグメントの定義
1.1.1.1. タイプ別セグメント
1.1.1.2. 技術別セグメント
1.1.1.3. 用途セグメント
1.1.1.4. 最終用途セグメント
1.2. 地域範囲
1.3. 推計および予測期間
1.4. 目的
1.5. 調査方法
1.6. 情報の入手
1.6.1. 購入データベース
1.6.2. GVRの社内データベース
1.6.3. 二次情報源
1.6.4. 一次調査
1.7. 情報またはデータ分析:
1.7.1. データ分析モデル
1.8. 市場の策定と検証
1.9. モデルの詳細
1.9.1. 商品フロー分析
1.9.2. 二次情報源一覧
1.9.3. 略語一覧
第2章 エグゼクティブ・サマリー
2.1. 市場の概要
2.2. セグメントの概要
2.3. 競合環境の概要
第3章 市場変数、トレンド、および範囲
3.1. 市場の系譜に関する見通し
3.1.1. 親市場の展望
3.1.2. 関連/付随市場の展望
3.2. 市場の動向
3.2.1. 市場推進要因の分析
3.2.1.1. シングルユースバイオプロセスシステムの採用拡大
3.2.1.2. バイオ医薬品の生産および製造の増加
3.2.1.3. 汚染管理および無菌性の確保に対する注目の高まり
3.2.2. 市場の制約要因分析
3.2.2.1. サンプリング誤差および汚染のリスク
3.2.2.2. 高度な無菌サンプリングシステムの高コスト
3.2.3. 市場機会の分析
3.2.4. 市場の課題の分析
3.3. 業界分析ツール
3.3.1. ポーターの5つの力分析
3.3.1.1. 供給者の交渉力
3.3.1.2. 購入者の交渉力
3.3.1.3. 代替品の脅威
3.3.1.4. 新規参入の脅威
3.3.1.5. 競合他社との競争
3.3.2. PESTLE分析
3.3.2.1. 政治的環境
3.3.2.2. 技術的環境
3.3.2.3. 社会的環境
3.3.2.4. 経済的環境
3.3.2.5. 法的環境
第4章. 事業形態別分析
4.1. セグメント・ダッシュボード
第4章. 事業分析 4.1. セグメント・ダッシュボード4.2. 無菌サンプリング市場:タイプ別動向分析
4.3. 手動式無菌サンプリング
4.3.1. 手動式無菌サンプリング市場、2021年~2033年(10億米ドル)
4.3.2. バルブ
4.3.2.1. バルブ市場、2021年~2033年 (10億米ドル)
4.3.3. バッグ
4.3.3.1. バッグ市場、2021年~2033年(10億米ドル)
4.3.4. ボトル
4.3.4.1. ボトル市場、2021年~2033年(10億米ドル)
4.3.5.
その他の付属品
4.3.5.1. その他の付属品市場、2021年~2033年(10億米ドル)
4.4. 自動無菌サンプリング
4.4.1. 自動無菌サンプリング市場、2021年~2033年(10億米ドル)
第5章. 技術ビジネス分析
5.1. セグメントダッシュボード
5.2. 無菌サンプリング市場:技術動向分析
5.3. インラインサンプリング技術
5.3.1. インラインサンプリング技術市場、2021年~2033年(10億米ドル)
5.4. オンラインサンプリング技術
5.4.1. オンラインサンプリング技術市場、2021年~2033年(10億米ドル)
5.5. オフラインサンプリング技術
5.5.1. オフラインサンプリング技術市場、2021年~2033年(10億米ドル)
第6章 用途別事業分析
6.1. セグメントダッシュボード
6.2. 無菌サンプリング市場:用途別動向分析
6.3. ダウンストリーム処理
6.3.1. ダウンストリーム処理市場、2021年~2033年(10億米ドル)
6.4. アップストリーム加工
6.4.1. アップストリーム加工市場、2021年~2033年(10億米ドル)
第7章 最終用途別事業分析
7.1. セグメント・ダッシュボード
7.2. 無菌サンプリング市場:最終用途別動向分析
7.3. 製薬・バイオテクノロジー企業
7.3.1. 製薬・バイオテクノロジー企業市場、2021年~2033年(10億米ドル)
7.4. CMOおよびCRO
7.4.1. CMOおよびCRO市場、2021年~2033年(10億米ドル)
7.5. その他
7.5.1. その他市場、2021年~2033年 (10億米ドル)
第8章 地域別事業分析
8.1. 地域別無菌サンプリング市場シェア(2025年および2033年)
8.2. 北米
8.2.1. 北米無菌サンプリング市場(2021年~2033年)(10億米ドル)
8.2.2. 米国
8.2.2.1. 主要国の動向
8.2.2.2. 競争状況
8.2.2.3. 規制の枠組み
8.2.2.4. 米国の無菌サンプリング市場、2021年~2033年(10億米ドル)
8.2.3. カナダ
8.2.3.1. 主要国の動向
8.2.3.2. 競争環境
8.2.3.3. 規制の枠組み
8.2.3.4.
カナダの無菌サンプリング市場、2021年~2033年(10億米ドル)
8.2.4. メキシコ
8.2.4.1. 主要な国別動向
8.2.4.2. 競争環境
8.2.4.3. 規制の枠組み
8.2.4.4. メキシコの無菌サンプリング市場、2021年~2033年(10億米ドル)
8.3. 欧州
8.3.1. 欧州の無菌サンプリング市場、2021年~2033年(10億米ドル)
8.3.2. 英国
8.3.2.1. 主要国の動向
8.3.2.2. 競争状況
8.3.2.3. 規制の枠組み
8.3.2.4. 英国の無菌サンプリング市場、2021年~2033年(10億米ドル)
8.3.3. ドイツ
8.3.3.1. 主要国の動向
8.3.3.2. 競争状況
8.3.3.3. 規制の枠組み
8.3.3.4. ドイツの無菌サンプリング市場、2021年~2033年(10億米ドル)
8.3.4. フランス
8.3.4.1. 主要な国別動向
8.3.4.2. 競争状況
8.3.4.3. 規制の枠組み
8.3.4.4. フランスの無菌サンプリング市場、2021年~2033年(10億米ドル)
8.3.5. イタリア
8.3.5.1. 主要な国別動向
8.3.5.2. 競争状況
8.3.5.3. 規制の枠組み
8.3.5.4. イタリアの無菌サンプリング市場、2021年~2033年(10億米ドル)
8.3.6. スペイン
8.3.6.1. 主要な国別動向
8.3.6.2. 競争状況
8.3.6.3. 規制の枠組み
8.3.6.4. スペインの無菌サンプリング市場、2021年~2033年(10億米ドル)
8.3.7. デンマーク
8.3.7.1. 主要な国別動向
8.3.7.2. 競争状況
8.3.7.3. 規制の枠組み
8.3.7.4. デンマークの無菌サンプリング市場、2021年~2033年(10億米ドル)
8.3.8. スウェーデン
8.3.8.1. 主要国の動向
8.3.8.2. 競争環境
8.3.8.3. 規制の枠組み
8.3.8.4. スウェーデンの無菌サンプリング市場、2021年~2033年(10億米ドル)
8.3.9.
ノルウェー
8.3.9.1. 主要国の動向
8.3.9.2. 競争環境
8.3.9.3. 規制の枠組み
8.3.9.4. ノルウェーの無菌サンプリング市場、2021年~2033年(10億米ドル)
8.4. アジア太平洋地域
8.4.1. アジア太平洋地域の無菌サンプリング市場、2021年~2033年(10億米ドル)
8.4.2. 日本
8.4.2.1. 主要国の動向
8.4.2.2. 競争状況
8.4.2.3. 規制の枠組み
8.4.2.4. 日本の無菌サンプリング市場、2021年~2033年(10億米ドル)
8.4.3. 中国
8.4.3.1. 主要国の動向
8.4.3.2. 競争環境
8.4.3.3. 規制の枠組み
8.4.3.4. 中国の無菌サンプリング市場、2021年~2033年(10億米ドル)
8.4.4. インド
8.4.4.1. 主要国の動向
8.4.4.2. 競争環境
8.4.4.3. 規制の枠組み
8.4.4.4. インドの無菌サンプリング市場、2021年~2033年(10億米ドル)
8.4.5. オーストラリア
8.4.5.1. 主要国の動向
8.4.5.2. 競争環境
8.4.5.3. 規制の枠組み
8.4.5.4. オーストラリアの無菌サンプリング市場、2021年~2033年(10億米ドル)
8.4.6. タイ
8.4.6.1. 主要な国別動向
8.4.6.2. 競争状況
8.4.6.3. 規制の枠組み
8.4.6.4. タイの無菌サンプリング市場、2021年~2033年(10億米ドル)
8.4.7. 韓国
8.4.7.1. 主要国の動向
8.4.7.2. 競争環境
8.4.7.3. 規制の枠組み
8.4.7.4. 韓国における無菌サンプリング市場、2021年~2033年(10億米ドル)
8.5. ラテンアメリカ
8.5.1. ラテンアメリカにおける無菌サンプリング市場、2021年~2033年(10億米ドル)
8.5.2. ブラジル
8.5.2.1. 主要国の動向
8.5.2.2. 競争環境
8.5.2.3. 規制の枠組み
8.5.2.4. ブラジルの無菌サンプリング市場、2021年~2033年(10億米ドル)
8.5.3. アルゼンチン
8.5.3.1. 主要な国別動向
8.5.3.2. 競争状況
8.5.3.3. 規制の枠組み
8.5.3.4. アルゼンチンの無菌サンプリング市場、2021年~2033年(10億米ドル)
8.6. MEA
8.6.1. MEAの無菌サンプリング市場、2021年~2033年(10億米ドル)
8.6.2. 南アフリカ
8.6.2.1. 主要な国別動向
8.6.2.2. 競争状況
8.6.2.3. 規制の枠組み
8.6.2.4. 南アフリカの無菌サンプリング市場、2021年~2033年(10億米ドル)
8.6.3. サウジアラビア
8.6.3.1. 主要な国別動向
8.6.3.2. 競争状況
8.6.3.3. 規制の枠組み
8.6.3.4. サウジアラビアの無菌サンプリング市場、2021年~2033年(10億米ドル)
8.6.4. アラブ首長国連邦
8.6.4.1. 主要な国別動向
8.6.4.2. 競争状況
8.6.4.3. 規制の枠組み
8.6.4.4. UAEの無菌サンプリング市場、2021年~2033年(10億米ドル)
8.6.5. クウェート
8.6.5.1. 主要な国別動向
8.6.5.2. 競争状況
8.6.5.3. 規制の枠組み
8.6.5.4. クウェートの無菌サンプリング市場、2021年~2033年(10億米ドル)
第9章 競争環境
9.1. 企業の分類
9.2. 企業の市場シェア/ポジション分析、2025年
9.3. 戦略のマッピング
9.4. 企業プロフィール/一覧
9.4.1. ダナハー・コーポレーション
9.4.1.1. 概要
9.4.1.2. 財務実績
9.4.1.3. 製品ベンチマーク
9.4.1.4. 戦略的取り組み
9.4.2. サーモ・フィッシャー・サイエンティフィック社
9.4.2.1. 概要
9.4.2.2. 財務実績
9.4.2.3. 製品ベンチマーク
9.4.2.4. 戦略的取り組み
9.4.3. メルク KGaA
9.4.3.1. 概要
9.4.3.2. 財務実績
9.4.3.3. 製品ベンチマーク
9.4.3.4. 戦略的取り組み
9.4.4. サルトリアス社(Sartorius AG)
9.4.4.1. 概要
9.4.4.2. 財務実績
9.4.4.3. 製品ベンチマーク
9.4.4.4. 戦略的取り組み
9.4.5. エッペンドルフ SE
9.4.5.1. 概要
9.4.5.2. 財務実績
9.4.5.3. 製品ベンチマーク
9.4.5.4. 戦略的取り組み
9.4.6.
ロンザ
9.4.6.1. 概要
9.4.6.2. 財務実績
9.4.6.3. 製品ベンチマーク
9.4.6.4. 戦略的取り組み
9.4.7. GEAグループ
9.4.7.1. 概要
9.4.7.2. 財務実績
9.4.7.3. 製品ベンチマーク
9.4.7.4. 戦略的取り組み
9.4.8. KEOFITT A/S
9.4.8.1. 概要
9.4.8.2. 財務実績
9.4.8.3. 製品のベンチマーク
9.4.8.4. 戦略的取り組み
9.4.9. Qualitru Sampling Systems
9.4.9.1. 概要
9.4.9.2. 財務実績
9.4.9.3. 製品のベンチマーク
9.4.9.4. 戦略的取り組み
9.4.10. W. L. Gore & Associates, Inc.
9.4.10.1. 概要
9.4.10.2. 財務実績
9.4.10.3. 製品ベンチマーク
9.4.10.4. 戦略的取り組み
表の一覧
表 1 二次資料の一覧
表 2 略語一覧
表 3 世界の無菌サンプリング市場:タイプ別、2021年~2033年(10億米ドル)
表 4 世界の無菌サンプリング市場:手法別、2021年~2033年(10億米ドル)
表 5 世界の無菌サンプリング市場:用途別、2021年~2033年(10億米ドル)
表6 世界の無菌サンプリング市場:用途別、2021年~2033年(10億米ドル)
表7 世界の無菌サンプリング市場:地域別、2021年~2033年(10億米ドル)
表8 北米の無菌サンプリング市場:国別、2021年~2033年 (10億米ドル)
表9 北米の無菌サンプリング市場、タイプ別、2021年~2033年(10億米ドル)
表10 北米の無菌サンプリング市場(技術別)、2021年~2033年(10億米ドル)
表11 北米の無菌サンプリング市場(用途別)、2021年~2033年(10億米ドル)
表12 北米の無菌サンプリング市場(用途別)、2021年~2033年(10億米ドル)
表13 米国の無菌サンプリング市場(種類別)、2021年~2033年(10億米ドル)
表14 米国の無菌サンプリング市場(手法別)、2021年~2033年 (10億米ドル)
表15 米国の無菌サンプリング市場、用途別、2021年~2033年(10億米ドル)
表16 米国の無菌サンプリング市場、最終用途別、2021年~2033年(10億米ドル)
表17 カナダの無菌サンプリング市場(タイプ別、2021年~2033年)(10億米ドル)
表18 カナダの無菌サンプリング市場(手法別、2021年~2033年) (10億米ドル)
表19 カナダの無菌サンプリング市場(用途別)、2021年~2033年(10億米ドル)
表20 カナダの無菌サンプリング市場(最終用途別)、2021年~2033年(10億米ドル)
表21 メキシコの無菌サンプリング市場(種類別)、2021年 ~2033年(10億米ドル)
表22 メキシコの無菌サンプリング市場:技術別、2021年~2033年(10億米ドル)
表23 メキシコの無菌サンプリング市場:用途別、2021年~2033年 (10億米ドル)
表24 メキシコの無菌サンプリング市場、最終用途別、2021年~2033年(10億米ドル)
表25 欧州の無菌サンプリング市場、国別、2021年~2033年(10億米ドル)
表26 欧州の無菌サンプリング市場、種類別、2021年~2033年 (10億米ドル)
表27 欧州の無菌サンプリング市場(技術別)、2021年~2033年(10億米ドル)
表28 欧州の無菌サンプリング市場(用途別)、2021年~2033年(10億米ドル)
表29 欧州の無菌サンプリング市場(最終用途別)、2021年 ~2033年(10億米ドル)
表30 英国の無菌サンプリング市場:タイプ別、2021年~2033年(10億米ドル)
表31 英国の無菌サンプリング市場(技術別)、2021年~2033年(10億米ドル)
表32 英国の無菌サンプリング市場(用途別)、2021年~2033年(10億米ドル)
表33 英国の無菌サンプリング市場(最終用途別)、2021年~2033年(10億米ドル)
表34 ドイツの無菌サンプリング市場(タイプ別)、2021年~2033年(10億米ドル)
表35 ドイツの無菌サンプリング市場(技術別)、2021年~2033年 (10億米ドル)
表36 ドイツの無菌サンプリング市場、用途別、2021年~2033年(10億米ドル)
表37 ドイツの無菌サンプリング市場、最終用途別、2021年~2033年(10億米ドル)
表38 フランスの無菌サンプリング市場、種類別、2021年~2033年 (10億米ドル)
表39 フランス無菌サンプリング市場(技術別)、2021年~2033年(10億米ドル)
表40 フランス無菌サンプリング市場(用途別)、2021年~2033年(10億米ドル)
表41 フランスの無菌サンプリング市場(最終用途別)、2021年~2033年(10億米ドル)
表42 イタリアの無菌サンプリング市場(種類別)、2021年~2033年 (10億米ドル)
表43 イタリアの無菌サンプリング市場、技術別、2021年~2033年(10億米ドル)
表44 イタリアの無菌サンプリング市場、用途別、2021年~2033年(10億米ドル)
表45 イタリアの無菌サンプリング市場、最終用途別、2021年~2033年(10億米ドル)
表46 スペインの無菌サンプリング市場(タイプ別)、2021年~2033年(10億米ドル)
表47 スペインの無菌サンプリング市場(技術別)、2021年~2033年(10億米ドル)
表48 スペインの無菌サンプリング市場(用途別)、2021年~2033年(10億米ドル)
表49 スペインの無菌サンプリング市場:用途別、2021年~2033年(10億米ドル)
表50 デンマークの無菌サンプリング市場:種類別、2021年~2033年(10億米ドル)
表51 デンマークの無菌サンプリング市場:手法別、2021年~2033年(10億米ドル)
表52 デンマークの無菌サンプリング市場:用途別、2021年~2033年(10億米ドル)
表53 デンマークの無菌サンプリング市場:最終用途別、2021年~2033年(10億米ドル)
表54 スウェーデンの無菌サンプリング市場(タイプ別)、2021年~2033年(10億米ドル)
表55 スウェーデンの無菌サンプリング市場(手法別)、2021年~2033年(10億米ドル)
表56 スウェーデンの無菌サンプリング市場(用途別)、2021年~2033年(10億米ドル)
表57 スウェーデンの無菌サンプリング市場(最終用途別)、2021年~2033年(10億米ドル)
表58 ノルウェーの無菌サンプリング市場(種類別)、2021年~2033年 (10億米ドル)
表59 ノルウェーの無菌サンプリング市場、技術別、2021年~2033年(10億米ドル)
表60 ノルウェーの無菌サンプリング市場、用途別、2021年~2033年 (10億米ドル)
表61 ノルウェーの無菌サンプリング市場:最終用途別、2021年~2033年(10億米ドル)
表62 アジア太平洋地域の無菌サンプリング市場:国別、2021年~2033年(10億米ドル)
表63 アジア太平洋地域の無菌サンプリング市場(タイプ別)、2021年~2033年(10億米ドル)
表64 アジア太平洋地域の無菌サンプリング市場(手法別)、2021年~2033年(10億米ドル)
表65 アジア太平洋地域の無菌サンプリング市場(用途別)、2021年~2033年(10億米ドル)
表66 アジア太平洋地域の無菌サンプリング市場(用途別)、2021年~2033年(10億米ドル)
表67 日本の無菌サンプリング市場(種類別)、2021年~2033年(10億米ドル)
表68 日本の無菌サンプリング市場(手法別)、2021年~2033年 (10億米ドル)
表69 日本の無菌サンプリング市場:用途別、2021年~2033年(10億米ドル)
表70 日本の無菌サンプリング市場:最終用途別、2021年~2033年(10億米ドル)
表71 中国の無菌サンプリング市場:種類別、2021年~2033年(10億米ドル)
表72 中国の無菌サンプリング市場(技術別)、2021年~2033年(10億米ドル)
表73 中国の無菌サンプリング市場(用途別)、2021年~2033年(10億米ドル)
表74 中国の無菌サンプリング市場:最終用途別、2021年~2033年(10億米ドル)
表75 インドの無菌サンプリング市場:種類別、2021年~2033年(10億米ドル)
表76 インドの無菌サンプリング市場:技術別、2021年~2033年(10億米ドル)
表77 インドの無菌サンプリング市場:用途別、2021年~2033年(10億米ドル)
表78 インドの無菌サンプリング市場:最終用途別、2021年~2033年(10億米ドル)
表79 オーストラリアの無菌サンプリング市場:種類別、2021年~2033年(10億米ドル)
表80 オーストラリアの無菌サンプリング市場(技術別)、2021年~2033年(10億米ドル)
表81 オーストラリアの無菌サンプリング市場(用途別)、2021年~2033年(10億米ドル)
表82 オーストラリアの無菌サンプリング市場:用途別、2021年~2033年(10億米ドル)
表83 タイの無菌サンプリング市場:種類別、2021年~2033年(10億米ドル)
表84 タイの無菌サンプリング市場:技術別、2021年~2033年(10億米ドル)
表85 タイの無菌サンプリング市場(用途別)、2021年~2033年(10億米ドル)
表86 タイの無菌サンプリング市場(最終用途別)、2021年~2033年(10億米ドル)
表87 韓国の無菌サンプリング市場(種類別)、2021年~2033年(10億米ドル)
表88 韓国無菌サンプリング市場(技術別)、2021年~2033年(10億米ドル)
表89 韓国無菌サンプリング市場(用途別)、2021年~2033年(10億米ドル)
表90 韓国無菌サンプリング市場(最終用途別)、2021年~2033年(10億米ドル)
表91 ラテンアメリカ無菌サンプリング市場(国別)、2021年~2033年(10億米ドル)
表92 ラテンアメリカ無菌サンプリング市場(種類別)、2021年~2033年(10億米ドル)
表93 ラテンアメリカの無菌サンプリング市場(技術別)、2021年~2033年(10億米ドル)
表94 ラテンアメリカの無菌サンプリング市場(用途別)、2021年~2033年(10億米ドル)
表95 ラテンアメリカの無菌サンプリング市場(最終用途別)、2021年~2033年 (10億米ドル)
表96 ブラジルの無菌サンプリング市場:タイプ別、2021年~2033年(10億米ドル)
表97 ブラジルの無菌サンプリング市場:技術別、2021年~2033年(10億米ドル)
表98 ブラジルの無菌サンプリング市場:用途別、2021年~2033年(10億米ドル)
表99 ブラジル無菌サンプリング市場(最終用途別)、2021年~2033年(10億米ドル)
表100 アルゼンチン無菌サンプリング市場(種類別)、2021年~2033年(10億米ドル)
表101 アルゼンチンの無菌サンプリング市場(技術別)、2021年~2033年(10億米ドル)
表102 アルゼンチンの無菌サンプリング市場(用途別)、2021年~2033年(10億米ドル)
表103 アルゼンチンの無菌サンプリング市場(最終用途別)、 2021年~2033年(10億米ドル)
表104 中東・アフリカの無菌サンプリング市場:国別、2021年~2033年(10億米ドル)
表105 中東・アフリカの無菌サンプリング市場、タイプ別、2021年~2033年(10億米ドル)
表106 中東・アフリカの無菌サンプリング市場、手法別、2021年~2033年(10億米ドル)
表107 中東・アフリカの無菌サンプリング市場:用途別、2021年~2033年(10億米ドル)
表108 中東・アフリカの無菌サンプリング市場:最終用途別、2021年~2033年(10億米ドル)
表109 南アフリカの無菌サンプリング市場:種類別、2021年 ~2033年(10億米ドル)
表110 南アフリカの無菌サンプリング市場:技術別、2021年~2033年(10億米ドル)
表111 南アフリカの無菌サンプリング市場:用途別、2021年~2033年 (10億米ドル)
表112 南アフリカの無菌サンプリング市場(最終用途別)、2021年~2033年(10億米ドル)
表113 サウジアラビアの無菌サンプリング市場(種類別)、2021年~2033年(10億米ドル)
表114 サウジアラビアの無菌サンプリング市場(技術別、2021年~2033年)(10億米ドル)
表115 サウジアラビアの無菌サンプリング市場(用途別、2021年~2033年)(10億米ドル)
表116 サウジアラビアの無菌サンプリング市場(最終用途別、2021年~2033年)(10億米ドル)
表117 アラブ首長国連邦(UAE)の無菌サンプリング市場:種類別、2021年~2033年(10億米ドル)
表118 アラブ首長国連邦(UAE)の無菌サンプリング市場:手法別、2021年~2033年 (10億米ドル)
表119 アラブ首長国連邦(UAE)の無菌サンプリング市場:用途別、2021年~2033年(10億米ドル)
表120 アラブ首長国連邦(UAE)の無菌サンプリング市場:最終用途別、2021年~2033年(10億米ドル)
表121 クウェートの無菌サンプリング市場:種類別、2021年~2033年 (10億米ドル)
表122 クウェートの無菌サンプリング市場(技術別)、2021年~2033年(10億米ドル)
表123 クウェートの無菌サンプリング市場(用途別)、2021年~2033年(10億米ドル)
表124 クウェートの無菌サンプリング市場(最終用途別)、2021年~2033年(10億米ドル)
図表一覧
図1 無菌サンプリング市場のセグメンテーション
図2 市場調査プロセス
図3 データ三角測量手法
図4 一次調査のパターン
図5 市場調査のアプローチ
図6 市場の策定と検証
図7 市場見通し
図8 セグメントの概要
図9 競争環境の概要
図10 親市場の見通し
図11 無菌サンプリング市場の推進要因分析
図12 無菌サンプリング市場の制約要因分析
図13 無菌サンプリング市場:ポーターの5つの力分析
図14 無菌サンプリング市場:PESTLE分析
図15 無菌サンプリング市場:タイプ別見通しと主なポイント
図16 無菌サンプリング市場:タイプ別市場シェア分析
図17 手動式無菌サンプリング市場、2021年~2033年(10億米ドル)
図18 バルブ市場、2021年~2033年(10億米ドル)
図19 バッグ市場、2021年~2033年(10億米ドル)
図20 ボトル市場、2021年~2033年(10億米ドル)
図21 その他の付属品市場、2021年~2033年(10億米ドル)
図22 自動無菌サンプリング市場、2021年~2033年(10億米ドル)
図23 無菌サンプリング市場:技術の展望と主なポイント
図24 無菌サンプリング市場:技術別市場シェア分析
図25 インラインサンプリング技術市場、2021年~2033年(10億米ドル)
図26 オンラインサンプリング技術市場、2021年~2033年(10億米ドル)
図27 オフラインサンプリング技術市場、2021年~2033年(10億米ドル)
図28 無菌サンプリング市場:用途別見通しと主なポイント
図29 無菌サンプリング市場:用途別市場シェア分析
図30 ダウンストリーム加工市場、2021年~2033年(10億米ドル)
図31 アップストリーム加工市場、2021年~2033年(10億米ドル)
図32 無菌サンプリング市場:最終用途別の見通しと主なポイント
図33 無菌サンプリング市場: 最終用途別市場シェア分析
図34 製薬・バイオテクノロジー企業市場、2021年~2033年(10億米ドル)
図35 CMO・CRO市場、2021年~2033年(10億米ドル)
図36 その他市場、2021年~2033年 (10億米ドル)
図37 地域別市場:主なポイント
図38 北米の無菌サンプリング市場(国別)、2021年~2033年(10億米ドル)
図39 米国の無菌サンプリング市場、2021年~2033年(10億米ドル)
図40 カナダの無菌サンプリング市場、2021年~2033年(10億米ドル)
図41 メキシコの無菌サンプリング市場、2021年~2033年(10億米ドル)
図42 欧州の無菌サンプリング市場(国別)、2021年~2033年(10億米ドル)
図43 英国の無菌サンプリング市場、2021年~2033年(10億米ドル)
図44 ドイツの無菌サンプリング市場、2021年~2033年(10億米ドル)
図45 フランスの無菌サンプリング市場、2021年~2033年 (10億米ドル)
図46 イタリアの無菌サンプリング市場、2021年~2033年(10億米ドル)
図47 スペインの無菌サンプリング市場、2021年~2033年(10億米ドル)
図48 デンマークの無菌サンプリング市場、2021年~2033年(10億米ドル)
図49 スウェーデンの無菌サンプリング市場、2021年~2033年(10億米ドル)
図50 ノルウェーの無菌サンプリング市場、2021年~2033年 (10億米ドル)
図51 アジア太平洋地域の無菌サンプリング市場(国別)、2021年~2033年(10億米ドル)
図52 日本の無菌サンプリング市場、2021年~2033年(10億米ドル)
図53 中国の無菌サンプリング市場、2021年~2033年 (10億米ドル)
図54 インドの無菌サンプリング市場、2021年~2033年(10億米ドル)
図55 オーストラリアの無菌サンプリング市場、2021年~2033年(10億米ドル)
図56 タイの無菌サンプリング市場、2021年~2033年(10億米ドル)
図57 韓国における無菌サンプリング市場、2021年~2033年(10億米ドル)
図58 ラテンアメリカにおける無菌サンプリング市場(国別)、2021年~2033年(10億米ドル)
図59 ブラジルにおける無菌サンプリング市場、2021年~2033年 (10億米ドル)
図60 アルゼンチンの無菌サンプリング市場、2021年~2033年(10億米ドル)
図61 中東・アフリカ(MEA)の無菌サンプリング市場(国別)、2021年~2033年(10億米ドル)
図62 南アフリカの無菌サンプリング市場、2021年~2033年(10億米ドル)
図63 サウジアラビアの無菌サンプリング市場、2021年~2033年(10億米ドル)
図64 アラブ首長国連邦(UAE)の無菌サンプリング市場、2021年~2033年(10億米ドル)
図65 クウェートの無菌サンプリング市場、2021年~2033年(10億米ドル)









