主な市場動向と洞察
- 製品別:2025年には、再利用可能なバイオリアクターシステムセグメントが42.4%という最高の市場シェアを占めました。
- バイオリアクターの種類別:2025年には、撹拌槽型バイオリアクターセグメントが24.7%という最高の市場シェアを占めました。
- 用途別:2025年には、モノクローナル抗体セグメントが19.5%という最高の市場シェアを占めました。
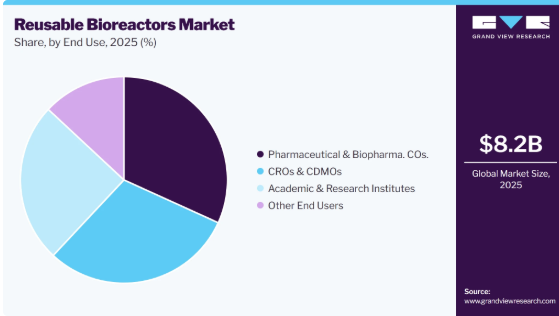
- 最終用途別:2025年には、製薬・バイオ医薬品企業セグメントが31.8%という最高の売上シェアを占めました。
地域別のハイライト
- 最大の地域市場:北米(2025年の売上高シェア34.6%)
- 最も成長が著しい地域市場:アジア太平洋地域(2026年~2035年のCAGRが最高)
- 国別:2025年には米国が最大の売上高シェアを占めました。
市場規模と予測
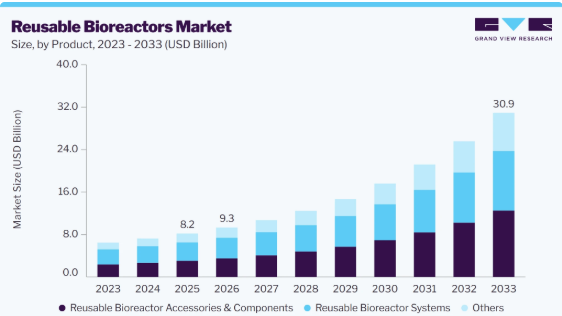
- 2025年の市場規模:82億米ドル
- 2026年の推定市場規模:93億米ドル
- 2033年の予測市場規模:309億米ドル
- CAGR(2026年~2033年):18.7%
製薬、バイオテクノロジー、食品、および産業用途において、拡張性が高くコスト効率に優れたバイオプロセシングへの需要が高まっていることを背景に、この業界は著しい成長を遂げています。再利用可能なバイオリアクターは、繰り返しの生産サイクルや大規模な操業に対応できるため、メーカー各社は設備の利用率向上と長期的な運用コストの削減を目的として、これらのシステムの導入を進めています。
市場の動向
持続可能なバイオプロセスへの関心の高まりや、使い捨てシステムからの廃棄物削減への取り組みが、市場の拡大を支えています。さらに、バイオリアクターの設計、自動化、プロセスモニタリング、および再利用可能な材料における進歩により、運用の柔軟性とプロセス効率が向上しており、予測期間中の市場成長をさらに後押ししています。
市場の集中度と特徴
この業界では継続的なイノベーションが進んでおり、メーカー各社はリアクターの設計、プロセス制御、自動化、撹拌、通気、およびモニタリングの改善に注力しています。ステンレス製およびガラス製のバイオリアクターシステムは、スケーラビリティ、再現性、および運用効率を向上させるために改良が進められており、一方でセンサーの統合や自動制御により、培養条件のより精密なモニタリングが可能になっています。これらの開発は、研究、プロセス開発、および商業バイオプロセシングの各用途において、再利用可能なバイオリアクターシステムの性能、信頼性、柔軟性、および一貫性を高めることに重点を置いています。
各社がバイオリアクターの設計、発酵、バイオプロセシングの能力を強化する中、業界ではM&Aの動きが見られます。例えば、2025年12月、テトラパックは、バイオマスおよび精密発酵向けのバイオリアクターシステムの設計・製造を専門とするBioreactors.netを買収しました。
この買収により、テトラパックのポートフォリオにバイオリアクターの設計および上流工程の発酵に関する専門知識が加わり、さまざまな生産規模にわたる統合的なバイオリアクターおよび発酵ソリューションを提供する能力が強化されました。
規制は、機器の適格性評価、洗浄、滅菌、汚染管理、およびプロセスバリデーションに関するGMP要件を通じて、業界に影響を及ぼしています。これらの要件は、生産バッチの合間に洗浄および滅菌が行われるステンレス製およびガラス製のバイオリアクターにとって重要です。したがって、製造業者は、バイオ医薬品製造において一貫した運転条件を維持し、品質基準を満たすために、効果的なCIP/SIP手順、プロセスモニタリング、自動化、および適切な文書化を必要としています。
業界では、より大規模なバイオ医薬品生産を支えるための大型ステンレス鋼製システムの開発が進んでいます。例えば、2024年12月、ボストン・インスティテュート・オブ・バイオテクノロジーとBiBo Pharmaは、30,000 L、15,000 L、および5,000 Lのステンレス製バイオリアクターを含む拡張計画を発表し、哺乳類細胞培養の作業容積を150,000 L以上増加させました。この拡張により、大規模な製造能力が向上し、バイオ医薬品生産における大容量の再利用型バイオリアクターシステムへの高まる需要に対応します。
さまざまな市場でバイオ医薬品の製造能力が拡大する中、業界では地域ごとの発展が見られます。ステンレス製バイオリアクターは、その耐久性と繰り返し使用への適性から、引き続き大規模生産を支えています。さらに、各社は製造、エンジニアリング、およびサービス体制を強化しており、商業用バイオプロセスにおける再利用型バイオリアクターシステムの普及を後押ししています。
製品インサイト
2025年には、再利用型バイオリアクターシステムセグメントが42.4%という最大の売上シェアを占めました。この成長は、大規模なバイオ医薬品製造におけるステンレス製システムの定着に支えられています。これらのシステムは、耐久性、拡張性、および繰り返し使用が可能であるため、商業的な細胞培養や生産に適しています。例えば、2025年12月、HOLVES社は、プロセス開発、スケールアップ、およびGMP準拠の臨床サンプル生産向けのステンレス製バイオリアクター「Omini Cell510」を発売しました。大規模なバイオ医薬品製造における再利用可能システムの採用は、このセグメントの主導的な地位を維持するのに寄与しています。
再利用可能なバイオリアクター用アクセサリー・コンポーネントセグメントは、バイオ医薬品製造および研究における再利用可能システムの継続的な利用に支えられ、2026年から2033年にかけて著しいCAGRで成長すると予想されます。システムの設置、保守、および交換のニーズに伴い、センサー、プローブ、インペラー、バルブ、継手、ヘッドプレート、その他のコンポーネントに対する需要が高まっています。信頼性の高いプロセスモニタリングの必要性、および再利用可能システムで使用されるコンポーネントの定期的な交換が、予測期間中の同セグメントの成長を支えると見込まれます。
バイオリアクターの種類別分析
2025年には、撹拌槽型バイオリアクターセグメントが24.7%のシェアで市場をリードしました。これは、細胞培養やバイオ医薬品製造における再利用可能システムでの定着した利用に支えられたものです。これらのシステムは、撹拌、酸素移送、pH、および温度を制御できるため、プロセス開発や大規模生産に適しています。さらに、その拡張性とバイオ医薬品製造プロセス全体での確立された利用実績が、予測期間中の同セグメントの成長を牽引すると予想されます。
充填床式バイオリアクターセグメントは、バイオ医薬品および細胞治療用途における高密度付着細胞培養での利用を原動力として、2026年から2033年にかけて著しい年平均成長率(CAGR)を記録すると予想されます。これらのシステムは、細胞の付着に十分な表面積を提供し、栄養素や酸素の移送を促進することで、効率的な細胞増殖を可能にします。付着細胞培養への需要の高まりは、充填床式システムの採用をさらに後押しするものと見込まれます。
用途別インサイト
モノクローナル抗体セグメントは、2025年の総収益の19.5%を占め、主要セグメントとなりました。これは主に、腫瘍学、免疫学、およびその他の治療分野における抗体ベースの治療法への需要が高まっていることが要因です。モノクローナル抗体の使用拡大に伴い、大規模生産に使用される再利用可能なバイオリアクターシステムを含め、製造能力の増強に対する需要が生まれています。2025年2月に『mAbs』誌に掲載された記事によると、抗体治療薬への需要増加により、特に大規模なモノクローナル抗体(mAb)生産において、バイオ製造能力の増強が必要になると報告されています。このmAb製造需要の増加が、予測期間中の同セグメントの成長を支えています。
微生物由来製品セグメントは、ワクチン、酵素、抗生物質、組換えタンパク質、およびその他の微生物由来製品の生産増加に牽引され、2026年から2033年にかけて著しいCAGRで成長すると予測されています。再利用可能なバイオリアクターは、制御された発酵条件を提供し、さまざまな規模での反復生産を可能にします。微生物由来製品への需要の高まりとバイオ医薬品製造の拡大が、この用途における再利用可能なバイオリアクターの利用を後押ししています。
最終用途に関する分析
2025年、製薬・バイオ医薬品企業セグメントは、バイオ医薬品製造の拡大とスケーラブルな生産能力への需要増加に牽引され、世界の売上高の31.8%を占めました。再利用可能なバイオリアクターは、大規模な細胞培養や微生物プロセス、特に反復生産、確立された洗浄手順、および長期的な設備使用が求められる場面で使用されています。バイオ医薬品製造能力の拡大により、製薬企業全体で再利用可能なバイオリアクターシステムの採用が促進されると予想されます。
CROおよびCDMOセグメントは、バイオ医薬品の開発・製造のアウトソーシング増加を背景に、2026年から2033年にかけて著しい成長が見込まれています。プロセス開発、スケールアップ、および商業生産サービスに対する需要の高まりにより、バイオ医薬品製造におけるCROおよびCDMOの役割は拡大しています。製薬企業によるアウトソーシングの増加により、再利用可能なバイオリアクターシステムへの需要が高まると予想されます。
地域別分析
2025年、北米の再利用可能なバイオリアクター市場は、同地域における確立されたバイオ医薬品製造インフラ、大規模なステンレス製バイオリアクターシステムの広範な導入、および確立された生産施設を持つ主要なバイオ医薬品メーカーの存在に牽引され、34.6%という最大の売上高シェアを占めました。再利用可能なバイオリアクターは、その耐久性、確立されたスケールアッププロセス、洗浄性、およびCIP/SIP操作との互換性により、大量かつ反復的な製造工程において特に重要な役割を果たし続けています。
米国の再利用可能バイオリアクター市場の動向
米国の再利用可能バイオリアクター市場は、大規模なバイオ医薬品製造基盤と、商業生産におけるステンレス製システムの継続的な利用に支えられ、予測期間中に大幅な成長が見込まれています。さらに、細胞培養製造能力の拡大により、特に確立された洗浄・滅菌インフラを必要とするプロセスにおいて、大容量の再利用可能バイオリアクターへの需要が生まれています。大規模なステンレス鋼製システムの入手可能性は、商業用バイオ医薬品製造におけるその利用をさらに後押ししています。
欧州の再利用可能バイオリアクター市場の動向
欧州の再利用可能バイオリアクター市場は、確立されたバイオ医薬品製造基盤と、大規模生産におけるステンレス鋼製システムの継続的な利用に支えられています。さらに、十分に整備されたGMPインフラと確立されたバイオプロセス施設が、特に大量生産プロセスにおいて、耐久性があり繰り返し滅菌可能なバイオリアクターへの需要を支えています。
英国の再利用型バイオリアクター市場は、研究室、スケールアップ、生産用途にわたる多用途システムの入手可能性によって支えられています。例えば、2024年5月、TECNIC社はBiopharma Group社を英国およびアイルランドにおける独占販売代理店に任命し、ベンチトップ規模から生産規模に至るまで、ステンレス製の多回使用型およびシングルユース型のバイオリアクターシステムを提供可能としました。この提携により、さまざまなバイオプロセス要件に対応したステンレス製多回使用型バイオリアクターへのアクセスが拡大し、英国における市場の発展が後押しされています。
ドイツの再利用型バイオリアクター市場は、確立されたバイオ医薬品製造基盤とバイオプロセス工学の専門知識に支えられ、予測期間中に大幅な成長が見込まれています。さらに、大規模な細胞および微生物培養におけるステンレス製システムの継続的な利用が再利用型装置の需要を支えており、既存のバイオプロセス施設では、開発および生産用途におけるその利用が拡大しています。
アジア太平洋地域の再利用可能バイオリアクター市場の動向
アジア太平洋地域の再利用可能バイオリアクター市場は、バイオ医薬品製造能力の拡大、バイオ医薬品生産施設への投資増加、および大規模バイオプロセス機器への需要の高まりにより、予測期間中に20.2%という最も高い年平均成長率(CAGR)で成長すると予想されます。さらに、国内の医薬品製造・生産能力の拡大に伴い、スケーラブルな生産システムの必要性が高まっており、これが商業規模および反復的なバイオ医薬品製造における再利用型バイオリアクターの採用を後押ししています。
中国の再利用型バイオリアクター産業は、大規模なバイオ医薬品製造の拡大やステンレス製生産システムの採用拡大に支えられ、力強い成長を遂げています。例えば、2025年6月には、トラスツズマブおよびベバシズマブのバイオシミラー向け、10,000リットル規模のステンレス製バイオリアクター生産ライン2基が、中国での使用承認を受けました。これらの生産ラインでは、50バッチ以上の原薬および120バッチ以上の製剤の製造が完了しており、商業規模のバイオ医薬品製造における大規模な再利用型バイオリアクターの活用を支えています。
日本の再利用型バイオリアクター市場は、同国が確立した医薬品製造基盤とプロセス開発への注力に牽引され、急速な成長を遂げています。さらに、制御可能で再現性の高い培養システムへの需要が、研究および生産の両分野における多回使用型バイオリアクターの採用を後押ししています。確立されたバイオプロセス技術は、スケールアップおよび商業生産における再利用型システムの需要をさらに支えています。
ラテンアメリカの再利用型バイオリアクター市場の動向
ラテンアメリカにおける再利用型バイオリアクター業界は、バイオ医薬品製造の拡大と、生物学的製剤の現地生産増加に支えられ、着実に成長しています。さらに、製造施設への投資により、反復生産や確立されたGMPプロセスに使用される再利用型システムを含む、バイオプロセス機器への需要が生まれています。生物学的製剤の製造能力の拡大は、商業規模の生産における再利用型バイオリアクターの導入を後押しすると予想されます。
中東・アフリカ(MEA)の再利用型バイオリアクター市場の動向
中東・アフリカにおける再利用型バイオリアクター産業は、現地のバイオ医薬品製造の拡大、バイオ医薬品生産インフラへの投資増加、および地域の医薬品自給率向上に向けた取り組みに牽引され、徐々に成長すると予想されます。例えば、2025年5月、サウジアラビアはリヤドにMS Pharma社のバイオ医薬品製造工場を開設しました。これは同国初の完全製剤化バイオ医薬品生産施設であり、医薬品製造の現地化を後押しするものです。地域におけるバイオ医薬品製造能力の拡大は、バイオプロセス機器サプライヤーにとって新たなビジネスチャンスを生み出しています。
再利用型バイオリアクター主要企業の動向
再利用型バイオリアクター市場には、バイオリアクターシステム、ステンレス製容器、および細胞培養、微生物発酵、大規模バイオプロセス向けの専用機器を提供する老舗企業が名を連ねています。Eppendorf SE、Pierre Guérin(Equansの子会社)、GEA Group、ZETA、ABEC, Inc.、Infors AG、Solaris Biotech、bbi-biotech、Getinge AB、Actini Groupなどの主要企業は、製品開発、カスタマイズされたバイオリアクターソリューション、生産能力の拡大、高度なプロセス制御、およびバイオプロセシング技術への継続的な投資を通じて、市場での地位を強化しています。
再利用型バイオリアクター市場の主要企業
本調査では、再利用型バイオリアクター市場に関する以下の主要企業について分析を行いました。
最近の動向
- 2024年3月、ZETA Groupは、SIGMA Process & Automation GmbHを買収し、製薬プロセスの自動化およびデジタル化能力を強化しました。これにより、バイオリアクターの運用に関連するアプリケーションを含め、バイオ医薬品製造プロセスの高度な自動化と制御を支援しています。
世界の再利用型バイオリアクター市場レポートのセグメンテーション
本レポートでは、世界、地域、国レベルでの売上高の成長を予測し、2021年から2033年までの各サブセグメントにおける最新の動向分析を提供しています。本調査において、Grand View Researchは、製品、バイオリアクターの種類、用途、最終用途、および地域に基づいて、世界の再利用型バイオリアクター市場レポートをセグメント化しています:
- 製品別見通し(売上高、10億米ドル、2021年~2033年)
- 再利用型バイオリアクターシステム
- 10 L以下
- 11~100 L
- 101~500 L
- 501~1,500 L
- 1,500 L以上
- 再利用型バイオリアクター用アクセサリーおよびコンポーネント
- その他
- 再利用型バイオリアクターシステム
- バイオリアクターの種類別見通し(売上高、10億米ドル、2021年~2033年)
- 撹拌槽型バイオリアクター
- エアリフト型バイオリアクター
- バブルカラム型バイオリアクター
- 充填層型バイオリアクター
- その他のバイオリアクター
- 用途別見通し(売上高、10億米ドル、2021年~2033年)
- モノクローナル抗体
- ワクチン
- 組換えタンパク質
- 細胞・遺伝子治療
- 微生物由来製品
- その他の用途
- 最終用途別見通し(売上高、10億米ドル、2021年~2033年)
- 製薬・バイオ医薬品企業
- CROおよびCDMO
- 学術・研究機関
- その他のエンドユーザー
- 地域別見通し(売上高、10億米ドル、2021年~2033年)
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- 英国
- ドイツ
- フランス
- イタリア
- スペイン
- デンマーク
- スウェーデン
- ノルウェー
- アジア太平洋
- 日本
- 中国
- インド
- オーストラリア
- タイ
- 韓国
- ラテンアメリカ
- ブラジル
- アルゼンチン
- 中東・アフリカ(MEA)
- 南アフリカ
- サウジアラビア
- アラブ首長国連邦
- クウェート
- 北米
第1章 調査方法と範囲
1.1. 市場セグメンテーションと範囲
1.1.1. セグメントの定義
1.1.1.1. 製品セグメント
1.1.1.2. バイオリアクターの種類別セグメント
1.1.1.3. 用途別セグメント
1.1.1.4. 最終用途別セグメント
1.2. 地域別範囲
1.3. 推計および予測期間
1.4. 目的
1.5. 調査方法
1.6. 情報の収集
1.6.1. 有料データベース
1.6.2. GVRの社内データベース
1.6.3. 二次資料
1.6.4. 一次調査
1.7. 情報またはデータ分析:
1.7.1. データ分析モデル
1.8. 市場の策定と検証
1.9. モデルの詳細
1.9.1. 商品フロー分析
1.9.2. 二次情報源一覧
1.9.3. 略語一覧
第2章 エグゼクティブ・サマリー
2.1. 市場の概要
2.2. セグメントの概要
2.3. 競合環境の概要
第3章. 市場変数、トレンド、および範囲
3.1. 市場系統の見通し
3.1.1. 親市場の見通し
3.1.2. 関連/付随市場の見通し
3.2. 市場のダイナミクス
3.2.1. 市場推進要因の分析
3.2.1.1. コスト効率に優れた再利用型バイオリアクターの採用拡大
3.2.1.2. 大規模なバイオ医薬品製造への需要の高まり
3.2.1.3. 持続可能で廃棄物を削減するバイオプロセスへの注目の高まり
3.2.2. 市場の制約要因分析
3.2.2.1. 洗浄、滅菌、および交差汚染のリスクの高さ
3.2.2.2. 初期設備投資額の高さとインフラ要件の厳しさ
3.2.3. 市場機会の分析
3.2.4. 市場の課題の分析
3.3. 業界分析ツール
3.3.1. ポーターの5つの力分析
3.3.1.1. 供給者の力
3.3.1.2. 購入者の力
3.3.1.3. 代替品の脅威
3.3.1.4. 新規参入の脅威
3.3.1.5. 競合他社との競争
3.3.2. PESTLE分析
3.3.2.1. 政治的環境
3.3.2.2. 技術的環境
3.3.2.3. 社会的環境
3.3.2.4. 経済的環境
3.3.2.5. 法的環境
3.3.2.6. 環境的環境
第4章 製品・事業分析
4.1. セグメント・ダッシュボード
4.2. 再利用型バイオリアクター市場:製品動向分析
4.3. 再利用型バイオリアクターシステム
4.3.1. 再利用型バイオリアクターシステム市場、2021年~2033年(10億米ドル)
4.3.2.
10 L以下
4.3.2.1. 10 L以下の市場、2021年~2033年(10億米ドル)
4.3.3. 11~100 L
4.3.3.1. 11~100 Lの市場、2021年~2033年(10億米ドル)
4.3.4. 101~500 L
4.3.4.1. 101~500 L 市場、2021年~2033年(10億米ドル)
4.3.5. 501~1,500 L
4.3.5.1. 501~1,500 L 市場、2021年~2033年(10億米ドル)
4.3.6. 1,500 L 以上
4.3.6.1. 1,500 L 以上 市場、2021年~2033年(10億米ドル)
4.4. 再利用可能なバイオリアクター用付属品およびコンポーネント
4.4.1. 再利用可能なバイオリアクター用付属品およびコンポーネント市場、2021年~2033年(10億米ドル)
4.5. その他
4.5.1. その他市場、2021年~2033年(10億米ドル)
第5章. バイオリアクターの種類別事業分析
5.1. セグメント概要
5.2. 再利用型バイオリアクター市場:バイオリアクターの種類別動向分析
5.3. 撹拌槽型バイオリアクター
5.3.1. 撹拌槽型バイオリアクター市場、2021年~2033年(10億米ドル)
5.4. エアリフト型バイオリアクター
5.4. 1. エアリフト型バイオリアクター市場、2021年~2033年(10億米ドル)
5.5. バブルカラム型バイオリアクター
5.5.1. バブルカラム型バイオリアクター市場、2021年~2033年(10億米ドル)
5.6. 充填床型バイオリアクター
5.6.1. 充填床型バイオリアクター市場、2021年~2033年(10億米ドル)
5.7. その他のバイオリアクター
5.7.1. その他のバイオリアクター市場、2021年~2033年(10億米ドル)
第6章 用途別事業分析
6.1. セグメント・ダッシュボード
6.2. 再利用型バイオリアクター市場:用途別動向分析
6.3. モノクローナル抗体
6.3.1. モノクローナル抗体市場、2021年~2033年 (10億米ドル)
6.4. ワクチン
6.4.1. ワクチン市場、2021年~2033年(10億米ドル)
6.5. 組換えタンパク質
6.5.1. 組換えタンパク質市場、2021年~2033年(10億米ドル)
6.6. 細胞・遺伝子治療
6.6.1. 細胞・遺伝子治療市場、2021年~2033年(10億米ドル)
6.7. 微生物由来製品
6.7.1. 微生物由来製品市場、2021年~2033年(10億米ドル)
6.8. その他の用途
6.8.1. その他の用途市場、2021年~2033年(10億米ドル)
第7章 最終用途別事業分析
7.1. セグメント概要
7.2. 再利用型バイオリアクター市場:最終用途別分析
7.3. 製薬・バイオ医薬品企業
7.3.1. 製薬・バイオ医薬品企業市場、2021年~2033年(10億米ドル)
7.4. CROおよびCDMO
7.4.1. CROおよびCDMO市場、2021年~2033年(10億米ドル)
7.5. 学術・研究機関
7.5.1. 学術・研究機関市場、2021年~2033年(10億米ドル)
7.6. その他のエンドユーザー
7.6.1. その他のエンドユーザー市場、2021年~2033年(10億米ドル)
第8章 地域別事業分析
8.1. 地域別再利用型バイオリアクター市場シェア(2025年および2033年)
8.2. 北米
8.2.1. 北米における再利用可能バイオリアクター市場、2021年~2033年(10億米ドル)
8.2.2. 米国
8.2.2.1. 主要国の動向
8.2.2.2. 競争状況
8.2.2.3. 規制の枠組み
8.2.2.4. 米国の再利用可能バイオリアクター市場、2021年~2033年(10億米ドル)
8.2.3. カナダ
8.2.3.1. 主要国の動向
8.2.3.2. 競争環境
8.2.3.3. 規制の枠組み
8.2.3.4. カナダの再利用型バイオリアクター市場、2021年~2033年(10億米ドル)
8.2.4. メキシコ
8.2.4.1. 主要国の動向
8.2.4.2. 競争環境
8.2.4.3. 規制の枠組み
8.2.4.4. メキシコの再利用型バイオリアクター市場、2021年~2033年(10億米ドル)
8.3. 欧州
8.3.1. 欧州の再利用可能バイオリアクター市場、2021年~2033年(10億米ドル)
8.3.2. 英国
8.3.2.1. 主要な国別動向
8.3.2.2. 競争状況
8.3.2.3. 規制の枠組み
8.3.2.4. 英国の再利用可能バイオリアクター市場、2021年~2033年(10億米ドル)
8.3.3. ドイツ
8.3.3.1. 主要国の動向
8.3.3.2. 競争状況
8.3.3.3. 規制の枠組み
8.3.3.4. ドイツの再利用型バイオリアクター市場、2021年~2033年(10億米ドル)
8.3.4. フランス
8.3.4.1. 主要国の動向
8.3.4.2. 競争状況
8.3.4.3. 規制の枠組み
8.3.4.4. フランスの再利用可能バイオリアクター市場、2021年~2033年(10億米ドル)
8.3.5. イタリア
8.3.5.1. 主要な国別動向
8.3.5.2. 競争状況
8.3.5.3. 規制の枠組み
8.3.5.4. イタリアの再利用可能バイオリアクター市場、2021年~2033年(10億米ドル)
8.3.6. スペイン
8.3.6.1. 主要な国別動向
8.3.6.2. 競争状況
8.3.6.3. 規制の枠組み
8.3.6.4. スペインの再利用可能バイオリアクター市場、2021年~2033年(10億米ドル)
8.3.7. デンマーク
8.3.7.1. 主要な国別動向
8.3.7.2. 競争状況
8.3.7.3. 規制の枠組み
8.3.7.4. デンマークの再利用可能バイオリアクター市場、2021年~2033年(10億米ドル)
8.3.8. スウェーデン
8.3.8.1. 主要国の動向
8.3.8.2. 競争環境
8.3.8.3. 規制の枠組み
8.3.8.4. スウェーデンの再利用型バイオリアクター市場、2021年~2033年(10億米ドル)
8.3.9. ノルウェー
8.3.9.1. 主要国の動向
8.3.9.2. 競争環境
8.3.9.3. 規制の枠組み
8.3.9.4. ノルウェーの再利用型バイオリアクター市場、2021年~2033年(10億米ドル)
8.4. アジア太平洋地域
8.4.1. アジア太平洋地域の再利用可能バイオリアクター市場、2021年~2033年(10億米ドル)
8.4.2. 日本
8.4.2.1. 主要国の動向
8.4.2.2. 競争状況
8.4.2.3.
規制の枠組み
8.4.2.4. 日本の再利用型バイオリアクター市場、2021年~2033年(10億米ドル)
8.4.3. 中国
8.4.3.1. 主要国の動向
8.4.3.2. 競争環境
8.4.3.3. 規制の枠組み
8.4.3.4. 中国の再利用型バイオリアクター市場、2021年~2033年(10億米ドル)
8.4.4. インド
8.4.4.1. 主要国の動向
8.4.4.2. 競争環境
8.4.4.3. 規制の枠組み
8.4.4.4. インドの再利用型バイオリアクター市場、2021年~2033年(10億米ドル)
8.4.5. オーストラリア
8.4.5.1. 主要国の動向
8.4.5.2. 競争環境
8.4.5.3. 規制の枠組み
8.4.5.4. オーストラリアの再利用型バイオリアクター市場、2021年~2033年(10億米ドル)
8.4.6. タイ
8.4.6.1. 主要な国の動向
8.4.6.2. 競争環境
8.4.6.3. 規制の枠組み
8.4.6.4. タイの再利用可能バイオリアクター市場、2021年~2033年(10億米ドル)
8.4.7. 韓国
8.4.7.1. 主要な国別動向
8.4.7.2. 競争状況
8.4.7.3. 規制の枠組み
8.4.7.4. 韓国の再利用型バイオリアクター市場、2021年~2033年(10億米ドル)
8.5. ラテンアメリカ
8.5.1. ラテンアメリカの再利用型バイオリアクター市場、2021年~2033年(10億米ドル)
8.5.2. ブラジル
8.5.2.1. 主要国の動向
8.5.2.2. 競争状況
8.5.2.3. 規制の枠組み
8.5.2.4. ブラジルの再利用型バイオリアクター市場、2021年~2033年(10億米ドル)
8.5.3. アルゼンチン
8.5.3.1. 主要国の動向
8.5.3.2. 競争環境
8.5.3.3. 規制の枠組み
8.5.3.4. アルゼンチンの再利用可能バイオリアクター市場、2021年~2033年(10億米ドル)
8.6. MEA
8.6.1. MEAの再利用可能バイオリアクター市場、2021年~2033年(10億米ドル)
8.6.2. 南アフリカ
8.6.2.1. 主要な国別動向
8.6.2.2. 競争状況
8.6.2.3. 規制の枠組み
8.6.2.4. 南アフリカの再利用可能バイオリアクター市場、2021年~2033年(10億米ドル)
8.6.3. サウジアラビア
8.6.3.1. 主要な国別動向
8.6.3.2. 競争環境
8.6.3.3. 規制の枠組み
8.6.3.4. サウジアラビアの再利用可能バイオリアクター市場、2021年~2033年(10億米ドル)
8.6.4. アラブ首長国連邦(UAE)
8.6.4.1. 主要な国別動向
8.6.4.2. 競争状況
8.6.4.3. 規制の枠組み
8.6.4.4. アラブ首長国連邦(UAE)の再利用可能バイオリアクター市場、2021年~2033年(10億米ドル)
8.6.5. クウェート
8.6.5.1. 主要な国別動向
8.6.5.2. 競争状況
8.6.5.3. 規制の枠組み
8.6.5.4. クウェートの再利用型バイオリアクター市場、2021年~2033年(10億米ドル)
第9章 競争環境
9.1. 企業の分類
9.2. 企業の市場シェア/ポジション分析、2025年
9.3. 戦略マッピング
9.4. 企業プロフィール/一覧
9.4.1. エッペンドルフSE
9.4.1.1. 概要
9.4.1.2. 財務実績
9.4.1.3. 製品ベンチマーク
9.4.1.4. 戦略的取り組み
9.4.2. ピエール・ゲラン(エクアンズの子会社)
9.4.2.1. 概要
9.4.2.2. 財務実績
9.4.2.3. 製品ベンチマーク
9.4.2.4. 戦略的取り組み
9.4.3. GEAグループ
9.4.3.1. 概要
9.4.3.2. 財務実績
9.4.3.3. 製品ベンチマーク
9.4.3.4. 戦略的取り組み
9.4.4. ZETA
9.4.4.1. 概要
9.4.4.2. 財務実績
9.4.4.3. 製品ベンチマーク
9.4.4.4. 戦略的取り組み
9.4.5. ABEC, Inc.
9.4.5.1. 概要
9.4.5.2. 財務実績
9.4.5.3. 製品ベンチマーク
9.4.5.4. 戦略的取り組み
9.4.6. Infors AG
9.4.6.1. 概要
9.4.6.2. 財務実績
9.4.6.3. 製品ベンチマーク
9.4.6.4. 戦略的取り組み
9.4.7. Solaris Biotech
9.4.7.1. 概要
9.4.7.2.
財務実績
9.4.7.3. 製品ベンチマーク
9.4.7.4. 戦略的取り組み
9.4.8. bbi-biotech
9.4.8.1. 概要
9.4.8.2. 財務実績
9.4.8.3. 製品ベンチマーク
9.4.8.4. 戦略的取り組み
9.4.9. Getinge AB
9.4.9.1. 概要
9.4.9.2. 財務実績
9.4.9.3. 製品ベンチマーク
9.4.9.4. 戦略的取り組み
9.4.10. Actini Group
9.4.10.1. 概要
9.4.10.2. 財務実績
9.4.10.3. 製品ベンチマーク
9.4.10.4. 戦略的取り組み
表の一覧
表 1 二次情報源の一覧
表 2 略語一覧
表 3 世界の再利用可能バイオリアクター市場(製品別、2021年~2033年)(10億米ドル)
表4 世界の再利用可能バイオリアクター市場(バイオリアクターの種類別、2021年~2033年)(10億米ドル)
表5 世界の再利用可能バイオリアクター市場(用途別、2021年~2033年)(10億米ドル)
表6 世界の再利用可能バイオリアクター市場(最終用途別、2021年~2033年)(10億米ドル)
表7 世界の再利用可能バイオリアクター市場、地域別、2021年~2033年(10億米ドル)
表8 北米の再利用可能バイオリアクター市場、国別、2021年~2033年 (10億米ドル)
表9 北米再利用型バイオリアクター市場:製品別、2021年~2033年(10億米ドル)
表10 北米再利用型バイオリアクター市場:バイオリアクターの種類別、2021年~2033年(10億米ドル)
表11 北米再利用型バイオリアクター市場(用途別)、2021年~2033年(10億米ドル)
表12 北米再利用型バイオリアクター市場(最終用途別)、2021年~2033年 (10億米ドル)
表13 米国における再利用型バイオリアクター市場(製品別、2021年~2033年)(10億米ドル)
表14 米国における再利用型バイオリアクター市場(バイオリアクターの種類別、2021年~2033年)(10億米ドル)
表15 米国における再利用型バイオリアクター市場(用途別、2021年~2033年)(10億米ドル)
表16 米国における再利用型バイオリアクター市場(最終用途別、2021年~2033年) (10億米ドル)
表17 カナダの再利用型バイオリアクター市場(製品別、2021年~2033年)(10億米ドル)
表18 カナダの再利用型バイオリアクター市場(バイオリアクターの種類別)、2021年~2033年(10億米ドル)
表19 カナダの再利用型バイオリアクター市場(用途別)、2021年~2033年(10億米ドル)
表20 カナダの再利用型バイオリアクター市場(最終用途別)、2021年 ~2033年(10億米ドル)
表21 メキシコの再利用可能バイオリアクター市場、製品別、2021年~2033年(10億米ドル)
表22 メキシコの再利用可能バイオリアクター市場、バイオリアクターの種類別、2021年~2033年 (10億米ドル)
表23 メキシコの再利用可能バイオリアクター市場(用途別)、2021年~2033年(10億米ドル)
表24 メキシコの再利用可能バイオリアクター市場(最終用途別)、2021年~2033年(10億米ドル)
表25 欧州の再利用可能バイオリアクター市場(国別)、2021年~2033年 (10億米ドル)
表26 欧州の再利用可能バイオリアクター市場(製品別)、2021年~2033年(10億米ドル)
表27 欧州の再利用可能バイオリアクター市場(バイオリアクターの種類別)、2021年~2033年(10億米ドル)
表28 欧州の再利用型バイオリアクター市場(用途別)、2021年~2033年(10億米ドル)
表29 欧州の再利用型バイオリアクター市場(最終用途別)、2021年~2033年(10億米ドル)
表30 英国の再利用型バイオリアクター市場(製品別、2021年~2033年)(10億米ドル)
表31 英国の再利用型バイオリアクター市場(バイオリアクターの種類別、2021年~2033年)(10億米ドル)
表32 英国の再利用型バイオリアクター市場(用途別)、2021年~2033年(10億米ドル)
表33 英国の再利用型バイオリアクター市場(最終用途別)、2021年~2033年(10億米ドル)
表34 ドイツの再利用型バイオリアクター市場(製品別)、2021年 ~2033年(10億米ドル)
表35 ドイツの再利用可能バイオリアクター市場、バイオリアクターの種類別、2021年~2033年(10億米ドル)
表36 ドイツの再利用型バイオリアクター市場(用途別)、2021年~2033年(10億米ドル)
表37 ドイツの再利用型バイオリアクター市場(最終用途別)、2021年~2033年(10億米ドル)
表38 フランスの再利用型バイオリアクター市場(製品別)、2021年~2033年(10億米ドル)
表39 フランスにおける再利用型バイオリアクター市場(バイオリアクターの種類別、2021年~2033年)(10億米ドル)
表40 フランスにおける再利用型バイオリアクター市場(用途別、2021年~2033年)(10億米ドル)
表41 フランスにおける再利用型バイオリアクター市場(最終用途別)、2021年~2033年(10億米ドル)
表42 イタリアにおける再利用型バイオリアクター市場(製品別)、2021年~2033年(10億米ドル)
表43 イタリアの再利用型バイオリアクター市場(バイオリアクターの種類別)、2021年~2033年(10億米ドル)
表44 イタリアの再利用型バイオリアクター市場(用途別)、2021年~2033年(10億米ドル)
表45 イタリアの再利用型バイオリアクター市場(最終用途別)、2021年~2033年 (10億米ドル)
表46 スペインの再利用型バイオリアクター市場(製品別)、2021年~2033年(10億米ドル)
表47 スペインの再利用型バイオリアクター市場(バイオリアクターの種類別)、2021年~2033年(10億米ドル)
表48 スペインの再利用型バイオリアクター市場(用途別)、2021年 ~2033年(10億米ドル)
表49 スペインの再利用型バイオリアクター市場、最終用途別、2021年~2033年(10億米ドル)
表50 デンマークの再利用型バイオリアクター市場(製品別、2021年~2033年)(10億米ドル)
表51 デンマークの再利用型バイオリアクター市場(バイオリアクターの種類別、2021年~2033年) (10億米ドル)
表52 デンマークの再利用型バイオリアクター市場(用途別)、2021年~2033年(10億米ドル)
表53 デンマークの再利用型バイオリアクター市場(最終用途別)、2021年~2033年 (10億米ドル)
表54 スウェーデンの再利用可能バイオリアクター市場(製品別、2021年~2033年)(10億米ドル)
表55 スウェーデンの再利用可能バイオリアクター市場(バイオリアクターの種類別、2021年~2033年)(10億米ドル)
表56 スウェーデンの再利用可能バイオリアクター市場(用途別、2021年~2033年)(10億米ドル)
表57 スウェーデンの再利用可能バイオリアクター市場(最終用途別、2021年~2033年)(10億米ドル)
表58 ノルウェーの再利用可能バイオリアクター市場(製品別、2021年~2033年) (10億米ドル)
表59 ノルウェーの再利用型バイオリアクター市場(バイオリアクターの種類別)、2021年~2033年(10億米ドル)
表60 ノルウェーの再利用型バイオリアクター市場(用途別)、2021年~2033年 (10億米ドル)
表61 ノルウェーの再利用型バイオリアクター市場(最終用途別)、2021年~2033年(10億米ドル)
表62 アジア太平洋地域の再利用型バイオリアクター市場(国別)、2021年~2033年(10億米ドル)
表63 アジア太平洋地域の再利用可能バイオリアクター市場(製品別)、2021年~2033年(10億米ドル)
表64 アジア太平洋地域の再利用可能バイオリアクター市場(バイオリアクターの種類別)、2021年~2033年(10億米ドル)
表65 アジア太平洋地域の再利用可能バイオリアクター市場(用途別)、2021年~2033年 (10億米ドル)
表66 アジア太平洋地域の再利用型バイオリアクター市場(最終用途別)、2021年~2033年(10億米ドル)
表67 日本の再利用型バイオリアクター市場(製品別、2021年~2033年)(10億米ドル)
表68 日本の再利用型バイオリアクター市場(バイオリアクターの種類別、2021年~2033年)(10億米ドル)
表69 日本の再利用型バイオリアクター市場(用途別、2021年~2033年)(10億米ドル)
表70 日本の再利用型バイオリアクター市場(最終用途別)、2021年~2033年(10億米ドル)
表71 中国の再利用型バイオリアクター市場(製品別、2021年~2033年)(10億米ドル)
表72 中国の再利用型バイオリアクター市場(バイオリアクターの種類別、2021年~2033年)(10億米ドル)
表73 中国の再利用型バイオリアクター市場(用途別、2021年~2033年) (10億米ドル)
表74 中国の再利用型バイオリアクター市場(製品別、2021年~2033年)(10億米ドル)
表75 インドの再利用型バイオリアクター市場(製品別、2021年~2033年) (10億米ドル)
表76 インドの再利用型バイオリアクター市場(バイオリアクターの種類別)、2021年~2033年(10億米ドル)
表77 インドの再利用型バイオリアクター市場(用途別、2021年~2033年)(10億米ドル)
表78 インドの再利用型バイオリアクター市場(最終用途別、2021年~2033年)(10億米ドル)
表79 オーストラリアの再利用型バイオリアクター市場(製品別、2021年~2033年)(10億米ドル)
表80 オーストラリアの再利用型バイオリアクター市場(バイオリアクターの種類別)、2021年~2033年(10億米ドル)
表81 オーストラリアの再利用型バイオリアクター市場(用途別)、2021年~2033年(10億米ドル)
表82 オーストラリアの再利用型バイオリアクター市場(最終用途別)、2021年~2033年 (10億米ドル)
表83 タイの再利用可能バイオリアクター市場、製品別、2021年~2033年(10億米ドル)
表84 タイの再利用可能バイオリアクター市場、バイオリアクターの種類別、2021年~2033年(10億米ドル)
表85 タイの再利用可能バイオリアクター市場、用途別、2021年 ~2033年(10億米ドル)
表86 タイの再利用型バイオリアクター市場、最終用途別、2021年~2033年(10億米ドル)
表87 韓国における再利用型バイオリアクター市場、製品別、2021年~2033年(10億米ドル)
表88 韓国における再利用型バイオリアクター市場、バイオリアクターの種類別、2021年~2033年(10億米ドル)
表89 韓国における再利用型バイオリアクター市場、 用途別、2021年~2033年(10億米ドル)
表90 韓国における再利用可能バイオリアクター市場、最終用途別、2021年~2033年(10億米ドル)
表91 ラテンアメリカにおける再利用可能バイオリアクター市場、国別、2021年~2033年 (10億米ドル)
表92 ラテンアメリカの再利用型バイオリアクター市場、製品別、2021年~2033年(10億米ドル)
表93 ラテンアメリカの再利用型バイオリアクター市場、バイオリアクターの種類別、2021年~2033年(10億米ドル)
表94 ラテンアメリカにおける再利用型バイオリアクター市場(用途別、2021年~2033年)(10億米ドル)
表95 ラテンアメリカにおける再利用型バイオリアクター市場(最終用途別、2021年~2033年)(10億米ドル)
表96 ブラジルにおける再利用型バイオリアクター市場(製品別、2021年~2033年) (10億米ドル)
表97 ブラジルにおける再利用型バイオリアクター市場(バイオリアクターの種類別、2021年~2033年)(10億米ドル)
表98 ブラジルにおける再利用型バイオリアクター市場(用途別、2021年~2033年) (10億米ドル)
表99 ブラジルにおける再利用型バイオリアクター市場(最終用途別、2021年~2033年)(10億米ドル)
表100 アルゼンチンにおける再利用型バイオリアクター市場(製品別、2021年~2033年)(10億米ドル)
表101 アルゼンチンの再利用型バイオリアクター市場(バイオリアクターの種類別、2021年~2033年)(10億米ドル)
表102 アルゼンチンの再利用型バイオリアクター市場(用途別、2021年~2033年)(10億米ドル)
表103 アルゼンチンの再利用型バイオリアクター市場(最終用途別、2021年~2033年) (10億米ドル)
表104 中東・アフリカの再利用可能バイオリアクター市場(国別、2021年~2033年)(10億米ドル)
表105 中東・アフリカの再利用可能バイオリアクター市場(製品別、2021年~2033年)(10億米ドル)
表106 中東・アフリカの再利用型バイオリアクター市場(バイオリアクターの種類別、2021年~2033年)(10億米ドル)
表107 中東・アフリカの再利用型バイオリアクター市場(用途別、2021年~2033年) (10億米ドル)
表108 中東・アフリカの再利用可能バイオリアクター市場(最終用途別、2021年~2033年)(10億米ドル)
表109 南アフリカの再利用可能バイオリアクター市場(製品別、2021年~2033年)(10億米ドル)
表110 南アフリカの再利用型バイオリアクター市場(バイオリアクターの種類別、2021年~2033年)(10億米ドル)
表111 南アフリカの再利用型バイオリアクター市場(用途別、2021年~2033年) (10億米ドル)
表112 南アフリカの再利用型バイオリアクター市場(最終用途別)、2021年~2033年(10億米ドル)
表113 サウジアラビアの再利用型バイオリアクター市場(製品別)、2021年~2033年 (10億米ドル)
表114 サウジアラビアの再利用型バイオリアクター市場(バイオリアクターの種類別)、2021年~2033年(10億米ドル)
表115 サウジアラビアの再利用型バイオリアクター市場(用途別)、2021年~2033年(10億米ドル)
表116 サウジアラビアの再利用型バイオリアクター市場(最終用途別、2021年~2033年)(10億米ドル)
表117 アラブ首長国連邦(UAE)の再利用型バイオリアクター市場(製品別、2021年~2033年)(10億米ドル)
表118 アラブ首長国連邦(UAE)の再利用可能バイオリアクター市場:バイオリアクターの種類別、2021年~2033年(10億米ドル)
表119 アラブ首長国連邦(UAE)の再利用可能バイオリアクター市場:用途別、2021年~2033年(10億米ドル)
表120 アラブ首長国連邦(UAE)の再利用可能バイオリアクター市場:最終用途別、2021年 ~2033年(10億米ドル)
表121 クウェートの再利用型バイオリアクター市場、製品別、2021年~2033年(10億米ドル)
表122 クウェートの再利用型バイオリアクター市場、 バイオリアクターの種類別、2021年~2033年(10億米ドル)
表123 クウェートの再利用型バイオリアクター市場、用途別、2021年~2033年(10億米ドル)
表124 クウェートの再利用型バイオリアクター市場、最終用途別、2021年~2033年(10億米ドル)
図表一覧
図1 再利用型バイオリアクター市場のセグメンテーション
図2 市場調査プロセス
図3 データ三角測量手法
図4 一次調査のパターン
図5 市場調査のアプローチ
図6 市場の策定と検証
図7 市場見通し
図8 セグメントの概要
図9 競合環境の概要
図10 親市場の見通し
図11 再利用型バイオリアクター市場の推進要因分析
図12 再利用型バイオリアクター市場の制約要因分析
図13 再利用型バイオリアクター市場:ポーターの5つの力分析
図14 再利用可能バイオリアクター市場:PESTLE分析
図15 再利用可能バイオリアクター市場:製品見通しと主なポイント
図16 再利用可能バイオリアクター市場:製品別市場シェア分析
図17 再利用可能バイオリアクターシステム市場、2021年~2033年(10億米ドル)
図18 10 L以下の市場、2021年~2033年(10億米ドル)
図19 11~100 L市場、2021年~2033年(10億米ドル)
図20 101~500 L市場、2021年~2033年(10億米ドル)
図21 501~1,500 L市場、2021年~2033年 (10億米ドル)
図22 1,500 L超市場、2021年~2033年(10億米ドル)
図23 再利用型バイオリアクター用付属品・部品市場、2021年~2033年 (10億米ドル)
図24 その他市場、2021年~2033年(10億米ドル)
図25 再利用型バイオリアクター市場:バイオリアクターの種類別見通しと主なポイント
図26 再利用型バイオリアクター市場:バイオリアクターの種類別市場シェア分析
図27 撹拌槽型バイオリアクター市場、2021年~2033年(10億米ドル)
図28 エアリフト型バイオリアクター市場、2021年~2033年 (10億米ドル)
図29 バブルカラム型バイオリアクター市場、2021年~2033年(10億米ドル)
図30 充填床型バイオリアクター市場、2021年~2033年(10億米ドル)
図31 その他のバイオリアクター市場、2021年~2033年 (10億米ドル)
図32 再利用型バイオリアクター市場:用途別見通しと主なポイント
図33 再利用型バイオリアクター市場:用途別市場シェア分析
図34 モノクローナル抗体市場、2021年~2033年(10億米ドル)
図35 ワクチン市場、2021年~2033年 (10億米ドル)
図36 組換えタンパク質市場、2021年~2033年 (10億米ドル)
図37 細胞・遺伝子治療市場、2021年~2033年(10億米ドル)
図38 微生物由来製品市場、2021年~2033年(10億米ドル)
図39 その他の用途市場、2021年~2033年 (10億米ドル)
図40 再利用型バイオリアクター市場:最終用途別の見通しと主なポイント
図41 再利用型バイオリアクター市場:最終用途別市場シェア分析
図42 製薬・バイオ医薬品企業市場、2021年~2033年 (10億米ドル)
図43 CROおよびCDMO市場、2021年~2033年(10億米ドル)
図44 学術・研究機関市場、2021年~2033年(10億米ドル)
図45 その他のエンドユーザー市場、2021年~2033年(10億米ドル)
図46 地域別市場:主なポイント
図47 北米の再利用可能バイオリアクター市場(国別、2021年~2033年)(10億米ドル)
図48 米国の再利用可能バイオリアクター市場(2021年~2033年)(10億米ドル)
図49 カナダの再利用型バイオリアクター市場、2021年~2033年(10億米ドル)
図50 メキシコの再利用型バイオリアクター市場、2021年~2033年(10億米ドル)
図51 欧州の再利用型バイオリアクター市場(国別)、2021年~2033年(10億米ドル)
図52 英国の再利用型バイオリアクター市場、2021年~2033年(10億米ドル)
図53 ドイツの再利用型バイオリアクター市場、2021年~2033年(10億米ドル)
図54 フランスにおける再利用型バイオリアクター市場、2021年~2033年(10億米ドル)
図55 イタリアにおける再利用型バイオリアクター市場、2021年~2033年 (10億米ドル)
図56 スペインの再利用可能バイオリアクター市場、2021年~2033年(10億米ドル)
図57 デンマークの再利用可能バイオリアクター市場、2021年~2033年(10億米ドル)
図58 スウェーデンの再利用可能バイオリアクター市場、2021年~2033年(10億米ドル)
図59 ノルウェーの再利用型バイオリアクター市場、2021年~2033年(10億米ドル)
図60 アジア太平洋地域の再利用型バイオリアクター市場(国別)、2021年~2033年(10億米ドル)
図61 日本の再利用型バイオリアクター市場、2021年~2033年(10億米ドル)
図62 中国の再利用可能バイオリアクター市場、2021年~2033年(10億米ドル)
図63 インドの再利用可能バイオリアクター市場、2021年~2033年(10億米ドル)
図64 オーストラリアの再利用可能バイオリアクター市場、2021年~2033年(10億米ドル)
図65 タイの再利用型バイオリアクター市場、2021年~2033年(10億米ドル)
図66 韓国の再利用型バイオリアクター市場、2021年~2033年(10億米ドル)
図67 ラテンアメリカの再利用型バイオリアクター市場(国別)、2021年~2033年 (10億米ドル)
図68 ブラジルの再利用型バイオリアクター市場、2021年~2033年(10億米ドル)
図69 アルゼンチンの再利用型バイオリアクター市場、2021年~2033年(10億米ドル)
図70 MEA地域における再利用可能バイオリアクター市場(国別、2021年~2033年)(10億米ドル)
図71 南アフリカにおける再利用可能バイオリアクター市場、2021年~2033年(10億米ドル)
図72 サウジアラビアにおける再利用可能バイオリアクター市場、2021年~2033年 (10億米ドル)
図73 アラブ首長国連邦(UAE)の再利用型バイオリアクター市場、2021年~2033年(10億米ドル)
図74 クウェートの再利用型バイオリアクター市場、2021年~2033年(10億米ドル)









