主な市場動向と洞察
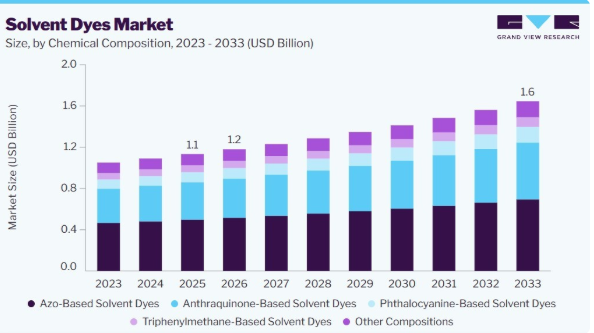
- 化学組成別:2025年には、アゾ系溶剤染料セグメントが43.9%という最大の市場シェアを占めました。
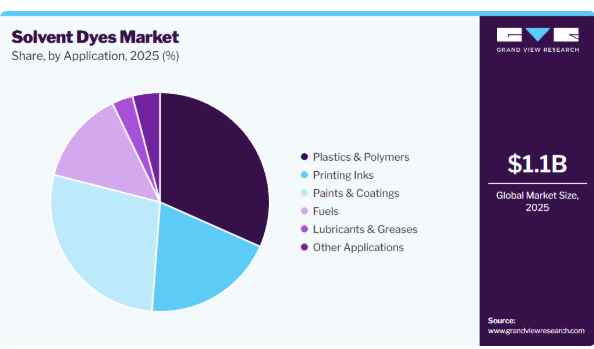
- 用途別:2025年には、プラスチック・ポリマーセグメントが31.6%という最大の市場シェアを占めました。
地域別の注目点
- 最大の地域市場:アジア太平洋地域(2025年の売上高シェア48.5%)
- 国別:2025年には中国が最大の市場シェアを占めました
市場規模と予測
- 2025年の市場規模:11億米ドル
- 2026年の推定市場規模:12億米ドル
- 2033年までの予測市場規模:16億米ドル
- CAGR(2026年~2033年):4.9%
成長を牽引しているのはプラスチックおよびポリマー分野であり、この分野では、溶剤系染料が鮮やかな色合い、透明性、およびポリスチレン、アクリル、ポリカーボネート、エンジニアリング樹脂などの素材との相容性において高く評価されています。その分子の溶解性により、顔料に伴う粒子分散の問題なしに均一な着色が可能であり、これは透明製品や精密成形製品において重要です。印刷インキも依然として重要な需要源であり、包装、ラベル、コーディング、特殊印刷では、高い発色力と速乾性を備えた配合が求められています。これらの用途は安定した消費を維持しつつ、耐熱性や移行性能が向上したグレードへの需要を高めています。
塗料、コーティング、燃料、潤滑油、グリースも、もう一つの広範な需要基盤となっています。コーティング分野では、透明性や鮮明な着色が求められる場合に溶剤系染料が選択されますが、燃料や潤滑油の用途では、識別、差別化、および規制に基づくマーキングのために溶剤系染料が用いられています。需要の傾向は、より高い耐光性、耐薬品性、および複雑な配合との適合性を備えた製品へと徐々にシフトしています。これにより、高付加価値のアントラキノン系染料や特殊化学品が注目されていますが、アゾ系染料は、その幅広い色域と競争力のあるコストにより、依然として最大の販売量を占めています。
したがって、この市場は、最終用途における消費量の増加と製品構成の漸進的な改善が相まって、成長すると予想されます。有機溶剤系染料市場において、メーカー各社は、より厳格な顧客仕様を満たすため、純度、ロット間の一貫性、熱的性能、および配合との適合性に注力しています。また、環境および規制上の要件も、適さない化学物質からの配合変更を後押ししており、よりクリーンで耐久性の高い代替品への需要創出につながっています。顧客が色そのものよりも性能をより重視するようになるにつれ、平均販売価格は緩やかに上昇する見込みであり、2033年までは売上高の伸びが販売量の伸びを若干上回る状態が続くと予想されます。
市場の動向
プラスチック、印刷インキ、コーティング、燃料、潤滑油において、非水系配合に効果的に溶解しつつ、高い発色性と均一な外観を提供する着色剤が求められていることから、溶剤系染料市場は成長しています。透明プラスチックやエンジニアリングプラスチックの生産増加に伴い、消費量も増加しています。これは、溶剤系染料が分散した固体粒子を混入させることなく透明性を提供するためです。また、包装材、自動車部品、特殊コーティング、および産業用識別マークにおける耐久性のある着色への需要も、消費量の増加に寄与しています。メーカー各社は、熱安定性、耐光性、耐薬品性、および要求の厳しいポリマーや溶剤系との相性を向上させたグレードの製品を提供することで、こうした需要に応えています。
市場の集中度と特徴
溶剤系染料市場は適度に細分化されており、老舗の国際的なメーカーが、数多くの地域メーカーや専門メーカーと競合しています。この構造は、染料の化学的性質、色合い、性能仕様、および最終用途の要件が多岐にわたることを反映しており、そのため、限られた数のサプライヤーが市場全体を支配することはできません。特に標準化された製品においては競争が依然として激しく、製造効率、安定した品質、価格設定、流通ネットワーク、そして確実な供給が購買決定に影響を与えています。
市場の特徴は、用途ごとの性能要件や、製品品質および規制順守への重視の高まりによって形作られています。プラスチック、印刷インキ、コーティング、燃料、潤滑油の各分野の顧客は、熱安定性、溶解性、耐光性、移行抵抗性、および化学的適合性について、それぞれ異なるレベルを要求しています。これらの要件は、カスタマイズされた特殊な配合を提供するメーカーにとってビジネスチャンスを生み出しています。長い認定プロセスや、顧客がバッチ間の一貫性を重視する傾向は、サプライヤーとの関係を強化する一方で、環境規制は、よりクリーンな製造プロセスや規制に準拠した染料化学への投資を促進しています。
化学組成に関する洞察
2025年には、アゾ系溶剤染料セグメントが市場を支配し、総売上高の43.9%を占めました。その主導的な地位は、幅広い市販性、高い着色効率、多様な色調範囲、および比較的競争力のある生産コストに起因しています。アゾ系製品は、プラスチック、印刷インキ、燃料、潤滑油、コーティングの各分野で広く消費されており、このセグメントに多様な需要基盤をもたらしています。大量生産用途への適性は、特にコスト効率と高い発色が購入の優先事項となる場面において、消費を後押ししています。確立された製造プロセスと豊富なサプライヤーの存在も、世界的な溶剤系染料市場における同セグメントの地位を強固なものにしています。
フタロシアニン系溶剤染料セグメントは、2026年から2033年にかけて年平均成長率(CAGR)5.7%で、最も急速な成長を記録すると予測されています。この成長は、過酷な用途において高い発色力、化学的安定性、耐光性、耐久性を備えた高性能着色剤への需要増加と関連しています。フタロシアニン系化合物は、特殊プラスチック、コーティング、インク、および関連する配合物で広く使用される鮮やかな青や緑の色調を生成する上で特に有用です。エンジニアリング材料における性能要件の高まりが、これらの染料に新たな機会をもたらす一方で、その耐久性によりプレミアム価格の設定も正当化されます。より長持ちする着色への重視が高まることで、2033年にかけて採用がさらに拡大すると予想されます。
用途に関する洞察
2025年には、プラスチック・ポリマー分野が溶剤系染料市場を牽引し、総売上高の31.6%を占めました。この主導的な地位は、熱可塑性樹脂、エンジニアリング樹脂、アクリル、ポリスチレン、その他のポリマー材料において、透明で鮮やかかつ均一な着色を実現するために溶剤系染料が広く使用されていることを反映しています。ポリマーマトリックスとの高い相溶性と高い着色力により、これらの染料は包装、自動車部品、消費財、電子機器、および特殊成形製品に適しています。また、加工時の耐熱性、耐移行性、および一貫した着色に対する要件も需要を後押ししており、ポリマー用途全体で溶剤系染料の消費量が堅調に推移しています。
印刷インク分野は、2026年から2033年にかけて年平均成長率(CAGR)5.4%で、最も高い成長率を示すと予想されています。この成長は、高い発色強度と効果的な溶解性が求められる包装、ラベル、コーディング、マーキング、および特殊印刷用途における溶剤系染料の消費増加を反映しています。溶剤系染料は、適切な基材において透明性と望ましい印刷性能を提供しつつ、均一なインク配合を可能にします。視覚的に際立った包装や高品質な印刷物に対する要求の高まりが、純度、色の一貫性、安定性が向上した染料への需要を後押ししています。特殊および高性能なインク配合は、2033年にかけて溶剤系染料の消費量をさらに押し上げるものと見込まれます。
地域別分析
アジア太平洋地域は2025年に溶剤系染料市場を牽引し、世界売上高の48.5%を占めました。2026年から2033年にかけては、年平均成長率(CAGR)5.3%で、引き続き最も高い成長率を示す地域となる見込みです。同地域は、強固な染料・化学品製造基盤に加え、プラスチック、印刷インキ、コーティング、包装、自動車用材料、燃料、潤滑油からの堅調な需要に支えられています。ポリマー加工および特殊製品製造の拡大に加え、耐熱性、色の一貫性、耐光性、および耐移行性に対する要求の高まりが相まって、2033年にかけて高性能な溶剤系染料配合剤への需要がさらに強まると予想されます。
中国の溶剤系染料市場は、アジア太平洋地域内で最大の規模を誇っており、その背景には、広範な国内染料製造産業と、大規模なプラスチック、塗料、印刷インキ、および化学加工セクターの存在があります。同国は、ポリマー、包装材料、自動車部品、電子機器、消費財の主要生産国としての地位を確立しており、これが工業用着色剤に対する大きな需要を生み出しています。また、中国は確立された輸出志向型の染料産業を維持しており、規模の経済と幅広い製品の供給を実現しています。高純度、熱安定性、および規制順守に対する要求の高まりにより、生産者は溶剤系染料の配合や製造プロセスの改善を推進しています。
北米の溶剤系染料市場の動向
北米の溶剤系染料産業は大きなシェアを占めており、プラスチック、印刷インキ、コーティング、燃料、潤滑油の各分野において、高性能かつ特殊な配合への需要が特徴となっています。同地域には、一貫した着色性と信頼性の高い技術的性能が求められる、大規模な自動車、包装、ポリマー加工、および特殊化学品産業が存在します。燃料の識別や潤滑油の着色も、確立された需要基盤となっています。厳格な化学物質の安全要件や顧客仕様により、サプライヤーは規制に準拠した配合、製品の均一性、移行抵抗性、耐久性に注力するよう促されており、これにより、主に汎用グレードではなく、特殊溶剤系染料からの付加価値の向上が支えられています。
米国の溶剤系染料市場は、大規模なプラスチック加工、包装、自動車、塗料、印刷、石油、潤滑油産業の存在により、北米における溶剤系染料の消費量を主導しています。特に、一貫した色調品質、高い溶解性、耐熱性、および過酷な使用条件下での信頼性の高い性能が求められる用途において、需要は顕著です。また、同国の大規模な燃料および潤滑油市場も、識別および着色製品に対する需要を生み出しています。規制当局による監視の強化や顧客仕様の厳格化により、製造業者や配合設計者は、より高い純度、管理された不純物含有量、規制関連文書、そして信頼性の高いロット間均一性を備えた染料の使用を求められています。
欧州の溶剤系染料市場の動向
欧州は確立された溶剤系染料市場であり、需要は製品の性能、化学的安全性、および環境規制への適合性によってますます左右されています。同地域の自動車、包装、塗料、印刷、およびエンジニアリングプラスチック産業では、高い熱安定性、耐光性、耐移行性、および配合との相容性を備えた染料が求められています。欧州の化学物質規制や制限物質に関する要件は、製品の選定に影響を与え、環境面や毒性面で望ましくない特性を持つ化学物質の代替を促進しています。その結果、市場の発展は、厳しい技術的および規制上の仕様を満たすことのできる、規制に準拠した高純度の特殊溶剤系染料へとますます向かっています。
ドイツの溶剤系染料市場は、先進的な自動車、化学、プラスチック、塗料、印刷、および工業製造セクターに支えられ、欧州でも有数の市場となっています。同国の大規模なエンジニアリングおよび自動車サプライチェーンは、一貫した性能が求められる着色ポリマー、工業用プラスチック部品、塗料、潤滑剤、および特殊配合剤への需要を生み出しています。ドイツのメーカーは、製品の品質、プロセスの信頼性、化学物質規制への準拠、および耐久性を非常に重視しています。そのため、需要は、優れた熱安定性、耐光性、耐移行性、およびロット間均一性を備えた溶剤系染料を好む傾向にあり、技術的に差別化され、より高い仕様を備えた着色剤にとって特に重要な市場が形成されています。
ラテンアメリカの溶剤系染料市場の動向
ラテンアメリカは、2026年から2033年にかけて年平均成長率(CAGR)5.2%で拡大すると予想されており、アジア太平洋地域に次いで最も成長の速い地域の溶剤系染料市場となる見込みです。この成長は、プラスチック加工、軟質・硬質包装、印刷インキ、コーティング、自動車生産、および石油関連用途の拡大と関連しています。ブラジルは、その大規模なプラスチック、包装、自動車、塗料、化学産業を通じて重要な需要基盤を提供しており、一方、他の国々における製造業の発展が地域の消費を拡大させています。一貫した工業用着色および高性能な配合に対する現地の需要の高まりは、2033年まで溶剤系染料の販売量と市場収益の両方を支えると予想されます。
中東・アフリカの溶剤系染料市場の動向
中東・アフリカの溶剤系染料市場は、石油精製、プラスチック、包装、建設用塗料、潤滑油、および下流の石油化学活動の影響を強く受けています。湾岸諸国は、大規模な精製および石油化学生産能力を活かし、燃料、油、プラスチック、および関連する産業用途で使用される染料の需要を生み出しています。ポリマー加工および包装製造の拡大は、さらなる消費の可能性をもたらしています。アフリカでは、南アフリカが、プラスチック、塗料、印刷、自動車、化学の各セクターを通じて、重要な産業需要の中心地となっています。石油化学製品の川下加工の拡大により、同地域全体で溶剤系染料の用途が徐々に広がっていくと予想されます。
主要な溶剤性染料メーカーに関する洞察
溶剤性染料市場には、プラスチック、コーティング、インク、その他の産業用途向けの高性能着色剤に専門的なノウハウを持つ老舗メーカーが参入しています。主要企業の中でも、LANXESS AGおよびMilliken & Companyは、確立された着色剤ポートフォリオ、用途に関する専門知識、製品の品質、そして世界中の複数のエンドマーケットにおける厳しい産業用途向けの溶剤可溶性染料技術の継続的な開発を通じて、強固な地位を維持しています。
- LANXESSは、高性能着色剤および溶剤系染料分野で確固たる地位を築いている特殊化学品メーカーです。同社の「Macrolex」ポートフォリオには、主にエンジニアリングプラスチックおよび関連用途向けに開発された溶剤可溶性染料が含まれています。同社は、発色力、鮮やかさ、熱安定性、耐光性、耐候性、純度に重点を置いており、その製品は熱可塑性プラスチック、包装材、マスターバッチ、繊維、および工業用プラスチック用途における厳しい要件を満たしています。
- ミリケン・アンド・カンパニーは、特殊化学品、着色剤、および高性能材料において豊富な専門知識を持つ多角的なメーカーです。溶剤系着色分野において、同社の「キーファスト・スピリット(Keyfast Spirit)」ポートフォリオは、透明で比較的耐光性の高い色を生み出すように設計された有機金属錯体染料粉末で構成されています。これらの染料は、木材や箔のコーティング、および様々なバインダーシステムなどの用途に用いられており、性能重視の着色剤ソリューションと配合の互換性に対する同社の注力を反映しています。
主要な溶剤系染料メーカー
本調査では、溶剤系染料市場に関する分析として、以下の主要企業を取り上げています。
- LANXESS AG
- Milliken & Company
- Orient Chemical Industries
- Mansi Chemicals
- K. Patel Chemopharma
- Nation Ford Chemical
- Royce Global / Royce Colors
- Kunshan Organic Chemical Factory Co., Ltd.
- Taiwan Dyestuffs & Pigments Corp.
- Sunbelt Colors
最近の動向
- 2026年4月、アオロン・ケミカルは、6つの色グループにわたり30以上の仕様からなる、高性能溶剤系染料の包括的な製品群を発売しました。この製品群は、ナイロン、ポリスチレン、ABS、ポリカーボネート、PET、PMMAなどのエンジニアリングプラスチックを対象としており、耐熱性および耐光性に重点を置いています。
世界の溶剤性染料市場レポートのセグメンテーション
本レポートでは、世界、地域、国レベルでの収益成長を予測するとともに、2021年から2033年にかけての各サブセグメントにおける最新の業界動向の分析を提供しています。本調査において、Grand View Researchは、化学組成、用途、および地域に基づいて、世界の溶剤性染料市場レポートをセグメント化しました。
- 化学組成別見通し(数量:キロトン、売上高:10億米ドル、2021年~2033年)
- アゾ系溶剤染料
- アントラキノン系溶剤染料
- フタロシアニン系溶剤染料
- トリフェニルメタン系溶剤染料
- その他の組成
- 用途別見通し(数量:キロトン、売上高:10億米ドル、2021年~2033年)
- プラスチック・ポリマー
- 印刷インキ
- 塗料・コーティング
- 燃料
- 潤滑油・グリース
- その他の用途
- 地域別見通し(数量:キロトン、売上高:10億米ドル、2021年~2033年)
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- ドイツ
- 英国
- イタリア
- スペイン
- フランス
- アジア太平洋
- 中国
- インド
- 日本
- 韓国
- ラテンアメリカ
- ブラジル
- アルゼンチン
- 中東・アフリカ
- サウジアラビア
- 南アフリカ
- 北米
第1章 調査方法と範囲
1.1. 市場のセグメンテーションと範囲
1.2. 市場の定義
1.3. 情報の収集
1.3.1. 有料データベース
1.3.2. GVRの社内データベース
1.3.3. 二次情報源および第三者による見解
1.3.4. 一次調査
1.4. 情報の分析
1.4.1. データ分析モデル
1.5. 市場の構築およびデータの可視化
1.6. データの検証および公表
第2章 エグゼクティブ・サマリー
2.1. 市場の概要
2.2. セグメントの概要
2.3. 競合環境の概要
第3章. 溶剤系染料市場の変数、動向および範囲
3.1. 市場の系譜に関する見通し
3.1.1. 溶剤系染料市場の見通し
3.2. 業界のバリューチェーン分析
3.2.1. 原料から最終用途までのバリューチェーン
3.2.2. 原材料の見通し
3.2.3. 製造動向
3.2.4. 販売チャネル分析
3.3. 価格動向分析(2021年~2033年)
3.3.1. 価格動向に影響を与える要因
3.4. 規制の枠組み
3.5. 技術の進歩
3.5.1. 技術成熟度評価
3.6. 市場の動向
3.6.1. 市場推進要因の分析
3.6.2. 市場制約要因の分析
3.6.3. 業界が直面する課題
3.6.4. 業界の機会
3.7. 業界分析ツール
3.7.1. ポーターの5つの力分析
3.7.2. マクロ環境分析
第4章 溶剤系染料市場:化学組成の推計および動向分析
4.1. 主なポイント
4.2. 化学組成の推移分析および市場シェア(2025年および2033年)
4.3. 化学組成別世界溶剤系染料市場(2021年~2033年)(キロトン) (10億米ドル)
4.4. アゾ系溶剤染料
4.4.1. アゾ系溶剤染料別の溶剤染料市場推計および予測、2021年~2033年(キロトン)(10億米ドル)
4.5. アントラキノン系溶剤染料
4.5.1. アントラキノン系溶剤用染料別の溶剤用染料市場の推計および予測、2021年から2033年(キロトン)(10億米ドル)
4.6. フタロシアニン系溶剤用染料
4.6.1. フタロシアニン系溶剤用染料別の溶剤用染料市場規模の推計および予測、2021年~2033年(キロトン) (10億米ドル)
4.7. トリフェニルメタン系溶剤染料
4.7.1. 溶剤染料市場の推計および予測:トリフェニルメタン系溶剤染料別、2021年~2033年(キロトン)(10億米ドル)
4.8. その他の組成
4.8.1. その他の組成別 溶剤用染料市場の推計および予測、2021年~2033年(キロトン)(10億米ドル)
第5章 溶剤用染料市場:用途別推計および動向分析
5.1. 主なポイント
5.2. 用途別動向分析および市場シェア、2025年および2033年
5.3. 用途別世界溶剤系染料市場、2021年~2033年(キロトン)(10億米ドル)
5.4. プラスチック・ポリマー
5.4.1. プラスチック・ポリマー別溶剤系染料市場の推計および予測、2021年~2033年(キロトン) (10億米ドル)
5.5. 印刷インキ
5.5.1. 溶剤系染料市場の推計および予測:印刷インキ別、2021年~2033年(キロトン)(10億米ドル)
5.6. 塗料およびコーティング
5.6. 1. 塗料・コーティング別、溶剤系染料市場の推計および予測、2021年~2033年(キロトン)(10億米ドル)
5.7. 燃料
5.7.1. 溶剤系染料市場の推計および予測(燃料別、2021年~2033年)(キロトン)(10億米ドル)
5.8. 潤滑油・グリース
5.8.1. 溶剤系染料市場の推計および予測:潤滑油・グリース別、2021年~2033年(キロトン)(10億米ドル)
5.9. その他の用途
5.9.1. 溶剤系染料市場の推計および予測:その他の用途別、2021年~2033年(キロトン)(10億米ドル)
第6章 溶剤系染料市場:地域別推計および動向分析
6.1. 主なポイント
6.2. 地域別動向分析および市場シェア(2025年および2033年)
6.3. 地域別世界溶剤系染料市場(2021年~2033年)(キロトン)(10億米ドル)
6.4. 北米
6.4.1. 北米溶剤系染料市場の推計および予測、2021年~2033年(10億米ドル)(キロトン)
6.4.2. 北米溶剤系染料市場の推計および予測、化学組成別、2021年~2033年 (10億米ドル)(キロトン)
6.4.3. 北米溶剤系染料市場の推計および予測(用途別)、2021年~2033年(10億米ドル)(キロトン)
6.4.4. 米国
6.4.4.1. 米国の溶剤系染料市場の推計および予測、2021年~2033年(10億米ドル)(キロトン)
6.4.4.2. 米国の溶剤系染料市場:化学組成別、2021年~2033年の推計および予測(10億米ドル)(キロトン)
6.4.4.3. 米国の溶剤系染料市場:用途別、2021年~2033年の推計および予測(10億米ドル) (キロトン)
6.4.5. カナダ
6.4.5.1. カナダの溶剤系染料市場の推計および予測、2021年~2033年(10億米ドル)(キロトン)
6.4.5.2. カナダの溶剤系染料市場の推計および予測、化学組成別、2021年~2033年(10億米ドル) (キロトン)
6.4.5.3. カナダの溶剤系染料市場:推計および予測(2021年~2033年)(10億米ドル)(キロトン)
6.4.6. メキシコ
6.4.6.1. メキシコの溶剤系染料市場の推計および予測、2021年~2033年(10億米ドル)(キロトン)
6.4.6.2. メキシコの溶剤系染料市場:化学組成別推計および予測、2021年~2033年(10億米ドル)(キロトン)
6.4.6.3. メキシコの溶剤系染料市場:用途別推計および予測、2021年~2033年(10億米ドル)(キロトン)
6.5. ヨーロッパ
6.5.1. 欧州の溶剤系染料市場の見積もりおよび予測、2021年~2033年(10億米ドル)(キロトン)
6.5.2. 欧州の溶剤系染料市場の見積もりおよび予測、化学組成別、2021年~2033年(10億米ドル)(キロトン)
6.5.3. 用途別 欧州溶剤系染料市場の推計および予測、2021年~2033年(10億米ドル)(キロトン)
6.5.4. ドイツ
6.5.4.1. ドイツ溶剤系染料市場の推計および予測、2021年~2033年(10億米ドル) (キロトン)
6.5.4.2. ドイツの溶剤系染料市場:2021年~2033年の推計および予測(化学組成別)(10億米ドル)(キロトン)
6.5.4.3. ドイツの溶剤系染料市場:推計および予測(用途別、2021年~2033年)(10億米ドル)(キロトン)
6.5.5. 英国
6.5.5.1. 英国の溶剤系染料市場:推計および予測(2021年~2033年) (10億米ドル)(キロトン)
6.5.5.2. 英国の溶剤系染料市場の推計および予測(化学組成別)、2021年~2033年(10億米ドル)(キロトン)
6.5.5.3. 用途別:英国の溶剤系染料市場の推計および予測、2021年~2033年(10億米ドル)(キロトン)
6.5.6. フランス
6.5.6.1. フランスの溶剤系染料市場の推計および予測、2021年~2033年(10億米ドル)(キロトン)
6.5.6.2. フランスの溶剤系染料市場の推計および予測(化学組成別、2021年~2033年)(10億米ドル)(キロトン)
6.5.6.3. フランスの溶剤系染料市場の推計および予測(用途別、2021年~2033年)(10億米ドル) (キロトン)
6.5.7. イタリア
6.5.7.1. イタリアの溶剤系染料市場の推計および予測、2021年~2033年(10億米ドル)(キロトン)
6.5.7.2. イタリアの溶剤系染料市場:化学組成別、2021年~2033年の推計および予測 (10億米ドル)(キロトン)
6.5.7.3. イタリアの溶剤系染料市場:推計および予測(2021年~2033年)(10億米ドル)(キロトン)
6.5.8. スペイン
6.5.8.1. スペインの溶剤系染料市場:推計および予測(2021年~2033年)(10億米ドル)(キロトン)
6.5.8.2. スペインの溶剤系染料市場:化学組成別推計および予測、2021年~2033年(10億米ドル)(キロトン)
6.5.8.3. スペインの溶剤系染料市場:用途別推計および予測、2021年~2033年(10億米ドル)(キロトン)
6.6. アジア太平洋地域
6.6.1. アジア太平洋地域の溶剤系染料市場:推計値および予測(2021年~2033年)(10億米ドル)(キロトン)
6.6.2. アジア太平洋地域の溶剤系染料市場:化学組成別推計値および予測(2021年~2033年)(10億米ドル)(キロトン)
6.6.3. アジア太平洋地域の溶剤系染料市場の推計および予測(用途別、2021年~2033年)(10億米ドル)(キロトン)
6.6.4. 中国
6.6.4.1. 中国の溶剤系染料市場の推計および予測、2021年~2033年(10億米ドル)(キロトン)
6.6.4.2. 中国の溶剤系染料市場:化学組成別、2021年~2033年の推計および予測(10億米ドル)(キロトン)
6.6.4.3. 中国の溶剤系染料市場:用途別、2021年~2033年の推計および予測(10億米ドル) (キロトン)
6.6.5. インド
6.6.5.1. インドの溶剤系染料市場の推計および予測、2021年~2033年(10億米ドル)(キロトン)
6.6.5.2. インドの溶剤系染料市場:化学組成別、2021年~2033年の推計および予測(10億米ドル)(キロトン)
6.6.5.3. インドの溶剤系染料市場:用途別、2021年~2033年の推計および予測(10億米ドル)(キロトン)
6.6.6. 日本
6.6.6.1. 日本の溶剤系染料市場の推計および予測、2021年~2033年(10億米ドル)(キロトン)
6.6.6.2. 日本の溶剤系染料市場の推計および予測(化学組成別)、2021年~2033年(10億米ドル)(キロトン)
6.6.6.3. 用途別、日本の溶剤系染料市場の推計および予測、2021年~2033年(10億米ドル)(キロトン)
6.6.7. 韓国
6.6.7.1. 2021年~2033年の韓国溶剤系染料市場の推計および予測(10億米ドル)(キロトン)
6.6.7.2. 2021年~2033年の韓国溶剤系染料市場の見積もりおよび予測(化学組成別)(10億米ドル)(キロトン)
6.6.7.3. 韓国における溶剤系染料市場の推計および予測(用途別、2021年~2033年)(10億米ドル)(キロトン)
6.7. ラテンアメリカ
6.7.1. ラテンアメリカの溶剤系染料市場の推計および予測、2021年~2033年(10億米ドル)(キロトン)
6.7.2. ラテンアメリカの溶剤系染料市場の推計および予測、化学組成別、2021年~2033年(10億米ドル)(キロトン)
6.7.3. ラテンアメリカの溶剤系染料市場:推計および予測(用途別、2021年~2033年)(10億米ドル)(キロトン)
6.7.4. ブラジル
6.7.4.1. ブラジルの溶剤系染料市場の推計および予測、2021年~2033年(10億米ドル)(キロトン)
6.7.4.2. ブラジルの溶剤系染料市場の推計および予測、化学組成別、2021年~2033年(10億米ドル)(キロトン)
6.7.4.3. ブラジルにおける溶剤系染料市場の推計および予測(用途別、2021年~2033年)(10億米ドル)(キロトン)
6.7.5. アルゼンチン
6.7.5.1. アルゼンチンの溶剤系染料市場の推計および予測、2021年~2033年(10億米ドル)(キロトン)
6.7.5. 2. アルゼンチンの溶剤系染料市場の推計および予測(化学組成別、2021年~2033年)(10億米ドル)(キロトン)
6.7.5.3. アルゼンチンの溶剤系染料市場の推計および予測(用途別、2021年~2033年) (10億米ドル)(キロトン)
6.8. 中東・アフリカ
6.8.1. 中東・アフリカの溶剤系染料市場の推計および予測、2021年~2033年(10億米ドル)(キロトン)
6.8.2. 中東・アフリカの溶剤系染料市場:化学組成別推計および予測、2021年~2033年(10億米ドル)(キロトン)
6.8.3. 中東・アフリカの溶剤系染料市場:用途別推計および予測、2021年~2033年(10億米ドル)(キロトン)
6.8.4. サウジアラビア
6.8.4.1. サウジアラビアの溶剤系染料市場:推計および予測(2021年~2033年) (10億米ドル)(キロトン)
6.8.4.2. サウジアラビアの溶剤系染料市場:推計および予測(化学組成別、2021年~2033年)(10億米ドル) (キロトン)
6.8.4.3. サウジアラビアの溶剤系染料市場:推計および予測(用途別、2021年~2033年)(10億米ドル)(キロトン)
6.8.5. 南アフリカ
6.8.5. 1. 南アフリカの溶剤系染料市場の見積もりおよび予測、2021年~2033年(10億米ドル)(キロトン)
6.8.5.2. 南アフリカの溶剤系染料市場の見積もりおよび予測、化学組成別、2021年~2033年(10億米ドル) (キロトン)
6.8.5.3. 南アフリカの溶剤系染料市場:推計および予測(用途別、2021年~2033年)(10億米ドル)(キロトン)
第7章. 溶剤系染料市場 – 競争環境
7.1. 主要市場参加者別の最近の動向および影響分析
7.2. 企業の分類
7.3. 企業の市場シェア/ポジション分析(2025年)
7.4. 企業のヒートマップ分析
7.5. 戦略マッピング
7.6. 企業プロファイル
7.6.1. LANXESS AG
7.6.1.1. 参加企業の概要
7.6.1.2. 財務実績
7.6.1.3. 製品ベンチマーキング
7.6.1.4. 最近の動向
7.6.2. ミリケン・アンド・カンパニー
7.6.2.1. 参加企業の概要
7.6.2.2. 財務実績
7.6.2.3. 製品のベンチマーク
7.6.2.4. 最近の動向
7.6.3. オリエント・ケミカル・インダストリーズ
7.6.3.1. 参加企業の概要
7.6.3.2. 財務実績
7.6.3.3. 製品のベンチマーク
7.6.3.4. 最近の動向
7.6.4. マンシ・ケミカルズ
7.6.4.1. 対象企業の概要
7.6.4.2. 財務実績
7.6.4.3. 製品ベンチマーク
7.6.4.4. 最近の動向
7.6.5. K. パテル・ケモファーマ
7.6.5.1. 対象企業の概要
7.6.5.2. 財務実績
7.6.5.3. 製品ベンチマーク
7.6.5.4. 最近の動向
7.6.6. ネイション・フォード・ケミカル
7.6.6.1. 参加企業の概要
7.6.6.2. 財務実績
7.6.6.3. 製品のベンチマーク
7.6.6.4. 最近の動向
7.6.7. ロイス・グローバル/ロイス・カラーズ
7.6.7.1. 参加企業の概要
7.6.7.2. 財務実績
7.6.7.3. 製品のベンチマーク
7.6.7.4. 最近の動向
7.6.8. 昆山有機化学工場株式会社
7.6.8.1. 参加企業の概要
7.6.8.2. 財務実績
7.6.8.3. 製品のベンチマーク
7.6.8.4. 最近の動向
7.6.9. 台湾染料・顔料株式会社
7.6.9.1. 参加企業の概要
7.6.9.2. 財務実績
7.6.9.3. 製品ベンチマーク
7.6.9.4. 最近の動向
7.6.10. サンベルト・カラーズ
7.6.10.1. 参加企業の概要
7.6.10.2. 財務実績
7.6.10.3. 製品ベンチマーク
7.6.10.4. 最近の動向
表の一覧
表 1 溶剤系染料市場の分析およびセグメント別予測、化学組成別、2021 年~2033 年(キロトン)(10 億米ドル)
表 2 溶剤系染料市場の分析およびセグメント別予測、アゾ系溶剤系染料別、2021 年~2033 年(キロトン) (10億米ドル)
表3 溶剤系染料市場の分析およびセグメント別予測(アントラキノン系溶剤系染料別、2021年~2033年)(キロトン)(10億米ドル)
表4 溶剤系染料市場の分析およびセグメント別予測(フタロシアニン系溶剤系染料別、2021年~2033年) (キロトン)(10億米ドル)
表5 溶剤系染料市場の分析およびセグメント別予測:トリフェニルメタン系溶剤系染料、2021年~2033年 (キロトン)(10億米ドル)
表6 溶剤系染料市場の分析およびセグメント別予測(その他の組成別)、2021年~2033年(キロトン)(10億米ドル)
表7 溶剤系染料市場の分析およびセグメント別予測(用途別)、2021年~2033年(キロトン)(10億米ドル)
表8 溶剤系染料市場の分析およびセグメント別予測(プラスチック・ポリマー別)、2021年~2033年(キロトン)(10億米ドル)
表9 溶剤系染料市場の分析およびセグメント別予測、 印刷インキ別、2021年~2033年(キロトン)(10億米ドル)
表10 溶剤系染料市場の分析およびセグメント別予測、塗料・コーティング別、2021年~2033年(キロトン)(10億米ドル)
表11 溶剤系染料市場の分析およびセグメント別予測、燃料別、2021年 ~2033年(キロトン)(10億米ドル)
表12 溶剤系染料市場の分析およびセグメント別予測、潤滑油・グリース別、2021年~2033年 (キロトン)(10億米ドル)
表13 溶剤系染料市場分析およびセグメント予測(その他の用途別)、2021年~2033年(キロトン)(10億米ドル)
表14 溶剤系染料市場: 地域別推計および動向分析
表15 北米溶剤系染料の推計および予測(化学組成別、2021年~2033年)(キロトン) (10億米ドル)
表16 北米溶剤系染料の推計値および予測(用途別、2021年~2033年)(キロトン)(10億米ドル)
表17 米国溶剤系染料の推計値および予測(化学組成別、2021年~2033年) (キロトン)(10億米ドル)
表18 米国における溶剤系染料の推計値および予測、用途別、2021年~2033年(キロトン) (10億米ドル)
表19 カナダの溶剤系染料の推計値および予測(化学組成別、2021年~2033年)(キロトン)(10億米ドル)
表20 カナダの溶剤系染料の推計値および予測(用途別、2021年~2033年)(キロトン) (10億米ドル)
表21 メキシコの溶剤系染料の推計値および予測(化学組成別、2021年~2033年)(キロトン)(10億米ドル)
表22 メキシコの溶剤系染料の推計値および予測(用途別、2021年~2033年)(キロトン)(10億米ドル)
表23 欧州の溶剤系染料の推計値および予測(化学組成別、2021年~2033年)(キロトン)(10億米ドル)
表24 欧州の溶剤系染料の推計値および予測(用途別、2021年~2033年)(キロトン)(10億米ドル)
表25 ドイツの溶剤系染料の推計値および予測(化学組成別、2021年~2033年)(キロトン)(10億米ドル)
表26 ドイツの溶剤系染料の推計値および予測(用途別、2021年~2033年)(キロトン) (10億米ドル)
表27 英国の溶剤系染料の推計値および予測、化学組成別、2021年~2033年 (キロトン)(10億米ドル)
表28 英国の溶剤系染料の推計および予測、用途別、2021年~2033年(キロトン)(10億米ドル)
表29 フランスの溶剤系染料の推計および予測、化学組成別、2021年~2033年(キロトン)(10億米ドル)
表30 フランスにおける溶剤系染料の推計値および予測(用途別、2021年~2033年)(キロトン)(10億米ドル)
表31 イタリアにおける溶剤系染料の推計値および予測(化学組成別、2021年~2033年)(キロトン)(10億米ドル)
表32 イタリアの溶剤系染料の推計値および予測(用途別、2021年~2033年)(キロトン)(10億米ドル)
表33 スペインの溶剤系染料の推計値および予測(化学組成別、2021年~2033年)(キロトン) (10億米ドル)
表34 スペインの溶剤系染料の推計値および予測、用途別、2021年~2033年(キロトン)(10億米ドル)
表35 アジア太平洋地域の溶剤系染料の推計値および予測(化学組成別、2021年~2033年)(キロトン)(10億米ドル)
表36 アジア太平洋地域の溶剤系染料の推計値および予測(用途別、2021年~2033年)(キロトン)(10億米ドル)
表37 中国の溶剤系染料の推計値および予測(化学組成別、2021年~2033年)(キロトン)(10億米ドル)
表38 中国の溶剤系染料の推計値および予測(用途別、2021年~2033年)(キロトン) (10億米ドル)
表39 インドの溶剤系染料の推計および予測、化学組成別、2021年~2033年 (キロトン)(10億米ドル)
表40 インドの溶剤系染料の推計および予測、用途別、2021年~2033年(キロトン)(10億米ドル)
表41 日本の溶剤系染料の推計および予測、化学組成別、2021年~2033年(キロトン)(10億米ドル)
表42 日本の溶剤系染料の推計値および予測(用途別、2021年~2033年) (キロトン)(10億米ドル)
表43 韓国における溶剤系染料の推計および予測(化学組成別、2021年~2033年)(キロトン)(10億米ドル)
表44 韓国における溶剤系染料の推計および予測(用途別、2021年~2033年)(キロトン) (10億米ドル)
表45 ラテンアメリカにおける溶剤系染料の推計値および予測(化学組成別、2021年~2033年)(キロトン)(10億米ドル)
表46 ラテンアメリカにおける溶剤系染料の推計値および予測(用途別、2021年~2033年)(キロトン) (10億米ドル)
表47 ブラジルにおける溶剤系染料の推計値および予測(化学組成別、2021年~2033年)(キロトン)(10億米ドル)
表48 ブラジルにおける溶剤系染料の推計値および予測(用途別、2021年~2033年)(キロトン)(10億米ドル)
表49 アルゼンチンの溶剤系染料の推計値および予測(化学組成別、2021年~2033年)(キロトン)(10億米ドル)
表50 アルゼンチンの溶剤系染料の推計値および予測(用途別、2021年~2033年)(キロトン)(10億米ドル)
表51 中東・アフリカの溶剤系染料の推計値および予測(化学組成別、2021年~2033年)(キロトン)(10億米ドル)
表52 中東・アフリカの溶剤系染料の推計値および予測(用途別、2021年~2033年)(キロトン) (10億米ドル)
表53 サウジアラビアの溶剤系染料の推計値および予測(化学組成別、2021年~2033年)(キロトン)(10億米ドル)
表54 サウジアラビアの溶剤系染料の推計値および予測(用途別、2021年~2033年)(キロトン) (10億米ドル)
表55 南アフリカの溶剤系染料の推計値および予測(化学組成別、2021年~2033年)(キロトン)(10億米ドル)
表56 南アフリカの溶剤系染料の推計値および予測(用途別、2021年~2033年)(キロトン) (10億米ドル)
図表一覧
図1 溶剤系染料市場のセグメンテーション
図2 情報収集
図3 一次調査のパターン
図4 一次調査のプロセス
図5 市場調査のアプローチ – ボトムアップ・アプローチ
図6 市場調査のアプローチ – トップダウン・アプローチ
図7 市場調査のアプローチ – 複合アプローチ
図8 溶剤系染料市場の概要
図9 溶剤系染料市場のセグメント別見通し
図10 溶剤系染料市場:競合分析
図11 溶剤系染料市場 – バリューチェーン分析
図12 溶剤系染料市場 – 販売チャネル分析
図13 市場推進要因の影響分析
図14 市場制約要因の影響分析
図15 業界分析 – ポーターのフレームワーク
図16 業界分析 – PESTEL分析
図17 化学組成:主なポイント
図18 化学組成:市場シェア(2025年および2033年)
図19 用途:主なポイント
図20 用途:市場シェア(2025年および2033年)
図21 溶剤系染料市場:企業の分類
図22 溶剤系染料市場:企業の市場ポジショニング分析
図23 溶剤系染料市場:戦略マッピング









