主な市場動向と洞察
- 種類別:2025年には、Taqポリメラーゼセグメントが市場を席巻し、売上高シェアは約52.0%となりました。
- 用途別:2025年には、PCRセグメントが市場を席巻し、売上高シェアは約71.0%となりました。
- 最終用途別:2025年には、病院および診断センターセグメントが約40.5%という最大の市場シェアを占めました。
地域別の注目点
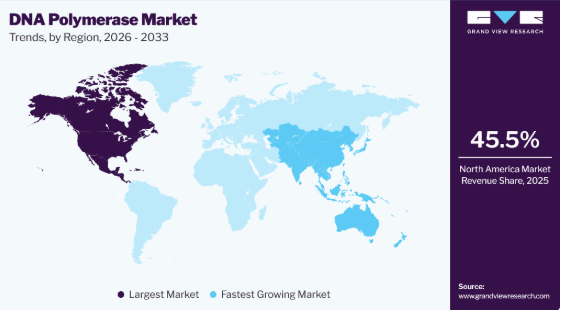
- 最大の地域市場:北米(2025年の売上高シェア45.5%)
- 最も急成長している地域市場:アジア太平洋地域(2026年~2033年のCAGRが最高)
市場規模と予測
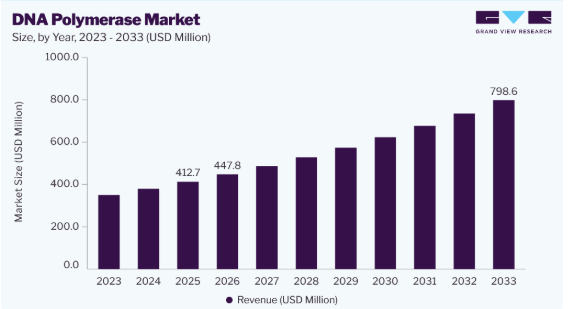
- 2025年の市場規模:4億1,270万米ドル
- 2026年の推定市場規模:4億4,780万米ドル
- 2033年までの予測市場規模:7億9,860万米ドル
- CAGR(2026年~2033年):8.6%
主要企業は、これらの用途の精度と速度を向上させ、予測期間中に市場を牽引し得る、新規かつ改良されたDNAポリメラーゼを開発しています。分子診断、特に疾患の早期発見およびモニタリングに対する需要の高まりが、市場の成長を牽引すると予想されます。DNAポリメラーゼは、標的DNA配列を検出・増幅するための分子診断における重要なツールです。感染症や遺伝性疾患の有病率が上昇し続ける中、こうしたポリメラーゼやポリメラーゼを用いた診断検査の採用が拡大すると予想され、これが市場の成長を後押しする可能性があります。例えば、米国がん協会が発表した推計によると、2025年には米国だけで2,041,910件の新規がん症例が診断され、618,120人ががんで死亡すると予想されています。したがって、疾患の有病率の上昇により、予測期間中に分子診断検査の需要が増加すると見込まれます。
さらに、予測期間中は、個別化医療への需要の高まりやクローニングツールの採用拡大が見込まれます。例えば、2025年1月、Tempus AI社は、血液腫瘍学向けに設計された同社初の全ゲノムシーケンシング(WGS)アッセイ「xH」の開発を発表しました。xHは、ゲノム全体にわたる臨床的に重要な変異を検出するために使用されるWGSアッセイであり、ユーザーが個別化治療の決定を行うのを支援するものです。したがって、個別化医療への需要の高まりにより、さまざまな用途におけるDNAポリメラーゼの採用が増加すると予想されます。
タイプ別分析
2025年には、Taqポリメラーゼセグメントが約52.0%という最大の売上シェアを占めました。Taqポリメラーゼは、PCR技術で一般的に使用されるDNAポリメラーゼの一種です。この技術は特定のDNA配増幅を行うことで、その研究や分析を容易にします。Taqポリメラーゼには、PCRにおいて特に有用となるいくつかの利点があり、その中には高温に耐える能力が含まれます。この特性により、このようなDNAポリメラーゼはDNA鎖を迅速かつ効率的に伸長させることができます。
独自開発の酵素ブレンドセグメントは、予測期間中に最も高いCAGRを示すと予想されます。高性能ポリメラーゼを組み込んだQ5ハイフィデリティポリメラーゼやPhusion DNAポリメラーゼなどの独自開発酵素の使用は、さまざまな分野において正確で信頼性が高く、費用対効果に優れた増幅ソリューションへの需要が高まるにつれて、拡大すると予想されます。さらに、特殊なポリメラーゼや酵素ブレンドの入手可能性が高まり、DNAシーケンシングなどの新興分野における特定の用途への需要が増加していることから、このセグメントは今後数年間で成長すると見込まれています。
用途別分析
ポリメラーゼ連鎖反応(PCR)セグメントは、いくつかの分子生物学技術においてこの増幅技術が広く利用されていることから、2025年には約71.0%のシェアを占め、市場を席巻しました。PCR技術は現在、バイオテクノロジー、医療診断、法科学など、DNAに基づく研究や新製品開発に活用されるさまざまな分野において不可欠なものとなっています。
DNAシーケンシングセグメントは、予測期間中に最も高い年平均成長率(CAGR)を記録すると見込まれています。シーケンシング技術の急速な進歩により、疾患リスクの増加に関連するDNAの変異を特定することが可能になりました。次世代シーケンシング(NGS)は、単一の診断プラットフォームで複数の遺伝子を検査できることから広く利用されており、臨床診断用途におけるこの技術の有用性を拡大しています。これらの手法は現在、DNAポリメラーゼの助けを借りて、研究ラボや臨床診断検査室で高品質な結果を提供できる段階に達しています。その結果、創薬におけるシーケンシングの応用拡大と、この分野におけるDNAポリメラーゼの関与の増加が、セグメントの成長を牽引すると予想されます。
エンドユースに関する洞察
2025年には、病院および診断センターセグメントが約40.5%という最大の市場シェアを占めました。これは、分子診断、PCR検査、感染症診断、がん診断、および遺伝子検査の各セグメントにおいて、DNAポリメラーゼが広く使用されているためです。また、病院や臨床検査室における精密医療、コンパニオン診断、および次世代シーケンシング(NGS)に基づく検査の利用拡大も、市場を牽引しています。
学術・研究機関セグメントは、政府機関や民間組織からの資金提供や投資プログラムの増加により、予測期間中に市場で最も高い年平均成長率(CAGR)を記録すると予想されます。大規模なゲノムシーケンシングプロジェクト、バイオマーカーの発見、および精密医療の取り組みへの支出増加が、高度なDNAポリメラーゼの需要を後押ししています。さらに、大学、バイオテクノロジー企業、研究グループ間の提携の拡大が、酵素工学および分子技術の進歩を加速させています。
地域別動向
北米のDNAポリメラーゼ業界は、2025年に45.5%という世界市場シェアの大部分を占めており、これはバイオテクノロジー技術に対する高い需要に起因しています。この地域には、新薬や新治療法の研究開発に多額の投資を行っている数多くの有力なバイオテクノロジー企業や製薬企業が拠点を置いています。これらの企業は、PCR、シーケンシング、遺伝子工学などの様々な用途でDNAポリメラーゼを利用しており、これが同地域の市場成長を牽引しています。
アジア太平洋地域のDNAポリメラーゼ市場の動向
アジア太平洋地域のDNAポリメラーゼ市場は、予測期間において最も高い年平均成長率(CAGR)で拡大すると見込まれています。この成長は、対象疾患の罹患率の高さ、ゲノム研究への資金提供の増加、および同地域における遺伝子検査に対する意識の高まりに起因すると考えられます。さらに、同地域の国内外の市場プレイヤーは、新規DNAポリメラーゼの開発に多額の投資を行っており、これが今後数年間で同地域の成長をさらに加速させると予想されます。
主要なDNAポリメラーゼ企業に関する洞察
主要な市場プレイヤーは、市場での地位を強化するために、事業拡大、パートナーシップ、提携、新製品の発売、合併・買収など、さまざまな戦略を展開しています。また、正確かつ高速で、特定の用途に特化したDNAポリメラーゼを開発するため、研究開発への投資も各社にとって重要な優先事項となっています。他社や学術機関、バイオテクノロジー企業、製薬企業、研究機関との連携を通じて、製品開発を加速させ、技術基盤を強化し、顧客ネットワークのグローバル化を図っています。
主要なDNAポリメラーゼ企業:
本調査では、DNAポリメラーゼ市場に関する主要企業として以下の企業を取り上げています
- Thermo Fisher Scientific, Inc.
- Agilent Technologies
- Merck KGaA
- Danaher
- QIAGEN
- Hoffmann-La Roche Ltd
- Bio-Rad Laboratories, Inc.
- Takara Bio, Inc.
- Promega Corporation
- New England Biolabs
最近の動向:
- 2025年11月、プロメガ・コーポレーションはメルクKGaAと提携し、創薬および分子生物学の応用分野に貢献するため、革新的な3D細胞培養技術の強化に取り組みました。
- 2025年7月、プロメガ・コーポレーションはAddgeneと戦略的提携を結び、プラスミドコレクションの提供を開始しました。これにより、クローニング、PCR、および遺伝子工学のワークフローに必要な分子生物学ツールへのアクセスが向上しました。
- 2025年1月、QIAGEN社は、高次マルチプレックス機能を導入することでQIAcuityデジタルPCRエコシステムを拡充しました。これにより、ソフトウェアのアップグレードと新しいアッセイ化学技術を通じて、1検体あたり最大12のターゲットを同時に検出できるようになり、高感度の核酸分析が強化され、研究および精密医療の応用において、より詳細な生物学的知見の獲得が支援されるようになりました。
世界のDNAポリメラーゼ市場レポートのセグメンテーション
本レポートでは、世界、地域、国レベルでの収益成長を予測するとともに、2021年から2033年にかけての各サブセグメントにおける最新の業界動向を分析しています。本レポートにおいて、Grand View Researchは、世界のDNAポリメラーゼ市場レポートを、種類、用途、最終用途、および地域に基づいてセグメント化しています:
- タイプ別見通し(売上高、百万米ドル、2021年~2033年)
- Taqポリメラーゼ
- Pfuポリメラーゼ
- 独自配合酵素ブレンド
- その他
- 用途別見通し(売上高、百万米ドル、2021年~2033年)
- ポリメラーゼ連鎖反応
- DNAシーケンシング
- DNAクローニング
- その他
- 最終用途別見通し(売上高、百万米ドル、2021年~2033年)
- 製薬・バイオテクノロジー企業
- 学術・研究機関
- 病院・診断センター
- その他
- 地域別見通し(売上高、百万米ドル、2021年~2033年)
- 北米
- 米国
- カナダ
- 欧州
- 英国
- ドイツ
- フランス
- イタリア
- スペイン
- デンマーク
- スウェーデン
- ノルウェー
- アジア太平洋
- 日本
- 中国
- インド
- 韓国
- オーストラリア
- タイ
- ラテンアメリカ
- ブラジル
- アルゼンチン
- 中東・アフリカ
- 南アフリカ
- サウジアラビア
- アラブ首長国連邦
- クウェート
- 北米
第1章 調査方法と範囲
1.1. 情報の収集
1.2. 情報およびデータの分析
1.3. 市場の範囲とセグメントの定義
1.4. 市場モデル
1.4.1. 企業別市場シェアに基づく市場調査
1.4.2. 地域別分析
第2章 エグゼクティブ・サマリー
2.1. 市場の概要
2.2. セグメントの概要
2.3. 競合環境の概要
第3章. 市場変数、動向、および範囲
3.1. 市場のセグメンテーションと範囲
3.2. 市場の系譜に関する見通し
3.2.1. 親市場の見通し
3.2.2. 関連・付随市場の展望
3.3. 市場の動向と展望
3.4. 市場のダイナミクス
3.4.1. 市場の推進要因
3.4.1.1. 診断および研究目的でのシーケンシング技術の採用拡大
3.4.1.2. 医療分野における個別化医療の普及拡大
3.4.1.3. 慢性疾患および感染症の有病率の増加
3.4.2. 市場制約要因の分析
3.4.2.1. ポリメラーゼ連鎖反応(PCR)技術に代わる選択肢の増加
3.4.2.2. PCRおよびNGS技術の取り扱いにおける熟練した専門家の必要性
3.5. ビジネス環境分析
3.5.1. SWOT分析:要因別(政治・法規制、経済、技術)
3.5.2. ポーターの5つの力分析
3.6. COVID-19の影響分析
第4章 タイプ別事業分析
4.1. DNAポリメラーゼ市場:タイプ別動向分析
4.2. Taqポリメラーゼ
4.2.1. Taqポリメラーゼ市場、2021年~2033年(百万米ドル)
4.3. Pfuポリメラーゼ
4.3.1. Pfuポリメラーゼ市場、2021年~2033年(百万米ドル)
4.4. 独自配合酵素
4.4.1. 独自配合酵素ポリメラーゼ市場、2021年~2033年(百万米ドル)
4.5. その他
4.5.1. その他のタイプ市場、2021年~2033年(百万米ドル)
第5章 用途別ビジネス分析
5.1. DNAポリメラーゼ市場:用途別動向分析
5.2. ポリメラーゼ連鎖反応
5.2.1. ポリメラーゼ連鎖反応市場、2021年~2033年(百万米ドル)
5.3. DNAシーケンシング
5.3.1. DNAシーケンシング市場、2021年~2033年(百万米ドル)
5.4. DNAクローニング
5.4.1. DNAクローニング市場、2021年~2033年(百万米ドル)
5.5. その他
5.5.1. その他の用途市場、2021年~2033年(百万米ドル)
第6章 最終用途別事業分析
6.1. DNAポリメラーゼ市場:最終用途別動向分析
6.2. 製薬・バイオテクノロジー企業
6.2.1. 製薬・バイオテクノロジー企業市場、2021年~2033年(百万米ドル)
6.3. 学術・研究機関
6.3.1. 学術・研究機関市場、2021年~2033年(百万米ドル)
6.4. 病院・診断センター
6.4.1. 病院および診断センター市場、2021年~2033年(百万米ドル)
6.5. その他
6.5.1. その他の最終用途市場、2021年~2033年(百万米ドル)
第7章 地域別事業分析
7.1. 地域別DNAポリメラーゼ市場シェア(2022年および2033年)
7.2. 北米
7.2.1. SWOT分析
7.2.2. 北米DNAポリメラーゼ市場(2021年~2033年)(百万米ドル)
7.2.3. 米国
7.2.3.1. 主要国の動向
7.2.3.2. 対象疾患の有病率
7.2.3.3. 競争状況
7.2.3.4. 米国のDNAポリメラーゼ市場、2021年~2033年(百万米ドル)
7.2.4. カナダ
7.2.4.1. 主要国の動向
7.2.4.2. 対象疾患の有病率
7.2.4.3. 競合状況
7.2.4.4. カナダのDNAポリメラーゼ市場、2021年~2033年(百万米ドル)
7.3. 欧州
7.3.1. SWOT分析
7.3.2. 欧州のDNAポリメラーゼ市場、2021年~2033年(百万米ドル)
7.3.3. ドイツ
7.3.3.1. 主要国の動向
7.3.3.2. 対象疾患の有病率
7.3.3.3. 競争環境
7.3.3.4. ドイツのDNAポリメラーゼ市場、2021年~2033年(百万米ドル)
7.3.4. 英国
7.3.4.1. 主要な国別動向
7.3.4.2. 対象疾患の有病率
7.3.4.3. 競争状況
7.3.4.4. 英国のDNAポリメラーゼ市場、2021年~2033年(百万米ドル)
7.3.5. フランス
7.3.5.1. 主要な国別動向
7.3.5.2. 対象疾患の有病率
7.3.5.3. 競争状況
7.3.5.4. フランスのDNAポリメラーゼ市場、2021年~2033年(百万米ドル)
7.3.6. イタリア
7.3.6.1. 主要な国内動向
7.3.6.2. 対象疾患の有病率
7.3.6.3. 競争状況
7.3.6.4. イタリアのDNAポリメラーゼ市場、2021年~2033年(百万米ドル)
7.3.7. スペイン
7.3.7.1. 主要な国別動向
7.3.7.2. 対象疾患の有病率
7.3.7.3. 競合状況
7.3.7.4. スペインのDNAポリメラーゼ市場、2021年~2033年(百万米ドル)
7.3.8. デンマーク
7.3.8.1. 主要国の動向
7.3.8.2. 対象疾患の有病率
7.3.8.3. 競合状況
7.3.8.4. デンマークのDNAポリメラーゼ市場、2021年~2033年(百万米ドル)
7.3.9. スウェーデン
7.3.9.1. 主要国の動向
7.3.9.2. 対象疾患の有病率
7.3.9.3. 競争環境
7.3.9.4. スウェーデンのDNAポリメラーゼ市場、2021年~2033年(百万米ドル)
7.3.10. ノルウェー
7.3.10.1. 主要国の動向
7.3.10.2. 対象疾患の有病率
7.3.10.3. 競争環境
7.3.10.4. ノルウェーのDNAポリメラーゼ市場、2021年~2033年(百万米ドル)
7.4. アジア太平洋地域
7.4.1. SWOT分析
7.4.2. アジア太平洋地域のDNAポリメラーゼ市場、2021年~2033年(百万米ドル)
7.4.3. 日本
7.4.3.1. 主要国の動向
7.4.3.2. 対象疾患の有病率
7.4.3.3. 競争状況
7.4.3.4. 日本のDNAポリメラーゼ市場、2021年~2033年(百万米ドル)
7.4.4. 中国
7.4.4.1. 主要国の動向
7.4.4.2. 対象疾患の有病率
7.4.4.3. 競合状況
7.4.4.4. 中国のDNAポリメラーゼ市場、2021年~2033年(百万米ドル)
7.4.5. インド
7.4.5.1. 主要国の動向
7.4.5.2. 対象疾患の有病率
7.4.5.3. 競合状況
7.4.5.4. インドのDNAポリメラーゼ市場、2021年~2033年(百万米ドル)
7.4.6. 韓国
7.4.6.1. 主要な国別動向
7.4.6.2. 対象疾患の有病率
7.4.6.3. 競合状況
7.4.6.4. 韓国のDNAポリメラーゼ市場、2021年~2033年(百万米ドル)
7.4.7. オーストラリア
7.4.7.1. 主要な国別動向
7.4.7.2. 対象疾患の有病率
7.4.7.3. 競争状況
7.4.7.4. オーストラリアのDNAポリメラーゼ市場、2021年~2033年(百万米ドル)
7.4.8. タイ
7.4.8.1. 主要な国別動向
7.4.8.2. 対象疾患の有病率
7.4.8.3. 競争状況
7.4.8.4. タイのDNAポリメラーゼ市場、2021年~2033年(百万米ドル)
7.5. ラテンアメリカ
7.5.1. SWOT分析
7.5.2. ラテンアメリカのDNAポリメラーゼ市場、2021年~2033年(百万米ドル)
7.5.3. ブラジル
7.5.3.1. 主要国の動向
7.5.3.2. 対象疾患の有病率
7.5.3.3. 競争状況
7.5.3.4. ブラジルのDNAポリメラーゼ市場、2021年~2033年(百万米ドル)
7.5.4. メキシコ
7.5.4.1. 主要国の動向
7.5.4.2. 対象疾患の有病率
7.5.4.3. 競合状況
7.5.4.4. メキシコのDNAポリメラーゼ市場、2021年~2033年(百万米ドル)
7.5.5. アルゼンチン
7.5.5.1. 主要国の動向
7.5.5.2. 対象疾患の有病率
7.5.5.3. 競争環境
7.5.5.4. アルゼンチンのDNAポリメラーゼ市場、2021年~2033年(百万米ドル)
7.6. MEA
7.6.1. SWOT分析
7.6.2. MEAのDNAポリメラーゼ市場、2021年~2033年(百万米ドル)
7.6.3. 南アフリカ
7.6.3.1. 主要国の動向
7.6.3.2. 対象疾患の有病率
7.6.3.3. 競合状況
7.6.3.4. 南アフリカのDNAポリメラーゼ市場、2021年~2033年(百万米ドル)
7.6.4. サウジアラビア
7.6.4.1. 主要な国別動向
7.6.4.2. 対象疾患の有病率
7.6.4.3. 競争環境
7.6.4.4. サウジアラビアのDNAポリメラーゼ市場、2021年~2033年 (百万米ドル)
7.6.5. アラブ首長国連邦(UAE)
7.6.5.1. 主要な国別動向
7.6.5.2. 対象疾患の有病率
7.6.5.3. 競争状況
7.6.5.4. アラブ首長国連邦(UAE)のDNAポリメラーゼ市場、2021年~2033年(百万米ドル)
7.6.6. クウェート
7.6.6.1. 主要国の動向
7.6.6.2. 対象疾患の有病率
7.6.6.3. 競合状況
7.6.6.4. クウェートのDNAポリメラーゼ市場、2021年~2033年(百万米ドル)
第8章 競争環境
8.1. 企業の分類
8.2. 戦略のマッピング
8.3. 企業の市場シェア分析(2022年)
8.4. 企業概要/一覧
8.4.1. サーモフィッシャーサイエンティフィック社
8.4.1.1. 概要
8.4.1.2. 財務実績(純収益/売上高/EBITDA/粗利益)
8.4.1.3. 製品ベンチマーク
8.4.1.4. 戦略的取り組み
8.4.2. アジレント・テクノロジーズ
8.4.2.1. 概要
8.4.2.2. 財務実績(純収益/売上高/EBITDA/売上総利益)
8.4.2.3. 製品ベンチマーク
8.4.2.4. 戦略的取り組み
8.4.3. メルクKGaA
8.4.3.1. 概要
8.4.3.2. 財務実績(純収益/売上高/EBITDA/売上総利益)
8.4.3.3. 製品ベンチマーク
8.4.3.4. 戦略的取り組み
8.4.4. ダナハー
8.4.4.1. 概要
8.4.4.2. 財務実績(純収益/売上高/EBITDA/売上総利益)
8.4.4.3. 製品ベンチマーク
8.4.4.4. 戦略的取り組み
8.4.5. QIAGEN
8.4.5.1. 概要
8.4.5.2. 財務実績(純収益/売上高/EBITDA/売上総利益)
8.4.5.3. 製品ベンチマーキング
8.4.5.4. 戦略的取り組み
8.4.6. ホフマン・ラ・ロシュ社
8.4.6.1. 概要
8.4.6.2. 財務実績(純収益/売上高/EBITDA/売上総利益)
8.4.6.3. 製品ベンチマーク
8.4.6.4. 戦略的取り組み
8.4.7. バイオ・ラッド・ラボラトリーズ社;
8.4.7.1. 概要
8.4.7.2. 財務実績(純収益/売上高/EBITDA/売上総利益)
8.4.7.3. 製品ベンチマーク
8.4.7.4. 戦略的取り組み
8.4.8. タカラバイオ株式会社
8.4.8.1. 概要
8.4.8.2. 財務実績(純収益/売上高/EBITDA/売上総利益)
8.4.8.3. 製品ベンチマーク
8.4.8.4. 戦略的取り組み
8.4.9. プロメガ・コーポレーション
8.4.9.1. 概要
8.4.9.2. 財務実績(純収益/売上高/EBITDA/売上総利益)
8.4.9.3. 製品ベンチマーク
8.4.9.4. 戦略的取り組み
8.4.10. ニューイングランド・バイオラボ
8.4.10.1. 概要
8.4.10.2. 財務実績(純収益/売上高/EBITDA/売上総利益)
8.4.10.3. 製品ベンチマーク
8.4.10.4. 戦略的取り組み
表一覧
表 1 略語一覧
表 2 世界の DNA ポリメラーゼ市場(種類別、2021 年~2033 年)(百万米ドル)
表 3 世界の DNA ポリメラーゼ市場(用途別、2021 年~2033 年) (百万米ドル)
表4 世界のDNAポリメラーゼ市場(用途別)、2021年~2033年(百万米ドル)
表5 世界のDNAポリメラーゼ市場(地域別)、2021年~2033年(百万米ドル)
表6 北米のDNAポリメラーゼ市場(国別)、2021年~2033年(百万米ドル)
表7 北米DNAポリメラーゼ市場:種類別、2021年~2033年(百万米ドル)
表8 北米DNAポリメラーゼ市場:用途別、2021年~2033年(百万米ドル)
表9 北米DNAポリメラーゼ市場:最終用途別、2021年~2033年(百万米ドル)
表10 米国DNAポリメラーゼ市場(種類別)、2021年~2033年(百万米ドル)
表11 米国DNAポリメラーゼ市場(用途別)、2021年~2033年 (百万米ドル)
表12 米国DNAポリメラーゼ市場:最終用途別、2021年~2033年(百万米ドル)
表13 カナダDNAポリメラーゼ市場:種類別、2021年~2033年 (百万米ドル)
表14 カナダのDNAポリメラーゼ市場(用途別)、2021年~2033年(百万米ドル)
表15 カナダのDNAポリメラーゼ市場(最終用途別)、2021年~2033年(百万米ドル)
表16 欧州のDNAポリメラーゼ市場(国別)、2021年~2033年(百万米ドル)
表17 欧州のDNAポリメラーゼ市場(種類別)、2021年~2033年(百万米ドル)
表18 欧州のDNAポリメラーゼ市場(用途別)、2021年~2033年(百万米ドル)
表19 欧州のDNAポリメラーゼ市場(最終用途別、2021年~2033年)(百万米ドル)
表20 ドイツのDNAポリメラーゼ市場(種類別、2021年~2033年)(百万米ドル)
表21 ドイツのDNAポリメラーゼ市場(用途別、2021年~2033年)(百万米ドル)
表22 ドイツのDNAポリメラーゼ市場(最終用途別)、2021年~2033年(百万米ドル)
表23 英国のDNAポリメラーゼ市場(種類別)、2021年~2033年(百万米ドル)
表24 英国のDNAポリメラーゼ市場(用途別)、2021年~2033年









