主な市場動向と洞察
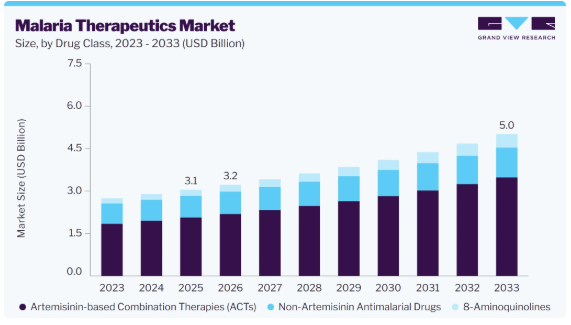
- 薬剤分類別:2025年には、アルテミシニン系複合療法(ACT)セグメントが67.7%という最大の市場シェアを占めました。
- 適応症別:2025年には、単純マラリアセグメントが71.3%という最大の市場シェアを占めました。
- 投与経路別:2025年には、経口投与セグメントが85.2%という最大の市場シェアを占めました。
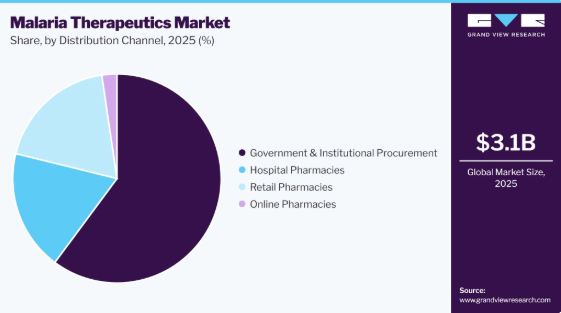
- 流通チャネル別:2025年には、政府・機関による調達セグメントが60.2%という最大の市場シェアを占めました。
地域別のハイライト
- 最大の地域市場:中東・アフリカ(2025年の売上高シェア47.1%)
- 最も成長が著しい地域市場:アジア太平洋地域(2026年~2033年のCAGRが最高)
- 国別:2025年にはサウジアラビア市場が最大の市場シェアを占めました。
市場規模と予測
- 2025年の市場規模:31億米ドル
- 2026年の推定市場規模:32億米ドル
- 2033年までの予測市場規模:50億米ドル
- CAGR(2026年~2033年):6.5%
市場の成長は、政府主導のマラリア対策プログラム、国際保健機関からの資金提供、および公衆衛生イニシアチブを通じたアルテミシニン系複合療法(ACT)の入手可能性の向上によって支えられています。薬剤耐性を持つPlasmodium falciparum株に対する監視体制の強化により、製薬会社や研究機関は、新規の抗マラリア療法や併用療法の開発を推進するよう促されています。さらに、診断へのアクセス改善や症例の早期発見により、適時な治療が強化され、疾患管理の向上に寄与しています。例えば、2025年7月、ノバルティスは「Medicines for Malaria Venture(MMV)」と共同で、新生児および乳児向けに特別に開発された初のマラリア治療薬「Coartem Baby(アルテメテル・ルメファントリン)」について、スイス医薬品庁(Swissmedic)の承認を取得しました。これにより、マラリア流行地域における長年の治療の空白が解消され、年齢に応じた抗マラリア療法へのより広範なアクセスが促進されることになりました。
市場の集中度と特徴
マラリア治療薬市場では、アルテミシニン耐性への対応、治療効果の向上、および熱帯熱マラリア原虫(Plasmodium falciparum)および間日熱マラリア原虫(Plasmodium vivax)感染症に対する治療選択肢の拡大を目的とした次世代抗マラリア薬の開発に牽引され、イノベーションの度合いが高まっています。各社は、新規の併用療法、単回投与レジメン、小児用製剤、および新生児・乳幼児向け医薬品に注力しています。「マラリア治療薬開発ベンチャー(MMV)」などの製品開発パートナーシップは、製薬企業や研究機関と連携することで、臨床開発を加速し続けています。こうした取り組みは、治療パイプラインを強化し、進化する寄生虫の耐性や未充足の患者ニーズに対応する治療法の導入を後押ししています。
新規の抗マラリア療法は、複数のPlasmodium種や耐性寄生虫株に対する有効性を実証するために、マラリア流行地域全体にわたる広範な臨床評価が必要であるため、市場参入の障壁は高いです。製造業者は、各国当局が定めた規制要件を遵守し、WHOの事前認定を取得して、グローバル・ファンドやユニセフなどの組織が支援する調達プログラムに参加しなければなりません。さらに、マラリアの負担が依然として高い低・中所得国に対応するためには、大規模な製造能力、手頃な価格設定、そして安定したサプライチェーンが不可欠です。これらの要件は開発コストを増加させ、新規参入企業にとって課題となっています。
マラリア治療薬は、WHOの治療ガイドライン、各国のマラリア対策プログラム、および医薬品の承認や市販後監視を担当する規制当局によって厳格に管理されているため、規制の影響は大きいと言えます。各国は、新たに現れる耐性パターンや臨床的エビデンスに基づき、治療推奨事項を定期的に改訂しており、これは調達や処方慣行に直接影響を及ぼしています。WHOの事前認定は、国際的なドナー資金による調達プログラムを通じて供給される医薬品にとって不可欠な要件です。さらに、製造業者は、製品の供給を維持するために、品質基準、医薬品安全性監視の要件、および定期的な規制当局による審査を遵守しなければなりません。これらの規制の枠組みは、製品の採用、市場参入、およびマラリア治療薬市場への長期的な参画に大きな影響を及ぼします。
マラリア感染が確認された場合の有効な治療選択肢は、依然として抗マラリア薬のみであるため、代替製品はほとんどありません。殺虫剤処理蚊帳、屋内残留噴霧、季節性マラリア化学予防、マラリアワクチンなどの予防措置は、疾患の発生率を低下させますが、感染が発生した後の治療に代わるものではありません。アルテミシニン系複合療法は、合併症のないマラリアに対する推奨される第一選択治療であり続けており、一方、重症マラリアの管理には、注射用抗マラリア薬が依然として不可欠です。治療法は寄生虫の種類や地域の耐性パターンによって異なりますが、同等の臨床的有効性を示す治療代替手段はほとんどないため、市場内での代替は限定的です。
地理的拡大は中程度から高い水準にあります。これは、製薬各社が政府、マラリア治療薬開発機構(MMV)、グローバルファンド、ユニセフ、および各国のマラリア対策プログラムとの連携を通じて、サハラ以南のアフリカ、東南アジア、その他のマラリア流行地域において、抗マラリア薬の供給を継続的に拡大しているためです。規制の調和に向けた取り組みやWHOの事前認定により、多くの国で品質が保証された医薬品へのアクセスが改善されています。さらに、現地の流通ネットワーク、製造パートナーシップ、公衆衛生調達プログラムへの投資により、医療サービスが行き届いていない地域における治療薬の入手可能性が拡大しています。これらの取り組みは、患者のアクセス拡大を支援すると同時に、必須のマラリア治療薬の世界的な供給体制を強化しています。
アナリストの見解
マラリア治療薬市場は、マラリア対策プログラムへの継続的な投資、抗マラリア薬の政府調達、および流行地域全体での治療へのアクセス改善に向けた取り組みによって支えられています。公衆衛生機関、国際機関、製薬企業は、医薬品の入手可能性を強化し、各国のマラリア撲滅戦略を支援するために、引き続き協力しています。薬剤耐性に対処するための新しい抗マラリア療法や併用療法の開発は、治療選択肢を拡大し、長期的な疾病管理を支えています。さらに、診断サービス、医療インフラ、および現地の医薬品製造体制の改善が、品質が保証された医薬品のより確実な供給に寄与しています。規制当局は、グローバルな保健機関との協力イニシアチブを通じて、新療法の評価と承認を引き続き支援しています。
薬剤分類に関する洞察
2025年には、アルテミシニン系複合療法(ACT)セグメントが67.7%という最大の市場シェアを占めました。このセグメントがマラリア治療薬市場を支配しているのは、ほとんどの流行国において、ACTが依然としてWHOが推奨するPlasmodium falciparum(熱帯熱マラリア原虫)による合併症のないマラリアに対する第一選択治療法であるためです。その確立された臨床的有効性、迅速な寄生虫の排除、および併用療法による耐性発現の遅延効果は、ACTの広範な採用を支えてきました。各国のマラリア対策プログラム、グローバルファンドやユニセフなどの組織によるドナー資金による調達、および必須医薬品リストへの広範な掲載により、製品の入手可能性が高まっています。さらに、複数のジェネリック医薬品メーカーの存在により、手頃な価格が実現し、低・中所得国全体での安定した供給が確保されています。ACTが公的医療プログラムや標準化された治療プロトコルに継続的に組み込まれていることは、マラリア治療薬市場における主要な薬剤クラスとしての地位をさらに強固なものにしています。
8-アミノキノリン系セグメントは、予測期間中に10.3%という最も高い年平均成長率(CAGR)を記録すると見込まれています。この成長は、疾患の再発を引き起こす肝臓内の休眠期ヒプノゾイトを排除することで、プラズモディウム・ビバックス(P. vivax)マラリアの根本的な根治に焦点が当てられていることに起因しています。マラリア撲滅プログラムの拡大に伴い、再発性感染を減らし、長期的な治療成果を向上させる治療法の採用が促進されています。グルコース-6-リン酸デヒドロゲナーゼ(G6PD)欠乏症の検査がより利用しやすくなったことも、適格な患者におけるこの薬剤クラスのより安全な使用を可能にしています。さらに、P. vivaxに特化した疾患管理への投資の増加、国際的な治療指針の更新、および再発予防に関する医療従事者の意識の高まりが、予測期間を通じて流行地域全体での8-アミノキノリン系薬剤の継続的な採用を支えると予想されます。
治療適応に関する洞察
2025年には、非合併症マラリアセグメントが71.3%という最大の市場シェアを占めました。このセグメントがマラリア治療薬市場を支配しているのは、非合併症マラリアが世界的に診断されたマラリア症例の大部分、特にPlasmodium falciparumおよびPlasmodium vivaxによる感染を占めているためです。WHOが推奨する治療ガイドラインの広範な実施により、診断直後の効果的な抗マラリア薬の日常的な使用が促進されています。各国のマラリア対策プログラム、ドナー資金による調達イニシアチブ、診断範囲の拡大、および品質保証された治療法の入手可能性の向上により、治療へのアクセスはさらに強化されています。さらに、迅速診断検査や顕微鏡検査による早期診断により、迅速な治療介入が可能となり、疾患の進行や感染拡大が抑制されています。公的医療システム全体に確立された治療プロトコルの存在と、ジェネリック抗マラリア薬の広範な入手可能性が、マラリア治療薬市場におけるこの治療適応の優位性を引き続き強固なものにしています。
再発予防(根治療法)セグメントは、予測期間中に8.6%という最も高い年平均成長率(CAGR)を記録すると見込まれています。この成長は、Plasmodium vivaxによるマラリアの再発を引き起こす、肝臓内に潜伏する休眠型ヒプノゾイトの排除がますます重視されていることに起因しています。マラリア根絶に向けた取り組みの拡大により、医療システムは、急性血液期感染のみを治療するのではなく、寄生虫の完全な除去を優先するよう促されています。グルコース-6-リン酸デヒドロゲナーゼ(G6PD)欠乏症検査の採用拡大により、適格な患者に対する根治療法のより安全な投与が可能になっています。さらに、再発予防に関する医療従事者の意識の高まり、P. vivaxの管理に関する最新の臨床推奨事項、および疾病サーベイランスプログラムへの投資拡大が、根治戦略のより広範な採用を支えています。これらの要因により、予測期間を通じて、マラリア流行国全体でこの治療適応症の持続的な成長が促進されると予想されます。
投与経路に関する分析
2025年には、経口剤セグメントが85.2%という最大の市場シェアを占めました。このセグメントがマラリア治療薬市場を支配しているのは、経口製剤が単純マラリアの標準的な投与経路であり、国内外の治療ガイドラインで推奨されているためです。投与の容易さ、外来治療への適性、および患者の服薬順守率の高さが、マラリア流行国における広範な普及を支えています。また、経口抗マラリア薬は、公的医療制度や地域保健プログラムを通じての輸送、保管、流通が容易であり、遠隔地における治療へのアクセスを改善しています。複数のジェネリック製剤が利用可能であることで、手頃な価格が確保されると同時に、政府の調達プログラムや国際的な援助機関を通じた安定した供給も保証されています。さらに、経口療法は入院や専門的な医療インフラの必要性を低減させるため、マラリア治療における主要な投与経路としての地位を強固なものにしています。
非経口投与セグメントは、予測期間中に8.7%という最も高い年平均成長率(CAGR)を記録すると見込まれています。この成長は、特に小児患者や即時の医療介入を必要とするその他の高リスク集団において、重症マラリアの迅速な管理がますます重視されていることに起因しています。流行国における病院ベースのマラリア治療へのアクセス拡大、救急医療サービスの改善、および紹介体制の強化が、注射用抗マラリア薬の利用拡大を支えています。集中治療インフラへの政府投資や、重症マラリア管理に関するWHOの推奨事項の広範な実施も、このセグメントの成長に寄与しています。さらに、重症マラリアの早期治療に対する認識の高まりや、地区病院および三次医療施設における注射剤療法の入手可能性の拡大により、予測期間中も非経口投与経路の採用が継続的に進むと見込まれます。
流通チャネルに関する分析
2025年には、政府・機関による調達セグメントが60.2%という最大の市場シェアを占めました。流行国におけるマラリア治療は、主に政府の医療制度や国際的なドナー支援による調達プログラムを通じて資金提供および配布されているため、このセグメントが市場を支配しています。グローバルファンド、ユニセフ、各国のマラリア対策プログラムなどの組織は、公的医療施設向けに品質保証された抗マラリア薬を大量に調達し、患者が広くアクセスできるよう確保しています。一元化された調達により、競争力のある価格設定、途切れることのない製品の供給、および医療施設全体での標準化された治療が可能となります。さらに、WHOの治療指針や各国の必須医薬品リストが調達決定の指針となり、製薬メーカーとの長期供給契約が安定した流通を支えています。マラリア撲滅プログラムや公共部門の医療インフラへの継続的な投資は、マラリア流行地域全体において、この流通チャネルの優位性をさらに強固なものにしています。
オンライン薬局セグメントは、予測期間中に13.6%という最も高い年平均成長率(CAGR)を記録すると見込まれています。この成長は、医療サービスのデジタル化の進展と、開発途上国におけるインターネットアクセスの拡大によって牽引されています。オンライン薬局プラットフォームの普及が進むことで、特にデジタル医療サービスが拡大している都市部や準都市部において、処方薬へのアクセスが改善されています。電子処方システムの改善、宅配サービス、安全なデジタル決済プラットフォーム、およびスマートフォンの普及が進んでいることが、オンラインでの医薬品購入チャネルの利用拡大を後押ししています。さらに、デジタル医療インフラへの投資拡大や、利便性の高い医薬品へのアクセスを求める消費者の傾向が強まっていることも、このセグメントの成長を支えています。また、オンライン医薬品販売を規制する枠組みもいくつかの国でより体系化されつつあり、これにより、認可を受けたオンライン薬局は、許可されている地域において事業規模を拡大し、抗マラリア薬へのアクセスを改善することが可能になっています。
地域別インサイト
中東・アフリカ地域のマラリア治療薬市場は、2025年に47.1%という最大の市場シェアを占めました。これは、同地域におけるマラリアの深刻な負担、医療投資の拡大、および流行国全体でのマラリア対策プログラムの継続的な強化に牽引されたものです。この市場は、抗マラリア薬の持続的な政府調達、国際機関からの財政支援の増加、ならびに早期診断と効果的な症例管理に焦点を当てた公衆衛生プログラムの拡大によって支えられています。さらに、現地の医薬品製造、地域の医薬品サプライチェーン、および臨床研究活動への投資拡大により、品質が保証された抗マラリア治療薬の入手可能性が向上しているほか、抗マラリア薬の薬剤耐性問題への取り組みも後押しされています。ナイジェリア、コンゴ民主共和国、ウガンダ、タンザニア、ガーナ、ケニアなどの国々は、国際保健機関とのパートナーシップを通じて、サーベイランス体制の強化、医療インフラの拡充、および国家レベルのマラリア根絶戦略の実施を継続しています。さらに、規制能力の継続的な向上、国境を越えた疾病対策の取り組み、および医療サービスが行き届いていない地域における医療へのアクセス改善が、中東・アフリカのマラリア治療薬市場の長期的な発展を支え続けています。
サウジアラビアのマラリア治療薬市場の動向
サウジアラビアのマラリア治療薬市場は、同国の拡大する医療インフラ、増加する製薬分野への投資、および強力な感染症サーベイランスプログラムによって支えられています。マラリアの感染は限定的ですが、国際的な旅行、駐在員、宗教的な巡礼、および近隣の流行地域からの国境を越えた移動に伴う輸入マラリア症例の継続的な管理が、市場の原動力となっています。さらに、サウジアラビアは「ビジョン2030」に基づく投資、病院サービスの近代化、および医薬品の入手可能性と医療の回復力を向上させるための製薬製造能力の拡大を通じて、医療エコシステムを強化しています。サウジアラビア食品医薬品庁(SFDA)が監督する同国の規制枠組みは、明確に定義された承認および品質保証プロセスを通じて、抗マラリア薬の入手可能性と品質を支えています。さらに、疾病監視、公衆衛生の備え、デジタル医療インフラ、および地域・国際的な保健機関との連携に対する政府の継続的な投資は、マラリア治療薬への持続的なアクセスを支え、サウジアラビアのマラリア治療薬市場の長期的な発展に寄与しています。
北米のマラリア治療薬市場の動向
北米は、先進的な医療インフラ、強力な医薬品研究能力、および感染症対策への継続的な投資に支えられ、マラリア治療薬市場において重要な位置を占めています。この地域の大部分ではマラリアは風土病ではありませんが、国際的な旅行、移民、軍事展開、人道支援活動に伴う一定数の輸入マラリア症例により、市場は維持されています。医療従事者の意識の高まり、迅速診断検査の広範な利用可能性、そして確立された臨床治療ガイドラインが、適時の診断と適切な治療薬の使用に寄与しています。大手製薬企業の存在、世界的なマラリア根絶イニシアチブへの積極的な参加、および抗マラリア薬研究への持続的な資金提供が、同地域における継続的なイノベーションを支えています。さらに、新しい抗マラリア療法の開発や、新たに発生している薬剤耐性への対応に向けた政府機関、学術機関、および国際保健機関間の連携も、北米のマラリア治療薬市場の成長に一層寄与しています。
米国のマラリア治療薬市場は、同国が確立した医薬品イノベーションのエコシステム、強力な感染症研究能力、そして世界的なマラリア対策プログラムへの積極的な参加によって支えられています。マラリアは風土病ではありませんが、国際的な旅行、軍事展開、移民、人道支援活動に伴う輸入感染症のため、同国ではマラリア治療薬に対する安定した需要が維持されています。抗マラリア薬の開発に携わる多国籍製薬企業、バイオテクノロジー企業、および委託研究機関(CRO)の存在は、国内市場を強化すると同時に、世界的な製品供給を支えています。さらに、顧みられない熱帯病の研究に対する連邦政府の資金援助、官民パートナーシップ、および臨床試験への継続的な投資が、治療法の革新に寄与しています。明確に定義された規制の枠組み、先進的な病院インフラ、専門の感染症センター、そして診断サービスの広範な利用可能性が、適時の治療と承認済み治療法の導入を促進しています。さらに、米国は抗マラリア薬の製品開発、規制当局による承認、および国際的な流通における戦略的拠点としての役割を果たしており、世界のマラリア治療薬市場におけるその重要性を高めています。
欧州のマラリア治療薬市場の動向
欧州のマラリア治療薬業界は、同地域に確立された医薬品製造基盤、拡大する抗マラリア研究活動、および世界的なマラリア対策プログラムへの継続的な参加に支えられ、着実な成長を見せています。この市場は、製薬企業、研究機関、国際保健機関間の連携を通じた、創薬、臨床開発、および品質保証された抗マラリア薬の製造への持続的な投資によって牽引されています。さらに、国際的な旅行、移住、人道支援活動に伴う輸入性マラリア症例の増加が、病院や専門の感染症センターにおける正確な診断と効果的な治療管理への需要を支えています。英国、ドイツ、フランス、スイス、ベルギーなどの国々は、抗マラリア薬の研究、規制評価、医薬品生産において重要な役割を果たしており、地域の供給能力を強化しています。さらに、欧州の確立された規制枠組み、公的資金による医療制度、および抗マラリア薬耐性の監視や熱帯病研究への継続的な投資が、長期的な市場の発展を支えています。一方、マラリア流行地域との連携により、研究および製品開発活動は拡大し続けています。
英国のマラリア治療薬市場は、同国が確立した感染症サーベイランスシステム、専門的な熱帯医学サービス、そして世界的なマラリア研究への継続的な投資に支えられ、着実な成長を遂げています。この市場は、国際的な旅行、移住、人道支援活動に伴う輸入性マラリア症例が一定数発生していることに牽引されており、国民保健サービス(NHS)内において、マラリアの診断および治療に対する持続的な需要を生み出しています。さらに、英国は、「マラリア治療薬開発機構(MMV)」、ロンドン衛生熱帯医学大学院、リバプール熱帯医学大学院などの組織が主導する抗マラリア薬の創薬、臨床研究、およびグローバルヘルス・パートナーシップへの積極的な参加を通じて、その地位を強化しています。さらに、同国の明確な規制枠組み、強固な臨床研究インフラ、および国際的なマラリア根絶イニシアチブに対する政府の支援が、治療法の革新を促進し、品質が保証された抗マラリア薬へのアクセスを改善し続けており、英国のマラリア治療薬市場の継続的な発展を支えています。
ドイツのマラリア治療薬市場は、同国の強力な製薬製造セクター、高度な生物医学研究能力、そして確立された感染症サーベイランスネットワークによって支えられています。この市場は、製薬企業、学術機関、および熱帯・感染症を専門とする組織間の連携を通じた、マラリア治療薬研究におけるドイツの積極的な役割によって牽引されています。海外旅行、移住、およびビジネス活動に伴うマラリアの輸入症例が安定して発生していることから、三次医療機関や専門の感染症センターにおけるマラリアの診断・治療に対する需要が引き続き支えられています。さらに、ドイツの堅固な臨床試験インフラと国際的な研究協力への参加は、新たなマラリア治療法や薬剤耐性に対処するための戦略の評価を促進しています。同国の明確な規制枠組み、高い医療費支出、そして医薬品製造における強力な能力は、品質が保証されたマラリア治療薬の供給をさらに支え、欧州のマラリア治療薬市場におけるドイツの重要な貢献者としての地位を強固なものにしています。
フランスのマラリア治療薬市場は、同国に確立された医薬品研究エコシステム、感染症に関する高い専門知識、そして国際的なマラリア対策イニシアチブへの継続的な参加に支えられ、着実な成長を見せています。この市場は、フランス本土および海外領土、特にマラリアが依然として公衆衛生上の懸念事項であり、継続的な診断と治療を必要としているフランス・ギアナにおける、抗マラリア療法への持続的な需要によって牽引されています。さらに、フランスは、抗マラリア薬の創薬、臨床研究、および薬剤耐性マラリアの監視を支援するパスツール研究所やフランス国立持続可能な開発研究所(IRD)をはじめとする研究機関からの積極的な貢献を通じて、その地位を強化しています。さらに、同国の国民皆保険制度、熱帯病専門の参照センター、確立された規制の枠組み、および国際保健機関との連携により、品質が保証されたマラリア治療薬へのアクセスが促進され続けるとともに、継続的な研究および製品開発活動も支援されています。
アジア太平洋地域のマラリア治療薬市場の動向
アジア太平洋地域のマラリア治療薬市場は、同地域における高いマラリアの疾病負担、拡大する公衆衛生イニシアチブ、および流行国全体でのマラリア根絶プログラムへの投資増加に支えられ、予測期間中に7.9%という最も高い年平均成長率(CAGR)を記録すると見込まれています。この市場は、政府による抗マラリア薬の継続的な調達、大規模な疾病サーベイランスプログラム、診断インフラの強化、およびグローバル・ファンドや世界保健機関(WHO)などの国際機関からの財政支援によって牽引されています。さらに、同地域では、品質が保証された抗マラリア治療へのアクセスを改善し、新たに発生している抗マラリア薬の薬剤耐性に対処するため、現地の医薬品製造能力の拡充や臨床研究への参画が拡大しています。インド、インドネシア、パプアニューギニア、ミャンマー、カンボジアなどの国々は、早期診断、効果的な治療、および媒介生物の防除に焦点を当てた国家マラリア対策戦略を引き続き実施しています。さらに、医療インフラや規制能力の改善、ならびにマラリアの監視と根絶に向けた国境を越えた連携の強化が、アジア太平洋地域のマラリア治療薬市場の長期的な発展を支え続けています。
日本のマラリア治療薬市場は、同国の先進的な製薬産業、確立された感染症研究能力、そして強固な規制環境によって支えられています。この市場は、国際的な旅行、海外でのビジネス活動、人道支援活動に起因する輸入性マラリア症例に関連する、抗マラリア診断薬および治療薬への持続的な需要によって牽引されています。加えて、日本は、国立国際医療研究センター(NCGM)や国際協力機構(JICA)などの組織が関与する医薬品研究、臨床開発、国際協力を通じて、抗マラリア療法の開発と評価を支援し、その地位を強化し続けています。さらに、同国の先進的な病院インフラ、効率的な規制プロセス、そして強固な感染症監視システムにより、品質が保証されたマラリア治療薬へのタイムリーなアクセスが促進されています。グローバルヘルス・パートナーシップや医薬品イノベーションに対する政府の継続的な投資は、研究活動および日本のマラリア治療薬市場の長期的な発展をさらに後押ししています。
中国のマラリア治療薬市場は、同国の広範な医薬品製造基盤、確立された感染症研究能力、そして世界的なマラリア撲滅イニシアチブへの継続的な参加により、勢いを増しています。国内でのマラリア感染は根絶されましたが、輸入マラリア症例、国境を越えた人口移動、およびマラリア流行地域における海外での商業活動に伴う抗マラリア治療薬への持続的な需要が、市場の原動力となっています。さらに、中国は医薬品イノベーション、抗マラリア薬の大規模生産、および治療効果の向上と抗マラリア薬耐性への対策に焦点を当てた研究プログラムを通じて、その地位を強化し続けています。同国の整備された規制の枠組み、拡大する臨床研究インフラ、そして強力な製造能力は、国内使用および国際的な調達に向けた、品質が保証された抗マラリア治療薬の開発、生産、供給を促進しています。さらに、感染症サーベイランス、グローバルヘルス分野での協力、および医薬品研究に対する政府の継続的な支援は、マラリア治療薬市場の長期的な発展における重要な貢献者としての中国の役割を強化しています。
ラテンアメリカのマラリア治療薬市場の動向
ラテンアメリカのマラリア治療薬市場は、マラリア流行国におけるマラリア対策プログラムの継続的な実施、医薬品供給システムの強化、および感染症管理への持続的な投資によって支えられています。この市場は、抗マラリア薬の政府調達、診断サービスへのアクセス拡大、そして各国の保健当局が国際機関と連携して主導する協調的なマラリア根絶戦略によって牽引されています。さらに、地域の製薬メーカーや公衆衛生機関は、抗マラリア療法の生産、流通、評価を引き続き支援しており、臨床研究活動は治療効果の向上や抗マラリア薬の薬剤耐性の監視に寄与しています。ブラジル、コロンビア、ペルー、ベネズエラ、ガイアナなどの国々は、サーベイランス体制の強化、遠隔地の流行地域における医療アクセスの拡大、国境を越えたマラリア対策の取り組みの強化を継続しています。さらに、規制監督、医療インフラ、地域連携における継続的な改善が、品質が保証されたマラリア治療薬の供給を支え、ラテンアメリカのマラリア治療薬市場の長期的な発展に寄与しています。
ブラジルのマラリア治療薬市場は、同国が確立した公的医療制度、拡大する医薬品製造能力、および流行地域全体におけるマラリア対策への継続的な投資によって支えられています。この市場は、統一保健システム(SUS)を通じた抗マラリア薬の持続的な政府調達、特にマラリア対策が依然として公衆衛生上の優先課題であるアマゾン地域における調達によって牽引されています。さらに、ブラジルは、オズワルド・クルス財団(Fiocruz)などの機関による感染症研究や、マラリアの診断、治療効果、および抗マラリア薬耐性の監視の改善に焦点を当てた連携を通じて、その地位を強化し続けています。同国の国内医薬品生産能力、ANVISA(ブラジル国家衛生監督庁)による明確な規制枠組み、そして統合された疾病監視ネットワークが、抗マラリア治療薬の安定した供給と品質を支えています。さらに、医療インフラ、研究パートナーシップ、およびマラリア根絶イニシアチブに対する政府の継続的な投資は、遠隔地の流行地域における治療へのアクセスを強化し、ブラジルの抗マラリア治療薬市場の長期的な発展を支えています。
マラリア治療薬に関する主要企業の動向
マラリア治療薬市場は適度に統合が進んでおり、競争は、確立された製造能力、グローバルな流通ネットワーク、および公的調達プログラムへの長期的な参画を有する企業を中心に展開されています。ノバルティスAGは、マラリア治療薬ベンチャー(MMV)との提携、多様な抗マラリア薬ポートフォリオ、およびマラリア流行国における広範な事業展開を通じて、主導的な地位を維持しています。GSK plcおよびサノフィは、感染症治療薬のポートフォリオ、戦略的提携、そして世界的なマラリア対策イニシアチブへの参加を通じて、競争力を強化しています。シプラ・リミテッド、IPCAラボラトリーズ・リミテッド、サン・ファーマシューティカル・インダストリーズ・リミテッド、アジャンタ・ファーマ・リミテッド、ストライド・ファーマ・サイエンス・リミテッドを含むインドのメーカー各社は、大規模な製造能力と、政府およびドナー資金による調達プログラムへの確固たる参画に支えられ、費用対効果の高いジェネリック抗マラリア薬の主要な供給元としての役割を果たしています。シン・プーン・ファーマシューティカル社は、製品開発と臨床研究を通じて抗マラリア薬のポートフォリオ拡大に注力しており、一方、KPCファーマシューティカルズ社は、抗マラリア薬の有効成分および完成製剤の生産を通じて市場を支えています。競合他社との差別化は、主に製造規模、規制順守、製品品質、価格戦略、供給の信頼性、地理的展開範囲、および国際的な調達プログラムへの参加に基づいています。
主要なマラリア治療薬企業
本調査では、マラリア治療薬市場に関する分析として、以下の主要企業を取り上げています。
- Novartis AG
- GSK plc
- Sanofi
- Cipla Limited
- Ipca Laboratories Limited
- Sun Pharmaceutical Industries Limited
- Ajanta Pharma Limited
- Strides Pharma Science Limited
- Shin Poong Pharmaceutical Co., Ltd.
- KPC Pharmaceuticals, Inc.
最近の動向
- 2025年7月、ノバルティスAGは、体重5kg未満の新生児および乳児に特に適応が認められた初のマラリア治療薬「コアテム・ベイビー(アルテメテル・ルメファントリン)」について、スイス医薬品庁(Swissmedic)から承認を取得しました。この治療薬は、マラリア対策ベンチャー(MMV)との共同開発により、マラリア流行国での使用を目的としています。
- 2025年6月、GSK plcは、RTS, Sマラリアワクチンのコスト削減と製造能力の増強を図るため、Bharat Biotech社との提携を拡大し、マラリア流行国におけるマラリア予防へのより広範なアクセスを支援しました。
世界のマラリア治療薬市場レポートのセグメンテーション
本レポートでは、世界、地域、国レベルでの売上高の伸びを予測するとともに、2021年から2033年にかけての各サブセグメントにおける最新の業界動向を分析しています。本調査において、Grand View Researchは、薬剤分類、適応症、投与経路、流通チャネル、および地域に基づいて、世界のマラリア治療薬市場レポートをセグメント化しました:
- 薬剤分類別見通し(売上高、10億米ドル、2021年~2033年)
- アルテミシニン系複合療法(ACT)
- 非アルテミシニン系抗マラリア薬
- 8-アミノキノリン系
- 治療適応別見通し(売上高、10億米ドル、2021年~2033年)
- 単純マラリア
- 重症マラリア
- 再発予防(根治)
- マラリア化学予防
- 投与経路別見通し(売上高、10億米ドル、2021年~2033年)
- 経口
- 非経口
- 流通チャネル別見通し(売上高、10億米ドル、2021年~2033年)
- 病院薬局
- 小売薬局
- オンライン薬局
- 政府・機関による調達
- 地域別見通し(売上高、10億米ドル、2021年~2033年)
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- 英国
- ドイツ
- フランス
- イタリア
- スペイン
- デンマーク
- スウェーデン
- ノルウェー
- アジア太平洋
- 日本
- 中国
- インド
- オーストラリア
- 韓国
- タイ
- ラテンアメリカ
- ブラジル
- アルゼンチン
- 中東・アフリカ
- 南アフリカ
- サウジアラビア
- アラブ首長国連邦
- クウェート
- 北米
第1章 調査方法と範囲
1.1. 市場セグメンテーションと範囲
1.2. セグメントの定義
1.2.1. 薬剤分類
1.2.2. 治療適応症
1.2.3. 投与経路
1.2.4. 流通チャネル
1.3. 推計および予測期間
1.4. 調査方法
1.5. 情報の収集
1.5.1. 有料データベース
1.5.2. GVRの社内データベース
1.5.3. 二次資料
1.5.4. 一次調査
1.6. 情報分析
1.6.1. データ分析モデル
1.7. 市場モデル構築およびデータ可視化
1.8. モデルの詳細
1.8.1. 商品フロー分析
1.9. 二次情報源一覧
1.10. 目的
第2章 エグゼクティブ・サマリー
2.1. 市場の概要
2.2. セグメントの概要
2.3. 競合環境の概要
第3章. マラリア治療薬市場の変数、動向、および範囲
3.1. 市場の系譜に関する見通し
3.2. 市場のダイナミクス
3.2.1. 市場推進要因の分析
3.2.2. 市場制約要因の分析
3.3. 事業環境分析
3.3.1. 業界分析 – ポーターの5つの力分析
3.3.1.1. 供給者の交渉力
3.3.1.2. 購入者の交渉力
3.3.1.3. 代替品の脅威
3.3.1.4. 新規参入の脅威
3.3.1.5. 競合他社間の競争
3.3.2. PESTLE分析
3.3.3. パイプライン分析
3.3.4. 特許満了分析
3.3.5. 価格設定分析
第4章 マラリア治療薬市場:薬剤分類別事業分析
4.1. 薬剤分類別市場シェア(2025年および2033年)
4.2. 薬剤分類別セグメントダッシュボード
第4章. マラリア治療薬市場:薬剤分類別事業分析 4.1. 薬剤分類別市場シェア(2025年および2033年) 4.2. 薬剤分類別セグメント・ダッシュボード 4.3. 市場規模・予測およびトレンド分析(薬剤分類別、2021年~2033年)(10億米ドル)
4.4. アルテミシニン系併用療法(ACT)
4.4.1. アルテミシニン系併用療法(ACT)市場、2021年~2033年(10億米ドル)
4.5. 非アルテミシニン系抗マラリア薬
4.5.1. 非アルテミシニン系抗マラリア薬市場、2021年~2033年(10億米ドル)
4.6. 8-アミノキノリン系化合物
4.6.1. 8-アミノキノリン市場、2021年~2033年(10億米ドル)
第5章 マラリア治療薬市場:治療適応別事業分析
5.1. 治療適応別市場シェア、2025年および2033年
5.2. 治療適応症セグメントのダッシュボード
5.3. 治療適応症別市場規模・予測およびトレンド分析、2021年~2033年(10億米ドル)
5.4. 非重症マラリア
5.4.1. 非重症マラリア市場、2021年~2033年
(10億米ドル)
5.5. 重症マラリア
5.5.1. 重症マラリア市場、2021年~2033年(10億米ドル)
5.6. 再発予防(根治的治療)
5.6.1. 再発予防(根治的治療)市場、2021年~2033年(10億米ドル)
5.7. マラリア化学予防
5.7.1. マラリア化学予防市場、2021年~2033年(10億米ドル)
第6章 マラリア治療薬市場:投与経路別事業分析
6.1. 投与経路別市場シェア(2025年および2033年)
6.2. 投与経路別セグメントダッシュボード
6.3. 投与経路別市場規模・予測およびトレンド分析(2021年~2033年、10億米ドル)
6.4. 経口
6.4.1. 経口市場、2021年~2033年(10億米ドル)
6.5. 非経口
6.5.1. 非経口市場、2021年~2033年(10億米ドル)
第7章 マラリア治療薬市場:流通チャネル別事業分析
7.1. 流通チャネル別市場シェア(2025年および2033年)
7.2. 流通チャネルセグメントのダッシュボード
7.3. 流通チャネル別市場規模・予測およびトレンド分析(2021年~2033年)(10億米ドル)
7.4. 病院内薬局
7.4.1. 病院内薬局市場、2021年~2033年(10億米ドル)
7.5. 小売薬局
7.5.1. 小売薬局市場、2021年~2033年(10億米ドル)
7.6. オンライン薬局
7.6.1. オンライン薬局市場、2021年~2033年(10億米ドル)
7.7. 政府・機関による調達
7.7.1. 政府・機関による調達市場、2021年~2033年(10億米ドル)
第8章 マラリア治療薬市場:地域別推計およびトレンド分析
8. 1. 地域別市場シェア分析(2025年および2033年)
8.2. 地域別市場ダッシュボード
8.3. 市場規模および予測のトレンド分析(2021年~2033年):
8.4. 北米
8.4.1. 国別北米マラリア治療薬市場の推計および予測、2021年~2033年(10億米ドル)
8.4.2. 米国
8.4.2.1. 主要国の動向
8.4.2.2. 対象疾患の有病率
8.4.2.3. 規制の枠組み
8.4.2.4. 償還の枠組み
8.4.2.5. 米国のマラリア治療薬市場の推計および予測、2021年~2033年(10億米ドル)
8.4.3.
カナダ
8.4.3.1. 主要な国別動向
8.4.3.2. 対象疾患の有病率
8.4.3.3. 規制の枠組み
8.4.3.4. 償還の枠組み
8.4.3.5. カナダのマラリア治療薬市場の推計および予測、2021年~2033年(10億米ドル)
8.4.4. メキシコ
8.4.4.1. 主要な国別動向
8.4.4.2. 対象疾患の有病率
8.4.4.3. 規制の枠組み
8.4.4.4. 償還の枠組み
8.4.4.5. メキシコのマラリア治療薬市場:推計および予測、2021年~2033年(10億米ドル)
8.5. 欧州
8.5.1. 欧州のマラリア治療薬市場の推計および予測、2021年~2033年(10億米ドル)
8.5.2. 英国
8.5.2.1. 主要な国の動向
8.5.2.2. 対象疾患の有病率
8.5.2.3. 規制の枠組み
8.5.2.4. 償還の枠組み
8.5.2.5. 英国のマラリア治療薬市場の推計および予測、2021年~2033年(10億米ドル)
8.5.3. ドイツ
8.5.3.1. 主要な国の動向
8.5.3.2. 対象疾患の有病率
8.5.3.3. 規制の枠組み
8.5.3.4. 償還の枠組み
8.5.3.5. ドイツのマラリア治療薬市場の推計および予測、2021年~2033年(10億米ドル)
8.5.4. フランス
8.5.4.1. 主要国の動向
8.5.4.2. 対象疾患の有病率
8.5.4.3. 規制の枠組み
8.5.4.4. 保険償還の枠組み
8.5.4.5. フランスのマラリア治療薬市場:推計および予測(2021年~2033年、10億米ドル)
8.5.5. イタリア
8.5.5.1. 主要な国の動向
8.5.5.2. 対象疾患の有病率
8.5.5.3. 規制の枠組み
8.5.5.4. 償還の枠組み
8.5.5.5. イタリアのマラリア治療薬市場:推計および予測、2021年~2033年(10億米ドル)
8.5.6. スペイン
8.5.6.1. 主要な国別動向
8.5.6.2. 対象疾患の有病率
8.5.6.3. 規制の枠組み
8.5.6.4.
償還制度
8.5.6.5. スペインのマラリア治療薬市場:推計および予測(2021年~2033年、10億米ドル)
8.5.7. デンマーク
8.5.7.1. 主要な国別動向
8.5.7.2. 対象疾患の有病率
8.5.7.3. 規制の枠組み
8.5.7.4. 償還制度
8.5.7.5. デンマークのマラリア治療薬市場規模の推計および予測(2021年~2033年、10億米ドル)
8.5.8. スウェーデン
8.5.8.1. 主要な国別動向
8.5.8.2. 対象疾患の有病率
8.5.8.3. 規制の枠組み
8.5.8.4. 保険償還の枠組み
8.5.8.5. スウェーデンのマラリア治療薬市場:推計および予測(2021年~2033年、10億米ドル)
8.5.9. ノルウェー
8.5.9.1. 主要国の動向
8.5.9.2. 対象疾患の有病率
8.5.9.3. 規制の枠組み
8.5.9.4. 償還制度
8.5.9.5. ノルウェーのマラリア治療薬市場の推計および予測、2021年~2033年(10億米ドル)
8.6. アジア太平洋地域
8.6.1. アジア太平洋地域のマラリア治療薬市場の推計および予測、2021年~2033年(10億米ドル)
8.6.2. 日本
8.6.2.1. 主要な国別動向
8.6.2.2. 対象疾患の有病率
8.6.2.3. 規制の枠組み
8.6.2.4. 償還制度
8.6.2.5. 日本のマラリア治療薬市場の推計および予測、2021年~2033年(10億米ドル)
8.6.3. 中国
8.6.3.1. 主要国の動向
8.6.3.2. 対象疾患の有病率
8.6.3.3. 規制の枠組み
8.6.3.4. 保険償還の枠組み
8.6.3.5. 中国のマラリア治療薬市場:推計および予測(2021年~2033年、10億米ドル)
8.6.4. インド
8.6.4.1. 主要な国別動向
8.6.4.2. 対象疾患の有病率
8.6.4.3. 規制の枠組み
8.6.4.4. 保険償還の枠組み
8.6.4.5. インドのマラリア治療薬市場の推計および予測、2021年~2033年(10億米ドル)
8.6.5. オーストラリア
8.6.5.1. 主要な国別動向
8.6.5.2. 対象疾患の有病率
8.6.5.3. 規制の枠組み
8.6.5.4. 償還制度
8.6.5.5. オーストラリアのマラリア治療薬市場:推計および予測(2021年~2033年、10億米ドル)
8.6.6. 韓国
8.6.6.1. 主要な国別動向
8.6.6.2. 対象疾患の有病率
8.6.6.3. 規制の枠組み
8.6.6.4. 保険償還の枠組み
8.6.6.5. 韓国におけるマラリア治療薬市場の推計および予測、2021年~2033年(10億米ドル)
8.6.7. タイ
8.6.7.1. 主要国の動向
8.6.7.2. 対象疾患の有病率
8.6.7.3. 規制の枠組み
8.6.7.4. 償還制度
8.6.7.5. タイのマラリア治療薬市場:推計および予測(2021年~2033年)(10億米ドル)
8.7. ラテンアメリカ
8.7.1. ラテンアメリカのマラリア治療薬市場:推計および予測(2021年~2033年) (10億米ドル)
8.7.2. ブラジル
8.7.2.1. 主要国の動向
8.7.2.2. 対象疾患の有病率
8.7.2.3. 規制の枠組み
8.7.2.4. 保険償還の枠組み
8.7.2.5. ブラジルのマラリア治療薬市場の推計および予測(2021年~2033年)(10億米ドル)
8.7.3. アルゼンチン
8.7.3.1. 主要な国別動向
8.7.3.2. 対象疾患の有病率
8.7.3.3. 規制の枠組み
8.7.3.4. 償還の枠組み
8.7.3.5. アルゼンチンのマラリア治療薬市場の推計および予測、2021年~2033年(10億米ドル)
8.8. 中東およびアフリカ
8.8.1. 中東およびアフリカのマラリア治療薬市場の推計および予測、2021年~2033年(10億米ドル)
8.8.2. 南アフリカ
8.8.2.1. 主要国の動向
8.8.2.2. 対象疾患の有病率
8.8.2.3. 規制の枠組み
8.8.2.4. 償還の枠組み
8.8.2.5. 南アフリカのマラリア治療薬市場:推計および予測(2021年~2033年、10億米ドル)
8.8.3. サウジアラビア
8.8.3.1. 主要な国別動向
8.8.3.2. 対象疾患の有病率
8.8.3.3. 規制の枠組み
8.8.3.4. 償還の枠組み
8.8.3.5. サウジアラビアのマラリア治療薬市場:推計および予測(2021年~2033年、10億米ドル)
8.8.4. アラブ首長国連邦
8.8.4.1. 主要国の動向
8.8.4.2. 対象疾患の有病率
8.8.4.3. 規制の枠組み
8.8.4.4. 償還制度
8.8.4.5. アラブ首長国連邦(UAE)のマラリア治療薬市場:推計および予測(2021年~2033年、10億米ドル)
8.8.5.
クウェート
8.8.5.1. 主要な国別動向
8.8.5.2. 対象疾患の有病率
8.8.5.3. 規制の枠組み
8.8.5.4. 償還制度
8.8.5.5. クウェートのマラリア治療薬市場の推計および予測(2021年~2033年) (10億米ドル)
第9章 競争環境
9.1. 参入企業の概要
9.2. 企業の市場ポジション分析
9.3. 企業の分類
9.4. 戦略のマッピング
9.5. 企業プロフィール/一覧
9.5.1. ノバルティスAG
9.5.1.1. 概要
9.5.1.2. 財務実績
9.5.1.3. 製品ベンチマーキング
9.5.1.4. 戦略的取り組み
9.5.2. GSK plc
9.5.2.1. 概要
9.5.2.2. 財務実績
9.5.2.3. 製品のベンチマーク
9.5.2.4. 戦略的取り組み
9.5.3. サノフィ
9.5.3.1. 概要
9.5.3.2. 財務実績
9.5.3.3.
製品のベンチマーク 9.5.2.4. 戦略的取り組み
9.5.4. シプラ・リミテッド
9.5.4.1. 概要
9.5.4.2. 財務実績
9.5.4.3. 製品のベンチマーク
9.5.4.4. 戦略的取り組み
9.5.5. アイプカ・ラボラトリーズ・リミテッド
9.5.5.1. 概要
9.5.5.2. 財務実績
9.5.5.3. 製品ベンチマーク
9.5.5.4. 戦略的取り組み
9.5.6. サン・ファーマシューティカル・インダストリーズ・リミテッド
9.5.6.1. 概要
9.5.6.2. 財務実績
9.5.6.3. 製品ベンチマーク
9.5.6.4. 戦略的取り組み
9.5.7. アジャンタ・ファーマ・リミテッド
9.5.7.1. 概要
9.5.7.2. 財務実績
9.5.7.3. 製品のベンチマーク
9.5.7.4. 戦略的取り組み
9.5.8. ストライド・ファーマ・サイエンス・リミテッド
9.5.8.1. 概要
9.5.8.2. 財務実績
9.5.8.3. 製品のベンチマーク
9.5.8.4. 戦略的取り組み
9.5.9. シン・プン・ファーマシューティカル社
9.5.9.1. 概要
9.5.9.2. 財務実績
9.5.9.3. 製品ベンチマーク
9.5.9.4. 戦略的取り組み
9.5.10. KPC Pharmaceuticals, Inc.
9.5.10.1. 概要
9.5.10.2. 財務実績
9.5.10.3. 製品ベンチマーク
9.5.10.4. 戦略的取り組み
表の一覧
表 1 二次情報源の一覧
表 2 略語一覧
表3 世界のマラリア治療薬市場:地域別、2021年~2033年(10億米ドル)
表4 世界のマラリア治療薬市場:薬剤分類別、2021年~2033年(10億米ドル)
表5 世界のマラリア治療薬市場:適応症別、2021年 ~2033年(10億米ドル)
表6 世界のマラリア治療薬市場:投与経路別、2021年~2033年(10億米ドル)
表7 世界のマラリア治療薬市場:流通チャネル別、2021年~2033年(10億米ドル)
表8 北米マラリア治療薬市場(国別、2021年~2033年)(10億米ドル)
表9 北米マラリア治療薬市場(薬剤分類別、2021年~2033年)(10億米ドル)
表10 北米マラリア治療薬市場(治療適応別、2021年~2033年)(10億米ドル)
表11 北米マラリア治療薬市場、投与経路別、2021年~2033年(10億米ドル)
表12 北米マラリア治療薬市場、流通チャネル別、2021年~2033年 (10億米ドル)
表13 米国マラリア治療薬市場、薬剤分類別、2021年~2033年(10億米ドル)
表14 米国マラリア治療薬市場、治療適応別、2021年~2033年 (10億米ドル)
表15 米国マラリア治療薬市場(投与経路別)、2021年~2033年(10億米ドル)
表16 米国マラリア治療薬市場(流通チャネル別)、2021年~2033年(10億米ドル)
表17 カナダのマラリア治療薬市場(薬剤分類別、2021年~2033年)(10億米ドル)
表18 カナダのマラリア治療薬市場(治療適応別、2021年~2033年)(10億米ドル)
表19 カナダのマラリア治療薬市場(投与経路別、2021年~2033年) (10億米ドル)
表20 カナダのマラリア治療薬市場:薬剤分類別、2021年~2033年(10億米ドル)
表21 メキシコのマラリア治療薬市場:薬剤分類別、2021年~2033年(10億米ドル)
表22 メキシコのマラリア治療薬市場(治療適応別)、2021年~2033年(10億米ドル)
表23 メキシコのマラリア治療薬市場(投与経路別)、2021年~2033年(10億米ドル)
表24 メキシコのマラリア治療薬市場(流通チャネル別)、2021年~2033年(10億米ドル)
表25 欧州のマラリア治療薬市場:国別、2021年~2033年(10億米ドル)
表26 欧州のマラリア治療薬市場:薬剤分類別、2021年~2033年(10億米ドル)
表27 欧州のマラリア治療薬市場:治療適応別、2021年~2033年(10億米ドル)
表28 欧州のマラリア治療薬市場、投与経路別、2021年~2033年(10億米ドル)
表29 欧州のマラリア治療薬市場、流通チャネル別、2021年~2033年 (10億米ドル)
表30 英国のマラリア治療薬市場、薬剤分類別、2021年~2033年(10億米ドル)
表31 英国のマラリア治療薬市場、治療適応別、2021年~2033年(10億米ドル)
表32 英国のマラリア治療薬市場(投与経路別)、2021年~2033年(10億米ドル)
表33 英国のマラリア治療薬市場(流通チャネル別)、2021年~2033年(10億米ドル)
表34 ドイツのマラリア治療薬市場(薬剤分類別)、2021年~2033年(10億米ドル)
表35 ドイツのマラリア治療薬市場(治療適応別)、2021年~2033年(10億米ドル)
表36 ドイツのマラリア治療薬市場(投与経路別)、2021年~2033年(10億米ドル)
表37 ドイツのマラリア治療薬市場(流通チャネル別)、2021年~2033年(10億米ドル)
表38 フランスにおけるマラリア治療薬市場(薬剤分類別)、2021年~2033年(10億米ドル)
表39 フランスにおけるマラリア治療薬市場(適応症別)、2021年~2033年(10億米ドル)
表40 フランスにおけるマラリア治療薬市場(投与経路別)、2021年~2033年(10億米ドル)
表41 フランスにおけるマラリア治療薬市場:流通チャネル別、2021年~2033年(10億米ドル)
表42 イタリアにおけるマラリア治療薬市場:薬剤分類別、2021年~2033年(10億米ドル)
表43 イタリアにおけるマラリア治療薬市場:治療適応別、2021年~2033年(10億米ドル)
表44 イタリアのマラリア治療薬市場:投与経路別、2021年~2033年(10億米ドル)
表45 イタリアのマラリア治療薬市場:流通チャネル別、2021年~2033年(10億米ドル)
表46 スペインのマラリア治療薬市場:薬剤分類別、2021年~2033年(10億米ドル)
表47 スペインのマラリア治療薬市場、治療適応別、2021年~2033年(10億米ドル)
表48 スペインのマラリア治療薬市場、投与経路別、2021年~2033年(10億米ドル)
表49 スペインのマラリア治療薬市場:流通チャネル別、2021年~2033年(10億米ドル)
表50 ノルウェーのマラリア治療薬市場:薬剤分類別、2021年~2033年(10億米ドル)
表51 ノルウェーのマラリア治療薬市場:治療適応症別、2021年~2033年 (10億米ドル)
表52 ノルウェーのマラリア治療薬市場、投与経路別、2021年~2033年(10億米ドル)
表53 ノルウェーのマラリア治療薬市場、流通チャネル別、2021年~2033年 (10億米ドル)
表54 デンマークのマラリア治療薬市場(薬剤分類別)、2021年~2033年(10億米ドル)
表55 デンマークのマラリア治療薬市場(治療適応別)、2021年~2033年(10億米ドル)
表56 デンマークのマラリア治療薬市場(投与経路別)、2021年~2033年(10億米ドル)
表57 デンマークのマラリア治療薬市場(流通チャネル別)、2021年~2033年(10億米ドル)
表58 スウェーデンのマラリア治療薬市場(薬剤分類別)、2021年~2033年(10億米ドル)
表59 スウェーデンのマラリア治療薬市場:治療適応別、2021年~2033年(10億米ドル)
表60 スウェーデンのマラリア治療薬市場:投与経路別、2021年~2033年(10億米ドル)
表61 スウェーデンのマラリア治療薬市場:流通チャネル別、2021年~2033年(10億米ドル)
表62 アジア太平洋地域のマラリア治療薬市場:国別、2021年~2033年(10億米ドル)
表63 アジア太平洋地域のマラリア治療薬市場、薬剤分類別、2021年~2033年(10億米ドル)
表64 アジア太平洋地域のマラリア治療薬市場、適応症別、2021年~2033年(10億米ドル)
表65 アジア太平洋地域のマラリア治療薬市場、投与経路別、2021年~2033年 (10億米ドル)
表66 アジア太平洋地域のマラリア治療薬市場、薬剤分類別、2021年~2033年(10億米ドル)
表67 日本のマラリア治療薬市場、薬剤分類別、2021年~2033年(10億米ドル)
表68 日本のマラリア治療薬市場(適応症別)、2021年~2033年(10億米ドル)
表69 日本のマラリア治療薬市場(投与経路別)、2021年~2033年(10億米ドル)
表70 日本のマラリア治療薬市場:薬剤分類別、2021年~2033年(10億米ドル)
表71 中国のマラリア治療薬市場:薬剤分類別、2021年~2033年(10億米ドル)
表72 中国のマラリア治療薬市場:適応症別、2021年~2033年(10億米ドル)
表73 中国のマラリア治療薬市場、投与経路別、2021年~2033年(10億米ドル)
表74 中国のマラリア治療薬市場、流通チャネル別、2021年~2033年(10億米ドル)
表75 インドのマラリア治療薬市場(薬剤分類別)、2021年~2033年(10億米ドル)
表76 インドのマラリア治療薬市場(適応症別)、2021年~2033年(10億米ドル)
表77 インドのマラリア治療薬市場(投与経路別)、2021年~2033年(10億米ドル)
表78 インドのマラリア治療薬市場:薬剤分類別、2021年~2033年(10億米ドル)
表79 オーストラリアのマラリア治療薬市場:薬剤分類別、2021年~2033年(10億米ドル)
表80 オーストラリアのマラリア治療薬市場:治療適応別、2021年~2033年(10億米ドル)
表81 オーストラリアのマラリア治療薬市場、投与経路別、2021年~2033年(10億米ドル)
表82 オーストラリアのマラリア治療薬市場、流通チャネル別、2021年~2033年(10億米ドル)
表83 韓国のマラリア治療薬市場、薬剤分類別、2021年~2033年 (10億米ドル)
表84 韓国マラリア治療薬市場、治療適応別、2021年 ~2033年(10億米ドル)
表85 韓国におけるマラリア治療薬市場:投与経路別、2021年~2033年(10億米ドル)
表86 韓国におけるマラリア治療薬市場:流通チャネル別、2021年~2033年(10億米ドル)
表87 タイのマラリア治療薬市場(薬剤分類別、2021年~2033年)(10億米ドル)
表88 タイのマラリア治療薬市場(治療適応別、2021年~2033年)(10億米ドル)
表89 タイのマラリア治療薬市場:投与経路別、2021年~2033年(10億米ドル)
表90 タイのマラリア治療薬市場:流通チャネル別、2021年~2033年(10億米ドル)
表91 ラテンアメリカのマラリア治療薬市場:国別、2021年~2033年 (10億米ドル)
表92 ラテンアメリカにおけるマラリア治療薬市場(薬剤分類別)、2021年~2033年(10億米ドル)
表93 ラテンアメリカにおけるマラリア治療薬市場(適応症別)、2021年~2033年(10億米ドル)
表94 ラテンアメリカにおけるマラリア治療薬市場(投与経路別、2021年~2033年)(10億米ドル)
表95 ラテンアメリカにおけるマラリア治療薬市場(流通チャネル別、2021年~2033年)(10億米ドル)
表96 ブラジルにおけるマラリア治療薬市場(薬剤分類別、2021年~2033年) (10億米ドル)
表97 ブラジルにおけるマラリア治療薬市場(適応症別)、2021年~2033年(10億米ドル)
表98 ブラジルにおけるマラリア治療薬市場(投与経路別)、2021年~2033年(10億米ドル)
表99 ブラジルにおけるマラリア治療薬市場(流通チャネル別、2021年~2033年)(10億米ドル)
表100 アルゼンチンにおけるマラリア治療薬市場(薬剤分類別、2021年~2033年)(10億米ドル)
表101 アルゼンチンにおけるマラリア治療薬市場(適応症別、2021年~2033年) (10億米ドル)
表102 アルゼンチンのマラリア治療薬市場、投与経路別、2021年~2033年(10億米ドル)
表103 アルゼンチンのマラリア治療薬市場、流通チャネル別、2021年~2033年 (10億米ドル)
表104 中東・アフリカのマラリア治療薬市場(国別、2021年~2033年)(10億米ドル)
表105 中東・アフリカのマラリア治療薬市場(薬剤分類別、2021年~2033年)(10億米ドル)
表106 中東・アフリカのマラリア治療薬市場(治療適応別、2021年~2033年)(10億米ドル)
表107 中東・アフリカのマラリア治療薬市場、投与経路別、2021年~2033年(10億米ドル)
表108 中東・アフリカのマラリア治療薬市場、流通チャネル別、2021年~2033年 (10億米ドル)
表109 南アフリカのマラリア治療薬市場:薬剤分類別、2021年~2033年(10億米ドル)
表110 南アフリカのマラリア治療薬市場:治療適応別、2021年 ~2033年(10億米ドル)
表111 南アフリカのマラリア治療薬市場(投与経路別)、2021年~2033年(10億米ドル)
表112 南アフリカのマラリア治療薬市場(流通チャネル別)、2021年~2033年 (10億米ドル)
表113 サウジアラビアのマラリア治療薬市場(薬剤分類別、2021年~2033年)(10億米ドル)
表114 サウジアラビアのマラリア治療薬市場(治療適応別、2021年~2033年)(10億米ドル)
表115 サウジアラビアのマラリア治療薬市場:投与経路別、2021年~2033年(10億米ドル)
表116 サウジアラビアのマラリア治療薬市場:流通チャネル別、2021年~2033年(10億米ドル)
表117 アラブ首長国連邦(UAE)のマラリア治療薬市場:薬剤分類別、2021年~2033年 (10億米ドル)
表118 アラブ首長国連邦(UAE)のマラリア治療薬市場、治療適応別、2021年~2033年(10億米ドル)
表119 アラブ首長国連邦(UAE)のマラリア治療薬市場、投与経路別、2021年~2033年(10億米ドル)
表120 アラブ首長国連邦(UAE)のマラリア治療薬市場:流通チャネル別、2021年~2033年(10億米ドル)
表121 クウェートのマラリア治療薬市場:薬剤分類別、2021年~2033年(10億米ドル)
表122 クウェートのマラリア治療薬市場:治療適応別、2021年~2033年(10億米ドル)
表123 クウェートにおけるマラリア治療薬市場:投与経路別、2021年~2033年(10億米ドル)
表124 クウェートにおけるマラリア治療薬市場:流通チャネル別、2021年~2033年(10億米ドル)
図一覧
図1 マラリア治療薬市場のセグメンテーション
図2 市場調査プロセス
図3 データ三角測量手法
図4 一次調査のパターン
図5 市場調査のアプローチ
図6 バリューチェーンに基づく市場規模の算出と予測
図7 市場の策定と検証
図8 市場の概要
図9 競合環境
図10 マラリア治療薬市場の動向
図11 マラリア治療薬市場:ポーターの5つの力分析
図12 マラリア治療薬市場:PESTLE分析
図13 薬剤分類別市場、2021年~2033年(10億米ドル)
図14 アルテミシニン系複合療法(ACT)市場、2021年~2033年(10億米ドル)
図15 非アルテミシニン系抗マラリア薬市場、2021年~2033年(10億米ドル)
図16 8-アミノキノリン系薬剤市場、2021年~2033年(10億米ドル)
図17 治療適応症別市場、2021年~2033年(10億米ドル)
図18 単純マラリア市場、2021年~2033年 (10億米ドル)
図19 重症マラリア市場、2021年~2033年(10億米ドル)
図20 再発予防(根治的治療)市場、2021年~2033年(10億米ドル)
図21 マラリア化学予防市場、2021年~2033年(10億米ドル)
図22 投与経路別市場、2021年~2033年(10億米ドル)
図23 経口剤市場、2021年~2033年(10億米ドル)
図24 非経口剤市場、2021年~2033年(10億米ドル)
図25 流通チャネル別市場、2021年~2033年 (10億米ドル)
図26 病院薬局市場、2021年~2033年(10億米ドル)
図27 小売薬局市場、2021年~2033年(10億米ドル)
図28 オンライン薬局市場、2021年~2033年(10億米ドル)
図29 政府・機関調達市場、2021年~2033年(10億米ドル)
図30 地域別マラリア治療薬市場の売上高
図31 地域別市場動向:主なポイント
図32 北米のマラリア治療薬市場、2021年~2033年(10億米ドル)
図33 米国市場の動向
図34 米国のマラリア治療薬市場、2021年~2033年(10億米ドル)
図35 カナダ市場の動向
図36 カナダのマラリア治療薬市場、2021年~2033年(10億米ドル)
図37 メキシコの市場動向
図38 メキシコのマラリア治療薬市場、2021年~2033年(10億米ドル)
図39 欧州のマラリア治療薬市場、2021年~2033年(10億米ドル)
図40 英国の市場動向
図41 英国のマラリア治療薬市場、2021年~2033年(10億米ドル)
図42 ドイツの市場動向
図43 ドイツのマラリア治療薬市場、2021年~2033年(10億米ドル)
図44 フランスの市場動向
図45 フランスのマラリア治療薬市場、2021年~2033年 (10億米ドル)
図46 イタリアの市場動向
図47 イタリアのマラリア治療薬市場、2021年~2033年(10億米ドル)
図48 スペインの市場動向
図49 スペインのマラリア治療薬市場、2021年~2033年(10億米ドル)
図50 ノルウェーの市場動向
図51 ノルウェーのマラリア治療薬市場、2021年~2033年(10億米ドル)
図52 スウェーデンの市場動向
図53 スウェーデンのマラリア治療薬市場、2021年~2033年(10億米ドル)
図54 デンマークの市場動向
図55 デンマークのマラリア治療薬市場、2021年~2033年(10億米ドル)
図56 アジア太平洋地域のマラリア治療薬市場、2021年~2033年(10億米ドル)
図57 日本の市場動向
図58 日本のマラリア治療薬市場、2021年~2033年 (10億米ドル)
図59 中国の市場動向
図60 中国のマラリア治療薬市場、2021年~2033年 (10億米ドル)
図61 インドの市場動向
図62 インドのマラリア治療薬市場、2021年~2033年(10億米ドル)
図63 オーストラリアの市場動向
図64 オーストラリアのマラリア治療薬市場、2021年~2033年(10億米ドル)
図65 韓国の市場動向
図66 韓国におけるマラリア治療薬市場、2021年~2033年(10億米ドル)
図67 タイの市場動向
図68 タイにおけるマラリア治療薬市場、2021年~2033年(10億米ドル)
図69 ラテンアメリカにおけるマラリア治療薬市場、2021年~2033年(10億米ドル)
図70 ブラジルの市場動向
図71 ブラジルのマラリア治療薬市場、2021年~2033年(10億米ドル)
図72 アルゼンチンの市場動向
図73 アルゼンチンのマラリア治療薬市場、2021年~2033年(10億米ドル)
図74 MEA地域のマラリア治療薬市場、2021年~2033年 (10億米ドル)
図75 南アフリカの市場動向
図76 南アフリカのマラリア治療薬市場、2021年~2033年(10億米ドル)
図77 サウジアラビアの市場動向
図78 サウジアラビアのマラリア治療薬市場、2021年~2033年(10億米ドル)
図79 アラブ首長国連邦(UAE)の市場動向
図80 アラブ首長国連邦(UAE)のマラリア治療薬市場、2021年~2033年(10億米ドル)
図81 クウェートの市場動向
図82 クウェートのマラリア治療薬市場、2021年~2033年 (10億米ドル)
図83 企業の分類
図84 企業の市場ポジション分析
図85 戦略的枠組み









