主なポイント
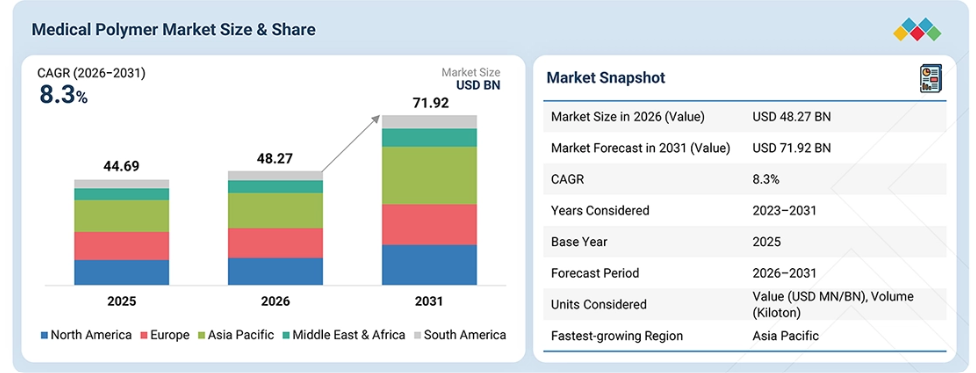
地域別に見ると、2025年の医療用ポリマー市場において、アジア太平洋地域が30.3%を占めました。これは、中国、インド、日本、韓国における医療インフラの拡充、医療機器製造の拡大、医療費の増加、および医療機器やヘルスケア製品への需要の高まりに支えられたものです。
製造技術別では、押出成形チューブセグメントは、連続的かつ精密で寸法精度の高いポリマー部品を製造できるという特長に支えられ、2026年から2031年にかけて年平均成長率(CAGR)8.5%で成長すると推定されています。カテーテル、体液管理システム、薬剤送達デバイス、その他の低侵襲用途における医療用チューブの需要増加が、このセグメントの成長に寄与しています。
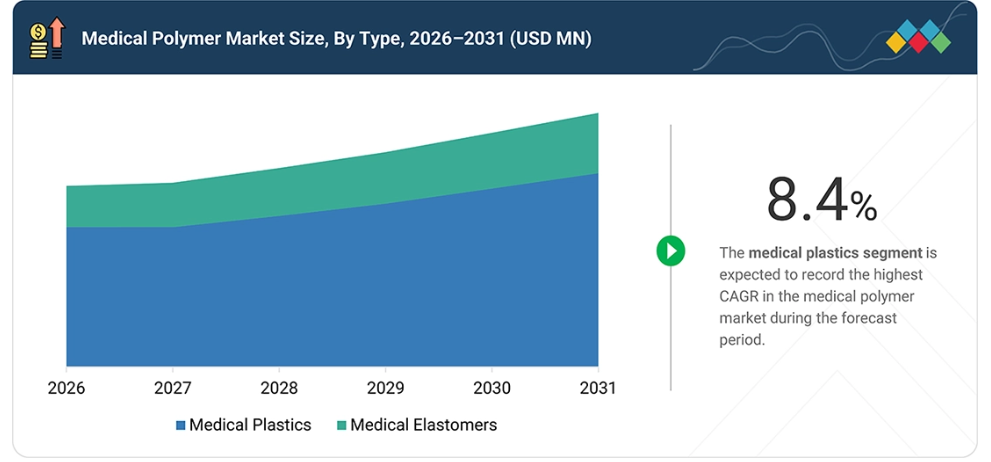
種類別では、医療用プラスチックセグメントは、軽量性、耐久性、耐薬品性、柔軟性、および滅菌への適性により、2026年から2031年にかけて年平均成長率(CAGR)8.4%で成長すると推定されています。医療器具、医療機器、包装、消耗品、およびその他の医療用途における使用の増加が、需要を支えています。
用途別では、医療用器具・デバイスセグメントは、手術器具、診断機器、薬剤送達システム、カテーテル、その他の医療機器における医療用ポリマーの使用増加に牽引され、予測期間中に年平均成長率(CAGR)8.9%を記録すると見込まれています。低侵襲手術の普及拡大や、軽量で耐久性があり、生体適合性に優れた部品への需要の高まりが、同セグメントの成長をさらに後押ししています。
BASF SE(ドイツ)、SABIC(サウジアラビア)、およびCovestro AG(ドイツ)は、その高い市場シェアと製品ラインナップから、医療用ポリマー市場の主要プレイヤーとして特定されました。
Trinseo、Kraton Corporation、三菱化学アドバンストマテリアルズなどは、専門的なニッチ分野で確固たる地位を築くことで、スタートアップや中小企業の中でも際立った存在となっており、新興の市場リーダーとしての潜在力を示しています。
世界の医療用ポリマー市場は、先進的な医療機器、低侵襲手術、薬物送達システム、医療用消耗品、および生体適合性・高性能なポリマー材料に対する需要の高まりにより成長しています。アジア太平洋地域の市場は、中国、インド、日本、韓国、東南アジアにおける医療インフラの拡充、医療機器製造の増加、医療費の増加、患者数の増加、ならびに製薬・医療製造分野への投資によって支えられています。
ヨーロッパでは、確立された医療制度、厳格な医療機器規制、先進的な医療技術への需要の高まり、および医療用途における特殊・高性能ポリマーの採用が、市場の成長を支えています。北米では、医療機器の技術進歩、低侵襲・埋め込み型デバイスの普及、高性能医療材料への需要、および医療・医療機器製造への投資に支えられ、着実な成長が見られます。一方、南米アメリカおよび中東・アフリカでは、医療インフラの改善、医療費の増加、医療機器や医療製品へのアクセス拡大、ならびに医療および医療製造能力への投資に支えられ、市場が徐々に発展しています。
顧客の顧客に影響を与えるトレンドと変革
低侵襲手術、先進的な医療機器、薬物送達システム、およびシングルユースのヘルスケア製品に対する需要の高まりが、医療器具・機器、ヘルスケア用包装、薬物送達、外科用途、およびその他のヘルスケア用途にわたる医療用ポリマー技術の著しい進歩を牽引しています。生体適合性、滅菌性、軽量素材、耐薬品性、耐久性、および患者の安全性の向上に、より大きな重点が置かれています。従来の材料から、機械的特性、加工効率、耐滅菌性、および用途特化型性能が向上した先進的な熱可塑性樹脂、エラストマー、生分解性ポリマー、および高性能特殊ポリマーへの移行が、競争環境に影響を与えています。カスタマイズされた材料ソリューションや医療用グレードのポリマー配合に対する需要の高まりも、メーカーが先進的な加工技術、材料開発、および用途特化型ソリューションへの投資を促進しています。
市場の動向
推進要因:生体適合性材料への需要の高まり
生体適合性材料へのニーズの高まりは、医療用ポリマー市場の主要な推進要因となっています。生体適合性材料は、生体組織や生物と適合し、炎症や拒絶反応などの有害な影響を引き起こしません。現在、医療業界では、医療機器、インプラント、薬物送達システムにおいて、生体適合性材料が求められています。患者や医療従事者は、人体と適合する材料、合併症を引き起こす可能性、そして治療の効率性に細心の注意を払っています。
需要の増加は、世界的な慢性疾患や加齢に伴う疾患の増加にも一部起因しています。整形外科的損傷、糖尿病、心血管疾患などの発症率の上昇を背景に、機能性と耐久性を兼ね備え、生体システムと適合する生体適合性材料を用いて、医療機器やインプラントへの需要が満たされています。ポリ乳酸(PLA)、ポリエチレングリコール(PEG)、ポリビニルアルコール(PVA)などの生体適合性ポリマーは、その低毒性、生体適合性、および天然組織を模倣する能力から承認されています。また、材料科学や高分子エンジニアリングの進歩に伴い、生体適合性ポリマーはますます高度化しており、機械的強度の向上、分解速度や飽和レベルの制御など、調整可能な特性を備えるようになっています。
制約要因:環境的持続可能性に関する懸念
環境的持続可能性に関する懸念は、医療用ポリマー市場における主要な制約要因であり、ポリマーを原料とする医療製品のライフサイクルの全段階(製造、使用、廃棄など)に影響を及ぼしています。環境管理、資源保全、廃棄物問題に対する意識の高まりにより、医療用ポリマーが環境に与える影響への注目がさらに高まっています。環境的に持続可能な調達における大きな懸念事項は、ポリエチレン、ポリプロピレン、PVCなどの石油由来ポリマーへの依存です。
これらは生分解性がなく、プラスチック汚染の一因となっています。これらのポリマーはすべて、化石燃料を原料としています。これらの材料の採掘や加工の過程では、二酸化炭素排出、エネルギー消費、および環境への影響が生じます。また、最終的にこれらのポリマーに関連する医療機器や包装材の廃棄は、埋立処分や環境汚染につながる可能性があります。さらに、医療用ポリマーに含まれる添加剤、充填剤、加工助剤についても、環境毒性に関する懸念が生じ得ます。可塑剤、難燃剤、抗菌剤はいずれも環境に悪影響を及ぼす可能性があります。ヨーロッパのREACH規制や米国のFDAガイドラインなど、「有害」物質の使用を規制する法令も存在します。これにより、材料の選定や製品開発はさらに複雑化しています。
機会:低侵襲医療機器への需要
低侵襲医療機器の開発は、医療用ポリマー市場において大きな機会を生み出しています。低侵襲手術では、通常、その手術に使用されるほとんどの医療機器に医療用ポリマーが用いられています。低侵襲医療機器にポリマーを使用する際のもう一つの利点は、複雑な形状や小型部品、さらには狭い解剖学的構造を通過できるカテーテルシステムへと比較的容易に成形できる点です。
一般的に、カテーテルベースの医療機器に使用される医療用ポリマーには、患者への影響を考慮した上で許容される場合、ポリウレタン、ポリエチレン、PEEK(ポリエーテルエーテルケトン)などが含まれます。これらの医療用ポリマーはいずれも、低摩擦性、高強度、および画像診断技術との互換性を備えています。押出成形、射出成形、積層造形(3Dプリント)などのポリマー製造技術の進歩により、特定の寸法、表面質感、機能を備えた低侵襲医療機器のカスタマイズや大量生産が可能になっています。さらに、新しい製造技術により、迅速な試作、反復設計、および医療機器設計のスケールアップが可能になっています。
課題:長期的な耐久性と劣化の制御
医療用ポリマーの分野において、耐久性の維持と劣化の制御は大きな課題となっています。これは、医療機器やインプラントの性能、信頼性、安全性が時間の経過とともに変化するためです。医療用ポリマーは、所定の期間にわたって生体適合性、分子量、および物理的特性を維持しつつ、生理的・環境的条件や機械的負荷に耐えられるよう選定されます。しかし、耐久性の維持と分解の制御には、適切な材料選定、設計の最適化、および規制上の考慮事項を必要とする複数の課題が伴います。
長期耐久性における最も重要な課題の一つは、インプラントや薬物送達システムなどの医療機器に使用される生分解性ポリマーの分解動態を予測し、制御することです。ポリ乳酸(PLA)、ポリグリコール酸(PGA)、またはそれらの共重合体(PLGA)などの生分解性ポリマーは、生体内での加水分解や酵素による分解の影響を非常に受けやすく、一度医療機器に組み込まれると、機械的特性、分解速度、および分解生成物の変化に対処することは極めて困難な課題となります。
生分解性医療用ポリマーを使用する際には、望ましい性能と安全性を確保するために、分解速度、組織への統合、および医療機器の治療薬放出プロファイルのバランスをとることが求められます。耐久性や分解を考慮することに加え、企業は製品の保存期間を超えた長期的な耐久性についても検討する必要があります。これには、実使用環境下における材料の安定性、分解特性、および生体適合性を経時的に評価するための、是正措置、試験、検証、市場監視、あるいは市販後調査などの活動が含まれます。
市場のエコシステム
医療用ポリマーのエコシステムは、部品サプライヤー、技術パートナー、製造業者、システムインテグレーター、サービスプロバイダー、そしてエンドユーザーからなる複雑なネットワークで構成されています。医療用ポリマー市場のエコシステムを分析するには、原材料サプライヤーからポリマー加工業者、医療機器メーカー、規制当局、そして最終的には病院や診療所などのエンドユーザーに至るまでの幅広い範囲を網羅する必要があります。
これらすべての関係者は、革新的な環境下で継続的に連携し、規制を遵守しなければなりません。FDAやEMAなどの規制当局は、許容可能な安全性および性能基準を確立するために、さまざまなプロセスを採用しています。新興技術、患者中心の医療、および持続可能性への取り組みも、医療用ポリマー市場のエコシステムに影響を与え、診断、治療、および外科的用途で使用される生体適合性、高性能、かつリサイクル可能な医療用ポリマーへの需要を生み出しています。
市場セグメント
医療用ポリマー市場(種類別)
医療用プラスチックは、その汎用性、費用対効果、および医療用途向けに設計された性能特性により、医療用ポリマー市場において最も急成長しているセグメントとなっています。医療用プラスチックには、一般的にポリエチレン、ポリプロピレン、PVC、ポリカーボネートなどが含まれ、耐薬品性、生体適合性、軽量性、および滅菌のしやすさといった特性から、医療用途に適しています。医療用プラスチックは複雑な形状に成形できるため、メーカーは注射器、カテーテル、点滴バッグ、手術器具、診断用器材などを高精度で設計し、確実に製造することが可能です。また、医療用プラスチックは比較的安価であるため、使い捨て医療機器の生産を支えており、これにより交差汚染のリスクを低減し、臨床現場における感染管理の向上に寄与しています。
低侵襲手術や在宅医療サービスに支えられた、患者中心のケアへの注目が高まるにつれ、コンパクトでソリューション志向の柔軟なプラスチック製医療製品の使用が増加しています。抗菌性や生分解性を備えた医療用プラスチックは、この市場セグメントの成長を後押しする重要な要因となっています。医療用プラスチックは、独自の加工技術革新をもたらし、高分子化学の進歩を通じて、構想された製造プロセスへの迅速な移行を可能にします。ほとんどの医療用プラスチックは、ガラスや金属などの従来型材料に取って代わっています。
医療用プラスチックは、より安全で効率的、かつ患者中心の医療製品に向けた市場の急速な成長と進化を牽引しています
医療用ポリマー市場:製造技術別
製造技術別に見ると、押出成形によるチューブが医療用ポリマー市場全体の中で最大のセグメントになると推定されています。これは、医療機器向けの柔軟で強度が高く、精密な部品を多様に生産できるためです。押出成形プロセスは、カテーテル、点滴ライン、透析装置、輸液システムに使用される医療用グレードのチューブを製造するメーカーに適しています。
押出成形プロセスにより、断面が均一に丸みを帯び、寸法が正確で、あらゆる種類の流体を輸送し、患者の安全を守るために必要な滑らかな表面を持つチューブが、連続的に生産されます。押出成形技術は、ポリ塩化ビニル(PVC)、ポリエチレン、ポリウレタン、シリコーンなど、さまざまなポリマーの製造に使用されており、これにより、多様な医療用チューブの用途で広く採用されています。さらに、押出技術を用いることで、異なる材料の特性を1本のチューブに組み合わせ、性能を向上させた多層チューブや共押出チューブを製造することが可能です。非侵襲的な医療処置への需要の高まりに加え、高度な診断・治療機器の普及に伴い、精密チューブの需要も増加しています。低コスト、低リスク、生産規模の拡大の容易さ、自動化との互換性、そして一貫した品質といった点を考慮すると、押出技術は医療用ポリマー市場において主流となるでしょう。
医療用ポリマー市場:用途別
医療器具・機器セグメントが、医療用ポリマー市場を牽引しています。医師が日々頼りにしている多くの製品は、ポリマー材料から作られています。その例としては、手術器具、カテーテル、医療用インプラント、診断機器、チューブ、さらには医療機器の筐体などが挙げられます。医療用グレードのポリマーに対する需要は、精密で耐久性があり、生体適合性のある医療機器へのニーズによって牽引されています。
また、ポリマーは、現代の携帯型およびウェアラブル医療機器に不可欠な、ワクチンの小型化および軽量化を可能にします。衛生上の懸念から、単回使用(使い捨て)医療器具への移行が加速するにつれ、ポリマーの消費量も増加しています。世界的に外科手術件数が増加し、診断検査の件数も絶えず増加していることから、厳格な規制および安全基準に準拠した、信頼性が高く高性能な材料への需要が高まっています。また、新興のポリマー科学は、薬物送達、抗菌表面、柔軟性の向上など、医療機器内部の機能性も向上させています。これらの要因が相まって、医療用ポリマー市場において医療器具・機器が最大のセグメントとしての優位性を強め、成長とイノベーションを牽引しています。
地域
予測期間中、アジア太平洋地域が医療用ポリマー市場で最も急速に成長する地域となる見込み
アジア太平洋地域は、予測期間において最も急速に成長する市場となります。この成長は、医療インフラの改善、医療機器への需要の高まり、および生産能力への投資拡大によって牽引されています。中国、インド、東南アジア諸国における人口の増加、都市化の進展、および中産階級の所得向上は、医療費の大幅な増加と専門的な医療治療へのアクセス拡大を支えています。これにより、診断、インプラント、手術器具、および薬物送達システムにおける医療用ポリマーの需要が高まっています。
また、これらの国々は生産コストが低いという利点もあり、国内外の医療機器メーカーにとって魅力的な立地となっています。医療へのアクセス向上、現地生産の支援、医療技術の革新に焦点を当てた最近の政府プログラムが、同地域の医療用ポリマー市場の成長を加速させています。慢性疾患の増加や高齢化の進展により、より効果的で軽量、かつ生体適合性の高いソリューションへの需要が引き続き高まっています。アジア太平洋地域において、より高品質で患者に優しい、かつ持続可能なソリューションへの移行が進んでいることから、医療用ポリマー市場は恩恵を受けるでしょう。
医療用ポリマー市場:企業評価マトリックス
医療用ポリマー市場に参入しているドイツの企業、BASF SE(スター)は、医療機器、ヘルスケア用包装、薬物送達システム、その他のヘルスケア用途に使用される高性能および特殊ポリマーの幅広いポートフォリオを強みとして、市場リーダーとしての地位を確立しています。同社の医療用グレードの材料は、生体適合性、耐薬品性、耐久性、柔軟性、および滅菌適合性を備えており、信頼性の高い高性能な医療用部品や機器の開発を支えています。
アメリカに拠点を置くモーメンティブ・パフォーマンス・マテリアルズ社(新興リーダー)は、医療・ヘルスケア用途向けに開発された特殊シリコーン材料および技術のポートフォリオを通じて、医療用ポリマー市場における地位を強化しています。同社の医療分野向け製品には、抗菌性シリコーン「StatSil」、UV硬化型シリコーン「Addisil」、および長期埋込用途向けのシリコーン技術「ReliaSil」などが含まれます。医療分野に特化した製品イノベーションと専門的な加工能力に注力することで、用途に特化したポリマーソリューションの開発を支援し、医療用ポリマー市場における存在感を高めています。
主要市場プレイヤー
BASF SE (Germany)
SABIC (Saudi Arabia)
Covestro AG (Germany)
Celanese corporation (US)
Evonik Industries (Germany)
Arkema (France)
Solvay (Belgium)
Kuraray Co., Ltd. (Japan)
Momentive Performance Materials Inc. (US)
DuPont (US)
最近の動向
2026年2月:クラレ・アメリカ社は、「LMT LAB DAY 2026」において、審美性の高いマイクロレイヤリングセラミックシステム「CERABIEN MiLai」を発表しました。この材料は、審美性の高い歯科修復を目的としており、クラレがクラウンや補綴物に使用している先進的な歯科用セラミック製品群を補完するものです。
2025年6月:BASFは、バイオプロセス用原料および関連ソリューションを供給するため、ミシガン州ワイアンドットにGMP製造施設を開設しました。医薬品グレードの適正製造規範(GMP)基準に基づいて運営されるこの施設は、バイオ医薬品および医療製造分野における重要な原材料の供給者としてのBASFの役割を強化するものです。
2025年1月:コベストロは、オハイオ州ヘブロンの施設を、数百万ユーロ規模の投資により拡張し、製造能力を大幅に増強しました。この拡張は、進化し続ける顧客や市場のニーズに応えるため、カスタマイズされたポリカーボネートコンパウンドおよびブレンドの生産強化に重点を置いています。
2024年3月:世界最大級の化学企業の一つであるSABICは、ベルギー・フランダース地方リンブルフにある最大級の非大学系医療クラスターの一つであるジェッサ病院の透析部門と協力し、医療用プラスチックを医療用材料のサプライチェーンにリサイクルする新たな市場機会を模索しました。実証実験の一環として、ジェッサ病院群から回収された医療用プラスチックは、高度なリサイクルプロセスを経て熱分解油へと加工されました。これにより、SABIC社は「TRUCIRCLE」ポリマーを製造するための循環型原料を確保しました。各製品は医療用グレードの仕様に基づいて製造されており、バージン素材を原料とする医療用グレードのポリマーと同等かそれ以上の性能、純度、および生理的安全性を備えています。
2023年10月:コベストロは、中国・上海の統合拠点において、ポリカーボネート専用の初の機械的リサイクル(MCR)コンパウンディングラインを稼働させました。このコンパウンディングラインは、サステナビリティ別取り組みに応えるため、特に電気・電子製品、自動車、医療、消費財用途で使用される使用済みリサイクル(PCR)プラスチックを対象に、機械的リサイクル材料を含むポリカーボネートおよびブレンドを年間25,000トン以上生産する予定です。
2023年10月:コベストロは、ドイツ・ニーダーザクセン州ボムリッツにおいて、Platilon製品群の熱可塑性ポリウレタン(TPU)フィルムに関連する生産能力、および関連するインフラと物流体制を拡充しました。
1 はじめに 28
1.1 本調査の目的 28
1.2 市場の定義 28
1.3 調査対象の範囲および除外項目 29
1.4 調査範囲 30
1.4.1 対象期間 31
1.5 対象通貨 31
1.6 対象単位 31
1.7 ステークホルダー 31
2 エグゼクティブ・サマリー 32
2.1 主な洞察と市場のハイライト 32
2.2 主要市場参加者:市場動向と戦略的展開 34
2.3 市場を形作る破壊的トレンド 36
2.4 高成長セグメントおよび新興市場 37
2.5 概要:世界の市場規模、成長率、および予測 38
3 プレミアムインサイト 39
3.1 医療用ポリマー市場における事業者にとって魅力的な機会 39
3.2 アジア太平洋地域:医療用ポリマー市場(種類別・国別) 40
3.3 医療用ポリマー市場(製造技術別) 41
3.4 医療用ポリマー市場(用途別) 41
3.5 国別医療用ポリマー市場 42
4 市場概要 43
4.1 はじめに 43
4.2 市場動向 43
4.2.1 成長要因 44
4.2.1.1 生体適合性および高性能材料に対する需要の高まり 44
4.2.1.2 高齢化の進展と医療費の増加 44
4.2.1.3 医療機器および低侵襲手術の進歩 44
4.2.1.4 慢性疾患の増加 45
4.2.1.5 医療用グレードの材料および生体適合性に関する厳格な要件の採用拡大 45
4.2.2 抑制要因 46
4.2.2.1 厳格な規制および材料認定要件 46
4.2.2.2 代替ポリマーや材料との激しい競争 46
4.2.2.3 環境の持続可能性および化学物質規制に関する懸念 46
4.2.3 機会 47
4.2.3.1 再生医薬品およびティッシュエンジニアリングの成長 47
4.2.3.2 生分解性および生体吸収性ポリマーの進歩 47
4.2.3.3 3Dプリントおよび患者個別化医療機器の採用拡大 47
4.2.3.4 低侵襲および患者個別化医療機器への需要の高まり 48
4.2.4 課題 48
4.2.4.1 新規医療用グレード材料の高コストと長期にわたる認定プロセス 48
4.2.4.2 持続可能性と耐久性、滅菌性、生体適合性のバランス 48
4.2.4.3 医療用ポリマー用途で使用されるPFASおよびその他の化学物質に対する規制の強化 49
4.3 医療用ポリマー市場における未充足ニーズ 49
4.3.1 未開拓市場の機会 50
4.4 相互に関連する市場とセクター横断的な機会 52
4.5 ティア1/2/3の主要企業による戦略的動き 53
4.5.1 主な動きと戦略的焦点 53
5 産業動向 55
5.1 ポーターの5つの力分析 55
5.1.1 新規参入者からの脅威 56
5.1.2 代替品からの脅威 56
5.1.3 買い手の交渉力 56
5.1.4 供給者の交渉力 57
5.1.5 競合の激しさ 57
5.2 マクロ経済指標 58
5.2.1 世界のGDPの動向 58
5.2.2 医療産業の動向 60
5.3 バリューチェーン分析 61
5.3.1 原材料サプライヤー 62
5.3.2 製造業者 62
5.3.3 流通 62
5.3.4 エンドユーザー 62
5.4 エコシステム 63
5.5 価格分析 64
5.5.1 地域別の平均販売価格の推移 64
5.5.2 用途別平均販売価格の推移 65
5.6 貿易分析 66
5.6.1 輸入の概況 66
5.6.2 輸出シナリオ 67
5.7 主要な会議・イベント 67
5.8 顧客の事業に影響を与えるトレンド・ディスラプション 68
5.8.1 医療用ポリマーメーカーにおける収益のシフトと新たな収益源 68
5.9 投資および資金調達のシナリオ 69
5.10 ケーススタディ分析 70
5.10.1 エボニック・インダストリーズ社は、創傷被覆材、埋込型材料、および薬物送達システム向けに、ジェナセル社へ医療用ポリマーを供給しています 70
5.10.2 エンシンガー社は、高頻度で行われる外科手術向けに、高性能な医療用グレードのポリマーを提供しています 70
5.11 2025年のアメリカ関税が医療用ポリマー市場に与える影響 71
5.11.1 はじめに 71
5.11.2 主な関税率 72
5.11.3 価格への影響分析 72
5.11.4 主要国・地域への影響 73
5.11.4.1 北米 73
5.11.4.2 ヨーロッパ 73
5.11.4.3 アジア太平洋地域 73
5.11.5 最終用途産業への影響 74
6 技術の進歩、AIによる影響、特許、イノベーション、および将来の応用 76
6.1 技術分析 76
6.1.1 主要技術 76
6.1.1.1 生体適合性および医療用グレードのポリマー 76
6.1.1.2 医療用熱可塑性エラストマー 76
6.1.1.3 高性能医療用ポリマーのエンジニアリング 77
6.1.2 補完的技術 77
6.1.2.1 ポリマーベースの積層造形 77
6.1.2.2 医療用ポリマーの表面処置技術 77
6.1.2.3 高度なポリマーコンパウンディングおよび加工 78
6.2 技術・製品ロードマップ 78
6.2.1 短期(2025年~2027年) | 医療用グレード材料の革新と性能の最適化 78
6.2.2 中期(2027年~2030年) | 先端材料、スマート製造、およびアプリケーション統合 79
6.2.3 長期(2030年~2035年以降) | 持続可能な高性能ポリマーおよびインテリジェント製造 80
6.3 特許分析 80
6.3.1 特許の法的状況 81
6.3.2 管轄区域分析 82
6.4 将来の応用 83
6.4.1 医療器具・デバイス向け高性能ポリマー 83
6.4.2 持続可能、生体吸収性、およびバイオベースの医療用ポリマー 84
6.4.3 積層造形および患者個別対応型医療用ポリマー 85
6.4.4 先進的なポリマー加工、表面エンジニアリングおよび
スマートマテリアル 85
6.5 AI/汎用AIが医療用ポリマー市場に与える影響 86
6.5.1 医療用ポリマーの主な用途事例と市場の可能性 86
6.5.2 医療用ポリマー加工におけるベストプラクティス 87
6.5.3 医療用ポリマー市場におけるAI導入の事例研究 88
6.5.4 相互に関連する隣接エコシステムと市場プレイヤーへの影響 88
6.5.5 医療用
ポリマー市場におけるジェネレーティブAI導入に対する顧客の準備状況 89
7 持続可能性と規制環境 90
7.1 地域ごとの規制とコンプライアンス 90
7.1.1 規制機関、政府機関、およびその他の組織 90
7.1.2 産業基準 94
7.2 規制政策およびサステナビリティ・イニシアチブの影響 97
7.3 認証、表示、および環境基準 97
8 顧客動向と購買行動 100
8.1 はじめに 100
8.2 意思決定プロセス 100
8.3 主要なステークホルダーと購入基準 102
8.3.1 購買プロセスにおける主要なステークホルダー 102
8.3.2 購入基準 103
8.4 導入の障壁と内部的な課題 103
8.5 各最終用途産業における未充足ニーズ 105
8.6 市場の収益性 106
8.6.1 収益の可能性 107
8.6.2 コストの動向 107
8.6.3 主要な最終用途産業における利益率向上の機会 107
9 用途別医療用ポリマー市場 109
9.1 はじめに 110
9.2 医療用使い捨て製品 114
9.2.1 カテーテルおよび注射器に対する需要の増加が市場を牽引 114
9.2.2 手袋 115
9.2.3 注射器 115
9.2.4 医療用バッグ 115
9.2.5 その他の医療用使い捨て製品 116
9.3 医療用器具・機器 116
9.3.1 先進的かつ低侵襲な医療機器の利用拡大が市場を牽引 116
9.3.2 医療用チューブ 116
9.3.3 カテーテル 117
9.3.4 薬剤送達器具 117
9.3.5 その他の医療器具・機器 118
9.4 義肢 118
9.4.1 高度な四肢義肢およびインプラントに対する需要の高まりが市場を牽引 118
9.4.2 インプラント 118
9.4.3 四肢義肢 119
9.4.4 その他の補綴用途 119
9.5 診断用器具・ツール 119
9.5.1 外科手術および処置用途における需要の増加が市場を牽引 119
9.5.2 歯科用ツール 120
9.5.3 外科用器具 120
9.5.4 その他の診断用器具・ツール 121
9.6 その他の用途 121
10 医療用ポリマー市場(種類別) 122
10.1 はじめに 123
10.2 医療用プラスチック 128
10.2.1 市場を牽引する材料科学および製造技術の進歩 128
10.2.2 ポリプロピレン 128
10.2.3 ポリ塩化ビニル 128
10.2.4 ポリエチレン 129
10.2.5 ポリスチレン 129
10.2.6 エンジニアリングプラスチックおよび高性能プラスチック 129
10.2.6.1 ポリエーテルエーテルケトン 129
10.2.6.2 ナイロン/ポリアミド 130
10.2.6.3 ポリフェニルスルホン 130
10.2.6.4 ポリスルホン 130
10.2.6.5 ポリメチルメタクリレート 131
10.2.6.6 ポリカーボネート 131
10.2.6.7 アクリロニトリル・ブタジエン・スチレン 131
10.2.6.8 その他のエンジニアリングプラスチックおよび高性能プラスチック 131
10.2.7 その他の医療用プラスチック 132
10.3 医療用エラストマー 132
10.3.1 柔軟性、耐久性、および生体適合性が市場を牽引 132
10.3.2 シリコーン 132
10.3.3 熱可塑性エラストマー 133
10.3.3.1 熱可塑性ポリウレタン 133
10.3.3.2 熱可塑性加硫体 134
10.3.3.3 熱可塑性スチレン系エラストマー 134
10.3.3.3.1 ポリ(スチレン-ブタジエン-スチレン) 134
10.3.3.3.2 スチレン-エチレン-ブチレン-スチレン 135
10.3.3.4 熱可塑性コポリエステルエラストマー 135
10.3.4 その他の医療用エラストマー 135
11 技術別医療用ポリマー市場 136
11.1 はじめに 137
11.2 押出成形チューブ 139
11.2.1 静脈内投与システム、カテーテル、および手術器具での使用拡大が市場を牽引 139
11.3 圧縮成形 139
11.3.1 義肢・装具部品における使用の増加が需要を牽引 139
11.4 射出成形 139
11.4.1 注射器、手術器具、医療機器部品における使用の増加が市場の成長を支える 139
11.5 その他の製造技術 140
12 地域別医療用ポリマー市場 141
12.1 はじめに 142
12.2 北米 144
12.2.1 アメリカ 155
12.2.1.1 需要を支える強力な医療分野の研究開発および医療機器の革新 155
12.2.2 カナダ 163
12.2.2.1 市場を支える医療機器製造および医療需要の拡大 163
12.2.3 メキシコ 171
12.2.3.1 市場成長を支える医療機器製造の拡大 171
12.3 アジア太平洋地域 179
12.3.1 中国 191
12.3.1.1 市場を牽引する医療機器製造拠点の設立および医療関連分野への投資 191
12.3.2 インド 199
12.3.2.1 需要を牽引する国内医療機器製造の拡大 199
12.3.3 韓国 207
12.3.3.1 市場を牽引する先進的な医療機器製造と技術開発 207
12.3.4 日本 215
12.3.4.1 高齢化と先進的な医療機器技術が市場の成長を支えます 215
12.3.5 オーストラリア 223
12.3.5.1 堅調な医療機器製造と規制基準が市場の成長を支えます 223
12.3.6 その他のアジア太平洋地域 231
12.4 ヨーロッパ 239
12.4.1 ドイツ 250
12.4.1.1 市場成長を支える先進的な医療機器製造と高齢化 250
12.4.2 フランス 258
12.4.2.1 市場成長を支える高齢化と先進的な医療機器製造 258
12.4.3 英国 266
12.4.3.1 成長を続ける医療機器産業と、イノベーションに対する政府の支援が市場を牽引 266
12.4.4 イタリア 274
12.4.4.1 グローバル企業の進出による強固な生産体制が市場成長を後押し 274
12.4.5 スペイン 282
12.4.5.1 成長を続ける医療技術産業と政府の支援が市場を牽引 282
12.4.6 その他のヨーロッパ諸国 290
12.5 南米アメリカ 298
12.5.1 ブラジル 309
12.5.1.1 高齢化と拡大する医療機器産業が市場を牽引 309
12.5.2 アルゼンチン 317
12.5.2.1 輸入への高い依存度と、市場を支える医療機器規制の整備が進んでいます 317
12.5.3 その他の南米アメリカ諸国 325
12.6 中東・アフリカ 333
12.6.1 GCC諸国 345
12.6.1.1 サウジアラビア 345
12.6.1.1.1 医療の変革と医療機器の現地生産が市場成長を支える 345
12.6.1.2 UAE 353
12.6.1.2.1 市場を牽引する医療産業の近代化 353
12.6.1.3 GCCのその他の地域 361
12.6.2 南アフリカ 369
12.6.2.1 市場を支える医療機器生産の現地化 369
12.6.3 中東・アフリカのその他の地域 377
13 競争環境 386
13.1 概要 386
13.2 主要企業の戦略 386
13.3 売上高分析(2022年~2025年) 389
13.4 2025年の市場シェア分析 389
13.5 企業評価および財務指標 393
13.6 ブランド/製品比較分析 394
13.7 企業評価マトリックス:主要企業、2025年 395
13.7.1 スター企業 395
13.7.2 新興リーダー企業 395
13.7.3 広範な事業展開を行う企業 395
13.7.4 参入企業 395
13.7.5 企業の事業展開:主要企業、2025年 397
13.7.5.1 企業の事業展開 397
13.7.5.2 地域別の事業展開 397
13.7.5.3 種類別の事業展開 398
13.7.5.4 製造技術の展開状況 399
13.7.5.5 用途別の展開状況 400
13.8 企業評価マトリックス:スタートアップ/中小企業、2025年 401
13.8.1 先進的な企業 401
13.8.2 対応力のある企業 401
13.8.3 ダイナミックな企業 402
13.8.4 スタートブロック 402
13.8.5 競争力ベンチマーク:主要なスタートアップ/中小企業、2025年 403
13.8.5.1 主要なスタートアップ/中小企業の詳細リスト 403
13.8.5.2 主要なスタートアップ/中小企業の競合ベンチマーク 404
13.9 競合シナリオ 406
13.9.1 製品発売 406
13.9.2 取引 408
13.9.3 事業拡大 410
14 企業概要 414
14.1 主要企業 414
14.1.1 BASF SE 414
14.1.1.1 事業概要 414
14.1.1.2 提供製品・サービス・ソリューション 415
14.1.1.3 最近の動向 417
14.1.1.3.1 新製品の発売 417
14.1.1.3.2 事業拡大 417
14.1.1.4 MnMの見解 418
14.1.1.4.1 主な強み 418
14.1.1.4.2 戦略的選択 418
14.1.1.4.3 弱点および競合上の脅威 418
14.1.2 SABIC 420
14.1.2.1 事業概要 420
14.1.2.2 提供している製品・サービス・ソリューション 421
14.1.2.3 最近の動向 423
14.1.2.3.1 新製品の発売 423
14.1.2.3.2 取引 423
14.1.2.4 MnMの見解 424
14.1.2.4.1 主な強み 424
14.1.2.4.2 戦略的選択 424
14.1.2.4.3 弱点および競合上の脅威 425
14.1.3 COVESTRO AG 426
14.1.3.1 事業概要 426
14.1.3.2 提供している製品・サービス・ソリューション 427
14.1.3.3 最近の動向 429
14.1.3.3.1 新製品の発売 429
14.1.3.3.2 事業拡大 429
14.1.3.4 MnMの見解 430
14.1.3.4.1 主な強み 430
14.1.3.4.2 戦略的選択 431
14.1.3.4.3 弱点および競合上の脅威 431
14.1.4 CELANESE CORPORATION 432
14.1.4.1 事業概要 432
14.1.4.2 提供している製品・サービス・ソリューション 433
14.1.4.3 最近の動向 434
14.1.4.3.1 取引 434
14.1.4.3.2 事業拡大 435
14.1.4.4 MnMの見解 435
14.1.4.4.1 主な強み 435
14.1.4.4.2 戦略的選択 435
14.1.4.4.3 弱点および競合上の脅威 436
14.1.5 エボニック・産業 437
14.1.5.1 事業概要 437
14.1.5.2 提供している製品・サービス・ソリューション 438
14.1.5.3 最近の動向 439
14.1.5.3.1 新製品の発売 439
14.1.5.3.2 取引 440
14.1.5.3.3 事業拡大 441
14.1.5.4 MnMの見解 441
14.1.5.4.1 主な強み 441
14.1.5.4.2 戦略的選択 442
14.1.5.4.3 弱みと競合上の脅威 442
14.1.6 ARKEMA 443
14.1.6.1 事業概要 443
14.1.6.2 提供している製品・サービス・ソリューション 444
14.1.6.3 最近の動向 446
14.1.6.3.1 取引 446
14.1.6.3.2 事業拡大 446
14.1.6.4 MnMの見解 447
14.1.7 ソルベイ 448
14.1.7.1 事業概要 448
14.1.7.2 提供している製品・サービス・ソリューション 449
14.1.7.3 最近の動向 451
14.1.7.3.1 新製品の発売 451
14.1.7.4 MnMの見解 451
14.1.8 クラレ株式会社 452
14.1.8.1 事業概要 452
14.1.8.2 提供している製品・サービス・ソリューション 453
14.1.8.3 最近の動向 454
14.1.8.3.1 事業拡大 454
14.1.8.4 MnMの見解 455
14.1.9 MOMENTIVE PERFORMANCE MATERIALS INC. 456
14.1.9.1 事業概要 456
14.1.9.2 提供している製品・サービス・ソリューション 456
14.1.9.3 最近の動向 458
14.1.9.3.1 新製品の発売 458
14.1.9.3.2 事業拡大 459
14.1.9.4 MnMの見解 459
14.1.10 デュポン 460
14.1.10.1 事業概要 460
14.1.10.2 提供している製品・サービス・ソリューション 461
14.1.10.3 最近の動向 462
14.1.10.3.1 製品の発売 462
14.1.10.3.2 取引 463
14.1.10.3.3 事業拡大 464
14.1.10.4 MnMの見解 464
14.2 その他の主要企業 465
14.2.1 TRINSEO 465
14.2.2 KRATON CORPORATION 466
14.2.3 トータル・プラスチックス 467
14.2.4 シモーナ・南米アメリカ 468
14.2.5 DSM 469
14.2.6 インビオ 470
14.2.7 アビエント・コーポレーション 470
14.2.8 RTPカンパニー 471
14.2.9 TEKNI-PLEX, INC. 472
14.2.10 TEKNOR APEX 473
14.2.11 三菱化学アドバンストマテリアルズ 474
14.2.12 ワッカー・ケミー 474
14.2.13 ハーディ・ポリマーズ 475
14.2.14 ELIX POLYMERS 476
14.2.15 INNOVATIVE POLYMER COMPOUNDS LTD. 477
15 調査方法論 478
15.1 調査データ 478
15.1.1 二次データ 480
15.1.1.1 主要な二次情報源の一覧 480
15.1.1.2 二次情報源からの主要データ 480
15.1.2 一次データ 481
15.1.2.1 一次情報源からの主要データ 481
15.1.2.2 一次インタビュー対象者一覧—需要側および供給側 482
15.1.2.3 産業に関する主な知見 482
15.1.2.4 一次インタビューの内訳 482
15.2 市場規模の推計 483
15.2.1 ボトムアップ手法 483
15.2.2 トップダウン・アプローチ 484
15.3 ベース数値の算出 484
15.3.1 需要側アプローチ 484
15.3.2 供給側アプローチ 485
15.4 市場予測のアプローチ 485
15.4.1 供給側 485
15.4.2 需要側 485
15.5 データの三角測量 485
15.6 因子分析 486
15.7 仮定 487
15.8 限界とリスク 487
16 付録 488
16.1 ディスカッション・ガイド 488
16.2 ナレッジストア:MarketsandMarketsのサブスクリプション・ポータル 491
16.3 カスタマイズ・オプション 493
16.4 関連レポート 493
16.5 著者情報 494
表1 医療用ポリマー市場:対象範囲と除外項目 29
表2 医療用ポリマー市場:ポーターの5つの力による影響 55
表3 主要国の実質GDP成長率予測(前年比変化率)
2018年~2025年 58
表4 主要経済国のGDP推移および予測、2023年~2030年
(10億米ドル、現行価格) 59
表5 米国の国民医療費(NHE)の推移、2022年~2033年 60
表6 医療用ポリマー市場:エコシステムにおける企業の役割 63
表7 医療用ポリマー市場:会議・イベント(2026年~2027年) 67
表8 アメリカ調整済み相互関税率 72
表9 主な用途と市場の可能性 86
表10 ベストプラクティス: 主要企業による注目すべき産業慣行 87
表11 相互に関連する隣接エコシステムと市場参加者への影響 88
表12 北米:規制機関、政府機関、およびその他の組織 91
表13 ヨーロッパ:規制機関、政府機関、およびその他の組織 92
表14 アジア太平洋地域:規制機関、政府機関、およびその他の組織 92
表15 南米アメリカ:規制機関、政府機関、およびその他の組織 93
表16 中東・アフリカ:規制機関、政府機関、およびその他の組織 94
表17 医療用ポリマー市場におけるグローバル基準 95
表18 医療用ポリマー市場における認証、表示、および環境基準 97
表19 主要4つの用途における購買プロセスに対するステークホルダーの影響 102
表20 主要用途における主要な購入基準 103
表21 医療用ポリマー市場:主要な最終用途産業における未充足ニーズ 105
表22 医療用ポリマー市場(用途別、2023年~2025年) (百万米ドル) 111
表23 医療用ポリマー市場:用途別、2026~2031年(百万米ドル) 112
表24 医療用ポリマー市場:用途別、2023~2025年(キロトン) 113
表25 医療用ポリマー市場、用途別、2026年~2031年(キロトン) 114
表26 医療用ポリマー市場、種類別、2023年~2025年(百万米ドル) 124
表27 医療用ポリマー市場:種類別、2026年~2031年(百万米ドル) 125
表28 医療用ポリマー市場:種類別、2023年~2025年(キロトン) 126
表29 医療用ポリマー市場、種類別、2026年~2031年(キロトン) 127
表30 医療用ポリマー市場、製造技術別、
2023年~2025年(百万米ドル) 137
表31 医療用ポリマー市場、製造技術別、
2026年~2031年(百万米ドル) 138
表32 医療用ポリ 市場、製造技術別、
2023–2025年(キロトン) 138
表33 医療用ポリマー市場、製造技術別、
2026–2031年(キロトン) 138
表34 医療用ポリマー市場、地域別、2023年~2025年(百万米ドル) 142
表35 医療用ポリマー市場、地域別、2026年~2031年(百万米ドル) 143
表36 医療用ポリマー市場、地域別、2023年~2025年(キロトン) 143
表37 医療用ポリマー市場、地域別、2026年~2031年(キロトン) 143
表38 北米:医療用ポリマー市場、国別、
2023–2025年(百万米ドル) 145
表39 北米:医療用ポリマー市場、国別、
2026–2031年(百万米ドル) 145
表40 北米:医療用ポリマー市場(国別)、
2023年~2025年(キロトン) 145
表41 北米:医療用ポリマー市場(国別)、
2026年~2031年(キロトン) 145
表42 北米:医療用ポリマー市場(種類別)、
2023年~2025年(百万米ドル) 146
表43 北米:医療用ポリマー市場(種類別)、
2026年~2031年(百万米ドル) 147
表44 北米:医療用ポリマー市場(種類別)、2023年~2025年 (キロトン) 148
表45 北米:医療用ポリマー市場、種類別、2026年~2031年(キロトン) 149
表46 北米:医療用ポリマー市場、用途別、
2023年~2025年(百万米ドル) 150
表47 北米:医療用ポリマー市場(用途別)、
2026年~2031年(百万米ドル) 151
表48 北米:医療用ポリマー市場(用途別)、
2023年~2025年 (キロトン) 152
表49 北米:医療用ポリマー市場、用途別、
2026年~2031年(キロトン) 153
表50 北米:医療用ポリマー市場、製造技術別、2023年~2025年(百万米ドル) 153
表51 北米:医療用ポリマー市場(製造技術別)、2026–2031年(百万米ドル) 154
表52 北米:医療用ポリマー市場(製造技術別)、2023–2025年(キロトン) 154
表53 北米:医療用ポリマー市場(製造技術別)、2026年~2031年(キロトン) 154
表54 アメリカ:医療用ポリマー市場(種類別)、2023年~2025年(百万ドル) 156
表55 アメリカ:医療用ポリマー市場(種類別、2026年~2031年)(百万ドル) 157
表56 アメリカ:医療用ポリマー市場(種類別、2023年~2025年) (キロトン) 158
表57 アメリカ:医療用ポリマー市場、種類別、2026年~2031年(キロトン) 159
表58 アメリカ:医療用ポリマー市場、用途別、2023年~2025年(百万ドル) 160
表59 アメリカ:医療用ポリマー市場、用途別、2026年~2031年(百万ドル) 161
表60 アメリカ:医療用ポリマー市場、用途別、2023年~2025年(キロトン) 162
表61 アメリカ:医療用ポリマー市場、用途別、2026年~2031年(キロトン) 163
表62 カナダ:医療用ポリマー市場、種類別、2023年~2025年(百万米ドル) 164
表63 カナダ:医療用ポリマー市場、種類別、2026年~2031年(百万米ドル) 165
表64 カナダ:医療用ポリマー市場、種類別、2023年~2025年(キロトン) 166
表65 カナダ:医療用ポリマー市場、種類別、2026年~2031年 (キロトン) 167
表66 カナダ:医療用ポリマー市場、用途別、
2023–2025年(百万米ドル) 168
表67 カナダ:医療用ポリマー市場、用途別、
2026–2031年 (百万米ドル) 169
表68 カナダ:医療用ポリマー市場、用途別、2023年~2025年(キロトン) 170
表69 カナダ:医療用ポリマー市場(用途別)、2026年~2031年(キロトン) 171
表70 メキシコ:医療用ポリマー市場(種類別)、2023年~2025年(百万米ドル) 172
表71 メキシコ:医療用ポリマー市場(種類別)、2026年~2031年(百万米ドル) 173
表72 メキシコ:医療用ポリマー市場(種類別)、2023年~2025年(キロトン) 174
表73 メキシコ:医療用ポリマー市場、種類別、2026年~2031年(キロトン) 175
表74 メキシコ:医療用ポリマー市場、用途別、
2023年~2025年(百万米ドル) 176
表75 メキシコ:医療用ポリマー市場(用途別)、
2026年~2031年(百万米ドル) 177
表76 メキシコ:医療用ポリマー市場(用途別)、2023年~2025年(キロトン) 178
表77 メキシコ:医療用ポリマー市場(用途別)、2026年~2031年(キロトン) 179
表78 アジア太平洋地域:医療用ポリマー市場(国別)、
2023年~2025年(百万米ドル) 180
表79 アジア太平洋地域:医療用ポリマー市場(国別)、
2026年~2031年 (百万米ドル) 181
表80 アジア太平洋地域:医療用ポリマー市場、国別、2023年~2025年(キロトン) 181
表81 アジア太平洋地域:医療用ポリマー市場、国別、2026年~2031年 (キロトン) 181
表82 アジア太平洋地域:医療用ポリマー市場、種類別、2023年~2025年(百万米ドル) 182
表83 アジア太平洋地域:医療用ポリマー市場、種類別、2026年~2031年(百万米ドル) 183
表84 アジア太平洋地域:医療用ポリマー市場(種類別)、2023年~2025年(キロトン) 184
表85 アジア太平洋地域:医療用ポリマー市場(種類別)、2026年~2031年(キロトン) 185
表86 アジア太平洋地域:医療用ポリマー市場(用途別)、
2023年~2025年(百万米ドル) 186
表87 アジア太平洋地域:医療用ポリマー市場(用途別)、
2026年~2031年(百万米ドル) 187
表88 アジア太平洋地域:医療用ポリマー市場(用途別)、
2023–2025年(キロトン) 188
表89 アジア太平洋地域:医療用ポリマー市場(用途別)、
2026–2031年(キロトン) 189
表90 アジア太平洋地域:医療用ポリマー市場、製造技術別、2023年~2025年(百万米ドル) 189
表91 アジア太平洋地域:医療用ポリマー市場(製造技術別、2026年~2031年)(百万米ドル) 190
表92 アジア太平洋地域:医療用ポリマー市場(製造技術別)、2023年~2025年(キロトン) 190
表93 アジア太平洋地域:医療用ポリマー市場(製造技術別)、2026年~2031年(キロトン) 190
表94 中国:医療用ポリマー市場(種類別)、2023年~2025年(百万米ドル) 192
表 95 中国:医療用ポリマー市場、種類別、2026年~2031年(百万米ドル) 193
表 96 中国:医療用ポリマー市場、種類別、2023年~2025年(キロトン) 194
表97 中国:医療用ポリマー市場、種類別、2026年~2031年(キロトン) 195
表98 中国:医療用ポリマー市場、用途別、2023年~2025年(百万米ドル) 196
表99 中国:医療用ポリマー市場、用途別、2026年~2031年(百万米ドル) 197
表100 中国:医療用ポリマー市場、用途別、2023年~2025年(キロトン) 198
表101 中国:医療用ポリマー市場、用途別、2026年~2031年(キロトン) 199
表102 インド:医療用ポリマー市場、種類別、2023年~2025年(百万米ドル) 200
表103 インド:医療用ポリマー市場(種類別)、2026–2031年(百万米ドル) 201
表104 インド:医療用ポリマー市場(種類別)、2023–2025年(キロトン) 202
表105 インド:医療用ポリマー市場(種類別)、2026年~2031年(キロトン) 203
表106 インド:医療用ポリマー市場(用途別)、2023年~2025年(百万米ドル) 204
表107 インド:医療用ポリマー市場、用途別、2026年~2031年(百万米ドル) 205
表108 インド:医療用ポリマー市場、用途別、2023年~2025年(キロトン) 206
表109 インド:医療用ポリマー市場(用途別)、2026年~2031年(キロトン) 207
表110 韓国:医療用ポリマー市場(種類別)、2023年~2025年(百万米ドル) 208
表111 韓国:医療用ポリマー市場(種類別)、2026年~2031年(百万米ドル) 209
表112 韓国:医療用ポリマー市場(種類別)、2023年~2025年(キロトン) 210
表113 韓国:医療用ポリマー市場(種類別)、2026年~2031年(キロトン) 211
表114 韓国:医療用ポリマー市場(用途別)、
2023年~2025年(百万米ドル) 212
表115 韓国:医療用ポリマー市場(用途別)、
2026年~2031年(百万米ドル) 213
表116 韓国:医療用ポリマー市場(用途別)、
2023年~2025年(キロトン) 214
表117 韓国:医療用ポリマー市場(用途別)、
2026年~2031年(キロトン) 215
表118 日本:医療用ポリマー市場(種類別、2023年~2025年)(百万米ドル) 216
表119 日本:医療用ポリマー市場(種類別、2026年~2031年)(百万米ドル) 217
表120 日本:医療用ポリマー市場(種類別)、2023年~2025年(キロトン) 218
表121 日本:医療用ポリマー市場(種類別)、2026年~2031年(キロトン) 219
表122 日本:医療用ポリマー市場(用途別)、2023年~2025年(百万米ドル) 220
表123 日本:医療用ポリマー市場(用途別)、2026年~2031年(百万米ドル) 221
表124 日本:医療用ポリマー市場(用途別)、2023年~2025年(キロトン) 222
表125 日本:医療用ポリマー市場(用途別)、2026年~2031年(キロトン) 223
表126 オーストラリア:医療用ポリマー市場(種類別)、2023年~2025年(百万米ドル) 224
表127 オーストラリア:医療用ポリマー市場(種類別)、2026年~2031年(百万米ドル) 225
表128 オーストラリア:医療用ポリマー市場(種類別、2023–2025年)(キロトン) 226
表129 オーストラリア:医療用ポリマー市場(種類別)、2026年~2031年(キロトン) 227
表130 オーストラリア:医療用ポリマー市場(用途別)、
2023年~2025年(百万米ドル) 228
表131 オーストラリア:医療用ポリマー市場(用途別)、
2026年~2031年(百万米ドル) 229
表132 オーストラリア:医療用ポリマー市場(用途別)、2023年~2025年(キロトン) 230
表133 オーストラリア:医療用ポリマー市場(用途別)、2026年~2031年(キロトン) 231
表134 アジア太平洋地域その他:医療用ポリマー市場、種類別、
2023年~2025年(百万米ドル) 232
表135 アジア太平洋地域その他: 医療用ポリマー市場(種類別)、
2026–2031年(百万米ドル) 233
表136 アジア太平洋地域その他:医療用ポリマー市場(種類別)、
2023–2025年(キロトン) 234
表137 アジア太平洋地域その他:医療用ポリマー市場(種類別)、
2026–2031年(キロトン) 235
表138 アジア太平洋地域その他:医療用ポリマー市場(用途別)、
2023–2025年(百万米ドル) 236
表139 アジア太平洋地域(その他):医療用ポリマー市場、用途別、
2026年~2031年(百万米ドル) 237
表140 アジア太平洋地域その他:医療用ポリマー市場(用途別)、
2023年~2025年(キロトン) 238
表141 アジア太平洋地域その他:医療用ポリマー市場(用途別)、
2026年~2031年 (キロトン) 239
表142 ヨーロッパ:医療用ポリマー市場、国別、2023年~2025年(百万米ドル) 240
表143 ヨーロッパ:医療用ポリマー市場、国別、2026年~2031年 (百万米ドル) 241
表144 ヨーロッパ:医療用ポリマー市場、国別、2023年~2025年(キロトン) 241
表145 ヨーロッパ:医療用ポリマー市場(国別、2026年~2031年)(キロトン) 241
表146 ヨーロッパ:医療用ポリマー市場、種類別、2023年~2025年(百万米ドル) 242
表147 ヨーロッパ:医療用ポリマー市場、種類別、2026年~2031年(百万米ドル) 243
表148 ヨーロッパ:医療用ポリマー市場(種類別、2023年~2025年)(キロトン) 244
表149 ヨーロッパ:医療用ポリマー市場(種類別、2026年~2031年)(キロトン) 245
表150 ヨーロッパ:医療用ポリマー市場(用途別)、
2023年~2025年(百万米ドル) 246
表151 ヨーロッパ:医療用ポリマー市場(用途別)、
2026年~2031年(百万米ドル) 247
表152 ヨーロッパ:医療用ポリマー市場、用途別、2023年~2025年(キロトン) 248
表153 ヨーロッパ:医療用ポリマー市場、用途別、2026年~2031年(キロトン) 249
表154 ヨーロッパ:医療用ポリマー市場、製造技術別、
2023–2025年(百万米ドル) 249
表155 ヨーロッパ:医療用ポリマー市場(技術別)、
2026年~2031年(百万米ドル) 250
表156 ヨーロッパ:医療用ポリマー市場、製造技術別、
2023年~2025年(キロトン) 250
表157 ヨーロッパ:医療用ポリマー市場(製造技術別)、
2026年~2031年(キロトン) 250
表158 ドイツ:医療用ポリマー市場(種類別)、2023年~2025年(百万米ドル) 251
表159 ドイツ:医療用ポリマー市場、種類別、2026年~2031年(百万米ドル) 252
表160 ドイツ: 医療用ポリマー市場、種類別、2023–2025年(キロトン) 253
表161 ドイツ:医療用ポリマー市場、種類別、2026–2031年(キロトン) 254
表162 ドイツ:医療用ポリマー市場(用途別)、
2023–2025年(百万米ドル) 255
表163 ドイツ:医療用ポリマー市場(用途別)、
2026年~2031年(百万米ドル) 256
表164 ドイツ:医療用ポリマー市場、用途別、2023年~2025年(キロトン) 257
表165 ドイツ:医療用ポリマー市場(用途別)、2026–2031年(キロトン) 258
表166 フランス:医療用ポリマー市場(種類別)、2023–2025年(百万米ドル) 259
表167 フランス:医療用ポリマー市場、種類別、2026年~2031年(百万米ドル) 260
表168 フランス: 医療用ポリマー市場、種類別、2023年~2025年(キロトン) 261
表169 フランス:医療用ポリマー市場、種類別、2026年~2031年(キロトン) 262
表170 フランス:医療用ポリマー市場(用途別)、
2023–2025年(百万米ドル) 263
表171 フランス:医療用ポリマー市場(用途別)、
2026–2031年(百万米ドル) 264
表172 フランス:医療用ポリマー市場、用途別、2023年~2025年(キロトン) 265
表173 フランス:医療用ポリマー市場、用途別、2026年~2031年(キロトン) 266
表174 英国:医療用ポリマー市場(種類別)、2023年~2025年(百万米ドル) 267
表175 英国:医療用ポリマー市場(種類別)、2026年~2031年(百万米ドル) 268
表176 英国:医療用ポリマー市場、種類別、2023年~2025年(キロトン) 269
表177 英国:医療用ポリマー市場、種類別、2026年~2031年 (キロトン) 270
表178 英国:医療用ポリマー市場、用途別、2023–2025年(百万米ドル) 271
表179 英国:医療用ポリマー市場、用途別、2026–2031年(百万米ドル) 272
表180 英国:医療用ポリマー市場、用途別、2023年~2025年(キロトン) 273
表181 英国: 医療用ポリマー市場、用途別、2026年~2031年(キロトン) 274
表182 イタリア:医療用ポリマー市場、種類別、2023年~2025年(百万米ドル) 275
表183 イタリア:医療用ポリマー市場(種類別、2026–2031年)(百万米ドル) 276
表184 イタリア:医療用ポリマー市場(種類別)、2023年~2025年(キロトン) 277
表185 イタリア:医療用ポリマー市場(種類別)、2026年~2031年(キロトン) 278
表186 イタリア:医療用ポリマー市場、用途別、2023年~2025年(百万米ドル) 279
表187 イタリア:医療用ポリマー市場、用途別、2026年~2031年(百万米ドル) 280
表188 イタリア:医療用ポリマー市場、用途別、2023年~2025年 (キロトン) 281
表 189 イタリア:医療用ポリマー市場、用途別、2026–2031年(キロトン) 282
表 190 スペイン:医療用ポリマー市場、種類別、2023–2025年(百万米ドル) 283
表191 スペイン:医療用ポリマー市場(種類別、2026年~2031年)(百万米ドル) 284
表192 スペイン:医療用ポリマー市場(種類別、2023年~2025年)(キロトン) 285
表193 スペイン:医療用ポリマー市場(種類別)、2026年~2031年(キロトン) 286
表 194 スペイン:医療用ポリマー市場(用途別)、2023–2025年(百万米ドル) 287
表 195 スペイン:医療用ポリマー市場(用途別)、2026–2031年(百万米ドル) 288
表 196 スペイン:医療用ポリマー市場、用途別、2023年~2025年(キロトン) 289
表197 スペイン:医療用ポリマー市場、用途別、2026年~2031年(キロトン) 290
表198 その他のヨーロッパ諸国: 医療用ポリマー市場(種類別)、
2023–2025年(百万米ドル) 291
表199 ヨーロッパその他地域:医療用ポリマー市場(種類別)、
2026–2031年(百万米ドル) 292
表200 ヨーロッパその他地域:医療用ポリマー市場(種類別)、2023年~2025年(キロトン) 293
表201 ヨーロッパその他地域:医療用ポリマー市場(種類別)、2026年~2031年(キロトン) 294
表 202 ヨーロッパその他地域:医療用ポリマー市場(用途別)、
2023–2025年(百万米ドル) 295
表 203 ヨーロッパその他地域:医療用ポリマー市場(用途別)、
2026–2031年(百万米ドル) 296
表 204 ヨーロッパその他地域:医療用ポリマー市場(用途別)、
2023–2025年(キロトン) 297
表 205 ヨーロッパその他地域:医療用ポリマー市場(用途別)、
2026–2031年(キロトン) 298
表206 南米アメリカ:医療用ポリマー市場、国別、
2023–2025年(百万米ドル) 299
表207 南米アメリカ:医療用ポリマー市場、 国別、
2026–2031年(百万米ドル) 299
表208 南米アメリカ:医療用ポリマー市場、国別、
2023–2025年(キロトン) 299
表209 南米アメリカ:医療用ポリマー市場、国別、 国別、
2026年~2031年(キロトン) 299
表210 南米アメリカ:医療用ポリマー市場、種類別、
2023年~2025年(百万米ドル) 300
表 211 南米アメリカ:医療用ポリマー市場、種類別、
2026–2031年(百万米ドル) 301
表 212 南米アメリカ:医療用ポリマー市場、種類別、2023–2025年(キロトン) 302
表213 南米アメリカ:医療用ポリマー市場(種類別)、2026年~2031年(キロトン) 303
表214 南米アメリカ:医療用ポリマー市場(用途別)、
2023–2025年(百万米ドル) 304
表215 南米アメリカ:医療用ポリマー市場(用途別)、
2026–2031年(百万米ドル) 305
表216 南米アメリカ:医療用ポリマー市場(用途別)、
2023年~2025年(キロトン) 306
表217 南米アメリカ:医療用ポリマー市場(用途別)、
2026年~2031年(キロトン) 307
表218 南米アメリカ:医療用ポリマー市場、製造技術別、2023年~2025年(百万米ドル) 307
表219 南米アメリカ:医療用ポリマー市場、製造技術別、2026年~2031年(百万米ドル) 308
表220 南米アメリカ:医療用ポリマー市場、製造技術別、2023年~2025年 (キロトン) 308
表 221 南米アメリカ:医療用ポリマー市場、製造技術別、2026年~2031年(キロトン) 308
表 222 ブラジル:医療用ポリマー市場(種類別、2023年~2025年)(百万米ドル) 310
表223 ブラジル:医療用ポリマー市場(種類別、2026年~2031年)(百万米ドル) 311
表224 ブラジル: 医療用ポリマー市場、種類別、2023年~2025年(キロトン) 312
表225 ブラジル:医療用ポリマー市場、種類別、2026年~2031年(キロトン) 313
表226 ブラジル:医療用ポリマー市場(用途別)、
2023–2025年(百万米ドル) 314
表227 ブラジル:医療用ポリマー市場(用途別)、
2026–2031年 (百万米ドル) 315
表228 ブラジル:医療用ポリマー市場、用途別、2023年~2025年(キロトン) 316
表229 ブラジル: 用途別医療用ポリマー市場、2026年~2031年(キロトン) 317
表230 アルゼンチン:医療用ポリマー市場、種類別、2023年~2025年 (百万米ドル) 318
表 231 アルゼンチン:医療用ポリマー市場、種類別、2026–2031年(百万米ドル) 319
表 232 アルゼンチン:医療用ポリマー市場、種類別、2023–2025年(キロトン) 320
表233 アルゼンチン:医療用ポリマー市場(種類別)、2026年~2031年(キロトン) 321
表234 アルゼンチン:医療用ポリマー市場(用途別)、
2023年~2025年(百万米ドル) 322
表235 アルゼンチン:医療用ポリマー市場(用途別)、
2026–2031年(百万米ドル) 323
表236 アルゼンチン:医療用ポリマー市場(用途別)、
2023–2025年(キロトン) 324
表237 アルゼンチン:医療用ポリマー市場(用途別)、
2026年~2031年(キロトン) 325
表238 南米アメリカその他地域:医療用ポリマー市場(種類別)、
2023年~2025年(百万米ドル) 326
表239 南米アメリカその他地域:医療用ポリマー市場(種類別)、
2026–2031年(百万米ドル) 327
表 240 南米アメリカその他の地域:医療用ポリマー市場(種類別)、
2023–2025年(キロトン) 328
表241 南米アメリカその他地域:医療用ポリマー市場(種類別)、
2026年~2031年(キロトン) 329
表242 南米アメリカその他地域:医療用ポリマー市場(用途別)、
2023年~2025年(百万米ドル) 330
表243 南米アメリカその他の地域:医療用ポリマー市場(用途別)、
2026年~2031年(百万米ドル) 331
表244 南米アメリカその他の地域:医療用ポリマー市場(用途別)、
2023–2025年(キロトン) 332
表245 南米アメリカその他地域:医療用ポリマー市場、用途別、
2026–2031年(キロトン) 333
表246 中東・アフリカ:医療用ポリマー市場(国別)、
2023年~2025年(百万米ドル) 334
表247 中東・アフリカ:医療用ポリマー市場(国別)、
2026年~2031年(百万米ドル) 334
表248 中東・アフリカ:医療用ポリマー市場(国別)、
2023年~2025年 (キロトン) 335
表 249 中東・アフリカ:医療用ポリマー市場、国別、
2026–2031年(キロトン) 335
表 250 中東・アフリカ:医療用ポリマー市場、種類別、
2023年~2025年(百万米ドル) 336
表251 中東・アフリカ:医療用ポリマー市場、種類別、
2026年~2031年(百万米ドル) 337
表252 中東・アフリカ:医療用ポリマー市場(種類別)、
2023–2025年(キロトン) 338
表253 中東・アフリカ:医療用ポリマー市場(種類別)、
2026–2031年(キロトン) 339
表254 中東・アフリカ:医療用ポリマー市場(用途別)、
2023年~2025年(百万米ドル) 340
表255 中東・アフリカ:医療用ポリマー市場(用途別)、
2026年~2031年(百万米ドル) 341
表256 中東・アフリカ:医療用ポリマー市場(用途別)、
2023–2025年(キロトン) 342
表257 中東・アフリカ:医療用ポリマー市場、用途別、
2026–2031年(キロトン) 343
表258 中東・アフリカ:医療用ポリマー市場(製造技術別)、2023–2025年(百万米ドル) 343
表 259 中東・アフリカ:医療用ポリマー市場、製造技術別、2026年~2031年(百万米ドル) 344
表 260 中東・ アフリカ:医療用ポリマー市場、製造技術別、2023–2025年(キロトン) 344
表261 中東・アフリカ:医療用ポリマー市場、製造技術別、2026–2031年(キロトン ) 344
表 262 サウジアラビア:医療用ポリマー市場、種類別、2023年~2025年(百万米ドル) 346
表 263 サウジアラビア:医療用ポリマー市場(種類別、2026年~2031年)(百万米ドル) 347
表 264 サウジアラビア:医療用ポリマー市場(種類別、2023年~2025年)(キロトン) 348
表 265 サウジアラビア:医療用ポリマー市場(種類別、2026年~2031年)(キロトン) 349
表 266 サウジアラビア:医療用ポリマー市場(用途別)、
2023年~2025年(百万米ドル) 350
表267 サウジアラビア:医療用ポリマー市場(用途別)、
2026年~2031年(百万米ドル) 351
表268 サウジアラビア:医療用ポリマー市場(用途別)、
2023年~2025年(キロトン) 352
表269 サウジアラビア:医療用ポリマー市場(用途別)、
2026年~2031年(キロトン) 353
表270 UAE:医療用ポリマー市場(種類別)、2023年~2025年(百万米ドル) 354
表271 アラブ首長国連邦(UAE):医療用ポリマー市場(種類別)、2026年~2031年(百万米ドル) 355
表272 UAE:医療用ポリマー市場(種類別)、2023年~2025年(キロトン) 356
表273 UAE:医療用ポリマー市場(種類別)、2026年~2031年(キロトン) 357
表274 UAE:医療用ポリマー市場、用途別、2023年~2025年(百万米ドル) 358
表275 UAE:医療用ポリマー市場、用途別、2026年~2031年(百万米ドル) 359
表276 UAE:医療用ポリマー市場、用途別、2023年~2025年(キロトン) 360
表277 UAE:医療用ポリマー市場、用途別、2026年~2031年(キロトン) 361
表278 GCCその他の地域:医療用ポリマー市場、種類別、2023年~2025年(百万米ドル) 362
表279 GCCその他の地域:医療用ポリマー市場(種類別、2026年~2031年) (百万米ドル) 363
表280 GCCその他の地域:医療用ポリマー市場(種類別)、2023年~2025年(キロトン) 364
表281 GCCその他の地域: 医療用ポリマー市場(種類別、2026年~2031年)(キロトン) 365
表282 GCCその他の地域:医療用ポリマー市場(用途別、
2023年~2025年 (百万米ドル) 366
表283 GCCその他の地域:医療用ポリマー市場(用途別)、
2026年~2031年 (百万米ドル) 367
表 284 GCC その他の地域:医療用ポリマー市場(用途別)、
2023–2025年(キロトン) 368
表 285 GCC その他の地域:医療用ポリマー市場(用途別)、
2026–2031年 (キロトン) 369
表286 南アフリカ:医療用ポリマー市場(種類別)、
2023年~2025年(百万米ドル) 370
表287 南アフリカ:医療用ポリマー市場(種類別)、
2026年~2031年(百万米ドル ION) 371
表 288 南アフリカ:医療用ポリマー市場、種類別、2023年~2025年(キロトン) 372
表289 南アフリカ:医療用ポリマー市場(種類別、2026年~2031年)(キロトン) 373
表290 南アフリカ:医療用ポリマー市場(用途別、
2023年~2025年 (百万米ドル) 374
表291 南アフリカ:医療用ポリマー市場(用途別)、
2026–2031年(百万米ドル) 375
表292 南アフリカ:医療用ポリマー市場(用途別)、
2023年~2025年(キロトン) 376
表293 南アフリカ:医療用ポリマー市場(用途別)、
2026年~2031年(キロトン) 377
表294 中東・アフリカのその他の地域:医療用ポリマー市場(種類別)、
2023–2025年(百万米ドル) 378
表295 中東・アフリカのその他の地域:医療用ポリマー市場(種類別)、
2026年~2031年(百万米ドル) 379
表296 中東・アフリカのその他の地域:医療用ポリマー市場(種類別)、
2023年~2025年(キロトン) 380
表297 中東・アフリカのその他の地域:医療用ポリマー市場(種類別)、
2026年~2031年(キロトン) 381
表 298 中東・アフリカのその他の地域:医療用ポリマー市場(用途別)、2023–2025年(百万米ドル) 382
表 299 中東・アフリカのその他の地域:医療用ポリマー市場、用途別、2026年~2031年(百万米ドル) 383
表 300 中東・アフリカのその他の地域:医療用ポリマー市場、用途別、2023年~2025年 (キロトン) 384
表 301 中東・アフリカのその他の地域:医療用ポリマー市場、用途別、2026年~2031年 (キロトン) 385
表 302 2023年から2026年にかけての医療用ポリマー市場における主要企業の戦略の概要 386
表 303 医療用ポリマー市場:競争の激しさ 390
表 304 医療用ポリマー市場:地域別シェア 397
表305 医療用ポリマー市場:種類別シェア 398
表306 医療用ポリマー市場:製造技術別シェア 399
表 307 医療用ポリマー市場:用途別分布 400
表 308 医療用ポリマー市場:主要スタートアップ/中小企業の詳細リスト 403
表 309 医療用ポリマー市場:主要スタートアップ/中小企業の
競合ベンチマーク(1/2) 404
表 310 医療用ポリマー市場:主要スタートアップ/中小企業の
競合ベンチマーク(2/2) 405
表311 医療用ポリマー市場:新製品の発売、
2023年1月~2026年8月 406
表312 医療用ポリマー市場:取引、2023年1月~2026年8月 408
表 313 医療用ポリマー市場:生産拡大、2023年1月~2026年8月 410
表 314 BASF SE:企業概要 414
表 315 BASF SE:提供製品・サービス・ソリューション 415
表316 BASF SE:新製品発売(2023年1月~2026年8月) 417
表317 BASF SE:事業拡大(2023年1月~2026年8月) 417
表318 SABIC:会社概要 420
表319 SABIC:提供製品・サービス・ソリューション 421
表320 SABIC:製品発売(2023年1月~2026年8月) 423
表 321 SABIC:取引、2023年1月~2026年8月 423
表 322 COVESTRO AG:会社概要 426
表 323 COVESTRO AG:提供製品・サービス・ソリューション 427
表324 COVESTRO AG:製品発売、2023年1月~2026年8月 429
表325 COVESTRO AG:事業拡大、2023年1月~2026年8月 429
表326 セラネーゼ・コーポレーション:会社概要 432
表 327 セラネーゼ・コーポレーション:提供製品・サービス・ソリューション 433
表328 セラネーゼ・コーポレーション:取引、2023年1月~2026年8月 434
表329 セラネーゼ・コーポレーション:事業拡大、2023年1月~2026年8月 435
表330 エボニック・インダストリーズ: 会社概要 437
表331 エボニック・インダストリーズ:提供製品・サービス・ソリューション 438
表332 エボニック・インダストリーズ:製品発売(2023年1月~2026年8月) 439
表333 エボニック・インダストリーズ:取引、2023年1月~2026年8月 440
表334 エボニック・インダストリーズ:事業拡大、2023年1月~2026年8月 441
表335 アーケマ:会社概要 443
表336 アーケマ:提供製品・サービス・ソリューション 444
表337 アーケマ:取引、2023年1月~2026年8月 446
表 338 アーケマ:事業拡大、2023年1月~2026年8月 446
表 339 ソルベイ:会社概要 448
表 340 ソルベイ:提供製品・サービス・ソリューション 449
表 341 ソルベイ:製品発売、2023年1月~2026年8月 451
表 342 クラレ株式会社:会社概要 452
表 343 クラレ株式会社:提供している製品・サービス・ソリューション 453
表 344 クラレ株式会社:2023年1月~2026年8月の事業拡大 454 454
表 345 モーメンティブ・パフォーマンス・マテリアルズ社:会社概要 456
表 346 モーメンティブ・パフォーマンス・マテリアルズ社:提供している製品・サービス・
ソリューション 456
表 347 モーメンティブ・パフォーマンス・マテリアルズ社: 2023年1月~2026年8月の新製品発売 458
表348 モーメンティブ・パフォーマンス・マテリアルズ社:事業拡大、
2023年1月~2026年8月 459
表349 デュポン社:会社概要 460
表350 デュポン:提供製品・サービス・ソリューション 461
表351 デュポン:製品発売(2023年1月~2026年8月) 462
表352 デュポン:取引(2023年1月~2026年8月) 463
表353 デュポン:事業拡大(2023年1月~2026年8月) 464
表354 トリンセオ:会社概要 465
表 355 クラトン・コーポレーション:会社概要 466
表 356 トータル・プラスチックス:会社概要 467
表 357 シモーナ・アメリカ:会社概要 468
表 358 DSM:会社概要 469
表 359 INVIBIO:会社概要 470
表 360 AVIENT CORPORATION:会社概要 470
表 361 RTP COMPANY:会社概要 471
表 362 TEKNI-PLEX, INC.:会社概要 472
表 363 TEKNOR APEX:会社概要 473
表 364 三菱化学アドバンストマテリアルズ:会社概要 474
表 365 WACKER CHEMIE:会社概要 474
表 366 HARDIE POLYMERS:会社概要 475
表 367 ELIX POLYMERS:会社概要 476
表 368 INNOVATIVE POLYMER COMPOUNDS LTD.:会社概要 477









