積層ブスバー市場の規模と予測:
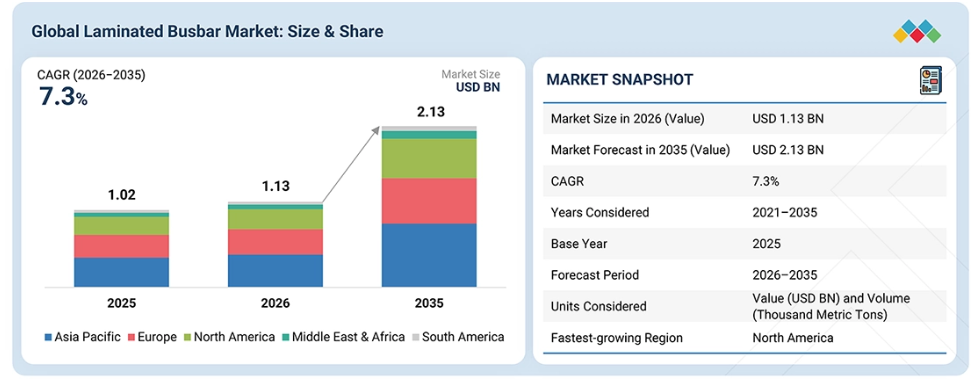
市場規模(2025年):10億2,000万米ドル
市場規模(2026年):11億3,000万米ドル
市場予測(2035年):21億3,000万米ドル
成長率:2026年から2035年までの年平均成長率(CAGR)7.3%基準年:2025年予測期間:2026年~2035年
主な成長要因
- 安全で信頼性の高い配電システムへの需要の高まり
- 現代の電気機器における設計および製造要件の変化
- 電気インフラの老朽化と電力需要の増加
- HVDC送電技術の採用拡大
- 再生可能エネルギーへの強い注力
主なポイント
北米は、2026年から2035年にかけて年平均成長率(CAGR)7.8%を記録し、世界の積層ブスバー市場において最も急速に成長する地域になると予測されています。
2025年には、銅セグメントが最大の市場シェアを占めました。
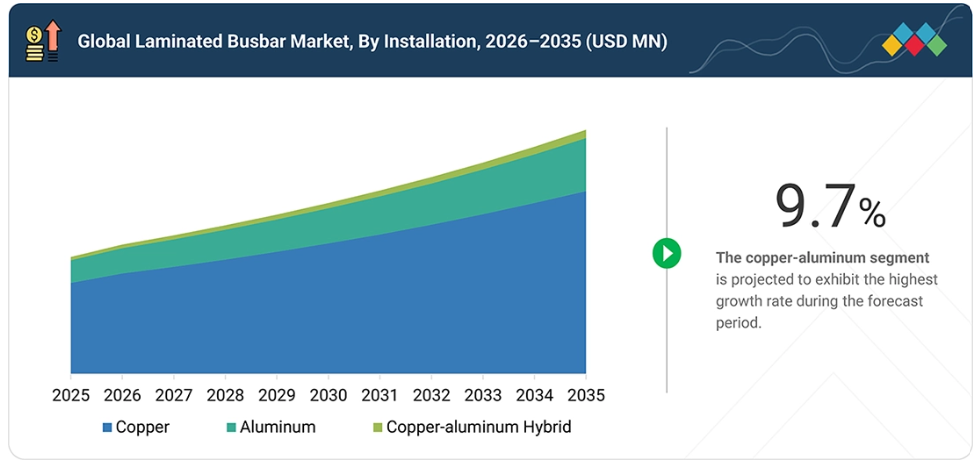
ポリイミドセグメントは、予測期間中に9.7%という高い年平均成長率(CAGR)を記録すると予測されています。
2025年には、低電圧セグメントがラミネートブスバー市場全体の主要なシェアを占めました。
定格電流別では、3,000 A超のセグメントが、予測期間中に年平均成長率(CAGR)8.3%で成長すると予測されています。
2025年には、低電圧セグメントが世界のラミネートブスバー市場を支配していました。
2025年には、開閉装置・配電セグメントが最大の市場シェアを占めました。
エンドユーザー産業別では、2025年にユーティリティ・送電網インフラセグメントが市場全体の20.6%を占めました。
世界の積層ブスバー市場における主要企業は、アンフェノール・コーポレーション(アメリカ)、メソッド・エレクトロニクス社(アメリカ)、メルセン・グループ(フランス)、ロジャース・コーポレーション(アメリカ)、およびサン・キング・テクノロジー・グループ・リミテッド(中国)であり、これらの企業は、世界の積層ブスバー市場におけるシェア拡大に向けて様々な戦略を展開しています。
Tuling(中国)およびZhejiang RHI Electric Co., Ltd.(中国)は、強固な製品エコシステムと市場浸透力を背景に、市場において影響力のあるスタートアップ/中小企業としての地位を確立しています。
世界的なラミネートブスバー市場は、電化の進展や高出力電気・電子システムの採用拡大に伴い、より効率的な配電および相互接続ソリューションへの需要が高まっていることから、大きな変革を遂げつつあります。従来のケーブルや配線アセンブリは、寄生インダクタンスの低減、熱管理の改善、信頼性の向上、およびスペース利用の最適化に寄与するラミネートブスバーに、ますます置き換えられつつあります。電気自動車、再生可能エネルギーシステム、バッテリーエネルギー貯蔵、データセンター、産業用機器、パワー電子からの需要拡大により、積層ブスバーの適用範囲はさらに広がっています。一方、絶縁材料、製造プロセス、設計能力の進歩により、電気性能の向上、カスタマイズの拡大、システム効率の向上が可能となり、次世代の電動化システムにおける積層ブスバーの役割が強化されています。
顧客の顧客に影響を与えるトレンドと変革
電気・電子システムの設計において、高電力密度、電気性能の向上、熱効率、およびシステム信頼性がますます重視されるにつれ、世界の積層ブスバー市場は構造的な変化を遂げています。
従来、メーカーは電力分配や相互接続に従来のケーブルやポイント・ツー・ポイント配線に依存していましたが、電動化システムの複雑化が進むにつれ、設計された積層ブスバーソリューションの採用が加速しています。顧客は、積層ブスバーを、寄生インダクタンスの低減、配線の複雑さの最小化、熱管理の改善、および組立効率の向上を実現できる重要なシステムコンポーネントとして、ますます重視するようになっています。この移行は、製品開発および製造戦略を再構築しており、用途に特化した設計、高度な絶縁技術、カスタマイズされた構成、および統合型電力分配ソリューションを中心としたビジネスチャンスを生み出しています。
市場の動向
安全で確実な配電システムへの需要の高まり
あらゆる配電システムの主要な目標の一つは、消費者に高品質で途切れることのない電力を供給することです。エネルギー需要の増加に伴い、世界中で安定的かつ信頼性の高い送配電ネットワークの必要性が高まっています。世界中の配電システムの多くは老朽化しており、アメリカや英国など多くの国々が、送配電インフラの近代化や信頼性の高い供給ネットワークの構築に投資を行っています。アメリカエネルギー省(DOE)によると、安全で安心な配電システムを構築するには、2017年から2030年にかけて約1.5兆~2兆ドルもの投資が必要になると見込まれています。
アメリカにおける配電システムの安全性を確保するため、電力産業は、さまざまな配電システムを調整するための自主基準を策定しました。現在、電力システムの運用に関する義務的な信頼性基準や、重要電力インフラにおけるセキュリティ上の懸念に対処するための基準が導入されています。例えば、北米では、北米電力信頼性公社(NERC)とその加盟組織がこれらの基準を策定・施行しており、これらはアメリカ合衆国の連邦エネルギー規制委員会(FERC)およびカナダの規制当局によって承認されています。
積層ブスバーは耐熱性に優れ、火災リスクの高い場所でも使用できるため、配電システムに継続的な保護を提供します。また、配線ミスを排除し、過負荷状態の機器が故障寸前になり、危険な爆発を引き起こす恐れがある場合に電気システムを保護することで、機器の故障を減らすのにも役立ちます。これにより、生産性がさらに向上し、配電システムが最適化されます。
積層ブスバーの高い初期コスト
積層ブスバーは、その複雑な製造工程のため、一般的に従来型ブスバー設計よりも高価です。エポキシガラスやシリコーンゴムなどの絶縁材料は、慎重に準備され、所定の寸法に成形されます。銅またはアルミニウム製の導体は、絶縁層内で正確に配置され、位置合わせが行われます。絶縁層は、熱、圧力、または接着樹脂を用いて接合されます。各積層ブスバーは、電気的特性と機械的完全性を確保するために、厳格な試験を受けます。
この複雑な製造プロセスと、特殊な材料の使用が相まって、従来のブスバー設計と比較して積層ブスバーのコストが高くなる要因となっています。積層ブスバーの初期コストの高さは、特に価格に敏感な用途や予算が限られている地域において、導入の大きな障壁となり得ます。これにより、積層ブスバーの広範な普及が妨げられ、市場の成長が鈍化する可能性があります。
老朽化する電力インフラと高まる電力需要
エネルギー需要の増加に伴い、安定的で信頼性の高い送配電ネットワークの必要性が高まっています。米国エネルギー省(DOE)および北米電力信頼性公社(NERC)によると、突然の電力サージや電圧低下に対応できるシステムを通じてのみ、途切れない電力供給を確保できるとされています。アメリカは他のどの先進国よりも多くの停電に見舞われており、1時間以上続く停電も発生しています。こうした事態は近年着実に増加しており、アメリカの企業には年間約1,500億ドル以上の損失をもたらしています。
停電件数が増加している主な理由は、インフラの老朽化、投資不足、そして送電網の近代化に向けた明確な政策の欠如にあります。カナダ電力協会(Canadian Electricity Association)によると、現在のカナダの電力セクターでは、今後20年間で4,000億米ドルの投資が必要とされています。エネルギー効率の高い製品や建物が増えているにもかかわらず、過去10年間で電力需要は10%増加しました。これは、エンドユーザーが現在、デジタル機器への依存度を高めていることや、(夏季の)エアコンやその他の電気製品の使用が増加しているためです。アメリカ、カナダ、メキシコは、北米におけるエネルギー開発、生産、輸送、送電、配電、消費の全容を把握するため、「北米エネルギー作業部会(NAEWG)」のイニシアチブを立ち上げました。同部会は、あらゆるエネルギー源に加え、効率的かつクリーンなエネルギーの生産と利用についても検討しています。
世界中で(特に北米、ヨーロッパ、およびアジア太平洋地域の一部において)、停電の削減・抑制や老朽化した電力網の更新を目的とした最近の規制により、電力セクターの設備バリューチェーン全体にわたる市場が創出されています。
原材料価格、特に銅価格の変動
原材料価格は、そのセグメント内の市場変動の影響を受けます。しかし、これは積層ブスバー製造セクターに重大な影響を及ぼしています。製品の差別化がなく、製品価格がサプライヤーの市場支配力を決定づけるため、上流のコスト変動を吸収することがメーカーにとって極めて重要となります。例えば、企業は銅価格(積層ブスバー製造の主要原材料)の変動にさらされており、銅価格の上昇分を最終消費者に転嫁できない場合、利益率が悪影響を受ける可能性があります。
市場エコシステム
世界の積層ブスバー市場のエコシステムは、原材料および絶縁材のサプライヤー、材料・部品の加工業者、積層ブスバーメーカー、設備OEM、システムインテグレーター/EPC請負業者、そして最終用途産業で構成されており、規制機関や標準化団体によって支えられています。上流のサプライヤーは、銅、アルミニウム、誘電体フィルム、絶縁材料、接着剤、コーティング剤などの主要な原材料を供給しており、これらはブスバーの組み立てに必要な導電ストリップ、コネクタ、端子、その他の部品に加工されます。
Aurubis(ドイツ)、DuPont(アメリカ)、Teijin(日本)などの企業は、広範な材料サプライチェーンにおける重要な参加者です。このエコシステムの中心となるのは、ロジャース・コーポレーション(アメリカ)、メルセン(フランス)、アンフェノール(アメリカ)、ストーム・パワー・コンポーネンツ(アメリカ)などの積層ブスバーメーカーです。これらの企業は、特定の電気的、熱的、機械的、および寸法上の要件を満たすため、導電層と誘電層を組み合わせることで、カスタマイズされたブスバーアセンブリを設計・製造しています。
その後、機器のOEMメーカーは、これらのアセンブリをEVバッテリーシステム、トラクションインバーター、EV充電器、再生可能エネルギー用コンバーター、BESS、UPSシステム、産業用ドライブなどの製品に組み込みます。さらに、システムインテグレーターやEPC請負業者は、これらの機器やサブシステムを組み合わせ、輸送、再生可能エネルギー、エネルギー貯蔵、データセンター、産業用、その他の高出力用途におけるエンドユーザー向けの完全な設備として構築します。
市場セグメント
世界の積層ブスバー市場:導体材料別
予測期間中、世界の積層ブスバー市場において、銅・アルミニウムハイブリッドセグメントが導体材料の中で最も高い成長率を示すと予想されます。メーカー各社が、銅の高い電気的・熱的性能と、アルミニウムの軽量性および低コストという利点を両立させようとしていることから、このセグメントは注目を集めています。ハイブリッド構成では、通常、主たる通電構造にアルミニウムを使用しつつ、重要な接続箇所に銅を組み込むことで、導電性、接合性能、および長期的な信頼性の最適化を図っています。このアプローチは、EVバッテリーパック、エネルギー貯蔵システム、高電圧電力機器、およびその他の電動化アプリケーションにおいて、電気的性能の維持と同様にシステムの軽量化や材料コストの削減が重要になりつつあることから、ますます重要性を増しています。
したがって、コスト最適化され、軽量で、用途に特化した電力相互接続ソリューションへの需要の高まりにより、銅・アルミニウムハイブリッド積層ブスバーの採用が加速すると予想されます
絶縁材料別 世界の積層ブスバー市場
2025年の世界の積層ブスバー市場において、ポリエステルセグメントが最大のシェアを占めています。これは、電気絶縁性能、機械的柔軟性、熱的安定性、およびコスト効率のバランスが優れているためです。ポリエステル、特にPETフィルムは、製造工程での曲げや成形に耐え、破断のリスクが低い一方で、優れた誘電特性と電気的トラッキング耐性を備えているため、積層ブスバーの構造に広く使用されています。
標準化された厚さで入手可能であり、ポリイミドなどの高性能材料に比べて比較的経済的なコストであることも、幅広いパワー電子および電気機器におけるその普及をさらに後押ししています。EV、再生可能エネルギーシステム、エネルギー貯蔵、産業用機器、電力変換用途において、効率的でコスト最適化された相互接続ソリューションへの需要が高まる中、ポリエステルの汎用性と大量生産への適性が、世界の積層ブスバー市場におけるその支配的な地位を維持すると予想されます。
世界の積層ブスバー市場:電圧別
2025年、世界の積層ブスバー市場において、低電圧セグメントが最大のシェアを占めました。これは、電気自動車、バッテリーエネルギー貯蔵システム、産業用モーター駆動装置、UPSシステム、再生可能エネルギー用コンバータ、データセンターインフラなどにおいて、低電圧DCおよびパワーエレクトロニクスアーキテクチャが広く導入されたことが要因です。
これらの用途では、スペースに制約のある機器内での大電流配電がますます求められており、低インダクタンスの相互接続、熱管理の向上、配線の複雑さの軽減を実現する積層ブスバーへの需要が生まれています。このセグメントの優位性は、電動化システム内でのパワー半導体、コンデンサ、バッテリーセル、制御コンポーネントの統合が進んでいることにも支えられています。こうしたシステムにおいて、積層ブスバーは複数の電気的接続を単一のエンジニアリングアセンブリに統合することが可能です。輸送、エネルギー、産業、デジタルインフラの各分野において、電動化およびパワーエレクトロニクス機器の導入が拡大し続ける中、低電圧積層ブスバーの幅広い適用可能性により、このセグメントの主導的な地位が維持されると予想されます。
世界の積層ブスバー市場:定格電流別
2025年の世界の積層ブスバー市場において、1,001~3,000 Aのセグメントが最大のシェアを占めています。これは、効率的かつ信頼性の高い電流分配を必要とする高出力電気およびパワーエレクトロニクス用途との親和性が高いことが要因です。この電流範囲は、再生可能エネルギー用インバータ、バッテリーエネルギー貯蔵システム、電気牽引・推進システム、産業用可変速ドライブ、およびその他の高出力変換機器など、幅広い分野で関連性があります。
ロジャース社は、1,000 A以上となる電流と、鉄道や船舶の推進システム、再生可能エネルギー用インバータ、産業用ドライブなど、厳しい電気的、熱的、機械的要件を併せ持つ用途向けに、同社のROLINXソリューションを特に位置付けています。このセグメントの優位性は、積層ブスバーが低インダクタンスの電力経路を提供し、熱性能を向上させ、配線の複雑さを軽減し、パワーモジュールやその他のコンポーネントを確実に統合できるという点によって、さらに裏付けられています。電動化が進むにつれ、輸送、再生可能エネルギー、エネルギー貯蔵、産業インフラの各分野で高出力システムの導入が加速しており、1,001~3,000 Aに対応可能な積層ブスバーへの需要は引き続き堅調であると予想されます。
世界の積層ブスバー市場:用途別
EV充電器セグメントは、公共充電インフラの急速な拡大と、高出力の直流急速・超急速充電システムへの移行が進んでいることを背景に、世界の積層ブスバー市場において最も急速に成長する用途になると予想されます。2025年には、世界の公共充電ポイントの総数は700万か所を超え、その年の間に約180万か所が追加されました。一方、急速充電器および超急速充電器の数は急速に拡大し続けています。
充電システムが高電圧、高電流、高出力化に向かうにつれ、電源から車両の充電インターフェースへ電力を効率的に伝送するために、DCリンクや配電回路内で積層ブスバーの使用がますます増えています。ロジャース社は、堅牢なDCリンク、低インダクタンス、低損失、および効果的な熱管理を必要とする急速充電アプリケーションにおいて、積層ブスバーが不可欠であると指摘しています。急速充電インフラの導入が加速していることに加え、より高い電力密度、電気効率の向上、および信頼性の高い熱性能へのニーズが高まっていることから、世界の積層ブスバー市場において、EV充電器セグメントの急速な成長が促進されると予想されます。
世界の積層ブスバー市場:エンドユーザー別
バッテリーエネルギー貯蔵システム(BESS)セグメントは、再生可能エネルギーの統合、電力系統の柔軟性、および電力需要の増加を支えるためのユーティリティ規模および分散型エネルギー貯蔵の急速な拡大に牽引され、世界の積層ブスバー市場において最も急速に成長するエンドユーザーセグメントになると予想されます。
2025年の世界のバッテリー貯蔵設備の新規導入量は108 GWに達し、2024年比で40%増加すると見込まれており、その新規容量の約80%をユーティリティ規模のシステムが占めています。BESSの設置容量および定格電力が拡大するにつれ、バッテリーモジュール、電力変換システム、その他の電気部品間の効率的で高電流の相互接続に対するニーズが高まっています。積層ブスバーは、低インダクタンスの電力分配、熱性能の向上、配線の簡素化、およびシステム信頼性の向上を実現することで、これらの要件に対応しています。
地域
予測期間中、北米は世界の積層ブスバー市場において最も急速に成長する地域になると予想されています。
北米は、輸送、エネルギー貯蔵、データセンター、および先進的なパワーエレクトロニクスインフラにおける電化の加速に支えられ、世界の積層ブスバー市場において最も急速に成長する地域になると予想されます。同地域の成長は、高出力アプリケーション、特にデータセンター、バッテリーエネルギー貯蔵システム(BESS)、EVインフラ、および先進製造分野の急速な拡大によって支えられています。
米国では、2025年に電力需要が力強く伸び、電力消費量の増加分の約半分をデータセンターの負荷の急増が占めました。また、電力網やデータセンター全体で導入が拡大するにつれ、蓄電池の重要性も高まっています。こうした動向により、電力変換装置、UPSシステム、バッテリーシステム、その他のパワーエレクトロニクス機器の導入が増加しており、ラミネートブスバーは、低インダクタンスかつ大電流の相互接続、熱管理の改善、配線の簡素化を実現しています。さらに、国内のバッテリー製造およびハイテク産業への継続的な投資により、同地域全体でラミネートブスバーの適用可能なアプリケーション基盤が拡大しています。
ラミネートブスバー市場の規模、シェア、成長、分析: 企業評価マトリックス
アンフェノール・コーポレーション(アメリカ)は、電力変換、再生可能エネルギー、エネルギー貯蔵、輸送、産業、データセンターなどの用途に対応する、エンジニアリングされた電力相互接続ソリューションおよび用途特化型ブスバーのポートフォリオを通じて、世界の積層ブスバー市場で強固な地位を確立しています。同社が持つ、カスタマイズされた低インダクタンスの電力相互接続ソリューションに関する能力は、高性能な電気およびパワーエレクトロニクスシステム分野における同社の地位を強化しています。
ロジャース・コーポレーション(アメリカ)も主要なプレーヤーの一つであり、40年以上にわたるブスバー製造の専門知識と、積層型および一体型ブスバーソリューションの「ROLINX」ポートフォリオを活用しています。同社は、EV/HEVパワートレイン、充電ステーション、バッテリーエネルギー貯蔵システム、風力・太陽光用コンバータ、産業用ドライブ、推進システム、UPS、データ・通信機器など、幅広い高出力用途に対応しています。ロジャース社は、低インダクタンス、大電流対応能力、熱性能、部分放電の抑制、および用途に特化したエンジニアリングに注力しており、これにより、世界の積層ブスバー市場における競争力を強化しています。
主要市場プレイヤー
Amphenol Corporation (US)
Rogers Corporation (US)
Mersen Group (France)
Methode Electronics, Inc. (US)
Zhuzhou CRRC Times Electric Co., Ltd. (China)
Sun.King Technology Group Limited (China)
Ryoden Kasei (Japan)
EAE Electric (Turkey)
Shanghai Eagtop Electronic Technology Co., Ltd. (China)
Shenzhen Busbar Sci-Tech Development Co., Ltd. (China)
Storm Power Components (US)
Suzhou West Deane Machinery Inc. (China)
Electronic Systems Packaging LLC (US)
Raychem RPG Private Limited (India)
Molex (US)
Zhejiang RHI Electric Co., Ltd. (China)
Segue Electronics, Inc. (US)
Kinto Electric Co., Ltd. (China)
Tuling (China)
Kunshan Carsai Auto Parts Industry Co., Ltd. (China)
Erie Industrial Products LLC (US)
DOHO Electric (China)
Xiamen Apollo Stamping Welding Technology Co., Ltd. (China)
DRAmetal (China)
最近の動向
2025年12月:メルセン社は、家庭用電気保護向けに設計された新しい75kAのサージ保護装置(SPD)を追加し、「Surge-Trap STXHシリーズ」を拡充しました。UL 1449に準拠したこの装置は、120/240VACのスプリットフェーズ用途を対象としており、過渡電圧サージからの保護を提供します。ブスバーシステムに関連して、STXH 75kAは配電アセンブリ内のサージ保護コンポーネントと見なすことができ、ブスバー/配電システムに接続して保護に貢献します。
2023年9月:アンフェノール・インダストリアル・オペレーションズは、太陽光発電製品専用の新製造施設を設立し、事業拠点を拡大しました。アリゾナ州メサに位置するこの58,000平方フィートの広大な施設により、同市におけるアンフェノールの製造能力は大幅に拡大することになります。
2023年5月:ロジャース社は、EV(電気自動車)および再生可能エネルギーの需要に応えるため、中国におけるパワー基板の生産能力を拡大すると発表しました。第1段階は2025年までに完了する見込みです。
1 はじめに 30
1.1 本調査の目的 30
1.2 市場の定義 31
1.3 調査範囲 32
1.3.1 対象市場および地域範囲 32
1.3.2 調査対象の範囲および除外項目 33
1.3.3 対象期間 34
1.4 対象通貨 35
1.5 対象単位 35
1.6 本調査の限界 35
1.7 ステークホルダー 35
1.8 変更点の概要 36
2 エグゼクティブ・サマリー 37
2.1 市場のハイライトと主要な洞察 37
2.2 主要な市場参加者:戦略的展開のマッピング 38
2.3 積層ブスバー市場における破壊的トレンド 39
2.4 高成長セグメント 40
2.5 地域別概況:市場規模、成長率、および予測 42
3 プレミアムインサイト 43
3.1 積層ブスバー市場における事業者にとって魅力的な機会 43
3.2 地域別積層ブスバー市場 44
3.3 アジア太平洋地域のラミネートブスバー市場(導体材料別
および国別) 45
3.4 ラミネートブスバー市場(電圧別) 45
3.5 ラミネートブスバー市場(絶縁材料別) 46
3.6 積層ブスバー市場:最終用途産業別 47
3.7 積層ブスバー市場:地域別 47
4 市場概要 48
4.1 はじめに 48
4.2 市場動向 48
4.2.1 成長要因 49
4.2.1.1 配電システムおよび電気自動車の導入拡大 49
4.2.1.2 再生可能エネルギー貯蔵インフラへの投資増加 49
4.2.1.3 コンパクトでエネルギー効率が高く、信頼性の高い電気機器への需要の急増 50
4.2.2 抑制要因 51
4.2.2.1 高い初期コストと原材料価格の変動 51
4.2.2.2 複雑な製造プロセス 52
4.2.3 機会 53
4.2.3.1 EV充電インフラの急速な拡大 53
4.2.3.2 データセンターおよびAIインフラの開発拡大 54
4.2.4 課題 54
4.2.4.1 高電力密度下における熱的・電気的信頼性の維持に関する課題 54
4.3 未充足ニーズと未開拓分野 55
4.4 相互に関連する市場とセクター横断的な機会 56
4.5 ティア1/2/3の主要企業による戦略的動き 57
5 産業の動向 59
5.1 ポーターの5つの力分析 59
5.1.1 競争の激しさ 60
5.1.2 新規参入の脅威 60
5.1.3 供給者の交渉力 60
5.1.4 購入者の交渉力 60
5.1.5 代替品の脅威 61
5.2 マクロ経済の見通し 61
5.2.1 はじめに 61
5.2.2 GDPの動向と予測 61
5.2.3 世界の電気機器・配電産業の動向 61
5.2.4 世界のデータセンター産業の動向 63
5.3 バリューチェーン分析 63
5.4 エコシステム分析 65
5.5 価格分析 67
5.5.1 積層ブスバーの平均販売価格の推移、
電圧別、2022年~2025年 67
5.5.2 積層ブスバーの平均販売価格の推移、
地域別、2022年~2025年 68
5.6 貿易分析 69
5.6.1 輸入シナリオ(HSコード 853690) 69
5.6.2 輸出シナリオ(HSコード 853690) 70
5.7 主要な会議およびイベント(2026年~2027年) 72
5.8 顧客のビジネスに影響を与えるトレンド・ディスラプション 73
5.9 ケーススタディ分析 74
5.9.1 自動車用電池メーカーが、次世代EV用バッテリー向けのスマート積層ブスバーの供給先としてメルセンを選定 74
5.9.2 モレックス社、AIデータセンターにおける電力および熱管理の需要増に対応するため、液冷式ブスバーソリューションを開発 74
5.9.3 メルセン社、F&Kデルボテック社と提携し、高速 -SPEED EVバッテリー組立向け「INFINI CELL」バッテリー組立ソリューションを開発 75
5.10 投資および資金調達のシナリオ 76
5.11 アメリカ関税の影響 – 世界のラミネートブスバー市場 76
5.11.1 はじめに 76
5.11.2 主な関税率 77
5.11.3 価格への影響分析 77
5.11.4 国・地域への影響 79
5.11.4.1 アメリカ 79
5.11.4.2 ヨーロッパ 79
5.11.4.3 アジア太平洋地域 79
5.11.5 用途への影響 80
6 技術の進歩、AIによる影響、特許、イノベーション、および将来の用途 82
6.1 主要技術 82
6.1.1
低インダクタンス積層ブスバー 82
6.1.2 高度な絶縁および高温積層 82
6.2 補完技術 82
6.2.1 SiC および GaN 82
6.2.2 高度な熱管理および冷却 82
6.3 関連技術 83
6.3.1 統合型DCリンク/ブスバー・コンデンサシステム 83
6.3.2 3D/埋め込み型パワーモジュールの相互接続 83
6.4 技術/製品ロードマップ 83
6.4.1 短期(2026年~2028年) | 材料開発および製品改良 84
6.4.2 中期(2028年~2031年) | 高電力密度および先進パワー電子デバイス 85
6.4.3 長期 (2031–2035+) | スマート、統合型、および次世代の電力分配 86
6.5 特許分析 87
6.6 将来の用途 88
6.7 AI/ジェネレーティブAIが積層ブスバー市場に与える影響 90
6.7.1 主なユースケースと市場の可能性 90
6.7.2 積層ブスバー市場におけるOEM各社のベストプラクティス 91
6.7.3 積層ブスバー市場におけるAI/汎用AI導入に関するケーススタディ 92
6.7.4 相互連携するエコシステムと市場プレイヤーへの影響 92
6.7.5 AI/汎用AIを統合した積層ブスバーの導入に対する顧客の準備状況 93
6.8 成功事例と実世界での応用例 93
7 規制環境と持続可能性への取り組み 95
7.1 地域ごとの規制とコンプライアンス 95
7.1.1 規制機関、政府機関、およびその他の組織 95
7.1.2 産業基準 98
7.2 サステナビリティの取り組み 99
7.3 規制政策がサステナビリティの取り組みに与える影響 99
7.4 認証、表示、および環境基準 99
8 顧客環境と購買者の行動 101
8.1 意思決定プロセス 101
8.2 購買プロセスに関与する主要なステークホルダーとその評価基準 102
8.2.1 購買プロセスに関わる主要なステークホルダー 103
8.2.2 購買基準 103
8.3 導入障壁および内部的な課題 105
8.4 各最終用途産業における未充足ニーズ 105
8.5 市場の収益性 106
9 導体材料別積層ブスバー市場 108
9.1 はじめに 109
9.2 銅 110
9.2.1 優れた電気伝導性および熱伝導性がセグメントの成長に寄与 110
9.3 アルミニウム 111
9.3.1 軽量化と効率向上によりセグメントの成長が加速 111
9.4 銅・アルミニウムハイブリッド 112
9.4.1 セグメントの成長を促進するためには、電気的性能、重量、および材料利用率の最適化が必要です 112
10 絶縁材料別積層ブスバー市場 114
10.1 はじめに 115
10.2 ポリエステル 116
10.2.1 セグメントの成長を促進するための、コスト効率に優れた薄膜絶縁材および幅広い用途への適合性 116
10.3 ポリイミド 117
10.3.1 より高い温度、より大きな電気的ストレス、およびコンパクトなシステムアーキテクチャ下での動作能力によるセグメント成長の促進 117
10.4 エポキシ粉体コーティング剤 119
10.4.1 セグメントの成長を後押しする、優れた表面保護性能とコンパクトな機器設計 119
10.5 ノーメックス 120
10.5.1 セグメントの成長に寄与する、長期的な耐熱性と高い信頼性 120
11 電圧別積層ブスバー市場 122
11.1 はじめに 123
11.2 低電圧 124
11.2.1 セグメントの成長を加速させる、電気自動車および蓄電池の導入拡大 124
11.3 中電圧 125
11.3.1 デジタル、再生可能エネルギー、および交通インフラにおける電力需要の高まりがセグメントの成長を加速 125
12 ラミネートブスバー市場(電流別) 127
12.1 はじめに 128
12.2 以下250 A未満 129
12.2.1 産業オートメーションの進展と、セグメントの成長を促進するコンパクトなパワーエレクトロニクスへの需要の高まり 129
12.3 250~1,000 A 130
12.3.1 通信および分散型電力インフラの近代化が進み、セグメントの成長を後押し 130
12.4 1,001~3,000 A 131
12.4.1 半導体製造およびその他の先端産業施設の急速な拡大によるセグメント成長の促進 131
12.5 3,000 A 以上 132
12.5.1 データセンターおよび大規模電力インフラにおける電力密度の上昇がセグメントの成長を牽引 132
13 用途別積層ブスバー市場 134
13.1 はじめに 135
13.2 開閉装置および配電 136
13.2.1 セグメントの成長を促進する、送電網の近代化と電力インフラへの投資の拡大 136
13.3 電力変換システム 137
13.3.1 セグメントの成長を後押しする、再生可能エネルギーおよびエネルギー貯蔵インフラの急速な拡大 137
13.4 インバータおよびコンバータ 139
13.4.1 セグメントの成長に寄与する、太陽光発電システムと蓄電池の統合の進展 139
13.5 UPSおよびバッテリーパック 140
13.5.1 セグメントの成長を加速させる通信インフラの急速な発展 140
13.6 バスウェイ 141
13.6.1 セグメントの成長に寄与する高電力密度施設の拡大 141
13.7 発電システム 142
13.7.1 データセンターおよび産業分野における電力レジリエンス要件の高まりが市場を牽引 142
13.8 EV充電器 143
13.8.1 セグメントの成長を後押しする高出力充電インフラの急速な拡大 143
13.9 直流(DC)配電 144
13.9.1 セグメントの成長を促進する、バッテリーベースのシステムの導入拡大 144
14 最終用途産業別ラミネートブスバー市場 146
14.1 はじめに 147
14.2 ユーティリティおよび送配電インフラ 149
14.2.1 送電・配電ネットワークの急速な近代化と拡張がセグメントの成長を後押し 149
14.3 産業用機器 150
14.3.1 産業用機械の電化と電力密度の向上によるセグメント成長の加速 150
14.4 データセンター 151
14.4.1 セグメントの成長を加速させる、演算密度の向上とAIインフラへの投資 151
14.5 電気自動車(EV)および充電インフラ 152
14.5.1 EV フリートの拡大、高出力充電、および電動化輸送アーキテクチャによるセグメント成長の促進 152
14.6 バッテリーエネルギー貯蔵システム 153
14.6.1 セグメントの成長を加速させるための、バッテリーシステムの規模拡大と電力密度の向上 153
14.7 再生可能エネルギー 154
14.7.1 太陽光発電設備の増設およびインバーターを用いた発電の拡大が、セグメントの成長に寄与 154
14.8 商業・家庭用建物 156
14.8.1 建物の電化および電力管理ニーズの高まりが、セグメントの成長を後押しします 156
14.9 鉄道・輸送 157
14.9.1 電化システムへの移行が継続し、セグメントの成長を加速させます 157
14.10 その他 158
15 地域別積層ブスバー市場 159
15.1 はじめに 160
15.2 アジア太平洋地域 162
15.2.1 中国 168
15.2.1.1 大規模なEV生産と急速なエネルギー貯蔵システムの導入が市場成長を後押し 168
15.2.2 インド 170
15.2.2.1 発電容量の増加が加速し、大電流の配電・変換システムへの需要を強化 170
15.2.3 日本 171
15.2.3.1 電化の進展および半導体・先端電子製造への投資拡大が市場を牽引 171
15.2.4 オーストラリア 173
15.2.4.1 市場成長を加速させる、ユーティリティ規模のバッテリー貯蔵システムの急速な導入 173
15.2.5 韓国 175
15.2.5.1 市場成長を牽引する、先進的な半導体製造およびAIコンピューティングインフラの開発の拡大 175
15.2.6 アジア太平洋地域のその他 176
15.3 ヨーロッパ 178
15.3.1 ドイツ 184
15.3.1.1 市場成長を促進する、大規模な送電網の拡張、産業の自動化、およびエネルギー転換への投資 184
15.3.2 英国 186
15.3.2.1 送電網の近代化、再生可能エネルギーの統合、およびデータセンターの拡大が市場を牽引 186
15.3.3 フランス 188
15.3.3.1 電力インフラ、産業基盤、および原子力・再生可能エネルギーシステムの開発が進み、市場の成長を支えています 188
15.3.4 イタリア 189
15.3.4.1 市場成長を後押しする産業基盤、再生可能エネルギーおよび鉄道インフラの拡大、ならびに送電網の近代化のニーズ 189
15.3.5 スペイン 191
15.3.5.1 市場成長を加速させる再生可能エネルギーの開発、EVの製造、および産業の電化の拡大 191
15.3.6 その他のヨーロッパ諸国 192
15.4 北米アメリカ 194
15.4.1 アメリカ 199
15.4.1.1 AIおよびハイパースケールデータセンターの急速な拡大が市場の成長に寄与する見込みです 199
15.4.2 カナダ 201
15.4.2.1 クリーン電力の発電量の増加と産業の電化に向けたインフラ整備の進展が、市場の成長を加速させる見込みです 201
15.4.3 メキシコ 202
15.4.3.1 活況を呈する自動車産業のエコシステムと製造能力の拡大が、市場の成長を後押しする見込みです 202
15.5 中東・アフリカ 204
15.5.1 GCC 209
15.5.1.1 サウジアラビア 210
15.5.1.1.1 電力インフラへの投資拡大と発電設備容量の増強が市場を牽引 210
15.5.1.2 UAE 212
15.5.1.2.1 市場の成長を支える送電網および送電容量の急速な拡大 212
15.5.1.3 GCCのその他の地域 214
15.5.2 南アフリカ 215
15.5.2.1 市場の成長を促進するための野心的な送電網拡張計画の実施が進んでいます 215
15.5.3 その他の中東・アフリカ地域 217
15.6 南米アメリカ 219
15.6.1 ブラジル 224
15.6.1.1 市場成長を加速させるための再生可能エネルギー発電および送電インフラの継続的な拡大 224
15.6.2 アルゼンチン 226
15.6.2.1 市場を牽引するための蓄電池および再生可能エネルギーインフラの開発拡大 226
15.6.3 チリ 227
15.6.3.1 市場成長を後押しする大規模太陽光発電および蓄電池システムの導入拡大 227
15.6.4 南米アメリカその他の地域 229
16 競争環境 231
16.1 概要 231
16.2 主要企業の競争戦略/勝つための鍵、2023年~2026年 231
16.3 市場シェア分析(2025年) 233
16.4 売上高分析(2021年~2025年) 235
16.5 企業評価マトリックス:主要プレイヤー(2025年) 237
16.5.1 スター企業 237
16.5.2 新興リーダー企業 237
16.5.3 広範な事業展開を行う企業 237
16.5.4 参入企業 238
16.5.5 主要企業の事業展開状況:2025年 239
16.5.5.1 地域別事業展開 240
16.5.5.2 導体材料別事業展開 241
16.5.5.3 最終用途産業別事業展開 242
16.5.5.4 用途別事業展開 243
16.5.5.5 電圧別事業展開 244
16.5.5.6 電流フットプリント 245
16.6 企業評価マトリックス:スタートアップ/中小企業、2025年 246
16.6.1 先進的な企業 246
16.6.2 対応力のある企業 246
16.6.3 ダイナミックな企業 246
16.6.4 スタート地点 246
16.6.5 競合ベンチマーキング:スタートアップ/中小企業、2025年 248
16.6.5.1 主要なスタートアップ/中小企業の詳細リスト 248
16.6.5.2 主要なスタートアップ/中小企業の競争力ベンチマーク 249
16.7 企業評価および財務指標 250
16.8 ブランド比較 251
16.8.1 アンフェノール・コーポレーション(アメリカ) 252
16.8.2 メソッド・エレクトロニクス(アメリカ) 252
16.8.3 メルセン(フランス) 252
16.8.4 ロジャース・コーポレーション(アメリカ) 252
16.8.5 サン・キング・テクノロジー・グループ・リミテッド(中国) 252
16.9 競合状況 253
16.9.1 新製品の発売 253
16.9.2 取引 253
16.9.3 事業拡大 254
17 企業概要 255
17.1 主要企業 255
17.1.1 アンフェノール・コーポレーション 255
17.1.1.1 事業概要 255
17.1.1.2 提供製品・ソリューション・サービス 256
17.1.1.3 最近の動向 257
17.1.1.3.1 取引 257
17.1.1.3.2 事業拡大 258
17.1.1.4 MnMの見解 258
17.1.1.4.1 主な強み/勝つための要素 258
17.1.1.4.2 戦略的選択 258
17.1.1.4.3 弱点/競合上の脅威 258
17.1.2 METHODE ELECTRONICS 259
17.1.2.1 事業概要 259
17.1.2.2 提供製品・ソリューション・サービス 260
17.1.2.3 最近の動向 261
17.1.2.3.1 取引 261
17.1.2.4 MnMの見解 261
17.1.2.4.1 主な強み/勝つための強み 261
17.1.2.4.2 戦略的選択 261
17.1.2.4.3 弱み/競合上の脅威 261
17.1.3 MERSEN 262
17.1.3.1 事業概要 262
17.1.3.2 提供製品・ソリューション・サービス 263
17.1.3.3 最近の動向 268
17.1.3.3.1 新製品の発売 268
17.1.3.3.2 取引実績 269
17.1.3.4 MnMの見解 269
17.1.3.4.1 主な強み/勝つための要因 269
17.1.3.4.2 戦略的選択 269
17.1.3.4.3 弱点/競合上の脅威 269
17.1.4 ROGERS CORPORATION 270
17.1.4.1 事業概要 270
17.1.4.2 提供している製品・ソリューション・サービス 271
17.1.4.3 最近の動向 272
17.1.4.3.1 取引 272
17.1.4.3.2 事業拡大 272
17.1.4.4 MnMの見解 273
17.1.4.4.1 主な強み/勝つための要素 273
17.1.4.4.2 戦略的選択 273
17.1.4.4.3 弱点/競合上の脅威 273
17.1.5 SUN.KING 技術グループ LIMITED 274
17.1.5.1 事業概要 274
17.1.5.2 提供製品・ソリューション・サービス 275
17.1.5.3 MnMの見解 276
17.1.5.3.1 主な強み/勝つための権利 276
17.1.5.3.2 戦略的選択 276
17.1.5.3.3 弱み/競合上の脅威 276
17.1.6 ZHUZHOU CRRC TIMES ELECTRIC CO., LTD. 277
17.1.6.1 事業概要 277
17.1.6.2 提供している製品・ソリューション・サービス 278
17.1.7 リョーデン化成株式会社 280
17.1.7.1 事業概要 280
17.1.7.2 提供している製品・ソリューション・サービス 280
17.1.8 EAE ELECTRIC 281
17.1.8.1 事業概要 281
17.1.8.2 提供している製品・ソリューション・サービス 281
17.1.9 SHANGHAI EAGTOP ELECTRONIC TECHNOLOGY CO., LTD. 282
17.1.9.1 事業概要 282
17.1.9.2 提供している製品・ソリューション・サービス 282
17.1.10 SHENZHEN BUSBAR SCI-TECH DEVELOPMENT CO., LTD. 283
17.1.10.1 事業概要 283
17.1.10.2 提供している製品・ソリューション・サービス 283
17.1.11 STORM POWER COMPONENTS 284
17.1.11.1 事業概要 284
17.1.11.2 提供している製品・ソリューション・サービス 284
17.1.12 蘇州ウェスト・ディーン・マシナリー社 285
17.1.12.1 事業概要 285
17.1.12.2 提供している製品・ソリューション・サービス 285
17.1.13 ELECTRONIC SYSTEMS PACKAGING LLC 286
17.1.13.1 事業概要 286
17.1.13.2 提供している製品・ソリューション・サービス 286
17.1.14 RAYCHEM RPG PRIVATE LIMITED 287
17.1.14.1 事業概要 287
17.1.14.2 提供している製品・ソリューション・サービス 287
17.1.15 MOLEX 288
17.1.15.1 事業概要 288
17.1.15.2 提供している製品・ソリューション・サービス 288
17.1.16 SHENZHEN WOER ELECTRIC TECHNOLOGY CO., LTD. 289
17.1.16.1 事業概要 289
17.1.16.2 提供している製品・ソリューション・サービス 289
17.2 その他の企業 290
17.2.1 ZHEJIANG RHI ELECTRIC CO., LTD. 290
17.2.2 SEGUE ELECTRONICS, INC. 291
17.2.3 KINTO GROUP 292
17.2.4 TULING 293
17.2.5 CARSAI PRECISION PARTS 294
17.2.6 エリー・インダストリアル・プロダクツ 295
17.2.7 アモイ・アポロ・スタンピング・ウェルディング・技術株式会社 296
17.2.8 アモイ・ニーア・電子技術株式会社 297
17.2.9 DRAMETAL 298
18 調査方法論 299
18.1 調査データ 299
18.1.1 二次データ 300
18.1.1.1 主要な二次情報源の一覧 300
18.1.1.2 二次情報源からの主要データ 300
18.1.2 一次データ 301
18.1.2.1 一次情報源からの主要データ 301
18.1.2.2 一次インタビュー対象者一覧 302
18.1.2.3 主要な産業インサイト 303
18.1.2.4 一次インタビューの内訳 303
18.2 市場規模の推計 304
18.2.1 ボトムアップ・アプローチ 304
18.2.2 トップダウン・アプローチ 305
18.2.3 基準年度の市場規模の算出 306
18.2.3.1 需要側の分析 306
18.2.3.1.1 需要側の仮定 307
18.2.3.1.2 需要側の算出 307
18.2.3.2 供給側の分析 308
18.2.3.2.1 供給側の仮定 309
18.2.3.2.2 供給側の算出 309
18.3 市場予測の手法 310
18.3.1 需要側 310
18.3.2 供給側 311
18.4 データの三角測量 312
18.5 因子分析 313
18.6 調査の前提条件と制限事項 314
18.7 リスク分析 315
19 付録 316
19.1 産業専門家からの洞察 316
19.2 ディスカッション・ガイド 317
19.3 ナレッジストア:MarketsandMarketsのサブスクリプション・ポータル 322
19.4 カスタマイズ・オプション 324
19.5 関連レポート 324
19.6 著者情報 325
表1 積層ブスバー市場:対象範囲と除外項目 33
表2 積層ブスバー市場:変化の概要 36
表3 相互に関連する市場 56
表4 ティア1/2/3企業の主な動きと戦略的重点 57
表5 ポーターの5つの力による影響 59
表6 積層ブスバー・エコシステムにおける企業の役割 66
表7 電圧別 積層ブスバーの平均販売価格の推移、
2022年~2025年(米ドル/kg) 68
表8 地域別 積層ブスバーの平均販売価格の推移、
2022年~2025年(米ドル/kg) 69
表9 HSコード853690に該当する製品の輸入データ(国別、2021年~2025年)(千米ドル) 69
表10 HSコード853690に該当する製品の輸出データ(国別、 2021年~2025年(千米ドル) 70
表11 主要な会議およびイベント一覧、2026年~2027年 72
表12 メルセン・グループ、自動車用セルメーカーの次世代EVバッテリー向けにスマート積層ブスバーを開発 74
表13 モレックス社、高出力AIデータセンターにおける効率的な電力分配を支援する水冷式ブスバーを提供 74
表14 メルセン社はF&Kデルボテック社と提携し、EV用バッテリー組立を最適化する「インフィニ・セル」バッテリー組立ソリューションを開発 75
表15 アメリカによる調整済み相互関税率 77
表16 関税による価格変動の見通しおよび市場
関係者への潜在的な影響 78
表17 主要特許一覧(2025年~2026年) 87
表18 AI駆動型データセンターおよび高密度コンピューティング 88
表19 再生可能エネルギーおよび電力変換システム 89
表20 マイクログリッドおよび仮想発電所(VPPS) 89
表21 グリッド規模のエネルギー貯蔵およびバッテリーシステム 89
表22 次世代産業用・パワー電子 90
表23 主なユースケースと市場の可能性 90
表24 企業が実践しているベストプラクティス 91
表25 AI/汎用AI(GEN AI)導入に関するケーススタディ 92
表26 相互連携するエコシステムと、積層
ブスバー市場のプレーヤーへの影響 92
表27 北米:規制機関、政府機関、
およびその他の組織 95
表28 ヨーロッパ: 規制機関、政府機関、
およびその他の組織 96
表29 アジア太平洋地域:規制機関、政府機関、
およびその他の組織 96
表30 南米アメリカ:規制機関、政府機関、
およびその他の組織 97
表31 中東・アフリカ:規制機関、政府機関、
およびその他の組織 97
表32 グローバルな産業基準 98
表33 積層
ブスバー市場における認証、表示、および環境基準 100
表34 3つの主要な最終用途産業における
購買プロセスに対するステークホルダーの影響(%) 103
表35 3大最終用途産業における購入基準 104
表36 最終用途産業別の未充足ニーズ 105
表37 導体材料別の積層ブスバー市場、
2021年~2025年(百万米ドル) 109
表38 導体材料別積層ブスバー市場、
2026年~2035年(百万米ドル) 110
表39 銅:地域別積層ブスバー市場、2021年~2025年(百万米ドル) 111
表40 銅:積層ブスバー市場、地域別、2026年~2035年(百万米ドル) 111
表41 アルミニウム:積層ブスバー市場、地域別、
2021年~2025年(百万米ドル) 112
表42 アルミニウム:積層ブスバー市場、地域別、
2026年~2035年 (百万米ドル) 112
表43 銅・アルミニウムハイブリッド:積層ブスバー市場、
地域別、2021年~2025年(百万米ドル) 113
表44 銅・アルミニウムハイブリッド:積層ブスバー市場、
地域別、2026年~2035年(百万米ドル) 113
表45 積層ブスバー市場、絶縁材料別、
2021年~2025年(百万米ドル) 115
表46 絶縁材料別積層ブスバー市場、
2026年~2035年(百万米ドル) 116
表47 ポリエステル:積層ブスバー市場、地域別、
2021年~2025年(百万米ドル) 117
表48 ポリエステル:積層ブスバー市場、地域別、
2026年~2035年(百万米ドル) 117
表49 ポリイミド:ラミネートブスバー市場、地域別、
2021–2025年(百万米ドル) 118
表50 ポリイミド:ラミネートブスバー市場、地域別、
2026–2035年(百万米ドル) 118
表51 エポキシ粉体コーティング:積層ブスバー市場、地域別、
2021年~2025年(百万米ドル) 119
表52 エポキシ粉体コーティング剤:積層ブスバー市場、地域別、
2026年~2035年(百万米ドル) 120
表53 ノメックス:積層ブスバー市場、地域別、2021年~2025年(百万米ドル) 121
表 54 ノメックス:地域別積層ブスバー市場、2026–2035年(百万米ドル) 121
表55 積層ブスバー市場:電圧別、2021年~2025年(百万米ドル) 123
表56 積層ブスバー市場:電圧別、2026年~2035年(百万米ドル) 123
表57 低電圧:ラミネートブスバー市場、地域別、2021年~2025年(百万米ドル) 124
表58 低電圧:ラミネートブスバー市場、地域別、2026年~2035年(百万米ドル) 125
表59 中程度予測:積層ブスバー市場、地域別、2021年~2025年(百万米ドル) 126
表60 中位予測:地域別積層ブスバー市場、2026年~2035年(百万米ドル) 126
表61 電流別積層ブスバー市場、2021年~2025年(百万米ドル) 128
表62 ラミネートブスバー市場、電流別、2026年~2035年(百万米ドル) 129
表63 以下250 A:ラミネートブスバー市場、地域別、
2021年~2025年(百万米ドル) 129
表64 以下250 A:積層ブスバー市場、地域別、
2026–2035年(百万米ドル) 130
表65 250–1,000 A:積層ブスバー市場、地域別、
2021–2025年(百万米ドル) 131
表66 250~1,000 A:地域別積層ブスバー市場、
2026~2035年(百万米ドル) 131
表67 1,001~3,000 A: 積層ブスバー市場、地域別、
2021–2025年(百万米ドル) 132
表68 1,001–3,000 A:積層ブスバー市場、地域別、
2026–2035年(百万米ドル) 132
表69 以上:積層ブスバー市場、地域別、
2021–2025年(百万米ドル) 133
表 70 3,000 A 以上:地域別積層ブスバー市場、
2026–2035 年(百万米ドル) 133
表 71 積層ブスバー市場:用途別、2021年~2025年(百万米ドル) 135
表72 積層ブスバー市場:用途別、2026年~2035年(百万米ドル) 136
表73 開閉装置および配電:積層ブスバー市場、
地域別、2021年~2025年(百万米ドル) 137
表74 開閉装置および配電:積層ブスバー市場、
地域別、2026年~2035年(百万米ドル) 137
表75 電力変換システム:積層ブスバー市場、
地域別、2021年~2025年(百万米ドル) 138
表76 電力変換システム:積層ブスバー市場、
地域別、2026年~2035年(百万米ドル) 138
表77 インバータおよびコンバータ:積層ブスバー市場、地域別、
2021年~2025年(百万米ドル) 139
表78 インバータおよびコンバータ:積層ブスバー市場、地域別、
2026年~2035年(百万米ドル) 139
表79 UPSおよびバッテリーパック:積層ブスバー市場、地域別、
2021年~2025年(百万米ドル) 140
表80 UPSおよびバッテリーパック:積層ブスバー市場、地域別、
2026年~2035年 (百万米ドル) 140
表81 バスウェイ:積層ブスバー市場、地域別、2021年~2025年(百万米ドル) 141
表82 バスウェイ:積層ブスバー市場、地域別、2026年~2035年(百万米ドル) 141
表83 発電システム:積層ブスバー市場、地域別、
2021~2025年(百万米ドル) 142
表84 発電システム:積層ブスバー市場、地域別、
2026年~2035年(百万米ドル) 143
表85 EV充電器:積層ブスバー市場、地域別、
2021年~2025年 (百万米ドル) 143
表86 EV充電器:積層ブスバー市場、地域別、
2026年~2035年(百万米ドル) 144
表87 直流(DC)配電:積層ブスバー市場(地域別)、
2021年~2025年(百万米ドル) 144
表88 直流(DC)配電:積層ブスバー市場(地域別)、
2026年~2035年(百万米ドル) 145
表89 積層ブスバー市場:最終用途産業別、
2021年~2025年(百万米ドル) 148
表90 積層ブスバー市場:最終用途産業別、
2026–2035年(百万米ドル) 148
表91 ユーティリティ・送電網インフラ:積層ブスバー市場、
地域別、2021–2025年 (百万米ドル) 149
表92 ユーティリティ・送電網インフラ:積層ブスバー市場、
地域別、2026年~2035年(百万米ドル) 149
表93 産業用機器:積層ブスバー市場(地域別)、
2021年~2025年(百万米ドル) 150
表94 産業用機器:積層ブスバー市場、地域別、
2026年~2035年(百万米ドル) 151
表95 データセンター:積層ブスバー市場、地域別、
2021年~2025年(百万米ドル) 151
表96 データセンター:積層ブスバー市場、地域別、
2026年~2035年(百万米ドル) 152
表97 電気自動車および充電インフラ: 積層ブスバー市場、地域別、2021年~2025年(百万米ドル) 153
表98 電気自動車および充電インフラ:積層ブスバー市場、地域別、2026年~2035年(百万米ドル) 153
表99 バッテリーエネルギー貯蔵システム:積層ブスバー市場、
地域別、2021年~2025年 (百万米ドル) 154
表 100 バッテリーエネルギー貯蔵システム:積層ブスバー市場、
地域別、2026年~2035年(百万米ドル) 154
表101 再生可能エネルギー:ラミネートブスバー市場(地域別)、
2021年~2025年(百万米ドル) 155
表102 再生可能エネルギー:ラミネートブスバー市場(地域別)、
2026年~2035年 (百万米ドル) 155
表103 商業・家庭用建物:積層ブスバー市場、
地域別、2021–2025年(百万米ドル) 156
表104 商業・家庭用建物:積層ブスバー市場、
地域別、2026年~2035年(百万米ドル) 156
表105 鉄道・運輸: 積層ブスバー市場、地域別、
2021年~2025年(百万米ドル) 157
表106 鉄道・輸送:積層ブスバー市場、地域別、
2026年~2035年(百万米ドル) 157
表107 その他:ラミネートブスバー市場、地域別、2021年~2025年(百万米ドル) 158
表108 その他:ラミネートブスバー市場、地域別、2026年~2035年(百万米ドル) 158
表109 ラミネートブスバー市場、地域別、2021年~2025年(百万米ドル) 161
表110 ラミネートブスバー市場、地域別、2026年~2035年(百万米ドル) 161
表111 ラミネートブスバー市場:地域別、2021年~2025年
(千メトリックトン) 161
表112 ラミネートブスバー市場:地域別、2026年~2035年
(千メトリックトン) 162
表113 アジア太平洋地域:ラミネートブスバー市場(国別)、
2021–2025年(百万米ドル) 163
表114 アジア太平洋地域:ラミネートブスバー市場(国別)、
2026–2035年(百万米ドル) 164
表115 アジア太平洋地域:積層ブスバー市場(導体材料別)、
2021年~2025年(百万米ドル) 164
表116 アジア太平洋地域:積層ブスバー市場、導体材料別、
2026年~2035年(百万米ドル) 164
表117 アジア太平洋地域:積層ブスバー市場、絶縁材料別、
2021年~2025年(百万米ドル) 165
表118 アジア太平洋地域:積層ブスバー市場(絶縁材料別)、
2026年~2035年(百万米ドル) 165
表119 アジア太平洋地域:積層ブスバー市場(電圧別)、
2021年~2025年(百万米ドル) 165
表120 アジア太平洋地域:積層ブスバー市場(電圧別)、
2026年~2035年(百万米ドル) 165
表121 アジア太平洋地域:積層ブスバー市場(電流別)、
2021年~2025年(百万米ドル) 166
表122 アジア太平洋地域:積層ブスバー市場(電流別)、
2026年~2035年(百万米ドル) 166
表123 アジア太平洋地域:積層ブスバー市場(電流別)、
2021年~2025年(百万米ドル) 166
表124 アジア太平洋地域:積層ブスバー市場(電流別)、
2026年~2035年(百万米ドル) 167
表125 アジア太平洋地域:積層ブスバー市場、最終用途産業別、
2021年~2025年(百万米ドル) 167
表126 アジア太平洋地域:積層ブスバー市場(最終用途産業別)、
2026年~2035年(百万米ドル) 168
表127 中国:積層ブスバー市場(最終用途産業別)、
2021年~2025年 (百万米ドル) 169
表128 中国:積層ブスバー市場、最終用途産業別、
2026年~2035年(百万米ドル) 169
表129 インド:ラミネートブスバー市場(最終用途産業別)、
2021年~2025年(百万米ドル) 170
表130 インド:ラミネートブスバー市場(最終用途産業別)、
2026年~2035年(百万米ドル) 171
表131 日本:積層ブスバー市場、最終用途産業別、
2021年~2025年(百万米ドル) 172
表132 日本:積層ブスバー市場(最終用途産業別)、
2026年~2035年(百万米ドル) 172
表133 オーストラリア:ラミネートブスバー市場、最終用途産業別、
2021年~2025年(百万米ドル) 174
表134 オーストラリア:ラミネートブスバー市場、最終用途産業別、
2026年~2035年(百万米ドル) 174
表135 韓国:ラミネートブスバー市場、最終用途産業別、
2021年~2025年(百万米ドル) 175
表136 韓国:ラミネートブスバー市場、最終用途産業別、
2026–2035年(百万米ドル) 176
表137 アジア太平洋地域その他:積層ブスバー市場、最終用途産業別、2021–2025年(百万米ドル) 177
表138 アジア太平洋地域その他:積層ブスバー市場、最終用途産業別、2026–2035年(百万米ドル) 178
表139 ヨーロッパ:積層ブスバー市場、国別、2021–2025年(百万米ドル) 180
表140 ヨーロッパ:積層ブスバー市場、国別、2026年~2035年(百万米ドル) 180
表141 ヨーロッパ:積層ブスバー市場、導体材料別、
2021年~2025年(百万米ドル) 180
表142 ヨーロッパ:積層ブスバー市場、導体材料別、
2026年~2035年(百万米ドル) 181
表143 ヨーロッパ:積層ブスバー市場、最終用途産業別、
2021年~2025年 (百万米ドル) 181
表144 ヨーロッパ:積層ブスバー市場、最終用途産業別、
2026–2035年(百万米ドル) 182
表145 ヨーロッパ:積層ブスバー市場、絶縁材料別、
2021–2025年(百万米ドル) 182
表146 ヨーロッパ:積層ブスバー市場、絶縁材料別、
2026–2035年(百万米ドル) 182
表147 ヨーロッパ:積層ブスバー市場(電圧別)、2021–2025年(百万米ドル) 183
表148 ヨーロッパ:積層ブスバー市場(電圧別)、2026–2035年(百万米ドル) 183
表149 ヨーロッパ:積層ブスバー市場、定格電流別、
2021–2025年(百万米ドル) 183
表150 ヨーロッパ:積層ブスバー市場、定格電流別、
2026–2035年(百万米ドル) 183
表151 ヨーロッパ:積層ブスバー市場、用途別、
2021–2025年(百万米ドル) 184
表152 ヨーロッパ:積層ブスバー市場、用途別、
2026–2035年 (百万米ドル) 184
表153 ドイツ:積層ブスバー市場、最終用途産業別、
2021–2025年(百万米ドル) 185
表154 ドイツ:ラミネートブスバー市場(最終用途産業別)、
2026年~2035年(百万米ドル) 186
表155 英国:ラミネートブスバー市場(最終用途産業別)、
2021年~2025年(百万米ドル) 187
表156 英国:ラミネートブスバー市場(最終用途産業別)、
2026年~2035年(百万米ドル) 187
表157 フランス:ラミネートブスバー市場(最終用途産業別)、
2021年~2025年 (百万米ドル) 188
表158 フランス:積層ブスバー市場、最終用途産業別、
2026年~2035年(百万米ドル) 189
表159 イタリア:ラミネートブスバー市場(最終用途産業別)、
2021年~2025年(百万米ドル) 190
表160 イタリア:ラミネートブスバー市場(最終用途産業別)、
2026年~2035年(百万米ドル) 190
表161 スペイン:積層ブスバー市場、最終用途産業別、
2021年~2025年(百万米ドル) 191
表162 スペイン:積層ブスバー市場、最終用途産業別、
2026年~2035年 (百万米ドル) 192
表163 ヨーロッパその他地域:積層ブスバー市場、最終用途産業別、
2021–2025年(百万米ドル) 193
表164 ヨーロッパその他地域:積層ブスバー市場(最終用途産業別)、
2026年~2035年(百万米ドル) 193
表165 北米:積層ブスバー市場(国別)、
2021年~2025年 (百万米ドル) 194
表166 北米:積層ブスバー市場、国別、
2026年~2035年(百万米ドル) 194
表167 北米:積層ブスバー市場、導体材料別、2021年~2025年(百万米ドル) 195
表168 北米:積層ブスバー市場、導体材料別、2026年~2035年(百万米ドル) 195
表169 北米:積層ブスバー市場、絶縁材料別、2021年~2025年(百万米ドル) 195
表170 北米:積層ブスバー市場、絶縁材料別、2026年~2035年(百万米ドル) 196
表171 北米:積層ブスバー市場、電圧別、
2021年~2025年(百万米ドル) 196
表172 北米:積層ブスバー市場、電圧別、
2026年~2035年(百万米ドル)
196
表173 北米:積層ブスバー市場、電流別、
2021年~2025年(百万米ドル) 197
表174 北米:積層ブスバー市場、電流別、
2026年~2035年 (百万米ドル) 197
表175 北米:積層ブスバー市場、用途別、
2021年~2025年(百万米ドル) 197
表176 北米:積層ブスバー市場(用途別)、
2026年~2035年(百万米ドル) 198
表177 北米:積層ブスバー市場、最終用途産業別、
2021年~2025年(百万米ドル) 198
表178 北米:積層ブスバー市場、最終用途産業別、
2026年~2035年(百万ドル) 199
表179 アメリカ:積層ブスバー市場、最終用途産業別、
2021年~2025年(百万ドル) 200
表180 アメリカ:積層ブスバー市場(最終用途産業別)、
2026–2035年(百万ドル) 200
表181 カナダ:積層ブスバー市場(最終用途産業別)、
2021–2025年(百万ドル) 201
表182 カナダ:ラミネートブスバー市場(最終用途産業別)、
2026年~2035年(百万米ドル) 202
表183 メキシコ:ラミネートブスバー市場(最終用途産業別)、
2021年~2025年(百万米ドル) 202
表184 メキシコ:ラミネートブスバー市場(最終用途産業別)、
2026年~2035年(百万米ドル) 203
表185 中東・アフリカ:ラミネートブスバー市場(国別)、
2021年~2025年(百万米ドル) 204
表186 中東・アフリカ:積層ブスバー市場(国別)、
2026年~2035年(百万米ドル) 205
表 187 中東・アフリカ:積層ブスバー市場、導体材料別、2021年~2025年(百万米ドル) 205
表 188 中東・アフリカ:積層ブスバー市場、導体材料別、2026年~2035年(百万米ドル) 205
表 189 中東・アフリカ:積層ブスバー市場、最終用途産業別、2021–2025年(百万米ドル) 206
表 190 中東・アフリカ: 積層ブスバー市場、最終用途産業別、2026年~2035年(百万米ドル) 206
表191 中東・アフリカ:積層ブスバー市場、絶縁材料別、2021年~2025年(百万米ドル) 207
表192 中東・アフリカ:積層ブスバー市場、絶縁材料別、2026年~2035年 (百万米ドル) 207
表 193 中東・アフリカ:積層ブスバー市場、電圧別、
2021–2025年(百万米ドル) 207
表 194 中東・アフリカ:積層ブスバー市場(電圧別)、
2026–2035年(百万米ドル) 207
表 195 中東・アフリカ:積層ブスバー市場、定格電流別、2021年~2025年(百万米ドル) 208
表 196 中東・アフリカ:積層ブスバー市場、定格電流別、2026年~2035年(百万米ドル) 208
表197 中東・アフリカ:積層ブスバー市場、用途別、
2021年~2025年 (百万米ドル) 208
表 198 中東・アフリカ:積層ブスバー市場、用途別、
2026–2035年(百万米ドル) 209
表 199 GCC:積層ブスバー市場(国別、2021年~2025年)(百万米ドル) 210
表 200 GCC:積層ブスバー市場(国別、2026年~2035年)(百万米ドル) 210
表201 サウジアラビア:積層ブスバー市場、最終用途産業別、
2021年~2025年 (百万米ドル) 211
表 202 サウジアラビア:積層ブスバー市場、最終用途産業別、
2026–2035年(百万米ドル) 211
表 203 UAE:積層ブスバー市場、最終用途産業別、
2021年~2025年(百万米ドル) 213
表204 UAE:積層ブスバー市場、最終用途産業別、
2026年~2035年(百万米ドル) 213
表205 GCCその他の地域:ラミネートブスバー市場(最終用途産業別)、
2021–2025年(百万米ドル) 214
表206 GCCその他の地域:ラミネートブスバー市場(最終用途産業別)、
2026–2035年(百万米ドル) 215
表 207 南アフリカ:積層ブスバー市場、最終用途産業別、
2021–2025年(百万米ドル) 216
表 208 南アフリカ:積層ブスバー市場、最終用途産業別、
2026年~2035年(百万米ドル) 216
表 209 中東アフリカ(MEA)のその他の地域:積層ブスバー市場、
最終用途産業別、2021年~2025年 (百万米ドル) 218
表 210 中東アフリカ(MEA)のその他の地域:積層ブスバー市場、
最終用途産業別、2026年~2035年 (百万米ドル) 218
表 211 南米アメリカ:ラミネートブスバー市場(国別)、
2021–2025年(百万米ドル) 219
表 212 南米アメリカ:ラミネートブスバー市場、国別、
2026–2035年(百万米ドル) 219
表 213 南米アメリカ:積層ブスバー市場、導体材料別、2021年~2025年(百万米ドル) 220
表214 南米アメリカ:積層ブスバー市場、導体材料別、2026年~2035年(百万米ドル) 220
表 215 南米アメリカ:積層ブスバー市場、絶縁材料別、2021年~2025年(百万米ドル) 220
表 216 南米アメリカ:積層ブスバー市場、絶縁材料別、2026年~2035年(百万米ドル) 221
表 217 南米アメリカ:積層ブスバー市場、電圧別、
2021年~2025年 (百万米ドル) 221
表218 南米アメリカ:積層ブスバー市場、電圧別、
2026–2035年(百万米ドル) 221
表219 南米アメリカ:積層ブスバー市場(電流別)、
2021年~2025年(百万米ドル) 222
表220 南米アメリカ:積層ブスバー市場(電流別)、
2026年~2035年(百万米ドル) 222
表221 南米アメリカ:積層ブスバー市場(用途別)、
2021年~2025年(百万米ドル) 222
表 222 南米アメリカ:積層ブスバー市場、用途別、
2026年~2035年(百万米ドル) 223
表 223 南米アメリカ:積層ブスバー市場、最終用途産業別、
2021年~2025年(百万米ドル) 223
表 224 南米アメリカ:積層ブスバー市場、最終用途産業別、
2026年~2035年(百万米ドル) 224
表 225 ブラジル:ラミネートブスバー市場、最終用途産業別、
2021年~2025年(百万米ドル) 225
表226 ブラジル:ラミネートブスバー市場、最終用途産業別、
2026年~2035年(百万米ドル) 225
表 227 アルゼンチン:ラミネートブスバー市場(最終用途産業別)、
2021–2025年(百万米ドル) 226
表 228 アルゼンチン:ラミネートブスバー市場(最終用途産業別)、
2026年~2035年(百万米ドル) 227
表229 チリ:ラミネートブスバー市場(最終用途産業別)、
2021年~2025年(百万米ドル) 228
表 230 チリ:ラミネートブスバー市場(最終用途産業別)、
2026年~2035年(百万米ドル) 228
表 231 南米アメリカその他地域:ラミネートブスバー市場、
最終用途産業別、2021年 –2025年(百万米ドル) 229
表232 南米アメリカその他の地域:積層ブスバー市場、
最終用途産業別、2026年~2035年(百万米ドル) 230
表 233 積層ブスバー市場:主要企業による戦略の概要
2023年1月~2026年7月 231
表234 積層ブスバー市場:競争の激しさ(2025年) 234
表235 積層ブスバー市場:地域別展開状況 240
表236 積層ブスバー市場:導体材料別の市場規模 241
表237 積層ブスバー市場:最終用途産業別の市場規模 242
表238 積層ブスバー市場:用途別の市場規模 243
表239 積層ブスバー市場:電圧別市場規模 244
表240 積層ブスバー市場:電流別市場規模 245
表241 積層ブスバー市場:主要スタートアップ/中小企業の詳細リスト 248
表242 積層ブスバー市場:主要スタートアップ/中小企業の競合ベンチマーク 249
表243 積層ブスバー市場:製品発売(2023年1月~2026年7月) 253
表244 積層ブスバー市場:取引(2023年1月~2026年7月) 253
表245 積層ブスバー市場:事業拡大、2023年1月~2026年7月 254
表246 アンフェノール・コーポレーション:会社概要 255
表 247 アンフェノール・コーポレーション:提供製品・ソリューション・サービス 256
表 248 アンフェノール・コーポレーション:取引事例 257
表 249 アンフェノール・コーポレーション:事業拡大 258
表 250 メトード・電子:会社概要 259
表 251 メトード・電子:提供製品・ソリューション・サービス 260
表 252 メトード・電子:取引実績 261
表 253 MERSEN:会社概要 262
表 254 MERSEN:提供製品・ソリューション・サービス 263
表 255 MERSEN:新製品発売 268
表 256 MERSEN:その他の動向 269
表 257 ロジャース・コーポレーション:会社概要 270
表 258 ロジャース・コーポレーション:提供製品・ソリューション・サービス 271
表 259 ロジャース・コーポレーション:取引実績 272
表 260 ロジャース・コーポレーション:事業拡大 272
表 261 サン・キング・テクノロジー・グループ・リミテッド:会社概要 274
表 262 サン・キング・テクノロジー・グループ・リミテッド:提供製品 275
表 263 ZHUZHOU CRRC TIMES ELECTRIC CO., LTD.:会社概要 277
表 264 ZHUZHOU CRRC TIMES ELECTRIC CO., LTD.:製品・ソリューション・
提供サービス 278
表 265 リョーデン化成株式会社:会社概要 280
表 266 リョーデン化成株式会社:提供製品・ソリューション・サービス 280
表 267 EAE ELECTRIC:会社概要 281
表 268 EAE ELECTRIC:提供製品・ソリューション・サービス 281
表 269 上海EAGTOP電子技術有限公司:会社概要 282
表 270 上海イーグトップ電子技術有限公司:提供製品・ソリューション・サービス 282
表 271 深センブスバー・サイテック開発有限公司:会社概要 283
表 272 深セン・ブスバー・サイテック・デベロップメント株式会社:提供製品・ソリューション・サービス 283
表 273 ストーム・パワー・コンポーネンツ:会社概要 284
表 274 ストーム・パワー・コンポーネンツ:提供製品・ソリューション・サービス 284
表 275 蘇州ウェスト・ディーン・マシナリー社:会社概要 285
表 276 SUZHOU WEST DEANE MACHINERY INC.:製品・ソリューション・
提供サービス 285
表 277 ELECTRONIC SYSTEMS PACKAGING LLC:会社概要 286
表 278 ELECTRONIC SYSTEMS PACKAGING LLC:製品・ソリューション・
提供サービス 286
表 279 RAYCHEM RPG PRIVATE LIMITED:会社概要 287
表 280 RAYCHEM RPG PRIVATE LIMITED:提供製品・ソリューション・サービス 287
表 281 MOLEX:会社概要 288
表 282 MOLEX:提供製品・ソリューション・サービス 288
表 283 SHENZHEN WOER ELECTRIC TECHNOLOGY CO., LTD.:会社概要 289
表 284 深セン・ウォアー・エレクトリック・技術株式会社:提供製品・ソリューション・サービス 289
表 285 浙江RHIエレクトリック株式会社:会社概要 290
表 286 SEGUE ELECTRONICS, INC:会社概要 291
表 287 KINTO GROUP:会社概要 292
表 288 TULING:会社概要 293
表 289 CARSAI PRECISION PARTS:会社概要 294
表 290 ERIE INDUSTRIAL PRODUCTS:会社概要 295
表 291 XIAMEN APOLLO STAMPING WELDING TECHNOLOGY CO., LTD.:
会社概要 296
表 292 アモイ・ニール・電子技術株式会社:会社概要 297
表 293 ドラメタル(深セン・シシン金属製品株式会社):
会社概要 298
表 294 主な二次情報源 300
表295 一次情報源から収集したデータ 301
表296 企業別一次インタビュー回答者 302
表297 積層ブスバー市場:リスク分析 315









