主なポイント
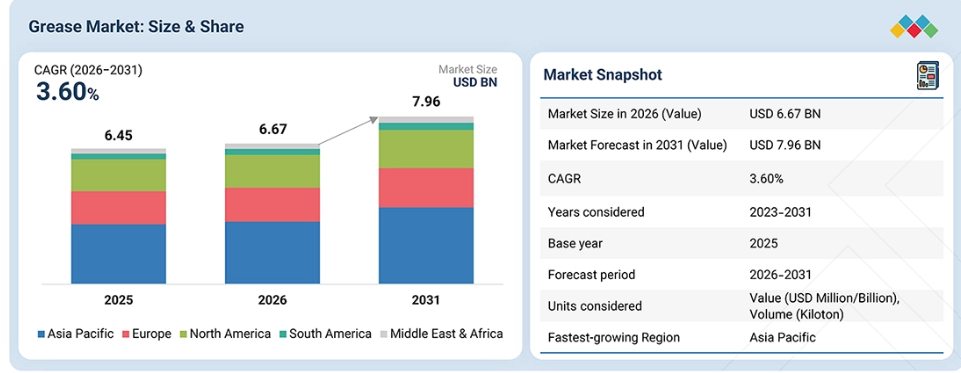
2025年、アジア太平洋地域は世界のグリース市場を牽引し、金額別で44.5%の市場シェアを占めました。
予測期間中、合成油セグメントは、金額別で年平均成長率(CAGR)3.89%を記録し、グリース市場で最も急速に成長するセグメントになると見込まれています。
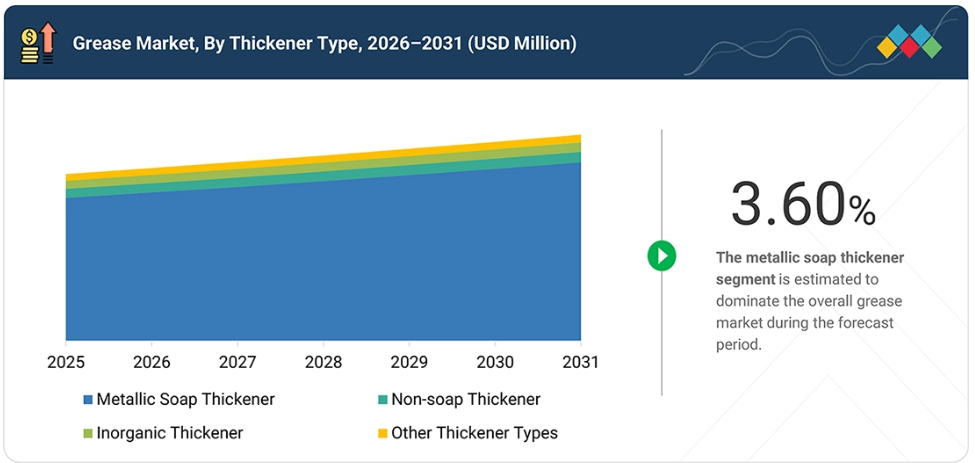
2025年には、金属石鹸系増粘剤が、金額別で世界のグリース市場を牽引しました。
農業産業は、2026年から2031年にかけて、金額別で年平均成長率(CAGR)4.46%を記録し、グリース市場で最も急速に成長するセグメントになると予測されています。
Shell plc(英国)、Exxon Mobil Corporation(アメリカ)、および出光興産株式会社(日本)は、世界のグリース市場における主要企業として挙げられています。これらの企業は、市場での存在感が強く、幅広い製品ポートフォリオを有しています。
AXEL南米アメリカ LLC(アメリカ)、Balmer Lawrie & Co. Ltd.(インド)、PJCS「LUKOIL」(ロシア)をはじめとする新興企業は、専門的なニッチセグメントにおいて確固たる地位を築いており、将来の市場リーダーへと成長する可能性を示しています。
グリース市場の成長ポテンシャルは依然として堅調であり、高性能潤滑剤への需要の高まり、グリース配合技術の進歩、そして効率的で耐久性があり、持続可能な潤滑ソリューションへの移行によって支えられています。市場を形作る主要なトレンドの一つは、進化する環境基準や機器の要件を満たすため、合成、バイオベース、高温用、長寿命などの先進的なグリース技術の開発です。グリースは、摩擦を低減し、部品を保護し、整備間隔を延長し、設備の信頼性を向上させると同時に、メンテナンス要件、ダウンタイム、および全体的な運用コストを最小限に抑えることができるという点で、ますます好まれるようになっています。
顧客の顧客に影響を与えるトレンドと変革
グリース市場への影響は、主に主要な最終用途産業における活動動向、潤滑技術の進歩、および産業・輸送パターンの変化に大きく依存しています。グリースの主なユーザーには、自動車、建設、一般製造、農業、鉱業、発電業界などが挙げられます。これらのユーザーは、部品の保護、摩擦低減、耐摩耗性、温度管理、および設備寿命の延長のためにグリースに依存しています。自動潤滑システムの導入拡大、高性能な配合、合成グリース、持続可能な代替品、および用途特化型技術の普及が、市場の成長に影響を与えています。自動車生産、産業活動、建設プロジェクト、設備投資、あるいは原材料の供給状況におけるいかなる鈍化も、グリースの消費パターンに影響を及ぼし、グリース市場のバリューチェーン全体における収益に影響を与える可能性があります。
市場の動向
推進要因:各種産業における自動化の進展
産業用自動化、ロボット工学、および自動化機械の導入拡大が、グリース市場における高性能グリースの需要を牽引しています。自動化設備は稼働時間が長く、多くの場合高速で動作するため、潤滑間隔の延長、摩耗防止、および温度安定性を提供するグリースが求められています。ロボット、コンベアシステム、自動生産ライン、ベアリング、ギア、電気モーターなどが主要な用途分野です。これにより、合成グリース、耐高温グリース、低騒音グリース、食品グレードのグリースなどの特殊グリースに対する需要も高まっています。メーカーが設備のダウンタイムやメンテナンスコストの削減に注力するにつれ、信頼性が高く長寿命なグリースへの需要はさらに増加すると予想されます。
抑制要因:車両の電動化が加速し、従来型グリース需要が置き換わっている
電気自動車(EV)への移行は、従来型自動車用グリース、特に従来型内燃機関車に使用されるグリースの需要を抑制する要因となっています。EVには、従来潤滑を必要としていたエンジン関連のベアリング、トランスミッション、および特定の駆動系部品などの機械的構成要素が少なくなっています。その結果、EVの普及が進むにつれ、シャーシ、エンジン周辺、およびドライブトレイン用途で使用される一部の従来の自動車用グリースの需要は減少する可能性があります。しかし、EVにおいても、ホイールベアリング、等速ジョイント、電気モーター、減速ギア、その他の部品には、依然として特殊なグリースが必要です。したがって、電動化により、市場は量販型の従来のグリースから、より専門的で高付加価値なEV対応の配合製品へと移行しつつあります。
機会:Eコマース産業を活用して顧客層を拡大する
Eコマースやデジタル流通チャネルの成長は、グリースメーカーにとって、従来型の販売代理店や産業用サプライヤーを超えた顧客基盤の拡大に向けた機会をもたらしています。自動車用グリース、多目的グリース、特殊グリース、および小容量パッケージの産業用製品は、整備工場、車両管理事業者、農業従事者、メンテナンスの専門家、小規模な産業ユーザーに対して直接販売することが可能です。また、オンラインチャネルを活用することで、メーカーはNLGIグレード、基油、増稠剤の種類、使用温度、用途への適合性などに関する詳細な情報を提供することが可能になります。これにより、製品の認知度が高まり、物理的な流通ネットワークが限られている地域のお客様にもリーチできるようになります。
課題:電気自動車のドライブトレイン用途における再配合の複雑さ
電気自動車(EV)のドライブトレインや電気モーター向けのグリースの開発は、グリース市場にとって大きな技術的課題となっています。EVの部品は、高い回転速度、高温、電流、および電磁両立性(EMC)の要件にさらされる可能性があるため、従来のグリースでは適さない場合があります。EV用グリースは、潤滑性、熱安定性、摩耗防止、低騒音、および材料適合性のバランスを取りつつ、望ましくない導電性や漏れを防ぐ必要があります。したがって、メーカーはEV専用製品を開発するために、研究開発、試験、配合に関する専門知識、およびOEM認定に多額の投資を行う必要があります。また、電気モーター、減速機、ベアリング、CVジョイントなど、各部品ごとに異なる性能要件を満たすことも、配合の複雑さと開発コストを増大させています。
グリース市場のエコシステム
グリース市場のエコシステムは、基油サプライヤー、増稠剤および添加剤メーカー、グリース配合業者、潤滑油メーカー、塗布機器プロバイダー、販売代理店、そして最終用途産業で構成されています。これらのステークホルダーは、バリューチェーン全体で連携し、自動車、産業、建設、鉱業、農業、発電などの用途に向けたグリースソリューションを開発・供給しています。この市場は、信頼性の高い潤滑、機器の寿命延長、メンテナンスの削減、効率的な運用、高性能な配合、そして環境に配慮した潤滑技術に対する需要の高まりによって牽引されています。エコシステム参加者の連携により、荷重支持能力、耐熱性、耐水性、密着性、防食性、耐久性、持続可能性といった性能が向上した用途特化型のグリースの開発が可能となり、同時に、進化し続ける環境基準や性能基準への準拠も支援されています。
市場セグメント
グリース市場(基油別)
2025年時点で、鉱物油セグメントはグリース市場において金額別で最大のシェアを占めました。この優位性は、そのコストパフォーマンスの良さ、入手容易性、確立されたサプライチェーン、そして幅広い自動車および産業用途との互換性によって支えられています。
鉱物油系グリースは、従来の使用条件下において、信頼性の高い潤滑性、優れた耐荷重性、そして十分な熱的・機械的安定性を提供します。自動車、製造、建設、農業、鉱業用機器におけるその広範な使用が、市場における主導的な地位をさらに支えています。
グリース市場:増稠剤の種類別
2025年、グリース市場において、金属石鹸系増粘剤は金額別で最大のセグメントとなりました。この主導的地位は、多様な動作条件における汎用性と、大量潤滑用途での高い採用率に起因しています。金属石鹸系増粘剤は、グリースの構造を安定させ、潤滑対象部品内での保持力を高めることで、負荷や回転速度が変化する状況下でも信頼性の高い性能を発揮します。ベアリング、ギア、ジョイント、その他の機械部品における広範な用途が、その市場における支配的な地位をさらに強固なものとしています。
グリース市場:最終用途産業別
2025年、自動車産業はグリース市場において、金額別で最大の市場シェアを占めました。この優位性は、主に乗用車や商用車の大規模な導入台数に加え、ホイールベアリング、シャーシシステム、ジョイント、その他の可動部品における広範なグリース需要に起因しています。自動車生産の増加、商用輸送の拡大、およびメンテナンス需要の高まりが、自動車セクター全体におけるグリース消費をさらに支えています。
地域
アジア太平洋地域がグリース市場で最大の市場シェアを占めました
2025年、アジア太平洋地域は、中国、インド、日本などの主要経済圏における急速な工業化、自動車生産の拡大、インフラ開発、および製造活動の増加に牽引され、グリース市場において最大の価値シェアを占めました。同地域における産業用機械、建設機械、商用車、農業機械の膨大な保有台数は、潤滑グリースに対する多大な需要を生み出しています。さらに、鉱業、発電、輸送インフラへの継続的な投資が、多様な最終用途分野におけるグリースの消費を支えています。
グリース市場:企業評価マトリックス
シェル社(Shell plc)(スター)は、強力な生産能力、幅広い製品ポートフォリオ、そして確立されたグローバルな流通ネットワークにより、グリース市場で主導的な地位を占めています。同社は、OEMや産業顧客との強固な関係、および主要地域市場における広範な事業展開の恩恵を受けており、これが同社の強固な市場地位を支えています。出光興産株式会社(新興)も、潤滑剤の製品ラインナップの拡充や製品開発能力の強化を通じて、グリース市場における地位を強化しています。高性能で耐久性が高く、環境に配慮したグリースへの需要が高まる中、両社とも今後、市場における競争力をさらに高めていくものと予想されます。
主要市場プレイヤー
Shell plc
Exxon Mobil Corporation
BP p.l.c.
Chevron Corporation
TotalEnergies SE
PetroChina Corporation Limited
China Petroleum & Chemical Corporation
ENEOS Holdings, Inc.
Idemitsu Kosan Co., Ltd.
FUCHS SE
Petroliam Nasional Berhad (PETRONAS)
最近の動向
2026年8月:ディジワールドは、ベトナムにおけるシェル潤滑油の販売に関するシェル社との提携を発表し、同国の潤滑油市場への参入を果たしました。この提携により、自動車および産業用潤滑油の需要が高まっている市場において、シェルのオイルおよびグリースの下流分野における事業展開が拡大することになります。
2025年7月:シェル社(Shell plc)は、インドの潤滑油メーカーであるラジ・ペトロ・スペシャリティーズ(Raj Petro Specialities)の買収を完了し、インドにおける潤滑油ポートフォリオと製造拠点を強化しました。この買収により、シェルの特殊油およびグリースの品揃えが拡大し、同地域の産業用および自動車用潤滑油の顧客へのアクセスが向上しました。
2025年6月:トタルエナジーズSEは、1,200万ドルを超える投資の一環として、ノースカロライナ州ロッキンガムにある潤滑油ブレンド工場に、新しいグリース製造ユニットを開設しました。この拡張により、同施設はアメリカにおける潤滑油およびグリースの主要な生産拠点としての役割をさらに強化しました。
2026年4月:ペトロナス(PETRONAS)は、新たな「PROシリーズ」に属する工業用グリース「ProGris」を発売しました。本製品は、過酷な産業用途において、信頼性の高い保護、機器性能の向上、および耐久性を提供するように設計されています。
2025年3月:FUCHS SEは、自動車および大型トラック用途における電気コネクタや露出端子の潤滑と保護を目的とした、合成炭化水素系NLGIグレード2のグリース「NYOGEL 760G」を発売しました。このグリースは、耐熱性、耐水性、フレッティング腐食防止性能、および誘電絶縁性を備えています。
1 はじめに 25
1.1 本調査の目的 25
1.2 市場の定義 25
1.3 調査範囲 26
1.3.1 対象市場および地域範囲 26
1.3.2 調査の対象範囲および除外項目 26
1.3.3 基油別:市場の定義および対象範囲 27
1.3.4 増粘剤の種類別:市場の定義および対象範囲 27
1.3.5 最終用途産業別:市場の定義および対象範囲 27
1.3.6 対象期間 28
1.3.7 対象通貨 28
1.3.8 対象単位 28
1.4 ステークホルダー 29
1.5 変更点の概要 29
2 エグゼクティブ・サマリー 30
2.1 主な洞察と市場のハイライト 30
2.2 主要な市場参加者:市場シェアに関する洞察と戦略的動向 31
2.3 市場を形作る破壊的トレンド 32
2.4 高成長セグメントおよび新興市場 33
2.5 概要:アジア太平洋地域の市場規模、成長率、および予測 34
3 プレミアムインサイト 35
3.1 グリース市場における事業者にとって魅力的な機会 35
3.2 グリース市場:最終用途産業別・地域別 36
3.3 グリース市場:基油別 36
3.4 グリース市場:増粘剤の種類別 37
3.5 グリース市場:国別 37
4 市場概要 38
4.1 はじめに 38
4.2 市場の動向 38
4.2.1 成長要因 39
4.2.1.1 各種産業における自動化の進展 39
4.2.1.2 風力発電の導入加速と専用タービン用
グリースの需要 39
4.2.1.3 世界的な産業生産および機械化の拡大 39
4.2.2 抑制要因 40
4.2.2.1 車両の電動化が加速し、従来の
グリース需要が置き換えられること 40
4.2.2.2 リチウム増稠剤の供給制約によるグリース
生産の採算性への悪影響 40
4.2.3 機会 41
4.2.3.1 Eコマース産業を活用して顧客層を拡大 41
4.2.3.2 リチウムグリースに代わるポリウレアグリースの需要増加傾向 41
4.2.4 課題 41
4.2.4.1 電気自動車のドライブトレイン用途における配合変更の複雑さ 41
4.2.4.2 基油および原材料価格の変動 41
4.3 相互に関連する市場とセクター横断的な機会 42
4.3.1 相互に関連する市場 42
4.3.2 セクター横断的な機会 43
4.4 ティア1/2/3企業による戦略的動き 44
4.4.1 主な動きと戦略的焦点 44
5 ポーターの5つの力分析 45
5.1 はじめに 45
5.1.1 新規参入の脅威 45
5.1.2 代替品の脅威 46
5.1.3 供給者の交渉力 46
5.1.4 購入者の交渉力 46
5.1.5 競合の激しさ 47
5.2 マクロ経済指標 47
5.2.1 はじめに 47
5.2.2 主要経済国のGDPの推移と予測 47
5.2.3 世界の自動車産業の動向 49
5.2.4 世界の重工業および鉄鋼生産の動向 50
5.3 サプライチェーン分析 50
5.4 エコシステム分析 52
5.5 価格分析 54
5.5.1 主要企業によるグリースの平均販売価格(
最終用途産業別) 54
5.5.2 地域別のグリース平均販売価格の推移 55
5.6 貿易分析 56
5.6.1 輸入シナリオ(HSコード 340399) 56
5.6.2 輸出シナリオ(HSコード 340399) 57
5.7 2026年~2027年の主要な会議およびイベント 58
5.8 顧客の事業に影響を与えるトレンド・ディスラプション 58
5.9 投資および資金調達のシナリオ 59
5.10 ケーススタディ分析 60
5.10.1 主要港湾施設におけるグリース漏れ低減:
エクソンモービル社 60
5.10.2 レノリット CXS AM 1 による製鉄所用ベアリング性能の向上 60
5.11 2025年のアメリカ関税がグリース市場に与える影響 61
5.11.1 はじめに 61
5.11.2 主な関税率 61
5.11.3 価格への影響分析 62
5.11.4 国・地域への影響 62
5.11.4.1 アメリカ 62
5.11.4.2 ヨーロッパ 63
5.11.4.3 アジア太平洋地域 63
5.11.5 最終用途産業への影響: 64
6 技術の進歩、AIによる影響、特許、
イノベーション、および将来の応用 66
6.1 主要な新興技術 66
6.1.1 低硫黄グリース 66
6.1.2 生分解性グリース 66
6.2 補完的技術 67
6.2.1 グリース製造におけるナノテクノロジー 67
6.2.2 スマートグリース監視システム 67
6.2.3 グリース部品のための積層造形(3Dプリンティング) 67
6.3 技術・製品ロードマップ 67
6.3.1 短期(2025年~2027年) | 配合の最適化
および性能基準の遵守 67
6.3.2 中期(2027年~2030年) | 性能の向上
および多機能化 68
6.3.3 長期(2030年~2035年以降) | 持続可能性、スマート潤滑
およびデジタル統合 69
6.4 特許分析 70
6.4.1 アプローチ 70
6.4.2 文献の種類 71
6.4.3 主要出願者 72
6.4.4 管轄区域別分析 74
6.5 AI/汎用AIがグリース市場に与える影響 74
6.5.1 主なユースケースと市場の可能性 76
6.5.2 グリース加工におけるベストプラクティス 76
6.5.3 グリース市場におけるAI導入の事例研究 77
6.5.4 相互に関連する隣接エコシステムと市場プレイヤーへの影響 77
6.5.5 グリース市場における生成AI導入に対する顧客の準備状況 77
7 持続可能性と規制環境 78
7.1 地域ごとの規制とコンプライアンス 78
7.1.1 規制機関、政府機関、およびその他の組織 78
7.1.2 産業基準 80
7.2 サステナビリティへの影響および規制政策の取り組み 81
7.2.1 安全プロトコル 81
7.2.2 持続可能な開発 82
7.2.3 標準化 82
7.3 認証、表示、および環境基準 82
8 顧客環境と購買行動 83
8.1 意思決定プロセス 83
8.2 主要なステークホルダーと購入基準 84
8.2.1 購入プロセスにおける主要なステークホルダー 84
8.2.2 `購入基準 85
8.3 導入の障壁と内部的な課題 85
8.4 各種最終用途産業における未充足ニーズ 87
9 基油別グリース市場 88
9.1 はじめに 89
9.2 鉱物油 90
9.2.1 低コストと入手容易性が市場成長を牽引 90
9.3 合成油 92
9.3.1 市場を牽引する高性能製品への需要 92
9.4 バイオベース油 94
9.4.1 市場を後押しする環境に優しいグリースへの需要 94
10 増稠剤の種類別グリース市場 96
10.1 はじめに 97
10.2 金属石鹸系増稠剤 100
10.2.1 信頼性が高く高性能な潤滑ソリューションへの需要が
採用を促進 100
10.2.2 リチウム 100
10.2.3 カルシウム 100
10.2.4 アルミニウム 100
10.2.5 ナトリウム 100
10.2.6 その他の金属石鹸系増稠剤 101
10.3 非石鹸系増粘剤 102
10.3.1 市場の成長を支えるポリウレアの採用拡大 102
10.4 無機系増粘剤 104
10.4.1 優れた熱安定性と耐水性が市場を牽引 104
10.5 その他の増粘剤の種類 106
11 産業別グリース市場 108
11.1 はじめに 109
11.2 自動車 111
11.2.1 アジア太平洋地域からの需要増加が市場を牽引 111
11.3 建設 113
11.3.1 高性能グリースへの需要が市場を後押し 113
11.4 一般製造業 114
11.4.1 アジア太平洋地域における製造業の成長が市場を牽引します 114
11.5 金属生産 116
11.5.1 高負荷耐性グリースへの需要が市場を牽引します 116
11.6 鉱業 118
11.6.1 鉱業活動の拡大が需要を後押し 118
11.7 発電 119
11.7.1 発電設備の増加が需要を支える 119
11.8 農業 121
11.8.1 市場成長を促進するための農業機械の利用拡大 121
11.9 その他の最終用途産業 123
12 地域別グリース市場 125
12.1 はじめに 126
12.2 アジア太平洋地域 128
12.2.1 中国 134
12.2.1.1 急速な工業化がグリースの需要を牽引 134
12.2.2 日本 136
12.2.2.1 堅調な自動車産業がグリースの需要を牽引 136
12.2.3 インド 138
12.2.3.1 産業の進展が市場の成長に好影響を与える 138
12.2.4 オーストラリア 140
12.2.4.1 鉱業活動の拡大が市場の成長を後押し 140
12.2.5 韓国 142
12.2.5.1 スマートファクトリーの拡大が産業用グリースの用途を後押し 142
12.2.6 タイ 144
12.2.6.1 公共インフラへの投資がグリースの消費を支えています 144
12.3 北米 147
12.3.1 アメリカ 152
12.3.1.1 堅調な石油・ガスインフラが特殊グリースの需要機会を創出 152
12.3.2 カナダ 154
12.3.2.1 鉱業および資源開発が需要を牽引 154
12.3.3 メキシコ 156
12.3.3.1 インフラ開発が市場の成長を後押し 156
12.4 ヨーロッパ 158
12.4.1 ドイツ 165
12.4.1.1 堅調な自動車輸出基盤が需要を牽引 165
12.4.2 英国 167
12.4.2.1 機械生産の回復が産業用
グリースの消費を押し上げ 167
12.4.3 フランス 169
12.4.3.1 航空宇宙製造の堅調な基盤が、
特殊グリースへの機会を創出しています 169
12.4.4 ロシア 171
12.4.4.1 堅調なエネルギー部門が、産業用グリースの需要を支えています 171
12.4.5 イタリア 173
12.4.5.1 鉄道網の拡大が、グリースの用途を拡大させています 173
12.5 中東・アフリカ 175
12.5.1 GCC 181
12.5.1.1 サウジアラビア 182
12.5.1.1.1 成長を続ける石油・ガス部門が市場を牽引 182
12.5.2 イラン 184
12.5.2.1 自動車生産の拡大が市場を再構築 184
12.5.3 南アフリカ 186
12.5.3.1 鉱業を主体とする事業が特殊グリースの需要を生み出しています 186
12.5.4 エジプト 188
12.5.4.1 大規模なインフラプロジェクトが市場の成長を後押し 188
12.5.5 トルコ 190
12.5.5.1 設備のメンテナンスと潤滑剤の寿命延長への注目の高まりが
市場の成長を支えています 190
12.6 南米アメリカ 192
12.6.1 ブラジル 197
12.6.1.1 再生可能エネルギー発電の拡大が需要を牽引 197
12.6.2 アルゼンチン 199
12.6.2.1 アルゼンチンにおける自動車生産の拡大がグリース消費を加速 199
13 競争環境 202
13.1 はじめに 202
13.2 主要企業の戦略/勝利への道、2021年~2026年 202
13.3 市場シェア分析、2025年 203
13.4 売上高分析、2021年~2025年 206
13.5 企業評価マトリックス:主要企業、2025年 206
13.5.1 スター企業 206
13.5.2 新興リーダー企業 206
13.5.3 普及型企業 206
13.5.4 参入企業 207
13.5.5 企業の事業展開状況:主要企業、2025年 208
13.5.5.1 企業の事業展開状況 208
13.5.5.2 地域別の事業展開状況 209
13.5.5.3 基油の事業展開状況 210
13.5.5.4 増粘剤の種類別市場規模 211
13.5.5.5 最終用途産業別市場規模 212
13.6 企業評価マトリックス:スタートアップ/中小企業、2025年 213
13.6.1 先進的な企業 213
13.6.2 対応力のある企業 213
13.6.3 活力ある企業 213
13.6.4 スタート地点にある企業 213
13.6.5 競争力ベンチマーク:スタートアップ/中小企業、2025年 214
13.6.5.1 主要なスタートアップ/中小企業の詳細リスト 214
13.6.5.2 主要なスタートアップ/中小企業の競合ベンチマーキング 215
13.7 ブランド/製品の比較 215
13.8 企業評価および財務指標 217
13.9 競合シナリオ 218
13.9.1 製品発売 218
13.9.2 取引 219
13.9.3 事業拡大 221
14 企業概要 223
14.1 主要企業 223
14.1.1 シェル・ピーエルシー 223
14.1.1.1 事業概要 223
14.1.1.2 提供製品・ソリューション・サービス 224
14.1.1.3 最近の動向 225
14.1.1.3.1 シェル・ピーエルシー:取引 225
14.1.1.3.2 シェル・ピーエルシー:事業拡大 226
14.1.1.4 戦略的情報 226
14.1.1.4.1 市場における位置づけ 226
14.1.1.4.2 財務戦略 226
14.1.1.4.3 事業戦略 227
14.1.1.4.4 市場拡大戦略 227
14.1.1.4.5 製品の独自性(USP) 228
14.1.1.5 MnMの見解 228
14.1.1.5.1 主な強み 228
14.1.1.5.2 戦略的選択 228
14.1.1.5.3 弱点および競合上の脅威 228
14.1.2 エクソンモービル社 229
14.1.2.1 事業概要 229
14.1.2.2 提供している製品・ソリューション・サービス 230
14.1.2.3 最近の動向 232
14.1.2.3.1 取引 232
14.1.2.3.2 事業拡大 232
14.1.2.4 戦略的情報 232
14.1.2.4.1 市場における位置づけ 232
14.1.2.4.2 財務戦略 233
14.1.2.4.3 事業戦略 233
14.1.2.4.4 市場拡大戦略 233
14.1.2.4.5 製品のUSP 233
14.1.2.5 MnMの見解 234
14.1.2.5.1 主な強み 234
14.1.2.5.2 戦略的選択 234
14.1.2.5.3 弱点および競合上の脅威 234
14.1.3 BP P.L.C. 235
14.1.3.1 事業概要 235
14.1.3.2 提供している製品・ソリューション・サービス 236
14.1.3.3 最近の動向 237
14.1.3.3.1 事業拡大 237
14.1.3.4 戦略的情報 237
14.1.3.4.1 市場における位置づけ 237
14.1.3.4.2 財務戦略 237
14.1.3.4.3 事業運営戦略 238
14.1.3.4.4 市場拡大戦略 238
14.1.3.4.5 製品の独自性(USP) 238
14.1.3.5 MnMの見解 238
14.1.3.5.1 主な強み 238
14.1.3.5.2 戦略的選択 239
14.1.3.5.3 弱点および競合上の脅威 239
14.1.4 シェブロン・コーポレーション 240
14.1.4.1 事業概要 240
14.1.4.2 提供している製品・ソリューション・サービス 241
14.1.4.3 最近の動向 243
14.1.4.3.1 新製品の発売 243
14.1.4.3.2 取引 243
14.1.4.3.3 事業拡大 243
14.1.4.4 戦略的情報 244
14.1.4.4.1 市場における位置づけ 244
14.1.4.4.2 財務戦略 244
14.1.4.4.3 事業運営戦略 244
14.1.4.4.4 市場拡大戦略 245
14.1.4.4.5 製品のUSP 245
14.1.4.5 MnMの見解 245
14.1.4.5.1 主な強み 245
14.1.4.5.2 戦略的選択 245
14.1.4.5.3 弱みと競合上の脅威 246
14.1.5 TOTALENERGIES SE 247
14.1.5.1 事業概要 247
14.1.5.2 提供している製品・ソリューション・サービス 248
14.1.5.3 最近の動向 249
14.1.5.3.1 取引 249
14.1.5.3.2 事業拡大 249
14.1.5.4 戦略的情報 250
14.1.5.4.1 市場における位置づけ 250
14.1.5.4.2 財務戦略 250
14.1.5.4.3 事業運営戦略 250
14.1.5.4.4 市場拡大戦略 250
14.1.5.4.5 製品の独自性(USP) 251
14.1.5.5 MnMの見解 251
14.1.5.5.1 主な強み 251
14.1.5.5.2 戦略的選択肢 251
14.1.5.5.3 弱点および競合上の脅威 251
14.1.6 出光興産株式会社 252
14.1.6.1 事業概要 252
14.1.6.2 提供している製品・ソリューション・サービス 253
14.1.6.3 最近の動向 254
14.1.6.3.1 事業拡大 254
14.1.6.4 戦略的インテリジェンス 255
14.1.6.4.1 市場における位置づけ 255
14.1.6.4.2 財務戦略 255
14.1.6.4.3 事業運営戦略 255
14.1.6.4.4 市場拡大戦略 256
14.1.6.4.5 製品のUSP 256
14.1.7 中国石油化工株式会社 257
14.1.7.1 事業概要 257
14.1.7.2 提供製品・ソリューション・サービス 258
14.1.7.3 最近の動向 259
14.1.7.3.1 取引 259
14.1.7.4 戦略情報 259
14.1.7.4.1 市場における位置づけ 259
14.1.7.4.2 財務戦略 259
14.1.7.4.3 事業運営戦略 260
14.1.7.4.4 市場拡大戦略 260
14.1.7.4.5 製品の独自性(USP) 260
14.1.8 FUCHS SE 261
14.1.8.1 事業概要 261
14.1.8.2 提供製品・ソリューション・サービス 262
14.1.8.3 最近の動向 263
14.1.8.3.1 製品の発売 263
14.1.8.3.2 取引 264
14.1.8.3.3 事業拡大 264
14.1.8.4 戦略的情報 265
14.1.8.4.1 市場における位置づけ 265
14.1.8.4.2 財務戦略 265
14.1.8.4.3 事業運営戦略 265
14.1.8.4.4 市場拡大戦略 266
14.1.8.4.5 製品のUSP 266
14.1.9 ENEOSホールディングス株式会社 267
14.1.9.1 事業概要 267
14.1.9.2 提供している製品・ソリューション・サービス 268
14.1.9.3 最近の動向 270
14.1.9.3.1 取引 270
14.1.9.4 戦略情報 270
14.1.9.4.1 市場における位置づけ 270
14.1.9.4.2 財務戦略 270
14.1.9.4.3 事業戦略 271
14.1.9.4.4 市場拡大戦略 271
14.1.9.4.5 製品のUSP 271
14.1.10 ペトロリアム・ナシオナル・ベルハド(ペトロナス) 272
14.1.10.1 事業概要 272
14.1.10.2 提供している製品・ソリューション・サービス 273
14.1.10.3 最近の動向 275
14.1.10.3.1 製品の発売 275
14.1.10.3.2 取引 276
14.1.10.3.3 事業拡大 276
14.1.10.4 戦略的情報 276
14.1.10.4.1 市場における位置づけ 276
14.1.10.4.2 財務戦略 276
14.1.10.4.3 事業戦略 277
14.1.10.4.4 市場拡大戦略 277
14.1.10.4.5 製品のUSP 277
14.2 その他の主要企業 278
14.2.1 AXEL南米アメリカ LLC 278
14.2.2 BALMER LAWRIE & CO. LTD. 278
14.2.3 PJSC「LUKOIL」 279
14.2.4 MARATHON PETROLEUM CORPORATION 279
14.2.5 カルメット社 280
14.2.6 シェーファー・マニュファクチャリング社 280
14.2.7 ホイットモア・マニュファクチャリングLLC 281
14.2.8 ハリソン・マニュファクチャリング社(PTY LTD) 281
14.2.9 フィリップス66 282
14.2.10 インディアン・オイル・コーポレーション・リミテッド(IOCL) 282
14.2.11 ヘキソル・インターナショナル・リミテッド 283
14.2.12 ルブリ・ラボBC 283
14.2.13 ペンライト・オイル 284
14.2.14 PT ペルタミナ・ルブリカンツ 284
14.2.15 サウジアラビア石油会社 285
15 調査方法 286
15.1 調査データ 286
15.1.1 二次データ 287
15.1.1.1 二次情報源からの主要データ 287
15.1.2 一次データ 287
15.1.2.1 一次情報源からの主要データ 287
15.1.2.2 一次インタビューの回答者 288
15.1.2.3 一次インタビューの内訳 288
15.1.2.4 産業に関する主要な知見 289
15.2 市場規模の推計 289
15.2.1 ボトムアップ・アプローチ 290
15.2.2 トップダウン・アプローチ 291
15.3 成長予測 292
15.3.1 供給面 292
15.3.2 需要面 292
15.4 データの三角測量 293
15.5 因子分析 295
15.6 研究の前提 295
15.7 研究の限界 296
15.8 リスク評価 296
16 付録 297
16.1 ディスカッション・ガイド 297
16.2 KNOWLEDGESTORE:MARKETSANDMARKETSの購読ポータル 299
16.3 カスタマイズオプション 301
16.4 関連レポート 301
16.5 著者情報 302
表1 グリース市場:ポーターの5つの力分析 47
表2 主要経済国のGDPの推移と予測、2022年~2031年(10億米ドル) 48
表3 世界の自動車生産動向(2021年~2025年) 49
表4 世界の鉄鋼生産動向(2026年6月) 50
表5 グリース市場:エコシステムにおける企業の役割 53
表6 主要企業によるグリースの平均販売価格(最終用途産業別)
2025年(米ドル/kg) 55
表7 グリースの平均販売価格(地域別)、2023年~2031年(米ドル/kg) 56
表8 HSコード340399に該当する製品の輸入データ、2021年~2025年(百万米ドル) 57
表9 HSコード340399に該当する製品の輸出データ、2021年~2025年(百万米ドル) 58
表10 グリース市場:会議・イベントの詳細リスト(2026年~2027年) 58
表11 グリース市場:資金調達・投資のシナリオ 59
表12 アメリカの調整済み相互関税率 61
表13 特許状況:特許出願、限定特許、および特許権付与 71
表14 グリース関連の主要特許一覧、2015年~2025年 72
表15 主なユースケースと市場の可能性 76
表16 ベストプラクティス:ユースケースを導入している企業 76
表17 グリース市場:汎用AI(Gen AI)導入に関するケーススタディ 77
表18 相互に関連する隣接エコシステムと市場プレイヤーへの影響 77
表19 北米:規制機関、政府機関、およびその他の組織 78
表20 ヨーロッパ:規制機関、政府機関、およびその他の組織 78
表21 アジア太平洋地域:規制機関、政府機関、およびその他の組織 79
表22 中東・アフリカ:規制機関、政府機関、および
その他の組織 80
表23 南米アメリカ:規制機関、政府機関、およびその他の
組織 80
表24 グリース市場におけるグローバル基準 81
表25 グリース市場における認証、表示、および環境基準 82
表26 最終用途産業別、購買プロセスに対するステークホルダーの影響(%) 84
表27 主要3つの最終用途産業における主要な購入基準 85
表28 グリース市場:主要な最終用途産業における未充足ニーズ 87
表29 グリース市場(基油別)、2023年~2025年(百万米ドル) 89
表30 グリース市場:基油別、2026~2031年(百万米ドル) 89
表31 グリース市場:基油別、2023~2025年(キロトン) 90
表32 グリース市場:基油別、2026年~2031年(キロトン) 90
表33 鉱物油:グリース市場、地域別、2023年~2025年 (百万米ドル) 91
表 34 鉱物油:グリース市場、地域別、2026–2031年(百万米ドル) 91
表 35 鉱物油:グリース市場、地域別、2023–2025年(キロトン) 91
表36 鉱物油:グリース市場、地域別、2026年~2031年(キロトン) 92
表37 合成油:グリース市場、地域別、2023年~2025年(百万米ドル) 92
表38 合成油:グリース市場、地域別、2026年~2031年(百万米ドル) 93
表39 合成油:グリース市場、地域別、2023年~2025年(キロトン) 93
表40 合成油:グリース市場、地域別、2026年~2031年(キロトン) 93
表41 バイオベース油:グリース市場、地域別、2023年~2025年 (百万米ドル) 94
表42 バイオベースオイル:グリース市場、地域別、2026年~2031年(百万米ドル) 94
表43 バイオベースオイル:グリース市場、地域別、2023年~2025年(キロトン) 95
表44 バイオベースオイル:グリース市場、地域別、2026年~2031年(キロトン) 95
表45 グリース市場、増粘剤の種類別、2023年~2025年(百万米ドル) 98
表46 グリース市場:増粘剤の種類別、2026年~2031年(百万米ドル) 98
表47 グリース市場:増粘剤の種類別、2023年~2025年(キロトン) 99
表48 グリース市場:増粘剤の種類別、2026年~2031年(キロトン) 99
表49 金属石鹸系増粘剤:グリース市場、地域別、2023年~2025年(百万米ドル) 101
表50 金属石鹸増粘剤:グリース市場、地域別、2026年~2031年(百万米ドル) 101
表51 金属石鹸増粘剤:グリース市場、地域別、2023年~2025年(キロトン) 101
表52 金属石鹸系増粘剤:グリース市場、地域別、2026–2031年(キロトン) 102
表53 非石鹸系増粘剤:グリース市場、地域別、2023–2025年(百万米ドル) 102
表54 非石鹸系増粘剤:グリース市場、地域別、2026年~2031年(百万米ドル) 103
表55 非石鹸系増粘剤:グリース市場、地域別、2023年~2025年(キロトン) 103
表56 非石鹸系増粘剤:グリース市場、地域別、2026年~2031年(キロトン) 103
表57 無機系増粘剤:グリース市場、地域別、2023年~2025年(百万米ドル) 104
表58 無機増粘剤:グリース市場、地域別、2026年~2031年(百万米ドル) 104
表59 無機増粘剤:グリース市場、地域別、2023年~2025年(キロトン) 105
表60 無機増粘剤:グリース市場、地域別、2026年~2031年(キロトン) 105
表61 その他の増稠剤の種類:グリース市場、地域別、2023年~2025年(百万米ドル) 106
表62 その他の増稠剤の種類:グリース市場、地域別、2026年~2031年(百万米ドル) 106
表 63 その他の増粘剤の種類:グリース市場、地域別、2023–2025年(キロトン) 106
表64 その他の増粘剤の種類:グリース市場、地域別、2026年~2031年(キロトン) 107
表65 グリース市場、最終用途産業別、2023年 –2025年(百万米ドル) 109
表66 グリース市場:最終用途産業別、2026–2031年(百万米ドル) 110
表67 グリース市場:最終用途産業別、2023–2025年(キロトン) 110
表68 グリース市場:最終用途産業別、2026年~2031年(キロトン) 111
表69 自動車:グリース市場、地域別、2023年~2025年(百万米ドル) 111
表70 自動車:グリース市場、地域別、2026年~2031年 (百万米ドル) 112
表71 自動車:グリース市場、地域別、2023–2025年(キロトン) 112
表72 自動車: グリース市場、地域別、2026年~2031年(キロトン) 112
表73 建設:グリース市場、地域別、2023年~2025年(百万米ドル) 113
表74 建設: グリース市場、地域別、2026年~2031年(百万米ドル) 113
表75 建設:グリース市場、地域別、2023年~2025年(キロトン) 114
表76 建設業:グリース市場、地域別、2026年~2031年 (キロトン) 114
表77 一般製造業:グリース市場、地域別、2023年~2025年(百万米ドル) 115
表78 一般製造業:グリース市場、地域別、2026年~2031年(百万米ドル) 115
表79 一般製造業:グリース市場(地域別、2023年~2025年)(キロトン) 115
表80 一般製造業:グリース市場(地域別、2026年~2031年)(キロトン) 116
表81 金属生産:グリース市場、地域別、2023年~2025年(百万米ドル) 116
表82 金属生産:地域別グリース市場、2026年~2031年(百万米ドル) 117
表83 金属生産:地域別グリース市場、2023年~2025年(キロトン) 117
表84 金属生産:グリース市場、地域別、2026年~2031年(キロトン) 117
表85 鉱業:グリース市場、地域別、2023年~2025年(百万米ドル) 118
表86 鉱業: グリース市場:地域別、2026年~2031年(百万米ドル) 118
表87 鉱業:グリース市場、地域別、2023年~2025年(キロトン) 119
表88 鉱業:地域別グリース市場、2026–2031年(キロトン) 119
表89 発電:地域別グリース市場、2023–2025年(百万米ドル) 120
表90 発電:グリース市場、地域別、2026年~2031年(百万米ドル) 120
表91 発電:グリース市場、地域別、2023年~2025年 (キロトン) 120
表92 発電:グリース市場、地域別、2026年~2031年(キロトン) 121
表93 農業:グリース市場、地域別、2023年~2025年(百万米ドル) 121
表94 農業:グリース市場、地域別、2026年~2031年(百万米ドル) 122
表95 農業:グリース市場、地域別、2023年~2025年(キロトン) 122
表96 農業:グリース市場、地域別、2026年~2031年(キロトン) 122
表97 その他の最終用途産業:グリース市場、地域別、2023–2025年(百万米ドル) 123
表98 その他の最終用途産業:グリース市場、地域別、2026–2031年(百万米ドル) 123
表99 その他の最終用途産業:グリース市場、地域別、2023年~2025年(キロトン) 123
表100 その他の最終用途産業:グリース市場、地域別、2026年~2031年(キロトン) 124
表101 グリース市場:地域別、2023年~2025年(百万米ドル) 126
表102 グリース市場:地域別、2026年~2031年(百万米ドル) 127
表103 グリース市場:地域別、2023年~2025年 (キロトン) 127
表 104 地域別グリース市場、2026年~2031年(キロトン) 127
表 105 アジア太平洋地域:増稠剤の種類別グリース市場、2023年~2025年(百万米ドル) 129
表106 アジア太平洋地域:グリース市場(増粘剤の種類別)、2026年~2031年(百万米ドル) 129
表107 アジア太平洋地域:グリース市場(増粘剤の種類別)、2023年~2025年(キロトン) 129
表108 アジア太平洋地域:グリース市場、増稠剤の種類別、2026年~2031年(キロトン) 130
表109 アジア太平洋地域:グリース市場(基油別)、2023年~2025年(百万米ドル) 130
表110 アジア太平洋地域:グリース市場(基油別)、2026年~2031年(百万米ドル) 130
表 111 アジア太平洋地域:グリース市場(基油別)、2023–2025年(キロトン) 130
表 112 アジア太平洋地域:グリース市場(基油別)、2026–2031年(キロトン) 131
表 113 アジア太平洋地域:グリース市場、最終用途産業別、2023年~2025年(百万米ドル) 131
表114 アジア太平洋地域:グリース市場、最終用途産業別、2026年~2031年(百万米ドル) 131
表115 アジア太平洋地域:グリース市場(最終用途産業別)、2023年~2025年(キロトン) 132
表116 アジア太平洋地域:グリース市場(最終用途産業別)、2026年~2031年(キロトン) 132
表117 アジア太平洋地域:グリース市場(国別、2023年~2025年)(百万米ドル) 133
表118 アジア太平洋地域:グリース市場(国別、2026年~2031年)(百万米ドル) 133
表119 アジア太平洋地域:グリース市場、国別、2023年~2025年(キロトン) 134
表120 アジア太平洋地域:グリース市場、国別、2026年~2031年(キロトン) 134
表121 中国:グリース市場、最終用途産業別、2023年~2025年 (百万米ドル) 135
表 122 中国:グリース市場、最終用途産業別、2026–2031年(百万米ドル) 135
表 123 中国:グリース市場、最終用途産業別、2023–2025年(キロトン) 136
表124 中国:グリース市場(最終用途産業別)、2026年~2031年(キロトン) 136
表125 日本:グリース市場(最終用途産業別)、2023年~2025年(百万米ドル) 137
表126 日本:グリース市場(最終用途産業別)、2026年~2031年(百万米ドル) 137
表127 日本:グリース市場(最終用途産業別)、2023年~2025年(キロトン) 138
表128 日本:グリース市場(最終用途産業別)、2026年~2031年(キロトン) 138
表129 インド:グリース市場(最終用途産業別)、2023年~2025年(百万米ドル) 139
表130 インド:グリース市場、最終用途産業別、2026年~2031年(百万米ドル) 139
表131 インド:グリース市場、最終用途産業別、2023年~2025年 (キロトン) 140
表132 インド:グリース市場、最終用途産業別、2026年~2031年(キロトン) 140
表133 オーストラリア:グリース市場(最終用途産業別)、2023年~2025年(百万米ドル) 141
表134 オーストラリア:グリース市場(最終用途産業別)、2026年~2031年(百万米ドル) 141
表135 オーストラリア:グリース市場、最終用途産業別、2023年~2025年(キロトン) 142
表136 オーストラリア:グリース市場、最終用途産業別、2026年~2031年(キロトン) 142
表137 韓国:グリース市場、最終用途産業別、2023年~2025年(百万米ドル) 143
表138 韓国:グリース市場(最終用途産業別)、2026年~2031年(百万米ドル) 143
表139 韓国:グリース市場(最終用途産業別)、2023年~2025年(キロトン) 144
表140 韓国:グリース市場、最終用途産業別、2026年~2031年(キロトン) 144
表141 タイ:グリース市場、最終用途産業別、2023年~2025年(百万米ドル) 145
表142 タイ:グリース市場、最終用途産業別、2026年~2031年(百万米ドル) 145
表143 タイ:グリース市場、最終用途産業別、2023年~2025年(キロトン) 146
表144 タイ:グリース市場、最終用途産業別、2026年~2031年(キロトン) 146
表145 北米:グリース市場、増粘剤の種類別、2023年~2025年(百万米ドル) 148
表146 北米:グリース市場、増粘剤の種類別、2026年~2031年(百万米ドル) 148
表147 北米:グリース市場、増粘剤の種類別、2023年~2025年(キロトン) 148
表148 北米:グリース市場、増粘剤の種類別、2026年~2031年(キロトン) 149
表149 北米:グリース市場、基油別、2023年~2025年(百万米ドル) 149
表150 北米:グリース市場、基油別、2026年~2031年(百万米ドル) 149
表151 北米:グリース市場(基油別)、2023年~2025年(キロトン) 149
表152 北米:グリース市場(基油別)、2026年~2031年(キロトン) 150
表153 北米:グリース市場、基油別、2023年~2025年(百万米ドル) 150
表154 北米:グリース市場、最終用途産業別、2026年~2031年(百万米ドル) 150
表 155 北米:グリース市場、最終用途産業別、2023年~2025年(キロトン) 151
表 156 北米:グリース市場、最終用途産業別、2026年~2031年(キロトン) 151
表 157 北米:グリース市場、国別、2023年~2025年(百万米ドル) 151
表158 北米:グリース市場、国別、2026年~2031年(百万米ドル) 152
表159 北米:グリース市場、国別、2023年~2025年(キロトン) 152
表160 南米アメリカ:グリース市場、国別、2026年~2031年(キロトン) 152
表 161 アメリカ:グリース市場、最終用途産業別、2023年~2025年(百万ドル) 153
表 162 アメリカ:グリース市場、最終用途産業別、2026年~2031年(百万ドル) 153
表163 アメリカ:グリース市場、最終用途産業別、2023年~2025年(キロトン) 154
表164 アメリカ:グリース市場、最終用途産業別、2026年~2031年(キロトン) 154
表165 カナダ:グリース市場、最終用途産業別、2023年~2025年(百万米ドル) 155
表166 カナダ:グリース市場、最終用途産業別、2026年~2031年 (百万米ドル) 155
表167 カナダ:グリース市場、最終用途産業別、2023年~2025年(キロトン) 156
表168 カナダ:グリース市場、最終用途産業別、2026年~2031年 (キロトン) 156
表 169 メキシコ:グリース市場、最終用途産業別、2023年~2025年(百万米ドル) 157
表 170 メキシコ:グリース市場(最終用途産業別)、2026–2031年(百万米ドル) 157
表 171 メキシコ:グリース市場(最終用途産業別)、2023–2025年(キロトン) 158
表 172 メキシコ:グリース市場、最終用途産業別、2026年~2031年(キロトン) 158
表173 ヨーロッパ:グリース市場(増稠剤の種類別)、2023年~2025年(百万米ドル) 159
表174 ヨーロッパ:グリース市場(増稠剤の種類別)、2026年~2031年(百万米ドル) 160
表 175 ヨーロッパ:グリース市場、増粘剤の種類別、2023–2025 年(キロトン) 160
表176 ヨーロッパ:グリース市場、増粘剤の種類別、2026年~2031年(キロトン) 160
表177 ヨーロッパ:グリース市場、基油別、2023年~2025年(百万米ドル) 161
表 178 ヨーロッパ:グリース市場、基油別、2026–2031年(百万米ドル) 161
表 179 ヨーロッパ:グリース市場(基油別)、2023年~2025年(キロトン) 161
表180 ヨーロッパ:グリース市場(基油別)、2026年~2031年(キロトン) 162
表181 ヨーロッパ:グリース市場(最終用途産業別)、2023年~2025年(百万米ドル) 162
表182 ヨーロッパ:グリース市場(最終用途産業別)、2026年~2031年(百万米ドル) 162
表183 ヨーロッパ:グリース市場、最終用途産業別、2023年~2025年(キロトン) 163
表184 ヨーロッパ:グリース市場、最終用途産業別、2026年~2031年 (キロトン) 163
表 185 ヨーロッパ:グリース市場、最終用途産業別、2023–2025年(百万米ドル) 164
表 186 ヨーロッパ:グリース市場、国別、2026–2031年 (百万米ドル) 164
表 187 ヨーロッパ:グリース市場、国別、2023–2025年(キロトン) 164
表 188 ヨーロッパ:グリース市場、国別、2026年~2031年(キロトン) 165
表 189 ドイツ:グリース市場、最終用途産業別、2023年~2025年(百万米ドル) 165
表 190 ドイツ:グリース市場、最終用途産業別、2026年~2031年(百万米ドル) 166
表 191 ドイツ:グリース市場、最終用途産業別、2023年~2025年(キロトン) 166
表192 ドイツ:グリース市場、最終用途産業別、2026年~2031年(キロトン) 167
表193 英国: グリース市場(最終用途産業別)、2023–2025年(百万米ドル) 167
表194 英国:グリース市場(最終用途産業別)、2026–2031年(百万米ドル) 168
表195 英国:グリース市場(最終用途産業別)、2023年~2025年(キロトン) 168
表196 英国:グリース市場(最終用途産業別)、2026年~2031年 (キロトン) 169
表197 フランス:グリース市場、最終用途産業別、2023年~2025年(百万米ドル) 169
表198 フランス:グリース市場、最終用途産業別、2026年~2031年(百万米ドル) 170
表199 フランス: グリース市場、最終用途産業別、2023–2025年(キロトン) 170
表200 フランス:グリース市場、最終用途産業別、2026–2031年(キロトン) 171
表201 ロシア:グリース市場(最終用途産業別)、2023–2025年(百万米ドル) 171
表202 ロシア:グリース市場(最終用途産業別)、2026–2031年 (百万米ドル) 172
表 203 ロシア:グリース市場、最終用途産業別、2023–2025年(キロトン) 172
表 204 ロシア:グリース市場、最終用途産業別、2026年~2031年(キロトン) 173
表 205 イタリア:グリース市場(最終用途産業別)、2023–2025年(百万米ドル) 173
表 206 イタリア:グリース市場(最終用途産業別)、2026–2031年(百万米ドル) 174
表 207 イタリア:グリース市場、最終用途産業別、2023–2025年(キロトン) 174
表 208 イタリア:グリース市場、最終用途産業別、2026年~2031年(キロトン) 175
表209 中東・アフリカ:グリース市場、増粘剤の種類別、2023年~2025年(百万米ドル) 175
表 210 中東・アフリカ:グリース市場、増粘剤の種類別、2026年~2031年(百万米ドル) 176
表 211 中東・アフリカ:グリース市場、増粘剤の種類別、2023年~2025年(キロトン) 176
表212 中東・アフリカ:グリース市場、増粘剤の種類別、2026年~2031年 (キロトン) 176
表 213 中東・アフリカ:グリース市場、基油別、2023年~2025年(百万米ドル) 177
表 214 中東・アフリカ:グリース市場(基油別)、2026年~2031年(百万米ドル) 177
表 215 中東・アフリカ:グリース市場(基油別)、2023年~2025年 (キロトン) 177
表 216 中東・アフリカ:グリース市場、基油別、2026年~2031年 (キロトン) 177
表 217 中東・アフリカ:グリース市場、最終用途産業別、2023–2025年(百万米ドル) 178
表 218 中東・アフリカ:グリース市場(最終用途産業別)、2026年~2031年(百万米ドル) 178
表 219 中東・アフリカ:グリース市場、最終用途産業別、2023年~2025年(キロトン) 179
表220 中東・アフリカ:グリース市場、最終用途産業別、2026年~2031年(キロトン) 179
表 221 中東・アフリカ:グリース市場(国別、2023年~2025年)(百万米ドル) 180
表 222 中東・アフリカ:グリース市場、国別、2026年~2031年(百万米ドル) 180
表 223 中東・アフリカ:グリース市場、国別、2023年~2025年(キロトン) 181
表 224 中東・アフリカ:グリース市場、国別、2026年~2031年(キロトン) 181
表 225 サウジアラビア:グリース市場、最終用途産業別、2023年~2025年(百万米ドル) 182
表226 サウジアラビア:グリース市場、最終用途産業別、2026年~2031年(百万米ドル) 183
表227 サウジアラビア:グリース市場(最終用途産業別)、2023年~2025年(キロトン) 183
表228 サウジアラビア:グリース市場(最終用途産業別)、2026年~2031年(キロトン) 184
表229 イラン:グリース市場(最終用途産業別)、2023年~2025年(百万米ドル) 184
表230 イラン:グリース市場(最終用途産業別)、2026年~2031年(百万米ドル) 185
表231 イラン:グリース市場(最終用途産業別)、2023年~2025年(キロトン) 185
表232 イラン:グリース市場(最終用途産業別)、2026年~2031年(キロトン) 186
表233 南アフリカ:グリース市場(最終用途産業別)、2023年~2025年(百万米ドル) 186
表234 南アフリカ:グリース市場(最終用途産業別)、2026年~2031年(百万米ドル) 187
表235 南アフリカ:グリース市場、最終用途産業別、2023年~2025年(キロトン) 187
表236 南アフリカ:グリース市場、最終用途産業別、2026年~2031年 (キロトン) 188
表 237 エジプト:グリース市場、最終用途産業別、2023年~2025年(百万米ドル) 188
表 238 エジプト:グリース市場(最終用途産業別)、2026年~2031年(百万米ドル) 189
表 239 エジプト:グリース市場(最終用途産業別)、2023年~2025年(キロトン) 189
表240 エジプト:グリース市場、最終用途産業別、2026年~2031年(キロトン) 190
表241 トルコ:グリース市場、最終用途産業別、2023年~2025年(百万米ドル) 190
表242 トルコ:グリース市場(最終用途産業別)、2026年~2031年(百万米ドル) 191
表243 トルコ:グリース市場(最終用途産業別)、2023年~2025年(キロトン) 191
表244 トルコ:グリース市場、最終用途産業別、2026年~2031年(キロトン) 192
表 245 南米アメリカ:グリース市場、増粘剤の種類別、2023–2025年(百万米ドル) 192
表 246 南米アメリカ:グリース市場、増粘剤の種類別、2026–2031年 (百万米ドル) 193
表 247 南米アメリカ:グリース市場、増稠剤の種類別、2023年~2025年 (キロトン) 193
表 248 南米アメリカ:グリース市場、増粘剤の種類別、2026–2031年(キロトン) 193
表 249 南米アメリカ:グリース市場、基油別、2023年~2025年(百万米ドル) 194
表 250 南米アメリカ:グリース市場、基油別、2026年~2031年(百万米ドル) 194
表 251 南米アメリカ:グリース市場(基油別)、2023–2025年(キロトン) 194
表 252 南米アメリカ:グリース市場(基油別)、2026–2031年(キロトン) 194
表 253 南米アメリカ:グリース市場、最終用途産業別、 2023年~2025年(百万米ドル) 195
表254 南米アメリカ:グリース市場、最終用途産業別、2026年~2031年(百万米ドル) 195
表255 南米アメリカ:グリース市場、最終用途産業別、2023–2025年(キロトン) 196
表256 南米アメリカ:グリース市場、最終用途産業別、2026–2031年(キロトン) 196
表257 南米アメリカ:グリース市場、国別、2023年~2025年(百万米ドル) 196
表258 南米アメリカ:グリース市場、国別、2026年~2031年(百万米ドル) 197
表 259 南米アメリカ:グリース市場、国別、2023–2025年(キロトン) 197
表 260 南米アメリカ:グリース市場、国別、2026年~2031年(キロトン) 197
表261 ブラジル:グリース市場、最終用途産業別、2023年~2025年(百万米ドル) 198
表 262 ブラジル:グリース市場、最終用途産業別、2026–2031年(百万米ドル) 198
表 263 ブラジル:グリース市場、最終用途産業別、2023–2025年(キロトン) 199
表264 ブラジル:グリース市場、最終用途産業別、2026–2031年(キロトン) 199
表265 アルゼンチン:グリース市場、最終用途産業別、2023–2025年(百万米ドル) 200
表266 アルゼンチン:グリース市場(最終用途産業別)、2026年~2031年(百万米ドル) 200
表267 アルゼンチン:グリース市場(最終用途産業別)、2023年~2025年(キロトン) 201
表268 アルゼンチン:グリース市場(最終用途産業別)、2026年~2031年(キロトン) 201
表269 主要企業の戦略/競争優位性、2021年~2026年 202
表270 グリース市場:競争の激しさ、2025年 204
表271 グリース市場:地域別シェア 209
表272 グリース市場:基油別シェア 210
表273 グリース市場:増粘剤の種類別市場規模 211
表274 グリース市場:最終用途産業別市場規模 212
表275 グリース市場:主要スタートアップ/中小企業の詳細リスト 214
表276 グリース市場:主要スタートアップ/中小企業の競合ベンチマーク 215
表 277 グリース市場:製品発売状況(2020年1月~2026年9月) 218
表 278 グリース市場:取引動向(2020年1月~2026年9月) 219
表 279 グリース市場:事業拡大動向(2020年1月~2026年9月) 221
表280 シェル社:会社概要 223
表281 シェル社:提供製品・ソリューション・サービス 224
表282 シェル社:取引 225
表 283 シェル社:事業拡大 226
表 284 エクソンモービル社:会社概要 229
表 285 エクソンモービル社:提供製品・ソリューション・サービス 230
表 286 エクソン・モービル・コーポレーション:取引 232
表 287 エクソン・モービル・コーポレーション:事業拡大 232
表 288 BP P.L.C.:会社概要 235
表 289 BP P.L.C.:提供している製品・ソリューション・サービス 236
表290 BP P.L.C.:事業拡大 237
表291 シェブロン・コーポレーション:会社概要 240
表 292 シェブロン・コーポレーション:提供している製品・ソリューション・サービス 241
表 293 シェブロン・コーポレーション:新製品の発売 243
表 294 シェブロン・コーポレーション:取引 243
表 295 シェブロン・コーポレーション:事業拡大 243
表 296 トタレネルジーズ SE:会社概要 247
表 297 トタレネジーズ SE:提供している製品・ソリューション・サービス 248
表 298 トタレネジーズ SE:取引実績 249
表 299 トタールエナジーズ SE:事業拡大 249
表 300 出光興産株式会社:会社概要 252
表 301 出光興産株式会社:提供製品・ソリューション・サービス 253
表 302 出光興産株式会社:事業拡大 254
表 303 中国石油化工集団:会社概要 257
表 304 中国石油化工株式会社:提供している製品・ソリューション・サービス 258
表 305 中国石油化工株式会社:取引実績 259
表 306 フックス SE:会社概要 261
表 307 フックス SE:提供製品・ソリューション・サービス 262
表 308 フックス SE:新製品発売 263
表 309 フックス SE:取引実績 264
表310 フックスSE:事業拡大 264
表311 ENEOSホールディングス株式会社:会社概要 267
表312 ENEOSホールディングス株式会社:提供製品・ソリューション・サービス 268
表313 ENEOSホールディングス株式会社:取引 270
表 314 ペトロリアム・ナシオナル・ベルハド(ペトロナス):会社概要 272
表 315 ペトロリアム・ナシオナル・ベルハド(ペトロナス):提供製品・ソリューション・サービス 273
表 316 ペトロリアム・ナシオナル・ベルハド(ペトロナス):製品の発売 275
表 317 ペトロリアム・ナシオナル・ベルハド(ペトロナス):取引 276
表 318 ペトロリアム・ナシオナル・ベルハド(ペトロナス):事業拡大 276
表 319 アクセル・南米アメリカズ LLC:会社概要 278
表 320 バルマー・ローリー・アンド・カンパニー株式会社:会社概要 278
表 321 PJSC「ルコイル」:会社概要 279
表 322 マラソン・ペトロリアム・コーポレーション:会社概要 279
表 323 カルメット社:会社概要 280
表 324 シェーファー・マニュファクチャリング社:会社概要 280
表 325 ホイットモア・マニュファクチャリングLLC:会社概要 281
表 326 ハリソン・マニュファクチャリング社(PTY LTD):会社概要 281
表 327 フィリップス66:会社概要 282
表 328 インディアン・オイル・コーポレーション・リミテッド(IOCL):会社概要 282
表 329 ヘクソル・インターナショナル社:会社概要 283
表 330 ルブリ・ラボ BC:会社概要 283
表 331 ペンライト・オイル:会社概要 284
表 332 PT ペルタミナ・ルブリカンツ:会社概要 284
表 333 サウジアラビア石油会社:会社概要 285









