ヒートポンプ市場の規模と予測:
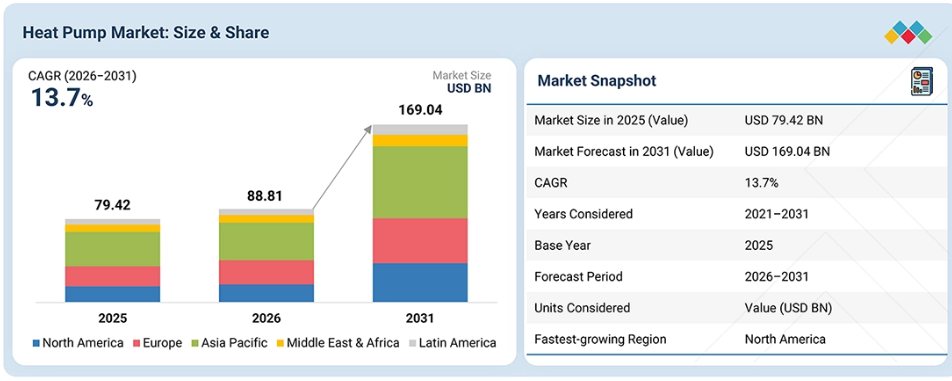
市場規模(2025年):794.2億米ドル
市場規模(2026年):888.1億米ドル
市場予測(2031年):1,690.4億米ドル
成長率:2026年から2031年にかけて年平均成長率(CAGR)13.7%基準年:2025年予測期間:2026年~2031年
主な成長要因
- エネルギー効率の高い冷暖房ソリューションの採用拡大
- 空間暖房および給湯の電化により、ヒートポンプの需要が高まっています
- 脱炭素化政策や化石燃料による暖房への規制が、導入を加速させています
- ヒートポンプ式給湯器により、対象市場が拡大しています
- 低GWP冷媒が新たな機会を生み出しています
主なポイント
北米のヒートポンプ市場は、予測期間中に17.0%という最も高い年平均成長率(CAGR)を記録すると予想されます。
種類別では、リバーシブル型ヒートポンプセグメントが、予測期間中に15.9%という最も高い年平均成長率(CAGR)を記録すると予想されます。
技術別では、地中熱(地熱)ヒートポンプセグメントが、予測期間中に15.9%という最も高いCAGRを記録すると予想されます。
冷媒別では、R20セグメントが、予測期間中に25.2%という最も高いCAGRを記録すると予想されます。
定格出力別では、10 kW以下のセグメントが、予測期間中に最も高いCAGRを記録すると予想されます。
用途別では、冷暖房セグメントが予測期間中に最も高いCAGRを記録すると見込まれています。
エンドユーザー別では、商業用セグメントが予測期間中に最も高いCAGRを記録すると見込まれています。
ダイキン工業(日本)、三菱電機(日本)、キャリア・グローバル(アメリカ)、トレーン・テクノロジーズ(アイルランド)、ボッシュ・サーモテクノロジー(ドイツ)、パナソニック・ホールディングス(日本)、ジョンソン・コントロールズ(アイルランド)、およびNIBEインダストリエ(スウェーデン)が、世界のヒートポンプ市場における主要企業として特定されています。これらの企業は、高効率のヒートポンプ技術、空気源および地中熱源製品のラインナップ拡充、低GWP冷媒への投資、先進的なインバーター技術、ならびに主要地域市場における製造・流通ネットワークの戦略的拡大を通じて、市場での地位を強化しています。
Evo Energy Technology(オーストラリア)、NammaSwadeshi(インド)、およびEcoTech Solutions(インド)は、低炭素冷媒分野における戦略的かつ大規模な投資およびプロジェクト開発により、ヒートポンプ市場において注目すべきスタートアップ企業として台頭してきました。
ヒートポンプ市場は、2026年から2031年にかけて大幅な成長が見込まれています。この市場の成長を牽引しているのは、エネルギー効率の高い冷暖房ソリューションの導入拡大、建物の脱炭素化に向けた取り組みの強化、および低炭素暖房技術に対する政府の支援策です。家庭用、商業用、産業用の各用途において、空気源、地中熱源、水源ヒートポンプへの需要の高まりが、市場の成長を加速させています。さらに、インバーター駆動コンプレッサー、高効率システム、スマート制御、および高温ヒートポンプ技術の進歩により、ヒートポンプの適用範囲が拡大しており、エネルギー消費量の削減、二酸化炭素排出量の削減、および再生可能エネルギーシステムとの統合の促進が可能になっています。
顧客の顧客に影響を与えるトレンドと変革
ヒートポンプ市場は、予測期間中に年平均成長率(CAGR)13.7%を記録すると推定されています。ダイキン工業株式会社、三菱電機株式会社、美的集団(Midea Group Co., Ltd.)、キャリア・グローバル・コーポレーション、ロバート・ボッシュGmbH(ボッシュ・ホーム・コンフォート・グループ)、パナソニック・ホールディングス株式会社、LGエレクトロニクス、ヴァイラントGmbH(ヴァイラント・グループ)、およびトレーン・テクノロジーズplcは、新製品プラットフォーム、現地生産、技術開発、および戦略的拡大を通じて、家庭用、商業、および産業用途にわたる製品ポートフォリオを拡大しています。
市場の動向
暖房および給湯の電化により、ヒートポンプの需要が高まっています
化石燃料による暖房から電力への移行により、家庭用および商業ビル全体でヒートポンプの需要が拡大しています。ヒートポンプは、従来の抵抗式暖房に比べて大幅に少ない電力で、暖房、冷房、および給湯を行うことができます。国際エネルギー機関(IEA)の推計によると、2024年の世界のヒートポンプ販売台数は1億3,000万台以上に達し、その成長は電化政策や高効率な暖房技術への需要の高まりに支えられています。特に、天然ガス暖房から電気システムへの置き換えが進んでいる地域では、導入が著しく進んでいます。ヒートポンプ式給湯器、空気-水式システム、寒冷地向けヒートポンプの導入拡大により、先進国および新興国を問わず、対象市場はさらに広がりを見せています。
初期の設備・設置コストの高さが普及を制限
ヒートポンプは通常、従来のガスや石油による暖房システムよりも初期投資が高くなります。特に、設置に際して電気設備の改修、新しいラジエーターの導入、断熱性能の向上、あるいは既存の暖房インフラの交換が必要となる場合はなおさらです。IEAによると、主要な暖房市場において、空気-水式ヒートポンプのコストはガスボイラーの約2~4倍になる可能性があります。地中熱利用システムの場合は、掘削や地中ループの設置が必要となるため、さらに高い投資が必要となる場合があります。
エネルギー消費量の削減により、システムの耐用年数にわたる運用コストは低減されますが、初期投資の負担は、特に補助金や資金支援が限られている市場において、価格に敏感な一般家庭や商業ユーザーにとって依然として大きな障壁となっています。
ヒートポンプ給湯器が対象市場を拡大しています
ヒートポンプ給湯器は、従来の電気抵抗式や化石燃料式の給湯システムに取って代わることで、暖房分野を超えたさらなる成長の道を開いています。その高い効率性により、ユーザーは抵抗式システムに比べて大幅に少ない電力で温水を生成することが可能になります。この技術は、建築物の省エネ基準や電化促進策に支えられ、アメリカ、ヨーロッパ、日本、オーストラリアなどの市場で普及が進んでいます。また、アメリカエネルギー省は家庭用給湯器の効率基準を強化し、高効率技術への移行を後押ししています。メーカー各社はこれに応え、大容量で統合型かつスマートなヒートポンプ給湯器プラットフォームを開発しており、住宅、ホテル、商業施設、集合住宅など、幅広い分野でのビジネスチャンスを拡大しています。
政策の不確実性は、ヒートポンプの需要に大幅な変動をもたらす可能性があります
ヒートポンプの導入は、政府のインセンティブ、エネルギー価格、建築規制、および暖房システムに関する政策に依然として非常に敏感です。補助金の水準や受給資格の変更は、購入の経済性に大きな影響を与え、年間の設置台数に変動をもたらす可能性があります。ヨーロッパでは、過去2年間の力強い成長に続き、2024年にヒートポンプの販売台数が著しく減少しました。これは、高い電力価格、インセンティブの縮小、および建設活動の低迷が消費者の経済性に影響を与えたためです。
政府がリベート、税額控除、あるいは化石燃料による暖房に関する政策を変更した場合、他の市場でも同様の変動が生じる可能性があります。この不確実性により、メーカーにとって需要予測がより困難になり、生産計画、設備投資、および販売代理店の在庫に影響を及ぼす可能性があります。
市場のエコシステム
ヒートポンプ市場は、機器メーカー、部品および冷媒サプライヤー、設置業者およびシステムインテグレーター、資金調達・サービスプロバイダー、そしてエンドユーザーからなる協働的なエコシステムを通じて機能しています。
ダイキン、三菱電機、パナソニック、ヴァイラント・グループ、ボッシュ・ホーム・コンフォート、シュティーベル・エルトロン、NIBEグループ、アリストン・ホールディング、美的ビルディング・テクノロジーズ、キャリア・グローバル、A.O.スミスといったメーカーは、ヒートポンプユニットや制御装置を設計・製造しており、一方、コンプレッサーや冷媒のサプライヤーは、低GWP技術への移行を可能にしています。設置業者やシステムインテグレーターは、家庭用、商業施設、産業施設にこれらのシステムを導入・試運転しており、Airaのような新規参入企業は、資金調達やスマート最適化ソフトウェアを設置サービス自体に組み込んでいます。住宅所有者、商業開発業者、ユーティリティ、地域熱供給事業者は、エネルギー効率の向上、二酸化炭素排出量の削減、および建物の電化目標の達成を支援するために、この技術の普及を推進しています。
市場セグメント
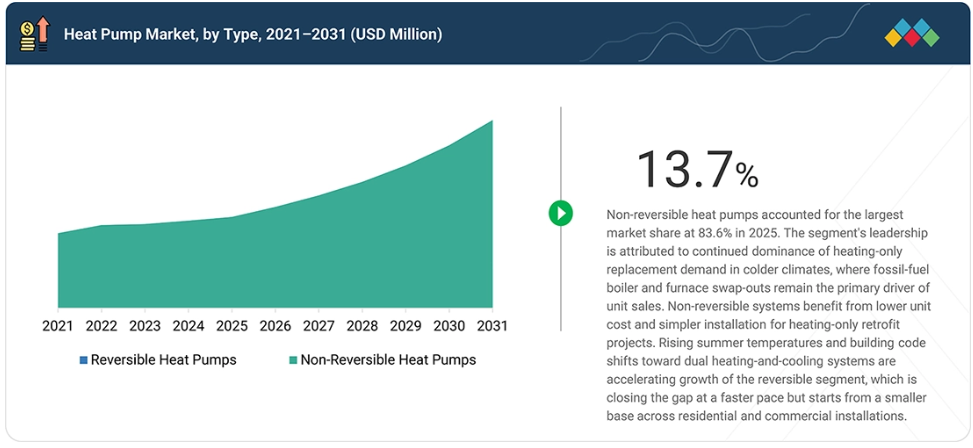
予測期間中、リバーシブルヒートポンプセグメントが最も高いCAGRを記録すると見込まれています。
予測期間中、リバーシブルヒートポンプセグメントが最も高いCAGRを記録すると見込まれています。リバーシブルユニットは、1つのシステムで暖房と冷房の両方を実現するため、建築基準法において暖房のみではなく、電気式空調設備の導入がますます義務付けられる中、好まれる選択肢となっています。ヨーロッパや北米全域で夏の気温が上昇していることから、以前は暖房専用機の交換を必要としていた住宅所有者や開発業者も、非リバーシブル型ユニットとの比較で追加コストが小さく、冷却機能が追加されることを考慮して、代わりにリバーシブル型システムを選択するようになっています。この「一機二役」という価値提案により、暖房専用機の交換サイクルだけでは支えきれないほどの速さで、導入が加速しています。
空気-水式ヒートポンプセグメントは、予測期間中に最も高いCAGRを記録すると予想されます。
空気-水式ヒートポンプセグメントは、ヨーロッパおよびアジアの一部地域にすでに設置されている既存の水循環式インフラ(ラジエーター、床暖房)との互換性を背景に、予測期間中に最も高いCAGRを記録すると予想されます。これにより、施工業者は建物の既存の熱配分システムを撤去することなく、ボイラーをヒートポンプに交換することが可能となり、空気-空気式ヒートポンプと比較して、改修コストと工事による混乱を大幅に低減できます。1台のユニットで暖房と給湯を兼ねるシステムへの需要の高まりにより、この技術セグメントの採用は、独立型の空気対空気式や水源式に比べ、さらに加速しています。
R290(プロパン)は、予測期間中に最も高いCAGRを記録すると見込まれています。
R290(プロパン)は、予測期間中に最も高い年平均成長率(CAGR)を記録すると予測されています。EUのFガス段階的削減規制により、R410AやR407Cのような地球温暖化係数(GWP)の高い冷媒の使用が制限される中、メーカー各社は、R290の地球温暖化係数がほぼゼロであること、および高温流体における優れた熱力学的効率を活かし、製品ラインの再設計を急速に進めています。規制の期限により、産業全体での導入スケジュールが前倒しされており、ヴァイラント、ダイキン、NIBEなどの主要OEM各社は、すでに家庭用ヒートポンプ製品ラインの大部分をR290プラットフォームへ移行させており、これによりR290は他を圧倒する勢いで最も急成長している冷媒カテゴリーとなっています。
以上30 kWのセグメントは、予測期間中に最も高い年平均成長率(CAGR)を記録すると予想されています。
以上30 kWのセグメントは、商業、産業、および地域暖房への導入が加速していることを背景に、予測期間中に最も高い年平均成長率(CAGR)を記録すると予想されています。ユーティリティや自治体が地域暖房ネットワークの大規模な脱炭素化(石炭やガス発電所に代わる、廃水や空気熱源を利用した地域暖房システムなど)を推進し、商業開発業者が新築物件においてヒートポンプを標準仕様として指定するケースが増加していることから、大容量ユニットの需要は、従来主流であった家庭用規模の容量帯よりも急速に拡大しています。
冷暖房(併用)セグメントは、予測期間中に最も高いCAGRを記録すると見込まれています。
冷暖房(併用)セグメントは、予測期間中に最も高い年平均成長率(CAGR)を記録すると予測されています。建物の所有者が、冬の暖房の代替と、夏場の気温上昇に伴う冷房需要の増加の両方に対応できる単一の電化システムを求めるにつれ、冷暖房併用用途が、暖房専用や給湯専用といった用途よりもますます好まれるようになっています。これにより、個別のHVAC設備の必要性が減り、設置作業と総所有コストの両方が簡素化されます。
商業セグメントは、予測期間中に最も高いCAGRを記録すると見込まれています。
商業セグメントは、新築建築における建築基準に基づく仕様や、企業のネットゼロへの取り組みを背景に、予測期間中に最も高いCAGRを記録すると見込まれています。調査データによると、商業用不動産開発業者は、5,000平方メートル以上の新築物件においてヒートポンプを標準仕様として採用しており、カリフォルニア州の「2025年建築エネルギーコード」などの建築基準でヒートポンプの優先使用が義務付けられるにつれて、その割合は急激に上昇しています。これにより、商業部門の需要成長は家庭用部門を上回っています。家庭用部門も成長を続けていますが、最近のアメリカ政府による家庭用税制優遇措置の期限切れにより、逆風に見舞われています。
地域
北米は、予測期間中に最大の市場シェアを占めると見込まれています。
北米は、交換需要の加速と、州およびユーティリティレベルでのインセンティブプログラムへの移行が進んでいることを背景に、予測期間中に最も高い成長率を記録すると予測されています。これは、パンデミック期にインセンティブによって牽引された需要が縮小したことで地域の成長が鈍化した前期間とは著しい対照をなしており、新たな交換サイクルの到来により成長が再び加速しています。家庭用および商業用暖房の電化の継続、寒冷地におけるヒートポンプの導入拡大、そして失効した連邦25C税額控除の空白を埋める州およびユーティリティによるリベートプログラムの展開により、アジア太平洋地域が依然として最大の市場であるにもかかわらず、北米が最も成長の速い地域としての地位を維持すると予想されます。
ヒートポンプ市場:企業評価マトリックス
ヒートポンプ市場は適度に統合が進んでおり、ダイキン工業株式会社、三菱電機株式会社、美的集団(Midea Group Co., Ltd.)、キャリア・グローバル・コーポレーション、およびロバート・ボッシュGmbH(ボッシュ・ホーム・コンフォート・グループ)が主導しています。これらの企業は、幅広い製品ポートフォリオと強固なグローバル流通ネットワークに支えられています。ダイキン工業は、幅広い技術網と強力な国際的プレゼンスに支えられ、全体として最も強固な地位を確立しています。一方、三菱電機および美的集団は、空気源式および空気-水式システムの両分野で強固な地位を築いています。キャリア・グローバル・コーポレーションおよびロバート・ボッシュGmbH(ボッシュ・ホーム・コンフォート・グループ)は、確立されたHVACおよび暖房製品ポートフォリオを活かし、家庭用および商業市場で強力なカバー率を誇っています。
主要市場プレイヤー
Samsung
Panasonic Holdings Corporation
Denso corporation
Midea Group
Mitsubishi Electric Corporation
LG Electronics
Daikin Industries, Ltd.
Johnson Controls
Carrier
Trane Technologies plc
GEA Group Aktiengesellschaft
Bosh thermotechnology corp
Fujitsu General
Lennox International Inc.
RHEEM Manufacturing
NIBE Energy Systems Limited
最近の動向
2026年5月:NIBEグループは、イタリアの暖房機器メーカーであるベルトラミ・フェリーチェ社の買収に合意し、NIBEエレメント社の商業用暖房分野における技術力と製品ラインナップを強化しました。従業員50名、年間売上高約900万ユーロを誇る同社は、2026年7月までにNIBEの事業部門に統合され、欧州におけるヒートポンプへの補助金需要の高まりを背景に、NIBEの産業用および家庭用熱交換機器分野での事業展開を拡大することになります。
2026年5月:ダイキンは、設計を一新した業務用ヒートポンプシステム「VRV Emerion」を発売しました。これにより、設置および試運転の時間を短縮するとともに、冷暖房の運転範囲を拡大し、メンテナンスを簡素化しました。また、同社はカリフォルニア州の「ヒートポンプ・パートナーシップ」における役割を継続し、従業員研修センターや流通拠点を拡充するとともに、ユーティリティと提携して、2030年までに600万台の導入を目指す同州の目標に向け、インバーター式ヒートポンプの普及を加速させています。
2026年4月:LGエレクトロニクスは、オランダのアイントホーフェンとリッデルケルクにおける大規模マンション開発プロジェクトのHVACおよびヒートポンプ供給契約を獲得しました。これは、ヨーロッパ全域の家庭用集合住宅ストックにおいて、開発計画段階からヒートポンプシステムが仕様として採用される事例となりました。
2026年6月:Googleは、MIT発のスタートアップ企業であるTransaeraと、エネルギーコストと排出量の削減を目的とした次世代ヒートポンプ技術に関する複数年契約を締結しました。これは、従来型HVAC購入者以外にも、先進的なヒートポンプシステムに対する企業の調達関心が高まっていることを反映しています。
1 はじめに 32
1.1 本調査の目的 32
1.2 市場の定義 32
1.3 調査範囲 33
1.3.1 対象市場および地域範囲 33
1.3.2 調査対象の範囲および除外項目 34
1.3.3 対象期間 35
1.4 対象通貨 36
1.5 対象単位 36
1.6 制限事項 36
1.7 ステークホルダー 36
1.8 変更点の概要 37
2 エグゼクティブ・サマリー 38
2.1 市場のハイライトと主要な洞察 38
2.2 主要な市場参加者:戦略的展開のマッピング 39
2.3 ヒートポンプ市場における破壊的トレンド 39
2.4 高成長セグメント 40
2.5 地域別概況:市場規模、成長率、および予測 41
3 プレミアムインサイト 42
3.1 ヒートポンプ市場における事業者にとって魅力的な機会 42
3.2 用途別・地域別のヒートポンプ市場 43
3.3 技術別のヒートポンプ市場 43
3.4 定格容量別のヒートポンプ市場 44
3.5 ヒートポンプ市場:エンドユーザー別 44
3.6 ヒートポンプ市場:用途別 45
3.7 ヒートポンプ市場:種類別 45
3.8 ヒートポンプ市場:冷媒別 46
3.9 ヒートポンプ市場(国別) 46
4 市場概要 47
4.1 はじめに 47
4.2 市場動向 47
4.2.1 成長要因 48
4.2.1.1 空間暖房および給湯の電化が進んでいること 48
4.2.1.2 建物の効率化と脱炭素化を促進するための政府主導の取り組みの増加 48
4.2.2 抑制要因 49
4.2.2.1 初期費用および設置費用の高さ 49
4.2.2.2 電力とガスの価格比の不利さ 49
4.2.3 機会 50
4.2.3.1 技術進歩に伴うCO2ヒートポンプの性能向上 50
4.2.3.2 低GWP冷媒への急速な移行 51
4.2.4 課題 52
4.2.4.1 低GWP冷媒の開発および規制遵守要件 52
4.2.4.2 政策の不確実性によるヒートポンプ需要の変動 52
4.2.4.3 技術的および規制上の複雑さ 52
4.3 相互に関連する市場とセクター横断的な機会 53
4.4 ティア1/2/3の主要企業による戦略的動き 54
5 産業動向 56
5.1 ポーターの5つの力分析 56
5.1.1 新規参入の脅威 57
5.1.2 代替品の脅威 57
5.1.3 供給者の交渉力 57
5.1.4 購入者の交渉力 57
5.1.5 競合の激しさ 58
5.2 マクロ経済の見通し 58
5.2.1 はじめに 58
5.2.2 GDPの推移と予測 58
5.2.3 世界の商業セクターの動向 60
5.2.4 世界の産業セクターの動向 61
5.3 サプライチェーン分析 61
5.4 エコシステム分析 62
5.5 価格分析 64
5.5.1 技術別ヒートポンプの価格帯(2025年) 64
5.5.2 地域別ヒートポンプの平均販売価格の推移(2023年~2025年) 64
5.6 貿易分析 65
5.6.1 輸入シナリオ(HSコード 841861) 65
5.6.2 輸出シナリオ(HSコード 841861) 66
5.7 主要な会議およびイベント(2026年~2027年) 67
5.8 顧客のビジネスに影響を与えるトレンド/ディスラプション 68
5.9 投資および資金調達シナリオ 68
5.10 事例研究の分析 69
5.10.1 エネルギー消費と化石燃料への依存を削減するための「ECOCUTE」ヒートポンプ給湯器の導入 69
5.10.2 脱炭素化を支援するための、ドイツ・ハンブルクにおける大規模ヒートポンプ建設 70
5.10.3 アメリカエネルギー省(DOE)による商業ビル向け高温ヒートポンプシステムの開発 70
5.11 アメリカの関税がヒートポンプ市場に与える影響 70
5.11.1 はじめに 70
5.11.2 主な関税率 71
5.11.3 価格への影響分析 72
5.11.4 国・地域への影響 72
5.11.4.1 アメリカ 72
5.11.4.2 ヨーロッパ 73
5.11.4.3 アジア太平洋地域 73
5.11.5 エンドユーザーへの影響 73
6 技術の進歩、AIによる影響、特許、イノベーション、および将来の応用 75
6.1 主要技術 75
6.1.1 太陽光発電・太陽熱補助型ヒートポンプシステム 75
6.1.2 ハイブリッドヒートポンプ 75
6.1.3 空気対空気ヒートポンプ 75
6.1.4 空気対水ヒートポンプ 76
6.1.5 水源ヒートポンプ 76
6.1.6 地中熱ヒートポンプ 76
6.1.7 固体ヒートポンプ 76
6.2 補完技術 76
6.2.1 蓄熱システム 76
6.2.2 スマート制御および自動化 77
6.3 関連技術 77
6.3.1 熱回収換気システム 77
6.3.2 モノのインターネット(IoT)デバイス 77
6.4 技術ロードマップ 77
6.4.1 冷媒の移行 77
6.4.2 高温ヒートポンプ 78
6.4.3 インバータおよび可変速技術 78
6.4.4 冷暖房・給湯一体型システム 78
6.4.5 スマートかつコネクテッドなヒートポンプ 79
6.4.6 グリッド連携型ヒートポンプ 79
6.4.7 AIを活用した自律運転 80
6.5 特許分析 80
6.6 将来の応用 81
6.7 AI/汎用AIがヒートポンプ市場に与える影響 83
6.7.1 主なユースケースと市場の可能性 83
6.7.2 ヒートポンプ市場におけるメーカー/OEMが実践するベストプラクティス 83
6.7.3 ヒートポンプ市場におけるAI/汎用AIの導入に関する事例研究 84
6.7.4 相互接続されたエコシステムと市場プレイヤーへの影響 85
6.7.5 AI/汎用AI(GEN AI)統合型ヒートポンプの導入に対する顧客の準備状況 85
7 規制環境と持続可能性への取り組み 86
7.1 地域ごとの規制とコンプライアンス 86
7.1.1 規制機関、政府機関、およびその他の組織 86
7.1.2 世界のFガス規制および冷媒政策 88
7.1.3 欧州のFガス規制および冷媒政策 90
7.1.4 欧州の規制、補助金、および政策 92
7.1.5 アジア太平洋地域の規制、補助金、および政策 93
7.1.6 北米の規制、補助金、および政策 94
7.1.7 中東・アフリカの規制、補助金、および政策 96
7.1.8 ラテンアメリカの規制、補助金、および政策 98
7.1.9 欧州のヒートポンプ政策 98
7.2 持続可能性への取り組み 105
7.3 規制政策が持続可能性への取り組みに与える影響 106
8 顧客環境と購買行動 107
8.1 意思決定プロセス 107
8.1.1 交換の必要性と暖房システムの評価 107
8.1.2 冷暖房性能要件の評価 107
8.1.3 製品の技術的評価 108
8.1.4 経済性および総所有コストの評価 108
8.1.5 施工業者の選定とシステム設計 109
8.1.6 インセンティブ、規制、および料金体系の評価 109
8.2 購入プロセスに関与する主要なステークホルダーとその評価基準 110
8.2.1 購入プロセスにおける主要なステークホルダー 111
8.2.2 購入基準 112
8.3 導入の障壁と内部的な課題 113
8.3.1 高額な初期費用および改修費用 113
8.3.2 運用コストおよび電力対ガスの価格経済性 113
8.3.3 暖房能力および寒冷地での性能 113
8.3.4 改修工事との互換性と設置の複雑さ 113
8.3.5 エネルギー効率と総所有コスト 114
8.3.6 冷媒の選定と規制への準拠 114
8.3.7 信頼性、サービス可用性、および保証 114
8.3.8 スマート制御および接続性 114
8.3.9 インセンティブおよび投資回収期間 114
8.3.10 設置業者の専門知識と製品の入手可能性 115
8.4 さまざまなエンドユーザーの満たされていないニーズ 115
8.5 市場の収益性 116
9 ヒートポンプ市場(種類別) 117
9.1 はじめに 118
9.2 リバーシブル型 119
9.2.1 熱需要が変動する建物への適合性によるセグメント成長の促進 119
9.3 ノンリバーシブル型 120
9.3.1 セグメントの成長を加速させるための、暖房および給湯専用用途での利用 120
10 ヒートポンプ市場(定格能力別) 121
10.1 はじめに 122
10.2 10 kW以下 123
10.2.1 従来のボイラーの置き換えの増加と家庭用の電化が、このセグメントの成長を促進 123
10.3 10~20 kW 124
10.3.1 大規模家庭用および小規模商業施設における暖房需要の高まりが需要を牽引 124
10.4 20~30 kW 125
10.4.1 ハイブリッド環境における効率的な空調制御へのニーズの高まりが、セグメントの成長を後押し 125
10.5 30 kW 以上 126
10.5.1 商業ビルの電化、地域暖房、および廃熱回収の拡大が市場を牽引 126
11 冷媒別ヒートポンプ市場 128
11.1 はじめに 129
11.2 R410A 130
11.2.1 確立されたアーキテクチャ、部品の入手可能性、および実証済みの運転性能が需要を後押し 130
11.3 R407C 131
11.3.1 セグメントの成長を加速させるため、顧客は機器の稼働寿命の延長に注力しています 131
11.4 R744 132
11.4.1 高温のお湯を供給できる能力が、セグメントの成長に寄与します 132
11.5 R290 133
11.5.1 高GWP冷媒から天然代替冷媒への移行によるセグメント成長の促進 133
11.6 R717 134
11.6.1 優れた熱力学的性能と高温プロセス加熱への適性が市場を牽引 134
11.7 その他の冷媒 136
12 技術別ヒートポンプ市場 137
12.1 はじめに 138
12.2 空気対空気 140
12.2.1 設置が簡単で、水熱インフラへの依存度が低いため、セグメントの成長を促進 140
12.3 空気対水 141
12.3.1 セグメントの成長に寄与する水熱暖房システムの電化 141
12.4 水源式 142
12.4.1 セグメントの成長を加速させる低炭素集中暖房への需要 142
12.5 地中熱 (地熱) 143
12.5.1 セグメントの成長を促進する安定した地温と長期的な効率 143
12.6 ハイブリッド 144
12.6.1 導入を支援する改修の柔軟性と移行期の暖房政策 144
12.7 太陽光発電・熱利用(PVT) 145
12.7.1 セグメントの成長を促進するための、太陽光発電と電化冷暖房システムの統合 145
13 用途別ヒートポンプ市場 147
13.1 はじめに 148
13.2 暖房 149
13.2.1 給湯 150
13.2.1.1 セグメントの成長を後押しする高効率ヒートポンプシステムへの需要の高まり 150
13.2.2 地域暖房および室内暖房 151
13.2.2.1 セグメントの成長を促進する、ますます厳格化する建築物のエネルギー性能要件の導入拡大 151
13.3 冷暖房 152
13.3.1 季節ごとの熱需要に対応する統合システムの需要が、セグメントの成長を促進 152
14 エンドユーザー別ヒートポンプ市場 154
14.1 はじめに 155
14.2 家庭用 156
14.2.1 ガス・石油ボイラーの置き換えの増加、家庭の電化、および市場を牽引する政府のインセンティブ 156
14.3 商業用 157
14.3.1 暖房における再生可能エネルギー源への依存度の高まりが、セグメントの成長を加速させる 157
14.4 産業用 158
14.4.1 持続可能性の向上と炭素排出量の削減に向けた取り組みの強化が、セグメントの成長を加速させる 158
15
地域別ヒートポンプ市場 160
15.1 はじめに 161
15.2 アジア太平洋地域 163
15.2.1 中国 169
15.2.1.1 市場の成長を加速させる、産業の電化の進展と政府主導の脱炭素化戦略 169
15.2.2 インド 171
15.2.2.1 電力消費量の増加、冷房需要の高まり、および商業インフラの拡大が市場成長を牽引 171
15.2.3 日本 173
15.2.3.1 製造業における高効率暖房への注目が高まり、市場成長を後押し 173
15.2.4 韓国 175
15.2.4.1 建物の熱エネルギーの電化への強い重視と、先進的なHVAC製造エコシステムが市場を牽引 175
15.2.5 オーストラリア 176
15.2.5.1 エネルギー効率の高いシステムへの需要の高まりと、屋上太陽光発電の普及が市場成長に寄与 176
15.2.6 アジア太平洋地域のその他 178
15.3 ヨーロッパ 180
15.3.1 フランス 185
15.3.1.1 建築物の改修活動の活発化と従来の暖房システムの置き換えが、市場の成長を加速させる見込みです 185
15.3.2 イタリア 187
15.3.2.1 市場成長を促進するため、化石燃料による暖房システムから電気式への置き換えへの注目が高まっています 187
15.3.3 ドイツ 189
15.3.3.1 市場成長を促進するため、従来の暖房システムの置き換えや改修工事が増加しています 189
15.3.4 英国 191
15.3.4.1 市場成長を加速させるための財政的インセンティブおよび脱炭素化政策の拡大 191
15.3.5 スペイン 193
15.3.5.1 市場を牽引するための建物の改修および再生可能エネルギー戦略への強い重視 193
15.3.6 その他のヨーロッパ諸国 194
15.4 北米アメリカ 196
15.4.1 アメリカ 202
15.4.1.1 大規模なHVAC設備の導入実績と、従来の暖房システムの更新が市場の成長を支えています 202
15.4.2 カナダ 204
15.4.2.1 市場成長を後押しする、従来の石油・ガス燃焼式暖房システムを電気ヒートポンプに置き換える政府プログラム 204
15.5 中東・アフリカ 205
15.5.1 GCC 210
15.5.1.1 サウジアラビア 212
15.5.1.1.1 市場の成長を支えるため、エネルギー効率基準の強化に重点を置いています 212
15.5.1.2 UAE 213
15.5.1.2.1 市場の成長を促進するため、家庭用および商業ビル全体にわたり、広範な空調要件が設けられています 213
15.5.1.3 その他のGCC諸国 215
15.5.2 南アフリカ 217
15.5.2.1 市場の成長に寄与するため、建物のエネルギー性能への重視が高まっています 217
15.5.3 その他の中東・アフリカ地域 218
15.6 南米アメリカ 220
15.6.1 ブラジル 225
15.6.1.1 市場成長を加速させるため、エネルギー効率と電化への注力を継続 22515.6.2 メキシコ 22715.6.2.1 市場成長を加速させるため、空調機器のエネルギー効率基準に重点を置く 22715.6.3 その他の南米アメリカ諸国 22816 競争環境 23116.1 概要 23116.2 主要企業の競争戦略/勝つための要素、2023年~2026年 23116.3 市場シェア分析、2025年 23316.4 市場評価フレームワーク(2021年~2025年) 23516.5 売上高分析(2021年~2025年) 23716.6 製品比較 23816.6.1 パナソニックホールディングス株式会社(日本) 23816.6.2 三菱電機株式会社(日本) 23816.6.3 MIDEA(中国) 23916.6.4 サムスン(韓国) 23916.6.5 デンソー株式会社(日本) 23916.7 企業価値評価および財務指標 23916.8 企業評価マトリックス:主要企業、2025年 24016.8.1 スター企業 24016.8.2 新興リーダー 24016.8.3 広範なプレイヤー 24016.8.4 参入企業 24116.8.5 企業の事業展開:主要プレイヤー、2025年 24216.8.5.1 企業の事業規模 24216.8.5.2 地域別事業規模 24316.8.5.3 技術別事業規模 24416.8.5.4 種類別事業規模 24516.8.5.5 定格容量別事業規模 24616.8.5.6 冷媒別事業規模 24716.8.5.7 用途別フットプリント 24816.8.5.8 エンドユーザー別フットプリント 24916.9 企業評価マトリックス:スタートアップ/中小企業、2025年 25016.9.1 先進的な企業 25016.9.2 対応力のある企業 25016.9.3 活力ある企業 25016.9.4 スタート地点にある企業 25016.9.5 競合ベンチマーキング:スタートアップ/中小企業、2025年 25216.9.5.1 主要なスタートアップ/中小企業の詳細リスト 25216.9.5.2 主要なスタートアップ/中小企業の競合ベンチマーキング 25216.10 競争シナリオ 25316.10.1 新製品の発売 25316.10.2 取引 25416.10.3 事業拡大 25616.10.4 その他の動向 25617 企業概要 25817.1 主要企業 25817.1.1 パナソニックホールディングス株式会社 25817.1.1.1 事業概要 25817.1.1.2 提供製品・ソリューション・サービス 25917.1.1.3 最近の動向 26017.1.1.3.1 新製品の発売 26017.1.1.3.2 取引 26117.1.1.3.3 事業拡大 26117.1.1.3.4 その他の動向 26217.1.1.4 MnMの見解 26217.1.1.4.1 主な強み/勝つための要素 26217.1.1.4.2 戦略的選択 26317.1.1.4.3 弱み/競合上の脅威 26317.1.2 三菱電機株式会社 26417.1.2.1 事業概要 26417.1.2.2 提供製品・ソリューション・サービス 26517.1.2.3 最近の動向 26617.1.2.3.1 新製品の発売 26617.1.2.3.2 事業拡大 26717.1.2.3.3 その他の動向 26817.1.3 サムスン 26917.1.3.1 事業概要 26917.1.3.2 提供している製品・ソリューション・サービス 27017.1.3.3 最近の動向 27117.1.3.3.1 製品の発売 27117.1.3.3.2 取引 27217.1.3.3.3 事業拡大 27217.1.3.3.4 その他の動向 27317.1.3.4 MnMの見解 27317.1.3.4.1 主な強み/勝つための要素 27317.1.3.4.2 戦略的選択 27417.1.3.4.3 弱点/競合上の脅威 27417.1.4 MIDEA 27517.1.4.1 事業概要 27517.1.4.2 提供製品・ソリューション・サービス 27617.1.4.3 最近の動向 27717.1.4.3.1 新製品の発売 27717.1.4.3.2 取引 27817.1.4.3.3 事業拡大 27817.1.4.3.4 その他の動向 27917.1.4.4 MnMの見解 27917.1.4.4.1 主な強み/勝つための要素 279
17.1.4.4.2 戦略的選択 279
17.1.4.4.3 弱み/競合上の脅威 279
17.1.5 デンソー株式会社 280
17.1.5.1 事業概要 280
17.1.5.2 提供製品・ソリューション・サービス 281
17.1.5.3 最近の動向 282
17.1.5.3.1 事業拡大 282
17.1.5.3.2 その他の動向 282
17.1.5.4 MnMの見解 283
17.1.5.4.1 主な強み/勝つための強み 283
17.1.5.4.2 戦略的選択 283
17.1.5.4.3 弱み/競合上の脅威 283
17.1.6 ダイキン 284
17.1.6.1 事業概要 284
17.1.6.2 提供している製品・ソリューション・サービス 285
17.1.6.3 最近の動向 287
17.1.6.3.1 新製品の発売 287
17.1.6.3.2 取引 287
17.1.6.3.3 その他の動向 288
17.1.7 CARRIER 289
17.1.7.1 事業概要 289
17.1.7.2 提供している製品・ソリューション・サービス 290
17.1.7.3 最近の動向 291
17.1.7.3.1 新製品の発売 291
17.1.7.3.2 事業拡大 293
17.1.7.3.3 その他の動向 294
17.1.8 TRANE TECHNOLOGIES PLC 295
17.1.8.1 事業概要 295
17.1.8.2 提供している製品・ソリューション・サービス 296
17.1.8.3 最近の動向 298
17.1.8.3.1 新製品の発売 298
17.1.8.3.2 取引 298
17.1.8.3.3 事業拡大 299
17.1.8.3.4 その他の動向 299
17.1.9 ジョンソン・コントロールズ 300
17.1.9.1 事業概要 300
17.1.9.2 提供している製品・ソリューション・サービス 301
17.1.9.3 最近の動向 303
17.1.9.3.1 新製品の発売 303
17.1.9.3.2 取引 304
17.1.9.3.3 事業拡大 305
17.1.9.3.4 その他の動向 305
17.1.10 BOSCH THERMOTECHNOLOGY LTD. 307
17.1.10.1 事業概要 307
17.1.10.2 提供製品・ソリューション・サービス 307
17.1.10.3 最近の動向 308
17.1.10.3.1 新製品の発売 308
17.1.10.3.2 契約締結 309
17.1.10.3.3 事業拡大 309
17.1.10.3.4 その他の動向 310
17.1.11 LG電子 311
17.1.11.1 事業概要 311
17.1.11.2 提供している製品・ソリューション・サービス 312
17.1.11.3 最近の動向 313
17.1.11.3.1 新製品の発売 313
17.1.11.3.2 取引 313
17.1.11.3.3 事業拡大 314
17.1.11.3.4 その他の動向 314
17.1.12 富士通ジェネラル 316
17.1.12.1 事業概要 316
17.1.12.2 提供製品・ソリューション・サービス 317
17.1.12.3 最近の動向 319
17.1.12.3.1 新製品の発売 319
17.1.12.3.2 取引 320
17.1.13 THERMAX LIMITED 321
17.1.13.1 事業概要 321
17.1.13.2 提供している製品・ソリューション・サービス 322
17.1.13.3 最近の動向 324
17.1.13.3.1 取引 324
17.1.14 GEA GROUP AKTIENGESELLSCHAFT 325
17.1.14.1 事業概要 325
17.1.14.2 提供している製品・ソリューション・サービス 327
17.1.14.3 最近の動向 328
17.1.14.3.1 取引 328
17.1.14.3.2 その他の動向 329
17.1.15 LENNOX INTERNATIONAL INC 330
17.1.15.1 事業概要 330
17.1.15.2 提供している製品・ソリューション・サービス 331
17.1.15.3 最近の動向 332
17.1.15.3.1 新製品の発売 332
17.1.15.3.2 取引 333
17.2 その他の主要企業 334
17.2.1 広州SPRSUN新エネルギー技術開発有限公司 334
17.2.2 グレン・ディンプレックス・グループ 335
17.2.3 NIBE LIMITED 336
17.2.4 RHEEM MANUFACTURING COMPANY 337
17.2.5 DANDELION ENERGY 338
17.2.6 ZEALUX ELECTRIC LIMITED 338
17.2.7 VAILLANT GROUP 339
17.2.8 EVO ENERGY 技術 340
17.2.9 ARISTON HOLDING N.V. 341
17.2.10 A. O. SMITH 342
17.2.11 ENERGEN HYBRID SYSTEMS LIMITED 343
17.2.12 NAMMASWADESHI 34417.2.13 エコテック・ソリューションズ 34518 調査方法論 34618.1 調査データ 34618.1.1 二次データ 34718.1.1.1 主要な二次情報源の一覧 34818.1.1.2 二次資料からの主要データ 34818.1.2 一次データ 34818.1.2.1 一次インタビュー対象者一覧 34918.1.2.2 産業に関する主要な知見 34918.1.2.3 一次データの内訳 35018.1.2.4 一次資料からの主要データ 35018.2 データの三角検証 35118.3 市場規模の推計 35318.3.1 ボトムアップ手法 35318.3.2 トップダウン手法 35318.4 市場予測の手法 35418.4.1 需要側 35418.4.1.1 需要側の仮定 35518.4.1.2 需要側の算出 35518.4.2 供給側 35618.4.2.1 供給側の仮定 35718.4.2.2 供給側の算出 35718.5 産業集中度 35818.6 成長予測の前提条件 35818.7 調査の限界 35918.8 リスク分析 35919 付録 36019.1 産業専門家からの洞察 36019.2 ディスカッション・ガイド 36019.3 KNOWLEDGESTORE:MARKETSANDMARKETSのサブスクリプション・ポータル 36519.4 カスタマイズ・オプション 36719.5 関連レポート 36719.6 著者情報 368
表1 ヒートポンプ市場:対象範囲と除外項目 34
表2 冷媒とその一般的な用途 51
表3 相互に関連する市場 53
表4 ティア1/2/3企業の主な動きと戦略的重点 55
表5 ポーターの5つの力分析による影響 56
表6 国別GDP変化率(2021年~2029年) 59
表7 ヒートポンプ・エコシステムにおける企業の役割 63
表8 技術別ヒートポンプの価格帯(2025年、米ドル) 64
表9 地域別ヒートポンプの平均販売価格(ASP)の推移(2023年~2025年、米ドル) 65
表10 HSコード841861に該当する製品の輸入データ、
国別、2021年~2025年(米ドル) 65
表11 HSコード841861に該当する製品の輸出データ、
国別、2021年~2025年(ドル) 66
表12 主要な会議およびイベントの一覧、2026年~2027年 67
表13 アメリカ調整済み相互関税率、2025年(10億ドル) 71
表14 関税の影響による予想される価格変動および
用途への影響 72
表15 主要特許一覧、2022年~2025年 81
表16 ヒートポンプの将来的な用途 82
表17 主要なユースケースと市場の可能性 83
表18 主要企業が実践しているベストプラクティス 84
表19 AI/汎用AI(GEN AI)の導入に関する事例研究 84
表20 相互接続されたエコシステムとヒートポンプ市場のプレーヤーへの影響 85
表21 南米アメリカ:規制機関、政府機関、
およびその他の組織 86
表22 アジア太平洋地域:規制機関、政府機関、
およびその他の組織 86
表23 ヨーロッパ:規制機関、政府機関、
およびその他の組織 87
表24 中東・アフリカ:規制機関、政府機関、
およびその他の組織 87
表25 南米アメリカ:規制機関、政府機関、
およびその他の組織 87
表26 世界の冷媒に関する政策と取り組み 88
表27 ヨーロッパの冷媒に関する政策および取り組み 90
表28 ヨーロッパのヒートポンプ市場における規制の枠組み:
主要な規制、補助金、および政策 92
表29 アジア太平洋地域のヒートポンプ市場における規制の枠組み:
主要な規制、補助金、および政策 93
表30 北米アメリカ地域のヒートポンプ市場における規制の枠組み:
主要な規制、補助金、および政策 94
表31 中東・アフリカのヒートポンプ市場における規制の枠組み:
主な規制、補助金、および政策 96
表32 南米アメリカのヒートポンプ市場における規制の枠組み:
主な規制、補助金、および政策 98
表33 ヨーロッパにおけるヒートポンプ政策:プログラム別の技術および容量への影響
98
表34 規制政策が持続可能性イニシアチブに与える影響 106
表35 ヒートポンプ市場における主要なステークホルダー 110
表36 エンドユーザー別、ステークホルダーが購買プロセスに与える影響(%) 112
表37 エンドユーザー別、購入基準 112
表38 ヒートポンプ市場:種類別、2021年~2025年(百万米ドル) 118
表39 ヒートポンプ市場:種類別、2026年~2031年(百万米ドル) 118
表40 可逆型:ヒートポンプ市場、地域別、2021年~2025年(百万米ドル) 119
表41 可逆型:ヒートポンプ市場、地域別、2026年~2031年(百万米ドル) 119
表42 非可逆型:地域別ヒートポンプ市場、2021年~2025年(百万米ドル) 120
表43 非可逆型:地域別ヒートポンプ市場、2026年~2031年(百万米ドル) 120
表44 ヒートポンプ市場:定格容量別、2021年~2025年(百万米ドル) 122
表45 ヒートポンプ市場(定格容量別)、2026年~2031年(百万米ドル) 123
表46 10 kW以下:ヒートポンプ市場(地域別)、2021年~2025年(百万米ドル) 123
表47 10 kW以下:ヒートポンプ市場、地域別、2026年~2031年(百万米ドル) 124
表48 10~20 kW:ヒートポンプ市場、地域別、2021~2025年(百万米ドル) 124
表49 10~20 kW:ヒートポンプ市場、 地域別、2026–2031年(百万米ドル) 125
表50 20–30 kW:ヒートポンプ市場、地域別、2021–2025年(百万米ドル) 125
表51 20–30 kW:ヒートポンプ市場、地域別、 2026–2031年(百万米ドル) 126
表52 以上30 kW:ヒートポンプ市場、地域別、2021–2025年(百万米ドル) 126
表53 30 kW超:ヒートポンプ市場(地域別)、2026–2031年(百万米ドル) 127
表54 ヒートポンプ市場(冷媒別)、2021–2025年(百万米ドル) 129
表55 冷媒別ヒートポンプ市場、2026年~2031年(百万米ドル) 130
表56 R410A:ヒートポンプ市場、地域別、2021年~2025年(百万米ドル) 130
表57 R410A:ヒートポンプ市場、 地域別、2026年~2031年(百万米ドル) 131
表58 R407C:ヒートポンプ市場、地域別、2021年~2025年(百万米ドル) 131
表59 R407C:ヒートポンプ市場、地域別、2026–2031年(百万米ドル) 132
表60 R744:ヒートポンプ市場、地域別、2021–2025年 (百万米ドル) 133
表61 R744:ヒートポンプ市場、地域別、2026年~2031年(百万米ドル) 133
表62 R290:ヒートポンプ市場、地域別、2021年~2025年 (百万米ドル) 134
表 63 R290:地域別ヒートポンプ市場、2026年~2031年(百万米ドル) 134
表64 R717:ヒートポンプ市場、地域別、2021年~2025年(百万米ドル) 135
表65 R717:ヒートポンプ市場、地域別、2026年~2031年(百万米ドル) 135
表66 その他の冷媒:ヒートポンプ市場、地域別、
2021–2025年(百万米ドル) 136
表67 その他の冷媒:ヒートポンプ市場、地域別、
2026–2031年(百万米ドル) 136
表68 ヒートポンプ市場:技術別、2021年~2025年(百万米ドル) 138
表69 ヒートポンプ市場:技術別、2026年~2031年 (百万米ドル) 139
表70 ヒートポンプ市場:技術別、2021–2025年(百万台) 139
表71 ヒートポンプ市場:技術別、2026–2031年(百万台) 139
表72 空気対空気型:地域別ヒートポンプ市場、2021年~2025年(百万米ドル) 140
表73 空気対空気型:地域別ヒートポンプ市場、2026年~2031年(百万米ドル) 140
表74 空気-水式ヒートポンプ市場:地域別、2021年~2025年(百万米ドル) 141
表75 空気-水式ヒートポンプ市場:地域別、2026年~2031年(百万米ドル) 141
表76 水源式ヒートポンプ市場:地域別、2021年~2025年(百万米ドル) 142
表77 水源式ヒートポンプ市場:地域別、2026年~2031年(百万米ドル) 142
表78 地中熱(地熱)ヒートポンプ市場、地域別、
2021年~2025年(百万米ドル) 143
表79 地中熱(地熱)ヒートポンプ市場、地域別、
2026年~2031年 (百万米ドル) 143
表80 ハイブリッド式ヒートポンプ市場:地域別、2021–2025年(百万米ドル) 144
表81 ハイブリッド式ヒートポンプ市場:地域別、2026–2031年(百万米ドル) 145
表82 太陽光発電・熱利用(PVT):ヒートポンプ市場、地域別、
2021年~2025年(百万米ドル) 146
表83 太陽光発電・熱利用(PVT):ヒートポンプ市場、地域別、
2026年~2031年(百万米ドル) 146
表84 ヒートポンプ市場、用途別、2021年~2025年(百万米ドル) 148
表85 ヒートポンプ市場、用途別、2026年~2031年 (百万米ドル) 148
表86 暖房:ヒートポンプ市場、地域別、2021–2025年(百万米ドル) 149
表87 暖房:ヒートポンプ市場、地域別、2026–2031年 (百万米ドル) 149
表88 暖房:ヒートポンプ市場、暖房の種類別、2021年~2025年(百万米ドル) 150
表89 暖房:ヒートポンプ市場、暖房の種類別、2026年~2031年 (百万米ドル) 150
表90 給湯:ヒートポンプ市場、地域別、2021–2025年(百万米ドル) 151
表91 給湯:ヒートポンプ市場、 地域別、2026–2031年(百万米ドル) 151
表92 地域暖房・空間暖房:ヒートポンプ市場、地域別、
2021–2025年(百万米ドル) 152
表93 地域暖房・空間暖房: ヒートポンプ市場、地域別、
2026年~2031年(百万米ドル) 152
表94 冷暖房: ヒートポンプ市場、地域別、
2021年~2025年(百万米ドル) 153
表95 冷暖房:ヒートポンプ市場、地域別、
2026年~2031年(百万米ドル) 153
表96 ヒートポンプ市場:エンドユーザー別、2021年~2025年(百万米ドル) 155
表97 ヒートポンプ市場:エンドユーザー別、2026年~2031年(百万米ドル) 155
表98 家庭用:ヒートポンプ市場、地域別、2021–2025年(百万米ドル) 156
表99 家庭用:ヒートポンプ市場、地域別、2026–2031年(百万米ドル) 156
表100 商業用: ヒートポンプ市場、地域別、2021年~2025年(百万米ドル) 157
表101 商業用:ヒートポンプ市場、地域別、2026年~2031年(百万米ドル) 158
表102 産業用:地域別ヒートポンプ市場、2021年~2025年(百万米ドル) 158
表103 産業用:地域別ヒートポンプ市場、2026年~2031年(百万米ドル) 159
表104 地域別ヒートポンプ市場、2021年~2025年(百万米ドル) 162
表105 地域別ヒートポンプ市場、2026年~2031年 (百万米ドル) 162
表 106 ヒートポンプ市場:地域別、2021–2025年(百万台) 162
表 107 ヒートポンプ市場:地域別、2026–2031年(百万台) 163
表108 アジア太平洋地域:ヒートポンプ市場(技術別、2021年~2025年)(百万米ドル) 164
表109 アジア太平洋地域:ヒートポンプ市場(技術別、2026年~2031年)(百万米ドル) 165
表110 アジア太平洋地域:ヒートポンプ市場(種類別)、2021年~2025年(百万米ドル) 165
表111 アジア太平洋地域:ヒートポンプ市場(種類別)、2026年~2031年(百万米ドル) 165
表112 アジア太平洋地域:ヒートポンプ市場(冷媒別)、2021年~2025年(百万米ドル) 166
表113 アジア太平洋地域:ヒートポンプ市場(冷媒別)、2026年~2031年(百万米ドル) 166
表114 アジア太平洋地域:ヒートポンプ市場(定格能力別)、
2021年~2025年(百万米ドル) 166
表115 アジア太平洋地域:ヒートポンプ市場、定格容量別、
2026年~2031年(百万米ドル) 167
表116 アジア太平洋地域:ヒートポンプ市場(エンドユーザー別)、2021–2025年(百万米ドル) 167
表117 アジア太平洋地域:ヒートポンプ市場(エンドユーザー別)、2026年~2031年(百万米ドル) 167
表118 アジア太平洋地域:ヒートポンプ市場(用途別)、2021年~2025年(百万米ドル) 167
表119 アジア太平洋地域:ヒートポンプ市場(用途別)、2026年~2031年(百万米ドル) 168
表120 アジア太平洋地域:ヒートポンプ市場(暖房方式別)、2021年~2025年(百万米ドル) 168
表121 アジア太平洋地域:ヒートポンプ市場(暖房の種類別)、2026年~2031年(百万米ドル) 168
表122 アジア太平洋地域:ヒートポンプ市場(国別)、2021年~2025年(百万米ドル) 168
表123 アジア太平洋地域:ヒートポンプ市場(国別、2026年~2031年)(百万米ドル) 169
表124 中国:ヒートポンプ市場(定格容量別、2021年~2025年) (百万米ドル) 170
表125 中国:ヒートポンプ市場、定格容量別、2026年~2031年(百万米ドル) 170
表126 中国: ヒートポンプ市場(エンドユーザー別、2021年~2025年)(百万米ドル) 170
表127 中国:ヒートポンプ市場(エンドユーザー別、2026年~2031年)(百万米ドル) 171
表128 インド:ヒートポンプ市場、 定格容量別、2021–2025年(百万米ドル) 172
表129 インド:ヒートポンプ市場、定格容量別、2026–2031年(百万米ドル) 172
表130 インド:ヒートポンプ市場、エンドユーザー別、2021–2025年(百万米ドル) 172
表131 インド:ヒートポンプ市場(エンドユーザー別、2026年~2031年)(百万米ドル) 172
表132 日本:ヒートポンプ市場(定格容量別、2021年~2025年)(百万米ドル) 173
表133 日本:ヒートポンプ市場(定格容量別)、2026年~2031年 (百万米ドル) 174
表134 日本:ヒートポンプ市場、エンドユーザー別、2021年~2025年(百万米ドル) 174
表135 日本:ヒートポンプ市場、エンドユーザー別、2026年~2031年(百万米ドル) 174
表136 韓国:ヒートポンプ市場(定格容量別)、
2021年~2025年(百万米ドル) 175
表137 韓国:ヒートポンプ市場(定格容量別)、
2026年~2031年(百万米ドル) 175
表138 韓国:ヒートポンプ市場(エンドユーザー別)、2021年~2025年(百万米ドル) 176
表139 韓国:ヒートポンプ市場、エンドユーザー別、2026年~2031年(百万米ドル) 176
表140 オーストラリア:ヒートポンプ市場、定格容量別、
2021年~2025年(百万米ドル) 177
表 141 オーストラリア:ヒートポンプ市場(定格容量別)、
2026–2031年(百万米ドル) 177
表142 オーストラリア:ヒートポンプ市場(エンドユーザー別、2021年~2025年)(百万米ドル) 177
表143 オーストラリア:ヒートポンプ市場(エンドユーザー別、2026年~2031年)(百万米ドル) 178
表144 アジア太平洋地域その他:ヒートポンプ市場、定格容量別、
2021年~2025年(百万米ドル) 179
表145 アジア太平洋地域その他:ヒートポンプ市場、定格容量別、
2026年~2031年 (百万米ドル) 179
表146 アジア太平洋地域その他:ヒートポンプ市場(エンドユーザー別)、
2021年~2025年(百万米ドル) 179
表147 アジア太平洋地域その他:ヒートポンプ市場(エンドユーザー別)、
2026年~2031年 (百万米ドル) 179
表148 ヨーロッパ:ヒートポンプ市場(技術別)、2021年~2025年(百万米ドル) 181
表149 ヨーロッパ:ヒートポンプ市場(技術別)、2026年~2031年 (百万米ドル) 181
表150 ヨーロッパ:ヒートポンプ市場、種類別、2021年~2025年(百万米ドル) 181
表151 ヨーロッパ:ヒートポンプ市場、種類別、2026年~2031年(百万米ドル) 182
表152 ヨーロッパ:ヒートポンプ市場(冷媒別)、2021年~2025年(百万米ドル) 182
表153 ヨーロッパ:ヒートポンプ市場(冷媒別)、2026年~2031年(百万米ドル) 182
表154 ヨーロッパ:ヒートポンプ市場(定格容量別)、2021年~2025年(百万米ドル) 183
表155 ヨーロッパ:ヒートポンプ市場(定格容量別)、2026年~2031年(百万米ドル) 183
表156 ヨーロッパ:ヒートポンプ市場(エンドユーザー別)、2021年~2025年(百万米ドル) 183
表157 ヨーロッパ:ヒートポンプ市場(エンドユーザー別)、2026年~2031年(百万米ドル) 183
表158 ヨーロッパ:ヒートポンプ市場、用途別、2021年~2025年(百万米ドル) 184
表159 ヨーロッパ:ヒートポンプ市場、用途別、2026年~2031年(百万米ドル) 184
表160 ヨーロッパ:ヒートポンプ市場、暖房方式別、2021年~2025年(百万米ドル) 184
表161 ヨーロッパ:ヒートポンプ市場、暖房方式別、2026年~2031年(百万米ドル) 184
表 162 ヨーロッパ:ヒートポンプ市場(国別)、2021年~2025年(百万米ドル) 185
表 163 ヨーロッパ:ヒートポンプ市場(国別)、2026年~2031年(百万米ドル) 185
表164 フランス:ヒートポンプ市場、定格容量別、2021年~2025年(百万米ドル) 186
表165 フランス:ヒートポンプ市場、定格容量別、2026年~2031年(百万米ドル) 186
表166 フランス:ヒートポンプ市場(エンドユーザー別)、2021年~2025年(百万米ドル) 186
表167 フランス:ヒートポンプ市場(エンドユーザー別)、2026年~2031年(百万米ドル) 187
表168 イタリア:ヒートポンプ市場(定格容量別)、2021年~2025年(百万米ドル) 188
表169 イタリア:ヒートポンプ市場(定格容量別)、2026年~2031年(百万米ドル) 188
表170 イタリア:ヒートポンプ市場(エンドユーザー別)、2021年~2025年(百万米ドル) 188
表171 イタリア:ヒートポンプ市場(エンドユーザー別)、2026年~2031年(百万米ドル) 188
表172 ドイツ:ヒートポンプ市場、定格容量別、2021年~2025年(百万米ドル) 189
表173 ドイツ:ヒートポンプ市場、定格容量別、2026年~2031年(百万米ドル) 190
表174 ドイツ:ヒートポンプ市場(エンドユーザー別)、2021年~2025年(百万米ドル) 190
表175 ドイツ:ヒートポンプ市場、エンドユーザー別、2026年~2031年(百万米ドル) 190
表176 英国:ヒートポンプ市場、定格容量別、2021年~2025年(百万米ドル) 191
表177 英国:ヒートポンプ市場、定格容量別、2026年~2031年(百万米ドル) 192
表178 英国:ヒートポンプ市場、エンドユーザー別、2021年~2025年 (百万米ドル) 192
表179 英国:ヒートポンプ市場、定格容量別、2026年~2031年(百万米ドル) 192
表180 スペイン:ヒートポンプ市場、定格容量別、2021年~2025年(百万米ドル) 193
表 181 スペイン:ヒートポンプ市場、定格容量別、2026年~2031年(百万米ドル) 193
表 182 スペイン:ヒートポンプ市場、エンドユーザー別、2021年~2025年(百万米ドル) 194
表183 スペイン:ヒートポンプ市場(エンドユーザー別)、2026年~2031年(百万米ドル) 194
表184 その他のヨーロッパ諸国:ヒートポンプ市場(定格容量別)、
2021年~2025年(百万米ドル) 195
表185 ヨーロッパその他地域:ヒートポンプ市場(定格容量別)、
2026年~2031年(百万米ドル) 195
表186 ヨーロッパその他地域:ヒートポンプ市場(エンドユーザー別)、
2021年~2025年 (百万米ドル) 195
表187 ヨーロッパその他地域:ヒートポンプ市場、エンドユーザー別、
2026–2031年(百万米ドル) 195
表188 北米:ヒートポンプ市場、技術別、
2021–2025年 (百万米ドル) 197
表 189 北米:ヒートポンプ市場、技術別、
2026–2031年(百万米ドル) 198
表190 北米:ヒートポンプ市場(種類別)、2021年~2025年(百万米ドル) 198
表191 北米:ヒートポンプ市場(種類別)、2026年~2031年 (百万米ドル) 198
表192 北米:ヒートポンプ市場、冷媒別、
2021年~2025年(百万米ドル) 199
表193 北米:ヒートポンプ市場、冷媒別、
2026年~2031年 (百万米ドル) 199
表194 北米:ヒートポンプ市場(定格能力別)、
2021年~2025年(百万米ドル) 199
表195 北米:ヒートポンプ市場(定格能力別)、
2026年~2031年(百万米ドル) 200
表196 北米:ヒートポンプ市場(エンドユーザー別)、
2021年~2025年(百万米ドル) 200
表197 南米アメリカ:ヒートポンプ市場(エンドユーザー別)、
2026年~2031年(百万米ドル) 200
表 198 南米アメリカ:ヒートポンプ市場(用途別)、
2021–2025年(百万米ドル) 200
表 199 南米アメリカ:ヒートポンプ市場(用途別)、
2026–2031年(百万米ドル) 201
表 200 北米:ヒートポンプ市場(暖房の種類別)、
2021–2025年(百万米ドル) 201
表 201 北米:ヒートポンプ市場(暖房の種類別)、
2026–2031年(百万米ドル) 201
表202 北米:ヒートポンプ市場、国別、2021年~2025年(百万米ドル) 201
表203 北米:ヒートポンプ市場、国別、2026年~2031年 (ドル) 202
表 204 アメリカ:ヒートポンプ市場、定格能力別、2021年~2025年(ドル) 202
表 205 アメリカ:ヒートポンプ市場(定格能力別)、2026年~2031年(百万ドル) 203
表 206 アメリカ:ヒートポンプ市場(エンドユーザー別)、2021年~2025年(百万ドル) 203
表 207 アメリカ:ヒートポンプ市場、エンドユーザー別、2026年~2031年(百万ドル) 203
表208 カナダ:ヒートポンプ市場、定格容量別、2021年~2025年(百万ドル) 204
表209 カナダ:ヒートポンプ市場、定格容量別、2026年~2031年(百万米ドル) 204
表210 カナダ:ヒートポンプ市場、エンドユーザー別、2021年~2025年(百万米ドル) 205
表 211 カナダ:ヒートポンプ市場、エンドユーザー別、2026年~2031年(百万米ドル) 205
表 212 中東・アフリカ:ヒートポンプ市場(技術別)、
2021–2025年(百万米ドル) 206
表213 中東・アフリカ:ヒートポンプ市場(技術別)、
2026–2031年(百万米ドル) 206
表 214 中東・アフリカ:ヒートポンプ市場(種類別)、
2021–2025年(百万米ドル) 206
表 215 中東・アフリカ:ヒートポンプ市場(種類別)、
2026年~2031年(百万米ドル) 207
表 216 中東・アフリカ:ヒートポンプ市場(冷媒別)、
2021年~2025年 (百万米ドル) 207
表 217 中東・アフリカ:ヒートポンプ市場、冷媒別、
2026–2031年(百万米ドル) 207
表 218 中東・アフリカ:ヒートポンプ市場(定格能力別)、
2021–2025年(百万米ドル) 208
表 219 中東・アフリカ:ヒートポンプ市場(定格容量別)、
2026–2031年(百万米ドル) 208
表220 中東・アフリカ:ヒートポンプ市場(エンドユーザー別)、
2021–2025年(百万米ドル) 208
表 221 中東・アフリカ:ヒートポンプ市場(エンドユーザー別)、
2026–2031年(百万米ドル) 208
表 222 中東・アフリカ:ヒートポンプ市場(用途別)、
2021–2025年 (百万米ドル) 209
表 223 中東・アフリカ:ヒートポンプ市場、用途別、
2026–2031年(百万米ドル) 209
表 224 中東・アフリカ:ヒートポンプ市場、暖房の種類別、
2021–2025年(百万米ドル) 209
表225 中東・アフリカ:ヒートポンプ市場、暖房の種類別、
2026–2031年(百万米ドル) 209
表226 中東・アフリカ:ヒートポンプ市場(国別)、
2021年~2025年(百万米ドル) 210
表227 中東・アフリカ:ヒートポンプ市場(国別)、
2026年~2031年 (百万米ドル) 210
表 228 GCC:ヒートポンプ市場、定格容量別、2021年~2025年(百万米ドル) 211
表 229 GCC:ヒートポンプ市場、定格容量別、2026年~2031年(百万米ドル) 211
表230 GCC:ヒートポンプ市場、エンドユーザー別、2021年~2025年(百万米ドル) 211
表231 GCC:ヒートポンプ市場、エンドユーザー別、2026年~2031年(百万米ドル) 211
表232 サウジアラビア:ヒートポンプ市場(定格容量別)、
2021–2025年(百万米ドル) 212
表233 サウジアラビア:ヒートポンプ市場(定格容量別)、
2026–2031年(百万米ドル) 213
表 234 サウジアラビア:ヒートポンプ市場(エンドユーザー別)、2021年~2025年(百万米ドル) 213
表 235 サウジアラビア:ヒートポンプ市場(エンドユーザー別)、2026年~2031年 (百万米ドル) 213
表 236 アラブ首長国連邦(UAE):ヒートポンプ市場、定格容量別、2021年~2025年(百万米ドル) 214
表 237 アラブ首長国連邦(UAE):ヒートポンプ市場、定格容量別、2026年~2031年(百万米ドル) 214
表238 アラブ首長国連邦(UAE):ヒートポンプ市場、エンドユーザー別、2021年~2025年(百万米ドル) 214
表239 UAE:ヒートポンプ市場(エンドユーザー別)、2026年~2031年(百万米ドル) 215
表240 GCCその他の地域:ヒートポンプ市場(定格容量別)、
2021年~2025年(百万米ドル) 215
表 241 GCC その他の地域:ヒートポンプ市場(定格容量別)、
2026–2031年(百万米ドル) 216
表 242 GCC その他の地域:ヒートポンプ市場(エンドユーザー別)、2021–2025年(百万米ドル) 216
表243 GCCその他の地域:ヒートポンプ市場(エンドユーザー別)、2026年~2031年(百万米ドル) 216
表244 南アフリカ:ヒートポンプ市場(定格容量別)、
2021年~2025年(百万米ドル) 217
表245 南アフリカ:ヒートポンプ市場(定格容量別)、
2026年~2031年(百万米ドル) 217
表246 南アフリカ:ヒートポンプ市場、エンドユーザー別、2021年~2025年(百万米ドル) 218
表247 南アフリカ:ヒートポンプ市場、エンドユーザー別、2026年~2031年(百万米ドル) 218
表 248 中東・アフリカのその他の地域:ヒートポンプ市場(定格容量別)、2021年~2025年(百万米ドル) 219
表 249 中東・アフリカのその他の地域:ヒートポンプ市場(定格容量別)、2026年~2031年(百万米ドル) 219
表 250 中東・アフリカのその他の地域:ヒートポンプ市場(エンドユーザー別)、
2021–2025年(百万米ドル) 219
表251 中東・アフリカのその他の地域:ヒートポンプ市場、エンドユーザー別、
2026年~2031年(百万米ドル) 220
表252 ラテンアメリカ:ヒートポンプ市場(技術別)、
2021年~2025年(百万米ドル) 221
表 253 南米アメリカ:ヒートポンプ市場(技術別)、
2026–2031年(百万米ドル) 221
表 254 南米アメリカ:ヒートポンプ市場(種類別)、2021年~2025年(百万米ドル) 221
表 255 南米アメリカ:ヒートポンプ市場(種類別)、2026年~2031年(百万米ドル) 221
表 256 南米アメリカ:ヒートポンプ市場(冷媒別)、
2021–2025年(百万米ドル) 222
表 257 南米アメリカ:ヒートポンプ市場(冷媒別)、
2026–2031年 (百万米ドル) 222
表 258 南米アメリカ:ヒートポンプ市場、定格能力別、
2021–2025年(百万米ドル) 222
表 259 南米アメリカ:ヒートポンプ市場(定格能力別)、
2026年~2031年(百万米ドル) 223
表260 南米アメリカ: ヒートポンプ市場、エンドユーザー別、2021年~2025年(百万米ドル) 223
表261 南米アメリカ:ヒートポンプ市場、エンドユーザー別、2026年~2031年(百万米ドル) 223
表262 南米アメリカ: ヒートポンプ市場、用途別、
2021–2025年(百万米ドル) 223
表263 南米アメリカ:ヒートポンプ市場、用途別、
2026–2031年(百万米ドル) 224
表264 ラテンアメリカ:ヒートポンプ市場(暖房の種類別)、
2021–2025年(百万米ドル) 224
表 265 ラテンアメリカ:ヒートポンプ市場(暖房の種類別)、
2026–2031年(百万米ドル) 224
表 266 ラテンアメリカ:ヒートポンプ市場(国別)、2021–2025年(百万米ドル) 224
表267 南米アメリカ:ヒートポンプ市場(国別)、2026年~2031年(百万米ドル) 225
表268 ブラジル:ヒートポンプ市場(定格容量別)、2021年~2025年(百万米ドル) 225
表269 ブラジル:ヒートポンプ市場(定格容量別)、2026–2031年(百万米ドル) 226
表270 ブラジル:ヒートポンプ市場(エンドユーザー別)、2021–2025年(百万米ドル) 226
表 271 ブラジル:ヒートポンプ市場(エンドユーザー別)、2026–2031年(百万米ドル) 226
表 272 メキシコ:ヒートポンプ市場(定格容量別)、2021–2025年(百万米ドル) 227
表273 メキシコ:ヒートポンプ市場、定格容量別、2026年~2031年(百万米ドル) 227
表274 メキシコ:ヒートポンプ市場、エンドユーザー別、2021年~2025年(百万米ドル) 228
表275 メキシコ:ヒートポンプ市場(エンドユーザー別)、2026年~2031年(百万米ドル) 228
表 276 南米アメリカその他地域:ヒートポンプ市場(定格容量別)、
2021–2025年(百万米ドル) 229
表 277 南米アメリカその他地域:ヒートポンプ市場(定格容量別)、
2026–2031年(百万米ドル) 229
表278 ラテンアメリカその他地域:ヒートポンプ市場(エンドユーザー別)、
2021年~2025年(百万米ドル) 229
表279 ラテンアメリカその他地域:ヒートポンプ市場(エンドユーザー別)、
2026年~2031年(百万米ドル) 230
表280 ヒートポンプ市場:主要企業による戦略の概要
2023年1月~2026年7月 231
表281 ヒートポンプ市場:競争の激しさ、2025年 233
表282 ヒートポンプ市場の評価フレームワーク、2021年~2025年 236
表283 ヒートポンプ市場:地域別展開状況 243
表284 ヒートポンプ市場:技術別構成 244
表285 ヒートポンプ市場:種類別構成 245
表286 ヒートポンプ市場:定格容量別構成 246
表 287 ヒートポンプ市場:冷媒別構成 247
表 288 ヒートポンプ市場:用途別構成 248
表 289 ヒートポンプ市場:エンドユーザー別構成 249
表 290 ヒートポンプ市場:主要スタートアップ/中小企業の詳細リスト 252
表 291 ヒートポンプ市場:主要スタートアップ/中小企業の
競合ベンチマーク(1/2) 252
表 292 ヒートポンプ市場:主要スタートアップ/中小企業の
競合ベンチマーク(2/2) 252
表 293 ヒートポンプ市場:製品発売状況、2023年1月~2026年7月 253
表294 ヒートポンプ市場:取引動向、2023年1月~2026年7月 254
表 295 ヒートポンプ市場:事業拡大、2023年1月~2026年7月 256
表 296 ヒートポンプ市場:その他の動向、2023年1月~2026年7月 256
表297 パナソニックホールディングス株式会社:会社概要 258
表298 パナソニックホールディングス株式会社:
製品・ソリューション・ 提供サービス 259
表299 パナソニックホールディングス株式会社:新製品発売 260
表300 パナソニックホールディングス株式会社:取引 261
表301 パナソニックホールディングス株式会社:事業拡大 261
表 302 パナソニックホールディングス株式会社:その他の動向 262
表 303 三菱電機株式会社:会社概要 264
表 304 三菱電機株式会社:
提供製品・ソリューション・サービス 265
表 305 三菱電機株式会社:新製品の発売 266
表 306 三菱電機株式会社:事業拡大 267
表 307 三菱電機株式会社:その他の動向 268
表 308 サムスン:会社概要 269
表 309 サムスン:提供している製品・ソリューション・サービス 270
表 310 サムスン:新製品の発売 271
表 311 サムスン:取引 272
表 312 サムスン:事業拡大 272
表 313 サムスン:その他の動向 273
表 314 MIDEA:会社概要 275
表 315 MIDEA:提供製品・ソリューション・サービス 276
表 316 MIDEA:新製品発売 277
表 317 MIDEA:取引 278
表 318 MIDEA:事業拡大 278
表 319 MIDEA:その他の動向 279
表 320 デンソー株式会社:会社概要 280
表 321 デンソー株式会社:提供製品・ソリューション・サービス 281
表 322 デンソー株式会社:事業拡大 282
表 323 デンソー株式会社:その他の動向 282
表 324 ダイキン:会社概要 284
表 325 ダイキン:提供している製品・ソリューション・サービス 285
表 326 ダイキン:新製品の発売 287
表 327 ダイキン:取引 287
表 328 ダイキン:その他の動向 288
表 329 キャリア:会社概要 289
表 330 キャリア:提供製品・ソリューション・サービス 290
表 331 キャリア:新製品の発売 291
表 332 キャリア:事業拡大 293
表 333 キャリア:その他の動向 294
表 334 トレン・テクノロジーズ PLC:会社概要 295
表 335 TRANE TECHNOLOGIES PLC:提供している製品・ソリューション・サービス 296
表 336 TRANE TECHNOLOGIES PLC:新製品の発売 298
表 337 TRANE TECHNOLOGIES PLC:取引 298
表 338 TRANE TECHNOLOGIES PLC:事業拡大 299
表 339 TRANE TECHNOLOGIES PLC:その他の動向 299
表 340 JOHNSON CONTROLS:会社概要 300
表 341 JOHNSON CONTROLS: 提供製品・ソリューション・サービス 301
表 342 ジョンソン・コントロールズ:新製品の発売 303
表 343 ジョンソン・コントロールズ:取引 304
表 344 ジョンソン・コントロールズ:事業拡大 305
表 345 ジョンソン・コントロールズ:その他の動向 305
表 346 ボッシュ・サーモテクノロジー社:会社概要 307
表 347 ボッシュ・サーモテクノロジー社:提供製品・ソリューション・サービス 307
表 348 ボッシュ・サーモテクノロジー社:新製品の発売 308
表 349 ボッシュ・サーモテクノロジー社:取引 309
表 350 ボッシュ・サーモテクノロジー社:事業拡大 309
表 351 ボッシュ・サーモテクノロジー社:その他の動向 310
表 352 LGエレクトロニクス:会社概要 311
表 353 LGエレクトロニクス:製品・ソリューション・ 提供サービス 312
表 354 LGエレクトロニクス:製品発売 313
表 355 LGエレクトロニクス:取引 313
表 356 LGエレクトロニクス:事業拡大 314
表 357 LG電子:その他の動向 314
表358 富士通ジェネラル:会社概要 316
表359 富士通ジェネラル:提供製品・ソリューション・サービス 317
表360 富士通ジェネラル:新製品の発売 319
表 361 富士通ジェネラル:取引 320
表 362 サーマックス・リミテッド:会社概要 321
表 363 THERMAX LIMITED:提供している製品・ソリューション・サービス 322
表 364 THERMAX LIMITED:取引実績 324
表 365 GEA GROUP AKTIENGESELLSCHAFT:会社概要 325
表 366 GEA GROUP AKTIENGESELLSCHAFT:提供製品・ソリューション・サービス 327
表 367 GEA GROUP AKTIENGESELLSCHAFT:取引実績 328
表 368 GEA GROUP AKTIENGESELLSCHAFT:その他の動向 329
表 369 LENNOX INTERNATIONAL INC.:会社概要 330
表 370 LENNOX INTERNATIONAL INC.:提供製品・ソリューション・サービス 331
表 371 レノックス・インターナショナル社:新製品の発売 332
表 372 レノックス・インターナショナル社:取引 333
表 373 広州SPRSUN新エネルギー技術開発有限公司:会社概要 334
表374 グレン・ディンプレックス・グループ:会社概要 335
表375 ニーベ・リミテッド:会社概要 336
表376 リーム・マニュファクチャリング・カンパニー:会社概要 337
表377 ダンデライオン・エナジー:会社概要 338
表 378 ゼアルックス・エレクトリック・リミテッド:会社概要 338
表 379 ヴァイラント・グループ:会社概要 339
表 380 エヴォ・エナジー・テクノロジーズ:会社概要 340
表 381 アリストン・ホールディングス N.V.:会社概要 341
表 382 A.O. スミス:会社概要 342
表 383 エナージェン・ハイブリッド・システムズ・リミテッド:会社概要 343
表 384 ナマスワデシ:会社概要 344
表 385 エコテック・ソリューションズ:会社概要 345
表386 主な二次情報源 348
表387 一次インタビューの参加者 349
表388 一次情報源から収集したデータ 350
表389 ヒートポンプ市場:リスク分析 359









