主なポイント
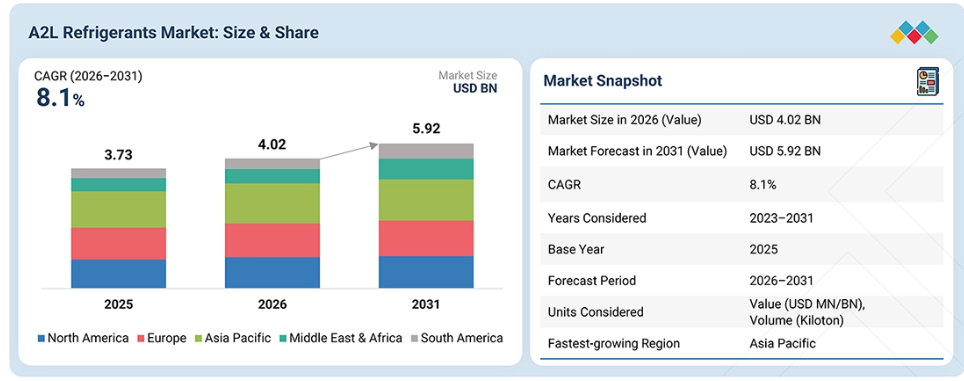
地域別では、2025年のA2L冷媒市場において、アジア太平洋地域が47.0%のシェアを占めました。
種類別では、R32は2026年から2031年にかけて年平均成長率(CAGR)4.9%で成長すると推定されています。
化学的性質別では、A2L冷媒市場は予測期間中に5.9%という堅調な成長を見せると予想されています。
用途別では、空調セグメントが予測期間中に最も高い成長率を記録すると見込まれています。
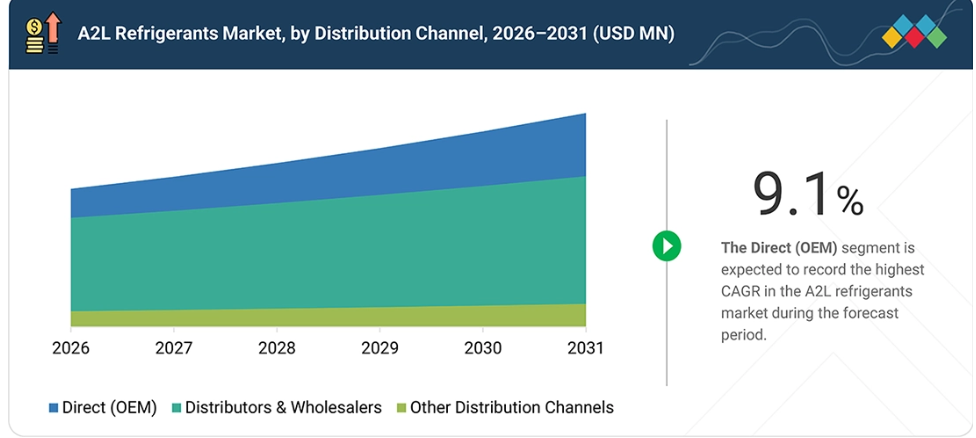
流通チャネル別では、直接販売(OEM)セグメントが2026年から2031年にかけて最も高いCAGRで成長すると推定されています。
最終用途産業別では、住宅セグメントが予測期間中に最も高い成長率を記録すると見込まれています。
ケモアーズ(米国)、ソルスティス・アドバンスト・マテリアルズ(米国)、東越グループ(中国)、アルケマ(フランス)、ダイキンケミカル(日本)は、その高い市場シェアと製品展開の広さから、A2L冷媒市場における主要企業として挙げられています。
浙江巨化(中国)、浙江三美化工(中国)、浙江永和(中国)、グジャラート・フルオロケミカルズ(インド)などは、専門的なニッチ分野で確固たる地位を築き、スタートアップや中小企業の中でも際立った存在となっており、新興市場のリーダーとしての潜在力を示しています。
A2L冷媒市場では、政府、OEM、エンドユーザーが、冷却性能とエネルギー効率を維持しつつ、HFC段階的削減規制に準拠するため、GWPの低い冷媒への移行を進めるにつれ、需要が増加しています。この需要は、特に空調、冷蔵、ヒートポンプ、チラー、自動車用途において、R-410AやR-134aなどの高GWP冷媒からの置き換えによって支えられています。R-32は住宅用および業務用空調で採用が進んでおり、R-454BはHVACシステムにおいてR-410Aに代わる低GWPの代替冷媒として使用が増加しています。
また、R-1234yfは自動車用空調で引き続き需要があり、R-1234ze(E)はチラーやその他の固定式冷却用途で重要性を高めています。暖房の電化が加速する中、ヒートポンプは重要な需要拡大要因となっており、一方でデータセンターの冷却、業務用冷凍設備の更新、老朽化したHVAC機器の交換が、A2L冷媒にとってさらなる機会を生み出しています。
また、A2L冷媒の可燃性分類が高いという課題に対処するのに役立つ、A2L対応の機器、部品、充填システム、漏洩検知技術、および技術者の取り扱い能力の普及拡大も、需要に影響を与えています。
顧客の顧客に影響を与えるトレンドと変革
高GWP(地球温暖化係数)のHFC(ハイドロフルオロカーボン)の世界的な段階的削減により、確立された冷媒のサプライチェーン、機器設計、および保守慣行に混乱が生じていることから、A2L冷媒市場は大きな転換期を迎えています。R-32、R-454B、R-454C、R-452Bなどの低GWP代替冷媒への移行により、A2L対応の空調、ヒートポンプ、冷凍機器の開発が加速しています。
これにより、冷媒メーカーやOEMにはビジネスチャンスが生まれる一方で、A2L冷媒の軽度の可燃性により、システム設計、安全制御、設置方法、および技術者のトレーニングの更新に対するニーズが高まっています。地域ごとの規制の違いも導入のペースに影響を与えており、メーカー各社は製品ポートフォリオ、冷媒の入手可能性、およびサプライチェーン戦略の見直しをますます進めています。その結果、市場は従来のHFCベースのエコシステムから、より多様化され、規制主導型の冷媒環境へと移行しつつあり、OEMの転換、技術の置き換え、安全基準への準拠、および低GWP要件が、市場成長の主要な推進力として浮上しています。
市場の動向
推進要因:厳格なHFC段階的削減規制
高GWPのHFC冷媒からの世界的な移行は、A2L冷媒市場の主要な構造的推進要因となっています。『モントリオール議定書』のキガリ改正、EUのFガス規制、および同様の地域的な措置に基づく規制により、高GWPのHFCの生産と消費は段階的に制限されています。これにより、HVACおよび冷凍機器のOEM各社は、R-32やR-454BなどのA2L冷媒を含む、GWP値の低い代替冷媒を用いた機器の再設計を進めています。新規機器における冷媒の選定に規制要件がますます影響を与えるにつれ、A2L対応システムの需要およびそれに対応する冷媒の供給量は増加すると予想されます。
制約要因:機器の転換コストの高さ
A2L冷媒への移行は、HVACおよび冷凍機器の初期コストを増加させる可能性があります。これは、A2L冷媒が「軽度可燃性」に分類されるため、適切なシステム設計と安全対策が必要となるためです。OEM各社は、適用される基準を満たすために、部品、冷媒回路、制御装置、漏洩検知機構、電気配線、および安全機能の変更を余儀なくされる可能性があります。
さらに、設置業者やサービス技術者には、専用の工具や研修が必要となる場合があります。こうした追加コストは、価格に敏感な市場、特に既存のHFCベースの機器が依然として経済的に魅力的である市場において、導入のペースを鈍らせる可能性があります。
機会:高GWPのHFCベースの機器の置き換え
高GWPのHFCの段階的な削減は、A2L冷媒にとって大きな置き換えの機会を生み出しています。規制が強化され、既存の機器が耐用年数に達するにつれ、ユーザーは従来のHFC技術への投資を継続するのではなく、低GWP冷媒を基盤として設計された機器へと従来のシステムを置き換えていくことが予想されます。これにより、住宅用および業務用空調、ヒートポンプ、冷凍、その他の冷却用途において機会が生まれ、OEMによる転換や機器の置き換えが、A2L冷媒の需要における重要なチャネルとなります。
課題:可燃性と安全要件
A2L分類は、可燃性が低く燃焼速度も比較的遅いことを示していますが、不燃性のA1冷媒と比較しても、依然として安全面での考慮事項が存在します。機器メーカーは、許容冷媒充填量、想定される漏洩シナリオ、換気、着火源の管理、部品の選定、およびシステム固有の安全要件といった要因を考慮しなければなりません。国や地域ごとの規格や建築基準の違いは、機器の設計や設置をさらに複雑にする可能性があります。その結果、システムの性能とコスト競争力を維持しつつ、一貫したコンプライアンスを確保することは、冷媒メーカー、OEM、設置業者、サービスプロバイダーにとって依然として重要な課題となっています。
市場のエコシステム
A2L冷媒のエコシステムは、原材料およびフッ素化学製品サプライヤー、冷媒メーカー/ブレンド業者、HVACおよび冷凍機器のOEMメーカー、部品サプライヤー、販売代理店、設置業者、サービスプロバイダー、そしてエンドユーザーにまたがる、相互に連携したバリューチェーンで構成されています。
冷媒メーカーは、GWP値の低いA2L製品を開発・供給し、一方、OEM各社は、これらの冷媒を、適切なコンプレッサー、バルブ、制御装置、漏洩検知装置、および安全部品を必要とする互換性のある空調、冷凍、およびヒートポンプシステムに組み込んでいます。販売代理店は、地域市場全体での冷媒の供給を円滑にし、請負業者や技術者は、設置、保守、回収、および再生処理を担当しています。規制当局、標準化団体、および認証・研修機関も、安全性、充填量制限、取り扱い、機器の要件を定義することで重要な役割を果たしており、その結果、このエコシステムは、高GWPのHFCから低GWPの冷媒技術への移行によってますます牽引されるようになっています。
市場セグメント
A2L冷媒市場(種類別)
A2L冷媒市場は、種類別に主にR-32、R-454B、R-454C、R-455A、R-452B、およびその他のA2L冷媒に分類されます。R-32は空調システム、特に住宅用および小規模商業用アプリケーションで広く採用されている一方、R-454Bは空調およびヒートポンプ機器において、R-410Aの低GWP代替品としてますます使用されています。R-454CおよびR-455Aは、従来のHFC冷媒と比較してGWPが大幅に低いことを背景に、商業用および産業用冷凍アプリケーションで普及が進んでいます。
したがって、この分野の動向は、GWP規制、システムの効率、冷却性能、安全要件、OEMとの互換性、および地域ごとの規制上の受容性によって形作られています。
化学組成別A2L冷媒市場
化学組成別のA2L冷媒市場は、大きく分けてハイドロフルオロカーボン(HFC)、ハイドロフルオロオレフィン(HFO)、およびHFC/HFOブレンドに分類されます。R-32などのHFCは、その実績のある性能と、従来の冷媒に比べて比較的低いGWPにより広く使用されていますが、一方、R-454B、R-454C、R-455A、R-452BなどのHFO系およびHFC/HFOブレンド冷媒は、OEM各社が低GWPソリューションへの移行を進めるにつれて、採用が進んでいます。化学分野の状況は、GWP低減要件、熱力学的性能、可燃性分類、システムとの互換性、規制上の承認、および用途固有の性能によってますます影響を受けており、ブレンドは環境性能と運用要件のバランスをとる上で重要な役割を果たしています
A2L冷媒市場:流通チャネル別
A2L冷媒市場は、流通チャネル別にOEMとアフターマーケットに分類されます。HVAC、冷凍、ヒートポンプのメーカーが、GWP(地球温暖化係数)の低減要件を満たすため、新規設計および交換用機器にA2L冷媒をますます採用していることから、OEMは主要な流通チャネルとなっています。
アフターマーケットには、設置、サービス、保守、修理、およびシステム交換のための冷媒供給が含まれており、A2L対応機器の導入台数が増加するにつれて、需要の拡大が見込まれています。したがって、流通の動向は、OEMによる採用状況、機器の交換サイクル、冷媒の入手可能性、技術者の対応体制、および従来のHFC系システムから低GWPの代替システムへの移行によって影響を受けています。
A2L冷媒市場:最終用途産業別
A2L冷媒市場は、最終用途産業別に、住宅、商業、産業、およびその他の最終用途産業に分類されます。住宅部門は、R-32やR-454Bなどの低GWP冷媒を使用するエアコンやヒートポンプの採用が増加しているため、主要な需要源となっています。商業部門は、HVACシステム、チラー、および商業用冷凍設備への需要によって牽引されており、産業用途にはプロセス冷却、冷凍、およびヒートポンプシステムが含まれます。各最終用途産業における導入状況は、HFCの段階的削減規制、機器の交換サイクル、エネルギー効率要件、冷却需要、ならびにA2L対応システムや熟練した技術者の確保状況によって影響を受けています。
地域
予測期間中、アジア太平洋地域がA2L冷媒市場で最も急速な成長を遂げる見込み
アジア太平洋地域のA2L冷媒市場は、同地域における大規模かつ拡大を続ける空調・冷凍機器の導入台数、冷却需要の増加、およびキガリ改正に基づく低GWP冷媒への移行に支えられ、力強い成長が見込まれています。中国は、空調がHFC消費量の相当な割合を占めている一方で、同国が正式なHFC規制を開始し、R-32(A2L)などの低GWP代替冷媒への移行を加速させていることから、特に重要な市場となっています。
インドもHFCの段階的削減に向けて動き出しており、2032年以降に累積削減が予定されていることから、低GWP冷媒技術やA2L対応機器の採用が促進される見込みです。東南アジアおよび東アジア全域において、住宅および商業用冷房需要の拡大、HVAC製造の拡大、ならびに規制圧力の増大が、A2Lの採用を後押しすると予想されますが、そのペースは、規制、安全基準、機器の転換コスト、および技術者の準備状況によって国ごとに異なるでしょう。
A2L冷媒市場:企業評価マトリックス
A2L冷媒市場に参入している米国企業のケムアーズ(Star Company)は、空調、ヒートポンプ、チラー、冷凍用途向けに設計された低GWPのオプティオン(Opteon)冷媒の幅広い製品ポートフォリオを擁し、市場における有力なプレーヤーとして台頭しています。同社は、Opteon XL41(R-454B)、XL55(R-452B)、XL20(R-454C)、XL40(R-454A)などのA2L冷媒を提供しており、GWP値の高いHFC冷媒に代わる選択肢を提供しています。
HVACおよび冷凍機器のOEMメーカーとの強固な連携に加え、規制に準拠した低GWP冷媒ソリューションへの注力により、次世代機器への採用を後押しし、進化を続けるA2L冷媒市場における同社の地位を強化しています。メキシコに拠点を置き、Koura Fluorinated Solutions事業を通じて事業を展開するOrbia(新興リーダー)は、次世代の低GWP冷媒ソリューションのポートフォリオを通じて、A2L冷媒市場における地位を強化しています。
Kouraは、フッ素化学製品の製造能力を活用して、HVAC、冷凍、およびその他の冷却用途に対応し、業界における高GWP HFC冷媒からの移行を支援しています。低GWP冷媒の開発と商用化に注力するとともに、確立された製造・流通能力を活かすことで、同社は変化する規制要件や、A2L対応冷却技術に対する需要の高まりに対応しています。
主要市場プレイヤー
Chemours (US)
Solstice Advanced Materials (US)
Dongyue Group (China)
Arkema (France)
Daikin Chemicals (Japan)
Zhejiang Juhua (China)
Zhejiang Sanmei Chemical (China)
Zhejiang Yonghe (China)
Gujarat Fluorochemicals (India)
Orbia (Mexico)
最近の動向
2026年9月:ソルスティス社は、新たに開発されたアダプターとオイル添加剤を使用し、既存のシステム部品を交換することなく、既存のR-134a自動車用エアコンシステムをソルスティスYF(R-1234yf)へ変換する「Direct-to-YF」レトロフィットコンセプトを発表しました。
2026年8月:ケモアーズ社は、固定式チラー用途向けに「オプティオンZE(R-1234ze(E))」および「オプティオン515B」を発売し、データセンター、商業ビル、その他のミッションクリティカルな冷却用途向けの低GWP冷媒ポートフォリオを拡充しました。「オプティオンZE」は、R-1234ze(E)をベースとしたA2L冷媒です。
2026年6月:ソルスティス・アドバンスト・マテリアルズ社とA-Gas社は、回収されたHFCとソルスティスのHFO技術を組み合わせた低GWP冷媒へのアクセスを拡大するための戦略的合意を締結しました。これにより生成されるブレンド冷媒は、既存の冷凍システムでの使用を目的としています。
2026年6月:ソルスティス社とクリマライフ社は、ソルスティス社がクリマライフ社のフランス施設における冷媒回収能力のさらなる拡充を支援するという合意を正式に締結しました。ますます複雑化する冷媒ブレンドを処理するため、新しい3塔式蒸留装置が設置されています。
2026年2月:アルケマ社は、AHR Expo 2026において、Forane 454B、Forane 32、その他の低GWPソリューションを含む、次世代の低GWP冷媒ポートフォリオを披露しました。R-454Bは、住宅用および小規模商業用のエアコン、ヒートポンプ、チラー用途向けに位置付けられています。
2025年5月:ケモアーズ社は、ナヴィン・フルオライン社と、同社の「オプティオン(Opteon)」二相浸漬冷却液を製造するための戦略的合意を締結しました。初期の生産能力は2026年に開始される予定です。
1 はじめに 28
1.1 本調査の目的 28
1.2 市場の定義 28
1.3 調査範囲 29
1.3.1 対象市場および地域範囲 29
1.3.2 本調査の対象範囲および除外項目 30
1.3.3 種類別市場定義および対象範囲 30
1.3.4 化学的性質別市場定義および対象範囲 31
1.3.5 用途別市場定義および対象範囲 31
1.3.6 流通チャネル別市場定義および対象範囲 31
1.3.7 最終用途産業別:市場の定義と対象範囲 32
1.3.8 対象期間 32
1.3.9 対象通貨 32
1.3.10 対象単位 33
1.4 ステークホルダー 33
2 エグゼクティブ・サマリー 34
2.1 市場のハイライトと主要な洞察 34
2.2 主要な市場参加者:戦略的展開のマッピング 36
2.3 A2L冷媒市場における破壊的トレンド 37
2.4 高成長セグメント 39
2.5 地域別概況:市場規模、成長率、および予測 41
3 プレミアムインサイト 43
3.1 A2L冷媒市場における事業者にとって魅力的な機会 43
3.2 A2L冷媒市場:種類別 44
3.3 A2L冷媒市場:化学組成別 44
3.4 A2L冷媒市場:用途別 45
3.5 A2L冷媒市場:流通チャネル別 45
3.6 A2L冷媒市場:最終用途産業別 46
3.7 A2L冷媒市場:国別 46
4 市場概要 47
4.1 はじめに 47
4.2 市場の動向 48
4.2.1 成長要因 48
4.2.1.1 HFCの段階的削減に関する厳格な規制 48
4.2.1.2 エネルギー効率の高い冷却システムへの需要の高まり 49
4.2.1.3 A2L対応機器へのOEMの移行 49
4.2.2 抑制要因 49
4.2.2.1 機器の転換コストの高さ 49
4.2.2.2 技術者の対応体制が不十分であること 49
4.2.2.3 冷媒および機器の入手可能性 50
4.2.3 機会 50
4.2.3.1 GWP値の高い冷媒の急速な代替 50
4.2.3.2 ヒートポンプの用途拡大 50
4.2.3.3 新しいA2L冷媒ブレンドの登場 50
4.2.4 課題 51
4.2.4.1 可燃性に関連する安全要件 51
4.2.4.2 規制のばらつき 51
4.3 A2L冷媒市場における未充足ニーズ 51
4.3.1 未開拓市場の機会 53
4.4 相互に関連する市場とセクター横断的な機会 54
4.5 ティア1/2/3の主要企業による戦略的動き 55
4.5.1 主な動きと戦略的焦点 55
5 業界動向 57
5.1 ポーターの5つの力分析 57
5.1.1 供給者の交渉力 58
5.1.2 購入者の交渉力 59
5.1.3 代替品の脅威 59
5.1.4 新規参入の脅威 60
5.1.5 競合の激しさ 60
5.2 バリューチェーン分析 61
5.2.1 原材料・部品サプライヤー 62
5.2.2 A2L冷媒メーカー/技術プロバイダー 63
5.2.3 OEM、機器メーカー、およびサービスプロバイダー 63
5.2.4 エンドユーザー 63
5.3 エコシステム分析 63
5.4 価格分析 65
5.4.1 地域別平均販売価格の推移(2023年~2025年) 65
5.4.2 最終用途産業別A2L冷媒の価格推移(2023年~2025年) 66
5.5 マクロ経済の見通し 67
5.5.1 世界のGDPの推移 68
5.6 A2L冷媒市場に対する米国関税の影響 69
5.6.1 はじめに 69
5.6.2 主な関税率 70
5.6.3 価格への影響分析 70
5.6.4 国・地域への影響 71
5.6.4.1 米国 71
5.6.4.2 欧州 71
5.6.4.3 アジア太平洋 71
5.6.5 最終用途産業への影響 72
5.7 貿易分析 73
5.7.1 輸入シナリオ(HSコード 290342) 73
5.7.2 輸出シナリオ (HSコード 290342) 75
5.7.3 輸入シナリオ(HSコード 290351) 76
5.7.4 輸出シナリオ(HSコード 290351) 77
5.7.5 輸入シナリオ(HSコード 382763) 78
5.7.6 輸出シナリオ(HSコード 382763) 79
5.8 顧客の事業に影響を与えるトレンド/混乱要因 80
5.9 投資および資金調達シナリオ 80
5.10 ケーススタディ分析 81
5.10.1 ブスタマンテ・リフリジェレーション社が、米国アリゾナ州で初のA2L冷凍倉庫設置に「オプティオンXL20(R-454C)」を導入 81
5.10.2 ハネウェルとKMW、ドイツ・エルクスレーベンにあるエデカに、費用対効果が高く持続可能なソルスティスL40X(R-455A)ソリューションを導入 82
5.10.3 ASDA、英国のブートル・スーパーマーケットにおいて、R-744 CO₂システムを置き換えるため、オプティオンXL40(R-454A) 英国のブートル・スーパーマーケットにおける R-744 CO₂ システムの置き換え 82
5.11 2026~2027 年の主要な会議およびイベント 83
6 技術の進歩、AI がもたらす影響、特許、イノベーション、および将来の応用 84
6.1 技術分析 84
6.1.1 主要技術 84
6.1.1.1 低GWP A2L冷媒の配合 84
6.1.1.2 HFO系A2L冷媒技術 84
6.1.1.3 A2L冷媒のブレンド技術 85
6.1.2 補完技術 85
6.1.2.1 冷媒の回収、リサイクル、および再生 85
6.1.2.2 A2L 対応のコンプレッサーおよび構成部品 85
6.1.2.3 A2L 対応の潤滑剤および材料 85
6.2 技術・製品ロードマップ 86
6.2.1 短期 (2025年~2027年) | 低GWP冷媒の商用化およびシステムへの適応 86
6.2.2 中期(2027年~2030年) | 先進的な低GWP冷媒および統合型安全技術 87
6.2.3 長期(2030-2035+) | 次世代冷媒およびインテリジェント冷媒管理 87
6.3 特許分析 88
6.3.1 特許の法的状況 89
6.3.2 管轄区域分析 90
6.4 将来の用途 91
6.4.1 住宅用および業務用空調向け低GWP A2L冷媒 92
6.4.2 HFO系および先進的なHFC/HFO系A2L冷媒ブレンド 92
6.4.3 A2Lの漏洩検知、安全性、および低充填量システム技術 93
6.4.4 A2L対応機器、コンポーネント、およびデジタル冷媒管理 93
6.5 AI/汎用AIがA2L冷媒市場に与える影響 94
6.5.1 A2L冷媒の主な活用事例と市場の可能性 94
6.5.2 A2L冷媒処理におけるベストプラクティス 95
6.5.3 A2L冷媒市場におけるAI導入の事例研究 95
6.5.4 相互に関連する隣接エコシステムと市場プレイヤーへの影響 96
6.5.5 A2L冷媒市場における生成AI導入に対する顧客の準備状況 96
7 持続可能性と規制環境 97
7.1 地域ごとの規制とコンプライアンス 97
7.1.1 規制機関、政府機関、およびその他の組織 97
7.1.2 業界基準 104
7.2 規制政策およびサステナビリティ・イニシアチブの影響 107
7.3 認証、表示、および環境基準 108
8 顧客環境と購買行動 111
8.1 はじめに 111
8.2 意思決定プロセス 111
8.3 主要なステークホルダーと購買基準 113
8.3.1 購買プロセスにおける主要なステークホルダー 113
8.3.2 購入基準 114
8.4 導入の障壁と内部的な課題 114
8.5 各最終用途産業における未充足ニーズ 116
8.6 市場の収益性 119
8.6.1 収益の可能性 119
8.6.2 コストの動向 119
8.6.3 主要な最終用途産業における利益率の機会 120
9 A2L冷媒市場(種類別) 122
9.1 はじめに 123
9.2 R-32 125
9.2.1 R-32:確立された主要な大量生産型A2L冷媒への移行を牽引 125
9.3 R-454B 125
9.3.1 R-454B:R-410Aの代替プロセスを牽引 125
9.4 R-454C 126
9.4.1 R-454C:低GWP冷媒への移行を強化 126
9.5 R-1234YF 126
9.5.1 R-1234YFが自動車用A2L分野を席巻 126
9.6 R-1234ZE 126
9.6.1 R-1234ZEが低GWPの特殊冷却用途をターゲットに 126
9.7 R-454A 126
9.7.1 R-454A、商業用冷凍用途で拡大 126
9.8 その他の種類 127
10 化学組成別 A2L 冷媒市場 128
10.1 はじめに 129
10.2 HFC 131
10.2.1 規制への準拠、確立された機器技術、OEMによる熟知度、およびエネルギー効率を提供 131
10.3 HFO 131
10.3.1 超低GWPが求められる用途での採用が成長を牽引 131
10.4 HFC/HFOブレンド 131
10.4.1 性能とGWP低減のバランスをとる柔軟な移行経路を提供 131
11 用途別A2L冷媒市場 132
11.1 はじめに 133
11.2 空調 135
11.2.1 R-410AからGWPの低い冷媒への移行が市場の成長を牽引 135
11.3 冷凍 135
11.3.1 GWPの低いA2Lソリューションへの移行が導入を促進 135
11.4 ヒートポンプ 136
11.4.1 暖房の電化が進み、市場の成長を牽引 136
11.5 チラー 136
11.5.1 導入拡大に向けた低GWP冷媒の需要 136
11.6 その他の用途 136
12 流通チャネル別A2L冷媒市場 137
12.1 はじめに 138
12.2 直接販売(OEM) 140
12.2.1 メーカーがA2L冷媒を新しい機器プラットフォームに組み込むにつれ、直接販売(OEM)の需要が加速しています 140
12.3 販売代理店および卸売業者 140
12.3.1 市場の成長を支えるA2L機器の設置台数の増加 140
12.4 その他 140
13 最終用途産業別A2L冷媒市場 141
13.1 はじめに 142
13.2 住宅用 144
13.2.1 アジア太平洋地域の住宅用エアコンにおけるR-32への旺盛な需要が市場を牽引 144
13.3 商業用 145
13.3.1 GWP値の高い冷媒の代替が市場成長を牽引 145
13.4 自動車用 145
13.4.1 R-1234YFの採用拡大が市場の拡大を支えます 145
13.5 データセンター 146
13.5.1 AI主導のコンピューティングにおける冷却要件の高まりが需要を牽引します 146
13.6 製薬 146
13.6.1 GWPの低い冷媒への移行が、A2L冷媒にビジネスチャンスをもたらしています 146
13.7 その他の最終用途産業 147
14 地域別A2L冷媒市場 148
14.1 はじめに 149
14.2 北米 152
14.2.1 米国 161
14.2.1.1 需要を支える厳格な環境規制と排出制御インフラへの継続的な投資 161
14.2.2 カナダ 163
14.2.2.1 市場成長を支える厳格な環境基準および電力・産業インフラの近代化 163
14.2.3 メキシコ 165
14.2.3.1 市場成長を促進する産業の近代化および環境規制 165
14.3 ヨーロッパ 167
14.3.1 ドイツ 176
14.3.1.1 市場成長を促進する強固な産業基盤と厳格な排出規制要件 176
14.3.2 フランス 178
14.3.2.1 市場成長を刺激する継続的な産業活動とブラウンフィールドプロジェクト 178
14.3.3 英国 179
14.3.3.1 市場成長に寄与する厳格な排出基準と確立された産業基盤 179
14.3.4 イタリア 181
14.3.4.1 需要を押し上げるブラウンフィールド改修の需要の高まりと確立されたセメント産業 181
14.3.5 スペイン 183
14.3.5.1 産業の脱炭素化、エネルギー効率、再生可能エネルギーへの注力が市場成長を加速させる 183
14.3.6 その他の欧州諸国 184
14.4 南米 186
14.4.1 ブラジル 195
14.4.1.1 確立された火力発電容量が市場を牽引する 195
14.4.2 アルゼンチン 196
14.4.2.1 成長の機会を創出するための火力発電への取り組み 196
14.4.3 南米のその他の地域 198
14.5 アジア太平洋地域 200
14.5.1 中国 210
14.5.1.1 市場を牽引する、低GWP冷媒への移行と持続可能な冷却への強い注力 210
14.5.2 日本 212
14.5.2.1 成長機会を創出するための、冷媒の移行とエネルギー効率の高い冷却への強い注力 212
14.5.3 インド 214
14.5.3.1 冷房需要の増加とHFCの段階的削減の取り組みが市場の成長を促進 214
14.5.4 韓国 216
14.5.4.1 厳格なHFCの段階的削減措置と先進的な冷房インフラが市場の成長に寄与 216
14.5.5 その他のアジア太平洋地域 218
14.6 中東・アフリカ 220
14.6.1 GCC 229
14.6.1.1 サウジアラビア 231
14.6.1.1.1 A2L冷媒の導入を後押しする高い冷房需要とHFC段階的削減措置 231
14.6.1.2 アラブ首長国連邦(UAE) 233
14.6.1.2.1 高い冷却需要と、A2L冷媒の導入を後押しするHFC段階的削減措置 233
14.6.1.3 GCCのその他の地域 234 14.6.1.4 南アフリカ 236
14.6.1.4.1 A2L冷媒の導入を支援するためのHFCの段階的削減および低GWP冷却技術の拡大 236
14.6.2 中東・アフリカのその他の地域 238
15 競争環境 240
15.1 概要 240
15.2 主要企業の競争戦略/勝つための要素(2023年~2026年) 240
15.3 売上高分析(2021年~2025年) 242
15.4 市場シェア分析(2025年) 243
15.5 製品比較 246
15.6 企業評価マトリックス:主要プレイヤー(2025年) 248
15.6.1 スター企業 248
15.6.2 新興リーダー 248
15.6.3 広範な展開を行う企業 249
15.6.4 参入企業 249
15.6.5 企業の事業展開:主要企業、2025年 250
15.6.5.1 企業の事業展開 250
15.6.5.2 地域別の事業展開 250
15.6.5.3 タイプ別の事業展開 251
15.6.5.4 化学分野別の事業展開 252
15.6.5.5 用途別の事業展開 252
15.6.5.6 流通チャネル別の事業展開 253
15.6.5.7 最終用途産業における事業展開 254
15.7 企業評価マトリックス:スタートアップ/中小企業、2025年 254
15.7.1 進歩的な企業 254
15.7.2 対応力のある企業 255
15.7.3 ダイナミックな企業 255
15.7.4 スタートブロック 255
15.7.5 競合ベンチマーキング:スタートアップ/中小企業、2025年 257
15.7.5.1 主要なスタートアップ/中小企業の詳細リスト 257
15.7.5.2 主要なスタートアップ/中小企業の競争力ベンチマーク 258
15.8 企業評価および財務指標 261
15.8.1 財務指標 261
15.8.2 企業評価 261
15.9 競合状況 262
15.9.1 製品発売 262
15.9.2 取引 263
15.9.3 事業拡大 263
16 企業概要 265
16.1 主要企業 265
16.1.1 ザ・ケモアーズ・カンパニー 265
16.1.1.1 事業概要 265
16.1.1.2 提供製品・サービス・ソリューション 266
16.1.1.3 最近の動向 267
16.1.1.3.1 新製品の発売 267
16.1.1.4 MnMの見解 268
16.1.1.4.1 主な強み 268
16.1.1.4.2 戦略的選択 268
16.1.1.4.3 弱点および競合上の脅威 268
16.1.2 SOLSTICE ADVANCED MATERIALS 269
16.1.2.1 事業概要 269
16.1.2.2 提供している製品・サービス・ソリューション 270
16.1.2.3 最近の動向 271
16.1.2.3.1 新製品の発売 271
16.1.2.3.2 取引 272
16.1.2.4 MnMの見解 272
16.1.2.4.1 主な強み 272
16.1.2.4.2 戦略的選択 272
16.1.2.4.3 弱点および競合上の脅威 273
16.1.3 DONGYUE 274
16.1.3.1 事業概要 274
16.1.3.2 提供製品・サービス・ソリューション 275
16.1.3.3 MnMの見解 276
16.1.3.3.1 主な強み 276
16.1.3.3.2 戦略的選択 276
16.1.3.3.3 弱みと競合上の脅威 276
16.1.4 ARKEMA 277
16.1.4.1 事業概要 277
16.1.4.2 提供している製品・サービス・ソリューション 278
16.1.4.3 最近の動向 280
16.1.4.3.1 取引 280
16.1.4.3.2 事業拡大 280
16.1.4.4 MnMの見解 281
16.1.4.4.1 主な強み 281
16.1.4.4.2 戦略的選択 281
16.1.4.4.3 弱みと競合上の脅威 281
16.1.5 ダイキン工業株式会社 282
16.1.5.1 事業概要 282
16.1.5.2 提供している製品・サービス・ソリューション 283
16.1.5.3 MnMの見解 284
16.1.5.3.1 主な強み 284
16.1.5.3.2 戦略的選択肢 285
16.1.5.3.3 弱点および競合上の脅威 285
16.1.6 ZHEJIANG JUHUA 286
16.1.6.1 事業概要 286
16.1.6.2 提供している製品・サービス・ソリューション 286
16.1.6.3 MnMの見解 287
16.1.7 ZHEJIANG SANMEI CHEMICAL 288
16.1.7.1 事業概要 288
16.1.7.2 提供している製品・サービス・ソリューション 288
16.1.7.3 MnMの見解 289
16.1.8 ZHEJIANG YONGHE REFRIGERANT CO., LTD. 290
16.1.8.1 事業概要 290
16.1.8.2 提供している製品・サービス・ソリューション 291
16.1.8.3 MnMの見解 292
16.1.9 ORBIA 293
16.1.9.1 事業概要 293
16.1.9.2 提供している製品・サービス・ソリューション 294
16.1.9.3 MnMの見解 295
16.1.10 GUJARAT FLUOROCHEMICALS 296
16.1.10.1 事業概要 296
16.1.10.2 提供している製品・サービス・ソリューション 297
16.1.10.3 最近の動向 298
16.1.10.3.1 事業拡大 298
16.1.10.4 MnMの見解 298
16.1.11 NAVIN FLUORINE INTERNATIONAL LIMITED 300
16.1.11.1 事業概要 300
16.1.11.2 提供している製品・サービス・ソリューション 301
16.1.11.3 最近の動向 301
16.1.11.3.1 取引 301
16.1.11.3.2 事業拡大 302
16.1.11.4 MnMの見解 302
16.2 その他の企業 303
16.2.1 SRF LIMITED 303
16.2.2 HARP INTERNATIONAL 303
16.2.3 GAS SERVEI S.A. 304
16.2.4 ZHEJIANG TURN YUAN CHEMICAL CO., LTD. 304
16.2.5 金華斯利和化学株式会社 305
16.2.6 杭州アイストップ冷凍株式会社 305
16.2.7 漳州栄強化学株式会社 306
16.2.8 浙江中蘭冷凍技術有限会社 306
16.2.9 浙江フォテック・インターナショナル 307
16.2.10 江蘇梅蘭化学 308
16.2.11 山東華安新材料 309
16.2.12 浙江中蘭フッ素化学 310
16.2.13 山東越安 311
16.2.14 常熟3F中浩新化学材料:会社概要 312
17 調査方法 313
17.1 調査データ 313
17.1.1 二次データ 314
17.1.1.1 二次情報源からの主要データ 314
17.1.2 一次データ 314
17.1.2.1 一次情報源からの主要データ 315
17.1.2.2 主要な業界インサイト 315
17.1.2.3 一次インタビューの内訳 316
17.2 市場規模の推計 316
17.2.1 ボトムアップアプローチ 317
17.2.2 トップダウン・アプローチ 317
17.3 データの三角検証 318
17.4 本調査の前提条件 319
17.5 調査の限界 319
18 付録 320
18.1 ディスカッション・ガイド 320
18.2 ナレッジストア:MarketsandMarketsの購読ポータル 323
18.3 カスタマイズオプション 325
18.4 関連レポート 325
18.5 著者情報 326
表1 A2L冷媒市場:ポーターの5つの力分析 58
表2 A2L冷媒市場: エコシステムにおける企業の役割 64
表3 主要経済国のGDP推移および予測(2023年~2030年、10億米ドル) 68
表4 米国調整済み相互関税率 70
表5 HSコード290342に該当する製品の輸入データ(国別、2022年~2025年)(千米ドル) 74
表6 HSコード290342に該当する製品の輸出シナリオ(国別、2022年~2025年)(千米ドル) 75
表7 HSコード290351に該当する製品の輸入データ(国別、2022年~2025年)(千米ドル) 76
表8 HSコード290351に該当する製品の輸出シナリオ(国別、2022年 –2025年(千米ドル) 77
表9 HSコード382763に該当する製品の輸入データ(国別、 2022年~2025年(千米ドル) 78
表10 HSコード382763に該当する製品の輸出シナリオ(国別、2022年~2025年)(千米ドル) 79
表11 A2L冷媒市場:会議・イベント、2026年~2027年 83
表12 主な用途と市場の可能性 94
表13 ベストプラクティス:主要企業による注目すべき業界慣行 95
表14 北米:規制機関、政府機関、およびその他の組織 98
表15 欧州:規制機関、政府機関、およびその他の組織 99
表16 アジア太平洋地域:規制機関、政府機関、およびその他の組織 100
表17 南米:規制機関、政府機関、およびその他の組織 102
表18 中東・アフリカ:規制機関、政府機関、およびその他の組織 103
表19 A2L冷媒市場におけるグローバル基準 104
表20 A2L冷媒市場における認証、表示、および環境基準 108
表21 主要な最終用途産業における購買プロセスに対するステークホルダーの影響(上位3業界) 113
表22 主要最終用途産業における主要な購入基準 114
表23 A2L冷媒市場:主要最終用途産業における未充足ニーズ 116
表24 A2L冷媒市場:種類別、2023年~2025年(百万米ドル) 124
表25 A2L冷媒市場:種類別、2026年~2031年(百万米ドル) 124
表26 A2L冷媒市場、種類別、2023年~2025年(キロトン) 124
表27 A2L冷媒市場、種類別、2026年~2031年(キロトン) 125
表28 A2L冷媒市場、化学構造別、2023年~2025年(百万米ドル) 130
表29 A2L冷媒市場、化学構造別、2026年~2031年(百万米ドル) 130
表30 A2L冷媒市場、化学組成別、2023年~2025年(キロトン) 130
表31 A2L冷媒市場、化学組成別、2026年~2031年(キロトン) 130
表32 A2L冷媒市場:用途別、2023年~2025年(百万米ドル) 134
表33 A2L冷媒市場:用途別、2026年~2031年(百万米ドル) 134
表 34 A2L 冷媒市場、用途別、2023–2025 年(キロトン) 134
表35 A2L冷媒市場:用途別、2026–2031年(キロトン) 135
表36 A2L冷媒市場:流通チャネル別、2023–2025年(百万米ドル) 139
表37 A2L冷媒市場:流通チャネル別、2026年~2031年(百万米ドル) 139
表38 A2L冷媒市場:流通チャネル別、2023年~2025年(キロトン) 139
表39 A2L冷媒市場:流通チャネル別、2026年~2031年(キロトン) 139
表40 A2L冷媒市場:最終用途産業別、2023年~2025年(百万米ドル) 143
表41 A2L冷媒市場:最終用途産業別、2026年~2031年(百万米ドル) 143
表42 A2L冷媒市場:最終用途産業別、2023年~2025年(キロトン) 143
表43 A2L冷媒市場:最終用途産業別、2026年~2031年(キロトン) 144
表44 A2L冷媒市場:地域別、2023年~2025年(百万米ドル) 150
表45 A2L冷媒市場、地域別、2026年~2031年(百万米ドル) 151
表46 A2L冷媒市場、地域別、2023年~2025年(キロトン) 151
表47 A2L冷媒市場、地域別、2026年~2031年(キロトン) 151
表48 北米:A2L冷媒市場、国別、2023年~2025年(百万米ドル) 153
表49 北米: A2L冷媒市場(国別、2026年~2031年)(百万米ドル) 153
表50 北米:A2L冷媒市場(国別、2023年~2025年)(キロトン) 153
表51 北米:A2L冷媒市場、国別、2026年~2031年(キロトン) 153
表52 北米:A2L冷媒市場、種類別、2023年~2025年 (百万米ドル) 154
表53 北米:A2L冷媒市場、種類別、2026–2031年(百万米ドル) 154
表54 北米: A2L冷媒市場(種類別、2023年~2025年)(キロトン) 155
表55 北米:A2L冷媒市場、種類別、2026年~2031年(キロトン) 155
表56 北米: A2L冷媒市場、化学組成別、2023年~2025年(百万米ドル) 156
表57 北米:A2L冷媒市場、化学組成別、2026年~2031年(百万米ドル) 156
表58 北米:A2L冷媒市場(化学組成別)、2023年~2025年(キロトン) 156
表59 北米:A2L冷媒市場(化学組成別)、2026年~2031年(キロトン) 156
表60 北米:A2L冷媒市場(用途別)、2023年~2025年(百万米ドル) 157
表61 北米:A2L冷媒市場、用途別、2026年~2031年(百万米ドル) 157
表62 北米:A2L冷媒市場、用途別、2023年~2025年(キロトン) 157
表63 北米:A2L冷媒市場、用途別、2026年~2031年(キロトン) 158
表64 北米: A2L冷媒市場、流通チャネル別、2023年~2025年(百万米ドル) 158
表65 北米:A2L冷媒市場、流通チャネル別、2026年~2031年(百万米ドル) 158
表66 北米:A2L冷媒市場、流通チャネル別、2023年~2025年(キロトン) 159
表67 北米:A2L冷媒市場、流通チャネル別、2026年~2031年(キロトン) 159
表68 北米:A2L冷媒市場、最終用途産業別、2023年~2025年(百万米ドル) 159
表69 北米:A2L冷媒市場、最終用途産業別、2026年~2031年(百万米ドル) 160
表70 北米:A2L冷媒市場、最終 用途別産業別、2023–2025年(キロトン) 160
表71 北米:A2L冷媒市場、最終用途産業別、2026–2031年(キロトン) 160
表72 米国:A2L冷媒 市場、最終用途産業別、2023年~2025年(百万米ドル) 161
表73 米国:A2L冷媒市場、最終用途産業別、2026年~2031年(百万米ドル) 162
表74 米国:A2L冷媒市場、最終用途産業別、2023年~2025年(キロトン) 162
表75 米国:A2L冷媒市場、最終用途産業別、2026年~2031年(キロトン) 162
表76 カナダ:A2L冷媒市場、最終用途産業別、2023年~2025年 (百万米ドル) 163
表77 カナダ:A2L冷媒市場、最終用途産業別、2026年~2031年(百万米ドル) 164
表78 カナダ:A2L冷媒市場(最終用途産業別)、2023年~2025年(キロトン) 164
表79 カナダ:A2L冷媒市場(最終用途産業別)、2026年~2031年(キロトン) 164
表80 メキシコ:A2L冷媒市場、最終用途産業別、2023年~2025年(百万米ドル) 165
表81 メキシコ:A2L冷媒市場、最終用途産業別、2026年~2031年 (百万米ドル) 166
表82 メキシコ:A2L冷媒市場、最終用途産業別、2023年~2025年(キロトン) 166
表 83 メキシコ:A2L 冷媒市場、最終用途産業別、2026年~2031年(キロトン) 166
表84 欧州:A2L冷媒市場、国別、2023年~2025年(百万米ドル) 168
表85 欧州:A2L冷媒市場、国別、2026年~2031年(百万米ドル) 168
表86 欧州:A2L冷媒市場、国別、2023年~2025年(キロトン) 168
表87 欧州:A2L冷媒市場、国別、2026年~2031年 (キロトン) 169
表88 欧州:A2L冷媒市場、種類別、2023年~2025年(百万米ドル) 169
表89 欧州:A2L冷媒市場、種類別、2026年~2031年(百万米ドル) 170
表90 欧州:A2L冷媒市場、種類別、2023年~2025年(キロトン) 170
表91 欧州:A2L冷媒市場、種類別、2026年~2031年(キロトン) 170
表92 欧州:A2L冷媒市場、化学構造別、2023年~2025年(百万米ドル) 171
表93 欧州:A2L冷媒市場、化学組成別、2026年~2031年(百万米ドル) 171
表94 欧州:A2L冷媒市場、化学組成別、2023年~2025年(キロトン) 171
表95 欧州:A2L冷媒市場、化学組成別、2026年~2031年(キロトン) 171
表96 欧州:A2L冷媒市場、用途別、2023年~2025年(百万米ドル) 172
表97 欧州:A2L冷媒市場、用途別、2026年~2031年(百万米ドル) 172
表98 欧州:A2L冷媒市場、用途別、2023年~2025年(キロトン) 172
表99 欧州:A2L冷媒市場、用途別、2026年~2031年(キロトン) 173
表100 欧州:A2L冷媒市場、流通チャネル別、2023年~2025年(百万米ドル) 173
表101 欧州:A2L冷媒市場、流通チャネル別、2026年~2031年(百万米ドル) 173
表 102 欧州:A2L冷媒市場、流通チャネル別、2023年~2025年(キロトン) 174
表 103 欧州:A2L冷媒市場、流通チャネル別、2026年~2031年 (キロトン) 174
表104 欧州:A2L冷媒市場、最終用途産業別、2023年~2025年(百万米ドル) 174
表 105 欧州:A2L 冷媒市場、最終用途産業別、2026年~2031年 (百万米ドル) 175
表 106 欧州:A2L 冷媒市場、最終用途産業別、2023–2025 年(キロトン) 175
表 107 欧州:A2L 冷媒市場(最終用途産業別、2026年~2031年)(キロトン) 175
表 108 ドイツ:A2L 冷媒市場(最終用途産業別、2023年~2025年) (百万米ドル) 176
表109 ドイツ:A2L冷媒市場、最終用途産業別、2026年~2031年(百万米ドル) 177
表110 ドイツ:A2L冷媒市場(最終用途産業別)、2023年~2025年(キロトン) 177
表111 ドイツ:A2L冷媒市場(最終用途産業別)、2026年~2031年(キロトン) 177
表112 フランス:A2L冷媒市場、最終用途産業別、2023年~2025年(百万米ドル) 178
表113 フランス: A2L冷媒市場、最終用途産業別、2026年~2031年(百万米ドル) 178
表114 フランス:A2L冷媒市場、最終用途産業別、2023年~2025年 (キロトン) 179
表115 フランス:A2L冷媒市場、最終用途産業別、2026年~2031年(キロトン) 179
表116 英国:A2L冷媒市場(最終用途産業別)、2023年~2025年(百万米ドル) 180
表117 英国:A2L冷媒市場(最終用途産業別)、2026年~2031年(百万米ドル) 180
表118 英国:A2L冷媒市場、最終用途産業別、2023年~2025年(キロトン) 180
表119 英国:A2L冷媒市場、最終用途産業別、2026年~2031年 (キロトン) 181
表120 イタリア:A2L冷媒市場、最終用途産業別、2023年~2025年(百万米ドル) 181
表121 イタリア:A2L冷媒市場、最終用途産業別、2026年~2031年(百万米ドル) 182
表122 イタリア: A2L冷媒市場:最終用途産業別、2023年~2025年(キロトン) 182
表123 イタリア:A2L冷媒市場:最終用途産業別、2026年~2031年(キロトン) 182
表124 スペイン:A2L冷媒市場(最終用途産業別、2023年~2025年)(百万米ドル) 183
表125 スペイン:A2L冷媒市場、最終用途産業別、2026年~2031年(百万米ドル) 183
表126 スペイン:A2L冷媒市場、最終用途産業別、2023年~2025年(キロトン) 184
表127 スペイン: A2L冷媒市場、最終用途産業別、2026年~2031年(キロトン) 184
表128 欧州その他:A2L冷媒市場、最終用途産業別、2023年~2025年(百万米ドル) 185
表129 欧州その他地域:A2L冷媒市場、最終用途産業別、2026年~2031年(百万米ドル) 185
表130 欧州その他地域:A2L冷媒市場、最終用途産業別、2023年~2025年 (キロトン) 185
表 131 欧州その他地域:A2L 冷媒市場、最終用途産業別、2026–2031 年(キロトン) 186
表 132 南米:A2L冷媒市場、国別、2023年~2025年(百万米ドル) 186
表133 南米:A2L冷媒市場、国別、2026年~2031年(百万米ドル) 187
表134 南米:A2L冷媒市場、国別、2023年~2025年 (キロトン) 187
表 135 南米:A2L 冷媒市場、国別、2026–2031年(キロトン) 187
表 136 南米:A2L冷媒市場(種類別)、2023年~2025年(百万米ドル) 188
表137 南米:A2L冷媒市場(種類別)、2026年~2031年(百万米ドル) 188
表138 南米:A2L冷媒市場(種類別、2023年~2025年)(キロトン) 188
表139 南米:A2L冷媒市場、種類別、2026年~2031年(キロトン) 189
表140 南米:A2L冷媒市場、化学的性質別、2023年~2025年 (百万米ドル) 189
表141 南米:A2L冷媒市場、化学的性質別、 2026年~2031年(百万米ドル) 189
表142 南米:A2L冷媒市場(化学的性質別)、2023年~2025年(キロトン) 190
表143 南米:A2L冷媒市場(化学組成別)、2026–2031年(キロトン) 190
表144 南米:A2L冷媒市場(用途別)、2023–2025年(百万米ドル) 190
表 145 南米:A2L 冷媒市場、用途別、2026~2031年(百万米ドル) 191
表146 南米:A2L冷媒市場(用途別)、2023年~2025年(キロトン) 191
表147 南米:A2L冷媒市場、用途別、2026年~2031年(キロトン) 191
表148 南米:A2L冷媒市場、流通チャネル別、2023年~2025年 (百万米ドル) 192
表 149 南米:A2L 冷媒市場、流通チャネル別、2026–2031年(百万米ドル) 192
表 150 南米:A2L冷媒市場(流通チャネル別、2023年~2025年) (キロトン) 192
表151 南米:A2L冷媒市場、流通チャネル別、2026年~2031年 (キロトン) 192
表 152 南米:A2L 冷媒市場、最終用途産業別、2023–2025年(百万米ドル) 193
表 153 南米:A2L冷媒市場、最終用途産業別、2026年~2031年(百万米ドル) 193
表154 南米:A2L冷媒市場、最終用途産業別、2023年~2025年(キロトン) 194
表155 南米:A2L冷媒市場、最終用途産業別、2026年~2031年 (キロトン) 194
表 156 ブラジル:A2L 冷媒市場、最終用途産業別、2023–2025年 (百万米ドル) 195
表 157 ブラジル:A2L冷媒市場(最終用途産業別)、2026年~2031年(百万米ドル) 195
表 158 ブラジル:A2L冷媒市場(最終用途産業別)、2023年~2025年(キロトン) 196
表159 ブラジル:A2L冷媒市場(最終用途産業別)、2026年~2031年(キロトン) 196
表160 アルゼンチン:A2L冷媒市場、最終用途産業別、2023年~2025年(百万米ドル) 197
表161 アルゼンチン: A2L冷媒市場:最終用途産業別、2026年~2031年(百万米ドル) 197
表162 アルゼンチン:A2L冷媒市場、最終用途産業別、2023年~2025年(キロトン) 197
表163 アルゼンチン:A2L冷媒市場、最終用途産業別、2026年~2031年 (キロトン) 198
表164 南米その他地域:A2L冷媒市場、最終用途産業別、2023年~2025年 (百万米ドル) 199
表 165 南米その他の地域:A2L 冷媒市場(最終用途産業別、2026~2031年) (百万米ドル) 199
表 166 南米その他の地域:A2L 冷媒市場、最終用途産業別、2023年~2025年 (キロトン) 199
表 167 南米その他の地域:A2L 冷媒市場、最終用途産業別、2026–2031年(キロトン) 200
表 168 アジア太平洋地域: A2L冷媒市場、国別、2023年~2025年(百万米ドル) 201
表169 アジア太平洋地域:A2L冷媒市場、国別、2026年~2031年(百万米ドル) 202
表170 アジア太平洋地域:A2L冷媒市場、国別、2023年~2025年(キロトン) 202
表171 アジア太平洋地域:A2L冷媒市場、国別、2026年~2031年(キロトン) 202
表172 アジア太平洋地域:A2L冷媒市場、種類別、2023年~2025年 (百万米ドル) 203
表173 アジア太平洋地域:A2L冷媒市場、種類別、2026年~2031年(百万米ドル) 203
表174 アジア太平洋地域: A2L冷媒市場(種類別、2023年~2025年)(キロトン) 203
表175 アジア太平洋地域:A2L冷媒市場(種類別、2026年~2031年)(キロトン) 204
表176 アジア太平洋地域:A2L冷媒市場、化学構造別、2023年~2025年(百万米ドル) 204
表177 アジア太平洋地域: A2L冷媒市場、化学的性質別、2026年~2031年(百万米ドル) 204
表178 アジア太平洋地域:A2L冷媒市場、化学的性質別、2023年~2025年 (キロトン) 205
表179 アジア太平洋地域:A2L冷媒市場、化学的性質別、2026年~2031年(キロトン) 205
表180 アジア太平洋地域: 用途別 A2L 冷媒市場、2023–2025年(百万米ドル) 205
表 181 アジア太平洋地域:用途別 A2L 冷媒市場、2026–2031年(百万米ドル) 206
表182 アジア太平洋地域:A2L冷媒市場(用途別)、2023年~2025年(キロトン) 206
表183 アジア太平洋地域:A2L冷媒市場(用途別)、 2026–2031年(キロトン) 206
表184 アジア太平洋地域:A2L冷媒市場、用途別、2023–2025年 (百万米ドル) 207
表 185 アジア太平洋地域:A2L冷媒市場、流通チャネル別、2026–2031年(百万米ドル) 207
表 186 アジア太平洋地域: A2L冷媒市場(流通チャネル別、2023年~2025年)(キロトン) 207
表187 アジア太平洋地域:A2L冷媒市場(流通チャネル別、2026年~2031年)(キロトン) 208
表188 アジア太平洋地域:A2L冷媒市場(最終用途産業別、2023年~2025年)(百万米ドル) 208
表189 アジア太平洋地域:A2L冷媒市場、最終用途産業別、2026年~2031年(百万米ドル) 209
表190 アジア太平洋地域:A2L冷媒市場、最終用途産業別、2023年~2025年 (キロトン) 209
表 191 アジア太平洋地域:A2L冷媒市場、最終用途産業別、2026年~2031年(キロトン) 209
表 192 中国:A2L冷媒市場、最終用途産業別、2023年~2025年(百万米ドル) 211
表193 中国:A2L冷媒市場、最終用途産業別、2026年~2031年(百万米ドル) 211
表194 中国:A2L冷媒市場、最終用途産業別、2023年~2025年(キロトン) 211
表195 中国:A2L冷媒市場、最終用途産業別、2026年~2031年(キロトン) 212
表196 日本:A2L冷媒市場、最終用途産業別、2023年~2025年(百万米ドル) 213
表197 日本:A2L冷媒市場、最終用途産業別、2026年~2031年 (百万米ドル) 213
表198 日本:A2L冷媒市場、最終用途産業別、2023年~2025年(キロトン) 213
表199 日本: A2L冷媒市場:最終用途産業別、2026年~2031年(キロトン) 214
表200 インド:A2L冷媒市場:最終用途産業別、2023年~2025年(百万米ドル) 215
表 201 インド:A2L冷媒市場、最終用途産業別、2026年~2031年(百万米ドル) 215
表 202 インド:A2L冷媒市場、最終用途産業別、2023年~2025年(キロトン) 215
表 203 インド:A2L冷媒市場、最終用途産業別、2026年~2031年 (キロトン) 216
表204 韓国:A2L冷媒市場、最終用途産業別、2023年~2025年(百万米ドル) 217
表205 韓国: A2L冷媒市場(最終用途産業別、2026年~2031年)(百万米ドル) 217
表206 韓国:A2L冷媒市場(最終用途産業別、2023年~2025年) (キロトン) 217
表 207 韓国:A2L冷媒市場、最終用途産業別、2026年~2031年(キロトン) 218
表 208 アジア太平洋地域その他:A2L冷媒市場、最終用途産業別、2023年~2025年(百万米ドル) 219
表209 アジア太平洋地域その他:A2L冷媒市場、最終用途産業別、2026年~2031年 (百万米ドル) 219
表 210 アジア太平洋地域その他:A2L冷媒市場、最終用途産業別、2023年~2025年(キロトン) 219
表 211 アジア太平洋地域(その他):A2L冷媒市場、最終用途産業別、2026年~2031年(キロトン) 220
表212 中東・アフリカ: A2L冷媒市場:国別、2023年~2025年(百万米ドル) 221
表213 中東・アフリカ:A2L冷媒市場:国別、2026年~2031年(百万米ドル) 221
表214 中東・アフリカ:A2L冷媒市場、国別、2023年~2025年(キロトン) 221
表215 中東・アフリカ: A2L冷媒市場、国別、2026年~2031年(キロトン) 222
表216 中東・アフリカ:A2L冷媒市場、種類別、2023年~2025年 (百万米ドル) 222
表 217 中東・アフリカ:A2L冷媒市場、種類別、2026年~2031年(百万米ドル) 223
表218 中東・アフリカ:A2L冷媒市場、種類別、2023年~2025年 (キロトン) 223
表 219 中東・アフリカ:A2L冷媒市場、種類別、2026年~2031年(キロトン) 223
表220 中東・アフリカ:A2L冷媒市場(化学組成別、2023年~2025年)(百万米ドル) 224
表221 中東・アフリカ:A2L冷媒市場、化学的性質別、2026年~2031年(百万米ドル) 224
表 222 中東・アフリカ:A2L冷媒市場(化学組成別)、2023年~2025年(キロトン) 224
表 223 中東・アフリカ:A2L冷媒市場(化学組成別)、2026年~2031年(キロトン) 225
表 224 中東・アフリカ:A2L冷媒市場、用途別、2023年~2025年(百万米ドル) 225
表225 中東・アフリカ:A2L冷媒市場、用途別、2026年~2031年 (百万米ドル) 225
表 226 中東・アフリカ:A2L冷媒市場、用途別、2023年~2025年(キロトン) 226
表 227 中東・アフリカ:A2L 冷媒市場(用途別)、2026年~2031年 (キロトン) 226
表 228 中東・アフリカ:A2L 冷媒市場、流通チャネル別、2023–2025年(百万米ドル) 226
表 229 中東・アフリカ:A2L冷媒市場、流通チャネル別、2026年~2031年(百万米ドル) 227
表230 中東・アフリカ:A2L冷媒市場、流通チャネル別、2023年~2025年(キロトン) 227
表231 中東・アフリカ: A2L冷媒市場、流通チャネル別、2026年~2031年(キロトン) 227
表232 中東・アフリカ:A2L冷媒市場、最終用途産業別、2023年~2025年(百万米ドル) 228
表233 中東・アフリカ:A2L冷媒市場、最終用途産業別、2026年~2031年(百万米ドル) 228
表 234 中東・アフリカ:A2L冷媒市場、最終用途産業別、2023年~2025年(キロトン) 228
表235 中東・アフリカ:A2L冷媒市場、最終用途産業別、2026年~2031年(キロトン) 229
表 236 GCC:A2L冷媒市場(最終用途産業別、2023年~2025年)(百万米ドル) 230
表 237 GCC:A2L冷媒市場(最終用途産業別、2026年~2031年) (百万米ドル) 230
表 238 GCC:A2L冷媒市場、最終用途産業別、2023年~2025年(キロトン) 230
表 239 GCC:A2L冷媒市場、最終用途産業別、2026年~2031年(キロトン) 231
表240 サウジアラビア:A2L冷媒市場、最終用途産業別、2023年~2025年 (百万米ドル) 231
表 241 サウジアラビア:A2L冷媒市場、最終用途産業別、2026年 ~2031年(百万米ドル) 232
表242 サウジアラビア:A2L冷媒市場、最終用途産業別、2023年~2025年(キロトン) 232
表243 サウジアラビア:A2L冷媒市場、最終用途産業別、2026年~2031年(キロトン) 232
表244 アラブ首長国連邦(UAE):A2L冷媒市場、最終用途産業別、2023年~2025年(百万米ドル) 233
表245 アラブ首長国連邦(UAE):A2L冷媒市場、最終用途産業別、2026年~2031年 (百万米ドル) 233
表 246 UAE:A2L 冷媒市場、最終用途産業別、2023–2025年(キロトン) 234
表 247 UAE: A2L冷媒市場:最終用途産業別、2026年~2031年(キロトン) 234
表248 GCCその他の地域:A2L冷媒市場:最終用途産業別、2023年~2025年(百万米ドル) 235
表 249 GCC その他の地域:A2L 冷媒市場(最終用途産業別、2026–2031年)(百万米ドル) 235
表 250 GCC その他の地域:A2L 冷媒市場、最終用途産業別、2023–2025 年(キロトン) 235
表 251 GCC その他の地域: A2L冷媒市場、最終用途産業別、2026年~2031年(キロトン) 236
表252 南アフリカ:A2L冷媒市場、最終用途産業別、2023年~2025年(百万米ドル) 236
表 253 南アフリカ:A2L冷媒市場、最終用途産業別、2026年~2031年(百万米ドル) 237
表 254 南アフリカ:A2L 冷媒市場、最終用途産業別、2023年~2025年 (キロトン) 237
表 255 南アフリカ:A2L 冷媒市場、最終用途産業別、2026年~2031年 (キロトン) 237
表 256 中東・アフリカのその他の地域:A2L冷媒市場(最終用途産業別)、2023年~2025年(百万米ドル) 238
表 257 中東・アフリカのその他の地域: A2L冷媒市場(最終用途産業別)、2026年~2031年(百万米ドル) 238
表258 中東・アフリカのその他の地域:A2L冷媒市場(最終用途産業別)、2023年~2025年 (キロトン) 239
表259 中東・アフリカのその他の地域:A2L冷媒市場、最終用途産業別、2026年~2031年(キロトン) 239
表260 A2L冷媒市場における主要企業の主要戦略(2023年1月~2026年9月) 241
表261 A2L冷媒市場:競争の激しさ(2025年) 243
表262 A2L冷媒市場:地域別シェア 250
表263 A2L冷媒市場:種類別シェア 251
表264 A2L冷媒市場:化学的特性別構成 252
表265 A2L冷媒市場:用途別構成 252
表266 A2L冷媒市場:流通チャネルのフットプリント 253
表267 A2L冷媒市場:最終用途産業のフットプリント 254
表 268 A2L 冷媒市場:主要スタートアップ/中小企業における競合ベンチマーク(種類および化学的特性別)(1/3) 258
表 269 A2L 冷媒市場:主要スタートアップ/中小企業における競争力ベンチマーク(用途および流通チャネル別)(2/3) 259
表 270 A2L 冷媒市場: 主要スタートアップ/中小企業の競争力ベンチマーク(最終用途産業および地域別)(3/3) 260
表 271 A2L冷媒市場:製品発売状況、
2023年1月~2026年9月 262
表272 A2L冷媒市場:取引動向、2023年1月~2026年9月 263
表273 A2L冷媒市場:事業拡大動向、2023年1月~2026年9月 263
表274 ザ・ケムアーズ社:会社概要 265
表275 ザ・ケムアーズ社:提供製品・サービス・ソリューション 266
表276 ザ・ケムアーズ社:製品発売、
2023年1月~2026年9月 267
表277 ソルスティス・アドバンスト・マテリアルズ:会社概要 269
表278 ソルスティス・アドバンスト・マテリアルズ:提供製品・サービス・ソリューション 270
表279 ソルスティス・アドバンスト・マテリアルズ:製品発売、2023年1月~2026年9月 271
表280 ソルスティス・アドバンスト・マテリアルズ:取引、2023年1月~2026年9月 272
表 281 DONGYUE:会社概要 274
表 282 DONGYUE:提供製品・サービス・ソリューション 275
表 283 ARKEMA:会社概要 277
表 284 ARKEMA:提供製品・サービス・ソリューション 278
表 285 ARKEMA:取引実績(2023年1月~2026年9月) 280
表286 アーケマ:2023年1月~2026年9月の拡張計画 280
表287 ダイキン工業株式会社:会社概要 282
表288 ダイキン工業株式会社:提供製品・サービス・ソリューション 283
表 289 浙江巨化:会社概要 286
表 290 浙江巨化:提供製品・サービス・ソリューション 286
表291 浙江三梅化学:会社概要 288
表292 浙江三梅化学:提供している製品・サービス・ソリューション 288
表293 浙江永和冷媒株式会社:会社概要 290
表 294 浙江永和冷媒株式会社:提供している製品・サービス・ソリューション 291
表 295 ORBIA:会社概要 293
表 296 ORBIA:提供している製品・サービス・ソリューション 294
表 297 グジャラート・フルオロケミカルズ:会社概要 296
表 298 グジャラート・フルオロケミカルズ:提供製品・サービス・ソリューション 297
表 299 グジャラート・フルオロケミカルズ:拡張計画(2023年1月~2026年9月) 298
表300 ナヴィン・フルオリン・インターナショナル・リミテッド:会社概要 300
表 301 NAVIN FLUORINE INTERNATIONAL LIMITED:提供製品・サービス・ソリューション 301
表 302 NAVIN FLUORINE INTERNATIONAL LIMITED:取引実績、
2023年1月~2026年9月 301
表303 NAVIN FLUORINE INTERNATIONAL LIMITED:事業拡大、
2023年1月~2026年9月 302
表304 SRF LIMITED:会社概要 303
表305 HARP INTERNATIONAL:会社概要 303
表 306 ガス・サーベイ S.A.:会社概要 304
表 307 浙江ターンユアン化学株式会社:会社概要 304
表 308 金華スリヘ化学株式会社:会社概要 305
表 309 杭州アイストップ冷凍株式会社:会社概要 305
表 310 漳州栄強化学株式会社:会社概要 306
表 311 浙江中蘭冷凍技術株式会社: 株式会社:会社概要 306
表 312 浙江フォテック・インターナショナル:会社概要 307
表 313 江蘇メイラン化学:会社概要 308
表314 山東華安新材料:会社概要 309
表315 浙江中蘭フッ素化学:会社概要 310
表316 山東越安:会社概要 311









