主な市場動向と洞察
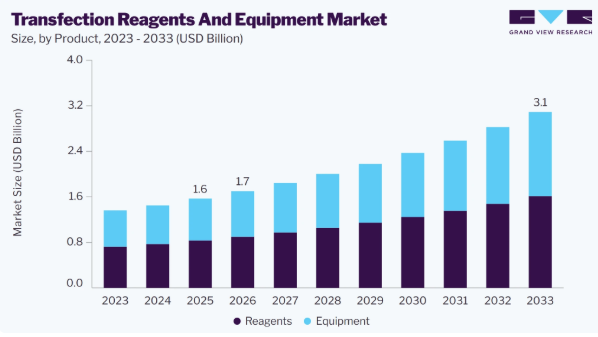
- 製品別:2025年には、試薬セグメントが53.1%という最大の売上シェアを占めました。
- 手法別:2025年には、エレクトロポレーションセグメントが22.2%という最大の売上シェアを占めました。
- 用途別:2025年には、遺伝子発現研究セグメントが22.6%という最大の売上高シェアを占めました。
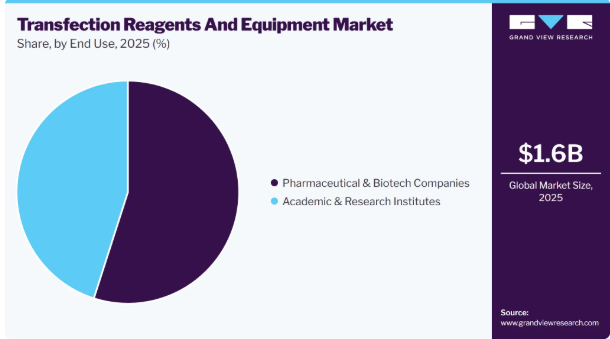
- 最終用途別:2025年には、製薬・バイオテクノロジー企業セグメントが54.9%という最大の売上高シェアを占めました。
地域別のハイライト
- 最大の地域市場:北米(2025年の売上高シェア38.2%)
- 最も急成長している地域市場:アジア太平洋地域(2026年~2033年のCAGRが最高)
- 国別:2025年には米国が最大の市場シェアを占めました
市場規模と予測
- 2025年の市場規模:16億米ドル
- 2026年の推定市場規模:17億米ドル
- 2033年までの予測市場規模:31億米ドル
- CAGR(2026年~2033年):8.9%
市場の集中度と特徴
トランスフェクション試薬および機器業界は、急速な技術進歩、効率的な遺伝子導入システムへの需要の高まり、ならびに細胞・遺伝子治療、ワクチン開発、機能ゲノミクスにおける応用範囲の拡大といった特徴があります。この市場は、哺乳類および非哺乳類の細胞へ、高い効率と最小限の細胞毒性で核酸を導入するように設計された、化学的、脂質系、高分子系、およびエレクトロポレーション技術で構成されています。バイオテクノロジー研究、CRISPR遺伝子編集、RNA治療薬、および個別化医療への投資拡大が、製品の革新と普及を牽引しています。この市場は競争が激しく、各社は研究および臨床製造向けの試薬の最適化、自動化、スケーラブルなトランスフェクション・プラットフォームに注力しています。さらに、バイオテクノロジー企業、学術機関、製薬会社間の連携強化により、世界中でイノベーションと商業化の機会が加速し続けています。
トランスフェクション試薬および機器業界は、非ウイルス性遺伝子送達技術、脂質ナノ粒子製剤、エレクトロポレーションシステム、および自動トランスフェクションプラットフォームの進歩に牽引され、高度なイノベーションを遂げています。継続的な研究開発の取り組みにより、研究および治療用途におけるトランスフェクション効率、細胞生存率、スケーラビリティが向上しています。CRISPR、RNAベースの治療薬、細胞・遺伝子治療のワークフローとの統合に加え、AIを活用した最適化やハイスループットスクリーニングにより、技術革新と市場の成長がさらに加速しています。
主要なライフサイエンス企業が遺伝子送達および細胞治療技術におけるポートフォリオを強化する中、トランスフェクション試薬・機器業界では、中程度から高いレベルの合併・買収(M&A)が進行しています。買収の焦点は、主に試薬の機能拡充、エレクトロポレーション・プラットフォーム、および独自のトランスフェクション技術の獲得にあります。また、バイオテクノロジー企業や研究機関との戦略的提携も増加しており、これにより各社はイノベーションの促進、製品ラインナップの拡充、そしてグローバル市場での存在感の拡大を図っています。
規制は、トランスフェクション試薬・機器業界、特に臨床および治療用途を目的とした製品に対して、中程度から高い影響を及ぼしています。製造業者は、GMP(適正製造規範)、品質管理基準、ならびにFDA、EMA、その他の各国当局によって定められた規制要件を遵守しなければなりません。厳格な規制は開発期間やコストを増加させる一方で、製品の安全性、品質、および臨床的信頼性を確保し、市場からの信頼を高めることにもつながっています。
トランスフェクション試薬・機器業界における製品拡充は、高効率、低毒性、かつ用途特化型のトランスフェクションソリューションに対する需要の高まりによって牽引されています。各社は、CRISPR、RNA治療薬、ならびに細胞・遺伝子治療のワークフローに対応した、先進的な脂質系試薬、高分子系システム、エレクトロポレーション装置、および自動化プラットフォームを相次いで市場に投入しています。継続的な製品革新は、トランスフェクション効率、スケーラビリティ、再現性の向上に焦点を当てると同時に、多様な研究、バイオプロセス、および臨床製造の要件に対応しています。
バイオテクノロジー、製薬研究開発、細胞・遺伝子治療への投資が拡大し続ける北米、欧州、アジア太平洋地域において、各社が事業基盤を強化するにつれ、地域的な事業拡大が加速しています。新興市場、特に中国、インド、韓国、シンガポールでは、研究インフラの拡充や政府による支援策により、多額の投資が集まっています。各社は、アクセスの向上と新たな成長機会の獲得を目指し、地域ごとの製造拠点の設立、流通パートナーシップの構築、および研究開発(R&D)における提携を進めています。
アナリストの見解
トランスフェクション試薬・機器市場は、細胞・遺伝子治療、mRNA治療薬、CRISPRに基づくゲノム編集、および先端バイオロジクス研究における用途の拡大に牽引され、持続的な成長が見込まれています。需要は、実験室での研究とスケールアップ可能な製造の両方をサポートする、高効率かつ低毒性のトランスフェクション・プラットフォームへとシフトしています。自動化、クローズドシステムによる処理、および試薬の最適化により、再現性が向上すると同時に、ワークフローの複雑さが軽減されています。製薬およびバイオテクノロジー企業は、遺伝子工学や個別化医療への投資を拡大し続けており、技術プロバイダーにとって長期的な機会を生み出しています。しかし、コストの制約、細胞種によるトランスフェクション効率のばらつき、および規制要件は、市場への広範な普及と商業化に影響を与える重要な考慮事項として残っています。
製品インサイト
2025年、トランスフェクション試薬・機器市場では試薬セグメントが主導的な地位を占め、売上高シェアの53.1%という最大の割合を占めました。この優位性は、主要企業がトランスフェクション試薬のポートフォリオ拡大を目的として、多数の製品を市場に投入したことに起因しています。実験ワークフロー全体における試薬やキットの日常的な使用に加え、費用対効果が高く高効率な試薬の入手可能性が、引き続きこのセグメントの成長を牽引しています。例えば、2024年10月、サーモフィッシャーサイエンティフィック社は、mRNAおよびCRISPRアプリケーションにおける遺伝子送達効率の向上を目的とした、次世代の脂質ベースのトランスフェクション試薬を発売し、同社のトランスフェクション製品ポートフォリオを拡充しました。同様に、2024年3月には、ポリプラス社が、細胞・遺伝子治療アプリケーション向けの大規模なウイルスベクター製造を支援する、高度なGMPグレードのトランスフェクション試薬を発売しました。
機器セグメントは、予測期間において最も高いCAGRで成長すると見込まれています。この成長は、高い性能と初代細胞との互換性を維持しつつ、簡便かつ費用対効果の高い一過性トランスフェクションを可能にする、先進的な細胞システムやエレクトロポレーション・プラットフォームの開発によって牽引されています。これらのシステムは、バイオ医薬品の製造や創薬においてますます採用が進んでいます。例えば、2024年6月、ロンザ社は、細胞治療製造におけるトランスフェクション効率とスループットを向上させるため、自動化機能を強化したNucleofectorプラットフォームを拡充しました。さらに、Bio-Rad Laboratories社は、スケーラブルな遺伝子編集および細胞工学のワークフローを支援する、アップグレードされたエレクトロポレーションソリューションを導入し、研究機関やバイオ医薬品研究所における機器の導入をさらに加速させています。
手法に関する洞察
エレクトロポレーションセグメントは市場を支配しており、2025年には売上高の22.2%を占めました。既存および新興のプレーヤーが提供する幅広いエレクトロポレーションソリューションのポートフォリオが、このセグメントの成長を後押ししています。さらに、DNA、RNA、siRNA[SN4.1]を含む様々な核酸の送達に有効であり、これにより研究者は遺伝子発現研究、遺伝子ノックアウト実験、機能ゲノミクス研究など、多岐にわたる実験を行うことが可能となり、これがセグメントの成長にさらに寄与しています。
しかし、予測期間において最も高い成長率を示すと見込まれるのはリポソームセグメントです。リポソームは、トランスフェクションプロセス中に核酸を封入し、分解から保護する能力を備えているため、遺伝子発現研究、薬物送達、遺伝子治療など、さまざまな実験用途において信頼性の高い選択肢となっています。さらに、リポソーム[SN5.1]は、他のいくつかのトランスフェクション法と比較して安全性が高く、細胞毒性が低いことで知られており、これがセグメントの成長に寄与しています。
用途別分析
2025年には、遺伝子発現研究セグメントが市場の22.6%を占め、市場を牽引しました。これは、ゲノムデータプールの拡大と、ゲノム情報を臨床ワークフローへと応用することへの重視が高まっているためです。さらに、染色体異常の検出を目的とした遺伝子発現に焦点を当てた数多くの研究が進行中であり、これが同セグメントの拡大を後押しすると予想されます。
生物医学研究セグメントは、予測期間において最も高い成長率を示すと見込まれています。生物医学研究におけるトランスクリプション試薬および機器への需要は、分子生物学およびゲノミクスの継続的な進歩によって牽引されています。がん生物学、神経科学、免疫学、および再生医療などの分野の研究者は、さまざまな疾患や病態における特定の遺伝子、タンパク質、シグナル伝達経路の役割を解明するために、トランスクリプション技術に大きく依存しています。
エンドユーザーに関する洞察
製薬およびバイオテクノロジー企業セグメントは、創薬、バイオ医薬品開発、細胞・遺伝子治療プログラム、ターゲット検証、プロセス開発、および商業的研究活動全般にわたるトランスフェクション技術の広範な利用に牽引され、トランスフェクション試薬・機器市場において大きなシェアを占めています。これらの組織は、遺伝子機能の評価、細胞モデルの構築、組換えタンパク質の生産、および治療候補物質の評価を行うために、トランスフェクションプラットフォームを利用して核酸を細胞内に導入しています。製薬・バイオテクノロジー企業がプレシジョン・メディシン、先進的なバイオ医薬品、次世代治療薬への投資を拡大し続ける中、トランスフェクション技術は、研究、開発、および前臨床ワークフローを支える不可欠なツールとなっています。治療パイプラインの複雑化が進み、革新的な治療法への注目が高まるにつれ、トランスフェクション試薬、消耗品、および関連機器に対する強い需要が引き続き生み出されています。
学術・研究機関セグメントは、大学、政府系研究所、研究病院、非営利研究機関におけるトランスフェクション技術の広範な活用に牽引され、予測期間において最も高い成長率を示すと見込まれています。これらの機関は、細胞および分子プロセスの理解を深めることを目的とした基礎研究、トランスレーショナル研究、科学的発見、および教育活動を支援するために、トランスフェクションツールに依存しています。トランスフェクション技術は、遺伝子機能解析、シグナル伝達経路の解明、疾患メカニズムの調査、および実験モデルの開発を可能にする上で極めて重要な役割を果たしており、現代のライフサイエンス研究において不可欠な要素となっています。世界中で科学研究プログラムや学術イニシアチブが継続的に拡大していることが、トランスフェクション試薬、消耗品、および関連機器に対する堅調な需要を支え続けています。
地域別動向
北米は、先進的なバイオテクノロジー・エコシステム、バイオ医薬品イノベーターの集中、そして広範な細胞・遺伝子治療の開発活動に支えられ、2025年にはトランスフェクション試薬および機器市場において売上高シェアの38.2%を占め、市場をリードしました。同地域は、ウイルスベクターの製造、遺伝子編集、および遺伝子改変細胞治療の研究における主要な拠点となっており、これらはいずれも効率的な核酸送達技術に依存しています。精密医療、再生医療、および先進的なバイオ医薬品生産への投資の増加により、トランスフェクション試薬、エレクトロポレーションシステム、および関連消耗品に対する需要は引き続き加速しています。さらに、確立されたライフサイエンス企業の存在、充実した研究資金、そして高度な製造インフラが、次世代のトランスフェクション技術の急速な普及を促進しています。これらの強みにより、北米は世界市場において重要な収益源となる地域としての地位を確立しています。
米国のトランスフェクション試薬および機器市場の動向
米国のトランスフェクション試薬および機器市場は、バイオテクノロジーのイノベーション、先進的な治療法研究、およびバイオ医薬品製造における同国の主導的立場に支えられ、著しい成長を遂げています。同国には、製薬会社、バイオテクノロジー企業、学術機関、および受託開発機関(CDO)が密なネットワークを形成しており、これらは遺伝子編集、タンパク質発現、細胞工学、およびウイルスベクターの生産において、トランスフェクション技術を幅広く活用しています。細胞・遺伝子治療、mRNAベースの治療薬、および精密医療への投資拡大に伴い、研究および商業用途におけるトランスフェクション試薬やエレクトロポレーションシステムの採用は引き続き拡大しています。さらに、主要な業界参加者の存在、充実した研究資金、そして成熟した商業化エコシステムが、先進的な遺伝子送達技術の開発と導入を加速させています。これらの要因が相まって、米国は世界市場において主導的な役割を果たしています。
欧州のトランスフェクション試薬および機器市場の動向
欧州のトランスフェクション試薬および機器市場は、強力なバイオテクノロジー分野、広範な学術研究ネットワーク、そして確立されたバイオ医薬品製造基盤に支えられ、拡大を続けています。同地域は、細胞・遺伝子治療の開発、遺伝子編集研究、および先進的なバイオ医薬品の製造において最先端の位置を占め続けており、効率的な遺伝子送達技術に対する持続的な需要を生み出しています。大手製薬企業、専門の研究機関、および受託開発・製造機関(CDMO)の存在が、研究および商業環境の両方において、トランスフェクション試薬、エレクトロポレーションシステム、および関連消耗品の採用を牽引し続けています。
英国のトランスフェクション試薬および機器市場は拡大しています。同国は、細胞・遺伝子治療の開発、遺伝子編集研究、および先進的なバイオ医薬品のイノベーションにおける主要な拠点であり続けており、トランスフェクション試薬、エレクトロポレーションシステム、その他の遺伝子導入技術に対する持続的な需要を牽引しています。主要な学術機関、バイオテクノロジー企業、および先進的治療法開発企業の存在が、研究およびトランスレーショナルな応用分野における技術導入を引き続き支えています。さらに、ライフサイエンスのイノベーションや治療法開発への継続的な投資が、市場の成長軌道を後押しし、欧州市場における英国の地位を強化しています。
ドイツのトランスフェクション試薬および機器市場は、同国の強力なバイオテクノロジー分野、先進的なバイオ医薬品製造能力、そして広範な研究インフラによって支えられています。ドイツは、遺伝子編集、細胞工学、および先進的な治療法開発活動の重要な拠点として機能しており、トランスフェクション試薬、エレクトロポレーションシステム、および関連する遺伝子導入技術に対する持続的な需要を生み出しています。主要なライフサイエンス企業、研究機関、バイオ医薬品メーカーの存在が、研究および商業用途の両方において、先進的なトランスフェクションソリューションの導入を牽引し続けています。これらの要因により、ドイツは欧州におけるトランスフェクション技術の最も重要な市場の一つとしての地位を確立しています。
アジア太平洋地域のトランスフェクション試薬および機器市場の動向
アジア太平洋地域のトランスフェクション試薬および機器市場は、バイオテクノロジー研究活動の拡大、先進的治療法への投資増加、およびバイオ医薬品製造能力の向上に支えられ、最も急速に成長している市場の一つです。同地域では、遺伝子編集、細胞工学、再生医療、および核酸ベースの治療法開発において著しい進展が見られており、これらはすべて効率的な遺伝子導入技術に依存しています。ライフサイエンス分野のイノベーションに対する政府支援の強化、研究資金の増加、およびバイオテクノロジーインフラの拡充により、研究および商業用途を問わず、トランスフェクション試薬、エレクトロポレーションシステム、および関連消耗品への需要が引き続き牽引されています。これらの要因により、アジア太平洋地域は世界市場における主要な成長拠点としての地位を強めています。
中国のトランスフェクション試薬および機器市場は、同国の急速に拡大するバイオテクノロジー産業、高まるバイオ医薬品製造能力、そして先進的な治療法開発への投資増加に支えられています。中国は、遺伝子編集、細胞工学、核酸治療薬、およびバイオ医薬品研究の主要な拠点として台頭しており、トランスフェクション試薬、エレクトロポレーションシステム、および関連する遺伝子導入技術に対する大幅な需要を牽引しています。多数のバイオテクノロジー企業、研究機関、バイオ医薬品メーカーの存在が、研究用途および商業用途の両方において、先進的なトランスフェクションソリューションの導入を加速させ続けています。これらの要因により、中国はアジア太平洋地域において、トランスフェクション技術の最大かつ最も急成長している市場の一つとしての地位を確立しています。
日本のトランスフェクション試薬・機器市場は、再生医療、先進的な治療法研究、およびバイオテクノロジーのイノベーションにおける同国の主導的立場に支えられています。日本は、遺伝子編集、細胞工学、幹細胞研究、および核酸ベースの治療法開発に積極的に取り組む製薬企業、バイオテクノロジー企業、学術機関、研究組織からなる強固なエコシステムを維持しています。再生医療、先進的なバイオ医薬品、および精密医療への投資の拡大は、高性能なトランスフェクション試薬、エレクトロポレーションシステム、および特殊な遺伝子導入技術への需要を引き続き牽引しています。これらの要因により、日本はアジア太平洋地域におけるトランスフェクション技術の主要市場の一つとしての地位を確立しています。
ラテンアメリカのトランスフェクション試薬および機器市場の動向
ラテンアメリカのトランスフェクション試薬および機器市場は、バイオテクノロジー研究活動の拡大、バイオ医薬品開発への投資増加、および先進的な治療技術への関心の高まりに支えられ、新興市場として台頭しています。同地域の研究機関、バイオテクノロジー企業、製薬メーカーは、分子生物学研究、遺伝子発現研究、細胞工学、およびバイオ医薬品開発において、トランスフェクション技術の利用をますます増やしています。バイオテクノロジーのイノベーションを支援し、ライフサイエンスのインフラを拡充する政府の取り組みは、ブラジル、メキシコ、アルゼンチン、チリなどの主要国における市場の成長にさらに寄与しています。
ブラジルのトランスフェクション試薬・機器市場は、同国で確立されたバイオテクノロジー分野、拡大する生物医学研究エコシステム、そしてバイオ医薬品イノベーションへの投資拡大に支えられています。学術機関、研究機関、バイオテクノロジー企業、公衆衛生研究センターは、遺伝子発現研究、細胞工学、ワクチン開発、遺伝子編集、およびバイオ医薬品研究の応用分野において、トランスフェクション技術をますます活用しています。バイオテクノロジーの進歩とライフサイエンスインフラの拡充を支援する政府の取り組みは、トランスフェクション試薬、エレクトロポレーションシステム、および特殊な遺伝子導入技術に対する需要を引き続き牽引しています。これらの要因により、ブラジルはラテンアメリカにおけるトランスフェクション技術の最大市場としての地位を確立しています。
中東・アフリカ(MEA)におけるトランスフェクション試薬および機器市場の動向
MEA地域のトランスフェクション試薬および機器市場は、バイオテクノロジー研究への投資拡大、ライフサイエンスインフラの拡充、ならびにゲノミクスおよび先進的治療法開発への注目の高まりに支えられています。同地域全体の研究機関、学術センター、医療機関、バイオテクノロジー企業は、分子生物学研究、遺伝子発現研究、細胞工学、およびバイオ医薬品開発の応用分野において、トランスフェクション技術をますます活用しています。バイオテクノロジー能力の強化と科学的イノベーションの促進を目的とした政府主導の取り組みが、トランスフェクション試薬、エレクトロポレーションシステム、および特殊な遺伝子導入技術に対する需要をさらに後押ししています。こうした動向により、世界的なライフサイエンス分野における同地域の役割は引き続き高まっています。
サウジアラビアのトランスフェクション試薬・機器市場は、同国の成長を続けるバイオテクノロジー分野、拡大するライフサイエンスインフラ、およびゲノミクス、精密医療、先進的な治療法研究への投資増加に支えられています。研究機関、医療機関、およびバイオテクノロジー企業は、分子生物学研究、遺伝子発現研究、細胞工学、およびバイオ医薬品開発において、トランスフェクション技術をますます活用しています。「ビジョン2030」の下で、バイオテクノロジーのイノベーション強化と知識基盤型経済の発展を目的とした政府の取り組みは、トランスフェクション試薬、エレクトロポレーションシステム、および特殊な遺伝子導入技術への需要を引き続き牽引しています。これらの要因により、サウジアラビアは中東における主要なバイオテクノロジー市場の一つとしての地位を確立しつつあります。
主要なトランスフェクション試薬および機器メーカーに関する洞察
主要な市場プレイヤーは、世界的な事業展開を拡大するために、新製品の発売、提携、地理的拡大などの市場戦略を採用しています。例えば、2025年1月、BIPEAは表面微生物学における新たな技能試験を導入し、提供サービスを拡充しました。この新しい試験により、当該分野の専門家は、表面微生物学分析に関する専門知識と技能を向上させることができます。
主要なトランスフェクション試薬および機器企業
本調査では、トランスフェクション試薬および機器市場に関して、以下の主要企業を分析対象としています:
- Thermo Fisher Scientific, Inc.
- Promega Corporation
- Lonza
- QIAGEN
- F. Hoffmann-La Roche Ltd.
- Bio-Rad Laboratories Inc.
- Merck KGaA
- OriGene Technologies Inc.
- MaxCyte, Inc.
- POLYPLUS TRANSFECTION
- Horizon Discovery Ltd.
- PromoCell GmbH.
最近の動向
- 2026年2月、マックスサイト社は、トランスフェクション、遺伝子編集、および細胞工学のワークフロー向けに設計されたハイスループット電気穿孔プラットフォーム「ExPERT DTx」を発売しました。
- 2025年11月には、ProteanFect TuffCellトランスフェクションキットが導入されました。これは、非ウイルス性かつ非リポソーム型のトランスフェクションシステムであり、初代細胞やトランスフェクションが困難な細胞においても、低細胞毒性で高効率な核酸送達を実現します。
- 2025年10月、Lonza社は、HEK293細胞におけるAAV生産に最適化され、一般的に使用されるトランスフェクション試薬と互換性のある化学的に定義された培地「TheraPEAK 293-GT Medium」を発売し、細胞・遺伝子治療の製品ラインナップを拡充しました。
世界のトランスフェクション試薬および機器市場レポートのセグメンテーション
本レポートでは、世界、地域、国レベルでの収益成長を予測するとともに、2021年から2033年にかけての各サブセグメントにおける最新の業界動向を分析しています。本レポートにおいて、Grand View Researchは、世界のトランスフェクション試薬および機器市場レポートを、製品、用途、手法、最終用途、および地域に基づいてセグメント化しています:
- 製品別見通し(売上高、10億米ドル、2021年~2033年)
- 試薬
- 機器
- 手法別見通し(売上高、10億米ドル、2021年~2033年)
- エレクトロポレーション
- リポソーム
- 粒子照射
- マイクロインジェクション
- アデノウイルスベクター
- リン酸カルシウム
- DEAE-デキストラン
- 磁性ビーズ
- 活性化デンドリマー
- レーザーフェクション
- 用途別見通し(売上高、10億米ドル、2021年~2033年)
- 遺伝子発現研究
- タンパク質生産
- トランスジェニックモデル
- 治療薬送達
- がん研究
- 生物医学研究
- 最終用途別見通し(売上高、10億米ドル、2021年~2033年)
- 学術・研究機関
- 製薬・バイオテクノロジー企業
- 地域別見通し(売上高、10億米ドル、2021年~2033年)
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- 英国
- ドイツ
- フランス
- イタリア
- スペイン
- デンマーク
- スウェーデン
- ノルウェー
- アジア太平洋
- 日本
- 中国
- インド
- オーストラリア
- タイ
- 韓国
- ラテンアメリカ
- ブラジル
- アルゼンチン
- 中東・アフリカ
- 南アフリカ
- サウジアラビア
- アラブ首長国連邦
- クウェート
- 北米
第1章 調査方法と範囲
1.1. 市場のセグメンテーションと範囲
1.1.1. セグメントの定義
1.1.1.1. 製品セグメント
1.1.1.2. 手法セグメント
1.1.1.3. 用途セグメント
1.1.1.4. 最終用途セグメント
1.2. 地域範囲
1.3. 推計および予測期間
1.4. 目的
1.4.1. 目的 1
1.4.2. 目的 2
1.4.3. 目的 3
1.5. 調査方法論
1.6. 情報の入手
1.6.1. 有料データベース
1.6.2. GVRの社内データベース
1.6.3. 二次情報源
1.6.4. 一次調査
1.7. 情報またはデータ分析:
1.7.1. データ分析モデル
1.8. 市場の策定と検証
1.9. モデルの詳細
1.9.1. 商品フロー分析
1.10. 二次資料一覧
1.11. 略語一覧
第2章 エグゼクティブ・サマリー
2.1. 市場の概要
2.2. セグメントの概要
2.3. 競合環境の概要
第3章 市場変数、動向、および範囲
3.1. 市場のセグメンテーションと範囲
3.2. 市場の系譜に関する見通し
3.2.1. 親市場の見通し
3.2.2. 関連/付随市場の見通し
3.3. 市場の動向と見通し
3.4. 市場のダイナミクス
3.4.1. がん治療における継続的な研究開発
3.4.2. ヌクレオフェクションやマグネトフェクションなどのトランスフェクション技術の進展
3.5. 市場制約要因の分析
3.5.1. 厳格な規制ガイドライン
3.6. 製品分析ツール
3.6.1. ポーターの5つの力分析
3.6.2. PESTEL分析
3.6.3. COVID-19の影響分析
第4章 製品・事業分析
4.1. トランスフェクション試薬および機器市場:製品動向分析
4.2. 試薬
4.2.1. 試薬市場、2021年~2033年(10億米ドル)
4.3. 機器
4.3.1. 機器市場、2021年~2033年(10億米ドル)
第5章. 手法別事業分析
5.1. トランスフェクション試薬および機器市場:手法別動向分析
5.2. エレクトロポレーション
5.2.1. エレクトロポレーション市場、2021年~2033年(10億米ドル)
5.3. リポソーム
5.3.1. リポソーム市場、2021年~2033年(10億米ドル)
5.4. 粒子照射
5.4.1. 粒子照射市場、2021年~2033年(10億米ドル)
5.5. マイクロインジェクション
5.5.1. マイクロインジェクション市場、2021年~2033年(10億米ドル)
5.6. アデノウイルスベクター
5.6.1. アデノウイルスベクター市場、2021年~2033年
(10億米ドル)
5.7. リン酸カルシウム
5.7.1. リン酸カルシウム市場、2021年~2033年(10億米ドル)
5.8. DEAE-デキストラン
5.8.1. DEAE-デキストラン市場、2021年~2033年(10億米ドル)
5.9. 磁性ビーズ
5.9.1. 磁性ビーズ市場、2021年~2033年(10億米ドル)
5.10. 活性化デンドリマー
5.10.1. 活性化デンドリマー市場、2021年~2033年(10億米ドル)
5.11. レーザーフェクション
5.11.1. レーザーフェクション市場、2021年~2033年(10億米ドル)
第6章 アプリケーション別事業分析
6.1. トランスフェクション試薬および機器市場:用途別動向分析
6.2. 遺伝子発現研究
6.2.1. 遺伝子発現研究市場、2021年~2033年(10億米ドル)
6.3. タンパク質生産
6.3.1. タンパク質生産市場、2021年~2033年(10億米ドル)
6.4. トランスジェニックモデル
6.4.1. トランスジェニックモデル市場、2021年~2033年(10億米ドル)
6.5. 治療薬送達
6.5.1. 治療薬送達市場、2021年~2033年(10億米ドル)
6.6. がん研究
6.6.1. がん研究市場、2021年~2033年(10億米ドル)
6.7. 生物医学研究
6.7.1. 生物医学研究市場、2021年~2033年(10億米ドル)
第7章 最終用途別事業分析
7.1. トランスフェクション試薬および機器市場:最終用途別動向分析
7.2. 学術・研究機関
7.2.1. 学術・研究機関市場、2021年~2033年 (10億米ドル)
7.3. 製薬・バイオテクノロジー企業
7.3.1. 製薬・バイオテクノロジー企業市場、2021年~2033年(10億米ドル)
第8章 地域別事業分析
8.1. トランスフェクション試薬および機器の地域別市場シェア、2022年および2033年
8.2. 北米
8.2.1. SWOT分析
8.2.2. 北米のトランスフェクション試薬および機器市場、2021年~2033年(10億米ドル)
8.2.3. 米国
8.2.3.1. 主要国の動向
8.2.3. 2. 競争状況
8.2.3.3. 規制の枠組み
8.2.3.4. 米国のトランスフェクション試薬および機器市場、2021年~2033年(10億米ドル)
8.2.4. カナダ
8.2.4.1. 主要国の動向
8.2.4.2.
競争環境
8.2.4.3. 規制の枠組み
8.2.4.4. カナダのトランスフェクション試薬および機器市場、2021年~2033年(10億米ドル)
8.2.5. メキシコ
8.2.5.1. 主要な国別動向
8.2.5.2. 競争環境
8.2.5.3. 規制の枠組み
8.2.5.4. メキシコのトランスフェクション試薬および機器市場、2021年~2033年(10億米ドル)
8.3. 欧州
8.3.1. SWOT分析
8.3.2. 欧州のトランスフェクション試薬および機器市場、2021年~2033年(10億米ドル)
8.3.3. 英国
8.3.3.1. 主要国の動向
8.3.3.2. 競争状況
8.3.3.3. 規制の枠組み
8.3.3.4. 英国のトランスフェクション試薬および機器市場、2021年~2033年(10億米ドル)
8.3.4. ドイツ
8.3.4.1. 主要国の動向
8.3.4.2. 競争状況
8.3.4.3. 規制の枠組み
8.3.4.4. ドイツのトランスフェクション試薬および機器市場、2021年~2033年(10億米ドル)
8.3.5. フランス
8.3.5.1. 主要な国別動向
8.3.5.2. 競争環境
8.3.5.3. 規制の枠組み
8.3.5.4. フランスのトランスフェクション試薬および機器市場、2021年~2033年(10億米ドル)
8.3.6. イタリア
8.3.6.1. 主要国の動向
8.3.6.2. 競争環境
8.3.6.3. 規制の枠組み
8.3.6.4. イタリアのトランスフェクション試薬および機器市場、2021年~2033年(10億米ドル)
8.3.7. スペイン
8.3.7.1. 主要国の動向
8.3.7.2. 競争環境
8.3.7.3. 規制の枠組み
8.3.7.4. スペインのトランスフェクション試薬および機器市場、2021年~2033年(10億米ドル)
8.3.8. デンマーク
8.3.8.1. 主要国の動向
8.3.8.2. 競争環境
8.3.8.3. 規制の枠組み
8.3.8.4. デンマークのトランスフェクション試薬および機器市場、2021年~2033年(10億米ドル)
8.3.9.
スウェーデン
8.3.9.1. 主要国の動向
8.3.9.2. 競争環境
8.3.9.3. 規制の枠組み
8.3.9.4. スウェーデンのトランスフェクション試薬および機器市場、2021年~2033年(10億米ドル)
8.3.10. ノルウェー
8.3.10.1. 主要国の動向
8.3.10.2. 競争環境
8.3.10.3. 規制の枠組み
8.3.10.4. ノルウェーのトランスフェクション試薬および機器市場、2021年~2033年(10億米ドル)
8.4. アジア太平洋地域
8.4.1. SWOT分析
8.4.2. アジア太平洋地域のトランスフェクション試薬および機器市場、2021年~2033年(10億米ドル)
8.4.3. 日本
8.4.3.1. 主要国の動向
8.4.3.2. 競争状況
8.4.3.3. 規制の枠組み
8.4.3.4. 日本のトランスフェクション試薬および機器市場、2021年~2033年(10億米ドル)
8.4.4. 中国
8.4.4.1. 主要国の動向
8.4.4.2. 競争状況
8.4.4.3. 規制の枠組み
8.4.4.4. 中国のトランスフェクション試薬および機器市場、2021年~2033年(10億米ドル)
8.4.5. インド
8.4.5.1. 主要国の動向
8.4.5.2. 競争環境
8.4.5.3. 規制の枠組み
8.4.5.4. インドのトランスフェクション試薬および機器市場、2021年~2033年(10億米ドル)
8.4.6. オーストラリア
8.4.6.1. 主要な国別動向
8.4.6.2. 競争状況
8. 4.6.3. 規制の枠組み
8.4.6.4. オーストラリアのトランスフェクション試薬および機器市場、2021年~2033年(10億米ドル)
8.4.7. タイ
8.4.7.1. 主要な国の動向
8.4.7.2. 競争状況
8.4.7.3. 規制の枠組み
8.4.7.4. タイのトランスフェクション試薬および機器市場、2021年~2033年(10億米ドル)
8.4.8. 韓国
8.4.8.1. 主要な国別動向
8.4.8.2. 競争環境
8.4.8.3. 規制の枠組み
8.4.8.4. 韓国のトランスフェクション試薬および機器市場、2021年~2033年(10億米ドル)
8.5.
ラテンアメリカ
8.5.1. SWOT分析
8.5.2. ラテンアメリカのトランスフェクション試薬および機器市場、2021年~2033年(10億米ドル)
8.5.3. ブラジル
8.5.3.1. 主要国の動向
8.5.3.2. 競争環境
8.5.3.3. 規制の枠組み
8.5.3.4. ブラジルのトランスフェクション試薬および機器市場、2021年~2033年(10億米ドル)
8.5.4. アルゼンチン
8.5.4.1. 主要国の動向
8.5.4.2. 競争環境
8.5.4.3. 規制の枠組み
8.5.4.4. アルゼンチンのトランスフェクション試薬および機器市場、2021年~2033年(10億米ドル)
8.6. 中東・アフリカ(MEA)
8.6.1. SWOT分析
8.6.2. 中東・アフリカ(MEA)のトランスフェクション試薬および機器市場、2021年~2033年(10億米ドル)
8.6.3. 南アフリカ
8.6.3.1. 主要な国別動向
8.6.3.2. 競争環境
8.6.3.3. 規制の枠組み
8.6.3.4. 南アフリカのトランスフェクション試薬および機器市場、2021年~2033年(10億米ドル)
8.6.4. サウジアラビア
8.6.4.1. 主要国の動向
8.6.4.2. 競争環境
8.6.4.3. 規制の枠組み
8.6.4.4. サウジアラビアのトランスフェクション試薬および機器市場、2021年~2033年(10億米ドル)
8.6.5. アラブ首長国連邦
8.6.5.1. 主要な国別動向
8.6.5.2. 競争環境
8.6.5.3. 規制の枠組み
8.6.5.4. アラブ首長国連邦(UAE)のトランスフェクション試薬および機器市場、2021年~2033年(10億米ドル)
8.6.6. クウェート
8.6.6.1. 主要国の動向
8.6.6.2. 競争環境
8.6.6.3. 規制の枠組み
8.6.6.4. クウェートのトランスフェクション試薬および機器市場、2021年~2033年(10億米ドル)
第9章 競争環境
9.1. 企業の分類
9.2. 戦略のマッピング
9.3. 企業の市場シェア分析、2025年
9.4. 企業プロファイル
9.4.1. サーモフィッシャーサイエンティフィック社
9.4.1.1. 概要
9.4.1.2. 財務実績(純収益/売上高/EBITDA/粗利益)
9.4.1.3. 製品ベンチマーク
9.4.1.4. 戦略的取り組み
9.4.2. プロメガ・コーポレーション
9.4.2.1. 概要
9.4.2.2. 財務実績(純収益/売上高/EBITDA/売上総利益)
9.4.2.3. 製品ベンチマーク
9.4.2.4. 戦略的取り組み
9.4.3. ロンザ
9.4.3.1. 概要
9.4.3.2. 財務実績(純収益/売上高/EBITDA/売上総利益)
9.4.3.3. 製品ベンチマーク
9.4.3.4. 戦略的取り組み
9.4.4. QIAGEN
9.4.4.1. 概要
9.4.4.2. 財務実績(純収益/売上高/EBITDA/売上総利益)
9.4.4.3. 製品ベンチマーキング
9.4.4.4. 戦略的取り組み
9.4.5. F. ホフマン・ラ・ロシュ社
9.4.5.1. 概要
9.4.5.2. 財務実績(純収益/売上高/EBITDA/売上総利益)
9.4.5.3. 製品ベンチマーク
9.4.5.4. 戦略的取り組み
9.4.6. Bio-Rad Laboratories Inc.
9.4.6.1. 概要
9.4.6.2. 財務実績(純収益/売上高/EBITDA/売上総利益)
9.4.6.3. 製品ベンチマーク
9.4.6.4. 戦略的取り組み
9.4.7. メルク KGaA
9.4.7.1. 概要
9.4.7.2. 財務実績(純収益/売上高/EBITDA/売上総利益)
9.4.7.3. 製品ベンチマーク
9.4.7.4. 戦略的取り組み
9.4.8. オリジーン・テクノロジーズ社
9.4.8.1. 概要
9.4.8.2. 財務実績(純収益/売上高/EBITDA/売上総利益)
9.4.8.3. 製品のベンチマーク
9.4.8.4. 戦略的取り組み
9.4.9. MaxCyte, Inc
9.4.9.1. 概要
9.4.9.2. 財務実績(純収益/売上高/EBITDA/売上総利益)
9.4.9.3. 製品ベンチマーク
9.4.9.4. 戦略的取り組み
9.4.10. POLYPLUS TRANSFECTION
9.4.10.1. 概要
9.4.10.2. 財務実績(純収益/売上高/EBITDA/売上総利益)
9.4.10.3. 製品ベンチマーク
9.4.10.4. 戦略的取り組み
9.4.11. Horizon Discovery Ltd.
9.4.11.1. 概要
9.4.11.2. 財務実績(純収益/売上高/EBITDA/売上総利益)
9.4.11.3. 製品ベンチマーク
9.4.11.4. 戦略的取り組み
9.4.12. PromoCell GmbH.
9.4.12.1. 概要
9.4.12.2. 財務実績(純収益/売上高/EBITDA/売上総利益)
9.4.12.3. 製品ベンチマーク
9.4.12.4. 戦略的取り組み
表の一覧
表 1. 略語一覧
表 2. 世界のトランスフェクション試薬および機器市場:製品別、2021年~2033年(10億米ドル)
表 3. 世界のトランスフェクション試薬および機器市場:手法別、2021年~2033年(10億米ドル)
表4. 用途別世界トランスフェクション試薬・機器市場、2021年~2033年(10億米ドル)
表5. 地域別世界トランスフェクション試薬・機器市場、2021年~2033年(10億米ドル)
表6. 北米トランスフェクション試薬・機器市場、国別、2021年~2033年 (10億米ドル)
表7. 北米トランスフェクション試薬・機器市場(製品別、2021年~2033年)(10億米ドル)
表8. 北米トランスフェクション試薬・機器市場(方法別、2021年~2033年)(10億米ドル)
表9. 北米のトランスフェクション試薬・機器市場(用途別、2021年~2033年)(10億米ドル)
表10. 米国のトランスフェクション試薬・機器市場(製品別、2021年~2033年)(10億米ドル)
表11. 米国トランスフェクション試薬・機器市場(方法別、2021年~2033年)(10億米ドル)
表12. 米国トランスフェクション試薬・機器市場(用途別、2021年~2033年)(10億米ドル)
表13. カナダのトランスフェクション試薬・機器市場(製品別、2021年~2033年)(10億米ドル)
表14. カナダのトランスフェクション試薬・機器市場(方法別、2021年 ~2033年(10億米ドル)
表15. カナダのトランスフェクション試薬・機器市場(用途別)、2021年~2033年(10億米ドル)
表16. メキシコのトランスフェクション試薬・機器市場(製品別)、2021年~2033年 (10億米ドル)
表17. メキシコのトランスフェクション試薬・機器市場(方法別、2021年~2033年)(10億米ドル)
表18. メキシコのトランスフェクション試薬・機器市場(用途別、2021年~2033年)(10億米ドル)
表19. 欧州のトランスフェクション試薬・機器市場(国別、2021年~2033年)(10億米ドル)
表20. 欧州のトランスフェクション試薬・機器市場(製品別、2021年~2033年)(10億米ドル)
表21. 欧州・米州のトランスフェクション試薬・機器市場(方法別、2021年~2033年) (10億米ドル)
表22. 欧州・米州のトランスフェクション試薬・機器市場、用途別、2021年~2033年(10億米ドル)
表23. 英国のトランスフェクション試薬・機器市場、製品別、2021年~2033年 (10億米ドル)
表24. 英国のトランスフェクション試薬・機器市場(方法別)、2021年~2033年(10億米ドル)
表25. 英国のトランスフェクション試薬・機器市場(薬剤種別)、2021年~2033年(10億米ドル)
表26. ドイツのトランスフェクション試薬・機器市場(製品別、2021年~2033年)(10億米ドル)
表27. ドイツのトランスフェクション試薬・機器市場(方法別)、2021年~2033年(10億米ドル)
表28. ドイツのトランスフェクション試薬・機器市場(用途別)、2021年~2033年(10億米ドル)
表29. フランスのトランスフェクション試薬・機器市場(製品別、2021年~2033年)(10億米ドル)
表30. フランスのトランスフェクション試薬・機器市場(方法別、2021年~2033年) (10億米ドル)
表31. フランスのトランスフェクション試薬・機器市場(用途別、2021年~2033年)(10億米ドル)
表32. イタリアのトランスフェクション試薬・機器市場(製品別、2021年~2033年)(10億米ドル)
表33. イタリアのトランスフェクション試薬・機器市場(方法別、2021年~2033年)(10億米ドル)
表34. イタリアのトランスフェクション試薬・機器市場(用途別、2021年~2033年)(10億米ドル)
表35. スペインのトランスフェクション試薬・機器市場(製品別、2021年~2033年)(10億米ドル)
表36. スペインのトランスフェクション試薬・機器市場(方法別、2021年~2033年) (10億米ドル)
表37. スペインのトランスフェクション試薬・機器市場(用途別、2021年~2033年)(10億米ドル)
表38. デンマークのトランスフェクション試薬・機器市場(製品別、2021年~2033年)(10億米ドル)
表39. デンマークのトランスフェクション試薬・機器市場(方法別、2021年~2033年)(10億米ドル)
表40. デンマークのトランスフェクション試薬・機器市場(用途別、2021年~2033年)(10億米ドル)
表41. スウェーデンのトランスフェクション試薬・機器市場(製品別、2021年~2033年)(10億米ドル)
表42. スウェーデンのトランスフェクション試薬・機器市場(方法別、2021年~2033年) (10億米ドル)
表43. スウェーデンのトランスフェクション試薬・機器市場(用途別、2021年~2033年)(10億米ドル)
表44. ノルウェーのトランスフェクション試薬・機器市場(製品別、2021年~2033年) (10億米ドル)
表45. ノルウェーのトランスフェクション試薬・機器市場(方法別、2021年~2033年)(10億米ドル)
表46. ノルウェーのトランスフェクション試薬・機器市場(用途別、2021年~2033年)(10億米ドル)
表47. アジア太平洋地域のトランスフェクション試薬・機器市場(国別、2021年~2033年)(10億米ドル)
表48. アジア太平洋地域のトランスフェクション試薬・機器市場(製品別、2021年~2033年)(10億米ドル)
表49. アジア太平洋地域のトランスフェクション試薬・機器市場(方法別、2021年~2033年) (10億米ドル)
表50. アジア太平洋地域のトランスフェクション試薬・機器市場、用途別、2021年~2033年(10億米ドル)
表51. 日本のトランスフェクション試薬・機器市場、製品別、2021年~2033年(10億米ドル)
表52. 日本のトランスフェクション試薬・機器市場(方法別、2021年~2033年)(10億米ドル)
表53. 日本のトランスフェクション試薬・機器市場(用途別、2021年~2033年)(10億米ドル)
表54. 中国のトランスフェクション試薬・機器市場(製品別、2021年~2033年) (10億米ドル)
表55. 中国のトランスフェクション試薬・機器市場(方法別、2021年~2033年)(10億米ドル)
表56. 中国のトランスフェクション試薬・機器市場(用途別、2021年~2033年) (10億米ドル)
表57. インドのトランスフェクション試薬・機器市場(製品別、2021年~2033年)(10億米ドル)
表58. インドのトランスフェクション試薬・機器市場(方法別、2021年~2033年)(10億米ドル)
表59. インドのトランスフェクション試薬・機器市場(用途別、2021年~2033年)(10億米ドル)
表60. オーストラリアのトランスフェクション試薬・機器市場(製品別、2021年~2033年)(10億米ドル)
表61. オーストラリアのトランスフェクション試薬・機器市場(方法別、2021年~2033年)(10億米ドル)
表62. オーストラリアのトランスフェクション試薬・機器市場(用途別、2021年~2033年)(10億米ドル)
表63. タイのトランスフェクション試薬・機器市場(製品別、2021年~2033年)(10億米ドル)
表64. タイのトランスフェクション試薬・機器市場(方法別、2021年~2033年)(10億米ドル)
表65. タイのトランスフェクション試薬・機器市場(用途別、2021年~2033年)(10億米ドル)
表66. 韓国のトランスフェクション試薬・機器市場(製品別、2021年~2033年) (10億米ドル)
表67. 韓国におけるトランスフェクション試薬・機器市場(方法別、2021年~2033年)(10億米ドル)
表68. 韓国におけるトランスフェクション試薬・機器市場(用途別、2021年~2033年)(10億米ドル)
表69. ラテンアメリカにおけるトランスフェクション試薬・機器市場(国別、2021年~2033年)(10億米ドル)
表70. ラテンアメリカのトランスフェクション試薬・機器市場(製品別、2021年~2033年)(10億米ドル)
表71. ラテンアメリカのトランスフェクション試薬・機器市場(方法別、2021年~2033年)(10億米ドル)
表72. ラテンアメリカのトランスフェクション試薬・機器市場(用途別、 2021年~2033年(10億米ドル)
表73. ブラジルのトランスフェクション試薬・機器市場(製品別)、2021年~2033年 (10億米ドル)
表74. ブラジルのトランスフェクション試薬・機器市場(方法別)、2021年~2033年(10億米ドル)
表75. ブラジルのトランスフェクション試薬・機器市場(用途別)、2021年~2033年(10億米ドル)
表76. アルゼンチンのトランスフェクション試薬・機器市場(製品別、2021年~2033年)(10億米ドル)
表77. アルゼンチンのトランスフェクション試薬・機器市場(方法別、2021年~2033年)(10億米ドル)
表78. アルゼンチンのトランスフェクション試薬・機器市場(用途別、2021年~2033年)(10億米ドル)
表79. 中東・アフリカのトランスフェクション試薬・機器市場(国別、2021年~2033年) (10億米ドル)
表80. 中東・アフリカのトランスフェクション試薬および機器市場、手法別、2021年~2033年(10億米ドル)
表81. 中東・アフリカのトランスフェクション試薬および機器市場、手法別、2021年~2033年(10億米ドル)
表82. 中東・アフリカのトランスフェクション試薬および機器市場(用途別、2021年~2033年) (10億米ドル)
表83. 南アフリカのトランスフェクション試薬・機器市場(製品別、2021年~2033年)(10億米ドル)
表84. 南アフリカのトランスフェクション試薬・機器市場(方法別、2021年~2033年)(10億米ドル)
表85. 南アフリカのトランスフェクション試薬・機器市場(用途別、2021年~2033年)(10億米ドル)
表86. サウジアラビアのトランスフェクション試薬・機器市場(製品別、2021年~2033年)(10億米ドル)
表87. サウジアラビアのトランスフェクション試薬・機器市場(方法別、2021年~2033年)(10億米ドル)
表88. サウジアラビアのトランスフェクション試薬・機器市場(用途別、2021年~2033年)(10億米ドル)
表89. UAEのトランスフェクション試薬・機器市場:製品別、2021年~2033年(10億米ドル)
表90. UAEのトランスフェクション試薬・機器市場:方法別、2021年~2033年(10億米ドル)
表91. UAEのトランスフェクション試薬・機器市場:用途別、2021年~2033年 (10億米ドル)
表92. クウェートのトランスフェクション試薬・機器市場(製品別、2021年~2033年)(10億米ドル)
表93. クウェートのトランスフェクション試薬・機器市場(方法別、2021年~2033年)(10億米ドル)
表94. クウェートのトランスフェクション試薬・機器市場(用途別、2021年~2033年)(10億米ドル)
図一覧
図1 市場調査プロセス
図2 情報収集
図3 一次調査のパターン
図4 市場調査のアプローチ
図5 バリューチェーンに基づく市場規模の算出と予測
図6 市場の策定と検証
図7 トランスフェクション試薬および機器市場のセグメンテーション
図8 市場の概況、2025年
図9 市場の動向および見通し
図10 市場推進要因の関連性分析(現在および将来の影響)
図11 市場制約要因の関連性分析(現在および将来の影響)
図12 要因別(政治・法規制、経済、技術)SWOT分析
図13 ポーターの5つの力分析
図14 市場浸透率および成長見通しマッピング(2025年)
図15 世界のトランスフェクション試薬・機器市場:製品動向分析
図16 世界のトランスフェクション試薬・機器市場:試薬部門(2021年~2033年、10億米ドル)
図17 世界のトランスフェクション試薬・機器市場:機器、2021年~2033年(10億米ドル)
図18 世界のトランスフェクション試薬・機器市場:手法別動向分析
図19 世界のトランスフェクション試薬・機器市場:エレクトロポレーション、2021年~2033年(10億米ドル)
図20 世界のトランスフェクション試薬・機器市場:リポソーム、2021年~2033年(10億米ドル)
図21 世界のトランスフェクション試薬・機器市場:粒子照射法、2021年~2033年(10億米ドル)
図22 世界のトランスフェクション試薬・機器市場、マイクロインジェクション、2021年~2033年(10億米ドル)
図23 世界のトランスフェクション試薬・機器市場、アデノウイルスベクター、2021年~2033年(10億米ドル)
図24 世界のトランスフェクション試薬・機器市場、リン酸カルシウム、2021年~2033年 (10億米ドル)
図25 世界のトランスフェクション試薬・機器市場、凝固法、2021年~2033年(10億米ドル)
図26 世界のトランスフェクション試薬・機器市場、 リン酸カルシウム、2021年~2033年(10億米ドル)
図27 世界のトランスフェクション試薬・機器市場、DEAE-デキストラン、2021年~2033年(10億米ドル)
図28 世界のトランスフェクション試薬・機器市場、磁気ビーズ、2021年~2033年(10億米ドル)
図29 世界のトランスフェクション試薬・機器市場、活性化デンドリマー、2021年~2033年(10億米ドル)
図30 世界のトランスフェクション試薬・機器市場、レーザーフェクション、2021年~2033年(10億米ドル)
図31 世界のトランスフェクション試薬・機器市場:用途別推移分析
図32 世界のトランスフェクション試薬・機器市場、遺伝子発現研究、2021年~2033年(10億米ドル)
図33 世界のトランスフェクション試薬・機器市場、タンパク質生産、2021年~2033年(10億米ドル)
図34 世界のトランスフェクション試薬・機器市場:トランスジェニックモデル、2021年~2033年 (10億米ドル)
図35 世界のトランスフェクション試薬・機器市場、治療薬送達、2021年~2033年(10億米ドル)
図36 世界のトランスフェクション試薬・機器市場、がん研究、2021年~2033年(10億米ドル)
図37 世界のトランスフェクション試薬・機器市場:生物医学研究、2021年~2033年(10億米ドル)
図38 地域別市場:主なポイント
図39 地域別見通し、2025年および2033年
図40 世界のトランスフェクション試薬・機器市場:地域別動向分析
図41 北米におけるトランスフェクション試薬・機器市場、2021年~2033年(10億米ドル)
図42 米国におけるトランスフェクション試薬・機器市場、2021年~2033年(10億米ドル)
図43 カナダにおけるトランスフェクション試薬・機器市場、2021年~2033年(10億米ドル)
図44 メキシコのトランスフェクション試薬・機器市場、2021年~2033年(10億米ドル)
図45 欧州のトランスフェクション試薬・機器市場、2021年~2033年(10億米ドル)
図46 ドイツのトランスフェクション試薬・機器市場、2021年~2033年(10億米ドル)
図47 英国のトランスフェクション試薬・機器市場、2021年~2033年(10億米ドル)
図48 フランスのトランスフェクション試薬・機器市場、2021年~2033年(10億米ドル)
図49 イタリアのトランスフェクション試薬・機器市場、2021年~2033年 (10億米ドル)
図50 スペインのトランスフェクション試薬・機器市場、2021年~2033年(10億米ドル)
図51 デンマークのトランスフェクション試薬・機器市場、2021年~2033年(10億米ドル)
図52 スウェーデンのトランスフェクション試薬・機器市場、2021年~2033年 (10億米ドル)
図53 ノルウェーのトランスフェクション試薬・機器市場、2021年~2033年(10億米ドル)
図54 アジア太平洋地域のトランスフェクション試薬・機器市場、 2021年~2033年(10億米ドル)
図55 日本のトランスフェクション試薬・機器市場、2021年~2033年(10億米ドル)
図56 中国のトランスフェクション試薬・機器市場、2021年~2033年(10億米ドル)
図57 インドのトランスフェクション試薬・機器市場、2021年~2033年(10億米ドル)
図58 オーストラリアのトランスフェクション試薬・機器市場、2021年~2033年(10億米ドル)
図59 韓国のトランスフェクション試薬・機器市場、2021年~2033年 (10億米ドル)
図60 タイのトランスフェクション試薬・機器市場、2021年~2033年(10億米ドル)
図61 ラテンアメリカのトランスフェクション試薬・機器市場、2021年~2033年 (10億米ドル)
図62 ブラジルのトランスフェクション試薬・機器市場、2021年~2033年(10億米ドル)
図63 アルゼンチンのトランスフェクション試薬・機器市場、2021年~2033年(10億米ドル)
図64 中東・アフリカのトランスフェクション試薬および機器市場、2021年~2033年(10億米ドル)
図65 南アフリカのトランスフェクション試薬および機器市場、2021年~2033年(10億米ドル)
図66 サウジアラビアのトランスフェクション試薬・機器市場、2021年~2033年(10億米ドル)
図67 アラブ首長国連邦(UAE)のトランスフェクション試薬・機器市場、2021年~2033年(10億米ドル)
図68 クウェートのトランスフェクション試薬・機器市場、2021年~2033年(10億米ドル)









