主なポイント
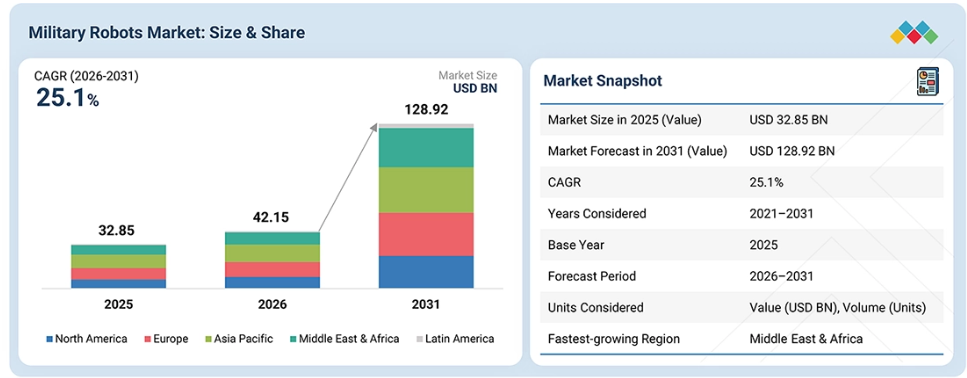
中東・アフリカの軍事用ロボット市場は、2026年から2031年にかけて31.8%という最も高い年平均成長率(CAGR)を記録すると予想されています。
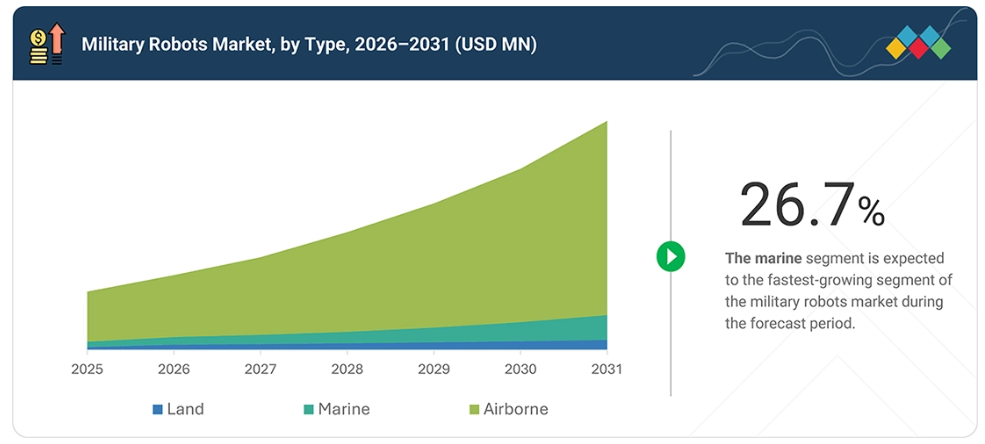
船舶分野は、2026年から2031年にかけて26.7%という最も高い年平均成長率(CAGR)を記録すると予想されています。
2026年には、航空分野が最も支配的なセグメントになると推定されています。
Milrem Robotics、Tencore、およびTeledyne FLIR Defenseは、その高い市場シェアと製品展開の広さから、軍事用ロボット市場(世界)における主要企業として挙げられています。
軍事ロボット産業は、軍隊が高度なセンサーシステム、自律航法、およびAIベースの意思決定支援をますます採用するにつれて成長しています。これらの技術により、ロボットは複雑でGPSが利用できない環境においても高い精度で動作し、障害物を検知し、標的を特定し、人間の介入を最小限に抑えながら移動を調整することが可能になります。これにより、信頼性の高い自律運用がますます重要になっている陸上、船舶、および航空の各任務において、軍事ロボットの利用が拡大しています。
顧客の顧客に影響を与えるトレンドと変革
軍事ロボット市場の顧客への影響は、限られた人員と資源の中で任務の効率を向上させる必要性によって牽引されています。単一のロボットプラットフォームは、交換可能なペイロードや任務用装備を使用することで異なる任務に対応できるため、個別の専用システムの必要性が減少します。また、共通のプラットフォーム、コンポーネント、制御システムにより、オペレーターの訓練、メンテナンス、および予備部品の管理を簡素化できます。これにより、防衛機関は運用上の柔軟性、装備の可用性、およびライフサイクルコスト全体の改善を図ることができます。
軍事ロボット市場の動向
推進要因:高リスクな軍事作戦における要員の危険への曝露を低減する必要性の高まり
軍隊では、要員を直接派遣することが高いリスクを伴う任務において、ロボットの活用がますます進んでいます。軍事用ロボットは、不発弾処理、地雷除去、偵察、戦闘支援、および危険地域での作戦といった任務を支援することができます。これらの活動にロボットを活用することで、軍隊は任務遂行能力を維持しつつ、兵士が脅威に直接さらされるリスクを低減することができます。これにより、陸上、船舶、空中の各作戦において、軍事用ロボットの導入がさらに進むことが期待されます。
制約要因:軍事用ロボットプラットフォームの稼働時間、積載能力、および搭載電力の供給能力の制限
軍事用ロボットには、稼働時間、搭載可能な装備の量、およびセンサー、通信システム、任務用ペイロードに供給できる搭載電力の量に制限があります。これらの制限により、任務の継続時間が短縮されたり、重量のある装備や電力を多く消費する装備の使用が制限されたりすることがあります。過酷な環境下では、頻繁なバッテリー交換、充電、または燃料補給も、作戦の継続性に影響を与え、後方支援の要件を増大させる可能性があります。
機会:戦場での後方支援、工兵任務、爆発物処理(EOD)、対機雷戦、および負傷者支援への軍事ロボットの展開
軍事用ロボットは、監視や戦闘にとどまらず、より幅広い支援任務への活用が検討されています。これらは、物資の運搬、エンジニアリング作業の支援、爆発物の処理、地雷の除去、および危険地域における負傷者の搬送支援などに活用できます。これらの任務分野での利用が拡大すれば、要員の負担を軽減し、最前線の部隊への支援を強化することができ、陸上、船舶、空中の各分野における特殊なロボットプラットフォームに対する需要がさらに高まることが予想されます。
課題:GPSが利用できない環境や電子戦が行われている環境における指揮、航法、通信の維持
軍事用ロボットは、効果的に動作するために信頼性の高い通信と航法に依存していますが、これらの機能は、ジャミング、信号干渉、サイバー脅威、あるいはGPSへのアクセス喪失によって妨げられる可能性があります。妨害環境下では、通信リンクの弱体化や途絶により、制御能力、状況認識能力、および任務の有効性が低下する可能性があります。したがって、軍事用ロボットの開発者には、電子戦環境下でも運用を継続できる、耐障害性の高い通信システム、代替の航法システム、および安全な制御システムが求められます。
軍事用ロボット市場のエコシステム
軍事用ロボット市場には、無人プラットフォームメーカー、センサーおよびペイロードサプライヤー、自律走行ソフトウェア開発者、推進システムプロバイダー、システムインテグレーターが含まれます。ノースロップ・グラマン、ボーイング、イスラエル・エアロスペース・インダストリーズ、ロッキード・マーティン・コーポレーション、テレダイン・テクノロジーズ・インコーポレイテッド、BAEシステムズ、エルビット・システムズ・リミテッド、EDGEグループPJSC、L3ハリス・テクノロジーズ社、レオナルドS.p.A.、タレス、ジェネラル・ダイナミクス・コーポレーション、テキストロン社、RTX、クラトス、ジェネラル・アトミックス、ラインメタルAG、 キネティク、エアロバイロメント社、サーブAB、アンドゥリル・インダストリーズ、ミルレムAS、テンコアといった主要企業が、陸上、船舶、航空の各用途にわたる軍事用ロボットシステムを提供しています。
また、ボストン・ダイナミクス、シールドAI、ロックウェル・オートメーション社、マリタイム・ロボティクス、サロニック・テクノロジーズ、オーバーランドAI、ハヴォックといったその他の企業は、監視、兵站、戦闘支援、海上作戦、およびその他の軍事用途向けに、特殊なロボットプラットフォーム、自律システム、ミッション用ソフトウェア、および関連技術を提供しています。
軍事用ロボット市場のセグメント
軍事ロボット市場:種類別
「空中展開型-戦術」セグメントが市場で最大のシェアを占めています。戦術用軍事UAVは、ISR(情報・監視・偵察)、標的指定、通信支援、および戦闘任務に広く活用されています。前線陣地を越えて活動し、広範囲をカバーし、さまざまな任務用ペイロードを搭載できるその能力により、各国防衛軍において広く採用されています。NATOもまた、無人システムが作戦範囲、持続性、状況認識を向上させることから、軍事作戦においてますます重要な役割を果たしていると指摘しています。
軍事ロボット市場(用途別)
「航空機搭載型 – 情報・監視・偵察(ISR)」セグメントが市場で最大のシェアを占めています。軍事用UAVは作戦地域上空に長時間留まり、リアルタイムの映像、監視、標的追跡、および戦場情報を提供することができます。これにより、航空機搭載型ISRは、脅威の近くに要員を配置する必要性を抑えつつ、広範囲の監視を行う上で有用となっています。
軍事用ロボット市場:範囲別
「航空機搭載型 – 視界外(BVLOS)」セグメントが市場で最大のシェアを占めています。BVLOS機能により、軍事用UAVは操縦者の直接の視界をはるかに超えた範囲で運用が可能となり、長距離の監視、偵察、および戦闘任務を支援します。この作戦範囲の拡大は、広大な地域やアクセスが困難な地域において、部隊が持続的な監視を必要とする場合に特に重要です。
軍事用ロボット市場(システム別)
「航空機搭載型」セグメントが市場で最大のシェアを占めています。航空機搭載型ロボットシステムは、統合されたペイロード、通信システム、航法システム、推進システム、およびその他の任務用装備に依存しています。監視、偵察、標的指定、および戦闘任務における軍事用UAVの広範な展開により、これらの搭載システムに対する需要が継続的に生じています。
軍事用ロボット市場:発射方式別
「空中型 – 滑走路発射」セグメントが市場で最大のシェアを占めています。滑走路から発射されるUAVには、一般的に、より長い航続時間、より大きなペイロード容量、および拡張された作戦範囲を目的として設計された、大型の戦術・戦略プラットフォームが含まれます。これらのシステムは、より大型の航空機や支援用の地上インフラを必要とする、持続的なISR(情報・監視・偵察)、戦闘、およびその他の長期ミッションを支援します。
軍事用ロボット市場:自律性のレベル別
「ヒューマン・イン・ザ・ループ」セグメントが市場で最大のシェアを占めています。実戦配備されている多くの軍事用ロボットは、任務の制御や重要な作戦上の意思決定において、依然としてオペレーターに依存しています。特に複雑な任務や兵器関連の行動においては、人間の関与が依然として不可欠ですが、航法、センシング、その他の支援業務においては、自律機能がますます活用されるようになっています。
軍事用ロボット市場、協働アーキテクチャ別
「単体ロボット運用」セグメントが市場で最大のシェアを占めています。現在、運用中の軍事用ロボットの多くは、ISR(情報・監視・偵察)、EOD(不発弾処理)、兵站、戦闘支援、対機雷作戦などの特定の任務向けに、個別のプラットフォームとして配備されています。例えば、アメリカのMCM USVは、機雷探知、機雷掃海、機雷無力化のためのモジュール式ペイロードを搭載した、個別の半自律型プラットフォームとして運用されています。
軍事用ロボット市場の地域別動向
予測期間中、中東・アフリカ地域が世界の軍事用ロボット市場で最も急速な成長を遂げる見込みです
中東・アフリカの軍事ロボット市場は、予測期間中に最も高い成長率を示すと予想されています。この成長は、監視、偵察、部隊防護、国境警備、および高リスク環境での作戦における無人・自律システムの活用拡大によって支えられています。アフリカにおける軍事演習では、偵察、戦闘識別、任務支援のために、AI搭載の自律走行車両や無人航空システムの活用が拡大しています。同時に、安全保障上の懸念の高まりや、要員の危険への曝露を低減する必要性から、同地域の各国軍は、陸上、船舶、空中の作戦において軍事ロボットの導入を推進しています。
軍事ロボット市場の規模、シェア、動向:企業評価マトリックス
軍事ロボット市場のマトリックスには、無人地上車両および自律型軍事システムにおける強固な地位に支えられたMilrem AS(Star)が含まれています。同社の「THeMIS」プラットフォームは、戦闘、情報収集、兵站、CASEVAC(戦傷者救護・後送)、不発弾処理などの任務に対応しており、20カ国で実戦配備またはロボット開発プログラムに採用されています。
また、Milrem社は「HAVOC」、「VECTOR」、「MRCV」、「ARCOS」などのシステムを通じて、製品ポートフォリオを拡大しています。Boston Dynamics, Inc.(新興リーダー)は、「Spot」プラットフォームを通じて、歩行型ロボットシステム分野で強固な地位を築いています。「Spot」は、危険区域の点検、爆発物処理(EOD)、情報・監視・偵察(ISR)、救助、兵站、CBRNE(化学・生物・放射性物質・核・爆発物)対応など、非武装の軍事・政府用途に対応しており、その機動性とモジュール式のペイロードアーキテクチャにより、過酷な環境下での運用が可能となっています。
軍事用ロボット市場の主要企業
トップ軍事用ロボット企業一覧
Milrem Robotics (Estonia)
Tencore (Ukraine)
Teledyne FLIR Defense (US)
Rheinmetall (Germany)
Elbit Systems (Israel)
Northrop Grumman (US)
Boeing (US)
Israel Aerospace Industries (Israel)
Lockheed Martin Corporation (US)
BAE Systems (UK)
EDGE Group PJSC (UAE)
L3Harris Technologies, Inc. (US)
Leonardo S.p.A. (Italy)
Thales (France)
General Dynamics Corporation (US)
Textron Inc. (US)
RTX (US)
Kratos (US)
General Atomics (US)
QinetiQ (UK)
AeroVironment, Inc. (US)
Saab AB (Sweden)
Anduril Industries (US)
最近の動向
2026年7月:ラインメタルAG(ドイツ)は、DOK-ING(クロアチア)の過半数となる51%の株式取得を完了しました。この取引により、地雷除去、軍事エンジニアリング、偵察、兵站、その他の高リスク作戦向けのDOK-INGの無人地上システムを通じて、ラインメタルの軍事用ロボット事業のポートフォリオが直接的に拡大することになります。買収された事業は「ラインメタル・アンマンned・ビークルズ」として運営され、自律型戦闘車両および戦闘支援車両の開発を支援することを目的としています。
2025年11月:EDGE Group PJSC(UAE)とAnduril Industries, Inc.(アメリカ)は、自律型システムの開発、製造、販売、および維持管理を行う合弁事業「EDGE-Anduril Production Alliance」を設立することで合意しました。その最初のプラットフォームは「Omen Group 3」自律型航空機であり、UAEは当初50機の導入を約束し、EDGEは同プログラムおよび関連開発に約2億米ドルを拠出することになりました。
2025年5月:AeroVironment, Inc.(アメリカ)は、BlueHalo LLC(アメリカ)の買収を完了しました。この取引により、AeroVironmentの防衛技術ポートフォリオは、自律システム、無人プラットフォーム、AI、対UAS(無人航空機システム)、および空・陸・海の各領域にまたがる関連能力において、大幅に拡大しました。発表時点でのこの取引の評価額は、当初約41億ドルとされていました。
1 はじめに 32
1.1 調査の目的 32
1.2 市場の定義 32
1.3 調査範囲 33
1.3.1 市場セグメンテーションおよび地域別概要 33
1.3.2 調査対象および除外項目 34
1.4 対象期間 36
1.5 対象通貨 36
1.6 ステークホルダー 36
1.7 変更点の概要 37
2 エグゼクティブ・サマリー 38
2.1 主な洞察と市場のハイライト 38
2.2 主要な市場参加者:戦略的展開のマッピング 40
2.3 高成長セグメント 41
2.4 市場を形作る破壊的トレンド 42
2.5 地域別概況:市場規模、成長率、および予測 43
3 プレミアムインサイト 44
3.1 軍事用ロボット市場における事業者にとって魅力的な機会 44
3.2 軍事用ロボット市場(種類別) 44
3.3 軍事用ロボット市場:用途別 45
3.4 軍事用ロボット市場:自律レベル別 45
3.5 軍事用ロボット市場:協働アーキテクチャ別 46
4 市場概要 47
4.1 はじめに 47
4.2 市場の動向 47
4.2.1 推進要因 48
4.2.1.1 高リスクな軍事作戦における要員の危険への曝露を低減するニーズの高まり 48
4.2.1.2 持続的なISR(情報・監視・偵察)および戦闘空間認識の拡大に対するニーズの高まり 48
4.2.1.3 無人システムの戦場での実証により、通常の軍事作戦への統合が加速しています 48
4.2.2 制約要因 49
4.2.2.1 軍事用ロボットプラットフォームの航続時間、積載能力、および搭載電力の制限 49
4.2.2.2 武装自律システムに対する規制、安全性、および人間による制御に関する要件 49
4.2.3 機会 50
4.2.3.1 軍事用ロボットの、戦場後方支援、工兵任務、不発弾処理(EOD)、対地雷戦、および負傷者搬送任務への展開 50
4.2.3.2 軍事任務に向けた、協調的なマルチロボットおよび群操作の開発 50
4.2.3.3 任務固有のペイロード統合をサポートする、モジュール式の軍事用ロボットプラットフォームの採用 50
4.2.4 課題 51
4.2.4.1 GPSが利用できない環境や電子戦が行われている環境における指揮、航法、通信の維持 51
4.2.4.2 軍事用ロボット、任務用ペイロード、制御ステーション、および同盟軍間の相互運用性の実現 51
4.3 未解決の課題と未開拓分野 52
4.3.1 妨害環境下における強靭な航法および通信 52
4.3.2 より高い持続時間、ペイロード容量、および電力効率 52
4.3.3 プラットフォーム間およびOEM間の相互運用性 53
4.3.4 モジュール式で迅速に再構成可能な軍事用ロボットプラットフォーム 53
4.4 相互に関連する市場とセクター横断的な機会 55
4.4.1 AI、自律性、およびエッジコンピューティング市場 55
4.4.2 軍事用センサーおよびISRペイロード市場 55
4.4.3 戦術通信および耐障害性ネットワーク市場 56
4.4.4 軍事用電力・エネルギーシステム市場 56
4.5 ティア1/2/3の主要企業による戦略的動き 57
5 産業動向 59
5.1 エコシステム分析 59
5.1.1 主要企業 59
5.1.2 スタートアップおよび中小企業 59
5.1.3 エンドユーザー 60
5.2 バリューチェーン分析 62
5.3 貿易分析 64
5.3.1 輸入シナリオ(HSコード 8806) 64
5.3.2 輸出シナリオ(HSコード 8806) 65
5.4 ケーススタディ分析 67
5.4.1 NATO REPMUS/DYMS 2025演習におけるラインメタル社製「ミッション・マスター」自律型UGVの実証 67
5.4.2 オーストラリア海軍の正式採用プログラムに採用されたアンドゥリル社製「アドバンスト・ゴースト・シャーク XL-AUV」 68
5.4.3 ボーイング社の先進型MQ-25A「スティングレイ」のアメリカ海軍空母運用および初期生産に向けた動向 68
5.5 主要な会議およびイベント(2026年~2027年) 69
5.6 投資および資金調達のシナリオ 70
5.7 顧客の事業に影響を与えるトレンド/ディスラプション 71
5.8 マクロ経済の見通し 72
5.8.1 はじめに 72
5.8.2 GDPの動向と予測 72
5.8.3 世界の軍事用ロボット産業の動向 74
5.8.4 世界の防衛産業の動向 74
5.9 価格分析 74
5.10 数量分析 75
5.11 2025年のアメリカ関税の影響 76
5.11.1 はじめに 76
5.11.2 主な関税率 76
5.11.3 価格への影響分析 77
5.11.4 国・地域への影響 77
5.11.4.1 アメリカ 77
5.11.4.2 ヨーロッパ 78
5.11.4.3 アジア太平洋地域 79
5.11.5 最終用途産業への影響 79
6 技術の進歩、AIによる影響、特許、イノベーション、および将来の応用 80
6.1 主要技術 80
6.1.1 自律性およびインテリジェント制御 80
6.1.2 知覚およびセンサーフュージョン 80
6.1.3 モビリティ、推進、およびロボット駆動 80
6.2 補完的技術 81
6.2.1 耐障害性通信および戦術的ネットワーク 81
6.2.2 オンボードコンピューティングとエッジ処理 81
6.2.3 モジュラー型オープンアーキテクチャとミッションシステムの統合 81
6.3 関連技術 82
6.3.1 人間と機械の連携およびオペレータインターフェース 82
6.3.2 マルチロボット協調および群行動 82
6.3.3 デジタルエンジニアリング、シミュレーションおよび仮想試験 82
6.4 技術ロードマップ 83
6.5 特許分析 84
6.6 将来の応用 88
6.6.1 AI/生成AIの影響 89
6.6.2 軍事用ロボット市場におけるAIの導入:主なユースケースと市場の可能性 90
6.6.3 軍事用ロボット市場におけるAIの導入:事例研究 91
6.6.4 相互接続されたエコシステムと市場プレイヤーへの影響 92
6.6.5 AI/生成AIの導入に対する顧客の準備状況 93
7 持続可能性と規制環境 94
7.1 地域ごとの規制とコンプライアンス 94
7.1.1 規制機関、政府機関、およびその他の組織 94
7.1.2 主要な規制 97
7.1.3 産業標準 98
7.2 サステナビリティへの取り組み 100
7.2.1 エネルギー効率に優れた推進・動力システム 100
7.2.2 モジュール設計と製品寿命の延長
100
7.2.3 予知保全およびデジタルツインを活用した維持管理 100
7.2.4 積層造形および現地での予備部品生産 100
7.2.5 デジタルエンジニアリングおよび仮想試験 101
7.3 認証、表示、および環境基準 102
8 顧客環境と購買者の行動 103
8.1 意思決定プロセス 103
8.2 購買に関わるステークホルダーと購入評価基準 104
8.2.1 購入評価基準 106
8.2.2 購入基準 106
8.3 導入障壁および内部的課題 107
8.4 各種最終用途産業における未充足ニーズ 109
9 軍事用ロボット市場(種類別) 111
9.1 はじめに 112
9.2 陸上 113
9.2.1 車輪式 114
9.2.1.1 戦術地域全体における、より高速なロボット物流への需要が
成長を牽引 114
9.2.2 履帯式 114
9.2.2.1 困難な地形での機動性と、より高い積載能力への需要が成長を牽引 114
9.2.3 脚式およびヒューマノイド型 114
9.2.3.1 従来の車両では進入できない地形を横断するニーズが成長を牽引 114
9.2.4 ハイブリッド型 115
9.2.4.1 より高い航続距離と搭載電力のニーズが成長を牽引 115
9.3 船舶 115
9.3.1 無人水上艇(USV) 116
9.3.1.1 成長を牽引する、乗員なし水上プラットフォームの艦隊レベルでの運用 116
9.3.2 無人潜水機(UUV) 116
9.3.2.1 市場を牽引する、より長時間の海底監視および機雷探知任務 116
9.4 航空機 117
9.4.1 小型 117
9.4.1.1 戦術部隊へのドローンの普及拡大が成長を牽引 117
9.4.2 戦術 118
9.4.2.1 有人・無人航空機によるチーム運用への需要が成長を牽引 118
9.4.3 戦略 118
9.4.3.1 成長を牽引する、持続的な広域監視の要件 118
10 用途別軍事ロボット市場 119
10.1 はじめに 120
10.2 陸上 121
10.2.1 情報・監視・偵察(ISR) 122
10.2.1.1 部隊の前方で戦場の検知範囲を拡大する必要性が成長を牽引 122
10.2.2 不発弾処理(EOD) 122
10.2.2.1 爆発物の脅威からの安全な距離の確保が成長を牽引 122
10.2.3 戦闘 123
10.2.3.1 地上部隊へのロボット火力システムの統合が成長を牽引 123
10.2.4 輸送・搬送 123
10.2.4.1 激戦地における補給要件が成長を牽引 123
10.2.5 その他の任務支援 123
10.2.5.1 成長を牽引する、負傷者後送および専門的支援任務の拡大 123
10.3 船舶 124
10.3.1 情報・監視・偵察(ISR) 124
10.3.1.1 成長を促進するための分散型海上センシング要件 124
10.3.2 機雷処理 125
10.3.2.1 成長を促進するための、機雷危険区域からの乗組員の避難 125
10.3.3 捜索・救助 125
10.3.3.1 成長を牽引する、危険な海域へのより安全なアクセス 125
10.3.4 戦闘 125
10.3.4.1 成長を牽引する、攻撃および戦闘用ペイロードの追加 125
10.3.5 その他の任務支援 126
10.3.5.1 自律航続時間の延長による成長の促進 126
10.4 航空機 126
10.4.1 情報・監視・偵察(ISR) 127
10.4.1.1 戦術部隊全体への航空センサーのより広範な配備による成長の促進 127
10.4.2 戦闘 127
10.4.2.1 有人・無人戦闘チームの連携による成長の推進 127
10.4.3 物資輸送 128
10.4.3.1 有人航空機を使用せずに前線部隊へ補給を行う必要性による成長の推進 128
10.4.4 その他の任務支援 128
10.4.4.1 通信中継および専門的支援役割の拡大が成長を牽引 128
11 射程別軍事ロボット市場 129
11.1 はじめに 130
11.2 陸上 131
11.2.1 1 km未満 132
11.2.1.1 近距離での危険物調査および不発弾処理(EOD)の需要が成長を牽引 132
11.2.2 1~5 km
132
11.2.2.1 戦術地域における前方兵站および負傷者の搬送が成長を牽引 132
11.2.3 5 km超 132
11.2.3.1 長距離自律型兵站および偵察が成長を牽引 132
11.3 船舶 133
11.3.1 3 海里未満/5.5 km 134
11.3.1.1 成長を牽引する、局地的な機雷掃海および水中検査の要件 134
11.3.2 3~5 海里/5.5~9.3 km 134
11.3.2.1 成長を牽引する、機雷戦におけるより長い安全距離 134
11.3.3 5海里以上/9.6 km以上 134
11.3.3.1 持続的な分散型海上作戦が成長を牽引 134
11.4 航空機 135
11.4.1 視程内(VLOS) 135
11.4.1.1 成長を牽引する部隊レベルの現地偵察要件 135
11.4.2 拡張視界内(EVLOS) 136
11.4.2.1 成長を牽引する、より詳細な戦術的観測の要件 136
11.4.3 視界外(BVLOS) 136
11.4.3.1 成長を牽引する長距離持続型ISRおよび遠隔操作 136
12 システム別軍事ロボット市場 137
12.1 はじめに 138
12.2 陸上 139
12.2.1 ペイロード 140
12.2.1.1 陸上軍事ロボットにおけるモジュール式ペイロードの需要を牽引する、任務特化型タスクの拡大 140
12.2.1.2 レーダー/センサー 141
12.2.1.3 カメラ 141
12.2.1.4 レーザー 141
12.2.1.5 ロボットアーム 142
12.2.1.6 戦闘システム 142
12.2.2 航法システム 142
12.2.2.1 GPSが利用できない環境や複雑な地形における運用が、陸上軍事ロボット向けの航法システムを推進する要因となる 142
12.2.3 制御システム 143
12.2.3.1 陸上軍事ロボット向けのより高性能な制御システムを推進するための人間と機械の連携に関する要件 143
12.2.4 電源システム 143
12.2.4.1 陸上軍事ロボットの電源システム要件を推進する、センサーおよび演算負荷の増大 143
12.2.5 その他 143
12.3 船舶 144
12.3.1 カメラ 145
12.3.1.1 遠隔海上観測の要件が成長を牽引 145
12.3.2 センサーおよびレーダー 145
12.3.2.1 より広範な海上脅威の検知要件が成長を牽引 145
12.3.3 照明 145
12.3.3.1 昼夜を問わない船舶作戦が成長を牽引 145
12.3.4 航法システム 146
12.3.4.1 自律航行ミッションの長期化とオペレーターによる制御の低減が、船舶ロボット用航法システムの成長を牽引 146
12.3.5 戦闘システム 146
12.3.5.1 攻撃任務と戦闘任務の統合が成長を牽引 146
12.3.6 その他 146
12.4 航空機搭載型 147
12.4.1 ペイロード 148
12.4.1.1 ISRおよび電子戦任務の幅広い割り当てが成長を牽引 148
12.4.1.2 レーダー 148
12.4.1.2.1 合成開口レーダー 149
12.4.1.2.2 能動型電子走査アレイレーダー 149
12.4.1.3 カメラ 150
12.4.1.3.1 高解像度カメラ 150
12.4.1.3.2 マルチスペクトル/ハイパースペクトルカメラ 151
12.4.1.3.3 サーマルカメラ 151
12.4.1.3.4 EO/IRカメラ 151
12.4.1.4 CBRNセンサー 151
12.4.1.5 戦闘システム 152
12.4.2 通信システム 152
12.4.2.1 長距離遠隔制御およびセンサーデータ転送が成長を牽引 152
12.4.3 航法システム 152
12.4.3.1 敵対環境下における自律飛行能力の向上による成長の牽引 152
12.4.3.2 GPS/GNSS 153
12.4.3.3 慣性航法システム/慣性計測ユニット(INS/IMU) 153
12.4.3.4 検知・回避システム 154
12.4.4 推進システム 154
12.4.4.1 成長を牽引する、より高い航続時間および積載量への要求 154
12.4.4.2 完全電動式 155
12.4.4.3 燃料式 155
12.4.5 その他 155
13 軍事用ロボット市場(投入方式別) 156
13.1 はじめに 157
13.2 陸上 158
13.2.1 空中投下型 159
13.2.1.1 地上アクセスルートを越えた迅速な展開が成長を牽引 159
13.2.2 手投げ/地上発射型 159
13.2.2.1 戦術部隊からの直接的な日常的な展開が成長を牽引 159
13.3 船舶 159
13.3.1 発射管発射型 160
13.3.1.1 母艦を危険にさらすことなく潜水艦の行動範囲を拡大する必要性による成長の推進 160
13.3.2 水上展開型 160
13.3.2.1 艦船および沿岸からの無人システムのより広範な活用による成長の推進 160
13.3.3 空中投下型 161
13.3.3.1 成長を促進するための、長距離にわたる迅速な海上戦力投射 161
13.4 航空機搭載型 161
13.4.1 手投げ・地上発射型 162
13.4.1.1 成長を牽引するための、小部隊レベルでのドローンの即時利用要件 162
13.4.2 カタパルト発射型 162
13.4.2.1 成長を牽引するための、滑走路を必要としない大型固定翼UAVの展開 162
13.4.3 空中発射型 163
13.4.3.1 成長を促進するための有人・無人航空機の航続距離拡大の必要性 163
13.4.4 滑走路からの発進 163
13.4.4.1 成長を促進するための長航続・高積載ミッション 163
14 自律性のレベル別 軍事用ロボット市場 164
14.1 はじめに 165
14.2 ヒューマン・イン・ザ・ループ 166
14.2.1 重大な結果を伴うミッションにおける人間の直接制御の要件が成長を牽引する 166
14.3 ヒューマン・オン・ザ・ループ 166
14.3.1 人間の監督を維持しつつオペレーターの作業負荷を軽減するという要件が成長を牽引 166
14.4 高度自律型 167
14.4.1 成長を促進するための、複雑かつ通信制約のある環境下での運用 167
15 軍事用ロボット市場:協働アーキテクチャ別 168
15.1 はじめに 169
15.2 単体ロボットによる運用 170
15.2.1 成長を促進するための、特殊任務における単純かつ直接的な制御の要件 170
15.3 同種マルチロボットチーム 170
15.3.1 成長を牽引するための、類似したプラットフォームを用いた広範囲のカバー要件 170
15.4 異種マルチロボットチーム 171
15.4.1 成長を促進するための、同一ミッションにおける異なるロボット機能の組み合わせ 171
15.5 有人・無人チーム 171
15.5.1 有人プラットフォームの到達範囲を拡大し、要員の被ばくを低減するという要件による成長の推進 171
15.6 群ロボット運用 171
15.6.1 限られたオペレーターの入力で多数のロボットを協調させ、成長を促進するための要件 171
16 地域別軍事用ロボット市場 173
16.1 はじめに 174
16.2 北米 175
16.2.1 アメリカ 179
16.2.1.1 人間とロボットの編隊が、アメリカ軍全体における軍事用ロボットの統合を加速 179
16.2.2 カナダ 182
16.2.2.1 海上監視のニーズの高まりにより、カナダにおける軍事用ロボットプラットフォームの導入が拡大しています 182
16.3 ヨーロッパ 185
16.3.1 英国 189
16.3.1.1 最前線でのリスク低減により、英国における軍事用ロボットプラットフォームの配備が進んでいます 189
16.3.2 フランス 192
16.3.2.1 ロボット戦闘部隊の導入が、フランスの軍事用ロボット市場を牽引しています 192
16.3.3 ドイツ 195
16.3.3.1 機雷戦能力の近代化により、ドイツにおける自律型水中ロボットの活用が強化されています 195
16.3.4 イタリア 198
16.3.4.1 実戦実験が、イタリアにおける軍事用ロボットプラットフォームの統合を促進 198
16.3.5 ポーランド 201
16.3.5.1 戦場での即応態勢と国内調達により、ポーランドの軍事用ロボット市場が強化 201
16.3.6 ウクライナ 204
16.3.6.1 前線要員の代替により、ウクライナの軍事ロボット市場が加速しています 204
16.3.7 その他のヨーロッパ諸国 207
16.4 アジア太平洋地域 210
16.4.1 中国 214
16.4.1.1 多領域部隊の統合が、中国の軍事ロボット市場を推進 214
16.4.2 インド 217
16.4.2.1 高地および遠隔国境地域での作戦が、インドにおける軍事ロボットの導入を促進 217
16.4.3 日本 220
16.4.3.1 島嶼防衛および水中作戦の要件が、日本の軍事ロボット市場を拡大させています 220
16.4.4 韓国 223
16.4.4.1 人員不足と前線での即応態勢が、韓国の軍事ロボット市場を強化しています 223
16.4.5 オーストラリア 226
16.4.5.1 長距離作戦および分散型部隊の要件が、オーストラリアにおける軍事用ロボットの導入を拡大 226
16.4.6 その他のアジア太平洋地域 229
16.5 中東 232
16.5.1 GCC 236
16.5.1.1 UAE 237
16.5.1.1.1 大規模な自律型調達により、UAEにおける軍事用ロボットの導入が加速しています 237
16.5.1.2 サウジアラビア 239
16.5.1.2.1 防衛分野の現地化により、サウジアラビアにおける軍事用ロボットシステムの国内基盤が拡大しています 239
16.5.2 イスラエル 242
16.5.2.1 実戦経験により、イスラエルにおける複数の領域にわたるロボットシステムの配備が加速しています 242
16.5.3 トルコ 245
16.5.3.1 国産プラットフォームの開発により、トルコにおける陸上および海上での軍事用ロボットの配備が拡大しています 245
16.5.4 その他の中東諸国 248
16.6 その他の地域 251
16.6.1 南米アメリカ 255
16.6.1.1 広範な地域カバーと選択的な近代化が、南米アメリカの軍事ロボット市場を支えています 255
16.6.2 アフリカ 258
16.6.2.1 対反乱作戦および持続的監視のニーズが、アフリカの軍事用ロボット市場を拡大させています 258
17 競争環境 262
17.1 はじめに 262
17.2 主要企業の戦略/競争優位性(2021年~2025年) 262
17.3 売上高分析、2021年~2025年 264
17.4 市場シェア分析、2026年 264
17.5 ブランド/製品比較 267
17.6 企業価値評価および財務指標 268
17.7 企業評価マトリックス:主要企業、2025年 269
17.7.1 スター企業 269
17.7.2 新興リーダー企業 269
17.7.3 広範な事業展開を行う企業 269
17.7.4 参入企業 269
17.7.5 主要企業の事業展開状況 271
17.7.5.1 企業の事業展開状況 271
17.7.5.2 地域別の事業展開状況 272
17.7.5.3 事業形態別の事業展開状況 273
17.7.5.4 用途別の事業展開状況 274
17.7.5.5 システム別展開状況 275
17.8 企業評価マトリックス:スタートアップ/中小企業、2025年 276
17.8.1 先進的な企業 276
17.8.2 対応力のある企業 277
17.8.3 ダイナミックな企業 277
17.8.4 スタートブロック 277
17.8.5 競合ベンチマーク 278
17.8.5.1 スタートアップ/中小企業のリスト 278
17.8.5.2 スタートアップ/中小企業の競合ベンチマーキング 279
17.9 競合シナリオ 279
17.9.1 新製品の発売 279
17.9.2 取引 281
17.9.3 その他の動向 287
18 企業概要 291
18.1 主要企業 291
18.1.1 ノースロップ・グラマン 291
18.1.1.1 事業概要 291
18.1.1.2 提供製品 292
18.1.1.3 最近の動向 294
18.1.1.3.1 取引 294
18.1.1.3.2 その他の動向 295
18.1.2 ボーイング 297
18.1.2.1 事業概要 297
18.1.2.2 提供製品 298
18.1.2.3 最近の動向 299
18.1.2.3.1 製品の改良 299
18.1.2.3.2 契約 299
18.1.2.3.3 その他の動向 301
18.1.3 イスラエル・エアロスペース・インダストリーズ 302
18.1.3.1 事業概要 302
18.1.3.2 提供製品 302
18.1.3.3 最近の動向 303
18.1.3.3.1 契約 303
18.1.3.3.2 その他の動向 304
18.1.4 ロッキード・マーティン・コーポレーション 305
18.1.4.1 事業概要 305
18.1.4.2 提供製品 306
18.1.4.3 最近の動向 307
18.1.4.3.1 契約 307
18.1.4.3.2 その他の動向 308
18.1.5 テレダイン・テクノロジー社 309
18.1.5.1 事業概要 309
18.1.5.2 提供製品 310
18.1.5.3 最近の動向 311
18.1.5.3.1 取引 311
18.1.5.3.2 その他の動向 313
18.1.5.4 MnMの見解 313
18.1.5.4.1 勝利への権利 313
18.1.5.4.2 戦略的選択 313
18.1.5.4.3 弱点と競合上の脅威 314
18.1.6 BAE SYSTEMS 315
18.1.6.1 事業概要 315
18.1.6.2 提供製品 316
18.1.6.3 最近の動向 317
18.1.6.3.1 製品の機能強化 317
18.1.6.3.2 契約 318
18.1.7 ELBIT SYSTEMS LTD. 320
18.1.7.1 事業概要 320
18.1.7.2 提供製品 321
18.1.7.3 最近の動向 322
18.1.7.3.1 取引 322
18.1.7.3.2 その他の動向 323
18.1.7.4 MnMの見解 323
18.1.7.4.1 勝利への権利 323
18.1.7.4.2 戦略的選択 324
18.1.7.4.3 弱点と競合上の脅威 324
18.1.8 EDGE GROUP PJSC 325
18.1.8.1 事業概要 325
18.1.8.2 提供製品 325
18.1.8.3 最近の動向 327
18.1.8.3.1 新製品の発売 327
18.1.8.3.2 取引 327
18.1.8.3.3 その他の動向 330
18.1.8.4 MnMの見解 331
18.1.8.4.1 勝利への権利 331
18.1.8.4.2 戦略的選択 331
18.1.8.4.3 弱点および競合上の脅威 331
18.1.9 L3HARRIS TECHNOLOGIES, INC. 332
18.1.9.1 事業概要 332
18.1.9.2 提供製品 333
18.1.9.3 最近の動向 334
18.1.9.3.1 製品の機能強化 334
18.1.9.3.2 取引 335
18.1.9.3.3 その他の動向 336
18.1.10 LEONARDO S.P.A. 337
18.1.10.1 事業概要 337
18.1.10.2 提供製品 338
18.1.10.3 最近の動向 339
18.1.10.3.1 取引 339
18.1.10.3.2 その他の動向 339
18.1.11 THALES 340
18.1.11.1 事業概要 340
18.1.11.2 提供製品 341
18.1.11.3 最近の動向 342
18.1.11.3.1 取引 342
18.1.11.3.2 その他の動向 343
18.1.12 ジェネラル・ダイナミクス・コーポレーション 344
18.1.12.1 事業概要 344
18.1.12.2 提供製品 345
18.1.12.3 最近の動向 346
18.1.12.3.1 新製品の発売 346
18.1.12.3.2 取引 346
18.1.12.3.3 その他の動向 347
18.1.13 テキストロン社 348
18.1.13.1 事業概要 348
18.1.13.2 取り扱い製品 349
18.1.13.3 最近の動向 350
18.1.13.3.1 取引 350
18.1.13.3.2 その他の動向 351
18.1.14 RTX 353
18.1.14.1 事業概要 353
18.1.14.2 提供製品 354
18.1.14.3 最近の動向 355
18.1.14.3.1 取引 355
18.1.15 KRATOS 356
18.1.15.1 事業概要 356
18.1.15.2 提供製品 357
18.1.15.3 最近の動向 357
18.1.15.3.1 新製品の発売 357
18.1.15.3.2 契約 358
18.1.15.3.3 その他の動向 358
18.1.16 ジェネラル・アトミクス 360
18.1.16.1 事業概要 360
18.1.16.2 提供製品 360
18.1.16.3 最近の動向 361
18.1.16.3.1 取引 361
18.1.16.3.2 その他の動向 363
18.1.17 ラインメタル社 366
18.1.17.1 事業概要 366
18.1.17.2 取り扱い製品 367
18.1.17.3 最近の動向 368
18.1.17.3.1 取引 368
18.1.17.3.2 その他の動向 370
18.1.17.4 MnMの見解 371
18.1.17.4.1 勝利への権利 371
18.1.17.4.2 戦略的選択 371
18.1.17.4.3 弱点と競合上の脅威 371
18.1.18 QINETIQ 372
18.1.18.1 事業概要 372
18.1.18.2 提供製品 373
18.1.18.3 最近の動向 374
18.1.18.3.1 取引 374
18.1.18.3.2 その他の動向 375
18.1.19 AEROVIRONMENT, INC. 377
18.1.19.1 事業概要 377
18.1.19.2 取り扱い製品 378
18.1.19.3 最近の動向 381
18.1.19.3.1 新製品の発売 381
18.1.19.3.2 契約 382
18.1.19.3.3 その他の動向 384
18.1.20 SAAB AB 386
18.1.20.1 事業概要 386
18.1.20.2 提供製品 387
18.1.20.3 最近の動向 388
18.1.20.3.1 取引 388
18.1.20.3.2 その他の動向 389
18.1.21 ANDURIL 産業 390
18.1.21.1 事業概要 390
18.1.21.2 提供製品 390
18.1.21.3 最近の動向 391
18.1.21.3.1 新製品の発売 391
18.1.21.3.2 取引 392
18.1.21.3.3 その他の動向 394
18.1.22 TENCORE 396
18.1.22.1 事業概要 396
18.1.22.2 提供製品 396
18.1.22.3 最近の動向 397
18.1.22.3.1 取引 397
18.1.22.3.2 その他の動向 398
18.1.22.4 MnMの見解 399
18.1.22.4.1 勝利への権利 399
18.1.22.4.2 戦略的選択 399
18.1.22.4.3 弱点と競合からの脅威 399
18.2 その他のプレイヤー 400
18.2.1 ボストン・ダイナミクス 400
18.2.2 シールドAI 401
18.2.3 ロックウェル・オートメーション社 402
18.2.4 マリタイム・ロボティクス 403
18.2.5 サロニック・技術 404
18.2.6 オーバーランドAI 404
18.2.7 ハヴォック 405
19 調査方法論 406
19.1 調査データ 406
19.1.1 二次データ 407
19.1.1.1 二次資料からの主要データ 408
19.1.2 一次データ 408
19.1.2.1 一次資料 408
19.1.2.2 一次資料からの主要データ 409
19.1.3 一次インタビューの内訳 409
19.2 因子分析 410
19.2.1 はじめに 410
19.2.2 需要側の指標 410
19.2.3 供給側の指標 411
19.3 市場規模の推計 411
19.3.1 ボトムアップ・アプローチ 412
19.3.1.1 市場規模推計手法(需要側) 413
19.3.1.2 市場規模推計手法(供給側) 413
19.3.2 トップダウン・アプローチ 414
19.4 データの三角測量 415
19.5 調査の前提条件 417
19.6 調査の限界 417
19.7 リスク評価 418
20 付録 419
20.1 ディスカッション・ガイド 419
20.2 ナレッジストア:MarketsandMarketsのサブスクリプション・ポータル 422
20.3 カスタマイズ・オプション 424
20.4 関連レポート 424
20.5 著者情報 425
表1 米ドル為替レート 36
表2 未充足ニーズと未開拓分野 54
表3 セクター横断的な機会 56
表4 ティア1/2/3の主要企業による戦略的動き 58
表5 エコシステムにおける企業の役割 61
表6 HSコード8806に該当する製品の輸入データ(国別)、
2021年~2025年(千米ドル) 65
表7 HSコード8806に該当する製品の輸出データ(国別)、
2021年~2025年(千米ドル) 66
表8 主要な会議およびイベント(2026年~2027年) 69
表9 GDPの伸び率(国別、2021年~2030年) 72
表10 参考価格分析(2025年) 75
表11 軍事用ロボットの数量分析(種類別、2021年~2025年)(台) 75
表12 アメリカ調整済み相互関税率 76
表13 軍事用ロボット市場の推移とロードマップ 83
表14 主要特許(2021年~2026年) 85
表15 協調型マルチロボットによる戦闘およびISR作戦 88
表16 自律型兵站、補給および負傷者支援 89
表17 軍事ロボット市場におけるAIの導入:主なユースケースと市場の可能性 90
表18 軍事ロボット市場におけるAIの導入:事例研究 91
表19 相互接続されたエコシステムと市場参加者への影響 92
表20 北米:規制機関、政府機関、およびその他の組織 94
表21 ヨーロッパ:規制機関、政府機関、およびその他の組織 95
表22 アジア太平洋地域:規制機関、政府機関、およびその他の組織 95
表23 中東:規制機関、政府機関、およびその他の組織 96
表24 その他の地域:規制機関、政府機関、およびその他の組織 97
表25 国・地域別の主要な規制機関、政府機関、およびその他の組織 97
表26 軍事用ロボット市場における産業基準 99
表27 軍事用ロボット市場における持続可能性への取り組み 101
表28 認証、表示、および環境基準 102
表29 購入プロセスに対するステークホルダーの影響(種類別) 105
表30 種類別 主要な購入基準 107
表31 システム別 軍事用ロボット市場における未充足ニーズ 110
表32 2021年~2025年の種類別 軍事用ロボット市場(百万米ドル) 112
表33 軍事用ロボット市場(種類別、2026年~2031年) (百万米ドル) 113
表34 軍事用ロボット市場、陸上別、2021年~2025年(百万米ドル) 113
表35 軍事用ロボット市場、陸上別、2026年~2031年 (百万米ドル) 113
表 36 軍事用ロボット市場、船舶別、2021–2025年(百万米ドル) 115
表 37 軍事用ロボット市場、船舶別、2026–2031年(百万米ドル) 116
表38 軍事用ロボット市場、航空機搭載別、2021年~2025年(百万米ドル) 117
表39 軍事用ロボット市場、航空機搭載別、2026年~2031年 (百万米ドル) 117
表40 軍事用ロボット市場:用途別、2021年~2025年(百万米ドル) 120
表41 軍事用ロボット市場:用途別、2026年~2031年(百万米ドル) 121
表42 軍事用ロボット市場:陸上別、2021年~2025年(百万米ドル) 121
表43 軍事用ロボット市場:陸上別、2026年~2031年(百万米ドル) 122
表44 軍事用ロボット市場、船舶別、2021年~2025年(百万米ドル) 124
表45 軍事用ロボット市場、船舶別、2026年~2031年 (百万米ドル) 124
表 46 軍事用ロボット市場、航空機別、2021–2025年(百万米ドル) 126
表 47 軍事用ロボット市場、航空機別、2026–2031年(百万米ドル)
127
表48 軍事用ロボット市場:射程別、2021年~2025年(百万米ドル) 130
表49 軍事用ロボット市場:射程別、2026年~2031年(百万米ドル) 131
表50 軍事用ロボット市場、陸上別、2021年~2025年(百万米ドル) 131
表51 軍事用ロボット市場、陸上別、2026年~2031年(百万米ドル) 131
表52 軍事用ロボット市場、船舶別、2021年~2025年(百万米ドル) 133
表53 軍事用ロボット市場、船舶別、2026年~2031年(百万米ドル) 133
表54 軍事用ロボット市場、航空機別、2021年~2025年(百万米ドル) 135
表55 軍事用ロボット市場、航空機別、2026年~2031年(百万米ドル) 135
表56 軍事用ロボット市場、システム別、2021年~2025年(百万米ドル) 138
表57 軍事用ロボット市場、システム別、2026年~2031年(百万米ドル) 139
表58 軍事用ロボット市場:陸上別、2021年~2025年(百万米ドル) 139
表59 軍事用ロボット市場:陸上別、2026年~2031年(百万米ドル) 140
表60 軍事用ロボット市場、積載量別、2021年~2025年(百万米ドル) 140
表61 軍事用ロボット市場、積載量別、2026年~2031年(百万米ドル) 141
表62 軍事用ロボット市場、船舶別、2021年~2025年(百万米ドル) 144
表63 軍事用ロボット市場、船舶別、2026年~2031年 (百万米ドル) 144
表 64 軍事用ロボット市場、航空機搭載別、2021–2025年(百万米ドル) 147
表 65 軍事用ロボット市場、航空機搭載別、2026–2031年 (百万米ドル) 147
表66 軍事用ロボット市場:ペイロード別、2021年~2025年(百万米ドル) 148
表67 軍事用ロボット市場:ペイロード別、2026年~2031年(百万米ドル) 148
表68 軍事用ロボット市場、レーダー別、2021年~2025年(百万米ドル) 149表69 軍事用ロボット市場、レーダー別、2026年~2031年(百万米ドル) 149表70 軍事用ロボット市場、カメラ別、2021年~2025年(百万米ドル) 150表71 軍事用ロボット市場(カメラ別)、2026年~2031年(百万米ドル) 150表72 軍事用ロボット市場(ナビゲーションシステム別)、2021年~2025年(百万米ドル) 153表73 軍事用ロボット市場、ナビゲーションシステム別、2026年~2031年(百万米ドル) 153表74 軍事用ロボット市場、推進システム別、2021年~2025年(百万米ドル) 154表75 軍事用ロボット市場、推進システム別、2026年~2031年(百万米ドル) 154表76 軍事用ロボット市場、発射方式別、2021年~2025年(百万米ドル) 157表77 軍事用ロボット市場、発射方式別、2026年~2031年(百万米ドル) 158表78 軍事用ロボット市場、陸上別、2021年~2025年(百万米ドル) 158表79 軍事用ロボット市場、陸上別、2026年~2031年 (百万米ドル) 158表 80 軍事用ロボット市場、船舶別、2021年~2025年(百万米ドル) 160表 81 軍事用ロボット市場、船舶別、2026年~2031年(百万米ドル) 160表 82 軍事用ロボット市場、航空機搭載別、2021年~2025年(百万米ドル) 161表83 軍事用ロボット市場:航空機搭載型別、2026年~2031年(百万米ドル) 162表84 軍事用ロボット市場:自律レベル別、2021年~2025年(百万米ドル) 165
表85 軍事用ロボット市場、自律レベル別、2026年~2031年(百万米ドル) 166
表86 軍事用ロボット市場、連携アーキテクチャ別、
2021年~2025年(百万米ドル) 169
表87 軍事用ロボット市場、協働アーキテクチャ別、
2026年~2031年(百万米ドル) 170
表88 軍事用ロボット市場:地域別、2021年~2025年(百万米ドル) 175
表89 軍事用ロボット市場:地域別、2026年~2031年(百万米ドル) 175
表90 北米:軍事用ロボット市場(国別)、
2021–2025年(百万米ドル) 176
表91 北米:軍事用ロボット市場(国別)、
2026–2031年(百万米ドル) 176
表92 北米:軍事用ロボット市場、種類別、
2021年~2025年(百万米ドル) 177
表93 北米:軍事用ロボット市場、種類別、
2026年~2031年(百万米ドル) 177
表94 南米アメリカ:軍事用ロボット市場(用途別)、
2021年~2025年(百万米ドル) 178
表95 南米アメリカ:軍事用ロボット市場(用途別)、
2026年~2031年(百万米ドル) 179
表96 アメリカ:軍事用ロボット市場(種類別)、2021年~2025年(百万ドル) 180
表97 アメリカ:軍事用ロボット市場(種類別)、2026年~2031年(百万ドル) 180
表98 アメリカ:軍事用ロボット市場、用途別、2021年~2025年(百万ドル) 181
表99 アメリカ:軍事用ロボット市場、用途別、2026年~2031年(百万ドル) 182
表100 カナダ:軍事用ロボット市場、種類別、2021年~2025年(百万米ドル) 183
表101 カナダ:軍事用ロボット市場、種類別、2026年~2031年(百万米ドル) 183
表102 カナダ:軍事用ロボット市場(用途別)、
2021年~2025年(百万米ドル) 184
表103 カナダ:軍事用ロボット市場(用途別)、
2026–2031年(百万米ドル) 185
表104 ヨーロッパの軍事用ロボット市場(国別)、2021–2025年(百万米ドル) 186
表105 ヨーロッパのロータリング弾薬市場(国別)、
2026年~2031年(百万米ドル) 187
表106 ヨーロッパ:軍事用ロボット市場(種類別)、2021年~2025年(百万米ドル) 187
表107 ヨーロッパ:軍事用ロボット市場、種類別、2026年~2031年(百万米ドル) 188
表108 ヨーロッパ:軍事用ロボット市場、用途別、
2021年~2025年(百万米ドル) 188
表109 ヨーロッパ:軍事用ロボット市場(用途別)、
2026年~2031年(百万米ドル) 189
表110 英国:軍事用ロボット市場(種類別)、2021年~2025年(百万米ドル) 190
表111 英国:軍事用ロボット市場、種類別、2026年~2031年(百万米ドル) 190
表 112 英国:軍事用ロボット市場(用途別)、2021年~2025年(百万米ドル) 191
表 113 英国:軍事用ロボット市場(用途別)、2026年~2031年(百万米ドル) 192
表114 フランス:軍事用ロボット市場、種類別、2021年~2025年(百万米ドル) 193
表115 フランス:軍事用ロボット市場、種類別、2026年~2031年(百万米ドル) 193
表116 フランス:軍事用ロボット市場(用途別)、
2021年~2025年(百万米ドル) 194
表117 フランス:軍事用ロボット市場(用途別)、
2026年~2031年(百万米ドル) 195
表118 ドイツ:軍事用ロボット市場(種類別)、2021年~2025年(百万米ドル) 196
表119 ドイツ:軍事用ロボット市場(種類別)、2026年~2031年(百万米ドル) 196
表120 ドイツ:軍事用ロボット市場(用途別)、
2021年~2025年(百万米ドル) 197
表121 ドイツ:軍事用ロボット市場(用途別)、
2026年~2031年
(百万米ドル) 198
表122 イタリア:軍事用ロボット市場、種類別、2021年~2025年(百万米ドル) 199
表123 イタリア:軍事用ロボット市場、種類別、2026年~2031年 (百万米ドル) 199
表 124 イタリア:軍事用ロボット市場、用途別、2021年~2025年(百万米ドル) 200
表 125 イタリア:軍事用ロボット市場(用途別)、2026年~2031年(百万米ドル) 201
表 126 ポーランド:軍事用ロボット市場(種類別)、2021年~2025年(百万米ドル) 202
表 127 ポーランド:軍事用ロボット市場、種類別、2026–2031年(百万米ドル) 202
表 128 ポーランド:軍事用ロボット市場(用途別)、
2021–2025年(百万米ドル) 203
表 129 ポーランド:軍事用ロボット市場(用途別)、
2026–2031年(百万米ドル) 204
表 130 ウクライナ:軍事用ロボット市場(種類別、2021年~2025年)(百万米ドル) 205
表131 ウクライナ:軍事用ロボット市場(種類別、2026年~2031年)(百万米ドル) 205
表132 ウクライナ:軍事用ロボット市場(用途別)、
2021年~2025年(百万米ドル) 206
表133 ウクライナ:軍事用ロボット市場(用途別)、
2026–2031年(百万米ドル) 207
表134 ヨーロッパその他地域:軍事用ロボット市場(種類別)、
2021–2025年 (百万米ドル) 208
表135 ヨーロッパその他地域:軍事用ロボット市場、種類別、
2026年~2031年(百万米ドル) 208
表136 ヨーロッパその他地域:軍事用ロボット市場(用途別)、
2021年~2025年(百万米ドル) 209
表137 ヨーロッパその他地域:軍事用ロボット市場(用途別)、
2026年~2031年(百万米ドル) 210
表138 アジア太平洋地域の軍事用ロボット市場(国別)、
2021年~2025年(百万米ドル) 211
表139 アジア太平洋地域の軍事用ロボット市場(国別)、
2026年~2031年(百万米ドル) 212
表140 アジア太平洋地域:軍事用ロボット市場、種類別、2021年~2025年(百万米ドル) 212
表141 アジア太平洋地域:軍事用ロボット市場、種類別、2026年~2031年 (百万米ドル) 213
表142 アジア太平洋地域:軍事用ロボット市場、用途別、
2021年~2025年(百万米ドル) 213
表143 アジア太平洋地域:軍事用ロボット市場、用途別、
2026年~2031年 (百万米ドル) 214
表144 中国:軍事用ロボット市場(種類別)、2021年~2025年(百万米ドル) 215
表145 中国:軍事用ロボット市場(種類別)、2026年~2031年 (百万米ドル) 215
表 146 中国:軍事用ロボット市場、用途別、2021年~2025年(百万米ドル) 216
表 147 中国:軍事用ロボット市場(用途別)、2026年~2031年(百万米ドル) 217
表 148 インド:軍事用ロボット市場(種類別)、2021年~2025年(百万米ドル) 218
表149 インド:軍事用ロボット市場(種類別)、2026年~2031年(百万米ドル) 218
表150 インド:軍事用ロボット市場(用途別)、2021年~2025年(百万米ドル) 219
表151 インド:軍事用ロボット市場(用途別)、2026年~2031年(百万米ドル) 220
表152 日本:軍事用ロボット市場(種類別)、2021年~2025年(百万米ドル) 221
表153 日本:軍事用ロボット市場、種類別、2026年~2031年(百万米ドル) 221
表154 日本:軍事用ロボット市場、用途別、2021年~2025年(百万米ドル) 222
表155 日本:軍事用ロボット市場、用途別、2026年~2031年 (百万米ドル) 223
表156 韓国:軍事用ロボット市場、種類別、2021年~2025年(百万米ドル) 224
表157 韓国:軍事用ロボット市場、種類別、2026年~2031年(百万米ドル) 224
表158 韓国:軍事用ロボット市場、用途別、
2021年~2025年(百万米ドル) 225
表159 韓国:軍事用ロボット市場(用途別)、
2026年~2031年(百万米ドル) 226
表160 オーストラリア:軍事用ロボット市場(種類別)、2021年~2025年(百万米ドル) 227
表161 オーストラリア:軍事用ロボット市場(種類別)、2026年~2031年(百万米ドル) 227
表162 オーストラリア:軍事用ロボット市場(用途別)、
2021年~2025年(百万米ドル) 228
表163 オーストラリア:軍事用ロボット市場(用途別)、
2026年~2031年(百万米ドル) 229
表164 アジア太平洋地域その他: 軍事用ロボット市場(種類別)、
2021–2025年(百万米ドル) 230
表165 アジア太平洋地域その他:軍事用ロボット市場(種類別)、
2026–2031年(百万米ドル) 230
表166 アジア太平洋地域その他:軍事用ロボット市場(用途別)、
2021年~2025年(百万米ドル) 231
表167 アジア太平洋地域その他:軍事用ロボット市場(用途別)、 2026–2031年(百万米ドル) 232
表168 中東の軍事用ロボット市場、国別、
2021–2025年(百万米ドル) 233
表169 中東の軍事用ロボット市場(国別)、
2026年~2031年 (百万米ドル) 234
表170 中東:軍事用ロボット市場、種類別、2021年~2025年(百万米ドル) 234
表171 中東:軍事用ロボット市場(種類別)、2026年~2031年(百万米ドル) 235
表172 中東:軍事用ロボット市場(用途別)、
2021年~2025年(百万米ドル) 235
表173 中東:軍事用ロボット市場(用途別)、
2026年~2031年(百万米ドル) 236
表174 UAE:軍事用ロボット市場(種類別)、2021年~2025年(百万米ドル) 237
表175 UAE:軍事用ロボット市場(種類別)、2026–2031年(百万米ドル) 238
表176 UAE:軍事用ロボット市場(用途別)、2021–2025年(百万米ドル) 238
表177 UAE:軍事用ロボット市場、用途別、2026年~2031年(百万米ドル) 239
表178 サウジアラビア:軍事用ロボット市場、種類別、2021年~2025年(百万米ドル) 240
表179 サウジアラビア:軍事用ロボット市場(種類別)、2026年~2031年(百万米ドル) 240
表180 サウジアラビア:軍事用ロボット市場(用途別)、
2021年~2025年(百万米ドル) 241
表181 サウジアラビア:軍事用ロボット市場、用途別、
2026年~2031年(百万米ドル) 242
表182 イスラエル:軍事用ロボット市場(種類別)、2021–2025年(百万米ドル) 243
表183 イスラエル:軍事用ロボット市場(種類別)、2026–2031年(百万米ドル) 243
表184 イスラエル:軍事用ロボット市場、用途別、2021年~2025年(百万米ドル) 244
表185 イスラエル:軍事用ロボット市場、用途別、2026年~2031年(百万米ドル) 245
表186 トルコ:軍事用ロボット市場、種類別、2021年~2025年(百万米ドル) 246
表187 トルコ:軍事用ロボット市場、種類別、2026年~2031年(百万米ドル) 246
表188 トルコ:軍事用ロボット市場(用途別)、
2021年~2025年(百万米ドル) 247
表189 トルコ:軍事用ロボット市場(用途別)、
2026年~2031年(百万米ドル) 248
表190 中東その他の地域:軍事用ロボット市場(種類別)、
2021年~2025年(百万米ドル) 249
表191 中東その他の地域:軍事用ロボット市場(種類別)、
2026年~2031年(百万米ドル) 249
表192 中東その他の地域:軍事用ロボット市場、用途別、
2021年~2025年(百万米ドル) 250
表193 中東その他の地域:軍事用ロボット市場、用途別、
2026年~2031年 (百万米ドル) 251
表194 その他の地域:軍事用ロボット市場、用途別、
2021–2025年(百万米ドル) 252
表195 その他の地域:軍事用ロボット市場、地域別、
2026年~2031年(百万米ドル) 252
表196 その他の地域:軍事用ロボット市場、種類別、
2021年~2025年(百万米ドル) 253
表197 その他の地域:軍事用ロボット市場(種類別)、
2026年~2031年(百万米ドル) 253
表198 その他の地域:軍事用ロボット市場(用途別)、
2021年~2025年(百万米ドル) 254
表199 その他の地域:軍事用ロボット市場(用途別)、
2026年~2031年(百万米ドル) 255
表 200 南米アメリカ:軍事用ロボット市場(種類別、2021–2025年)(百万米ドル) 256
表 201 南米アメリカ:軍事用ロボット市場、種類別、2026年~2031年(百万米ドル) 256
表 202 南米アメリカ:軍事用ロボット市場、用途別、
2021年~2025年(百万米ドル) 257
表 203 南米アメリカ:軍事用ロボット市場(用途別)、
2026–2031年(百万米ドル) 258
表 204 アフリカ:軍事用ロボット市場(種類別)、2021–2025年 (百万米ドル) 259
表 205 アフリカ:軍事用ロボット市場、種類別、2026–2031年(百万米ドル) 259
表 206 アフリカ:軍事用ロボット市場、種類別、2021–2025年
(百万米ドル) 260
表 207 アフリカ:軍事用ロボット市場、用途別、2026年~2031年(百万米ドル) 261
表 208 主要企業の戦略/競争優位性、2021年~2025年 262
表209 軍事用ロボット市場:競争の激しさ 265
表210 地域別市場規模 272
表211 種類別市場規模 273
表212 用途別市場規模 274
表213 システム別市場規模 275
表214 スタートアップ/中小企業一覧 278
表215 スタートアップ/中小企業の競合ベンチマーク 279
表216 軍事用ロボット市場:製品発売、2021年1月~2026年8月 279
表217 軍事用ロボット市場:取引、2021年1月~2026年8月 281
表218 軍事用ロボット市場:その他の動向、
2021年1月~2026年8月 287
表 219 ノースロップ・グラマン:会社概要 291
表 220 ノースロップ・グラマン:提供製品 292
表 221 ノースロップ・グラマン:取引実績 294
表 222 ノースロップ・グラマン:その他の動向 295
表223 ボーイング:会社概要 297
表224 ボーイング:提供製品 298
表225 ボーイング:製品の改良 299
表226 ボーイング:契約 299
表 227 ボーイング:その他の動向 301
表 228 イスラエル・エアロスペース・インダストリーズ:会社概要 302
表 229 イスラエル・エアロスペース・インダストリーズ:提供製品 302
表 230 イスラエル・エアロスペース・インダストリーズ:契約 303
表 231 イスラエル・エアロスペース・インダストリーズ:その他の動向 304
表 232 ロッキード・マーティン社:会社概要 305
表 233 ロッキード・マーティン社: 提供製品 306
表 234 ロッキード・マーティン社:取引実績 307
表 235 ロッキード・マーティン社:その他の動向 308
表 236 テレダイン・テクノロジーズ社:会社概要 309
表 237 テレダイン・テクノロジーズ社:提供製品 310
表 238 テレダイン・テクノロジーズ社:取引 311
表 239 テレダイン・テクノロジーズ社:その他の動向 313
表 240 BAE システムズ:会社概要 315
表 241 BAE システムズ:提供製品 316
表 242 BAE システムズ:製品の改良 317
表 243 BAEシステムズ:取引 318
表 244 エルビット・システムズ社:会社概要 320
表 245 エルビット・システムズ社:提供製品 321
表 246 エルビット・システムズ社:取引 322
表247 エルビット・システムズ社:その他の動向 323
表248 エッジ・グループPJSC:会社概要 325
表249 エッジ・グループPJSC:提供製品 325
表 250 EDGE GROUP PJSC:新製品の発売 327
表 251 EDGE GROUP PJSC:取引実績 327
表 252 EDGE GROUP PJSC:その他の動向 330
表 253 L3HARRIS TECHNOLOGIES, INC.:会社概要 332
表 254 L3HARRIS TECHNOLOGIES, INC.:提供製品 333
表 255 L3HARRIS TECHNOLOGIES, INC.:製品の機能強化 334
表256 L3ハリス・技術社:取引 335
表257 L3ハリス・技術社:その他の動向 336
表258 レオナルド社:会社概要 337
表259 レオナルドS.P.A.:提供製品 338
表260 レオナルドS.P.A.:取引 339
表261 レオナルドS.P.A.:その他の動向 339
表262 タレス:会社概要 340
表263 タレス:提供製品 341
表264 タレス:取引実績 342
表265 タレス:その他の動向 343
表266 ジェネラル・ダイナミクス・コーポレーション:会社概要 344
表 267 ジェネラル・ダイナミクス・コーポレーション:提供製品 345
表 268 ジェネラル・ダイナミクス・コーポレーション:新製品の発売 346
表 269 ジェネラル・ダイナミクス・コーポレーション:取引 346
表 270 ジェネラル・ダイナミクス社:その他の動向 347
表 271 テキストロン社:会社概要 348
表 272 テキストロン社:提供製品 349
表 273 テキストロン社:取引 350
表 274 テキストロン社:その他の動向 351
表 275 RTX:会社概要 353
表 276 RTX:提供製品 354
表277 RTX:取引 355
表278 クラトス:会社概要 356
表279 クラトス:提供製品 357
表280 クラトス:製品発売 357
表281 クラトス:取引 358
表282 KRATOS:その他の動向 358
表283 GENERAL ATOMICS:会社概要 360
表284 GENERAL ATOMICS:取り扱い製品 360
表285 GENERAL ATOMICS:取引 361
表 286 ジェネラル・アトミクス:その他の動向 363
表 287 ラインメタル AG:会社概要 366
表 288 ラインメタル AG:提供製品 367
表 289 ラインメタル AG:取引 368
表290 ラインメタルAG:その他の動向 370
表291 キネティック:会社概要 372
表292 キネティック:提供製品 373
表293 キネティック:取引実績 374
表294 QINETIQ:その他の動向 375
表295 AEROVIRONMENT, INC.:会社概要 377
表296 AEROVIRONMENT, INC.:提供製品 378
表297 AEROVIRONMENT, INC.:製品発売 381
表 298 AEROVIRONMENT, INC.:取引 382
表 299 AEROVIRONMENT, INC.:その他の動向 384
表 300 SAAB AB:会社概要 386
表 301 SAAB AB:提供製品 387
表 302 SAAB AB:取引 388
表 303 SAAB AB:その他の動向 389
表 304 ANDURIL INDUSTRIES:会社概要 390
表 305 ANDURIL INDUSTRIES:提供製品 390
表 306 アンドゥリル・産業:製品の発売 391
表 307 アンドゥリル・産業:取引 392
表 308 アンドゥリル・産業:その他の動向 394
表309 テンコア:会社概要 396
表310 テンコア:提供製品 396
表311 テンコア:取引 397
表312 テンコア:その他の動向 398
表313 ボストン・ダイナミクス:会社概要 400
表314 シールドAI:会社概要 401
表315 ロックウェル・オートメーション社:会社概要 402
表316 マリタイム・ロボティクス:会社概要 403
表317 サロニック・テクノロジーズ:会社概要 404
表318 オーバーランドAI:会社概要 404
表319 ハヴォック:会社概要 405









