主なポイント
市場概要:
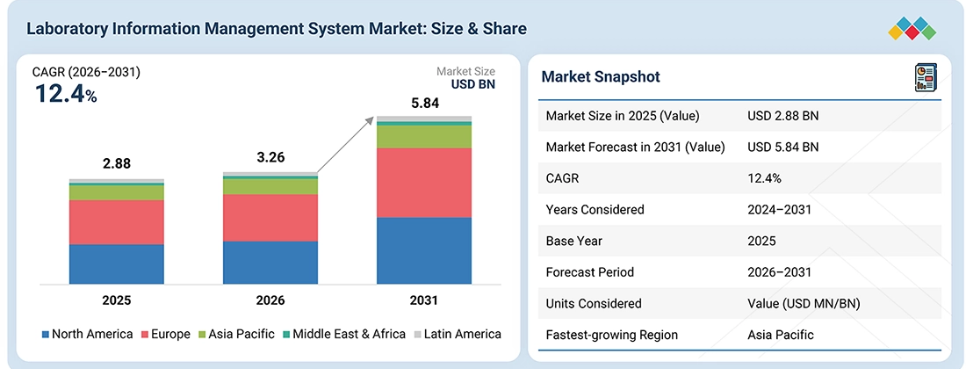
基準年(2025年)の市場規模:28億8,000万米ドル
現在の市場規模(2026年):32億6,000万米ドル
予測市場規模(2031年):58億4,000万米ドル
CAGR(2026年~2031年):12.4%
セグメント別動向:
地域別リーダー:北米は、2025年に40~42%という最大のシェアを占めました。
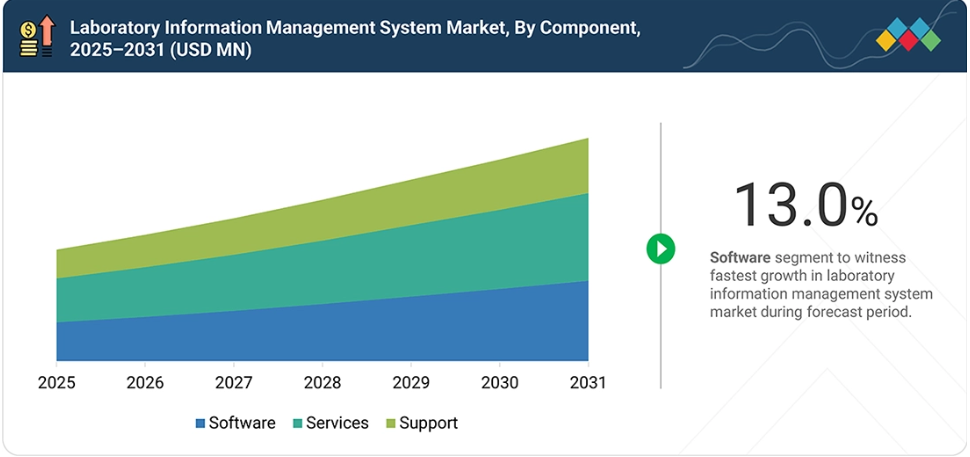
構成要素別リーダー:ソフトウェアセグメントは、予測期間中に13.0%という最も高い成長率を示しています。
タイプ別リーダー:汎用LIMSセグメントは、2025年に53.8%という最大のシェアを占めました。
導入モデル別リーダー:クラウド型LIMSセグメントは、予測期間中に最も高い成長率を示しています。
企業規模別リーダー:中堅企業は、予測期間中に最大の市場シェアを占めました。
業界別リーダー:ライフサイエンスセグメントは、予測期間中に最も高い成長率を示しています。
市場見通しおよび競争環境:
LabWare、LabVantage、およびThermo Fisherは、その高い市場シェアと製品展開の広さから、実験室情報管理システム(LIMS)市場の主要プレイヤーとして特定されました。
Agilab、Agaram Technologies、Datamineなどは、専門的なニッチ分野で確固たる地位を築き、スタートアップや中小企業の中でも際立った存在となっており、新興の市場リーダーとしての潜在力を示しています。
LIMS市場の成長は、規制および運用上の要件によって後押しされています。製薬および試験研究所では、FDA 21 CFR Part 11、GxP、ISO 17025 などの基準を満たすため、電子記録、監査証跡、アクセス制御、およびエンドツーエンドのデータ完全性がますます求められています。同時に、実験室の近代化や複数拠点間の連携に向けた投資が、LIMSベンダーにとってのビジネスチャンスを生み出しており、北米が依然として最大の市場である一方、アジア太平洋地域が最も急成長している地域として台頭しています。
顧客の顧客に影響を与えるトレンドと変革
ワークフローが、手作業や紙ベースのオンプレミス型プロセスから、クラウドベースのLIMS、AIを活用した分析、自動化されたサンプル管理、リアルタイムの機器連携、デジタルコンプライアンス追跡へと移行するにつれ、LIMS市場は再構築されつつあります。こうした進歩により、研究所は試験や研究開発を加速させ、人為的ミスや運用上の遅延を削減し、データの完全性とトレーサビリティを向上させ、より迅速かつコンプライアンスに準拠した意思決定を支援できるようになっています。
市場の動向
推進要因:クラウド型および統合型LIMSの導入拡大
オンプレミス型からクラウド型・統合型LIMSへの移行が進んでいることが、市場の主要な推進要因となっています。検査室では、より高い拡張性や信頼性の確保、インフラコストの削減、および機器やその他の検査室システムとの連携強化を図るため、こうしたシステムの導入がますます進んでいます。
この傾向を示す最近の事例として、2025年8月、ベイラー医科大学ヒトゲノムシーケンシングセンター(BCM-HGSC)が、LIMSをオンプレミス環境から、Amazon Web Services(AWS)を活用した安全なハイブリッドクラウド環境へと移行したことが挙げられます。このクラウドベースのLIMSは、大規模かつ高スループットなDNAシーケンシングおよびバイオインフォマティクスのワークフローをサポートしており、検体の受領から処理、シーケンシング、解析、報告に至るまでの追跡を可能にしています。AWSによると、この移行により、システムの信頼性とセキュリティが向上し、インフラおよび運用コストが削減され、将来の研究拡大に向けたよりスケーラブルな基盤が提供されたとのことです。
制約:高い保守・サービスコスト
高い保守・サービスコストは、特に中小規模の研究所において、LIMSの導入を妨げる要因となり得ます。導入には通常、システム構成、機器の統合、データ移行、検証、トレーニング、アップグレード、および継続的な技術サポートが含まれます。オンプレミスでの導入では、専用サーバー、ITスタッフ、ハードウェアの保守、システムの更新が必要となるため、総コストが増加する可能性があります。
例えば、LabVantage社の試算によると、2層構成のオンプレミスLIMS環境の場合、初年度のコストは約80,000米ドル、その後は年間約6,100米ドルのコストがかかるものと見込まれており、これにはLIMSソフトウェア自体の費用は含まれていません。さらに、同社の分析によると、クラウドホスティングを利用することで、7年間で総所有コストを最大32%削減できることが明らかになりました。このような財政的負担により、研究所はシステムの近代化を先送りしたり、旧式のシステムを使い続けたりせざるを得なくなる一方で、メンテナンス費用がより予測しやすい「Software as a Service(SaaS)」やクラウドベースのLIMSへの関心が高まっています。
機会:新興国における大きな成長の可能性
新興市場では、検査室が手作業で断片化されたプロセスを近代化するにつれ、LIMSを導入する大きな機会が生まれています。この変革は、産業、医療、および検査インフラの拡大に対応するものです。顕著な例として、2025年9月にインドのマハラシュトラ州にあるムダ研究所で、ヒンダルコ・インダストリーズ社がRevol LIMSを導入したことが挙げられます。
この導入により、検体のライフサイクル全体がデジタル化され、統計的品質管理が自動化され、リアルタイムのダッシュボードやアラートが可能になりました。また、実験室の機器と企業システムとの統合も実現しました。その結果、データの精度が向上し、処理時間が短縮され、トレーサビリティが強化され、監査対応可能なコンプライアンスが確保され、運用コストが削減されました。これは、新興経済国における実験室の近代化において、LIMSがもたらす大きな価値を浮き彫りにするものです。
課題:熟練した専門人材の不足
LIMS、検査室情報学、データ管理、およびシステムバリデーションに関する専門的な知識を持つ人材の不足は、特に小規模な検査室や新興市場において、LIMSの導入を妨げ、その効果的な活用を制限する可能性があります。LIMSの導入を成功させるには、ワークフローの設定、検査機器と企業システムの統合、データの移行とバリデーション、サイバーセキュリティの管理、および適正製造・適正流通基準(GxP)やFDA 21 CFR Part 11などの規制への準拠を確保できる人材が必要です。この人材不足は、高度なデジタルスキルや分析スキルを必要とするクラウドベースのシステム、自動化、AI対応LIMSへの移行が進むにつれて、さらに深刻化しています。その結果、組織は導入期間の長期化、外部サービスプロバイダーへの依存度の高まり、および研修・サポートコストの増加に直面し、近代化プロジェクトが遅れる可能性があります。
市場エコシステム
LIMSのエコシステムには、専門のソフトウェアプロバイダー、実験室技術企業、クラウドインフラプロバイダー、そしてライフサイエンス分野の主要なエンドユーザーが含まれます。サーモフィッシャーサイエンティフィック、LabWorks、CloudLIMS、Clinisys、Autoscribe Informaticsなどの主要ベンダーがLIMSの中核機能を提供する一方、Agilab、Thirdwave Analytics、Agram、Blaze Systems、Datamineなどは、これを補完する実験室情報学およびデータソリューションを提供しています。
AWS、Microsoft Azure、Google Cloud、Oracle、Tencent Cloud、Alibaba Cloudによるクラウドインフラストラクチャは、スケーラブルなLIMS導入をますます支えており、一方、Regeneron、Pfizer、Roche、Lilly、Sanguineなどの主要組織は、製薬、バイオテクノロジー、および研究用途における主要なエンドユーザーとなっています。
市場セグメント
実験室情報管理システム(LIMS)市場:構成要素別
構成要素別に見ると、この市場はソフトウェア、サービス、サポートに分類されます。2025年には、サービスがLIMS市場で最大のシェアを占めました。これは、多様な実験室環境における検体、実験室のワークフロー、検査結果、コンプライアンス、およびデータの管理において、ソフトウェアが中心的な役割を果たしていることを反映しています。
また、このセグメントは急速に進化しており、ベンダー各社は従来のLIMSプラットフォームにAI、分析、自動化、およびクラウドネイティブ機能を追加しています。例えば、LabVantage社は2026年3月に「LabVantage CORTEX」をリリースし、エージェント型AI、高度な分析機能、クラウドネイティブな自動化機能によってLIMSプラットフォームを拡張することで、実験室の効率向上、エラーの削減、実験室データからのより深い知見の導出を図りました。実験室がよりインテリジェントで自動化されたデジタル運用へと移行する中、ソフトウェア機能のこうした継続的な拡張が、LIMSへの需要を後押ししています。
実験室情報管理システム(LIMS)市場:タイプ別
タイプ別に見ると、市場は汎用型LIMSと業界特化型LIMSに分類されます。2025年には、汎用型LIMSが市場で最大のシェアを占めました。これは、単一のプラットフォーム上で、検体管理、ワークフローの自動化、試験、在庫管理、品質管理、レポート作成、規制順守といった幅広い実験室機能をサポートできるためです。その幅広い適用性により、多様なワークフローや複数拠点での運営を行う大規模な臨床検査室、製薬会社、バイオテクノロジー企業、および研究機関にとって特に魅力的な選択肢となっています。また、ベンダー各社がAI、クラウド機能、分析機能、機器連携機能などを汎用型LIMSに強化していることも、このセグメントの成長に寄与しています。
実験室情報管理システム(LIMS)市場:導入モデル別
導入モデルに基づき、市場はオンプレミス型LIMS、クラウド型LIMS、およびリモートホスト型LIMSに分類されます。2025年には、データ管理、セキュリティ、カスタマイズ、および規制順守をより重視する大規模な製薬、バイオテクノロジー、臨床、および研究実験室での定着した導入に支えられ、オンプレミス型LIMSが最大の市場シェアを占めました。
多くの規制対象研究所は、機密性の高い実験データに対する管理を厳格に維持し、LIMSを既存のオンサイト機器やITインフラと統合できることから、引き続き社内ホスト型システムに依存しています。しかし、研究所がより容易な拡張性、リモートアクセス、複数拠点間の接続性、およびインフラやメンテナンス要件の軽減をますます求めるようになるにつれ、市場は徐々にクラウド型LIMSへと移行しつつあります。
地域
アジア太平洋地域が、実験室情報管理システム市場で最も急成長する地域となる見込み
アジア太平洋地域は、実験室のデジタル化の加速や、コネクテッド実験室インフラへの投資に支えられ、最も急成長するLIMS市場として台頭しています。例えば、2025年2月、日立インダストリー&コントロールソリューションズとValGenesisは、日本のライフサイエンス分野におけるデジタルトランスフォーメーションを支援するため提携しました。
日立は、同社のMES/LIMSソリューションがすでに100カ所以上の製薬および医療機器製造拠点に導入されており、日本の規制対象製造拠点全体において実験室インフォマティクスの浸透が進んでいることを示しました。シンガポールも、臨床検査室を支えるデジタルインフラの強化を進めています。「健康情報法」に基づき、臨床検査室は検査結果を含む関連情報の提供が義務付けられることになります。
実験室情報管理システム(LIMS)市場:企業評価マトリックス
サーモフィッシャーサイエンティフィックは、同社の「SampleManager LIMS」を通じて強力な市場プレゼンスを確立している主要企業であり、複雑なライフサイエンスおよび産業用実験室向けに、包括的な実験室ワークフロー管理、機器統合、クラウド導入、およびコンプライアンス対応機能を提供しています。ノバテック・インターナショナルは新興企業であり、特に製薬、バイオテクノロジー、および規制対象の試験環境において、自動化、データの完全性、コンプライアンスに重点を置いた、柔軟でクラウド対応の実験室ソリューションを通じて、LIMSの展開を拡大しています。
主要市場プレイヤ
LabWare (US)
LabVantage Solutions Inc. (US)
Thermo Fisher Scientific Inc. (US)
STARLIMS Corporation (US)
Agilent Technologies, Inc. (US)
LabLynx, Inc. (US)
Dassault Systèmes (France)
Labworks (US)
Autoscribe Informatics (UK)
Confience (US)
CloudLIMS (US)
Biodata Inc (US)
Illumina, Inc. (US)
Siemens (Germany)
Novatek International (Canada)
Ovation (US)
Clinisys, Inc. (US)
Eusoft Srl (Italy)
Caliber Technologies Private Limited (US)
LABTRACK (US)
最近の動向
2026年3月: LabVantage社は、エージェント型AIとクラウドネイティブな自動化機能によりLIMSを拡張する、次世代のAI・分析・自動化プラットフォーム「LabVantage CORTEX™」をリリースしました。このプラットフォームは、自律的な実験室ワークフロー、予測的な品質管理、規制コンプライアンス、および実験室データのより詳細な分析をサポートするように設計されています。
2025年9月:サーモフィッシャーサイエンティフィックは、LIMSプラットフォームにおける優先度の高い不具合に対処する新しいサービスパックリリース「SampleManager™ LIMS 21.2 SP2」をリリースしました。このアップデートは「SampleManager Cloud Hosted」の導入環境でも利用可能となり、ソフトウェアの信頼性と運用パフォーマンスが強化されました。
2025年9月:LabWareは、臨床検査情報管理ソリューションのアップデート版である「Clinical Health Solution 5.06」をリリースしました。このリリースにより、医療および臨床検査環境における検査ワークフローと情報を管理するための、LabWareの臨床LIMS機能が拡張されました。
2025年4月: LabWare ASSUREは、デジタルトレーサビリティとコンプライアンスを通じて食品の安全性と品質管理を強化する、クラウドベースのSaaSプラットフォームです。このプラットフォームは、原材料および製品のエンドツーエンドの追跡、分析証明書(CoA)の自動生成、ERPシステムとのシームレスな統合を提供します。
2025年3月: LabVantage 8.9がリリースされました。このバージョンでは、データベースのパーティショニングによるパフォーマンスの向上、音声コマンド対応などのAIを活用した機能、および構成ツールの合理化による自動化の強化など、検査室の効率性と使いやすさを向上させるための大幅なアップグレードが施されています。
1 はじめに 33
1.1 本調査の目的 33
1.2 市場の定義 33
1.3 調査範囲 34
1.3.1 市場セグメンテーションおよび対象地域 34
1.3.2 調査対象の範囲および除外項目 35
1.3.3 対象期間 35
1.4 対象通貨 36
1.5 ステークホルダー 36
1.6 変更点の概要 37
2 エグゼクティブ・サマリー 38
2.1 主な洞察と市場のハイライト 38
2.2 主要な市場参加者:シェアに関する洞察と戦略的動向 39
2.3 市場を形作る破壊的トレンド 40
2.4 高成長セグメントおよび新興市場 41
2.5 概要:世界の市場規模、成長率、および予測 42
3 プレミアムインサイト 43
3.1 検査情報管理システム(LIMS)市場の概要 43
3.2 検査情報管理システム市場、
構成要素別・地域別 44
3.3 検査情報管理システム市場:
地域別概要 45
4 業界動向 46
4.1 ポーターの5つの力分析 46
4.1.1 新規参入の脅威 47
4.1.2 代替品の脅威 47
4.1.3 供給者の交渉力 47
4.1.4 購入者の交渉力 47
4.1.5 競合の激しさ 47
4.1.6 GDPの推移と予測 48
4.1.7 世界のヘルスケアIT業界の動向 48
4.2 バリューチェーン分析 48
4.3 エコシステム分析 50
4.4 価格分析 51
4.4.1 主要企業別の参考販売価格 54
4.4.2 地域別の参考価格分析 55
4.5 2026年~2027年の主要な会議およびイベント 56
4.6 顧客の事業に影響を与えるトレンド/ディスラプション 56
4.7 投資および資金調達のシナリオ 57
4.8 ケーススタディ分析 58
4.8.1 ケーススタディ 1:データ完全性とセキュリティのための STARLIMS 品質製造ラボラトリー・インフォマティクス管理システム 58
4.8.2 ケーススタディ 2:品質法医学毒物学のための MATRIX GEMINI LIMS 58
4.8.3 事例研究 3:自動化されたワークフローを推進する CLOUDLIMS 59
5 2025年米国関税の影響 – 概要 60
5.1 はじめに 60
5.1.1 はじめに 60
5.1.2 主な関税率 60
5.1.3 価格への影響分析 61
5.1.4 国・地域への影響 62
5.1.4.1 米国 62
5.1.4.2 欧州 63
5.1.4.3 アジア太平洋地域 63
5.1.5 最終用途産業への影響 63
6 市場概要 65
6.1 はじめに 65
6.2 市場の動向 65
6.2.1 推進要因 66
6.2.1.1 厳格な規制要件への準拠に向けたLIMSの利用拡大 66
6.2.1.2 カスタマイズ可能なソリューションへの需要の高まり 67
6.2.1.3 クラウド型および統合型LIMSの導入拡大 67
6.2.1.4 製薬およびバイオテクノロジー企業における研究開発費の増加 68
6.2.1.5 食品・飲料業界におけるリアルタイムデータアクセスへの需要 69
6.2.2 制約要因 69
6.2.2.1 高い保守・サービスコスト 69
6.2.2.2 LIMSの統合基準の欠如 70
6.2.2.3 相互運用性の課題 70
6.2.2.4 中小企業におけるLIMSの導入が限定的であること 71
6.2.3 機会 72
6.2.3.1 大麻産業におけるLIMSの利用拡大 72
6.2.3.2 新興経済国における大きな成長の可能性 72
6.2.4 課題 73
6.2.4.1 熟練した専門人材の不足 73
6.2.4.2 情報処理ソフトウェアとの連携における課題 73
6.3 未充足のニーズと未開拓分野 73
6.4 相互に関連する市場とセクター横断的な機会 74
6.5 ティア1/2/3のプレーヤーによる戦略的動き 74
7 テクノロジー、特許、デジタル、
およびAIの導入による戦略的変革 75
7.1 主要な新興技術 75
7.1.1 人工知能(AI)と機械学習 75
7.1.2 クラウドコンピューティング 75
7.2 補完的技術 75
7.2.1 モノのインターネット(IoT) 75
7.2.2 データ分析 76
7.3 隣接技術 76
7.3.1 ブロックチェーン 76
7.3.2 電子実験ノート 76
7.4 特許分析 76
7.5 将来の応用 80
7.5.1 AIを活用した自動化された実験室ワークフロー 80
7.5.2 自律型実験室およびロボティクス 80
7.5.3 予測的な品質管理およびコンプライアンス 80
7.5.4 リアルタイムで接続された実験室 80
7.5.5 AIを活用したデータおよび意思決定支援 80
7.6 AI/生成AIが検査情報管理
システム市場に与える影響 81
7.6.1 主なユースケースと市場の可能性 81
7.6.1.1 主要なユースケース 82
7.6.2 AI/生成AIの導入:事例研究 83
7.6.2.1 AI対応のLIMSConnectがもたらした検査室のワークフローとデータ管理の変革 83
7.6.3 生成AIが相互に関連する市場および隣接する市場エコシステムに与える影響 84
7.6.3.1 電子実験ノート(ELN)市場 84
7.6.3.2 実験室実行システム(LES)市場 85
7.6.3.3 科学データ管理システム(SDMS)市場 85
7.6.4 ユーザーの導入準備状況および影響評価 85
7.7 規制に関する分析 86
7.7.1 北米 86
7.7.1.1 米国 86
7.7.1.1.1 医療保険の相互運用性と説明責任に関する法律(HIPAA) 86
7.7.1.1.2 クラウドコンピューティング環境におけるセキュリティ 86
7.7.1.1.3 連邦情報セキュリティ管理法(FISMA) 86
7.7.1.1.4 情報および関連技術のための統制目標(COBIT) 87
7.7.1.2 カナダ 87
7.7.2 ヨーロッパ 87
7.7.2.1 EUサイバーセキュリティ法 87
7.7.2.1.1 一般データ保護規則(GDPR)、欧州連合(EU) 87
7.7.2.1.2 EU臨床試験規則(CTR) 87
7.7.3 アジア太平洋地域 88
7.7.3.1 中国 88
7.7.3.1.1 中国のサイバーセキュリティ法(CSL) 88
7.7.3.1.2 中国における多層保護スキーム(MLPS)2.0 88
7.7.3.2 日本 88
7.7.3.2.1 日本の個人情報保護法 88
7.7.3.3 シンガポール 88
7.7.3.3.1 多層型クラウドセキュリティ(MTCS) 88
7.7.4 ラテンアメリカ 88
7.7.4.1 ブラジル 88
7.7.4.1.1 一般データ保護法(Lei Geral de Proteção de Dados) 88
7.7.5 中東・アフリカ 89
7.7.5.1 南アフリカ 89
7.7.5.1.1 個人情報保護法(POPI) 89
7.7.5.2 サウジアラビア 89
7.7.5.2.1 プライベート・クラウド・コンピューティングの規制枠組み 89
7.7.6 規制機関、政府機関、およびその他の組織 89
8 顧客環境および購買者の行動 92
8.1 はじめに 92
8.2 意思決定プロセス 92
8.3 購入に関わるステークホルダーおよび購入評価基準 92
8.3.1 購入プロセスにおける主要なステークホルダー 93
8.3.2 購入基準 94
8.4 導入の障壁および内部的な課題 94
8.5 エンドユーザー分析 94
8.5.1 満たされていないニーズ 94
8.5.2 エンドユーザーの期待 96
8.6 市場の収益性 97
9 検査情報管理システム市場、
コンポーネント別 98
9.1 はじめに 99
9.2 ソフトウェア 99
9.2.1 成長を支えるための、より優れたデータ管理へのニーズの高まり 99
9.3 サービス 100
9.3.1 クラウド型LIMSの導入拡大と、市場を牽引するソフトウェアのアップグレードおよびメンテナンスに対するニーズの高まり 100
9.4 サポート 102
9.4.1 成長を支援するための技術支援、アップデート、および教育のニーズ
が成長を後押し 102
10 種類別 実験室情報管理システム(LIMS)市場 104
10.1 はじめに 105
10.2 汎用型LIMS 105
10.2.1 総所有コストの削減と使いやすさが成長を後押し 105
10.3 業界特化型 LIMS 107
10.3.1 成長に寄与する社内向けカスタマイズソリューションの必要性 107
11 実験室情報管理システム(LIMS)市場、
導入モデル別 109
11.1 はじめに 110
11.2 オンプレミス型LIMS 110
11.2.1 成長を維持するための業界固有の規制へのコンプライアンス強化 110
11.3 クラウド型 LIMS 111
11.3.1 SaaS(Software-as-a-Service) 112
11.3.1.1 ハードウェアコストの抑制とシームレスなアップグレードによる成長の促進 112
11.3.2 IaaS(Infrastructure-as-a-Service) 113
11.3.2.1 成長を加速させるオンデマンドサービスと従量課金型のサブスクリプションモデル 113
11.3.3 プラットフォーム・アズ・ア・サービス(PaaS) 115
11.3.3.1 成長を促進するための迅速なアプリケーション開発の必要性 115
11.4 リモートホスト型LIMS 116
11.4.1 低総所有コストと高い投資収益率による
成長の促進 116
12 実験室情報管理システム(LIMS)市場、
企業規模別 117
12.1 はじめに 118
12.2 大企業 118
12.2.1 成長を加速させるための、標準化されたグローバル業務と高度な分析の必要性 118
12.3 中堅企業 120
12.3.1 成長を促進するための業務効率の向上とエラー削減の必要性 120
12.4 中小企業 121
12.4.1 市場を牽引するクラウド型LIMSの導入拡大 121
13 業界別 実験室情報管理システム(LIMS)市場 122
13.1 はじめに 123
13.2 ライフサイエンス 123
13.2.1 製薬・バイオテクノロジー企業 125
13.2.1.1 成長を促進する自動化された実験室ワークフローと効率的な運用 125
13.2.2 受託サービス機関 126
13.2.2.1 成長を加速させるための研究活動のアウトソーシングの増加 126
13.2.3 バイオバンクおよびバイオレポジトリ 127
13.2.3.1 成長を加速させる高品質な検体への需要 127
13.2.4 臨床研究検査機関 128
13.2.4.1 品質の向上と生産性の向上を図るため、臨床研究におけるLIMSの利用が拡大し、市場を後押し 128
13.2.5 学術研究機関 129
13.2.5.1 成長を後押しする、がん、ゲノミクス、プロテオミクス研究の進展 129
13.2.6 NGS 研究所 130
13.2.6.1 成長を加速させるためのシーケンシングデータの管理および解釈の必要性 130
13.2.7 毒性学研究所 131
13.2.7.1 成長を促進するための人的ミスの排除と、情報への容易なアクセス確保の必要性 131
13.3 食品・飲料および農業 132
13.3.1 食品安全、品質、および燃料市場へのサプライチェーンへの注目が高まっています
が市場の成長を牽引しています 132
13.4 石油化学・石油・ガス 132
13.4.1 成長を後押しするため、業務効率の向上と
規制順守への注目が高まっています 132
13.5 化学品 133
13.5.1 成長を促進するために、化学企業が厳格な
規制ガイドラインを遵守する必要性 133
13.6 環境試験 134
13.6.1 成長を支援するための環境
および水質試験機関における規制要件の強化が成長を後押し 134
13.7 法科学 135
13.7.1 成長を加速させるための大量データの処理の必要性 135
13.8 その他の産業 136
14 地域別 実験室情報管理システム市場 137
14.1 はじめに 138
14.2 北米 138
14.2.1 北米に対するマクロ経済的影響 139
14.2.2 米国 144
14.2.2.1 急成長する環境試験分野および食品・飲料業界が成長を後押し 144
14.2.3 カナダ 147
14.2.3.1 検査室の自動化に対する意識の高まりが成長を加速 147
14.3 欧州 151
14.3.1 欧州に対するマクロ経済的影響 151
14.3.2 ドイツ 155
14.3.2.1 医療バイオテクノロジー分野をリードする国々の存在が成長を加速させる 155
14.3.3 英国 159
14.3.3.1 ライフサイエンス研究への注目の高まりが成長を後押しする 159
14.3.4 フランス 162
14.3.4.1 成長を促進するための先進技術の導入に重点を置いています 162
14.3.5 イタリア 165
14.3.5.1 成長を後押しするためのデジタルトランスフォーメーションと自動化への注力が高まっています 165
14.3.6 スペイン 169
14.3.6.1 市場を牽引する食品・飲料生産の拡大 169
14.3.7 その他の欧州諸国 172
14.4 アジア太平洋地域 175
14.4.1 アジア太平洋地域に対するマクロ経済的影響 175
14.4.2 日本 180
14.4.2.1 高齢人口の多さが成長を後押し 180
14.4.3 中国 183
14.4.3.1 政府による好ましい医療改革が成長を加速 183
14.4.4 インド 187
14.4.4.1 活況を呈する製薬業界が成長を促進 187
14.4.5 韓国 190
14.4.5.1 検査室のデジタル化、バイオ医薬品の拡大、および統合された検査ワークフローにより、市場は勢いを増しています 190
14.4.6 オーストラリア 194
14.4.6.1 検査室の近代化、デジタル統合、およびデータ駆動型検査への需要の高まりが、市場の成長を牽引しています 194
14.4.7 アジア太平洋その他の地域 197
14.5 ラテンアメリカ 201
14.5.1 ラテンアメリカに対するマクロ経済的影響 201
14.5.2 ブラジル 205
14.5.2.1 成長を支えるための検査室への投資拡大 205
14.5.3 メキシコ 208
14.5.3.1 市場を牽引する医療施設の近代化への注目の高まり 208
14.5.4 その他のラテンアメリカ諸国 211
14.6 中東・アフリカ 214
14.6.1 中東・アフリカに対するマクロ経済的影響 214
14.6.2 GCC諸国 218
14.6.2.1 成長を促進するための高度な検査室管理ソリューションへの需要の高まり 218
14.6.2.2 サウジアラビア 222
14.6.2.2.1 規制の近代化、環境モニタリング、および研究ラボのデジタル化が市場を牽引 222
14.6.2.3 アラブ首長国連邦(UAE) 225
14.6.2.3.1 ラボのデジタル化、ゲノム検査、および規制上の品質要件 – 主要な推進要因 225
14.6.2.4 その他のGCC諸国 228
14.6.2.4.1 検査室のデジタル化、ゲノム研究、および産業用検査要件が市場を牽引しています 228
14.6.3 南アフリカ 231
14.6.3.1 検査室の近代化、品質コンプライアンス、およびデジタル検体管理を通じて市場での勢いを増しています 231
14.6.4 その他の中東・アフリカ地域 235
15 競争環境 238
15.1 概要 238
15.2 主要企業の戦略/競争優位性 238
15.2.1 検査室情報管理システム市場における各企業の戦略の概要 238
15.3 売上高分析(2020年~2025年) 242
15.4 市場シェア分析(2025年) 242
15.5 企業評価および財務指標 244
15.6 ブランド/製品比較 246
15.7 企業評価マトリックス:主要プレイヤー(2025年) 247
15.7.1 スタープレイヤー 247
15.7.2 新興リーダー 247
15.7.3 広範な展開を行う企業 247
15.7.4 参入企業 247
15.7.5 企業の事業展開:主要企業、2025年 249
15.7.5.1 企業の事業展開 249
15.7.5.2 地域別展開状況 250
15.7.5.3 コンポーネント別展開状況 251
15.7.5.4 タイプ別展開状況 252
15.7.5.5 業界別展開状況 253
15.8 企業評価マトリックス:スタートアップ/中小企業、2025年 254
15.8.1 先進的な企業 254
15.8.2 対応力のある企業 254
15.8.3 活力ある企業 254
15.8.4 スタート地点にある企業 254
15.8.5 競合ベンチマーク 256
15.8.5.1 主要なスタートアップ/中小企業の詳細リスト 256
15.8.5.2 主要なスタートアップ/中小企業の競合ベンチマーキング 257
15.9 競合シナリオ 258
15.9.1 製品の発売およびアップグレード 258
15.9.2 取引 259
15.9.3 事業拡大 261
15.9.4 その他の動向 263
16 企業概要 264
16.1 主要企業 264
16.1.1 LABWARE 264
16.1.1.1 事業概要 264
16.1.1.2 提供製品・ソリューション・サービス 265
16.1.1.3 最近の動向 266
16.1.1.3.1 製品の発売およびアップグレード 266
16.1.1.3.2 取引 266
16.1.1.3.3 事業拡大 267
16.1.1.4 MnMの見解 268
16.1.1.4.1 勝つための強み 268
16.1.1.4.2 戦略的選択 268
16.1.1.4.3 弱点および競合上の脅威 268
16.1.2 LABVANTAGE SOLUTIONS, INC. 269
16.1.2.1 事業概要 269
16.1.2.2 提供している製品・ソリューション・サービス 270
16.1.2.3 最近の動向 271
16.1.2.3.1 製品の発売およびアップグレード 271
16.1.2.3.2 契約 271
16.1.2.4 MnMの見解 272
16.1.2.4.1 競争優位性 272
16.1.2.4.2 戦略的選択 272
16.1.2.4.3 弱点および競合上の脅威 272
16.1.3 サーモフィッシャーサイエンティフィック社 273
16.1.3.1 事業概要 273
16.1.3.2 提供している製品・ソリューション・サービス 275
16.1.3.3 最近の動向 276
16.1.3.3.1 製品の発売およびアップグレード 276
16.1.3.3.2 事業拡大 277
16.1.3.3.3 その他の動向 277
16.1.3.4 MnMの見解 277
16.1.3.4.1 勝利への権利 277
16.1.3.4.2 戦略的選択 278
16.1.3.4.3 弱点および競合上の脅威 278
16.1.4 STARLIMS CORPORATION 279
16.1.4.1 事業概要 279
16.1.4.2 提供している製品・ソリューション・サービス 280
16.1.4.3 最近の動向 281
16.1.4.3.1 製品の発売およびアップグレード 281
16.1.4.3.2 契約 282
16.1.4.3.3 その他の動向 283
16.1.4.4 MnMの見解 283
16.1.4.4.1 勝利への権利 283
16.1.4.4.2 戦略的選択 283
16.1.4.4.3 弱点と競合上の脅威 283
16.1.5 アジレント・テクノロジーズ社 284
16.1.5.1 事業概要 284
16.1.5.2 提供している製品・ソリューション・サービス 286
16.1.5.3 最近の動向 287
16.1.5.3.1 製品の発売およびアップグレード 287
16.1.5.3.2 取引 287
16.1.5.4 MnMの見解 288
16.1.5.4.1 勝利への権利 288
16.1.5.4.2 戦略的選択 288
16.1.5.4.3 弱点および競合上の脅威 288
16.1.6 LABLYNX, INC. 289
16.1.6.1 事業概要 289
16.1.6.2 提供している製品・ソリューション・サービス 290
16.1.7 CLINISYS, INC. 292
16.1.7.1 事業概要 292
16.1.7.2 提供している製品・ソリューション・サービス 293
16.1.7.3 最近の動向 293
16.1.7.3.1 製品の発売およびアップグレード 293
16.1.7.3.2 契約 294
16.1.7.3.3 事業拡大 295
16.1.8 AUTOSCRIBE INFORMATICS(XYBION CORPORATION) 296
16.1.8.1 事業概要 296
16.1.8.2 提供している製品・ソリューション・サービス 296
16.1.8.3 最近の動向 297
16.1.8.3.1 製品の発売およびアップグレード 297
16.1.8.3.2 契約 298
16.1.8.3.3 事業拡大 298
16.1.9 LABWORKS 299
16.1.9.1 事業概要 299
16.1.9.2 提供している製品・ソリューション・サービス 299
16.1.10 ダッソー・システムズ 300
16.1.10.1 事業概要 300
16.1.10.2 提供している製品・ソリューション・サービス 302
16.1.10.3 最近の動向 302
16.1.10.3.1 製品の発売およびアップグレード 302
16.1.11 CONFIENCE 303
16.1.11.1 事業概要 303
16.1.11.2 提供している製品・ソリューション・サービス 303
16.1.11.3 最近の動向 304
16.1.11.3.1 取引 304
16.1.11.3.2 その他の動向 304
16.1.12 CLOUDLIMS 305
16.1.12.1 事業概要 305
16.1.12.2 提供している製品・ソリューション・サービス 305
16.1.12.3 最近の動向 306
16.1.12.3.1 製品の発売およびアップグレード 306
16.1.12.3.2 契約 308
16.1.13 BIODATA INC. 309
16.1.13.1 事業概要 309
16.1.13.2 提供している製品・ソリューション・サービス 309
16.1.13.3 最近の動向 310
16.1.13.3.1 製品の発売およびアップグレード 310
16.1.13.3.2 取引実績 310
16.1.14 SIEMENS 311
16.1.14.1 事業概要 311
16.1.14.2 提供している製品・ソリューション・サービス 313
16.1.14.3 最近の動向 313
16.1.14.3.1 製品の発売およびアップグレード 313
16.1.15 ノバテック・インターナショナル 314
16.1.15.1 事業概要 314
16.1.15.2 提供している製品・ソリューション・サービス 314
16.1.16 オベーション 316
16.1.16.1 事業概要 316
16.1.16.2 提供している製品・ソリューション・サービス 316
16.1.17 ILLUMINA, INC. 317
16.1.17.1 事業概要 317
16.1.17.2 提供している製品・ソリューション・サービス 319
16.1.17.3 最近の動向 319
16.1.17.3.1 製品の発売およびアップグレード 319
16.1.18 EUSOFT LTD. 320
16.1.18.1 事業概要 320
16.1.18.2 提供している製品・ソリューション・サービス 320
16.1.18.3 最近の動向 321
16.1.18.3.1 製品の発売およびアップグレード 321
16.1.18.3.2 取引実績 321
16.1.19 CALIBER TECHNOLOGIES 322
16.1.19.1 事業概要 322
16.1.19.2 提供している製品・ソリューション・サービス 322
16.1.19.3 最近の動向 323
16.1.19.3.1 製品の発売およびアップグレード 323
16.1.20 LABTRACK 324
16.1.20.1 事業概要 324
16.1.20.2 提供している製品・ソリューション・サービス 324
16.2 その他の主要企業 326
16.2.1 AGILAB 326
16.2.2 AGARAM TECHNOLOGIES 327
16.2.3 アッセイネット社(データマイン) 328
16.2.4 ブレイズ・システムズ社 329
16.2.5 サード・ウェーブ・アナリティクス社 330
17 調査方法論 331
17.1 調査データ 331
17.1.1 二次データ 332
17.1.1.1 二次情報源からの主要データ 333
17.1.2 一次データ 333
17.1.2.1 一次情報源 334
17.1.2.2 主要な業界インサイト 335
17.2 市場規模の推計 337
17.2.1 市場規模(総計) 337
17.2.2 成長予測 340
17.3 市場の細分化およびデータの三角測量 343
17.4 市場シェアの推計 343
17.5 調査の前提条件 344
17.5.1 パラメトリックな前提条件 344
17.5.2 市場に関する前提条件 344
17.6 調査の限界 345
17.7 リスク評価 345
18 付録 346
18.1 ディスカッション・ガイド 346
18.2 KNOWLEDGESTORE:MARKETSANDMARKETSの購読ポータル 353
18.3 カスタマイズオプション 355
18.4 関連レポート 356
18.5 著者情報 357
表1 実験室情報管理システム(LIMS)市場:
調査対象の範囲と除外項目 35
表2 2021年~2025年の米ドル換算に用いた為替レート 36
表3 実験室情報管理システム(LIMS)市場:
ポーターの5つの力 46
表4 実験室情報管理システム(LIMS)市場:
エコシステムにおける企業の役割 51
表5 プラットフォーム別ソリューションのコスト分析 52
表6 実験室情報管理システム(LIMS)市場:
ライセンス種別ごとの価格分析 54
表7 実験室情報管理システム(LIMS)市場:
主要プレーヤー別主要ソリューションの参考販売価格(2025年) 54
表8 実験室情報管理システム(LIMS)市場:
価格設定モデル(2025年) 55
表9 米国調整後相互関税率 60
表10 実験室情報管理システム(LIMS)市場:
市場動向の影響分析 66
表11 実験室情報管理システム特許の出願件数が最も多い国、2015年1月~2025年12月 77
表12 実験室情報管理システム(LIMS)市場:イノベーションと特許登録、2021年~2025年 79
表13 北米:規制機関、政府機関、
およびその他の組織 89
表14 欧州:規制機関、政府機関、
およびその他の組織 90
表15 アジア太平洋地域:規制機関、政府機関、
およびその他の組織 90
表16 ラテンアメリカ:規制機関、政府機関、
およびその他の組織 91
表17 中東・アフリカ:規制機関、政府
機関、およびその他の組織 91
表 18 主要 3 業界における購買プロセスに対するステークホルダーの影響
上位3業界におけるステークホルダーの影響(%) 93
表19 上位3業界における主要な購入基準 94
表20 実験室情報管理システム(LIMS)市場:
未充足ニーズ 96
表21 実験室情報管理システム(LIMS)市場:
エンドユーザーの期待 96
表22 実験室情報管理システム(LIMS)市場(コンポーネント別)、
2024年~2031年(百万米ドル) 99
表23 実験室情報システム(LIMS)ソフトウェア市場、
地域別、2024年~2031年(百万米ドル) 100
表24 地域別 実験室情報システム(LIMS)サービス市場、2024年~2031年(百万米ドル) 102
表25 地域別 実験室情報システム(LIMS)サポート市場、2024年~2031年 (百万米ドル) 103
表26 実験室情報システム(LIMS)市場、タイプ別、
2024年~2031年(百万米ドル) 105
表27 地域別広範な実験室情報システム(LIMS)市場、2024年~2031年(百万米ドル) 106
表28 業界別実験室情報システム(LIMS)市場、
地域別、2024年~2031年(百万米ドル) 108
表29 実験室情報システム(LIMS)市場、導入モデル別、2024年~2031年(百万米ドル) 110
表30 地域別オンプレミス型実験室情報システム(LIMS)市場、2024年~2031年 (百万米ドル) 111
表31 クラウド型実験室情報システム(LIMS)市場、
タイプ別、2024年~2031年(百万米ドル) 112
表32 地域別SaaS型実験室情報システム(LIMS)市場、
2024年~2031年(百万米ドル) 113
表33 IaaS型実験室情報システム(LIMS)市場、地域別、
2024年~2031年(百万米ドル) 114
表34 PaaS型実験室情報システム(LIMS)市場、地域別、
2024年~2031年(百万米ドル) 115
表35 リモートホスト型実験室情報システム(LIMS)市場、
地域別、2024年~2031年(百万米ドル) 116
表36 実験室情報システム(LIMS)市場、企業規模別、
2024年~2031年(百万米ドル) 118
表37 大企業向け実験室情報システム(LIMS)市場、
地域別、2024年~2031年 (百万米ドル) 119
表38 中規模企業向け実験室情報システム(LIMS)市場、地域別、2024年~2031年(百万米ドル) 120
表39 小規模企業向け実験室情報システム(LIMS)市場、
地域別、2024年~2031年(百万米ドル) 121
表40 業界別 実験室情報システム(LIMS)市場、
2024年~2031年(百万米ドル) 123
表41 ライフサイエンス分野における実験室情報システム(LIMS)市場、
タイプ別、2024年~2031年(百万米ドル) 124
表42 ライフサイエンス向け実験室情報システム(LIMS)市場、
地域別、2024年~2031年(百万米ドル) 125
表43 製薬・バイオテクノロジー企業向け実験室情報システム(LIMS)市場:地域別、2024年~2031年(百万米ドル) 126
表44 受託サービス機関向け実験室情報システム(LIMS)市場:地域別、2024年~2031年(百万米ドル) 127
表45 バイオバンクおよびバイオレポジトリ向け実験室情報システム(LIMS)市場:地域別、2024年~2031年(百万米ドル) 128
表46 臨床研究検査室向け実験室情報システム(LIMS)市場:地域別、2024年~2031年(百万米ドル) 129
表47 学術研究機関向け実験室情報管理システム(LIMS)市場:地域別、2024年~2031年(百万米ドル) 130
表48 NGS検査室向け実験室情報管理システム(LIMS)市場:
地域別、2024年~2031年(百万米ドル) 131
表49 毒性学検査室向け実験室情報システム(LIMS)市場、地域別、2024年~2031年(百万米ドル) 131
表50 食品・飲料
および農業向け実験室情報システム(LIMS)市場、地域別、2024年~2031年(百万米ドル) 132
表51 石油化学
および石油・ガス分野における実験室情報システム(LIMS)市場:地域別、2024年~2031年(百万米ドル) 133
表52 化学品分野における実験室情報システム(LIMS)市場、
地域別、2024年~2031年(百万米ドル) 134
表53 環境試験分野における実験室情報システム(LIMS)市場、地域別、2024年~2031年 (百万米ドル) 135
表54 法科学分野における実験室情報システム(LIMS)市場、
地域別、2024年~2031年(百万米ドル) 136
表55 その他の産業向け実験室情報システム(LIMS)市場、
地域別、2024年~2031年(百万米ドル) 136
表56 実験室情報システム(LIMS)市場、地域別、
2024年~2031年(百万米ドル) 138
表57 北米:実験室情報システム(LIMS)市場、
国別、2024年~2031年(百万米ドル) 140
表58 北米:検査情報システム(LIMS)市場、
構成要素別、2024年~2031年(百万米ドル) 141
表59 北米:検査情報システム(LIMS)市場、
タイプ別、2024年~2031年 (百万米ドル) 141
表60 北米:実験室情報システム(LIMS)市場、
導入モデル別、2024年~2031年(百万米ドル) 141
表 61 北米:クラウド型実験室情報システム(LIMS)市場、タイプ別、2024年~2031年(百万米ドル) 142
表62 北米:実験室情報システム(LIMS)市場、
企業規模別、2024年~2031年 (百万米ドル) 142
表63 北米:実験室情報システム(LIMS)市場、
業界別、2024年~2031年(百万米ドル) 143
表64 北米:ライフサイエンス向け実験室情報システム(LIMS)市場、最終用途産業別、2024年~2031年(百万米ドル) 143
表65 米国:実験室情報システム(LIMS)市場、 コンポーネント別、
2024年~2031年(百万米ドル) 144
表66 米国:実験室情報システム(LIMS)市場、タイプ別、
2024年~2031年(百万米ドル) 145
表67 米国:実験室情報システム(LIMS)市場、導入モデル別、2024年~2031年(百万米ドル) 145
表68 米国:クラウド型実験室情報システム(LIMS)市場、
タイプ別、2024年~2031年(百万米ドル) 145
表69 米国:実験室情報システム(LIMS)市場、企業規模別、2024年~2031年(百万米ドル) 146
表70 米国:実験室情報システム(LIMS)市場、業界別、
2024年~2031年(百万米ドル) 146
表71 米国:ライフサイエンス向け実験室情報システム(LIMS)市場、
タイプ別、2024年~2031年(百万米ドル) 147
表72 カナダ:実験室情報システム(LIMS)市場、コンポーネント別、2024–2031年(百万米ドル) 148
表73 カナダ:実験室情報システム(LIMS)市場、タイプ別、
2024–2031年(百万米ドル) 148
表74 カナダ:実験室情報システム(LIMS)市場、導入モデル別、2024年~2031年(百万米ドル) 149
表75 カナダ:クラウド型実験室情報システム(LIMS)市場、
タイプ別、2024年~2031年(百万米ドル) 149
表76 カナダ:実験室情報システム(LIMS)市場、
企業規模別、2024年~2031年(百万米ドル) 149
表77 カナダ:業界別実験室情報システム(LIMS)市場、2024年~2031年(百万米ドル) 150
表78 カナダ:ライフサイエンス向け実験室情報システム(LIMS)市場
(タイプ別、2024年~2031年)(百万米ドル) 150
表79 欧州:実験室情報システム(LIMS)市場(国別、 2024年~2031年(百万米ドル) 152
表80 欧州:実験室情報システム(LIMS)市場、コンポーネント別、2024年~2031年(百万米ドル) 152
表81 欧州:実験室情報システム(LIMS)市場、タイプ別、
2024年~2031年(百万米ドル) 153
表82 欧州:実験室情報システム(LIMS)市場、導入モデル別、2024年~2031年(百万米ドル) 153
表83 欧州:クラウド型実験室情報システム(LIMS)市場、
タイプ別、2024年~2031年(百万米ドル) 153
表84 欧州:実験室情報システム(LIMS)市場、企業規模別、2024年~2031年(百万米ドル) 154
表85 欧州:実験室情報システム(LIMS)市場、業種別、2024年~2031年(百万米ドル) 154
表86 欧州:ライフサイエンス向け実験室情報システム(LIMS)市場、タイプ別、2024年~2031年(百万米ドル) 155
表87 ドイツ:実験室情報システム(LIMS)市場、
コンポーネント別、2024年~2031年 (百万米ドル) 156
表88 ドイツ:ライフサイエンス向け実験室情報システム(LIMS)市場、
タイプ別、2024年~2031年(百万米ドル) 156
表89 ドイツ:実験室情報システム(LIMS)市場、
導入モデル別、2024年~2031年(百万米ドル) 156
表90 ドイツ:クラウド型実験室情報システム(LIMS)市場、タイプ別、2024年~2031年(百万米ドル) 157
表91 ドイツ:実験室情報システム(LIMS)市場、企業規模別、2024年~2031年(百万米ドル) 157
表92 ドイツ:実験室情報システム(LIMS)市場、業界別、 2024年~2031年(百万米ドル) 158
表93 ドイツ:ライフサイエンス向け実験室情報システム(LIMS)市場、タイプ別、2024年~2031年(百万米ドル) 158
表94 英国:実験室情報システム(LIMS)市場、コンポーネント別、2024年~2031年(百万米ドル) 159
表95 英国:実験室情報システム(LIMS)市場、タイプ別、
2024年~2031年(百万米ドル) 159
表96 英国:実験室情報システム(LIMS)市場、導入モデル別、2024年~2031年(百万米ドル) 160
表97 英国:クラウド型実験室情報システム(LIMS)市場、
タイプ別、2024年~2031年(百万米ドル) 160
表98 英国:実験室情報システム(LIMS)市場、企業規模別、2024年~2031年 (百万米ドル) 160
表99 英国:実験室情報システム(LIMS)市場、業種別、
2024–2031年(百万米ドル) 161
表100 英国:ライフサイエンス向け実験室情報システム(LIMS)市場、
タイプ別、2024年~2031年(百万米ドル) 161
表101 フランス:実験室情報システム(LIMS)市場、コンポーネント別、2024年~2031年(百万米ドル) 162
表102 フランス:実験室情報システム(LIMS)市場、タイプ別、
2024年~2031年(百万米ドル) 163
表103 フランス:実験室情報システム(LIMS)市場、導入モデル別、2024年~2031年(百万米ドル) 163
表104 フランス:クラウド型実験室情報システム(LIMS)市場、
タイプ別、2024年~2031年(百万米ドル) 163
表105 フランス:実験室情報システム(LIMS)市場、企業規模別、2024年~2031年(百万米ドル) 164
表106 フランス:業界別実験室情報システム(LIMS)市場、2024年~2031年(百万米ドル) 164
表107 フランス: ライフサイエンス向け実験室情報システム(LIMS)市場、タイプ別、2024年~2031年(百万米ドル) 165
表108 イタリア:実験室情報システム(LIMS)市場、 構成要素別、2024年~2031年(百万米ドル) 166
表109 イタリア:ライフサイエンス向け実験室情報システム(LIMS)市場、タイプ別、
2024年~2031年(百万米ドル) 166
表110 イタリア:実験室情報システム(LIMS)市場、導入モデル別、2024年~2031年(百万米ドル) 166
表111 イタリア:クラウド型実験室情報システム(LIMS)市場、
タイプ別、2024年~2031年(百万米ドル) 167
表 112 イタリア:実験室情報システム(LIMS)市場、企業規模別、2024年~2031年(百万米ドル) 167
表 113 イタリア:業界別実験室情報システム(LIMS)市場、2024年~2031年(百万米ドル) 168
表114 イタリア:ライフサイエンス向け実験室情報システム(LIMS)市場、タイプ別、2024年~2031年(百万米ドル) 168
表115 スペイン:実験室情報システム(LIMS)市場、コンポーネント別、2024年~2031年(百万米ドル) 169
表116 スペイン:実験室情報システム(LIMS)市場、タイプ別、
2024年~2031年 (百万米ドル) 169
表117 スペイン:実験室情報システム(LIMS)市場、導入モデル別、2024年~2031年(百万米ドル) 170
表118 スペイン:クラウド型実験室情報システム(LIMS)市場、
タイプ別、2024年~2031年(百万米ドル) 170
表119 スペイン:実験室情報システム(LIMS)市場、企業規模別、2024年~2031年(百万米ドル) 170
表120 スペイン:業界別実験室情報システム(LIMS)市場、2024年~2031年(百万米ドル) 171
表121 スペイン:ライフサイエンス分野における実験室情報システム(LIMS)市場、タイプ別、2024年~2031年 (百万米ドル) 171
表122 欧州その他地域:実験室情報システム(LIMS)市場、
構成要素別、2024年~2031年 (百万米ドル) 172
表 123 欧州その他地域:実験室情報システム(LIMS)市場、
タイプ別、2024年~2031年(百万米ドル) 172
表 124 欧州その他地域:実験室情報システム(LIMS)市場、
導入モデル別、2024年~2031年(百万米ドル) 173
表125 欧州その他地域:クラウド型実験室情報システム(LIMS)市場、タイプ別、2024年~2031年(百万米ドル) 173
表126 欧州その他地域:実験室情報システム(LIMS)市場、
企業規模別、2024年~2031年 (百万米ドル) 173
表 127 欧州その他地域:検査情報システム(LIMS)市場、
業界別、2024年~2031年(百万米ドル) 174
表 128 欧州その他地域:ライフサイエンス向け実験室情報システム(LIMS)市場
(タイプ別、2024年~2031年) (百万米ドル) 174
表129 アジア太平洋地域:実験室情報システム(LIMS)市場、
国別、2024年~2031年(百万米ドル) 176
表130 アジア太平洋地域:実験室情報システム (LIMS)市場、
構成要素別、2024年~2031年(百万米ドル) 177
表131 アジア太平洋地域:実験室情報システム(LIMS)市場、
タイプ別、2024年~2031年(百万米ドル) 177
表132 アジア太平洋地域:検査情報システム(LIMS)市場、
導入モデル別、2024年~2031年(百万米ドル) 177
表133 アジア太平洋地域:クラウド型検査情報システム(LIMS)市場、タイプ別、2024年~2031年(百万米ドル) 178
表134 アジア太平洋地域:検査情報システム(LIMS)市場、企業規模別、 2024年~2031年(百万米ドル) 178
表135 アジア太平洋地域:業界別実験室情報システム(LIMS)市場、2024年~2031年 (百万米ドル) 179
表136 アジア太平洋地域:ライフサイエンス向け実験室情報システム(LIMS)市場、タイプ別、2024–2031年(百万米ドル) 179
表137 日本:実験室情報システム(LIMS)市場、コンポーネント別、2024年~2031年(百万米ドル) 180
表138 日本:実験室情報システム(LIMS)市場、タイプ別、
2024年~2031年 (百万米ドル) 181
表139 日本:実験室情報システム(LIMS)市場、導入モデル別、2024年~2031年(百万米ドル) 181
表140 日本:クラウド型実験室情報システム(LIMS)市場、
タイプ別、2024年~2031年(百万米ドル) 181
表 141 日本:実験室情報システム(LIMS)市場、企業規模別、2024年~2031年(百万米ドル) 182
表 142 日本:実験室情報システム(LIMS)市場、業種別、2024年~2031年 (百万米ドル) 182
表 143 日本:ライフサイエンス向け実験室情報システム(LIMS)市場、タイプ別、2024年~2031年(百万米ドル) 183
表144 中国:実験室情報システム(LIMS)市場、コンポーネント別、2024年~2031年(百万米ドル) 184
表145 中国:実験室情報システム(LIMS)市場、タイプ別、
2024年~2031年(百万米ドル) 184
表146 中国:実験室情報システム(LIMS)市場、導入モデル別、2024年~2031年(百万米ドル) 185
表147 中国:クラウド型実験室情報システム(LIMS)市場、
タイプ別、2024年~2031年(百万米ドル) 185
表148 中国:実験室情報システム(LIMS)市場、企業規模別、2024年~2031年 (百万米ドル) 185
表 149 中国:業界別実験室情報システム(LIMS)市場、2024年~2031年(百万米ドル) 186
表 150 中国:ライフサイエンス向け実験室情報システム(LIMS)市場、タイプ別、2024年~2031年(百万米ドル) 186
表 151 インド:実験室情報システム(LIMS)市場、コンポーネント別、2024年~2031年(百万米ドル) 187
表152 インド:実験室情報システム(LIMS)市場、タイプ別、
2024年~2031年 (百万米ドル) 188
表153 インド:実験室情報システム(LIMS)市場、導入モデル別、2024年~2031年(百万米ドル) 188
表154 インド:クラウド型検査情報システム(LIMS)市場、
タイプ別、2024年~2031年(百万米ドル) 188
表 155 インド:検査情報システム(LIMS)市場、企業規模別、2024年~2031年(百万米ドル) 189
表 156 インド:検査情報システム(LIMS)市場、業種別、
2024年~2031年(百万米ドル) 189
表157 インド:検査情報システム (LIMS)市場(
ライフサイエンス分野)、タイプ別、2024年~2031年(百万米ドル) 190
表158 韓国:実験室情報システム(LIMS)市場、
コンポーネント別、2024年~2031年(百万米ドル) 191
表159 韓国:実験室情報システム(LIMS)市場、
タイプ別、2024年~2031年(百万米ドル) 191
表160 韓国:検査情報システム(LIMS)市場、
導入モデル別、2024年~2031年(百万米ドル) 191
表161 韓国:クラウド型実験室情報システム(LIMS)市場、タイプ別、2024年~2031年(百万米ドル) 192
表162 韓国:検査情報システム(LIMS)市場、
企業規模別、2024年~2031年(百万米ドル) 192
表163 韓国:実験室情報システム(LIMS)市場、
業種別、2024年~2031年(百万米ドル) 193
表164 韓国:ライフサイエンス向け実験室情報システム(LIMS)市場、タイプ別、2024年~2031年(百万米ドル) 193
表165 オーストラリア:実験室情報システム (LIMS)市場、
コンポーネント別、2024年~2031年(百万米ドル) 194
表166 オーストラリア:ライフサイエンス向け実験室情報システム(LIMS)市場、タイプ別、
2024年~2031年(百万米ドル) 195
表167 オーストラリア:実験室情報システム(LIMS)市場、
導入モデル別、2024年~2031年(百万米ドル) 195
表168 オーストラリア:クラウド型実験室情報システム(LIMS)市場、タイプ別、2024年~2031年(百万米ドル) 195
表169 オーストラリア:実験室情報システム(LIMS)市場、企業規模別、 2024年~2031年(百万米ドル) 196
表170 オーストラリア:業界別実験室情報システム(LIMS)市場、2024年~2031年(百万米ドル) 196
表171 オーストラリア:ライフサイエンス向け実験室情報システム(LIMS)市場、
タイプ別、2024年~2031年(百万米ドル) 197
表172 アジア太平洋地域その他:実験室情報システム(LIMS)市場、
構成要素別、2024年~2031年(百万米ドル) 198
表173 アジア太平洋地域その他:実験室情報システム(LIMS)市場、
タイプ別、2024年~2031年(百万米ドル) 198
表 174 アジア太平洋地域その他:検査情報システム(LIMS)市場、
導入モデル別、2024年~2031年(百万米ドル) 198
表 175 アジア太平洋地域その他:クラウド型実験室情報システム(LIMS)市場、タイプ別、2024年~2031年(百万米ドル) 199
表176 アジア太平洋地域その他:実験室情報システム(LIMS)市場、
企業規模別、2024年~2031年(百万米ドル) 199
表177 アジア太平洋地域その他:検査情報システム(LIMS)市場、
業種別、2024年~2031年(百万米ドル) 200
表 178 アジア太平洋地域その他:ライフサイエンス向け実験室情報システム(LIMS)市場
(タイプ別、2024年~2031年) (百万米ドル) 200
表 179 ラテンアメリカ:検査情報システム(LIMS)市場、
国別、2024年~2031年(百万米ドル) 202
表180 ラテンアメリカ:実験室情報システム(LIMS)市場、
構成要素別、2024年~2031年 (百万米ドル) 202
表181 ラテンアメリカ:実験室情報システム(LIMS)市場、
タイプ別、2024年~2031年(百万米ドル) 202
表 182 ラテンアメリカ:実験室情報システム(LIMS)市場、
導入モデル別、2024年~2031年(百万米ドル) 203
表 183 ラテンアメリカ:クラウド型実験室情報システム(LIMS)市場、タイプ別、2024年~2031年(百万米ドル) 203
表184 ラテンアメリカ:検査情報システム(LIMS)市場、
企業規模別、2024年~2031年(百万米ドル) 203
表185 ラテンアメリカ: 実験室情報システム(LIMS)市場、
業界別、2024年~2031年(百万米ドル) 204
表186 ラテンアメリカ:ライフサイエンス向け実験室情報システム(LIMS)市場
ライフサイエンス向け、タイプ別、2024年~2031年(百万米ドル) 204
表187 ブラジル:実験室情報システム(LIMS)市場、コンポーネント別、2024年~2031年(百万米ドル) 205
表 188 ブラジル:ライフサイエンス向け実験室情報システム(LIMS)市場、タイプ別、
2024–2031年 (百万米ドル) 205
表 189 ブラジル:実験室情報システム(LIMS)市場、導入モデル別、2024年~2031年(百万米ドル) 206
表190 ブラジル:クラウド型実験室情報システム(LIMS)市場、
タイプ別、2024年~2031年(百万米ドル) 206
表 191 ブラジル:実験室情報システム(LIMS)市場、企業規模別、2024年~2031年(百万米ドル) 206
表192 ブラジル:業界別実験室情報システム(LIMS)市場、2024年~2031年(百万米ドル) 207
表193 ブラジル:ライフサイエンス向け実験室情報システム (LIMS)市場(ライフサイエンス分野)、タイプ別、2024年~2031年(百万米ドル) 207
表194 メキシコ:実験室情報システム(LIMS)市場、コンポーネント別、2024年~2031年(百万米ドル) 208
表195 メキシコ:ライフサイエンス分野における実験室情報システム(LIMS)市場、タイプ別、
2024年~2031年(百万米ドル) 208
表 196 メキシコ:実験室情報システム(LIMS)市場、導入モデル別、2024年~2031年(百万米ドル) 209
表197 メキシコ:クラウド型実験室情報システム(LIMS)市場、
タイプ別、2024年~2031年 (百万米ドル) 209
表 198 メキシコ:実験室情報システム(LIMS)市場、企業規模別、2024年~2031年(百万米ドル) 209
表 199 メキシコ:業界別実験室情報システム(LIMS)市場、2024年~2031年(百万米ドル) 210
表 200 メキシコ:ライフサイエンス向け実験室情報システム(LIMS)市場、タイプ別、2024年~2031年(百万米ドル) 210
表 201 ラテンアメリカその他地域:実験室情報システム(LIMS)市場、
構成要素別、2024年~2031年(百万米ドル) 211
表 202 ラテンアメリカその他地域:実験室情報システム(LIMS)市場、
タイプ別、2024年~2031年(百万米ドル) 211
表203 ラテンアメリカその他地域:実験室情報システム(LIMS)市場、
導入モデル別、2024年~2031年(百万米ドル) 212
表204 ラテンアメリカその他地域:クラウド型検査情報システム(LIMS)市場、タイプ別、2024年~2031年(百万米ドル) 212
表 205 ラテンアメリカその他地域:検査情報システム(LIMS)市場、
企業規模別、2024年~2031年(百万米ドル) 212
表206 ラテンアメリカその他地域:実験室情報システム(LIMS)市場、
業種別、2024年~2031年 (百万米ドル) 213
表 207 ラテンアメリカその他地域:ライフサイエンス向け検査情報システム(LIMS)市場、タイプ別、2024年~2031年(百万米ドル) 213









