主なポイント
市場概要:
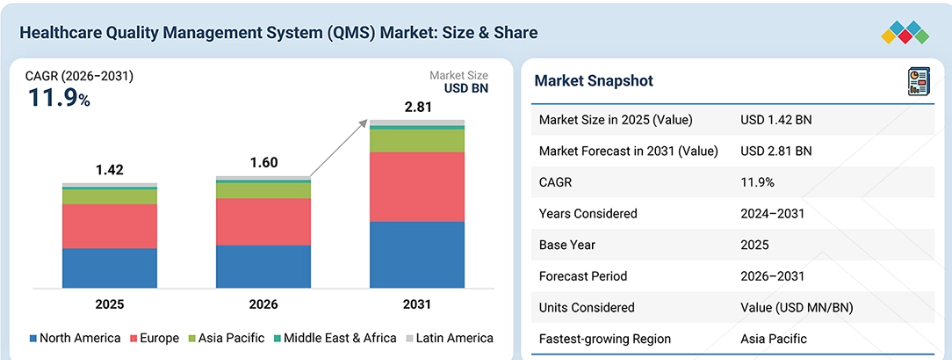
基準年(2025年)の市場規模:14億2,000万米ドル
現在の市場規模(2026年):16億米ドル
予測市場規模(2031年):28億1,000万米ドル
CAGR(2026年~2031年):11.9%
セグメント別動向:
地域別リーダー:北米は、2025年に40~42%という最大のシェアを占めました。
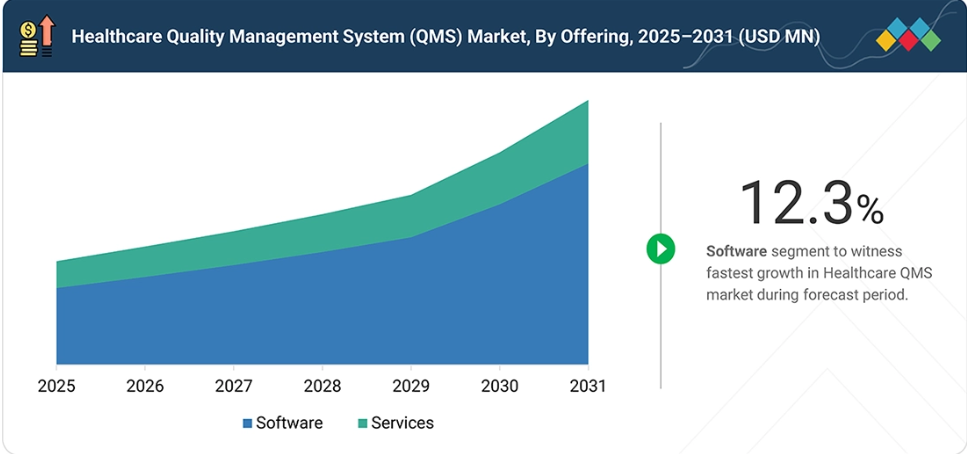
最も成長率の高い製品セグメント:ソフトウェアは、予測期間中に12.3%という最も高い成長率を示すと予測されています。
製品セグメントのリーダー:文書管理は、2025年に23.2%という最大のシェアを占めました。
最も成長率の高いセグメント:ビジネスインテリジェンスおよびアナリティクスは、予測期間中に最も高い成長率を示すと予測されています。
エンドユーザーリーダー:医療提供者が最大の市場シェアを占めました。
市場見通しと競争環境:
Nuance Communications, Inc.(米国)、Premier Inc.(米国)、およびOptum, Inc.(米国)は、その高い市場シェアと製品展開の広さから、医療品質管理システム(QMS)市場における主要企業として挙げられました。
SafeQual、Effivity、Qualityze Incなどの企業は、専門的なニッチ分野で確固たる地位を築くことで、スタートアップや中小企業の中でも際立った存在となっており、新興の市場リーダーとしての潜在力を示しています。
医療QMS市場では、AIが医療の品質および安全管理にますます統合されつつあります。医療提供者が臨床および管理業務のワークフロー全体でAIを導入するにつれ、AIを安全かつ効果的に活用するために、より強力なガバナンス、リスク監視、データ管理、およびパフォーマンス検証機能も必要とされています。
顧客の顧客に影響を与えるトレンドと変革
医療QMS市場は、手作業による断片的な品質管理プロセスから、クラウドベースで統合され、AIを活用したソリューションへと移行しつつあります。医療機関では、品質の標準化、コンプライアンスおよび認定、インシデントおよび是正措置(CAPA)の管理、データ駆動型のパフォーマンス監視、監査、文書管理のために、QMSプラットフォームの導入がますます進んでいます。こうした動向は、医療提供者や保険者が、患者の安全性とケアの質を向上させ、コンプライアンスリスクを低減し、ワークフローを効率化し、是正措置を迅速化し、より良い長期的な成果を達成するのに役立っています。
市場の動向
推進要因:医療分野におけるAI、ML、予測分析の導入拡大
医療分野における人工知能(AI)、機械学習(ML)、予測分析の導入が拡大していることが、高度なQMSソリューションへの需要を牽引しています。これは、医療提供者が、品質や患者の安全に関するリスクの特定、パフォーマンスの傾向分析、報告の自動化、および予防的な介入の支援のために、これらの技術をますます活用していることによるものです。
AIを活用したQMSプラットフォームは、大量の臨床データや運用データを処理し、従来の品質管理プロセスでは検出が困難なパターンを特定することで、組織が事後的なモニタリングから予測的な品質・リスク管理へと移行するのを支援します。例えば、2025年8月、RLDatix社は、同社の「Safety & Risk Management」ソリューション内に、安全事象の記述を構造化されたインシデントレポートに変換するAI搭載機能「Smart Entry」をリリースしました。
制約要因:医療ITシステム全体にわたるデータ品質と断片化の課題
医療ITシステム全体にわたるデータ品質と断片化は、医療QMS市場にとって依然として主要な制約要因となっています。これは、医療提供者や保険者が、複数の電子カルテ(EHR)、請求システム、臨床アプリケーション、レジストリ、その他のデータベースにまたがって品質情報を管理することが多いためです。
データ形式やコーディング基準の違い、不完全な記録、情報の重複、相互運用性の制限などにより、品質測定、リスク管理、パフォーマンス監視のための信頼性の高いデータを統合することが困難になる場合があります。これらの課題は、導入の複雑さを増大させ、追加のデータクレンジングや統合作業を必要とし、分析主導型のQMSソリューションの有効性を低下させる可能性があります。
2025年、米国保健社会福祉省の報告書は、分断された米国の医療システムにおいて、データへのアクセスや交換が依然として困難な課題であることを指摘しました。
機会:患者生成健康データ(PGHD)との統合
患者生成健康データ(PGHD)の統合は、医療QMS市場にとって大きな機会となります。これは、医療提供者や保険者が、接続デバイス、モバイルアプリケーション、遠隔モニタリング機器、患者報告アウトカム、在宅測定データなどを、品質管理のワークフローに組み込もうとする動きがますます強まっているためです。
PGHDをQMSやEHRプラットフォームと統合することで、患者の健康状態をより継続的に把握できるようになり、従来の診療場面以外での品質モニタリングを支援し、ケアのギャップを特定し、早期の介入を可能にします。APIや相互運用性標準の採用が進んでいることで、この統合はますます実現可能になってきています。2024年には、米国の病院の約3分の2が、患者が何らかの形式のPGHDを自院のEHRに送信できるようにしており、そのうち約半数の病院が、PGHDの送信に標準ベースのAPIを採用していました。
課題:データのプライバシーとセキュリティに関する懸念
QMSプラットフォームが、複数の医療システムから機密性の高い患者データ、臨床データ、請求データ、品質データをますます統合するようになるにつれ、データのプライバシーとセキュリティに関する懸念は、医療QMS市場にとって重大な課題となっています。接続性の向上、クラウドの導入、AIベースの分析、およびデータ交換は、潜在的な攻撃対象領域を拡大させ、アクセス制御、暗号化、監査証跡、リスク評価、および規制順守に対する要件を高める可能性があります。
そのため、医療提供者や保険者は、EHR(電子健康記録)、請求システム、その他のサードパーティ製アプリケーションと安全に統合する必要があるQMSプラットフォームを導入する際、追加コストや導入の複雑さに直面する可能性があります。HHS(米国保健社会福祉省)は、電子保護健康情報(ePHI)を保護するためのHIPAA要件を引き続き施行しており、最近の執行措置では、ランサムウェア、不正アクセス、不十分なセキュリティ管理に関連するリスクが浮き彫りになっています
市場エコシステム
医療QMS市場のエコシステムは、QMSソフトウェアプロバイダー、医療テクノロジー企業、クラウドインフラプロバイダー、および医療機関で構成されています。RLDatix、symplr、Premier、Optum、Intelexなどの主要企業は、品質管理、コンプライアンス、リスク管理、患者安全、分析にわたるソリューションを提供しており、一方、AWS、Microsoft Azure、Google Cloud、Oracle Cloudなどのクラウドプロバイダーは、基盤となる技術インフラを提供しています。病院、医療システム、診療所、および保険会社が主なエンドユーザーとなっています。
市場セグメント
医療品質管理システム(QMS)市場:提供形態別
医療QMS市場において、ソフトウェアセグメントが最大のシェアを占めました。これは、医療機関全体にわたる品質データ、コンプライアンス活動、リスク、文書化、インシデント報告、およびパフォーマンス監視を管理できる一元化されたプラットフォームへのニーズが高まっていることが背景にあります。ソフトウェアベースのQMSソリューションは、手作業や断片化された品質管理プロセスに比べて、より優れた拡張性と相互運用性を提供するとともに、クラウド導入、AI、および分析機能によってその機能性が拡大しています。
例えば、2026年1月、Innovaccer社は、データ、AI、医療提供を統合されたプラットフォームに統合する「Atlas」という人口健康オペレーティングシステムをリリースしました。これにより、医療機関は縦断的な転帰を追跡し、さまざまな対象集団にわたる転帰主導型のケアを支援できるようになります。この開発は、継続的な品質およびパフォーマンス管理を支援する、統合されたデータ駆動型の医療ソフトウェアプラットフォームへの広範な動きを反映しています
医療品質管理システム市場(機能別)
2025年、文書管理セグメントは、医療品質管理システム(QMS)市場において最大のシェアを占めました。これは、医療機関が方針、標準作業手順書(SOP)、品質記録、監査文書、およびその他のコンプライアンス関連コンテンツを効率的に管理する必要性によるものです。デジタル文書管理機能により、医療提供者や保険者は、バージョン管理の改善、審査・承認ワークフローの効率化、監査証跡の維持、および権限のあるユーザーが最新の文書に確実にアクセスできるようになります。例えば、RLDatix社の「PolicyStat」は、文書ライフサイクル管理、バージョン管理、承認ワークフロー、認定基準へのリンクなどを含む、一元化された方針および文書管理機能を医療機関に提供しています。
医療品質管理システム市場:ユースケース別
2025年、ビジネスインテリジェンス(BI)およびアナリティクスは、医療品質管理システム(QMS)市場において最大のユースケースセグメントを占めました。このセグメントの優位性は、医療機関全体におけるデータ駆動型の意思決定、リアルタイムのパフォーマンス監視、および高度なレポート機能に対するニーズの高まりによって支えられています。
病院や医療提供者は、品質指標の追跡、ワークフローの最適化、改善機会の特定を目的として、BIおよびアナリティクスソリューションの導入をますます進めています。ビッグデータ、AI、機械学習の統合により、予測的な洞察がさらに強化され、医療提供者は患者の転帰を改善すると同時に、業務上の非効率性やコストを削減することが可能になります。
医療品質管理システム市場:エンドユーザー別
2025年、医療提供者が医療品質管理システム(QMS)市場で最大のシェアを占めました。これは、病院やその他の医療提供組織において、患者の安全性の向上、臨床プロセスの標準化、品質指標の監視、および認定や規制順守の維持に対するニーズが高まっていることが要因です。
医療機関は、パフォーマンスの追跡、課題の特定、是正措置の管理、および施設や部門を横断した継続的な品質改善を支援するために、体系的な品質管理システムの導入をますます進めています。例えばインドでは、政府の「国家品質保証基準(NQAS)」の枠組みに基づき、2025年2月時点で36の州および連邦直轄領にわたる24,364の公的医療機関が認証を受けており、医療機関における品質管理活動の規模の大きさが浮き彫りになっています。
地域
アジア太平洋地域は、医療品質管理システム(QMS)市場において最も急速に成長している地域です
アジア太平洋地域は、医療インフラの拡大、急速なデジタル化、および標準化された品質と患者安全の実践への重視の高まりに支えられ、医療QMS市場において最も急速に成長する地域になると予想されています。
また、同地域の各国政府や医療システムは、品質指標の監視、課題の特定、および医療提供の改善を図るため、デジタルツールへの投資を進めています。日本は、標準化された電子健康情報、データ共有、および医療施設のデジタル化を通じて、医療の質と効率を向上させるため、医療DXの取り組みを推進しています。2025年、日本のデジタル庁と厚生労働省は、病院情報システムの刷新に向けた取り組みを開始し、2026年度からは標準化されたクラウドベースのインフラへの移行を進めています。これらの取り組みにより、データ統合が改善され、医療機関が医療の質を監視・向上させるための能力が強化されると期待されています。
医療品質管理システム市場:企業評価マトリックス
医療品質管理(QMS)市場において、Nuance Communications, Inc.(スター)は、高度なAIを活用した臨床文書作成および音声認識ソリューションにより強固な地位を確立しており、医療提供者全体においてリアルタイムの洞察、コンプライアンス、ワークフローの効率化を実現しています。一方、Riskonnect(新興リーダー)は、クラウドベースのリスクおよび品質管理(QMS)プラットフォームにより注目を集めており、拡張性の高いインシデント報告、是正措置(CAPA)、コンプライアンスソリューションを提供しています。
主要市場プレイヤ
Nuance Communications, Inc. (US)
Premier inc (US)
Optum, Inc. (US)
Intelex Technologies (Canada)
DNV (Norway)
RLDatix (US)
Riskonnect, Inc. (US)
HCL (Ireland)
Ideagen (UK)
Medisolv, Inc. (US)
Valenz Health (US)
OdiTek Solutions (India)
The Patient Safety Company (TPSC)
MorCare (Harris Health) (US)
YouCompli (US)
SimplerQMS (US)
NAVEX Global, Inc. (US)
ProviderTrust (US)
MedTrainer (US)
最近の動向
2026年7月:DNVは、病院向け国際認定基準(DIAS)のISQua認定を2030年まで更新し、品質管理、患者安全、臨床的有効性、リスク管理、および継続的改善に関する枠組みを強化しました。
2026年3月:MedisolvはLilac Softwareを買収し、Medisolvの品質管理機能と、Lilacが提供するAIを活用した予測分析および医療提供者や健康保険プラン向けのメディケア・アドバンテージ・スターズ評価技術とを統合しました。
2025年7月:MedisolvはMEDITECH Allianceプログラムに参加し、MEDITECH加盟病院が臨床データの抽出、品質報告、レジストリへの提出、および品質・パフォーマンスの改善にMedisolvを活用できるよう、正式な提携関係を確立しました。
1 はじめに 33
1.1 調査の目的 33
1.2 市場の定義 33
1.3 調査範囲 34
1.3.1 市場セグメンテーションおよび地域範囲 34
1.3.2 調査対象および除外項目 35
1.3.3 対象期間 36
1.4 対象通貨 36
1.5 制限事項 37
1.5.1 調査方法に関する制限事項 37
1.5.2 調査範囲に関する制限事項 37
1.6 市場のステークホルダー 37
1.7 変更点の概要 38
2 エグゼクティブ・サマリー 39
2.1 主な洞察と市場のハイライト 39
2.2 主要な市場参加者:市場シェアに関する洞察と戦略的動向 40
2.3 市場を形作る破壊的トレンド 41
2.4 高成長セグメントおよび新興分野 42
2.5 概要:世界の市場規模、成長率、および予測 43
3 プレミアムインサイト 44
3.1 医療品質管理システム(QMS)市場の概要 44
3.2 医療品質管理システム(QMS)市場:提供内容別・地域別 45
3.3 医療品質管理システム(QMS)市場:地域別概況 46
4 市場概要 47
4.1 はじめに 47
4.2 市場の動向 47
4.2.1 推進要因 48
4.2.1.1 医療分野におけるAI、ML、および予測分析の導入拡大 48
4.2.1.2 患者の安全と臨床の質への注目の高まり 50
4.2.1.3 医療データの相互運用性および医療情報の交換 50
4.2.1.4 規制要件の強化と政府主導の取り組みの拡大 52
4.2.2 制約要因 53
4.2.2.1 医療ITシステム全体におけるデータ品質と断片化の課題 53
4.2.2.2 品質管理システムの導入および維持管理コストの高さ 53
4.2.3 機会 54
4.2.3.1 患者生成健康データ(PGHD)との統合 54
4.2.3.2 質の高い文書化のための音声認識および自然言語処理(NLP) 54
4.2.4 課題 55
4.2.4.1 データのプライバシーおよびセキュリティに関する懸念 55
4.2.4.2 品質指標およびデータモデルの標準化 57
4.2.4.3 熟練した人材の不足と研修の格差 57
4.3 未充足のニーズと未開拓分野 58
4.4 相互に連携する市場とセクター横断的な機会 58
4.5 ティア1/2/3の主要企業による戦略的動き 59
5 業界の動向 60
5.1 ポーターの5つの力分析 60
5.1.1 供給者の交渉力 61
5.1.2 購入者の交渉力 61
5.1.3 新規参入の脅威 62
5.1.4 代替品の脅威 62
5.1.5 競合の激しさ 62
5.1.6 GDPの動向と予測 62
5.1.7 世界のヘルスケアIT産業の動向 62
5.2 バリューチェーン分析 63
5.2.1 製品の設計・開発 63
5.2.2 システム統合およびワークフローのカスタマイズ 64
5.2.3 導入 64
5.2.4 品質分析およびレポートによる洞察 64
5.2.5 アフターサービス 64
5.3 エコシステム分析 64
5.4 価格分析 66
5.4.1 主要企業別 医療品質管理(QMS)ソリューションの参考価格(2025年) 67
5.4.2 地域別 医療品質管理(QMS)ソリューションの参考価格(2025年) 68
5.5 2026年~2027年の主要な会議およびイベント 69
5.6 顧客のビジネスに影響を与えるトレンド/ディスラプション 69
5.7 投資および資金調達のシナリオ 70
5.8 ケーススタディの分析 71
5.8.1 事例研究 1:統合されたデータと分析によるコスト削減とケアの質の向上 71
5.8.2 事例研究 2:自動化された品質報告による正確性とコンプライアンスの向上 71
5.8.3 事例研究 3:自動化された品質管理による介護施設のコンプライアンスと運営効率の向上 72
5.9 2025年米国関税が医療QMS市場に与える影響 73
5.9.1 はじめに 73
5.9.2 主な関税率 73
5.9.3 価格への影響分析 74
5.9.4 国・地域への影響 74
5.9.5 最終用途産業への影響 75
6 技術、特許、
デジタル化、およびAIの導入による戦略的変革 77
6.1 主要な新興技術 77
6.1.1 品質測定・報告プラットフォーム 77
6.1.2 パフォーマンスおよびベンチマーク分析ツール 77
6.1.3 ビジネスインテリジェンス(BI)および高度な分析 78
6.1.4 補完的技術 78
6.1.4.1 相互運用性/医療情報交換(HIE)/FHIR API 78
6.1.4.2 遠隔医療および遠隔患者モニタリング(RPM) 78
6.1.4.3 データ統合/エンタープライズ・データ・ウェアハウスおよびマスターデータ管理 78
6.1.5 関連技術 79
6.1.5.1 患者エンゲージメント・プラットフォームおよびポータル(PRO) 79
6.1.5.2 臨床文書改善(CDI)およびコーディング/RCMシステム 79
6.1.5.3 自動化および臨床医向けアンビエント支援(RPA、音声/AIによる記録作成) 79
6.2 特許分析 79
6.3 将来の応用 81
6.3.1 AIを活用した予測型品質管理 81
6.3.2 リアルタイムの患者安全およびリスクモニタリング 82
6.3.3 AIを活用した品質ワークフローの自動化 82
6.4 統合型エンタープライズ品質管理 82
6.5 AI/汎用AIが医療品質管理システム(QMS)市場に与える影響 82
6.5.1 はじめに 82
6.5.2 医療品質管理システム(QMS)市場におけるAI/汎用AIの市場潜在力 (QMS)市場におけるAI/汎用AIの市場ポテンシャル 83
6.5.3 AI/汎用AIの導入に関する事例研究 84
6.5.4 相互接続されたエコシステムおよび隣接するエコシステムに対するAI/汎用AIの影響 85
6.5.5 ユーザーの導入準備状況および影響評価 86
6.5.5.1 病院および外来・通院ケアセンターのユーザー準備状況は以下の通りです: 86
6.5.5.1.1 ユーザーA:病院 86
6.5.5.1.2 ユーザーB:外来・通院ケアセンター 86
6.5.5.2 病院や外来・通院ケアセンターなどのエンドユーザーに対する影響評価は、以下の通りです: 87
6.5.5.2.1 ユーザーA:病院 87
6.5.5.2.2 ユーザーB:外来・通院ケアセンター 87
6.5.6 規制機関、政府機関、およびその他の組織 88
6.5.7 規制機関、政府機関、およびその他の組織 88
6.5.8 規制環境 91
7 顧客環境および購入者の行動 94
7.1 はじめに 94
7.2 意思決定プロセス 94
7.3 購入に関わるステークホルダーと購入評価基準 94
7.3.1 購入プロセスにおける主要なステークホルダー 95
7.3.2 購入基準 96
7.4 導入障壁と内部的課題 96
7.5 エンドユーザー分析 97
7.5.1 未充足ニーズ 97
7.5.1.1 現在の未充足ニーズ 97
7.5.2 エンドユーザーの期待 98
7.6 市場の収益性 99
8 医療品質管理システム市場(提供内容別) 100
8.1 はじめに 101
8.2 ソフトウェア 101
8.2.1 統合スイート 102
8.2.2 ポイントソリューション 103
8.3 サービス 105
8.3.1 導入・トレーニング 106
8.3.2 サポートサービス 107
8.3.3 コンサルティングサービス 108
8.3.4 その他のサービス 109
9 機能別医療品質管理システム市場 110
9.1 はじめに 111
9.2 文書管理 111
9.2.1 需要を牽引する、標準化された臨床および業務ワークフローや信頼性の高い監査証跡などの利点 111
9.3 リスク管理 112
9.3.1 患者の安全とコンプライアンスの向上を目的としたリスク管理ソリューションの導入拡大が成長を牽引 112
9.4 監査管理 113
9.4.1 市場を支えるための業務効率向上を目的とした監査管理システムの導入拡大 113
9.5 是正措置(CAPA)および不適合管理 114
9.5.1 成長を促進するための医療の質とコンプライアンスを強化する、是正措置(CAPA)および不適合管理へのニーズの高まり 114
9.6 変更管理 115
9.6.1 市場を活性化させるためのコンプライアンスと品質を強化する、変更管理ソリューションの導入拡大 115
9.7 苦情管理 116
9.7.1 患者の安全と規制順守を強化し、市場を牽引するための苦情管理システムの活用拡大 116
9.8 研修管理 117
9.8.1 研修管理ツールを活用して従業員の対応力を強化し、市場の成長に寄与する 117
9.9 その他の機能 118
10 ユースケース別医療品質管理システム市場 120
10.1 はじめに 121
10.2 医師の品質報告 121
10.2.1 市場を活性化させる、医師のパフォーマンスに関する体系的な収集・分析などの利点 121
10.3 ビジネスインテリジェンスおよび分析 122
10.3.1 成長を促進するための効率性と説明責任を強化する、高度な分析の導入 122
10.4 臨床リスク管理 123
10.4.1 患者の安全、ケアの質、および組織のレジリエンスを向上させるための臨床リスク管理の導入 123
10.5 医療提供者のパフォーマンス管理 124
10.5.1 成長を支えるための、医療分野におけるデータ駆動型の品質管理を通じた臨床医およびネットワークのパフォーマンスの最適化 124
10.6 規制および認定のコンプライアンス 125
10.6.1 市場を牽引するための、先を見据えた規制および認定コンプライアンス管理を通じた医療の質の向上 125
10.7 患者体験とエンゲージメント 126
10.7.1 患者体験と関与を強化し、ケアの質と業務パフォーマンスを高めて市場を牽引する 126
11 エンドユーザー別医療品質管理システム市場 128
11.1 はじめに 129
11.2 医療提供者 129
11.2.1 病院 130
11.2.2 外来・通院ケアセンター 132
11.2.3 個人開業医およびグループ診療所 132
11.2.4 長期療養施設および急性期後の施設 133
11.2.5 その他の医療提供者 134
11.3 医療保険者 135
11.3.1 公的保険者 136
11.3.2 民間保険者 137
12 地域別医療品質管理市場 138
12.1 はじめに 139
12.2 北米 140
12.2.1 北米のマクロ経済見通し 141
12.2.2 米国 145
12.2.2.1 米国が医療品質管理システム(QMS)の世界市場を主導 145
12.2.3 カナダ 150
12.2.3.1 政府による支援の拡大とデジタルヘルスの普及が市場成長を後押し 150
12.3 ヨーロッパ 154
12.3.1 ヨーロッパのマクロ経済見通し 154
12.3.2 英国 158
12.3.2.1 デジタルヘルスインフラの拡充と臨床イノベーションの進展が市場成長を牽引 158
12.3.3 ドイツ 162
12.3.3.1 ドイツの医療品質管理システム(QMS)市場における運用上および規制上の課題が成長を制約 162
12.3.4 フランス 166
12.3.4.1 市場の普及を後押しする国家品質戦略と病院の近代化 166
12.3.5 イタリア 170
12.3.5.1 成長を阻害するイタリアの医療品質管理システム(QMS)市場における課題と地域格差 170
12.3.6 スペイン 174
12.3.6.1 スペインの医療品質管理システム(QMS)市場を牽引する、価値に基づく医療改革とデジタル報告 174
12.3.7 その他の欧州諸国 178
12.4 アジア太平洋地域 182
12.4.1 アジア太平洋地域のマクロ経済見通し 183
12.4.2 日本 188
12.4.2.1 日本の医療品質管理システム(QMS)を強化するためのAI規制の統合 188
12.4.3 中国 191
12.4.3.1 中国の医療品質管理システム(QMS)市場の成長を制限する課題と運用上の障壁 191
12.4.4 インド 195
12.4.4.1 インドの医療品質管理システム(QMS)市場の成長を牽引する公衆衛生改革と規制監督 195
12.4.5 韓国 199
12.4.5.1 韓国の医療品質管理システム(QMS)市場を牽引するデジタルトランスフォーメーション 199
12.4.6 オーストラリア 203
12.4.6.1 市場成長を阻害する人材不足とスタッフ研修レベルのばらつき 203
12.4.7 その他のアジア太平洋地域 207
12.5 ラテンアメリカ 211
12.5.1 ラテンアメリカのマクロ経済見通し 212
12.5.2 ブラジル 216
12.5.2.1 ブラジルがラテンアメリカの医療品質管理システム(QMS)市場を席巻する見込み 216
12.5.3 メキシコ 220
12.5.3.1 メキシコがラテンアメリカの主要な医療品質管理システム(QMS)市場として台頭する見込み 220
12.5.4
その他のラテンアメリカ 224
12.6 中東・アフリカ 228
12.6.1 中東・アフリカのマクロ経済見通し 228
12.6.2 GCC諸国 232
12.6.2.1 サウジアラビア 237
12.6.2.1.1 市場の成長を支える規制改革と「ビジョン2030」への投資 237
12.6.2.2 アラブ首長国連邦(UAE) 241
12.6.2.2.1 市場の成長を牽引する認定制度と患者安全への取り組み 241
12.6.2.3 その他のGCC諸国 244
12.6.3 その他の中東・アフリカ地域 248
13 競争環境 253
13.1 概要 253
13.2 主要企業の戦略/競争優位性 253
13.2.1 医療品質管理(QMS)市場における主要企業の戦略の概要 253
13.3 売上高分析(2021年~2025年) 255
13.4 市場シェア分析(2025年) 256
13.5 ブランド/製品比較 259
13.6 企業価値評価および財務指標 260
13.6.1 財務指標 260
13.6.2 企業価値評価 260
13.7 企業評価マトリックス:主要プレイヤー、2025年 261
13.7.1 スター企業 261
13.7.2 新興リーダー 261
13.7.3 広範な展開を行う企業 261
13.7.4 参入企業 262
13.7.5 企業の事業展開:主要企業、2025年 263
13.7.5.1 企業の事業展開 263
13.7.5.2 地域別の事業展開 264
13.7.5.3 提供サービスの事業展開 265
13.7.5.4 機能別の事業展開 266
13.7.5.5 ユースケース別の事業展開 267
13.7.5.6 エンドユーザー別の事業展開 268
13.8 企業評価マトリックス:スタートアップ/中小企業、2025年 269
13.8.1 先進的な企業 269
13.8.2 対応力のある企業 269
13.8.3 ダイナミックな企業 269
13.8.4 スタート地点 269
13.8.5 競合ベンチマーク:スタートアップ/中小企業、2025年 271
13.8.5.1 主要なスタートアップ/中小企業の詳細リスト 271
13.8.5.2 スタートアップ/中小企業の競合ベンチマーク 272
13.9 競争シナリオ 273
13.9.1 製品の発売および機能強化 273
13.9.2 取引 274
13.9.3 その他の動向 275
14 企業概要 277
14.1 主要企業 277
14.1.1 NUANCE COMMUNICATIONS, INC. (マイクロソフト) 277
14.1.1.1 事業概要 277
14.1.1.2 提供製品・サービス 278
14.1.1.3 MnMの見解 279
14.1.1.3.1 勝利への権利 279
14.1.1.3.2 戦略的選択 279
14.1.1.3.3 弱点および競合上の脅威 279
14.1.2 PREMIER INC. 280
14.1.2.1 事業概要 280
14.1.2.1.1 提供している製品・サービス 281
14.1.2.2 最近の動向 282
14.1.2.2.1 取引 282
14.1.2.3 MnMの見解 282
14.1.2.3.1 勝利への権利 282
14.1.2.3.2 戦略的選択 282
14.1.2.3.3 弱点および競合上の脅威 283
14.1.3 OPTUM, INC. (UNITEDHEALTH GROUP) 284
14.1.3.1 事業概要 284
14.1.3.2 提供している製品・サービス 285
14.1.3.3 最近の動向 286
14.1.3.3.1 製品の発売・機能強化 286
14.1.3.3.2 取引 286
14.1.3.4 MnMの見解 286
14.1.3.4.1 勝利への権利 286
14.1.3.4.2 戦略的選択 287
14.1.3.4.3 弱点および競合上の脅威 287
14.1.4 INTELEX TECHNOLOGIES (FORTIVE) 288
14.1.4.1 事業概要 288
14.1.4.2 提供製品・サービス 289
14.1.4.3 最近の動向 290
14.1.4.3.1 製品の発売・機能強化 290
14.1.4.4 MnMの見解 291
14.1.4.4.1 競争優位性 291
14.1.4.4.2 戦略的選択 291
14.1.4.4.3 弱点および競合上の脅威 291
14.1.5 DNV 292
14.1.5.1 事業概要 292
14.1.5.2 提供している製品・サービス 293
14.1.5.3 MnMの見解 294
14.1.5.3.1 勝利への権利 294
14.1.5.3.2 戦略的選択 294
14.1.5.3.3 弱点および競合上の脅威 294
14.1.6 RLDATIX 295
14.1.6.1 事業概要 295
14.1.6.2 提供している製品・サービス 295
14.1.6.3 最近の動向 296
14.1.6.3.1 製品の発売および機能強化 296
14.1.6.3.2 取引 296
14.1.6.4 MnMの見解 297
14.1.6.4.1 勝利への権利 297
14.1.6.4.2 戦略的選択 297
14.1.6.4.3 弱点および競合上の脅威 297
14.1.7 RISKONNECT, INC. 298
14.1.7.1 事業概要 298
14.1.7.2 提供製品・サービス 299
14.1.7.3 最近の動向 299
14.1.7.3.1 製品の機能強化 299
14.1.7.3.2 取引 300
14.1.8 HCI 301
14.1.8.1 事業概要 301
14.1.8.2 提供している製品・サービス 301
14.1.8.3 最近の動向 302
14.1.8.3.1 製品の発売 302
14.1.8.3.2 その他の動向 302
14.1.9 IDEAGEN 303
14.1.9.1 事業概要 303
14.1.9.2 提供している製品・サービス 304
14.1.9.3 最近の動向 304
14.1.9.3.1 製品の発売 304
14.1.9.3.2 契約 304
14.1.10 MEDISOLV, INC. 306
14.1.10.1 事業概要 306
14.1.10.2 提供している製品およびサービス 306
14.1.10.3 最近の動向 307
14.1.10.3.1 製品の承認および機能強化 307
14.1.10.3.2 取引 308
14.1.11 VĀLENZ HEALTH 309
14.1.11.1 事業概要 309
14.1.11.2 提供製品・サービス 309
14.1.11.3 最近の動向 310
14.1.11.3.1 取引 310
14.1.12 ODITEK SOLUTIONS 311
14.1.12.1 事業概要 311
14.1.12.2 提供している製品・サービス 312
14.1.13 THE PATIENT SAFETY COMPANY (TPSC) 313
14.1.13.1 事業概要 313
14.1.13.2 提供している製品・サービス 314
14.1.13.3 最近の動向 314
14.1.13.3.1 製品の機能強化 314
14.1.14 MORCARE 315
14.1.14.1 事業概要 315
14.1.14.2 提供している製品・サービス 316
14.1.15 YOUCOMPLY, LTD. (VICLARITY) 317
14.1.15.1 事業概要 317
14.1.15.2 提供している製品・サービス 317
14.1.15.3 最近の動向 318
14.1.15.3.1 製品の発売および機能強化 318
14.1.16 SIMPLERQMS 319
14.1.16.1 事業概要 319
14.1.16.2 提供している製品・サービス 319
14.1.17 NAVEX GLOBAL, INC. (ゴールドマン・サックス) 320
14.1.17.1 事業概要 320
14.1.17.2 提供している製品・サービス 321
14.1.17.3 最近の動向 322
14.1.17.3.1 製品の発売および機能強化 322
14.1.17.3.2 取引実績 323
14.1.18 PROVIDERTRUST 324
14.1.18.1 事業概要 324
14.1.18.2 提供している製品・サービス 324
14.1.18.3 最近の動向 325
14.1.18.3.1 製品の発売 325
14.1.18.3.2 取引 325
14.1.19 MEDTRAINER 326
14.1.19.1 事業概要 326
14.1.19.2 提供している製品・サービス 326
14.1.19.3 最近の動向 327
14.1.19.3.1 新製品の発売 327
14.1.19.3.2 取引 327
14.1.19.3.3 その他の動向 328
14.2 その他の主要企業 329
14.2.1 OKKALA SOLUTIONS PRIVATE LIMITED 329
14.2.2 SAFEQUAL 330
14.2.3 EFFIVITY TECHNOLOGIES, INC. 331
14.2.4 TITLE21 HEALTH SOLUTIONS 332
14.2.5 MEDBLAZE (INFINI) 333
14.2.6 ETASKPRO 334
14.2.7 QUALITYZE 335
14.2.8 KARMINN CONSULTANCY NETWORK 336
14.2.9 MEG 337
15 調査方法論 338
15.1 調査アプローチ 338
15.1.1 二次調査 338
15.1.2 一次調査 340
15.2 調査方法論の設計 342
15.3 市場規模の推計 343
15.4 市場の細分化およびデータの三角測量 348
15.5 市場シェアの推計 348
15.6 調査の前提条件 349
15.7 調査の限界 349
15.7.1 調査方法に関連する限界 349
15.8 リスク評価 349
16 付録 350
16.1 ディスカッション・ガイド 350
16.2 KNOWLEDGESTORE:MARKETSANDMARKETSのサブスクリプション・ポータル 355
16.3 カスタマイズ・オプション 357
16.4 関連レポート 357
16.5 著者情報 358
表1 医療品質管理(QMS):市場動向の影響分析 48
表2 米国:非連邦急性期病院における相互運用性の実施頻度(病院の特性別)(2023年) 51
表3 QMSの要件 52
表4 医療品質管理(QMS)市場:ポーターの5つの力分析 60
表5 医療品質管理システム(QMS)市場:エコシステムにおける企業の役割 65
表6 主要企業別 医療品質管理(QMS)ソリューションの参考価格(2025年) 68
表7 地域別 医療品質管理(QMS)ソリューションの参考価格(2025年) 69
表8 米国調整済み相互関税率 73
表9 医療品質管理システム(QMS)市場における申請件数上位国の管轄区域別分析(2025年) 80
表10 北米:規制機関、政府機関、およびその他の組織 88
表11 欧州:規制機関、政府機関、およびその他の組織 89
表12 アジア太平洋地域:規制機関、政府機関、およびその他の組織 89
表13 ラテンアメリカ:規制機関、政府機関、およびその他の組織 90
表14 中東・アフリカ:規制機関、政府機関、およびその他の組織 90
表15 北米の規制シナリオ 91
表16 欧州の規制シナリオ 91
表17 アジア太平洋地域の規制状況 92
表18 中東・アフリカ地域の規制状況 92
表19 ラテンアメリカ地域の規制状況 93
表20 エンドユーザー別、購買プロセスに対するステークホルダーの影響(%) 95
表21 エンドユーザーの主な購入基準 96
表22 医療品質管理(QMS)市場における未充足ニーズ 97
表23 医療品質管理(QMS)市場におけるエンドユーザーの期待 99
表24 医療品質管理システム(QMS)市場(提供形態別、2024年~2031年)(百万米ドル) 101
表25 医療品質管理システム(QMS)ソフトウェア市場:タイプ別、2024年~2031年(百万米ドル) 102
表26 医療品質管理システム(QMS)ソフトウェア市場:地域別、2024年~2031年(百万米ドル) 102
表27 主要プレーヤーが提供する統合スイート 103
表28 地域別 統合スイート向け医療品質管理システム(QMS)ソフトウェア市場、2024年~2031年(百万米ドル) 103
表29 主要プレーヤーが提供するポイントソリューション 104
表30 地域別、ポイントソリューション別の医療品質管理システム(QMS)ソフトウェア市場、2024年~2031年(百万米ドル) 104
表31 医療品質管理システム(QMS)サービス市場:タイプ別、2024年~2031年(百万米ドル) 105
表32 医療品質管理システム(QMS)サービス市場:地域別、2024年~2031年 (百万米ドル) 106
表33 地域別、導入・研修サービスにおける医療品質管理システム(QMS)サービス市場、2024年~2031年(百万米ドル) 107
表34 地域別 医療品質管理システム(QMS)サポートサービス市場、2024年~2031年(百万米ドル) 108
表35 地域別 医療品質管理システム(QMS)サービス市場:コンサルティングサービス、2024年~2031年(百万米ドル) 108
表36 地域別 医療品質管理システム(QMS)サービス市場:その他のサービス、2024年~2031年(百万米ドル) 109
表37 医療品質管理システム(QMS)市場:機能別、2024年~2031年(百万米ドル) 111
表38 医療品質管理システム(QMS)市場:文書管理別、地域別、2024年~2031年 (百万米ドル) 112
表 39 リスク管理向け医療品質管理システム(QMS)市場、地域別、2024年~2031年(百万米ドル) 113
表40 監査管理向け医療品質管理システム(QMS)市場:地域別、2024年~2031年(百万米ドル) 114
表41 地域別、是正措置および不適合管理向け医療品質管理システム(QMS)市場、2024年~2031年(百万米ドル) 115
表42 変更管理向け医療品質管理システム(QMS)市場:地域別、2024年~2031年(百万米ドル) 116
表 43 地域別、苦情管理向け医療品質管理システム(QMS)市場、2024年~2031年(百万米ドル) 117
表44 地域別 研修管理向け医療品質管理システム(QMS)市場、2024年~2031年(百万米ドル) 118
表45 その他の機能向け医療品質管理システム(QMS)市場:地域別、2024年~2031年(百万米ドル) 119
表46 医療品質管理システム(QMS)市場:ユースケース別、2024年~2031年(百万米ドル) 121
表47 医師の品質報告向け医療品質管理システム(QMS)市場:地域別、2024年~2031年(百万米ドル) 122
表48 主要企業が提供するビジネスインテリジェンスおよび分析ソリューション 123
表49 ビジネスインテリジェンスおよび分析向け医療品質管理システム(QMS)市場:地域別、2024年~2031年(百万米ドル) 123
表50 地域別、臨床リスク管理向け医療品質管理システム(QMS)市場、2024年~2031年(百万米ドル) 124
表51 主要企業が提供する医療提供者パフォーマンス管理ソリューション 125
表52 医療提供者のパフォーマンス管理向け医療品質管理システム(QMS)市場:地域別、2024年~2031年(百万米ドル) 125
表53 規制および認定コンプライアンス向け医療品質管理システム(QMS)市場:地域別、2024年~2031年(百万米ドル) 126
表54 患者体験およびエンゲージメント向け医療品質管理システム(QMS)市場:地域別、2024年~2031年(百万米ドル) 127
表55 医療品質管理システム(QMS)市場:エンドユーザー別、2024年~2031年(百万米ドル) 129
表56 医療提供者向け医療品質管理システム(QMS)市場:タイプ別、2024年~2031年(百万米ドル) 130
表57 医療提供者向け医療品質管理システム(QMS)市場:地域別、2024年~2031年 (百万米ドル) 130
表58 病院向け医療品質管理システム(QMS)市場:地域別、2024年~2031年 (百万米ドル) 131
表59 地域別、外来・通院ケアセンター向け医療品質管理システム(QMS)市場、2024年~2031年(百万米ドル) 132
表60 地域別、医師およびグループ診療所向け医療品質管理システム(QMS)市場、2024年~2031年(百万米ドル) 133
表61 地域別、長期ケアおよび急性期後ケア施設向け医療品質管理システム(QMS)市場、2024年~2031年(百万米ドル) 134
表62 その他の医療提供者を対象とした医療品質管理システム(QMS)市場:地域別、2024年~2031年(百万米ドル) 134
表63 医療保険者向け医療品質管理システム(QMS)市場:種類別、2024年~2031年(百万米ドル) 135
表64 医療支払者向け医療品質管理システム(QMS)市場:地域別、2024年~2031年(百万米ドル) 136
表65 医療支払者向け医療品質管理システム (QMS)市場:公的保険者向け、地域別、2024年~2031年(百万米ドル) 136
表66 医療品質管理システム(QMS)市場:民間保険者向け、地域別、 2024年~2031年(百万米ドル) 137
表67 地域別医療品質管理システム(QMS)市場、2024年~2031年(百万米ドル) 139
表68 北米:医療品質管理システム(QMS)市場、国別、2024年~2031年(百万米ドル) 142
表69 北米:医療品質管理システム(QMS)市場、提供形態別、2024年~2031年(百万米ドル) 142
表60 北米:医療品質管理システム(QMS)ソフトウェア市場、 タイプ別、2024年~2031年(百万米ドル) 142
表71 北米:医療品質管理システム(QMS)サービス市場、タイプ別、2024年~2031年 (百万米ドル) 143
表72 北米:医療品質管理システム(QMS)市場、機能別、2024年~2031年 (百万米ドル) 143
表73 北米:医療品質管理システム(QMS)市場、ユースケース別、2024年~2031年(百万米ドル) 144
表74 北米:医療品質管理システム(QMS)市場、エンドユーザー別、2024年~2031年(百万米ドル) 144
表75 北米:医療提供者向け医療品質管理システム(QMS)市場、タイプ別、2024年~2031年 (百万米ドル) 145
表76 北米:医療保険者向け医療品質管理システム(QMS)市場、タイプ別、2024年~2031年 (百万米ドル) 145
表77 米国:医療品質管理システム(QMS)市場、提供形態別、2024年~2031年(百万米ドル) 146
表78 米国:医療品質管理システム(QMS)ソフトウェア市場、タイプ別、2024年~2031年(百万米ドル) 147
表79 米国:医療品質管理システム(QMS)サービス市場、タイプ別、2024年~2031年 (百万米ドル) 147
表 80 米国:医療品質管理システム(QMS)市場、機能別、2024年~2031年(百万米ドル) 148
表81 米国:医療品質管理システム(QMS)市場、ユースケース別、2024年~2031年(百万米ドル) 148
表82 米国:医療品質管理システム(QMS)市場、エンドユーザー別、2024年~2031年(百万米ドル) 149
表83
米国:医療提供者向け医療品質管理システム(QMS)市場、タイプ別、2024年~2031年(百万米ドル) 149
表 84 米国:医療保険者向け医療品質管理システム(QMS)市場、タイプ別、2024年~2031年(百万米ドル) 149
表85 カナダ:医療品質管理システム(QMS)市場、提供形態別、2024年~2031年(百万米ドル) 150
表86 カナダ:医療品質管理システム(QMS)ソフトウェア市場、タイプ別、2024年~2031年(百万米ドル) 151
表87 カナダ:医療品質管理システム(QMS)サービス市場、タイプ別、2024年~2031年(百万米ドル) 151
表88 カナダ:医療品質管理システム(QMS)市場、機能別、2024年~2031年(百万米ドル) 152
表89 カナダ:医療品質管理システム(QMS)市場、ユースケース別、2024年~2031年(百万米ドル) 152
表90 カナダ:医療品質管理システム(QMS)市場、エンドユーザー別、2024年~2031年(百万米ドル) 153
表91 カナダ:医療提供者向け医療品質管理システム(QMS)市場、タイプ別、2024年~2031年 (百万米ドル) 153
表92 カナダ:医療保険者向け医療品質管理システム(QMS)市場、タイプ別、2024年~2031年(百万米ドル) 153
表 93 欧州:医療品質管理システム(QMS)市場、国別、2024年~2031年(百万米ドル) 155
表94 欧州:医療品質管理システム(QMS)市場、提供形態別、2024年~2031年(百万米ドル) 155
表95 欧州:医療品質管理システム(QMS)ソフトウェア市場、タイプ別、2024年~2031年(百万米ドル) 155
表96 欧州:医療品質管理システム(QMS)サービス市場、タイプ別、2024年~2031年(百万米ドル) 156
表97 欧州:医療品質管理システム(QMS)市場、機能別、2024年~2031年(百万米ドル) 156
表98 欧州:医療品質管理システム(QMS)市場、ユースケース別、2024年~2031年(百万米ドル) 157
表99 欧州:医療品質管理システム(QMS)市場、エンドユーザー別、 2024年~2031年(百万米ドル) 157
表100 欧州:医療提供者向け医療品質管理システム(QMS)市場、タイプ別、2024年~2031年(百万米ドル) 158
表101 欧州:医療支払者向け医療品質管理システム(QMS)市場、タイプ別、2024年~2031年(百万米ドル) 158
表102 英国:医療品質管理システム(QMS)市場、提供形態別、2024年~2031年 (百万米ドル) 159
表 103 英国:医療品質管理システム(QMS)ソフトウェア市場(タイプ別、2024年~2031年)(百万米ドル) 159
表 104 英国:医療品質管理システム(QMS)サービス市場、タイプ別、2024年~2031年 (百万米ドル) 160
表 105 英国:医療品質管理システム(QMS)市場、機能別、2024年~2031年(百万米ドル) 160
表 106 英国: 医療品質管理システム(QMS)市場、ユースケース別、2024年~2031年(百万米ドル) 161
表107 英国:医療品質管理システム(QMS)市場、エンドユーザー別、2024年~2031年 (百万米ドル) 161
表108 英国:医療提供者向け医療品質管理システム(QMS)市場、タイプ別、2024年~2031年(百万米ドル) 162
表109 英国:医療支払者向け医療品質管理システム(QMS)市場、タイプ別、2024年~2031年(百万米ドル) 162
表110 ドイツ:医療品質管理システム(QMS)市場(提供形態別、2024年~2031年)(百万米ドル) 163
表111 ドイツ:医療品質管理システム(QMS)ソフトウェア市場(タイプ別、2024年~2031年)(百万米ドル) 163
表112 ドイツ:医療品質管理システム(QMS)サービス市場、タイプ別、2024年~2031年(百万米ドル) 164
表113 ドイツ:医療品質管理システム(QMS)市場、機能別、2024年~2031年(百万米ドル) 164
表114 ドイツ:医療品質管理システム(QMS)市場、ユースケース別、2024年~2031年(百万米ドル) 165
表115 ドイツ:医療品質管理システム(QMS)市場、エンドユーザー別、2024年~2031年(百万米ドル) 165
表116 ドイツ:医療提供者向け医療品質管理システム(QMS)市場、タイプ別、2024年~2031年 (百万米ドル) 166
表 117 ドイツ:医療保険者向け医療品質管理システム(QMS)市場、タイプ別、2024年~2031年(百万米ドル) 166
表 118 フランス:医療品質管理システム(QMS)市場、提供形態別、2024年~2031年(百万米ドル) 167
表119 フランス:医療品質管理システム(QMS)ソフトウェア市場(タイプ別、2024年~2031年)(百万米ドル) 167
表120 フランス:医療品質管理システム(QMS)サービス市場、タイプ別、2024年~2031年 (百万米ドル) 168
表 121 フランス:医療品質管理システム(QMS)市場、機能別、2024年~2031年 (百万米ドル) 168
表 122 フランス:医療品質管理システム(QMS)市場、ユースケース別、2024年~2031年(百万米ドル) 169
表 123 フランス:医療品質管理システム (QMS)市場、エンドユーザー別、2024年~2031年(百万米ドル) 169
表124 フランス:医療提供者向け医療品質管理システム(QMS)市場、タイプ別、2024年~2031年 (百万米ドル) 170
表 125 フランス:医療保険者向け医療品質管理システム(QMS)市場、タイプ別、2024年~2031年(百万米ドル) 170
表126 イタリア:医療品質管理システム(QMS)市場(提供形態別、2024年~2031年)(百万米ドル) 171
表127 イタリア:医療品質管理システム(QMS)ソフトウェア市場、タイプ別、2024年~2031年(百万米ドル) 171
表128 イタリア:医療品質管理システム(QMS)サービス市場(タイプ別、2024年~2031年)(百万米ドル) 172
表129 イタリア:医療品質管理システム(QMS)市場、機能別、2024年~2031年 (百万米ドル) 172
表130 イタリア:医療品質管理システム(QMS)市場、ユースケース別、2024年~2031年(百万米ドル) 173
表 131 イタリア:医療品質管理システム(QMS)市場、エンドユーザー別、2024年~2031年(百万米ドル) 173
表 132 イタリア:医療提供者向け医療品質管理システム(QMS)市場、タイプ別、2024年~2031年(百万米ドル) 174
表133 イタリア:医療保険者向け医療品質管理システム(QMS)市場、タイプ別、2024年~2031年(百万米ドル) 174
表134 スペイン: 医療品質管理システム(QMS)市場、提供形態別、2024年~2031年(百万米ドル) 175
表135 スペイン:医療品質管理システム(QMS)ソフトウェア市場、種類別、2024年~2031年 (百万米ドル) 175
表136 スペイン:医療品質管理システム(QMS)サービス市場、タイプ別、2024年~2031年(百万米ドル) 176
表137 スペイン:医療品質管理システム(QMS)市場、機能別、2024年~2031年(百万米ドル) 176
表138 スペイン:医療品質管理システム(QMS)市場、ユースケース別、2024年~2031年 (百万米ドル) 177
表 139 スペイン:医療品質管理システム(QMS)市場、エンドユーザー別、2024年~2031年(百万米ドル) 177
表 140 スペイン:医療提供者向け医療品質管理システム(QMS)市場、タイプ別、2024年~2031年(百万米ドル) 178
表141 スペイン:医療保険者向け医療品質管理システム(QMS)市場、タイプ別、2024年~2031年 (百万米ドル) 178
表 142 欧州その他地域:医療品質管理システム(QMS)市場、提供形態別、2024年~2031年(百万米ドル) 179
表 143 欧州その他地域:医療品質管理システム (QMS)ソフトウェア市場、タイプ別、2024年~2031年(百万米ドル) 179
表144 欧州その他地域:医療品質管理システム (QMS)サービス市場、タイプ別、2024年~2031年(百万米ドル) 180
表145 欧州その他地域:医療品質管理システム(QMS)市場、機能別、2024年~2031年(百万米ドル) 180
表146 欧州その他地域:医療品質管理システム(QMS)市場、ユースケース別、2024年~2031年(百万米ドル) 181
表147 欧州その他地域:医療品質管理システム(QMS)市場、エンドユーザー別、2024年~2031年(百万米ドル) 181
表148 欧州その他地域:医療提供者向け医療品質管理システム(QMS)市場、タイプ別、2024年~2031年(百万米ドル) 182
表149 欧州その他地域:医療保険者向け医療品質管理システム(QMS)市場、タイプ別、2024年~2031年(百万米ドル) 182
表150 アジア太平洋地域:医療品質管理システム(QMS)市場、国別、2024年~2031年(百万米ドル) 184
表151 アジア太平洋地域:医療品質管理システム(QMS)市場、提供形態別、2024年~2031年(百万米ドル) 185
表 152 アジア太平洋地域:医療品質管理システム(QMS)ソフトウェア市場、タイプ別、2024年~2031年(百万米ドル) 185
表153 アジア太平洋地域:医療品質管理システム(QMS)サービス市場、タイプ別、2024年~2031年(百万米ドル) 185
表154 アジア太平洋地域:医療品質管理システム(QMS)市場、機能別、2024年~2031年(百万米ドル) 186
表155 アジア太平洋地域:医療品質管理システム(QMS)市場、ユースケース別、2024年~2031年 (百万米ドル) 186
表 156 アジア太平洋地域:医療品質管理システム(QMS)市場、エンドユーザー別、2024年~2031年 (百万米ドル) 187
表157 アジア太平洋地域:医療提供者向け医療品質管理システム(QMS)市場、 タイプ別、2024年~2031年(百万米ドル) 187
表158 アジア太平洋地域:医療支払者向け医療品質管理システム(QMS)市場、タイプ別、2024年~2031年 (百万米ドル) 187
表159 日本:医療品質管理システム(QMS)市場、提供形態別、2024年~2031年(百万米ドル) 188
表 160 日本:医療品質管理システム(QMS)ソフトウェア市場、タイプ別、2024年~2031年 (百万米ドル) 188
表 161 日本:医療品質管理システム(QMS)サービス市場、タイプ別、2024年~2031年(百万米ドル) 189
表 162 日本:医療品質管理システム(QMS)市場(機能別)、2024年~2031年(百万米ドル) 189
表 163 日本:医療品質管理システム(QMS)市場、ユースケース別、2024年~2031年 (百万米ドル) 190
表164 日本:医療品質管理システム(QMS)市場、エンドユーザー別、2024年~2031年(百万米ドル) 190
表165 日本:医療提供者向け医療品質管理システム(QMS)市場、タイプ別、2024年~2031年(百万米ドル) 191
表 166 日本:医療保険者向け医療品質管理システム(QMS)市場、タイプ別、2024年~2031年(百万米ドル) 191
表167 中国:医療品質管理システム(QMS)市場、提供形態別、2024年~2031年(百万米ドル) 192
表168 中国:医療品質管理システム(QMS)ソフトウェア市場(タイプ別、2024年~2031年)(百万米ドル) 192
表169 中国:医療品質管理システム(QMS)サービス市場、タイプ別、2024年~2031年(百万米ドル) 193
表170 中国:医療品質管理システム (QMS)市場、機能別、2024年~2031年(百万米ドル) 193
表171 中国:医療品質管理システム(QMS)市場、ユースケース別、2024年~2031年(百万米ドル) 194
表 172 中国:医療品質管理システム(QMS)市場、エンドユーザー別、2024年~2031年(百万米ドル) 194
表 173 中国:医療提供者向け医療品質管理システム(QMS)市場、タイプ別、2024年~2031年 (百万米ドル) 195
表174 中国:医療保険者向け医療品質管理システム(QMS)市場、タイプ別、2024年~2031年 (百万米ドル) 195
表 175 インド:医療品質管理システム(QMS)市場(提供形態別)、2024年~2031年(百万米ドル) 196
表 176 インド:医療品質管理システム(QMS)ソフトウェア市場、タイプ別、2024年~2031年 (百万米ドル) 196
表 177 インド:医療品質管理システム(QMS)サービス市場、タイプ別、2024年~2031年(百万米ドル) 197
表 178 インド:医療品質管理システム (QMS)市場、機能別、2024年~2031年(百万米ドル) 197
表179 インド:医療品質管理システム(QMS)市場、ユースケース別、2024年~2031年(百万米ドル) 198
表180 インド:医療品質管理システム(QMS)市場、エンドユーザー別、2024年~2031年(百万米ドル) 198
表 181 インド:医療提供者向け医療品質管理システム(QMS)市場、タイプ別、2024年~2031年(百万米ドル) 199
表182 インド:医療支払者向け医療品質管理システム(QMS)市場、タイプ別、2024年~2031年(百万米ドル) 199
表183 韓国:医療品質管理システム(QMS)市場(提供形態別、2024年~2031年)(百万米ドル) 200
表184 韓国:医療品質管理システム(QMS)ソフトウェア市場、種類別、2024年~2031年 (百万米ドル) 200
表 185 韓国:医療品質管理システム(QMS)サービス市場、タイプ別、2024年~2031年(百万米ドル) 201
表 186 韓国:医療品質管理システム(QMS)市場、機能別、2024年~2031年(百万米ドル) 201
表 187 韓国:医療品質管理システム(QMS)市場、ユースケース別、2024年~2031年 (百万米ドル) 202
表 188 韓国:医療品質管理システム(QMS)市場、エンドユーザー別、2024年~2031年 (百万米ドル) 202
表 189 韓国:医療提供者向け医療品質管理システム(QMS)市場、タイプ別、2024年~2031年 (百万米ドル) 203
表 190 韓国:医療保険者向け医療品質管理システム(QMS)市場、タイプ別、2024年~2031年(百万米ドル) 203
表 191 オーストラリア:医療品質管理システム(QMS)市場(提供形態別、2024年~2031年)(百万米ドル) 204
表192 オーストラリア:医療品質管理システム(QMS)ソフトウェア市場(タイプ別、2024年~2031年)(百万米ドル) 204
表193 オーストラリア:医療品質管理システム(QMS)サービス市場、タイプ別、2024年~2031年(百万米ドル) 205
表194 オーストラリア:医療品質管理システム(QMS)市場、機能別、2024年~2031年(百万米ドル) 205
表 195 オーストラリア:医療品質管理システム(QMS)市場、ユースケース別、2024年~2031年(百万米ドル) 206
表196 オーストラリア:医療品質管理システム(QMS)市場、エンドユーザー別、2024年~2031年(百万米ドル) 206
表197 オーストラリア:医療提供者向け医療品質管理システム(QMS)市場、タイプ別、2024年~2031年(百万米ドル) 207
表198 オーストラリア:医療保険者向け医療品質管理システム(QMS)市場、タイプ別、2024年~2031年(百万米ドル) 207
表199 アジア太平洋地域その他:医療品質管理システム(QMS)市場(提供形態別)、2024年~2031年(百万米ドル) 208
表 200 アジア太平洋地域その他:医療品質管理システム(QMS)ソフトウェア市場(タイプ別、2024年~2031年)(百万米ドル) 208
表 201 アジア太平洋地域その他:医療品質管理システム(QMS)サービス市場、タイプ別、2024年~2031年(百万米ドル) 209
表202 アジア太平洋地域その他:医療品質管理システム(QMS)市場(機能別)、2024年~2031年(百万米ドル) 209
表 203 アジア太平洋地域その他:医療品質管理システム(QMS)市場、ユースケース別、2024年~2031年 (百万米ドル) 210
表 204 アジア太平洋地域その他:医療品質管理システム(QMS)市場、エンドユーザー別、2024年~2031年(百万米ドル) 210
表 205 アジア太平洋地域その他:医療提供者向け医療品質管理システム(QMS)市場、タイプ別、2024年~2031年(百万米ドル) 211
表206 アジア太平洋地域その他:医療保険者向け医療品質管理システム(QMS)市場、タイプ別、2024年~2031年(百万米ドル) 211









