主なポイント
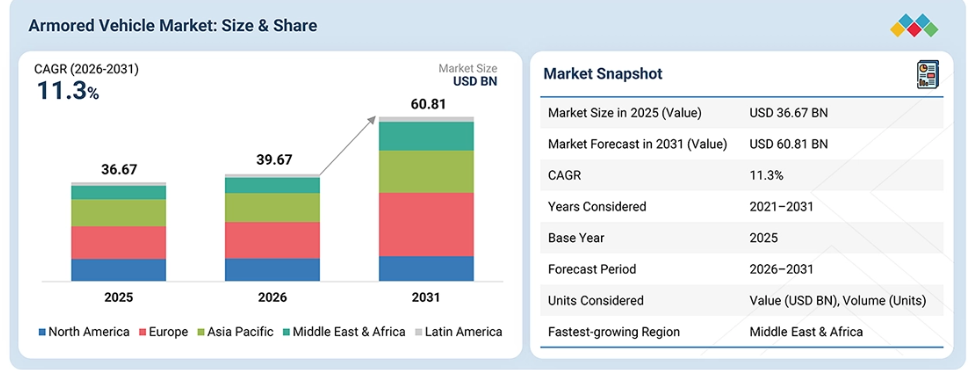
中東・アフリカの装甲車両市場は、2026年から2031年にかけて16.9%という最も高い年平均成長率(CAGR)を記録すると予想されています。
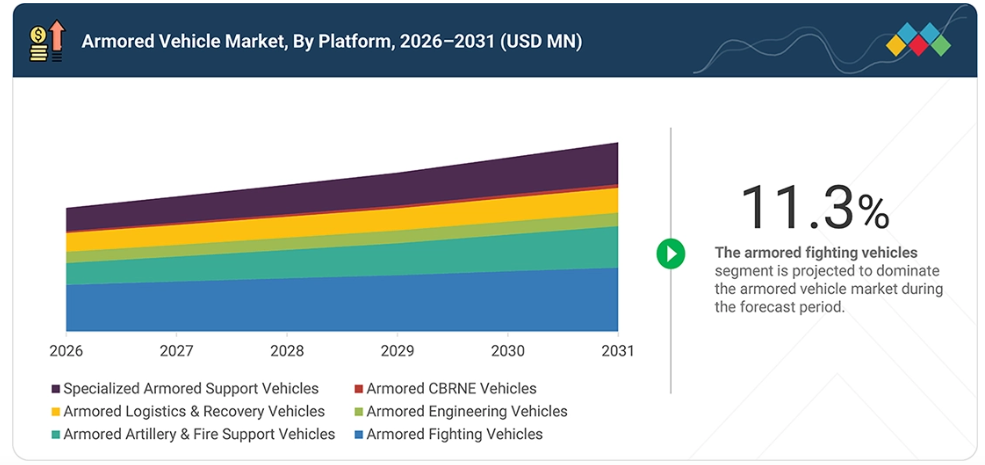
CBRNE対応装甲車両セグメントは、2026年から2031年にかけて21.5%という最も高い年平均成長率(CAGR)を記録すると予想されています。
2026年には、車輪式セグメントが最大の市場シェアを占めると推定されています。
ラインメタルAG、ジェネラル・ダイナミクス・コーポレーション、オシュコシュ・コーポレーション、BAEシステムズ、およびハンファ・エアロスペース株式会社は、その高い市場シェアと製品展開の広さから、装甲車両市場(世界)における主要企業の一部として特定されました。
装甲車両産業は、軍が防御力、機動性、火力、生存性、およびネットワーク化された作戦能力が向上したプラットフォームを必要としていることから、発展を続けています。センサー、通信システム、デジタル車両アーキテクチャ、指揮統制、能動防御システム、および車載電子機器の進歩により、装甲車両は複雑な戦闘環境においてより効果的に運用できるようになっています。また、近代化プログラムにより、偵察、直接戦闘、火力支援、工兵、回収、兵站、防空、およびCBRN関連の任務において、デジタル接続された装甲プラットフォームの採用がさらに広がっています。
顧客の顧客に影響を与えるトレンドと変革
装甲車両市場の顧客への影響は、役割ごとに個別の車両を用意することなく、さまざまな任務要件に対応できる柔軟なプラットフォームへのニーズと、ますます密接に関連しています。モジュール式の車両設計、交換可能な任務モジュール、共通の車両アーキテクチャ、およびアップグレード可能な電子システムにより、ユーザーは作戦上のニーズの変化に応じて、兵器、防護装備、センサー、任務用装備を適応させることができます。
これにより、統合にかかる労力を削減し、乗員の訓練や整備を簡素化し、車両群の共通性を高めることが可能になります。その結果、防衛機関のユーザーは、車両の耐用年数を延長し、車両群の利用率を向上させ、運用コストおよびライフサイクルコストをより効果的に管理できるようになります。ラインメタル社の「ボクサー」および「リンクス」プラットフォームは、共通の駆動モジュール、交換可能な任務モジュール、そしてモジュール式のデジタルアーキテクチャを通じて、このアプローチを体現しています。
装甲車両市場の動向
推進要因:新型装甲車両への防衛費の増加
各国防衛省は、老朽化した車両を更新し、防護移動能力、火力、生存性、および戦場における連携性を向上させるため、新型装甲車両への支出を増やしています。調達プログラムの対象には、主力戦車、歩兵戦闘車、装甲人員輸送車、自走砲、その他の防護プラットフォームが含まれます。例えば、米国の2026会計年度国防予算では、次世代地上戦闘車両プログラムへの投資を継続しつつ、86台の多目的装甲車(AMPV)の調達を支援しています。このような支出は、車両メーカー、装甲部品サプライヤー、兵器システム、電子機器、およびシステム統合プロバイダーに対する需要を支えています。
制約:開発および調達に長い期間を要する
装甲車両プログラムでは、大規模な配備に先立ち、綿密な設計、システム統合、試験、認定、生産準備、および運用評価が必要となります。防護、兵器、電子機器、機動性、ソフトウェアに関わる複雑な要件により開発スケジュールが長期化する可能性があり、さらにサプライヤーや生産上の問題によってさらなる遅延が生じる恐れがあります。GAOの報告によると、米国の主要な防衛調達プログラムは、初期能力を提供するまでに平均で約12年を要しており、複雑な軍事装備プログラムに伴う長期化が浮き彫りになっています。こうした長期化は、車両の更新を遅らせ、サプライヤーの収益を先送りする可能性があります。
機会:既存の装甲車両の近代化および改修
導入済みの車両数が多いため、既存の車両を直ちに置き換えるのではなく、アップグレードする機会が生まれます。近代化プログラムには、新しい砲塔、兵器、能動防御システム、センサー、通信システム、動力システム、デジタル電子機器、装甲パッケージ、および機動性の向上が含まれる場合があります。例えば、米陸軍はストライカーのアップグレードや、ブラッドリーおよびM109車両群の改造に資金を提供してきましたが、以前のストライカー近代化の取り組みは、車両の火力の増強に重点が置かれていました。このようなプログラムは、装甲車両群の耐用期間を通じて、OEMやサブシステムサプライヤーに継続的なビジネスチャンスをもたらします。
課題:車両の防護性、重量、機動性のバランス
装甲車両の設計者は、より高い防護レベルと、車両の重量、機動性、積載能力、電力需要、輸送性を両立させなければなりません。追加の装甲、兵器、電子システム、防護技術は、車両の質量を増大させ、エンジン、サスペンション、冷却システム、電気アーキテクチャにさらなる負荷をかける可能性があります。そのため、メーカーは、戦場での機動性と信頼性を維持しつつ、サイズ、重量、電力、冷却を管理する必要があります。例えば、米国のAMPVプログラムでは、車両設計の一環として、生存性および「サイズ、重量、出力、冷却(SWAP-C)」の要件に特に重点を置いています。
装甲車両市場のエコシステム
装甲車両市場には、装甲車両メーカー、装甲・防護システムサプライヤー、兵器・砲塔プロバイダー、推進・機動システムサプライヤー、電子・通信システムプロバイダー、およびシステムインテグレーターが含まれます。
Rheinmetall AG、General Dynamics Corporation、Oshkosh Corporation、BAE Systems、Hanwha Aerospace Co., Ltd.、Lockheed Martin Corporation、Thales、ST Engineering、Elbit Systems Ltd.、三菱重工業株式会社、 現代ロテム(HYUNDAI ROTEM COMPANY)、テキストロン(Textron Inc.)、オトカル・オトモティブ・ヴェ・サヴンマ・サナイ(Otokar Otomotiv ve Savunma Sanayi A.S)、デネルSOC(Denel SOC Ltd)、KNDS、FNSS、RTX、IDV、パラマウント・グループ(Paramount Group)、およびアーマード・ビークルズ・ニガム・リミテッド(Armoured Vehicles Nigam Limited)といった主要企業が、履帯式および車輪式の両分野において、装甲車両のプラットフォーム、サブシステム、および関連技術を提供しています。
各社の製品ポートフォリオは、主力戦車、歩兵戦闘車、装甲兵員輸送車、砲兵・火力支援車両、工兵車両、回収車両、防護移動プラットフォーム、および関連する任務システムなどの分野を網羅しています。Arquus、Tatra Trucks A.S.、Kalyani Strategic Systems Ltd.、AM General、Mahindra Emirates Vehicle Armouring FZ LLC、Tata Advanced Systems Limited、Inkas Armored Vehicle Manufacturing、およびStreit Groupといったその他の企業は、防衛・セキュリティ分野のユーザー向けに、特殊装甲車両、戦術機動プラットフォーム、防護ソリューション、車両統合、および用途特化型システムを提供しています。
装甲車両市場のセグメント
装甲車両(AV)市場:プラットフォーム別
装甲車両(AV)市場:技術別
装甲車両は、車両のアーキテクチャや運用要件に応じて、従来型、電気、およびハイブリッド電気技術を採用しています。従来のプラットフォームは依然として主に内燃機関によるパワートレインに依存していますが、車載電力の確保、高度な電子システムのサポート、特定の機械的依存関係の低減、および将来の車両機能の実現を目的として、電気式およびハイブリッド電気式の設計が開発されています。例えば、「Lynx XM30」には、発電と戦場での機動性をサポートするように設計されたハイブリッド電気式パワートレインが搭載されています。
装甲車両(AV)市場:機動性別
装甲車両は、大きく分けて車輪式と履帯式のプラットフォームに分類されます。4×4、6×6、8×8、およびそれ以上の構成を含む車輪式車両は、道路上での機動性、展開の柔軟性、および運用負担の軽減が重要とされる場面で使用されます。履帯式車両は、不整地での機動性、牽引力、高い積載能力、および困難な地形での運用が求められる場面で使用されます。したがって、車両の機動性構成は、任務内容、地形、防護レベル、積載量、および展開要件に応じて選定されます。
装甲車両(AV)市場:運用形態別
この市場には、有人、無人、およびオプション有人車両が含まれます。有人プラットフォームでは、運転、兵器の操作、任務の遂行のために乗員が車内に留まりますが、無人構成では、特定のハイリスクな任務において、要員の直接的な危険への曝露を低減します。オプション有人プラットフォームは、任務要件に応じて、乗員を乗せて、あるいは乗せずに運用することができます。現在の車両開発では、乗員の関与レベルに対応するため、デジタル制御、センサー、自動化、およびオープンアーキテクチャの統合がますます進められています。
装甲車両(AV)市場:システム別
装甲車両には、パワートレイン、兵器・砲塔システム、防護・生存性、C2/C4ISR、通信・航法、ベトロニクス・電力、車体・乗員システム、および車両統合・試験を網羅する複数のシステムが統合されています。これらのシステムは連携して、機動性、火力、状況認識、乗員保護、電力管理、および任務遂行のための接続性を提供します。現代の車両では、モジュール式かつオープンな電子アーキテクチャがますます採用されており、これにより、車両のライフサイクルを通じて、センサー、兵器、防護システム、およびデジタルアプリケーションのアップグレードが可能となっています。
装甲車両市場の地域別動向
予測期間中、中東・アフリカ地域が世界の装甲車両市場において最も急速な成長を遂げる地域となる見込みです
中東・アフリカの装甲車両市場は、各国が車両の近代化、防護移動能力の向上、現地生産、およびライフサイクルにわたるアップグレードに投資するにつれ、予測期間中に拡大すると見込まれています。アラブ首長国連邦(UAE)では、EDGE社がIDEX 2025において、新型AJBAN MK2バリエーションおよび改良型RABDAN 8×8回収車両を展示し、陸上システム製品群を拡充しました。また、AL TAIF社とFNSS社も、UAE軍の歩兵戦闘車の近代化を支援することで合意しました。サウジアラビアも、GAMIが主導する現地化プログラムを通じて、アル・ダハナ装甲車の現地生産を含め、国内での装甲車両生産を支援しています。こうした動きは、中東・アフリカ全域において、新たな装甲プラットフォーム、車両のアップグレード、現地生産、および維持管理能力に対する需要を支えています。
装甲車両市場の規模、シェア、および動向:企業評価マトリックス
装甲車両市場の評価マトリックスには、履帯式および車輪式装甲車両プログラム全般において確立された地位に支えられたジェネラル・ダイナミクス社(スター)が含まれています。同社のポートフォリオには、エイブラムス主力戦車、ストライカー・ファミリー、その他の戦闘車両プラットフォームが含まれており、直接戦闘、兵員輸送、偵察、指揮、戦場支援などの任務を網羅しています。
ストライカーA1は、強化された生存性、機動性、電力供給能力、およびデジタルアーキテクチャを組み合わせ、進化する戦場の要件に対応しています。ハンファ・エアロスペース(新興リーダー)は、REDBACK歩兵戦闘車、K21 IFV、K9自走榴弾砲、TIGON車輪式装甲車、および水陸両用装甲プラットフォームなどのプラットフォームを通じて、その地位を強化しています。同社は、オーストラリアのREDBACK調達や、欧州全域でのK9契約の継続など、さまざまなプログラムを通じて国際的な事業拡大を進めています。
装甲車両市場の主要企業
General Dynamics Corporation (US)
KNDS (Netherlands)
Rheinmetall AG (Germany)
BAE Systems plc (UK)
Oshkosh Corporation (US)
Hanwha Aerospace Co., Ltd. (South Korea)
Lockheed Martin Corporation (US)
Thales (France)
ST Engineering (Singapore)
Elbit Systems Ltd. (Israel)
MITSUBISHI HEAVY INDUSTRIES, LTD. (Japan)
HYUNDAI ROTEM COMPANY (South Korea)
Textron Inc. (US)
Otokar Otomotiv ve Savunma Sanayi A.S. (Türkiye)
Denel SOC Ltd (South Africa)
FNSS (Türkiye)
RTX (US)
IDV (Italy)
Paramount Group (South Africa)
Armoured Vehicles Nigam Limited (India)
最近の動向
2026年7月:ジェネラル・ダイナミクス社(米国)は、ジェネラル・ダイナミクス・ランド・システムズ・カナダ(GDLS-Canada)を通じて、カナダ政府(カナダ)と、車輪式装甲戦闘車両の開発、納入、維持管理、および将来の技術統合に関する戦略的パートナーシップ契約を締結しました。この提携に基づき、GDLS-カナダは、カナダ向け追加の装甲戦闘支援車両190両およびウクライナ向け35両について、約20億米ドルの受注を獲得しました。また、本協定は、配備済みの装甲車両群全体において、進化する脅威に対処するための将来のアップグレードおよび能力統合も支援するものです。
2026年6月:FNSS(トルコ)とCSG Defence a.s.(チェコ共和国)は、中型装甲車両プラットフォームに焦点を当てた、スロバキアを拠点とする陸上システム合弁会社「Danube Defence Systems」を設立するための枠組み協定に署名しました。この協力には「KARPAT」中戦車が含まれており、欧州の陸上部隊および輸出顧客向けの装甲車両について、製造、マーケティング、技術移転、および現地産業の参画を支援することを目的としています。本合意により、現地生産を通じてFNSSの欧州における装甲車両製造の拠点が拡大することになります。
2026年4月:KNDS(オランダ)は、Texelis Defense(フランス)の買収を完了し、同社はKNDS Mobilityとしてグループに統合されました。この買収により、軍用車両の機動性、駆動系、サスペンション、および4×4、6×6、8×8、ならびに履帯式装甲車両向けの包括的な機動性ソリューションに関する専門能力が追加されました。Texelis社はすでに装甲車両「SERVAL」向けの機動性ソリューションを供給しており、今回の統合により、KNDS社が重要な車両技術、産業能力、および装甲プラットフォームのサプライチェーンに対する支配力を強化することが目的とされています。
1 はじめに 42
1.1 本調査の目的 42
1.2 市場の定義 42
1.3 調査範囲 43
1.3.1 市場セグメンテーションおよび地域別概要 43
1.3.2 調査対象の範囲および除外項目 44
1.4 対象期間 45
1.5 対象通貨 45
1.6 ステークホルダー 45
1.7 変更点の概要 46
2 エグゼクティブ・サマリー 47
2.1 主な洞察と市場のハイライト 47
2.2 主要な市場参加者:戦略的展開のマッピング 49
2.3 高成長セグメント 50
2.4 市場を形作る破壊的トレンド 51
2.5 地域別概況:市場規模、成長率、および予測 52
3 プレミアムインサイト 53
3.1 装甲車両市場における事業者にとって魅力的な機会 53
3.2 プラットフォーム別装甲車両市場 54
3.3 機動性別装甲車両市場 54
3.4 支出別装甲車両市場 55
3.5 エンドユーザー別装甲車両市場 55
4 市場の概要 56
4.1 はじめに 56
4.2 市場の動向 56
4.2.1 推進要因 57
4.2.1.1 新型装甲車に対する防衛費の増加 57
4.2.1.2 老朽化した装甲車隊の更新 57
4.2.1.3 戦場における脅威の増大に伴う、車両の防護性能向上の必要性の高まり 58
4.2.2 抑制要因 58
4.2.2.1 開発および調達に要する期間の長さ 58
4.2.2.2 既存の装甲車両の耐用年数の長さ 59
4.2.3 機会 60
4.2.3.1 既存の装甲車両の近代化および改修 60
4.2.3.2 無人装甲地上車両の採用拡大 60
4.2.3.3 電気式およびハイブリッド式装甲車両の開発 61
4.2.4 課題 61
4.2.4.1 車両の防護性能、重量、機動性のバランス 61
4.2.4.2 予備部品および熟練した整備要員の不足 62
4.2.4.3 装甲車両への複数の先進システムの統合 62
4.3 未解決のニーズと未開拓分野 63
4.3.1 ドローンや上空からの攻撃に対する防御力の向上
に対する防御力の向上 63
4.3.2 先進的な車両システムのための
出力、スペース、およびアップグレード能力の向上 64
4.3.3 既存の装甲車両群のための
既存の装甲車両群向けの共通モジュラー型改修アーキテクチャ 64
4.3.4 公開された技術データと信頼性の高い部品供給による、維持管理が容易な車両システム
65
4.4 相互に連携した市場とセクター横断的な機会 67
4.4.1 軍用車両の防護システム 67
4.4.2 軍用 C2 および戦術通信システム 68
4.4.3 軍用兵器、砲塔、および射撃管制システム 68
4.4.4 軍用地上車両のMROおよび維持管理 69
4.5 ティア1/2/3の主要企業による戦略的動き 70
5 業界の動向 73
5.1 エコシステム分析 73
5.1.1 主要企業 73
5.1.2 スタートアップおよび中小企業 73
5.1.3 エンドユーザー 74
5.2 バリューチェーン分析 76
5.3 貿易分析 78
5.3.1 輸入の概況(HSコード 8710) 78
5.3.2 輸出の概況(HSコード 8710) 80
5.4 ケーススタディ分析 81
5.5 ラインメタル社、ハンガリー向けに「LYNX KF41」の現地生産体制を確立 82
5.6 ジェネラル・ダイナミクス社の「ストライカー M-SHORAD」、装甲車両を
82
5.7 ハンファ・エアロスペースの「レッドバック」、オーストラリアのIFVプログラムにおいて競争評価段階から次の段階へ 83
5.8 主要な会議およびイベント(2026年~2027年) 83
5.9 投資および資金調達のシナリオ 84
5.10 顧客の事業に影響を与えるトレンド/ディスラプション 84
5.11 マクロ経済の見通し 85
5.11.1 はじめに 85
5.11.2 GDPの動向と予測 85
5.11.3 世界の航空宇宙・防衛産業の動向 87
5.12 参考価格分析 87
5.13 運用データ 88
5.14 部品表(BOM) 89
5.15 総所有コスト(TCO) 91
5.16 ビジネスモデル 92
5.17 政府による直接調達および複数年契約 92
5.18 現地生産および技術移転 92
5.19 ライフサイクルサポートおよび可用性ベースのサービス 93
5.19.1 最終用途産業への影響 93
6 技術の進歩、AIによる影響、特許、イノベーション、および将来の応用 94
6.1 主要技術 94
6.1.1 防護・生存性技術 94
6.1.2 機動・動力技術 94
6.1.3 兵器・射撃管制技術 94
6.2 補完技術 95
6.2.1 デジタル車両アーキテクチャおよび戦場における接続性 95
6.2.2 センシング、状況認識および意思決定支援技術 95
6.2.3 電子戦および電磁作戦技術 95
6.3 関連技術 96
6.3.1 自律走行車両技術 96
6.3.2 車外無人システムおよび人間と機械の連携 96
6.3.3 車外精密・長距離到達エフェクタ 96
6.4 技術ロードマップ 97
6.5 特許分析 98
6.6 将来の応用 102
6.6.1 AI/生成AIの影響 104
6.6.2 装甲車両市場におけるAIの導入:主なユースケースと市場の可能性 106
6.6.3 装甲車両市場におけるAIの導入:ケーススタディ 107
6.6.4 相互接続されたエコシステムと市場プレイヤーへの影響 107
6.6.5 AI/生成AIの導入に対する顧客の準備状況 108
7 持続可能性と規制環境 109
7.1 地域ごとの規制とコンプライアンス 109
7.1.1 規制機関、政府機関、およびその他の組織 109
7.1.2 主要な規制 112
7.1.3 業界基準 114
7.2 サステナビリティの取り組み 115
7.2.1 ハイブリッド・電気推進および電動化 115
7.2.2 燃料および運用時のエネルギー効率 116
7.2.3 車両の近代化および耐用年数の延長 116
7.2.4 リマニュファクチャリング、修理、および部品の再利用 116
7.2.5 有害物質および廃棄物の削減 116
7.3 認証、表示、および環境基準 118
8 顧客環境と購入者の行動 119
8.1 意思決定プロセス 119
8.2 購入者のステークホルダーと購入評価基準 120
8.2.1 購入評価基準 122
8.2.2 購入基準 123
8.3 導入の障壁と内部的な課題 124
8.4 各最終用途産業における未充足ニーズ 126
9 プラットフォーム別装甲車両市場 128
9.1 はじめに 129
9.2 装甲戦闘車両 131
9.2.1 成長を牽引する、防護下での機動および直接戦闘の要件 131
9.2.2 主力戦車 133
9.2.3 歩兵戦闘車 133
9.2.4 装甲兵員輸送車 133
9.2.5 突撃砲車両 133
9.2.6 偵察・先遣車両 134
9.2.7 対戦車戦闘車両 134
9.2.8 水陸両用強襲車両 134
9.2.9 多用途装甲戦闘車両 134
9.3 装甲砲兵・火力支援車両 135
9.3.1 機動部隊の成長を牽引する移動式防護火力 135
9.3.2 自走式榴弾砲 136
9.3.3 装甲迫撃砲運搬車 136
9.3.4 装甲防空車両 137
9.3.5 装甲ロケット砲車両 137
9.3.6 その他の装甲火力支援・目標捕捉車両 137
9.4 装甲工兵車両 137
9.4.1 地雷、障害物、および損傷したインフラが成長を牽引 137
9.4.2 戦闘工兵車両 139
9.4.3 地雷除去・突破車両 139
9.4.4 装甲架橋車両 139
9.5 装甲兵站・回収車両 139
9.5.1 装甲部隊の前方支援による成長の推進 139
9.5.2 装甲後方支援・補給車両 141
9.5.3 装甲回収車両 141
9.6 装甲CBRNE車両 141
9.6.1 成長を牽引する危険な戦場環境 141
9.6.2 CBRN偵察・除染車両 142
9.6.3 不発弾処理(EOD)車両 143
9.7 特殊装甲支援車両 143
9.7.1 成長を牽引する防護型指揮・医療・専門任務車両 143
9.7.2 装甲指揮・C2車両 144
9.7.3 装甲医療車両 145
9.7.4 装甲電子戦・信号情報(SIGINT)車両 145
9.7.5 装甲パトロール・戦術車両 145
9.7.6 国境警備・監視車両 145
10 技術別装甲車両市場 146
10.1 はじめに 147
10.2 従来型装甲車両 148
10.2.1 確立された燃料ロジスティクスと長期にわたる野外作戦が
成長を牽引 148
10.3 電気装甲車両 148
10.3.1 静粛な移動性と機械式駆動系の
の複雑さの低減による成長の推進 148
10.4 ハイブリッド電気装甲車両 149
10.4.1 車載出力の向上と燃料消費量の削減
による成長の推進 149
11 移動手段別装甲車両市場 150
11.1 はじめに 151
11.2 車輪式 152
11.2.1 長距離移動と低機動性による支援負担が成長を牽引 152
11.2.2 4×4 152
11.2.3 6×6 153
11.2.4 8×8 153
11.2.5 10×10 以上 153
11.3 履帯式 153
11.3.1 高度な防護性能と困難な地形での機動性が成長を牽引 153
12 運用方式別装甲車両市場 154
12.1 はじめに 155
12.2 有人車両 156
12.2.1 乗員による情報および装備の管理能力の向上 156
12.3 無人車両 156
12.3.1 高リスク任務における要員の危険への曝露を低減 156
12.4 選択有人車両 157
12.4.1 有人運転と遠隔操作を切り替える能力 157
13 システム別装甲車両市場 158
13.1 はじめに 159
13.2 パワートレインシステム 160
13.2.1 車両総重量および任務積載量の増加が成長を牽引 160
13.2.2 エンジン 161
13.2.2.1 内燃機関 161
13.2.2.2 タービンエンジン 161
13.2.3 トランスミッションおよびドライブライン 162
13.2.4 サスペンション 162
13.2.5 ステアリングおよびブレーキシステム 162
13.2.6 車輪および履帯 162
13.2.7 電気モーター 162
13.3 兵器および砲塔システム 163
13.3.1 成長を促進するための、より幅広いターゲットセットと防御された交戦 163
13.3.2 射撃管制・照準システム 164
13.3.3 射撃管制コンピュータ 164
13.3.4 レーザー測距儀 164
13.3.5 砲手用照準器 165
13.3.6 目標捕捉・追尾システム 165
13.3.7 砲塔および遠隔武器ステーション 165
13.3.8 砲塔駆動システム 165
13.3.9 砲身駆動システム 165
13.3.10 安定化システム 166
13.3.11 弾薬取扱・装填システム 166
13.3.12 主武装および副武装 166
13.4 防護・生存性システム 166
13.4.1 多方向からのミサイル、地雷、ドローン、および砲撃の脅威が成長を牽引 166
13.4.2 パッシブ装甲システム 167
13.4.3 アクティブ防護システム 167
13.4.4 地雷・爆風防護システム 168
13.4.5 脅威警報・対抗措置システム 168
13.4.6 消火・CBRN防護 168
13.5 C2/C4ISR、通信および航法システム 168
13.5.1 連携した機動と迅速な情報交換による成長の推進 168
13.5.2 戦場管理システム 169
13.5.3 戦術通信 170
13.5.4 インターコムおよびデータリンク 170
13.5.5 航法・測位システム 170
13.5.6 電子戦システム 170
13.5.7 ISRおよび状況認識システム 170
13.6 ベトロニクスおよび電力システム 171
13.6.1 電子機器の搭載量の増加と電力需要の拡大が、ベトロニクスおよび電力システムを牽引しています 171
13.6.2 車両用電子アーキテクチャおよびデータバス 172
13.6.3 発電 172
13.6.4 バッテリーパック 172
13.6.5 配電および電力変換 172
13.6.6 補助動力装置 172
13.7 船体、構造および乗組員システム 173
13.7.1 乗組員の保護と高度な任務用ペイロードが成長を牽引 173
13.7.2 船体および構造 173
13.7.3 乗組員用座席および拘束システム 174
13.7.4 空調および環境制御システム 174
13.7.5 ドア、ランプ、および構造用機構 174
13.8 統合、組立、試験、およびプログラムの実施 174
13.8.1 多系統化による複雑化と現地生産要件が成長を牽引 174
13.8.2 エンジニアリングおよびシステム統合 175
13.8.3 組立および設置 175
13.8.4 試験、認定および検収 176
13.8.5 プログラムおよび生産管理 176
13.8.6 OEMの間接費および利益率 176
14 支出別装甲車両市場 177
14.1 はじめに 178
14.2 新規調達 179
14.2.1 車両の更新および部隊の拡大が成長を牽引 179
14.3 近代化およびアップグレード 179
14.3.1 脅威の変化と車両の長い耐用年数が成長を牽引 179
14.4 MROおよび維持管理 180
14.4.1 MROおよび市場の成長を牽引する車両の即応態勢と長い運用寿命 180
15 重量クラス別装甲車市場 181
15.1 はじめに 182
15.2 軽量(15トン以下) 183
15.2.1 成長を牽引する戦術的機動性と戦略的輸送性 183
15.3 中型(15トン超~35トン) 183
15.3.1 成長を牽引するための、防護力、積載量、および戦略的機動性のバランス
183
15.4 大型(35トン超~60トン) 184
15.4.1 成長を牽引するための、より高い防護力および戦闘積載量の要件
成長を牽引する 184
15.5 スーパー(60トン超) 184
15.5.1 成長を牽引するための最高レベルの防護能力および重火器による直接射撃能力の要件
184
16 エンドユーザー別装甲車両市場 185
16.1 はじめに 186
16.2 陸軍 187
16.2.1 機械化機動および持続的な地上戦闘
が成長を牽引 187
16.3 海軍 187
16.3.1 水陸両用作戦および海軍歩兵の機動性
が成長を牽引 187
16.4 国土安全保障 188
16.4.1 高リスクの安全保障および防護作戦による成長の推進 188
16.5 空軍 188
16.5.1 航空基地の防護および専門的な地上支援
による成長の推進 188
17 地域別装甲車両市場 189
17.1 はじめに 190
17.2 北米 191
17.2.1 米国 197
17.2.1.1 市場を牽引する装甲旅団の装備更新および生存性要件 197
17.2.2 カナダ 200
17.2.2.1 市場を牽引する車両の共通化および支援車両の更新 200
17.3 ヨーロッパ 203
17.3.1 英国 209
17.3.1.1 機械化歩兵部隊の更新および履帯式偵察車両の再整備が市場を牽引 209
17.3.2 フランス 212
17.3.2.1 「スコーピオン」部隊の更新が市場を牽引 212
17.3.3 ドイツ 215
17.3.3.1 「プーマ」部隊の拡充および防護性能の向上により市場が牽引される見込み 215
17.3.4 イタリア 218
17.3.4.1 履帯式部隊の更新および国内統合により市場が牽引される見込み 218
17.3.5 ポーランド 221
17.3.5.1 国産歩兵戦闘車(IFV)の量産および機械化部隊の更新が市場を牽引 221
17.3.6 その他の欧州諸国 224
17.4 アジア太平洋地域 228
17.4.1 インド 233
17.4.1.1 機械化による機動性と国産技術が市場を牽引 233
17.4.2 日本 236
17.4.2.1 共通車輪式プラットフォームと重車両の選択的調達により市場が牽引される 236
17.4.3 韓国 239
17.4.3.1 新型戦車の生産とライフサイクル改修により市場が牽引される 239
17.4.4 オーストラリア 242
17.4.4.1 歩兵戦闘車の更新と現地生産による市場の牽引 242
17.4.5 その他のアジア太平洋地域 245
17.5 中東・アフリカ 249
17.5.1 GCC 254
17.5.1.1 砂漠地帯での機動性と現地産業能力が市場を牽引 254
17.5.1.2 UAE 254
17.5.1.3 サウジアラビア 257
17.5.2 イスラエル 260
17.5.2.1 車両の補充と生産拡大が市場を牽引 260
17.5.3 トルコ 263
17.5.3.1 国内での量産が市場を牽引 263
17.5.4 南アフリカ 266
17.5.4.1 車両群の維持および装甲人員輸送車の更新が市場を牽引 266
17.6 ラテンアメリカ 269
17.6.1 ブラジル 274
17.6.1.1 「グアラニ」車両群の拡充および旧式車両の近代化が市場を牽引 274
17.6.2 メキシコ 277
17.6.2.1 装甲車両の維持管理および対象車両の調達により市場が牽引される見込み 277
18 競争環境 281
18.1 はじめに 281
18.2 主要企業の戦略/競争優位性(2021年~2025年) 281
18.3 売上高分析(2021年~2025年) 282
18.4 市場シェア分析(2026年) 283
18.5 ブランド/製品比較 287
18.6 企業評価および財務指標 288
18.7 企業評価マトリックス:主要プレイヤー(2025年) 289
18.7.1 スター企業 289
18.7.2 新興リーダー企業 289
18.7.3 広範な事業展開を行う企業 289
18.7.4 参入企業 289
18.7.5 企業の事業展開 291
18.7.6 企業の事業展開 291
18.7.7 地域の事業展開 292
18.7.8 プラットフォームの事業展開 293
18.7.9 技術の事業展開 294
18.7.10 モビリティのフットプリント 295
18.8 企業評価マトリックス:スタートアップ/中小企業、2025年 296
18.8.1 先進的な企業 296
18.8.2 対応力のある企業 296
18.8.3 ダイナミックな企業 296
18.8.4 スタートブロック 296
18.8.5 競合ベンチマーキング 298
18.8.5.1 スタートアップ/中小企業一覧 298
18.8.5.2 スタートアップ/中小企業の競合ベンチマーキング 299
18.9 競合シナリオ 300
18.9.1 製品の発売 300
18.9.2 取引 302
18.9.3 その他の動向 311
19 企業概要 323
19.1 主要企業 323
19.1.1 ジェネラル・ダイナミクス社 323
19.1.1.1 事業概要 323
19.1.1.2 提供製品 324
19.1.1.3 最近の動向 326
19.1.1.3.1 製品発売 326
19.1.1.3.2 取引 327
19.1.1.3.3 その他の動向 328
19.1.1.4 MnMの見解 330
19.1.1.4.1 勝利への権利 330
19.1.1.4.2 戦略的選択 330
19.1.1.4.3 弱点と競合上の脅威 330
19.1.2 KNDS 331
19.1.2.1 事業概要 331
19.1.2.2 提供製品 331
19.1.2.3 最近の動向 334
19.1.2.3.1 取引 334
19.1.2.3.2 その他の動向 335
19.1.2.4 MnMの見解 336
19.1.2.4.1 勝利への権利 336
19.1.2.4.2 戦略的選択 337
19.1.2.4.3 弱点および競合上の脅威 337
19.1.3 RHEINMETALL AG 338
19.1.3.1 事業概要 338
19.1.3.2 提供製品 339
19.1.3.3 最近の動向 341
19.1.3.3.1 製品の発売 341
19.1.3.3.2 契約 342
19.1.3.3.3 その他の動向 344
19.1.3.4 MnMの見解 345
19.1.3.4.1 勝利への権利 345
19.1.3.4.2 戦略的選択 345
19.1.3.4.3 弱点と競合上の脅威 346
19.1.4 BAEシステムズ 347
19.1.4.1 事業概要 347
19.1.4.2 提供製品 349
19.1.4.3 最近の動向 351
19.1.4.3.1 製品の発売 351
19.1.4.3.2 契約 351
19.1.4.3.3 その他の動向 352
19.1.4.4 MnMの見解 354
19.1.4.4.1 勝利への権利 354
19.1.4.4.2 戦略的選択 355
19.1.4.4.3 弱点と競合上の脅威 355
19.1.5 OSHKOSH CORPORATION 356
19.1.5.1 事業概要 356
19.1.5.2 提供製品 357
19.1.5.3 最近の動向 358
19.1.5.3.1 その他の動向 358
19.1.5.4 MnMの見解 358
19.1.5.4.1 勝利への権利 358
19.1.5.4.2 戦略的選択 359
19.1.5.4.3 弱点と競合上の脅威 359
19.1.6 HANWHA AEROSPACE CO., LTD. 360
19.1.6.1 事業概要 360
19.1.6.2 提供製品 361
19.1.6.3 最近の動向 363
19.1.6.3.1 契約 363
19.1.6.3.2 その他の動向 364
19.1.7 ロッキード・マーティン社 365
19.1.7.1 事業概要 365
19.1.7.2 提供製品 367
19.1.7.3 最近の動向 367
19.1.7.3.1 その他の動向 367
19.1.8 タレス 368
19.1.8.1 事業概要 368
19.1.8.2 提供製品 369
19.1.8.3 最近の動向 370
19.1.8.3.1 契約 370
19.1.8.3.2 その他の動向 370
19.1.9 ST ENGINEERING 372
19.1.9.1 事業概要 372
19.1.9.2 提供製品 373
19.1.9.3 最近の動向 374
19.1.9.3.1 取引 374
19.1.9.3.2 その他の動向 374
19.1.10
エルビット・システムズ社 375
19.1.10.1 事業概要 375
19.1.10.2 提供製品 376
19.1.10.3 最近の動向 378
19.1.10.3.1 新製品の発売 378
19.1.10.3.2 その他の動向 378
19.1.11 三菱重工業株式会社 381
19.1.11.1 事業概要 381
19.1.11.2 取り扱い製品 382
19.1.12 現代ロテム社 384
19.1.12.1 事業概要 384
19.1.12.2 取り扱い製品 385
19.1.12.3 最近の動向 386
19.1.12.3.1 取引 386
19.1.12.3.2 その他の動向 387
19.1.13 テキストロン社 388
19.1.13.1 事業概要 388
19.1.13.2 取り扱い製品 389
19.1.13.3 最近の動向 390
19.1.13.3.1 その他の動向 390
19.1.14 OTOKAR OTOMOTIV VE SAVUNMA SANAYI A.S. 391
19.1.14.1 事業概要 391
19.1.14.2 提供製品 392
19.1.14.3 最近の動向 393
19.1.14.3.1 新製品の発売 393
19.1.14.3.2 契約 394
19.1.14.3.3 その他の動向 394
19.1.15 DENEL SOC LTD 395
19.1.15.1 事業概要 395
19.1.15.2 提供製品 395
19.1.16 FNSS 396
19.1.16.1 事業概要 396
19.1.16.2 提供製品 396
19.1.16.3 最近の動向 399
19.1.16.3.1 製品の発売 399
19.1.16.3.2 契約 399
19.1.16.3.3 その他の動向 400
19.1.17 RTX 401
19.1.17.1 事業概要 401
19.1.17.2 提供製品 403
19.1.17.3 最近の動向 403
19.1.17.3.1 その他の動向 403
19.1.18 IDV 404
19.1.18.1 事業概要 404
19.1.18.2 提供製品 404
19.1.18.3 最近の動向 405
19.1.18.3.1 取引 405
19.1.18.3.2 その他の動向 406
19.1.19 パラマウント・グループ 407
19.1.19.1 事業概要 407
19.1.19.2 取り扱い製品 407
19.1.19.3 最近の動向 408
19.1.19.3.1 新製品の発売 408
19.1.19.3.2 取引 408
19.1.19.3.3 その他の動向 409
19.1.20 ARMOURED VEHICLES NIGAM LIMITED 410
19.1.20.1 事業概要 410
19.1.20.2 提供製品 411
19.1.20.3 最近の動向 413
19.1.20.3.1 取引 413
19.1.20.3.2 その他の動向 414
19.2 その他の主要企業 415
19.2.1 ARQUUS 415
19.2.2 TATRA TRUCKS A.S. 416
19.2.3 KALYANI STRATEGIC SYSTEMS LTD. 417
19.2.4 AM GENERAL 418
19.2.5 MAHINDRA EMIRATES VEHICLE ARMOURING FZ LLC 419
19.2.6 TATA ADVANCED SYSTEMS LIMITED 420
19.2.7 INKĀS ARMORED VEHICLE MANUFACTURING 421
19.2.8 STREIT GROUP 422
20 調査方法論 423
20.1 調査データ 423
20.1.1 二次データ 424
20.1.1.1 二次情報源からの主要データ 425
20.1.2 一次データ 425
20.1.2.1 一次情報源 425
20.1.2.2 一次情報源からの主要データ 426
20.1.3 一次インタビューの内訳 427
20.2 因子分析 427
20.2.1 はじめに 427
20.2.2 需要側の指標 428
20.2.3 供給側の指標 428
20.3 市場規模の推計 429
20.3.1 ボトムアップ・アプローチ 429
20.3.1.1 市場規模の推計手法(供給側) 429
20.3.2 トップダウン・アプローチ 430
20.4 データの三角測量 430
20.5 調査の前提条件 432
20.6 調査の限界 432
20.7 リスク評価 433
21 将来および新興の装甲車両技術 434
21.1 はじめに 434
21.2 ハイブリッド電気推進技術 43421.2.1 マイルド/パラレルハイブリッド 43521.2.2 シリーズハイブリッド 43621.3 バッテリー電気推進技術 43721.3.1 完全バッテリー式電気推進プラットフォーム 43721.3.2 先進バッテリーおよびエネルギー貯蔵技術 43821.3.3 サイレント・モビリティ/サイレント・ウォッチ技術 43921.4 燃料電池および代替動力技術 43921.4.1 水素燃料電池推進 43921.4.2 代替エネルギー/動力システム 44021.5 次世代推進アーキテクチャ 44021.5.1 中央電動駆動 44121.5.2 統合型Eアクスル 44121.5. 3 分散型電動ホイール駆動 44221.6 将来の自動車技術を支える技術 44221.6.1 高電圧電気アーキテクチャ 44221.6.2 外部供給電力および車載エネルギー管理 44321.6.3 先進的な熱管理 44321.6.4 回生ブレーキおよびエネルギー回収 44421.7 技術の成熟度と導入の見通し 44421.7.1 現在の開発状況 44421.7.2 主要な技術的課題 44521.7.3 将来の技術ロードマップ 44622 付録 44822.1 ディスカッション・ガイド 44822.2 ナレッジストア:MarketsandMarketsのサブスクリプション・ポータル 45122.3 カスタマイズ・オプション 45322.4 関連レポート 45322.5 著者の詳細 454
表1 2021年~2025年の米ドル為替レート 45
表2 未充足ニーズと未開拓分野 65
表3 セクター横断的なビジネスチャンス 69
表4 ティア1/2/3の主要企業による戦略的動き 71
表5 エコシステムにおける企業の役割 75
表6 HSコード8710に該当する製品の輸入データ(国別、
2021年~2025年)(千米ドル) 79
表7 HSコード8710に該当する製品の輸出データ(国別、
2021年~2025年)(千米ドル) 81
表8 主要な会議およびイベント(2026年~2027年) 83
表9 国別GDP変化率、2021年~2030年 86
表10 支出別概算価格(百万米ドル) 88
表11 国別運用データ 88
表12 装甲・生存性別 部品表 89
表13 機動性・パワートレイン別 部品表 89
表14 火力・兵器システム別 部品表 90
表15 C4ISRおよびベトロニクス別の部品表 90
表16 乗員システムおよびヒューマン・マシン・インターフェース別の部品表 90
表17 任務装備およびペイロード別の部品表 91
表18 訓練・シミュレーション別部品表 91
表19 整備・支援システム別部品表 91
表20 総所有コスト(1台あたり、百万米ドル) 92
表21 装甲車両市場の推移とロードマップ 97
表22 主要特許(2021年~2026年) 100
表23 自律型偵察、スクリーニングおよび戦闘支援 103
表24 自律型兵站・戦場維持 104
表25 装甲車市場におけるAIの導入:
主なユースケースと市場の可能性 106
表26 装甲車両市場におけるAIの導入:事例研究 107
表27 相互接続されたエコシステムと市場関係者への影響 107
表28 北米:規制機関、政府機関、
およびその他の組織 109
表29 欧州:規制機関、政府機関、
およびその他の組織 110
表30 アジア太平洋地域:規制機関、政府機関、
およびその他の組織 110
表 31 中東・アフリカ:規制機関、政府
機関、およびその他の組織 111
表 32 ラテンアメリカ:規制機関、政府機関、
およびその他の組織 112
表33 国・地域別の主要規制 112
表34 装甲車両市場における業界基準 114
表35 装甲車両市場におけるサステナビリティの取り組み 117
表36 認証、表示、および環境基準 118
表37 プラットフォーム別、購買プロセスに対するステークホルダーの影響(%) 122
表38 技術別 主要な購入基準 123
表39 機動性別 装甲車両市場における未充足ニーズ 126
表40 プラットフォーム別 装甲車両市場、2021年~2025年(百万米ドル) 129
表41 プラットフォーム別装甲車両市場、2026年~2031年(百万米ドル) 130
表42 プラットフォーム別装甲車両市場、2021年~2025年(台数) 130
表43 プラットフォーム別装甲車両市場、2026年~2031年(台) 130
表44 装甲戦闘車両別装甲車両市場、
2021年~2025年(百万米ドル) 131
表45 装甲戦闘車両別の装甲車両市場、
2026–2031年(百万米ドル) 132
表46 装甲戦闘車両の装甲車両市場、
支出種別、2021–2025年 (台) 132
表47 装甲戦闘車両の装甲車両市場、
支出種別別、2026年~2031年(台) 132
表48 装甲砲・火力支援車両別装甲車両市場、
2021年~2025年(百万米ドル) 135
表49 装甲砲・火力支援車両別装甲車両市場、
2026年~2031年(百万米ドル)
135表50 装甲砲・火力支援車両の装甲車両市場(支出種別別、2021年~2025年)(台) 136表 51 装甲砲兵・火力支援車両の装甲車両市場(支出種別別、2026年~2031年)(台) 136表52 装甲車両市場:装甲工兵車両別、2021年~2025年(百万米ドル) 138表53 装甲車両市場:装甲工兵車両別、2026年~2031年(百万米ドル) 138表54 装甲工兵車両の装甲車両市場、支出種別別、2021年~2025年(台) 138表55 装甲工兵車両の装甲車両市場、支出種別別、2026年~2031年(台) 138表56 装甲車両市場:装甲兵站・回収車両別、2021年~2025年(百万米ドル) 140表57 装甲車両市場:装甲兵站・回収車両別、2026年~2031年 (百万米ドル) 140表58 装甲物流・回収車両の装甲車両市場、支出種別別、2021年~2025年(台) 140表59 装甲物流・回収車両市場、支出種別別、2026年~2031年(台) 140表60 装甲車両市場:装甲CBRNE車両別、2021年~2025年(百万米ドル) 141表61 装甲車両市場:装甲CBRNE車両別、2026年~2031年 (百万米ドル) 142表62 装甲CBRNE車両市場、支出種別別、2021年~2025年(台) 142表63 装甲CBRNE車両市場、
支出種別別、2026–2031年(台) 142表64 装甲車両市場、特殊装甲支援車両別、2021–2025年(百万米ドル) 143表65 装甲車両市場:特殊装甲支援車両別、2026年~2031年(百万米ドル) 144表66 特殊装甲支援車両向け装甲車両市場:支出種別、2021年~2025年 (台) 144表 67 特殊装甲支援車両の装甲車両市場、支出種別別、2026–2031年(台) 144表68 装甲車両市場:技術別、2021年~2025年(百万米ドル) 147表69 装甲車両市場:技術別、2026年~2031年 (百万米ドル) 148表70 装甲車両市場、移動手段別、2021年~2025年(百万米ドル) 151表71 装甲車両市場、移動手段別、2026年~2031年(百万米ドル) 151表72 装甲車両市場、車輪式移動手段別、2021年~2025年(百万米ドル) 152表73 装甲車両市場、車輪式移動手段別、2026年~2031年(百万米ドル) 152表74 装甲車両市場、運用方式別、2021年~2025年(百万米ドル) 155表75 装甲車両市場、運用方式別、2026年~2031年(百万米ドル) 156表76 装甲車両市場、システム別、2021年~2025年(百万米ドル) 159表77 装甲車両市場、システム別、2026年~2031年(百万米ドル) 160表78 装甲車両市場、パワートレインシステム別、2021–2025年(百万米ドル) 160表79 装甲車両市場、パワートレインシステム別、2026–2031年(百万米ドル) 161表80 装甲車両市場:兵器・砲塔システム別、2021年~2025年(百万米ドル) 163表81 装甲車両市場:兵器・砲塔システム別、2026年~2031年(百万米ドル) 164
表82 装甲車両市場:防護・生存性システム別、2021年~2025年(百万米ドル) 167表83 装甲車両市場:防護・生存性システム別、2026年~2031年(百万米ドル) 167表84 装甲車両市場:C2/C4ISR、通信・航法システム別、2021年~2025年(百万米ドル) 169表85 装甲車両市場:C2/C4ISR、通信・航法システム別、2026年~2031年 (百万米ドル) 169表86 装甲車両市場:ベトロニクスおよび電力システム別、2021年~2025年(百万米ドル) 171表87 装甲車両市場:ベトロニクスおよび電力システム別、2026年~2031年(百万米ドル) 171表88 装甲車両市場:車体、構造および乗員システム別、2021年~2025年(百万米ドル) 173表89 装甲車両市場:車体、構造および乗員システム別、2026年~2031年(百万米ドル) 173表90 装甲車両市場:統合、組立、試験およびプログラム実施別、2021年~2025年(百万米ドル) 175表91 装甲車両市場:統合・組立・試験・プログラム実施別、2026年~2031年(百万米ドル) 175表92 装甲車両市場:支出別、2021年~2025年(百万米ドル) 178表93 装甲車両市場:支出別、2026年~2031年(百万米ドル) 178表94 装甲車両市場、支出別、2021年~2025年(台) 179表95 装甲車両市場、支出別、2026年~2031年(台) 179
表96 装甲車両市場、重量クラス別、2021–2025年(百万米ドル) 182表97 装甲車両市場、重量クラス別、2026–2031年(百万米ドル) 183表98 装甲車両市場、エンドユーザー別、2021–2025年(百万米ドル) 186表99 装甲車両市場、エンドユーザー別、2026–2031年(百万米ドル) 187表100 装甲車両市場、地域別、2021年~2025年(百万米ドル) 191表101 装甲車両市場、地域別、2026年~2031年(百万米ドル) 191表102 北米:装甲車両市場、国別、2021年~2025年(百万米ドル) 192表103 北米:装甲車両市場、国別、2026年~2031年(百万米ドル) 192表104 北米:装甲車両市場、プラットフォーム別、2021年~2025年(百万米ドル) 193表105 北米:装甲車両市場、プラットフォーム別、2026年~2031年 (百万米ドル) 193表106 北米:装甲車両市場、プラットフォーム別、2021–2025年(台数) 193表107 北米:装甲車両市場、プラットフォーム別、2026–2031年 (台) 194表108 北米:装甲車両市場、移動手段別、2021–2025年(百万米ドル) 194表109 北米:装甲車両市場、移動手段別、2026–2031年 (百万米ドル) 194表110 北米:装甲車両市場、車種別(車輪式)、2021年~2025年(百万米ドル) 195表111 北米:装甲車両市場(車種別:車輪式)、2026年~2031年(百万米ドル) 195表112 北米:装甲車両市場(支出別)、2021年~2025年(百万米ドル) 195表113 北米:装甲車両市場、支出別、2026年~2031年(百万米ドル) 196表 114 北米:装甲車両市場、支出別、2021–2025年(台) 196表 115 北米:装甲車両市場、支出別、2026–2031年(台) 196表116 北米:装甲車両市場、エンドユーザー別、2021–2025年(百万米ドル) 196表117 北米:装甲車両市場、エンドユーザー別、2026–2031年(百万米ドル) 196表 118 米国:装甲車両市場、プラットフォーム別、2021–2025年(百万米ドル) 197表 119 米国:装甲車両市場、プラットフォーム別、2026–2031年(百万米ドル) 198表120 米国:装甲車両市場、移動手段別、2021年~2025年(百万米ドル) 198表121 米国:装甲車両市場、移動手段別、2026年~2031年(百万米ドル) 198表122 米国:装甲車両市場、車種別(車輪式)、2021年~2025年(百万米ドル) 198表123 米国:装甲車両市場、車種別(車輪式)、2026年~2031年(百万米ドル) 199表124 米国:装甲車両市場、支出別、2021年~2025年(百万米ドル) 199表125 米国:装甲車両市場、支出別、2026年~2031年(百万米ドル) 199表126 米国:装甲車両市場、エンドユーザー別、2021年~2025年(百万米ドル) 199表127 米国:装甲車両市場、エンドユーザー別、2026年~2031年(百万米ドル) 200表128 カナダ:装甲車両市場、プラットフォーム別、2021年~2025年(百万米ドル) 200表129 カナダ:装甲車両市場、プラットフォーム別、2026年~2031年(百万米ドル) 201表130 カナダ:装甲車両市場、移動手段別、2021年~2025年(百万米ドル) 201表131 カナダ:装甲車両市場、移動手段別、2026年~2031年(百万米ドル) 201表132 カナダ:装甲車両市場(車種別、2021年~2025年)(百万米ドル) 201表133 カナダ:装甲車両市場(車種別、2026年~2031年)(百万米ドル)
202
表134 カナダ:装甲車両市場(車種別:車輪式)、
2021年~2025年(百万米ドル) 202
表135 カナダ:装甲車両市場(車種別:車輪式)、
2026年~2031年(百万米ドル) 202
表136 カナダ:装甲車両市場(エンドユーザー別)、
2021年~2025年(百万米ドル) 202
表137 カナダ:装甲車両市場(エンドユーザー別)、
2026年~2031年(百万米ドル) 203
表138 欧州:装甲車両市場(国別)、2021年~2025年(百万米ドル) 204
表139 欧州:装甲車両市場(国別)、2026年~2031年(百万米ドル) 205
表140 欧州:プラットフォーム別装甲車両市場、
2021年~2025年(百万米ドル) 205
表141 欧州:プラットフォーム別装甲車両市場、
2026年~2031年(百万米ドル) 205
表142 欧州:プラットフォーム別装甲車両市場、2021年~2025年(台) 206
表143 欧州:プラットフォーム別装甲車両市場、2026年~2031年(台) 206
表144 欧州:移動手段別装甲車両市場、2021年~2025年(百万米ドル) 206
表145 欧州:移動手段別装甲車両市場、2026年~2031年(百万米ドル) 207
表146 欧州:車種別装甲車両市場、2021–2025年(百万米ドル) 207
表147 欧州:車種別装甲車両市場、2026–2031年(百万米ドル) 207
表148 欧州:装甲車両市場(支出別)、
2021年~2025年(百万米ドル) 207
表149 欧州:装甲車両市場(支出別)、
2026年~2031年(百万米ドル) 208
表150 欧州:装甲車両市場(支出別)、2021年~2025年(台) 208
表151 欧州:装甲車両市場(支出別)、2026年~2031年(台) 208
表152 欧州:装甲車両市場(エンドユーザー別、2021年~2025年)(百万米ドル) 208
表153 欧州:装甲車両市場(エンドユーザー別、2026年~2031年)(百万米ドル) 209
表 154 英国:プラットフォーム別装甲車両市場、2021–2025年(百万米ドル) 209表 155 英国:プラットフォーム別装甲車両市場、2026年~2031年(百万米ドル) 210表 156 英国:機動性別装甲車両市場、2021年~2025年(百万米ドル) 210表157 英国:機動性別装甲車両市場、2026年~2031年(百万米ドル) 210表158 英国:車輪式別装甲車両市場、2021年~2025年(百万米ドル) 210表159 英国:車種別装甲車両市場、2026年~2031年(百万米ドル) 211表160 英国:支出別装甲車両市場、2021年~2025年(百万米ドル) 211表161 英国:装甲車両市場(支出別)、2026年~2031年(百万米ドル) 211表162 英国:装甲車両市場(エンドユーザー別)、2021年~2025年(百万米ドル) 211表163 英国:装甲車両市場(エンドユーザー別)、2026年~2031年(百万米ドル) 212表164 フランス:装甲車両市場(プラットフォーム別)、2021年~2025年(百万米ドル) 212表165 フランス:プラットフォーム別装甲車両市場、2026–2031年(百万米ドル) 213表166 フランス:機動性別装甲車両市場、2021–2025年(百万米ドル) 213表167 フランス:移動手段別装甲車両市場、2026年~2031年(百万米ドル) 213表168 フランス:車輪式別装甲車両市場、2021年~2025年(百万米ドル) 213表169 フランス:車種別装甲車両市場、2026年~2031年(百万米ドル) 214表170 フランス:支出別装甲車両市場、2021年~2025年(百万米ドル) 214表171 フランス:支出別装甲車両市場、2026年~2031年(百万米ドル) 214表172 フランス:エンドユーザー別装甲車両市場、2021年~2025年(百万米ドル)
214表173 フランス:装甲車両市場(エンドユーザー別)、2026年~2031年(百万米ドル) 215表174 ドイツ:装甲車両市場(プラットフォーム別)、2021年~2025年(百万米ドル) 215表175 ドイツ:プラットフォーム別装甲車両市場、2026年~2031年(百万米ドル) 216表176 ドイツ:機動性別装甲車両市場、2021年~2025年(百万米ドル) 216表177 ドイツ:機動性別装甲車両市場、2026年~2031年(百万米ドル) 216表178 ドイツ:車輪式別装甲車両市場、2021年~2025年(百万米ドル) 216表179 ドイツ:車種別装甲車両市場、2026–2031年(百万米ドル) 217表180 ドイツ:支出別装甲車両市場、2021–2025年(百万米ドル) 217表181 ドイツ:支出別装甲車両市場、2026年~2031年(百万米ドル) 217表182 ドイツ:エンドユーザー別装甲車両市場、2021年~2025年(百万米ドル) 217表183 ドイツ:エンドユーザー別装甲車両市場、2026年~2031年(百万米ドル) 218表184 イタリア:プラットフォーム別装甲車両市場、2021年~2025年(百万米ドル) 218表185 イタリア:プラットフォーム別装甲車両市場、2026年~2031年(百万米ドル) 219表186 イタリア:機動性別装甲車両市場、2021年~2025年(百万米ドル) 219表187 イタリア:機動性別装甲車両市場、2026年~2031年(百万米ドル) 219表188 イタリア:車輪式別装甲車両市場、2021年~2025年(百万米ドル) 219表 189 イタリア:車輪式装甲車両市場、2026年~2031年(百万米ドル) 220表190 イタリア:装甲車両市場(支出別)、2021年~2025年(百万米ドル) 220表191 イタリア:装甲車両市場(支出別)、2026年~2031年(百万米ドル) 220表192 イタリア:装甲車両市場(エンドユーザー別、2021年~2025年)(百万米ドル) 220表193 イタリア:装甲車両市場(エンドユーザー別、2026年~2031年)(百万米ドル) 221表194 ポーランド:プラットフォーム別装甲車両市場、2021年~2025年(百万米ドル) 221表195 ポーランド:プラットフォーム別装甲車両市場、2026年~2031年(百万米ドル) 222表196 ポーランド:移動手段別装甲車両市場、2021年~2025年(百万米ドル) 222表197 ポーランド:移動手段別装甲車両市場、2026年~2031年(百万米ドル) 222表198 ポーランド:車種別装甲車両市場、2021年~2025年(百万米ドル) 222表199 ポーランド:車種別装甲車両市場、2026年~2031年(百万米ドル) 223表200 ポーランド:装甲車両市場(支出別)、2021年~2025年(百万米ドル) 223表201 ポーランド:装甲車両市場(支出別)、2026年~2031年(百万米ドル) 223表202 ポーランド:エンドユーザー別装甲車両市場、2021年~2025年(百万米ドル) 223表203 ポーランド:エンドユーザー別装甲車両市場、2026年~2031年(百万米ドル) 224









