半導体ガスは、半導体産業において、半導体デバイスの製造過程で、エッチング、成膜、洗浄、ドーピングなど、さまざまな目的で使用される特定のガスです。半導体ガスは、高純度、安定性、非反応性、および供給量の制御といった特性を備えています。これらは、薄膜の形成、層の選択的除去、および半導体材料への不純物の制御された導入を可能にし、デバイス構造の形成、回路特性の定義、電気的特性の変更を実現します。さらに、一貫した化学組成と流量により、汚染のないプロセスを確保し、信頼性の高い半導体デバイスの製造を実現します。
世界市場は、主にIoTデバイスの普及により半導体デバイスの需要が増加していることが主な原動力となっています。これに伴い、特に新興国における電子機器製造セクターの急速な拡大が、市場の成長に寄与しています。また、汚染を防止し、管理された製造環境を維持するために政府が導入した厳格な品質・安全基準も、市場の拡大を後押ししています。さらに、窒化ガリウム(GaN)や炭化ケイ素(SiC)といった革新的な材料や技術を統合するための広範な研究開発(R&D)活動が、市場にとって明るい見通しを生み出しています。これに加え、より小型のナノスケール半導体構造への嗜好の変化や、3Dチップパッケージングの台頭により、こうした新たなトレンドに対応するための特定の半導体ガスの需要が押し上げられています。市場に貢献しているその他の要因としては、エネルギー効率に優れた低電力のプラズマエッチングおよび成膜技術の採用、持続可能な開発への注目の高まり、そしてクラウドコンピューティングやデータセンターの増加などが挙げられます。
半導体ガス市場の動向・推進要因:
半導体業界における継続的な技術開発
半導体ガス業界におけるいくつかの技術的変革や新たなトレンドが、この市場の成長を牽引しています。半導体業界は、より微細なナノスケールの半導体構造の採用など、変革的な変化を遂げており、その結果、これらのトレンドに特化して設計された半導体ガスの需要が高まっています。さらに、近年では3Dチップパッケージングが普及しつつあり、パッケージング技術の進歩には特殊ガスの使用が不可欠となっています。こうした新たなトレンドに対応し、最先端の半導体デバイスの最適な性能を確保するためには、半導体メーカーは、技術の進歩を支え、最先端の半導体デバイスが引き続き発展し続けることを保証するための幅広いガスを必要としています。また、デバイスの最適な性能を確保するためには、これらのガスが厳しい品質要件を満たすことも求められます。その結果、半導体技術の最新動向に追いつくためには、特殊ガスの供給が不可欠となっています。
半導体製造におけるエネルギー効率への注目の高まり
半導体製造におけるエネルギー効率への注目が高まっており、これが半導体ガス市場に影響を与えるもう一つの要因となっています。メーカーによるエネルギー消費は重大な懸念事項となっており、エネルギー消費を削減するために、エネルギー効率の高いプロセスの導入が進められています。半導体製造に使用されるガスは、製造プロセスにおける省エネに不可欠な低電力プラズマエッチングおよび成膜技術の開発において、極めて重要な役割を果たしています。持続可能な取り組みや環境に配慮した実践がより重視されるようになったことから、近年、ガスへの需要は大幅に増加しています。この目標を達成するため、当社は、カーボンフットプリントの削減と環境に配慮した事業運営を目指す業界全体の取り組みに賛同しています。
再生可能エネルギー技術への需要の高まり
太陽光発電(PV)や風力発電などの再生可能エネルギー技術への需要の高まりは、半導体ガス市場に直接的な影響を与えています。半導体は、太陽電池の製造に不可欠な部品を提供するだけでなく、風力タービンの生産においても不可欠です。これらの再生可能エネルギー機器の製造には、半導体ガスが不可欠です。再生可能エネルギー源への世界的な移行は急速に加速しており、よりクリーンなエネルギー源の継続的な利用を支えるため、これらの技術の拡大を支えるべく、ますます多くの半導体ガスが求められています。半導体ガスは、効率的で持続可能なエネルギーソリューションの生産に不可欠であるだけでなく、将来におけるこれらのガスの需要を牽引する上で極めて重要な役割を果たしています。
半導体ガス業界のセグメンテーション:
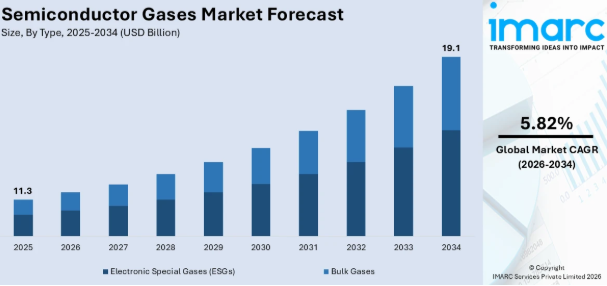
IMARC Groupは、世界の半導体ガス市場レポートにおいて、各セグメントの主要なトレンド分析に加え、2026年から2034年までの世界、地域、国ごとの予測を提供しています。当社のレポートでは、市場を種類、プロセス、用途に基づいて分類しています。
種類別内訳:電子用特殊ガス(ESG)が半導体ガス市場を支配しています
- バルクガス
- 窒素
- 酸素
- アルゴン
- ヘリウム
- 水素
- 二酸化炭素
- 電子用特殊ガス(ESG)
- 塩素
- アンモニア
- シリコン
- その他
本レポートでは、種類に基づく半導体ガス市場の詳細な分類と分析を提供しています。これには、バルクガス(窒素、酸素、アルゴン、ヘリウム、水素、二酸化炭素)および電子用特殊ガス(ESG)(塩素、アンモニア、シリコン、その他)が含まれます。レポートによると、電子用特殊ガス(ESG)が最大のセグメントを占めています。
ESGが主に選ばれる理由は、より小型で、より高速、かつより高性能な電子デバイスへの需要が高まっているためです。高純度ガスなどのESGは、成膜、エッチング、洗浄など、半導体製造に関わるプロセスにおいて不可欠です。これらのガスは、こうした用途に必要な高性能チップや集積回路の生産を可能にします。半導体デバイスがより複雑化するにつれ、先進的なプロセスの厳しい要件を満たすことができる特殊ガスへの需要が高まっています。
一方、洗浄、パージ、不活性化プロセスにおける窒素、酸素、アルゴン、ヘリウムなどのバルクガスの採用が、このセグメントの成長を牽引しています。さらに、新規の半導体製造工場の増加や既存施設の拡張も、バルクガスの需要拡大に寄与しています。
プロセス別内訳:半導体ガス市場ではチャンバー洗浄が最大のシェアを占めています
- チャンバー洗浄
- 酸化
- 成膜
- エッチング
- ドーピング
- その他
本レポートでは、プロセスに基づく半導体ガス市場の詳細な分類と分析を提供しています。これには、チャンバー洗浄、酸化、成膜、エッチング、ドーピング、その他が含まれます。レポートによると、チャンバー洗浄が最大のセグメントを占めています。
半導体デバイスの小型化および高集積化という新たなトレンドにより、汚染物質や粒子を除去するための高度な洗浄プロセスの必要性が加速しています。チャンバー洗浄プロセスは、清潔で汚染のない環境を確保することで、半導体製造の完全性と信頼性を維持するのに役立つため、製造施設において非常に重視されています。FinFETや3D NANDメモリなどの先進的なデバイスアーキテクチャの開発に伴い、複雑な構造から残留物や汚染物質を除去するためのチャンバー洗浄プロセスの利用が急速に拡大しています。
一方、半導体製造の複雑化が進むにつれ、先進的で高性能なチップを製造するために、酸化、成膜、エッチング、ドーピングといった、精密かつ制御されたプロセスの必要性が高まっています。また、自動車、医療、航空宇宙などの産業における半導体デバイスの普及が、半導体の特性を最適化するための専門的なプロセスへの需要を後押ししています。
用途別内訳:
- メモリ
- ロジック
- その他
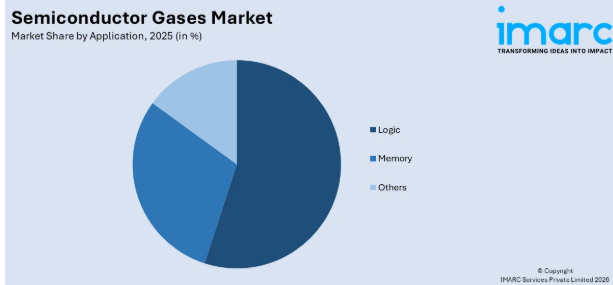
ロジックが市場シェアの大部分を占めています
本レポートでは、用途に基づく半導体ガス市場の詳細な内訳と分析も掲載されています。これには、メモリ、ロジック、その他が含まれます。レポートによると、ロジックが最大の市場シェアを占めています。
このセグメントの成長を牽引している主な要因は、データセンター、AI、クラウドコンピューティングなどの用途向けの高性能ロジックチップに対する需要の高まりです。また、トランジスタの微細化を含むロジックチップの設計および製造における継続的な技術進歩も、このセグメントの成長を後押ししています。さらに、自動運転車、仮想現実(VR)、人工知能(AI)などの新興用途の拡大も、ロジックチップの需要増加につながっています。
一方、データの生成と消費が指数関数的に増加していることが、DRAM(ダイナミック・ランダム・アクセス・メモリ)やNANDフラッシュメモリなどのメモリデバイスへの需要を後押ししており、これが当該セグメントの成長を牽引しています。また、世界中でデータセンターが急速に拡大していることも、当該セグメントの成長に寄与しています。
地域別内訳:
- 北米
- 米国
- カナダ
- 欧州
- ドイツ
- フランス
- 英国
- イタリア
- スペイン
- その他
- アジア太平洋
- 中国
- 日本
- インド
- 韓国
- オーストラリア
- インドネシア
- その他
- ラテンアメリカ
- ブラジル
- メキシコ
- その他
- 中東・アフリカ
アジア太平洋地域が圧倒的な優位性を示しており、半導体ガス市場で最大のシェアを占めています
本レポートでは、北米(米国およびカナダ)、欧州(ドイツ、フランス、英国、イタリア、スペイン、その他)、アジア太平洋(中国、日本、インド、韓国、オーストラリア、インドネシア、その他)、ラテンアメリカ(ブラジル、メキシコ、その他)、中東・アフリカを含む、すべての主要地域市場に関する包括的な分析も提供しています。
アジア太平洋地域は、半導体産業が著しい成長を遂げていることから、最大の市場シェアを占めています。その結果、電子機器やスマートデバイスへの需要の高まりが、この地域における半導体ガスの大規模な需要を牽引しています。
もう一つの要因として、特に中国、韓国、台湾などの国々における半導体製造施設の設立が拡大していることが挙げられます。アジア太平洋地域は、スマートフォン、テレビ、各種家電製品など、さまざまな民生用電子製品の最大の消費基盤の一つを有しており、これが同地域の市場成長を後押ししています。
さらに、アジア太平洋地域の政府機関や規制当局は、半導体産業の発展に向けた有利な施策を導入しており、これがアジア太平洋地域における半導体ガス市場の成長を促進しています。
競争環境:
市場の主要企業は、進化する要件を満たすため、新規かつ高度な半導体ガスを開発する研究開発(R&D)活動に多額の投資を行っています。世界的な環境意識の高まりを受け、これらの企業は、より高純度で、性能が向上し、環境持続可能性が強化されたガスの開発に注力しています。また、主要企業は、製品ラインナップの拡充や新規市場への参入を図るため、半導体メーカー、装置サプライヤー、研究機関との戦略的提携やパートナーシップを締結しています。さらに、主要企業は、製品の品質の一貫性、信頼性、安全性を確保するため、国際基準に準拠した堅牢な品質管理システムを導入しています。
本レポートでは、世界の半導体ガス市場における競争環境について包括的な分析を行っています。また、すべての主要企業の詳細なプロフィールも掲載されています。世界の半導体ガス市場における主要企業には、以下のような企業が含まれます:
- Air Products and Chemicals Inc.
- American Gas Products
- Electronic Fluorocarbons LLC
- Gruppo SIAD (Praxair Inc.)
- Iwatani Corporation
- Messer SE & Co. KGaA
- Mitsui Chemicals Inc.
- REC Silicon ASA
- Solvay
- Sumitomo Seika Chemicals Company Ltd.
- Taiyo Nippon Sanso JFP Corporation
最近の動向:
- 2023年6月、エア・プロダクツ社は「Sustainability in Action」と題した2023年サステナビリティ報告書を発表し、エネルギー転換におけるクリーン水素の役割を強調しました。同報告書では、世界規模のプロジェクトがいくつか詳細に紹介されており、同社の産業用ガスポートフォリオと専門知識が、顧客の環境負荷低減に貢献しています。
- 2025年3月、エレクトロニック・フルオロカーボンズ社は、ネブラスカ大学リンカーン校(UNL)と共同研究プログラムを開始しました。このプログラムは、半導体材料加工における重要なエッチング用途において、現行のフルオロカーボン(FC)およびハイドロフルオロカーボン(HFC)の持続可能な代替品として、地球温暖化係数(GWP)の低いフルオロカーボンの評価に焦点を当てています。
- 2025年5月、岩谷産業アメリカ社と、プロパンおよび再生可能エネルギーの大手販売業者であるサブアーバン・プロパン・パートナーズL.P.は、再生可能由来のジメチルエーテル(rDME)を混合したプロパン(Propane+rDME)を含む、低炭素の代替エネルギーソリューションの利用を促進するための提携を発表しました。また、両社の提携は、米国における水素インフラおよび輸送分野への投資機会の模索にも焦点を当てています。
1 はじめに
2 調査範囲と方法論
2.1 本調査の目的
2.2 ステークホルダー
2.3 データソース
2.3.1 一次情報源
2.3.2 二次情報源
2.4 市場規模の推計
2.4.1 ボトムアップ手法
2.4.2 トップダウン手法
2.5 予測方法論
3 エグゼクティブ・サマリー
4 世界の半導体用ガス市場 – はじめに
4.1 概要
4.2 市場の動向
4.3 業界のトレンド
4.4 競合分析
5 世界の半導体用ガス市場の概況
5.1 過去および現在の市場動向(2020年~2025年)
5.2 市場予測(2026年~2034年)
6 世界の半導体ガス市場 – 種類別内訳
6.1 バルクガス
6.1.1 概要
6.1.2 過去および現在の市場動向(2020年~2025年)
6.1.3 市場セグメンテーション
6.1.3.1 窒素
6.1.3.2 酸素
6.1.3.3 アルゴン
6.1.3.4 ヘリウム
6.1.3.5 水素
6.1.3.6 二酸化炭素
6.1.4 市場予測(2026年~2034年)
6.2 電子用特殊ガス(ESG)
6.2.1 概要
6.2.2 過去および現在の市場動向(2020年~2025年)
6.2.3 市場セグメンテーション
6.2.3.1 塩素
6.2.3.2 アンモニア
6.2.3.3 シリコン
6.2.3.4 その他
6.2.4 市場予測(2026年~2034年)
6.3 種類別の魅力的な投資提案
7 世界の半導体用ガス市場 – プロセス別内訳
7.1 チャンバー洗浄
7.1.1 概要
7.1.2 過去および現在の市場動向(2020年~2025年)
7.1.3 市場セグメンテーション
7.1.4 市場予測(2026年~2034年)
7.2 酸化
7.2.1 概要
7.2.2 過去および現在の市場動向(2020年~2025年)
7.2.3 市場セグメンテーション
7.2.4 市場予測(2026年~2034年)
7.3 成膜
7.3.1 概要
7.3.2 過去および現在の市場動向(2020年~2025年)
7.3.3 市場セグメンテーション
7.3.4 市場予測(2026年~2034年)
7.4 エッチング
7.4.1 概要
7.4.2 過去および現在の市場動向(2020年~2025年)
7.4.3 市場セグメンテーション
7.4.4 市場予測(2026年~2034年)
7.5 ドーピング
7.5.1 概要
7.5.2 過去および現在の市場動向(2020年~2025年)
7.5.3 市場セグメンテーション
7.5.4 市場予測(2026年~2034年)
7.6 その他
7.6.1 過去および現在の市場動向(2020年~2025年)
7.6.2 市場予測(2026年~2034年)
7.7 プロセス別の魅力的な投資提案
8 世界の半導体ガス市場 – 用途別内訳
8.1 メモリ
8.1.1 概要
8.1.2 過去および現在の市場動向(2020年~2025年)
8.1.3 市場セグメンテーション
8.1.4 市場予測(2026年~2034年)
8.2 ロジック
8.2.1 概要
8.2.2 過去および現在の市場動向(2020年~2025年)
8.2.3 市場セグメンテーション
8.2.4 市場予測(2026年~2034年)
8.3 その他
8.3.1 過去および現在の市場動向(2020年~2025年)
8.3.2 市場予測(2026年~2034年)
8.4 用途別における魅力的な投資提案
9 世界の半導体用ガス市場 – 地域別内訳
9.1 北米
9.1.1 米国
9.1.1.1 市場の推進要因
9.1.1.2 過去および現在の市場動向(2020年~2025年)
9.1.1.3 種類別市場内訳
9.1.1.4 プロセス別市場内訳
9.1.1.5 用途別市場内訳
9.1.1.6 主要企業
9.1.1.7 市場予測(2026年~2034年)
9.1.2 カナダ
9.1.2.1 市場の推進要因
9.1.2.2 過去および現在の市場動向 (2020年~2025年)
9.1.2.3 タイプ別市場内訳
9.1.2.4 プロセス別市場内訳
9.1.2.5 用途別市場内訳
9.1.2.6 主要企業
9.1.2.7 市場予測(2026年~2034年)
9.2 ヨーロッパ
9.2.1 ドイツ
9.2.1.1 市場の推進要因
9.2.1.2 過去および現在の市場動向(2020年~2025年)
9.2.1.3 タイプ別市場内訳
9.2.1.4 プロセス別市場内訳
9.2.1.5 用途別市場内訳
9.2.1.6 主要企業
9.2.1.7 市場予測(2026年~2034年)
9.2.2 フランス
9.2.2.1 市場の推進要因
9.2.2.2 過去および現在の市場動向(2020年~2025年)
9.2.2.3 タイプ別市場内訳
9.2.2.4 プロセス別市場内訳
9.2.2.5 用途別市場内訳
9.2.2.6 主要企業
9.2.2.7 市場予測(2026年~2034年)
9.2.3 イギリス
9.2.3.1 市場の推進要因
9.2.3.2 過去および現在の市場動向(2020年~2025年)
9.2.3.3 タイプ別市場内訳
9.2.3.4 プロセス別市場内訳
9.2.3.5 用途別市場内訳
9.2.3.6 主要企業
9.2.3.7 市場予測(2026年~2034年)
9.2.4 イタリア
9.2.4.1 市場の推進要因
9.2.4.2 過去および現在の市場動向(2020年~2025年)
9.2.4.3 タイプ別市場内訳
9.2.4.4 プロセス別市場内訳
9.2.4.5 用途別市場内訳
9.2.4.6 主要企業
9.2.4.7 市場予測(2026年~2034年)
9.2.5 スペイン
9.2.5.1 市場の推進要因
9.2.5.2 過去および現在の市場動向(2020年~2025年)
9.2.5.3 タイプ別市場内訳
9.2.5.4 プロセス別市場内訳
9.2.5.5 用途別市場内訳
9.2.5.6 主要企業
9.2.5.7 市場予測(2026年~2034年)
9.2.6 その他
9.2.6.1 過去および現在の市場動向(2020年~2025年)
9.2.6.2 市場予測(2026年~2034年)
9.3 アジア太平洋地域
9.3.1 中国
9.3.1.1 市場の推進要因
9.3.1.2 過去および現在の市場動向(2020年~2025年)
9.3.1.3 タイプ別市場内訳
9.3.1.4 プロセス別市場内訳
9.3.1.5 用途別市場内訳
9.3.1.6 主要企業
9.3.1.7 市場予測(2026年~2034年)
9.3.2 日本
9.3.2.1 市場の推進要因
9.3.2.2 過去および現在の市場動向(2020年~2025年)
9.3.2.3 タイプ別市場内訳
9.3.2.4 プロセス別市場内訳
9.3.2.5 用途別市場内訳
9.3.2.6 主要企業
9.3.2.7 市場予測(2026年~2034年)
9.3.3 インド
9.3.3.1 市場の推進要因
9.3.3.2 過去および現在の市場動向 (2020年~2025年)
9.3.3.3 タイプ別市場内訳
9.3.3.4 プロセス別市場内訳
9.3.3.5 用途別市場内訳
9.3.3.6 主要企業
9.3.3.7 市場予測(2026年~2034年)
9.3.4 韓国
9.3.4.1 市場の推進要因
9.3.4.2 過去および現在の市場動向(2020年~2025年)
9.3.4.3 タイプ別市場内訳
9.3.4.4 プロセス別市場内訳
9.3.4.5 用途別市場内訳
9.3.4.6 主要企業
9.3.4.7 市場予測(2026年~2034年)
9.3.5 オーストラリア
9.3.5.1 市場の推進要因
9.3.5.2 過去および現在の市場動向(2020年~2025年)
9.3.5.3 タイプ別市場内訳
9.3.5.4 プロセス別市場内訳
9.3.5.5 用途別市場内訳
9.3.5.6 主要企業
9.3.5.7 市場予測(2026年~2034年)
9.3.6 インドネシア
9.3.6.1 市場の推進要因
9.3.6.2 過去および現在の市場動向(2020年~2025年)
9.3.6.3 タイプ別市場内訳
9.3.6.4 プロセス別市場内訳
9.3.6.5 用途別市場内訳
9.3.6.6 主要企業
9.3.6.7 市場予測(2026年~2034年)
9.3.7 その他
9.3.7.1 過去および現在の市場動向(2020年~2025年)
9.3.7.2 市場予測(2026年~2034年)
9.4 ラテンアメリカ
9.4.1 ブラジル
9.4.1.1 市場の推進要因
9.4.1.2 過去および現在の市場動向(2020年~2025年)
9.4.1.3 タイプ別市場内訳
9.4.1.4 プロセス別市場内訳
9.4.1.5 用途別市場内訳
9.4.1.6 主要企業
9.4.1.7 市場予測(2026年~2034年)
9.4.2 メキシコ
9.4.2.1 市場の推進要因
9.4.2.2 過去および現在の市場動向(2020年~2025年)
9.4.2.3 タイプ別市場内訳
9.4.2.4 プロセス別市場内訳
9.4.2.5 用途別市場内訳
9.4.2.6 主要企業
9.4.2.7 市場予測(2026年~2034年)
9.4.3 その他
9.4.3.1 過去および現在の市場動向(2020年~2025年)
9.4.3.2 市場予測(2026年~2034年)
9.5 中東およびアフリカ
9.5.1.1 市場の推進要因
9.5.1.2 過去および現在の市場動向(2020年~2025年)
9.5.1.3 タイプ別市場内訳
9.5.1.4 プロセス別市場内訳
9.5.1.5 用途別市場内訳
9.5.1.6 国別市場内訳
9.5.1.7 主要企業
9.5.1.8 市場予測(2026年~2034年)
9.6 地域別の魅力的な投資提案
10 世界の半導体用ガス市場 – 競争環境
10.1 概要
10.2 市場構造
10.3 主要企業別の市場シェア
10.4 市場参加者のポジショニング
10.5 成功を収めた主要戦略
10.6 競争ダッシュボード
10.7 企業評価クアドラント
11 主要企業のプロフィール
11.1 エア・プロダクツ・アンド・ケミカルズ社
11.1.1 事業概要
11.1.2 製品ポートフォリオ
11.1.3 事業戦略
11.1.4 財務状況
11.1.5 SWOT分析
11.1.6 主なニュースおよび出来事
11.2 アメリカン・ガス・プロダクツ
11.2.1 事業概要
11.2.2 製品ポートフォリオ
11.2.3 事業戦略
11.2.4 SWOT分析
11.2.5 主なニュースおよび出来事
11.3 エレクトロニック・フルオロカーボンズLLC
11.3.1 事業概要
11.3.2 製品ポートフォリオ
11.3.3 事業戦略
11.3.4 SWOT分析
11.3.5 主なニュースおよび出来事
11.4 グルッポ・SIAD(Praxair Inc.)
11.4.1 事業概要
11.4.2 製品ポートフォリオ
11.4.3 事業戦略
11.4.4 SWOT分析
11.4.5 主なニュースおよび出来事
11.5 岩谷産業株式会社
11.5.1 事業概要
11.5.2 製品ポートフォリオ
11.5.3 事業戦略
11.5.4 財務状況
11.5.5 SWOT分析
11.5.6 主なニュースおよび出来事
11.6 メッサーSE&Co. KGaA
11.6.1 事業概要
11.6.2 製品ポートフォリオ
11.6.3 事業戦略
11.6.4 SWOT分析
11.6.5 主なニュースおよび出来事
11.7 三井化学株式会社
11.7.1 事業概要
11.7.2 製品ポートフォリオ
11.7.3 事業戦略
11.7.4 財務状況
11.7.5 SWOT分析
11.7.6 主なニュースおよび出来事
11.8 REC Silicon ASA
11.8.1 事業概要
11.8.2 製品ポートフォリオ
11.8.3 事業戦略
11.8.4 財務状況
11.8.5 SWOT分析
11.8.6 主なニュースおよび出来事
11.9 ソルベイ
11.9.1 事業概要
11.9.2 製品ポートフォリオ
11.9.3 事業戦略
11.9.4 財務状況
11.9.5 SWOT分析
11.9.6 主なニュースおよび出来事
11.10 住友精化株式会社
11.10.1 事業概要
11.10.2 製品ポートフォリオ
11.10.3 事業戦略
11.10.4 財務状況
11.10.5 SWOT分析
11.10.6 主なニュースおよび出来事
11.11 太陽日本酸素JFP株式会社
11.11.1 事業概要
11.11.2 製品ポートフォリオ
11.11.3 事業戦略
11.11.4 SWOT分析
11.11.5 主なニュースおよびイベント
なお、これは企業の一部のリストに過ぎず、完全なリストは本レポートに記載されていますので、あらかじめご了承ください。
12 世界の半導体ガス市場 – 業界分析
12.1 推進要因、制約要因、および機会
12.1.1 概要
12.1.2 推進要因
12.1.3 制約要因
12.1.4 機会
12.1.5 影響分析
12.2 ポーターの5つの力分析
12.2.1 概要
12.2.2 買い手の交渉力
12.2.3 供給者の交渉力
12.2.4 競争の度合い
12.2.5 新規参入の脅威
12.2.6 代替品の脅威
12.3 バリューチェーン分析
13 戦略的提言
14 付録









