電子機器や半導体の製造で一般的に使用されるパターニング材料とは、基板上に複雑なパターンを形成するのに役立つ物質のことです。これは、さまざまな製造工程において、パターンを転写するための型として機能します。これらの材料は、チップ製造における重要な工程であるリソグラフィーに不可欠であり、ナノスケールレベルでの部品の配置を決定するのに役立ちます。パターニング材料の一種であるフォトレジストは、光にさらされると化学変化を起こす感光性ポリマーであり、半導体ウェハーへの精密なパターン転写を可能にします。これらの材料は、回路や構造の細部を定義することで、より小型で高性能な電子デバイスの製造を可能にします。技術の進歩に伴い、現代の電子製品においてさらなる微細化と高性能化を実現するためには、新素材の開発が不可欠です。
世界市場は、より小型で高性能な電子デバイスへの需要の高まりによって主に牽引されています。これに伴い、拡大を続けるエレクトロニクス産業が、半導体製造におけるこれらの材料の需要に大きく寄与しています。さらに、これらの材料は先進的なパッケージング技術にとって不可欠であり、市場に好影響を与えています。これに加え、5G技術の普及が進むにつれ、高周波部品に対する精密なパターニングが求められるようになり、これが市場の成長を後押ししています。また、モノのインターネット(IoT)デバイスの増加に伴い、小型化された部品への需要が高まっており、これが製品需要を牽引しています。さらに、AIアプリケーションの拡大に伴い、より高い演算能力が必要とされており、これが先進的な半導体およびパターニング材料への需要を刺激しています。加えて、自動車用電子機器の複雑化が進んでいることや、より小型・軽量・高効率な民生用ガジェットへの需要が高まっていることも、市場を後押ししています。
パターニング材料市場の動向・推進要因:
小型医療機器における製品需要の増加
小型医療機器への需要の高まりが、市場を後押ししています。医療技術の進歩に伴い、様々な用途に向けた、コンパクトでありながら高機能な医療機器の開発がますます重視されています。これらの材料は、こうした機器の製造において極めて重要な役割を果たしており、その動作に必要な複雑かつ精密な構造の形成を可能にしています。埋め込み型センサー、医療用ウェアラブル機器、診断ツールなどの小型医療機器には、人体にシームレスに組み込むことや、快適に装着できるような、複雑な回路や部品が求められます。フォトレジストなどのパターニング材料は、小さな基板上に精密なパターンを転写することを可能にし、最終製品の機能性と信頼性を確保することで、これらの機器の製造を支えています。こうしたデバイスへの需要は、患者ケアの向上、遠隔モニタリング機能、そして個別化医療の進展といったニーズによって牽引されており、これらすべてが医療分野における市場の継続的な成長に寄与しています。
研究開発(R&D)活動への投資の増加
研究開発(R&D)への投資の増加は、市場に大きな影響を与えています。企業、研究機関、政府は、パターニング材料の革新と性能向上に向けて多大なリソースを投入しています。こうした投資は、さまざまな産業において精度と効率の限界を押し広げる、新規材料、先進的な製造プロセス、および最先端技術の開発を後押ししています。研究開発の取り組みは、パターニング技術の向上、より微細な構造の実現、および製造上の欠陥の低減に焦点を当てています。エレクトロニクス、半導体、フォトニクスなどの産業が、より高い性能と小型化を求める中、研究開発投資はこうした進化するニーズに応えることに直接貢献しています。さらに、環境に優しく持続可能なソリューションの追求は世界的な潮流と合致しており、パターニング材料の研究の方向性をさらに形作っています。こうした投資は技術の進歩を促進し、学術界、産業界、研究機関間の連携を育んでいます。その結果、市場は成長を加速させており、イノベーションは、現代の製造と技術を支える材料やプロセスの継続的な進化を牽引する原動力となっています。
ナノテクノロジーの急速な進歩
ナノテクノロジーの急速な進歩は、市場に数多くの機会をもたらしています。ナノテクノロジーは、ナノスケールでの材料や構造の操作を扱う分野であり、信じられないほど小さく精密な部品の作成を可能にします。これらの材料は、ナノスケールのパターンや構造の作製を容易にすることで、この分野において極めて重要な役割を果たしています。研究者たちが、エレクトロニクス、医療、エネルギー、材料科学など、さまざまな産業分野においてナノテクノロジーの可能性を探求するにつれ、先端材料への需要は高まっています。これらの材料により、ナノデバイスやシステムの基礎となる複雑なナノ構造の作製が可能になります。このような微細なスケールで材料を正確にパターン化できる能力は、高性能なデバイス、センサー、触媒などの開発に向けた新たな機会を切り開きます。ナノテクノロジーの急速な進歩は好循環を生み出し、これらの材料がもたらす能力を活用しつつ、より精密で高度な材料への需要を促進しています。この相乗効果はイノベーションを促進し、応用範囲を拡大させ、ナノテクノロジーの変革的な可能性を支える基盤として市場を牽引しています。
パターニング材料業界のセグメンテーション:
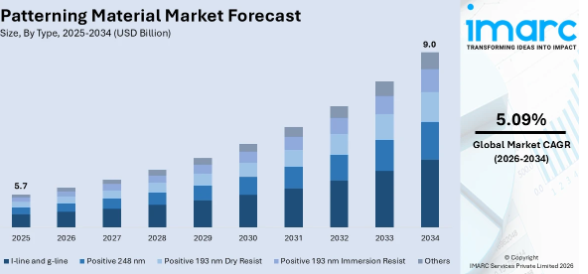
IMARC Groupは、世界のパターニング材料市場レポートの各セグメントにおける主要なトレンドの分析に加え、2026年から2034年までの世界、地域、国ごとの予測を提供しています。当社のレポートでは、市場を種類および用途に基づいて分類しています。
種類別内訳:本レポートでは、種類に基づいた市場の詳細な内訳と分析を提供しています。これには、I線およびg線、248 nmポジ型、193 nmポジ型ドライレジスト、193 nmポジ型液浸レジスト、その他が含まれます。
- I線およびg線
- 248 nmポジ型
- 193 nmポジ型ドライレジスト
- 193 nmポジ型液浸レジスト
- その他
I線およびg線用材料は、さまざまな半導体および電子機器の製造プロセスにおいて費用対効果の高いソリューションを提供し、多くの業界から注目を集めています。これらの材料は、効率的なリソグラフィプロセスを可能にし、基板上に複雑なパターンを形成することを容易にします。
特に、248 nmポジ型セグメントは、パターニングにおける高解像度と高精度への需要に応えています。技術トレンドがより微細なフィーチャーサイズを求める中、248 nmポジ型材料は、より微細なパターンの形成に優れており、現代の電子機器の微細化要件をサポートしています。高解像度のパターンを実現するその能力により、これらの材料は、高度な半導体製造や、精密なパターニング技術に依存するその他の産業において不可欠なものとなっています。
用途別内訳:
- 集積回路およびプリント基板(PCB)
- MEMSおよびNEMSデバイス
- センサー
- ダイナミックランダムアクセスメモリ
- その他
MEMSおよびNEMSデバイスが市場をリードしています
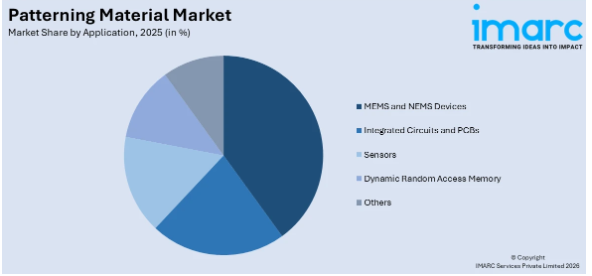
本レポートでは、用途に基づいた市場の詳細な分類と分析を提供しています。これには、集積回路およびプリント基板(PCB)、MEMSおよびNEMSデバイス、センサー、ダイナミックランダムアクセスメモリ、その他が含まれます。レポートによると、MEMSおよびNEMSデバイスが最大のセグメントを占めています。
集積回路およびプリント基板(PCB)の製造に特化したパターニング材料は、精密な回路形成を保証し、高度なマイクロチップや電子機器の生産を促進します。これらの材料により、電子機器の集積度と性能が向上し、計算能力や接続性の向上に対する需要に応えています。
MEMSおよびNEMSデバイスのカテゴリーにおいて、パターニング材料は、微小な機械システムやナノ電気機械システムの製造に不可欠です。これらのデバイスが自動車、医療、民生用電子機器など、さまざまな産業に不可欠になるにつれ、特殊なパターニング材料への需要が高まっています。これらの材料は、複雑で機能的な構造の形成を可能にし、MEMSおよびNEMSデバイスの小型化と効率化に貢献しています。
地域別内訳:
- 北米
- 米国
- カナダ
- 欧州
- ドイツ
- フランス
- 英国
- イタリア
- スペイン
- その他
- アジア太平洋
- 中国
- 日本
- インド
- 韓国
- オーストラリア
- インドネシア
- その他
- ラテンアメリカ
- ブラジル
- メキシコ
- その他
- 中東・アフリカ
アジア太平洋地域が明確な優位性を示しており、最大の市場シェアを占めています
本レポートでは、北米(米国およびカナダ)、欧州(ドイツ、フランス、英国、イタリア、スペイン、その他)、 アジア太平洋(中国、日本、インド、韓国、オーストラリア、インドネシア、その他);ラテンアメリカ(ブラジル、メキシコ、その他);および中東・アフリカが含まれます。本報告書によると、アジア太平洋地域が最大の市場シェアを占めました。
技術の拠点として、アジア太平洋地域は、活気あるエレクトロニクス、半導体、および研究産業に牽引され、高度なパターニング材料に対する堅調な需要を誇っています。同地域における継続的なイノベーションと新技術の導入が、高精度なパターニング材料への需要を後押しし、市場の拡大を促進しています。
製造力と強力な研究連携で知られる欧州では、自動車、航空宇宙、通信など、さまざまな産業が高度なパターニング材料への需要を牽引しています。同地域における持続可能性への重視は、環境目標に沿った環境に優しいパターニング材料の開発をさらに促進し、市場の成長に影響を与えています。
競争環境:
主要企業は、戦略的な取り組みやイノベーションを通じて市場を牽引しています。これらの企業は研究開発に多額の投資を行い、パターニング材料の性能、信頼性、および環境配慮性を継続的に向上させています。また、半導体メーカー、エレクトロニクス企業、および様々な業界と緊密に連携し、特定の用途ニーズに合わせた材料を提供しています。さらに、これらの企業は研究機関や大学と積極的に提携し、パターニング技術の新たな可能性を模索しています。専門知識を活用して包括的なソリューションを提供し、顧客にコンサルティング、トレーニング、および技術サポートを提供しています。持続可能性に重点を置き、これらの企業は業界や規制の動向に沿った、環境に優しいパターニング材料の開発を推進しています。技術の進歩、顧客中心のソリューション、そして戦略的な提携を通じて、トップ企業は業界を横断する進化する需要に応え、現代の製造および技術において実現可能な限界を押し広げることで、市場の成長を促進しています。
本レポートでは、パターニング材料市場の競争環境について包括的な分析を提供しています。また、すべての主要企業の詳細なプロフィールも掲載されています。
- Brewer Science, Inc.
- Dongjin Semichem Co., Ltd
- DuPont de Nemours, Inc.
- Fujifilm Holding Corporation
- Honeywell International Inc.
- JSR Micro, Inc. (JSR Corporation)
- Merck KGaA
- Shin-Etsu Chemical Co., Ltd.
- Sumitomo Chemicals Co, Ltd.
- Tokyo Ohka Kogyo Co., Ltd
1 はじめに
2 調査範囲と方法論
2.1 本調査の目的
2.2 ステークホルダー
2.3 データソース
2.3.1 一次情報源
2.3.2 二次情報源
2.4 市場規模の推計
2.4.1 ボトムアップアプローチ
2.4.2 トップダウンアプローチ
2.5 予測方法論
3 エグゼクティブサマリー
4 世界のパターニング材料市場 – はじめに
4.1 概要
4.2 市場の動向
4.3 業界のトレンド
4.4 競合分析
5 世界のパターニング材料市場の概況
5.1 過去および現在の市場動向(2020年~2025年)
5.2 市場予測(2026年~2034年)
6 世界のパターニング材料市場 – 種類別内訳
6.1 I線およびg線
6.1.1 概要
6.1.2 過去および現在の市場動向(2020年~2025年)
6.1.3 市場セグメンテーション
6.1.4 市場予測(2026年~2034年)
6.2 ポジティブ248 nm
6.2.1 概要
6.2.2 過去および現在の市場動向(2020年~2025年)
6.2.3 市場セグメンテーション
6.2.4 市場予測(2026年~2034年)
6.3 193 nm ポジ型ドライレジスト
6.3.1 概要
6.3.2 過去および現在の市場動向(2020年~2025年)
6.3.3 市場セグメンテーション
6.3.4 市場予測(2026年~2034年)
6.4 ポジティブ193 nm液浸レジスト
6.4.1 概要
6.4.2 過去および現在の市場動向(2020年~2025年)
6.4.3 市場セグメンテーション
6.4.4 市場予測(2026年~2034年)
6.5 その他
6.5.1 過去および現在の市場動向(2020年~2025年)
6.5.2 市場予測(2026年~2034年)
6.6 種類別に見る魅力的な投資提案
7 世界のパターニング材料市場 – 用途別内訳
7.1 集積回路およびプリント基板
7.1.1 概要
7.1.2 過去および現在の市場動向(2020年~2025年)
7.1.3 市場セグメンテーション
7.1.4 市場予測(2026年~2034年)
7.2 MEMSおよびNEMSデバイス
7.2.1 概要
7.2.2 過去および現在の市場動向(2020年~2025年)
7.2.3 市場セグメンテーション
7.2.4 市場予測(2026年~2034年)
7.3 センサー
7.3.1 概要
7.3.2 過去および現在の市場動向(2020年~2025年)
7.3.3 市場のセグメンテーション
7.3.4 市場予測(2026年~2034年)
7.4 ダイナミック・ランダム・アクセス・メモリ
7.4.1 概要
7.4.2 過去および現在の市場動向(2020年~2025年)
7.4.3 市場のセグメンテーション
7.4.4 市場予測(2026年~2034年)
7.5 その他
7.5.1 過去および現在の市場動向(2020年~2025年)
7.5.2 市場予測(2026年~2034年)
7.6 用途別に見る魅力的な投資機会
8 世界のパターニング材料市場 – 地域別内訳
8.1 北米
8.1.1 米国
8.1.1.1 市場の推進要因
8.1.1.2 過去および現在の市場動向(2020年~2025年)
8.1.1.3 タイプ別市場内訳
8.1.1.4 用途別市場内訳
8.1.1.5 主要企業
8.1.1.6 市場予測(2026年~2034年)
8.1.2 カナダ
8.1.2.1 市場の推進要因
8.1.2.2 過去および現在の市場動向(2020年~2025年)
8.1.2.3 タイプ別市場構成
8.1.2.4 用途別市場構成
8.1.2.5 主要企業
8.1.2.6 市場予測(2026年~2034年)
8.2 ヨーロッパ
8.2.1 ドイツ
8.2.1.1 市場の推進要因
8.2.1.2 過去および現在の市場動向(2020年~2025年)
8.2.1.3 タイプ別市場内訳
8.2.1.4 用途別市場内訳
8.2.1.5 主要企業
8.2.1.6 市場予測(2026年~2034年)
8.2.2 フランス
8.2.2.1 市場の推進要因
8.2.2.2 過去および現在の市場動向(2020年~2025年)
8.2.2.3 種類別市場内訳
8.2.2.4 用途別市場内訳
8.2.2.5 主要企業
8.2.2.6 市場予測(2026年~2034年)
8.2.3 英国
8.2.3.1 市場の推進要因
8.2.3.2 過去および現在の市場動向(2020年~2025年)
8.2.3.3 タイプ別市場内訳
8.2.3.4 用途別市場内訳
8.2.3.5 主要企業
8.2.3.6 市場予測(2026年~2034年)
8.2.4 イタリア
8.2.4.1 市場の推進要因
8.2.4.2 過去および現在の市場動向(2020年~2025年)
8.2.4.3 タイプ別市場内訳
8.2.4.4 用途別市場内訳
8.2.4.5 主要企業
8.2.4.6 市場予測(2026年~2034年)
8.2.5 スペイン
8.2.5.1 市場の推進要因
8.2.5.2 過去および現在の市場動向(2020年~2025年)
8.2.5.3 タイプ別市場内訳
8.2.5.4 用途別市場内訳
8.2.5.5 主要企業
8.2.5.6 市場予測(2026年~2034年)
8.2.6 その他
8.2.6.1 過去および現在の市場動向(2020年~2025年)
8.2.6.2 市場予測(2026年~2034年)
8.3 アジア太平洋地域
8.3.1 中国
8.3.1.1 市場の推進要因
8.3.1.2 過去および現在の市場動向(2020年~2025年)
8.3.1.3 タイプ別の市場内訳
8.3.1.4 用途別市場内訳
8.3.1.5 主要企業
8.3.1.6 市場予測(2026年~2034年)
8.3.2 日本
8.3.2.1 市場の推進要因
8.3.2.2 過去および現在の市場動向(2020年~2025年)
8.3.2.3 タイプ別市場内訳
8.3.2.4 用途別市場内訳
8.3.2.5 主要企業
8.3.2.6 市場予測(2026年~2034年)
8.3.3 インド
8.3.3.1 市場の推進要因
8.3.3.2 過去および現在の市場動向(2020年~2025年)
8.3.3.3 タイプ別市場内訳
8.3.3.4 用途別市場内訳
8.3.3.5 主要企業
8.3.3.6 市場予測(2026年~2034年)
8.3.4 韓国
8.3.4.1 市場の推進要因
8.3.4.2 過去および現在の市場動向(2020年~2025年)
8.3.4.3 タイプ別市場内訳
8.3.4.4 用途別市場内訳
8.3.4.5 主要企業
8.3.4.6 市場予測(2026年~2034年)
8.3.5 オーストラリア
8.3.5.1 市場の推進要因
8.3.5.2 過去および現在の市場動向(2020年~2025年)
8.3.5.3 タイプ別市場内訳
8.3.5.4 用途別市場内訳
8.3.5.5 主要企業
8.3.5.6 市場予測(2026年~2034年)
8.3.6 インドネシア
8.3.6.1 市場の推進要因
8.3.6.2 過去および現在の市場動向(2020年~2025年)
8.3.6.3 タイプ別市場構成
8.3.6.4 用途別市場内訳
8.3.6.5 主要企業
8.3.6.6 市場予測(2026年~2034年)
8.3.7 その他
8.3.7.1 過去および現在の市場動向(2020年~2025年)
8.3.7.2 市場予測 (2026年~2034年)
8.4 ラテンアメリカ
8.4.1 ブラジル
8.4.1.1 市場の推進要因
8.4.1.2 過去および現在の市場動向(2020年~2025年)
8.4.1.3 タイプ別の市場内訳
8.4.1.4 用途別の市場内訳
8.4.1.5 主要企業
8.4.1.6 市場予測(2026年~2034年)
8.4.2 メキシコ
8.4.2.1 市場の推進要因
8.4.2.2 過去および現在の市場動向(2020年~2025年)
8.4.2.3 タイプ別市場内訳
8.4.2.4 用途別市場内訳
8.4.2.5 主要企業
8.4.2.6 市場予測(2026年~2034年)
8.4.3 その他
8.4.3.1 過去および現在の市場動向(2020年~2025年)
8.4.3.2 市場予測(2026年~2034年)
8.5 中東およびアフリカ
8.5.1 市場の推進要因
8.5.2 過去および現在の市場動向(2020年~2025年)
8.5.3 タイプ別市場内訳
8.5.4 用途別市場内訳
8.5.5 国別市場内訳
8.5.6 主要企業
8.5.7 市場予測
(2026年~2034年)
8.6 地域別の魅力的な投資機会
9 世界のパターニング材料市場 – 競争環境
9.1 概要
9.2 市場構造
9.3 主要企業別市場シェア
9.4 市場における各企業のポジショニング
9.5 成功を収めている主要戦略
9.6 競争ダッシュボード
9.7 企業評価クアドラント
10 主要企業のプロフィール
10.1 ブリューワー・サイエンス社
10.1.1 事業概要
10.1.2 製品ポートフォリオ
10.1.3 事業戦略
10.1.4 SWOT分析
10.1.5 主なニュースおよびイベント
10.2 ドンジン・セミケム社
10.2.1 事業概要
10.2.2 製品ポートフォリオ
10.2.3 事業戦略
10.2.4 SWOT分析
10.2.5 主なニュースおよび出来事
10.3 デュポン・デ・ネムール社
10.3.1 事業概要
10.3.2 製品ポートフォリオ
10.3.3 事業戦略
10.3.4 SWOT分析
10.3.5 主なニュースおよび出来事
10.4 富士フイルムホールディングス株式会社
10.4.1 事業概要
10.4.2 製品ポートフォリオ
10.4.3 事業戦略
10.4.4 SWOT分析
10.4.5 主なニュースおよびイベント
10.5 ハネウェル・インターナショナル社
10.5.1 事業概要
10.5.2 製品ポートフォリオ
10.5.3 事業戦略
10.5.4 SWOT分析
10.5.5 主なニュースおよびイベント
10.6 JSRマイクロ株式会社(JSR株式会社)
10.6.1 事業概要
10.6.2 製品ポートフォリオ
10.6.3 事業戦略
10.6.4 SWOT分析
10.6.5 主なニュースおよびイベント
10.7 メルク KGaA
10.7.1 事業概要
10.7.2 製品ポートフォリオ
10.7.3 事業戦略
10.7.4 SWOT 分析
10.7.5 主なニュースおよびイベント
10.8 信越化学工業株式会社
10.8.1 事業概要
10.8.2 製品ポートフォリオ
10.8.3 事業戦略
10.8.4 SWOT分析
10.8.5 主なニュースおよび出来事
10.9 住友化学株式会社
10.9.1 事業概要
10.9.2 製品ポートフォリオ
10.9.3 事業戦略
10.9.4 SWOT分析
10.9.5 主なニュースおよび出来事
10.10 東京応化工業株式会社
10.10.1 事業概要
10.10.2 製品ポートフォリオ
10.10.3 事業戦略
10.10.4 SWOT分析
10.10.5 主なニュースおよびイベント
なお、これは企業の一部のリストに過ぎず、完全なリストは本レポートに記載されていますので、あらかじめご了承ください。
11 世界のパターニング材料市場 – 業界分析
11.1 推進要因、抑制要因、および機会
11.1.1 概要
11.1.2 推進要因
11.1.3 抑制要因
11.1.4 機会
11.1.5 影響分析
11.2 ポーターの 5 つの力分析
11.2.1 概要
11.2.2 買い手の交渉力
11.2.3 供給者の交渉力
11.2.4 競争の激しさ
11.2.5 新規参入の脅威
11.2.6 代替品の脅威
11.3 バリューチェーン分析
12 戦略的提言
13 付録









