主な市場動向と洞察
- 車種サイズ別:コンパクトセグメントが市場を牽引し、2025年には世界売上高の47.3%を占めました。
- 推進方式別:2025年には、ICE(内燃機関)セグメントが54.2%という最大のシェアを占めました。
- 駆動方式別:2025年には、2WD(2輪駆動)セグメントが世界売上高の最大のシェアを占めました。
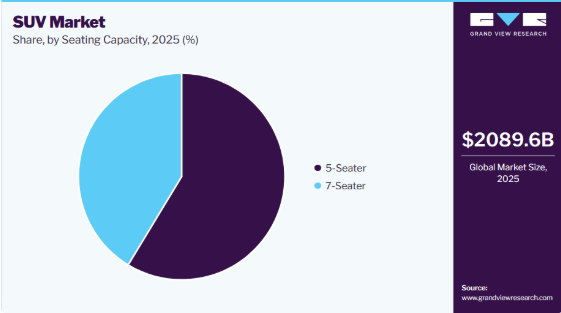
- 座席数別:2025年には、5人乗りセグメントが市場売上高の最大のシェアを占めました。
地域別のハイライト
- 最大の地域市場:アジア太平洋地域(2025年の売上高シェア46.9%)
- 国別:2025年には、中国が最大の市場シェアを占めました。
市場規模と予測
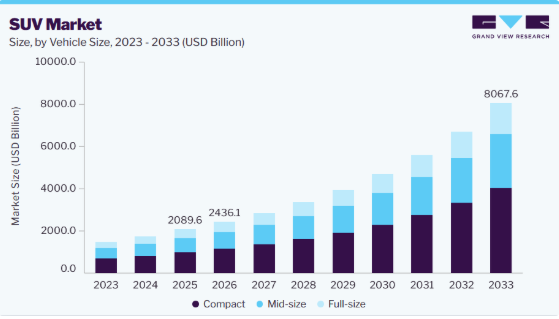
- 2025年の市場規模:2,089.6十億米ドル
- 2026年の推定市場規模:2,436.1十億米ドル
- 2033年までの予測市場規模:8,067.6十億米ドル
- CAGR(2026年~2033年):18.7%
道路の視認性や優れた運転快適性に対する需要の高まりが、SUV市場の成長を牽引しています。この需要は、高い着座位置や増大した最低地上高といったSUVのデザイン的特徴によって支えられています。これにより、ドライバーは荒れた路面や凹凸のある道路状況でも走行が可能となり、車両の下部が路面に接触するリスクを低減できます。さらに、高い運転位置は視野を広げ、道路の視認性を向上させ、ドライバーの自信を高めます。
さらに、直立した座席姿勢により、運転者の体重がシート全体により効果的に分散されるため、毎日の通勤から長距離移動に至るまで、より高い快適性が得られます。こうした機能的かつ人間工学的利点により、従来の乗用車よりもSUVを好む消費者の傾向が強まっており、それが市場の成長を支えています。
高度なオフロードおよび全天候型走行技術の統合は、SUV市場における重要なトレンドとなりつつあります。メーカー各社は、インテリジェント四輪駆動、地形に応じた走行モード、トラクションコントロールおよびスタビリティコントロール、さらにヒルスタートアシストやヒルディセントアシストシステムなどを搭載しています。これらの技術により、濡れた路面、雪道、泥道、凹凸のある路面など、あらゆる路面状況において、車両の安定性、トラクション、および制御性が向上します。さらに、先進的な地形管理システムや電子制御システムの採用により、現代のSUVにおける車両性能、安全性、そして総合的な走行性能が向上しています。
厳格な環境規制は、車両のライフサイクル全体を通じて、より高い循環性と環境的持続可能性を実現することで、SUV市場を形作っています。さらに、「車両設計および使用済み車両の管理に関する循環性要件に関するEU規則」では、「循環性車両パスポート」、EU全域を対象とした拡大生産者責任(EPR)制度、再生材料の最低含有率要件、および車両の再利用と使用済み車両の処理に関する規則の改善といった措置が導入されています。また、これらの要件は、メーカーに対し、より持続可能な車両設計や資源効率の高い生産手法の採用を促しています。
SUVの高い燃料消費量は、SUV市場の成長を抑制する要因となっています。SUVは大型で高出力であることが特徴ですが、燃費効率はしばしばその代償となっています。新型のSUVモデルは燃費効率が向上しつつありますが、依然として多くのモデルが小型乗用車よりも多くの燃料を消費しています。
さらに、荒い運転、タイヤの空気圧不足、エアフィルターの目詰まりなどの要因により、燃料消費量がさらに増加する可能性があります。その結果、変化し続ける消費者の期待に応えるため、燃費の向上はSUVメーカーにとって依然として重要な重点分野となっています。
市場の集中度と特徴
SUV市場は、複数の地域でコンパクト、ミッドサイズ、フルサイズのSUVを提供する数多くのグローバル自動車メーカーが存在するため、中程度の集中度を示しています。各社は、SUVラインナップの拡充、電動化の加速、グローバルな製造能力の強化、そしてコネクテッドカー、先進運転支援システム(ADAS)、ソフトウェア定義の車両プラットフォームといった先進技術への投資に注力しています。消費者の需要が進化し続ける中、メーカー各社は、単に市場の集中度だけでなく、製品の革新、ブランド力、価格戦略、そして広範なディーラーネットワークを通じて競争を繰り広げています。
この適度な集中度は、トヨタ自動車株式会社、現代自動車(ヒュンダイ・モーター・カンパニー)、フォルクスワーゲングループ、フォード・モーター・カンパニー、日産自動車株式会社といった老舗メーカーの存在によってさらに裏付けられています。これらの企業は、多様なSUVラインナップと大規模な生産能力を通じて、世界市場で強固な地位を維持しています。一方、スバル株式会社、マツダ株式会社、吉利汽車(Geely Auto)、三菱自動車工業株式会社、長城汽車(Great Wall Motor)などの企業は、地域展開、競争力のある価格設定、電動化、そして継続的な新型モデルの投入を通じて、SUVのラインナップを拡大しています。市場参加者は主に、車両の品質、安全機能、燃費効率、電動化、技術統合、およびブランドの評判に基づいて競争しており、これによりSUV市場の適度な集中という性質が維持されています。
アナリストの見解
SUV市場は、汎用性が高く、先進技術を搭載し、安全性を重視した車両に対する消費者の需要が持続していることを背景に、引き続き強い回復力を示しています。電動化、先進運転支援システム(ADAS)、コネクテッドカー技術、およびソフトウェア定義の車両プラットフォームは、業界全体の製品開発戦略を根本的に変革しつつあります。メーカー各社は、長期的な競争力を強化するため、専用電気SUVプラットフォーム、バッテリー技術、およびデジタルエコシステムへの投資をますます拡大しています。戦略的提携、現地生産、新興市場への進出は、引き続き主要な投資優先事項となる見込みであり、一方、製品ラインナップの電動化は、今後も競争上の差別化要因として重要な役割を果たし続けるでしょう
車両サイズの分析
2025年には、コンパクトセグメントが世界売上高の47.3%を占め、最大のシェアを記録し、予測期間中は最も高い年平均成長率(CAGR)で成長すると見込まれています。このセグメントの優位性は、汎用性が高く燃費効率に優れた車両に対する消費者の嗜好の高まりを反映しており、これがコンパクトSUV市場の成長を牽引しています。コンパクトSUVは、従来のSUVが持つ高い運転位置、広々とした室内空間、積載容量と、乗用車の機動性や燃費効率を兼ね備えています。最大5名の乗客を快適に収容できることに加え、様々な道路状況や気象条件下でトラクションを向上させる四輪駆動が利用可能なため、日常の通勤からレジャーでの旅行まで幅広く適しています。こうした利点が、コンパクトSUVセグメントの成長を後押しし続けています。
ミッドサイズ車セグメントは、コンパクトSUVと比較して室内空間が広く、快適性が高く、性能も向上していることから、予測期間中に大幅な年平均成長率(CAGR)で成長すると見込まれています。このセグメントは、広々としたキャビン、十分な足元スペース、そして大きな荷室容量を備えており、良好な燃費を維持しつつ、家族連れや長距離旅行者にとって好まれる選択肢となっています。さらに、中型SUVは、パワフルなエンジン、プレミアムな装備、そして運転体験を向上させる先進的な安全技術を備えています。高速道路や悪路での優れた乗り心地と安定性は、その魅力を高め続けており、中型SUVセグメントの成長を支えています。
駆動方式に関する分析
2025年には、ICEセグメントが市場を支配しました。これは、確立された燃料インフラと、あらゆる価格帯にわたる車種の幅広い入手可能性によるものです。消費者は、給油の迅速さ、長距離走行が可能であること、そして日常の通勤から長距離旅行まで幅広く対応できる点から、引き続き内燃機関(ICE)SUVを好んでいます。自動車メーカー各社は、燃費の向上、先進的な安全機能、コネクテッド技術の導入により、ICE SUVの性能を強化しています。こうした開発は、SUV市場におけるICE駆動セグメントの優位性をさらに強固なものにしています。
電気駆動方式セグメントは、予測期間において最も高い年平均成長率(CAGR)で成長すると見込まれています。電気駆動セグメントは、さらにBEV(バッテリー式電気自動車)とPHEV(プラグインハイブリッド車)に分類されます。消費者が、より長い航続距離、より速い充電、そして先進的なデジタル機能を備えたゼロエミッション車を求めるとともに、バッテリー式電気SUVへの需要が高まっています。バッテリー技術の継続的な進歩により、BEVは日常の使用においてより実用的なものになりつつあります。さらに、プラグインハイブリッドSUVは、電気駆動のメリットを享受しつつ、長距離移動の際にはガソリンエンジンの柔軟性を維持したいと考える消費者の間で人気を集めています。この組み合わせは、特に充電インフラがまだ整備途上にある市場において、より広範な普及を後押ししています。
駆動方式に関する分析
2025年、世界売上高の最大のシェアを占めたのは2WDセグメントでした。この優位性は、AWDや4WDモデルと比較して燃費が良く、所有コストが低いSUV市場に起因しています。消費者の多くは、オフロード性能が必須ではない日常の通勤や市街地走行にSUVを利用しているため、2WD車が依然として好まれる選択肢となっています。購入価格が安く、維持費も抑えられることから、予算を重視する購入者層にとって、その魅力はさらに高まっています。手頃な価格で燃費効率に優れた2WD SUVモデルの拡大が、このセグメントの売上高シェア最大という状況を支え続けています。
AWDセグメントは、予測期間において最も高いCAGRで成長すると見込まれています。消費者は、さまざまな道路状況や気象条件下において、より優れたトラクション、安定性、および車両制御性を求めるようになってきています。AWDシステムは、濡れた路面、雪道、不整地での走行に対する安心感を高め、都市部での走行とレクリエーション用途の両方に適しているため、人気が高まっています。こうした嗜好の高まりを受け、自動車メーカー各社は、プレミアムSUVや電気SUVモデルにおいてもAWDのラインナップ拡充を進めています。さらに、駆動系技術の継続的な進歩が、AWDセグメントの急速な成長をさらに後押ししています。
座席数に関する分析
2025年には5人乗りセグメントが市場売上高シェアの最大を占め、予測期間中は最も高いCAGRで成長すると見込まれています。このセグメントの成長は、手頃な価格、実用性、燃費効率のバランスに支えられており、少人数の家族、都市部の消費者、そして初めてSUVを購入する層から好まれる選択肢となっています。このセグメントは、十分な乗員スペースと操作のしやすさを備え、毎日の通勤はもちろん、週末の旅行にも適しています。さらに、メーカー各社は、先進的な安全技術やコネクティビティ技術を搭載した機能豊富な5人乗りSUVモデルを次々と投入しており、セグメントの需要をさらに強めています。
7人乗りセグメントは、家族の移動や長距離旅行向けの大型車に対する消費者の需要の高まりを背景に、2026年から2033年にかけて著しい成長を記録すると予想されます。このセグメントは、追加の座席数、より広い室内空間、そして複数の乗客を快適に運ぶための高い汎用性を提供します。さらに、自動車メーカー各社は、家族志向の消費者を惹きつけるため、快適性、プレミアムな装備、先進的な安全技術を向上させた新しい7人乗りモデルを投入しています。こうした動向が、7人乗りSUVセグメントの着実な成長を支えています。
地域別インサイト
アジア太平洋地域のSUV市場は世界市場を牽引し、2025年には世界売上高の46.9%を占め、2026年から2033年にかけて最も高い成長率を記録すると予想されています。人口密度の高い都市部におけるコンパクトSUVへの需要の高まりが、アジア太平洋地域の市場成長を加速させています。コンパクトSUVは、大型SUVに比べて車体が小さく、混雑した都市部での操作性が良く、燃費も優れていることから、ますます好まれるようになっています。実用性、快適性、そしてコンパクトなサイズを兼ね備えているため、人口密度の高い都市部に住む消費者にとって最適な選択肢となっています。
中国のSUV市場の動向
中国のSUV市場は、アジア太平洋市場において圧倒的なシェアを占めています。中国は、コネクテッドで高効率な車両への需要拡大に対応するため、EV製造、バッテリー技術、スマート車両インフラへの投資を含め、電気SUVのエコシステムを拡大しています。こうした動きにより、メーカーは航続距離の向上、インテリジェント機能、性能の向上を備えた先進的な電気・ハイブリッドSUVモデルを投入できるようになり、中国全土での電気SUVの普及が加速しています。
日本のSUV市場は、予測期間中に大幅な年平均成長率(CAGR)で成長すると見込まれています。日本は、ハイブリッド車および電気自動車の開発、先進的な製造能力、次世代自動車技術への投資を拡大することで、SUV市場を拡大しています。この拡大は、燃費効率に優れ、コネクテッド機能を備え、技術的に先進的なSUVの導入を支え、消費者の受け入れを促進するとともに、SUV市場における日本の地位を強化しています。
北米のSUV市場の動向
北米のSUV市場は世界市場を牽引し、2025年には世界売上高の18.5%を占めました。これは、広々とした車両に対する消費者の強い嗜好、家族向けの移動手段への高い需要、そしてプレミアムおよびラグジュアリーSUVの人気によって支えられています。同地域における確立された自動車エコシステム、高い可処分所得水準、そして安全性、コネクティビティ、快適性を備えた先進的なSUVモデルの入手可能性の高まりが、市場の拡大を牽引しています。
米国のSUV市場は、2026年から2033年にかけて著しい成長を記録すると予想されています。消費者が性能や実用性を損なうことなく、燃費効率に優れ、環境に優しい車両を求めていることから、電気自動車(EV)およびハイブリッドSUVへの需要の高まりが、米国市場の成長を支えています。さらに、自動車メーカー各社は、新型のコンパクト、ミッドサイズ、および電気自動車モデルを投入してSUVのラインナップを拡充しており、国内での自動車生産やバッテリー製造への投資が、同地域のSUV市場を強化しています。
欧州のSUV市場の動向
欧州のSUV市場は、2026年から2033年にかけて大幅な成長が見込まれています。手頃な価格の電気自動車や先進的なプラグインハイブリッドモデルが、コストパフォーマンス、航続距離、および効率性を向上させていることから、欧州ではミッドサイズおよび大型SUVへの需要が高まっています。テスラ「モデルY」やBYD「Seal U」といったモデルの人気の高まりを受け、自動車メーカーは同地域における大型SUVのラインナップ拡充を進めています。消費者が快適性、テクノロジー、そして持続可能なモビリティの選択肢を求める中、広々とした電動SUVへのこのシフトが市場の成長を加速させています。
英国のSUV市場は、充電ネットワークの拡充や低排出ガス車に対する優遇措置に支えられ、電気SUVに対する消費者の関心が高まっていることから、勢いを増しています。自動車メーカー各社は、航続距離の向上、先進的なコネクティビティ機能、そして性能の向上を備えた新型電気SUVモデルを投入しており、消費者による採用が進んでいます。
ドイツは、欧州のSUV市場において大きなシェアを占めています。ドイツにおけるSUVへの嗜好の高まりは、従来のセダンよりも高い着座位置、優れた視界、広い室内空間、そして高い汎用性を備えた車両に対する消費者の需要によって牽引されています。SUVは、その実用性と、さまざまな運転ニーズに対応できる汎用性から、家族や毎日の通勤者によってますます選ばれています。このような消費者の嗜好の変化が、ドイツにおけるSUVの普及拡大を支えています。
SUV市場における主要企業の動向
SUV市場で事業を展開する主要企業には、トヨタ自動車株式会社、現代自動車株式会社、フォルクスワーゲングループ、フォード・モーター・カンパニー、日産自動車株式会社、スバル株式会社、マツダ株式会社、吉利汽車(Geely Auto)、三菱自動車工業株式会社、長城汽車(Great Wall Motor)などが挙げられます。SUV市場の主要企業は、車両ラインナップの拡充、電気自動車およびハイブリッドSUVの展開、ならびに先進的な自動車技術の強化を進めています。各社は、製品イノベーションの促進、車両性能の向上、そして多用途でコネクテッドかつ持続可能なSUVに対する高まる消費者需要への対応に注力しています。
- トヨタ自動車株式会社は、乗用車および商用車の開発、生産、販売ならびにモビリティソリューションを手掛けるグローバルな自動車メーカーです。同社は、SUV、ハイブリッド車、プラグインハイブリッド車(PHEV)、バッテリー式電気自動車(BEV)、燃料電池車(FCEV)など、多様な車種ラインナップを展開し、消費者や地域ごとのさまざまなモビリティニーズに対応しています。同社は、多用途で持続可能な車両に対する需要の高まりに応えるため、ハイブリッドおよび電気パワートレイン、先進的な安全システム、コネクテッド機能、そして改良された運転技術を統合することで、ラインナップの拡充を続けています。
- 現代自動車(Hyundai Motor Company)は、乗用車および商用車の生産・販売に加え、未来のモビリティソリューションを手掛けるグローバルな自動車メーカーです。同社は、革新的かつ持続可能な輸送技術に注力することで、従来の自動車メーカーからグローバルなモビリティブランドへと変革を進めています。現代自動車は、SUV、電気自動車(EV)、ハイブリッド車、水素自動車など、多様な車種ラインナップを提供するとともに、進化し続ける消費者のモビリティニーズに応えるため、電動化、自動運転、コネクティビティ技術、およびソフトウェア定義車両(SDV)の開発を継続的に推進しています。
主要なSUVメーカー:
本調査では、SUV市場に関する分析対象として、以下の主要企業を取り上げています。
- Toyota Motor Corporation
- Hyundai Motor Company
- Volkswagen Group
- Ford Motor Company
- Nissan Motor Co., Ltd.
- Subaru Corporation
- Mazda Motor Corporation
- Geely Auto
- Mitsubishi Motors Corporation.
- Great Wall Motor.
最近の動向
- 2025年11月、現代自動車は新型「ヒュンダイ・ヴェニュー」および「ヴェニュー Nライン」を発売し、スマートでコネクティッド、かつ多用途な車両に対する需要の高まりに応えるべく、コンパクトSUVのラインナップを強化しました。新モデルには、先進的なコネクティビティ、安全技術、性能の向上、そして刷新されたデザインが採用されており、全体的な運転体験を向上させています。今回の発売は、変化する消費者の嗜好に合わせた機能豊富な車両を提供することで、成長を続けるコンパクトSUVセグメントにおける存在感を拡大するという、現代自動車の戦略を支えるものです。
- 2026年1月、フォルクスワーゲングループは、プレミアムSUVのラインナップを拡充するため、フラッグシップとなる7人乗りSUV「Tayron R-Line」を発売しました。このモデルは、広々とした空間と快適性、先進的なテクノロジー、そしてスポーティなR-Lineのデザイン要素を備えています。このモデルは、豪華さ、汎用性、そして堂々とした存在感を兼ね備えた、より大型でファミリー向けのSUVに対する消費者の高まる需要に応えるべく設計されています。このSUVはインド国内で現地組み立てされる見込みであり、プレミアムSUVセグメントにおける存在感を強化するという戦略を支えるものとなるでしょう。
世界のSUV市場レポートのセグメンテーション
本レポートでは、世界、地域、国ごとの売上高の成長を予測するとともに、2021年から2033年にかけての各サブセグメントにおける最新の業界動向を分析しています。本調査において、Grand View Researchは、車両サイズ、推進方式、駆動方式、座席数、および地域に基づいてSUV市場をセグメント化しています:
- 車両サイズ別見通し(売上高、10億米ドル、2021年~2033年)
- コンパクト
- ミッドサイズ
- フルサイズ
- 推進方式別見通し(売上高、10億米ドル、2021年~2033年)
- ICE
- 電気
- BEV
- PHEV
- 駆動方式別見通し(売上高、10億米ドル、2021年~2033年)
- 2WD
- 4WD
- AWD
- 乗車定員別見通し(売上高、10億米ドル、2021年~2033年)
- 5人乗り
- 7人乗り
- 地域別見通し(売上高、10億米ドル、2021年~2033年)
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- ドイツ
- 英国
- フランス
- アジア太平洋
- 中国
- インド
- 日本
- 韓国
- オーストラリア
- ラテンアメリカ
- ブラジル
- 中東・アフリカ(MEA)
- アラブ首長国連邦(UAE)
- サウジアラビア王国(KSA)
- 南アフリカ
- 北米
第1章 調査方法と範囲
1.1. 市場のセグメンテーションと範囲
1.2. 市場の定義
1.3. 調査方法
1.3.1. 情報の収集
1.3.2. 情報またはデータの分析
1.3.3. 市場の構築とデータの可視化
1.3.4. データの検証および公開
1.4. 調査範囲および前提条件
1.4.1. データソース一覧
第2章 エグゼクティブ・サマリー
2.1. 市場見通し
2.2. セグメント別見通し
2.3. 競合環境の概要
第3章 市場変数、トレンド、および範囲
3.1. 市場概要/製品ラインの見通し
3.2. 業界バリューチェーン分析
3.3. 市場ダイナミクス
3.3.1. 市場推進要因の影響分析
3.3.2. 市場課題の影響分析
3.3.3. 市場機会の影響分析
3.4. SUV市場分析ツール
3.4.1. ポーターの分析
3.4.1.1. 供給者の交渉力
3.4.1.2. 購入者の交渉力
3.4.1.3. 代替品の脅威
3.4.1.4. 新規参入者の脅威
3.4.1.5. 競合他社との競争
3.4.2. PESTEL分析
3.4.2.1. 政治的環境
3.4.2.2. 経済的・社会的環境
3.4.2.3. 技術的環境
3.4.2.4. 環境的要因
3.4.2.5. 法的環境
第4章. SUV市場:車両サイズの推計およびトレンド分析
4.1. セグメント概要
4.2. SUV市場:車種サイズの推移分析(2025年および2033年、10億米ドル)
4.3. コンパクト
4.3.1. コンパクト市場における収益の推計および予測(2021年~2033年、10億米ドル)
4.4. ミッドサイズ
4.4.1. ミッドサイズ市場の売上高推計および予測、2021年~2033年(10億米ドル)
4.5. フルサイズ
4.5.1. フルサイズ市場の売上高推計および予測、2021年~2033年(10億米ドル)
第5章 SUV市場:駆動方式別の推計および動向分析
5.1. セグメント概要
5.2. SUV市場:駆動方式別推移分析、10億米ドル、2025年および2033年
5.3. 内燃機関(ICE)
5.3.1. 内燃機関(ICE)市場の売上高推計および予測、2021年~2033年(10億米ドル)
5.4. 電気自動車
5.4.1. 電気自動車の売上高推計および予測、2021年~2033年(10億米ドル)
5.4.2. BEV
5.4.2.1. BEVの売上高推計および予測、2021年~2033年(10億米ドル)
5.4.3. PHEV
5.4.3.1. PHEVの売上高推計および予測、2021年~2033年(10億米ドル)
第6章 SUV市場:駆動方式別の推計およびトレンド分析
6.1. セグメント概要
6.2. SUV市場:駆動方式別の推移分析、10億米ドル、2025年および2033年
6.3. 2WD
6.3.1. 2WD市場の売上高推計および予測、2021年~2033年(10億米ドル)
6.4. 4WD
6.4.1. 4WD市場の売上高推計および予測、2021年~2033年(10億米ドル)
6.5. AWD
6.5.1. AWD市場の売上高推計および予測、2021年~2033年(10億米ドル)
第7章. SUV市場:座席数推計およびトレンド分析
7.1. セグメント概要
7.2. SUV市場:座席数の推移分析、10億米ドル、2025年および2033年
7.3. 5人乗り
7.3.1. 5人乗り市場の収益推計および予測、2021年~2033年(10億米ドル)
7.4. 7人乗り
7.4.1. 7人乗り市場の収益推計および予測、2021年~2033年(10億米ドル)
第8章 SUV市場:地域別推計および動向分析
8.1. 地域別SUV市場シェア(2025年および2033年、10億米ドル)
8.2. 北米
8.2.1. 北米SUV市場の推計および予測、2021年~2033年(10億米ドル)
8.2.2. 米国
8.2.2.1. 米国SUV市場の推計および予測、2021年~2033年(10億米ドル)
8.2.3. カナダ
8.2.3.1. カナダのSUV市場の推計および予測、2021年~2033年(10億米ドル)
8.2.4. メキシコ
8.2.4.1. メキシコのSUV市場の推計および予測、2021年~2033年 (10億米ドル)
8.3. 欧州
8.3.1. 欧州のSUV市場推計および予測、2021年~2033年(10億米ドル)
8.3.2. 英国
8.3.2.1. 英国のSUV市場推計および予測、2021年~2033年(10億米ドル)
8.3.3. ドイツ
8.3.3.1. ドイツのSUV市場に関する推計および予測(2021年~2033年)(10億米ドル)
8.3.4. フランス
8.3.4.1. フランスのSUV市場に関する推計および予測(2021年~2033年)(10億米ドル)
8.4. アジア太平洋地域
8.4.1. アジア太平洋地域のSUV市場の推計および予測、2021年~2033年(10億米ドル)
8.4.2. 中国
8.4.2.1. 中国のSUV市場に関する推計および予測、2021年~2033年(10億米ドル)
8.4.3. インド
8.4.3.1. インドのSUV市場に関する推計および予測、2021年~2033年(10億米ドル)
8.4.4. 日本
8.4.4.1.
日本のSUV市場の推計および予測、2021年~2033年(10億米ドル)
8.4.5. 韓国
8.4.5.1. 韓国のSUV市場の推計および予測、2021年~2033年(10億米ドル)
8.4.6. オーストラリア
8.4.6.1. オーストラリアのSUV市場に関する推計および予測、2021年~2033年(10億米ドル)
8.5. ラテンアメリカ
8.5.1. ラテンアメリカのSUV市場に関する推計および予測、2021年~2033年(10億米ドル)
8.5.2. ブラジル
8.5.2.1. ブラジルのSUV市場に関する推計および予測、2021年~2033年(10億米ドル)
8.6. 中東およびアフリカ
8.6.1. 中東およびアフリカのSUV市場に関する推計および予測、2021年~2033年(10億米ドル)
8.6.2. サウジアラビア王国(KSA)
8.6.2.1. サウジアラビア王国(KSA)のSUV市場推計および予測、2021年~2033年(10億米ドル)
8.6.3. アラブ首長国連邦(UAE)
8.6.3.1. アラブ首長国連邦(UAE)のSUV市場推計および予測、2021年~2033年(10億米ドル)
8.6.4. 南アフリカ
8.6.4.1. 南アフリカのSUV市場推計および予測、2021年~2033年(10億米ドル)
第9章 競争環境
9.1. 主要市場参加者による最近の動向および影響分析
9.2. 企業の分類
9.3. 企業の市場における位置づけ
9.4. 企業の市場シェア分析
9.5. 企業ヒートマップ分析
9.6. 戦略マッピング
9.6.1. 事業拡大
9.6.2. M&A
9.6.3. 提携および協業
9.6.4. 新製品の発売
9.6.5. 研究開発
9.7. 企業概要
9.7.1. トヨタ自動車株式会社
9.7.1.1. 対象企業の概要
9.7.1.2. 財務実績
9.7.1.3. 製品ベンチマーク
9.7.1.4. 最近の動向
9.7.2. ヒュンダイ・モーター・カンパニー
9.7.2.1. 参加企業の概要
9.7.2.2. 財務実績
9.7.2.3. 製品ベンチマーク
9.7.2.4. 最近の動向
9.7.3. フォルクスワーゲン・グループ
9.7.3.1. 参加企業の概要
9.7.3.2. 財務実績
9.7.3.3. 製品ベンチマーク
9.7.3.4. 最近の動向
9.7.4. フォード・モーター・カンパニー
9.7.4.1. 参加企業の概要
9.7.4.2. 財務実績
9.7.4.3. 製品ベンチマーク
9.7.4.4. 最近の動向
9.7.5. 日産自動車株式会社
9.7.5.1. 参加企業の概要
9.7.5.2. 財務実績
9.7.5.3. 製品ベンチマーク
9.7.5.4. 最近の動向
9.7.6. スバル株式会社
9.7.6.1. 参加企業の概要
9.7.6.2. 財務実績
9.7.6.3. 製品ベンチマーク
9.7.6.4. 最近の動向
9.7.7. マツダ株式会社
9.7.7.1. 参加企業の概要
9.7.7.2. 財務実績
9.7.7.3. 製品ベンチマーク
9.7.7.4. 最近の動向
9.7.8. 吉利汽車(Geely Auto)
9.7.8.1. 参加企業の概要
9.7.8.2. 財務実績
9.7.8.3. 製品ベンチマーク
9.7.8.4. 最近の動向
9.7.9. 三菱自動車工業株式会社。
9.7.9.1. 参加企業の概要
9.7.9.2. 財務実績
9.7.9.3. 製品ベンチマーク
9.7.9.4. 最近の動向
9.7.10. 長城汽車。
9.7.10.1. 参加企業の概要
9.7.10.2. 財務実績
9.7.10.3. 製品ベンチマーク
9.7.10.4. 最近の動向
表の一覧
表 1. SUV 市場(10億米ドル)、2021年~2033年
表2. 地域別世界市場規模の推計および予測、2021年~2033年(10億米ドル)
表3. 車体サイズ別世界市場規模の推計および予測、2021年~2033年(10億米ドル)
表4. 駆動方式別世界市場規模の推計および予測、2021年~2033年(10億米ドル)
表5. ドライブトレイン別世界市場規模(推計値および予測値)、2021年~2033年(10億米ドル)
表6. 座席数別世界市場規模(推計値および予測値)、2021年~2033年(10億米ドル)
表7. コンパクト車市場、地域別、2021年~2033年(10億米ドル)
表8. ミッドサイズ車市場(地域別、2021年~2033年)(10億米ドル)
表9. フルサイズ車市場(地域別、2021年~2033年)(10億米ドル)
表10. 内燃機関(ICE)車市場(地域別、2021年~2033年) (10億米ドル)
表11. 電気自動車市場(地域別、2021年~2033年)(10億米ドル)
表12. 純電気自動車(BEV)市場(地域別、2021年~2033年)(10億米ドル)
表13. 地域別PHEV市場規模、2021年~2033年(10億米ドル)
表14. 地域別2WD市場規模、2021年~2033年(10億米ドル)
表15. 地域別4WD市場規模、2021年~2033年
(10億米ドル)
表16. 地域別AWD市場、2021年~2033年(10億米ドル)
表17. 地域別5人乗り市場、2021年~2033年(10億米ドル)
表18. 地域別7人乗り市場、2021年~2033年 (10億米ドル)
表19. 北米SUV市場(車体サイズ別)、2021年~2033年(10億米ドル)
表20. 北米SUV市場(駆動方式別)、2021年~2033年(10億米ドル)
表21. 北米SUV市場(駆動方式別、2021年~2033年)(10億米ドル)
表22. 北米SUV市場(乗車定員別、2021年~2033年)(10億米ドル)
表23. 米国SUV市場(車体サイズ別、2021年~2033年)(10億米ドル)
表24. 米国SUV市場、駆動方式別、2021年~2033年(10億米ドル)
表25. 米国SUV市場、駆動方式別、2021年~2033年(10億米ドル)
表26. 米国SUV市場、乗車定員別、2021年~2033年 (10億米ドル)
表27. カナダのSUV市場(車体サイズ別)、2021年~2033年(10億米ドル)
表28. カナダのSUV市場(推進方式別)、2021年~2033年(10億米ドル)
表29. カナダのSUV市場(駆動方式別)、2021年~2033年 (10億米ドル)
表30. カナダのSUV市場(乗車定員別)、2021年~2033年(10億米ドル)
表31. メキシコのSUV市場(車体サイズ別)、2021年~2033年(10億米ドル)
表32. メキシコのSUV市場(推進方式別)、2021年~2033年(10億米ドル)
表33. メキシコのSUV市場(駆動方式別)、2021年~2033年(10億米ドル)
表34. メキシコのSUV市場(座席数別)、2021年~2033年(10億米ドル)
表35. 欧州のSUV市場(車体サイズ別)、2021年~2033年 (10億米ドル)
表36. 欧州SUV市場、推進方式別、2021年~2033年(10億米ドル)
表37. 欧州SUV市場、駆動方式別、2021年~2033年 (10億米ドル)
表38. 欧州SUV市場、乗車定員別、2021年~2033年(10億米ドル)
表39. 英国SUV市場、車体サイズ別、2021年~2033年(10億米ドル)
表40. 英国のSUV市場(推進方式別)、2021年~2033年(10億米ドル)
表41. 英国のSUV市場(駆動方式別)、2021年~2033年(10億米ドル)
表42. 英国のSUV市場(車種サイズ別)、2021年~2033年(10億米ドル)
表43. ドイツのSUV市場(車種サイズ別)、2021年~2033年(10億米ドル)
表44. ドイツのSUV市場(推進方式別)、2021年~2033年(10億米ドル)
表45. ドイツのSUV市場(乗車定員別)、2021年~2033年(10億米ドル)
表46. ドイツのSUV市場(乗車定員別)、2021年~2033年 (10億米ドル)
表47. フランスのSUV市場、車体サイズ別、2021年~2033年(10億米ドル)
表48. フランスのSUV市場、推進方式別、2021年~2033年(10億米ドル)
表49. フランスのSUV市場(駆動方式別)、2021年~2033年(10億米ドル)
表50. フランスのSUV市場(座席数別)、2021年~2033年(10億米ドル)
表51. アジア太平洋地域のSUV市場(車体サイズ別)、2021年~2033年(10億米ドル)
表52. アジア太平洋地域のSUV市場:駆動方式別、2021年~2033年(10億米ドル)
表53. アジア太平洋地域のSUV市場:駆動方式別、2021年~2033年(10億米ドル)
表54. アジア太平洋地域のSUV市場:乗車定員別、2021年~2033年(10億米ドル)
表55. 中国のSUV市場:車体サイズ別、2021年~2033年(10億米ドル)
表56. 中国のSUV市場:推進方式別、2021年~2033年(10億米ドル)
表57. 中国のSUV市場:駆動方式別、2021年~2033年(10億米ドル)
表58. 中国のSUV市場(車体サイズ別)、2021年~2033年(10億米ドル)
表59. インドのSUV市場(車体サイズ別)、2021年~2033年(10億米ドル)
表60. インドのSUV市場(推進方式別)、2021年~2033年(10億米ドル)
表61. インドのSUV市場(駆動方式別)、2021年~2033年(10億米ドル)
表62. インドのSUV市場(乗車定員別)、2021年~2033年(10億米ドル)
表63. 日本のSUV市場(車体サイズ別)、2021年~2033年(10億米ドル)
表64. 日本のSUV市場(推進方式別)、2021年~2033年(10億米ドル)
表65. 日本のSUV市場(駆動方式別)、2021年~2033年 (10億米ドル)
表66. 日本のSUV市場、乗車定員別、2021年~2033年(10億米ドル)
表67. 韓国のSUV市場、車体サイズ別、2021年~2033年(10億米ドル)
表68. 韓国のSUV市場、推進方式別、2021年~2033年 (10億米ドル)
表69. 韓国のSUV市場(乗車定員別)、2021年~2033年(10億米ドル)
表70. 韓国のSUV市場(乗車定員別)、2021年~2033年(10億米ドル)
表71. オーストラリアのSUV市場(車体サイズ別)、2021年~2033年(10億米ドル)
表72. オーストラリアのSUV市場(推進方式別)、2021年~2033年(10億米ドル)
表73. オーストラリアのSUV市場(駆動方式別)、2021年~2033年(10億米ドル)
表74. オーストラリアのSUV市場(座席数別)、2021年~2033年(10億米ドル)
表75. ラテンアメリカのSUV市場(車体サイズ別)、2021年~2033年(10億米ドル)
表76. ラテンアメリカSUV市場、駆動方式別、2021年~2033年(10億米ドル)
表77. ラテンアメリカSUV市場、駆動方式別、2021年~2033年(10億米ドル)
表78. ラテンアメリカSUV市場、乗車定員別、2021年~2033年(10億米ドル)
表79. ブラジルSUV市場(車体サイズ別)、2021年~2033年(10億米ドル)
表80. ブラジルSUV市場(推進方式別)、2021年~2033年(10億米ドル)
表81. ブラジルSUV市場(駆動方式別)、2021年~2033年 (10億米ドル)
表82. ブラジルSUV市場、座席数別、2021年~2033年(10億米ドル)
表83. MEA SUV市場、車体サイズ別、2021年~2033年(10億米ドル)
表84. MEA SUV市場、推進方式別、2021年~2033年(10億米ドル)
表85. MEA地域のSUV市場(駆動方式別)、2021年~2033年(10億米ドル)
表86. MEA地域のSUV市場(座席数別)、2021年~2033年(10億米ドル)
表87. サウジアラビア王国(KSA)のSUV市場(車体サイズ別)、2021年~2033年(10億米ドル)
表88. サウジアラビア王国(KSA)のSUV市場:駆動方式別、2021年~2033年(10億米ドル)
表89. サウジアラビア王国(KSA)のSUV市場:駆動方式別、2021年~2033年 (10億米ドル)
表90. サウジアラビア王国(KSA)のSUV市場、乗車定員別、2021年~2033年(10億米ドル)
表91. アラブ首長国連邦(UAE)のSUV市場、車体サイズ別、2021年~2033年(10億米ドル)
表92. アラブ首長国連邦(UAE)のSUV市場:推進方式別、2021年~2033年(10億米ドル)
表93. アラブ首長国連邦(UAE)のSUV市場:駆動方式別、2021年~2033年(10億米ドル)
表94. アラブ首長国連邦(UAE)のSUV市場:乗車定員別、2021年~2033年(10億米ドル)
表95. 南アフリカのSUV市場(車体サイズ別)、2021年~2033年(10億米ドル)
表96. 南アフリカのSUV市場(推進方式別)、2021年~2033年(10億米ドル)
表97. 南アフリカのSUV市場(駆動方式別)、2021年~2033年(10億米ドル)
表98. 南アフリカのSUV市場:乗車定員別、2021年~2033年(10億米ドル)
表99. 企業別市場シェア、2025年
表100. 企業ヒートマップ分析
表101. 事業拡大を進めている主要企業
表102. 提携を進めている主要企業
表103. 新製品発売を進めている主要企業
表104. M&Aを進めている主要企業
表105. その他の戦略を展開している主要企業
図一覧
図1. SUV市場のセグメンテーション
図2. 情報収集
図3. データ分析モデル
図4. 市場の策定と検証
図5. データの検証と公表
図6. 市場の概要
図7. セグメントの概要
図8. 競合環境の概要
図9. 親市場の価値、2025年(10億米ドル)
図10. SUV市場 – 産業バリューチェーン分析
図11. SUV市場の動向
図12. SUV市場:ポーターの分析
図13. SUV市場:PESTEL分析
図14. SUV市場(車種サイズ別):主なポイント
図15. SUV市場(車種サイズ別):市場シェア(2025年および2033年)
図16. SUV市場の推計および予測(コンパクト車種別、2021年~2033年)(10億米ドル)
図17. SUV市場の推計および予測(ミッドサイズ車種別、2021年 ~2033年(10億米ドル)
図18. SUV市場の見積もりおよび予測(フルサイズ別、2021年~2033年)(10億米ドル)
図19. SUV市場(駆動方式別):主なポイント
図20. SUV市場(駆動方式別):市場シェア(2025年および2033年)
図21. SUV市場の推計および予測(中型車別、2021年~2033年)(10億米ドル)
図22. 電気自動車別SUV市場の推計および予測、2021年~2033年(10億米ドル)
図23. BEV別SUV市場の推計および予測、2021年~2033年(10億米ドル)
図24. PHEV別SUV市場の推計および予測、2021年~2033年 (10億米ドル)
図25. SUV市場(駆動方式別):主なポイント
図26. SUV市場(駆動方式別):市場シェア(2025年および2033年)
図27. SUV市場の推計および予測(2WD別、2021年~2033年)(10億米ドル)
図28. SUV市場の推計および予測(4WD別、2021年~2033年)(10億米ドル)
図29. SUV市場の推計および予測(AWD別、2021年~2033年) (10億米ドル)
図30. SUV市場(座席数別):主なポイント
図31. SUV市場(座席数別):市場シェア(2025年および2033年)
図32. SUV市場の推計および予測(5人乗り別、2021年~2033年)(10億米ドル)
図33. SUV市場の見積もりおよび予測(7人乗り別、2021年~2033年)(10億米ドル)
図34. 北米SUV市場、2021年~2033年(10億米ドル)
図35. 米国SUV市場、2021年~2033年 (10億米ドル)
図36. カナダのSUV市場、2021年~2033年(10億米ドル)
図37. メキシコのSUV市場、2021年~2033年(10億米ドル)
図38. 欧州のSUV市場、2021年~2033年(10億米ドル)
図39. 英国のSUV市場、2021年~2033年(10億米ドル)
図40. ドイツのSUV市場、2021年~2033年(10億米ドル)
図41. フランスのSUV市場、2021年~2033年(10億米ドル)
図42. アジア太平洋地域のSUV市場、2021年~2033年(10億米ドル)
図43. 中国のSUV市場、2021年~2033年(10億米ドル)
図44. インドのSUV市場、2021年~2033年(10億米ドル)
図45. 日本のSUV市場、2021年~2033年(10億米ドル)
図46. 韓国のSUV市場、2021年~2033年(10億米ドル)
図47. オーストラリアのSUV市場、2021年~2033年(10億米ドル)
図48. ラテンアメリカのSUV市場、2021年~2033年(10億米ドル)
図49. ブラジルのSUV市場、2021年~2033年(10億米ドル)
図50. 中東・アフリカのSUV市場、2021年~2033年(10億米ドル)
図51. サウジアラビア王国(KSA)のSUV市場、2021年~2033年(10億米ドル)
図52. アラブ首長国連邦(UAE)のSUV市場、2021年~2033年 (10億米ドル)
図53. 南アフリカのSUV市場、2021年~2033年(10億米ドル)
図54. 企業の市場における位置づけ
図55. 企業の市場シェア分析、2025年
図56. 戦略的枠組み









