主なポイント
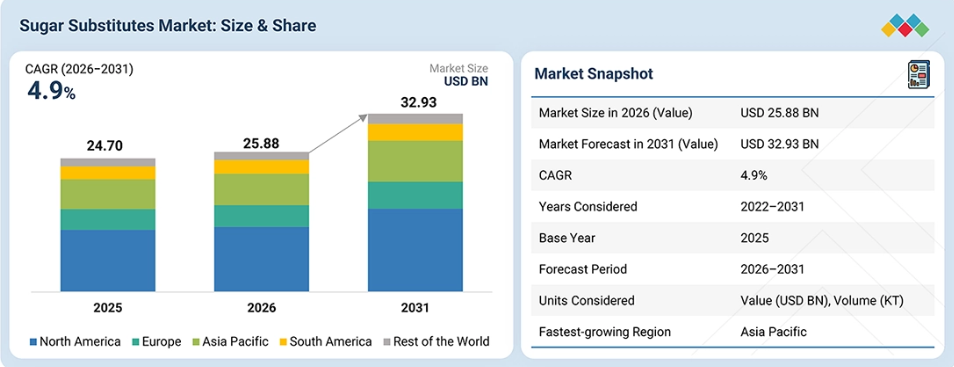
アジア太平洋地域は、予測期間において、砂糖代替品市場で5.5%という最も高い年平均成長率(CAGR)を記録すると見込まれています。
高甘味度甘味料セグメントは、予測期間において6.0%という最も高い年平均成長率(CAGR)を示すと予想されます。
予測期間中、人工甘味料セグメントが最大の市場シェアを占めると予想されます。
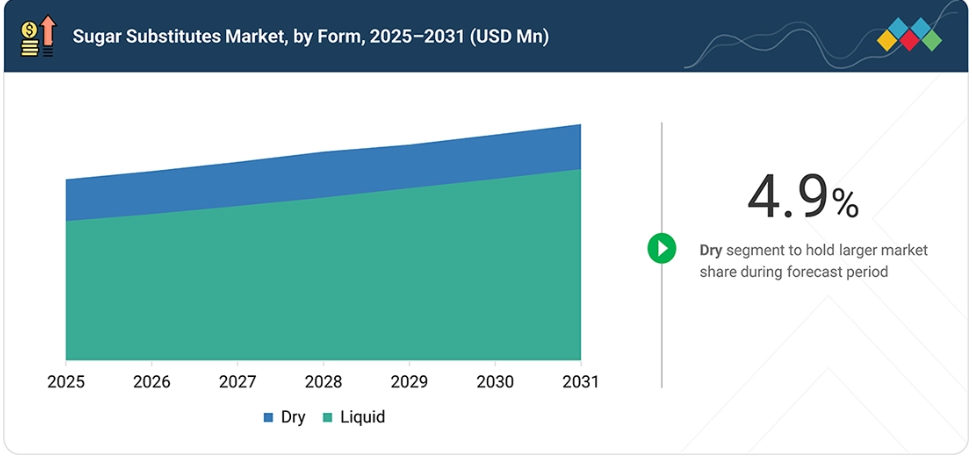
2026年には、乾燥タイプセグメントが56.4%という大きな市場シェアを占めると推定されています。
予測期間中、飲料セグメントが5.3%という最も高いCAGRを示すと予測されています。
カーギル・インコーポレイテッド(米国)、ADM(米国)、インターナショナル・フレーバーズ・アンド・フレグランス社(米国)、イングレディオン・インコーポレイテッド(米国)、テイト・アンド・ライル(英国)は、糖代替品市場において注目される主要企業の一部です。
マイコテクノロジー社(米国)およびフードケム・インターナショナル社(中国)は、糖代替品市場で事業を展開する先進的なスタートアップ/中小企業として挙げられています。
顧客の顧客に影響を与えるトレンドと変革
糖代替品市場は、消費者の嗜好の変化、規制の動向、および甘味料技術の進歩によって形作られ、急速な変革を遂げています。主なトレンドとしては、ステビアやモンクフルーツなどの天然由来甘味料の採用拡大に加え、減糖・低カロリーの食品・飲料製品に対する需要の高まりが挙げられます。
メーカー各社は、後味を解消し、製品の品質を維持するために、甘味料の配合改良、味覚調整技術、およびブレンド甘味システムへの投資を進めています。また、発酵技術やバイオテクノロジーの革新により、新規甘味原料の開発機会も拡大しています。市場に変化をもたらしているのは、糖分削減政策や栄養表示要件の変更、そして既存の原料に挑む新たな甘味料技術の台頭です。同時に、原材料コストの変動、生産の経済性、供給状況も、調達や価格設定戦略に影響を与えています。最終的に、市場の動向は、健康志向の消費、味覚性能、規制順守、そして甘味料開発におけるイノベーションが交差することで形作られています。
市場の動向
健康意識の高まり
健康意識の高まりや、過剰な糖分摂取への懸念の増大により、食品・飲料業界全体で甘味料代替品の需要が拡大しています。消費者は、体重管理やより健康的な食生活の選択を支援するため、減糖・低カロリーの代替品をますます求めるようになっています。
この変化により、メーカーは、製品の配合要件に応じて、高甘味度甘味料(HIS)、高果糖コーンシロップ(HFCS)、低甘味度甘味料(LIS)を用いて、飲料、菓子、乳製品、加工食品の配合を見直すよう促されています。機能性飲料、無糖菓子、低糖パッケージ食品の人気の高まりも、市場の成長をさらに後押ししています。メーカーが甘味、味、製品の機能性を重視するにつれ、革新的な甘味料ブレンドや味覚調整技術への需要は増加すると予想されます。
代替甘味料および甘味料ベースの製品に関する国際的な品質基準および規制の遵守
砂糖代替品市場は、甘味料の承認、使用許可、表示、および最大使用量に関する食品安全規制や品質基準の影響を受けています。主要市場の規制当局は、メーカーに対し、特定の用途における甘味成分の安全性と適合性を実証することを求めています。
国ごとの規制枠組みの違いにより、原料サプライヤーや食品メーカーにとって、製品の承認にかかる期間の長期化、コンプライアンスコストの増加、および配合の複雑化が生じる可能性があります。また、原材料表示、栄養成分表示、および「無糖」や「低糖」といった表示に関する要件も、製品開発や商品化に影響を及ぼします。したがって、甘味料のポートフォリオを拡大し、国際市場への供給を目指す市場参加者にとって、確立された食品安全および品質要件への準拠は不可欠です。
糖尿病患者の健康増進に向けた甘味料技術の研究開発の進展
ステビア、モンクフルーツ、糖アルコール、および発酵由来の甘味料における進歩は、メーカーが味を向上させ、後味を軽減するのに役立っています。これらの革新は低糖製品の開発を支援していますが、糖尿病患者への適性は、原料や完成品によって異なります。
製品の表示および表示表示に関する課題
「無糖」、「砂糖無添加」、「低糖」などの表示に関する規制が国や地域によって異なるため、コンプライアンス上の課題が生じています。消費者の信頼を維持し、市場での普及を促進するためには、明確な原材料表示、正確な栄養情報、および裏付けのある表示が不可欠です。
市場のエコシステム
糖代替品市場は、糖分削減、甘味の最適化、および製品の再配合を支援する原料を求める食品・飲料メーカーによって牽引されています。原料メーカーは、味覚特性、機能性、品質、および供給の信頼性に重点を置き、高強度甘味料(HIS)、高果糖コーンシロップ(HFCS)、および低強度甘味料(LIS)を開発・供給しています。
規制当局は、甘味料の安全性、許可された用途、表示、および使用量に関する要件を定めており、一方、研究機関や技術プロバイダーは、甘味料の生産や味覚調整におけるイノベーションを支援しています。飲料、菓子、ベーカリー、乳製品メーカーなどの需要側企業は、その配合要件や消費者志向の製品戦略を通じて、原料開発に影響を与えています。
カーギル社、ADM社、イングレディオン社、テイト・アンド・ライル社、インターナショナル・フレーバーズ・アンド・フレグランス社などの主要サプライヤーは、多様な用途に向けた甘味料や糖分削減ソリューションを提供しています。エンドユーザーは、低糖・低カロリー製品や代替甘味料への需要に応えるため、これらの原料を製品に組み込んでいます。このエコシステムは、市場の成長を形作る上で、原料サプライヤー、食品・飲料メーカー、規制当局、技術開発者が互いに密接に連携していることを反映しています。
市場セグメント
種類別
高甘味度甘味料は、低カロリー・低糖製品への需要の高まりや、食品・飲料分野での採用拡大を背景に、予測期間中に最も高い年平均成長率(CAGR)を記録すると見込まれています。
高甘味度甘味料の原料別
人工甘味料は、食品・飲料分野での定着した利用実績、高い甘味強度、コストパフォーマンスの良さ、および入手しやすさにより、予測期間中に最大の市場シェアを占めると予想されます。
形態別
乾燥形態は、取り扱いの容易さ、保存安定性、長い賞味期限、および多様な食品・飲料の配合への適応性により、予測期間中に液体形態よりも大きな市場シェアを占めると予想されます。
用途別
予測期間中、低カロリーのソフトドリンク、無糖飲料、フレーバーウォーター、および減糖機能性飲料への需要増加を背景に、飲料分野が最も高い年平均成長率(CAGR)を記録すると予想されます。
地域
アジア太平洋地域が予測期間中に最も高いCAGRを記録する見込み
アジア太平洋地域は、予測期間中に世界の糖代替品市場において最も急速な成長を記録すると予想されます。中国やインドなどの国々は、その膨大な人口、拡大する食品・飲料産業、高まる健康意識、および減糖・低カロリー製品への需要増加に支えられ、地域の需要に大きく貢献しています。パッケージ飲料、菓子、乳製品、加工食品の消費増加により、メーカーは糖代替品の採用や既存製品の再配合を進めています。これらの要因に加え、甘味料の革新への投資拡大や食品加工能力の向上も相まって、アジア太平洋地域は糖代替品の主要な成長市場としての地位をさらに強めるものと予想されます。
糖代替品市場の動向、成長、および予測 [最新]:企業評価マトリックス
甘味料代替品市場の評価マトリックスでは、カーギル社(米国)、ADM(米国)、インターナショナル・フレーバーズ・アンド・フレグランス社(米国)、イングレディオン社(米国)、テイト・アンド・ライル社(英国)が、多様な甘味料ポートフォリオ、グローバルな事業展開、広範な食品・飲料業界の顧客ネットワーク、配合技術の専門知識、および糖分削減技術への投資を背景に、主要企業として位置づけられています。
これらの企業は、天然甘味料、特殊原料、味覚調整ソリューション、および製品イノベーションを通じて市場での地位を強化しています。一方、味の素株式会社(日本)、ロケット・フレール(フランス)、MANE(フランス)、およびその他の専門的な原料・甘味料企業は、特化された製品ポートフォリオ、新興の甘味技術、用途特化型ソリューション、戦略的パートナーシップを通じて貢献しています。天然由来の甘味料、ポリオール、および革新的な糖分削減アプローチにおける各社の能力は、食品・飲料メーカーの進化するニーズを支えています。
主要市場プレイヤー
Cargill, Incorporated (US)
ADM (US)
International Flavors & Fragrances Inc. (US)
Ingredion (US)
Tate & Lyle (UK)
Ajinomoto Co. Inc. (Japan)
GLG Life Tech Corporation (Canada)
Celanese Corporation (US)
Roquette Frères (France)
Prakash Chemicals International Private Limited (India)
Mane (France)
Döhler GmbH (Germany)
Morita Kagaku Kogyo Co., Ltd. (Japan)
zuChem (US)
VW Ingredients (Netherlands)
最近の動向
2026年2月:テイト・アンド・ライル社とマナス社は、「ザ・スイートナー・アライアンス」傘下の新しい甘味料ブランド「Yume」を立ち上げ、その第一弾製品として「Yume M ステビア甘味料」を発売しました。この「Reb M」ステビア甘味料は、ジョージア州オーガスタにあるマナス社のバイオファシリティでバイオコンバージョンにより製造されており、全米産のサプライチェーンを採用しています。本製品は、食品・飲料メーカーが味や性能を維持しつつ糖分を減らすことを支援するために設計された、拡張性のある砂糖のような甘味料ソリューションとして位置づけられています。
2025年2月:イングレディオンは、Oobli社との提携を発表しました。これは、ステビアを含むイングレディオンの天然甘味料と、Oobli社の甘味タンパク質を組み合わせ、美味しくて手頃な価格の減糖ソリューションを開発するためのものです。両社は以前にも、ステビアと甘味タンパク質を組み合わせた製品を共同開発しており、これらの製品に対する消費者のフィードバックを基に、提携関係をさらに発展させてきました。この提携は、飲料、ベーカリー、ヨーグルト、菓子、その他の食品・飲料カテゴリーにわたる用途を対象としています。
2023年3月:ADMは、先進的な食品加工ソリューションの大手プロバイダーであるMarel(オランダ)と合弁事業契約を締結したと発表しました。この協定により、オランダの著名なワーヘニンゲン・キャンパス内にイノベーションセンターを設立することが可能となります。同キャンパスは、オランダの「フードバレー」の中心地として知られています。イノベーションセンターの開設は規制当局の承認を条件としており、2024年後半に予定されています。このイノベーションセンターは、食品メーカー、食品科学者、押出成形の専門家、および料理の専門家間のパートナーシップを促進するために特別に設計されています。
1 はじめに 33
1.1 本調査の目的 33
1.2 市場の定義 33
1.3 調査範囲 33
1.3.1 市場のセグメンテーション 34
1.3.2 調査対象の範囲および除外項目 35
1.3.3 対象期間 35
1.3.4 対象通貨 36
1.3.5 対象単位 36
1.4 ステークホルダー 37
1.5 変更点の概要 37
2 エグゼクティブ・サマリー 38
2.1 市場のハイライトと主要な洞察 38
2.2 主要な市場参加者:戦略的展開のマッピング 40
2.3 砂糖代替品市場における破壊的トレンド 41
2.4 高成長セグメント 42
2.5 地域別概要:市場規模、成長率、および予測 43
3 プレミアムインサイト 44
3.1 砂糖代替品市場における事業者にとって魅力的な機会 44
3.2 砂糖代替品市場:形態別・地域別 45
3.3 砂糖代替品市場:高甘味度甘味料の原料別 45
3.4 砂糖代替品市場:形態別 46
3.5 砂糖代替品市場:用途別 46
3.6 砂糖代替品市場:種類別 47
3.7 砂糖代替品市場:国別 47
4 市場の概要 48
4.1 はじめに 48
4.2 市場の動向 48
4.2.1 成長要因 49
4.2.1.1 健康意識の高まり 49
4.2.1.2 甘味料メーカーと食品・飲料企業との提携 50
4.2.1.3 新規および改良された甘味料の開発につながる技術の進歩 51
4.2.1.4 砂糖代替品の消費に対する政府の支援 51 4.2.2 制約要因 52
4.2.2.1 厳格な国際的な品質基準および規制の順守 52
4.2.2.2 甘味料の摂取に伴う副作用 52
4.2.3 機会 53
4.2.3.1 糖尿病患者向けの甘味料に関する研究開発 53
4.2.3.2 甘味料代替品の生産への投資の増加 53
4.2.3.3 他の応用分野への多角化の可能性 54
4.2.4 課題 54
4.2.4.1 製品の表示および表示に関する問題 54
4.2.4.2 生産コストの高さによる天然甘味料のプレミアム価格設定 55
4.3 未充足ニーズと未開拓市場 56
4.3.1 食品用乳化剤における未充足ニーズ 56
4.3.2 未開拓市場の機会 57
4.4 相互に関連する市場とセクター横断的な機会 58
4.4.1 相互に関連する市場 58
4.4.2 セクター横断的な機会 58
4.5 ティア1/2/3の主要企業による戦略的動き 59
4.5.1 主な動きと戦略的焦点 59
5 業界動向 60
5.1 ポーターの5つの力分析 60
5.1.1 新規参入の脅威 61
5.1.2 代替品の脅威 61
5.1.3 買い手の交渉力 61
5.1.4 供給者の交渉力 62
5.1.5 競合の激しさ 62
5.2 マクロ経済指標 62
5.2.1 従来型砂糖の価格および供給量の変動 62
5.2.2 世界的な人口およびGDPの増加 63
5.3 バリューチェーン分析 64
5.3.1 研究開発 65
5.3.2 調達 65
5.3.3 加工・抽出 65
5.3.4 流通 65
5.3.5 マーケティングおよび販売 65
5.4 エコシステム分析 66
5.4.1 需要側 66
5.4.2 供給側 66
5.5 価格分析 68
5.5.1 はじめに 68
5.5.2 地域別の平均販売価格の推移 68
5.5.3 種類別の平均販売価格の推移 69
5.6 貿易分析 70
5.6.1 スクラロースの輸入シナリオ 70
5.6.2 主要国別のスクラロースの輸出シナリオ 71
5.7 2026年~2027年の主要な会議およびイベント 72
5.8 顧客のビジネスに影響を与えるトレンド/ディスラプション 72
5.9 投資および資金調達のシナリオ 73
5.10 ケーススタディ分析 74
5.10.1 カーギル社:糖分摂取量を削減するための製品の発売 74
5.10.2 糖分摂取の削減を促進する取り組みの増加 74
5.11 2025年の米国関税が砂糖代替品市場に与える影響 75
5.11.1 はじめに 75
5.11.2 価格への影響分析 75
5.11.3 国・地域への影響 76
5.11.4 最終用途産業への影響 76
6 技術の進歩、AIによる影響、特許、イノベーション、および将来の応用 77
6.1 技術分析 77
6.1.1 主要技術 77
6.1.1.1 超音波補助発酵 77
6.1.2 補完技術 77
6.1.2.1 液液抽出 77
6.1.3 隣接技術 78
6.1.3.1 HPLC-DAD 78
6.1.4 技術・製品ロードマップ 78
6.1.4.1 短期 | 抽出効率およびプロセスの最適化 78
6.1.4.2 中期 | 高度な分離、精製、および成分の標準化 78
6.1.4.3 長期 | 高度な分析による品質管理および精密製造 79
6.2 特許分析 79
6.3 将来の応用 80
6.3.1 次世代天然甘味料:味と抽出効率の向上 81
6.3.2 精密な甘味料ブレンド:味と機能性の向上 81
6.3.3 発酵由来の甘味料:生産オプションの拡大 81
6.3.4 高度な抽出・精製:原料品質の向上 82
6.3.5 高度な分析による品質管理:甘味料の品質安定性の確保 82 6.4 生成AIが砂糖代替品市場に与える影響 82
6.4.1 はじめに 82
6.4.2 砂糖代替品市場におけるAI導入の事例研究 83
6.4.3 相互に関連する隣接エコシステムと市場参加者への影響 83
7 規制環境と持続可能性への取り組み 85
7.1 地域ごとの規制とコンプライアンス 85
7.1.1 規制機関、政府機関、およびその他の組織 85
7.1.2 業界基準 88
7.1.3 表示要件および表示内容 89
7.1.4 今後5~10年間における規制の変更見通し 90
7.1.4.1 安全性評価および曝露モニタリングの強化 90
7.1.4.2 世界的な甘味料基準のさらなる調和 90
7.1.4.3 トレーサビリティおよび成分情報の透明性の強化 90
7.1.4.4 糖分削減および健康に関する表示に対する審査の拡大 90
7.1.4.5 新規甘味料および製造方法に対する品質管理の強化 91
7.1.4.6 デジタルによるコンプライアンス管理および分析的検証 91
7.2 サステナビリティへの取り組み 91
7.2.1 持続可能な調達 91
7.2.2 カーボンフットプリント削減の取り組み 92
7.2.3 循環型経済への取り組み 92
7.3 規制政策が持続可能性の取り組みに与える影響 93
7.4 認証、表示、環境基準 93
8 顧客環境と購買者の行動 95
8.1 意思決定プロセス 95
8.2 購買プロセスに関与する主要なステークホルダーとその評価基準 96
8.2.1 購買プロセスにおける主要なステークホルダー 96
8.2.2 購買基準 97
8.3 導入の障壁と内部的な課題 98
8.4 サプライチェーン全体における各種応用産業の未充足ニーズ 99
8.5 市場の収益性 100
8.6 収益の可能性 101
8.6.1 コストの動向 101
8.6.2 用途別の利益率の機会 102
9 製造技術別の砂糖代替品市場 1049.1 はじめに 1049.2 精密発酵 1049.3 酵素変換 1059.4 化学合成 1059.5 その他の製造技術 10510 糖代替品市場(種類別) 10610.1 はじめに 10710.2 高果糖コーンシロップ 10810.2.1 食品・飲料業界のいくつかの著名なブランドで使用されています 10810.3 高甘味度甘味料 11010.3.1 代謝面での課題があるものの、ゼロカロリーおよび無糖の食品・飲料への使用 11010.3.2 天然の高甘味度甘味料 11210.3.2.1 ステビア 11310.3.2.1.1 ステビアの変遷 11310.3.2.2 モンクフルーツ 11610.3.2.3 その他の天然高甘味度甘味料 11710.3.3 人工高甘味度甘味料 11810.3.3.1
アスパルテーム 12010.3.3.2 スクラロース 12110.3.3.3 サッカリン 12210.3.3.4 サイクラメート 12310.3.3.5 エース-K 12410.3.3.6 その他の人工高甘味度甘味料 12510.4 低甘味度甘味料 12610.4.1 副作用のリスクがなく、砂糖と同等の甘味を持つものが推奨されます 12610.4.2 アルロース 12910.4.3 D-タガトース 13010.4.4 ソルビトール 13110.4.5 マルチトール 13210.4.6 キシリトール 13310.4.7 マンニトール 13410.4.8 エリスリトール 13510.4.9 その他の低甘味度甘味料 136 11 用途別糖代替品市場 13811.1 はじめに 13911.2 食品 14011.2.1 食品用途における低カロリー代替品の幅広い需要 14011.2.2 菓子製品 14211.2.2.1 チョコレート菓子 14311.2.2.2 甘味菓子 14411.2.2.3 ガム 14411.2.2.4 ハードキャンディ 14411.2.2.5 その他の菓子製品 14411.2.3 ベーカリー製品 14511.2.4 乳製品 14611.2.5 テーブル用甘味料 14711.2.6 甘味スプレッド 14711.2.7 その他の食品用途 14811.3 飲料 14911.3.1 無糖飲料の消費者層の拡大 14911.3.2 炭酸飲料 15111.3.3 フルーツドリンクおよび果汁 15211.3.4 粉末飲料 15311.3.5 アルコール飲料 15411.3.6 フレーバー付きアルコール飲料 15511.3.7 植物由来の飲料 15611.3.8 その他の飲料 15711.4 健康・パーソナルケア製品 15811.4.1 スキンケアの革新と自然派ソリューションへの需要の融合が牽引する天然甘味料 15811.5 医薬品 15911.5.1 医薬品用甘味料の革新的な製剤への投資
159
11.5.2 コーティング 161
11.5.3 充填剤 161
11.5.4 結合剤 161
11.5.5 保湿剤 161
11.5.6 甘味料 161
11.6 その他の用途 162 12 形態別甘味料市場 164
12.1 はじめに 165
12.2 乾燥タイプ 166
12.2.1 ベーキングや飲料ミックスによく使用されます 166
12.2.2 粉末 167
12.2.3 顆粒 167
12.2.4 その他の乾燥形態 167
12.3 液体 167
12.3.1 溶解性の良さと長期保存性を求める需要の高まり 167
12.3.2 シロップ 169
12.3.3 ジェル 169
13 高甘味度甘味料市場(原料別) 170
13.1 はじめに 171
13.2 人工甘味料 172
13.2.1 厳格な規制下での利用拡大 172
13.3 天然由来 174
13.3.1 植物由来の食品・飲料に対する需要の急増 174
14 地域別 砂糖代替品市場 176
14.1 はじめに 177
14.2 北米 179
14.2.1 米国 188
14.2.1.1 主要企業の存在と、前糖尿病および糖尿病患者数の増加 188
14.2.2 カナダ 189
14.2.2.1 いくつかの砂糖代替品に対する政府の承認 189
14.2.3 メキシコ 190
14.2.3.1 健康意識を高めるための全国的なキャンペーンの急増 190
14.3 ヨーロッパ 191
14.3.1 ドイツ 199
14.3.1.1 低糖製品への需要を取り込むため、ステビアを使用した製品を製造する企業が複数存在しています 199
14.3.2 英国 200
14.3.2.1 クリーンラベル甘味料を製品に組み込むよう政府が推進する中、食品業界が大きな存在感を示しています 200
14.3.3 フランス 201
14.3.3.1 高齢化の進展と、投資家にとって有利な政策の増加 201
14.3.4 イタリア 202
14.3.4.1 消費者のライフスタイルの変化や高齢化に伴う機能性食品への需要 202
14.3.5 スペイン 203
14.3.5.1 政府の政策により、高い砂糖消費量の抑制が図られています 203
14.3.6 その他の欧州諸国 204
14.4 アジア太平洋地域 205
14.4.1 中国 214
14.4.1.1 中国におけるメーカーの投資、および第1・第2級都市における活気あるコンビニエンスストアチャネル 214
14.4.2 インド
215
14.4.2.1 糖尿病およびその他の関連疾患の症例数の増加 215
14.4.3 日本 216
14.4.3.1 健康的な生活を促進するための政府主導の取り組みの拡大 216
14.4.4 オーストラリアおよびニュージーランド 217
14.4.4.1 糖尿病患者数の増加が、より健康的な代替品の需要を牽引する見込みです 217
14.4.5 その他のアジア太平洋地域 218
14.5 南米 219
14.5.1 ブラジル 227
14.5.1.1 管理のために低糖質の選択肢を必要とする様々な健康状態の発生率の増加 227
14.5.2 アルゼンチン 228
14.5.2.1 都市化の進展と健康的な食品への需要の高まり 228
14.5.3 南米その他の地域 228
14.6 その他の地域 229
14.6.1 中東 237
14.6.1.1 購買力の向上とRTDティーの消費増加 237
14.6.2 アフリカ 238
14.6.2.1 低カロリー食品の普及拡大 238
15 競争環境 240
15.1 概要 240
15.2 主要企業の戦略/競争優位性(2021年~2026年) 240
15.3 売上高分析(2023年~2025年) 242
15.4 市場シェア分析(2025年) 243
15.4.1 ブランド比較 244
15.5 企業評価マトリックス:主要プレイヤー、2025年 245
15.5.1 スター企業 245
15.5.2 新興リーダー企業 245
15.5.3 広範な展開を行う企業 245
15.5.4 参入企業 246
15.5.5 事業展開状況:主要企業、2025年 247
15.5.5.1 事業展開状況 247
15.5.5.2 地域別フットプリント 247
15.5.5.3 種類別フットプリント 248
15.5.5.4 高強度甘味料の原料別フットプリント 249
15.5.5.5 用途別フットプリント 249
15.6 企業評価マトリックス:スタートアップ/中小企業、2025年 250
15.6.1 先進的な企業 250
15.6.2 対応力のある企業 250
15.6.3 活力ある企業 250
15.6.4 スタート地点 251
15.6.5 競合ベンチマーキング:スタートアップ/中小企業、2025年 252
15.6.5.1 主要なスタートアップ/中小企業の詳細リスト 252
15.6.5.2 主要なスタートアップ/中小企業の競合ベンチマーキング 253
15.7 企業価値評価および財務指標 254
15.7.1 企業価値評価 254
15.7.2 EV/EBITDA 254
15.8 競合状況 255
15.8.1 新製品の発売 255
15.8.2 取引 256
15.8.3 事業拡大 261
15.8.4 その他の動向 262
16 企業概要 263
16.1 主要企業 263
16.1.1 カーギル社 263
16.1.1.1 事業概要 263
16.1.1.2 提供製品・ソリューション・サービス 264
16.1.1.3 最近の動向 265
16.1.1.3.1 新製品の発売 265
16.1.1.3.2 取引 266
16.1.1.3.3 事業拡大 266
16.1.1.4 MnMの見解 267
16.1.1.4.1 主な強み 267
16.1.1.4.2 戦略的選択 267
16.1.1.4.3 弱点および競合上の脅威 267
16.1.2 ADM 268
16.1.2.1 事業概要 268
16.1.2.2 提供製品・ソリューション・サービス 269
16.1.2.3 最近の動向 270
16.1.2.3.1 取引 270
16.1.2.3.2 その他の動向 271
16.1.2.4 MnMの見解 271
16.1.2.4.1 主な強み 271
16.1.2.4.2 戦略的選択肢 271
16.1.2.4.3 弱点および競合上の脅威 271
16.1.3 INTERNATIONAL FLAVORS & FRAGRANCES INC. 272
16.1.3.1 事業概要 272
16.1.3.2 提供している製品・ソリューション・サービス 273
16.1.3.3 最近の動向 274
16.1.3.3.1 取引 274
16.1.3.4 MnMの見解 274
16.1.3.4.1 主な強み 274
16.1.3.4.2 戦略的選択 274
16.1.3.4.3 弱点および競合上の脅威 274
16.1.4 TATE & LYLE 275
16.1.4.1 事業概要 275
16.1.4.2 提供している製品・ソリューション・サービス 276
16.1.4.3 最近の動向 277
16.1.4.3.1 新製品の発売 277
16.1.4.3.2 取引 278
16.1.4.4 MnMの見解 278
16.1.4.4.1 主な強み 278
16.1.4.4.2 戦略的選択 278
16.1.4.4.3 弱点および競合上の脅威 279
16.1.5 INGREDION 280
16.1.5.1 事業概要 280
16.1.5.2 提供製品・ソリューション・サービス 281
16.1.5.3 最近の動向 282
16.1.5.3.1 新製品の発売 282
16.1.5.3.2 取引 282
16.1.5.3.3 事業拡大 284
16.1.5.4 MNMの見解 284
16.1.5.4.1 主な強み 284
16.1.5.4.2 戦略的選択 284
16.1.5.4.3 弱点および競合上の脅威 284
16.1.6 味の素株式会社 285
16.1.6.1 事業概要 285
16.1.6.2 提供している製品・ソリューション・サービス 286
16.1.6.3 最近の動向 287
16.1.6.3.1 取引 287
16.1.6.4 MnMの見解 287
16.1.7 GLG LIFE TECH CORPORATION 288
16.1.7.1 事業概要 288
16.1.7.2 提供している製品・ソリューション・サービス 289
16.1.7.3 最近の動向 289
16.1.7.4 MnMの見解 289
16.1.8 CELANESE CORPORATION 290
16.1.8.1 事業概要 290
16.1.8.2 提供している製品・ソリューション・サービス 291
16.1.8.3 最近の動向 291
16.1.8.3.1 取引実績 291
16.1.8.4 MnMの見解 291
16.1.9 ROQUETTE FRÈRES 292
16.1.9.1 事業概要 292
16.1.9.2 提供している製品・ソリューション・サービス 293
16.1.9.3 最近の動向 295
16.1.9.3.1 新製品の発売 295
16.1.9.3.2 取引 295
16.1.9.3.3 事業拡大 296
16.1.9.4 MnMの見解 296
16.1.10 プラカシュ・ケミカルズ・インターナショナル・プライベート・リミテッド 297
16.1.10.1 事業概要 297
16.1.10.2 提供している製品・ソリューション・サービス 297
16.1.10.3 最近の動向 298
16.1.10.4 MnMの見解 298
16.1.11 MANE 299
16.1.11.1 事業概要 299
16.1.11.2 提供している製品・サービス・ソリューション 299
16.1.11.3 最近の動向 300
16.1.11.3.1 取引実績 300
16.1.11.4 MnMの見解 300
16.1.12 DÖHLER GMBH 301
16.1.12.1 事業概要 301
16.1.12.2 提供している製品・サービス・ソリューション 301
16.1.12.3 最近の動向 302
16.1.12.3.1 取引実績 302
16.1.12.4 MnMの見解 302
16.1.13 モリタ化学工業株式会社 303
16.1.13.1 事業概要 303
16.1.13.2 提供している製品・ソリューション・サービス 303
16.1.13.3 最近の動向 303
16.1.13.4 MnMの見解 303
16.1.14 ZUCHEM, INC. 304
16.1.14.1 事業概要 304
16.1.14.2 提供している製品・サービス・ソリューション 304
16.1.14.3 最近の動向 304
16.1.14.4 MnMの見解 305
16.1.15 VW-INGREDIENTS 306
16.1.15.1 事業概要 306
16.1.15.2 提供製品 306
16.1.15.3 最近の動向 307
16.1.15.4 MnMの見解 307
16.2 その他の企業/スタートアップ/中小企業 308
16.2.1 MYCOTECHNOLOGY, INC. 308
16.2.1.1 事業概要 308
16.2.1.2 提供製品・サービス・ソリューション 308
16.2.1.3 最近の動向 309
16.2.1.4 MnMの見解 309
16.2.2 SWEETLY GROUP 310
16.2.2.1 事業概要 310
16.2.2.2 提供している製品・サービス・ソリューション 310
16.2.2.3 MnMの見解 310
16.2.3 FOODCHEM INTERNATIONAL CORPORATION 311
16.2.3.1 事業概要 311
16.2.3.2 提供している製品・サービス・ソリューション 311
16.2.3.3 最近の動向 312
16.2.3.4 MnMの見解 312
16.2.4 JK SUCRALOSE INC. 313
16.2.4.1 事業概要 313
16.2.4.2 提供している製品・サービス・ソリューション 313
16.2.4.3 最近の動向 313
16.2.4.4 MnMの見解 313
16.2.5 INCREDO LTD. 314
16.2.5.1 事業概要 314
16.2.5.2 提供している製品・サービス・ソリューション 314
16.2.5.3 最近の動向 314
16.2.5.4 MnMの見解 314
16.2.6 STEVIA HUB INDIA 315
16.2.7 PYURE BRANDS 316
16.2.8 XILINAT 317
16.2.9 SAVANNA INGREDIENTS 317
16.2.10 BONUMOSE, INC. 318
17 調査方法論 319
17.1 調査データ 319
17.1.1 二次データ 320
17.1.1.1 主要な二次情報源の一覧 320
17.1.2 一次データ 320
17.1.2.1 一次情報源からの主要データ 321
17.1.2.2 業界専門家からの主要な知見 321
17.1.2.3 専門家へのインタビューの内訳 322
17.2 市場規模の推計 322
17.2.1 トップダウン・アプローチ 323
17.2.2 供給側分析 323
17.2.3 ボトムアップ・アプローチ(需要側) 325
17.3 データの三角測量 326
17.4 調査の前提 327
17.5 調査の限界およびリスク評価 328
18 隣接市場および関連市場 329
18.1 はじめに 329
18.2 調査の限界 329
18.3 甘味料市場 329
18.3.1 市場の定義 329
18.3.2 市場の概要 329
18.4 低甘味度甘味料市場 330
18.4.1 市場の定義 330
18.4.2 市場の概要 331
19 付録 332
19.1 ディスカッション・ガイド 332
19.2 KNOWLEDGESTORE:MARKETSANDMARKETSのサブスクリプション・ポータル 338
19.3 カスタマイズオプション 340
19.4 関連レポート 340
19.5 著者情報 341
表1 2020年~2025年の米ドル為替レート 36
表2 カナダ:食品表示規制 55
表4 砂糖代替品市場のエコシステムにおける企業の役割 67
表5 地域別 砂糖代替品の平均販売価格の推移、
2022年~2025年(米ドル/トン) 68
表6 種類別 砂糖代替品の平均販売価格の推移、
2022年~2025年(米ドル/トン) 69
表7 HSコード293214の輸入見通し(国別)、
2022年~2025年(百万米ドル) 71
表8 HSコード293214の輸出見通し(国別)、
2022年~2025年(百万米ドル) 72
表9 砂糖代替品市場:主要な会議およびイベントの一覧、
2026年~2027年 72
表13 北米:規制機関、政府機関、およびその他の組織の一覧 85
表14 欧州:規制機関、政府機関、およびその他の組織の一覧 86
表15 アジア太平洋地域:規制機関、政府機関、およびその他の組織の一覧 86
表16 南米:規制機関、政府機関、およびその他の組織の一覧 87
表17 その他の地域:規制機関、政府機関、およびその他の組織の一覧 87
表18 砂糖代替品市場における世界的な業界基準 88
表19 砂糖代替品市場における表示要件および表示内容 89
表20 砂糖代替品市場における認証、表示、および環境基準 94
表21 主要用途における購買プロセスに対するステークホルダーの影響 97
表22 主要用途における主要な購買基準 97
表23 サプライチェーン全体における用途別産業別の、砂糖代替品市場における未充足ニーズ 99
表24 砂糖代替品市場のコスト動向 101
表25 砂糖代替品市場における利益率の機会(用途別) 102
表26 2022年~2025年の糖代替品市場(種類別)(百万米ドル) 107
表27 2026年~2031年の糖代替品市場(種類別) (百万米ドル) 108
表28 砂糖代替品市場:種類別、2022年~2025年(千トン) 108
表29 砂糖代替品市場:種類別、2026年~2031年(千トン) 108
表30 高果糖コーンシロップ市場、地域別、2022年~2025年(百万米ドル) 109
表31 高果糖コーンシロップ市場、地域別、2026年~2031年(百万米ドル) 109
表32 高果糖コーンシロップ市場、地域別、2022年~2025年(KT) 110
表33 高果糖コーンシロップ市場、地域別、2026年~2031年(KT) 110
表34 高甘味度甘味料市場、地域別、2022年~2025年(百万米ドル) 111
表35 高甘味度甘味料市場、地域別、2026年~2031年(百万米ドル) 111
表36 高甘味度甘味料市場、地域別、2022年~2025年(千トン) 111
表37 高甘味度甘味料市場、地域別、2026年~2031年(千トン) 112
表38 天然高甘味度甘味料市場:サブタイプ別、
2022年~2025年(百万米ドル) 112
表39 天然高甘味度甘味料市場:サブタイプ別、
2026年~2031年(百万米ドル) 112
表40 天然高甘味度甘味料市場:サブタイプ別、2022年~2025年(千トン) 113
表41 天然高甘味度甘味料市場:サブタイプ別、2026年~2031年(千トン) 113
表42 ステビア市場:地域別、2022年~2025年(百万米ドル) 115
表43 ステビア市場:地域別、2026年~2031年(百万米ドル) 116
表44 モンクフルーツ甘味料市場、地域別、2022年~2025年(百万米ドル) 116
表45 モンクフルーツ甘味料市場、地域別、2026年~2031年(百万米ドル) 117
表46 その他の天然高甘味度甘味料市場、地域別、
2022年~2025年(百万米ドル) 117
表47 その他の天然高甘味度甘味料市場、地域別、
2026年~2031年(百万米ドル) 118
表48 人工高甘味度甘味料市場(サブタイプ別)、
2022年~2025年(百万米ドル) 118
表49 人工高甘味度甘味料市場(サブタイプ別)、
2026年~2031年(百万米ドル) 119
表50 人工高甘味度甘味料市場、サブタイプ別、
2022–2025年(千トン) 119
表51 人工高甘味度甘味料市場、サブタイプ別、
2026–2031年(千トン) 119
表52 アスパルテーム市場、地域別、2022–2025年(百万米ドル) 120
表53 アスパルテーム市場、地域別、2026–2031年(百万米ドル) 120
表54 スクラロース市場、地域別、2022–2025年(百万米ドル) 121
表55 スクラロース市場、地域別、2026–2031年(百万米ドル) 122
表56 サッカリン市場:地域別、2022年~2025年(百万米ドル) 122
表57 サッカリン市場:地域別、2026年~2031年(百万米ドル) 123
表58 シクラメート市場:地域別、2022年~2025年(百万米ドル) 123
表59 シクラメート市場:地域別、2026年~2031年(百万米ドル) 124
表60 ACE-K市場、地域別、2022年~2025年(百万米ドル) 124
表61 ACE-K市場、地域別、2026年~2031年(百万米ドル) 125
表62 その他の高甘味度人工甘味料市場(地域別)、
2022年~2025年(百万米ドル) 125
表63 その他の高甘味度人工甘味料市場(地域別)、
2026年~2031年(百万米ドル) 126
表64 低甘味度甘味料市場、地域別、2022年~2025年(百万米ドル) 126
表65 低甘味度甘味料市場、地域別、2026年~2031年 (百万米ドル) 127
表66 低甘味度甘味料市場、地域別、2022年~2025年(千トン) 127
表67 低甘味度甘味料市場、地域別、2026年~2031年 (KT) 127
表68 低甘味度甘味料市場、サブタイプ別、2022年~2025年 (百万米ドル) 128
表69 低甘味度甘味料市場、サブタイプ別、2026年~2031年 (百万米ドル) 128
表70 低甘味度甘味料市場、サブタイプ別、2022年~2025年(KT) 128
表71 低甘味度甘味料市場、サブタイプ別、2026年~2031年(KT) 129
表72 アルロース市場:地域別、2022年~2025年(百万米ドル) 129
表73 アルロース市場:地域別、2026年~2031年(百万米ドル) 130
表74 D-タガトース市場、地域別、2022年~2025年(百万米ドル) 130
表75 D-タガトース市場、地域別、2026年~2031年(百万米ドル) 131
表76 ソルビトール市場、地域別、2022年~2025年(百万米ドル) 131
表77 ソルビトール市場、地域別、2026年~2031年 (百万米ドル) 132
表78 地域別マルティトール市場、2022年~2025年(百万米ドル) 132
表79 地域別マルティトール市場、2026年~2031年(百万米ドル) 133
表80 キシリトール市場、地域別、2022年~2025年(百万米ドル) 134
表81 キシリトール市場、地域別、2026年~2031年(百万米ドル) 134
表82 地域別マンニトール市場、2022年~2025年(百万米ドル) 135
表83 地域別マンニトール市場、2026年~2031年(百万米ドル) 135
表84 エリスリトール市場:地域別、2022年~2025年(百万米ドル) 136
表85 エリスリトール市場:地域別、2026年~2031年(百万米ドル) 136
表86 その他の低甘味度甘味料市場、地域別、
2022–2025年(百万米ドル) 137
表87 その他の低甘味度甘味料市場、地域別、
2026–2031年(百万米ドル) 137
表88 砂糖代替品市場:用途別、2022年~2025年(百万米ドル) 139
表89 砂糖代替品市場:用途別、2026年~2031年(百万米ドル) 140
表90 食品分野における砂糖代替品市場、地域別、2022年~2025年(百万米ドル) 141
表91 食品分野における砂糖代替品市場、地域別、2026年~2031年(百万米ドル) 141
表92 食品分野における砂糖代替品市場:サブ用途別、
2022年~2025年(百万米ドル) 141
表93 食品分野における砂糖代替品市場:サブ用途別、
2026年~2031年(百万米ドル) 142
表94 菓子分野における砂糖代替品市場:地域別、
2022年~2025年(百万米ドル) 142
表95 菓子分野における砂糖代替品市場:地域別、
2026年~2031年(百万米ドル) 143
表96 菓子分野における砂糖代替品市場:サブタイプ別、
2022年~2025年(百万米ドル) 143
表97 菓子類における砂糖代替品市場:サブタイプ別、
2026年~2031年(百万米ドル) 143
表98 ベーカリー製品における砂糖代替品市場(地域別)、
2022年~2025年(百万米ドル) 145
表99 ベーカリー製品における砂糖代替品市場(地域別)、
2026年~2031年(百万米ドル) 145
表100 乳製品における砂糖代替品市場(地域別)、
2022年~2025年(百万米ドル) 146
表101 乳製品における砂糖代替品市場(地域別)、
2026年~2031年(百万米ドル) 146
表102 テーブルトップ用甘味料における砂糖代替品市場(地域別)、
2022年~2025年(百万米ドル) 147
表103 テーブル用甘味料における砂糖代替品市場、地域別、
2026年~2031年(百万米ドル) 147
表104 スプレッド型甘味料における砂糖代替品市場、地域別、
2022年~2025年(百万米ドル) 148
表105 甘味スプレッドにおける砂糖代替品市場(地域別)、
2026年~2031年(百万米ドル) 148
表106 その他の食品用途における砂糖代替品市場(地域別)、2022年~2025年(百万米ドル) 149
表107 2026年~2031年の地域別その他の食品用途における砂糖代替品市場(百万米ドル) 149
表108 飲料分野における砂糖代替品市場:サブ用途別、
2022年~2025年(百万米ドル) 150
表109 飲料分野における砂糖代替品市場:サブ用途別、
2026年~2031年(百万米ドル) 150
表110 飲料における砂糖代替品市場:地域別、
2022年~2025年(百万米ドル) 151
表111 飲料における砂糖代替品市場:地域別、
2026年~2031年(百万米ドル) 151
表 112 炭酸飲料における砂糖代替品市場、地域別、
2022–2025年(百万米ドル) 152
表113 地域別炭酸飲料における砂糖代替品市場、
2026年~2031年(百万米ドル) 152
表114 地域別フルーツドリンク・ジュースにおける砂糖代替品市場、
2022年~2025年 (百万米ドル) 153
表115 フルーツドリンクおよびジュースにおける砂糖代替品市場(地域別)、
2026年~2031年(百万米ドル) 153
表116 粉末飲料における砂糖代替品市場(地域別)、
2022年~2025年(百万米ドル) 154
表117 粉末飲料における砂糖代替品市場(地域別)、
2026年~2031年 (百万米ドル) 154
表118 アルコール飲料における砂糖代替品市場(地域別)、
2022年~2025年(百万米ドル) 155
表119 地域別アルコール飲料における砂糖代替品市場、
2026年~2031年(百万米ドル) 155
表120 フレーバー付きアルコール飲料における砂糖代替品市場(地域別、2022年~2025年)(百万米ドル) 156
表121 フレーバー付きアルコール飲料における砂糖代替品市場、地域別、2026年~2031年(百万米ドル) 156
表122 植物由来飲料における砂糖代替品市場、地域別、 2022年~2025年(百万米ドル) 157
表123 植物由来飲料における糖代替品市場(地域別)、
2026年~2031年(百万米ドル) 157
表124 その他の飲料用途における砂糖代替品市場、地域別、2022–2025年(百万米ドル) 158
表125 その他の飲料用途における砂糖代替品市場、地域別、2026–2031年(百万米ドル) 158
表126 ヘルスケア・パーソナルケア製品における砂糖代替品市場、
地域別、2022年~2025年(百万米ドル) 159
表127 ヘルスケア・パーソナルケア製品における砂糖代替品市場、
地域別、2026年~2031年(百万米ドル) 159
表128 医薬品における砂糖代替品市場、地域別、
2022年~2025年(百万米ドル) 160
表129 医薬品分野における糖代替品市場、地域別、
2026年~2031年(百万米ドル) 160
表130 その他の用途における糖代替品市場、地域別、
2022年~2025年(百万米ドル) 162
表131 その他の用途における砂糖代替品市場(地域別)、
2026年~2031年(百万米ドル) 163
表132 砂糖代替品市場(形態別)、2022年~2025年(百万米ドル) 165
表133 2026年~2031年の形態別砂糖代替品市場(百万米ドル) 165
表134 2022年~2025年の地域別乾燥砂糖代替品市場(百万米ドル) 166
表135 乾燥砂糖代替品市場、地域別、2026年~2031年(百万米ドル) 166
表136 乾燥砂糖代替品市場、サブタイプ別、2022年~2025年(百万米ドル) 166
表137 乾燥型砂糖代替品市場、サブタイプ別、2026年~2031年(百万米ドル) 167
表138 液体型砂糖代替品市場、地域別、2022年~2025年(百万米ドル) 168
表139 液体砂糖代替品市場、地域別、2026年~2031年(百万米ドル) 168
表140 液体砂糖代替品市場、サブタイプ別、2022年~2025年(百万米ドル) 168
表141 液体糖代替品市場、サブタイプ別、2026年~2031年(百万米ドル) 169
表142 高甘味度糖代替品市場、原料別、
2022年~2025年(百万米ドル) 171
表143 高甘味度糖代替品市場、原料別、
2026年~2031年(百万米ドル) 171
表144 高甘味度糖代替品市場、原料別、2022年~2025年(千トン) 172
表145 高甘味度砂糖代替品市場:原料別、2026年~2031年(千トン) 172
表146 人工高甘味度糖代替品市場(地域別)、
2022年~2025年(百万米ドル) 173
表147 人工高甘味度糖代替品市場(地域別)、
2026年~2031年 (百万米ドル) 173
表148 地域別人工高甘味度糖代替品市場、
2022–2025年(千トン) 173
表149 地域別人工高甘味度糖代替品市場、
2026年~2031年 (KT) 174
表150 地域別天然高甘味度糖代替品市場、
2022年~2025年 (百万米ドル) 174
表151 地域別 天然高甘味度砂糖代替品市場、
2026年~2031年(百万米ドル) 175
表152 天然高甘味度砂糖代替品市場、地域別、
2022年~2025年(千トン) 175
表153 天然高甘味度砂糖代替品市場、地域別、
2026年~2031年 (米ドル/KT) 175
表 154 地域別砂糖代替品市場、2022年~2025年(百万米ドル) 178
表 155 2026年~2031年の地域別砂糖代替品市場(百万米ドル) 178
表 156 2022年~2025年の地域別砂糖代替品市場(千トン) 178
表157 砂糖代替品市場、地域別、2026年~2031年(千トン) 179
表158 北米:砂糖代替品市場、国別、
2022年~2025年(百万米ドル) 180
表159 北米:砂糖代替品市場(国別)、
2026–2031年(百万米ドル) 180
表160 北米:砂糖代替品市場(種類別)、
2022年~2025年(百万米ドル) 181
表161 北米:砂糖代替品市場(種類別)、
2026年~2031年 (百万米ドル) 181
表 162 北米:砂糖代替品市場、種類別、2022–2025年 (千トン) 181
表 163 北米:砂糖代替品市場(種類別)、2026年~2031年(千トン) 181
表 164 北米: 高甘味度砂糖代替品市場、原料別、2022年~2025年(百万米ドル) 182
表165 北米:高甘味度砂糖代替品市場、原料別、2026年~2031年(百万米ドル) 182
表166 北米:高甘味度砂糖代替品市場(原料別)、2022年~2025年(千トン) 182
表167 北米: 高甘味度砂糖代替品市場、原料別、2026年~2031年(KT) 182
表168 北米:人工高甘味度甘味料市場、
サブタイプ別、2022年~2025年(百万米ドル) 183
表169 北米:人工高甘味度甘味料市場、
サブタイプ別、2026年~2031年(百万米ドル) 183
表170 北米:天然高甘味度甘味料市場(サブタイプ別)、2022年~2025年(百万米ドル) 183
表171 北米:天然高甘味度甘味料市場(サブタイプ別)、2026年~2031年(百万米ドル) 184
表172 北米:低甘味度甘味料市場(サブタイプ別)、
2022年~2025年(百万米ドル) 184
表173 北米:低甘味度甘味料市場、サブタイプ別、
2026年~2031年(百万米ドル) 184
表174 北米:砂糖代替品市場(用途別)、
2022–2025年(百万米ドル) 185
表 175 北米:砂糖代替品市場、用途別、
2026–2031年(百万米ドル) 185
表 176 北米: 食品における砂糖代替品市場:サブ用途別、2022年~2025年(百万米ドル) 185
表177 北米:食品における砂糖代替品市場:サブ用途別、2026年~2031年(百万米ドル) 186
表178 北米:菓子製品における砂糖代替品市場、サブタイプ別、2022年~2025年(百万米ドル) 186
表179 北米:菓子製品における砂糖代替品市場、サブタイプ別、2026年~2031年(百万米ドル) 186
表180 北米:飲料における砂糖代替品市場、サブ用途別、2022年~2025年(百万米ドル) 187
表181 北米:飲料における砂糖代替品市場、サブ用途別、2026年~2031年(百万米ドル) 187
表182 北米:飲料用砂糖代替品市場(形態別)、
2022年~2025年(百万米ドル) 187
表183 北米:砂糖代替品市場(形態別)、
2026年~2031年(百万米ドル) 188
表184 米国:砂糖代替品市場(種類別)、2022年~2025年(百万米ドル) 188
表185 米国:砂糖代替品市場(種類別)、2026年~2031年(百万米ドル) 188
表186 カナダ:砂糖代替品市場、種類別、2022年~2025年(百万米ドル) 189
表187 カナダ:砂糖代替品市場(種類別)、2026年~2031年(百万米ドル) 189
表188 メキシコ:砂糖代替品市場(種類別)、2022年~2025年(百万米ドル) 190
表189 メキシコ:砂糖代替品市場(種類別)、2026年~2031年(百万米ドル) 190
表190 欧州:砂糖代替品市場(国別)、
2022年~2025年(百万米ドル) 191
表191 欧州:砂糖代替品市場(国別)、
2026年~2031年(百万米ドル) 192
表192 欧州:砂糖代替品市場(種類別)、2022年~2025年 (百万米ドル) 192
表193 欧州:砂糖代替品市場、種類別、2026年~2031年(百万米ドル) 192
表194 欧州:砂糖代替品市場、種類別、2022年~2025年 (KT) 192
表 195 欧州:砂糖代替品市場(種類別)、2026–2031年 (KT) 193
表 196 欧州:高甘味度砂糖代替品市場(原料別)、
2022–2025年 (百万米ドル) 193
表197 欧州:高甘味度砂糖代替品市場(原料別)、
2026年~2031年(百万米ドル) 193
表198 欧州:高甘味度砂糖代替品市場(原料別)、
2022年~2025年(千トン) 193
表 199 欧州:高甘味度砂糖代替品市場(原料別)、
2026–2031年(千トン) 194
表 200 欧州:人工高甘味度甘味料市場(サブタイプ別)、
2022–2025年(百万米ドル) 194
表 201 欧州:人工高甘味度甘味料市場(サブタイプ別)、
2026–2031年 (百万米ドル) 194
表 202 欧州:天然高甘味度甘味料市場、サブタイプ別、
2022–2025年(百万米ドル) 195
表 203 欧州:天然高甘味度甘味料市場(サブタイプ別)、
2026年~2031年(百万米ドル) 195
表204 欧州:低甘味度甘味料市場(サブタイプ別)、
2022年~2025年(百万米ドル) 195
表 205 欧州:低甘味度甘味料市場(サブタイプ別)、
2026–2031年(百万米ドル) 196
表 206 欧州:砂糖代替品市場(用途別)、
2022年~2025年(百万米ドル) 196
表207 欧州:砂糖代替品市場、用途別、
2026年~2031年(百万米ドル) 196
表208 欧州: 食品における砂糖代替品市場、サブ用途別、
2022–2025年(百万米ドル) 197
表209 欧州:食品における砂糖代替品市場、サブ用途別、
2026–2031年(百万米ドル) 197
表 210 欧州:菓子製品における砂糖代替品市場、
サブタイプ別、2022–2025年(百万米ドル) 197
表 211
欧州:菓子製品における砂糖代替品市場、
サブタイプ別、2026年~2031年(百万米ドル) 198
表212 欧州:飲料における砂糖代替品市場、サブ用途別、2022年~2025年 (百万米ドル) 198
表 213 欧州:飲料における砂糖代替品市場、サブ用途別、2026年~2031年(百万米ドル) 198
表 214 欧州: 形態別欧州の砂糖代替品市場、2022年~2025年(百万米ドル) 199
表215 欧州:形態別砂糖代替品市場、2026年~2031年(百万米ドル) 199









