主な市場動向と洞察
- 種類別:2025年には、ゼラチン系/動物由来セグメントが83.4%という最高の市場シェアを占めました。
- 用途別:2025年には、ビタミンおよび栄養補助食品セグメントが23.2%という最高の市場シェアを占めました。
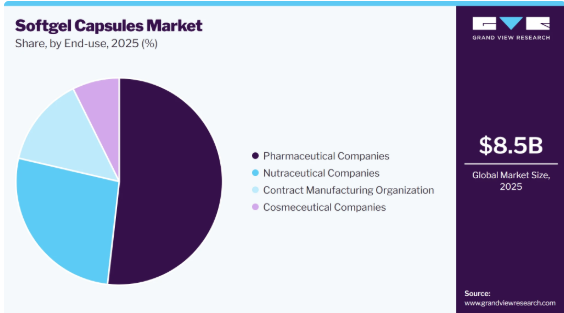
- 最終用途別:2025年には、製薬会社セグメントが51.8%という最高の市場シェアを占めました。
地域別の注目点
- 最大の地域市場:北米(2025年の売上高シェア41.2%)
- 最も成長が著しい地域市場:アジア太平洋地域(2026年~2033年のCAGRが最高)
- 国別:2025年、北米市場において米国が最大のシェアを占めました。
市場規模と予測
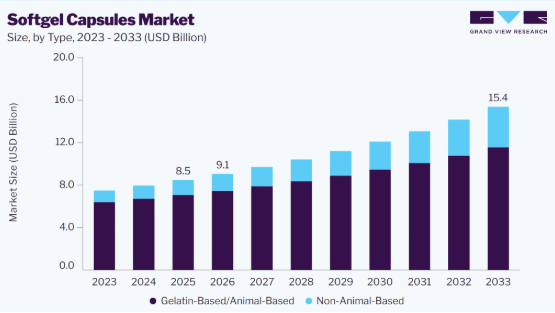
- 2025年の市場規模:85億米ドル
- 2026年の推定市場規模:91億米ドル
- 2033年までの予測市場規模:154億米ドル
- CAGR(2026年~2033年):7.9%
栄養補助食品、予防医療製品、および特殊経口製剤の消費増加に伴い、先進国および新興市場においてソフトジェルカプセルの利用は拡大し続けています。製薬メーカーは、生物学的利用能、投与量の正確性、および製剤の安定性の向上が求められる製品において、ソフトジェル剤形の採用を拡大しています。一方、ニュートラシューティカル企業は、ビタミン、ミネラル、オメガ3サプリメント、およびハーブ製剤に対する消費者の関心の高まりに対応するため、製品ポートフォリオを拡充しています。
製薬会社やコンシューマーヘルス企業が生産の外部委託を続ける中、受託開発・製造機関(CDMO)もソフトジェル製造能力を強化しています。さらに、製造業者は、製造効率の向上や、変化する規制および消費者の要件への対応を図るため、先進的なカプセル化技術、ベジタリアン用カプセル素材、生産の自動化への投資を進めています。Eコマース流通の拡大、医療へのアクセス向上、および製薬・コンシューマーヘルス分野における継続的な製品イノベーションが、主要な地域市場全体における市場の発展を支えています。
市場の集中度と特徴
製剤の性能を向上させ、変化する医薬品要件を満たすため、メーカーが先進的なカプセル化技術の開発を続けていることから、イノベーションの勢いは依然として高い水準を維持しています。各社は、脂質ベースの薬物送達システム、徐放性ソフトジェル、植物由来のカプセル素材、酸素バリア技術、およびカプセル化プロセスの改善に注力しています。生物学的利用能、成分の安定性、カプセルの完全性、および複雑な医薬品有効成分との適合性を高めることを目的とした継続的な研究により、医薬品およびニュートラシューティカルズ分野におけるソフトジェル剤形の応用範囲が拡大しています。
ソフトジェル製造は資本集約的であり、規制要件も厳格であるため、この市場には高い参入障壁が存在します。生産施設を確立するには、専用のカプセル化装置、管理された製造環境、検証済みの品質システム、および適正製造規範(GMP)基準への準拠が必要となります。新規参入企業は、既存のメーカーと競争する前に、製剤に関する専門知識を習得し、信頼できる原材料のサプライチェーンを確保し、規制当局の認証を取得し、顧客の信頼を築く必要があります。
規制への準拠は、ソフトジェルカプセル市場に大きな影響を及ぼしています。これは、医薬品や栄養補助食品を供給するメーカーが、厳格な品質、安全性、および製造基準を満たさなければならないためです。GMP要件、薬局方規格、成分のトレーサビリティ、安定性試験、および製品文書への準拠は、市場参入に不可欠です。また、規制当局による査察や品質監査に対応するためには、生産施設全体にわたる製造システム、品質保証、およびプロセスバリデーションへの継続的な投資が必要となります。錠剤、ハードカプセル、粉末、小袋、グミ、および液剤が、多くの医薬品や栄養補助食品に対して代替となる経口剤形を提供しているため、製品の代替は中程度にとどまっています。しかし、ソフトジェルカプセルは、製剤の安定性、投与量の均一性、および患者の利便性を向上させる能力があるため、脂質ベースの製剤、脂溶性成分、および水溶性の低い医薬品有効成分については依然として好まれる選択肢であり、いくつかの用途において代替が制限されています。
製薬およびニュートラシューティカルメーカーがアジア太平洋、ラテンアメリカ、中東、およびその他の発展途上市場において生産と流通を拡大しているため、地理的な拡大は依然として高い水準にあります。医療費の増加、栄養補助食品の消費拡大、医薬品製造能力の拡大、および受託製造活動の増加により、各社は新たな生産施設の設立、地域パートナーシップの拡大、およびグローバルなサプライチェーンの強化を推進しています。
アナリストの見解
ソフトジェルカプセル市場は、医薬品および栄養補助食品分野における経口剤形への需要増加によって牽引されています。メーカー各社は、製剤能力の拡大、植物由来のカプセル素材の採用、およびカプセル化技術の向上に取り組んでいます。医薬品製造の拡大と継続的な製品開発が、処方薬、一般用医薬品、および栄養補助食品にわたる需要を支えています。
タイプ別分析
ゼラチン系/動物由来のセグメントは、医薬品、ニュートラシューティカル、および一般用医薬品において広く使用されていることから、2025年には市場を支配し、売上高シェアの83.4%を占めました。ゼラチン系ソフトジェルカプセルは、高い機械的強度、信頼性の高い密封性能、および幅広い液体・半固体製剤との適合性を備えており、メーカーにとって好ましい選択肢となっています。このセグメントは、確立された製造プロセス、幅広い規制上の承認、および費用対効果の高い大規模生産という利点があります。さらに、脂質系医薬品製剤、オメガ3サプリメント、脂溶性ビタミン、およびハーブエキスに対する需要の高まりが、製品の採用を後押しし続けています。製薬会社や受託開発・製造機関(CDMO)も、製剤の柔軟性、生産効率、および湿気に敏感な成分を保護する能力から、ゼラチン系カプセルを好んで採用しており、これが世界の製薬およびニュートラシューティカル業界全体における継続的な需要を支えています。
非動物由来のセグメントは、ベジタリアンおよびヴィーガン向けの製薬・ニュートラシューティカル製品への需要増加に牽引され、予測期間中に年平均成長率(CAGR)13.3%で成長すると見込まれています。メーカー各社は、変化する消費者の嗜好に応え、食事制限、宗教的配慮、持続可能性への配慮に対応するため、プルラン、ヒドロキシプロピルメチルセルロース(HPMC)、およびデンプン系素材の使用を拡大しています。また、このセグメントは、安定性、酸素バリア性、および複雑な有効成分との相容性が向上したカプセル素材の改良からも恩恵を受けています。製薬各社は、消費者層の拡大と地域市場の要件への準拠を図るため、新製品開発において非動物由来のソフトジェルカプセルをますます取り入れています。さらに、植物由来のカプセル化技術や製造能力への投資が製品の供給拡大を支えており、これによりメーカーは、栄養補助食品、機能性栄養製品、処方薬にわたる製品ポートフォリオを拡充することが可能になっています。
用途に関する洞察
予防医療やウェルネスを目的とした栄養補助食品の世界的な消費増加により、2025年にはビタミンおよび栄養補助食品セグメントが市場を牽引し、売上高シェアの23.2%を占めました。ソフトジェルカプセルは、正確な投与量、成分の安定性の向上、飲み込みやすさといった利点から、ビタミン、ミネラル、オメガ3脂肪酸、植物抽出物の摂取手段として広く好まれています。このセグメントは、栄養不足に対する意識の高まり、人口の高齢化、そして先進国および新興市場におけるセルフケア製品への需要増加に支えられています。さらに、メーカー各社は、免疫力、心血管の健康、骨の健康、認知機能などをターゲットとした特殊な配合製品により、製品ポートフォリオの拡大を続けています。小売店、薬局、オンラインプラットフォームを通じてこれらの製品が広く入手可能であることも、ソフトジェルベースのビタミンおよび栄養補助食品の普及をさらに後押ししています。
健康補助食品セグメントは、予防医療や機能性栄養に対する消費者の関心の高まりを背景に、予測期間中に年平均成長率(CAGR)9.5%で成長すると見込まれています。消費者が全体的な健康とウェルビーイングをサポートする製品を求める中、プロバイオティクス、ハーブエキス、抗酸化物質、および特殊な栄養成分を含む健康補助食品への需要は引き続き増加しています。ソフトジェルカプセルは、デリケートな成分を保護し、製剤の安定性を高め、消費者の利便性を向上させるため、こうした製剤への採用がますます増えています。また、メーカー各社は、変化する消費者の嗜好に対応するため、クリーンラベル、植物由来、およびカスタマイズされた健康サプリメント製剤を市場に投入しています。さらに、Eコマース流通の拡大、健康意識の高まり、そして継続的な製品革新が、成熟市場および新興のヘルスケア市場の両方において、健康サプリメント用途の成長を支えています。
最終用途に関する洞察
2025年には、処方薬、一般用医薬品、および特殊製剤においてソフトジェルカプセルが広く使用されたことから、製薬会社セグメントが市場を支配し、売上高シェアの51.8%を占めました。製薬会社は、特に脂質系や水溶性の低い有効成分について、生物学的利用能の向上、製剤の安定性、および正確な投与量を必要とする製品に対し、引き続きソフトジェル技術を採用しています。また、このセグメントは、継続的な研究開発活動、経口固形製剤の生産増加、および専門医薬品ポートフォリオの拡大によっても支えられています。さらに、製薬メーカーは、製品品質の向上と世界市場における商品化の加速を図るため、先進的な製剤技術への投資を継続し、専門の製造パートナーとの提携を進めています。
ニュートラシューティカル企業セグメントは、栄養補助食品、機能性栄養製品、およびウェルネス製剤に対する需要の高まりに支えられ、予測期間中に年平均成長率(CAGR)10.0%で成長すると見込まれています。ニュートラシューティカル企業は、ビタミン、ミネラル、オメガ3脂肪酸、ハーブエキス、プロバイオティクス、およびソフトジェルカプセルを通じて一般的に摂取されるその他の特殊成分を用いて、製品ポートフォリオを拡大しています。このセグメントは、予防医療に対する消費者の意識の高まり、可処分所得の増加、および日常的な栄養補助食品の摂取拡大の恩恵を受けています。また、メーカー各社は、変化する消費者の嗜好に応えるため、革新的な製剤、クリーンラベル原料、および植物由来のソフトジェル技術に注力しています。オンライン小売チャネルの継続的な拡大と製品の入手可能性の向上も、ソフトジェルカプセル市場におけるニュートラシューティカル企業の成長をさらに後押ししています。
地域別動向
北米は2025年に41.2%という最大のソフトジェルカプセル市場シェアを占めました。これは、同地域における確立された製薬・栄養補助食品製造産業、栄養補助食品の消費量の高さ、および先進的な経口剤形への採用拡大が牽引したものです。この市場は、確立されたソフトジェル生産能力と先進的なカプセル化技術を有する製薬会社、栄養補助食品メーカー、および受託開発・製造機関(CDMO)の強力な存在感から恩恵を受けています。ビタミンや栄養補助食品、健康補助食品、処方薬、および一般用医薬品に対する需要の高まりが、同地域全体においてゼラチン系および非動物由来のソフトジェルカプセルの利用を後押しし続けています。さらに、脂質系製剤の開発の増加、製造業務のアウトソーシングの拡大、および植物由来のカプセル技術の継続的な採用が、医薬品およびニュートラシューティカル分野における製品イノベーションを支えています。確立された規制の枠組み、先進的な製造インフラ、および製剤研究への積極的な投資が、市場の拡大を後押しし続けています。主要なカプセルメーカー、CDMO、およびニュートラシューティカル企業の存在に加え、生産能力やカプセル化技術への継続的な投資が、同地域の市場成長をさらに強固なものにしています。
米国のソフトジェルカプセル市場の動向
米国のソフトジェルカプセル市場は、高付加価値の経口医薬品製剤に対する需要の増加、栄養補助食品の生産拡大、および医薬品製造能力への継続的な投資によって支えられています。同国には、処方薬、一般用医薬品、ビタミン、栄養補助食品、および特殊健康製品向けのソフトジェルカプセルの生産を促進する、製剤開発者、カプセルメーカー、および受託開発・製造機関(CDMO)からなる強固なネットワークがあります。脂質ベースの製剤や複雑な経口送達システムに対する需要の高まりにより、メーカー各社は、成分の安定性や生物学的利用能を向上させる先進的なカプセル化技術の採用を促進しています。また、予防医療製品に対する消費者の嗜好の高まり、植物由来のカプセル素材の採用拡大、プライベートブランドサプリメント製造の拡大も、市場を後押ししています。さらに、研究開発、プロセスの自動化、品質重視の製造への継続的な投資により、国内の生産能力が強化されています。製薬会社、栄養補助食品メーカー、および専門のCDMO(受託開発・製造機関)間の連携は、製剤の革新を支え続け、米国市場における治療用およびウェルネス用途のソフトジェルカプセル製品の供給拡大を後押ししています。
欧州のソフトジェルカプセル市場の動向
欧州のソフトジェルカプセル市場は、同地域に確立された医薬品製造基盤、栄養補助食品への需要増加、および先進的な経口薬物送達技術の採用拡大によって牽引されています。この市場は、処方薬、一般用医薬品、ビタミン、栄養補助食品向けのソフトジェル製剤の生産を支える、大手製薬企業、カプセルメーカー、および受託開発・製造機関(CDMO)の存在によって恩恵を受けています。予防医療製品への需要の高まりに加え、クリーンラベルや植物由来の製剤に対する消費者の嗜好の高まりが相まって、同地域全体で非動物由来のソフトジェルカプセルの採用が加速しています。さらに、脂質ベースの製剤の継続的な開発、水溶性の低い医薬品有効成分に対するソフトジェル技術の活用拡大、および製造業務のアウトソーシング増加が、製品の革新と製造効率の向上を支えています。同地域の調和のとれた医薬品規制の枠組み、強力な研究能力、そして品質管理基準への重点的な取り組みが、先進的なソフトジェル製剤の開発を引き続き促進しています。持続可能なカプセル素材、製剤技術、および生産能力への継続的な投資が、欧州のソフトジェルカプセル市場の成長をさらに後押ししています。
英国のソフトジェルカプセル市場は、同国におけるニュートラシューティカル製品への需要の高まり、医薬品製剤開発活動の拡大、および利便性の高い経口剤形への嗜好の高まりによって牽引されています。この市場は、確立されたライフサイエンス分野、高度な医薬品研究能力、そしてソフトジェル製剤および生産を支援する契約開発・製造機関(CDMO)の強力なネットワークの恩恵を受けています。ビタミンや栄養補助食品、スポーツ栄養製品、予防医療用製剤の消費増加に伴い、ゼラチン系および非動物由来のソフトジェルカプセルの需要は引き続き高まっています。さらに、脂質ベースの薬物送達技術や植物由来のカプセル材料の採用拡大が、差別化された医薬品および栄養補助食品の開発を支えています。確立された規制の枠組み、厳格な品質基準、そして医薬品製造および研究への継続的な投資が、先進的なソフトジェル製剤の開発を促進しています。専門の製剤企業、カプセルメーカー、栄養補助食品メーカーの存在に加え、製造技術や製品イノベーションへの継続的な投資が、英国のソフトジェルカプセル市場の成長を支え続けています。
ドイツのソフトジェルカプセル市場は、同国の強力な医薬品製造セクター、栄養補助食品への需要拡大、および先進的な経口投与技術の採用拡大によって牽引されています。この市場は、ソフトジェル製造の専門知識を持つ専門の製剤企業、カプセルメーカー、および受託開発・製造機関(CDMO)に支えられた、確立された医薬品・ライフサイエンスのエコシステムから恩恵を受けています。ビタミンや栄養補助食品、予防医療製品、処方薬の消費増加は、医薬品およびニュートラシューティカル分野におけるゼラチン系および非動物由来のソフトジェルカプセルへの需要を継続的に支えています。さらに、脂質ベースの薬物送達システムの利用拡大、植物由来のカプセル材料の採用拡大、および複雑な経口製剤の継続的な開発が、製品の革新とソフトジェル技術の幅広い応用に寄与しています。ドイツの厳格な医薬品品質基準、高度な製造能力、そして研究開発への強い重視が、高品質なソフトジェル製剤の生産を引き続き支えています。大手製薬企業、カプセル技術プロバイダー、受託製造業者の存在に加え、製剤開発や製造の近代化に向けた継続的な投資が、ドイツのソフトジェルカプセル市場の成長を支え続けています。
フランスのソフトジェルカプセル市場は、同国で確立された製薬産業、栄養補助食品への需要の高まり、そして利便性の高い経口剤形への嗜好の高まりによって牽引されています。この市場は、十分に整備されたヘルスケアおよびライフサイエンスのエコシステムに支えられており、製薬メーカー、ニュートラシューティカル企業、研究機関、および受託開発・製造機関(CDMO)が、ソフトジェルカプセル製剤の開発と生産に貢献しています。ビタミンや栄養補助食品、予防医療製品、および一般用医薬品の消費増加は、医薬品およびウェルネス分野における、ゼラチン系および非動物由来のソフトジェルカプセルの双方に対する需要を継続的に支えています。さらに、脂質ベースの薬物送達技術の採用拡大、植物由来のカプセル材料の利用拡大、および製剤技術の継続的な開発により、複雑な医薬品有効成分に対するソフトジェル剤形の適用範囲が広がっています。フランスの堅固な医薬品規制の枠組み、強力な研究能力、そして高品質な製造への重点的な取り組みが、先進的なソフトジェル製剤の開発を引き続き支えています。大手製薬企業、専門の製剤開発企業、受託製造企業の存在に加え、製品開発および製造技術への継続的な投資が、フランスのソフトジェルカプセル市場の成長を支え続けています。
アジア太平洋地域のソフトジェルカプセル市場の動向
アジア太平洋地域は、予測期間中に5.6%という最も高い年平均成長率(CAGR)を記録すると予測されています。アジア太平洋地域のソフトジェルカプセル市場は、製薬およびニュートラシューティカル(栄養機能食品)産業の急速な拡大、医療費の増加、そして発展途上国および先進国における利便性の高い経口剤形への需要の高まりによって牽引されています。同地域は、契約開発・製造組織(CDMO)、原料サプライヤー、製剤開発企業、カプセルメーカーによって支えられた、拡大を続ける医薬品製造エコシステムの恩恵を受けており、これらが地域の生産能力を強化しています。予防医療に対する消費者の意識の高まり、ビタミンや栄養補助食品、スポーツ栄養製品、および一般用医薬品の消費増加が、同地域全体におけるゼラチン系および非動物由来のソフトジェルカプセルへの需要を引き続き支えています。さらに、脂質ベースの薬物送達システムの採用拡大、植物由来のカプセル材料の使用増加、およびカプセル化技術の継続的な進歩により、医薬品およびニュートラシューティカル製品におけるソフトジェルカプセルの用途が拡大しています。後押しとなる規制上の取り組み、医薬品製造能力の拡大、および研究開発への投資増加が、同地域の産業をさらに強化し続けています。大規模な消費者層の存在、医療インフラの改善、そして製造拡大や製品革新に向けた国内企業および多国籍企業による継続的な投資が、アジア太平洋地域のソフトジェルカプセル市場の成長を支え続けています。
日本のソフトジェルカプセル市場は、同国の先進的な製薬産業、栄養補助食品への需要の高まり、そして高齢化が進む人口層における利便性の高い経口剤形への嗜好の高まりによって牽引されています。この市場は、確立された製薬・ライフサイエンスのエコシステムに支えられており、製薬メーカー、製剤開発企業、カプセルメーカー、および受託開発・製造機関(CDMO)が、ソフトジェル製剤の開発と生産に貢献しています。ビタミンや栄養補助食品、機能性食品、予防医療製品、および一般用医薬品の消費増加は、医薬品およびニュートラシューティカル分野におけるゼラチン系および非動物由来のソフトジェルカプセルへの需要を引き続き支えています。さらに、脂質ベースの薬物送達システムの採用拡大、製剤技術の継続的な進歩、および高品質なカプセル化プロセスの開発により、複雑な医薬品や栄養成分に対するソフトジェルカプセルの用途が拡大しています。日本における厳格な医薬品品質基準、強力な研究開発能力、そして製品品質への重視は、ソフトジェル製剤および製造におけるイノベーションを引き続き支えています。老舗の製薬企業、専門のソフトジェルメーカー、原料サプライヤー、受託製造機関(CMO)の存在に加え、製剤開発および製造技術の継続的な進歩が、日本のソフトジェルカプセル市場の成長を支え続けています。
中国のソフトジェルカプセル市場は、医薬品およびニュートラシューティカル産業の急速な拡大、医療費の増加、そして多数の患者や消費者層における利便性の高い経口剤形への需要の高まりによって牽引されています。この市場は、国内の生産能力を継続的に強化している原薬メーカー、製剤企業、カプセルメーカー、および受託開発・製造機関(CDMO)に支えられた、十分に整備された医薬品製造エコシステムの恩恵を受けています。ビタミンや栄養補助食品、機能性栄養製品、伝統的な生薬製剤、および一般用医薬品の消費増加は、医薬品およびニュートラシューティカル分野におけるゼラチン系および非動物由来のソフトジェルカプセルへの需要を継続的に支えています。さらに、脂質ベースの薬物送達技術の採用拡大、植物由来のカプセル材料の使用拡大、および製剤・カプセル化技術の継続的な進歩により、複雑な有効成分に対するソフトジェルカプセルの応用範囲が広がっています。医薬品のイノベーション、製造の近代化、品質向上を支援する政府の取り組みにより、同国の生産能力と製品開発活動は引き続き強化されています。大手製薬企業、専門のソフトジェルメーカー、原料サプライヤー、受託製造機関(CMO)の存在に加え、製剤開発および製造技術の継続的な進歩が、中国のソフトジェルカプセル市場の成長を支え続けています。
ラテンアメリカのソフトジェルカプセル市場の動向
ラテンアメリカのソフトジェルカプセル市場は、医薬品およびニュートラシューティカル(栄養機能食品)産業の拡大、医療費の増加、そして地域全体における利便性の高い経口剤形への需要の高まりによって牽引されています。この市場は、医薬品製造能力の継続的な発展、受託製造活動の拡大、および国内・多国籍製薬企業の存在感の高まりによって支えられています。予防医療に対する消費者の意識の高まり、ビタミンや栄養補助食品、ハーブ製品、市販薬の消費増加は、医薬品およびニュートラシューティカル分野におけるゼラチン系および非動物由来のソフトジェルカプセルへの需要を後押しし続けています。さらに、脂質ベースの薬物送達技術の採用拡大、植物由来のカプセル材料の広範な利用、および製剤・カプセル化技術の継続的な改善により、幅広い医薬品および栄養製品におけるソフトジェルカプセルの用途が拡大しています。規制環境の改善、医薬品製造への投資拡大、および医療サービスへのアクセス拡大により、地域の生産能力と製品の供給体制は引き続き強化されています。製薬メーカー、ニュートラシューティカル企業、カプセルメーカー、受託製造機関(CMO)の存在に加え、製剤開発および製造技術の継続的な進歩が、ラテンアメリカのソフトジェルカプセル市場の成長を支え続けています。
ブラジルのソフトジェルカプセル市場は、同国における国内医薬品生産の拡大、栄養補助食品産業の成長、そして利便性の高い経口剤形に対する消費者の嗜好の高まりによって牽引されています。ブラジルは、国内の製薬メーカー、多国籍製薬企業、および現地生産能力の拡大を続ける受託製造機関(CMO)からなる強固なネットワークに支えられ、ラテンアメリカ最大級の医薬品製造拠点の一つとなっています。ビタミン、オメガ3サプリメント、スポーツ栄養製品、漢方薬、そして「内側から美しさを育む」栄養機能食品の利用拡大により、小売および薬局チャネル全体でソフトジェルカプセル製剤への需要が高まっています。さらに、製薬各社は、水溶性の低い有効成分の生物学的利用能を向上させるとともに、処方薬および一般用医薬品向けの差別化された製剤開発を支援するため、ソフトジェル技術の活用を拡大しています。ANVISA(ブラジル国家衛生監督庁)の規制枠組み、現地の医薬品製造への継続的な投資、そして先進的なカプセル化技術の採用拡大が、製品の品質と製造効率を支えています。老舗の製薬メーカー、ニュートラシューティカルメーカー、ソフトジェル専門メーカー、および受託開発・製造機関(CDMO)の存在に加え、製剤開発や最新生産技術への継続的な投資が、ブラジルのソフトジェルカプセル市場の成長を支え続けています。
中東・アフリカのソフトジェルカプセル市場の動向
中東・アフリカのソフトジェルカプセル市場は、製薬セクターの拡大、栄養補助食品への需要増加、および同地域の複数の国々における医療へのアクセス改善によって牽引されています。特にサウジアラビア、アラブ首長国連邦(UAE)、エジプト、南アフリカなどの国々において、現地の医薬品製造を強化するための政府主導の取り組みが拡大しており、ソフトジェルカプセルを含む経口固形製剤の生産と供給を支えています。予防医療に対する消費者の意識の高まりに加え、ビタミン、ミネラル、オメガ3サプリメント、ハーブ製品の利用増加が相まって、小売薬局や健康サプリメント販売チャネル全体での需要を支え続けています。さらに、製薬メーカーは、脂質系製剤や難溶性有効成分の生物学的利用能向上のためにソフトジェルカプセル技術を採用しており、差別化された処方薬および一般用医薬品の開発を後押ししています。規制の近代化、国内製薬生産への投資拡大、および受託製造能力の拡充により、地域の製造エコシステムが強化されています。多国籍製薬企業、地域の製薬メーカー、栄養補助食品メーカー、および受託製造機関(CMO)の存在に加え、製剤開発や製造技術への継続的な投資が、中東・アフリカのソフトジェルカプセル市場の成長を支え続けています。
サウジアラビアのソフトジェルカプセル市場は、「ビジョン2030」に基づく同国の医薬品セクターの継続的な変革、医薬品製造の現地化の進展、および高品質な経口剤形への需要の高まりによって牽引されています。国内の医薬品生産を強化し、輸入医薬品への依存度を低減するための政府の取り組みにより、医薬品製造施設への投資、受託製造パートナーシップ、および技術移転契約が促進されています。予防医療への消費者支出の増加に加え、ビタミン、ミネラル、オメガ3サプリメント、ハラール認証を受けたニュートラシューティカル、ハーブ系健康製品の消費拡大が相まって、小売薬局、病院薬局、およびEコマースチャネルを通じたソフトジェルカプセルの需要を引き続き支えています。さらに、製薬メーカーは、脂溶性成分の安定性と生物学的利用能を向上させるため、先進的なソフトジェルカプセル化技術を採用するとともに、処方薬および一般用医薬品の現地生産を拡大しています。サウジアラビア食品医薬品庁(SFDA)による規制監督、製薬工業団地への継続的な投資、および国内製造能力の拡大が、同国の製薬バリューチェーンを強化しています。多国籍製薬企業、地域メーカー、栄養補助食品メーカー、受託製造企業(CMO)の存在に加え、先進的な製剤開発および生産技術への継続的な投資が、サウジアラビアのソフトジェルカプセル市場の成長を支え続けています。
ソフトジェルカプセル市場における主要企業の動向
ソフトジェルカプセル市場は競争が激しく、CDMO、カプセル技術プロバイダー、栄養補助食品メーカーが、製剤の専門知識、製造能力、規制順守、およびカスタマイズされた生産サービスを通じて競合しています。Catalent, Inc.およびAenova Groupは、ソフトジェルの開発、カプセル化、包装、商業生産を包括的に提供する主要プロバイダーです。ロンザ・カプセルズ&ヘルス・イングレディエンツ(Lonza Capsules & Health Ingredients)は、医薬品および栄養補助食品用途向けのゼラチンおよび植物由来のカプセル技術により、市場を強化しています。シリオ・ファーマ(Sirio Pharma Co., Ltd.)、フジ・カプセル(Fuji Capsule)、およびプロキャップス・ラボラトリーズ(ProCaps Laboratories)は、栄養補助食品や市販のヘルスケア製品に対する需要の高まりに応えるため、カスタマイズされた製剤およびプライベートブランド製造に注力しています。ソフトジェル・テクノロジーズ、ユーロキャップス、およびキャプテック・ソフトジェル・インターナショナルは、専門的なカプセル化および製剤技術を通じて競争力を高めています。サーモフィッシャーサイエンティフィックは品質管理および製造技術を支援し、アイポイント・ファーマシューティカルズは先進的な薬物送達に関する専門知識を提供しています。市場の成長は、CDMOへのアウトソーシング、生産能力の拡大、技術革新、およびヘルスケア分野全体における差別化されたソフトジェル製剤への需要増加によって牽引されています。
主要なソフトジェルカプセル企業:
- Fuji Capsule
- Sirio Pharma Co., Ltd.
- CAPTEK Softgel International Inc.
- Thermo Fisher Scientific Inc.
- EyePoint Pharmaceuticals, Inc.
- Catalent, Inc.
- EuroCaps
- Aenova Group
- Lonza Capsules & Health Ingredients
- ProCaps Laboratories, LLC
- Soft Gel Technologies, Inc.
最近の動向
2026年5月、ロンザ・カプセルズ&ヘルス・イングレディエンツ社は、同社の「Licaps DUOCAP」カプセル・イン・カプセル技術の性能を実証する、新たな査読済みデータを発表しました。この研究により、同技術は標準的な即放性カプセルと比較して、小腸上部において最大4倍高い酵素活性を発揮することが示され、栄養補助食品製剤向けの先進的な経口投与アプリケーションが裏付けられました。
2026年3月、ロンザは、カプセル&ヘルス・イングレディエンツ事業をローン・スター・ファンドに売却する合意を発表しました。この取引は、カプセル&ヘルス・イングレディエンツ事業を、カプセル技術と健康成分に特化した独立企業として確立することを目的としており、これにより、より高い事業運営の柔軟性が確保され、製薬およびニュートラシューティカル業界向けのカプセルソリューションの継続的な開発が可能となります。
2025年3月、ロンザ・カプセル&ヘルス・イングレディエンツは、製薬およびニュートラシューティカル業界全体におけるカプセルのイノベーションを支援するため、「応用サステナビリティ・センター」を設立しました。同センターは、カプセルの設計、原材料の選定、製造プロセス、および顧客との協業にサステナビリティを統合することを目的として設立され、環境性能が向上したゼラチンおよび植物由来のカプセルソリューションの開発を支援しています。
世界のソフトジェルカプセル市場レポートのセグメンテーション
本レポートでは、世界、地域、国レベルでの売上高の伸びを予測するとともに、2021年から2033年にかけての各サブセグメントにおける最新の業界動向を分析しています。本調査において、Grand View Researchは、世界のソフトジェルカプセル市場レポートを、タイプ、用途、最終用途、および地域に基づいてセグメント化しています:
- タイプ別見通し(売上高、百万米ドル、2021年~2033年)
- ゼラチン系/動物由来
- 非動物由来
- 用途別見通し(売上高、百万米ドル、2021年~2033年)
- 制酸剤および鼓腸防止剤
- 貧血治療剤
- 抗炎症薬
- 抗生物質および抗菌薬
- 咳・風邪用製剤
- 健康補助食品
- ビタミンおよび栄養補助食品
- 妊娠
- 最終用途別見通し(売上高、百万米ドル、2021年~2033年)
- 製薬会社
- ニュートラシューティカル企業
- コスメシューティカル企業
- 受託製造機関
- 地域別見通し(売上高、百万米ドル、2021年~2033年)
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- 英国
- ドイツ
- フランス
- イタリア
- スペイン
- デンマーク
- スウェーデン
- ノルウェー
- アジア太平洋
- 日本
- 中国
- インド
- オーストラリア
- 韓国
- タイ
- ラテンアメリカ
- ブラジル
- アルゼンチン
- 中東・アフリカ
- 南アフリカ
- サウジアラビア
- アラブ首長国連邦
- クウェート
- 北米
第1章 調査方法と範囲
1.1. 市場セグメンテーションと範囲
1.2. セグメントの定義
1.2.1. 種類
1.2.2. 用途
1.2.3. 最終用途
1.3. 推計値および予測期間
1.4. 調査方法
1.5. 情報の収集
1.5.1. 購入データベース
1.5.2. GVRの社内データベース
1.5.3. 二次情報源
1.5.4. 一次調査
1.6. 情報の分析
1.6.1. データ分析モデル
1.7. 市場の構築およびデータの可視化
1.8. モデルの詳細
1.8.1. 商品フロー分析
1.9. 二次資料一覧
1.10. 目的
第2章 エグゼクティブ・サマリー
2.1. 市場の概要
2.2. セグメントの概要
2.3. 競合環境の概要
第3章 ソフトジェルカプセル市場の変動要因、動向、および範囲
3.1. 市場の系譜と展望
3.2. 市場のダイナミクス
3.2.1. 市場推進要因の分析
3.2.2. 市場制約要因の分析
3.3. ビジネス環境の分析
3.3.1. 業界分析 – ポーターの5つの力分析
3.3.1.1. 供給者の力
3.3.1.2. 購入者の力
3.3.1.3. 代替品の脅威
3.3.1.4. 新規参入の脅威
3.3.1.5. 競合他社間の競争
3.3.2. PESTLE分析
3.3.3. 価格設定分析
第4章. ソフトジェルカプセル市場:タイプ別事業分析
4.1. タイプ別市場シェア(2025年および2033年)
4.2. タイプ別セグメント概要
4.3. タイプ別市場規模・予測およびトレンド分析(2021年~2033年、百万米ドル)
4.4. ゼラチン系/動物由来
4.4.1. ゼラチン系/動物由来市場の市場規模、2021年~2033年(百万米ドル)
4.5. 非動物由来
4.5.1. 非動物由来市場の市場規模、2021年~2033年(百万米ドル)
第5章。ソフトジェルカプセル市場:用途別ビジネス分析
5.1. 用途別市場シェア(2025年および2033年)
5.2. 用途別セグメント概要
5.3. 用途別市場規模・予測およびトレンド分析(2021年~2033年、百万米ドル)
5.4. 制酸剤および駆風剤
5.4.1. 制酸剤および排ガス剤、2021年~2033年(百万米ドル)
5.5. 貧血治療薬
5.5.1. 貧血治療薬市場、2021年~2033年(百万米ドル)
5.6. 抗炎症薬
5.6.1. 抗炎症薬市場、2021年~2033年(百万米ドル)
5.7. 抗生物質および抗菌薬
5.7.1. 抗生物質および抗菌薬市場、2021年~2033年(百万米ドル)
5.8. 咳・風邪薬
5.8.1. 咳・風邪薬市場、2021年~2033年(百万米ドル)
5.9. 健康サプリメント
5.9.1. 健康サプリメント市場、2021年~2033年(百万米ドル)
5.10. ビタミンおよび栄養補助食品
5.10.1. ビタミンおよび栄養補助食品市場、2021年~2033年(百万米ドル)
5.11. 妊娠
5.11.1. 妊娠関連市場、2021年~2033年(百万米ドル)
第6章。ソフトジェルカプセル市場:最終用途別ビジネス分析
6.1. 最終用途別市場シェア、2025年および2033年
6.2. 最終用途セグメントのダッシュボード
6.3. 市場規模・予測およびトレンド分析(最終用途別、2021年~2033年)(百万米ドル)
6.4. 製薬企業
6.4.1. 製薬企業市場、2021年~2033年(百万米ドル)
6.5. ニュートラシューティカル企業
6.5.1. ニュートラシューティカル企業市場、2021年~2033年(百万米ドル)
6.6. コスメシューティカル企業
6.6.1. コスメシューティカル企業市場、2021年~2033年(百万米ドル)
6.7. 受託製造機関(CMO)
6.7.1. 受託製造機関(CMO)市場、2021年~2033年(百万米ドル)
第7章 ソフトジェルカプセル市場:地域別推計およびトレンド分析
7.1. 地域別市場シェア分析、2025年および2033年
7.2. 地域別市場ダッシュボード
7.3. 市場規模および予測のトレンド分析、2021年~2033年:
7.4. 北米
7.4.1. 北米ソフトジェルカプセル市場の推計および予測(国別、2021年~2033年)(百万米ドル)
7.4.2. 米国
7.4.2.1. 主要な国の動向
7.4.2.2. 対象疾患の有病率
7.4.2.3. 規制の枠組み
7.4.2.4. 償還制度
7.4.2.5. 米国のソフトジェルカプセル市場の推計および予測、2021年~2033年(百万米ドル)
7.4.3. カナダ
7.4.3.1. 主要な国別動向
7.4.3.2. 対象疾患の有病率
7.4.3.3. 規制の枠組み
7.4.3.4. 償還の枠組み
7.4.3.5. カナダのソフトジェルカプセル市場の推計および予測、2021年~2033年(百万米ドル)
7.4.4. メキシコ
7.4.4.1.
主要国の動向
7.4.4.2. 対象疾患の有病率
7.4.4.3. 規制の枠組み
7.4.4.4. 償還の枠組み
7.4.4.5. メキシコのソフトジェルカプセル市場の推計および予測、2021年~2033年(百万米ドル)
7.5. 欧州
7.5.1. 欧州のソフトジェルカプセル市場の推計および予測、2021年~2033年(百万米ドル)
7.5.2. 英国
7.5.2.1. 主要国の動向
7.5.2.2. 対象疾患の有病率
7.5.2.3. 規制の枠組み
7.5.2.4. 保険償還の枠組み
7.5.2.5. 英国のソフトジェルカプセル市場の推計および予測、2021年~2033年(百万米ドル)
7.5.3. ドイツ
7.5.3.1. 主要な国内動向
7.5.3.2. 対象疾患の有病率
7.5.3.3. 規制の枠組み
7.5.3.4. 償還制度
7.5.3.5. ドイツのソフトジェルカプセル市場の推計および予測、2021年~2033年(百万米ドル)
7.5.4. フランス
7.5.4.1. 主要な国別動向
7.5.4.2. 対象疾患の有病率
7.5.4.3. 規制の枠組み
7.5.4.4. 償還の枠組み
7.5.4.5. フランスにおけるソフトジェルカプセル市場の推計および予測、2021年~2033年(百万米ドル)
7.5.5. イタリア
7.5.5.1. 主要な国別動向
7.5.5.2. 対象疾患の有病率
7.5.5.3. 規制の枠組み
7.5.5.4. 償還制度
7.5.5.5. イタリアのソフトジェルカプセル市場:推計および予測(2021年~2033年、単位:百万米ドル)
7.5.6. スペイン
7.5.6.1. 主要な国別動向
7.5.6.2. 対象疾患の有病率
7.5.6.3. 規制の枠組み
7.5.6.4. 償還の枠組み
7.5.6.5. スペインのソフトジェルカプセル市場:推計および予測(2021年~2033年、百万米ドル)
7.5.7. デンマーク
7.5.7.1. 主要な国別動向
7.5.7.2. 対象疾患の有病率
7.5.7.3. 規制の枠組み
7.5.7.4. 償還の枠組み
7.5.7.5. デンマークのソフトジェルカプセル市場:推計および予測(2021年~2033年、百万米ドル)
7.5.8.
スウェーデン
7.5.8.1. 主要国の動向
7.5.8.2. 対象疾患の有病率
7.5.8.3. 規制の枠組み
7.5.8.4. 償還制度
7.5.8.5. スウェーデンのソフトジェルカプセル市場:推計および予測(2021年~2033年、百万米ドル)
7.5.9. ノルウェー
7.5.9.1. 主要な国別動向
7.5.9.2. 対象疾患の有病率
7.5.9.3. 規制の枠組み
7.5.9.4. 償還の枠組み
7.5.9.5. ノルウェーのソフトジェルカプセル市場規模の推計および予測、2021年~2033年(百万米ドル)
7.6. アジア太平洋地域
7.6.1. アジア太平洋地域のソフトジェルカプセル市場規模の推計および予測、2021年~2033年(百万米ドル)
7.6.2. 日本
7.6.2.1. 主要国の動向
7.6.2.2. 対象疾患の有病率
7.6.2.3. 規制の枠組み
7.6.2.4. 償還制度
7.6.2.5. 日本のソフトジェルカプセル市場の推計および予測、2021年~2033年(百万米ドル)
7.6.3. 中国
7.6.3.1. 主要国の動向
7.6.3.2. 対象疾患の有病率
7.6.3.3. 規制の枠組み
7.6.3.4. 償還の枠組み
7.6.3.5. 中国のソフトジェルカプセル市場の推計および予測、2021年~2033年(百万米ドル)
7.6.4. インド
7.6.4.1. 主要国の動向
7.6.4.2. 対象疾患の有病率
7.6.4.3. 規制の枠組み
7.6.4.4. 保険償還の枠組み
7.6.4.5. インドのソフトジェルカプセル市場の推計および予測、2021年~2033年(百万米ドル)
7.6.5. オーストラリア
7.6.5.1. 主要な国別動向
7.6.5.2. 対象疾患の有病率
7.6.5.3. 規制の枠組み
7.6.5.4. 償還制度
7.6.5.5. オーストラリアのソフトジェルカプセル市場:推計および予測(2021年~2033年、百万米ドル)
7.6.6. 韓国
7.6.6.1. 主要な国別動向
7.6.6.2. 対象疾患の有病率
7.6.6.3. 規制の枠組み
7.6.6.4. 償還制度
7.6.6.5. 韓国におけるソフトジェルカプセル市場の推計および予測、2021年~2033年(百万米ドル)
7.6.7. タイ
7.6.7.1. 主要な国別動向
7.6.7.2.
対象疾患の有病率
7.6.7.3. 規制の枠組み
7.6.7.4. 償還の枠組み
7.6.7.5. タイのソフトジェルカプセル市場の推計および予測、2021年~2033年(百万米ドル)
7.7. ラテンアメリカ
7.7.1. ラテンアメリカのソフトジェルカプセル市場の推計および予測、2021年~2033年(百万米ドル)
7.7.2. ブラジル
7.7.2.1. 主要な国の動向
7.7.2.2. 対象疾患の有病率
7.7.2.3. 規制の枠組み
7.7.2.4. 償還制度
7.7.2.5. ブラジルのソフトジェルカプセル市場の推計および予測、2021年~2033年(百万米ドル)
7.7.3. アルゼンチン
7.7.3.1. 主要な国別動向
7.7.3.2. 対象疾患の有病率
7.7.3.3. 規制の枠組み
7.7.3.4. 償還の枠組み
7.7.3.5. アルゼンチンのソフトジェルカプセル市場の推計および予測、2021年~2033年(百万米ドル)
7.8. 中東およびアフリカ
7.8.1. 中東およびアフリカのソフトジェルカプセル市場の推計および予測、2021年~2033年(百万米ドル)
7.8.2. 南アフリカ
7.8.2.1. 主要国の動向
7.8.2.2. 対象疾患の有病率
7.8.2.3. 規制の枠組み
7.8.2.4. 償還の枠組み
7.8.2.5. 南アフリカのソフトジェルカプセル市場の推計および予測、2021年~2033年(百万米ドル)
7.8.3. サウジアラビア
7.8.3.1. 主要な国別動向
7.8.3.2. 対象疾患の有病率
7.8.3.3. 規制の枠組み
7.8.3.4. 償還の枠組み
7.8.3.5. サウジアラビアのソフトジェルカプセル市場:推計および予測(2021年~2033年、百万米ドル)
7.8.4. アラブ首長国連邦(UAE)
7.8.4.1. 主要な国別動向
7.8.4.2. 対象疾患の有病率
7.8.4.3. 規制の枠組み
7.8.4.4. 償還の枠組み
7.8.4.5. アラブ首長国連邦(UAE)のソフトジェルカプセル市場:推計および予測(2021年~2033年、百万米ドル)
7.8.5. クウェート
7.8.5.1. 主要な国別動向
7.8.5.2. 対象疾患の有病率
7.8.5.3. 規制の枠組み
7.8.5.4. 償還の枠組み
7.8.5.5. クウェートのソフトジェルカプセル市場の推計および予測、2021年~2033年
(百万米ドル)
第8章 競争環境
8.1. 参入企業の概要
8.2. 企業の市場ポジション分析
8.3. 企業の分類
8.4. 戦略マッピング
8.5. 企業プロフィール/一覧
8.5.1. フジ・カプセル
8.5.1.1. 概要
8.5.1.2. 財務実績
8.5.1.3. 製品ベンチマーク
8.5.1.4. 戦略的取り組み
8.5.2. シリオ・ファーマ株式会社
8.5.2.1. 概要
8.5.2.2. 財務実績
8.5.2.3. 製品のベンチマーク
8.5.2.4. 戦略的取り組み
8.5.3. CAPTEK Softgel International Inc.
8.5.3.1. 概要
8.5.3.2. 財務実績
8.5.3.3. 製品のベンチマーク
8.5.3.4. 戦略的取り組み
8.5.4. サーモ・フィッシャー・サイエンティフィック社
8.5.4.1. 概要
8.5.4.2. 財務実績
8.5.4.3. 製品ベンチマーク
8.5.4.4. 戦略的取り組み
8.5.5. アイポイント・ファーマシューティカルズ社
8.5.5.1. 概要
8.5.5.2. 財務実績
8.5.5.3. 製品ベンチマーキング
8.5.5.4. 戦略的取り組み
8.5.6. カタレント社(Catalent, Inc.)
8.5.6.1. 概要
8.5.6.2. 財務実績
8.5.6.3. 製品のベンチマーク
8.5.6.4. 戦略的取り組み
8.5.7. EuroCaps
8.5.7.1. 概要
8.5.7.2. 財務実績
8.5.7.3. 製品のベンチマーク
8.5.7.4. 戦略的取り組み
8.5.8. Aenova Group
8.5.8.1. 概要
8.5.8.2. 財務実績
8.5.8.3. 製品のベンチマーク
8.5.8.4. 戦略的取り組み
8.5.9. ロンザ・カプセルズ&ヘルス・イングレディエンツ
8.5.9.1. 概要
8.5.9.2. 財務実績
8.5.9.3. 製品ベンチマーク
8.5.9.4. 戦略的取り組み
8.5.10. プロキャップス・ラボラトリーズ社
8.5.10.1. 概要
8.5.10.2. 財務実績
8.5.10.3. 製品ベンチマーク
8.5.10.4. 戦略的取り組み
8.5.11. Soft Gel Technologies, Inc.
8.5.11.1. 概要
8.5.11.2. 財務実績
8.5.11.3. 製品ベンチマーク
8.5.11.4. 戦略的取り組み
表の一覧
表1. 二次情報源の一覧
表2. 略語一覧
表3. 地域別世界ソフトジェルカプセル市場、2021年~2033年(百万米ドル)
表4. 世界のソフトジェルカプセル市場(種類別、2021年~2033年)(百万米ドル)
表5. 世界のソフトジェルカプセル市場(用途別、2021年~2033年)(百万米ドル)
表6. 世界のソフトジェルカプセル市場(最終用途別、2021年~2033年) (百万米ドル)
表7. 北米ソフトジェルカプセル市場:国別、2021年~2033年(百万米ドル)
表8. 北米ソフトジェルカプセル市場:種類別、2021年~2033年(百万米ドル)
表9. 北米ソフトジェルカプセル市場:用途別、2021年~2033年(百万米ドル)
表10. 北米のソフトジェルカプセル市場(最終用途別、2021年~2033年)(百万米ドル)
表11. 米国ソフトジェルカプセル市場(種類別、2021年~2033年)(百万米ドル)
表12. 米国ソフトジェルカプセル市場(用途別、2021年~2033年)(百万米ドル)
表13. 米国ソフトジェルカプセル市場(最終用途別、2021年~2033年) (百万米ドル)
表14. カナダのソフトジェルカプセル市場(種類別)、2021年~2033年(百万米ドル)
表15. カナダのソフトジェルカプセル市場(用途別、2021年~2033年)(百万米ドル)
表16. カナダのソフトジェルカプセル市場(最終用途別、2021年~2033年)(百万米ドル)
表17. メキシコのソフトジェルカプセル市場(種類別、2021年~2033年)(百万米ドル)
表18. メキシコのソフトジェルカプセル市場(用途別)、2021年~2033年(百万米ドル)
表19. メキシコのソフトジェルカプセル市場(最終用途別)、2021年~2033年(百万米ドル)
表20. 欧州のソフトジェルカプセル市場(国別)、2021年~2033年(百万米ドル)
表21. 欧州のソフトジェルカプセル市場(種類別)、2021年~2033年(百万米ドル)
表22. 欧州のソフトジェルカプセル市場(用途別)、2021年~2033年(百万米ドル)
表23. 欧州ソフトジェルカプセル市場(最終用途別)、2021年~2033年(百万米ドル)
表24. 英国ソフトジェルカプセル市場(種類別)、2021年~2033年(百万米ドル)
表25. 英国ソフトジェルカプセル市場(用途別)、2021年~2033年 (百万米ドル)
表26. 英国のソフトジェルカプセル市場(最終用途別)、2021年~2033年(百万米ドル)
表27. ドイツのソフトジェルカプセル市場(種類別)、2021年~2033年(百万米ドル)
表28. ドイツのソフトジェルカプセル市場(用途別)、2021年~2033年 (百万米ドル)
表29. ドイツのソフトジェルカプセル市場(最終用途別)、2021年~2033年(百万米ドル)
表30. フランスのソフトジェルカプセル市場(種類別)、2021年~2033年(百万米ドル)
表31. フランスのソフトジェルカプセル市場(用途別)、2021年~2033年(百万米ドル)
表32. フランスにおけるソフトジェルカプセル市場(最終用途別)、2021年~2033年(百万米ドル)
表33. イタリアにおけるソフトジェルカプセル市場(種類別)、2021年~2033年(百万米ドル)
表34. イタリアにおけるソフトジェルカプセル市場(用途別)、2021年~2033年(百万米ドル)
表35. イタリアのソフトジェルカプセル市場(最終用途別)、2021年~2033年(百万米ドル)
表36. スペインのソフトジェルカプセル市場(種類別)、2021年~2033年(百万米ドル)
表37. スペインのソフトジェルカプセル市場(用途別)、2021年~2033年(百万米ドル)
表38. スペインのソフトジェルカプセル市場(最終用途別)、2021年~2033年(百万米ドル)
表39. ノルウェーのソフトジェルカプセル市場(種類別)、2021年~2033年(百万米ドル)
表40. ノルウェーのソフトジェルカプセル市場(用途別)、2021年~2033年(百万米ドル)
表41. ノルウェーのソフトジェルカプセル市場(最終用途別)、2021年~2033年(百万米ドル)
表42. デンマークのソフトジェルカプセル市場(種類別)、2021年~2033年(百万米ドル)
表43. デンマークのソフトジェルカプセル市場(用途別)、2021年~2033年(百万米ドル)
表44. デンマークのソフトジェルカプセル市場(最終用途別)、2021年~2033年(百万米ドル)
表45. スウェーデンのソフトジェルカプセル市場(種類別、2021年~2033年)(百万米ドル)
表46. スウェーデンのソフトジェルカプセル市場(用途別、2021年~2033年)(百万米ドル)
表47. スウェーデンのソフトジェルカプセル市場(最終用途別、2021年~2033年) (百万米ドル)
表48. アジア太平洋地域のソフトジェルカプセル市場(国別)、2021年~2033年(百万米ドル)
表49. アジア太平洋地域のソフトジェルカプセル市場(種類別)、2021年~2033年 (百万米ドル)
表50. アジア太平洋地域のソフトジェルカプセル市場(用途別)、2021年~2033年(百万米ドル)
表51. アジア太平洋地域のソフトジェルカプセル市場(最終用途別)、2021年~2033年(百万米ドル)
表52. 日本のソフトジェルカプセル市場(種類別)、2021年~2033年(百万米ドル)
表53. 日本のソフトジェルカプセル市場(用途別)、2021年~2033年(百万米ドル)
表54. 日本のソフトジェルカプセル市場(最終用途別)、2021年~2033年(百万米ドル)
表55. 中国のソフトジェルカプセル市場(種類別)、2021年~2033年 (百万米ドル)
表56. 中国のソフトジェルカプセル市場:用途別、2021年~2033年(百万米ドル)
表57. 中国のソフトジェルカプセル市場:最終用途別、2021年~2033年(百万米ドル)
表58. インドのソフトジェルカプセル市場:種類別、2021年~2033年(百万米ドル)
表59. インドのソフトジェルカプセル市場(用途別)、2021年~2033年(百万米ドル)
表60. インドのソフトジェルカプセル市場(最終用途別)、2021年~2033年(百万米ドル)
表61. オーストラリアのソフトジェルカプセル市場(種類別)、2021年~2033年 (百万米ドル)
表62. オーストラリアのソフトジェルカプセル市場、用途別、2021年~2033年(百万米ドル)
表63. オーストラリアのソフトジェルカプセル市場、最終用途別、2021年~2033年(百万米ドル)
表64. 韓国のソフトジェルカプセル市場、種類別、2021年~2033年(百万米ドル)
表65. 韓国におけるソフトジェルカプセル市場(用途別)、2021年~2033年(百万米ドル)
表66. 韓国におけるソフトジェルカプセル市場(最終用途別)、2021年~2033年(百万米ドル)
表67. タイにおけるソフトジェルカプセル市場(種類別)、2021年~2033年 (百万米ドル)
表68. タイのソフトジェルカプセル市場:用途別、2021年~2033年(百万米ドル)
表69. タイのソフトジェルカプセル市場:最終用途別、2021年~2033年(百万米ドル)
表70. ラテンアメリカのソフトジェルカプセル市場:国別、2021年~2033年 (百万米ドル)
表71. ラテンアメリカのソフトジェルカプセル市場(種類別)、2021年~2033年(百万米ドル)
表72. ラテンアメリカのソフトジェルカプセル市場(用途別)、2021年~2033年(百万米ドル)
表73. ラテンアメリカのソフトジェルカプセル市場(最終用途別)、2021年~2033年 (百万米ドル)
表74. ブラジルのソフトジェルカプセル市場(種類別)、2021年~2033年(百万米ドル)
表75. ブラジルのソフトジェルカプセル市場(用途別、2021年~2033年)(百万米ドル)
表76. ブラジルのソフトジェルカプセル市場(最終用途別、2021年~2033年)(百万米ドル)
表77. アルゼンチンのソフトジェルカプセル市場(種類別、2021年~2033年)(百万米ドル)
表78. アルゼンチンのソフトジェルカプセル市場(用途別)、2021年~2033年(百万米ドル)
表79. アルゼンチンのソフトジェルカプセル市場(最終用途別)、 2021年~2033年(百万米ドル)
表80. 中東・アフリカのソフトジェルカプセル市場(国別、2021年~2033年)(百万米ドル)
表81. 中東・アフリカのソフトジェルカプセル市場(種類別、2021年~2033年)(百万米ドル)
表82. 中東・アフリカのソフトジェルカプセル市場(用途別)、2021年~2033年(百万米ドル)
表83. 中東・アフリカのソフトジェルカプセル市場(最終用途別)、2021年~2033年(百万米ドル)
表84. 南アフリカのソフトジェルカプセル市場(種類別)、2021年~2033年 (百万米ドル)
表85. 南アフリカのソフトジェルカプセル市場(用途別)、2021年~2033年(百万米ドル)
表86. 南アフリカのソフトジェルカプセル市場(最終用途別)、2021年~2033年(百万米ドル)
表87. サウジアラビアのソフトジェルカプセル市場(種類別)、2021年~2033年(百万米ドル)
表88. サウジアラビアのソフトジェルカプセル市場(用途別)、2021年~2033年(百万米ドル)
表89. サウジアラビアのソフトジェルカプセル市場(最終用途別)、2021年~2033年(百万米ドル)
表90. アラブ首長国連邦(UAE)のソフトジェルカプセル市場:種類別、2021年~2033年(百万米ドル)
表91. アラブ首長国連邦(UAE)のソフトジェルカプセル市場:用途別、2021年~2033年(百万米ドル)
表92. アラブ首長国連邦(UAE)のソフトジェルカプセル市場:最終用途別、2021年~2033年(百万米ドル)
表93. クウェートのソフトジェルカプセル市場(種類別)、2021年~2033年(百万米ドル)
表94. クウェートのソフトジェルカプセル市場(用途別)、2021年~2033年(百万米ドル)
表95. クウェートのソフトジェルカプセル市場:最終用途別、2021年~2033年(百万米ドル)
図表一覧
図1 ソフトジェルカプセル市場のセグメンテーション
図2 市場調査プロセス
図3 データ三角測量手法
図4 一次調査のパターン
図5 市場調査のアプローチ
図6 バリューチェーンに基づく市場規模の算出と予測
図7 市場の策定と検証
図8 市場の概要
図9 競合環境
図10 ソフトジェルカプセル市場の動向
図11 ソフトジェルカプセル市場:ポーターの5つの力分析
図12 ソフトジェルカプセル市場:PESTLE分析
図13 タイプ別市場、2021年~2033年(百万米ドル)
図14 ゼラチン系/動物由来市場、2021年~2033年(百万米ドル)
図15 非動物由来市場、2021年~2033年(百万米ドル)
図16 用途別市場、2021年~2033年(百万米ドル)
図17 制酸剤および排ガス剤市場、2021年~2033年(百万米ドル)
図18 貧血治療薬市場、2021年~2033年(百万米ドル)
図19 抗炎症薬市場、2021年~2033年(百万米ドル)
図20 抗生物質および抗菌薬市場、2021年~2033年(百万米ドル)
図21 咳・風邪薬市場、2021年~2033年(百万米ドル)
図22 健康補助食品市場、2021年~2033年(百万米ドル)
図23 ビタミンおよび栄養補助食品市場、2021年~2033年(百万米ドル)
図24 妊婦向け市場、2021年~2033年(百万米ドル)
図25 最終用途別市場、2021年 ~2033年(百万米ドル)
図26 製薬企業市場、2021年~2033年(百万米ドル)
図27 ニュートラシューティカル企業市場、2021年~2033年(百万米ドル)
図 28 コスメシューティカル企業市場、2021年~2033年(百万米ドル)
図29 受託製造機関(CMO)市場、2021年~2033年(百万米ドル)
図30 地域別ソフトジェルカプセル市場の売上高
図31 地域別市場:主なポイント
図32 北米のソフトジェルカプセル市場、2021年~2033年(百万米ドル)
図33 米国の市場動向
図34 米国のソフトジェルカプセル市場、2021年~2033年(百万米ドル)
図35 カナダの市場動向
図36 カナダのソフトジェルカプセル市場、2021年~2033年(百万米ドル)
図37 メキシコの市場動向
図38 メキシコのソフトジェルカプセル市場、2021年~2033年(百万米ドル)
図39 欧州のソフトジェルカプセル市場、2021年~2033年(百万米ドル)
図40 英国の市場動向
図41 英国のソフトジェルカプセル市場、2021年~2033年(百万米ドル)
図42 ドイツの市場動向
図43 ドイツのソフトジェルカプセル市場、2021年~2033年(百万米ドル)
図44 フランスの市場動向
図45 フランスのソフトジェルカプセル市場、2021年~2033年(百万米ドル)
図46 イタリアの市場動向
図47 イタリアのソフトジェルカプセル市場、2021年~2033年(百万米ドル)
図48 スペインの市場動向
図49 スペインのソフトジェルカプセル市場、2021年~2033年(百万米ドル)
図50 ノルウェーの市場動向
図51 ノルウェーのソフトジェルカプセル市場、2021年~2033年(百万米ドル)
図52 スウェーデンの市場動向
図53 スウェーデンのソフトジェルカプセル市場、2021年~2033年(百万米ドル)
図54 デンマークの市場動向
図55 デンマークのソフトジェルカプセル市場、2021年~2033年(百万米ドル)
図56 アジア太平洋地域のソフトジェルカプセル市場、2021年~2033年(百万米ドル)
図57 日本の市場動向
図58 日本のソフトジェルカプセル市場、2021年~2033年(百万米ドル)
図59 中国の市場動向
図60 中国のソフトジェルカプセル市場、2021年~2033年(百万米ドル)
図61 インドの市場動向
図62 インドのソフトジェルカプセル市場、2021年~2033年(百万米ドル)
図63 オーストラリアの市場動向
図64 オーストラリアのソフトジェルカプセル市場、2021年~2033年 (百万米ドル)
図65 韓国の市場動向
図66 韓国のソフトジェルカプセル市場、2021年~2033年(百万米ドル)
図67 タイの市場動向
図68 タイのソフトジェルカプセル市場、2021年~2033年 (百万米ドル)
図69 ラテンアメリカのソフトジェルカプセル市場、2021年~2033年(百万米ドル)
図70 ブラジルの市場動向
図71 ブラジルのソフトジェルカプセル市場、2021年~2033年(百万米ドル)
図72 アルゼンチンの市場動向
図73 アルゼンチンのソフトジェルカプセル市場、2021年~2033年(百万米ドル)
図74 中東・アフリカ(MEA)のソフトジェルカプセル市場、2021年~2033年(百万米ドル)
図75 南アフリカの市場動向
図76 南アフリカのソフトジェルカプセル市場、2021年~2033年 (百万米ドル)
図77 サウジアラビアの市場動向
図78 サウジアラビアのソフトジェルカプセル市場、2021年~2033年(百万米ドル)
図79 アラブ首長国連邦(UAE)の市場動向
図80 アラブ首長国連邦(UAE)のソフトジェルカプセル市場、2021年~2033年(百万米ドル)
図81 クウェートの市場動向
図82 クウェートのソフトジェルカプセル市場、2021年~2033年(百万米ドル)
図83 企業の分類
図84 企業の市場ポジション分析
図85 戦略的枠組み









