主な市場動向と洞察
- 剤形別:2025年には、錠剤セグメントが39.8%という最高の市場シェアを占めました。
- 投与経路別:2025年には、舌下投与セグメントが56.7%という最高の市場シェアを占めました。
- 治療用途別:2025年には、疼痛管理セグメントが43.0%という最高の市場シェアを占めました。
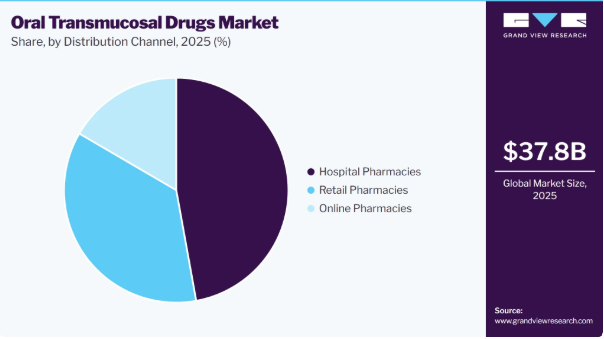
- 流通チャネル別:2025年には、病院薬局セグメントが47.2%という最高の市場シェアを占めました。
地域別のハイライト
- 最大の地域市場:北米(2025年の売上高シェア38.6%)
- 最も成長が著しい地域市場:アジア太平洋地域(2026年~2033年のCAGRが最高)
- 国別:2025年には米国が最大の市場シェアを占めました
市場規模と予測
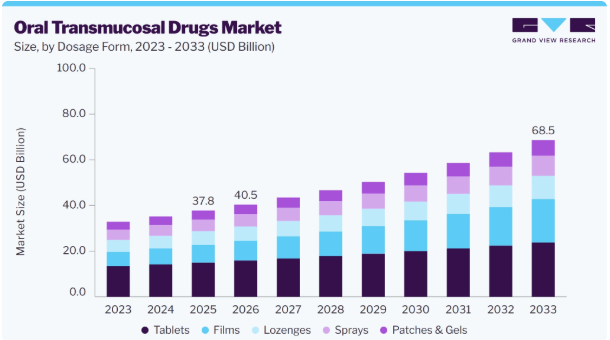
- 2025年の市場規模:378億米ドル
- 2026年の推定市場規模:405億米ドル
- 2033年までの予測市場規模:685億米ドル
- CAGR(2026年~2033年):7.8%
製薬各社は、胃腸での分解や初回通過代謝を回避しつつ、生物学的利用能を向上させる舌下錠、頬粘膜フィルム、経口薄膜製剤、およびスプレー剤にますます注力しています。世界的に慢性神経疾患、がんに伴う突発性疼痛、およびオピオイド使用障害の有病率が増加していることが、市場の成長をさらに後押ししています。さらに、小児および高齢者患者層において、針を使わない、あるいは飲み込む必要のない投与法への需要が高まっていることから、病院および外来の両方で製品の採用が加速しています。また、米国、欧州、アジアの規制当局も、先進的な粘膜透過製剤や特殊な薬物送達技術に対する迅速承認を通じて、イノベーションを支援しています。
この市場は、製薬企業による活発な研究活動、プラットフォームベースの薬物送達技術の革新、および商業化戦略の拡大によって、ますます特徴づけられています。業界関係者は、薬物の吸収効率と患者の服薬遵守率を向上させるため、粘膜付着技術、透過促進剤、および先進的な口腔内フィルムプラットフォームに多額の投資を行っています。利便性の高い自己投与療法への注目が高まる中、慢性疾患の管理や救急医療への応用を目的とした粘膜透過型製剤への関心が高まっています。さらに、独自の製剤開発能力とライフサイクル管理戦略の拡充を目的とした、特殊薬物送達技術の開発企業と製薬メーカーとの提携が増加しており、市場に好影響を与えています。デジタル統合型製造技術や拡張性の高いフィルム製造システムの導入が進むことで、生産効率が向上し、製品の供給拡大が促進されるとともに、複数の治療分野にわたるパイプライン開発が加速しています。
アクセスのしやすさやサプライチェーンの柔軟性を向上させる、温度安定性に優れた経口製剤や常温保存可能な薬物送達システムに対する業界の注目が高まっていることから、この市場は引き続き勢いを増しています。さらに、経口ペプチド送達、中枢神経系(CNS)を標的とした治療法、および次世代の粘膜透過プラットフォームに関する研究の進展により、長期的な商業化の大きな機会が生まれると予想されます。また、製薬各社は、特に高齢者や小児患者において、服薬順守率を高め、投与の負担を軽減する患者中心の剤形への投資を拡大しています。専門薬局、電子商取引による医薬品流通チャネル、および患者への直接配送モデルの普及が進んでいることも、市場へのアクセスをさらに強化しています。加えて、製剤科学および生体材料工学における継続的な進歩により、より効率的で標的を絞った粘膜透過療法の開発が促進され、予測期間にわたる市場の持続的な成長に寄与すると見込まれます。
市場の集中度と特徴
経口粘膜投与薬業界は、薬物送達技術、製剤科学、および粘膜付着性材料の継続的な進歩に牽引され、高度なイノベーションが展開されています。製薬各社は、生物学的利用能の向上、迅速な薬物吸収の実現、および患者の服薬順守の向上を図るため、先進的な経口フィルム、速溶性錠剤、および浸透促進プラットフォームの開発をますます進めています。また、ペプチド送達技術、徐放性製剤、および温度安定性のある投与システムへの投資拡大も、市場のイノベーションをさらに後押ししており、これにより、粘膜透過療法の適用範囲が、複数の慢性疾患および急性期医療の分野へと広がっています。さらに、専門の薬物送達企業と製薬メーカーとの戦略的提携により、次世代の粘膜透過プラットフォームや差別化された治療製品の商業化が加速しています。
経口粘膜投与薬業界は、一貫した粘膜吸収、薬剤の安定性、およびバイオアベイラビリティを確保するために必要な複雑な製剤要件により、市場参入障壁が中程度から高い水準にあります。市場に参入する企業は、厳格な品質基準および規制基準を満たすために、専門的な薬物送達技術、独自の成膜プラットフォーム、および高度な製造インフラに多額の投資を行う必要があります。さらに、粘膜透過製剤の治療効果、安全性、および制御された薬物放出特性を実証するためには、広範な臨床検証や生物学的同等性試験がしばしば必要とされます。粘膜付着技術、透過促進剤、および経口フィルム製剤システムに関する知的財産権の保護は、競争障壁をさらに強め、新規参入者による急速な市場参入を制限しています。
経粘膜製剤業界は、医薬品の安全性、製剤の一貫性、生物学的利用能、および製造品質基準を規定する厳格な規制枠組みによって大きな影響を受けています。米国食品医薬品局(FDA)や欧州医薬品庁(EMA)などの規制当局は、経粘膜製剤の複雑な吸収特性と迅速な全身送達プロファイルを理由に、承認のために広範な薬物動態、安定性、および生物学的同等性のデータを要求しています。乱用防止型オピオイド製剤、小児における安全性評価、および管理された製造プロセスに対する規制当局の重点的な取り組みも、業界全体の製品開発戦略を形作っています。さらに、口腔内フィルム技術、賦形剤の安全性、および先進的な薬物送達システムに関するガイドラインの進化により、製薬各社はコンプライアンス体制の強化や、より高品質な製剤・生産技術への投資を促進されています。
経口粘膜吸収型医薬品業界は、従来の経口錠剤、注射剤、経皮パッチ、点鼻薬、吸入剤など、いくつかの代替薬物送達システムとの競争に直面しています。これらの代替品は、確立された臨床使用実績、入手しやすさ、および特定の治療領域における製造の簡便さから、疼痛管理、神経疾患、救急医療の分野で広く使用されています。特に注射剤は、急性期医療の現場において、迅速な全身への薬物送達手段として依然として有力な代替手段となっていますが、長期にわたる慢性疾患の管理においては、徐放性経口薬が依然として好まれています。さらに、ウェアラブル注射器、スマート薬物送達デバイス、経皮吸収技術における継続的な進歩により、投与の利便性の向上、放出プロファイルの制御、治療適応範囲の拡大が実現され、経口粘膜吸収製剤に対する競争圧力が強まっています。
経口粘膜投与薬業界では、患者に優しい薬物送達システムへの需要の高まり、医療インフラの改善、および新興経済国における専門医薬品へのアクセス拡大を背景に、地理的な拡大が進んでいます。製薬各社は、地域ごとの流通パートナーシップ、ライセンス契約、および現地生産戦略を通じて商業化活動を拡大し、高成長国における市場浸透を強化しています。規制の調和が進み、医薬品承認プロセスが改善されていることも、先進的な粘膜透過製剤の新たな国際市場への導入を後押ししています。さらに、専門薬局ネットワーク、電子商取引による医薬品流通、および外来診療インフラへの投資拡大により、先進国および発展途上国の医療システムを問わず、粘膜透過療法へのアクセスがより広範に可能になっています。
アナリストの見解
経口粘膜透過型医薬品市場は、疼痛管理、神経疾患、およびオピオイド依存症における、迅速かつ非侵襲的な薬物送達への需要の高まりにより拡大しています。先進的な製剤への投資、規制当局による承認、および治療適応範囲の拡大が、市場の成長を支えています。しかし、製剤の複雑さや規制要件は依然として重要な課題となっています。強力な製剤開発能力と製造能力を持つ企業は、成長に向けて有利な立場にあります。
剤形に関する洞察
2025年には、迅速な全身薬物送達を目的とした舌下錠および頬粘膜錠の採用拡大に牽引され、錠剤セグメントが市場を支配し、売上高シェアの39.8%を占めました。これらの製剤は、口腔粘膜からの直接吸収を可能にし、肝臓での初回通過代謝を回避することで、治療効果の発現を早め、生物学的利用能の向上に寄与します。投与の利便性と患者の服薬順守が向上したことから、このセグメントは、疼痛管理、神経疾患、アレルギー治療、ホルモン療法の各分野で利用が拡大しています。製薬各社は、薬剤の吸収効率と治療効果を高めるため、速溶性および粘膜付着性錠剤技術への投資を拡大しています。さらに、錠剤製剤が持つ携帯性、長期保存安定性、および自己投与の容易さは、外来および在宅医療の現場における同セグメントの拡大を後押しし続けています。高齢者や小児の患者層において、非侵襲的な薬物送達システムへの選好が高まっていることも、市場における錠剤セグメントの成長にさらに寄与しています。例えば、2025年8月、トニックス・ファーマシューティカルズ社は、線維筋痛症の治療薬「トンミア(Tonmya、シクロベンザプリン塩酸塩舌下錠)」について、米国食品医薬品局(FDA)の承認を取得しました。この治療薬は、迅速な粘膜透過吸収を目的として設計された、ファースト・イン・クラスの非オピオイド系舌下錠として導入され、経口粘膜透過錠技術における継続的な革新と商業化の進展を浮き彫りにしています。
フィルムセグメントは、患者の服薬順守率を向上させる即効性のある非侵襲的な薬物送達システムへの需要の高まりに牽引され、予測期間中に年平均成長率(CAGR)11.8%で成長すると見込まれています。経口粘膜透過フィルムは、頬側または舌下腔内で迅速に溶解するように設計されており、口腔粘膜からの直接吸収を可能にし、初回通過代謝を回避することで生物学的利用能を高めます。このセグメントは、その利便性、携帯性、投与の容易さから、アレルギー管理、疼痛治療、神経疾患、およびオピオイド依存症の治療において、より広く採用されつつあります。従来の経口固形製剤と比較して、粘膜透過フィルムは溶解が速く、投与量の精度が高く、小児、高齢者、嚥下障害のある患者層への適性が向上しています。製薬各社は、治療効果の向上と製品の差別化を図るため、先進的な薄膜技術、味マスキング製剤、安定性向上プラットフォームへの投資を拡大しています。舌下フィルム製剤をめぐる規制当局の支援や商業化活動の拡大も、世界市場におけるフィルムセグメントの成長にさらに寄与しています。例えば、2025年7月、Aquestive Therapeutics社は、カナダ保健省および欧州医薬品庁との規制当局との協議を含め、カナダおよび欧州全域における「Anaphylm(エピネフリン)舌下フィルム」の国際的な規制拡大活動を発表しました。この動きは、経口粘膜透過型フィルムを用いた薬物送達技術における商業化の勢いの高まりと、継続的なイノベーションを浮き彫りにしました。
投与経路に関する洞察
舌下セグメントは、舌の下の血管が豊富な組織を介して迅速な全身への薬物送達が可能であることから、2025年には56.7%という最大の売上シェアを占め、市場を支配しました。この投与経路により、有効成分は胃腸での分解や肝臓での初回通過代謝を回避できるため、従来の経口剤形と比較して、治療効果の発現が速く、生物学的利用能も向上します。速効性のある非侵襲的な薬物送達システムへの需要が高まっていることから、このセグメントは、アレルギー治療、疼痛管理、神経疾患、および救急医療の分野で採用が拡大しています。製薬各社は、吸収効率、携帯性、および患者の服薬順守率を向上させるため、速溶性錠剤や薄膜技術を含む先進的な舌下製剤の開発にますます注力しています。さらに、自己投与の容易さや、小児、高齢者、嚥下障害のある患者層への適応性により、臨床現場や在宅医療の場面において、舌下投与製剤の活用がさらに広がり続けています。舌下投与製品に関連する規制対応や商業化活動が活発化していることも、市場における舌下投与セグメントの拡大にさらに寄与しています。例えば、2025年7月、Aquestive Therapeutics社は、カナダ保健省および欧州医薬品庁との規制当局との協議を含め、カナダおよび欧州全域における「Anaphylm(エピネフリン)舌下フィルム」の国際的な規制拡大活動を発表しました。この動きは、迅速な全身吸収と患者の利便性向上を目的とした舌下粘膜透過型薬物送達技術における、商業化の勢いの高まりと継続的なイノベーションを浮き彫りにしました。
頬粘膜(ブッカル)セグメントは、頬の内側粘膜を通じて制御された効率的な薬物吸収を可能にする特性により、予測期間中に年平均成長率(CAGR)9.8%で成長すると見込まれています。頬粘膜経路による薬物送達では、治療薬が胃腸での分解や肝臓での初回通過代謝を回避できるため、特定の薬剤において生物学的利用能の向上と治療効果の持続が促進されます。このセグメントは、非侵襲的であり、投与が容易であることから、疼痛管理、オピオイド依存症治療、心血管治療、ホルモン補充療法などの分野で利用が拡大しています。従来の経口剤形と比較して、頬粘膜用製剤には、粘膜との持続的な接触、投与頻度の低減、患者の服薬順守率の向上といった利点があります。製薬各社は、薬物の滞留時間、吸収効率、および治療効果を向上させるため、先進的な頬粘膜用錠剤、フィルム、および粘膜付着性製剤への投資を拡大しています。さらに、患者中心の薬物送達システムに対する需要の高まりや、粘膜透過製剤技術における継続的な革新が、世界市場における頬粘膜製剤セグメントの持続的な成長に寄与しています。
治療用途に関する洞察
疼痛管理セグメントは、急性および慢性の疼痛状態に対する即効性のある非侵襲的な鎮痛療法への需要の高まりに牽引され、2025年には43.0%という最大の売上シェアを占め、市場をリードしました。経口粘膜投与システムは、口腔粘膜を介して治療薬の迅速な吸収を可能にし、従来の経口製剤と比較して、作用発現の迅速化と生物学的利用能の向上を実現します。このセグメントでは、即時の症状緩和と患者の利便性向上のニーズから、突発性がん性疼痛、術後疼痛、神経障害性疼痛、片頭痛の管理、および救急外傷治療において、採用が拡大しています。舌下製剤や頬粘膜製剤は、投与の容易さ、全身への迅速な送達、および従来の経口薬を飲み込むことが困難な患者への適応性から、疼痛管理の用途でますます利用されています。製薬各社はまた、治療効果と投与精度を高めるため、速溶性錠剤、フィルム、フェンタニル系送達システムなど、先進的な粘膜透過型鎮痛製剤にも注力しています。さらに、即効性のある粘膜透過型疼痛治療法に対する臨床現場での受容度が高まっていることや、その安全性と有効性を裏付ける研究が継続されていることが、世界市場における疼痛管理分野の持続的な成長に寄与しています。例えば、2026年1月に『Scandinavian Journal of Trauma, Resuscitation and Emergency Medicine』誌に掲載された研究では、複数の患者群を対象とした病院到着前の外傷性疼痛管理において、経口粘膜吸収型クエン酸フェンタニル(OTFC)の有効性と安全性が実証されました。この研究は、救急および急性疼痛ケアの分野において、即効性のある粘膜吸収型鎮痛剤送達システムの臨床的重要性がますます高まっていることを浮き彫りにしました。
オピオイド依存症セグメントは、オピオイド使用障害(OUD)の治療および維持療法における粘膜透過製剤の採用拡大により、予測期間中に年平均成長率(CAGR)10.6%で成長すると見込まれています。経口粘膜透過型薬物送達システム、特に舌下製剤および頬粘膜製剤は、胃腸管での分解や肝臓での初回通過代謝を回避しつつ、効率的な全身吸収と予測可能な治療曝露を可能にします。このセグメントでは、離脱症状の軽減、長期的な治療遵守の促進、および患者の利便性向上に有効であることから、ブプレノルフィンおよびナロキソンを基盤とする粘膜透過療法の利用が拡大しています。オピオイド使用障害(OUD)の有病率の上昇や、薬物補助療法(MAT)プログラムへの注目度の高まりも、患者に優しい非侵襲的な薬物送達アプローチへの需要をさらに後押ししています。製薬メーカーは、投与の柔軟性、治療へのアクセス性、および監督下での治療遵守率を向上させるため、先進的な粘膜透過型錠剤やフィルムにますます注力しています。さらに、規制面での支援の拡大、粘膜透過型オピオイド依存症治療法の臨床現場での採用、および依存症管理に対する意識の高まりが、世界市場におけるオピオイド依存症セグメントの継続的な成長に寄与しています。
流通チャネルに関する洞察
2025年には、病院内での疼痛管理、腫瘍学ケア、オピオイド依存症治療、および救急医療の現場において、特殊な粘膜透過型治療薬の利用が増加したことにより、病院薬局セグメントが市場を支配し、売上高シェアで47.2%という最大の割合を占めました。病院薬局は、舌下錠、頬粘膜フィルム、速効性鎮痛療法など、多くの場合、規制された処方および監督下での投与プロトコルを必要とする経粘膜製剤の調剤とモニタリングにおいて、極めて重要な役割を果たしています。このセグメントでは、入院患者や専門医療の現場において、がんの突発性疼痛、重度の急性疼痛、およびオピオイド使用障害の管理を目的とした速効性経粘膜薬の臨床導入が増加していることから、需要が高まっています。さらに、病院薬局は、厳格な規制およびリスク管理プログラムの対象となる、新規承認された高リスクの粘膜透過型治療薬の主要な流通経路としての役割も果たしています。製薬各社は、先進的な粘膜透過型製剤へのアクセスを改善し、適切な治療利用を支援するため、病院や医療提供者との連携をますます強化しています。また、専門医療インフラの拡充、入院率の上昇、および速効性薬物送達システムへの需要の高まりも、病院薬局セグメントの継続的な成長に寄与しています。
オンライン薬局セグメントは、処方薬への利便性の高い遠隔アクセスを求める消費者の嗜好の高まりに牽引され、予測期間中に年平均成長率(CAGR)12.8%で成長すると見込まれています。オンライン薬局プラットフォームは、疼痛管理、オピオイド依存症治療、アレルギー管理、神経疾患の治療に用いられる舌下錠、頬粘膜フィルム、経口薄膜製剤などの経粘膜製剤にとって、重要な流通チャネルとなりつつあります。このセグメントは、デジタルヘルスケアの普及拡大、電子薬局インフラの拡充、および電子処方箋や在宅治療管理を支える遠隔医療サービスの利用拡大の恩恵を受けています。さらに、オンライン薬局は、特に専門医療施設へのアクセスが限られている地域において、長期治療を必要とする患者の医薬品へのアクセスを改善しています。製薬会社やデジタルヘルスケアプロバイダーは、粘膜透過療法の安全な提供を支援するため、安全な処方箋検証システム、管理された調剤プロトコル、および患者への直接配送モデルにますます注力しています。さらに、インターネット普及率の向上、非侵襲的な薬物送達システムに対する患者の意識の高まり、および規制対象のオンライン薬局サービスの継続的な拡大が、世界市場におけるオンライン薬局セグメントの成長に寄与しています。
地域別分析
北米は2025年に38.6%という最大の経粘膜経口薬市場シェアを占めました。これは、オピオイド依存症、突発性疼痛、てんかん、その他の神経疾患などの管理に向けた、即効性があり、針を必要としない薬物送達システムへの需要の高まりに牽引されたものです。同地域は、強固な医療インフラと先進的な薬物送達技術、特に患者の服薬遵守率と生物学的利用能を向上させる舌下製剤や頬粘膜製剤の恩恵を受けています。慢性疾患や中枢神経系(CNS)関連疾患の有病率の増加に加え、高齢人口の増加も、市場の拡大をさらに後押ししています。FDAなどの規制当局による支援により、速溶フィルム、錠剤、スプレーなどの革新が促進され、その結果、製品の承認やパイプライン開発が加速しています。また、北米の製薬企業は、専門医薬品のポートフォリオを強化するため、製剤技術の進歩や戦略的提携にも注力しています。全体として、北米は依然として主要な地域市場であり、活発な研究開発活動と、即効性のある経粘膜療法に対する高い臨床需要に支えられています。
米国の経口経粘膜薬市場の動向
米国の経口経粘膜薬市場は、オピオイド依存症、てんかん、および即効性のある治療を必要とする重度の疼痛状態など、慢性疾患や神経疾患の負担が高いため、北米市場を牽引しています。この市場は、確立された医療インフラと先進的な製薬研究開発エコシステムによって強力に支えられており、頬粘膜用、舌下用、および速溶性の製剤の導入が迅速に進んでいます。さらに、同国における高齢人口の多さと複数の慢性疾患の高有病率は、針を使わず患者にとって使いやすい薬剤送達手段への需要を大幅に高めています。革新的な製剤に対する米国FDAの規制上の支援や迅速承認制度は、製品の入手可能性とパイプラインの拡大をさらに後押ししています。速効性が高く、生物学的利用能の高い薬物送達システムへの選好が高まっていることが、病院や専門医療現場における臨床導入を牽引し続けています。全体として、米国は、活発なイノベーション活動、高い医療費支出、および集中治療や中枢神経系(CNS)関連の治療用途における粘膜透過療法の利用拡大により、この地域における主導的な地位を維持しています。
欧州の経粘膜経口薬市場の動向
欧州の経粘膜経口薬市場は、疼痛管理や神経疾患治療の現場において、非侵襲的で即効性のある薬物送達システムへの臨床的な選好が高まっていることを背景に、着実な成長を見せています。同地域における高齢人口の増加や、がん関連の突発性疼痛や神経疾患などの慢性疾患の罹患率の上昇が、頬粘膜用および舌下用製剤への需要を支えています。欧州医薬品庁(EMA)による強力な規制監督により、一貫した品質基準が確保されると同時に、革新的な薬物送達技術の採用が促進されています。さらに、欧州主要国における整備された公的医療制度により、特に病院や専門医療の現場において、患者が先進的な治療法に広くアクセスできるようになっています。また、外来診療や在宅ケアへの移行が進んでいることも、速溶性で投与しやすい製剤の利用拡大に寄与しています。全体として、欧州では、臨床的な受容、医療へのアクセス、そして製剤技術の継続的な進歩に支えられ、この市場は安定した拡大を見せています。
英国の経粘膜経口薬市場は、予測期間中に大幅な成長が見込まれています。英国では、疼痛管理、神経疾患、緩和ケアにおいて、非侵襲的かつ即効性のある薬物送達法への需要が高まっています。慢性疾患の症例増加や高齢化の進展に伴い、患者の利便性を向上させる舌下製剤や頬粘膜製剤に対する需要が持続的に高まっています。国民保健サービス(NHS)は、費用対効果が高く臨床的に効率的な治療法の導入を支援する上で重要な役割を果たしており、病院および地域医療の両現場において、先進的な粘膜透過型製品のより広範な利用を促進しています。さらに、英国の強力なライフサイエンス分野における継続的な医薬品イノベーションが、薬剤吸収技術の向上を支えています。外来診療や在宅治療モデルへの移行により、投与が容易な剤形の利用がさらに増加しています。全体として、医療へのアクセス性、臨床的な受容性、および薬物送達システムの継続的な進歩に支えられ、市場は着実な成長を遂げています。
ドイツの経口粘膜投与薬市場は、同国が重視する高品質な医薬品製造と先進的な製剤技術に支えられ、着実な発展を見せています。がん関連の痛み、神経疾患、老年期合併症などの慢性疾患の負担が増大していることから需要が高まっており、こうした疾患に対しては、臨床的に即効性のある治療法が好まれています。ドイツの法定健康保険制度により、革新的な治療法への幅広いアクセスが可能となっており、これが臨床現場における頬粘膜および舌下投与製剤の着実な普及に寄与しています。連邦医薬品・医療機器庁(BfArM)が監督する規制環境は、品質と安全性の厳格な遵守を確保しつつ、新規剤形におけるイノベーションを許容しています。さらに、研究機関と製薬会社との強力な連携が、粘膜透過型医薬品技術の継続的な改善を促進しています。全体として、この市場は、臨床的な信頼性、製造能力、そして非侵襲的な治療法の選好の高まりに牽引され、安定したペースで成長しています。
フランスの経粘膜薬物市場は、疼痛管理、がん関連の突発性疼痛、および神経疾患において、即効性があり非侵襲的な薬物送達システムへの臨床的な選好が高まっていることを背景に、着実な成長を遂げています。同国の高齢化と慢性疾患の有病率の上昇は、治療の利便性とアドヒアランスを向上させる頬粘膜および舌下製剤に対する持続的な需要に寄与しています。フランスの国民皆保険制度は、国の保健当局による償還管理に支えられており、革新的な医薬品への体系的なアクセスを促進すると同時に、導入決定において費用対効果を重視しています。さらに、医薬品・医療製品安全庁(ANSM)による強力な規制ガバナンスにより、先進的な剤形に対する高い品質・安全基準が確保されています。確立された研究機関や産業界との連携に支えられたフランスの医薬品イノベーションは、改良された粘膜透過型送達技術の開発をさらに促進しています。全体として、臨床現場での受容、医療へのアクセス向上、そして患者中心の薬剤送達ソリューションにおける継続的な進歩に牽引され、市場は着実なペースで拡大しています。
アジア太平洋地域の経粘膜投与薬市場の動向
アジア太平洋地域の経粘膜投与薬市場は、中国、インド、東南アジアなどの新興経済国における医療インフラの急速な拡大と、先進的な薬物送達システムへのアクセス向上により、予測期間中に10.6%という最も高い年平均成長率(CAGR)を記録すると予想されています。がん関連の痛み、てんかん、神経疾患などの慢性疾患の有病率の上昇は、頬粘膜フィルムや舌下錠といった、即効性があり非侵襲的な製剤への需要を大幅に押し上げています。さらに、針を使わず便利な投薬方法に対する患者の意識の高まりが、粘膜透過療法のより広範な受容を支えています。同地域における医薬品製造能力の拡大と、グローバルな医薬品開発企業による投資の増加が相まって、製品の入手可能性をさらに加速させています。医療へのアクセス改善や病院医療システムの強化を目的とした政府の取り組みも、市場浸透に寄与しています。全体として、同地域の力強い人口増加、医療費の増加、そして最新の薬物送達技術の急速な普及が相まって、最も急速な市場拡大を牽引しています。
日本の経口粘膜投与薬市場は、高度に発達した医療制度と、臨床現場における革新的な薬物送達技術の早期導入により、成熟した市場となっています。がん関連の痛み、神経疾患、術後疼痛などの慢性疾患の有病率が高い、著しい高齢化人口の存在が、長年にわたり頬粘膜および舌下製剤に対する安定した需要を支えてきました。医薬品医療機器総合機構(PMDA)による日本の強固な規制枠組みは、厳格な品質基準を確保すると同時に、新規の粘膜透過型製品の着実な導入を可能にしています。この市場は、確立された製薬企業と、精度と優れた製剤技術に重点を置いた強固な国内製造基盤を特徴としています。しかし、主要な粘膜透過療法の多くはすでに病院や専門医療の現場で十分に浸透しているため、成長は急速というよりは比較的安定しています。全体として、この市場は、治療法の普及率の高さ、漸進的なイノベーション、そして急速な拡大というよりは主に人口動態や臨床状況の安定性によって牽引される着実な需要を通じて、成熟期にあることを示しています。
中国の経粘膜製剤市場は、医療インフラの急速な整備と、都市部および三次医療機関における先進的な薬物送達システムの採用拡大により、拡大しています。がん、神経疾患、重度の疼痛などの慢性疾患の有病率の上昇が、即効性のある頬粘膜および舌下投与療法への需要を牽引しています。非侵襲的で利便性の高い治療選択肢に対する患者の意識の高まりも、外来および入院患者の双方において市場の浸透をさらに後押ししています。国内の強力な医薬品製造能力に加え、多国籍企業の参入が増加していることで、製品の供給拡大と製剤技術の革新が加速しています。国家薬品監督管理局(NMPA)による規制の合理化も、新規の粘膜透過製剤の承認ペースを向上させています。全体として、医療へのアクセス拡大、臨床需要の高まり、および薬物送達技術の継続的な進歩に支えられ、市場は力強い成長の勢いを見せています。
ラテンアメリカの経粘膜経口薬市場の動向
ラテンアメリカの経粘膜経口薬市場は、医療へのアクセスが徐々に改善され、都市部の医療センターにおいて専門医薬品の入手可能性が高まっていることから、着実に成長しています。慢性疼痛、がん関連の合併症、神経疾患の発生率の増加が、即効性があり投与が容易な薬物送達システムへの需要を支えています。市場の拡大には、病院での治療への依存度が高まっていることも影響しています。病院では、臨床医が治療効果と患者の服薬順守率を向上させるため、頬粘膜用および舌下用製剤をますます採用するようになっています。また、この地域の製薬業界では多国籍企業の参入が増加しており、これが製品の市場浸透と流通ネットワークの整備に寄与しています。しかし、国ごとの医療インフラや保険償還範囲の差異により、導入状況には依然としてばらつきが見られます。全体として、市場は、臨床的な認知度の拡大、医療システムの改善、および先進的な薬物送達技術の段階的な導入に牽引され、緩やかなペースで成長しています。
ブラジルの経粘膜経口薬市場は、患者数の多さ、医療インフラの拡充、そして近隣諸国に比べて専門的な医薬品治療へのアクセスが比較的高いことから、ラテンアメリカ地域において主導的な地位を占めています。がん関連の痛み、神経疾患、重度の急性疼痛などの慢性疾患の有病率の増加が、即効性のある頬粘膜および舌下投与システムの需要を牽引しています。ブラジルの官民混合型医療制度により、特に都市部の病院や専門医療センターにおいて、先進的な治療法の利用が広まっています。また、同国では医薬品流通ネットワークの拡大や多国籍企業の存在感の高まりも追い風となっており、製品の入手可能性向上に寄与しています。さらに、ANVISA(ブラジル国家衛生監督庁)による規制プロセスの段階的な改善により、革新的な剤形の導入が促進されています。全体として、医療の拡大、臨床需要、そして患者に優しい薬物送達技術の採用拡大に支えられ、ブラジルは引き続きこの地域における主要市場としての地位を維持しています。
中東・アフリカ(MEA)の経粘膜経口薬市場の動向
MEAにおける経粘膜経口薬市場は、一部の湾岸協力会議(GCC)諸国における医療インフラの拡充や、都市部における専門医療へのアクセス改善を背景に、徐々に発展しています。がんや神経疾患を含む慢性疾患の負担が増大していることから、頬粘膜や舌下への薬物送達をサポートする、即効性のある疼痛管理ソリューションへのニーズが高まっています。市場の成長は主に、UAEやサウジアラビアといった高所得国に集中しており、これらの国々では病院の近代化や専門医薬品サービスへの投資がより進んでいます。アフリカのいくつかの地域では、医療へのアクセスが限られており、経済的な制約も相まって、広範な普及が依然として妨げられており、地域ごとの浸透度にばらつきが見られます。多国籍製薬企業の参入が増加し、政府主導の医療多角化イニシアチブが進むにつれ、製品の入手可能性は徐々に改善されています。全体として、市場は緩やかなペースで拡大しており、その動向はインフラの格差、都市部における臨床需要の高まり、そして先進的な薬物送達システムの段階的な導入によって形作られています。
サウジアラビアの経粘膜製剤市場は、先進的な専門医療および病院ベースの医薬品ケアへのアクセスを大幅に強化している「ビジョン2030」に基づく医療改革の進展に支えられ、力強い成長を見せています。がん、糖尿病関連の合併症、神経疾患などの慢性疾患の有病率の上昇が、頬粘膜投与や舌下投与製剤を含む、即効性のある非侵襲的な薬物送達システムへの需要を牽引しています。市場への浸透は特に都市部や三次医療センターに集中しており、これらの地域では病院の近代化に向けた取り組みにより、革新的な治療法の導入が加速しています。さらに、調達主導型の医療費支出や体系化された機関購買システムが、公立病院における先進的な粘膜透過療法の導入を後押ししています。サウジアラビア食品医薬品局(SFDA)による規制監督の強化も、高品質な新規剤形の市場導入をさらに促進しています。全体として、インフラの整備、政策支援、および専門医療現場における効率的な薬物送達ソリューションへの臨床的依存度の高まりに牽引され、市場は着実に拡大しています。
主要な経口粘膜投与薬に関する企業動向
ファイザー社、アッヴィ社、およびテバ・ファーマシューティカル・インダストリーズ社は、疼痛管理、神経学、および依存症治療の各分野で使用される舌下製剤や口腔内崩壊製剤を含む経口剤形の開発および商業化を通じて、専門医薬品およびジェネリック医薬品のポートフォリオを強化し続けています。インディビオール(Indivior PLC)、アクエスティブ・セラピューティクス(Aquestive Therapeutics, Inc.)、サノフィ(Sanofi S.A.)は、規制薬物および疼痛治療薬市場での存在感を維持しており、これらの市場は、即効性のある粘膜透過型投与法への需要を引き続き支えています。バイオデリバリー・サイエンシズ・インターナショナル(BioDelivery Sciences International、Collegium Pharmaceutical)およびGSK plcは、患者の服薬遵守率を向上させ、より迅速な治療効果を実現するように設計された製品を含め、複雑なジェネリック医薬品や差別化された経口製剤のポートフォリオを拡大しています。ノバルティスAGおよびベーリンガーインゲルハイム・インターナショナルGmbHは、患者に優しい経口投与システムの普及を支援するため、スペシャリティ医薬品および先進的な薬物送達技術に注力しています。速溶性製剤や舌下製剤の利用拡大、非侵襲的な薬物投与への嗜好の高まり、そしてブランド医薬品およびジェネリック医薬品の各セグメントにおける差別化された経口送達プラットフォームへの継続的な投資により、市場は依然として競争が激化しています。
主要な経口粘膜投与医薬品企業
本調査では、経粘膜経口薬市場について、以下の主要企業の概要をまとめています。
- Pfizer Inc.
- AbbVie Inc.
- Teva Pharmaceutical Industries Ltd.
- Indivior PLC
- Aquestive Therapeutics, Inc.
- BioDelivery Sciences International (Collegium Pharmaceutical)
- GSK plc
- Sanofi S.A.
- Novartis AG
- Boehringer Ingelheim International GmbH
最近の動向
- 2025年9月、ファイザー社は、経口治療候補薬を含む次世代の肥満および心代謝疾患治療パイプラインを強化するため、メツェラ社の買収を発表しました。この取引により、ファイザー社は先進的な薬物送達技術および代謝性疾患治療薬分野における存在感を拡大しました。
- 2025年1月、アッヴィ社は、経口ペプチド治療薬パイプラインおよびペプチド最適化プラットフォームの能力を強化するため、ニンブル・セラピューティクス社の買収を完了しました。この買収により、アッヴィ社は先進的な経口薬技術および次世代ペプチド治療薬分野への進出を後押ししました。
- 2025年8月、アクエスティブ・セラピューティクス社は、舌下エピネフリンフィルム「アナフィルム」の新薬承認申請(NDA)が米国食品医薬品局(FDA)により受理されたことを発表すると同時に、カナダおよび欧州連合(EU)全域での事業拡大活動を加速させました。この動きは、経口粘膜透過フィルム技術の商業化における勢いが強まっていることを浮き彫りにしました。
世界の経粘膜経口薬市場レポートのセグメンテーション
本レポートでは、世界、地域、国レベルでの売上高の成長を予測するとともに、2021年から2033年にかけての各サブセグメントにおける最新の業界動向を分析しています。本調査において、Grand View Researchは、剤形、投与経路、治療用途、流通チャネル、および地域に基づいて、世界の経粘膜経口薬市場レポートをセグメント化しました:
- 剤形別見通し(売上高、10億米ドル、2021年~2033年)
- 錠剤
- フィルム
- ロゼンジ
- スプレー
- パッチおよびジェル
- 投与経路別見通し (売上高、10億米ドル、2021年~2033年)
- 舌下
- 頬粘膜
- その他の口腔粘膜経路
- 治療用途別見通し(売上高、10億米ドル、2021年~2033年)
- 疼痛管理
- オピオイド依存症
- 神経系疾患
- 片頭痛
- その他の適応
- 流通チャネル別見通し(売上高、10億米ドル、2021年~2033年)
- 病院薬局
- 小売薬局
- オンライン薬局
- 地域別見通し(売上高、10億米ドル、2021年~2033年)
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- 英国
- ドイツ
- フランス
- イタリア
- スペイン
- デンマーク
- スウェーデン
- ノルウェー
- アジア太平洋
- 日本
- 中国
- インド
- オーストラリア
- 韓国
- タイ
- ラテンアメリカ
- ブラジル
- アルゼンチン
- 中東・アフリカ
- 南アフリカ
- サウジアラビア
- アラブ首長国連邦
- クウェート
- 北米
第1章 調査方法と範囲
1.1. 市場セグメンテーションと範囲
1.2. セグメントの定義
1.2.1. 剤形
1.2.2. 投与経路
1.2.3. 治療用途
1.2.4. 流通チャネル
1.3. 推計および予測期間
1.4. 調査方法論
1.5. 情報の収集
1.5.1. 有料データベース
1.5.2. GVRの社内データベース
1.5.3. 二次情報源
1.5.4. 一次調査
1.6. 情報の分析
1.6.1. データ分析モデル
1.7. 市場の構築およびデータの可視化
1.8. モデルの詳細
1.8.1. 商品フロー分析
1.9. 二次資料一覧
1.10. 目的
第2章 エグゼクティブ・サマリー
2.1. 市場の概要
2.2. セグメントの概要
2.3. 競合環境の概要
第3章 経口粘膜投与薬市場の変数、動向、および範囲
3.1. 市場の沿革と見通し
3.2. 市場の動向
3.2.1. 市場推進要因の分析
3.2.2. 市場制約要因の分析
3.3. ビジネス環境の分析
3.3.1. 業界分析 – ポーターの5つの力分析
3.3.1.1. 供給者の交渉力
3.3.1.2. 購入者の交渉力
3.3.1.3. 代替品の脅威
3.3.1.4. 新規参入の脅威
3.3.1.5. 競合他社間の競争
3.3.2. PESTLE分析
3.3.3. パイプライン分析
3.3.4. 特許満了分析
3.3.5. 価格設定分析
第4章。経口粘膜投与薬市場:剤形別事業分析
4.1. 剤形別市場シェア(2025年および2033年)
4.2. 剤形セグメントのダッシュボード
4.3. 剤形別市場規模・予測およびトレンド分析(2021年~2033年)(10億米ドル)
4.4. 錠剤
4.4.1. 錠剤市場(2021年~2033年) (10億米ドル)
4.5. フィルム
4.5.1. フィルム市場、2021年~2033年(10億米ドル)
4.6. ロゼンジ
4.6.1. ロゼンジ市場、2021年~2033年(10億米ドル)
4.7. スプレー
4.7.1. スプレー市場、2021年~2033年(10億米ドル)
4.8. パッチおよびジェル
4.8.1. パッチおよびジェル市場、 2021年~2033年(10億米ドル)
第5章 経口粘膜吸収型医薬品市場:投与経路別事業分析
5.1. 投与経路別市場シェア(2025年および2033年)
5.2. 投与経路別セグメント概要
5.3. 投与経路別市場規模・予測およびトレンド分析(2021年~203
3年(10億米ドル)
5.4. 舌下
5.4.1. 舌下市場、2021年~2033年(10億米ドル)
5.5. 頬粘膜
5.5.1. 頬粘膜市場、2021年~2033年(10億米ドル)
5.6. その他の口腔粘膜経路
5.6.1. その他の口腔粘膜投与経路市場、2021年~2033年(10億米ドル)
第6章 経粘膜経口薬市場:治療用途別事業分析
6.1. 治療用途別市場シェア、2025年および2033年
6.2. 治療用途セグメントのダッシュボード
6.3. 治療用途別の市場規模・予測およびトレンド分析、2021年~2033年(10億米ドル)
6.4. 疼痛管理
6.4.1. 疼痛管理市場、2021年~2033年(10億米ドル)
6.5. オピオイド依存症
6.5.1. オピオイド依存症市場、2021年~2033年(10億米ドル)
6.6. 神経疾患
6.6.1. 神経疾患市場、2021年~2033年 (10億米ドル)
6.7. 片頭痛
6.7.1. 片頭痛市場、2021年~2033年(10億米ドル)
6.8. その他の適応症
6.8.1. その他の適応症市場、2021年~2033年(10億米ドル)
第7章 経口粘膜投与薬市場:流通チャネル別事業分析
7.1. 流通チャネル別市場シェア(2025年および2033年)
7.2. 流通チャネル別セグメント概要
7.3. 流通チャネル別市場規模・予測およびトレンド分析(2021年~2033年)(10億米ドル)
7.4. 病院薬局
7.4.1. 病院薬局市場、2021年~2033年(10億米ドル)
7.5. 小売薬局
7.5.1. 小売薬局市場、2021年~2033年(10億米ドル)
7.6. オンライン薬局
7.6.1. オンライン薬局市場、2021年~2033年(10億米ドル)
第8章 経口粘膜吸収型医薬品市場:地域別推計およびトレンド分析
8.1. 地域別市場シェア分析、2025年および2033年
8.2. 地域別市場ダッシュボード
8.3. 市場規模および予測のトレンド分析、2021年~2033年:
8.4. 北米
8.4.1. 北米の経口粘膜吸収型医薬品市場規模の推計および予測(国別、2021年~2033年)(10億米ドル)
8.4.2. 米国
8.4.2.1. 主要国の動向
8.4.2.2. 対象疾患の有病率
8.4.2.3. 規制の枠組み
8.4.2.4.
償還制度
8.4.2.5. 米国の経口粘膜投与薬市場の推計および予測、2021年~2033年(10億米ドル)
8.4.3. カナダ
8.4.3.1. 主要な国別動向
8.4.3.2. 対象疾患の有病率
8.4.3.3. 規制の枠組み
8.4.3.4. 償還の枠組み
8.4.3.5. カナダの経口粘膜投与薬市場の推計および予測、2021年~2033年(10億米ドル)
8.4.4. メキシコ
8.4.4.1. 主要国の動向
8.4.4.2. 対象疾患の有病率
8.4.4.3. 規制の枠組み
8.4.4.4. 償還の枠組み
8.4.4.5. メキシコの経口粘膜投与薬市場の推計および予測、2021年~2033年(10億米ドル)
8.5. 欧州
8.5.1. 欧州の経口粘膜投与薬市場の推計および予測、2021年~2033年(10億米ドル)
8.5.2. 英国
8.5.2.1. 主要国の動向
8.5.2.2. 対象疾患の有病率
8.5.2.3. 規制の枠組み
8.5.2.4. 償還の枠組み
8.5.2.5. 英国の経口粘膜投与薬市場の推計および予測、2021年~2033年(10億米ドル)
8.5.3. ドイツ
8.5.3.1. 主要国の動向
8.5.3.2. 対象疾患の有病率
8.5.3.3. 規制の枠組み
8.5.3.4. 償還の枠組み
8.5.3.5. ドイツの経口粘膜投与薬市場の推計および予測、2021年~2033年(10億米ドル)
8.5.4. フランス
8.5.4.1. 主要な国別動向
8.5.4.2. 対象疾患の有病率
8.5.4.3. 規制の枠組み
8.5.4.4. 償還の枠組み
8.5.4.5. フランスの経口粘膜投与薬市場の推計および予測、2021年~2033年(10億米ドル)
8.5.5. イタリア
8.5.5.1. 主要な国別動向
8.5.5.2. 対象疾患の有病率
8.5.5.3. 規制の枠組み
8.5.5.4. 償還制度
8.5.5.5. イタリアの経口粘膜投与薬市場:推計および予測(2021年~2033年、10億米ドル)
8.5.6. スペイン
8.5.6.1. 主要な国別動向
8.5.6.2. 対象疾患の有病率
8.5.6.3. 規制の枠組み
8.5.6.4. 償還制度
8.5.6.5. スペインの経口粘膜投与薬市場:推計および予測(2021年~2033年、10億米ドル)
8.5.7. デンマーク
8.5.7.1. 主要な国別動向
8.5.7.2. 対象疾患の有病率
8.5.7.3. 規制の枠組み
8.5.7.4. 償還の枠組み
8.5.7.5. デンマークの経口粘膜投与薬市場:推計および予測(2021年~2033年) (10億米ドル)
8.5.8. スウェーデン
8.5.8.1. 主要な国別動向
8.5.8.2. 対象疾患の有病率
8.5.8.3. 規制の枠組み
8.5.8.4. 償還の枠組み
8.5.8.5. スウェーデンの経粘膜投与薬市場規模の推計および予測、2021年~2033年(10億米ドル)
8.5.9. ノルウェー
8.5.9.1. 主要な国別動向
8.5.9.2. 対象疾患の有病率
8.5.9.3. 規制の枠組み
8.5.9.4. 償還の枠組み
8.5.9.5. ノルウェーの経口粘膜投与薬市場の推計および予測、2021年~2033年(10億米ドル)
8.6. アジア太平洋地域
8.6.1. アジア太平洋地域の経口粘膜投与薬市場の推計および予測、2021年~2033年(10億米ドル)
8.6.2. 日本
8.6.2.1. 主要国の動向
8.6.2.2. 対象疾患の有病率
8.6.2.3. 規制の枠組み
8.6.2.4. 償還制度
8.6.2.5. 日本の経口粘膜投与薬市場の推計および予測、2021年~2033年(10億米ドル)
8.6.3. 中国
8.6.3.1. 主要国の動向
8.6.3.2. 対象疾患の有病率
8.6.3.3. 規制の枠組み
8.6.3.4. 保険償還の枠組み
8.6.3.5. 中国の経口粘膜投与薬市場の推計および予測、2021年~2033年(10億米ドル)
8.6.4. インド
8.6.4.1. 主要な国別動向
8.6.4.2. 対象疾患の有病率
8.6.4.3. 規制の枠組み
8.6.4.4. 償還制度
8.6.4.5. インドの経口粘膜投与薬市場の推計および予測、2021年~2033年(10億米ドル)
8.6.5. オーストラリア
8.6.5.1. 主要な国別動向
8.6.5.2. 対象疾患の有病率
8.6.5.3.
規制の枠組み
8.6.5.4. 償還の枠組み
8.6.5.5. オーストラリアの経口粘膜投与薬市場:推計および予測(2021年~2033年、10億米ドル)
8.6.6. 韓国
8.6.6.1. 主要な国別動向
8.6.6.2. 対象疾患の有病率
8.6.6.3. 規制の枠組み
8.6.6.4. 保険償還の枠組み
8.6.6.5. 韓国における経口粘膜投与薬市場の推計および予測(2021年~2033年、10億米ドル)
8.6.7. タイ
8.6.7.1. 主要な国別動向
8.6.7.2. 対象疾患の有病率
8.6.7.3. 規制の枠組み
8.6.7.4. 償還の枠組み
8.6.7.5. タイの経口粘膜投与薬市場の推計および予測、2021年~2033年(10億米ドル)
8.7. ラテンアメリカ
8.7.1. ラテンアメリカの経口粘膜投与薬市場の推計および予測(2021年~2033年、10億米ドル)
8.7.2. ブラジル
8.7.2.1. 主要な国別動向
8.7.2.2. 対象疾患の有病率
8.7.2.3. 規制の枠組み
8.7.2.4. 償還の枠組み
8.7.2.5. ブラジルの経口粘膜投与薬市場:推計および予測(2021年~2033年、10億米ドル)
8.7.3. アルゼンチン
8.7.3.1. 主要国の動向
8.7.3.2. 対象疾患の有病率
8.7.3.3. 規制の枠組み
8.7.3.4. 償還の枠組み
8.7.3.5. アルゼンチンの経口粘膜投与薬市場の推計および予測、2021年~2033年(10億米ドル)
8.8. 中東およびアフリカ
8.8.1. 中東およびアフリカの経粘膜投与薬市場の推計および予測、2021年~2033年(10億米ドル)
8.8.2. 南アフリカ
8.8.2.1. 主要国の動向
8.8.2.2. 対象疾患の有病率
8.8.2.3. 規制の枠組み
8.8.2.4. 償還制度
8.8.2.5. 南アフリカの経口粘膜投与薬市場:推計および予測(2021年~2033年)(10億米ドル)
8.8.3. サウジアラビア
8.8.3.1. 主要国の動向
8.8.3.2. 対象疾患の有病率
8.8.3.3. 規制の枠組み
8.8.3.4. 償還の枠組み
8.8.3.5. サウジアラビアの経口粘膜投与薬市場の推計および予測(2021年~2033年) (10億米ドル)
8.8.4. アラブ首長国連邦(UAE)
8.8.4.1. 主要な国別動向
8.8.4.2.
対象疾患の有病率
8.8.4.3. 規制の枠組み
8.8.4.4. 償還の枠組み
8.8.4.5. アラブ首長国連邦(UAE)の経口粘膜投与薬市場:推計および予測(2021年~2033年) (10億米ドル)
8.8.5. クウェート
8.8.5.1. 主要な国別動向
8.8.5.2. 対象疾患の有病率
8.8.5.3. 規制の枠組み
8.8.5.4. 償還の枠組み
8.8.5.5. クウェートの経口粘膜投与薬市場:推計および予測(2021年~2033年)(10億米ドル)
第9章 競争環境
9.1. 市場参加企業の概要
9.2. 企業の市場ポジション分析
9.3. 企業の分類
9.4. 戦略マッピング
9.5. 企業プロフィール/一覧
9.5.1. ファイザー社
9.5.1.1. 概要
9.5.1.2. 財務実績
9.5.1.3. 製品ベンチマーク
9.5.1.4. 戦略的取り組み
9.5.2. アッヴィ社
9.5.2.1. 概要
9.5.2.2. 財務実績
9.5.2.3. 製品ベンチマーキング
9.5.2.4. 戦略的取り組み
9.5.3. テバ・ファーマシューティカル・インダストリーズ社
9.5.3.1. 概要
9.5.3.2. 財務実績
9.5.3.3. 製品のベンチマーク
9.5.3.4. 戦略的取り組み
9.5.4. インディビオ・PLC
9.5.4.1. 概要
9.5.4.2. 財務実績
9.5.4.3. 製品のベンチマーク
9.5.4.4. 戦略的取り組み
9.5.5. アクエスティブ・セラピューティクス社
9.5.5.1. 概要
9.5.5.2. 財務実績
9.5.5.3. 製品ベンチマーク
9.5.5.4. 戦略的取り組み
9.5.6. バイオデリバリー・サイエンシズ・インターナショナル(コレギウム・ファーマシューティカル)
9.5.6.1. 概要
9.5.6.2. 財務実績
9.5.6.3. 製品のベンチマーク
9.5.6.4. 戦略的取り組み
9.5.7. GSK plc
9.5.7.1. 概要
9.5.7.2. 財務実績
9.5.7.3. 製品ベンチマーク
9.5.7.4. 戦略的取り組み
9.5.8. サノフィ S.A.
9.5.8.1. 概要
9.5.8.2. 財務実績
9.5.8.3. 製品のベンチマーク
9.5.8.4. 戦略的取り組み
9.5.9. ノバルティス AG
9.5.9.1. 概要
9.5.9.2. 財務実績
9.5.9.3. 製品のベンチマーク
9.5.9.4.
戦略的取り組み
9.5.10. ベーリンガーインゲルハイム・インターナショナルGmbH
9.5.10.1. 概要
9.5.10.2. 財務実績
9.5.10.3. 製品ベンチマーク
9.5.10.4. 戦略的取り組み
表の一覧
表 1 二次情報源の一覧
表 2 略語一覧
表 3 地域別世界経粘膜経口薬市場、2021年~2033年(10億米ドル)
表 4 剤形別世界経粘膜経口薬市場、2021年~2033年(10億米ドル)
表5 世界の経口粘膜投与薬市場(投与経路別、2021年~2033年)(10億米ドル)
表6 世界の経口粘膜吸収型医薬品市場:治療用途別、2021年~2033年(10億米ドル)
表7 世界の経口粘膜吸収型医薬品市場:流通チャネル別、2021年~2033年(10億米ドル)
表8 北米の経口粘膜吸収型医薬品市場:国別、2021年~2033年(10億米ドル)
表9 北米の経粘膜経口薬市場:剤形別、2021年~2033年(10億米ドル)
表10 北米の経粘膜経口薬市場:投与経路別、2021年~2033年 (10億米ドル)
表11 北米経口粘膜投与薬市場、治療用途別、2021年~2033年(10億米ドル)
表12 北米経口粘膜投与薬市場、流通チャネル別、2021年~2033年(10億米ドル)
表13 米国経口粘膜吸収型医薬品市場(剤形別、2021年~2033年)(10億米ドル)
表14 米国経口粘膜吸収型医薬品市場(投与経路別、2021年~2033年)(10億米ドル)
表15 米国経口粘膜投与薬市場、治療用途別、2021年~2033年(10億米ドル)
表16 米国経口粘膜投与薬市場、流通チャネル別、2021年~2033年 (10億米ドル)
表17 カナダの経粘膜投与薬市場(剤形別)、2021年~2033年(10億米ドル)
表18 カナダの経粘膜投与薬市場(投与経路別)、2021年~2033年(10億米ドル)
表19 カナダの経粘膜投与薬市場(治療分野別)、2021年~2033年(10億米ドル)
表20 カナダの経粘膜投与薬市場(流通チャネル別)、2021年~2033年(10億米ドル)
表21 メキシコの経粘膜投与薬市場(剤形別)、2021年~2033年
(10億米ドル)
表22 メキシコの経粘膜経口薬市場、投与経路別、2021年~2033年(10億米ドル)
表23 メキシコの経粘膜投与薬市場(治療用途別)、2021年~2033年(10億米ドル)
表24 メキシコの経粘膜投与薬市場(流通チャネル別)、2021年~2033年(10億米ドル)
表25 欧州の経粘膜経口薬市場(国別、2021年~2033年)(10億米ドル)
表26 欧州の経粘膜経口薬市場(剤形別、2021年~2033年)(10億米ドル)
表27 欧州の経粘膜投与薬市場(投与経路別)、2021年~2033年(10億米ドル)
表28 欧州の経粘膜投与薬市場、治療用途別、2021年~2033年(10億米ドル)
表29 欧州の経粘膜投与薬市場、流通チャネル別、2021年~2033年(10億米ドル)
表30 英国の経粘膜投与薬市場、剤形別、2021年~2033年 (10億米ドル)
表31 英国の経口粘膜投与薬市場、投与経路別、2021年~2033年(10億米ドル)
表32 英国の経口粘膜投与薬市場、治療用途別、2021年~2033年(10億米ドル)
表33 英国の経粘膜経口薬市場(流通チャネル別、2021年~2033年)(10億米ドル)
表34 ドイツの経粘膜経口薬市場(剤形別)、2021年~2033年(10億米ドル)
表35 ドイツの経粘膜経口薬市場(投与経路別)、2021年~2033年(10億米ドル)
表36 ドイツの経粘膜経口薬市場(治療用途別)、2021年~2033年 (10億米ドル)
表37 ドイツの経粘膜経口薬市場、剤形別、2021年~2033年(10億米ドル)
表38 フランスの経粘膜経口薬市場、剤形別、2021年 ~2033年(10億米ドル)
表39 フランス経口粘膜吸収型医薬品市場、投与経路別、2021年~2033年(10億米ドル)
表40 フランス経口粘膜吸収型医薬品市場、治療用途別、2021年~2033年
(10億米ドル)
表41 フランスにおける経粘膜経口薬市場(流通チャネル別)、2021年~2033年(10億米ドル)
表42 イタリアにおける経粘膜経口薬市場(剤形別)、2021年~2033年(10億米ドル)
表43 イタリアの経口粘膜投与薬市場(投与経路別)、2021年~2033年(10億米ドル)
表44 イタリアの経口粘膜投与薬市場(治療用途別)、2021年~2033年(10億米ドル)
表45 イタリアの経口粘膜投与薬市場(流通チャネル別)、2021年~2033年(10億米ドル)
表46 スペインの経粘膜投与薬市場(剤形別)、2021年~2033年(10億米ドル)
表47 スペインの経口粘膜投与薬市場、投与経路別、2021年~2033年(10億米ドル)
表48 スペインの経口粘膜投与薬市場、治療用途別、2021年~2033年(10億米ドル)
表49 スペインの経口粘膜投与薬市場、流通チャネル別、2021年~2033年 (10億米ドル)
表50 ノルウェーの経口粘膜吸収型医薬品市場(剤形別)、2021年~2033年(10億米ドル)
表51 ノルウェーの経口粘膜吸収型医薬品市場(投与経路別)、2021年~2033年(10億米ドル)
表52 ノルウェーの経粘膜経口薬市場(治療用途別)、2021年~2033年(10億米ドル)
表53 ノルウェーの経粘膜経口薬市場(流通チャネル別)、2021年~2033年(10億米ドル)
表54 デンマークの経粘膜経口薬市場(剤形別)、2021年~2033年 (10億米ドル)
表55 デンマークの経粘膜経口薬市場、投与経路別、2021年~2033年 (10億米ドル)
表56 デンマークの経粘膜経口薬市場(治療用途別)、2021年~2033年(10億米ドル)
表57 デンマークの経粘膜経口薬市場(流通チャネル別)、2021年~2033年(10億米ドル)
表58 スウェーデンの経粘膜投与薬市場(剤形別)、2021年~2033年(10億米ドル)
表59 スウェーデンの経粘膜投与薬市場(投与経路別)、2021年~2033年 (10億米ドル)
表60 スウェーデンの経粘膜経口薬市場、治療用途別、2021年~2033年(10億米ドル)
表61 スウェーデンの経粘膜経口薬市場、流通チャネル別、2021年~2033年(10億米ドル)
表62 アジア太平洋地域の経粘膜経口薬市場(国別、2021年~2033年)(10億米ドル)
表63 アジア太平洋地域の経粘膜経口薬市場(剤形別、2021年~2033年)(10億米ドル)
表64 アジア太平洋地域の経粘膜経口薬市場(投与経路別、2021年~2033年) (10億米ドル)
表65 アジア太平洋地域の経口粘膜投与薬市場、治療用途別、2021年~2033年(10億米ドル)
表66 アジア太平洋地域の経口粘膜投与薬市場、流通チャネル別、2021年~2033年(10億米ドル)
表67 日本の経口粘膜投与薬市場(剤形別、2021年~2033年)(10億米ドル)
表68 日本の経口粘膜投与薬市場(投与経路別、2021年~2033年)(10億米ドル)
表69 日本の経口粘膜投与薬市場(治療用途別、2021年~2033年) (10億米ドル)
表70 日本の経口粘膜投与薬市場、流通チャネル別、2021年~2033年(10億米ドル)
表71 中国の経口粘膜投与薬市場、剤形別、2021年~2033年(10億米ドル)
表72 中国の経口粘膜投与薬市場、投与経路別、2021年~2033年(10億米ドル)
表73 中国の経口粘膜投与薬市場、治療用途別、2021年 ~2033年(10億米ドル)
表74 中国の経口粘膜投与薬市場、剤形別、2021年~2033年(10億米ドル)
表75 インドの経口粘膜投与薬市場、剤形別、2021年~2033年 (10億米ドル)
表76 インドの経口粘膜投与薬市場、投与経路別、2021年~2033年(10億米ドル)
表77 インドの経口粘膜投与薬市場、治療用途別、2021年~2033年(10億米ドル)
表78 インドの経口粘膜投与薬市場、 流通チャネル別、2021年~2033年(10億米ドル)
表79 オーストラリアの経粘膜経口医薬品市場、剤形別、2021年~2033年(10億米ドル)
表80 オーストラリアの経粘膜経口医薬品市場、投与経路別、2021年~2033年(10億米ドル)
表81 オーストラリアの経粘膜投与薬市場、治療用途別、2021年~2033年(10億米ドル)
表82 オーストラリアの経粘膜投与薬市場、流通チャネル別、2021年~2033年(10億米ドル)
表83 韓国の経粘膜投与薬市場、剤形別、2021年~2033年 (10億米ドル)
表84 韓国における経口粘膜投与薬市場(投与経路別)、2021年~2033年(10億米ドル)
表85 韓国における経口粘膜投与薬市場(治療用途別)、2021年~2033年(10億米ドル)
表86 韓国における経粘膜投与薬市場(流通チャネル別、2021年~2033年)(10億米ドル)
表87 タイにおける経粘膜投与薬市場(剤形別、2021年~2033年)(10億米ドル)
表88 タイにおける経粘膜投与薬市場(投与経路別、2021年~2033年) (10億米ドル)
表89 タイの経口粘膜吸収型医薬品市場、治療用途別、2021年~2033年(10億米ドル)
表90 タイの経口粘膜吸収型医薬品市場、流通チャネル別、2021年~2033年(10億米ドル)
表91 ラテンアメリカにおける経粘膜経口薬市場(国別、2021年~2033年)(10億米ドル)
表92 ラテンアメリカにおける経粘膜経口薬市場(剤形別、2021年~2033年) (10億米ドル)
表93 ラテンアメリカの経粘膜経口薬市場(投与経路別)、2021年~2033年(10億米ドル)
表94 ラテンアメリカにおける経粘膜投与薬市場(治療用途別、2021年~2033年)(10億米ドル)
表95 ラテンアメリカにおける経粘膜投与薬市場(流通チャネル別、2021年~2033年)(10億米ドル)
表96 ブラジルの経粘膜投与薬市場(剤形別)、2021年~2033年(10億米ドル)
表97 ブラジルの経粘膜投与薬市場(投与経路別)、2021年~2033年(10億米ドル)
表98 ブラジルの経粘膜投与薬市場(治療用途別)、2021年 ~2033年(10億米ドル)
表99 ブラジル経粘膜経口薬市場、剤形別、2021年~2033年(10億米ドル)
表100 アルゼンチン経粘膜経口薬市場、剤形別、2021年 ~2033年(10億米ドル)
表101 アルゼンチンの経粘膜投与薬市場(治療分野別)、2021年~2033年(10億米ドル)
表102 アルゼンチンの経粘膜投与薬市場(治療分野別)、2021年~2033年 (10億米ドル)
表103 アルゼンチンの経粘膜経口医薬品市場(流通チャネル別)、2021年~2033年(10億米ドル)
表104 中東・アフリカの経粘膜経口薬市場(国別、2021年~2033年)(10億米ドル)
表105 中東・アフリカの経粘膜経口薬市場(剤形別、2021年~2033年)(10億米ドル)
表106 中東・アフリカの経粘膜経口薬市場(投与経路別、2021年 ~2033年(10億米ドル)
表107 中東・アフリカの経粘膜経口薬市場、治療用途別、2021年~2033年(10億米ドル)
表108 中東・アフリカの経粘膜経口薬市場、流通チャネル別、2021年~2033年(10億米ドル)
表109 南アフリカの経粘膜経口薬市場、剤形別、2021年 ~2033年(10億米ドル)
表110 南アフリカの経口粘膜投与薬市場、投与経路別、2021年~2033年(10億米ドル)
表111 南アフリカの経口粘膜投与薬市場、治療用途別、2021年~2033年(10億米ドル)
表112 南アフリカの経粘膜経口薬市場(流通チャネル別、2021年~2033年)(10億米ドル)
表113 サウジアラビアの経粘膜経口薬市場(剤形別、2021年~2033年)(10億米ドル)
表114 サウジアラビアの経粘膜経口薬市場:投与経路別、2021年~2033年(10億米ドル)
表115 サウジアラビアの経粘膜経口薬市場:治療用途別、2021年~2033年(10億米ドル)
表116 サウジアラビアの経粘膜経口医薬品市場:流通チャネル別、2021年~2033年(10億米ドル)
表117 アラブ首長国連邦(UAE)の経粘膜経口医薬品市場:剤形別、2021年~2033年(10億米ドル)
表118 アラブ首長国連邦(UAE)の経口粘膜投与薬市場、投与経路別、2021年~2033年(10億米ドル)
表119 アラブ首長国連邦(UAE)の経口粘膜投与薬市場、治療用途別、2021年~2033年(10億米ドル)
表120 アラブ首長国連邦(UAE)の経口粘膜投与薬市場、流通チャネル別、2021年~2033年 (10億米ドル)
表121 クウェート経口粘膜投与薬市場(剤形別)、2021年~2033年(10億米ドル)
表122 クウェート経口粘膜投与薬市場(投与経路別)、2021年~2033年 (10億米ドル)
表123 クウェートの経口粘膜投与薬市場(治療用途別)、2021年~2033年(10億米ドル)
表124 クウェートの経口粘膜投与薬市場(流通チャネル別)、2021年~2033年(10億米ドル)
図表一覧
図1 経粘膜経口薬市場のセグメンテーション
図2 市場調査プロセス
図3 データ三角測量手法
図4 一次調査のパターン
図5 市場調査のアプローチ
図6 バリューチェーンに基づく市場規模推計および予測
図7 市場モデルの構築および検証
図8 市場の概要
図9 競合環境
図10 経口粘膜吸収型医薬品市場の動向
図11 経口粘膜吸収型医薬品市場:ポーターの5つの力分析
図12 経口粘膜吸収型医薬品市場:PESTLE分析
図13 剤形別市場、2021年~2033年(10億米ドル)
図14 錠剤市場、2021年~2033年 (10億米ドル)
図15 フィルム市場、2021年~2033年(10億米ドル)
図16 ロゼンジ市場、2021年~2033年 (10億米ドル)
図17 スプレー市場、2021年~2033年(10億米ドル)
図18 パッチ・ジェル市場、2021年~2033年(10億米ドル)
図19 投与経路市場、2021年~2033年(10億米ドル)
図20 舌下投与市場、2021年~2033年(10億米ドル)
図21 頬粘膜投与市場、2021年~2033年(10億米ドル)
図22 その他の口腔粘膜投与経路市場、2021年~2033年 (10億米ドル)
図23 治療用途別市場、2021年~2033年(10億米ドル)
図24 疼痛管理市場、2021年~2033年(10億米ドル)
図25 オピオイド依存症市場、2021年~2033年 (10億米ドル)
図26 神経疾患市場、2021年~2033年(10億米ドル)
図27 片頭痛市場、2021年~2033年(10億米ドル)
図28 その他の適応症市場、2021年~2033年(10億米ドル)
図29 流通チャネル市場、2021年~2033年(10億米ドル)
図30 病院薬局市場、2021年~2033年(10億米ドル)
図31 小売薬局市場、2021年~2033年 (10億米ドル)
図32 オンライン薬局市場、2021年~2033年(10億米ドル)
図33 地域別経口粘膜吸収型医薬品市場の売上高
図34 地域別市場動向:主なポイント
図35 北米の経口粘膜吸収型医薬品市場、2021年~2033年(10億米ドル)
図36 米国市場の動向
図37 米国経粘膜投与薬市場、2021年~2033年(10億米ドル)
図38 カナダの市場動向
図39 カナダの経粘膜投与薬市場、2021年~2033年(10億米ドル)
図40 メキシコの市場動向
図41 メキシコの経粘膜投与薬市場、2021年~2033年(10億米ドル)
図42 欧州の経粘膜投与薬市場、2021年 ~2033年(10億米ドル)
図43 英国の市場動向
図44 英国の経口粘膜吸収型医薬品市場、2021年~2033年(10億米ドル)
図45 ドイツの市場動向
図46 ドイツの経口粘膜吸収型医薬品市場、2021年~2033年(10億米ドル)
図47 フランスの市場動向
図48 フランスの経口粘膜吸収型医薬品市場、2021年~2033年(10億米ドル)
図49 イタリアの市場動向
図50 イタリアの経口粘膜吸収型医薬品市場、2021年~2033年 (10億米ドル)
図51 スペインの市場動向
図52 スペインの経口粘膜吸収型医薬品市場、2021年~2033年(10億米ドル)
図53 ノルウェーの市場動向
図54 ノルウェーの経口粘膜吸収型医薬品市場、2021年~2033年(10億米ドル)
図55 スウェーデンの市場動向
図56 スウェーデンの経粘膜経口薬市場、2021年~2033年(10億米ドル)
図57 デンマークの市場動向
図58 デンマークの経粘膜経口薬市場、2021年~2033年(10億米ドル)
図59 アジア太平洋地域の経口粘膜吸収型医薬品市場、2021年~2033年(10億米ドル)
図60 日本の市場動向
図61 日本の経口粘膜吸収型医薬品市場、2021年~2033年(10億米ドル)
図62 中国の市場動向
図63 中国の経口粘膜吸収型医薬品市場、2021年~2033年(10億米ドル)
図64 インドの市場動向
図65 インドの経口粘膜吸収型医薬品市場、2021年~2033年(10億米ドル)
図66 オーストラリアの市場動向
図67 オーストラリアの経口粘膜吸収型医薬品市場、2021年~2033年(10億米ドル)
図68 韓国の市場動向
図69 韓国の経口粘膜吸収型医薬品市場、2021年~2033年 (10億米ドル)
図70 タイの市場動向
図71 タイの経口粘膜吸収型医薬品市場、2021年~2033年(10億米ドル)
図72 ラテンアメリカの経口粘膜吸収型医薬品市場、2021年~2033年(10億米ドル)
図73 ブラジルの国別動向
図74 ブラジルの経粘膜経口薬市場、2021年~2033年(10億米ドル)
図75 アルゼンチンの国別動向
図76 アルゼンチンの経粘膜経口薬市場、2021年~2033年 (10億米ドル)
図77 中東・アフリカ(MEA)の経粘膜経口薬市場、2021年~2033年(10億米ドル)
図78 南アフリカの市場動向
図79 南アフリカの経粘膜経口薬市場、2021年~2033年(10億米ドル)
図80 サウジアラビアの市場動向
図81 サウジアラビアの経粘膜経口薬市場、2021年~2033年(10億米ドル)
図82 アラブ首長国連邦(UAE)の市場動向
図83 アラブ首長国連邦(UAE)の経粘膜経口薬市場、2021年~2033年(10億米ドル)
図84 クウェートの市場動向
図85 クウェートの経口粘膜吸収型医薬品市場、2021年~2033年(10億米ドル)
図86 企業の分類
図87 企業の市場ポジション分析
図88 戦略的枠組み









