主な市場動向と洞察
- 種類別:2025年には、腺癌セグメントが43.5%という最高の市場シェアを占めました。
- 治療法別:2025年には、標的療法セグメントが50.8%という最高の市場シェアを占めました。
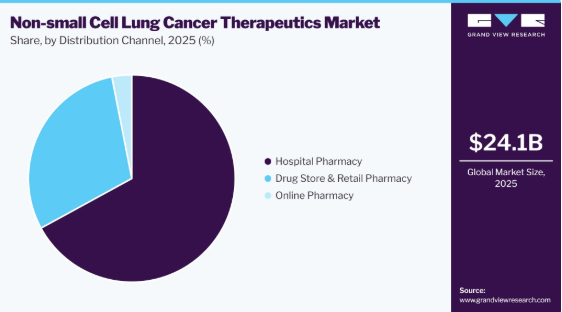
- 流通チャネル別:2025年には、病院薬局セグメントが67.1%という最高の市場シェアを占めました。
地域別の注目点
- 最大の地域市場:北米(2025年の売上高シェア35.4%)
- 最も成長が著しい地域市場:アジア太平洋地域(2026年~2033年のCAGRが最高)
- 国別:2025年には米国が最大の市場シェアを占めました。
市場規模と予測
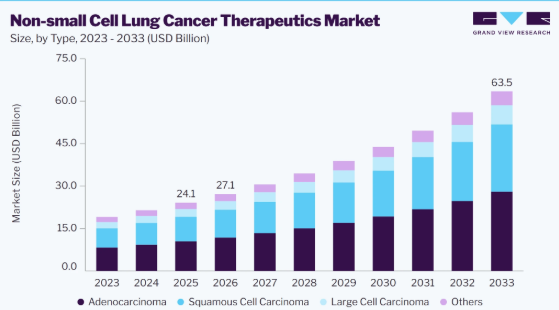
- 2025年の市場規模:241億米ドル
- 2026年の推定市場規模:271億米ドル
- 2033年の予測市場規模:635億米ドル
- CAGR(2026年~2033年):12.9%
最新の臨床ガイドラインや、日常診療における分子プロファイリングの普及に支えられ、治療のあり方は従来の化学療法から、標的療法や免疫チェックポイント阻害剤へと移行しています。また、一部の国々ではスクリーニングプログラムによる早期診断が進んでおり、疾患の早期段階で治療を受ける患者数も増加しています。しかし、治療費の高さ、分子診断へのアクセス格差、地域ごとの医療インフラの違いなどが、依然として治療法の普及に影響を及ぼしています。進行中の臨床研究や規制当局による承認により、治療選択肢は拡大しており、市場の持続的な発展を支えています。
市場の動向
この業界は、バイオマーカー検査の採用拡大に支えられています。これにより、上皮成長因子受容体(EGFR)、未分化リンパ腫キナーゼ(ALK)、ROS原癌遺伝子1受容体チロシンキナーゼ(ROS1)、 B-Raf前発がん遺伝子、セリン/スレオニンキナーゼ(BRAF)、間葉上皮移行因子(MET)、トランスフェクション中に再編成される遺伝子(RET)、キルステン・ラット肉腫ウイルス発がん遺伝子ホモログ(KRAS)、および神経栄養性チロシン受容体キナーゼ(NTRK)の遺伝子融合などに基づく標的療法の選択を可能にしています。
市場の集中度と特徴
非小細胞肺がんの治療アプローチが、広範囲な化学療法から精密医療へと移行し続けているため、イノベーションの度合いは依然として高い水準を維持しています。製薬各社は、新たに同定された遺伝子変異に対する標的療法を開発するとともに、併用療法を通じて免疫チェックポイント阻害剤の適用範囲を拡大しています。また、臨床研究では、抗体薬物複合体(ADC)、二重特異性抗体、および以前の治療後に耐性を発現した患者向けに設計された治療法にも焦点が当てられています。バイオマーカー検査や次世代シーケンシングの進歩により、これらの治療法の適格患者の特定が促進されています。さらに、各社は、標的療法を疾患のより早期の段階へ適用したり、手術前または手術後の使用を評価したりするための臨床試験を実施しています。こうした活動により、治療選択肢は増え続けており、異なる分子プロファイルを持つ患者集団向けの治療法開発が後押しされています。
非小細胞肺がんの治療法を開発するには、長い研究期間、複数の臨床試験段階、そして市販化前の規制当局による審査が必要であるため、市場参入の障壁は依然として高いままでした。また、企業は適切なバイオマーカーを特定し、コンパニオン診断検査を開発するか提携先を確保し、特定の患者集団における安全性と有効性を実証しなければなりません。標的療法や生物学的製剤の製造には、専門的な施設や品質管理システムが必要であり、これが開発コストを押し上げています。さらに、承認済み製品や進行中の臨床プログラムを持つ老舗製薬企業との競争により、新規参入企業にとって市場参入はより困難になっています。市場に参入する企業は、臨床開発や規制当局の承認後の製品導入を支援するため、腫瘍学研究ネットワーク、医療提供者、治療センターへのアクセスも必要としています。
規制当局は、非小細胞肺がんに対する新規治療法を承認する前に、安全性、有効性、およびバイオマーカーに基づく患者選定に関する証拠を要求するため、規制の影響は依然として大きいものでした。多くの標的療法は、適切な遺伝子変異を有する患者に確実に治療が提供されるよう、コンパニオン診断検査と併せて承認されています。また、規制当局は、長期的な臨床的利益を確認するため、一部の迅速承認案件について市販後調査を義務付けています。臨床ガイドラインや規制要件の変更は、治療法の採用や製品開発戦略に影響を及ぼします。企業は、製品のライフサイクルを通じて、製造基準、医薬品安全性監視の要件、および添付文書の更新への準拠を維持しなければなりません。また、未充足医療ニーズに対応する治療法に対する規制当局の支援も、明確な承認基準を維持しつつ、精密腫瘍学への継続的な投資を後押ししています。
非小細胞肺がんの治療方針は、疾患の病期、バイオマーカーの状態、過去の治療歴、および個々の患者の特性に基づいて決定されるため、代替製品の選択肢は依然として限られていました。ある遺伝子変異に対して開発された治療法は、別の変異を対象とした治療法に一般的に置き換えることはできません。これは、それぞれが異なる生物学的経路を標的としているためです。化学療法、免疫療法、標的療法、手術、放射線療法はいずれも臨床現場で使用されていますが、患者の診断や治療段階に応じて異なる役割を果たしています。臨床ガイドラインや分子検査は、製品間の直接的な代替を認めるのではなく、特定のバイオマーカーに基づいた治療法の選択をさらに後押ししています。変異特異的な治療法がさらに利用可能になるにつれ、治療は互換性のあるものではなく、より個別化されたものになり続けています。
製薬各社が北米、欧州、アジア太平洋、ラテンアメリカ、中東において引き続き規制当局の承認を取得し、治療法を導入しているため、地理的な拡大は緩やかなものにとどまりました。この拡大は、多くの国々における分子診断検査の利用可能性の向上、腫瘍学インフラの拡充、および精密医療に対する認識の高まりによって支えられています。しかし、バイオマーカー検査へのアクセス、償還政策、医療費、専門治療センターの有無などが地域によって均一ではないため、市場拡大のペースには地域差が見られます。企業は、発展途上市場へ進出する前に、確立された規制プロセスと高度ながん医療体制を備えた国での発売を優先することがよくあります。また、地域企業や医療提供者との提携も、製品の入手可能性を高める一方で、メーカーが新たな地域市場での存在感を強化する一助となっています。
タイプ別インサイト
2025年には、腺癌セグメントが市場シェアの43.5%を占めました。これは、腺癌が非小細胞肺がんの中で最も一般的な組織学的亜型であり、上皮成長因子受容体(EGFR)、未分化リンパ腫キナーゼ(ALK)、 ROSプロオントジーン1受容体チロシンキナーゼ(ROS1)、ヒト上皮成長因子受容体2(HER2)など、治療可能な遺伝子変異の頻度が高いためです。標的療法や免疫チェックポイント阻害剤の利用が可能になったことで、これらの患者に対する治療選択肢が拡大しました。包括的なバイオマーカー検査の日常的な実施、分子プロファイリングを推奨する最新の臨床ガイドライン、精密医療の普及拡大、および標的療法の適応症の継続的な拡大が、このセグメントをさらに後押ししています。さらに、進行中の臨床研究により、耐性変異を有する患者向けの治療法が引き続き導入されています。例えば、2025年8月、ベーリンガーインゲルハイム社は、既往の全身療法を受けた後、HER2チロシンキナーゼドメイン活性化変異を有する切除不能または転移性非扁平上皮非小細胞肺がん(NSCLC)の成人患者を対象としたゾンゲルチニブについて、米国食品医薬品局(FDA)から迅速承認を取得しました。
扁平上皮癌(SCC)セグメントは、予測期間において13.5%という最も高い年平均成長率(CAGR)を記録すると見込まれています。免疫療法や併用療法の普及に伴い、扁平上皮非小細胞肺がん(NSCLC)の治療選択肢が従来の化学療法の枠を超えて拡大し続けていることから、このセグメントは成長を続けています。抗体薬物複合体(ADC)、二重特異性抗体、および新規免疫療法の併用を評価する進行中の臨床研究により、この患者集団に対してさらなる治療の機会が創出されています。分子プロファイリングおよびバイオマーカー研究の進歩により、特定のSCC患者における新たな治療標的の特定が促進されています。臨床試験への参加増加、新しい全身療法の利用拡大、および個別化治療戦略の普及が、予測期間中の継続的な成長を支えると見込まれます。
治療に関する洞察
2025年には、分子検査を通じて特定された遺伝的変異に基づいた治療を提供し、個別化治療アプローチを可能にする標的療法セグメントが、市場シェアの50.8%を占めました。包括的なバイオマーカー検査の利用拡大、上皮成長因子受容体(EGFR)、未分化リンパ腫キナーゼ(ALK)、 ROSプロオントジーン1受容体チロシンキナーゼ(ROS1)、間葉上皮移行因子(MET)、トランスフェクション中に再配列される遺伝子(RET)、およびキルステンラット肉腫ウイルス発がん遺伝子ホモログ(KRAS)を標的とする治療法の利用拡大、承認適応症の拡大、次世代シーケンシングの採用拡大、および精密医療を推奨する臨床ガイドラインの更新が、このセグメントを支えてきました。耐性変異に対する治療法の継続的な開発により、治療選択肢がさらに強化され、医師による採用も増加しています。例えば、2025年6月、第一三共株式会社は、EGFR標的療法およびプラチナ製剤ベースの化学療法を既受けた局所進行性または転移性EGFR変異型非小細胞肺がん(NSCLC)の成人患者を対象としたダポタマブ・デルクステカン-dlnkについて、米国食品医薬品局(FDA)から迅速承認を取得しました。
化学療法セグメントは、予測期間中に年平均成長率(CAGR)13.8%を記録し、大幅な成長が見込まれています。このセグメントが拡大しているのは、非小細胞肺がんのさまざまな病期において、免疫療法や標的療法との併用が継続されているためです。プラチナ製剤を基盤とする併用療法の採用拡大、術前・術後補助療法における利用の拡大、進行期疾患の診断件数の増加、併用療法を支持する臨床的エビデンスの蓄積、および治療ガイドラインへの継続的な組み込みが、将来の需要に寄与しています。さらに、新規の標的療法や免疫チェックポイント阻害剤との併用による化学療法を評価する臨床研究が進行中であり、これらが治療成績の向上につながり、より幅広い患者集団における化学療法の役割を拡大すると期待されています。これらの要因により、予測期間を通じて化学療法セグメントの継続的な成長が支えられると見込まれます。
流通チャネルに関する分析
2025年には、病院薬局セグメントが市場シェアの67.1%を占めました。これは、標的療法、免疫療法、併用療法を含む非小細胞肺がん治療の大部分が、病院内の腫瘍センターで開始・管理されているためです。病院では、腫瘍専門医へのアクセス、分子診断検査、点滴投与施設、多職種連携によるケア、および治療関連の有害事象の管理が提供されています。新たに承認された治療法の多くは、医師の監督、定期的な投与、および継続的な患者モニタリングを必要とするため、病院薬局が主要な流通チャネルとなっています。さらに、病院は製薬メーカーと直接調達契約を締結し、専門的な抗がん剤の適時な供給を確保するとともに、治療プロトコルの順守を支援しています。これらの要因により、先進的な非小細胞肺がん(NSCLC)治療の提供および患者ケアの継続性を維持する上で、病院薬局の役割は引き続き強化されています。
ドラッグストアおよび小売薬局セグメントは、予測期間中に年平均成長率(CAGR)12.3%を記録し、大幅な成長が見込まれています。このセグメントが拡大している背景には、経口標的療法の入手可能性が高まり、患者が病院外で長期治療を受けられるようになったことが挙げられます。専門薬局サービスの利用拡大、流通ネットワークの拡充、組織化された小売薬局を通じた抗がん剤の入手可能性の向上、および在宅治療への志向の高まりが、この成長を後押しし続けています。患者支援プログラムの拡充、デジタル処方箋管理、および医療提供者と薬局間の連携強化により、小売チャネルを通じた経口がん治療薬へのアクセスはさらに向上しています。さらに、長期にわたる維持療法を受ける患者数の増加により、小売薬局を通じた処方箋の再調剤が促進されると予想されます。
地域別分析
2025年、北米の小細胞肺がん以外の治療薬市場は35.4%のシェアを占め、市場をリードしました。同地域は、バイオマーカー検査の広範な導入、標的療法の利用拡大、および確立されたがん治療ネットワークの恩恵を受けています。分子診断の活用が進んでいることで、疾患のさまざまな段階における個別化治療の選択が支えられています。製薬各社は、臨床開発活動を拡大し続け、地域での新薬発売を通じて新たな治療選択肢を導入しています。専門のがんセンターの存在により、先進的な治療や多職種連携によるケアへのアクセスが向上しています。免疫療法や精密医療の利用拡大が、同地域の市場成長を引き続き支えています。
米国の非小細胞肺がん治療薬市場の動向
米国では、治療開始前に分子プロファイリングを受ける患者数が多いため、標的療法の利用拡大が後押しされており、米国の非小細胞肺がん治療薬市場は北米全体で最大のシェアを占めています。革新的な抗がん剤の継続的な導入により、複数のバイオマーカーで定義された患者群にわたって利用可能な治療選択肢が拡大しています。次世代シーケンシングの積極的な導入により、治療に活用可能な変異の特定精度が向上しています。大規模な大学附属がんセンターは、新たな治療法に関する臨床研究に引き続き参画しています。併用療法の利用拡大も、市場の拡大をさらに後押ししています。
欧州の非小細胞肺がん治療薬市場の動向
欧州の非小細胞肺がん治療薬市場は、重要な地域市場となっています。精密腫瘍学やルーチンのバイオマーカー検査の利用が増加しており、主要な医療システム全体で治療法の選択が改善され続けています。標的療法や免疫療法の利用可能性の拡大が、臨床現場での導入を後押ししています。製薬会社と研究機関との連携により、がん治療薬の開発が強化されています。分子診断に対する認識の高まりは、適格な患者の早期特定に寄与しています。がん医療インフラの継続的な拡充が、地域的な需要を支えています。
英国の非小細胞肺がん治療薬市場は、非小細胞肺がんに対する個別化医療の利用拡大に伴い、引き続き拡大しています。ゲノム検査の普及により、標的治療を受ける患者の選定が改善されています。がんセンターでは、分子診断を日常的な臨床診療に統合し続けています。進行中の臨床研究により、適格な患者に対する新たな治療アプローチへのアクセスが拡大しています。さまざまな治療段階における免疫療法の利用拡大が需要に寄与しています。専門的ながん医療サービスの拡充が、市場の継続的な発展を支えています。
ドイツの非小細胞肺がん治療薬市場は、欧州において依然として重要な市場です。同国には、分子診断技術への幅広いアクセスを備えた、確立されたがんセンターがあります。バイオマーカー陽性患者に対する標的療法の利用拡大が、治療の普及を支えています。製薬各社は、ドイツの研究機関を通じて臨床試験を継続して実施しています。専門医療従事者が豊富に存在することで、治療管理が向上しています。精密医療が腫瘍学の診療に継続的に組み込まれることが、市場の成長を支えています。
フランスの非小細胞肺がん治療薬市場は、精密腫瘍学の導入拡大を通じて、その地位を強化し続けています。分子検査の利用拡大により、標的療法の対象となる患者の特定が促進されています。腫瘍センターでは、さまざまな治療場面において免疫療法の利用を拡大し続けています。臨床研究活動により、選定された患者に対する治験薬へのアクセスが改善されています。病院と製薬会社との連携が、治療の入手可能性に寄与しています。がん医療の継続的な改善が、市場の拡大を支えています。
アジア太平洋地域の非小細胞肺がん治療薬市場の動向
アジア太平洋地域の非小細胞肺がん治療薬市場は、予測期間中に13.9%という最も高い年平均成長率(CAGR)を記録すると予測されています。非小細胞肺がんの診断件数の増加、分子検査へのアクセス拡大、および標的療法の採用拡大が、引き続き市場の成長を支えています。製薬各社は、同地域の複数の国々で事業展開を拡大しています。がん医療インフラへの投資拡大により、先進的な治療選択肢へのアクセスが向上しています。アジアの主要市場では、臨床研究活動が引き続き増加しています。精密医療に対する認識の高まりが、将来の市場拡大に寄与しています。
日本の非小細胞肺がん治療薬市場は、アジア太平洋地域において確立された市場となっています。同国では、治療法の選択に先立ち、治療に活用可能な遺伝子変異を特定するための分子検査が広く行われています。標的療法の導入率の高さは、バイオマーカー陽性患者の管理を支えています。製薬各社は、臨床研究プログラムを通じて新たな治療法の評価を続けています。がん治療センターでは、先進的な抗がん剤への幅広いアクセスが維持されています。精密医療の継続的な活用が、着実な市場成長を支えています。
中国の非小細胞肺がん治療薬市場は、着実な成長を続けています。がんの診断件数の増加と分子診断検査の普及が、治療法の採用拡大を支えています。国内および多国籍の製薬企業は、標的療法のポートフォリオを拡大し続けています。臨床試験活動が主要ながん治療センターで活発化しており、新治療法へのアクセスが向上しています。専門病院の拡大により、高度ながん医療の提供体制が強化されています。精密医療の利用拡大が、市場の発展を引き続き支えています。
ラテンアメリカにおける非小細胞肺がん治療薬市場の動向
ラテンアメリカにおける非小細胞肺がん治療薬市場は、標的療法の利用可能性の向上とがん診断技術の進歩に伴い拡大しています。より多くの医療提供者が、個別化治療の決定を支援するために分子診断検査を採用しています。専門のがん治療センターの増加により、患者が先進的な治療法を受けやすくなっています。製薬各社は、製品の供給範囲を拡大することで、市場での存在感を高め続けています。バイオマーカーに基づく治療に対する臨床的な認識は、地域全体で向上し続けています。
ブラジルの非小細胞肺がん治療薬市場は、ラテンアメリカ全体において大きなシェアを占めています。がん診療サービスの拡充と分子診断検査へのアクセス向上により、標的療法の利用拡大が後押しされています。免疫療法の利用可能性が高まっていることも、適格な患者に対する治療選択肢の拡大に寄与しています。がん治療センターでは、プレシジョン・メディシンを日常診療に導入し続けています。製薬各社は、国内全域でがん治療薬の供給拡大を続けています。専門的ながん医療の継続的な改善が、市場の成長を支えています。
中東・アフリカにおける非小細胞肺がん治療薬市場の動向
中東・アフリカにおける非小細胞肺がん治療薬市場は、がん医療サービスや分子診断技術へのアクセス改善に牽引され、発展を続けています。個別化治療に対する認識の高まりが、標的療法のより広範な導入を後押ししています。専門のがん治療センターの拡大により、先進的な医薬品の入手可能性が向上しています。製薬各社は、同地域におけるがん治療分野での存在感を強化し続けています。免疫療法に関する臨床経験の蓄積が、治療法の導入に寄与しています。
サウジアラビアの非小細胞肺がん治療薬市場は、同地域における発展途上の市場です。専門のがん病院の拡大により、先進的ながん治療へのアクセスが向上しています。分子診断検査の利用増加は、適格な患者に対する標的療法の選択を後押ししています。主要な医療機関において、精密腫瘍学の導入が引き続き増加しています。製薬各社は、地域での商業化活動を通じて、革新的な抗がん剤の導入を続けています。がん医療サービスの継続的な発展が、将来の市場成長を支えています。
非小細胞肺がん治療薬市場における主要企業の動向
非小細胞肺がん治療薬市場は中程度の集中度を示しており、競争は、さまざまなバイオマーカーで定義された患者集団を対象に、標的療法、免疫療法、抗体薬物複合体(ADC)を提供するグローバル製薬企業によって主導されています。AstraZeneca PLC、Merck & Co., Inc.、F. Hoffmann-La Roche Ltd.、Bristol Myers Squibb、Johnson & Johnson、Pfizer Inc.、Novartis AG、Eli Lilly and Company、GSK plc、およびBoehringer Ingelheimは、承認済み製品と適応症の継続的な拡大を通じて、確固たる地位を維持しています。競争は、製品の革新、規制当局の承認、精密医療戦略、およびEGFR、ALK、ROS1、MET、RET、HER2、KRAS、その他の分子変異を標的とする治療法の開発によって推進されています。各社はまた、ライフサイクル管理、併用療法、パイプラインの拡充を通じて、製品ポートフォリオの強化を図っています。新たな標的療法の登場やバイオマーカー検査の増加は、NSCLC治療薬市場全体における製品の差別化を後押しする一方で、競争をさらに激化させ続けています。
非小細胞肺がん治療薬市場の主要企業
本調査では、非小細胞肺がん治療薬市場に関して、以下の企業を分析対象としています。
- AstraZeneca PLC
- Merck & Co., Inc.
- F. Hoffmann-La Roche Ltd.
- Bristol Myers Squibb
- Johnson & Johnson
- Pfizer Inc.
- Novartis AG
- Eli Lilly and Company
- GSK plc
- Boehringer Ingelheim
最近の動向
- 2026年7月、アストラゼネカは、Dizal Pharmaceutical社と独占的なグローバルライセンス契約を締結し、EGFRエクソン20挿入変異を有する非小細胞肺がん(NSCLC)を対象とした経口EGFR阻害剤「スンヴォゼルチニブ」の世界的な権利を取得しました。これにより、同社は肺がん向け標的治療薬のポートフォリオとグローバルな開発能力を拡大しました。
- 2026年2月、ベーリンガーインゲルハイムは、FDAが承認した検査によりHER2(ERBB2)チロシンキナーゼドメインの活性化変異が検出された、切除不能または転移性の非扁平上皮非小細胞肺がん(NSCLC)の成人患者を対象としたゾンゲルチニブの承認を、米国食品医薬品局(FDA)から取得しました。
- 2025年1月、ジョンソン・エンド・ジョンソンは、上皮成長因子受容体(EGFR)エクソン19欠失またはエクソン21 L858R置換変異を有する進行性非小細胞肺がんの成人患者に対する第一選択治療として、ラゼルチニブとアミバンタマブの併用療法について、欧州委員会から承認を取得しました。
世界の非小細胞肺がん治療薬市場レポートのセグメンテーション
本レポートでは、世界、地域、国レベルでの売上高の伸びを予測するとともに、2021年から2033年にかけての各サブセグメントにおける最新の業界動向を分析しています。本調査において、Grand View Researchは、世界の非小細胞肺がん治療薬市場レポートを、種類、治療法、流通チャネル、および地域に基づいてセグメント化しました:
- 種類別見通し(売上高、10億米ドル、2021年~2033年)
- 扁平上皮癌
- 大細胞癌
- 腺癌
- その他
- 治療法別見通し(売上高、10億米ドル、2021年~2033年)
- 化学療法
- 標的療法
- 免疫療法
- その他
- 流通チャネル別見通し(売上高、10億米ドル、2021年~2033年)
- 病院薬局
- ドラッグストアおよび小売薬局
- オンライン薬局
- 地域別見通し(売上高、10億米ドル、2021年~2033年)
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- 英国
- ドイツ
- フランス
- イタリア
- スペイン
- デンマーク
- スウェーデン
- ノルウェー
- アジア太平洋
- 日本
- 中国
- インド
- オーストラリア
- 韓国
- タイ
- ラテンアメリカ
- ブラジル
- アルゼンチン
- 中東・アフリカ
- 南アフリカ
- サウジアラビア
- アラブ首長国連邦
- クウェート
- 北米
第1章 調査方法と範囲
1.1. 市場のセグメンテーションと範囲
1.2. セグメントの定義
1.2.1. 種類
1.2.2. 治療法
1.2.3. 流通チャネル
1.3. 推計値および予測期間
1.4. 調査方法
1.5. 情報の収集
1.5.1. 有料データベース
1.5.2. GVRの社内データベース
1.5.3. 二次情報源
1.5.4. 一次調査
1.6. 情報の分析
1.6.1. データ分析モデル
1.7. 市場の構築とデータの可視化
1.8. モデルの詳細
1.8.1. 商品フロー分析
1.9. 二次情報源の一覧
1.10. 目的
第2章 エグゼクティブ・サマリー
2.1. 市場の概要
2.2. セグメントの概要
2.3. 競合環境の概要
第3章. 非小細胞肺がん治療薬市場の変数、動向、および範囲
3.1. 市場の系譜に関する見通し
3.2. 市場のダイナミクス
3.2.1. 市場推進要因の分析
3.2.2. 市場の制約要因分析
3.3. ビジネス環境分析
3.3.1. 業界分析 – ポーターの5つの力分析
3.3.1.1. 供給者の交渉力
3.3.1.2. 購入者の交渉力
3.3.1.3. 代替品の脅威
3.3.1.4. 新規参入の脅威
3.3.1.5. 競合他社間の競争
3.3.2. PESTLE分析
3.3.3. パイプライン分析
3.3.4. 特許満了分析
3.3.5. 価格設定分析
第4章. 非小細胞肺がん治療薬市場:タイプ別事業分析
4.1. 種類別市場シェア(2025年および2033年)
4.2. 種類別セグメント概要
4.3. 種類別市場規模・予測およびトレンド分析(2021年~2033年、10億米ドル)
4.4. 扁平上皮癌
4.4.1. 扁平上皮癌市場、2021年~2033年(10億米ドル)
4.5. 大細胞癌
4.5.1. 大細胞癌市場、2021年~2033年(10億米ドル)
4.6. 腺癌
4.6.1. 腺癌市場、2021年~2033年(10億米ドル)
4.7. その他
4.7.1. その他市場、2021年~2033年(10億米ドル)
第5章 非小細胞肺がん治療薬市場:治療別事業分析
5.1. 治療別市場シェア(2025年および2033年)
5.2.
治療セグメントのダッシュボード
5.3. 治療別市場規模・予測およびトレンド分析、2021年~2033年(10億米ドル)
5.4. 化学療法
5.4.1. 化学療法市場、2021年~2033年(10億米ドル)
5.5. 標的療法
5.5.1. 標的療法市場、2021年~2033年(10億米ドル)
5.6. 免疫療法
5.6.1. 免疫療法市場、2021年~2033年(10億米ドル)
5.7. その他
5.7.1. その他市場、2021年~2033年(10億米ドル)
第6章. 非小細胞肺がん治療薬市場:流通チャネル別事業分析
6.1. 流通チャネル別市場シェア、2025年および2033年
6.2. 流通チャネルセグメントのダッシュボード
6.3. 流通チャネル別市場規模・予測およびトレンド分析、2021年~2033年(10億米ドル)
6.4. 病院薬局
6.4.1. 病院薬局市場、2021年~2033年(10億米ドル)
6.5. ドラッグストアおよび小売薬局
6.5.1. ドラッグストアおよび小売薬局市場、2021年~2033年(10億米ドル)
6.6. オンライン薬局
6.6.1. オンライン薬局市場、2021年~2033年(10億米ドル)
第7章 非小細胞肺がん治療薬市場:地域別推計およびトレンド分析
7.1. 地域別市場シェア分析(2025年および2033年)
7.2. 地域別市場ダッシュボード
7.3. 市場規模および予測のトレンド分析、2021年から2033年:
7.4. 北米
7.4.1. 北米非小細胞肺がん治療薬市場の推計および予測、国別、2021年~2033年(10億米ドル)
7.4.2. 米国
7.4.2.1. 主要国の動向
7.4.2.2. 対象疾患の有病率
7.4.2.3. 規制の枠組み
7.4.2.4. 償還の枠組み
7.4.2.5. 米国の非小細胞肺がん治療薬市場:推計および予測、2021年~2033年(10億米ドル)
7.4.3. カナダ
7.4.3.1. 主要な国別動向
7.4.3.2. 対象疾患の有病率
7.4.3.3. 規制の枠組み
7.4.3.4. 償還制度
7.4.3.5. カナダの非小細胞肺がん治療薬市場の推計および予測、2021年~2033年(10億米ドル)
7.4.4. メキシコ
7.4.4.1.
主要国の動向
7.4.4.2. 対象疾患の有病率
7.4.4.3. 規制の枠組み
7.4.4.4. 償還の枠組み
7.4.4.5. メキシコの非小細胞肺がん治療薬市場の推計および予測、2021年~2033年(10億米ドル)
7.5. 欧州
7.5.1. 欧州の非小細胞肺がん治療薬市場の推計および予測、2021年~2033年(10億米ドル)
7.5.2. 英国
7.5.2.1. 主要国の動向
7.5.2.2. 対象疾患の有病率
7.5.2.3. 規制の枠組み
7.5.2.4. 償還の枠組み
7.5.2.5. 英国の非小細胞肺がん治療薬市場の推計および予測、2021年~2033年 (10億米ドル)
7.5.3. ドイツ
7.5.3.1. 主要な国別動向
7.5.3.2. 対象疾患の有病率
7.5.3.3. 規制の枠組み
7.5.3.4. 償還の枠組み
7.5.3.5. ドイツの非小細胞肺がん治療薬市場:推計および予測(2021年~2033年)(10億米ドル)
7.5.4. フランス
7.5.4.1. 主要な国別動向
7.5.4.2. 対象疾患の有病率
7.5.4.3. 規制の枠組み
7.5.4.4. 償還制度
7.5.4.5. フランスにおける非小細胞肺がん治療薬市場の推計および予測、2021年~2033年 (10億米ドル)
7.5.5. イタリア
7.5.5.1. 主要な国別動向
7.5.5.2. 対象疾患の有病率
7.5.5.3. 規制の枠組み
7.5.5.4. 償還の枠組み
7.5.5.5. イタリアの非小細胞肺がん治療薬市場:推計および予測(2021年~2033年)(10億米ドル)
7.5.6. スペイン
7.5.6.1. 主要な国別動向
7.5.6.2. 対象疾患の有病率
7.5.6.3. 規制の枠組み
7.5.6.4. 償還制度
7.5.6.5. スペインの非小細胞肺がん治療薬市場の推計および予測、2021年~2033年(10億米ドル)
7.5.7. デンマーク
7.5.7.1. 主要な国別動向
7.5.7.2. 対象疾患の有病率
7.5.7.3. 規制の枠組み
7.5.7.4. 償還制度
7.5.7.5. デンマークの非小細胞肺がん治療薬市場の推計および予測、2021年~2033年(10億米ドル)
7.5.8. スウェーデン
7.5.8.1. 主要国の動向
7.5.8.2. 対象疾患の有病率
7.5.8.3. 規制の枠組み
7.5.8.4. 保険償還の枠組み
7.5.8.5. スウェーデンの非小細胞肺がん治療薬市場の推計および予測、2021年~2033年(10億米ドル)
7.5.9. ノルウェー
7.5.9.1. 主要な国別動向
7.5.9.2. 対象疾患の有病率
7.5.9.3. 規制の枠組み
7.5.9.4. 保険償還の枠組み
7.5.9.5. ノルウェーの非小細胞肺がん治療薬市場の推計および予測、2021年~2033年(10億米ドル)
7.6. アジア太平洋地域
7.6.1. アジア太平洋地域の非小細胞肺がん治療薬市場の推計および予測、2021年~2033年(10億米ドル)
7.6.2. 日本
7.6.2.1. 主要国の動向
7.6.2.2. 対象疾患の有病率
7.6.2.3. 規制の枠組み
7.6.2.4. 償還制度
7.6.2.5. 日本の非小細胞肺がん治療薬市場の推計および予測、2021年~2033年(10億米ドル)
7.6.3. 中国
7.6.3.1. 主要国の動向
7.6.3.2. 対象疾患の有病率
7.6.3.3. 規制の枠組み
7.6.3.4. 保険償還の枠組み
7.6.3.5. 中国の非小細胞肺がん治療薬市場の推計および予測(2021年~2033年、10億米ドル)
7.6.4. インド
7.6.4.1. 主要な国別動向
7.6.4.2. 対象疾患の有病率
7.6.4.3. 規制の枠組み
7.6.4.4. 保険償還の枠組み
7.6.4.5. インドの非小細胞肺がん治療薬市場の推計および予測、2021年~2033年(10億米ドル)
7.6.5. オーストラリア
7.6.5.1. 主要な国別動向
7.6.5.2. 対象疾患の有病率
7.6.5.3. 規制の枠組み
7.6.5.4. 償還制度
7.6.5.5. オーストラリアの非小細胞肺がん治療薬市場の推計および予測、2021年~2033年(10億米ドル)
7.6.6. 韓国
7.6.6.1. 主要な国別動向
7.6.6.2. 対象疾患の有病率
7.6.6.3. 規制の枠組み
7.6.6.4. 償還の枠組み
7.6.6.5. 韓国における非小細胞肺がん治療薬市場の推計および予測、2021年~2033年(10億米ドル)
7.6.7. タイ
7.6.7.1. 主要国の動向
7.6.7.2. 対象疾患の有病率
7.6.7.3. 規制の枠組み
7.6.7.4. 保険償還の枠組み
7.6.7.5. タイの非小細胞肺がん治療薬市場の推計および予測、2021年~2033年 (10億米ドル)
7.7. ラテンアメリカ
7.7.1. ラテンアメリカの非小細胞肺がん治療薬市場の推計および予測、2021年~2033年(10億米ドル)
7.7.2. ブラジル
7.7.2.1. 主要国の動向
7.7.2.2. 対象疾患の有病率
7.7.2.3. 規制の枠組み
7.7.2.4. 償還制度
7.7.2.5. ブラジルの非小細胞肺がん治療薬市場:推計および予測(2021年~2033年、10億米ドル)
7.7.3. アルゼンチン
7.7.3.1. 主要国の動向
7.7.3.2. 対象疾患の有病率
7.7.3.3. 規制の枠組み
7.7.3.4. 償還の枠組み
7.7.3.5. アルゼンチンの非小細胞肺がん治療薬市場の推計および予測、2021年~2033年(10億米ドル)
7.8. 中東およびアフリカ
7.8.1. 中東およびアフリカにおける非小細胞肺がん治療薬市場の推計および予測、2021年~2033年(10億米ドル)
7.8.2. 南アフリカ
7.8.2.1. 主要国の動向
7.8.2.2. 対象疾患の有病率
7.8.2.3. 規制の枠組み
7.8.2.4. 償還制度
7.8.2.5. 南アフリカにおける非小細胞肺がん治療薬市場の推計および予測、2021年~2033年(10億米ドル)
7.8.3. サウジアラビア
7.8.3.1. 主要な国別動向
7.8.3.2. 対象疾患の有病率
7.8.3.3. 規制の枠組み
7.8.3.4. 償還制度
7.8.3.5. サウジアラビアの非小細胞肺がん治療薬市場:推計および予測、2021年~2033年(10億米ドル)
7.8.4. アラブ首長国連邦(UAE)
7.8.4.1. 主要な国別動向
7.8.4.2.
対象疾患の有病率
7.8.4.3. 規制の枠組み
7.8.4.4. 保険償還の枠組み
7.8.4.5. アラブ首長国連邦(UAE)の非小細胞肺がん治療薬市場:推計および予測(2021年~2033年、10億米ドル)
7.8.5. クウェート
7.8.5.1. 主要国の動向
7.8.5.2. 対象疾患の有病率
7.8.5.3. 規制の枠組み
7.8.5.4. 保険償還の枠組み
7.8.5.5. クウェートの非小細胞肺がん治療薬市場:推計および予測(2021年~2033年、10億米ドル)
第8章 競争環境
8.1. 市場参加企業の概要
8.2. 企業の市場ポジション分析
8.3. 企業の分類
8.4. 戦略マッピング
8.5. 企業プロフィール/一覧
8.5.1. アストラゼネカ社(AstraZeneca PLC)
8.5.1.1. 概要
8.5.1.2. 財務実績
8.5.1.3. 製品ベンチマーク
8.5.1.4. 戦略的取り組み
8.5.2. メルク・アンド・カンパニー(Merck & Co., Inc.)
8.5.2.1. 概要
8.5.2.2. 財務実績
8.5.2.3. 製品ベンチマーク
8.5.2.4. 戦略的取り組み
8.5.3. F. ホフマン・ラ・ロシュ社(F. Hoffmann-La Roche Ltd.)
8.5.3.1. 概要
8.5.3.2. 財務実績
8.5.3.3. 製品ベンチマーク
8.5.3.4. 戦略的取り組み
8.5.4. ブリストル・マイヤーズ・スクイブ社。
8.5.4.1. 概要
8.5.4.2. 財務実績
8.5.4.3. 製品ベンチマーク
8.5.4.4. 戦略的取り組み
8.5.5. ジョンソン・エンド・ジョンソン
8.5.5.1. 概要
8.5.5.2. 財務実績
8.5.5.3. 製品ベンチマーク
8.5.5.4. 戦略的取り組み
8.5.6. ファイザー社
8.5.6.1. 概要
8.5.6.2. 財務実績
8.5.6.3. 製品ベンチマーク
8.5.6.4. 戦略的取り組み
8.5.7. ノバルティスAG
8.5.7.1. 概要
8.5.7.2. 財務実績
8.5.7.3. 製品ベンチマーク
8.5.7.4. 戦略的取り組み
8.5.8. イーライ・リリー・アンド・カンパニー
8.5.8.1. 概要
8.5.8.2. 財務実績
8.5.8.3. 製品ベンチマーク
8.5.8.4. 戦略的取り組み
8.5.9. GSK plc
8.5.9.1.
概要
8.5.9.2. 財務実績
8.5.9.3. 製品ベンチマーキング
8.5.9.4. 戦略的取り組み
8.5.10. ベーリンガーインゲルハイム
8.5.10.1. 概要
8.5.10.2. 財務実績
8.5.10.3. 製品のベンチマーク
8.5.10.4. 戦略的取り組み
表の一覧
表1 二次情報源の一覧
表2 略語一覧
表3 世界の非小細胞肺がん治療薬市場(地域別、2021年~2033年)(10億米ドル)
表4 世界の非小細胞肺がん治療薬市場、 種類別、2021年~2033年(10億米ドル)
表5 世界の非小細胞肺がん治療薬市場、治療法別、2021年~2033年(10億米ドル)
表6 世界の非小細胞肺がん治療薬市場、流通チャネル別、2021年~2033年(10億米ドル)
表7 北米の非小細胞肺がん治療薬市場、国別、2021年~2033年(10億米ドル)
表8 北米非小細胞肺がん治療薬市場(種類別、2021年~2033年)(10億米ドル)
表9 北米非小細胞肺がん治療薬市場(治療法別、2021年~2033年)(10億米ドル)
表10 北米非小細胞肺がん治療薬市場、流通チャネル別、2021年~2033年(10億米ドル)
表11 米国非小細胞肺がん治療薬市場(種類別、2021年~2033年)(10億米ドル)
表12 米国非小細胞肺がん治療薬市場(治療法別、2021年~2033年) (10億米ドル)
表13 米国非小細胞肺がん治療薬市場、流通チャネル別、2021年~2033年(10億米ドル)
表14 カナダ非小細胞肺がん治療薬市場、種類別、2021年~2033年 (10億米ドル)
表15 カナダの非小細胞肺がん治療薬市場(治療法別、2021年~2033年) (10億米ドル)
表16 カナダの非小細胞肺がん治療薬市場(流通チャネル別、2021年~2033年)(10億米ドル)
表17 メキシコの非小細胞肺がん治療薬市場(種類別、2021年~2033年)
(10億米ドル)
表18 メキシコの非小細胞肺がん治療薬市場(治療別)、2021年~2033年(10億米ドル)
表19 メキシコの非小細胞肺がん治療薬市場(流通チャネル別)、2021年~2033年(10億米ドル)
表20 欧州の非小細胞肺がん治療薬市場(国別、2021年~2033年)(10億米ドル)
表21 欧州の非小細胞肺がん治療薬市場(種類別、2021年~2033年)(10億米ドル)
表22 欧州の非小細胞肺がん治療薬市場(治療法別、2021年~2033年) (10億米ドル)
表23 欧州の非小細胞肺がん治療薬市場、流通チャネル別、2021年~2033年(10億米ドル)
表24 英国の非小細胞肺がん治療薬市場(種類別、2021年~2033年)(10億米ドル)
表25 英国の非小細胞肺がん治療薬市場(治療法別、2021年~2033年)(10億米ドル)
表26 英国の非小細胞肺がん治療薬市場(流通チャネル別、2021年 ~2033年(10億米ドル)
表27 ドイツの非小細胞肺がん治療薬市場(種類別)、2021年~2033年(10億米ドル)
表28 ドイツの非小細胞肺がん治療薬市場(治療法別)、2021年~2033年(10億米ドル)
表29 ドイツの非小細胞肺がん治療薬市場(流通チャネル別、2021年~2033年)(10億米ドル)
表30 フランスの非小細胞肺がん治療薬市場(種類別、2021年~2033年)(10億米ドル)
表31 フランスにおける非小細胞肺がん治療薬市場(治療法別、2021年~2033年)(10億米ドル)
表32 フランスにおける非小細胞肺がん治療薬市場(流通チャネル別、2021年~2033年)(10億米ドル)
表33 イタリアの非小細胞肺がん治療薬市場(種類別、2021年~2033年)(10億米ドル)
表34 イタリアの非小細胞肺がん治療薬市場(治療法別、2021年~2033年)(10億米ドル)
表35 イタリアの非小細胞肺がん治療薬市場(流通チャネル別、2021年~2033年) (10億米ドル)
表36 スペインの非小細胞肺がん治療薬市場(種類別、2021年~2033年)(10億米ドル)
表37 スペインの非小細胞肺がん治療薬市場(治療法別、2021年~2033年)
(10億米ドル)
表38 スペインの非小細胞肺がん治療薬市場(流通チャネル別、2021年~2033年)(10億米ドル)
表39 ノルウェーの非小細胞肺がん治療薬市場(種類別、2021年~2033年) (10億米ドル)
表40 ノルウェーの非小細胞肺がん治療薬市場(治療別)、2021年~2033年(10億米ドル)
表41 ノルウェーの非小細胞肺がん治療薬市場(流通チャネル別)、2021年~2033年(10億米ドル)
表42 デンマークの非小細胞肺がん治療薬市場(種類別、2021年~2033年)(10億米ドル)
表43 デンマークの非小細胞肺がん治療薬市場(治療法別、2021年~2033年)(10億米ドル)
表44 デンマークの非小細胞肺がん治療薬市場(流通チャネル別、2021年~2033年) (10億米ドル)
表45 スウェーデンの非小細胞肺がん治療薬市場(種類別、2021年~2033年)(10億米ドル)
表46 スウェーデンの非小細胞肺がん治療薬市場(治療法別、2021年~2033年)(10億米ドル)
表47 スウェーデンの非小細胞肺がん治療薬市場(流通チャネル別、2021年~2033年)(10億米ドル)
表48 アジア太平洋地域の非小細胞肺がん治療薬市場(国別、2021年~2033年) (10億米ドル)
表49 アジア太平洋地域の非小細胞肺がん治療薬市場、治療法別、2021年~2033年(10億米ドル)
表50 アジア太平洋地域の非小細胞肺がん治療薬市場、治療法別、2021年~2033年(10億米ドル)
表51 アジア太平洋地域の非小細胞肺がん治療薬市場(流通チャネル別、2021年~2033年)(10億米ドル)
表52 日本の非小細胞肺がん治療薬市場(種類別、2021年~2033年)(10億米ドル)
表53 日本の非小細胞肺がん治療薬市場(治療法別、2021年~2033年)(10億米ドル)
表54 日本の非小細胞肺がん治療薬市場(流通チャネル別、2021年~2033年)
(10億米ドル)
表55 中国の非小細胞肺がん治療薬市場、種類別、2021年~2033年(10億米ドル)
表56 中国の非小細胞肺がん治療薬市場、治療法別、2021年~2033年(10億米ドル)
表57 中国の非小細胞肺がん治療薬市場、流通チャネル別、2021年~2033年(10億米ドル)
表58 インドの非小細胞肺がん治療薬市場、 種類別、2021年~2033年(10億米ドル)
表59 インドの非小細胞肺がん治療薬市場、治療法別、2021年~2033年(10億米ドル)
表60 インドの非小細胞肺がん治療薬市場、流通チャネル別、2021年~2033年(10億米ドル)
表61 オーストラリアの非小細胞肺がん治療薬市場、種類別、2021年~2033年(10億米ドル)
表62 オーストラリアの非小細胞肺がん治療薬市場、治療法別、2021年~2033年(10億米ドル)
表63 オーストラリアの非小細胞肺がん治療薬市場:流通チャネル別、2021年~2033年(10億米ドル)
表64 韓国における非小細胞肺がん治療薬市場(種類別、2021年~2033年)(10億米ドル)
表65 韓国における非小細胞肺がん治療薬市場(治療法別、2021年~2033年)(10億米ドル)
表66 韓国における非小細胞肺がん治療薬市場(流通チャネル別、2021年~2033年)(10億米ドル)
表67 タイにおける非小細胞肺がん治療薬市場(種類別、2021年~2033年)(10億米ドル)
表68 タイにおける非小細胞肺がん治療薬市場(治療法別、2021年 ~2033年(10億米ドル)
表69 タイの非小細胞肺がん治療薬市場、流通チャネル別、2021年~2033年(10億米ドル)
表70 ラテンアメリカの非小細胞肺がん治療薬市場、国別、2021年~2033年 (10億米ドル)
表71 ラテンアメリカにおける非小細胞肺がん治療薬市場(タイプ別、2021年~2033年)(10億米ドル)
表72 ラテンアメリカにおける非小細胞肺がん治療薬市場(治療法別、2021年~2033年) (10億米ドル)
表73 ラテンアメリカにおける非小細胞肺がん治療薬市場(流通チャネル別、2021年~2033年)
(10億米ドル)
表74 ブラジルの非小細胞肺がん治療薬市場(種類別、2021年~2033年)(10億米ドル)
表75 ブラジルの非小細胞肺がん治療薬市場(治療法別、2021年~2033年)(10億米ドル)
表76 ブラジルの非小細胞肺がん治療薬市場(流通チャネル別、2021年~2033年)(10億米ドル)
表77 アルゼンチンの非小細胞肺がん治療薬市場(種類別、2021年~2033年)(10億米ドル)
表78 アルゼンチンの非小細胞肺がん治療薬市場(治療法別、2021年 ~2033年(10億米ドル)
表79 アルゼンチンの非小細胞肺がん治療薬市場(流通チャネル別)、2021年~2033年(10億米ドル)
表80 中東・アフリカの非小細胞肺がん治療薬市場(国別)、2021年~2033年(10億米ドル)
表81 中東・アフリカの非小細胞肺がん治療薬市場、治療法別、2021年~2033年(10億米ドル)
表82 中東・アフリカの非小細胞肺がん治療薬市場、治療法別、2021年~2033年 (10億米ドル)
表83 中東・アフリカの非小細胞肺がん治療薬市場、流通チャネル別、2021年~2033年(10億米ドル)
表84 南アフリカの非小細胞肺がん治療薬市場、種類別、2021年~2033年(10億米ドル)
表85 南アフリカの非小細胞肺がん治療薬市場(治療法別、2021年~2033年)(10億米ドル)
表86 南アフリカの非小細胞肺がん治療薬市場(流通チャネル別、2021年~2033年)(10億米ドル)
表87 サウジアラビアの非小細胞肺がん治療薬市場(種類別、2021年~2033年) (10億米ドル)
表88 サウジアラビアの非小細胞肺がん治療薬市場、治療法別、2021年~2033年(10億米ドル)
表89 サウジアラビアの非小細胞肺がん治療薬市場、流通チャネル別、2021年~2033年(10億米ドル)
表90 アラブ首長国連邦(UAE)の非小細胞肺がん治療薬市場(種類別、2021年~2033年)(10億米ドル)
表91 アラブ首長国連邦(UAE)の非小細胞肺がん治療薬市場:治療法別、2021年~2033年(10億米ドル)
表92 アラブ首長国連邦(UAE)の非小細胞肺がん治療薬市場:流通チャネル別、2021年~2033年(10億米ドル)
表93 クウェートの非小細胞肺がん治療薬市場:種類別、2021年
~2033年(10億米ドル)
表94 クウェートの非小細胞肺がん治療薬市場(治療法別)、2021年~2033年(10億米ドル)
表95 クウェートの非小細胞肺がん治療薬市場(流通チャネル別、2021年~2033年)(10億米ドル)
図一覧
図1 非小細胞肺がん治療薬市場のセグメンテーション
図2 市場調査プロセス
図3 データ三角測量手法
図4 一次調査のパターン
図5 市場調査のアプローチ
図6 バリューチェーンに基づく市場規模の算出および予測
図7 市場の策定および検証
図8 市場の概要
図9 競合環境
図10 非小細胞肺がん治療薬市場の動向
図11 非小細胞肺がん治療薬市場:ポーターの5つの力分析
図12 非小細胞肺がん治療薬市場:PESTLE分析
図13 種類別市場、2021年~2033年(10億米ドル)
図14 扁平上皮がん市場、2021年~2033年(10億米ドル)
図15 大細胞癌市場、2021年~2033年(10億米ドル)
図16 腺癌市場、2021年~2033年(10億米ドル)
図17 その他市場、2021年~2033年(10億米ドル)
図18 治療市場、2021年~2033年(10億米ドル)
図19 化学療法市場、2021年~2033年(10億米ドル)
図20 標的療法市場、2021年~2033年(10億米ドル)
図21 免疫療法市場、2021年~2033年(10億米ドル)
図22 その他市場、2021年~2033年(10億米ドル)
図23 流通チャネル市場、2021年~2033年(10億米ドル)
図24 病院薬局市場、2021年~2033年(10億米ドル)
図25 ドラッグストアおよび小売薬局市場、2021年~2033年(10億米ドル)
図26 オンライン薬局市場、2021年~2033年 (10億米ドル)
図27 地域別非小細胞肺がん治療薬市場の売上高
図28 地域別市場動向:主なポイント
図29 北米の非小細胞肺がん治療薬市場、2021年~2033年(10億米ドル)
図30 米国の市場動向
図31 米国の非小細胞肺がん治療薬市場、2021年~2033年(10億米ドル)
図32 カナダの市場動向
図33 カナダの非小細胞肺がん治療薬市場、2021年~2033年(10億米ドル)
図34 メキシコの市場動向
図35 メキシコの非小細胞肺がん治療薬市場、2021年~2033年(10億米ドル)
図36 欧州の非小細胞肺がん治療薬市場、2021年~2033年(10億米ドル)
図37 英国の市場動向
図38 英国の非小細胞肺がん治療薬市場、2021年~2033年(10億米ドル)
図39 ドイツの市場動向
図40 ドイツの非小細胞肺がん治療薬市場、2021年~2033年(10億米ドル)
図41 フランスの市場動向
図42 フランスの非小細胞肺がん治療薬市場、2021年~2033年 (10億米ドル)
図43 イタリアの市場動向
図44 イタリアの非小細胞肺がん治療薬市場、2021年~2033年(10億米ドル)
図45 スペインの市場動向
図46 スペインの非小細胞肺がん治療薬市場、2021年~2033年(10億米ドル)
図47 ノルウェーの市場動向
図48 ノルウェーの非小細胞肺がん治療薬市場、2021年~2033年(10億米ドル)
図49 スウェーデンの市場動向
図50 スウェーデンの非小細胞肺がん治療薬市場、2021年~2033年(10億米ドル)
図51 デンマークの市場動向
図52 デンマークの非小細胞肺がん治療薬市場、2021年~2033年 (10億米ドル)
図53 アジア太平洋地域の非小細胞肺がん治療薬市場、2021年~2033年(10億米ドル)
図54 日本の市場動向
図55 日本の非小細胞肺がん治療薬市場、2021年~2033年 (10億米ドル)
図56 中国の市場動向
図57 中国の非小細胞肺がん治療薬市場、2021年~2033年(10億米ドル)
図58 インドの市場動向
図59 インドの非小細胞肺がん治療薬市場、2021年~2033年(10億米ドル)
図60 オーストラリアの市場動向
図61 オーストラリアの非小細胞肺がん治療薬市場、2021年~2033年(10億米ドル)
図62 韓国の市場動向
図63 韓国の非小細胞肺がん治療薬市場、2021年~2033年 (10億米ドル)
図64 タイの市場動向
図65 タイの非小細胞肺がん治療薬市場、2021年~2033年(10億米ドル)
図66 ラテンアメリカの非小細胞肺がん治療薬市場、2021年~2033年(10億米ドル)
図67 ブラジルの国別動向
図68 ブラジルの非小細胞肺がん治療薬市場、2021年~2033年(10億米ドル)
図69 アルゼンチンの国別動向
図70 アルゼンチンの非小細胞肺がん治療薬市場、2021年~2033年(10億米ドル)
図71 MEAの非小細胞肺がん治療薬市場、2021年~2033年(10億米ドル)
図72 南アフリカの市場動向
図73 南アフリカの非小細胞肺がん治療薬市場、2021年~2033年(10億米ドル)
図74 サウジアラビアの市場動向
図75 サウジアラビアの非小細胞肺がん治療薬市場、2021年~2033年(10億米ドル)
図76 アラブ首長国連邦(UAE)の市場動向
図77 アラブ首長国連邦(UAE)の非小細胞肺がん治療薬市場、2021年~2033年(10億米ドル)
図78 クウェートの市場動向
図79 クウェートの非小細胞肺がん治療薬市場、2021年~2033年(10億米ドル)
図80 企業の分類
図81 企業の市場ポジション分析
図82 戦略的枠組み









