主な市場動向と洞察
- 薬剤分類別:2025年には、化学療法セグメントが31.5%という最大の市場シェアを占めました。
- がん種別:2025年には、固形がんセグメントが35.1%という最大の市場シェアを占めました。
- 投与経路別:2025年には、注射剤セグメントが54.2%という最大の市場シェアを占めました。
- 薬剤タイプ別:2025年には、ブランド医薬品セグメントが68.5%という最大の市場シェアを占めました。
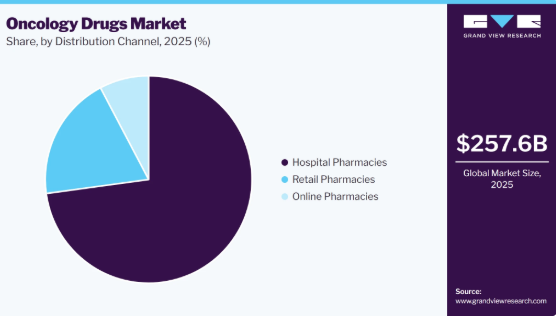
- 流通チャネル別:2025年には、病院薬局セグメントが72.8%という最大の市場シェアを占めました。
地域別のハイライト
- 最大の地域市場:北米(2025年の売上高シェア41.2%)
- 最も成長が著しい地域市場:アジア太平洋地域(2026年~2033年のCAGRが最高)
- 国別:2025年には米国が最大の市場シェアを占めました
市場規模と予測
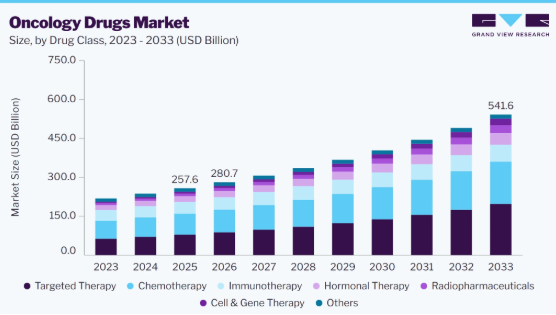
- 2025年の市場規模:2,576億米ドル
- 2026年の推定市場規模:2,807億米ドル
- 2033年までの予測市場規模:5,416億米ドル
- CAGR(2026年~2033年):9.8%
免疫療法、標的療法、細胞療法の利用拡大により、複数の腫瘍タイプにおいて臨床転帰が改善され、市場の成長を支えています。バイオマーカー検査やゲノムプロファイリングの進歩により、より個別化された治療アプローチが可能になっており、一方で、アンメット・メディカル・ニーズに対応する治療法に対する迅速な規制承認プロセスが、製品の市場投入を加速させています。新興国における医療費の拡大や、がんの診断・治療へのアクセス改善も、需要をさらに後押ししています。
しかし、高額な治療費、保険償還に関する課題、およびジェネリック医薬品やバイオシミラー製品による価格圧力などが、引き続き市場のパフォーマンスに影響を及ぼしています。複雑な臨床開発プロセスや厳格な規制要件も、商業化のペースに影響を与えています。こうした課題があるにもかかわらず、継続的な研究協力、腫瘍学分野の臨床試験の増加、およびコンパニオン診断のより広範な統合により、開発パイプラインが強化され、先進国および新興国の医療市場の両方で、持続的な市場拡大の機会が創出されると予想されます。
市場の特徴と集中度
抗がん剤業界は、分子生物学、ゲノミクス、および免疫学における継続的な進歩に牽引され、高度なイノベーションが特徴となっています。製薬各社は、治療成果を向上させるため、標的療法、免疫療法、抗体薬物複合体、放射性医薬品、ならびに細胞・遺伝子治療に多額の投資を行っています。バイオマーカー検査とコンパニオン診断の統合により、複数のがん種にわたって、より個別化された治療アプローチが可能になりました。また、人工知能や実世界データも、創薬や臨床開発を支えています。競争上の差別化を維持し、治療選択肢を拡大するためには、継続的なイノベーションが依然として不可欠です。
抗がん剤業界は、多額の研究開発費、長期にわたる臨床試験、および厳格な規制要件により、市場参入の障壁が高くなっています。医薬品開発企業は、規制当局の承認を得る前に、臨床試験の複数の段階を通じて安全性、有効性、および品質を実証しなければなりません。複雑な生物製剤の製造、知的財産の保護、および専門的な生産施設は、資本要件をさらに高めています。さらに、老舗の製薬企業は、広範な臨床専門知識、商業インフラ、そして医師との強固な関係を有しており、これらが競争上の優位性となっています。これらの要因により、新規参入者にとって市場参入は困難なものとなっています。
規制当局は、医薬品の承認、製造品質、および市販後調査に関する厳格な基準を確立することで、抗がん剤業界の形成において極めて重要な役割を果たしています。米国食品医薬品局(FDA)、欧州医薬品庁(EMA)、およびその他の各国の規制当局は、未充足な医療ニーズに対応する治療法に対する迅速承認プロセスをますます支持しています。しかし、企業は製品のライフサイクルを通じて、厳格な医薬品安全性監視、品質保証、および表示要件を引き続き満たさなければなりません。価格設定の評価や保険償還の審査も、さまざまな医療制度における商業的な普及に影響を与えます。変化し続ける規制への準拠は、市場への持続的なアクセスを維持するために不可欠です。
がん治療薬業界における製品の代替は、一般的に限定的です。これは、治療法の選択ががんの種類、病期、分子バイオマーカー、および患者固有の臨床的特徴に依存するためです。ジェネリック医薬品やバイオシミラーは、いくつかの確立されたがん治療法に対して低コストの代替手段を提供していますが、多くの革新的な標的療法、免疫療法、および細胞療法には、直接的な代替品がほとんどありません。手術や放射線療法などの非薬物療法は、臨床ガイドラインに応じて、特定の患者において薬物治療を補完したり、それに取って代わったりすることがあります。継続的なイノベーションにより、作用機序が差別化され、臨床転帰が改善された治療法が導入されることで、直接的な代替はさらに減少しています。
製薬各社が新興国および先進国の医療市場において存在感を強め続けていることから、地理的な拡大は抗がん剤業界の主要な特徴となっています。がん発症率の増加、医療インフラの改善、およびがん診断へのアクセス拡大が、アジア太平洋地域、ラテンアメリカ、中東、アフリカにおける需要を支えています。各社は、市場浸透率を高めるため、地域ごとの規制当局による承認取得、戦略的提携、現地生産、およびより広範な流通ネットワークの構築を推進しています。がん医療の充実や保険償還を促進する政府の取り組みも、商業的な拡大を後押ししています。こうした動向は、予測期間を通じて世界的な持続的な成長を支えると見込まれています。
アナリストの見解
がん治療薬市場は、精密医療、免疫療法、および標的療法における継続的なイノベーションに牽引され、成長を維持すると予想されます。バイオマーカー検査の拡大、充実した臨床パイプライン、および個別化治療の普及が市場の拡大を支える一方、バイオシミラーやジェネリック医薬品は、世界的な医療市場全体でのアクセスの向上と競争の激化をもたらしています。
薬剤分類別の分析
2025年には、化学療法セグメントが売上高シェア31.5%で市場を牽引しました。このセグメントが主導的な地位を占めるのは、複数の固形がんや血液悪性腫瘍において幅広い臨床的用途があるためです。化学療法は、第一選択療法、補助療法、術前療法、緩和療法のレジメンにおいて依然として不可欠な要素であり、世界中で安定した需要を支えています。いくつかの確立された化学療法剤は、主要ながん適応症における標準的な臨床治療ガイドラインで引き続き推奨されています。ブランド品とジェネリック医薬品の両方が利用可能になったことで、先進国および新興市場における治療へのアクセスが拡大しました。免疫療法や分子標的療法との併用療法により、現代の腫瘍学診療における化学療法の役割はさらに強化されています。医師の豊富な経験、確立された治療プロトコル、そして広範な病院インフラが、継続的な利用を支え続けており、これにより腫瘍学医薬品業界におけるこのセグメントの支配的な地位が強化されています。
細胞・遺伝子治療セグメントは、予測期間中に17.5%という最も高い年平均成長率(CAGR)で成長すると見込まれています。この成長は、特定のがん患者に対して標的を絞った治療を提供し、臨床転帰を改善する個別化治療の採用拡大によって支えられています。CAR T細胞療法の商業的成功は、先進的な細胞および遺伝子ベースの治療プラットフォームへの継続的な投資を後押ししています。製薬会社やバイオテクノロジー企業は、血液悪性腫瘍および特定の固形がんを対象に、開発パイプラインを拡大しています。遺伝子編集技術、製造プロセス、およびバイオマーカーに基づく患者選定の進歩が、臨床現場でのより広範な採用を支えています。現在進行中の臨床試験では、新たな治療標的や、安全性と持続性が向上した次世代の細胞療法の評価が続けられています。これらの革新により、治療の選択肢が拡大し、このセグメントの長期的な成長の可能性がさらに強まると予想されます。
がん種別の分析
2025年には、固形がんセグメントが市場を牽引し、売上高シェア35.1%と最大を占めました。このセグメントが主導的な地位を維持しているのは、乳がん、肺がん、大腸がん、前立腺がん、肝がん、胃がんの世界的な罹患率が高いためです。標的療法、免疫療法、抗体薬物複合体(ADC)の継続的な開発により、複数の固形がん適応症において治療選択肢が拡大しています。分子診断およびバイオマーカー検査により、精密医療における患者選定が改善され、治療成果の向上に寄与しています。製薬各社は、患者数が多く、臨床的な需要も大きいことから、固形がんに焦点を当てた研究および商業化活動を引き続き優先しています。併用療法や維持療法の利用増加により、薬剤の使用量はさらに拡大しています。継続的なイノベーションと幅広い治療用途により、このセグメントは世界の抗がん剤業界における主導的な地位をさらに強固なものにしています。
血液悪性腫瘍セグメントは、予測期間中に11.7%という最も高い年平均成長率(CAGR)で成長すると見込まれています。この成長は、白血病、リンパ腫、多発性骨髄腫に対する免疫療法、標的療法、二重特異性抗体、およびCAR T細胞療法の急速な進歩によって支えられています。分子診断の利用拡大により、より精密な治療法の選択が可能となり、疾患管理が改善されています。製薬各社は、血液がん全般における未充足の臨床ニーズに対応する革新的な生物学的製剤を次々と導入し続けています。臨床研究は依然として活発に行われており、数多くのパイプライン候補が後期開発段階へと進んでいます。測定可能な残存病変(MRD)モニタリングの普及が進むことで、治療の最適化と患者の長期的な管理が改善されています。精密腫瘍学プラットフォームにおける継続的なイノベーションにより、治療選択肢が拡大し、予測期間を通じて力強い成長が持続すると見込まれます。
投与経路に関する分析
2025年には、注射剤セグメントが売上高シェア54.2%で市場をリードし、予測期間中は最も高い年平均成長率(CAGR)で成長すると予測されています。このセグメントは、固形がんや血液悪性腫瘍の治療において、静脈内投与および皮下投与療法が広く用いられていることから、市場を支配しています。ほとんどの生物学的製剤、免疫療法、モノクローナル抗体、抗体薬物複合体(ADC)、細胞療法、および化学療法剤は、最適な生物学的利用能と治療効果を確保するために注射によって投与されます。病院や専門のがん治療センターは、臨床監督下でこれらの治療を行う主要な場であり続けています。また、注射剤製剤は、複雑な治療レジメンを受ける患者に対する正確な投与量管理とモニタリングを可能にします。革新的な生物学的製剤や点滴療法の継続的な導入により、需要はさらに高まっています。開発中の注射剤型抗がん剤のパイプラインが拡大していることも、世界中のがん治療現場において、このセグメントの主導的地位をさらに強固なものにしています。
経口剤セグメントは、予測期間中に13.6%という著しい年平均成長率(CAGR)で成長すると見込まれています。この成長は、治療の利便性と患者の服薬遵守率を向上させる経口標的療法やホルモン療法の開発が進んでいることに支えられています。経口製剤は、頻繁な通院の必要性を減らし、患者が外来環境で長期的な治療を受けられるようにします。製薬各社は、複数のがん適応症にわたる経口キナーゼ阻害剤や精密医療薬のポートフォリオを拡大し続けています。治療の柔軟性の向上と患者の受容性の高まりが、採用の拡大に寄与しています。製剤技術の進歩により、薬剤の吸収性と治療効果が向上しています。患者中心のがん医療への継続的な移行により、予測期間を通じて経口抗がん剤の需要が加速すると予想されます。
薬剤タイプ別の分析
2025年には、ブランド医薬品セグメントが売上高シェア68.5%と最大を占め、市場を牽引しました。このセグメントは、独自の作用機序を通じて複雑ながん適応症に対処する革新的な治療法の継続的な発売を推進しています。製薬各社は、新規の標的療法、免疫療法、抗体薬物複合体(ADC)、および細胞療法を導入するため、研究開発への強力な投資を維持しています。最近承認された多くの抗がん剤は依然として知的財産権によって保護されており、高価格設定と持続的な商業的パフォーマンスを支えています。医師は、確立された臨床的エビデンスに基づく高度な治療選択肢を必要とする新規診断患者に対して、しばしばブランド医薬品を優先します。承認適応症の継続的な拡大により、複数の腫瘍タイプにわたる使用がさらに増加しています。強力なイノベーションパイプラインが、ブランド抗がん剤の主導的地位を引き続き強化しています。
ジェネリックおよびバイオシミラーセグメントは、予測期間中に17.9%という最も高い年平均成長率(CAGR)で成長すると予測されています。この成長は、主要な抗がん剤の特許満了の増加や、費用対効果の高い代替治療法の入手可能性の拡大によって支えられています。バイオシミラーは、実証された治療上の同等性と確立された安全性プロファイルを通じて、腫瘍学の現場全体でより広く受け入れられつつあります。医療提供者は、治療の経済性を向上させるため、ジェネリック抗がん剤やバイオシミラーを日常の臨床診療にますます取り入れています。製薬メーカーは、バイオシミラーのモノクローナル抗体や補助的抗がん剤の開発を拡大し続けています。メーカー間の競争激化により、先進国および新興市場全体で製品の入手可能性が向上しています。ジェネリック医薬品およびバイオシミラーの製品ポートフォリオの継続的な拡大により、予測期間を通じてこのセグメントはさらに強化されると予想されます。
流通チャネルに関する洞察
2025年には、病院薬局セグメントが売上高シェア72.8%で市場をリードしました。このセグメントは、病院や専門のがん治療センターにおける化学療法、免疫療法、生物学的製剤、および細胞療法の広範な投与を通じて、その主導的な地位を維持しています。多くの抗がん剤は、投与前に厳格な保管条件、専門的な調剤、および綿密な臨床モニタリングを必要とします。病院薬局は、多職種による治療計画を調整し、複雑ながん治療薬が適時に利用できるよう確保しています。腫瘍専門医は、治療全般にわたる正確な投与、薬剤管理、および支持療法について、病院薬局のサービスに依存しています。個別化がん治療の採用拡大は、病院を拠点とした薬剤供給の重要性を引き続き浮き彫りにしています。点滴療法の増加も、このセグメントの市場における支配的な地位をさらに強固なものとしています。
オンライン薬局セグメントは、予測期間中に13.5%という最も高い年平均成長率(CAGR)で成長すると見込まれています。この成長は、経口抗がん剤や支持療法製品への利便性の高いアクセスに対する需要の高まりに支えられています。デジタル薬局プラットフォームは、長期治療を受けているがん患者向けに、処方箋調剤サービス、宅配オプション、および服薬管理プログラムを拡大しています。デジタルヘルスケアの普及が進んだことで、患者のオンライン薬局サービスに対する信頼が高まっています。製薬会社や薬局事業者は、専門医薬品の安全な流通ネットワークの強化を続けています。遠隔医療の拡大は、対象となるがん患者向けの電子処方箋サービスをさらに後押ししています。デジタルヘルスケア・エコシステムの継続的な成長により、がん治療薬業界におけるオンライン薬局の普及が加速すると予想されます。
地域別動向
北米は、先進的ながん医療エコシステムと革新的な治療法の広範な利用可能性に支えられ、2025年には41.2%という最大の売上シェアを占め、世界のがん治療薬市場を牽引しました。同地域では、主要ながんセンターにおいて、標的療法、免疫療法、細胞療法の導入率が高くなっています。がん研究への積極的な投資が、新規薬剤候補の開発や治療適応症の拡大を引き続き支えています。ゲノムプロファイリングの普及により、精密医療における患者選定が改善されました。がんの罹患率の高さが、複数の腫瘍タイプにわたる効果的な治療法の需要を支えています。大手製薬各社は、同地域全体で広範な商業化活動を展開しています。
米国の抗がん剤市場の動向
2025年、米国の抗がん剤市場は、承認済み抗がん剤の豊富なポートフォリオと先進的治療法の急速な普及に牽引され、北米において最大の市場売上高シェアを占めました。抗がん剤臨床試験への多額の投資により、製品パイプラインは引き続き強化されています。精密医療は、主要な医療機関においてがん治療の確立された一環となっています。コンパニオン診断の高利用率は、バイオマーカーに基づく治療法のより広範な活用を支えています。グローバル製薬企業の積極的な参入により、革新的な医薬品へのアクセスが拡大しています。新規治療法の継続的な発売が、市場の拡大を支えています。
欧州の抗がん剤市場の動向
欧州の抗がん剤市場は、確立されたがん治療インフラと革新的な治療法の積極的な導入により、重要な地位を維持しています。分子診断の活用拡大に伴い、精密腫瘍学は主要な医療システム全体に広がっています。製薬各社は、欧州の複数の国々で引き続き新しい抗がん剤製品を投入しています。がん発症率の上昇は、効果的な治療選択肢に対する持続的な需要に寄与しています。バイオシミラーの入手可能性が高まったことで、いくつかの治療分野において患者のアクセスが拡大しています。進行中の臨床研究が、長期的な市場の発展を後押ししています。
英国の抗がん剤市場は、精密医療が日常的な臨床診療に組み込まれたことにより拡大しています。バイオマーカー検査は、いくつかのがん適応症においてより一般的になってきました。免疫療法や標的療法の利用拡大により、適格な患者に対する治療選択肢が改善されています。学術研究機関は、引き続き抗がん剤の臨床開発に貢献しています。医療提供者と製薬会社との強力な連携が、イノベーションを支えています。個別化治療戦略の利用拡大が、市場の成長を形作り続けています。
ドイツの抗がん剤市場は、その先進的な医療インフラと革新的ながん治療への幅広いアクセスにより、2025年には欧州市場において大きなシェアを占めました。腫瘍専門医は、分子レベルで定義されたがんに対して、標的療法をますます活用しています。国際的な臨床試験への高い参加率は、新たな治療法への早期アクセスを後押ししています。複数の癌種において、生物学的製剤に対する需要は引き続き増加しています。強力な医薬品製造能力が商業活動に寄与しています。継続的な新製品の発売が、市場の競争力を強化しています。
フランスの抗がん剤市場は、個別化がん治療アプローチの採用拡大に伴い、欧州市場において安定した地位を維持しました。分子診断の利用拡大により、様々な腫瘍タイプにおける治療法の選択が改善されています。専門のがんセンターでは、革新的な生物学的製剤への需要が引き続き高まっています。製薬各社は新製品の導入を通じて、抗がん剤ポートフォリオを積極的に拡大しています。臨床研究活動は、患者の長期的な治療成績の向上に引き続き焦点を当てています。先進的な治療法の利用拡大が、市場の拡大を支えています。
アジア太平洋地域の抗がん剤市場の動向
アジア太平洋地域の抗がん剤市場は、予測期間中に12.8%という最も高い年平均成長率(CAGR)で成長すると見込まれています。がんの罹患率の上昇に伴い、同地域全体で先進的な治療法への需要が高まっています。医療提供者は、主要な都市部において、標的療法や免疫療法へのアクセスを拡大しています。製薬各社は、主要国における臨床研究および商業投資を引き続き増やしています。精密診断の普及が進んでいることが、個別化治療戦略を支えています。医療インフラの拡充は、市場成長のためのさらなる機会を生み出しています。
日本の抗がん剤市場は、革新的ながん治療薬や精密治療アプローチの積極的な導入によって牽引されています。腫瘍専門医は、複数のがん種においてバイオマーカーに基づく治療をますます活用しています。製薬各社は、先進的なバイオ医薬品や標的療法を継続的に導入しています。臨床研究は、国内および多国籍の研究の両方で活発に行われています。高齢化が進むことで、がん治療に対する需要が持続しています。継続的なイノベーションが、長期的な市場の発展を支えています。
中国のがん治療薬市場は、多数の患者層における革新的な治療法への需要の高まりに牽引され、急速な成長を遂げています。製薬各社は、中国全土でがん分野の研究および商業活動を拡大しています。分子診断の普及が進んでいることが、精密がん治療の活用を支えています。国内のバイオテクノロジー企業は、革新的な医薬品開発を通じて、がん治療薬のパイプラインを強化し続けています。がん専門病院の拡大により、先進的な治療へのアクセスが向上しています。臨床試験活動の活発化が、将来の市場機会の創出に寄与しています。
ラテンアメリカのがん治療薬市場の動向
ラテンアメリカのがん治療薬市場は、複数の国々で最新のがん治療へのアクセスが改善されていることを背景に、着実な成長を遂げています。がんの早期診断に対する意識の高まりが、治療需要を増加させています。製薬各社は、同地域におけるがん治療薬のポートフォリオを拡大し続けています。標的療法の利用可能性が高まっていることで、特定患者層に対する治療選択肢が改善されています。民間医療提供者は、革新的な医薬品の普及拡大に寄与しています。がん治療サービスへの継続的な投資が、市場の成長を支えています。
2025年、ブラジルの抗がん剤市場は、拡大するがん治療ネットワークと先進的治療法の利用増加により、ラテンアメリカにおいて大きなシェアを占めました。主要ながんセンターでは、生物学的製剤や標的療法への需要が引き続き増加しています。製薬各社は、同国内で強力な商業活動を維持しています。臨床研究活動は、革新的な抗がん剤の導入を支えています。がん有病率の増加が、複数の治療分野にわたる需要を支えています。診断能力の拡大により、個別化治療へのアクセスが向上しています。
中東・アフリカの抗がん剤市場の動向
中東およびアフリカの抗がん剤市場は、主要な医療施設における先進的ながん治療法の採用拡大に牽引され、徐々に拡大しています。主要な地域市場では、革新的な抗がん剤への需要が引き続き高まっています。製薬各社は、戦略的提携や流通ネットワークの拡大を通じて、同地域での存在感を強化しています。診断能力の向上により、がん症例の早期発見が促進されています。専門のがんセンターでは、標的療法の利用が増加しています。医療の近代化が継続することで、長期的な市場の発展が支えられています。
サウジアラビアの抗がん剤市場は、がん治療サービスの拡大と革新的な治療法の導入増加により、予測期間中に大幅な年平均成長率(CAGR)で成長すると見込まれています。医療提供者は、専門病院において、引き続き精密医療を腫瘍学診療に組み込んでいます。適格な患者層の間で、標的療法や免疫療法への需要が高まっています。製薬各社は、同国内での商業活動と製品の供給拡大を進めています。がん診断技術の進歩は、個別化された治療法の選択を後押ししています。医療提供者による専門的ながんサービスへの投資増加は、市場の潜在力を引き続き強化しています。
主要な抗がん剤企業に関する洞察
抗がん剤業界は適度に集中しており、大手多国籍製薬各社は、幅広い抗がん剤ポートフォリオ、継続的なイノベーション、およびグローバルな商業化能力を通じて競争を繰り広げています。ロシュ・ホールディングAG、メルク・アンド・カンパニー、アストラゼネカPLC、およびブリストル・マイヤーズ・スクイブは、堅調な臨床開発パイプラインに支えられ、免疫療法、標的療法、および精密腫瘍学における広範な製品ラインナップを通じて、強固な市場地位を維持しています。
ファイザー社、ノバルティスAG、ジョンソン・エンド・ジョンソン、イーライ・リリー・アンド・カンパニー、GSK plc、およびアムジェン社は、戦略的提携、新製品の発売、適応症の拡大、ならびに抗体薬物複合体や細胞療法を含む次世代がん治療への投資を通じて、競争を活発化させています。
競争は、臨床的有効性、バイオマーカーに基づく治療、パイプラインの強さ、およびポートフォリオの多様化によって推進されています。バイオシミラーや抗がん剤のジェネリック医薬品は、特許満了に伴い競争の激化をもたらしており、先進国および新興国の医療市場全体において、治療の入手可能性の拡大と市場の継続的な成長を支えています。
主要な抗がん剤企業
本調査では、抗がん剤市場に関する分析として、以下の主要企業を取り上げています。
- Roche Holding AG
- Merck & Co., Inc.
- AstraZeneca PLC
- Bristol Myers Squibb
- Pfizer Inc.
- Novartis AG
- Johnson & Johnson
- Eli Lilly and Company
- GSK plc
- Amgen Inc.
最近の動向
- 2026年7月、アストラゼネカは、Dizal Pharmaceutical Co., Ltd.と、Zegfrovy(sunvozertinib)に関する独占的なグローバルライセンス契約を締結したと発表しました。Zegfrovyは、プラチナ製剤ベースの化学療法を受けた後、EGFRエクソン20挿入変異を有する局所進行性または転移性非小細胞肺がんの成人患者を対象に、米国および中国で承認された新規の経口不可逆型EGFR阻害剤です。
- 2026年6月、 ロシュは、エストロゲン受容体陽性、HER2陰性、I期からIII期の早期乳がんの成人を対象とした「ギレデストラン」の新薬承認申請が、米国食品医薬品局(FDA)により優先審査の対象として受理されたと発表しました。第III相lidERA試験では、浸潤性疾患の再発または死亡のリスクが30%減少したことが示されました(HR 0.70;95%CI 0.57~0.87;p=0.0014)。3年時点で、浸潤性疾患無再発生存率は92.4%に達し、標準的な内分泌療法群の89.6%を上回りました。
- 2026年5月、メルク社は、サシツズマブ・チルモテカン(sac-TMT)を評価した第III相TroFuse-005試験において、進行性または再発性子宮内膜がん患者を対象に、全生存期間および無増悪生存期間という主要評価項目を達成したと発表しました。本試験は、医師が選択した化学療法と比較して、両方のエンドポイントにおいて統計学的に有意な改善を示した、世界初のグローバル第3相試験であり、またTROP2抗体薬物複合体としては初めての成果となりました。
世界の抗がん剤市場レポートのセグメンテーション
本レポートでは、世界、地域、国レベルでの売上高の伸びを予測するとともに、2021年から2033年にかけての各サブセグメントにおける最新の業界動向を分析しています。本調査において、Grand View Researchは、薬剤分類、がんの種類、投与経路、薬剤の種類、流通チャネル、および地域に基づいて、世界の抗がん剤市場レポートをセグメント化しました:
- 薬剤分類別見通し(売上高、10億米ドル、2021年~2033年)
- 化学療法
- 標的療法
- 免疫療法
- ホルモン療法
- 放射性医薬品
- 細胞・遺伝子療法
- その他
- がん種別見通し(売上高、10億米ドル、2021年~2033年)
- 固形がん
- 血液悪性腫瘍
- 投与経路別見通し(売上高、10億米ドル、2021年~2033年)
- 経口
- 注射剤
- その他
- 薬剤タイプ別見通し(売上高、10億米ドル、2021年~2033年)
- ブランド品
- ジェネリック医薬品およびバイオシミラー
- 流通チャネル別見通し(売上高、10億米ドル、2021年~2033年)
- 病院薬局
- 小売薬局
- オンライン薬局
- 地域別見通し(売上高、10億米ドル、2021年~2033年)
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- 英国
- ドイツ
- フランス
- イタリア
- スペイン
- デンマーク
- スウェーデン
- ノルウェー
- アジア太平洋
- 日本
- 中国
- インド
- オーストラリア
- 韓国
- タイ
- ラテンアメリカ
- ブラジル
- アルゼンチン
- 中東・アフリカ
- 南アフリカ
- サウジアラビア
- アラブ首長国連邦
- クウェート
- 北米
第1章 調査方法と範囲
1.1. 市場セグメンテーションと範囲
1.2. セグメントの定義
1.2.1. 薬剤分類
1.2.2. がんの種類
1.2.3. 投与経路
1.2.4. 薬剤の種類
1.2.5. 流通チャネル
1.3. 推計値および予測期間
1.4. 調査方法論
1.5. 情報の収集
1.5.1. 有料データベース
1.5.2. GVRの社内データベース
1.5.3. 二次情報源
1.5.4. 一次調査
1.6. 情報の分析
1.6.1. データ分析モデル
1.7. 市場の構築とデータの可視化
1.8. モデルの詳細
1.9. 二次情報源の一覧
1.10. 目的
第2章 エグゼクティブ・サマリー
2.1. 市場の概要
2.2. セグメントの概要
2.3. 競争環境の概要
第3章. 抗がん剤市場の変数、動向、および範囲
3.1. 市場の系譜に関する見通し
3.2. 市場のダイナミクス
3.2.1. 市場推進要因の分析
3.2.2. 市場制約要因の分析
3.3. ビジネス環境の分析
3.3.1. 業界分析 – ポーターの5つの力分析
3.3.1.1. 供給者の交渉力
3.3.1.2. 購入者の交渉力
3.3.1.3. 代替品の脅威
3.3.1.4. 新規参入の脅威
3.3.1.5. 競合他社間の競争
3.3.2. PESTLE分析
3.3.3. パイプライン分析
3.3.4. 特許満了分析
3.3.5. 価格設定分析
第4章 抗がん剤市場:薬剤分類別事業分析
4.1. 薬剤分類別市場シェア(2025年および2033年)
4.2. 薬剤分類別セグメント概要
4.3. 薬剤分類別の市場規模・予測およびトレンド分析(2021年~2033年、10億米ドル)
4.4. 化学療法
4.4.1. 化学療法市場、2021年~2033年(10億米ドル)
4.5. 標的療法
4.5.1. 標的療法市場、2021年~2033年(10億米ドル)
4.6. 免疫療法
4.6.1. 免疫療法市場、2021年~2033年(10億米ドル)
4.7. ホルモン療法
4.7.1. ホルモン療法市場、2021年~2033年(10億米ドル)
4.8. 放射性医薬品
4.8.1. 放射性医薬品市場、2021年~2033年(10億米ドル)
4.9. 細胞・遺伝子治療
4.9.1. 細胞・遺伝子治療市場、2021年~2033年(10億米ドル)
4.10. その他
4.10.1.
その他市場、2021年~2033年(10億米ドル)
第5章 抗がん剤市場:がん種別ビジネス分析
5.1. がん種別市場シェア、2025年および2033年
5.2. がん種別セグメントダッシュボード
5.3. がん種別市場規模・予測およびトレンド分析、2021年~2033年(10億米ドル)
5.4. 固形がん
5.4.1. 固形がん市場、2021年~2033年(10億米ドル)
5.5. 血液悪性腫瘍
5.5.1. 血液悪性腫瘍市場、2021年~2033年(10億米ドル)
第6章. 抗がん剤市場:投与経路別事業分析
6.1. 投与経路別市場シェア、2025年および2033年
6.2. 投与経路別セグメント概要
6.3. 投与経路別市場規模・予測およびトレンド分析、2021年~2033年(10億米ドル)
6.4. 経口
6.4.1. 経口市場、2021年~2033年(10億米ドル)
6.5. 注射剤
6.5.1. 注射剤市場、2021年~2033年(10億米ドル)
6.6. その他
6.6.1. その他市場、2021年~2033年(10億米ドル)
第7章 抗がん剤市場:薬剤タイプ別事業分析
7.1. 薬剤タイプ別市場シェア、2025年および2033年
7.2. 薬剤タイプ別セグメントダッシュボード
7.3. 市場規模・予測およびトレンド分析(薬剤タイプ別、2021年~2033年)(10億米ドル)
7.4. ブランド医薬品
7.4.1. ブランド医薬品市場、2021年~2033年(10億米ドル)
7.5. ジェネリック医薬品およびバイオシミラー
7.5.1. ジェネリック医薬品およびバイオシミラー市場、2021年~2033年(10億米ドル)
第8章. 抗がん剤市場:流通チャネル別事業分析
8.1. 流通チャネル別市場シェア、2025年および2033年
8.2. 流通チャネル別セグメント概要
8.3. 流通チャネル別市場規模・予測およびトレンド分析、2021年~2033年(10億米ドル)
8.4. 病院内薬局
8.4.1. 病院薬局市場、2021年~2033年(10億米ドル)
8.5. 小売薬局
8.5.1. 小売薬局市場、2021年~2033年(10億米ドル)
8.6. オンライン薬局
8.6.1. オンライン薬局市場、2021年~2033年
(10億米ドル)
第9章 抗がん剤市場:地域別推計およびトレンド分析
9.1. 地域別市場シェア分析(2025年および2033年)
9.2. 地域別市場ダッシュボード
9.3. 市場規模および予測のトレンド分析(2021年~2033年):
9.4. 北米
9.4.1. 北米抗がん剤市場の推計および予測(国別、2021年~2033年)(10億米ドル)
9.4.2. 米国
9.4.2.1. 主要な国の動向
9.4.2.2. 対象疾患の有病率
9.4.2.3. 規制の枠組み
9.4.2.4. 償還の枠組み
9.4.2.5. 米国における抗がん剤市場の推計および予測(2021年~2033年、10億米ドル)
9.4.3. カナダ
9.4.3.1. 主要な国別動向
9.4.3.2. 対象疾患の有病率
9.4.3.3. 規制の枠組み
9.4.3.4. 償還の枠組み
9.4.3.5. カナダの抗がん剤市場の推計および予測(2021年~2033年、10億米ドル)
9.4.4. メキシコ
9.4.4.1. 主要な国別動向
9.4.4.2. 対象疾患の有病率
9.4.4.3. 規制の枠組み
9.4.4.4. 償還の枠組み
9.4.4.5. メキシコの抗がん剤市場の推計および予測、2021年~2033年(10億米ドル)
9.5. 欧州
9.5.1. 欧州の抗がん剤市場の推計および予測、2021年~2033年(10億米ドル)
9.5.2. 英国
9.5.2.1. 主要な国別動向
9.5.2.2. 対象疾患の有病率
9.5.2.3. 規制の枠組み
9.5.2.4. 償還制度
9.5.2.5. 英国の抗がん剤市場の推計および予測(2021年~2033年、10億米ドル)
9.5.3. ドイツ
9.5.3.1. 主要な国別動向
9.5.3.2. 対象疾患の有病率
9.5.3.3. 規制の枠組み
9.5.3.4. 償還の枠組み
9.5.3.5. ドイツの抗がん剤市場の推計および予測、2021年~2033年(10億米ドル)
9.5.4. フランス
9.5.4.1. 主要国の動向
9.5.4.2. 対象疾患の有病率
9.5.4.3. 規制の枠組み
9.5.4.4. 償還の枠組み
9.5.4.5. フランスの抗がん剤市場の推計および予測、2021年~2033年(10億米ドル)
9.5.5. イタリア
9.5.5.1. 主要な国内動向
9.5.5.2. 対象疾患の有病率
9.5.5.3. 規制の枠組み
9.5.5.4.
償還制度
9.5.5.5. イタリアの抗がん剤市場の推計および予測、2021年~2033年(10億米ドル)
9.5.6. スペイン
9.5.6.1. 主要な国別動向
9.5.6.2. 対象疾患の有病率
9.5.6.3. 規制の枠組み
9.5.6.4. 償還制度
9.5.6.5. スペインの抗がん剤市場:推計および予測(2021年~2033年、10億米ドル)
9.5.7. デンマーク
9.5.7.1. 主要な国別動向
9.5.7.2. 対象疾患の有病率
9.5.7.3. 規制の枠組み
9.5.7.4. 償還の枠組み
9.5.7.5. デンマークの抗がん剤市場:推計および予測(2021年~2033年、10億米ドル)
9.5.8. スウェーデン
9.5.8.1. 主要な国内動向
9.5.8.2. 対象疾患の有病率
9.5.8.3. 規制の枠組み
9.5.8.4. 償還の枠組み
9.5.8.5. スウェーデンの抗がん剤市場の推計および予測、2021年~2033年(10億米ドル)
9.5.9. ノルウェー
9.5.9.1. 主要な国別動向
9.5.9.2. 対象疾患の有病率
9.5.9.3. 規制の枠組み
9.5.9.4. 償還の枠組み
9.5.9.5. ノルウェーの抗がん剤市場の推計および予測、2021年~2033年(10億米ドル)
9.6. アジア太平洋地域
9.6.1. アジア太平洋地域の抗がん剤市場の推計および予測、2021年~2033年(10億米ドル)
9.6.2. 日本
9.6.2.1. 主要な国別動向
9.6.2.2. 対象疾患の有病率
9.6.2.3. 規制の枠組み
9.6.2.4. 償還制度
9.6.2.5. 日本の抗がん剤市場の推計および予測、2021年~2033年(10億米ドル)
9.6.3. 中国
9.6.3.1. 主要国の動向
9.6.3.2. 対象疾患の有病率
9.6.3.3. 規制の枠組み
9.6.3.4. 保険償還の枠組み
9.6.3.5. 中国の抗がん剤市場の推計および予測(2021年~2033年、10億米ドル)
9.6.4. インド
9.6.4.1. 主要国の動向
9.6.4.2. 対象疾患の有病率
9.6.4.3. 規制の枠組み
9.6.4.4. 償還制度
9.6.4.5. インドの抗がん剤市場の推計および予測(2021年~2033年、10億米ドル)
9.6.5. オーストラリア
9.6.5.1. 主要な国別動向
9.6.5.2. 対象疾患の有病率
9.6.5.3. 規制の枠組み
9.6.5.4. 保険償還の枠組み
9.6.5.5. オーストラリアの抗がん剤市場の推計および予測、2021年~2033年(10億米ドル)
9.6.6. 韓国
9.6.6.1. 主要な国別動向
9.6.6.2. 対象疾患の有病率
9.6.6.3. 規制の枠組み
9.6.6.4. 償還制度
9.6.6.5. 韓国における抗がん剤市場の推計および予測、2021年~2033年(10億米ドル)
9.6.7. タイ
9.6.7.1. 主要な国別動向
9.6.7.2. 対象疾患の有病率
9.6.7.3. 規制の枠組み
9.6.7.4. 償還の枠組み
9.6.7.5. タイの抗がん剤市場の推計および予測、2021年~2033年(10億米ドル)
9.7. ラテンアメリカ
9.7.1. ラテンアメリカの抗がん剤市場の推計および予測、2021年~2033年(10億米ドル)
9.7.2. ブラジル
9.7.2.1. 主要な国の動向
9.7.2.2. 対象疾患の有病率
9.7.2.3. 規制の枠組み
9.7.2.4. 償還制度
9.7.2.5. ブラジルの抗がん剤市場の推計および予測(2021年~2033年、10億米ドル)
9.7.3. アルゼンチン
9.7.3.1. 主要な国別動向
9.7.3.2. 対象疾患の有病率
9.7.3.3. 規制の枠組み
9.7.3.4. 償還の枠組み
9.7.3.5. アルゼンチンの抗がん剤市場の推計および予測、2021年~2033年(10億米ドル)
9.8. 中東およびアフリカ
9.8.1. 中東およびアフリカの抗がん剤市場の推計および予測、2021年~2033年(10億米ドル)
9.8.2. 南アフリカ
9.8.2.1. 主要な国別動向
9.8.2.2. 対象疾患の有病率
9.8.2.3. 規制の枠組み
9.8.2.4. 償還の枠組み
9.8.2.5. 南アフリカの抗がん剤市場の推計および予測、2021年~2033年(10億米ドル)
9.8.3. サウジアラビア
9.8.3.1. 主要な国別動向
9.8.3.2.
対象疾患の有病率
9.8.3.3. 規制の枠組み
9.8.3.4. 償還の枠組み
9.8.3.5. サウジアラビアの抗がん剤市場の推計および予測(2021年~2033年) (10億米ドル)
9.8.4. アラブ首長国連邦
9.8.4.1. 主要な国別動向
9.8.4.2. 対象疾患の有病率
9.8.4.3. 規制の枠組み
9.8.4.4. 償還の枠組み
9.8.4.5. UAEの抗がん剤市場に関する推計および予測、2021年~2033年(10億米ドル)
9.8.5. クウェート
9.8.5.1. 主要な国別動向
9.8.5.2. 対象疾患の有病率
9.8.5.3. 規制の枠組み
9.8.5.4. 償還制度
9.8.5.5. クウェートの抗がん剤市場:推計および予測(2021年~2033年、10億米ドル)
第10章 競争環境
10.1. 参入企業の概要
10.2. 企業の市場ポジション分析
10.3. 企業の分類
10.4. 戦略のマッピング
10.5. 企業プロフィール/一覧
10.5.1. ロシュ・ホールディングAG
10.5.1.1. 概要
10.5.1.2. 財務実績
10.5.1.3. 製品のベンチマーク
10.5.1.4. 戦略的取り組み
10.5.2. メルク・アンド・カンパニー社
10.5.2.1. 概要
10.5.2.2. 財務実績
10.5.2.3. 製品ベンチマーキング
10.5.2.4. 戦略的取り組み
10.5.3. アストラゼネカ社
10.5.3.1. 概要
10.5.3.2. 財務実績
10.5.3.3. 製品のベンチマーク
10.5.3.4. 戦略的取り組み
10.5.4. ブリストル・マイヤーズ・スクイブ
10.5.4.1. 概要
10.5.4.2. 財務実績
10.5.4.3. 製品のベンチマーク
10.5.4.4. 戦略的取り組み
10.5.5. ファイザー社
10.5.5.1. 概要
10.5.5.2. 財務実績
10.5.5.3. 製品のベンチマーク
10.5.5.4. 戦略的取り組み
10.5.6. ノバルティス社
10.5.6.1. 概要
10.5.6.2. 財務実績
10.5.6.3. 製品のベンチマーク
10.5.6.4. 戦略的取り組み
10.5.7. ジョンソン・エンド・ジョンソン
10.5.7.1.
概要
10.5.7.2. 財務実績
10.5.7.3. 製品ベンチマーキング
10.5.7.4. 戦略的取り組み
10.5.8. イーライ・リリー・アンド・カンパニー
10.5.8.1. 概要
10.5.8.2. 財務実績
10.5.8.3. 製品のベンチマーク
10.5.8.4. 戦略的取り組み
10.5.9. GSK plc
10.5.9.1. 概要
10.5.9.2. 財務実績
10.5.9.3. 製品のベンチマーク
10.5.9.4. 戦略的取り組み
10.5.10. アムジェン社
10.5.10.1. 概要
10.5.10.2. 財務実績
10.5.10.3. 製品ベンチマーキング
10.5.10.4. 戦略的取り組み
表の一覧
表 1 二次情報源の一覧
表 2 略語一覧
表 3 世界の抗がん剤市場:地域別、2021年~2033年(10億米ドル)
表 4 世界の抗がん剤市場:薬剤分類別、2021年~2033年(10億米ドル)
表5 世界の抗がん剤市場:がん種別、2021年~2033年(10億米ドル)
表6 世界の抗がん剤市場:投与経路別、2021年~2033年(10億米ドル)
表7 世界の抗がん剤市場:薬剤タイプ別、2021年~2033年(10億米ドル)
表8 世界の抗がん剤市場:流通チャネル別、2021年~2033年(10億米ドル)
表9 北米の抗がん剤市場:国別、2021年~2033年(10億米ドル)
表10 北米抗がん剤市場、薬剤分類別、2021年~2033年(10億米ドル)
表11 北米抗がん剤市場、がん種別、2021年~2033年(10億米ドル)
表12 北米抗がん剤市場、投与経路別、2021年~2033年(10億米ドル)
表13 北米抗がん剤市場、薬剤タイプ別、2021年~2033年(10億米ドル)
表14 北米抗がん剤市場、流通チャネル別、2021年~2033年(10億米ドル)
表15 米国抗がん剤市場、薬剤分類別、2021年~2033年(10億米ドル)
表16 米国抗がん剤市場、がん種別、2021年~2033年 (10億米ドル)
表17 米国抗がん剤市場、投与経路別、2021年~2033年(10億米ドル)
表18 米国抗がん剤市場、薬剤タイプ別、2021年~2033年(10億米ドル)
表19 米国抗がん剤市場:流通チャネル別、2021年~2033年(10億米ドル)
表20 カナダ抗がん剤市場:薬剤分類別、2021年~2033年(10億米ドル)
表21 カナダの抗がん剤市場:がん種別、2021年~2033年(10億米ドル)
表22 カナダの抗がん剤市場:投与経路別、2021年~2033年(10億米ドル)
表23 カナダの抗がん剤市場:薬剤タイプ別、2021年~2033年(10億米ドル)
表24 カナダの抗がん剤市場、がん種別、2021年~2033年(10億米ドル)
表25 メキシコの抗がん剤市場、薬剤分類別、2021年~2033年(10億米ドル)
表26 メキシコの抗がん剤市場、がん種別、2021年~2033年(10億米ドル)
表27 メキシコの抗がん剤市場、投与経路別、2021年~2033年(10億米ドル)
表28 メキシコの抗がん剤市場、薬剤タイプ別、2021年~2033年(10億米ドル)
表29 メキシコにおける抗がん剤市場、流通チャネル別、2021年~2033年(10億米ドル)
表30 欧州における抗がん剤市場、国別、2021年~2033年(10億米ドル)
表31 欧州における抗がん剤市場、薬剤分類別、2021年~2033年(10億米ドル)
表32 欧州の抗がん剤市場、がん種別、2021年~2033年(10億米ドル)
表33 欧州の抗がん剤市場、投与経路別、2021年~2033年(10億米ドル)
表34 欧州の抗がん剤市場、薬剤タイプ別、2021年~2033年 (10億米ドル)
表35 欧州の抗がん剤市場、流通チャネル別、2021年~2033年(10億米ドル)
表36 英国の抗がん剤市場、薬剤分類別、2021年~2033年(10億米ドル)
表37 英国の抗がん剤市場、がん種別、2021年~2033年(10億米ドル)
表38 英国の抗がん剤市場、投与経路別、2021年~2033年(10億米ドル)
表39 英国の抗がん剤市場、 薬剤タイプ別、2021年~2033年(10億米ドル)
表40 英国の抗がん剤市場、流通チャネル別、2021年~2033年(10億米ドル)
表41 ドイツの抗がん剤市場、 薬剤分類別、2021年~2033年(10億米ドル)
表42 ドイツの抗がん剤市場、がん種別、2021年~2033年(10億米ドル)
表43 ドイツの抗がん剤市場、投与経路別、2021年~2033年(10億米ドル)
表44 ドイツの抗がん剤市場、薬剤タイプ別、2021年~2033年(10億米ドル)
表45 ドイツの抗がん剤市場、流通チャネル別、2021年~2033年(10億米ドル)
表46 フランスにおける抗がん剤市場:薬剤分類別、2021年~2033年(10億米ドル)
表47 フランスにおける抗がん剤市場:がん種別、2021年~2033年(10億米ドル)
表48 フランスにおける抗がん剤市場、投与経路別、2021年~2033年(10億米ドル)
表49 フランスにおける抗がん剤市場、薬剤タイプ別、2021年~2033年(10億米ドル)
表50 フランスにおける抗がん剤市場、流通チャネル別、2021年~2033年 (10億米ドル)
表51 イタリアの抗がん剤市場、薬剤分類別、2021年~2033年(10億米ドル)
表52 イタリアの抗がん剤市場、がん種別、2021年~2033年(10億米ドル)
表53 イタリアの抗がん剤市場、投与経路別、2021年~2033年(10億米ドル)
表54 イタリアの抗がん剤市場、薬剤タイプ別、2021年~2033年(10億米ドル)
表55 イタリアの抗がん剤市場、流通チャネル別、2021年~2033年(10億米ドル)
表56 スペインの抗がん剤市場、薬剤分類別、2021年~2033年(10億米ドル)
表57 スペインの抗がん剤市場、がん種別、 2021年~2033年(10億米ドル)
表58 スペインの抗がん剤市場、投与経路別、2021年~2033年(10億米ドル)
表59 スペインの抗がん剤市場、薬剤タイプ別、2021年~2033年 (10億米ドル)
表60 スペインの抗がん剤市場、流通チャネル別、2021年~2033年(10億米ドル)
表61 ノルウェーの抗がん剤市場、薬剤分類別、2021年~2033年 (10億米ドル)
表62 ノルウェーの抗がん剤市場、がん種別、2021年~2033年(10億米ドル)
表63 ノルウェーの抗がん剤市場、投与経路別、2021年~2033年(10億米ドル)
表64 ノルウェーの抗がん剤市場、薬剤タイプ別、2021年~2033年(10億米ドル)
表65 ノルウェーの抗がん剤市場、流通チャネル別、2021年~2033年(10億米ドル)
表66 デンマークの抗がん剤市場、薬剤分類別、2021年~2033年(10億米ドル)
表67 デンマークの抗がん剤市場、がん種別、2021年~2033年(10億米ドル)
表68 デンマークの抗がん剤市場、投与経路別、2021年~2033年 (10億米ドル)
表69 デンマークの抗がん剤市場、薬剤タイプ別、2021年~2033年(10億米ドル)
表70 デンマークの抗がん剤市場、流通チャネル別、2021年~2033年 (10億米ドル)
表71 スウェーデンにおける抗がん剤市場:薬剤分類別、2021年~2033年(10億米ドル)
表72 スウェーデンにおける抗がん剤市場:がん種別、2021年~2033年(10億米ドル)
表73 スウェーデンにおける抗がん剤市場(投与経路別)、2021年~2033年(10億米ドル)
表74 スウェーデンにおける抗がん剤市場(薬剤タイプ別)、2021年~2033年 (10億米ドル)
表75 スウェーデンにおける抗がん剤市場、流通チャネル別、2021年~2033年(10億米ドル)
表76 アジア太平洋地域における抗がん剤市場、国別、2021年~2033年 (10億米ドル)
表77 アジア太平洋地域の抗がん剤市場、薬剤分類別、2021年~2033年(10億米ドル)
表78 アジア太平洋地域の抗がん剤市場、がん種別、2021年~2033年(10億米ドル)
表79 アジア太平洋地域の抗がん剤市場、投与経路別、2021年~2033年(10億米ドル)
表80 アジア太平洋地域の抗がん剤市場、薬剤タイプ別、2021年~2033年 (10億米ドル)
表81 アジア太平洋地域の抗がん剤市場、流通チャネル別、2021年~2033年(10億米ドル)
表82 日本の抗がん剤市場、薬剤分類別、2021年~2033年(10億米ドル)
表83 日本の抗がん剤市場(がん種別、2021年~2033年)(10億米ドル)
表84 日本の抗がん剤市場(投与経路別、2021年~2033年)(10億米ドル)
表85 日本の抗がん剤市場、薬剤タイプ別、2021年~2033年(10億米ドル)
表86 日本の抗がん剤市場、流通チャネル別、2021年~2033年(10億米ドル)
表87 中国の抗がん剤市場、薬剤クラス別、2021年~2033年(10億米ドル)
表88 中国の抗がん剤市場、がん種別、2021年~2033年(10億米ドル)
表89 中国の抗がん剤市場、投与経路別、2021年~2033年(10億米ドル)
表90 中国の抗がん剤市場、薬剤タイプ別、2021年~2033年(10億米ドル)
表91 中国の抗がん剤市場、がん種別、2021年~2033年(10億米ドル)
表92 インドの抗がん剤市場、薬剤分類別、2021年~2033年(10億米ドル)
表93 インドの抗がん剤市場、がん種別、2021年~2033年 (10億米ドル)
表94 インドの抗がん剤市場、投与経路別、2021年~2033年(10億米ドル)
表95 インドの抗がん剤市場、薬剤タイプ別、2021年~2033年(10億米ドル)
表96 インドの抗がん剤市場、流通チャネル別、2021年~2033年(10億米ドル)
表97 オーストラリアの抗がん剤市場:薬剤分類別、2021年~2033年(10億米ドル)
表98 オーストラリアの抗がん剤市場:がん種別、2021年~2033年(10億米ドル)
表99 オーストラリアの抗がん剤市場:投与経路別、2021年~2033年(10億米ドル)
表100 オーストラリアの抗がん剤市場、薬剤タイプ別、2021年~2033年(10億米ドル)
表101 オーストラリアの抗がん剤市場、流通チャネル別、2021年~2033年(10億米ドル)
表102 韓国の抗がん剤市場、薬剤クラス別、2021年~2033年(10億米ドル)
表103 韓国のがん治療薬市場、がん種別、2021年~2033年(10億米ドル)
表104 韓国のがん治療薬市場、投与経路別、2021年~2033年(10億米ドル)
表105 韓国のがん治療薬市場、薬剤タイプ別、2021年~2033年 (10億米ドル)
表106 韓国のがん治療薬市場、流通チャネル別、2021年~2033年 (10億米ドル)
表107 タイの抗がん剤市場、薬剤分類別、2021年~2033年(10億米ドル)
表108 タイの抗がん剤市場、がん種別、2021年~2033年(10億米ドル)
表109 タイの抗がん剤市場、 投与経路別、2021年~2033年(10億米ドル)
表110 タイの抗がん剤市場、薬剤タイプ別、2021年~2033年(10億米ドル)
表111 タイの抗がん剤市場、流通チャネル別、2021年 ~2033年(10億米ドル)
表112 ラテンアメリカ抗がん剤市場、国別、2021年~2033年 (10億米ドル)
表113 ラテンアメリカのがん治療薬市場、薬剤分類別、2021年~2033年(10億米ドル)
表114 ラテンアメリカのがん治療薬市場、がん種別、2021年~2033年(10億米ドル)
表115 ラテンアメリカのがん治療薬市場、投与経路別、2021年~2033年 (10億米ドル)
表116 ラテンアメリカにおける抗がん剤市場:薬剤タイプ別、2021年~2033年(10億米ドル)
表117 ラテンアメリカにおける抗がん剤市場:流通チャネル別、2021年~2033年(10億米ドル)
表118 ブラジルにおける抗がん剤市場(薬剤分類別、2021年~2033年)(10億米ドル)
表119 ブラジルにおける抗がん剤市場(がん種別、2021年~2033年)(10億米ドル)
表120 ブラジルにおける抗がん剤市場(投与経路別、2021年~2033年)(10億米ドル)
表121 ブラジルにおける抗がん剤市場:薬剤タイプ別、2021年~2033年(10億米ドル)
表122 ブラジルにおける抗がん剤市場:流通チャネル別、2021年~2033年(10億米ドル)
表123 アルゼンチンにおける抗がん剤市場:薬剤クラス別、2021年~2033年(10億米ドル)
表124 アルゼンチンの抗がん剤市場:がん種別、2021年~2033年(10億米ドル)
表125 アルゼンチンの抗がん剤市場:投与経路別、2021年~2033年(10億米ドル)
表126 アルゼンチンの抗がん剤市場:薬剤タイプ別、2021年~2033年(10億米ドル)
表127 アルゼンチンの抗がん剤市場:流通チャネル別、2021年~2033年(10億米ドル)
表128 中東・アフリカの抗がん剤市場、国別、2021年~2033年(10億米ドル)
表129 中東・アフリカの抗がん剤市場、薬剤分類別、2021年~2033年(10億米ドル)
表130 中東・アフリカの抗がん剤市場、がん種別、2021年~2033年 (10億米ドル)
表131 中東・アフリカの抗がん剤市場、投与経路別、2021年~2033年 (10億米ドル)
表132 中東・アフリカの抗がん剤市場、薬剤タイプ別、2021年~2033年(10億米ドル)
表133 中東・アフリカの抗がん剤市場、流通チャネル別、2021年~2033年(10億米ドル)
表134 南アフリカの抗がん剤市場、 薬剤分類別、2021年~2033年(10億米ドル)
表135 南アフリカの抗がん剤市場、がん種別、2021年~2033年(10億米ドル)
表136 南アフリカの抗がん剤市場、投与経路別、2021年~2033年(10億米ドル)
表137 南アフリカの抗がん剤市場、薬剤タイプ別、2021年~2033年 (10億米ドル)
表138 南アフリカの抗がん剤市場、流通チャネル別、2021年~2033年(10億米ドル)
表139 サウジアラビアの抗がん剤市場、薬剤分類別、2021年~2033年(10億米ドル)
表140 サウジアラビアの抗がん剤市場(がん種別、2021年~2033年)(10億米ドル)
表141 サウジアラビアの抗がん剤市場(投与経路別、2021年~2033年)(10億米ドル)
表142 サウジアラビアの抗がん剤市場:薬剤タイプ別、2021年~2033年(10億米ドル)
表143 サウジアラビアの抗がん剤市場:流通チャネル別、2021年~2033年(10億米ドル)
表144 アラブ首長国連邦(UAE)の抗がん剤市場:薬剤分類別、2021年~2033年(10億米ドル)
表145 アラブ首長国連邦(UAE)の抗がん剤市場:がん種別、2021年~2033年(10億米ドル)
表146 アラブ首長国連邦(UAE)の抗がん剤市場:投与経路別、2021年~2033年(10億米ドル)
表147 アラブ首長国連邦(UAE)の抗がん剤市場:薬剤種別、2021年~2033年(10億米ドル)
表148 アラブ首長国連邦(UAE)の抗がん剤市場:がん種別、2021年~2033年(10億米ドル)
表149 クウェートの抗がん剤市場:薬剤分類別、2021年~2033年(10億米ドル)
表150 クウェートにおける抗がん剤市場:がん種別、2021年~2033年(10億米ドル)
表151 クウェートにおける抗がん剤市場:投与経路別、2021年~2033年(10億米ドル)
表152 クウェートにおける抗がん剤市場:薬剤種別、2021年~2033年(10億米ドル)
表153 クウェート抗がん剤市場、流通チャネル別、2021年~2033年 (10億米ドル)
図一覧
図1 抗がん剤市場のセグメンテーション
図2 市場調査プロセス
図3 データ三角測量手法
図4 一次調査のパターン
図5 市場調査のアプローチ
図6 バリューチェーンに基づく市場規模の算出と予測
図7 市場の策定と検証
図8 市場の概要
図9 競合状況
図10 抗がん剤市場の動向
図11 抗がん剤市場:ポーターの5つの力分析
図12 抗がん剤市場:PESTLE分析
図13 薬剤分類別市場、2021年~2033年
(10億米ドル)
図14 化学療法市場、2021年~2033年(10億米ドル)
図15 標的療法市場、2021年~2033年 (10億米ドル)
図16 免疫療法市場、2021年~2033年(10億米ドル)
図17 ホルモン療法市場、2021年~2033年(10億米ドル)
図18 放射性医薬品市場、2021年~2033年 (10億米ドル)
図19 細胞・遺伝子治療市場、2021年~2033年 (10億米ドル)
図20 その他市場、2021年~2033年(10億米ドル)
図21 がん種別市場、2021年~2033年(10億米ドル)
図22 固形腫瘍市場、2021年~2033年(10億米ドル)
図23 血液悪性腫瘍市場、2021年~2033年(10億米ドル)
図24 投与経路別市場、2021年~2033年(10億米ドル)
図25 経口剤市場、2021年~2033年(10億米ドル)
図26 注射剤市場、2021年~2033年(10億米ドル)
図27 その他市場、2021年~2033年(10億米ドル)
図28 薬剤タイプ別市場、2021年~2033年(10億米ドル)
図29 ブランド医薬品市場、2021年~2033年(10億米ドル)
図30 ジェネリック医薬品およびバイオシミラー市場、2021年~2033年(10億米ドル)
図31 流通チャネル市場、2021年~2033年 (10億米ドル)
図32 病院薬局市場、2021年~2033年(10億米ドル)
図33 小売薬局市場、2021年~2033年(10億米ドル)
図34 オンライン薬局市場、2021年~2033年 (10億米ドル)
図35 地域別抗がん剤市場売上高
図36 地域別市場動向:主なポイント
図37 北米抗がん剤市場、2021年~2033年(10億米ドル)
図38 米国市場の動向
図39 米国抗がん剤市場、2021年~2033年 (10億米ドル)
図40 カナダの市場動向
図41 カナダの抗がん剤市場、2021年~2033年(10億米ドル)
図42 メキシコの市場動向
図43 メキシコの抗がん剤市場、2021年~2033年
(10億米ドル)図44 欧州の抗がん剤市場、2021年~2033年(10億米ドル)図45 英国の市場動向図46 英国の抗がん剤市場、2021年~2033年(10億米ドル)図47 ドイツの市場動向図48 ドイツの抗がん剤市場、2021年~2033年(10億米ドル)図49 フランスの市場動向図50 フランスの抗がん剤市場、2021年~2033年(10億米ドル)図51 イタリアの市場動向図52 イタリアの抗がん剤市場、2021年~2033年(10億米ドル)図53 スペインの国別動向図54 スペインの抗がん剤市場、2021年~2033年(10億米ドル)図55 ノルウェーの市場動向図56 ノルウェーの抗がん剤市場、2021年~2033年(10億米ドル)図57 スウェーデンの市場動向図58 スウェーデンの抗がん剤市場、2021年~2033年(10億米ドル)図59 デンマークの市場動向図60 デンマークの抗がん剤市場、2021年~2033年(10億米ドル)図61 アジア太平洋地域の抗がん剤市場、2021年~2033年(10億米ドル)図62 日本の市場動向図63 日本の抗がん剤市場、2021年~2033年(10億米ドル)図64 中国の市場動向図65 中国の抗がん剤市場、2021年~2033年 (10億米ドル)図66 インドの市場動向図67 インドの抗がん剤市場、2021年~2033年(10億米ドル)図68 オーストラリアの市場動向図69 オーストラリアの抗がん剤市場、2021年~2033年(10億米ドル)図70 韓国の市場動向図71 韓国における抗がん剤市場、2021年~2033年(10億米ドル)図72 タイの市場動向図73 タイにおける抗がん剤市場、2021年~2033年(10億米ドル)図74 ラテンアメリカにおける抗がん剤市場、2021年~2033年 (10億米ドル)図75 ブラジルの市場動向図76 ブラジルの抗がん剤市場、2021年~2033年(10億米ドル)図77 アルゼンチンの市場動向
図78 アルゼンチンの抗がん剤市場、2021年~2033年(10億米ドル)
図79 中東・アフリカの抗がん剤市場、2021年~2033年(10億米ドル)
図80 南アフリカの国別動向
図81 南アフリカの抗がん剤市場、2021年~2033年(10億米ドル)
図82 サウジアラビアの市場動向
図83 サウジアラビアの抗がん剤市場、2021年~2033年(10億米ドル)
図84 アラブ首長国連邦(UAE)の市場動向
図85 アラブ首長国連邦(UAE)の抗がん剤市場、2021年~2033年(10億米ドル)
図86 クウェートの国別動向
図87 クウェートの抗がん剤市場、2021年~2033年(10億米ドル)
図88 企業の分類
図89 企業の市場ポジション分析
図90 戦略的枠組み









