主なポイント
市場概要:
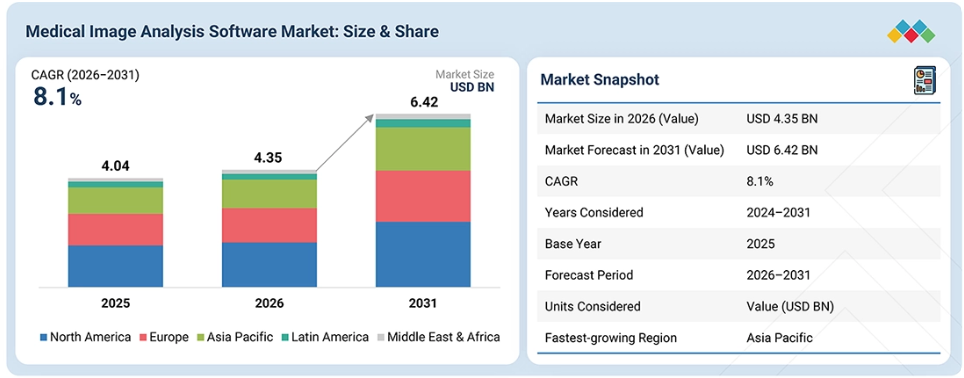
基準年(2025年)の市場規模:40億4,000万米ドル
現在の市場規模(2026年):43億5,000万米ドル
予測市場規模(2031年):64億2,000万米ドル
CAGR(2026年~2031年):8.1%
セグメント別動向:
地域別リーダー:北米は、2025年に38.4%のシェアを占め、市場をリードしました。
ソフトウェア別リーダー:統合ソフトウェアセグメントは、2025年に64.5%という最大の市場シェアを占めました。
技術別リーダー:AI搭載技術セグメントは、予測期間中に8.6%という最も高いCAGRを記録すると予想されています。
検出・位置特定:検出・位置特定セグメントは、予測期間中に最も高いCAGRを記録すると予想されます。
イメージング分野のリーダー:3Dイメージングセグメントは、2025年に最大の市場シェアを占めました。
イメージングモダリティのリーダー:コンピュータ断層撮影(CT)セグメントは、2025年に最大の市場シェアを占めました。
アプリケーション分野のリーダー:循環器学セグメントは、2025年に最大の市場シェアを占めました。
エンドユーザー別リーダー:病院セグメントが2025年に最大の市場シェアを占めましたが、画像診断センターセグメントは、予測期間中に最も高いCAGRを記録すると予想されています。
市場見通しと競争環境:
Siemens Healthineers AG、GE HealthCare、およびKoninklijke Philips N.V.は、その高い市場シェアと製品展開の広さから、医療画像解析ソフトウェア市場における主要企業として特定されました。
Viz.ai, Inc.およびAidoc Medicalは、専門的なニッチ市場で確固たる地位を築き、新興の市場リーダーとしての可能性を際立たせています。
病院や診断センターが放射線科医の業務負荷を軽減し、診断の所要時間を短縮しようとしていることから、医療画像解析ソフトウェアへの需要が高まっています。このソフトウェアは、検出・位置特定、セグメンテーション・分析、再構成・可視化、レジストレーション・比較、レポート作成・通信、臨床意思決定支援などの機能をサポートしています。
顧客の顧客に影響を与えるトレンドと変革
医療画像解析ソフトウェア市場におけるトレンドの変革は、主に、従来のルールベースの画像処理から、AIを活用した検出、ディープラーニングによる再構成、クラウドネイティブプラットフォーム、および統合されたハードウェア・ソフトウェアモデルへの移行によって推進されています。病院、画像診断センター、研究機関では、CT、MRI、超音波、マンモグラフィーにおいて、検出・位置特定、セグメンテーション・分析、再構成・可視化、レポート作成・通信、臨床意思決定支援における手動レビュー時間を短縮するために、AIベースのソフトウェアを活用しています。
このトレンドにより、診断までの所要時間が短縮され、所見の見落としが減少し、放射線科医の業務負荷が軽減され、画像解釈ワークフロー全体の一貫性が向上しています。AIを活用したトリアージ、病変の自動検出、ディープラーニングによる再構成、およびクラウド対応のエンタープライズイメージングは、医療機関における診断業務の管理方法を変革しつつあります。2024年12月、FDAは「事前決定変更管理計画(Predetermined Change Control Plans)」に関するガイダンスを最終確定し、AIソフトウェアメーカーが毎回新たな申請を行う代わりに、将来のアップデートを事前に承認できるようになりました。
シーメンス・ヘルスインアーズAG、GE医療、ロイヤル・フィリップスN.V.、キヤノンメディカルシステムズ株式会社、富士フイルムホールディングス株式会社、およびAidoc Medical Ltd.といった主要企業は、AI対応のハードウェア統合、クラウドプラットフォーム、戦略的買収、およびベンダー中立のアルゴリズムマーケットプレイスを通じて、この変革に貢献しています。
市場の動向
要因:放射線科医の人手不足が深刻化する中、画像診断件数は増加傾向にあります
『American Journal of Roentgenology』によると、アメリカの画像診断件数は年間約5%のペースで増加している一方、アメリカ放射線医学会(ACR)の記録では、2025年1月だけで1,900件の放射線科医の求人情報が掲載されました。一方、毎年新たにアメリカで勤務を開始する放射線科医は約1,000名にとどまっており、需要には到底及ばない状況です。
この不均衡により、病院は放射線科医による読影に先立ち、AIソフトウェアを活用して画像検査の選別、優先順位付け、および事前スクリーニングを行うことを余儀なくされています。新興市場ではこの格差がさらに大きく、地方地域では人口10万人あたり1人未満の放射線科医しかいないことも珍しくありません。画像診断の需要が放射線科医の供給を上回り続ける中、AIを活用した検出およびワークフローソフトウェアは、もはや「オプション」ではなく「必須」のものとなりつつあります。
制約要因:ソフトウェアの検証、統合、導入にかかる高コスト
多様な患者集団を対象にAIアルゴリズムを臨床的に検証するには、大規模なアノテーション付きデータセットと多施設共同研究が必要であり、これには多額の費用と時間がかかります。新しいAIツールを既存のPACS/RISインフラに統合するには、多くの場合、カスタムIT作業や継続的な技術サポートが必要となります。小規模な病院や診断センターでは、この統合の負担を管理するための予算や社内のITスタッフが不足していることがよくあります。総所有コスト(TCO)には、ライセンス料だけでなく、検証、トレーニング、ワークフローの再設計も含まれます。これらのコストは、特に資金力のある大規模な病院システム以外では、AIの導入を遅らせたり、阻害したりする可能性があります。
機会:クラウドネイティブおよびAI-as-a-Service(AaaS)型画像診断プラットフォームの拡大
クラウドベースの導入モデルにより、病院はオンプレミスの大規模なインフラ投資を行うことなく、AI画像診断ツールを利用できるようになり、初期費用の障壁が低減されています。ベンダー中立のプラットフォームにより、病院は単一のインフラストラクチャ層上で、異なる企業の複数のAIアルゴリズムを実行できるようになっています。このモデルは、多拠点の病院ネットワークや遠隔放射線診断プロバイダー全体での迅速な拡張をサポートします。また、サブスクリプション型の価格設定により、小規模な診断センターでも高度なAIツールをより利用しやすくなっています。クラウドインフラが成熟するにつれ、AI-as-a-Serviceは、従来型のオンプレミス型ソフトウェアに代わって、好まれる導入モデルになると予想されます。
課題:レガシーPACS/RISおよびベンダー固有のシステムとの相互運用性の制限
多くの病院では、最新のAIソフトウェアとの統合を想定して設計されていない旧式のPACS/RISシステムを依然として運用しています。ベンダー固有のデータ形式や独自アーキテクチャにより、マルチベンダーの画像診断環境全体でAIツールを導入することが困難になっています。この断片化により、病院はAIの導入を互換性のあるシステムに限定するか、高額なインフラのアップグレードに投資せざるを得ない状況に追い込まれています。
エンタープライズ向け画像診断ベンダー各社は、よりオープンでベンダー中立なプラットフォームの構築に取り組んでいますが、産業全体での完全な相互運用性は依然として不均一な状況です。レガシーシステムとの互換性が向上するまでは、これがAIの広範な導入における現実的な障壁であり続けるでしょう。
市場のエコシステム
医療画像解析ソフトウェアのエコシステムには、画像診断機器メーカー、AIソフトウェアベンダー、病院および診断画像センター、学術・研究機関、PACS/RISおよびIT統合パートナー、クラウドサービスプロバイダー、ならびに規制・コンプライアンス機関が含まれます。
画像診断機器メーカーは、医療機関がCT、MRI、超音波、マンモグラフィーにおいて、検出・位置特定、セグメンテーション・分析、再構成・可視化、レジストレーション・比較、およびレポート作成・通信のために、ハードウェアとAIソフトウェアを組み合わせることを支援しています。病院では、画像解析ソフトウェアを活用して、放射線科医の業務負荷を軽減し、診断までの所要時間を短縮するとともに、循環器科、腫瘍科、神経科にわたる臨床的意思決定を支援しています。
診断画像センターでは、AIベースのトリアージおよびレポート作成ツールを活用して、多数の患者に対応し、遠隔およびテレラジオロジーによる読影モデルを支援しています。学術・研究機関では、画像データセットの規模が拡大する中、多施設共同臨床研究や疾患特異的な研究のために、画像AIソフトウェアを活用しています。AIおよびクラウド技術ベンダーは、ディープラーニングアルゴリズム、ベンダー中立のAIプラットフォーム、クラウドネイティブな導入、ワークフローの自動化を実現することで、このエコシステムを支えています。
FDA、EMA、中国のNMPAなどの規制当局は、医療機器の認可プロセス、AIアップデートの枠組み、および画像ソフトウェアの臨床利用を規定するデータプライバシー要件を通じて、このエコシステムを形成しています。
市場セグメント
医療画像解析ソフトウェア市場:種類別
2025年、医療画像解析ソフトウェア市場において、統合型ソフトウェアセグメントが最大のシェアを占めました。これは、シーメンス・ヘルスインアーズAGやロイヤル・フィリップスN.V.といった画像診断機器メーカーが、CT、MRI、X線システムにAIを直接組み込むケースが増加しているためです。
病院側は、別途のインストールやライセンス取得、ベンダー管理が不要となるため、統合型ソフトウェアを好んで採用しています。機器メーカーがバンドルされたAIを活用して顧客維持を強化し、継続的なソフトウェア収益を構築しているため、このセグメントは引き続き最大の規模を維持しています。一方、ベンダー中立のAI企業が提供するスタンドアロン型ソフトウェアについては、病院が複数のスキャナーブランドで動作するアルゴリズムを求めるにつれ、着実な成長が見込まれています。
医療画像解析ソフトウェア市場:技術別
予測期間中、医療提供者が画像診断の自動化や増加する画像診断量の管理を求めることから、AI対応技術が最も急速に成長すると予想されます。ディープラーニング、コンピュータビジョン、機械学習は、自動解析、異常検出、定量的評価のためのソフトウェアにますます組み込まれています。AIベースのツールは、放射線科医の反復的な作業を軽減し、ワークフローの効率を向上させ、複雑な画像検査の迅速な診断を支援することができます。疾患の早期発見、画像セグメンテーション、トリアージ、および臨床意思決定支援のためのAI搭載ソリューションがますます利用可能になっていることが、導入をさらに後押ししています
機能別医療画像解析ソフトウェア市場
2025年には、再構成・可視化セグメントが医療画像解析ソフトウェア市場で最大のシェアを占めました。これは、放射線科がCTやMRIスキャンにおいて、画像の鮮明度を向上させ、放射線被ばく量を低減するツールに大きく依存しているためです。予測期間中、「検出・位置特定」セグメントが最も急速な成長を記録すると見込まれています。これは、AIベースの検出ツールが、優先的に検討すべき緊急所見をフラグ付けすることで、放射線科医の不足という課題に直接対処できるためです。病院が重症例の迅速なトリアージを優先する中、「検出・位置特定」ソフトウェアは導入の主要分野となりつつあります。
医療画像解析ソフトウェア市場:画像の種類別
予測期間中、4Dイメージングセグメントは、解剖学的構造や生理学的プロセスのより包括的な可視化および定量分析を目的とした、動的かつ時間分解能の高いイメージングの採用拡大に牽引され、最も急速な成長を記録すると予想されます。心臓MRI、4DフローMRI、および3D/4D超音波における4Dイメージングの利用拡大は、特に心血管評価や機能解析において、このセグメントの成長をさらに後押ししています。さらに、4D可視化、セグメンテーション、血流定量化、および自動解析のための高度なソフトウェアソリューションが利用可能になったことで、4Dイメージングの臨床的有用性が向上しています。
地域
アジア太平洋地域は、予測期間中に医療画像解析ソフトウェア市場において最も急速な成長を記録すると予想されます
アジア太平洋市場は、医療の急速なデジタル化、診断用画像検査件数の増加、医療インフラの拡充、およびAIを活用した医療技術の普及に支えられ、予測期間中に最も高いCAGRで成長すると見込まれています。中国、日本、インド、韓国、オーストラリアなどの国々では、検出、画像解析、臨床意思決定支援、およびワークフローの自動化を目的として、AIを活用した画像診断の利用が拡大しています。
2025年11月、中国国家衛生健康委員会は、補助診断、自動レポート作成、画質評価、治療推奨などを含む医療画像におけるAI活用を支援する指針を発表し、2030年までに二次・三次病院全体でのより広範な導入を目指しています。2026年1月、富士フイルム・インディアは、放射線科が急増する画像診断件数や診断の複雑化に対応できるよう支援するため、AI搭載のCT、マンモグラフィ、X線撮影装置、および医療ITソリューションを導入しました。
医療画像解析ソフトウェア市場:企業評価マトリックス
医療画像解析ソフトウェア市場の評価マトリックスにおいて、シーメンス・ヘルスインアーズAG(スター)は、CT、MRI、X線アプリケーションにわたる「AI-Rad Companion」を含む、AI搭載の画像診断および臨床意思決定支援ソリューションの強力なポートフォリオを武器に首位を占めています。
画像診断ワークフローへのAIの深い統合、自動セグメンテーションおよび測定機能、そして画像診断システムの広範な導入実績が、同社の市場での地位を強固なものにしています。マイクロソフト・コーポレーション(新興リーダー)は、医療画像の埋め込み、セグメンテーション、検出、およびマルチモーダル解析のための「MedImageInsight」や「MedImageParse」を含む、医療AIエコシステムを通じて勢いを増しています。
主要市場プレイヤー
Siemens Healthineers AG (Germany)
GE HealthCare (US)
Koninklijke Philips N.V. (Netherlands)
Canon Medical Systems Corporation (Japan)
FUJIFILM Holdings Corporation (Japan)
Agfa HealthCare (Belgium)
Carestream Health, Inc. (US)
Hologic, Inc. (US)
Merative (US)
Sectra AB (Sweden)
Bruker Corporation (US)
MIM Software Inc. (US)
Mirada Medical Ltd. (UK)
Median Technologies (France)
Aidoc Medical Ltd. (Israel)
RapidAI, Inc. (US)
Microsoft Corporation (US)
Tempus AI, Inc. (US)
NANO-X Imaging Ltd. (Israel)
ContextVision AB (Sweden)
Viz.ai, Inc. (US)
Avicenna.AI (France)
Cleerly, Inc. (US)
Overjet, Inc. (US)
最近の動向
2026年7月:GE医療は、画像データのレビューおよび処理のためのMIMソフトウェアソリューション群へ安全にアクセスできる、ブラウザベースのリモートアクセスプラットフォーム「MIM Anyware」を発表しました。このプラットフォームにより、権限を持つユーザーは事実上どこからでも画像データにアクセスして処理することが可能となり、部門をまたいだ同時臨床レビューもサポートされることから、医療画像解析ソフトウェアにおける実質的な進展を直接示すものとなっています。
2026年7月: キヤノンメディカルシステムズ株式会社は、同社のプレミアムCT製品群「Aquilion ONE」シリーズ全体に「CLEAR Motion」を導入するとともに、「PIQE 1024 Matrix Deep Learning Reconstruction」の利用範囲を拡大しました。「CLEAR Motion」は、生のCT投影データにディープラーニングによる動き補正を適用する一方、「PIQE 1024」は超高解像度データから超解像画像を生成し、複雑な臨床画像に対して直接的な画像解析および再構成機能を提供します。
2026年5月: シーメンス・ヘルスインアーズは、放射線治療計画のためにCTおよびMR画像から200以上の事前定義された構造を自動的に輪郭描出するAI搭載ソフトウェア機能「AI Contouring for Eclipse」のCEマークを取得しました。このソフトウェアは、ヴァリアン社のEclipse治療計画ワークフローに統合されており、医療画像を直接分析して輪郭描出を自動化するもので、本キーワードにおける有力な該当開発事例となります。
2026年6月:Aidoc Medical Ltd.(イスラエル)は、胸部X線画像を分析し、放射線診断の予備レポート文を生成するように設計されたAIソリューション「First Read」について、FDAのブレークスルーデバイス指定を取得しました。この開発により、Aidocの臨床AIプラットフォームがレポート作成の分野へと拡大され、増加する画像診断件数と放射線科医の業務負荷への対応が可能となります。
2025年11月: シーメンス・ヘルスインアーズAG(ドイツ)は、予約、画像取得、レポート作成にまたがる新しいAI搭載の放射線診断サービスを発表しました。これらのソリューションはAIを活用して臨床的に関連性の高い所見を要約し、手動によるアノテーションやレポート作成の負担を軽減することで、同社の統合画像ワークフロー機能を強化しています。
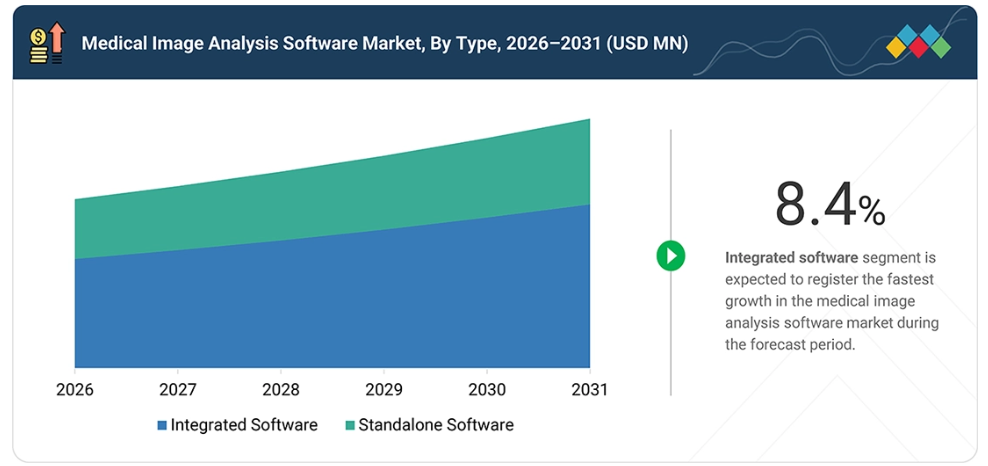
表1 米ドル為替レート 46
表2 医療画像解析ソフトウェア市場:ポーターの5つの力 67
表3 医療画像解析ソフトウェア市場:エコシステムにおける役割 76
表4 主要企業別の画像解析ソフトウェアプラットフォームの
参考価格(2025年) 78
表5 医療画像解析ソフトウェア市場の目安価格、
地域別(2025年) 79
表6 事例1:医療画像解析と臨床トリアージの迅速化に向けた、マーシーによるAIDOC AIOSの導入 82
表7 事例2:アドボケート・ヘルスによる、エンタープライズ医療画像分野におけるAIDOC AIの展開 83
表8 事例3:LUNITによるAI支援マンモグラフィー検診の導入と臨床的妥当性検証 83
表9 アメリカの調整済み相互関税率 85
表10 医療画像解析ソフトウェア市場における出願件数上位国の管轄区域別分析(2015年1月~2026年8月) 95
表11 医療画像解析ソフトウェア市場:主要特許/特許出願 97
表12 北米:規制機関、政府機関、およびその他の組織 107
表13 ヨーロッパ:規制機関、政府機関、およびその他の組織 108
表14 アジア太平洋地域:規制機関、政府機関、およびその他の組織 109
表15 南米アメリカ:規制機関、政府機関、およびその他の組織 110
表16 中東・アフリカ:規制機関、政府機関、およびその他の組織 111
表17 北米の規制シナリオ 113
表18 ヨーロッパの規制状況 114
表19 アジア太平洋地域の規制状況 115
表20 南米アメリカの規制状況 116
表21 中東・アフリカの規制状況 117
表22 主要3つのエンドユーザーにおける購買プロセスへの
ステークホルダーの影響(%) 121
表23 主要3つのエンドユーザーにおける主な購入基準 122
表24 医療画像解析ソフトウェア市場における未充足ニーズ 123
表25 医療画像解析ソフトウェア市場におけるエンドユーザーの期待 124
表26 医療画像解析ソフトウェア市場(エンドユーザー別)、
2024年~2031年(百万米ドル) 127
表27 病院向け医療画像解析ソフトウェア市場、
地域別、2024年~2031年(百万米ドル) 128
表28 診断画像センター向け医療画像解析ソフトウェア市場、地域別、2024年~2031年 (百万米ドル) 129
表29 2024年~2031年の地域別、学術・研究機関向け医療画像解析ソフトウェア市場 (百万米ドル) 130
表 30 その他のエンドユーザー向け医療画像解析ソフトウェア市場、
地域別、2024年~2031年(百万米ドル) 131
表31 医療画像解析ソフトウェア市場(機能別)、
2024年~2031年(百万米ドル) 133
表32 再構成・可視化向け医療画像解析ソフトウェア市場(地域別)、2024年~2031年 (百万米ドル) 134
表33 検出・位置特定向け医療画像解析ソフトウェア市場、地域別、2024年~2031年(百万米ドル) 135
表34 セグメンテーションおよび分析向け医療画像解析ソフトウェア市場:地域別、2024年~2031年(百万米ドル) 136
表35 レジストレーションおよび比較向け医療画像解析ソフトウェア市場:地域別、2024年~2031年 (百万米ドル) 137
表36 地域別 レポート・通信用医療画像解析ソフトウェア市場、2024年~2031年(百万米ドル) 138
表37 地域別 臨床意思決定支援用医療画像解析ソフトウェア市場、2024年~2031年(百万米ドル) 139
表38 画像の種類別 医療画像解析ソフトウェア市場、
2024年~2031年 (百万米ドル) 141
表39 3Dイメージング向け医療画像解析ソフトウェア市場:地域別、2024年~2031年(百万米ドル) 142
表40 4Dイメージング向け医療画像解析ソフトウェア市場:地域別、2024年~2031年 (百万米ドル) 142
表41 2Dイメージング向け医療画像解析ソフトウェア市場:地域別、2024年~2031年(百万米ドル) 143
表42 医療画像解析ソフトウェア市場(モダリティ別)、
2024年~2031年 (百万米ドル) 145
表43 2024年~2031年の地域別、X線撮影用医療画像解析ソフトウェア市場(百万米ドル) 146
表 44 コンピュータ断層撮影(CT)向け医療画像解析ソフトウェア市場、種類別、2024年~2031年(百万米ドル) 147
表45 コンピュータ断層撮影(CT)向け医療画像解析ソフトウェア市場、地域別、2024年~2031年(百万米ドル) 147
表46 ハイエンドスライスCT向け医療画像解析ソフトウェア市場、
地域別、2024年~2031年(百万米ドル) 148
表47 ミッドエンド・スライスCT向け医療画像解析ソフトウェア市場、
地域別、2024年~2031年(百万米ドル) 149
表48 ローエンドスライスCT向け医療画像解析ソフトウェア市場、
地域別、2024年~2031年(百万米ドル) 149
表49 磁気共鳴画像法(MRI)向け医療画像解析ソフトウェア市場:種類別、2024年~2031年(百万米ドル) 150
表50 磁気共鳴画像法(MRI)向け医療画像解析ソフトウェア市場:地域別、2024年~2031年(百万米ドル) 151
表51 密閉型MRIシステム向け医療画像解析ソフトウェア市場、
地域別、2024年~2031年(百万米ドル) 152
表52 オープン型MRIシステム向け医療画像解析ソフトウェア市場、
地域別、2024年~2031年(百万米ドル) 153
表53 超音波画像診断向け医療画像解析ソフトウェア市場、
種類別、2024年~2031年(百万米ドル) 154
表54 超音波画像診断用医療画像解析ソフトウェア市場、
地域別、2024年~2031年(百万米ドル) 154
表55 2D超音波診断装置向け医療画像解析ソフトウェア市場、地域別、2024年~2031年 (百万米ドル) 155
表56 3Dおよび4D超音波システム向け医療画像解析ソフトウェア市場:地域別、2024年~2031年(百万米ドル) 156
表57 ドップラーイメージング向け医療画像解析ソフトウェア市場、
地域別、2024年~2031年(百万米ドル) 157
表58 核医学イメージング向け医療画像解析ソフトウェア市場、
種類別、2024年~2031年(百万米ドル) 158
表59 核医学イメージング向け医療画像解析ソフトウェア市場、
地域別、2024年~2031年(百万米ドル) 158
表60 陽電子放出断層撮影(PET)向け医療画像解析ソフトウェア市場:地域別、2024年~2031年 (百万米ドル) 159
表 61 2024年~2031年の地域別単一光子放出コンピュータ断層撮影(SPECT)向け医療画像解析ソフトウェア市場 (百万米ドル) 160
表 62 マンモグラフィ用医療画像解析ソフトウェア市場:地域別、2024年~2031年(百万米ドル) 161
表63 複合/ハイブリッドモダリティ向け医療画像解析ソフトウェア市場:種類別、2024年~2031年(百万米ドル) 162
表64 複合/ハイブリッドモダリティ向け医療画像解析ソフトウェア市場:地域別、2024年~2031年(百万米ドル) 162
表65 PET/CT向け医療画像解析ソフトウェア市場(地域別)、
2024年~2031年(百万米ドル) 163
表66 SPECT/CT向け医療画像解析ソフトウェア市場(地域別)、2024年~2031年(百万米ドル) 164
表67 PET/MR向け医療画像解析ソフトウェア市場(地域別、
2024年~2031年)(百万米ドル) 165
表68 その他向け医療画像解析ソフトウェア市場(地域別)、
2024年~2031年(百万米ドル) 166
表69 医療画像解析ソフトウェア市場(技術別)、
2024年~2031年(百万米ドル) 168
表70 AI対応技術向け医療画像解析ソフトウェア市場:種類別、2024年~2031年(百万米ドル) 169
表71 AI対応技術を用いた医療画像解析ソフトウェア市場:地域別、2024年~2031年 (百万米ドル) 169
表72 機械学習を活用した医療画像解析ソフトウェア市場、
地域別、2024年~2031年(百万米ドル) 170
表73 ディープラーニング向け医療画像解析ソフトウェア市場、
地域別、2024年~2031年(百万米ドル) 171
表74 コンピュータビジョン向け医療画像解析ソフトウェア市場、
地域別、2024年~2031年(百万米ドル) 172
表75 自然言語処理(NLP)向け医療画像解析ソフトウェア市場:地域別、2024年~2031年(百万米ドル) 173
表76 従来技術向け医療画像解析ソフトウェア市場、地域別、2024年~2031年(百万米ドル) 174
表77 医療画像解析ソフトウェア市場、治療領域別、
2024年~2031年(百万米ドル) 176
表78 地域別 循環器分野向け医療画像解析ソフトウェア市場、2024年~2031年(百万米ドル) 177
表79 腫瘍学向け医療画像解析ソフトウェア市場(地域別、2024–2031年)(百万米ドル) 178
表80 神経学向け医療画像解析ソフトウェア市場(地域別、2024–2031年)(百万米ドル) 179
表81 2024年~2031年の地域別整形外科向け医療画像解析ソフトウェア市場(百万米ドル) 180
表82 歯科分野における医療画像解析ソフトウェア市場(地域別、
2024年~2031年)(百万米ドル) 181
表83 産婦人科向け医療画像解析ソフトウェア市場:地域別、2024年~2031年(百万米ドル) 182
表84 マンモグラフィ/乳房画像診断向け医療画像解析ソフトウェア市場:地域別、2024年~2031年(百万米ドル) 183
表85 その他の治療分野向け医療画像解析ソフトウェア市場:地域別、2024年~2031年(百万米ドル) 184
表86 医療画像解析ソフトウェア市場:種類別、
2024年~2031年 (百万米ドル) 186
表87 統合型医療画像解析ソフトウェア市場、
地域別、2024年~2031年(百万米ドル) 187
表88 スタンドアロン型医療画像解析ソフトウェア市場、
地域別、2024年~2031年(百万米ドル) 188
表89 医療画像解析ソフトウェア市場(地域別)、
2024年~2031年(百万米ドル) 190
表90 北米:医療画像解析ソフトウェア市場、
国別、2024年~2031年(百万米ドル) 192
表91 北米:医療画像解析ソフトウェア市場、
種類別、2024年~2031年 (百万米ドル) 192
表92 北米:医療画像解析ソフトウェア市場、
技術別、2024年~2031年(百万米ドル) 192
表93 北米:AI対応技術を用いた医療画像解析ソフトウェア市場(種類別、2024年~2031年) (百万米ドル) 193
表 94 北米:医療画像解析ソフトウェア市場、機能別、2024年~2031年(百万米ドル) 193
表95 北米:医療画像解析ソフトウェア市場(画像の種類別、2024年~2031年)(百万米ドル) 193
表96 北米:医療画像解析ソフトウェア市場、検査法別、2024年~2031年(百万米ドル) 194
表97 北米:コンピュータ断層撮影(CT)向け医療画像解析ソフトウェア市場、種類別、2024年~2031年(百万米ドル) 194
表98 北米:磁気共鳴画像法(MRI)向け医療画像解析ソフトウェア市場、種類別、 2024年~2031年(百万米ドル) 195
表99 北米:超音波画像診断用医療画像解析ソフトウェア市場(種類別)、2024年~2031年(百万米ドル) 195
表100 北米:核医学画像用医療画像解析ソフトウェア市場(種類別)、2024年~2031年 (百万米ドル) 195
表101 北米:複合/ハイブリッドモダリティ向け医療画像解析ソフトウェア市場、種類別、2024年~2031年(百万米ドル) 196
表102 南米アメリカ:医療画像解析ソフトウェア市場、
治療分野別、2024年~2031年(百万米ドル) 196
表103 北米:医療画像解析ソフトウェア市場(エンドユーザー別)、2024年~2031年(百万ドル) 197
表104 アメリカ:医療画像解析ソフトウェア市場(種類別)、
2024年~2031年(百万ドル) 198
表105 アメリカ:医療画像解析ソフトウェア市場(技術別)、
2024年~2031年(百万ドル) 198
表106 アメリカ:AI対応技術を用いた医療画像解析ソフトウェア市場、種類別、2024年~2031年(百万ドル) 198
表 107 アメリカ:医療画像解析ソフトウェア市場(機能別)、
2024年~2031年(百万ドル) 199
表108 アメリカ:医療画像解析ソフトウェア市場(画像の種類別)、
2024年~2031年(百万ドル) 199
表109 アメリカ:医療画像解析ソフトウェア市場(モダリティ別)、
2024年~2031年(百万ドル) 200
表110 アメリカ:コンピュータ断層撮影(CT)向け医療画像解析ソフトウェア市場、種類別、2024年~2031年(百万ドル) 200
表 111 アメリカ:磁気共鳴画像法(MRI)向け医療画像解析ソフトウェア市場、種類別、2024年~2031年(百万ドル) 201
表112 アメリカ:超音波画像診断用医療画像解析ソフトウェア市場(種類別、2024年~2031年)(百万ドル) 201
表113 アメリカ:核医学画像用医療画像解析ソフトウェア市場、
種類別、2024年~2031年(百万ドル) 201
表114 アメリカ:複合/ハイブリッドモダリティ向け医療画像解析ソフトウェア市場、種類別、2024年~2031年(百万ドル) 202
表115 アメリカ:医療画像解析ソフトウェア市場(治療領域別、2024年~2031年)(百万ドル) 202
表116 アメリカ: 医療画像解析ソフトウェア市場(エンドユーザー別)、
2024年~2031年(百万米ドル) 203
表117 カナダ:医療画像解析ソフトウェア市場(種類別)、
2024年~2031年(百万米ドル) 204
表118 カナダ:医療画像解析ソフトウェア市場、技術別、2024年~2031年(百万米ドル) 204
表119 カナダ:AI対応技術を用いた医療画像解析ソフトウェア市場(種類別、2024年~2031年)(百万米ドル) 204
表120 カナダ:医療画像解析ソフトウェア市場(機能別)、
2024年~2031年(百万米ドル) 205
表121 カナダ:医療画像解析ソフトウェア市場(画像の種類別)、
2024年~2031年(百万米ドル) 205
表122 カナダ:医療画像解析ソフトウェア市場(モダリティ別)、
2024年~2031年(百万米ドル) 206
表123 カナダ:コンピュータ断層撮影(CT)向け医療画像解析ソフトウェア市場、種類別、2024年~2031年 (百万米ドル) 206
表 124 カナダ:磁気共鳴画像法(MRI)用医療画像解析ソフトウェア市場、種類別、2024年~2031年 (百万米ドル) 207
表 125 カナダ:超音波画像診断用医療画像解析ソフトウェア市場(種類別、2024年~2031年) (百万米ドル) 207
表 126 カナダ:核医学画像用医療画像解析ソフトウェア市場(種類別)、2024年~2031年(百万米ドル) 207
表127 カナダ:複合/ハイブリッドモダリティ向け医療画像解析ソフトウェア市場(種類別)、2024年~2031年(百万米ドル) 208
表128 カナダ:医療画像解析ソフトウェア市場(治療分野別)
分野別、2024年~2031年(百万米ドル) 208
表129 カナダ:医療画像解析ソフトウェア市場、エンドユーザー別、
2024年~2031年(百万米ドル) 209
表130 ヨーロッパ:医療画像解析ソフトウェア市場(国別)、
2024年~2031年(百万米ドル) 210
表131 ヨーロッパ:医療画像解析ソフトウェア市場(種類別)、
2024年~2031年(百万米ドル) 211
表132 ヨーロッパ:医療画像解析ソフトウェア市場、技術別、2024年~2031年(百万米ドル) 211
表133
ヨーロッパのAI対応技術を用いた医療画像解析ソフトウェア市場:種類別、2024年~2031年(百万米ドル) 211
表134 ヨーロッパ:医療画像解析ソフトウェア市場(機能別)、
2024年~2031年(百万米ドル) 212
表135 ヨーロッパ:医療画像解析ソフトウェア市場(画像の種類別)、
2024年~2031年 (百万米ドル) 212
表136 ヨーロッパ:医療画像解析ソフトウェア市場、モダリティ別、
2024年~2031年 (百万米ドル) 213
表 137 ヨーロッパ:コンピュータ断層撮影(CT)向け医療画像解析ソフトウェア市場(種類別、2024年~2031年)(百万米ドル) 213
表138 ヨーロッパ:磁気共鳴画像法(MRI)向け医療画像解析ソフトウェア市場、種類別、2024年~2031年 (百万米ドル) 214
表139 ヨーロッパ:超音波画像診断用医療画像解析ソフトウェア市場(種類別、2024年~2031年) (百万米ドル) 214
表 140 ヨーロッパ:核医学画像用医療画像解析ソフトウェア市場(種類別、2024年~2031年)(百万米ドル) 214
表 141 ヨーロッパ:複合/ハイブリッドモダリティ向け医療画像解析ソフトウェア市場、種類別、2024年~2031年(百万米ドル) 215
表142 ヨーロッパ:医療画像解析ソフトウェア市場(治療領域別)、2024年~2031年(百万米ドル) 215
表143 ヨーロッパ:医療画像解析ソフトウェア市場(エンドユーザー別)、
2024年~2031年(百万米ドル) 216
表144 ドイツ:医療画像解析ソフトウェア市場(種類別)、
2024年~2031年(百万米ドル) 217
表145 ドイツ:医療画像解析ソフトウェア市場(技術別、2024年~2031年)(百万米ドル) 217
表146 ドイツ:AI対応技術を用いた医療画像解析ソフトウェア市場、 種類別、2024年~2031年(百万米ドル) 217
表147 ドイツ:医療画像解析ソフトウェア市場、機能別、
2024年~2031年(百万米ドル) 218
表148 ドイツ:医療画像解析ソフトウェア市場(画像の種類別)、2024年~2031年(百万米ドル) 218
表149 ドイツ: 医療画像解析ソフトウェア市場、モダリティ別、
2024年~2031年(百万米ドル) 219
表150 ドイツ:コンピュータ断層撮影(CT)向け医療画像解析ソフトウェア市場、種類別、2024年~2031年 (百万米ドル) 219
表 151 ドイツ:磁気共鳴画像法(MRI)向け医療画像解析ソフトウェア市場、種類別、2024–2031年(百万米ドル) 220
表 152 ドイツ:超音波画像診断用医療画像解析ソフトウェア市場、種類別、2024年~2031年(百万米ドル) 220
表153 ドイツ:核医学画像用医療画像解析ソフトウェア市場(種類別、2024年~2031年)(百万米ドル) 220
表154 ドイツ:複合/ハイブリッドモダリティ向け医療画像解析ソフトウェア市場、種類別、2024年~2031年(百万米ドル) 221
表155 ドイツ:医療画像解析ソフトウェア市場(治療領域別、2024年~2031年)(百万米ドル) 221
表156 ドイツ:医療画像解析ソフトウェア市場(エンドユーザー別)、
2024年~2031年(百万米ドル) 222
表157 フランス:医療画像解析ソフトウェア市場(種類別)、2024年~2031年(百万米ドル) 223表158 フランス:医療画像解析ソフトウェア市場(技術別)、2024年~2031年 (百万米ドル) 223表 159 フランス:AI 対応技術を用いた医療画像解析ソフトウェア市場、種類別、2024–2031 年(百万米ドル) 223表 160 フランス:医療画像解析ソフトウェア市場(機能別)、2024年~2031年(百万米ドル) 224表161 フランス:医療画像解析ソフトウェア市場(画像の種類別)、2024年~2031年(百万米ドル) 224表162 フランス: 医療画像解析ソフトウェア市場、モダリティ別、2024年~2031年(百万米ドル) 225表163 フランス:コンピュータ断層撮影(CT)向け医療画像解析ソフトウェア市場、種類別、2024年~2031年 (百万米ドル) 225表164 フランス:磁気共鳴画像法(MRI)向け医療画像解析ソフトウェア市場、種類別、2024年~2031年 (百万米ドル) 226表 165 フランス:超音波画像診断用医療画像解析ソフトウェア市場(種類別、2024年~2031年) (百万米ドル) 226表 166 フランス:核医学画像用医療画像解析ソフトウェア市場(種類別、2024年~2031年)(百万米ドル) 226表 167 フランス:複合/ハイブリッドモダリティ向け医療画像解析ソフトウェア市場、種類別、2024年~2031年(百万米ドル) 227表168 フランス:医療画像解析ソフトウェア市場(治療領域別)、2024年~2031年(百万米ドル) 227
表169 フランス:医療画像解析ソフトウェア市場(エンドユーザー別)、
2024年~2031年(百万米ドル) 228
表170 英国:医療画像解析ソフトウェア市場(種類別)、
2024年~2031年(百万米ドル) 229
表171 英国:医療画像解析ソフトウェア市場(技術別)、
2024年~2031年 (百万米ドル) 229
表172 英国:AI対応技術を用いた医療画像解析ソフトウェア市場、種類別、2024年~2031年(百万米ドル) 229
表173 英国:医療画像解析ソフトウェア市場(機能別)、
2024年~2031年(百万米ドル) 230
表174 英国:医療画像解析ソフトウェア市場(画像種類別)、
2024年~2031年(百万米ドル) 230
表175 英国:医療画像解析ソフトウェア市場(モダリティ別)、
2024年~2031年(百万米ドル) 231
表176 英国:コンピュータ断層撮影(CT)向け医療画像解析ソフトウェア市場、種類別、2024年~2031年(百万米ドル) 231
表 177 英国:磁気共鳴画像法(MRI)向け医療画像解析ソフトウェア市場、種類別、2024年~2031年(百万米ドル) 232
表178 英国:超音波画像診断用医療画像解析ソフトウェア市場(種類別、2024年~2031年) (百万米ドル) 232
表179 英国:核医学画像用医療画像解析ソフトウェア市場、種類別、2024年~2031年(百万米ドル) 232
表180 英国:複合/ハイブリッドモダリティ向け医療画像解析ソフトウェア市場、種類別、2024年~2031年(百万米ドル) 233
表181 英国:医療画像解析ソフトウェア市場(治療領域別)、2024年~2031年(百万米ドル) 233
表182 英国:医療画像解析ソフトウェア市場(エンドユーザー別)、
2024年~2031年 (百万米ドル) 234
表183 イタリア:医療画像解析ソフトウェア市場、種類別、
2024年~2031年(百万米ドル) 235
表184 イタリア:医療画像解析ソフトウェア市場(技術別)、
2024年~2031年(百万米ドル) 235
表185 イタリア:AI対応技術を用いた医療画像解析ソフトウェア市場(種類別、2024年~2031年)(百万米ドル) 235
表186 イタリア:医療画像解析ソフトウェア市場(機能別)、
2024年~2031年(百万米ドル) 236
表187 イタリア:医療画像解析ソフトウェア市場(画像の種類別)、
2024年~2031年(百万米ドル) 236
表188 イタリア:医療画像解析ソフトウェア市場(モダリティ別)、
2024年~2031年(百万米ドル) 237
表189 イタリア:コンピュータ断層撮影(CT)向け医療画像解析ソフトウェア市場、種類別、2024年~2031年(百万米ドル) 237
表190 イタリア:磁気共鳴画像法(MRI)向け医療画像解析ソフトウェア市場、種類別、2024年~2031年(百万米ドル) 238
表191 イタリア:超音波画像診断用医療画像解析ソフトウェア市場、種類別、2024年~2031年 (百万米ドル) 238
表192 イタリア:核医学画像用医療画像解析ソフトウェア市場、
種類別、2024年~2031年(百万米ドル) 238
表193 イタリア:複合/ハイブリッドモダリティ向け医療画像解析ソフトウェア市場(種類別、2024年~2031年)(百万米ドル) 239表194 イタリア:医療画像解析ソフトウェア市場(治療領域別)、2024年~2031年(百万米ドル) 239表195 イタリア:医療画像解析ソフトウェア市場(エンドユーザー別)、2024年~2031年 (百万米ドル) 240表 196 スペイン:医療画像解析ソフトウェア市場(種類別)、2024–2031年(百万米ドル) 241表 197 スペイン:医療画像解析ソフトウェア市場(技術別)、2024年~2031年(百万米ドル) 241表198 スペイン:AI対応技術を用いた医療画像解析ソフトウェア市場、種類別、2024年~2031年(百万米ドル) 241表199 スペイン:医療画像解析ソフトウェア市場(機能別)、2024年~2031年(百万米ドル) 242表200 スペイン:医療画像解析ソフトウェア市場(画像の種類別)、2024年~2031年 (百万米ドル) 242表 201 スペイン:医療画像解析ソフトウェア市場(モダリティ別)、 2024–2031年(百万米ドル) 243表 202 スペイン:コンピュータ断層撮影(CT)向け医療画像解析ソフトウェア市場(種類別)、2024年~2031年(百万米ドル) 243表 203 スペイン:磁気共鳴画像法(MRI)向け医療画像解析ソフトウェア市場(種類別)、2024年~2031年(百万米ドル) 243表 204 スペイン:超音波画像診断用医療画像解析ソフトウェア市場(種類別、2024年~2031年)(百万米ドル) 244表205 スペイン:核医学画像用医療画像解析ソフトウェア市場(種類別、2024年~2031年)(百万米ドル) 244表206 スペイン:複合/ハイブリッドモダリティ向け医療画像解析ソフトウェア市場(種類別、2024年~2031年)(百万米ドル) 244表207 スペイン: 医療画像解析ソフトウェア市場、治療領域別、2024年~2031年(百万米ドル) 245表208 スペイン:医療画像解析ソフトウェア市場、エンドユーザー別、2024年~2031年 (百万米ドル) 245表 209 その他のヨーロッパ諸国:医療画像解析ソフトウェア市場、種類別、2024–2031年(百万米ドル) 246表 210 ヨーロッパその他地域:医療画像解析ソフトウェア市場、技術別、2024年~2031年(百万米ドル) 246表 211 ヨーロッパその他地域:医療画像解析ソフトウェア市場AI対応技術、種類別、2024年~2031年(百万米ドル) 247表212 ヨーロッパその他地域:医療画像解析ソフトウェア市場、機能別、2024年~2031年(百万米ドル) 247表213 ヨーロッパその他地域:医療画像解析ソフトウェア市場、画像の種類別、2024年~2031年 (百万米ドル) 248表 214 ヨーロッパその他地域:医療画像解析ソフトウェア市場、モダリティ別、2024年~2031年(百万米ドル) 248表215 ヨーロッパその他地域:コンピュータ断層撮影(CT)向け医療画像解析ソフトウェア市場(種類別)、2024年~2031年(百万米ドル) 249表216 ヨーロッパその他地域:磁気共鳴画像法(MRI)向け医療画像解析ソフトウェア市場、種類別、2024年~2031年 (百万米ドル) 249表 217 ヨーロッパその他地域:超音波画像診断用医療画像解析ソフトウェア市場、種類別、2024年~2031年(百万米ドル) 249
表 218 ヨーロッパその他地域:核医学画像用医療画像解析ソフトウェア市場(種類別、2024年~2031年)(百万米ドル) 250
表219 ヨーロッパその他地域:複合/ハイブリッドモダリティ向け医療画像解析ソフトウェア市場、種類別、2024年~2031年(百万米ドル) 250
表220 ヨーロッパその他地域:医療画像解析ソフトウェア市場、
治療領域別、2024年~2031年(百万米ドル) 251
表221 ヨーロッパその他地域:医療画像解析ソフトウェア市場、エンドユーザー別、2024年~2031年(百万米ドル) 251
表222 アジア太平洋地域:医療画像解析ソフトウェア市場、国別、2024年~2031年(百万米ドル) 254
表223 アジア太平洋地域:医療画像解析ソフトウェア市場、種類別、
2024年~2031年(百万米ドル) 254
表224 アジア太平洋地域:医療画像解析ソフトウェア市場、技術別、2024年~2031年(百万米ドル) 255
表225 アジア太平洋地域: AI対応技術市場、種類別、
2024年~2031年(百万米ドル) 255
表226 アジア太平洋地域:医療画像解析ソフトウェア市場、機能別、2024年~2031年(百万米ドル) 255
表227 アジア太平洋地域:医療画像解析ソフトウェア市場(画像の種類別、2024年~2031年)(百万米ドル) 256
表 228 アジア太平洋地域:医療画像解析ソフトウェア市場(検査法別)、2024年~2031年(百万米ドル) 256
表 229 アジア太平洋地域:コンピュータ断層撮影(CT)市場、種類別、
2024年~2031年(百万米ドル) 257
表230 アジア太平洋地域:磁気共鳴画像法(MRI)市場、種類別、
2024年~2031年(百万米ドル) 257
表 231 アジア太平洋地域:超音波画像診断市場(種類別)、
2024–2031年(百万米ドル) 257
表 232 アジア太平洋地域:核医学画像診断市場(種類別)、2024–2031年(百万米ドル) 258
表233 アジア太平洋地域:複合/ハイブリッドモダリティ市場(種類別)、
2024年~2031年(百万米ドル) 258
表234 アジア太平洋地域: 医療画像解析ソフトウェア市場:治療分野別、2024年~2031年(百万米ドル) 259
表235 アジア太平洋地域:医療画像解析ソフトウェア市場:エンドユーザー別、2024年~2031年(百万米ドル) 259
表236 中国:医療画像解析ソフトウェア市場(種類別)、
2024年~2031年(百万米ドル) 260
表 237 中国:医療画像解析ソフトウェア市場(技術別)、
2024年~2031年(百万米ドル) 261
表238 中国:AI対応技術向け医療画像解析ソフトウェア、
種類別、2024年~2031年(百万米ドル) 261
表239 中国:医療画像解析ソフトウェア市場(機能別)、
2024年~2031年(百万米ドル) 262
表240 中国:医療画像解析ソフトウェア市場(画像の種類別)、
2024年~2031年(百万米ドル) 262
表241 中国:医療画像解析ソフトウェア市場(モダリティ別)、
2024年~2031年 (百万米ドル) 263
表 242 中国:コンピュータ断層撮影(CT)向け医療画像解析ソフトウェア市場、種類別、2024年~2031年(百万米ドル) 263
表 243 中国:磁気共鳴画像法(MRI)用医療画像解析ソフトウェア市場、種類別、2024年~2031年(百万米ドル) 264
表244 中国:超音波画像診断用医療画像解析ソフトウェア市場(種類別、2024年~2031年)(百万米ドル) 264
表245 中国:核医学画像用医療画像解析ソフトウェア市場、種類別、2024年~2031年(百万米ドル) 264表246 中国:複合/ハイブリッドモダリティ向け医療画像解析ソフトウェア市場、種類別、2024年~2031年(百万米ドル) 265表 247 中国:医療画像解析ソフトウェア市場(治療領域別)、2024年~2031年(百万米ドル) 265表248 中国:医療画像解析ソフトウェア市場(エンドユーザー別)、2024年~2031年(百万米ドル) 266









