主な市場動向とインサイト
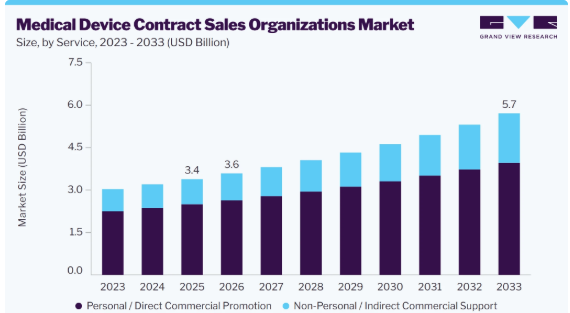
- サービス別:2025年には、個人向け/直接的な商業プロモーションサービスセグメントが、売上高シェア73.7%で市場をリードしました。
- 治療領域別:2025年には、循環器セグメントが、売上高シェア23.5%で市場をリードしました。
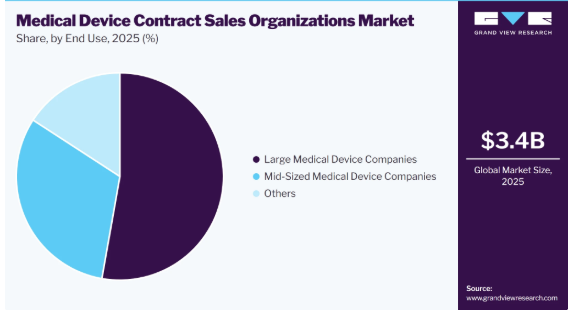
- 最終用途別:2025年には、大手医療機器メーカーセグメントが、売上高シェア52.8%で市場をリードしました。
地域別の注目点
- 最大の地域市場:北米(2025年の売上高シェア40.4%)
- 最も成長が著しい地域市場:アジア太平洋地域(2026年~2033年のCAGRが最高)
- 国別:2025年には米国が最大の市場シェアを占めました。
市場規模と予測
- 2025年の市場規模:34億米ドル
- 2026年の推定市場規模:36億米ドル
- 2033年までの予測市場規模:57億米ドル
- CAGR(2026年~2033年):6.9%
専門的な販売網を維持しつつ、商業運営コストを抑制する必要性が高まっていることから、医療機器メーカーは外部の商業パートナーとの提携を進めています。新興経済国における医療機器市場の拡大は、地域ごとの販売チーム、販売代理店管理、および現地化された商業サポートに対する需要をさらに高めています。
市場の動向
医療機器の販売および商業活動のアウトソーシングの増加は、引き続き市場の重要な成長要因となっています。医療機器メーカーは、医師、外科医、病院、統合医療ネットワーク、共同調達組織、その他の医療関係者が関与する複雑な購買構造に直面しており、それにより専門的な商業チームの必要性が高まっています。アジア太平洋地域やその他の新興地域における医療機器市場の拡大は、地域ごとの契約販売および商業アウトソーシングサービスへの需要をさらに後押ししています。細分化された市場に参入する医療機器メーカーは、医療制度や購買構造の違いに対応するため、現地の営業担当者、医療提供者との連携、販売代理店管理、および市場参入能力を必要としています。したがって、地域医療市場の規模拡大は、多国籍CSO(商業サービス組織)と専門的な地域商業プロバイダーの両方にとって機会を生み出しています。
しかし、市場の成長は、専門的な営業担当者への依存、顧客ごとの研修要件、規制遵守コスト、そして細分化された医療システム全体で一貫した営業活動を維持することの難しさによって制約されています。医療機器ポートフォリオの拡大、柔軟なアウトソーシング型営業モデルの採用増加、臨床および技術的な営業サポートへの需要の高まり、そしてアジア太平洋地域やその他の新興市場における営業活動の活発化は、医療機器の契約販売組織にとって大きな機会を生み出すものと予想されます。
市場の集中度と特徴
医療機器契約販売組織(CSO)市場の成長段階は「中程度」であり、成長は加速しています。この市場は、イノベーションの度合い、M&A活動の活発さ、規制の影響、サービスの拡大、および地域的な拡大といった特徴によって特徴づけられます。
イノベーションは、医療機器契約販売組織(CSO)市場において依然として重要な競争要因であり、サービスプロバイダーは、高度なCRMプラットフォーム、販売分析、人工知能(AI)、遠隔エンゲージメントツール、デジタル製品教育、および統合された商業レポートシステムを採用しています。専門的な医療機器販売への需要の高まりを受け、CSO(契約販売組織)は、テリトリー管理、アカウントの優先順位付け、顧客エンゲージメント、および営業部隊の生産性を向上させるテクノロジーを活用したモデルの開発を推進しています。フィールドセールス、臨床サポート、リモートエンゲージメント、および商業分析にまたがる能力を持つプロバイダーは、メーカーのより幅広い要件に対応することができます。
合併や買収は、地理的カバー範囲の拡大、商業能力の強化、医療提供者ネットワークへのアクセス拡大を通じて、医療機器契約販売組織市場に影響を与えています。医療商業サービスプロバイダー間の戦略的取引により、フィールドセールス要員、アカウント管理能力、市場アクセスに関する専門知識、および技術プラットフォームを強化することが可能です。また、業界再編により、プロバイダーは複数の市場にまたがる多国籍医療機器メーカーにサービスを提供できると同時に、大規模な外部委託商業プログラムの管理能力を向上させることができます。
規制要件は、医療機器契約販売組織市場を形作る重要な要因であり続けています。これは、外部委託された商業チームが、医療機器の販促、製品情報発信、医療コンプライアンス、および医療機関の購買要件の範囲内で活動しているためです。契約販売組織は、担当者が承認された製品情報を伝達し、適用される規制を遵守するよう確保するために、適切な研修と監視を必要とします。医療従事者とのやり取り、製品の効能表示、データ取り扱い、および販促活動に関連する要件は、特に専門的な臨床および技術営業チームにおいて、研修やプログラム管理の要件を増大させる可能性があります。
医療機器の契約販売組織は、製品ライフサイクル全体にわたるより広範な商業的要件に対応するため、従来のフィールドセールスを超えてサービスポートフォリオを拡大しています。プロバイダーは、キーアカウントマネジメント、臨床・技術営業サポート、社内およびリモート営業、営業研修、製品教育、販売代理店サポート、営業分析、および商業レポートの提供をますます増やしています。この拡大により、メーカーは単一のプロバイダーを通じて複数の商業活動を外部委託できると同時に、製品発売、地域拡大、アカウント開発、および継続的な営業カバーを支援することが可能になります。
医療機器メーカーが、確立された医療市場および新興医療市場全体での商業的カバレッジを追求する中、地域的な拡大は依然として重要な競争戦略となっています。契約販売組織は、北米、欧州、アジア太平洋、ラテンアメリカ、中東、アフリカ全域において、フィールドネットワーク、現地のパートナーシップ、および販売代理店の能力を拡大しています。こうした地域的な能力により、プロバイダーは、医療購買構造、病院ネットワーク、償還環境、規制要件の違いに対応しつつ、社内に完全な営業インフラを持たないメーカーの市場参入を支援することが可能となります。
米国の関税が医療機器契約販売組織市場に与える影響
現在の米国の関税環境は、世界の医療機器契約販売組織市場に中程度の間接的な影響を与えています。これは、関税が主に医療機器メーカーのコスト構造や商業上の優先順位に影響を及ぼすものであり、外部委託された販売サービスの直接コストには直接的な影響を与えないためです。医療機器、部品、電子システム、診断機器、および関連製品の輸入コストの上昇は、メーカーの着荷コストを増加させ、特に輸入製品への依存度が高い企業において、商業予算への圧力を強める可能性があります。医療機器メーカーは、製品の経済性の変化に対応するため、販売地域、製品発売スケジュール、販売代理店戦略、および外部の商業サービス要件を見直すことで対応する可能性があります。
その影響は、製造拠点、調達構造、および国際貿易への依存度に基づき、医療機器のカテゴリーや企業によって異なる可能性があります。製品コストの上昇に直面するメーカーは、固定的な社内営業体制を維持するのではなく、高価値顧客を優先し、現場営業のカバー範囲を最適化し、柔軟な契約営業チームや共同契約営業チームの活用を増やす可能性があります。このようなモデルは、メーカーが製品や地域ごとに営業要員の要件を調整する際に、より大きな柔軟性を提供します。したがって、多国籍医療機器メーカーにサービスを提供する契約営業組織は、顧客が関税に関連するコスト圧力に対応して営業戦略を調整するにつれ、プロジェクトの規模や配置要件に変化が生じる可能性があります。
また、製造業者がより柔軟な市場拡大や販路戦略を求める中、関税環境は契約販売組織にとって新たな機会を生み出す可能性もあります。企業は、直接的な商業インフラの構築が費用対効果に乏しい市場に参入したり、その市場内で事業を拡大したりする際、現地の営業担当者、販売代理店の支援、および地域の商業パートナーの活用を増やす可能性があります。変化する貿易環境下で、製品ポートフォリオ、顧客担当範囲、市場アクセスを管理する必要性が高まっていることは、販売および商業支援サービスのアウトソーシング需要を後押しする要因となります。しかし、関税に関連するコスト圧力が長期化すると、メーカーの商業予算が圧迫され、特定の製品の発売が遅れる可能性があり、その結果、市場の成長には好悪両面の影響が生じる可能性があります。
技術の進歩
技術の進歩により、コネクテッドな営業プラットフォームの活用、データ駆動型の意思決定、デジタルを活用した顧客エンゲージメントが増加し、医療機器の委託販売組織の運営モデルが変化しています。CRM、アナリティクス、自動化、および人工知能の統合が進むことで、分散した営業チーム全体の可視性が向上し、サービスプロバイダーは一元化されたシステムを通じて、フィールド担当、アカウントマネージャー、臨床スペシャリスト、遠隔地の営業担当者の連携を図ることが可能になっています。AIを活用した分析技術の発展は、アカウントの優先順位付け、担当地域の最適化、および売上予測の機会をさらに拡大しており、それによって複雑な病院や医療提供者ネットワーク全体におけるリソース配分が改善されています。
ARおよびVR技術は、特に詳細な手順の理解を必要とする専門的な医療機器において、製品教育やデモンストレーションの機能を拡大しています。クラウドベースのプラットフォームは、複数の地理的市場にわたる迅速な展開を支援すると同時に、現地で維持管理される技術インフラへの依存度を低減しています。デジタルエンゲージメントツールは、医療従事者が利用できる交流の幅をさらに広げ、対面とバーチャルのエンゲージメントを組み合わせた商業プログラムを実現しています。これらの技術の導入により、販売、分析、エンゲージメントの機能を統合した、技術対応能力を備えたCSOプロバイダーへの需要が高まると予想されます。しかし、技術の成熟度、データ統合、サイバーセキュリティ要件、および研修ニーズの違いが、小規模な医療機器メーカーや地域のCSOにおける導入に影響を与える可能性があります。
価格設定モデルの分析
医療機器契約販売組織(CSO)市場における価格設定構造は、外部委託される業務の範囲、要員要件、販売の複雑さ、地理的カバー範囲、およびサービスプロバイダーに移管される商業的責任の度合いによって決定されます。FTE(フルタイム相当)および定期的なリテーナー契約は、メーカーが商業リソースやプログラム管理のための明確な予算を設定できるため、長期的な営業部隊の展開に特に適しています。業績連動型の構造は、販売実績、顧客獲得、または製品導入が合意された目標に対して測定可能な場合に、より重要性を増します。
ハイブリッド型契約は、安定した商業インフラと変動的な業績要件を組み合わせたプログラムに対してより高い柔軟性を提供するため、製品発売、地域拡大、およびアカウント開発の取り組みに適しています。また、契約内容に専任の担当者、共有販売チーム、臨床スペシャリスト、アカウントマネージャー、または販売代理店によるサポートが含まれるかどうかに応じて、価格体系も異なります。技術的な複雑さや専門的な臨床要件が高まると、サービスプロバイダーが関連製品や手順に関する専門知識を持つ人材を必要とするため、アウトソーシングプログラムのコストが増加する可能性があります。地理的な分散は、出張費、現地スタッフの人件費、および管理要件を通じて、価格設定にさらなる影響を与える可能性があります。全体として、この市場は単一の標準化された価格設定メカニズムというよりは、柔軟な商業的契約形態が特徴であり、契約条件は一般的に、リソースの配置、サービス範囲、パフォーマンス要件、および契約期間を中心に構成されています。
サービスに関する洞察
サービス別に見ると、2025年には「対面/直接型商業プロモーションサービス」セグメントが市場を牽引し、売上高シェア73.7%という最大の割合を占めました。これは、外部委託によるフィールドセールスチーム、営業要員の配置、主要顧客管理、および臨床・技術的な営業支援に対する需要が継続していることが要因です。医療機器メーカーは、同等の社内インフラを維持することなく、訓練を受けた営業担当者や医療提供者ネットワークにアクセスできるよう、外部の営業チームを活用する傾向が強まっています。また、このセグメントは、製品発売、地理的拡大、病院アカウントのカバー範囲の拡大、および特に医師や医療意思決定者との直接的なやり取りを必要とする複雑な医療機器における専門的な臨床販売要件からも恩恵を受けています。
非対面/間接的な商業支援セグメントは、営業研修、製品教育、販売代理店支援、商業レポート作成、およびその他の外部委託支援活動の採用拡大に支えられ、予測期間を通じて最も急速に成長するセグメントになると見込まれています。医療機器ポートフォリオの複雑化が進み、細分化された医療市場への展開が進むにつれ、直接的なフィールドセールスを超えた専門的な営業能力に対する需要が高まっています。さらに、メーカー各社は、社内の営業チームを補完し、販売代理店の効率性を向上させることができる柔軟なサポートモデルを求めており、間接的な営業サービスにさらなる機会が生まれています。
治療領域に関する洞察
治療領域別では、2025年に心血管セグメントが市場を牽引し、売上高シェア23.5%と最大となりました。これは、心臓リズム管理デバイス、インターベンショナル・カーディオロジー製品、血管用デバイス、心血管モニタリングシステムなど、専門的な営業および臨床サポートを必要とする幅広い心血管デバイスが要因となっています。心血管技術の導入実績が膨大であること、および継続的な製品開発が、専任の営業チーム、キーアカウントマネジメント、ならびに臨床・技術的な営業サポートへの需要を支えています。循環器専門医、病院、および専門の心臓センターとの直接的な関与の必要性も、このセグメントの主導的地位をさらに後押ししています。
腫瘍学セグメントは、腫瘍学に特化した医療技術、標的治療プラットフォーム、診断システム、放射線治療機器、および低侵襲技術の採用拡大に支えられ、予測期間において最も急速に成長する治療領域になると見込まれています。がん治療製品の複雑化が進むにつれ、腫瘍専門医、外科医、病院管理者、その他の医療意思決定者に対して製品の用途を効果的に伝えられる、専門の営業担当者や臨床教育プログラムへの需要が高まっています。さらに、先進的ながん治療および診断技術の継続的な開発により、専門の営業チームに対するアウトソーシング需要が拡大すると予想されます。
エンドユーザーに関する洞察
エンドユース別に見ると、2025年には大手医療機器企業セグメントが市場を牽引し、売上高シェア52.8%という最大のシェアを占めました。これは、同セグメントが広範な製品ポートフォリオと広域的な事業展開を有していることに加え、病院、医療ネットワーク、専門的な臨床アカウント全体において、専任の営業チームに対する需要が高まっていることが要因です。また、これらの企業は、特に異なる市場で複数の医療機器カテゴリーを管理する場合、製品発売、営業部隊の配置、主要顧客管理、臨床サポートにおいて、より大きなアウトソーシングのニーズを抱えています。
中規模の医療機器メーカーセグメントは、大規模な社内営業組織を構築することなく市場カバー範囲の拡大を目指すメーカーの間で、アウトソーシング型営業モデルの採用が増加していることを背景に、予測期間中に著しい成長を記録すると見込まれています。これらの企業は、製品発売、地域展開、専門的な臨床営業、販売代理店管理、および確立された医療提供者ネットワークへのアクセスにおいて、契約販売組織をますます活用するようになっています。ニッチな治療分野や手技市場に参入する専門医療機器メーカーの増加により、柔軟なアウトソーシングによる商業支援に対する需要がさらに高まると予想されます。
地域別インサイト
北米は、2025年に40.4%という最大の売上シェアを占め、医療機器契約販売組織市場を牽引しました。同地域は、大規模な医療機器産業、広範な病院ネットワーク、アウトソーシング型商業モデルの高い普及率、および専門的なフィールド営業・臨床営業チームへの需要に支えられ、今後も主導的な地位を維持すると予想されます。医療技術(MedTech)に特化した能力を持つ確立された契約販売組織の存在も、市場の発展をさらに後押ししています。例えば、IQVIAは米国およびカナダ全域で医療機器分野のアウトソーシングソリューションを提供しており、2,200名以上の正社員が商業、臨床、教育、および営業活動を支援しています。拡張可能な営業チーム、インサイドセールス機能、臨床教育担当者、技術要員の確保が、医療機器メーカーにおけるアウトソーシングの継続を後押ししています。
米国の医療機器契約販売組織市場の動向
2025年、米国の医療機器契約販売組織市場は、大規模かつ多様な医療機器産業、複雑な病院の購買構造、およびアウトソーシングされた商業サービスの積極的な導入に支えられ、北米地域で最大のシェアを占めました。医療機器メーカーは、フィールドセールス、インサイドセールス、臨床教育、技術サポート、および製品発売において、外部チームをますます活用するようになっています。IQVIAの米国MedTechフィールドソリューションには、採用、研修、配置、営業支援、分析、および柔軟な人材配置プログラムが含まれており、同社のより広範な契約販売プラットフォームは、専任、シンジケート、および柔軟な顧客対応チームを提供しています。
カナダの医療機器契約販売組織市場は、専門的な営業人材への需要、医療システムの複雑化の進展、および地理的に分散した医療施設全体にわたる広範なカバー範囲の必要性により、着実な成長が見込まれています。医療機器メーカーは、外部委託のフィールドセールス、臨床教育、およびテクニカルサポートチームを活用することで、同等の社内インフラを構築することなく、顧客カバー範囲を拡大することができます。IQVIAのMedTech商業フィールドネットワークは、特に米国とカナダの両方をカバーしており、拡張可能な営業、教育、臨床、およびフィールドサービス機能を提供することで、カナダ市場における外部委託型商業モデルの展開を支援しています。
欧州の医療機器契約販売組織市場の動向
欧州の医療機器契約販売組織市場は、大規模な医療機器製造拠点、多様な医療制度、専門的な営業人材への需要の高まり、およびアウトソーシング型販売モデルの利用拡大に支えられ、着実な成長が見込まれています。欧州の医療市場は細分化されているため、現地市場の知見、アカウント管理、販売代理店との連携、および臨床サポートに対する需要が生まれています。契約販売プロバイダー各社は、欧州各国における医療制度や購買構造の違いに対応するため、柔軟なフィールドおよびリモートでの業務モデルを拡大しています。また、この地域における専門的な医療技術(MedTech)営業プロバイダーの存在は、市場参入や地域的な販売支援を求めるメーカーにとっての機会も生み出しています。例えば、Avem Market Solutions社は、欧州、英国、および米国市場におけるB2B医療技術サプライヤー向けに、契約ベースの技術営業および商業運営ソリューションを提供しています。
2025年、欧州地域において、英国の医療機器契約販売組織市場は大きなシェアを占めました。この市場は、整備された医療制度、確立された医療機器セクター、およびNHSトラスト、私立病院、医療ネットワークへのアクセスに対する需要に支えられ、予測期間中に大幅な成長が見込まれています。医療機器メーカーは、複雑な医療環境全体での製品導入を支援するため、専門的な営業および臨床担当者をますます必要としています。また、この市場は、現地市場へのアクセスや流通能力を提供する専門の商業プロバイダーの存在からも恩恵を受けています。
ドイツの医療機器契約販売組織市場は、予測期間中に大幅な成長が見込まれています。同市場は、同国の強力な医療技術産業、広範な病院ネットワーク、および専門的な製品教育や臨床販売支援への需要に支えられ、着実に拡大すると予想されます。医療機器メーカーは、技術的に複雑な製品について、医師、病院、調達担当者、その他の医療分野の意思決定者と関わりを持てる、訓練を受けた営業担当者を必要としています。ドイツおよびより広範な欧州市場にサービスを提供する地域的な営業プロバイダーの存在が、市場参入や販売活動の外部委託を支えています。現地での顧客担当や販売代理店との調整に対する需要の高まりは、国内外の医療機器メーカーにサービスを提供する契約販売組織にとって、さらなる機会を生み出すものと予想されます。
アジア太平洋地域の医療機器契約販売組織市場の動向
アジア太平洋地域の医療機器契約販売組織(CSO)市場は、医療費の増加、医療機器の普及拡大、多国籍メーカーの進出拡大、および現地の販売・流通能力に対する需要の高まりに支えられ、力強い成長を記録すると予想されます。同地域の多様な医療制度と細分化された調達構造は、現地の営業ノウハウ、販売代理店管理、臨床教育、および顧客開拓に対する需要を生み出しています。地域のプロバイダーは、アジアの複数の市場にわたってメーカーを支援する営業ネットワークを構築している一方、多国籍のCSOも医療技術(MedTech)分野の能力を拡大しています。直販、外部委託のフィールドチーム、および販売代理店によるサポートモデルを組み合わせることで、地域全体で大きなビジネスチャンスが生まれると予想されます。
中国の医療機器契約販売組織(CSO)市場は、予測期間中に成長すると見込まれています。国内の医療機器産業の拡大、医療インフラの整備、および先進的な医療技術の導入拡大に支えられ、同市場は力強い成長を遂げると予想されます。中国の医療市場の規模と地理的多様性は、地域ごとの営業チーム、販売代理店管理、および専門的な顧客担当体制に対する需要を生み出しています。国内外の医療機器企業は、外部委託の営業サービスプロバイダーを活用することで、医療機関や地域市場ごとの違いに対応することができます。国内の医療技術企業の増加や先進的な医療機器の継続的な導入により、営業要員の配置、製品教育、およびチャネル管理サービスに対する需要がさらに高まると予想されます。
日本の医療機器契約販売組織市場は、予測期間において著しい成長を遂げています。この市場は、先進的な医療制度、確立された医療機器産業、および専門的な営業人材への需要に支えられ、着実に成長すると予想されます。多くの製品には専門的な手順や技術的な応用が伴うため、医療機器メーカーは詳細な製品教育と臨床現場との連携を必要としています。高齢化の進展や、高度な診断・外科・循環器技術への需要の高まりが、さらなる営業上の要件を生み出しています。外部委託の販売組織は、特に大規模な社内営業インフラを構築することなく事業拡大を目指す国際企業に対し、地域ごとの顧客対応、医療従事者との関わり、および製品教育の能力を提供することができます。
インドの医療機器委託販売組織市場は、医療インフラの拡充、私立病院の拡大、先進的な医療技術の普及、および国内外の医療機器メーカーの進出拡大に支えられ、大幅な成長が見込まれています。同国の地理的に分散した医療システムは、地域ごとの販売網の構築、販売代理店管理、および臨床製品教育に対する需要を生み出しています。委託販売組織は、大規模な社内インフラを構築することなく、大都市圏や新興の医療市場への拡大を目指すメーカーに対し、柔軟な営業チームを提供することができます。循環器、整形外科、診断、および外科技術の採用拡大は、専門的な外部委託販売および臨床サポートサービスにとってさらなる機会を生み出すと予想されます。
ラテンアメリカにおける医療機器契約販売組織市場の動向
ラテンアメリカの医療機器契約販売組織市場は、医療投資の増加、民間医療提供者の拡大、および先進的な医療機器への需要の高まりに支えられ、着実な成長が見込まれています。この地域で事業を展開するメーカーは、医療の購買、償還、流通の仕組みが国によって大きく異なるため、現地の商業に関する専門知識を必要としています。契約販売組織や専門の商業パートナーは、フィールドセールス、販売代理店の調整、顧客開拓、および製品教育を通じて、市場参入を支援することができます。国際的な医療機器メーカーの進出拡大や、専門技術への需要の高まりが、ラテンアメリカの主要市場における商業サービスのアウトソーシング導入を後押しすると予想されます。
ブラジルの医療機器委託販売組織市場は、予測期間中に成長すると見込まれています。同国は、大規模な医療市場、広範な民間病院セクター、そして先進的な医療技術への需要の高まりに支えられ、ラテンアメリカにおいて主導的な地位を維持すると予想されます。ブラジルの広大な国土規模により、病院、医師、販売代理店、医療ネットワークにリーチできる分散型販売ネットワークや現地の商業パートナーに対する需要が生まれています。契約販売組織は、フィールドセールス、主要顧客管理、臨床教育、販売代理店との連携を通じて、国内外のメーカーを支援することができます。心血管、整形外科、診断、外科用医療機器の採用拡大により、専門的な商業販売能力に対するさらなる需要が生まれると予想されます。
中東・アフリカの医療機器契約販売組織市場の動向
中東・アフリカの医療機器契約販売組織市場は、医療インフラの整備、医療技術の導入拡大、および専門的な医療製品への需要の高まりに支えられ、徐々に拡大すると予想されます。この地域に進出するメーカーは、多くの場合、卸売業者ネットワーク、病院の調達体制、および各国固有の市場要件に対応するために、現地の商業パートナーを必要とします。外部委託の販売組織は、メーカーが現地に大規模なチームを構築する必要なく、フィールドセールス、アカウントマネジメント、臨床教育、およびチャネルサポートを提供することができます。湾岸諸国における医療インフラの整備や、国際的な医療機器企業の参入拡大により、専門的な商業サービスプロバイダーにとってさらなる機会が生まれると予想されます。
南アフリカの医療機器契約販売組織市場は、医療インフラへの投資拡大、先進医療技術の普及、および国際的な医療機器メーカーの参入増加に支えられ、着実な成長を遂げています。同国の医療市場では、公的および民間の医療システム、病院の調達体制、地域ごとの流通ネットワークを円滑に運用できる商業サービスプロバイダーが求められています。心血管、整形外科、診断、および外科用医療機器に対する需要の高まりは、外部委託によるフィールドセールス、臨床・技術サポート、アカウントマネジメント、および販売代理店サービスへの機会を生み出しています。さらに、より広範な地域をカバーする販売体制と、現地に根差した市場知見へのニーズが高まっていることから、医療機器メーカーは市場拡大や製品の商業化に向けて、外部の商業パートナーとの提携を進めています。
サウジアラビアの医療機器契約販売組織市場は、「ビジョン2030」に基づく医療インフラの開発、先進的な医療技術の導入拡大、および国内医療機器産業の発展に向けた取り組みの強化に支えられ、拡大が見込まれています。病院、専門医療施設、および診断インフラの拡充に伴い、医療従事者、調達組織、病院ネットワークと連携できる営業チームの需要が生まれています。国際的な医療機器メーカーの参入が増加していることも、現地での販売代理店、販売代理店管理、製品教育、および臨床サポートに対するニーズを生み出しています。さらに、医療の現地化や民間セクターの参画に焦点を当てた取り組みにより、医療機器市場の参入および拡大を支援する外部委託の商業サービスプロバイダーにとって、さらなる機会が生まれると予想されます。
主要な医療機器委託販売組織に関する企業インサイト
市場全体で事業を展開する主要企業は、市場での競争優位性を獲得するために、サービスの立ち上げ、合併・買収、提携・契約、事業拡大などの戦略的取り組みを採用しています。各社は、グローバルな存在感を強化するため、AIを活用した試験、生体適合性評価、デジタル検証、および戦略的買収に投資しています。医療機器メーカーとの長期的なパートナーシップや、国際的な品質基準への準拠は、依然として重要な競争上の差別化要因となっています。
主要な医療機器受託販売組織(CSO)企業
本調査では、医療機器受託販売組織(CSO)市場に関する主要企業として、以下の企業を分析対象としています。
- IQVIA Inc.
- Syneos Health, Inc.
- Inizio Engage / Inizio
- Promoveo Health
- MTMC / MedTech MedCare
- Maxtown Medical
- Greystone Medical Technologies
- QFR Solutions, LLC
- Cermax Healthcare
- Axxelus
最近の動向
- 2026年7月、Inizio Engageは、グローバルなメディカルインフォメーション機能の拡充として「Connected Insights」を立ち上げました。これは、グローバルな専門知識とAIを活用した技術を組み合わせ、市場を横断してメディカルインフォメーションのやり取りを結びつけ、実用的な知見を生み出すものです。この新機能により、イニジオ・エンゲージのテクノロジーを活用したエンゲージメント・ポートフォリオが拡充され、ライフサイエンス企業の医療および商業活動全般を支援する能力が強化されます。この展開は、テクノロジーを活用した顧客エンゲージメントや、従来のフィールドセールスを超えた幅広い商業支援のアウトソーシングへと向かう市場の潮流と一致しています。
- 2026年5月、Syneos Healthは、AIを活用した商業機能を強化するため、KAI Conversations、Sageforce.ai、およびcausaLensとの新規および拡大された戦略的パートナーシップを発表しました。KAI Conversationsとの提携により、AIを活用した会話インテリジェンスを提供し、営業チームと医療従事者との現場でのやり取りを実用的な商業的知見へと変換します。一方、Sageforce.aiとのパートナーシップは、バーチャル営業担当者やAIを活用したメディカルサイエンスリエゾンを含む、AIを活用した現場チームを支援します。さらに、causaLensは、医療従事者向けに因果関係AIエージェントを提供し、エンゲージメントの最適化、テリトリー計画、および商業的意思決定を支援します。これらの展開により、Syneos Healthのテクノロジーを活用した商業サービスが拡大し、データ駆動型の医療従事者(HCP)とのエンゲージメントおよび商業業務のアウトソーシングにおける能力が強化されます。
世界の医療機器契約販売組織市場レポートのセグメンテーション
本レポートでは、世界、地域、国レベルでの収益成長を予測するとともに、2021年から2033年にかけての各サブセグメントにおける最新の業界動向を分析しています。本調査において、Grand View Researchは、サービス、治療領域、最終用途、および地域に基づいて、世界の医療機器契約販売組織市場レポートをセグメント化しています:
- サービス別見通し(売上高、百万米ドル、2021年~2033年)
- 個人向け/直接的な商業プロモーション
- フィールドセールスおよび営業部隊のアウトソーシング
- 主要顧客および戦略的顧客の管理
- 臨床・技術的な営業サポート
- 社内およびリモート営業
- 非個人向け/間接的な商業サポート
- 営業トレーニングおよび製品教育
- チャネルおよび販売代理店へのサポート
- その他のサービス
- 個人向け/直接的な商業プロモーション
- 治療領域別見通し(売上高、百万米ドル、2021年~2033年)
- 循環器
- 整形外科
- 神経学
- 腫瘍学
- 糖尿病・代謝性疾患
- 呼吸器
- 一般外科
- その他
- エンドユーザー別見通し(売上高、百万米ドル、2021年~2033年)
- 大手医療機器メーカー
- 中堅医療機器メーカー
- その他
- 地域別見通し(売上高、百万米ドル、2021年~2033年)
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- 英国
- ドイツ
- フランス
- イタリア
- スペイン
- デンマーク
- スウェーデン
- ノルウェー
- アジア太平洋
- 中国
- 日本
- インド
- オーストラリア
- 韓国
- タイ
- ラテンアメリカ
- ブラジル
- アルゼンチン
- 中東・アフリカ(MEA)
- 南アフリカ
- サウジアラビア
- アラブ首長国連邦
- クウェート
- オマーン
- カタール
- 北米
第1章 調査方法および調査範囲
1.1. 市場セグメンテーションおよび調査範囲
1.2. セグメントの定義
1.2.1. サービス
1.2.2. 治療領域
1.2.3. 最終用途
1.3. 調査方法
1.4. 情報の収集
1.4.1. 有料データベース
1.4.2. GVRの社内データベース
1.4.3. 二次資料
1.4.4. 一次調査
1.5. 情報またはデータの分析
1.5.1. データ分析モデル
1.6. 市場の策定と検証
1.7. モデルの詳細
1.7.1. 商品フロー分析
1.7.2. トップダウン分析
1.7.3. ボトムアップアプローチ
1.7.4. 多変量分析
1.8. 二次情報源一覧
1.9. 略語一覧
1.10. 目的
第2章 エグゼクティブ・サマリー
2.1. 市場見通し
2.2. セグメント別見通し
2.3. 競合状況の分析
第3章. 医療機器契約販売組織(CMO)市場の変数、動向および範囲
3.1. 市場系統の見通し
3.1.1. 親市場の見通し
3.1.2. 関連/付随市場の見通し
3.2. 市場ダイナミクス
3.2.1. 市場推進要因の分析
3.2.2. 市場制約要因の分析
3.3. 技術動向
3.4. 価格設定モデルの分析
3.5. 関税の影響分析
3.6. バリューチェーン分析
3.6.1. 供給動向
3.6.2. 需要動向
3.7. 市場分析ツール
3.7.1. ポーターの5つの力分析
3.7.2. PESTEL分析
第4章 医療機器契約販売組織市場:サービス別推計および動向分析
4.1. 医療機器契約販売組織市場(サービス別):セグメント概要
4.2. 医療機器契約販売組織市場(サービス別):動向分析
4.3. 医療機器契約販売組織市場の推計および予測(サービス別、2021年~2033年)
4.4. 対面/直接的な商業プロモーション
4.4.1. 対面/直接的な商業プロモーション市場の推計および予測(2021年~2033年、単位:百万米ドル)
4.4.1.1. フィールドセールスおよび営業部隊のアウトソーシング
4.4.1.1.1. フィールドセールスおよび営業部隊のアウトソーシング市場の推計および予測(2021年~2033年、単位:百万米ドル)
4.4.1.2. 主要顧客および戦略的顧客の管理
4.4.1.2.1. 主要顧客および戦略的顧客の管理市場の推計および予測(2021年~2033年、単位:百万米ドル)
4.4.1.3. 臨床・技術営業サポート
4.4.1.3.1. 臨床・技術営業サポート市場の推計および予測 2021年~2033年(百万米ドル)
4.4.1.4. インサイド・リモート営業
4.4.1.4.1. インサイド・セールスおよびリモート・セールス市場の推計および予測(2021年~2033年)(百万米ドル)
4.5. 非対面/間接的な商業支援
4.5.1. 非対面/間接的な商業支援市場の推計および予測(2021年~2033年) (百万米ドル)
4.5.1.1. 営業研修および製品教育
4.5.1.1.1. 営業研修および製品教育市場の推計および予測(2021年~2033年)(百万米ドル)
4.5.1.2. チャネルおよび販売代理店支援
4.5.1.2.1. 販売チャネルおよび販売代理店支援市場の推計および予測(2021年~2033年)(百万米ドル)
4.5.1.3. その他のサービス
4.5.1.3.1. その他のサービス市場の推計および予測(2021年~2033年) (百万米ドル)
第5章 医療機器契約販売組織市場:治療領域別の推計および動向分析
5.1. 医療機器契約販売組織市場(治療領域別):セグメント概要
5.2. 医療機器契約販売組織市場(治療領域別):動向分析
5.3. 医療機器契約販売組織(CSO)市場の推計および予測(治療領域別、2021年~2033年)
5.4. 心血管
5.4.1. 心血管市場の推計および予測(2021年~2033年)(百万米ドル)
5.5. 整形外科
5.5.1. 整形外科市場の推計および予測(2021年~2033年)(百万米ドル)
5.6. 神経学
5.6.1. 神経学市場の推計および予測(2021年~2033年)(百万米ドル)
5.7. 腫瘍学
5.7.1. 2021年から2033年までの腫瘍学市場の推計および予測(百万米ドル)
5.8. 糖尿病および代謝性疾患
5.8.1. 2021年から2033年までの糖尿病および代謝性疾患市場の推計および予測(百万米ドル)
5.9. 呼吸器
5.9.1. 呼吸器市場の推計および予測 2021年~2033年(百万米ドル)
5.10. 一般外科
5.10.1. 一般外科市場の推計および予測 2021年~2033年(百万米ドル)
5.11. その他
5.11.1. その他市場の推計および予測 2021年~2033年(百万米ドル)
第6章. 医療機器契約販売組織市場:最終用途別の推計および動向分析
6.1. 医療機器契約販売組織市場(最終用途別):セグメント概要
6.2. 医療機器契約販売組織市場(最終用途別):動向分析
6.3. 医療機器契約販売組織市場:最終用途別市場規模推計および予測(2021年~2033年)
6.4. 大手医療機器メーカー
6.4.1. 大手医療機器メーカーの市場規模推計および予測(2021年~2033年)(単位:百万米ドル)
6.5. 中堅医療機器メーカー
6.5.1. 中堅医療機器メーカーの市場規模推計および予測(2021年~2033年)(百万米ドル)
6.6. その他
6.6.1. その他の市場規模推計および予測(2021年~2033年) (百万米ドル)
第7章. 医療機器契約販売組織(CMO)市場:地域別推計および動向分析
7.1. 地域別市場ダッシュボード
7.2. 地域別市場シェア分析(2025年および2033年)
7.3. 北米
7.3.1. 北米市場の推計および予測(2021年~2033年)(百万米ドル)
7.3.2. 米国
7.3.2.1. 主要国の動向
7.3.2.2. 競争状況
7.3.2.3. 規制の枠組み
7.3.2.4. 米国市場の推計および予測(2021年~2033年、単位:百万米ドル)
7.3.3. カナダ
7.3.3.1. 主要国の動向
7.3.3.2. 競争状況
7.3.3.3. 規制の枠組み
7.3.3.4. カナダ市場の推計および予測(2021年~2033年、百万米ドル)
7.3.4. メキシコ
7.3.4.1. 主要な国別動向
7.3.4.2. 競争環境
7.3.4.3. 規制の枠組み
7.3.4.4. メキシコ市場の推計および予測、2021年~2033年 (百万米ドル)
7.4. 欧州
7.4.1. 欧州市場の推計および予測、2021年~2033年(百万米ドル)
7.4.2. 英国
7.4.2.1. 主要な国別動向
7.4.2.2. 競争環境
7.4.2.3. 規制の枠組み
7.4.2.4. 英国市場の推計および予測、2021年~2033年(百万米ドル)
7.4.3. ドイツ
7.4.3.1. 主要国の動向
7.4.3.2. 競争環境
7.4.3.3. 規制の枠組み
7.4.3.4. ドイツ市場の推計および予測、2021年~2033年(百万米ドル)
7.4.4. フランス
7.4.4.1. 主要な国別動向
7.4.4.2. 競争環境
7.4.4.3. 規制の枠組み
7.4.4.4. フランス市場の推計および予測、2021年~2033年(百万米ドル)
7.4.5. イタリア
7.4.5.1. 主要な国別動向
7.4.5.2. 競争環境
7.4.5.3. 規制の枠組み
7.4.5.4.
イタリア市場の推計および予測、2021年~2033年(百万米ドル)
7.4.6. スペイン
7.4.6.1. 主要な国別動向
7.4.6.2. 競争環境
7.4.6.3. 規制の枠組み
7.4.6.4. スペイン市場の推計および予測、2021年~2033年(百万米ドル)
7.4.7. デンマーク
7.4.7.1. 主要な国別動向
7.4.7.2. 競争環境
7.4.7.3. 規制の枠組み
7.4.7.4. デンマーク市場の推計および予測、2021年~2033年 (百万米ドル)
7.4.8. スウェーデン
7.4.8.1. 主要な国別動向
7.4.8.2. 競争環境
7.4.8.3. 規制の枠組み
7.4.8.4. スウェーデン市場の推計および予測、2021年~2033年(百万米ドル)
7.4.9. ノルウェー
7.4.9.1. 主要な国別動向
7.4.9.2. 競争環境
7.4.9.3. 規制の枠組み
7.4.9.4. ノルウェー市場の推計および予測、2021年~2033年(百万米ドル)
7.5. アジア太平洋地域
7.5.1. アジア太平洋地域の市場推計および予測、2021年~2033年(百万米ドル)
7.5.2. 日本
7.5.2.1. 主要国の動向
7.5.2.2. 競争状況
7.5.2.3. 規制の枠組み
7.5.2.4. 日本の市場推計および予測、2021年~2033年(百万米ドル)
7.5.3. 中国
7.5.3.1. 主要国の動向
7.5.3.2. 競争環境
7.5.3.3. 規制の枠組み
7.5.3.4. 中国市場の推計および予測(2021年~2033年、単位:百万米ドル)
7.5.4. インド
7.5.4.1. 主要国の動向
7.5.4.2. 競争環境
7.5.4.3. 規制の枠組み
7.5.4.4. インド市場の推計および予測(2021年~2033年、単位:百万米ドル)
7.5.5. タイ
7.5.5.1. 主要国の動向
7.5.5.2. 競争環境
7.5.5.3. 規制の枠組み
7.5.5.4. タイ市場の推計および予測(2021年~2033年、単位:百万米ドル)
7.5.6. 韓国
7.5.6.1. 主要な国別動向
7.5.6.2. 競争環境
7.5.6.3. 規制の枠組み
7.5.6.4. 韓国市場の推計および予測(2021年~2033年、単位:百万米ドル)
7.5.7. オーストラリア
7.5.7.1. 主要な国別動向
7.5.7.2. 競争環境
7.5.7.3. 規制の枠組み
7.5.7.4. オーストラリア市場の推計および予測(2021年~2033年、百万米ドル)
7.6. ラテンアメリカ
7.6.1. ラテンアメリカ市場の推計および予測、2021年~2033年(百万米ドル)
7.6.2. ブラジル
7.6.2.1. 主要な国別動向
7.6.2.2. 競争状況
7.6.2.3. 規制の枠組み
7.6.2.4. ブラジル市場の推計および予測、2021年~2033年(百万米ドル)
7.6.3. アルゼンチン
7.6.3.1. 主要国の動向
7.6.3.2. 競争環境
7.6.3.3. 規制の枠組み
7.6.3.4. アルゼンチン市場の推計および予測(2021年~2033年、単位:百万米ドル)
7.7. 中東・アフリカ(MEA)
7.7.1. MEA市場の推計および予測、2021年~2033年(百万米ドル)
7.7.2. 南アフリカ
7.7.2.1. 主要な国別動向
7.7.2.2. 競争状況
7.7.2.3. 規制の枠組み
7.7.2.4. 南アフリカ市場の推計および予測、2021年~2033年(百万米ドル)
7.7.3. サウジアラビア
7.7.3.1. 主要国の動向
7.7.3.2. 競争環境
7.7.3.3. 規制の枠組み
7.7.3.4. サウジアラビア市場の推計および予測(2021年~2033年、単位:百万米ドル)
7.7.4. アラブ首長国連邦(UAE)
7.7.4.1. 主要な国別動向
7.7.4.2. 競争環境
7.7.4.3. 規制の枠組み
7.7.4.4. アラブ首長国連邦(UAE)市場の推計および予測、2021年~2033年(百万米ドル)
7.7.5. クウェート
7.7.5.1. 主要な国別動向
7.7.5.2. 競争環境
7.7.5.3. 規制の枠組み
7.7.5.4. クウェート市場の推計および予測、2021年~2033年(百万米ドル)
7.7.6. オマーン
7.7.6.1. 主要な国別動向
7.7.6.2. 競争環境
7.7.6.3. 規制の枠組み
7.7.6.4. オマーン市場の推計および予測、2021年~2033年(百万米ドル)
7.7.7. カタール
7.7.7.1. 主要な国別動向
7.7.7.2. 競争状況
7.7.7.3. 規制の枠組み
7.7.7.4. カタール市場の推計および予測、2021年~2033年(百万米ドル)
第8章 競争環境
8.1. 主要参入企業の分類
8.1.1. 市場リーダー
8.1.2. 新興企業
8.2. 市場シェア/評価分析(2025年)(ヒートマップ分析)
8.3. 企業概要
8.3.1. IQVIA Inc.
8.3.1.1. 会社概要
8.3.1.2. 財務実績
8.3.1.3. サービスのベンチマーク
8.3.1.4. 戦略的取り組み
8.3.2. Syneos Health, Inc.
8.3.2.1. 会社概要
8.3.2.2. 財務実績
8.3.2.3. サービスのベンチマーク
8.3.2.4. 戦略的取り組み
8.3.3. Inizio Engage / Inizio
8.3.3.1. 会社概要
8.3.3.2. 財務実績
8.3.3.3. サービスベンチマーク
8.3.3.4. 戦略的取り組み
8.3.4. Promoveo Health
8.3.4.1. 会社概要
8.3.4.2. 財務実績
8.3.4.3. サービス・ベンチマーキング
8.3.4.4. 戦略的取り組み
8.3.5. MTMC / MedTech MedCare
8.3.5.1. 会社概要
8.3.5.2. 財務実績
8.3.5.3. サービスのベンチマーク
8.3.5.4. 戦略的取り組み
8.3.6. マックスタウン・メディカル
8.3.6.1. 会社概要
8.3.6.2. 財務実績
8.3.6.3. サービスのベンチマーク
8.3.6.4. 戦略的取り組み
8.3.7. グレイストーン・メディカル・テクノロジーズ
8.3.7.1. 会社概要
8.3.7.2. 財務実績
8.3.7.3. サービス・ベンチマーキング
8.3.7.4. 戦略的取り組み
8.3.8. QFRソリューションズ社
8.3.8.1. 会社概要
8.3.8.2. 財務実績
8.3.8.3. サービスのベンチマーキング
8.3.8.4. 戦略的取り組み
8.3.9. サーマックス・ヘルスケア
8.3.9.1. 会社概要
8.3.9.2. 財務実績
8.3.9.3.
サービスのベンチマーク
8.3.9.4. 戦略的取り組み
8.3.10. Axxelus
8.3.10.1. 会社概要
8.3.10.2. 財務実績
8.3.10.3. サービスのベンチマーク
8.3.10.4. 戦略的取り組み
表の一覧
表 1 二次情報源の一覧
表 2 略語一覧
表 3 地域別、世界の医療機器契約販売組織市場の推計および予測、2021年~2033年(百万米ドル)
表 4 サービス別、世界の医療機器契約販売組織市場の推計および予測、2021年~2033年(百万米ドル)
表5 世界の医療機器契約販売組織市場:治療領域別、2021年~2033年の市場規模推計および予測(百万米ドル)
表6 世界の医療機器契約販売組織市場:最終用途別、2021年~2033年の市場規模推計および予測(百万米ドル)
表7 北米医療機器契約販売組織市場の見積もりおよび予測(国別、2021年~2033年)(百万米ドル)
表8 北米医療機器契約販売組織市場:サービス別、2021年~2033年の市場規模推計および予測(百万米ドル)
表9 北米医療機器契約販売組織市場:治療分野別、2021年 ~2033年(百万米ドル)
表10 北米医療機器委託販売組織市場:推計値および予測(最終用途別、2021年~2033年)(百万米ドル)
表11 米国医療機器委託販売組織市場:推計値および予測(サービス別、2021年~2033年) (百万米ドル)
表12 米国医療機器契約販売組織市場の見積もりおよび予測(治療分野別、2021年~2033年)(百万米ドル)
表13 米国 医療機器委託販売組織市場の見積もりおよび予測(最終用途別、2021年~2033年)(百万米ドル)
表14 カナダの医療機器委託販売組織市場の見積もりおよび予測(サービス別、2021年~2033年)(百万米ドル)
表15 カナダの医療機器契約販売組織市場:治療分野別、2021年~2033年の市場規模推計および予測(百万米ドル)
表16 カナダの医療機器契約販売組織市場:最終用途別、2021年~2033年の市場規模推計および予測 (百万米ドル)
表17 メキシコの医療機器受託販売組織(CSO)市場規模の推計および予測(サービス別、2021年~2033年)(百万米ドル)
表18 メキシコの医療機器契約販売組織市場:治療分野別、2021年~2033年(百万米ドル)
表19 メキシコの医療機器契約販売組織市場:最終用途別、2021年~2033年 (百万米ドル)
表20 欧州の医療機器受託販売組織(CSO)市場規模の推計および予測(国別、2021年~2033年)(百万米ドル)
表21 欧州の医療機器受託販売組織(CSO)市場規模の推計および予測(サービス別、2021年~2033年)(百万米ドル)
表22 欧州の医療機器契約販売組織市場:推計および予測(治療領域別、2021年~2033年)(百万米ドル)
表23 欧州の医療機器契約販売組織市場:推計および予測(最終用途別、 2021年~2033年(百万米ドル)
表24 英国の医療機器契約販売組織市場:サービス別推計および予測、2021年~2033年(百万米ドル)
表25 英国の医療機器契約販売組織市場:治療領域別推計および予測、2021年~2033年 (百万米ドル)
表26 英国の医療機器委託販売組織市場:推計値および予測(最終用途別、2021年~2033年)(百万米ドル)
表27 ドイツの医療機器委託販売組織市場:推計値および予測(サービス別、2021年~2033年) (百万米ドル)
表28 ドイツの医療機器契約販売組織市場:治療分野別、2021年~2033年の市場規模推計および予測(百万米ドル)
表29 ドイツの医療機器契約販売組織市場:最終用途別、2021年~2033年の市場規模推計および予測(百万米ドル)
表30 フランスにおける医療機器契約販売組織市場の推計および予測(サービス別、2021年~2033年)(百万米ドル)
表31 フランスにおける医療機器契約販売組織市場の推計および予測(治療分野別、2021年~2033年)(百万米ドル)
表32 フランスにおける医療機器契約販売組織市場の推計および予測(最終用途別、2021年~2033年)(百万米ドル)
表33 イタリアの医療機器契約販売組織市場:サービス別市場規模推計および予測、2021年~2033年(百万米ドル)
表34 イタリアの医療機器契約販売組織市場:治療領域別市場規模推計および予測、2021年~2033年(百万米ドル)
表35 イタリアの医療機器販売委託組織市場:最終用途別市場規模推計および予測、2021年~2033年(百万米ドル)
表36 スペインの医療機器販売委託組織市場:サービス別市場規模推計および予測、2021年~2033年(百万米ドル)
表37 スペインの医療機器契約販売組織市場:治療分野別、2021年~2033年(百万米ドル)
表38 スペインの医療機器契約販売組織市場:最終用途別、2021年~2033年 (百万米ドル)
表39 デンマークの医療機器契約販売組織市場:サービス別推計および予測、2021年~2033年(百万米ドル)
表40 デンマークの医療機器契約販売組織市場:治療領域別推計および予測、2021年~2033年(百万米ドル)
表41 デンマークの医療機器委託販売組織市場:最終用途別推計および予測、2021年~2033年(百万米ドル)
表42 スウェーデンの医療機器委託販売組織市場:サービス別推計および予測、2021年~2033年(百万米ドル)
表43 スウェーデンの医療機器契約販売組織市場:治療分野別、2021年~2033年の市場規模推計および予測(百万米ドル)
表44 スウェーデンの医療機器委託販売組織市場:最終用途別、2021年~2033年の市場規模推計および予測(百万米ドル)
表45 ノルウェーの医療機器委託販売組織市場:サービス別、 2021年~2033年(百万米ドル)
表46 ノルウェーの医療機器委託販売組織市場:治療分野別、2021年~2033年 (百万米ドル)
表47 ノルウェーの医療機器委託販売組織市場:最終用途別、2021年~2033年(百万米ドル)
表48 アジア太平洋地域の医療機器委託販売組織市場:国別、2021年~2033年 (百万米ドル)
表49 アジア太平洋地域の医療機器契約販売組織市場:サービス別市場規模推計および予測、2021年~2033年(百万米ドル)
表50 アジア太平洋地域の医療機器契約販売組織市場:治療分野別市場規模推計および予測、2021年~2033年 (百万米ドル)
表51 アジア太平洋地域の医療機器契約販売組織市場:推計および予測(最終用途別、2021年~2033年)(百万米ドル)
表52 日本の医療機器契約販売組織市場:推計および予測(サービス別、2021年~2033年)(百万米ドル)
表53 日本の医療機器委託販売組織市場:治療分野別、2021年~2033年(百万米ドル)
表54 日本の医療機器委託販売組織市場:最終用途別、2021年~2033年 (百万米ドル)
表55 中国の医療機器受託販売組織(CSO)市場規模の推計および予測(サービス別、2021年~2033年)(百万米ドル)
表56 中国の医療機器受託販売組織(CSO)市場規模の推計および予測(治療領域別、2021年~2033年)(百万米ドル)
表57 中国の医療機器委託販売組織市場:最終用途別、2021年~2033年の市場規模推計および予測(百万米ドル)
表58 インドの医療機器委託販売組織市場:サービス別市場規模推計および予測、2021年~2033年(百万米ドル)
表59 インドの医療機器委託販売組織市場:治療分野別市場規模推計および予測、2021年~2033年 (百万米ドル)
表60 インドの医療機器受託販売組織市場:最終用途別、2021年~2033年の市場規模推計および予測(百万米ドル)
表61 オーストラリアの医療機器受託販売組織市場:サービス別、2021年~2033年の市場規模推計および予測(百万米ドル)
表62 オーストラリアの医療機器委託販売組織市場:治療分野別、2021年~2033年の市場規模推計および予測(百万米ドル)
表63 オーストラリアの医療機器委託販売組織市場:最終用途別、2021年~2033年の市場規模推計および予測(百万米ドル)
表64 タイの医療機器委託販売組織市場:サービス別市場規模推計および予測、2021年~2033年(百万米ドル)
表65 タイの医療機器委託販売組織市場:治療領域別市場規模推計および予測、2021年~2033年(百万米ドル)
表66 タイの医療機器委託販売組織市場:最終用途別、2021年~2033年の市場規模推計および予測(百万米ドル)
表67 韓国の医療機器委託販売組織市場:サービス別、2021年 ~2033年(百万米ドル)
表68 韓国における医療機器委託販売組織(CSO)市場の推計および予測:治療分野別、2021年~2033年(百万米ドル)
表69 韓国における医療機器委託販売組織(CSO)市場の推計および予測:最終用途別、2021年 – 2033年(百万米ドル)
表70 ラテンアメリカにおける医療機器委託販売組織(CSO)市場の推計および予測(国別、2021年~2033年)(百万米ドル)
表71 ラテンアメリカにおける医療機器委託販売組織(CSO)市場の推計および予測(サービス別、2021年~2033年) (百万米ドル)
表72 ラテンアメリカにおける医療機器契約販売組織市場の推計および予測(治療領域別、2021年~2033年)(百万米ドル)
表73 ラテンアメリカにおける医療機器契約販売組織市場の推計および予測(最終用途別、2021年~2033年)(百万米ドル)
表74 ブラジルにおける医療機器委託販売組織市場:サービス別、2021年~2033年の市場規模推計および予測(百万米ドル)
表75 ブラジルにおける医療機器委託販売組織市場:治療領域別、2021年~2033年の市場規模推計および予測(百万米ドル)
表76 ブラジルにおける医療機器委託販売組織市場の推計および予測(最終用途別、2021年~2033年)(百万米ドル)
表77 アルゼンチンにおける医療機器委託販売組織市場の推計および予測(サービス別、2021年 ~2033年(百万米ドル)
表78 アルゼンチンの医療機器委託販売組織市場:治療分野別、2021年~2033年(百万米ドル)
表79 アルゼンチンの医療機器委託販売組織市場:最終用途別、2021年~2033年(百万米ドル)
表80 中東・アフリカの医療機器契約販売組織市場:国別推計および予測、2021年~2033年(百万米ドル)
表81 中東・アフリカの医療機器契約販売組織市場:サービス別推計および予測、2021年~2033年 (百万米ドル)
表82 中東・アフリカの医療機器契約販売組織市場:治療領域別、2021年~2033年の市場規模推計および予測(百万米ドル)
表83 中東・アフリカの医療機器契約販売組織市場:最終用途別、2021年 ~2033年(百万米ドル)
表84 南アフリカの医療機器契約販売組織市場:サービス別推計および予測、2021年~2033年(百万米ドル)
表85 南アフリカの医療機器契約販売組織市場:治療領域別推計および予測、2021年~2033年 (百万米ドル)
表86 南アフリカの医療機器契約販売組織市場:最終用途別市場規模推計および予測、2021年~2033年(百万米ドル)
表87 アラブ首長国連邦(UAE)の医療機器契約販売組織市場:サービス別市場規模推計および予測、2021年~2033年(百万米ドル)
表88 アラブ首長国連邦(UAE)の医療機器委託販売組織市場:治療分野別、2021年~2033年(百万米ドル)
表89 アラブ首長国連邦(UAE)の医療機器委託販売組織市場:最終用途別、2021年~2033年(百万米ドル)
表90 サウジアラビアの医療機器委託販売組織市場:サービス別推計および予測、2021年~2033年(百万米ドル)
表91 サウジアラビアの医療機器委託販売組織市場:治療分野別推計および予測、2021年~2033年 (百万米ドル)
表92 サウジアラビアの医療機器契約販売組織市場:最終用途別、2021年~2033年 (百万米ドル)
表93 クウェートにおける医療機器契約販売組織市場の推計および予測(サービス別、2021年~2033年)(百万米ドル)
表94 クウェートにおける医療機器契約販売組織市場の推計および予測(治療領域別、2021年~2033年) (百万米ドル)
表95 クウェートにおける医療機器契約販売組織市場の推計および予測(最終用途別、2021年~2033年)(百万米ドル)
表96 カタールにおける医療機器契約販売組織市場の推計および予測(サービス別、2021年~2033年)(百万米ドル)
表97 カタールにおける医療機器契約販売組織市場の推計および予測(治療分野別、2021年~2033年)(百万米ドル)
表98 カタールにおける医療機器委託販売組織市場の推計および予測(最終用途別、2021年~2033年)(百万米ドル)
表99 オマーンにおける医療機器委託販売組織市場の推計および予測(サービス別、2021年~2033年)(百万米ドル)
表100 オマーンの医療機器委託販売組織市場:治療分野別、2021年~2033年(百万米ドル)
表101 オマーンの医療機器委託販売組織市場:最終用途別、2021年~2033年(百万米ドル)
図表一覧
図1 市場調査プロセス
図2 情報収集
図3 一次調査のパターン
図4 市場調査のアプローチ
図5 市場の策定と検証
図6 商品フロー分析
図7 バリューチェーンに基づく市場規模算出および予測
図8 QFDモデルによる市場規模算出および予測
図9 ボトムアップアプローチ
図10 市場の概要
図11 セグメントの概要 1
図12 セグメントの概要 2
図13 競合環境の概要
図14 親市場の展望、2025年(10億米ドル)
図15 付随市場の展望、2025年(10億米ドル)
図16 医療機器契約販売組織市場の動向
図17 ポーターの5つの力分析
図18 PESTEL分析
図19 医療機器契約販売組織市場:サービスの見通しと主なポイント
図20 医療機器契約販売組織(CSO)市場:サービスの動向分析
図21 個人/直接商業プロモーション市場の推計および予測、2021年~2033年(百万米ドル)
図22 フィールドセールスおよび営業部隊アウトソーシング市場の推計および予測、2021年~2033年(百万米ドル)
図23 キーアカウントおよび戦略的アカウント管理市場の推計値と予測、2021年~2033年(百万米ドル)
図24 臨床・技術営業支援市場の推計値と予測、2021年~2033年(百万米ドル)
図25 インサイドセールスおよびリモートセールス市場の推計値と予測、2021年~2033年(百万米ドル)
図26 非対面/間接的な営業支援市場の推計および予測、2021年~2033年(百万米ドル)
図27 営業研修および製品教育市場の推計および予測、2021年~2033年(百万米ドル)
図28 チャネルおよび販売代理店支援市場の推計値および予測、2021年~2033年(百万米ドル)
図29 その他のサービス市場の推計および予測、2021年~2033年(百万米ドル)
図30 医療機器契約販売組織市場:治療領域別の見通しと主なポイント
図31 医療機器契約販売組織市場:治療領域別の動向分析
図32 心血管市場の推計および予測、2021年~2033年 (百万米ドル)
図33 整形外科市場の推計および予測、2021年~2033年(百万米ドル)
図34 神経学市場の推計および予測、2021年~2033年(百万米ドル)
図35 腫瘍学市場の推計および予測、2021年~2033年 (百万米ドル)
図36 糖尿病・代謝性疾患市場の推計および予測、2021年~2033年(百万米ドル)
図37 呼吸器市場の推計および予測、2021年~2033年(百万米ドル)
図38 一般外科市場の推計および予測、2021年~2033年 (百万米ドル)
図39 その他市場の推計および予測、2021年~2033年(百万米ドル)
図40 医療機器契約販売組織市場:最終用途別の見通しと主なポイント
図41 医療機器契約販売組織市場:最終用途別の動向分析
図42 大手医療機器メーカー市場の推計および予測、2021年~2033年(百万米ドル)
図43 中堅医療機器メーカーの市場規模推計および予測、2021年~2033年(百万米ドル)
図44 その他市場の市場規模推計および予測、2021年~2033年(百万米ドル)
図45 地域別市場:主なポイント
図46 北米の医療機器契約販売組織の市場規模推計および予測、2021年~2033年(百万米ドル)
図47 主要国の動向
図48 米国における医療機器契約販売組織の市場推計および予測、2021年~2033年(百万米ドル)
図49 主要国の動向
図50 カナダにおける医療機器契約販売組織の市場推計および予測、2021年~2033年(百万米ドル)
図51 主要国の動向
図52 メキシコの医療機器委託販売組織市場の推計および予測、2021年~2033年(百万米ドル)
図53 欧州の医療機器委託販売組織市場の推計および予測、2021年~2033年(百万米ドル)
図54 主要国の動向
図55 英国の医療機器契約販売組織市場:推計値および予測(2021年~2033年、百万米ドル)
図56 主要国の動向
図57 ドイツの医療機器委託販売組織市場の推計および予測、2021年~2033年(百万米ドル)
図58 主要国の動向
図59 フランスにおける医療機器委託販売組織市場の推計および予測、2021年~2033年(百万米ドル)
図60 主要国の動向
図61 イタリアにおける医療機器委託販売組織市場の推計および予測、2021年~2033年(百万米ドル)
図62 主要国の動向
図63 スペインの医療機器委託販売組織市場の推計および予測、2021年~2033年(百万米ドル)
図64 主要国の動向
図65 デンマークの医療機器委託販売組織市場の推計および予測、2021年~2033年(百万米ドル)
図66 主要国の動向
図67 スウェーデンの医療機器委託販売組織市場の推計および予測、2021年~2033年(百万米ドル)
図68 主要国の動向
図69 ノルウェーの医療機器委託販売組織市場の推計および予測、2021年~2033年(百万米ドル)
図70 アジア太平洋地域の医療機器委託販売組織市場の推計および予測、2021年~2033年(百万米ドル)
図71 主要国の動向
図72 日本の医療機器委託販売組織市場の見積もりおよび予測、2021年~2033年(百万米ドル)
図73 主要国の動向
図74 中国の医療機器委託販売組織市場の見積もりおよび予測、2021年~2033年 (百万米ドル)
図75 主要国の動向
図76 インドの医療機器委託販売組織市場:推計値および予測(2021年~2033年)(百万米ドル)
図77 主要国の動向
図78 タイの医療機器委託販売組織市場:推計値および予測(2021年~2033年)(百万米ドル)
図79 主要国の動向
図80 韓国における医療機器委託販売組織市場の推計および予測、2021年~2033年(百万米ドル)
図81 主要国の動向
図82 オーストラリアにおける医療機器委託販売組織市場の推計および予測、2021年~2033年(百万米ドル)
図83 ラテンアメリカにおける医療機器委託販売組織市場の推計および予測、2021年~2033年(百万米ドル)
図84 主要国の動向
図85 ブラジルにおける医療機器委託販売組織市場の推計および予測、2021年~2033年 (百万米ドル)
図86 主要国の動向
図87 アルゼンチンの医療機器委託販売組織市場:推計値および予測(2021年~2033年)(百万米ドル)
図88 MEA地域の医療機器委託販売組織市場:推計値および予測(2021年~2033年)(百万米ドル)
図89 主要国の動向
図90 南アフリカの医療機器契約販売組織市場:推計値および予測(2021年~2033年)(百万米ドル)
図91 主要国の動向
図92 サウジアラビアの医療機器契約販売組織市場:推計値および予測(2021年~2033年)(百万米ドル)
図93 主要国の動向
図94 アラブ首長国連邦(UAE)の医療機器委託販売組織市場:推計値および予測(2021年~2033年)(百万米ドル)
図95 主要国の動向
図96 クウェートの医療機器委託販売組織市場:推計値および予測(2021年~2033年)(百万米ドル)
図97 主要国の動向
図98 オマーンの医療機器委託販売組織市場の推計および予測、2021年~2033年(百万米ドル)
図99 主要国の動向
図100 カタールの医療機器委託販売組織市場の推計および予測、2021年~2033年(百万米ドル)









