主な市場動向と洞察
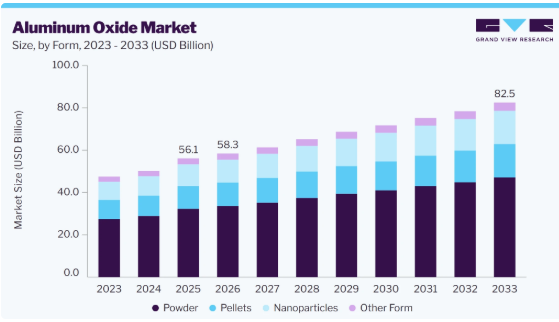
- 形態別:2025年には、粉末セグメントが57.6%という圧倒的な売上シェアを占めました。
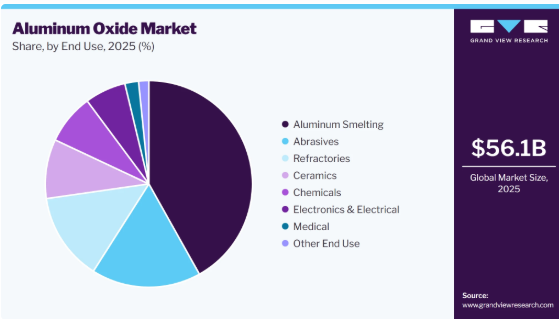
- 用途別:アルミニウム精錬が41.9%の売上シェアを獲得し、最大のシェアを占めました。
地域別の注目点
- 最大の地域:アジア太平洋地域(2025年の売上高シェア62.7%)
- 最も成長が著しい地域:アジア太平洋地域(2026年~2033年のCAGRが最も高い)
- 国別:2025年には中国が最大の市場シェアを占めました。
市場規模と予測
2025年の市場規模:561億米ドル
- 2026年の推定市場規模:583億米ドル
- 2033年までの予測市場規模:825億米ドル
- CAGR(2026年~2033年):5.1%
自動車、輸送、電気機器、包装、建設の各分野における軽量素材への需要の高まりが、アルミナ、ひいては酸化アルミニウムに対する基礎的な需要を後押ししています。非冶金用アルミナの利用は、研磨材、耐火物、セラミックス、および化学用途へと広がっており、従来の製錬用グレードの消費を超えた、より多様な需要基盤が形成されています。上流産業の規模は依然として大きく、USGSのデータによると、2023年には中国だけで8,240万トンのアルミナが生産され、これは世界生産量の58%に相当します。
重要な機会は、高付加価値かつ用途特化型の酸化アルミニウム製品へのシフトにあります。特殊アルミナへの需要は増加しており、顧客は汎用グレードの材料ではなく、粒子径、純度、形態、熱的性能、あるいは化学的特性を厳密に制御した製品を求めています。これにより、メーカーにとっては、先端セラミックス、耐火物ソリューション、研磨、電池材料、難燃剤システム、およびその他の技術的に高度な用途に対応する差別化された製品へと移行する機会が生まれています。例えば、ヒンダルコ社は、特殊アルミナを戦略的成長分野と位置づけ、難燃剤、電池用材料、半導体関連用途などの応用分野を重視しています。
市場の動向
アルミナ市場は、産業生産の要件、原材料の入手可能性、エネルギー経済性、製品仕様、環境への配慮、および下流技術の導入といった要素の相互作用によって形成されています。大量市場は依然としてアルミニウムのバリューチェーンと密接に結びついていますが、メーカーがますます専門化された要件に対応するにつれて、競争の構図はより差別化が進んでいます。その結果生じる市場構造は、原料への確実なアクセス、効率的な精製、技術力、一貫した品質、そして汎用用途と特殊用途の両方に対応できる能力を兼ね備えた生産者に有利に働いています。
市場の集中度と特徴
世界のアルミナ市場は、中程度の集中から集中度の高い競争構造を示しており、生産の相当部分が、大規模な垂直統合型アルミナ・アルミニウム生産者によって支配されています。中国は依然として主要な生産拠点であり、広範な精錬能力とボーキサイトからアルミニウムに至る統合されたバリューチェーンに支えられ、世界のアルミナ生産量の約60%を占めています。中国の主要生産者に加え、アルコア、リオ・ティント、ルサル、ノースク・ハイドロ、サウス32、ヒンダルコ、EGAといった企業が、地域的または国際的に重要な地位を維持しています。この構造は、資本集約的な精製インフラ、ボーキサイト資源へのアクセス、エネルギー需要、確立された物流ネットワーク、そして長期的な顧客関係を通じて、大きな参入障壁を生み出しています。
この市場は、大量生産される冶金用アルミナと、差別化された非冶金用/特殊アルミナとの間に明確な区別があることが特徴です。冶金用グレードの素材は生産量の中心を占め、一次アルミニウム生産と密接に関連している一方、特殊グレードは純度、粒子特性、熱的性能、均一性、および用途別の仕様において競争力を発揮しています。大手生産者は、規模によるコスト効率と、製品の差別化、操業の最適化、サプライチェーンの統合、および低炭素生産への取り組みをますます組み合わせています。例えば、アルコア社はオーストラリア、ブラジル、スペインに6つのアルミナ精製所を運営し、製錬用アルミナと非冶金用アルミナの両方を供給しており、これは業界が単一のコモディティグレード製品への依存から、多様な製品ポートフォリオへの移行を進めていることを示しています。
市場動向
粉末セグメントは、その汎用性、確立された加工インフラ、および大量生産を要する産業用途との適合性により、2025年には57.6%という最大の売上シェアを占めました。その制御された粒子径特性により、効率的な取り扱い、混合、圧縮が可能となり、研磨材、耐火物、セラミックス、研磨剤、その他の配合物への配合が容易です。また、多様な粉末仕様が利用可能であるため、メーカーは比表面積、純度、結晶性、粒子径分布を特定の最終用途の要件に合わせて調整することができ、これが粉末を好まれる商業形態としての地位を強めています。
ナノ粒子セグメントは、2026年から2033年にかけて年平均成長率(CAGR)5.6%を記録し、最も急速に成長している形態セグメントです。製造業者が、表面積対体積比が向上し、機能特性が精密に制御された高性能材料をますます求めるようになるにつれ、酸化アルミニウムナノ粒子の需要が高まっています。その微細な粒子径は、特に先端セラミックス、エレクトロニクス、コーティング、研磨、特殊複合材料の分野において、分散性、表面相互作用、耐摩耗性、熱性能、および精密な材料設計の向上が求められる用途を支援します。用途特化型の高性能アルミナグレードの開発が進んでいることから、生産者はサブミクロンおよびナノスケールの材料における能力拡大を推進しており、これがナノ粒子の採用に向けた強力な道筋を築いています。
最終用途に関する洞察
2025年には、アルミナが一次アルミニウム生産に不可欠な原料であるため、アルミニウム精錬セグメントが41.9%という最大の売上高シェアを占めました。これにより、アルミナの消費量と世界の精錬能力との間に、直接的かつ構造的に組み込まれた関連性が生まれています。一次アルミニウム製造の規模に加え、ボーキサイト・アルミナ・アルミニウムの統合生産システムの継続的な稼働と拡張が、堅調なベースライン需要を支えています。USGSは、世界で生産されるアルミナの大半が最終的にアルミニウム金属生産の原料として使用されていると指摘しており、これはアルミナ消費における製錬の構造的な重要性を裏付けています。
電子・電気分野は、2026年から2033年にかけて年平均成長率(CAGR)5.9%で成長すると予測されています。これは、電気絶縁性、熱管理、誘電性能、耐摩耗性、寸法安定性が極めて重要とされる分野において、アルミナの利用が拡大しているためです。パワーエレクトロニクス、電子部品、絶縁基板、および先端セラミックシステムの成長により、過酷な動作条件に耐えうる高性能アルミナ材料の使用が拡大しています。したがって、電力インフラの広範な拡大と電子システムの高度化が進むにつれ、従来のバルク用途を超えた、より高仕様のアルミナに対する需要がさらに生み出されています。
地域別動向
2025年には、アジア太平洋地域が62.7%という最大の売上高シェアを占めました。アジア太平洋地域は、広範な精錬能力と大規模な下流製造拠点に支えられ、ボーキサイト・アルミナ・アルミニウムのバリューチェーン全体にわたる深い統合の恩恵を受けています。自動車、建設、包装、電気機器、および工業製造における活発な活動がアルミナ消費を支えている一方、同地域に確立された加工エコシステムにより、生産者は汎用グレードおよび用途特化型のアルミナグレードの両方を効率的に供給することが可能となっています。
中国のアルミナ市場の動向
中国は、下流の産業エコシステムが密接に形成されていることからその地位を強めており、これによりアルミナ生産者は、アルミニウム、セラミックス、研磨材、耐火物、化学製品製造にわたる国内の膨大な需要に応えることが可能となっています。また、同国は充実したアルミナ加工インフラを保有しており、米国地質調査所(USGS)のデータによると、中国には25のアルミナ加工プラントがあり、年間アルミナ生産能力は約9,120万トンと推定されています。
北米のアルミナ市場動向
北米の需要は、同地域の先進的な製造基盤と、航空宇宙、自動車、エレクトロニクス、産業機器、建設分野におけるエンジニアリング材料への継続的な需要によって支えられています。さらに、研磨材、耐火物、セラミックス、化学用途によるアルミナ消費も需要を下支えしており、単一の下流産業への依存度を低減させる多様な需要構造が形成されています。
米国のアルミナ市場は、一次アルミニウムの需要と、確立された非冶金用途の組み合わせによって牽引されています。2025年、米国のアルミナ生産量は約71万トンと推計され、その約70%が一次アルミニウム製錬所向け、残りは研磨材、セラミックス、化学製品、耐火物に使用されました。この多様な消費構造が、冶金用途と特殊用途の両方における需要を支えています。
欧州のアルミナ市場動向
欧州の需要は、高付加価値の製造業および工業用材料に対する厳格な性能要件によって支えられています。確立された自動車、航空宇宙、エンジニアリング、耐火物、セラミックス、エレクトロニクス産業が、一貫性があり技術的に仕様が定められたアルミナへの需要を生み出しています。また、同地域におけるエネルギー効率と低排出製造への注力は、生産者やユーザーに対し、高効率な加工や差別化された材料ソリューションを優先するよう促しています。
ラテンアメリカの酸化アルミニウム市場の動向
ラテンアメリカは、特にブラジルにおける強固なボーキサイトおよびアルミナ生産基盤に加え、確立されたアルミニウム加工・輸出インフラの恩恵を受けています。同地域の豊富な資源は、競争力のあるアルミナ生産のための重要な基盤となっており、一方で建設、輸送、包装、および産業活動が、アルミニウムおよび関連する酸化物製品に対する下流需要を生み出しています。
中東・アフリカの酸化アルミニウム市場の動向
同地域は、統合されたアルミニウムのバリューチェーン、特に湾岸地域におけるアルミナ精錬および一次アルミニウム生産への大規模な投資を通じて、その重要性を高めています。競争力のあるエネルギー資源へのアクセス、アジアおよび欧州市場への戦略的な近接性、ならびに採掘・精錬インフラへの投資が、国際的なアルミナ供給・加工ハブとしての同地域の役割を強化しています。IAIは、世界的なアルミニウム産業における湾岸地域の確立された役割を反映し、一次アルミニウム生産統計の中で同地域を別途追跡しています。
世界の酸化アルミニウム企業に関する主な洞察
世界の酸化アルミニウムの競争環境は、ボーキサイト採掘、アルミナ精製、および一次アルミニウム生産の全分野で強固な地位を築いている、大規模で垂直統合型の生産者が主導しています。主要企業は、生産能力の最適化、資源の確保、操業効率の向上、特殊アルミナの開発、地理的な多角化、および低炭素生産への取り組みを通じて、その地位を強化しています。特に、先端セラミックス、エレクトロニクス、研磨材、その他の特殊用途における需要が拡大する中、競争上の差別化要因は、生産規模から、コスト効率、製品の均一性、供給の信頼性、技術力、そして高付加価値用途へのアクセスへと、ますますシフトしつつあります。
- 中国アルミニウム株式会社(CHALCO)は、世界的な酸化アルミニウム市場における主要な垂直統合型企業であり、その事業はボーキサイト資源、アルミナ精製、一次アルミニウム、化学用アルミナ、および関連材料に及びます。同社の幅広い製品ポートフォリオには、冶金用および化学用アルミナの両方が含まれており、これにより、大規模なアルミニウム精錬所だけでなく、より高仕様の産業用途にも対応することが可能となっています。CHALCOの規模、統合された資源基盤、そして確立された中国国内の生産ネットワークは、コスト面および供給面において強力な優位性をもたらしており、アルミナ生産能力への継続的な投資は、世界的なアルミナ供給チェーンにおける同社の役割をさらに強化しています。同社は、大連において年産150万トンのアルミナ生産ライン2基の建設を開始し、精製能力の強化に引き続き注力していることを示しています。
- アルコア・コーポレーションは、複数の地域にまたがるボーキサイト採掘とアルミナ精製を統合したプラットフォームを通じて、アルミナ市場で強固な地位を維持しています。同社のアルミナ事業は、社内のアルミニウム事業とサードパーティの顧客の両方に供給を行っており、アルミニウムのバリューチェーン全体にわたる垂直統合を維持しつつ、より広範なアルミナ市場への露出を実現しています。2025年、アルコア社は約964万トンのアルミナを生産し、そのうち883万トンをサードパーティの顧客に出荷しており、その膨大なグローバル供給能力を実証しています。
主要な酸化アルミニウム企業
酸化アルミニウム市場に関する本調査では、以下の主要企業について分析を行いました。
- Aluminum Corporation of China Limited (CHALCO)
- Alcoa Corporation
- China Hongqiao Group Limited
- Rio Tinto
- United Company RUSAL
- Norsk Hydro
- South32
- Hindalco Industries
- Emirates Global Aluminium (EGA)
- Xinfa Group
世界のアルミナ市場レポートのセグメンテーション
本レポートでは、地域および国レベルでの数量および収益の成長を予測し、2021年から2033年にかけての各サブセグメントにおける最新の業界動向を分析しています。本調査において、Grand View Researchは、形態、最終用途、および国に基づいて、世界のアルミナ市場レポートをセグメント化しました:
-
- ナノ粒子
- 粉末
- ペレット
- その他の形態
- 最終用途別見通し(売上高、百万米ドル;販売数量、キロトン;2021年~2033年)
- アルミニウム精錬
- 研磨材
- 耐火物
- セラミックス
- 化学品
- 医療
- 電子・電気
- その他の最終用途
- 地域別見通し(売上高、百万米ドル;販売量、キロトン;2021年~2033年)
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- スペイン
- アジア太平洋
- 中国
- インド
- 日本
- 韓国
- ラテンアメリカ
- ブラジル
- アルゼンチン
- 中東・アフリカ
- サウジアラビア
- 南アフリカ
- 北米
- 形態別見通し(売上高:百万米ドル、数量:キロトン、2021年~2033年)
- ナノ粒子
- 粉末
- ペレット
- その他の形態
- 最終用途別見通し(売上高:百万米ドル、数量:キロトン、2021年~2033年)
- アルミニウム精錬
- 研磨材
- 耐火物
- セラミックス
- 化学製品
- 医療
- 電子・電気
- その他の用途
- 地域別見通し(売上高:百万米ドル、数量:キロトン、2021年~2033年)
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- スペイン
- アジア太平洋
- 中国
- インド
- 日本
- 韓国
- ラテンアメリカ
- ブラジル
- アルゼンチン
- 中東・アフリカ
- サウジアラビア
- 南アフリカ
- 北米
第1章 調査方法と範囲
1.1. 市場のセグメンテーションと範囲
1.2. 市場の定義
1.3. 情報の収集
1.3.1. 有料データベース
1.3.2. GVRの社内データベース
1.4. 情報の分析
1.5. 市場の構築とデータの可視化
1.6. データの検証と公表
1.6.1. 調査範囲と前提条件
1.6.2. データソース一覧
第2章 エグゼクティブ・サマリー
2.1. 市場の概要
2.2. セグメントの概要
2.3. 競合環境の概要
第3章 酸化アルミニウム市場の変動要因、動向および範囲
3.1. 市場の系譜に関する見通し
3.2. 業界のバリューチェーン分析
3.2.1. 原材料の動向
3.2.2. 製造の動向
3.2.3. 販売チャネルの分析
3.3. 規制・政策の枠組み
3.3.1. 規制の影響評価
3.4. 価格動向の分析(2021年~2033年)
3.4.1. 価格に影響を与える要因
3.5. 貿易分析(HSコード – 281820)
3.5.1. 輸入国トップ10(千米ドル、トン)
3.5.2. 輸出国トップ10(千米ドル、トン)
3.6. 市場の動向
3.6.1. 市場推進要因の分析
3.6.2. 市場の制約要因分析
3.6.3. 業界が直面する課題
3.6.4. 業界の機会
3.7. エンドユーザーによる採用動向
3.7.1. 購入基準
3.7.2. 顧客の嗜好
3.7.3. 切り替え行動
3.7.4. 購入企業一覧
3.8. 業界分析ツール
3.8.1. ポーターの5つの力分析
3.8.2. マクロ環境分析
第4章. 世界の酸化アルミニウム市場:形態別推計およびトレンド分析
4.1. 形態別動向分析および市場シェア(2025年および2033年)
4.1.1. ナノ粒子
4.1.1.1. ナノ粒子酸化アルミニウム市場の推計および予測、2021年~2033年(百万米ドル)(キロトン)
4.1.2. 粉末
4.1.2.1. 酸化アルミニウム粉末市場の推計および予測、2021年~2033年(百万米ドル)(キロトン)
4.1.3. ペレット
4.1.3.1. ペレット用酸化アルミニウム市場の推計および予測、2021年~2033年(百万米ドル)(キロトン)
4.1.4. その他の形態
4.1.4.1. その他の形態の酸化アルミニウム市場の推計および予測、2021年~2033年(百万米ドル)
(キロトン)
第5章 世界の酸化アルミニウム市場:最終用途別の推計および動向分析
5.1. 最終用途別の動向分析および市場シェア(2025年および2033年)
5.1.1. アルミニウム精錬
5.1.1.1. アルミニウム精錬別:世界の酸化アルミニウム市場の推計および予測
5.1.2. 研磨材
5.1.2.1. 研磨材別の世界の酸化アルミニウム市場の推計および予測、2021年~2033年(百万米ドル)(キロトン)
5.1.3. 耐火物
5.1.3.1. 耐火物別、2021年~2033年の世界の酸化アルミニウム市場の推計および予測(百万米ドル)(キロトン)
5.1.4. セラミックス
5.1.4.1. セラミックス別、2021年~2033年の世界の酸化アルミニウム市場の推計および予測(百万米ドル)(キロトン)
5.1.5. 化学品
5.1.5.1. 化学品分野別の世界の酸化アルミニウム市場の推計および予測、2021年~2033年(百万米ドル)(キロトン)
5.1.6. 医療
5.1.6.1. 医療分野別の世界の酸化アルミニウム市場の推計および予測、2021年~2033年(百万米ドル)(キロトン)
5.1.7. エレクトロニクス・電気
5.1.7.1. エレクトロニクス・電気分野別の世界の酸化アルミニウム市場の推計および予測、2021年~2033年(百万米ドル)(キロトン)
5.1.8. その他の最終用途
5.1.8.1. その他の最終用途別、2021年~2033年の世界の酸化アルミニウム市場の推計および予測(百万米ドル)(キロトン)
第6章 世界の酸化アルミニウム市場:地域別推計および動向分析
6.1. 地域別動向分析および市場シェア(2025年および2033年)
6.2. 北米
6.2.1. 北米酸化アルミニウム市場の推計および予測、2021年~2033年(百万米ドル)(キロトン)
6.2.2. 北米酸化アルミニウム市場の推計および予測(形態別)、2021年~2033年(百万米ドル)(キロトン)
6.2.3. 北米酸化アルミニウム市場の推計および予測(用途別、2021年~2033年)(百万米ドル)(キロトン)
6.2.4. 米国
6.2.4.1. 米国酸化アルミニウム市場の推計および予測、2021年~2033年(百万米ドル)(キロトン)
6.2.4.2.
形態別、2021年~2033年の米国酸化アルミニウム市場の推計および予測(百万米ドル)(キロトン)
6.2.4.3. 米国の酸化アルミニウム市場:推計および予測(用途別、2021年~2033年)(百万米ドル)(キロトン)
6.2.5. カナダ
6.2.5.1. カナダの酸化アルミニウム市場の推計および予測、2021年~2033年(百万米ドル)(キロトン)
6.2.5.2. カナダの酸化アルミニウム市場の推計および予測、形態別、2021年~2033年(百万米ドル) (キロトン)
6.2.5.3. カナダの酸化アルミニウム市場:推計および予測、2021年~2033年(百万米ドル)(キロトン)
6.2.6. メキシコ
6.2.6.1. メキシコの酸化アルミニウム市場:推計および予測、2021年~2033年(百万米ドル)(キロトン)
6.2.6.2. メキシコの酸化アルミニウム市場:推定値および予測(形態別、2021年~2033年)(百万米ドル)(キロトン)
6.2.6.3. メキシコの酸化アルミニウム市場:推計および予測(用途別、2021年~2033年)(百万米ドル)(キロトン)
6.3. 欧州
6.3.1. 欧州の酸化アルミニウム市場:推計および予測(2021年~2033年)(百万米ドル) (キロトン)
6.3.2. 欧州の酸化アルミニウム市場の見積もりおよび予測、形態別、2021年~2033年(百万米ドル)(キロトン)
6.3.3. 欧州の酸化アルミニウム市場の見積もりおよび予測、最終用途別、2021年~2033年 (百万米ドル)(キロトン)
6.3.4. ドイツ
6.3.4.1. ドイツの酸化アルミニウム市場の推計および予測、2021年~2033年(百万米ドル)(キロトン)
6.3.4.2. ドイツの酸化アルミニウム市場の推計および予測(形態別)、2021年~2033年(百万米ドル)(キロトン)
6.3.4.3.
ドイツの酸化アルミニウム市場:推計および予測(2021年~2033年、最終用途別)(百万米ドル)(キロトン)
6.3.5. イタリア
6.3.5.1. イタリアの酸化アルミニウム市場の見積もりと予測、2021年~2033年(百万米ドル)(キロトン)
6.3.5.2. イタリアの酸化アルミニウム市場の見積もりと予測、形態別、2021年~2033年(百万米ドル)(キロトン)
6.3.5.3. イタリアの酸化アルミニウム市場:推計および予測(用途別、2021年~2033年)(百万米ドル)(キロトン)
6.3.6. フランス
6.3.6.1. フランスの酸化アルミニウム市場の見積もりと予測、2021年~2033年(百万米ドル)(キロトン)
6.3.6.2. フランスの酸化アルミニウム市場の見積もりと予測、形態別、2021年~2033年(百万米ドル)(キロトン)
6.3.6.3. フランスの酸化アルミニウム市場の見積もりと予測、最終用途別、2021年~2033年(百万米ドル)(キロトン)
6.3.7. 英国
6.3.7.1. 英国の酸化アルミニウム市場の見積もりと予測、2021年~2033年(百万米ドル)(キロトン)
6.3.7.2. 英国の酸化アルミニウム市場:形態別、2021年~2033年の推計および予測(百万米ドル)(キロトン)
6.3.7.3. 英国の酸化アルミニウム市場:最終用途別、2021年~2033年の推計および予測(百万米ドル)(キロトン)
6.3.8. スペイン
6.3.8.1. スペインの酸化アルミニウム市場の推計および予測、2021年~2033年(百万米ドル)(キロトン)
6.3.8.2. スペインの酸化アルミニウム市場の推計および予測(形態別)、2021年~2033年(百万米ドル)(キロトン)
6.3.8.3. スペインの酸化アルミニウム市場:推計および予測(用途別、2021年~2033年)(百万米ドル)(キロトン)
6.4. アジア太平洋地域
6.4.1. アジア太平洋地域の酸化アルミニウム市場:推計および予測(2021年~2033年)(百万米ドル)(キロトン)
6.4.2. アジア太平洋地域の酸化アルミニウム市場の見積もりと予測、形態別、2021年~2033年(百万米ドル) (キロトン)
6.4.3. アジア太平洋地域の酸化アルミニウム市場:推計および予測(2021年~2033年)(百万米ドル)(キロトン)
6.4.4. 中国
6.4.4. 1. 中国の酸化アルミニウム市場の見積もりおよび予測、2021年~2033年(百万米ドル)(キロトン)
6.4.4.2. 中国の酸化アルミニウム市場の見積もりおよび予測、形態別、2021年~2033年(百万米ドル)(キロトン)
6.4.4.3. 中国の酸化アルミニウム市場:推計および予測(2021年~2033年)(百万米ドル) (キロトン)
6.4.5. インド
6.4.5.1. インドの酸化アルミニウム市場の推計および予測、2021年~2033年(百万米ドル)(キロトン)
6.4.5.2. インドの酸化アルミニウム市場:形態別、2021年~2033年の推計および予測(百万米ドル)(キロトン)
6.4.5.3. インドの酸化アルミニウム市場:最終用途別、2021年~2033年の推計および予測(百万米ドル)(キロトン)
6.4.6. 日本
6.4.6.1. 日本の酸化アルミニウム市場の推計および予測、2021年~2033年(百万米ドル)(キロトン)
6.4.6.2. 日本の酸化アルミニウム市場:推計および予測(形態別、2021年~2033年)(百万米ドル)(キロトン)
6.4.6.3. 日本の酸化アルミニウム市場:推計および予測(最終用途別、2021年~2033年)(百万米ドル)(キロトン)
6.4.7. 韓国
6.4.7.1. 韓国における酸化アルミニウム市場の推計および予測、2021年~2033年(百万米ドル)(キロトン)
6.4.7.2. 韓国における酸化アルミニウム市場の推計および予測(形態別、2021年~2033年)(百万米ドル)(キロトン)
6.4.7.3. 韓国における酸化アルミニウム市場の推計および予測(最終用途別、2021年~2033年)(百万米ドル)(キロトン)
6.5. ラテンアメリカ
6.5.1. ラテンアメリカにおける酸化アルミニウム市場の推計および予測、2021年~2033年(百万米ドル)(キロトン)
6.5.2. ラテンアメリカにおける酸化アルミニウム市場の推計および予測(形態別)、2021年~2033年 (百万米ドル)(キロトン)
6.5.3. ラテンアメリカにおける酸化アルミニウム市場の推計および予測(最終用途別)、2021年~2033年(百万米ドル)(キロトン)
6.5.4. ブラジル
6.5.4.1. ブラジルの酸化アルミニウム市場の見通しと予測、2021年~2033年(百万米ドル)(キロトン)
6.5.4.2. ブラジルの酸化アルミニウム市場の見通しと予測(形態別)、2021年~2033年(百万米ドル)(キロトン)
6.5.4.3. ブラジル酸化アルミニウム市場の推計および予測(最終用途別、2021年~2033年)(百万米ドル)(キロトン)
6.5.5. アルゼンチン
6.5.5.1. アルゼンチン酸化アルミニウム市場の推計および予測、2021年~2033年 (百万米ドル)(キロトン)
6.5.5.2. アルゼンチンの酸化アルミニウム市場の見積もりと予測、形態別、2021年~2033年(百万米ドル)(キロトン)
6.5.5.3. アルゼンチンの酸化アルミニウム市場:推計および予測(最終用途別、2021年~2033年)(百万米ドル)(キロトン)
6.6. 中東・アフリカ
6.6.1. 中東・アフリカの酸化アルミニウム市場の見積もりおよび予測、2021年~2033年(百万米ドル)(キロトン)
6.6.2. 中東・アフリカの酸化アルミニウム市場の見積もりおよび予測(形態別)、2021年~2033年(百万米ドル)(キロトン)
6.6.3. 中東・アフリカの酸化アルミニウム市場:推計および予測、2021年~2033年(百万米ドル) (キロトン)
6.6.4. サウジアラビア
6.6.4.1. サウジアラビアの酸化アルミニウム市場の推計および予測、2021年~2033年(百万米ドル)(キロトン)
6.6.4.2. サウジアラビアの酸化アルミニウム市場:形態別、2021年~2033年の推計および予測(百万米ドル)(キロトン)
6.6.4.3.
サウジアラビアの酸化アルミニウム市場:推計および予測(用途別、2021年~2033年)(百万米ドル)(キロトン)
6.6.5. 南アフリカ
6.6.5.1. 南アフリカの酸化アルミニウム市場:推計および予測(2021年~2033年)(百万米ドル)(キロトン)
6.6.5.2. 南アフリカの酸化アルミニウム市場の見積もりおよび予測(形態別、2021年~2033年)(百万米ドル)(キロトン)
6.6.5.3. 南アフリカの酸化アルミニウム市場の見積もりおよび予測(最終用途別、2021年~2033年)(百万米ドル) (キロトン)
第7章 競争環境
7.1. 主要企業別の最近の動向および影響分析
7.2. 企業の市場ポジション分析(2025年)
7.3. 競争の分類
7.4. 企業のヒートマップ分析
7.5. 戦略マッピング
7.5.1. 買収
7.5.2. 新製品の発売
7.5.3. 提携・パートナーシップ
7.5.4. 事業拡大
7.5.5. その他の戦略
第8章 世界の酸化アルミニウム市場 – 競合企業の概要
8.1. 中国アルミニウム株式会社(CHALCO)
8.1.1. 企業概要
8.1.2. 財務実績
8.1.3. 製品ベンチマーク
8.2. アルコア・コーポレーション
8.3. 中国虹橋集団有限公司
8.4. リオ・ティント
8.5. ユナイテッド・カンパニー・ルサル
8.6. ノルスク・ハイドロ
8.7. サウス32
8.8. ヒンダルコ・インダストリーズ
8.9. エミレーツ・グローバル・アルミニウム(EGA)
8.10. 新発グループ
表一覧
表1 情報収集
表 2 一次調査のパターン
表 3 一次調査のプロセス
表 4 市場調査のアプローチ – ボトムアップ・アプローチ
表 5 市場調査のアプローチ – トップダウン・アプローチ
表 6 市場調査のアプローチ – 複合アプローチ
表 7 酸化アルミニウム市場 – 市場の概要
表 8 酸化アルミニウム市場 – セグメントの概要 (1/2)
表9 酸化アルミニウム市場 – セグメント概要(2/2)
表10 酸化アルミニウム市場 – 競争環境の概要
表11 酸化アルミニウム市場:バリューチェーン分析
表12 酸化アルミニウム市場:ポーターの5つの力分析
表13 酸化アルミニウム市場:PESTEL分析
表14 主要市場参加者別の最近の動向および影響分析
表15 企業ヒートマップ分析
表16 買収を行っている主要企業
表17 新製品を発売している主要企業
表18 提携・パートナーシップを開始している主要企業
表19 事業拡大を行っている主要企業
表20 その他の戦略を展開している主要企業
表21 企業概要
表22 財務実績
表23 製品ベンチマーク
図表一覧
図1 世界の酸化アルミニウム市場のセグメンテーションと範囲
図2 情報収集
図3 データ分析モデル
図4 市場の策定と検証
図5 データの検証と公表
図6 世界の酸化アルミニウム市場の概要、2025年(百万米ドル)
図7 世界の酸化アルミニウム市場セグメントの概要、2025年(百万米ドル)
図8 世界の酸化アルミニウム市場:競合状況の概要
図9 世界の酸化アルミニウム市場の売上高(地域別、2025年および2033年)(百万米ドル)
図10 世界の酸化アルミニウム市場の推計および予測(形態別、2021年~2033年)(百万米ドル)(キロトン)
図11 世界の酸化アルミニウムの推計値および予測(ナノ粒子別、2021年~2033年)(百万米ドル)(キロトン)
図12 世界の酸化アルミニウムの推計値および予測(粉末別、2021年~2033年)(百万米ドル)(キロトン)
図13 ペレット別 世界の酸化アルミニウムの推計値および予測、2021年~2033年(百万米ドル)(キロトン)
図14 その他の形態別 世界の酸化アルミニウムの推計値および予測、2021年~2033年(百万米ドル)(キロトン)
図15 世界の酸化アルミニウムの推計値および予測(用途別、2021年~2033年)(百万米ドル)(キロトン)
図16 世界の酸化アルミニウムの推計値および予測(アルミニウム精錬用、2021年~2033年)(百万米ドル) (キロトン)
図17 研磨材別の世界の酸化アルミニウムの推計値および予測、2021年~2033年(百万米ドル) (キロトン)
図18 耐火物分野別の世界の酸化アルミニウムの推計値および予測、2021年~2033年(百万米ドル) (キロトン)
図19 セラミックス分野別の世界の酸化アルミニウムの推計値および予測、2021年~2033年(百万米ドル) (キロトン)
図20 化学品分野別 世界の酸化アルミニウムの推計値および予測、2021年~2033年(百万米ドル)(キロトン)
図21 医療分野別 世界の酸化アルミニウムの推計値および予測、2021年~2033年(百万米ドル)(キロトン)
図22 2021年~2033年の世界の酸化アルミニウムの推計値および予測(化学品分野別)(百万米ドル)(キロトン)
図23 2021年~2033年の世界の酸化アルミニウムの推計値および予測(電子・電気分野別) (百万米ドル)(キロトン)
図24 地域別 世界の酸化アルミニウムの推計値および予測、2021年~2033年(百万米ドル)(キロトン)
図25 北米の酸化アルミニウムの推計値および予測、2021年~2033年(百万米ドル)(キロトン)
図26 米国における酸化アルミニウムの推計値および予測(2021年~2033年)(百万米ドル)(キロトン)
図27 カナダにおける酸化アルミニウムの推計値および予測(2021年~2033年)(百万米ドル)(キロトン)
図28 メキシコの酸化アルミニウムの推計値および予測、2021年~2033年(百万米ドル)(キロトン)
図29 欧州の酸化アルミニウムの推計値および予測、2021年~2033年(百万米ドル)(キロトン)
図30 ドイツの酸化アルミニウムの推計値および予測、2021年~2033年 (百万米ドル)(キロトン)
図31 英国の酸化アルミニウムの推計値および予測、2021年~2033年(百万米ドル)(キロトン)
図32 フランスの酸化アルミニウムの推計値および予測、2021年~2033年(百万米ドル) (キロトン)
図33 イタリアの酸化アルミニウムの推計値および予測(2021年~2033年)(百万米ドル)(キロトン)
図34 スペインの酸化アルミニウムの推計値および予測(2021年~2033年)(百万米ドル)(キロトン)
図35 アジア太平洋地域の酸化アルミニウムの推計値および予測、2021年~2033年(百万米ドル)(キロトン)
図36 中国の酸化アルミニウムの推計値および予測、2021年~2033年(百万米ドル) (キロトン)
図37 インドの酸化アルミニウムの推計値および予測、2021年~2033年(百万米ドル)(キロトン)
図38 日本の酸化アルミニウムの推計値および予測、2021年~2033年(百万米ドル) (キロトン)
図39 韓国における酸化アルミニウムの推計値および予測、2021年~2033年(百万米ドル)(キロトン)
図40 ラテンアメリカにおける酸化アルミニウムの推計値および予測、2021年~2033年(百万米ドル) (キロトン)
図41 ブラジルの酸化アルミニウムの推計値および予測、2021年~2033年(百万米ドル)(キロトン)
図42 アルゼンチンの酸化アルミニウムの推計値および予測、2021年~2033年(百万米ドル) (キロトン)
図43 中東・アフリカの酸化アルミニウムの推計値および予測、2021年~2033年(百万米ドル)(キロトン)
図44 サウジアラビアの酸化アルミニウムの推計値および予測、2021年~2033年(百万米ドル)(キロトン)
図45 南アフリカの酸化アルミニウムの推計値および予測、2021年~2033年(百万米ドル)(キロトン)









