主な市場動向と洞察
- 中国の医薬品CDMO市場は、予測期間中に大幅な成長が見込まれています。
- ワークフロー別では、2025年に商業セグメントが最大の市場シェアを占めました。
- 種類別では、2025年に低分子セグメントが65.3%という最大の売上高シェアで市場を牽引しました。
- 製品別では、2025年にAPIセグメントが最大の売上高シェアで市場をリードしました。
- サービス別では、2025年に受託製造セグメントが売上高シェアで最大となり、市場を牽引しました。
市場規模と予測
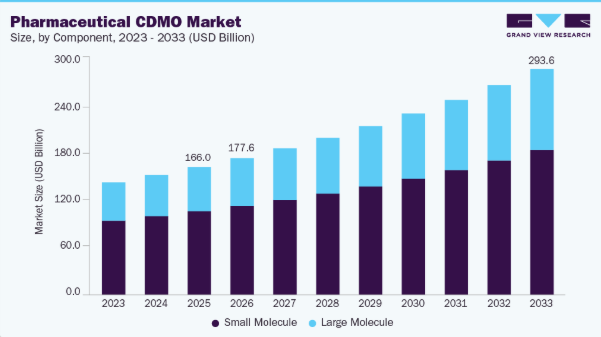
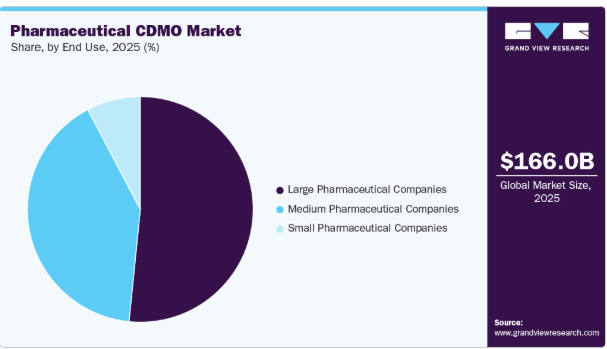
- 2025年の市場規模:1,660億米ドル
- 2033年の予測市場規模:2,936億米ドル
- CAGR(2026年~2033年):7.4%
- アジア太平洋地域:2025年の最大市場
さらに、製薬分野の研究開発(R&D)への投資拡大、遺伝子治療薬への需要の高まり、がんや加齢に伴う疾患の有病率の増加に加え、先進的な治療法へのニーズの高まりが、市場成長を牽引する主な要因となっています。
製薬業界では、従来の低分子医薬品からバイオ医薬品への大きな転換が進んでいます。これには、モノクローナル抗体、ワクチン、組換えタンパク質、およびmRNA治療などのその他の治療法が含まれます。さらに、この転換は、慢性疾患の有病率の増加、世界的な人口の高齢化、そして従来の治療法よりも優れた有効性と少ない副作用をもたらす傾向がある標的療法へのアクセス拡大によって推進されています。
IQVIAが2024年1月に発表したデータによると、2024年から2028年にかけて、定価ベースの世界の医薬品支出は38%増加すると予測されており、その成長の40%以上をバイオ医薬品が占めると見込まれています。これは、治療におけるバイオ医薬品の中心的な役割を反映したものです。米国FDAなどの規制当局は、革新的なバイオ医薬品の承認件数が過去最高を更新し続けており、2024年には50種類の新規医薬品を承認しました。そのうちの相当な割合を先進的なバイオ医薬品や専門医薬品が占めており、患者のアクセスを加速させる初回審査での承認率が74%に達したことが後押しとなっています。また、バイオ医薬品は後期開発パイプラインの半分以上を占めており、糖尿病や肥満治療用のGLP-1アゴニスト、希少疾患向けの細胞・遺伝子治療、モノクローナル抗体に基づくがん治療薬といったカテゴリーが、需要の推移を形作っています。したがって、CDMOはこの環境において不可欠な役割を果たしています。抗体およびバイオ医薬品の製造には、シングルユースバイオリアクター、連続バイオプロセスシステム、高水準のコールドチェーン物流といった複雑なインフラが必要であり、これらすべてに専門知識と多額の設備投資が求められるため、抗体受託製造市場とバイオ医薬品受託製造市場の両方に影響を及ぼしています。
さらに、医薬品市場全体において、抗体発見市場や抗体市場といった高成長分野が拡大しているほか、ADC(抗体薬物複合体)CDMO市場、ペプチドおよびオリゴヌクレオチドCDMO市場、ペプチドCDMO市場といった製造セグメントも著しく拡大しており、これが業界における創薬および製造サービスへの需要をさらに押し上げています。これらの高度に専門化された分野は技術的なニッチ市場を形成しており、バイオ医薬品や先進治療薬の分野において、より複雑なアウトソーシングへの移行が進んでいます。
市場の動向
研究、開発、および医薬品製造のアウトソーシング化という傾向は、医薬品受託開発・製造機関(CDMO)市場を牽引する主要な要因となっています。原薬(API)の製造、製剤開発、分析試験、および大規模生産に関連するアウトソーシング活動は、コスト削減とプロセスの柔軟性向上を目的として活用されています。例えば、2026年5月、カタレント社はエルピダ・セラピューティクス社と戦略的提携を結び、後期段階のAAV遺伝子治療薬の製造を開始しました。これは、専門的なバイオ医薬品および遺伝子治療薬の製造におけるアウトソーシングのニーズが高まっていることを浮き彫りにしています。同様に、2026年3月、ロンザ社はジェネティックス・バイオセラピューティクス社との長期商業製造契約を延長し、ZYNTEGLO遺伝子治療薬の製造を行うことで、商業的な需要の高まりに対応しました。さらに、バイオ医薬品、高活性API、細胞療法、および個別化医療の複雑化に対応するためには、専門的な製造能力が必要ですが、ほとんどの製薬企業は社内にこうした能力を備えていません。アウトソーシングは、施設の建設や規制プロセスの導入にかかる時間とコストを節約するのに役立ちます。また、大手製薬企業は創薬や商業化といった中核的な強みに注力する傾向が強いため、開発や製造については受託サービスに依存しており、これがバイオ医薬品の受託製造市場に影響を与えています。同様に、自社内に限られた製造設備しか持たない中小規模のバイオテクノロジー企業も、各段階における製造ニーズを満たすため、CDMOとの戦略的提携をますます結ぶようになっています。さらに、創薬から製造に至るエンドツーエンドのアウトソーシングサービスに対する需要の高まりが、世界中の製薬企業とCDMOとの間の長期的な関係の構築を後押ししています。
市場の集中度と特徴
医薬品受託開発・製造機関(CDMO)市場は、緩やかな成長段階にあり、その成長は加速しています。この市場は、イノベーションの度合い、M&A活動の活発さ、規制の影響、サービスの拡大、および地域的な拡大といった特徴によって特徴づけられています。
プロセス開発、バイオ医薬品の製造、および先進的な製剤技術における継続的な改善が、医薬品CDMOのイノベーションを後押ししています。さらに、企業は、複雑な治療法に対する需要の高まりに対応するため、技術、柔軟な製造システム、および専門的な能力への投資を行っています。さらに、統合型サービスモデルやカスタマイズされたソリューションがイノベーションを牽引しています。こうした取り組みは、顧客の信頼を強化し、リードタイムを最小限に抑え、競争力を高めることで、進化する製薬業界においてCDMOを不可欠なパートナーとしての地位を確立しています。
合併・買収(M&A)は、製薬CDMO市場を変革しています。これにより、CDMOは包括的かつ統合されたサービスを提供できるようになり、大手業界プレイヤーと競合する能力が高まります。こうした活動は、需要の高まり、競争環境、そして規模の拡大と能力強化の緊急性を浮き彫りにしています。
規制の枠組みは、試験、製造、サプライチェーンの実務におけるコンプライアンスを確実に遵守させることで、CDMOの事業運営に影響を与えています。厳格な要件やコンプライアンスの要求は、CDMOにとってコスト増につながる可能性がありますが、十分に準備を整えた企業は、競合他社との差別化を図り、多国籍のクライアントを惹きつけ、信頼性と信用に基づいた長期的なパートナーシップを構築することができます。
製薬CDMOは、医薬品のライフサイクル全体にわたる顧客のニーズに応えるため、事業ポートフォリオを拡大しています。これには、製剤、臨床試験用試料の製造、包装、および商業規模の製造が含まれます。さらに、バイオ医薬品、無菌注射剤、および高効力APIへの需要が市場の拡大を牽引しています。包括的でエンドツーエンドのソリューションにより、CDMOはパートナーシップを強化し、より大きな市場シェアを獲得し、ワンストッププロバイダーとしての地位を確立することができます。
地域的な事業拡大は、顧客や新規市場への近接性を求める製薬CDMOにとって重要な成長戦略です。各社は、コスト面での優位性と需要の拡大を活用するため、アジア太平洋地域、ラテンアメリカ、中東に拠点を設立しています。このアプローチは、サプライチェーンを支え、規制順守を強化し、新たなビジネスチャンスへのアクセスを提供すると同時に、収益源の多様化とグローバルな競争力の強化にも寄与しています。
米国の関税が世界の製薬CDMO市場に与える影響
医薬品に対する米国の関税は、原材料や中間体のコストを押し上げることで、世界のCDMO市場に影響を及ぼしています。さらに、この関税により、中国やインドなどの国々から輸入される原料、特にAPIや賦形剤に依存しているCDMOの生産コストが増加しています。さらに、CDMOが料金を引き上げざるを得ないというコスト圧力により、市場での競争力が損なわれ、新たな課題が生じています。加えて、サプライチェーンの混乱を受けて、製薬業界はリスクを軽減するため、代替調達戦略の模索や地域を跨いだサプライヤーの多角化を進めています。しかし、これらの関税は、米国内のCDMOにとって好機ともなっています。これは、老舗の製薬企業が、コンプライアンス、品質、サプライチェーンに関するサービスを提供できる地元のメーカーとの提携をますます志向するようになっているためです。さらに、CDMO各社は、こうしたコスト関連の課題に対処するため、戦略的パートナーシップを構築することで地域での存在感を拡大しています。このように、米国の関税は製薬CDMO市場の力学を変え、サプライチェーンのレジリエンス強化の必要性を浮き彫りにするとともに、地理的な柔軟性と業務効率の重要性を強調しています。
製薬CDMO分野における技術の進歩は、市場を牽引すると予想されます。特に、品質、拡張性、コスト削減の観点から、従来のバッチプロセスよりも継続的製造がますます好まれるようになっているためです。さらに、分析技術により、医薬品の精密な特性評価が可能となっています。また、汚染リスクの低減、洗浄要件の最小化、および小ロットや個別化医薬品の生産を支援する可能性があることから、シングルユース型バイオプロセスシステムの採用が拡大しています。加えて、自動化およびロボティクスは、人為的ミスを減らし、処理能力を高め、包装、検査、サンプル処理などの業務を効率化することで、生産性を向上させています。加えて、デジタル化と統合データプラットフォームにより、開発および製造のライフサイクル全体を通じて、リアルタイムのモニタリング、予知保全、および透明性の向上が実現されます。したがって、これらのイノベーションは、高品質で柔軟かつ費用対効果の高いソリューションを提供し、製薬企業が医薬品開発と商業供給を加速させることをさらに支援すると期待されています。
市場価格設定モデルは、クライアントの期待に応える上で極めて重要です。例えば、マイルストーンベースの価格設定では、支払いを成果物に紐付けることで透明性を確保し、開発の進捗に合わせて調整されます。さらに、価値ベースの価格設定は、治療上の成功や商業的成功に報酬を結びつけ、効率的な成果を促進します。固定料金モデルはあらかじめ決められたコストを提供するため、信頼性の高い予算編成と長期的な計画が可能になります。また、サブスクリプションモデルも普及しつつあり、クライアントは定期的な料金を支払うことで、CDMOの専門知識、生産能力、優先サービスに継続的にアクセスできるようになります。このように、これらのモデルは柔軟な契約に対する需要を浮き彫りにしており、CDMOがさまざまな医薬品開発・製造のニーズに対応できると同時に、より強固で長期的なパートナーシップの構築を促進しています。
タイプ別インサイト
タイプ別セグメントにおいて、2025年には低分子セグメントが市場で最大のシェアを占め、売上高シェアの65.3%を占めました。低分子医薬品の開発は、製薬CDMOにとって依然として極めて重要です。CDMOは、医薬品製造のために、プロセス化学、製剤、スケールアップ、商業生産などのサービスを提供しています。さらに、ジェネリック医薬品や治療法、コスト効率の高い生産に対する需要が高まる中、CDMOはプロセスを大幅に最適化し、規制基準への準拠を確保しています。包括的なソリューションを提供する能力により、製薬企業は市場投入までの期間を短縮し、複雑なグローバルサプライチェーンを効果的に管理することが可能になります。加えて、CDMOは、低分子医薬品の開発および商業化という競争が激しくコスト重視の環境において、戦略的パートナーとしての地位を確立するため、連続製造や高活性医薬品対応能力への投資を進めています。
高分子セグメントは、予測期間中に大幅な成長が見込まれています。高分子には、バイオ医薬品、モノクローナル抗体、細胞・遺伝子治療が含まれます。抗体市場および抗体発見市場からの需要の高まりに伴い、CDMO各社は、臨床および商業供給を支援するための専門的なノウハウの提供にますます注力しています。市場プレイヤーが提供するサービスの範囲には、発酵、精製、および操業のための高度な施設が含まれており、これにより顧客は複雑な生産を管理することが可能になります。さらに、投資の拡大やモジュール式施設の導入により、製薬のスケーラビリティと生産能力が向上しています。また、ADC(抗体薬物複合体)CDMO市場の急速な成長も、高分子セグメントの成長を牽引する主要な要因の一つとなっています。これは、生物学的製剤の組み込みや高活性薬剤の負荷といった複雑なプロセスを扱う際、多くの企業が外部サービスプロバイダーの支援を求めるためです。このように、バイオ分野や先進治療市場への需要が高まっていることから、CDMOは重要なパートナーとして選ばれています。
製品に関する洞察
製品別に見ると、2025年にはAPIセグメントが市場を支配し、最大の売上シェアを占めました。このセグメントの成長は、競争の激しい医薬品開発と、エンドツーエンドの受託開発・製造組織(CDMO)サービスに対する需要の高まりに起因すると考えられます。さらに、API製造における技術の進歩やバイオ医薬品セクターの成長も、このセグメントの成長を後押しする主要な要因の一部です。さらに、心血管疾患やがんなどの慢性疾患の有病率の増加が、予測期間中に市場を後押しすると見込まれています。
製剤セグメントは、予測期間中に大幅な成長が見込まれています。経口固形製剤、半固形製剤、液剤などの製剤に対する堅調な需要が、予測期間中の同セグメントの成長を牽引すると予想されます。医薬品製品のうち、経口固形製剤(カプセル、錠剤、粉末、固形・液体の小袋、顆粒、口腔内崩壊フィルム、その他)は、主に固形および液体の経口剤形に分類されます。液体の経口剤形および半固形製剤には、懸濁液、シロップ、溶液、分散液、ソフトジェルなどがあります。さらに、研究開発パイプラインの拡大や、慢性疾患および感染症の負担の増大が、市場にプラスの影響を与えると予想されます。疾病の負担増に伴い、製薬企業による新薬開発への関心が高まると予想され、CDMOへの需要を後押しするものと見込まれます。
サービスに関する洞察
サービス別では、予測期間中の2025年において、受託製造セグメントが最大のシェアを占めました。製造サービスは、製薬企業が生産能力の向上、コスト削減、および業務の柔軟性を高めることを支援します。これらのサービスには、原薬(API)、中間体、および完成剤の小規模および大規模な製造が含まれます。製造を外部委託することで、製薬企業は施設への設備投資を削減し、CDMOが保有する先進技術を活用できるようになります。さらに、CDMOは、グローバルな規制基準を満たしつつ、複雑なサプライチェーンの管理を支援します。また、高品質で拡張性があり、規制に準拠した製造ソリューションを提供できる能力により、特に世界中でバイオ医薬品、無菌注射剤、その他の専門的な治療法への需要が高まる中、CDMOは重要なパートナーとしての地位を確立しています。
契約開発セグメントは、予測期間中に大幅な成長が見込まれています。CDMOが提供するサービスは、初期段階の製剤開発、プロセス開発、分析法のバリデーション、およびスケールアップを支援します。さらに、開発期間の短縮に寄与し、製薬企業に社内にない専門的なノウハウを提供します。加えて、CDMOはプロセスの最適化、規制要件への対応準備の確保、製造への円滑な移行を可能にすることで付加価値を生み出しています。さらに、開発と下流工程の生産能力を組み合わせた統合的なアプローチにより、顧客とのパートナーシップを強化し、効率性を高めているため、CDMOは医薬品開発プログラムの成功に不可欠な存在となっています。
ワークフローに関する洞察
ワークフローに基づくと、2025年には商業セグメントが市場を支配し、最大の売上シェアを占めました。このセグメントは、バイオ医薬品、無菌注射剤、および高活性の医薬品有効成分(API)を含む医薬品に対する堅調な需要に牽引されています。このセグメントの成長に寄与するその他の要因としては、世界的なアウトソーシングの傾向の高まりや、製品パイプラインの拡大が挙げられます。さらに、現在、ほとんどの製薬企業は、受託開発製造機関(CDMO)の専門知識とインフラに依存しており、これにより、新製品の発売や複雑な製剤、厳格な規制基準への対応に注力しながら、時間の節約とコスト削減を実現しています。こうした要因が、セグメントの成長を牽引すると予想されます。
一方、臨床セグメントは、予測期間中に著しい年平均成長率(CAGR)で成長すると見込まれています。このセグメントの成長は、主に、競争の激しい医薬品開発環境、エンドツーエンドのグローバルサービスに対する需要の高まり、臨床試験件数の増加、および治療法の複雑化に起因しています。多くの企業は、医薬品開発コストの急増や厳しいスケジュールに直面しており、多様な規制環境におけるコンプライアンスを確保しつつ、運用コストを軽減するためのパートナーシップの必要性が高まっています。さらに、特に被験者募集の遅延やサプライチェーンの継続性に関連するリスク軽減の必要性が高まったことで、包括的な臨床ワークフローソリューションを提供するCDMOへの依存度が高まっています。これにより、グローバルな研究開発(R&D)パイプラインを効果的に支援できる柔軟なアウトソーシングモデルへの需要が高まっており、これが当該セグメントの成長を牽引すると予想されます。
治療領域別の分析
治療領域別に見ると、予測期間中の2025年には、オンコロジー(腫瘍学)セグメントが最大のシェアを占めました。このセグメントの市場は、抗がん剤の開発の進展、前臨床研究から臨床試験用試料の供給および商業生産に至るまでの活動拡大、そして世界的ながん患者数の増加に伴い、拡大する見込みです。例えば、『Cancer Atlas』によると、2040年までに世界のがん患者数は2,900万人に達すると予測されています。これにより、世界中で新規抗がん剤への需要が高まると見込まれ、市場の成長にさらに寄与するものと予想されます。さらに、抗がん剤の開発において、ほとんどの製薬CDMO企業は、高活性医薬品原薬(HPAPI)の合成、バイオ医薬品および細胞療法の製造、標的治療のための高度な製剤技術など、幅広い専門知識を提供しています。CDMOは、規制順守を確保することで、抗がん剤メーカーが市場への早期参入とコスト効率の向上を実現できるよう支援しており、これが市場の成長をさらに後押ししています。
自己免疫疾患セグメントは、予測期間中に大幅な成長が見込まれています。自己免疫・炎症疾患では、免疫系が誤って健康な細胞や組織を攻撃します。これらの疾患は、およそ10人に1人が罹患しています。関節リウマチ(RA)、多発性硬化症(MS)、ループス、1型糖尿病などの自己免疫疾患に共通する点は、免疫系の機能不全です。自己免疫疾患における誤った免疫反応は、持続的な炎症を引き起こし、さまざまな臓器や系に損傷を与えます。したがって、CDMOは、自己免疫疾患向けの新しい医療機器や医薬品を開発する上で重要なマイルストーンとなります。さらに、自己免疫疾患の医薬品開発に向けた革新的なアプローチが現在進行中であり、これが同セグメントの成長を牽引すると予想されます。例えば、2025年1月、ImmuPharma PLCは、P140および自己免疫疾患の病因に焦点を当てた前臨床研究プログラムにおける革新的な進展について言及しました。この発見は、同社の研究開発子会社であるImmuPharma Biotechによって行われたもので、自己免疫疾患のメカニズムに関する新たな知見をもたらす説得力のあるデータが得られました。こうした要因が市場の成長を牽引すると予想されます。
最終用途に関する洞察
最終用途別では、予測期間中の2025年において、大手製薬会社セグメントが最大のシェアを占めました。大手製薬企業は、柔軟性の向上、コスト削減、製造能力の拡大を図るため、CDMOと提携しています。これらの企業には社内のリソースがある場合が多いものの、アウトソーシングを行うことで、生物製剤の製造や高活性医薬品の取り扱いといった専門的な能力を活用することが可能になります。さらに、CDMOは規制順守の確保、開発期間の短縮、複雑なサプライチェーンの支援を通じて付加価値を提供します。この連携により効率性が向上し、大手企業はイノベーションや商業化戦略にリソースを集中させることが可能になります。
中小製薬企業セグメントは、バイオテクノロジー系スタートアップや製造能力が限られている専門医薬品企業の存在感が高まっていることを背景に、予測期間中に特定のCAGRで成長すると見込まれています。こうした企業は、コストを最小限に抑え、商品化を加速させるため、CDMOに対して医薬品開発サービス、分析試験、臨床製造、および商業製造のアウトソーシングを依頼することがよくあります。バイオ医薬品、希少疾病用医薬品、個別化医療などの分野における専門化に後押しされたアウトソーシングの増加が、CDMOサービスへの需要を牽引しています。さらに、中小製薬企業の多くは、事業運営においてアセットライト型のアプローチを採用しており、その結果、大手製薬企業に比べて中小製薬企業におけるアウトソーシングの割合が高くなっています。これらの要因が相まって、当該セグメントの成長を促進すると予想されます。
地域別分析
北米の製薬CDMO市場は、予測期間中に大幅なCAGRで成長すると見込まれています。この市場成長は、製薬企業による新薬の研究開発(R&D)への投資拡大に起因しており、これが製薬契約開発・製造サービスへの需要を後押ししています。さらに、米国およびカナダの製薬企業は、製剤、スケールアップ、および先進的な製造における外部の専門知識を必要とする新規プロジェクトを絶えず生み出しています。すべての段階を社内で管理する代わりに、多くのスポンサー企業が、柔軟な生産能力、専門技術、および迅速な開発スケジュールを提供するCDMOと提携しています。この傾向は、アウトソーシングが単なるコスト削減策ではなく、戦略的な推進要因になりつつあることを示しています。こうした要因が市場を牽引すると予想されます。
米国の医薬品CDMO市場の動向
米国の医薬品受託開発・製造機関(CDMO)市場は、北米市場において最大の市場シェアを占めました。米国の医薬品CDMO市場は、堅調なバイオ医薬品のパイプライン、慢性疾患の高い有病率、および大手医薬品開発企業におけるアウトソーシングの増加によって牽引されています。米国の企業は、高度な技術と規制に関するノウハウを活用しつつ、製剤、臨床試験用供給、および商業生産において幅広い能力を提供しています。さらに、バイオ医薬品、細胞・遺伝子治療、および高効力医薬品に対する需要の高まりが、業界におけるCDMOの重要性をさらに高めています。さらに、戦略的提携、生産能力の拡大、および投資が市場の成長を支えると予想されます。
カナダの医薬品受託開発・製造機関(CDMO)市場は、予測期間中に大幅な年平均成長率(CAGR)で成長すると見込まれています。カナダの医薬品CDMO市場は、ライフサイエンスに対する政府の支援、臨床研究の拡大、およびバイオ医薬品への需要増加に牽引され、着実な成長を遂げています。さらに、カナダのCDMOは、高品質な製造、規制基準の順守、および無菌注射剤やバイオ医薬品への専門性で定評があります。また、研究開発(R&D)への投資増加により、世界の製薬会社やバイオテクノロジー企業向けに、費用対効果が高く高品質な医薬品の生産が促進されると予想されます。こうした要因が市場の成長を牽引すると見込まれています。
欧州の医薬品CDMO市場の動向:
欧州の製薬CDMO市場は、規制の枠組み、大手製薬企業の本社への地理的近接性、そして熟練した科学技術人材の存在により、進化を遂げています。医薬品分子、特に生物製剤、細胞・遺伝子治療、および高効力APIの複雑化が進む中、製薬企業は社内のインフラを拡充するよりも、専門的な能力を持つCDMOに依存する傾向が強まっています。さらに、無菌注射剤、非経口薬、および先進的な製剤技術への重点が置かれていることから、欧州各国で事業拡大が進んでいます。さらに、この傾向は、特に供給の安定性が医療分野における重要な優先課題となっているEUにおいて、重要医薬品の国内製造を奨励する政府の政策によっても後押しされています。
また、ロンザ(Lonza)、レシファーム(Recipharm)、ジークフリート(Siegfried)、ユーロフィンズ(Eurofins)といった老舗企業は、ニッチな技術プロバイダーの買収を通じてサービスポートフォリオを拡大している一方、中堅のCDMO各社は、バイオ医薬品や先進治療プロジェクトを誘致するために生産能力を拡大しています。
その結果、このアウトソーシングアプローチは、欧州のCDMOと世界の製薬イノベーターとの間の長期的なパートナーシップを強化し、契約開発・製造(CDMO)の分野において、この発展途上の地域を世界的な拠点として位置づけています。
2025年、ドイツの医薬品契約開発・製造組織(CDMO)市場は最大のシェアを占めました。ドイツは、高度な技術インフラと熟練した労働力の存在に支えられ、欧州における医薬品CDMOの主要な拠点となっています。さらに、同国のCDMOは、厳格なEUの規制基準を満たす、原薬(API)、バイオ医薬品、および先進的な製剤の高品質な製造を専門としています。加えて、複雑な治療法や個別化医療への注目が高まる中、ドイツのCDMOはイノベーションと柔軟な生産能力への投資を進めています。グローバル製薬企業との提携や、欧州の主要市場への近接性が、その役割をさらに強めています。品質、効率性、コンプライアンスを重視する同国の姿勢により、ドイツのCDMOは、グローバルな医薬品開発・製造において信頼できるパートナーとしての地位を確立しています。
英国の医薬品受託開発・製造機関(CDMO)市場は、予測期間中に大幅な成長が見込まれています。この市場は、研究開発(R&D)活動の活発化、バイオ製造能力の拡大、および規制環境によって牽引されています。さらに、CDMO各社は低分子化合物、バイオ医薬品、革新的な製剤に関する専門知識を提供しており、特に初期段階の開発や臨床試験用試料の供給において優れた実績を上げています。さらに、ライフサイエンス分野における提携や政府の支援も市場の成長を後押ししています。このように、個別化医療への需要が高まるにつれ、英国を拠点とするCDMOはサービス提供範囲を拡大しており、高品質で規制に準拠したソリューションを必要とする国内外の製薬企業にとって不可欠なパートナーとしての役割を強化しています。
アジア太平洋地域の医薬品CDMO市場の動向
2025年、アジア太平洋地域は世界の医薬品受託開発・製造機関(CDMO)市場をリードし、売上高シェアの38.2%を占めました。同地域は、コスト効率に優れた生産能力、高まる科学的専門知識、そして革新的な医薬品に対する現地需要の増加に後押しされ、世界的な医薬品開発・製造の重要な拠点となっています。さらに、原材料、労働力、大規模施設における有利なコスト構造も強みとなっており、多国籍製薬企業がサプライチェーンの一部をアジア太平洋地域(APAC)へ移管するよう促しています。バイオ医薬品やバイオシミラーへの投資拡大に加え、国内製造を強化するための政府の取り組みも相まって、高付加価値のCDMOサービスの拡大を後押ししています。特に中国や韓国における現地のバイオテクノロジーの革新は、CDMOが前臨床開発から商業供給に至るまでを網羅する統合型サービスを提供するさらなる機会を生み出しています。
中国の製薬CDMO市場は、コスト面でのメリット、国内需要の増加、および世界的なアウトソーシングの潮流により、急速に成長しています。これらの企業は、技術への多額の投資を背景に、低分子API、バイオ医薬品、大規模生産など、さまざまなサービスを提供しています。政府の支援を受けて、中国はグローバルなアウトソーシングにおいて重要な役割を担いつつありますが、国際的な連携においては、規制や品質基準への準拠が不可欠です。中国のCDMO各社は、競争力のある価格設定を活用し、先進治療に関する専門知識を向上させることで、世界の医薬品製造における役割を強化しています。
日本の医薬品CDMO市場は、確立された製薬産業の存在、堅固な規制基準、およびバイオ医薬品や専門医薬品に対する需要の高まりによって牽引されています。日本のCDMO各社は、高度なインフラと専門知識に支えられ、高品質な製造、製剤、および臨床試験用医薬品の供給を重視しています。さらに、多国籍企業との戦略的提携や研究機関との共同研究が、イノベーションを推進しています。
インドの医薬品受託開発・製造(CDMO)市場は、低コスト、業界専門家の確保、およびWHO-cGMP準拠施設の存在により、急速な拡大を遂げています。さらに、インドの医薬品受託開発・製造サービスにおける主要企業には、無錫アプテック(Wuxi AppTec)、チャールズ・リバー・ラボラトリーズ・インターナショナル(Charles River Laboratories International, Inc.)、IQVIA、レシファーム(Recipharm AB)、カタレント(Catalent, Inc.)などが挙げられます。現地の企業としては、ドクター・レディーズ・ラボラトリーズ(Dr. Reddy’s Laboratories)、カディラ・ヘルスケア(Cadila Healthcare Limited)、シプラ(Cipla Ltd.)などが挙げられます。インドで事業を展開する複数のCMOおよびCROは、医薬品に対する需要の高まりに対応するため、施設を拡張しています。
ラテンアメリカの医薬品CDMO市場の動向
ラテンアメリカ地域の医薬品受託開発・製造機関(CDMO)市場は、予測期間中に著しい成長を遂げると見込まれています。同地域の市場は、費用対効果の高い医薬品開発・製造ソリューションへの需要の高まりに加え、多国籍製薬企業の進出拡大によって牽引されています。さらに、ブラジルなどの国々は、患者数の多さ、医療インフラの拡充、そして北米や欧州に比べて競争力のある運営コストを背景に、魅力的なアウトソーシング先として台頭しています。さらに、ジェネリック医薬品やバイオシミラーへの需要が高まっていることから、CDMOへの依存度が高まっています。これは、地域各国政府が現地生産を通じて手頃な価格での治療へのアクセスを促進しているためです。並行して、糖尿病、がん、心血管疾患などの慢性疾患の増加が医薬品のイノベーションパイプラインを牽引しており、CDMOにとって製剤開発、スケールアップ、および商業生産の支援を提供する機会が生まれています。
ブラジルの医薬品受託開発・製造機関(CDMO)市場は、バイオ医薬品の堅調な成長と開発に牽引されており、拡大する医薬品市場が同国の医薬品CDMOを後押しすると予想されます。さらに、疾病の負担が増大する中、消費者が効果的な医薬品製剤をますます求めるようになっていることから、同国における医薬品CDMOへの需要は高まっています。医薬品の開発および承認をめぐる競争の激化により、医薬品CDMOへの需要はさらに高まると見込まれます。
中東・アフリカ(MEA)地域の医薬品CDMO市場の動向
MEA地域の医薬品CDMO市場は、新しい治療法や手頃な価格のジェネリック医薬品に対する需要の高まりにより勢いを増しており、多国籍製薬企業と地域のCDMOとの提携が促進されています。コスト効率の向上に加え、規制枠組みの改善も相まって、グローバルなスポンサー企業は製剤開発、包装、製造業務を同地域に外注できるようになっています。さらに、無菌注射剤やバイオシミラーの生産への投資拡大、および臨床試験活動の拡大が、MEA全域におけるCDMO需要をさらに後押ししています。こうした要因が、予測期間を通じて市場を牽引すると見込まれています。
アラブ首長国連邦(UAE)の医薬品受託開発・製造機関(CDMO)市場は、いくつかの慢性疾患の有病率の上昇、複雑な生物学的分子の開発への投資拡大、支援的な規制環境、新規参入企業の登場、および外国の製薬会社やCDMOによる前年比で増加する投資に牽引され、成長を遂げています。さらに、さまざまな戦略を通じて医薬品生産能力と地理的プレゼンスを拡大する国内企業も、市場の成長を後押ししています。こうした要因が、同国における医薬品生産を支えています。
主要な医薬品CDMO企業の動向
市場で事業を展開する主要企業は、市場での競争優位性を確立するため、新サービスの立ち上げ、合併・買収、提携・契約、事業拡大といった戦略的取り組みを推進しています。例えば、2025年6月、サムスン・バイオロジクスは「サムスン・オルガノイド(Samsung Organoids)」を立ち上げました。これは、世界中の顧客を対象に、前臨床研究、創薬、バイオマーカーの特定、候補化合物の選定を加速させる、臨床的に関連性の高いオルガノイドに基づく知見を提供する先進的な薬剤スクリーニングサービスです。同様に、2025年6月には、レシファーム社が新たなブロー・フィル・シール(BFS)開発契約を開始し、バイオ医薬品および低分子医薬品向けにBFS技術を持つ唯一のCDMOとしてのリーダーシップを強化しました。これにより、APIコストを90%削減し、臨床段階から商業化に至るまで拡張可能なソリューションを提供しています。
主要な製薬CDMO企業:
本調査では、製薬受託開発・製造機関(CDMO)市場について、以下の主要企業を分析対象としました
- Thermo Fisher Scientific, Inc
- Lonza
- Recipharm AB
- Catalent, Inc
- WuXi AppTec, Inc
- Samsung Biologics
- Piramal Pharma Solutions
- Siegfried Holding AG
- Corden Pharma International
- Cambrex Corporation
- Vetter Pharma
- Delpharm
- Jubilant Pharmova / HollisterStier
- Eurofins CDMO
- Almac Pharma Services
最近の動向
- 2025年4月、サーモフィッシャーは改良型CHO K-1細胞株を発売しました。これにより、IND申請までの期間を13ヶ月から9ヶ月に短縮し、タンパク質発現量を向上させるとともに、CDMO、CRO、バイオプロセシングソリューションを統合することで、バイオ医薬品の開発を加速させました。
- 2025年8月、ポルファーマ・バイオロジックスとフレゼニウス・カビは、ベドリズマブのバイオシミラー候補であるPB016に関するグローバルライセンス契約を締結しました。これに伴い、ポルファーマが開発・製造を主導し、フレゼニウス・カビが中東・北アフリカ(MENA)地域を除く世界的な商業化を担当することになりました。
世界の製薬CDMO市場レポートのセグメンテーション
本レポートでは、世界、地域、国レベルでの収益成長を予測するとともに、2021年から2033年にかけての各サブセグメントにおける最新の業界動向を分析しています。本調査において、Grand View Researchは、世界の製薬受託開発・製造機関(CDMO)市場レポートを、タイプ、製品、サービス、ワークフロー、治療領域、最終用途、および地域に基づいてセグメント化しました。
- タイプ別見通し(売上高、百万米ドル、2021年~2033年)
- 低分子
- ブランド医薬品
- ジェネリック医薬品
- 高分子
- バイオ医薬品
- バイオシミラー
- 低分子
- 製品別見通し(売上高、百万米ドル、2021年~2033年)
- API
- 従来型医薬品有効成分(従来型API)
- 高活性医薬品原薬(HP-API)
- バイオ医薬品
- その他
- 医薬品
- 経口固形製剤
- 半固形製剤
- 液剤
- その他
- API
- ワークフロー別見通し(売上高、百万米ドル、2021年~2033年)
- 臨床
- 商業
- 治療領域別見通し(売上高、百万米ドル、2021年~2033年)
- 腫瘍学
- 感染症
- 神経疾患
- 心血管疾患
- 代謝性疾患
- 自己免疫疾患
- 呼吸器疾患
- 眼科
- 消化器疾患
- 整形外科疾患
- 歯科疾患
- その他
- 最終用途別見通し(売上高、百万米ドル、2021年~2033年)
- 中小製薬企業
- 中堅製薬企業
- 大手製薬企業
- 地域別見通し(売上高、百万米ドル、2021年~2033年)
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- 英国
- ドイツ
- フランス
- イタリア
- スペイン
- デンマーク
- スウェーデン
- ノルウェー
- アジア太平洋
- 中国
- インド
- 日本
- オーストラリア
- 韓国
- タイ
- ラテンアメリカ
- ブラジル
- アルゼンチン
- 中東・アフリカ
- 南アフリカ
- アラブ首長国連邦
- サウジアラビア
- クウェート
- カタール
- オマーン
- 北米
サービス別見通し(売上高、百万米ドル、2021年~2033年)受託開発製剤設計前および製剤開発サービスプロセス開発および最適化分析試験および分析法のバリデーションスケールアップおよび技術移転受託製造API製造医薬品製剤の製造包装およびラベル貼付薬事規制対応その他
第1章 調査方法と範囲
1.1. 市場セグメンテーションと範囲
1.2. セグメントの定義
1.2.1. 種類
1.2.2. 製品
1.2.3. サービス
1.2.4. ワークフロー
1.2.5. 治療領域
1.2.6. 最終用途
1.3. 調査方法
1.4. 情報の収集
1.4.1. 有料データベース
1.4.2. GVRの社内データベース
1.4.3. 二次資料
1.4.4. 一次調査
1.5. 情報およびデータ分析
1.5.1. データ分析モデル
1.6. 市場モデルの構築および検証
1.7. モデルの詳細
1.7.1. 商品フロー分析
1.7.2. トップダウン分析
1.7.3. ボトムアップアプローチ
1.7.4. 多変量分析
1.8. 二次資料一覧
1.9. 略語一覧
1.10. 目的
第2章 エグゼクティブ・サマリー
2.1. 市場見通し
2.2. セグメント別見通し
2.3. 競合状況の分析
第3章 医薬品受託開発・製造機関(CDMO)市場の変数、動向および範囲
3.1. 市場系統の見通し
3.1.1. 親市場の見通し
3.1.2. 関連・付随市場の展望
3.2. 市場の動向
3.2.1. 市場推進要因の分析
3.2.1.1. バイオ医薬品の消費拡大
3.2.1.2. ワンストップ型CDMOSへの需要増加
3.2.1.3. 先進的治療法への需要の高まり
3.2.1.4. 製薬企業によるアウトソーシングサービスの増加
3.2.1.5. 臨床試験件数の急増
3.2.2. 市場抑制要因の分析
3.2.2.1. アウトソーシングにおけるコンプライアンス上の課題
3.2.2.2. 発展途上国における状況の変化
3.2.3. 市場機会の分析
3.3. 研究開発費の分析
3.3.1. ベンチャーキャピタルおよび政府資金の動向
3.4. 業界エコシステムの分析
3.4.1. 需要分析
3.4.2. サプライチェーン分析
3.5. 技術動向
3.6. 2024年の臨床試験件数分析
3.7. 価格分析
3.8. 関税および貿易協定の影響分析
3.9. バリューチェーン分析
3.9.1. 供給動向
3.9.2. 需要動向
3.10. 市場分析ツール
3.10.1. ポーターの5つの力分析
3.10.2. SWOT分析に基づくPESTEL分析
第4章. 医薬品受託開発・製造機関(CDMO)市場:種類別推計および動向分析
4.1. 医薬品受託開発・製造機関(CDMO)市場(種類別):セグメント概要
4.2. 医薬品受託開発・製造機関(CDMO)市場(タイプ別):動向分析
4.3.
医薬品受託開発・製造機関(CDMO)市場の推定値および予測(タイプ別、2021年~2033年)(百万米ドル)
4.4. 低分子
4.4.1. 低分子市場の推定値および予測、2021年~2033年(百万米ドル)
4.4.2. ブランド品
4.4.2.1. ブランド医薬品市場の推計および予測、2021年~2033年(百万米ドル)
4.4.3. ジェネリック医薬品
4.4.3.1. ジェネリック医薬品市場の推計および予測、2021年~2033年(百万米ドル)
4.5. 高分子医薬品
4.5.1. 高分子医薬品市場の推計および予測(2021年~2033年、単位:百万米ドル)
4.5.2. バイオ医薬品
4.5.2.1. バイオ医薬品市場の推計および予測(2021年~2033年、単位:百万米ドル)
4.5.3. バイオシミラー
4.5.3.1. バイオシミラー市場の推定値および予測、2021年~2033年(百万米ドル)
第5章。医薬品受託開発・製造機関(CDMO)市場:製品別推定値およびトレンド分析
5.1. 医薬品受託開発・製造機関(CDMO)市場、製品別: セグメント概要
5.2. 医薬品受託開発・製造機関(CDMO)市場(製品別):動向分析
5.3. 医薬品受託開発・製造機関(CDMO)市場の推計および予測(製品別、2021年~2033年)(百万米ドル)
5.4. 原薬(API)
5.4.1. API市場の推計および予測、2021年~2033年(百万米ドル)
5.4.2. 従来の医薬品有効成分(従来型API)
5.4.2.1. 従来の医薬品有効成分(従来型API)市場の推計および予測、2021年~2033年(百万米ドル)
5.4.3. 高効能医薬品有効成分(HP-API)
5.4.3.1. 高効能医薬品有効成分(HP-API)市場の推計および予測、2021年~2033年(百万米ドル)
5.4.4. バイオ医薬品
5.4.4. 1. バイオ医薬品市場の推計および予測、2021年~2033年(百万米ドル)
5.4.5. その他
5.4.5.1. その他市場の推計および予測、2021年~2033年(百万米ドル)
5.5. 医薬品
5.5.1. 医薬品市場の推計および予測、2021年~2033年(百万米ドル)
5.5.2. 経口固形製剤
5.5.2.1. 経口固形製剤の市場規模予測および見通し、2021年~2033年(百万米ドル)
5.5.3. 半固形製剤
5.5.3.1. 半固形製剤の市場規模予測および見通し、2021年~2033年
(百万米ドル)
5.5.4. 液剤
5.5.4.1. 液剤市場の推計および予測、2021年~2033年(百万米ドル)
5.5.5. その他
5.5.5.1. その他市場の推計および予測、2021年~2033年(百万米ドル)
第6章.医薬品受託開発・製造機関(CDMO)市場:サービス別の市場規模推計および動向分析
6.1. 医薬品受託開発・製造機関(CDMO)市場(サービス別):セグメント概要
6.2. 医薬品受託開発・製造機関(CDMO)市場(サービス別):動向分析
6.3. 医薬品受託開発・製造機関(CDMO)市場規模の推計および予測(サービス別、2021年~2033年)(百万米ドル)
6.4. 受託開発
6.4.1. 受託開発市場規模の推計および予測(2021年~2033年)(百万米ドル)
6.4.2. 製剤化前および製剤開発サービス
6.4.2.1. 製剤化前および製剤開発サービス市場の推計および予測、2021年~2033年(百万米ドル)
6.4.3. プロセス開発および最適化
6.4.3.1. プロセス開発および最適化市場の推計および予測、2021年~2033年(百万米ドル)
6.4.4. 分析試験および方法バリデーション
6.4.4.1. 分析試験および方法バリデーション市場の推定値および予測、2021年~2033年(百万米ドル)
6.4.5. スケールアップおよび技術移転
6.4.5.1. スケールアップおよび技術移転市場の推定値および予測、2021年~2033年 (百万米ドル)
6.5. 受託製造
6.5.1. 受託製造市場の推計および予測、2021年~2033年(百万米ドル)
6.5.2. 原薬(API)製造
6.5.2.1. 原薬(API)製造市場の推計および予測、2021年~2033年(百万米ドル)
6.5.3. 医薬品製剤の製造
6.5.3.1. 医薬品製剤の製造市場:推計および予測(2021年~2033年)(百万米ドル)
6.6. 包装およびラベリング
6.6.1. 包装およびラベリング市場:推計および予測(2021年~2033年) (百万米ドル)
6.7. 薬事規制
6.7.1. 薬事規制市場の推定値および予測、2021年~2033年(百万米ドル)
6.8. その他
6.8.1. その他市場の推定値および予測、2021年~2033年(百万米ドル)
第7章 医薬品受託開発・製造機関(CDMO)市場:ワークフロー別推計および動向分析
7.1. 医薬品受託開発・製造機関(CDMO)市場(ワークフロー別):セグメント概要
7.2.
医薬品受託開発・製造機関(CDMO)市場:ワークフロー別動向分析
7.3. 医薬品受託開発・製造機関(CDMO)市場の推計および予測(ワークフロー別、2021年~2033年)(百万米ドル)
7.4. 臨床
7.4.1. 臨床市場の推計および予測(2021年 ~2033年(百万米ドル)
7.5. 商業
7.5.1. 商業市場の推計および予測、2021年~2033年(百万米ドル)
第8章. 医薬品受託開発・製造機関(CDMO)市場:治療領域別の推計およびトレンド分析
8.1. 医薬品受託開発・製造機関(CDMO)市場、 治療領域別:セグメント概要
8.2. 医薬品受託開発・製造機関(CDMO)市場、治療領域別:動向分析
8.3. 医薬品受託開発・製造機関(CDMO)市場の推計および予測、治療領域別、2021年~2033年(百万米ドル)
8.4. 腫瘍学
8.4.1. 腫瘍学市場の推計および予測、2021年~2033年(百万米ドル)
8.5. 感染症
8.5.1. 感染症市場の推計および予測、2021年~2033年(百万米ドル)
8.6. 神経疾患
8.6.1. 神経疾患市場の推計および予測、2021年~2033年(百万米ドル)
8.7. 心血管疾患
8.7.1. 心血管疾患市場の推計および予測、2021年~2033年(百万米ドル)
8.8. 代謝性疾患
8.8.1. 代謝性疾患市場の推計および予測、2021年~2033年(百万米ドル)
8.9. 自己免疫疾患
8.9.1. 自己免疫疾患市場の推計および予測、2021年~2033年(百万米ドル)
8.10. 呼吸器疾患
8.10.1. 呼吸器疾患市場の推計および予測、2021年~2033年(百万米ドル)
8.11. 眼科
8.11.1. 眼科市場の推計および予測、2021年~2033年 (百万米ドル)
8.12. 消化器疾患
8.12.1. 消化器疾患市場の推計および予測、2021年~2033年(百万米ドル)
8.13. 整形外科疾患
8.13.1. 整形外科疾患市場の推計および予測、 2021年~2033年(百万米ドル)
8.14. 歯科疾患
8.14.1. 歯科疾患市場の推計および予測、2021年~2033年(百万米ドル)
8.15. その他
8.15.1. その他市場の推計および予測、2021年~2033年(百万米ドル)
第9章。医薬品受託開発・製造機関(CDMO)市場:最終用途別の推計および動向分析
9.1. 医薬品受託開発・製造機関(CDMO)市場(最終用途別):セグメント概要
9.2.
医薬品受託開発・製造機関(CDMO)市場:最終用途別動向分析
9.3. 医薬品受託開発・製造機関(CDMO)市場の推計および予測(最終用途別、2021年~2033年)(百万米ドル)
9.4. 中小製薬企業
9.4.1. 中小製薬企業市場の推計および予測、2021年~2033年(百万米ドル)
9.5. 中堅製薬企業
9.5.1. 中堅製薬企業の市場規模推計および予測、2021年~2033年(百万米ドル)
9.6. 大手製薬企業
9.6.1. 大手製薬企業の市場規模推計および予測、2021年~2033年 (百万米ドル)
第10章. 医薬品受託開発・製造機関(CDMO)市場:地域別推計および動向分析
10.1. 地域別市場概要
10.2. 地域別市場シェア分析(2025年および2033年)
10.3. 北米
10.3.1. 北米市場の推計および予測(2021年~2033年)(百万米ドル)
10.3.2. 米国
10.3.2.1. 主要国の動向
10.3.2.2. 競争環境
10.3.2. 3. 規制の枠組み
10.3.2.4. 米国市場の推計および予測、2021年~2033年(百万米ドル)
10.3.3. カナダ
10.3.3.1. 主要国の動向
10.3.3.2. 競争シナリオ
10.3.3.3. 規制の枠組み
10.3.3.4. カナダ市場の推計および予測、2021年~2033年(百万米ドル)
10.3.4. メキシコ
10.3.4.1. 主要な国別動向
10.3.4.2. 競争環境
10.3.4.3. 規制の枠組み
10.3.4.4. メキシコ市場の推計および予測、2021年~2033年(百万米ドル)
10.4. ヨーロッパ
10.4.1. 2021年~2033年の欧州市場の推計および予測(単位:百万米ドル)
10.4.2. 英国
10.4.2.1. 主要国の動向
10.4.2.2. 競争環境
10.4.2.3. 規制の枠組み
10.4.2.4. 英国市場の推計および予測、2021年~2033年(百万米ドル)
10.4.3. ドイツ
10.4.3.1.
主要国の動向
10.4.3.2. 競争環境
10.4.3.3. 規制の枠組み
10.4.3.4. ドイツ市場の推計および予測、2021年~2033年(百万米ドル)
10.4.4. フランス
10.4.4.1. 主要国の動向
10.4.4.2. 競争環境
10.4.4.3. 規制の枠組み
10.4.4.4. フランス市場の推計および予測(2021年~2033年、単位:百万米ドル)
10.4.5. イタリア
10.4.5.1. 主要国の動向
10.4.5.2. 競争環境
10.4.5.3. 規制の枠組み
10.4.5.4. イタリア市場の推計および予測(2021年~2033年、単位:百万米ドル)
10.4.6. スペイン
10.4.6.1. 主要な国別動向
10.4.6.2. 競争環境
10.4.6.3. 規制の枠組み
10.4.6.4. スペイン市場の推計および予測(2021年~2033年、単位:百万米ドル)
10.4.7. デンマーク
10.4.7.1. 主要国の動向
10.4.7.2. 競争環境
10.4.7.3. 規制の枠組み
10.4.7.4. デンマーク市場の推計および予測(2021年~2033年、単位:百万米ドル)
10.4.8. スウェーデン
10.4.8.1. 主要国の動向
10.4.8.2. 競争環境
10.4.8.3. 規制の枠組み
10.4.8.4. スウェーデン市場の推計および予測(2021年~2033年、百万米ドル)
10.4.9. ノルウェー
10.4.9.1. 主要な国別動向
10.4.9.2. 競争環境
10.4.9.3. 規制の枠組み
10.4.9.4. ノルウェー市場の推計および予測(2021年~2033年、百万米ドル)
10.5. アジア太平洋地域
10. 5.1. アジア太平洋地域の市場推計および予測、2021年~2033年(百万米ドル)
10.5.2. 中国
10.5.2.1. 主要国の動向
10.5.2.2. 競争環境
10.5.2.3. 規制の枠組み
10.5.2.4. 中国市場の推計および予測、2021年~2033年(百万米ドル)
10.5.3. インド
10.5.3.1. 主要国の動向
10.5.3.2. 競争状況
10.5.3.3.
規制の枠組み
10.5.3.4. インド市場の推計および予測、2021年~2033年 (百万米ドル)
10.5.4. 日本
10.5.4.1. 主要な国別動向
10.5.4.2. 競争環境
10.5.4.3. 規制の枠組み
10.5.4.4. 日本市場の推計および予測、2021年~2033年(百万米ドル)
10.5.5. オーストラリア
10.5.5.1. 主要な国別動向
10.5.5.2. 競争環境
10.5.5.3. 規制の枠組み
10.5.5.4. オーストラリア市場の推計および予測、2021年~2033年(百万米ドル)
10.5.6. 韓国
10.5.6.1. 主要な国別動向
10.5.6.2. 競争環境
10.5.6.3. 規制の枠組み
10.5.6.4. 韓国市場の推計および予測、2021年~2033年(百万米ドル)
10.5.7. タイ
10.5.7.1. 主要な国別動向
10.5.7.2. 競争状況
10.5.7.3. 規制の枠組み
10.5.7.4. タイ市場の推計および予測、2021年~2033年(百万米ドル)
10.6. ラテンアメリカ
10.6.1. ラテンアメリカ市場の推計および予測、2021年~2033年(百万米ドル)
10.6.2. ブラジル
10.6.2.1. 主要な国の動向
10.6.2.2. 競争環境
10.6.2.3. 規制の枠組み
10.6.2.4. ブラジル市場の推計および予測、2021年~2033年(百万米ドル)
10.6.3. アルゼンチン
10.6.3.1. 主要国の動向
10.6.3.2. 競争環境
10.6.3.3. 規制の枠組み
10.6.3.4. アルゼンチン市場の推計および予測、2021年~2033年(百万米ドル)
10.7. 中東・アフリカ(MEA)
10.7.1. MEA 市場の推計および予測(2021年~2033年、単位:百万米ドル)
10.7.2. 南アフリカ
10.7.2.1. 主要な国別動向
10.7.2.2.
競争状況
10.7.2.3. 規制の枠組み
10.7.2.4. 南アフリカ市場の推計および予測、2021年~2033年(百万米ドル)
10.7.3. アラブ首長国連邦(UAE)
10.7.3.1. 主要な国別動向
10.7.3.2. 競争環境
10.7.3.3. 規制の枠組み
10.7.3.4. アラブ首長国連邦(UAE)の市場規模推計および予測(2021年~2033年)(百万米ドル)
10.7.4. サウジアラビア
10.7.4.1. 主要国の動向
10.7.4.2. 競争環境
10.7.4.3. 規制の枠組み
10.7.4.4. サウジアラビア市場の推計および予測、2021年~2033年(百万米ドル)
10.7.5. クウェート
10.7.5.1. 主要な国別動向
10.7.5.2. 競争環境
10.7.5.3. 規制の枠組み
10.7.5.4. クウェート市場の推計および予測(2021年~2033年、単位:百万米ドル)
10.7. 6. カタール
10.7.6.1. 主要な国別動向
10.7.6.2. 競争環境
10.7.6.3. 規制の枠組み
10.7.6.4. カタール市場の推計および予測、2021年~2033年(百万米ドル)
10.7.7. オマーン
10.7.7.1. 主要な国別動向
10.7.7.2. 競争環境
10.7.7.3. 規制の枠組み
10.7.7.4. オマーン市場の推計および予測(2021年~2033年、百万米ドル)
第11章 競争環境
11.1. 主要参入企業の分類
11.1.1. 市場リーダー
11.1.2. 新興企業
11.2. 市場シェア/評価分析、2025年(ヒートマップ分析)
11.3. 企業概要
11.3.1. サーモフィッシャーサイエンティフィック社
11.3.1.1. 会社概要
11.3.1.2. 財務実績
11.3.1.3. サービス・ベンチマーキング
11.3.1.4. 戦略的取り組み
11.3.2. ロンザ
11.3.2.1. 会社概要
11.3.2.2. 財務実績
11.3.2.3. サービスのベンチマーク
11.3.2.4. 戦略的取り組み
11.3.3. レシファーム(Recipharm AB)
11.3.3.1. 会社概要
11.3.3.2. 財務実績
11.3.3.3. サービスのベンチマーク
11.3.3.4. 戦略的取り組み
11.3.4. カタレント社(Catalent, Inc.)
11.3.4.1. 会社概要
11.3.4.2. 財務実績
11.3.4.3. サービス・ベンチマーキング
11.3.4.4. 戦略的取り組み
11.3.5. WuXi AppTec, Inc.
11.3.5.1. 会社概要
11.3.5.2. 財務実績
11.3.5.3. サービスのベンチマーク
11.3.5.4. 戦略的取り組み
11.3.6. サムスン・バイオロジクス
11.3.6.1. 会社概要
11.3.6.2. 財務実績
11.3.6.3. サービスのベンチマーク
11.3.6.4. 戦略的取り組み
11.3.7. ピラマル・ファーマ・ソリューションズ
11.3.7.1. 会社概要
11.3.7.2. 財務実績
11.3.7.3. サービス・ベンチマーキング
11.3.7.4. 戦略的取り組み
11.3.8. ジークフリート・ホールディング AG
11.3.8.1. 会社概要
11.3.8.2. 財務実績
11.3.8.3. サービス・ベンチマーキング
11.3.8.4. 戦略的取り組み
11.3.9. コーデン・ファーマ・インターナショナル
11.3.9.1. 会社概要
11.3.9.2. 財務実績
11.3.9.3. サービス・ベンチマーキング
11.3.9.4. 戦略的取り組み
11.3.10. キャンブレックス・コーポレーション
11.3.10.1. 会社概要
11.3.10.2. 財務実績
11.3.10.3. サービスのベンチマーク
11.3.10.4. 戦略的取り組み
11.3.11. デルファーム
11.3.11.1. 会社概要
11.3.11.2. 財務実績
11.3.11.3. サービスのベンチマーク 11.3.11.4. 戦略的取り組み
11.3.12. ジュビラント・ファルモヴァ/ホリスター・スティアー
11.3.12.1. 会社概要
11.3.12.2. 財務実績
11.3.12.3. サービスのベンチマーク
11.3.12.4. 戦略的取り組み
11.3.13. ユーロフィンズCDMO
11.3.13.1. 会社概要
11.3.13.2. 財務実績
11.3.13.3. サービスのベンチマーク
11.3.13.4. 戦略的取り組み
11.3.14. アルマック・ファーマ・サービス
11.3.14.1. 会社概要
11.3.14.2. 財務実績
11.3.14.3. サービス・ベンチマーキング
11.3.14.4. 戦略的取り組み
表の一覧
表 1 二次情報源の一覧
表 2 略語一覧
表 3 世界の医薬品受託開発・製造機関(CDMO)市場の推定値および予測(タイプ別、2021年~2033年) (百万米ドル)
表4 世界の製薬受託開発・製造機関(CDMO)市場の推定値および予測(製品別、2021年~2033年)(百万米ドル)
表5 世界の製薬受託開発・製造機関(CDMO)市場の推定値および予測(サービス別、2021年~2033年)(百万米ドル)
表6 世界の製薬受託開発・製造機関(CDMO)市場の推定値および予測、 ワークフロー別、2021年~2033年(百万米ドル)
表7 世界の医薬品受託開発・製造機関(CDMO)市場規模の推計および予測(治療領域別)、2021年~2033年(百万米ドル)
表8 世界の医薬品受託開発・製造機関(CDMO)市場規模の推計および予測(最終用途別)、2021年~2033年 (百万米ドル)
表9 北米製薬CDMO市場規模の推計および予測、国別、2021年~2033年(百万米ドル)
表10 北米製薬CDMO市場規模の推計および予測、タイプ別、2021年~2033年(百万米ドル)
表11 北米製薬CDMO市場の推計および予測(製品別、2021年~2033年)(百万米ドル)
表12 北米製薬CDMO市場の推計および予測(サービス別、2021年 ~2033年(百万米ドル)
表13 北米医薬品受託開発・製造機関(CDMO)市場:ワークフロー別、2021年~2033年(百万米ドル)
表14 北米医薬品受託開発・製造機関(CDMO)市場:治療領域別、2021年~2033年(百万米ドル)
表15 北米製薬契約開発・製造組織(CDMO)市場の推計値および予測(最終用途別)、2021年~2033年(百万米ドル)
表16 米国製薬契約開発・製造組織(CDMO)市場の推計値および予測(タイプ別)、2021年~2033年(百万米ドル)
表17 米国医薬品受託開発・製造機関(CDMO)市場の推計および予測(製品別、2021年~2033年)(百万米ドル)
表18 米国医薬品受託開発・製造機関(CDMO)市場の推計および予測(サービス別、2021年~2033年) (百万米ドル)
表19 米国製薬受託開発・製造機関(CDMO)市場規模推計および予測:ワークフロー別、2021年~2033年(百万米ドル)
表20 米国製薬受託開発・製造機関(CDMO)市場規模推計および予測:治療領域別、2021年~2033年(百万米ドル)
表21 米国の医薬品受託開発・製造機関(CDMO)市場:推計値および予測(2021年~2033年、ワークフロー別)(百万米ドル)
表22 カナダの医薬品受託開発・製造機関(CDMO)市場:推計値および予測(2021年~2033年、タイプ別)(百万米ドル) ~2033年(百万米ドル)
表23 カナダの医薬品受託開発・製造機関(CDMO)市場規模の推計および予測(製品別、2021年~2033年)(百万米ドル)
表24 カナダの医薬品受託開発・製造機関(CDMO)市場規模推計および予測(サービス別、2021年~2033年)(百万米ドル)
表25 カナダの医薬品受託開発・製造機関(CDMO)市場規模推計および予測(ワークフロー別、2021年~2033年) (百万米ドル)
表26 カナダの医薬品受託開発・製造機関(CDMO)市場規模推計および予測(治療領域別、2021年~2033年)(百万米ドル)
表27 カナダの医薬品受託開発・製造機関(CDMO)市場規模推計および予測(最終用途別、2021年~2033年) (百万米ドル)
表28 メキシコにおける医薬品受託開発・製造機関(CDMO)市場の推計値および予測(タイプ別、2021年~2033年)(百万米ドル)
表29 メキシコにおける医薬品受託開発・製造機関(CDMO)市場の推計および予測(製品別、2021年~2033年)(百万米ドル)
表30 メキシコにおける医薬品受託開発・製造機関(CDMO)市場の推計および予測(サービス別、2021年~2033年) (百万米ドル)
表31 メキシコにおける医薬品受託開発・製造機関(CDMO)市場の推計および予測(ワークフロー別)、2021年~2033年(百万米ドル)
表32 メキシコにおける医薬品受託開発・製造機関(CDMO)市場の推計および予測(治療領域別)、2021年~2033年 (百万米ドル)
表33 メキシコにおける医薬品受託開発・製造機関(CDMO)市場の推計および予測(最終用途別、2021年~2033年)(百万米ドル)
表34 欧州における医薬品受託開発・製造機関(CDMO)市場の推計および予測(国別、2021年~2033年)(百万米ドル)
表35 欧州の医薬品受託開発・製造機関(CDMO)市場規模の推計および予測、タイプ別、2021年~2033年(百万米ドル)
表36 欧州の医薬品受託開発・製造機関(CDMO)市場規模の推計および予測、製品別、2021年~2033年(百万米ドル)
表37 欧州の医薬品受託開発・製造機関(CDMO)市場規模の推計および予測、 サービス別、2021年~2033年(百万米ドル)
表38 欧州の医薬品受託開発・製造機関(CDMO)市場の推計および予測、ワークフロー別、2021年~2033年(百万米ドル)
表39 欧州の医薬品受託開発・製造機関(CDMO)市場の推計および予測、治療領域別、2021年 ~2033年(百万米ドル)
表40 欧州の医薬品受託開発・製造機関(CDMO)市場の推計および予測、最終用途別、2021年~2033年(百万米ドル)
表41 英国の医薬品受託開発・製造機関(CDMO)市場の推計および予測、種類別、2021年~2033年 (百万米ドル)
表42 英国の医薬品受託開発・製造機関(CDMO)市場規模の推計および予測(製品別、2021年~2033年)(百万米ドル)
表43 英国の医薬品受託開発・製造機関(CDMO)市場規模の推計および予測(サービス別、2021年~2033年)(百万米ドル)
表44 英国の医薬品受託開発・製造機関(CDMO)市場:ワークフロー別、2021年~2033年の市場規模推計および予測 (百万米ドル)
表45 英国の医薬品受託開発・製造機関(CDMO)市場の推計および予測、治療領域別、2021年~2033年(百万米ドル)
表46 英国の医薬品受託開発・製造機関(CDMO)市場の推計および予測、 最終用途別、2021年~2033年(百万米ドル)
表47 ドイツの医薬品受託開発・製造機関(CDMO)市場の推計および予測、タイプ別、2021年~2033年(百万米ドル)
表48 ドイツの医薬品受託開発・製造機関(CDMO)市場の推計および予測、製品別、2021年~2033年(百万米ドル)
表49 ドイツの医薬品受託開発・製造機関(CDMO)市場の推定値および予測、サービス別、2021年~2033年(百万米ドル)
表50 ドイツの医薬品受託開発・製造機関(CDMO)市場の推定値および予測、ワークフロー別、2021年 ~2033年(百万米ドル)
表51 ドイツの製薬受託開発・製造機関(CDMO)市場規模の推計および予測(治療領域別、2021年~2033年) (百万米ドル)
表52 ドイツの医薬品受託開発・製造機関(CDMO)市場の推計および予測、最終用途別、2021年~2033年(百万米ドル)
表53 フランスの医薬品受託開発・製造機関(CDMO)市場の推計および予測、タイプ別、2021年~2033年(百万米ドル)
表54 フランスの医薬品受託開発・製造機関(CDMO)市場の推計および予測 、製品別、2021年~2033年(百万米ドル)
表55 フランスにおける医薬品受託開発・製造機関(CDMO)市場の推計および予測、サービス別、2021年~2033年(百万米ドル)
表56 フランスにおける医薬品受託開発・製造機関(CDMO)市場の推計および予測、ワークフロー別、2021年~2033年(百万米ドル)
表57 フランスにおける医薬品受託開発・製造機関(CDMO)市場の推定値および予測、治療領域別、2021年~2033年(百万米ドル)
表58 フランスにおける医薬品受託開発・製造機関(CDMO)市場の推定値および予測、最終用途別、2021年~2033年 (百万米ドル)
表59 イタリアの医薬品受託開発・製造機関(CDMO)市場:種類別推計および予測、2021年~2033年 (百万米ドル)
表60 イタリアの医薬品受託開発・製造機関(CDMO)市場規模の推計および予測(製品別、2021年~2033年)(百万米ドル)
表61 イタリアの医薬品受託開発・製造機関(CDMO)市場規模の推計および予測(サービス別、2021年 ~2033年(百万米ドル)
表62 イタリアの医薬品受託開発・製造機関(CDMO)市場の見積もりおよび予測(ワークフロー別、2021年~2033年)(百万米ドル)
表63 イタリアの医薬品受託開発・製造機関(CDMO)市場の見積もりおよび予測(治療領域別、2021年~2033年) (百万米ドル)
表64 イタリアの医薬品受託開発・製造機関(CDMO)市場規模の推計および予測(用途別、2021年~2033年)(百万米ドル)
表65 スペインの医薬品受託開発・製造機関(CDMO)市場規模の推計および予測(タイプ別、2021年~2033年) (百万米ドル)
表66 スペインの医薬品受託開発・製造機関(CDMO)市場規模の推計および予測(製品別、2021年~2033年) (百万米ドル)
表67 スペインの医薬品受託開発・製造機関(CDMO)市場規模推計および予測(サービス別、2021年~2033年)(百万米ドル)
表68 スペインの医薬品受託開発・製造機関(CDMO)市場規模推計および予測(ワークフロー別、2021年~2033年)(百万米ドル)
表69 スペインの医薬品受託開発・製造機関(CDMO)市場の推定値および予測(治療領域別、2021年~2033年)(百万米ドル)
表70 スペインの医薬品受託開発・製造機関(CDMO)市場の推定値および予測(最終用途別、2021年~2033年)(百万米ドル)
表71 デンマークの医薬品受託開発・製造機関(CDMO)市場の推計および予測、タイプ別、2021年~2033年(百万米ドル)
表72 デンマークの医薬品受託開発・製造機関(CDMO)市場の推計および予測、製品別、2021年 ~2033年(百万米ドル)
表73 デンマークの医薬品受託開発・製造機関(CDMO)市場:推計値および予測(サービス別、2021年~2033年)(百万米ドル)
表74 デンマークの医薬品受託開発・製造機関(CDMO)市場:推計値および予測(ワークフロー別、2021年~2033年)(百万米ドル)
表75 デンマークの医薬品受託開発・製造機関(CDMO)市場:治療領域別、2021年~2033年の市場規模推計および予測(百万米ドル)
表76 デンマークの医薬品受託開発・製造機関(CDMO)市場の推計および予測(最終用途別、2021年~2033年)(百万米ドル)
表77 スウェーデンの医薬品受託開発・製造機関(CDMO)市場の推計および予測(タイプ別、2021年~2033年) (百万米ドル)
表78 スウェーデンにおける医薬品受託開発・製造機関(CDMO)市場の推計および予測(製品別、2021年~2033年)(百万米ドル)
表79 スウェーデンにおける医薬品受託開発・製造機関(CDMO)市場の推計および予測(サービス別、2021年~2033年)(百万米ドル)
表80 スウェーデンの医薬品受託開発・製造機関(CDMO)市場:ワークフロー別、2021年~2033年の市場規模推計および予測(百万米ドル)
表81 スウェーデンの医薬品受託開発・製造機関(CDMO)市場:治療領域別、2021年 ~2033年(百万米ドル)
表82 スウェーデンにおける医薬品受託開発・製造機関(CDMO)市場の推計および予測(最終用途別、2021年~2033年) (百万米ドル)
表83 ノルウェーの医薬品受託開発・製造機関(CDMO)市場の推計および予測、タイプ別、2021年~2033年(百万米ドル)
表84 ノルウェーの医薬品受託開発・製造機関(CDMO)市場の推計および予測、製品別、2021年~2033年(百万米ドル)
表85 ノルウェーの医薬品受託開発・製造機関(CDMO)市場の推計および予測、 サービス別、2021年~2033年(百万米ドル)
表86 ノルウェーの医薬品受託開発・製造機関(CDMO)市場の推計および予測、ワークフロー別、2021年~2033年(百万米ドル)
表87 ノルウェーの医薬品受託開発・製造機関(CDMO)市場の推計および予測、治療領域別、2021年~2033年(百万米ドル)
表88 ノルウェーの医薬品受託開発・製造機関(CDMO)市場の推計および予測、最終用途別、2021年~2033年(百万米ドル)
表89 アジア太平洋地域の医薬品受託開発・製造機関(CDMO)市場の推計および予測、国別、2021年~2033年 (百万米ドル)
表90 アジア太平洋地域の医薬品受託開発・製造機関(CDMO)市場の推計および予測(タイプ別、2021年~2033年)(百万米ドル)
表91 アジア太平洋地域の医薬品受託開発・製造機関(CDMO)市場の推計および予測(製品別、2021年~2033年)(百万米ドル)
表92 アジア太平洋地域の医薬品受託開発・製造機関(CDMO)市場:サービス別、2021年 ~2033年(百万米ドル)
表93 アジア太平洋地域の医薬品受託開発・製造機関(CDMO)市場の推計および予測:ワークフロー別、2021年~2033年(百万米ドル)
表94 アジア太平洋地域の医薬品受託開発・製造機関(CDMO)市場の推計および予測:治療領域別、2021年~2033年(百万米ドル)
表95 アジア太平洋地域の医薬品受託開発・製造機関(CDMO)市場:推計値および予測(最終用途別、2021年~2033年)(百万米ドル)
表96 中国の医薬品受託開発・製造機関(CDMO)市場:推計値および予測(タイプ別、2021年~2033年)(百万米ドル)
表97 中国の医薬品受託開発・製造機関(CDMO)市場:製品別推計および予測、2021年~2033年(百万米ドル)
表98 中国の医薬品受託開発・製造機関(CDMO)市場:サービス別推計および予測、2021年~2033年 (百万米ドル)
表99 中国の医薬品受託開発・製造機関(CDMO)市場規模推計および予測(ワークフロー別、2021年~2033年)(百万米ドル)
表100 中国の医薬品受託開発・製造機関(CDMO)市場規模推計および予測(治療領域別、2021年 ~2033年(百万米ドル)
表101 中国の医薬品受託開発・製造機関(CDMO)市場の推計および予測(最終用途別、2021年~2033年)(百万米ドル)
表102 インドの医薬品受託開発・製造機関(CDMO)市場の推計および予測(タイプ別、2021年~2033年)(百万米ドル)
表103 インドの医薬品受託開発・製造機関(CDMO)市場の見積もりおよび予測(製品別、2021年~2033年)(百万米ドル)
表104 インドの医薬品受託開発・製造機関(CDMO)市場規模推計および予測(サービス別、2021年~2033年)(百万米ドル)
表105 インドの医薬品受託開発・製造機関(CDMO)市場規模推計および予測(ワークフロー別、2021年~2033年) (百万米ドル)
表106 インドの医薬品受託開発・製造機関(CDMO)市場の推計および予測、治療領域別、2021年~2033年(百万米ドル)
表107 インドの医薬品受託開発・製造機関(CDMO)市場の推計および予測、 最終用途別、2021年~2033年(百万米ドル)
表108 日本の医薬品受託開発・製造機関(CDMO)市場の推計および予測、タイプ別、2021年~2033年(百万米ドル)
表109 日本の医薬品受託開発・製造機関(CDMO)市場の推計および予測、製品別、2021年~2033年(百万米ドル)
表110 日本の医薬品受託開発・製造機関(CDMO)市場の推計および予測、サービス別、2021年~2033年 (百万米ドル)
表111 日本の医薬品受託開発・製造機関(CDMO)市場規模の推計および予測(ワークフロー別、 2021年~2033年(百万米ドル)
表112 日本の医薬品受託開発・製造機関(CDMO)市場:治療領域別、2021年~2033年(百万米ドル)
表113 日本の医薬品受託開発・製造機関(CDMO)市場:最終用途別、2021年~2033年(百万米ドル)
表114 オーストラリアの医薬品受託開発・製造機関(CDMO)市場の推計および予測、タイプ別、2021年~2033年(百万米ドル)
表115 オーストラリアの医薬品受託開発・製造機関(CDMO)市場の推計および予測、製品別、2021年~2033年(百万米ドル)
表116 オーストラリアの医薬品受託開発・製造機関(CDMO)市場規模の推計および予測(サービス別、2021年~2033年)(百万米ドル)
表117 オーストラリアの医薬品受託開発・製造機関(CDMO)市場規模の推計および予測(ワークフロー別、2021年~2033年)(百万米ドル)
表118 オーストラリアの医薬品受託開発・製造機関(CDMO)市場規模の推計および予測(治療領域別、2021年~2033年)(百万米ドル)
表119 オーストラリアの医薬品受託開発・製造機関(CDMO)市場規模の推計および予測(最終用途別、2021年~2033年)(百万米ドル)
表120 韓国の医薬品受託開発・製造機関(CDMO)市場規模の推計および 予測、タイプ別、2021年~2033年(百万米ドル)
表121 韓国における医薬品受託開発・製造機関(CDMO)市場の推計および予測、製品別、2021年~2033年(百万米ドル)
表122 韓国における医薬品受託開発・製造機関(CDMO)市場の推計および予測、サービス別、2021年~2033年(百万米ドル)
表123 韓国における医薬品受託開発・製造機関(CDMO)市場の推計および予測、ワークフロー別、2021年~2033年(百万米ドル)
表124 韓国における医薬品受託開発・製造機関(CDMO)市場の推計および予測、治療領域別、2021年~2033年(百万米ドル)
表125 韓国における医薬品受託開発・製造機関(CDMO)市場の推計および予測、最終用途別、2021年~2033年(百万米ドル)
表126 タイにおける医薬品受託開発・製造機関(CDMO)市場の推計および予測、種類別、2021年~2033年(百万米ドル)
表127 タイの医薬品受託開発・製造機関(CDMO)市場:推計値および予測(製品別、2021年~2033年)(百万米ドル)
表128 タイの医薬品受託開発・製造機関(CDMO)市場:推計値および予測(サービス別、2021年~2033年) (百万米ドル)
表129 タイの医薬品受託開発・製造機関(CDMO)市場規模の推計および予測:ワークフロー別、2021年~2033年(百万米ドル)
表130 タイの医薬品受託開発・製造機関(CDMO)市場規模の推計および予測:治療領域別、2021年~2033年(百万米ドル)
表131 タイの医薬品受託開発・製造機関(CDMO)市場の推計および予測(最終用途別、2021年~2033年)(百万米ドル)
表132 ラテンアメリカの医薬品受託開発・製造機関(CDMO)市場の推計および予測(国別、2021年~2033年)(百万米ドル)
表133 ラテンアメリカにおける医薬品受託開発・製造機関(CDMO)市場の推計および予測(製品別、2021年~2033年)(百万米ドル)
表134 ラテンアメリカにおける医薬品受託開発・製造機関(CDMO)市場の推定値および予測(サービス別、2021年~2033年)(百万米ドル)
表135 ラテンアメリカにおける医薬品受託開発・製造機関(CDMO)市場の推定値および予測(ワークフロー別、2021年~2033年)(百万米ドル)
表136 ラテンアメリカにおける医薬品受託開発・製造機関(CDMO)市場の推計および予測(治療領域別、2021年~2033年)(百万米ドル)
表137 ラテンアメリカにおける医薬品受託開発・製造機関(CDMO)市場の推計および予測(最終用途別、2021年~2033年)(百万米ドル)
表138 ブラジルにおける医薬品受託開発・製造機関(CDMO)市場の推計および予測(タイプ別、2021年~2033年)(百万米ドル)
表139 ブラジルにおける医薬品受託開発・製造機関(CDMO)市場の推計および予測(製品別、2021年~2033年) (百万米ドル)
表140 ブラジル製薬受託開発・製造機関(CDMO)市場規模推計および予測(サービス別、2021年~2033年)(百万米ドル)
表141 ブラジル製薬受託開発・製造機関(CDMO)市場規模推計および予測(ワークフロー別、2021年~2033年)(百万米ドル)
表142 ブラジルにおける医薬品受託開発・製造機関(CDMO)市場の推計および予測(治療領域別、2021年~2033年)(百万米ドル)
表143 ブラジルにおける医薬品受託開発・製造機関(CDMO)市場の推計および予測(最終用途別、2021年~2033年)(百万米ドル)
表144 アルゼンチンの医薬品受託開発・製造機関(CDMO)市場の見積もりおよび予測、タイプ別、2021年~2033年(百万米ドル)
表145 アルゼンチンの医薬品受託開発・製造機関(CDMO)市場の見積もりおよび予測、製品別、2021年~2033年(百万米ドル)
表146 アルゼンチンの医薬品受託開発・製造機関(CDMO)市場:推計および予測(サービス別、2021年~2033年)(百万米ドル)
表147 アルゼンチンの医薬品受託開発・製造機関(CDMO)市場:推計および予測(ワークフロー別、2021年~2033年) (百万米ドル)
表148 アルゼンチンにおける医薬品受託開発・製造機関(CDMO)市場の推計および予測:治療領域別、2021年~2033年(百万米ドル)
表149 アルゼンチンにおける医薬品受託開発・製造機関(CDMO)市場の推計および予測:最終用途別、2021年~2033年 (百万米ドル)
表150 中東・アフリカの医薬品受託開発・製造機関(CDMO)市場の推計および予測(国別、2021年~2033年) (百万米ドル)
表151 中東・アフリカの医薬品受託開発・製造機関(CDMO)市場:推計値および予測(製品別、2021年~2033年)(百万米ドル)
表152 中東・アフリカの医薬品受託開発・製造機関(CDMO)市場:推計値および予測(サービス別、2021年~2033年)(百万米ドル)
表153 中東・アフリカの医薬品受託開発・製造機関(CDMO)市場:推計および予測(ワークフロー別、2021年~2033年) (百万米ドル)
表154 中東・アフリカの医薬品受託開発・製造機関(CDMO)市場:推計値および予測(治療領域別、2021年~2033年)(百万米ドル)
表155 中東・アフリカの医薬品受託開発・製造機関(CDMO)市場:推計値および予測(最終用途別、2021年~2033年)(百万米ドル) 用途別、2021年~2033年(百万米ドル)
表156 南アフリカの医薬品受託開発・製造機関(CDMO)市場の推計および予測、タイプ別、2021年~2033年 (百万米ドル)
表157 南アフリカの医薬品受託開発・製造機関(CDMO)市場の見積もりおよび予測、製品別、2021年~2033年(百万米ドル)
表158 南アフリカの医薬品受託開発・製造機関(CDMO)市場の見積もりおよび予測、サービス別、2021年~2033年(百万米ドル)
表159 南アフリカの医薬品受託開発・製造機関(CDMO)市場:ワークフロー別、2021年~2033年(百万米ドル)
表160 南アフリカの医薬品受託開発・製造機関(CDMO)市場:治療領域別、2021年~2033年(百万米ドル)
表161 南アフリカの医薬品受託開発・製造機関(CDMO)市場の推計および予測、最終用途別、2021年~2033年(百万米ドル)
表162 サウジアラビアの医薬品受託開発・製造機関(CDMO)市場の推計および予測、 タイプ別、2021年~2033年(百万米ドル)
表163 サウジアラビアの医薬品受託開発・製造機関(CDMO)市場規模推計および予測、製品別、2021年~2033年(百万米ドル)
表164 サウジアラビアの医薬品受託開発・製造機関(CDMO)市場規模推計および予測、サービス別、2021年~2033年(百万米ドル)
表165 サウジアラビアの医薬品受託開発・製造機関(CDMO)市場の見積もりおよび予測、ワークフロー別、2021年~2033年(百万米ドル)
表166 サウジアラビアの医薬品受託開発・製造機関(CDMO)市場の見積もりおよび予測、治療領域別、2021年~2033年(百万米ドル)
表167 サウジアラビアの医薬品受託開発・製造機関(CDMO)市場の見積もりおよび 予測、最終用途別、2021年~2033年(百万米ドル)
表168 アラブ首長国連邦(UAE)の医薬品受託開発・製造機関(CDMO)市場の推計および予測、タイプ別、 2021年~2033年(百万米ドル)
表169 アラブ首長国連邦(UAE)の医薬品受託開発・製造機関(CDMO)市場の推計および予測、製品別、2021年~2033年(百万米ドル)
表170 アラブ首長国連邦(UAE)の医薬品受託開発・製造機関(CDMO)市場の推計および予測、サービス別、2021年~2033年(百万米ドル)
表171 アラブ首長国連邦(UAE)の医薬品受託開発・製造機関(CDMO)市場:ワークフロー別市場規模予測および見通し、2021年~2033年(百万米ドル)
表172 アラブ首長国連邦(UAE)の医薬品受託開発・製造機関(CDMO)市場:治療領域別市場規模予測および見通し、2021年~2033年(百万米ドル)
表173 アラブ首長国連邦(UAE)の医薬品受託開発・製造機関(CDMO)市場:推計および予測(最終用途別、2021年~2033年)(百万米ドル)
表174 クウェートの医薬品受託開発・製造機関(CDMO)市場:推計および予測(タイプ別、2021年~2033年) (百万米ドル)
表175 クウェートにおける医薬品受託開発・製造機関(CDMO)市場の推計および予測(製品別、2021年~2033年)(百万米ドル)
表176 クウェートにおける医薬品受託開発・製造機関(CDMO)市場の推計および予測(サービス別、2021年~2033年)(百万米ドル)
表177 クウェートにおける医薬品受託開発・製造機関(CDMO)市場の推計および予測(ワークフロー別、2021年~2033年)(百万米ドル)
表178 クウェートにおける医薬品受託開発・製造機関(CDMO)市場の推計および予測(治療領域別、2021年~2033年)(百万米ドル)
表179 クウェート製薬受託開発・製造機関(CDMO)市場の推計および予測、最終用途別、2021年~2033年 (百万米ドル)
表180 オマーンの医薬品受託開発・製造機関(CDMO)市場:種類別推計および予測、2021年~2033年(百万米ドル)
表181 オマーンの医薬品受託開発・製造機関(CDMO)市場:製品別推計および予測、2021年~2033年(百万米ドル)
表182 オマーンの医薬品受託開発・製造機関(CDMO)市場:推計および予測(サービス別、2021年~2033年)(百万米ドル)
表183 オマーンの医薬品受託開発・製造機関(CDMO)市場:推計および予測(ワークフロー別、2021年~2033年)(百万米ドル)
表184 オマーンの医薬品受託開発・製造機関(CDMO)市場:推計および予測 、治療領域別、2021年~2033年(百万米ドル)
表185 オマーンの医薬品受託開発・製造機関(CDMO)市場の推計および予測、最終用途別、2021年~2033年(百万米ドル)
表186 カタールの医薬品受託開発・製造機関(CDMO)市場の推計および予測、種類別、2021年~2033年(百万米ドル)
表187 カタールにおける医薬品受託開発・製造機関(CDMO)市場の推計および予測(製品別、2021年~2033年)(百万米ドル)
表188 カタールにおける医薬品受託開発・製造機関(CDMO)市場の推計および予測(サービス別、2021年~2033年)(百万米ドル)
表189 カタールにおける医薬品受託開発・製造機関(CDMO)市場の推計および予測(ワークフロー別、2021年~2033年)(百万米ドル)
表190 カタールにおける医薬品受託開発・製造機関(CDMO)市場の推計および予測(治療領域別、2021年~2033年)(百万米ドル)
表191 カタールにおける医薬品受託開発・製造機関(CDMO)市場の推計および予測(最終用途別)、2021年~2033年(百万米ドル)
図表一覧
図1 市場調査プロセス
図2 情報収集
図3 一次調査のパターン
図4 市場調査のアプローチ
図5 市場の策定と検証
図6 商品フロー分析
図7 バリューチェーンに基づく市場規模の算出と予測
図8 QFDモデルによる市場規模の算出と予測
図9 ボトムアップアプローチ
図10 市場の概要
図11 セグメントの概要 1
図12 セグメントの概要 2
図13 競合環境の概要
図14 親市場の展望、2025年(10億米ドル)
図15 付随市場の展望、2025年(10億米ドル)
図16 医薬品受託開発・製造機関(CDMO)市場の動向
図17 ポーターの5つの力分析
図18 PESTEL分析
図19 医薬品受託開発・製造機関(CDMO)市場:タイプ別展望と主なポイント
図20 医薬品受託開発・製造機関(CDMO)市場:タイプ別推移分析
図 21 小分子市場の見積もりおよび予測、2021年~2033年(百万米ドル)
図22 ブランド医薬品市場の見積もりおよび予測、2021年~2033年(百万米ドル)
図23 ジェネリック医薬品市場の見積もりおよび予測、2021年~2033年 (百万米ドル)
図24 大分子医薬品市場の推計および予測、2021年~2033年(百万米ドル)
図25 バイオ医薬品市場の推計および予測、2021年~2033年(百万米ドル)
図 26 バイオシミラー市場の推計および予測、2021年~2033年(百万米ドル)
図27 医薬品受託開発・製造機関(CDMO)市場:製品の見通しと主なポイント
図28 医薬品受託開発・製造機関(CDMO)市場:製品動向分析
図29 原薬(API)市場の推計および予測、2021年~2033年(百万米ドル)
図30 従来型API市場の推計および予測、2021年~2033年(百万米ドル)
図31 HP-API市場の推計および予測、2021年~2033年(百万米ドル)
図32 バイオ医薬品市場の推計および予測、2021年~2033年(百万米ドル)
図 33 その他市場の推計値および予測、2021年~2033年(百万米ドル)
図34 医薬品市場の推計値および予測、2021年~2033年(百万米ドル)
図35 経口固形製剤市場の推計値および予測、2021年~2033年 (百万米ドル)
図36 半固形製剤市場の推計および予測、2021年~2033年(百万米ドル)
図37 液剤市場の推計および予測、2021年~2033年(百万米ドル)
図38 その他市場の推計および予測、2021年~2033年 (百万米ドル)
図39 医薬品受託開発・製造機関(CDMO)市場:サービスの展望と主なポイント
図40 医薬品受託開発・製造機関(CDMO)市場:サービスの動向分析
図41 受託開発市場の推計および予測、2021年~2033年(百万米ドル)
図42 製剤前開発および製剤開発サービス市場の推計および予測、2021年~2033年(百万米ドル)
図43 プロセス開発・最適化市場の推計値および予測、2021年~2033年(百万米ドル)
図44 分析試験・分析法バリデーション市場の推計値および予測、2021年~2033年 (百万米ドル)
図45 スケールアップおよび技術移転の市場規模推計および予測、2021年~2033年(百万米ドル)
図46 受託製造の市場規模推計および予測、2021年~2033年(百万米ドル)
図47 API製造市場の推計および予測、2021年~2033年(百万米ドル)
図48 完成医薬品製造市場の推計および予測、2021年~2033年(百万米ドル)
図49 包装・ラベル貼付市場の推計値および予測、2021年~2033年(百万米ドル)
図50 規制関連業務市場の推計値および予測、2021年~2033年(百万米ドル)
図51 その他の市場の推計値および予測、2021年~2033年(百万米ドル)
図 52 医薬品受託開発・製造機関(CDMO)市場:ワークフローの見通しと主なポイント
図53 医薬品受託開発・製造機関(CDMO)市場:ワークフローの推移分析
図54 臨床市場規模の推計および予測、2021年~2033年(百万米ドル)
図55 商業市場規模の推計および予測、2021年 ~2033年(百万米ドル)
図56 医薬品受託開発・製造機関(CDMO)市場:治療領域別の見通しと主なポイント
図57 医薬品受託開発・製造機関(CDMO)市場:治療領域別の動向分析
図58 腫瘍学市場の推計および予測、2021年~2033年(百万米ドル)
図59 感染症市場の推計および予測、
2021年~2033年(百万米ドル)
図60 神経疾患市場の推計および予測、2021年~2033年(百万米ドル)
図61 心血管疾患市場の推計および予測、2021年~2033年(百万米ドル)
図62 代謝性疾患市場の推計および予測、2021年~2033年(百万米ドル)
図63 自己免疫疾患市場の推計および予測、2021年~2033年(百万米ドル)
図64 呼吸器疾患市場の推計および予測、2021年~2033年(百万米ドル)
図65 眼科市場の推計および予測、2021年 ~2033年(百万米ドル)
図66 消化器疾患市場の推計および予測、2021年~2033年(百万米ドル)
図67 整形外科疾患市場の推計および予測、2021年~2033年(百万米ドル)
図68 歯科疾患市場の推計および予測、2021年~2033年(百万米ドル)
図69 その他市場の推計および予測、2021年~2033年 (百万米ドル)
図70 医薬品受託開発・製造機関(CDMO)市場:最終用途別の見通しと主なポイント
図71 医薬品受託開発・製造機関(CDMO)市場:最終用途別の動向分析
図72 中小製薬企業市場の推計および予測、2021年~2033年(百万米ドル)
図73 中規模製薬企業の市場規模推計および予測、2021年~2033年(百万米ドル)
図74 大規模製薬企業の市場規模推計および予測、2021年~2033年(百万米ドル)
図75 地域別市場:主なポイント
図76 北米における医薬品受託開発・製造機関(CDMO)市場の推計値および予測、2021年~2033年(百万米ドル)
図77 主要国の動向
図78 米国における医薬品受託開発・製造機関(CDMO)市場の推計値および予測、2021年~2033年(百万米ドル)
図79 主要国の動向
図80 カナダの医薬品受託開発・製造機関(CDMO)市場の推計および予測、2021年~2033年(百万米ドル)
図81 主要国の動向
図82 メキシコの医薬品受託開発・製造機関(CDMO)市場の推計および予測、2021年~2033年(百万米ドル)
図83 欧州の医薬品受託開発・製造機関(CDMO)市場の推計および予測、2021年~2033年
(百万米ドル)
図84 主要国の動向図85 英国の医薬品受託開発・製造機関(CDMO)市場の推計および予測、2021年~2033年(百万米ドル)図86 主要国の動向図87 ドイツの医薬品受託開発・製造機関(CDMO)市場の推計値および予測、2021年~2033年(百万米ドル)図88 主要国の動向図89 フランスの医薬品受託開発・製造機関(CDMO)市場の推計値および予測、2021年~2033年(百万米ドル)図90 主要国の動向図91 イタリアの医薬品受託開発・製造機関(CDMO)市場の見積もりおよび予測、2021年~2033年(百万米ドル)図92 主要国の動向図93 スペインの医薬品受託開発・製造機関(CDMO)市場の見積もりおよび予測、2021年~2033年(百万米ドル)図94 主要国の動向図95 デンマークの医薬品受託開発・製造機関(CDMO)市場の推計および予測、2021年~2033年(百万米ドル)図96 主要国の動向図97 スウェーデンの医薬品受託開発・製造機関(CDMO)市場の推計および予測、 2021年~2033年(百万米ドル)図98 主要国の動向図99 ノルウェーの医薬品受託開発・製造機関(CDMO)市場の推計および予測、2021年~2033年(百万米ドル)図100 アジア太平洋地域の医薬品受託開発・製造機関(CDMO)市場の推計および予測、2021年~2033年 (百万米ドル)図101 主要国の動向図102 中国の医薬品受託開発・製造機関(CDMO)市場の推計および予測、2021年~2033年(百万米ドル)図103 主要国の動向図104 インドの医薬品受託開発・製造機関(CDMO)市場の推計および予測、2021年~2033年(百万米ドル)図105 主要国の動向図106 日本の医薬品受託開発・製造機関(CDMO)市場の推計および予測、2021年~2033年(百万米ドル)図107 主要国の動向図108 オーストラリアの医薬品受託開発・製造機関(CDMO)市場の推計および予測、2021年~2033年(百万米ドル)図109 主要国の動向図110 韓国の医薬品受託開発・製造機関(CDMO)市場の推計および予測、2021年~2033年 (百万米ドル)図111 主要国の動向図112 タイの医薬品受託開発・製造機関(CDMO)市場の推計値および予測、2021年~2033年(百万米ドル)図113 ラテンアメリカにおける医薬品受託開発・製造機関(CDMO)市場の推計および予測、2021年~2033年(百万米ドル)図114 主要国の動向図115 ブラジルにおける医薬品受託開発・製造機関(CDMO)市場の推計および予測、2021年~2033年(百万米ドル)
図116 主要国の動向
図117 アルゼンチンの医薬品受託開発・製造機関(CDMO)市場の推計および予測、2021年~2033年(百万米ドル)
図118 中東・アフリカ(MEA)の医薬品受託開発・製造機関(CDMO)市場の推計および予測、2021年~2033年(百万米ドル)
図119 主要国の動向
図120 南アフリカの医薬品受託開発・製造機関(CDMO)市場の推計値および予測、2021年~2033年(百万米ドル)
図121 主要国の動向
図122 アラブ首長国連邦(UAE)の医薬品受託開発・製造機関(CDMO)市場の推計および予測、2021年~2033年(百万米ドル)
図123 主要国の動向
図124 サウジアラビアの医薬品受託開発・製造機関(CDMO)市場の推計および予測、2021年~2033年 (百万米ドル)
図125 主要国の動向
図126 クウェートの医薬品受託開発・製造機関(CDMO)市場の推計および予測、2021年~2033年(百万米ドル)
図127 主要国の動向
図128 カタールの医薬品受託開発・製造機関(CDMO)市場の推計および予測、2021年~2033年(百万米ドル)
図129 主要国の動向
図130 オマーンの医薬品受託開発・製造機関(CDMO)市場の推計および予測、2021年~2033年(百万米ドル)
図131 主要企業の分類
図132 サービス・ヒートマップ分析
図133 戦略的枠組み









