主な市場動向とインサイト
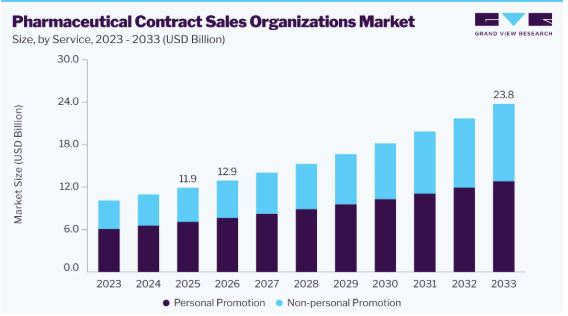
- サービス別:2025年には、個人向けプロモーションセグメントが59.5%という最大の市場シェアを占めました。
- 治療領域別:2025年には、オンコロジーセグメントが32.8%という最大の市場シェアを占めました。
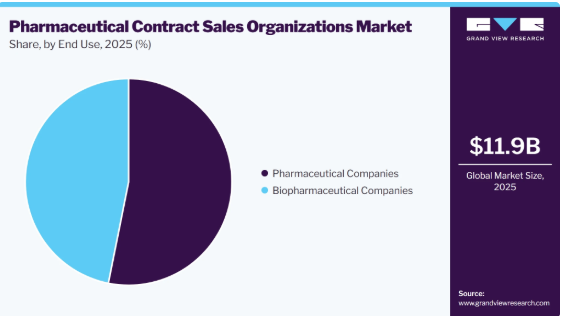
- 最終用途別:2025年には、製薬会社セグメントが53.1%という最大の市場シェアを占めました。
地域別のハイライト
- 最大の地域市場:北米(2025年の売上高シェア37.9%)
- 最も急成長している地域市場:アジア太平洋地域(2026年~2033年のCAGRが最高)
- 国別:2025年には、米国が北米市場を牽引し、最大の売上高シェアを占めました。
市場規模と予測
- 2025年の市場規模:119億米ドル
- 2026年の推定市場規模:129億米ドル
- 2033年までの予測市場規模:238億米ドル
- CAGR(2026年~2033年):9.1%
市場の動向
医薬品契約販売組織(CSO)業界は、新薬の発売件数の増加や世界的な医薬品研究開発活動の拡大に牽引され、着実な成長を遂げています。製薬会社やバイオ医薬品企業は、より多くの専門治療薬、バイオ医薬品、希少疾患治療薬を市場に投入する一方で、商業化を加速させ、医師との関わりを最適化するために契約販売組織に依存しています。同様に、企業は大規模な社内営業部隊の維持に伴う高額な固定費を削減しようとしており、商業サービスの外部委託が費用対効果の高い選択肢となっています。
専門的な治療知識、オムニチャネルでの関与、そして変化し続ける市場アクセス要件など、医薬品の商業化がますます複雑化するにつれ、経験豊富なCSOへの需要が高まっています。さらに、規制監督の強化に伴い、コンプライアンスに準拠した販促活動や科学的コミュニケーションを確実に実施できる、高度な訓練を受けた営業専門家の需要が高まっています。これらの要因に加え、業界が引き続き業務効率、商業的な柔軟性、そして市場への迅速な浸透に注力していることから、世界の製薬市場において、営業、キーアカウントマネジメント、メディカルアフェアーズ、およびデジタルエンゲージメントサービスのアウトソーシングがさらに普及しつつあります。
市場の特徴と集中度
この市場の特徴としては、商業業務のアウトソーシングの増加、AIを活用したオムニチャネル・エンゲージメントの普及、柔軟な営業体制モデルへの需要、厳格な規制コンプライアンス、メディカルアフェアーズサービスの拡大、そして高付加価値の治療領域における専門化の進展が挙げられます。長期的なパートナーシップや成果報酬型の商業モデルが、重要な競争上の差別化要因となりつつあります。
AIを活用した分析、オムニチャネル・エンゲージメント、および自動化の導入に伴い、市場は急速に進化しています。IQVIA、EPS Corp.、Peak Pharma Solutionsなどの企業は、機械学習とリアルタイムのデータインサイトを統合し、営業効率の向上と医療従事者(HCP)とのエンゲージメントの最適化を図っています。さらに、AIを活用した営業分析、オムニチャネル・エンゲージメント・プラットフォーム、予測的な顧客ターゲティング、デジタルコンプライアンス・ツール、およびバーチャル・メディカル・サイエンス・リエゾン(MSL)サービスにおけるイノベーションを通じて、市場は進展しています。
主要なCSO各社がサービスポートフォリオと技術力の拡大を図る中、市場では活発なM&A活動が見られます。各社は、統合的な商業化サービスを強化するため、専門の販売組織、メディカルアフェアーズプロバイダー、テクノロジー企業を買収しています。さらに、戦略的提携や買収により、顧客ポートフォリオの拡大、事業規模の拡大、市場競争力の強化、そして製薬メーカーに対する包括的なエンドツーエンドの商業支援が可能となっています。
規制要件は、販促活動、医療従事者とのやり取り、透明性報告、医薬品安全性監視、およびデータプライバシーを規定することで、CSOの業務に大きな影響を及ぼしています。FDA、EMA、サンシャイン法、GDPR、および各国固有の規制への準拠には、継続的な従業員研修、デジタルコンプライアンスシステム、および標準化された業務手順が必要であり、これにより業務の複雑さが増す一方で、倫理的かつコンプライアンスに準拠し、科学的に正確な医薬品の商業化が確保されています。
CSOは、メディカルアフェアーズ、市場アクセス、オムニチャネルマーケティング、リモート・メディカルサイエンスリエゾン(MSL)サービス、患者支援プログラム、デジタルエンゲージメント、商業分析、およびキーアカウントマネジメントへと事業領域を拡大しています。この幅広いサービスポートフォリオにより、クライアントは包括的な商業化活動をアウトソーシングし、業務効率を向上させ、製品発売を加速させ、製品のライフサイクル全体を通じて顧客エンゲージメントを強化することが可能になります。
主要なCSO各社は、医薬品市場が急速な成長を遂げているアジア太平洋地域、ラテンアメリカ、中東へ積極的に事業を拡大しています。CMICホールディングス株式会社は日本と中国での存在感を強化しており、一方、IQVIAおよびSyneos Healthはラテンアメリカ全域で拡大を続けています。
アナリストの見解
製薬企業が運営コストの削減や市場リーチおよび柔軟性の向上を図るため、営業機能を外部委託する傾向が強まるにつれ、医薬品契約販売組織(CSO)市場は拡大しています。さらに、新製品の発売や特許満了の増加、およびスペシャリティ医薬品やニッチな治療薬への注目の高まりが、熟練した拡張性の高い営業部隊への需要を牽引しています。加えて、CSOは市場への迅速な参入、固定費の削減、専門的な治療分野の知見へのアクセスを提供しており、特に中小規模のバイオ医薬品企業にとって大きなメリットとなっています。このように、ハイブリッド型エンゲージメントモデルやデータ駆動型の営業戦略の採用が進むことで、先進国および新興国の医薬品市場全体において、市場の成長がさらに加速しています。
米国の関税が医薬品契約販売組織(CSO)市場に与える影響
輸入医薬品、医薬品有効成分(API)、および医療関連部品に対する米国の関税は、製薬業界全体の商業化戦略を変革しており、間接的に医薬品契約販売組織(CSO)市場にも影響を及ぼしています。
輸入コストの上昇により、製薬各社は製造の現地化、サプライチェーンの多様化、および国内生産製品の商業化を加速させるよう促されています。この移行により、米国国内における新製品の発売、医師との関わり、市場参入、および地域展開を支援するための外部委託販売組織への需要が高まっています。
同様に、生産コストの上昇に直面している企業は、営業経費の最適化を迫られており、大規模な社内営業チームを維持する代わりに、柔軟な外部委託型商業モデルの採用が進んでいます。しかし、関税は、特に輸入原材料に依存している企業において、製造コストの上昇に直面している企業の製品発売を遅らせ、販促予算を削減する可能性があります。したがって、関税は短期的な商業上の不確実性をもたらす一方で、長期的には、コスト効率が高く、拡張性があり、地域に焦点を当てた契約販売組織(CSO)サービスへの需要を強めるものと予想されます。
技術の進歩
市場では、商業効率、顧客エンゲージメント、および規制順守を強化することで市場を変革する技術の進歩が見られます。その進歩の一つが、人工知能(AI)と機械学習であり、これらは予測的な販売分析、医師のセグメンテーション、パーソナライズされたエンゲージメント戦略、および最適化されたテリトリー管理を可能にし、販売生産性と商業的成果を向上させます。さらに、リアルタイム分析と統合されたクラウドベースの顧客関係管理(CRM)プラットフォームは、医療従事者とのやり取りに関する実用的な洞察を提供し、データに基づいた意思決定とパフォーマンスの最適化を可能にします。
また、オムニチャネル・エンゲージメント技術は、対面でのディテーリングと、オンライン会議、Eメールキャンペーン、モバイルアプリ、デジタルコンテンツを組み合わせることで、複数のコミュニケーションチャネルにわたって一貫した顧客体験を提供します。さらに、AI、電子署名、QRコード認証、デジタル経費管理を組み込んだ自動化されたコンプライアンスプラットフォームは、透明性のある報告を簡素化し、管理上の負担を軽減すると同時に、規制順守を確保します。また、リモート医療科学リエゾン(MSL)プラットフォーム、テレディテーリングソリューション、およびバーチャルな科学的エンゲージメントツールは、医療従事者へのアクセスを拡大し、運用コストを削減し、ハイブリッドな商業化モデルを支援することで、製薬業界全体におけるアウトソーシングのさらなる普及を促進しています。
価格設定モデルの分析
この市場では、商業サービスをクライアントの目標やプロジェクトの複雑さに合わせて調整するため、複数の価格設定モデルが採用されています。マイルストーンベースの価格設定では、製品の発売、営業部隊の展開、医師へのカバー率目標など、あらかじめ定義された成果に対して支払いが行われるため、説明責任が確保され、財務リスクが軽減されます。一方、価値ベースの価格設定では、報酬が処方箋数の増加、市場浸透率、収益創出などの測定可能な成果に連動するため、高いパフォーマンスを発揮する商業活動が促進されます。固定料金モデルでは、営業部隊の管理、主要顧客のサポート、メディカルアフェアーズなどの定義されたサービスに対して、あらかじめ定められた契約金額が設定されるため、予算の予測や長期的な計画が可能となります。
一方、サブスクリプション型またはリテーナー型モデルでは、毎月または毎年の定期的な支払いを通じて商業サービスに継続的にアクセスでき、医師との継続的な関与、オムニチャネルプロモーション、分析、およびアカウント管理を支援します。こうした柔軟な価格設定アプローチにより、製薬会社やバイオ医薬品企業は、商業化コストを最適化し、業務効率を向上させ、自社の製品ライフサイクル、商業化戦略、および事業目標に最も適したエンゲージメントモデルを選択することが可能になります。
サービスインサイト
2025年には、パーソナルプロモーションセグメントが市場を牽引し、売上高シェアで59.5%という最大の割合を占めました。この成長は、製薬会社による研究開発(R&D)への投資増加に後押しされており、商業マーケティングが全体的な売上高の成長にとって極めて重要となっています。各社は市場での存在感を強化するため、新製品の発売を優先しており、前年比での売上拡大にますます注力しています。さらに、対面でのやり取り、営業担当者、およびカスタマイズされたマーケティング戦略を含むパーソナルプロモーションは、医療従事者(HCP)との強固な関係を構築し、処方箋の増加を促進するための好ましいアプローチであり続けています。
非対面プロモーション分野は、デジタルマーケティング戦略、AIを活用した営業自動化、オムニチャネル・エンゲージメントの採用拡大に牽引され、予測期間中に最も高い年平均成長率(CAGR)で成長すると見込まれています。製薬各社は、医療従事者(HCP)により効率的にリーチするため、リモート・ディテーリング、バーチャル・インタラクション、Eメール・マーケティング、AIを活用したコンテンツのパーソナライゼーションへと移行しています。費用対効果が高く拡張性のあるマーケティングソリューションへの需要の高まりに加え、データ駆動型のインサイトやターゲットを絞った広告の影響力が増大していることが、このセグメントの拡大を加速させています。
治療領域に関するインサイト
2025年には、オンコロジー(腫瘍学)セグメントが市場を牽引し、売上高シェアで32.8%と最大の割合を占めました。2026年1月の推計によると、米国では約2,114,850件の新規がん診断と626,140人のがんによる死亡が記録されると見込まれています。したがって、米国におけるがんの負担増は、専門的な医薬品商業化サービスへの需要を加速させ続けており、医薬品契約販売組織(CSO)の成長機会を強化しています。このセグメントの成長は、がんの有病率の上昇、標的療法の継続的な進歩、および新薬承認件数の急増によっても牽引されています。さらに、製薬各社はオンコロジー分野の研究開発に多額の投資を行っており、これにより専門性の高い営業担当者や、個別に最適化されたマーケティング戦略への需要が高まっています。免疫療法、生物学的製剤、精密医療を含むオンコロジー治療の複雑さから、医療従事者(HCP)との効果的なコミュニケーションには、高度な訓練を受けた営業チームが不可欠となっています。
神経学分野は、アルツハイマー病、パーキンソン病、てんかん、多発性硬化症などの神経疾患の有病率上昇に牽引され、予測期間中にかなりのCAGRで成長しています。中枢神経系(CNS)治療薬におけるパイプライン活動の活発化、神経学領域の医薬品上市の複雑化の進展、そして神経科医と効果的に関わるための専門的な営業ノウハウへのニーズが高まっていることが、契約販売組織への需要を後押ししています。さらに、希少神経疾患の治療やオーファン薬への投資増加に加え、製薬企業が費用対効果の高い商業化戦略に注力していることが相まって、この専門的な治療分野における販売支援の外部委託がさらに加速しています。
エンドユーザーに関する洞察
2025年には、製薬企業セグメントが市場を牽引し、売上高シェアで53.1%という最大の割合を占めました。市場の成長は、費用対効果の高い販売ソリューションへの需要の高まり、医薬品パイプラインの拡大、および商業化への取り組みの強化によって牽引されています。製薬企業が市場リーチを最大化し、販売戦略を最適化することに注力するにつれ、契約販売組織への依存度は増加傾向にあります。社内販売チームに伴う高コストに加え、複雑な治療領域における専門的な販売ノウハウへの需要が高まっていることが、このセグメントの優位性をさらに強めています。
バイオ医薬品企業セグメントは、外部委託による商業化ノウハウへの依存度が高まっていることから、予測期間中に最も高い年平均成長率(CAGR)で成長すると見込まれています。多くの新興および中堅のバイオ医薬品企業は、社内に充実した営業インフラを欠いているため、製品発売、医師との関わり、市場アクセス、およびメディカルアフェアーズの支援において、CSOは費用対効果の高いソリューションとなっています。バイオ医薬品、バイオシミラー、細胞・遺伝子治療、および希少疾病用医薬品の急速な成長により、治療分野の専門知識、オムニチャネルでの関与能力、および世界市場にわたる柔軟な商業化モデルを備えた専門的な営業チームへの需要がさらに高まっています。
地域別動向
2025年、北米は世界の製薬契約販売組織(CSO)市場において、37.9%という最大の売上シェアを占め、市場を牽引しました。これは、大手製薬・バイオ医薬品企業の強力な存在感、高い医療費支出、そして先進的な商業化戦略に起因すると考えられます。同地域における確立された規制の枠組みや、デジタル販売およびオムニチャネル・エンゲージメントの導入拡大が、その優位性をさらに強固なものとしています。
米国の医薬品契約販売組織市場の動向2025年、米国の医薬品契約販売組織市場は、製薬・バイオ医薬品企業の強力な存在感、医薬品承認件数の増加、および費用対効果の高い販売ソリューションへの需要の高まりにより、北米地域で最大の売上シェアを占めました。商業業務の最適化と間接費の削減を目的とした製薬企業におけるアウトソーシングの拡大傾向が、市場のさらなる拡大を後押ししています。さらに、戦略的な取り組みも市場の成長を促進しています。例えば、2026年2月、Vanigent BioPharm社は、製薬営業チーム向けのAI搭載コンプライアンス・経費管理プラットフォーム「Vanitrack」をリリースしました。このソリューションは、報告業務、コンプライアンスチェック、経費管理を自動化し、営業部隊の生産性を向上させるとともに、市場全体におけるデジタルトランスフォーメーションを加速させています。カナダの製薬契約販売組織(CSO)市場は、バイオ医薬品セクターの成長、専門治療薬や希少疾患治療薬の商業化の拡大、そして柔軟な販売モデルを求める中堅製薬企業によるアウトソーシングの増加によって牽引されています。さらに、厳格な規制基準、デジタルおよびオムニチャネルによる顧客エンゲージメントの普及拡大、バイリンガルな販売サポートへの需要の高まりが、CSOのビジネスチャンスを拡大しています。加えて、カナダの国民皆保険制度と拡大する臨床研究エコシステムが、専門的な契約販売およびメディカルアフェアーズサービスに対する持続的な需要を後押ししています。欧州の医薬品契約販売組織(CSO)市場の動向欧州の医薬品契約販売組織(CSO)市場は、アウトソーシング戦略の採用拡大、バイオ医薬品セクターの拡大、および専門的な販売ノウハウへの需要の高まりにより、成長を遂げています。製薬各社はコスト削減と業務効率化に注力しており、その結果、商業化、市場参入、およびデジタル販売エンゲージメントにおいてCSOへの依存度が高まっています。2025年、英国の医薬品契約販売組織(CSO)市場は、欧州において大きなシェアを占めました。同国の市場成長は、医薬品およびバイオ医薬品セクターの拡大、デジタル販売戦略の導入増加、そして費用対効果の高い商業化ソリューションへの需要の高まりによるものです。販売業務のアウトソーシングに重点を置く英国の製薬企業は、契約販売組織を活用して市場リーチを拡大し、医療従事者(HCP)との関わりを最適化し、販売効率を向上させています。ドイツの医薬品契約販売組織(CSO)市場は、予測期間中に大幅な成長が見込まれています。同国の成長は、コスト効率、規制順守、およびデジタルトランスフォーメーションへの強い注力によるものであり、これらが製薬企業を、市場アクセス、販売の最適化、およびオムニチャネルでのエンゲージメントのためにCSOとの提携へと導いています。アジア太平洋地域の医薬品契約販売組織(CSO)市場の動向アジア太平洋地域の医薬品契約販売組織(CSO)市場は、予測期間中に最も高い年平均成長率(CAGR)で成長すると予測されています。この市場の成長は、製薬およびバイオテクノロジー産業の急速な拡大、医薬品の商業化の増加、そして費用対効果の高い営業ソリューションへの需要の高まりによって牽引されています。医療分野への投資の拡大、膨大な患者数、そして臨床試験の急増が、市場の成長をさらに加速させています。中国の医薬品受託販売組織(CSO)市場は、予測期間中に著しいCAGRで成長すると見込まれています。市場の成長は、バイオ医薬品研究への投資増加、専門的な営業ノウハウへの需要の高まり、およびヘルスケアのイノベーションを支援する政府の取り組みによるものであり、これらが市場の成長をさらに後押ししています。日本の医薬品販売受託機関(CSO)市場は、予測期間を通じて著しい成長を遂げています。市場の成長は、製薬およびバイオ医薬品産業の拡大、新薬の発売増加、そして専門的な営業ノウハウへの需要の高まりによって牽引されています。急速な高齢化と慢性疾患の有病率の増加が、効果的な商業化および市場参入戦略の必要性を高めています。インドの医薬品販売受託機関(CSO)市場は、国内の医薬品製造の急速な拡大、専門治療薬の商業化の進展、および営業・メディカルアフェアーズ機能のアウトソーシング増加により、著しい成長を遂げています。さらに、政府による好意的な施策やグローバルなパートナーシップの拡大が、アウトソーシングされた商業サービスへの需要をさらに強めています。
米国の医薬品契約販売組織市場の動向
2025年、米国の医薬品契約販売組織市場は、製薬・バイオ医薬品企業の強力な存在感、医薬品承認件数の増加、および費用対効果の高い販売ソリューションへの需要の高まりにより、北米地域で最大の売上シェアを占めました。商業運営の最適化と間接費の削減を目的とした製薬企業におけるアウトソーシングの拡大傾向が、市場の拡大をさらに後押ししています。さらに、戦略的な取り組みも市場の成長を促進しています。例えば、2026年2月、Vanigent BioPharm社は、製薬営業チーム向けのAI搭載コンプライアンス・経費管理プラットフォーム「Vanitrack」をリリースしました。このソリューションは、報告、コンプライアンスチェック、経費管理を自動化し、営業部隊の生産性を向上させるとともに、市場全体のデジタルトランスフォーメーションを加速させています。
カナダの製薬契約販売組織(CSO)市場は、バイオ医薬品セクターの成長、専門治療薬や希少疾患治療薬の商業化の拡大、そして柔軟な販売モデルを求める中堅製薬企業によるアウトソーシングの増加によって牽引されています。さらに、厳格な規制基準、デジタルおよびオムニチャネルによる顧客エンゲージメントの普及拡大、バイリンガルな販売サポートへの需要の高まりが、CSOのビジネスチャンスを拡大させています。また、カナダの国民皆保険制度と拡大する臨床研究エコシステムは、専門的な契約販売およびメディカルアフェアーズサービスに対する持続的な需要を後押ししています。
欧州の医薬品契約販売組織(CSO)市場の動向
欧州の医薬品契約販売組織(CSO)市場は、アウトソーシング戦略の採用拡大、バイオ医薬品セクターの拡大、および専門的な販売ノウハウへの需要の高まりにより、成長を遂げています。製薬各社はコスト削減と業務効率化に注力しており、その結果、商業化、市場参入、およびデジタル販売エンゲージメントにおいてCSOへの依存度が高まっています。
2025年、英国の医薬品販売受託機関(CSO)市場は、欧州において大きなシェアを占めました。同国の市場成長は、医薬品およびバイオ医薬品セクターの拡大、デジタル販売戦略の導入増加、そして費用対効果の高い商業化ソリューションへの需要の高まりによるものです。販売業務のアウトソーシングに重点を置く英国の製薬企業は、販売受託機関(CSO)を活用して、市場リーチを拡大し、医療従事者(HCP)との関わりを最適化し、販売効率を向上させています。
ドイツの製薬契約販売組織(CSO)市場は、予測期間中に大幅な成長が見込まれています。同国の成長は、コスト効率、規制順守、およびデジタルトランスフォーメーションへの強い注力によるものであり、これらが製薬企業を、市場アクセス、販売の最適化、およびオムニチャネルでのエンゲージメントのためにCSOとの提携へと導いています。
アジア太平洋地域の製薬契約販売組織(CSO)市場の動向
アジア太平洋地域の製薬契約販売組織(CSO)市場は、予測期間中に最も高い年平均成長率(CAGR)で成長すると予測されています。この市場の成長は、製薬およびバイオテクノロジー産業の急速な拡大、医薬品の商業化の増加、そして費用対効果の高い営業ソリューションへの需要の高まりによって牽引されています。医療分野への投資の拡大、膨大な患者数、そして臨床試験の急増が、市場の成長をさらに加速させています。
中国の医薬品契約販売組織(CSO)市場は、予測期間中に著しいCAGRで成長すると見込まれています。市場の成長は、バイオ医薬品研究への投資増加、専門的な営業ノウハウへの需要の高まり、およびヘルスケアのイノベーションを支援する政府の取り組みによるものであり、これらが市場の成長をさらに後押ししています。
日本の医薬品販売代行機関(CSO)市場は、予測期間において著しい成長を遂げています。市場の成長は、製薬およびバイオ医薬品産業の拡大、新薬の発売増加、ならびに専門的な営業ノウハウへの需要の高まりによって牽引されています。急速な高齢化と慢性疾患の有病率の増加が、効果的な商業化および市場参入戦略の必要性を高めています。
インドの医薬品販売受託機関(CSO)市場は、国内の医薬品製造の急速な拡大、専門治療薬の商業化の進展、および販売・メディカルアフェアーズ機能のアウトソーシング増加により、著しい成長を遂げています。さらに、政府による好意的な施策やグローバルなパートナーシップの拡大が、アウトソーシングされた商業サービスへの需要をさらに強めています。例えば、2026年6月、インド連邦商工大臣は、グローバル製薬企業がパートナーシップを拡大し、インドにおける商業的プレゼンスを強化すると発表しました。このような取り組みにより、製品の発売、医師との関わり、市場拡大を支援するCSOへの需要が加速すると予想されます。
ラテンアメリカの医薬品契約販売組織市場
ラテンアメリカの医薬品契約販売組織市場は、予測期間中に大幅な年平均成長率(CAGR)で成長すると見込まれています。同地域における成長の要因としては、製薬産業の拡大、医薬品の商業化に向けた取り組みの強化、および費用対効果の高い販売ソリューションへの需要の高まりが挙げられます。人口の増加、医療インフラの改善、ならびに医薬品の研究開発(R&D)への投資拡大も、市場の成長をさらに後押ししています。
ブラジルの医薬品契約販売組織市場 は急速に拡大しています。この成長は、製薬およびバイオ医薬品産業の拡大、医薬品の商業化の進展、ならびに外部委託型販売ソリューションへの需要の高まりによって牽引されています。大規模な患者層、医療アクセスの改善、および製薬セクターに対する政府支援の拡大が、市場の成長を後押ししています。
中東・アフリカの医薬品契約販売組織(CSO)市場の動向
中東・アフリカの医薬品契約販売組織(CSO)市場は、2025年に大きな収益シェアを占めました。同地域の成長は、製薬分野への投資拡大、専門医薬品への需要増加、医療の近代化、および多国籍企業による商業業務のアウトソーシング拡大によって牽引されています。競争は依然として中程度であり、グローバルなCSO(医薬品販売受託機関)は、市場アクセスを強化するために、地域の販売代理店や現地の商業サービスプロバイダーと提携しています。さらに、地域全体で医薬品の商業化が加速する中、医師とのデジタルエンゲージメント、規制に関する専門知識、および治療分野における専門性が、重要な差別化要因となりつつあります。
南アフリカの医薬品契約販売組織(CSO)市場は、整備された民間医療ネットワークと多国籍製薬企業の市場浸透率の向上により、成長を遂げています。さらに、市場アクセスに関する専門知識、病院に特化した営業チーム、規制対応サービスへの需要の高まりが、アウトソーシングの機会を拡大しています。また、競争の焦点は、市場浸透と製品の採用を促進するために、現地に即した商業情報、多言語対応の営業部隊、および民間病院グループ、流通業者、専門医との強固な関係を提供する企業に集中しています。
サウジアラビアの医薬品販売受託機関(CSO)市場は、「ビジョン2030」に基づく医療変革の拡大、医薬品製造の現地化の進展、および多国籍製薬企業による市場参入の増加によって牽引されています。さらに、専門医薬品の拡大に伴い、新製品発売支援、病院アカウント管理、および市場参入支援のアウトソーシング需要が高まっています。
主要な医薬品販売受託機関(CSO)企業のインサイト
医薬品販売受託機関(CSO)市場は適度に統合が進んでおり、主要企業は専門的な治療分野の知見、柔軟な営業部隊モデル、デジタルエンゲージメント能力、およびグローバルな商業ネットワークを通じて競争を繰り広げています。各社は、戦略的提携、買収、AIを活用した営業ソリューション、新興市場への進出を通じて市場での地位を強化しています。長期契約、規制順守、および付加価値のある商業サービスは、市場シェアと競争優位性に影響を与える重要な差別化要因であり続けています。
例えば、
主要な医薬品受託販売組織(CSO)企業
本調査では、世界の医薬品受託販売組織(CSO)市場について、以下の主要企業を分析対象としています:
- CMIC Holdings Co., Ltd.
- Axxelus
- EPS Corp.
- QFR Solutions
- MaBico
- Mednext Pharma Pvt. Ltd.
- Peak Pharma Solutions Inc.
- IQVIA, Inc.
- Promoveo Health
- Syneous Health
最近の動向
- 2026年4月、カタレント社は、cGMP準拠のiPS細胞由来CAR-NK細胞療法の製造を支援するため、カーテリックス社との商業ライセンス契約を拡大しました。この提携により、先進的なバイオ医薬品の製造能力が強化され、細胞療法の商業化が加速するとともに、バイオ医薬品市場における統合型GMP製造プラットフォームに対するCDMO需要がさらに高まっています。
- 2026年4月、サーモフィッシャーサイエンティフィックは、微生物学事業をアストルグに10億7500万米ドルで売却することに合意しました。この事業売却により、サーモフィッシャーはポートフォリオの最適化を図り、高成長が見込まれるバイオ医薬品サービスへの戦略的投資を強化するとともに、受託開発・製造(CDMO)能力への注力を高めることで、競争力をさらに強化することになります。
世界の製薬契約販売組織(CSO)市場レポートのセグメンテーション
本レポートでは、世界、地域、国レベルでの収益成長を予測するとともに、2021年から2033年までの各サブセグメントにおける最新の業界動向を分析しています。本調査において、Grand View Researchは、サービス、治療領域、最終用途、および地域に基づいて、世界の製薬契約販売組織(CSO)市場レポートをセグメント化しました。
- サービス別見通し(売上高、10億米ドル、2021年~2033年)
- 対面プロモーション
- プロモーション営業チーム
- キーアカウントマネジメント
- 求人管理
- 非対面プロモーション
- メディカルアフェアーズソリューション
- 遠隔メディカルサイエンスリエゾン
- 看護師教育担当者
- その他
- 対面プロモーション
- 治療領域別見通し(売上高、10億米ドル、2021年~2033年)
- 腫瘍学
- 循環器
- 神経学
- 感染症
- 代謝性疾患
- 整形外科疾患
- その他
- エンドユーザー別見通し(売上高、10億米ドル、2021年~2033年)
- 製薬会社
- バイオ医薬品企業
- 地域別見通し(売上高、10億米ドル、2021年~2033年)
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- 英国
- ドイツ
- フランス
- イタリア
- スペイン
- デンマーク
- スウェーデン
- ノルウェー
- アジア太平洋
- 中国
- 日本
- インド
- オーストラリア
- 韓国
- タイ
- ラテンアメリカ
- ブラジル
- アルゼンチン
- 中東・アフリカ(MEA)
- 南アフリカ
- サウジアラビア
- アラブ首長国連邦
- クウェート
- オマーン
- カタール
- 北米
第1章 調査方法および調査範囲
1.1. 市場セグメンテーションおよび調査範囲
1.2. セグメントの定義
1.2.1. サービス
1.2.2. 治療領域
1.2.3. 最終用途
1.3. 調査方法
1.4. 情報の入手
1.4.1. 有料データベース
1.4.2. GVRの社内データベース
1.4.3. 二次情報源
1.4.4. 一次調査
1.5. 情報またはデータ分析
1.5.1. データ分析モデル
1.6. 市場モデルの構築および検証
1.7. モデルの詳細
1.7.1. 商品フロー分析
1.7.2. トップダウン分析
1.7.3. ボトムアップ・アプローチ
1.7.4. 多変量分析
1.8. 二次情報源一覧
1.9. 略語一覧
1.10. 目的
第2章 エグゼクティブ・サマリー
2.1. 市場見通し
2.2. セグメント別見通し
2.3. 競合分析
第3章 医薬品契約販売組織(CSO)市場の変数、動向および範囲
3.1. 市場の系譜に関する見通し
3.1.1. 親市場の見通し
3.1.2. 関連/付随市場の見通し
3.2. 市場のダイナミクス
3.2.1. 市場推進要因の分析
3.2.2. 市場制約要因の分析
3.3. 技術動向
3.4. 価格設定モデルの分析
3.5. 関税の影響分析
3.6. バリューチェーン分析
3.6.1. 供給動向
3.6.2. 需要動向
3.7. 市場分析ツール
3.7.1. ポーターの5つの力分析
3.7.2. PESTEL分析
第4章. 医薬品受託販売組織(CSO)市場:サービス別推計および動向分析
4.1. 医薬品受託販売組織(CSO)市場(サービス別):セグメント概要
4.2. 医薬品契約販売組織(CSO)市場:サービス別動向分析
4.3. 医薬品契約販売組織(CSO)市場の推計および予測(サービス別、2021年~2033年)
4.4. 対面販促
4.4.1. パーソナル・プロモーション市場の推計および予測(2021年~2033年、10億米ドル)
4.4.2. プロモーション営業チーム
4.4.2.1. プロモーション営業チーム市場の推計および予測(2021年~2033年、10億米ドル)
4.4.3. キーアカウント管理
4.4.3.1. キーアカウント管理市場の推計および予測(2021年~2033年)(10億米ドル)
4.4.4. 欠員管理
4.4.4.1. 欠員管理市場の推計および予測(2021年~2033年)(10億米ドル)
4.5.
非対面型プロモーション
4.5.1. 非対面型プロモーション市場の推計および予測(2021年~2033年、10億米ドル)
4.5.2. メディカルアフェアーズソリューション
4.5.2.1. メディカルアフェアーズソリューション市場の推計および予測(2021年~2033年、10億米ドル)
4.5.3. リモート・メディカル・サイエンス・リエゾン
4.5.3.1. リモート・メディカル・サイエンス・リエゾン市場の推計および予測(2021年~2033年、10億米ドル)
4.5.4. 看護師教育者
4.5.4.1. 看護師教育者市場の推計および予測(2021年~2033年)(10億米ドル)
4.5.5. その他
4.5.5.1. その他市場の推計および予測(2021年~2033年)(10億米ドル)
第5章 医薬品販売委託組織(CSO)市場:治療領域別の推計および動向分析
5.1. 治療領域別の医薬品販売委託組織(CSO)市場:セグメント概要
5.2. 治療領域別の医薬品販売委託組織(CSO)市場:動向分析
5.3. 治療領域別の医薬品販売委託組織(CSO)市場の推計および予測(2021年~2033年) – 2033年
5.4. 腫瘍学
5.4.1. 腫瘍学市場の推計および予測 2021年~2033年(10億米ドル)
5.5. 心血管
5.5.1. 心血管市場の推計および予測 2021年~2033年(10億米ドル)
5.6. 神経学
5.6.1. 神経学市場の推計および予測 2021年~2033年(10億米ドル)
5.7. 感染症
5.7.1. 感染症市場の推計および予測 2021年~2033年(10億米ドル)
5.8. 代謝性疾患
5.8.1. 代謝性疾患市場の推計および予測 2021年~2033年(10億米ドル)
5.9. 整形外科疾患
5.9.1. 整形外科疾患市場の推計および予測 2021年~2033年 (10億米ドル)
5.10. その他
5.10.1. その他市場の推計および予測 2021年~2033年(10億米ドル)
第6章. 医薬品契約販売組織(CSO)市場:最終用途別の推計およびトレンド分析
6.1. 医薬品販売受託機関(CSO)市場:最終用途別:セグメント概要
6.2. 医薬品販売受託機関(CSO)市場:最終用途別:動向分析
6.3. 医薬品販売受託機関(CSO)市場の推計および予測:最終用途別、2021年~2033年
6.4. 製薬会社
6.4.1. 製薬会社の市場規模推計および予測(2021年~2033年、10億米ドル)
6.5. バイオ医薬品企業
6.5.1. バイオ医薬品企業の市場規模推計および予測(2021年~2033年、10億米ドル)
第7章. 医薬品受託販売組織(CSO)市場:地域別推計および動向分析
7.1. 地域別市場ダッシュボード
7.2. 地域別市場シェア分析(2025年および2033年)
7.3. 北米
7.3.1. 北米市場の推計および予測(2021年~2033年、10億米ドル)
7.3.2. 米国
7.3.2.1. 主要国の動向
7.3.2.2. 競争環境
7.3.2.3. 規制の枠組み
7.3.2.4. 米国市場の推計および予測(2021年~2033年、10億米ドル)
7.3.3. カナダ
7.3.3.1. 主要国の動向
7.3.3.2. 競争環境
7.3.3.3. 規制の枠組み
7.3.3.4. カナダ市場の推計および予測(2021年~2033年、10億米ドル)
7.3.4. メキシコ
7.3.4.1. 主要国の動向
7.3.4.2. 競争環境
7.3.4.3. 規制の枠組み
7.3.4.4. メキシコ市場の推計および予測、2021年~2033年(10億米ドル)
7.4. 欧州
7.4.1. 欧州市場の推計および予測、2021年~2033年(10億米ドル)
7.4.2. 英国
7.4.2.1. 主要な国別動向
7.4.2.2. 競争環境
7.4.2.3. 規制の枠組み
7.4.2.4. 英国市場の推計および予測、2021年~2033年(10億米ドル)
7.4.3. ドイツ
7.4.3.1. 主要国の動向
7.4.3.2. 競争環境
7.4.3.3. 規制の枠組み
7.4.3.4. ドイツ市場の推計および予測、2021年~2033年(10億米ドル)
7.4.4. フランス
7.4.4.1. 主要な国別動向
7.4.4.2.
競争環境
7.4.4.3. 規制の枠組み
7.4.4.4. フランス市場の推計および予測(2021年~2033年、10億米ドル)
7.4.5. イタリア
7.4.5.1. 主要国の動向
7.4.5.2. 競争環境
7.4.5.3. 規制の枠組み
7.4.5.4. イタリア市場の推計および予測、2021年~2033年(10億米ドル)
7.4.6. スペイン
7.4.6.1. 主要な国別動向
7.4.6.2. 競争環境
7.4.6.3. 規制の枠組み
7.4.6.4. スペイン市場の推計および予測(2021年~2033年、10億米ドル)
7.4.7. デンマーク
7.4.7.1. 主要な国別動向
7.4.7.2. 競争環境
7.4.7.3. 規制の枠組み
7.4.7.4. デンマーク市場の推計および予測(2021年~2033年、10億米ドル)
7.4.8. スウェーデン
7.4.8.1. 主要な国別動向
7.4.8.2. 競争環境
7.4.8.3. 規制の枠組み
7.4.8.4. スウェーデン市場の推計および予測、2021年~2033年(10億米ドル)
7.4.9. ノルウェー
7.4.9.1. 主要国の動向
7.4.9.2. 競争環境
7.4.9.3. 規制の枠組み
7.4.9.4. ノルウェー市場の推計および予測、2021年~2033年(10億米ドル)
7.5. アジア太平洋地域
7.5.1. アジア太平洋地域の市場推計および予測、2021年~2033年(10億米ドル)
7.5.2. 日本
7.5.2.1. 主要国の動向
7.5.2.2. 競争環境
7.5.2.3. 規制の枠組み
7.5.2.4. 日本の市場規模推計および予測、2021年~2033年(10億米ドル)
7.5.3. 中国
7.5.3.1. 主要国の動向
7.5.3.2. 競争環境
7.5.3.3. 規制の枠組み
7.5.3.4. 中国市場の推計および予測(2021年~2033年、10億米ドル)
7.5.4. インド
7.5.4.1. 主要国の動向
7.5.4.2. 競争環境
7.5.4.3. 規制の枠組み
7.5.4.4. インド市場の推計および予測、2021年~2033年(10億米ドル)
7.5.5. タイ
7.5.5.1. 主要国の動向
7.5.5.2.
競争環境
7.5.5.3. 規制の枠組み
7.5.5.4. タイ市場の推計および予測(2021年~2033年、10億米ドル)
7.5.6. 韓国
7.5.6.1. 主要国の動向
7.5.6.2. 競争環境
7.5.6.3. 規制の枠組み
7.5.6.4. 韓国市場の推計および予測(2021年~2033年、10億米ドル)
7.5.7. オーストラリア
7.5.7.1. 主要な国別動向
7.5.7.2. 競争環境
7.5.7.3. 規制の枠組み
7.5.7.4. オーストラリア市場の推計および予測(2021年~2033年、10億米ドル)
7.6. ラテンアメリカ
7.6.1. ラテンアメリカ市場の推計および予測、2021年~2033年(10億米ドル)
7.6.2. ブラジル
7.6.2.1. 主要な国別動向
7.6.2.2. 競争環境
7.6.2.3. 規制の枠組み
7.6.2.4. ブラジル市場の推計および予測、2021年~2033年(10億米ドル)
7.6.3. アルゼンチン
7.6.3.1. 主要な国別動向
7.6.3.2. 競争環境
7.6.3.3. 規制の枠組み
7.6.3.4. アルゼンチン市場の推計および予測、2021年~2033年(10億米ドル)
7.7. 中東・アフリカ(MEA)
7.7.1. MEA市場の推計および予測、2021年~2033年(10億米ドル)
7.7.2. 南アフリカ
7.7.2.1. 主要国の動向
7.7.2.2. 競争環境
7.7.2.3. 規制の枠組み
7.7.2.4. 南アフリカ市場の推計および予測(2021年~2033年、10億米ドル)
7.7.3. サウジアラビア
7.7.3.1. 主要な国別動向
7.7.3.2. 競争環境
7.7.3.3. 規制の枠組み
7.7.3.4. サウジアラビア市場の推計および予測(2021年~2033年、10億米ドル)
7.7.4. アラブ首長国連邦(UAE)
7.7.4.1. 主要な国別動向
7.7.4.2. 競争環境
7.7.4.3. 規制の枠組み
7.7.4.4. アラブ首長国連邦(UAE)の市場規模推計および予測、2021年~2033年(10億米ドル)
7.7.5. クウェート
7.7.5.1. 主要な国別動向
7.7.5.2. 競争環境
7.7.5.3. 規制の枠組み
7.7.5.4. クウェート市場の推計および予測、2021年~2033年(10億米ドル)
7.7.6.
オマーン
7.7.6.1. 主要な国別動向
7.7.6.2. 競争環境
7.7.6.3. 規制の枠組み
7.7.6.4. オマーン市場の推計および予測、2021年~2033年(10億米ドル)
7.7.7. カタール
7.7.7.1. 主要な国の動向
7.7.7.2. 競争環境
7.7.7.3. 規制の枠組み
7.7.7.4. カタール市場の推計および予測、2021年~2033年(10億米ドル)
第8章 競争環境
8.1. 主要参加企業の分類
8.1.1. 市場リーダー
8.1.2. 新興企業
8.2. 市場シェア/評価分析(2025年)(ヒートマップ分析)
8.3. 企業概要
8.3.1. CMIC Holdings Co., Ltd.
8.3.1.1. 会社概要
8.3.1.2. 財務実績
8.3.1.3. サービスのベンチマーク
8.3.1.4. 戦略的取り組み
8.3.2. Axxelus
8.3.2.1. 会社概要
8.3.2.2. 財務実績
8.3.2.3. サービスのベンチマーク
8.3.2.4. 戦略的取り組み
8.3.3. EPS Corp.
8.3.3.1. 会社概要
8.3.3.2. 財務実績
8.3.3.3. サービス・ベンチマーキング
8.3.3.4. 戦略的取り組み
8.3.4. QFR Solutions
8.3.4.1. 会社概要
8.3.4.2. 財務実績
8.3.4.3. サービス・ベンチマーキング
8.3.4.4. 戦略的取り組み
8.3.5. MaBico
8.3.5.1. 会社概要
8.3.5.2. 財務実績
8.3.5.3. サービス・ベンチマーキング
8.3.5.4. 戦略的取り組み
8.3.6. Mednext Pharma Pvt. Ltd.
8.3.6.1. 会社概要
8.3.6.2. 財務実績
8.3.6.3. サービス・ベンチマーキング
8.3.6.4. 戦略的取り組み
8.3.7. Peak Pharma Solutions Inc.
8.3.7.1. 会社概要
8.3.7.2. 財務実績
8.3.7.3. サービスのベンチマーク
8.3.7.4. 戦略的取り組み
8.3.8. IQVIA, Inc.
8.3.8.1. 会社概要
8.3.8.2. 財務実績
8.3.8.3. サービスのベンチマーク
8.3.8.4. 戦略的取り組み
8.3.9. プロモヴェオ・ヘルス
8.3.9.1. 会社概要
8.3.9.2. 財務実績
8.3.9.3. サービスのベンチマーク
8.3.9.4. 戦略的取り組み
8.3.10. Syneos Health
8.3.10.1. 会社概要
8.3.10.2. 財務実績
8.3.10.3. サービスのベンチマーク
8.3.10.4. 戦略的取り組み
表の一覧
表 1 二次情報源一覧
表 2 略語一覧
表 3 地域別、世界の医薬品契約販売組織市場の推定値および予測、2021 年~2033 年(10 億米ドル)
表 4 サービス別、世界の医薬品契約販売組織市場の推定値および予測、2021 年~2033 年(10 億米ドル)
表 5 世界の医薬品契約販売 組織市場規模の推計および予測(対面販売別、2021年~2033年)(10億米ドル)
表6 世界の製薬契約販売組織市場規模の推計および予測(非対面販売別、2021年~2033年)(10億米ドル)
表7 世界の医薬品販売委託機関市場:治療領域別推計および予測、2021年~2033年(10億米ドル)
表8 世界の医薬品契約販売組織市場:推定値および予測(最終用途別、2021年~2033年)(10億米ドル)
表9 北米の医薬品契約販売組織市場:推定値および予測(国別、2021年~2033年) (10億米ドル)
表10 北米製薬契約販売組織(CSO)市場規模の推計および予測(サービス別、2021年~2033年) (10億米ドル)
表11 北米製薬契約販売組織(CSO)市場:推計値および予測(個人向けプロモーション別、2021年~2033年)(10億米ドル)
表12 北米製薬契約販売組織(CSO)市場:推計値および予測(非個人向けプロモーション別、2021年~2033年)(10億米ドル)
表13 北米製薬契約販売組織市場:治療領域別推計および予測、2021年~2033年(10億米ドル)
表14 北米製薬契約販売組織市場:最終用途別推計および予測、2021年~2033年(10億米ドル)
表15 米国医薬品契約販売組織市場:サービス別推計および予測、2021年~2033年(10億米ドル)
表16 米国医薬品契約販売組織市場:対面販促別推計および予測、2021年~2033年 (10億米ドル)
表17 米国製薬契約販売組織市場:非対面販促別、2021年~2033年の市場規模推計および予測(10億米ドル)
表18 米国製薬契約販売組織市場:治療領域別、2021年~2033年の市場規模推計および予測(10億米ドル)
表19 米国医薬品販売代行組織市場:最終用途別、2021年~2033年(10億米ドル)
表20 カナダ医薬品販売代行組織市場:サービス別、2021年~2033年 (10億米ドル)
表21 カナダの医薬品契約販売組織(CSO)市場規模の推計および予測(個人向けプロモーション別、2021年~2033年)(10億米ドル)
表22 カナダの医薬品契約販売組織(CSO)市場規模の推計および予測(非個人向けプロモーション別、2021年~2033年)(10億米ドル)
表23 カナダの医薬品販売委託組織市場:治療領域別推計および予測(2021年~2033年)(10億米ドル)
表24 カナダの医薬品委託販売組織市場:最終用途別推計および予測、2021年~2033年(10億米ドル)
表25 メキシコの医薬品委託販売組織市場:サービス別推計および予測、2021年~2033年(10億米ドル)
表26 メキシコの医薬品契約販売組織市場:推計値および予測(個人向けプロモーション別、2021年~2033年)(10億米ドル)
表27 メキシコの医薬品契約販売組織市場:推計値および予測(非個人向けプロモーション別、2021年~2033年) (10億米ドル)
表28 メキシコにおける医薬品委託販売組織(CSO)市場の推計および予測(治療領域別、2021年~2033年)(10億米ドル)
表29 メキシコにおける医薬品委託販売組織(CSO)市場の推計および予測(最終用途別、2021年~2033年)(10億米ドル)
表30 欧州の医薬品契約販売組織市場:サービス別、2021年~2033年の市場規模推計および予測 (10億米ドル)
表31 欧州の医薬品委託販売組織(CSO)市場:推計および予測(個人向けプロモーション別)、2021年~2033年(10億米ドル)
表32 欧州の医薬品委託販売組織(CSO)市場:推計および予測(非個人向けプロモーション別)、2021年~2033年 (10億米ドル)
表33 欧州の医薬品委託販売組織(CSO)市場規模の推計および予測、治療領域別、2021年~2033年(10億米ドル)
表34 欧州の医薬品委託販売組織(CSO)市場規模の推計および予測、 最終用途別、2021年~2033年(10億米ドル)
表35 欧州の医薬品販売代行組織(CSO)市場:推計値および予測(国別)、2021年~2033年(10億米ドル)
表36 英国の医薬品契約販売組織市場の見積もりおよび予測、サービス別、2021年~2033年(10億米ドル)
表37 英国の医薬品契約販売組織市場の見積もりおよび予測、対面販売別、2021年~2033年(10億米ドル)
表38 英国の医薬品契約販売組織(CSO)市場規模の推計および予測(非対面販促別、2021年~2033年)(10億米ドル)
表39 英国の医薬品契約販売組織(CSO)市場規模の推計および予測(治療領域別、 2021年~2033年(10億米ドル)
表40 英国の医薬品委託販売組織市場:推計値および予測(エンドユース別、2021年~2033年)(10億米ドル)
表41 ドイツの医薬品委託販売組織市場:推計値および予測(サービス別、2021年~2033年) (10億米ドル)
表42 ドイツの医薬品販売委託機関(CSO)市場規模推計および予測(対面販促別)、2021年~2033年(10億米ドル)
表43 ドイツの医薬品販売委託機関(CSO)市場規模推計および予測(非対面販促別)、2021年~2033年(10億米ドル)
表44 ドイツの医薬品販売委託組織市場:推定値および予測(治療領域別、2021年~2033年)(10億米ドル)
表45 ドイツの医薬品販売委託組織市場:推定値および予測(最終用途別、 2021年~2033年(10億米ドル)
表46 フランスにおける医薬品販売代行組織(CSO)市場の推計および予測(サービス別)、2021年~2033年(10億米ドル)
表47 フランスにおける医薬品販売代行組織(CSO)市場の推計および予測(対面販促別)、2021年~2033年(10億米ドル)
表48 フランスにおける医薬品契約販売組織(CSO)市場の推計および予測(非対面販促別)、2021年~2033年(10億米ドル)
表49 フランスにおける医薬品契約販売組織(CSO)市場の推計および予測(治療領域別)、2021年~2033年(10億米ドル)
表50 フランスにおける医薬品販売代行組織市場の推計および予測(最終用途別、2021年~2033年)(10億米ドル)
表51 スペインの医薬品委託販売組織市場:サービス別推計値および予測(2021年~2033年)(10億米ドル)
表52 スペインの医薬品委託販売組織市場:対面販促別推計値および予測(2021年~2033年)(10億米ドル)
表53 スペインの医薬品契約販売組織(CSO)市場:推計および予測(非対面販促別、2021年~2033年)(10億米ドル)
表54 スペインの医薬品契約販売組織(CSO)市場:推計および予測(治療領域別、2021年~2033年)(10億米ドル)
表55 スペインの医薬品契約販売組織市場:推計値および予測(直接営業別、2021年~2033年)(10億米ドル)
表56 イタリアの医薬品契約販売組織市場:推計値および予測(サービス別、2021年~2033年) (10億米ドル)
表57 イタリアの医薬品委託販売組織(CSO)市場:推計および予測(個人向けプロモーション別、2021年~2033年)(10億米ドル)
表58 イタリアの医薬品委託販売組織(CSO)市場:推計および予測(非個人向けプロモーション別、2021年~2033年)(10億米ドル)
表59 イタリアの医薬品販売委託組織市場:治療領域別、2021年~2033年の市場規模推計および予測(10億米ドル)
表60 イタリアの医薬品契約販売組織市場:最終用途別推計および予測、2021年~2033年(10億米ドル)
表61 スウェーデンの医薬品契約販売組織市場:サービス別推計および予測、2021年~2033年(10億米ドル)
表62 スウェーデンの医薬品委託販売組織市場:推計および予測(個人向けプロモーション別、2021年~2033年)(10億米ドル)
表63 スウェーデンの医薬品委託販売組織市場:推計および予測(非個人向けプロモーション別、2021年~2033年)(10億米ドル)
表64 スウェーデンの医薬品販売委託組織市場:推計値および予測(治療領域別、2021年~2033年)(10億米ドル)
表65 スウェーデンの医薬品販売委託組織市場:推計値および予測(最終用途別、 2021年~2033年(10億米ドル)
表66 ノルウェーの医薬品委託販売組織市場:サービス別推計および予測、2021年~2033年(10億米ドル)
表67 ノルウェーの医薬品委託販売組織市場:対面販促別推計および予測、2021年~2033年 (10億米ドル)
表68 ノルウェーの医薬品委託販売組織(CSO)市場:推計値および予測(非対面販促別)、2021年~2033年(10億米ドル)
表69 ノルウェーの医薬品委託販売組織(CSO)市場:推計値および予測(治療領域別)、2021年~2033年(10億米ドル)
表70 ノルウェーの医薬品契約販売組織市場:最終用途別推計および予測、2021年~2033年(10億米ドル)
表71 デンマークの医薬品契約販売組織市場:サービス別推計および予測、2021年~2033年 (10億米ドル)
表72 デンマークの医薬品委託販売組織(CSO)市場:推計および予測(個人向け販促別、2021年~2033年)(10億米ドル)
表73 デンマークの医薬品委託販売組織(CSO)市場:推計および予測(非個人向け販促別、2021年~2033年)(10億米ドル)
表74 デンマークの医薬品契約販売組織市場:治療領域別、2021年~2033年(10億米ドル)
表75 デンマークの医薬品契約販売組織市場:最終用途別、2021年 ~2033年(10億米ドル)
表76 アジア太平洋地域の医薬品委託販売組織(CSO)市場:サービス別推計および予測、2021年~2033年(10億米ドル)
表77 アジア太平洋地域の医薬品委託販売組織(CSO)市場:対面販促別推計および予測、2021年~2033年 (10億米ドル)
表78 アジア太平洋地域の医薬品委託販売組織(CSO)市場:推計および予測(非対面販促別)、2021年~2033年(10億米ドル)
表79 アジア太平洋地域の医薬品委託販売組織(CSO)市場:推計および予測(治療領域別)、2021年~2033年(10億米ドル)
表80 アジア太平洋地域の医薬品販売代行組織市場:推計値および予測(最終用途別、2021年~2033年)(10億米ドル)
表81 アジア太平洋地域の医薬品販売代行組織市場:推計値および予測、 国別、2021年~2033年(10億米ドル)
表82 日本の医薬品販売代行機関市場:推計値および予測(サービス別、2021年~2033年)(10億米ドル)
表83 日本の医薬品販売代行機関市場:推計値および予測(対面販売別、2021年~2033年)(10億米ドル)
表84 日本の医薬品委託販売組織(CSO)市場の推計および予測、非対面販促別、2021年~2033年(10億米ドル)
表85 日本の医薬品委託販売組織(CSO)市場の推計および予測、治療領域別、2021年~2033年 (10億米ドル)
表86 日本の医薬品販売代行機関市場:最終用途別推計および予測、2021年~2033年(10億米ドル)
表87 中国の医薬品販売代行機関市場:サービス別推計および予測、2021年~2033年 (10億米ドル)
表88 中国の医薬品販売代行機関市場:推計および予測(対面販売別、2021年~2033年) (10億米ドル)
表89 中国の医薬品販売代行機関(CSO)市場:推計および予測(非対面販促別、2021年~2033年)(10億米ドル)
表90 中国の医薬品販売代行機関(CSO)市場:推計および予測(治療領域別、2021年 ~2033年(10億米ドル)
表91 中国の医薬品販売代行機関(CSO)市場:最終用途別推計および予測、2021年~2033年(10億米ドル)
表92 インドの医薬品販売代行機関(CSO)市場:サービス別推計および予測、2021年~2033年(10億米ドル)
表93 インドの医薬品委託販売組織(CSO)市場の見積もりおよび予測(個人向けプロモーション別)、2021年~2033年(10億米ドル)
表94 インドの医薬品委託販売組織(CSO)市場の見積もりおよび予測(非個人向けプロモーション別)、2021年 ~2033年(10億米ドル)
表95 インドの医薬品委託販売組織(CSO)市場:治療領域別、2021年~2033年(10億米ドル)
表96 インドの医薬品委託販売組織(CSO)市場:最終用途別、2021年~2033年 (10億米ドル)
表97 オーストラリアの医薬品契約販売組織(CSO)市場規模の推計および予測(サービス別、2021年~2033年)(10億米ドル)
表98 オーストラリアの医薬品契約販売組織(CSO)市場規模の推計および予測(対面販促別、2021年 ~2033年(10億米ドル)
表99 オーストラリアの医薬品委託販売組織(CSO)市場:非対面販促別、2021年~2033年の市場規模推計および予測(10億米ドル)
表100 オーストラリアの医薬品委託販売組織(CSO)市場:治療領域別、2021年~2033年の市場規模推計および予測 (10億米ドル)
表101 オーストラリアの医薬品契約販売組織市場:推計および予測(最終用途別、2021年~2033年)(10億米ドル)
表102 タイの医薬品契約販売組織市場:推計および予測(サービス別、 2021年~2033年(10億米ドル)
表103 タイの医薬品販売代行機関(CSO)市場:推計値および予測(個人向けプロモーション別、2021年~2033年)(10億米ドル)
表104 タイの医薬品販売代行機関(CSO)市場:推計値および予測(非個人向けプロモーション別、2021年~2033年)(10億米ドル)
表105 タイの医薬品販売代行組織市場:治療分野別推計および予測、2021年~2033年(10億米ドル)
表106 タイの医薬品販売代行組織市場:最終用途別推計および予測、2021年~2033年(10億米ドル)
表107 韓国における医薬品契約販売組織市場の推計および予測(サービス別、2021年~2033年)(10億米ドル)
表108 韓国における医薬品契約販売組織市場の推計および予測(対面販促別、2021年~2033年)(10億米ドル)
表109 韓国における医薬品契約販売組織(CSO)市場の推計および予測:非対面販促別、2021年~2033年(10億米ドル)
表110 韓国における医薬品契約販売組織(CSO)市場の推計および予測:治療領域別、2021年~2033年(10億米ドル)
表111 韓国における医薬品販売代行組織市場の見積もりおよび予測:最終用途別、2021年~2033年(10億米ドル)
表112 ラテンアメリカにおける医薬品販売代行組織市場の見積もりおよび予測:サービス別、2021年~2033年(10億米ドル)
表113 ラテンアメリカにおける医薬品販売代行組織(CSO)市場の推計および予測(個人向けプロモーション別、2021年~2033年)(10億米ドル)
表114 ラテンアメリカの医薬品委託販売組織市場:推計値および予測(非対面販促別、2021年~2033年)(10億米ドル)
表115 ラテンアメリカの医薬品委託販売組織市場:推計値および予測(治療領域別、2021年~2033年)(10億米ドル)
表116 ラテンアメリカにおける医薬品販売代行組織(CSO)市場の推計および予測、最終用途別、2021年~2033年(10億米ドル)
表117 ラテンアメリカにおける医薬品販売代行組織(CSO)市場の推計および予測、国別、2021年~2033年(10億米ドル)
表118 ブラジルにおける医薬品販売代行組織(CSO)市場の推計および予測 、サービス別、2021年~2033年(10億米ドル)
表119 ブラジルにおける医薬品販売代行組織(CSO)市場の推計および予測、対面販売別、2021年~2033年 (10億米ドル)
表120 ブラジルにおける医薬品委託販売組織(CSO)市場の推計および予測、非対面販促別、2021年~2033年(10億米ドル)
表121 ブラジルにおける医薬品委託販売組織(CSO)市場の推計および予測、治療領域別、2021年~2033年 (10億米ドル)
表122 ブラジルにおける医薬品契約販売組織市場の見積もりおよび予測(最終用途別、2021年~2033年)(10億米ドル)
表123 アルゼンチンにおける医薬品契約販売組織市場の見積もりおよび予測(サービス別、2021年~2033年)(10億米ドル)
表124 アルゼンチンの医薬品委託販売組織市場:推計および予測(個人向けプロモーション別、2021年~2033年)(10億米ドル)
表125 アルゼンチンの医薬品委託販売組織市場:推計値および予測(非対面販促別、2021年~2033年)(10億米ドル)
表126 アルゼンチンの医薬品委託販売組織市場:推計値および予測(治療領域別、 2021年~2033年(10億米ドル)
表127 アルゼンチンの医薬品販売代行組織市場:推計値および予測(最終用途別、2021年~2033年)(10億米ドル)
表128 MEAの医薬品販売代行組織市場:推計値および予測(サービス別、2021年~2033年) (10億米ドル)
表129 MEA地域の医薬品契約販売組織(CSO)市場規模の推計および予測(個人向け販促別)、2021年~2033年(10億米ドル)
表130 MEA地域の医薬品契約販売組織(CSO)市場規模の推計および予測(非個人向け販促別)、2021年~2033年(10億米ドル)
表131 MEA医薬品契約販売組織市場:治療領域別推計および予測、2021年~2033年(10億米ドル)
表132 MEA医薬品契約販売組織市場:最終用途別推計および予測、2021年~2033年(10億米ドル)
表133 MEA医薬品契約販売組織市場:推計値および予測(国別、2021年~2033年)(10億米ドル)
表134 南アフリカ医薬品契約販売組織市場:推計値および予測(サービス別、2021年~2033年)(10億米ドル)
表135 南アフリカの医薬品契約販売組織市場:推定値および予測(対面販促別、2021年 ~2033年(10億米ドル)
表136 南アフリカの医薬品委託販売組織(CSO)市場規模の推計および予測(非対面販促別)、2021年~2033年(10億米ドル)
表137 南アフリカの医薬品委託販売組織(CSO)市場規模の推計および予測(治療領域別)、2021年~2033年 (10億米ドル)
表138 南アフリカの医薬品契約販売組織市場:最終用途別推計および予測、2021年~2033年(10億米ドル)
表139 サウジアラビアの医薬品契約販売組織市場:サービス別、2021年~2033年(10億米ドル)
表140 サウジアラビアの医薬品契約販売組織市場:対面販促別、2021年~2033年 (10億米ドル)
表141 サウジアラビアの医薬品契約販売組織市場:推計および予測(非対面販促別、2021年~2033年)(10億米ドル)
表142 サウジアラビアの医薬品契約販売組織市場:推計および予測(治療領域別、2021年~2033年) (10億米ドル)
表143 サウジアラビアの医薬品契約販売組織市場:最終用途別推計および予測、2021年~2033年(10億米ドル)
表144 アラブ首長国連邦(UAE)の医薬品契約販売組織市場:サービス別推計および予測、2021年~2033年 (10億米ドル)
表145 アラブ首長国連邦(UAE)の医薬品委託販売組織市場:推計および予測(個人向け販促別、2021年~2033年)(10億米ドル)
表146 アラブ首長国連邦(UAE)の医薬品委託販売組織市場:推計および予測(非個人向け販促別、2021年~2033年)(10億米ドル)
表147 アラブ首長国連邦(UAE)の医薬品委託販売組織市場:治療領域別、2021年~2033年(10億米ドル)
表148 アラブ首長国連邦(UAE)の医薬品委託販売組織市場:最終用途別、2021年~2033年(10億米ドル)
表149 クウェートの医薬品契約販売組織市場:サービス別、2021年~2033年 (10億米ドル)
表150 クウェートにおける医薬品契約販売組織(CSO)市場の推計および予測(個人向けプロモーション別、2021年~2033年)(10億米ドル)
表151 クウェートにおける医薬品契約販売組織(CSO)市場の推計および予測(非個人向けプロモーション別、2021年~2033年)(10億米ドル)
表152 クウェートにおける医薬品契約販売組織市場の推計および予測(治療領域別、2021年~2033年)(10億米ドル)
表153 クウェートにおける医薬品契約販売組織市場の推計および予測(最終用途別、2021年~2033年) (10億米ドル)
表154 オマーンの医薬品契約販売組織市場:サービス別推計および予測、2021年~2033年(10億米ドル)
表155 オマーンの医薬品契約販売組織市場:対面販促別推計および予測、 2021年~2033年(10億米ドル)
表156 オマーンの医薬品委託販売組織市場:推計および予測(非対面販促別、2021年~2033年) (10億米ドル)
表157 オマーンの医薬品契約販売組織市場:推定値および予測(治療領域別、2021年~2033年)(10億米ドル)
表158 オマーンの医薬品契約販売組織市場:推定値および予測(最終用途別、2021年~2033年)(10億米ドル)
表159 カタールにおける医薬品契約販売組織市場の見積もりおよび予測(サービス別、2021年~2033年) (10億米ドル)
表160 カタールにおける医薬品契約販売組織(CSO)市場の推計および予測:個人向けプロモーション別、2021年~2033年(10億米ドル)
表161 カタールにおける医薬品契約販売組織(CSO)市場の推計および予測:非個人向けプロモーション別、 2021年~2033年(10億米ドル)
表162 カタールにおける医薬品委託販売組織(CSO)市場の推計および予測(治療領域別、2021年~2033年) (10億米ドル)
表163 カタールにおける医薬品契約販売組織市場の推計および予測(最終用途別、2021年~2033年)(10億米ドル)
図一覧
図1 市場調査プロセス
図2 情報収集
図3 一次調査のパターン
図4 市場調査のアプローチ
図5 市場の策定と検証
図6 商品フロー分析
図7 バリューチェーンに基づく市場規模の算出と予測
図8 QFDモデルによる市場規模算出および予測
図9 ボトムアップアプローチ
図10 市場の概要
図11 セグメントの概要 1
図12 セグメントの概要 2
図13 競合環境の概要
図14 親市場の展望、2025年(10億米ドル)
図15 付随市場の展望(2025年、10億米ドル)
図16 医薬品委託販売組織(CSO)市場の動向
図17 ポーターの 5つの力分析
図18 PESTEL分析
図19 医薬品契約販売組織(CSO)市場:サービスの見通しと主なポイント
図20 医薬品契約販売組織(CSO)市場:サービスの動向分析
図21 パーソナルプロモーション市場の推計と予測、2021年~2033年 (10億米ドル)
図22 プロモーション営業チーム市場の推計および予測、2021年~2033年(10億米ドル)
図23 キーアカウントマネジメント市場の推計および予測、2021年~2033年(10億米ドル)
図24 欠員管理市場の推計値および予測、2021年~2033年(10億米ドル)
図25 非対面型プロモーション市場の推計値および予測、2021年~2033年(10億米ドル)
図26 メディカルアフェアーズ・ソリューション市場の推計値および予測、 2021年~2033年(10億米ドル)
図27 遠隔メディカル・サイエンス・リエゾン市場の推計および予測、2021年~2033年(10億米ドル)
図28 ナース・エデュケーター市場の推計および予測、2021年~2033年 (10億米ドル)
図29 その他市場の推定値および予測、2021年~2033年(10億米ドル)
図30 医薬品契約販売組織(CSO)市場:治療領域別の見通しおよび主なポイント
図31 医薬品契約販売組織(CSO)市場: 治療領域別の動向分析
図32 腫瘍学市場の推計および予測、2021年~2033年(10億米ドル)
図33 心血管市場の推計および予測、2021年~2033年(10億米ドル)
図34 神経学市場の推計および予測、2021年~2033年(10億米ドル)
図35 感染症市場の推計値および予測、2021年~2033年(10億米ドル)
図36 代謝性疾患市場の推計値および予測、2021年~2033年(10億米ドル)
図37 整形外科疾患市場の推計値および予測、2021年~2033年(10億米ドル)
図38 その他市場の推計および予測、2021年~2033年(10億米ドル)
図39 地域別市場:主なポイント
図40 北米の医薬品販売委託組織(CSO)市場の推計および予測、2021年~2033年(10億米ドル)
図41 主要国の動向
図42 米国における医薬品販売委託組織(CSO)市場の推計および予測、2021年~2033年(10億米ドル)
図43 主要国の動向
図44 カナダにおける医薬品販売委託組織(CSO)市場の推計および予測、2021年~2033年(10億米ドル)
図45 主要国の動向
図46 メキシコの医薬品契約販売組織(CSO)市場の推計および予測、2021年~2033年(10億米ドル)
図47 欧州の医薬品委託販売組織(CSO)市場の推計値および予測、2021年~2033年(10億米ドル)
図48 主要国の動向
図49 英国の医薬品委託販売組織(CSO)市場の推計値および予測、2021年~2033年(10億米ドル)
図50 主要国の動向
図51 ドイツの医薬品契約販売組織(CSO)市場の推計および予測、2021年~2033年(10億米ドル)
図52 主要国の動向
図53 フランスの医薬品契約販売組織(CSO)市場の推計および予測、2021年~2033年(10億米ドル)
図54 主要国の動向
図55 イタリアの医薬品委託販売組織(CSO)市場の推計および予測、2021年~2033年(10億米ドル)
図56 主要国の動向
図57 スペインの医薬品委託販売組織(CSO)市場の推計および予測、2021年~2033年(10億米ドル)
図58 主要国の動向
図59 デンマークの医薬品契約販売組織(CSO)市場の推計および予測、2021年~2033年(10億米ドル)
図60 主要国の動向
図61 スウェーデンの医薬品契約販売組織(CSO)市場の推計および予測、2021年~2033年(10億米ドル)
図62 主要国の動向
図63 ノルウェーの医薬品契約販売組織(CSO)市場の推計および予測、2021年~2033年(10億米ドル)
図64 アジア太平洋地域の医薬品契約販売組織(CSO)市場の推計および予測、2021年~2033年(10億米ドル)
図65 主要国の動向
図66 日本の医薬品契約販売組織(CSO)市場の推計および予測、2021年~2033年(10億米ドル)
図67 主要国の動向
図68 中国の医薬品委託販売組織(CSO)市場規模の推計および予測、2021年~2033年(10億米ドル)
図69 主要国の動向
図70 インドの医薬品委託販売組織(CSO)市場の推計および予測、2021年~2033年(10億米ドル)
図71 主要国の動向
図72 タイの医薬品委託販売組織(CSO)市場の推計および予測、2021年~2033年(10億米ドル)
図73 主要国の動向
図74 韓国における医薬品委託販売組織(CSO)市場の推計および予測、2021年~2033年(10億米ドル)
図75 主要国の動向
図76 オーストラリアの医薬品販売委託組織(CSO)市場の推計および予測、2021年~2033年(10億米ドル)
図77 ラテンアメリカの医薬品販売委託組織(CSO)市場の推計および予測、2021年~2033年(10億米ドル)
図78 主要国の動向
図79 ブラジルにおける医薬品委託販売組織(CSO)市場の推計および予測、2021年~2033年(10億米ドル)
図80 主要国の動向
図81 アルゼンチンにおける医薬品委託販売組織(CSO)市場の推計および予測、2021年~2033年(10億米ドル)
図 図82 中東・アフリカ(MEA)の医薬品契約販売組織(CSO)市場の推計および予測、2021年~2033年(10億米ドル)
図83 主要国の動向
図84 南アフリカの医薬品契約販売組織(CSO)市場の推計および予測、2021年~2033年(10億米ドル)
図85 主要国の動向
図86 サウジアラビアの医薬品委託販売組織(CSO)市場の推計および予測、2021年~2033年(10億米ドル)
図87 主要国の動向
図88 アラブ首長国連邦(UAE)の医薬品委託販売組織(CSO)市場の推計および予測、2021年~2033年 (10億米ドル)
図89 主要国の動向
図90 クウェートの医薬品契約販売組織(CSO)市場の推計および予測、2021年~2033年(10億米ドル)
図91 主要国の動向
図92 オマーンの医薬品契約販売組織(CSO)市場の推計および予測、2021年~2033年(10億米ドル)
図93 主要国の動向
図94 カタールの医薬品契約販売組織(CSO)市場の推計および予測、2021年~2033年(10億米ドル)









