主なポイント
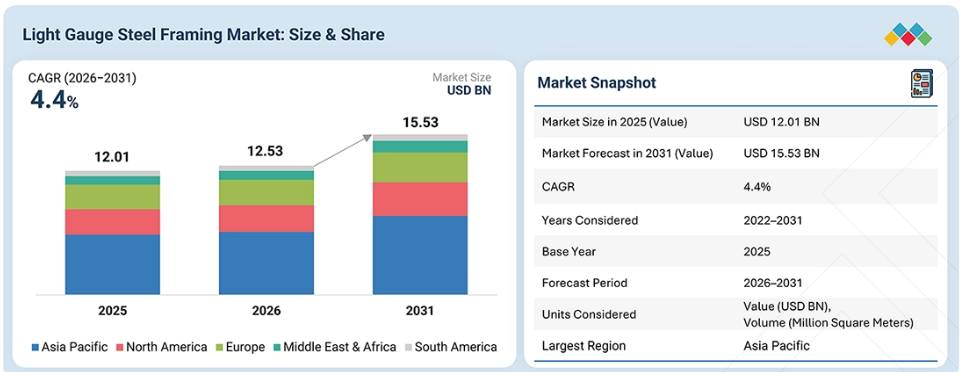
2025年には、アジア太平洋地域が48.64%という大きなシェアを占めました。
2025年には、耐荷重セグメントが58.2%と最大のシェアを占めました。
家庭用セグメントは、当該期間において4.29%という最も高い年平均成長率(CAGR)を記録すると予測されています。
2025年には、販売代理店セグメントが46.3%と最大のシェアを占めました。
ClarkDietrich Building Systems(アメリカ)、Knauf(ドイツ)、Saint-Gobain(フランス)、Telling Industries, LLC(アメリカ)、およびMiTek Industries, Inc.(アメリカ)は、その高い市場シェアと製品展開の広さから、LGSF市場(世界)における主要企業として特定されました。
CEMCO(アメリカ)、Etex Group(ベルギー)、Everest Industries Limited(インド)、およびMetek PLC(英国)は、専門的なニッチ市場で確固たる基盤を築くことで、スタートアップや中小企業の中でも際立った存在となっており、新興市場リーダーとしての潜在力を示しています。
深刻な労働力不足や厳格なグリーンビルディング規制の中で、LGSFは従来型の木材やコンクリートに代わる、より迅速で安全、かつ予測性の高い選択肢を提供するため、世界的な需要が急増しています。
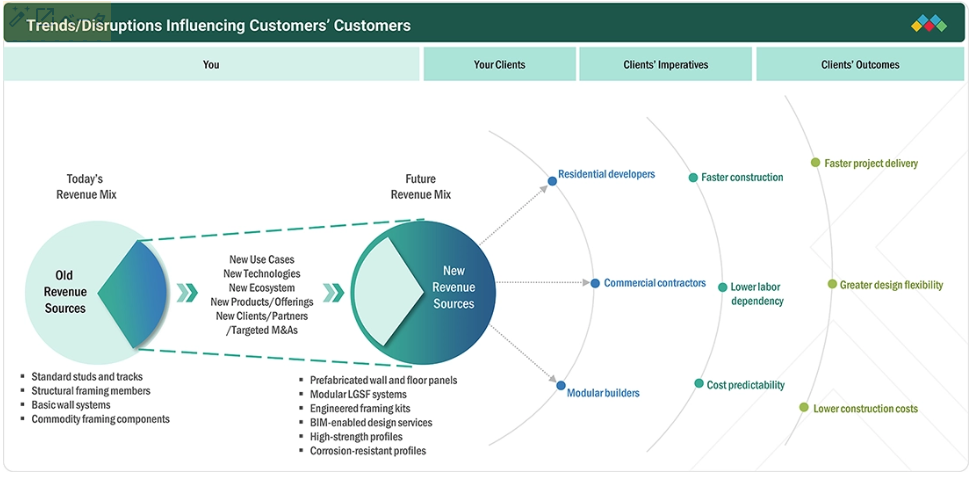
顧客の顧客に影響を与えるトレンドと変革
LGSF市場は、従来型の枠組み用工具から、先進的なプレハブ建築ソリューションへと移行しつつあります。従来、収益源はスタッド、トラック、基本的な壁システム、一般的な骨組み部品などの標準的な構成部品でした。現在、新たなビジネスチャンスとして、プレハブ壁や床パネル、モジュール式LGSFシステムおよびキット、BIM対応の設計サービス、耐食性・高強度のプロファイル、MEP機能を備えた統合パネル、改修オプションなどの製品が挙げられます。
これらの製品は、家庭用開発業者、商業建築業者、モジュール式建設会社、産業用建築業者、および機関投資家によって、ますます採用が進んでいます。彼らは、迅速な施工、熟練労働力不足への解決策、予測可能なコスト、より厳格な規制への準拠、そして資材の無駄を削減することによる性能の向上を求めています。こうしたニーズに応えるため、LGSFサプライヤーは、ある程度のカスタマイズと管理された工場生産を備えたエンジニアリングシステムを開発しました。これにより、現場での建築工程が加速され、正確な工程管理が確保されます。最終的に、これらの革新は、建設期間の短縮、より強固かつ軽量な構造の実現、エネルギー効率の向上、そして廃棄物の最小化を通じて、すべての人々に利益をもたらします。
軽量鋼製フレーム(LGSF)市場の動向
推進要因:急速な都市化に伴う建築・建設部門からの需要増加
都市化が進むにつれ、都市部では家庭用、商業施設、産業施設、都市インフラの開発が継続しており、LGSFへの需要が高まっています。LGSFは、高い強度対重量比により、より軽量な構造システムを実現し、構造重量を軽減できるため、現代の建設手法において優位性を持っています。これは、スペースや時間が限られている多階建て建築やインフィル建設において、特に有益です。
プロジェクトの早期完了に対する需要の高まりにより、工場でエンジニアリングされた軽量鋼製フレーム(LGSF)部材の使用が増加しています。これらは、従来型の組積造に比べて、プレハブ化、輸送、現場での組立をより迅速に行うことができます。都市住宅計画や、モジュール式・プレハブ建築の拡大により、壁、床、屋根、さらには建物全体を対象とした標準化された鉄骨フレームシステムへの需要が高まっています。急速に発展する市場において、LGSFは構成部品の占有スペースが少なく、建設廃棄物の発生も少ないため、建設現場の物流効率も向上させます。これらの要因すべてが相まって、急速に都市化が進む国々において、家庭用、倉庫、学校、病院、商業施設の建設への多額の投資につながっており、建設産業の拡大こそが市場需要の主な原動力となっています。
制約要因:特殊なロール成形および加工設備への依存
LGSF市場は、亜鉛メッキ鋼コイルを精密なフレーム部品に変換するために必要な、特殊なロール成形および加工設備への依存により、課題に直面しています。通常、LGSFの製造には、パンチング、切断、プロファイリング、部品の識別といった主要な作業を行う高度なロール成形システムが用いられます。
その結果、生産者や加工業者は、鋼材の厚さ、形状、複雑な接合部といった特定のプロジェクト要件を満たすように構成された特殊な機械に、多額の設備投資を行わなければなりません。さらに、寸法、切断長さ、またはパンチ穴の寸法にわずかな誤差が生じても、フレームの設置が困難になる可能性があるため、正確な寸法の維持が不可欠です。この課題に対処するため、多くのメーカーはコンピュータ支援設計(CAD)およびコンピュータ支援製造(CAM)を製造プロセスに組み込んでいますが、これにはCADとCAMシステムの両方に精通した熟練した人材が必要となります。
機会:迅速な再建の必要性から、災害復興プログラムにおけるLGSFへの需要が高まっています
政府機関やNGOが、被災した建物、インフラ、住宅を解体・建て替えるための迅速な建設ソリューションを求めていることから、災害復興プロジェクトはLGSFにとって大きな機会となっています。地震、サイクロン、洪水、火災などの自然災害は、建設に対する緊急の需要を生み出しますが、熟練労働者の不足、サプライチェーンの混乱、インフラの破壊といった理由から、従来型の手段ではその需要を満たすことが困難です。
軽量鉄骨構造は、プレハブ式の鉄骨フレーム部材を提供し、現場へ直接出荷して迅速に組み立てることができるため、これらの課題に対処できます。その軽量性により、緊急時における輸送や保管が容易になります。この分野は、家庭用住宅、学校、診療所、仮設住宅など、標準化された設計や規制が適用される大規模な住宅プロジェクトにおいて特に重要です。安全プロトコルの広範な採用は、政府の入札や供給契約への参加を熱望する企業にとって新たな機会を生み出しています。
課題:高速ロール成形時の厳しい寸法公差の維持
高速ロール成形において厳格な寸法公差を達成することは、LGSF(軽量鋼構造)メーカーにとって課題となります。なぜなら、わずかな寸法誤差でも、複数のフレーム部材の位置合わせや、その後の組み立てにおける精度に影響を及ぼす可能性があるからです。LGSFの製造プロセスでは、鋼材の幅、厚さ、断面形状、穴の位置、ストリップの長さ、および真直度を一貫して管理することが求められます。
メーカーにとっては、形状の歪み、プロファイルのねじれ、フランジ幅のばらつき、あるいはドリフトを防ぐために、金属の特性、降伏強度、ストリップの位置決め、成形圧力、およびローラーの状態を効果的に管理することが不可欠です。これらの問題は、構造図面に基づいて製造されるプレハブLGSF部材において特に重要であり、組み立て時に高精度な嵌合が求められます。ロール成形プロセスの監視、適切な工具の調整、校正、および完成品の検査は、精度基準を満たすための鍵となります。オペレーターが工程上の問題を解決する必要がある場合、頻繁な停止が発生する可能性があります。そのため、LGSFの製造がさらなる自動化と設計の複雑化へと進む中、高速生産と一貫した寸法精度のバランスを取ることは、依然として大きな技術的課題となっています。
軽量鋼製フレーム(LGSF)市場のエコシステム
LGSF産業のエコシステムには、鋼コイルのサプライヤー、LGSFメーカー、加工業者、建設に携わる請負業者、およびエンドユーザーといった主要な要素が含まれます。鋼材サプライヤーは、特定の厚さ、グレード、幅の亜鉛メッキまたはコーティングされた鋼コイルを供給し、これらは生産に不可欠な原材料となります。
メーカーは、自動ロール成形機、パンチング機、切断機、プロファイリング機を利用して、スタッド、トラック、ジョイスト、垂木、屋根トラスなどの様々な構造部材を製造します。また、メーカーや加工業者は、コンピュータ支援設計・製造(CAD/CAM)システムを活用し、建築設計図をプロジェクト固有のフレーム部材の正確な寸法に変換することもあります。その他のエコシステム参加者は、継手、締結具、断熱システム、外装材などの必要な部品を供給しています。建設会社やモジュール式建築業者は、これらの部品を利用して、家庭用、産業用、公共施設向けの壁、床、屋根を建設します。最終的に、エンドユーザーはLGSFで作られた建物を受け取り、倉庫、教育施設、および資金配分を含む様々なサービス用途に利用します。
軽量鋼製フレーム市場セグメント
軽量鋼製フレーム市場(種類別)
耐荷重セグメントは、構造壁、床、屋根、および建物全体の骨組みにおいて、LGSF部材が荷重全体を支える直接的な役割を果たしているため、LGSF市場を牽引しています。この用途では、軸力、曲げ力、および複合荷重に耐えるよう設計された、より強度の高い冷間成形鋼部品が使用されます。その結果、耐荷重型LGSFシステムは、多階建ての家庭用住宅、商業施設、公共施設、およびモジュール式建築に適しています。
このセグメントは、単なる内部間仕切り用にとどまらず、主要な構造システムとしてのLGSFの利用が増加していることを受け、堅調な成長が見込まれています。さらに、LGSFにはスタッド、トラック、ジョイスト、トラスを統一された構造フレームに統合する能力があるため、特定のプロジェクトにおいて標準化されたプレハブ化やオフサイト施工が可能となります。多階建て構造物を建設する場合、耐荷重型鉄骨フレームの自重が軽いため、基礎にかかる荷重が軽減されます。耐荷重技術とデジタル設計を活用することで、メーカーは既製のフレームパッケージを生産することができます。住宅開発、モジュール式建築、倉庫、公共施設プロジェクトなど幅広い用途での採用により、非耐荷重型フレームと比較して、その市場における優位な地位がさらに強固なものとなっています。
軽量鋼製フレーム市場:用途別
LGSF市場は、主に家庭用部門によって牽引されています。これは、建設現場での使用率が高く、特に軽量素材によって迅速な組み立てが可能な低層および多階建ての住宅プロジェクトで広く採用されているためです。LGSFは外壁、内壁、床、屋根、そして建物全体のフレームに使用され、メーカーは反復的なプロジェクト向けに均一な部材を生産することが可能です。
モジュール式家庭用住宅の人気の高まりは、現場外で製造された鉄骨フレームを現場で迅速に組み立てる方式により、このセグメントをさらに後押ししています。その軽量性により、輸送や保管の負担が軽減され、寸法が均一であるため、断熱材、外装材、ドア、窓との適合性が確保されます。家庭用住宅開発業者は、資材の計画や使用を簡素化できる標準的なフレーム構成を好んでいます。需要の増加は、都市部の住宅、建て替えプロジェクト、および手頃な価格の住宅プログラムに起因しています。建設業界では、工期の短縮、管理された製造、および資材の効率的な使用が優先される中、LGSFの汎用性の高い用途が、その市場での主導的地位を支えています。
軽量鋼製フレーム市場:流通チャネル別
LGSF市場の流通チャネルにおいて、ディストリビューターセグメントが支配的な地位を占めています。これは、メーカーが、フレームシステムを直接供給することが困難な細分化された建設市場にアクセスできるためです。LGSFメーカーは、ディストリビューターが複数の拠点でスチールフレーミング部品、付属品、締結具、コネクタ、および関連資材を在庫として保有してくれることに頼ることができるため、各拠点ごとに個別の販売・流通ネットワークを構築する必要がなくなります。また、ディストリビューターは、店舗のファサードや家庭用住宅建設などの小規模なプロジェクトのニーズに合わせて、請負業者やメーカーの仕様に沿った様々なLGSFフレーミング資材のプロジェクト別調達を円滑に行います。
ディストリビューターが地元の建設業者、請負業者、モジュラー建築会社、ディーラーと築いてきた強固な関係は、建設業界における購買プロセスを簡素化します。このパートナーシップにより、LGSFメーカーは自社の技術を他の建設製品と併せて紹介することができ、さまざまな顧客の調達プロセスを効率化できます。多様な資材や部材の調整された輸送を頻繁に必要とするLGSF建設業者にとって、現地での在庫確保は極めて重要です。広範な家庭用建設や改修プロジェクトにおいてLGSFの採用が拡大する中、ディストリビューターは、メーカーが市場リーチを拡大し、多様な顧客ニーズに応えるための効果的なチャネルとして機能しています。
地域
予測期間中、アジア太平洋地域が世界のLGSF市場において最大の地域となる見込み
アジア太平洋地域は、大規模な住宅開発、急速な都市化、およびプレハブ建築技術の普及が進んでいることから、LGSF分野を牽引しています。中国、日本、オーストラリア、インド、および東南アジア諸国などは、住宅供給と都市成長の面で大きなニーズに直面しています。同地域は、亜鉛メッキコイル、ロール成形機械、プレハブ工場など、強固なLGSF製造基盤を擁しており、これが軽量鋼製フレームの導入を容易にしています。この手段は、施工の迅速さ、標準化された工場製構造部材の使用、および施工の柔軟性から、建設業界で高く評価されています。モジュール式建築の人気の高まりは、特に建設中に標準的なコンピュータ支援設計(CAD)を用いて部材を製造できることから、LGSFへの需要をさらに高めています。その結果、LGSFの利用は家庭用プロジェクトにとどまらず、産業用建物、倉庫、商業施設、教育施設、その他のインフラ開発といった分野へと拡大しています。
軽量鋼製フレーム市場:企業評価マトリックス
ClarkDietrich Building Systems(Star)は、冷間成形鋼技術の包括的なポートフォリオと北米建設業界での豊富な経験により、LGSFセクターにおける主要企業となっています。同社は、家庭用、商業、および産業プロジェクト向けに、構造用および非構造用のフレームシステムや、スチールスタッド、トラック、ジョイスト、その他の付属品などの製品を提供しています。
エンジニアリング、生産プロセス、およびフレーム施工における専門知識により、個々のプロジェクトの課題に対応すると同時に、プレハブ化や建設作業のための効果的なソリューションを実現しています。同社の広範な流通ネットワークと製造体制は、LGSF市場における強固な地位の維持に寄与しています。ハドリー・グループ(新興リーダー)は、冷間成形鋼における豊富な経験と専門知識により、軽量鋼製フレーミング分野での競争力を強化しています。同社は、家庭用、商業、産業建設市場における様々な要件を満たすよう設計された構造用フレーミング製品を開発・提供しています。同社のエンジニアリングに関する専門知識により、特定のニーズに基づいたカスタマイズされたシステムの製造が可能となっています。
主要市場プレイヤー
ClarkDietrich Building Systems (US)
Knauf (Germany)
Saint-Gobain (France)
Telling Industries, LLC (US)
MiTek Industries, Inc. (US)
BlueScope Steel Limited (Australia)
Tata Steel Limited (India)
Hadley Group (UK)
voestalpine AG (Austria)
Veitchi Frame (UK)
CEMCO (US)
Etex Group (Belgium)
Everest Industries Limited (India)
Metek PLC (UK)
Steel Tek Framing (US)
最近の動向
2026年5月:MiTek Industries, Inc.は、部材製造施設で使用される自動資材搬送システムのプロバイダーであるAcer Lumber Retrieval Systemsを買収しました。この買収により、MiTekの自動化能力が強化され、プレハブ建築に関連する高スループットの製造ワークフローが促進されます。
2024年10月:ClarkDietrich Building Systems社は、オクラホマ州を拠点とし、家庭用および商業建築向けに製品を提供するメーカーであるStuds Unlimited社を買収しました。この買収により、ClarkDietrich社の冷間成形鋼製フレーム事業の事業基盤が拡大し、アメリカ中西部全域におけるサービス体制が強化されました。
1 はじめに 30
1.1 本調査の目的 30
1.2 市場の定義 30
1.3 調査範囲 31
1.3.1 対象市場および地域範囲 31
1.3.2 対象範囲および除外項目 31
1.3.3 対象期間 33
1.4 対象通貨 33
1.5 対象単位 33
1.6 ステークホルダー 33
2 エグゼクティブ・サマリー 34
2.1 市場のハイライトと主要な洞察 34
2.2 主要な市場参加者:戦略的展開の分析 36
2.3 軽量鉄骨フレーム市場における破壊的トレンド 37
2.4 高成長セグメント 38
2.5 地域別概要:市場規模、成長率、および予測 39
3 プレミアムインサイト 41
3.1 軽量鉄骨枠組市場における事業者にとって魅力的な機会 41
3.2 軽量鋼製フレーム市場:種類別および最終用途別 41
3.3 軽量鋼製フレーム市場:流通チャネル別 42
3.4 軽量鋼製フレーム市場:国別 42
4 市場の概要 43
4.1 はじめに 43
4.2 市場の動向 43
4.2.1 成長要因 44
4.2.1.1 急速な都市化に伴う住宅需要の増加 44
4.2.1.2 軽量建築システムへの需要の高まり 45
4.2.1.3 建設技術の変化と熟練労働者の不足 45
4.2.2 抑制要因 46
4.2.2.1 特殊なロール成形および加工設備への依存 46
4.2.2.2 亜鉛メッキ鋼材価格の変動 46
4.2.3 機会 47
4.2.3.1 大規模な災害復興へのニーズの高まり 47
4.2.3.2 改修・耐震補強プロジェクトの増加 48
4.2.3.3 国が支援する住宅プログラムにおける標準化された建築システムへの需要の高まり 49
4.2.4 課題 50
4.2.4.1 高速ロール成形時の寸法精度維持における課題 50
4.2.4.2 設計データから加工データへの転送時の誤差 50
4.3 未充足ニーズと未開拓分野 51
4.3.1 未充足ニーズ 51
4.3.1.1 構造耐力を損なうことのない、LGSF壁用高性能サーマルブレイクソリューション 51
4.3.1.2 鋼材使用量を削減しつつ高い耐荷重能力を実現する、超高効率なLGSFプロファイル 52
4.3.1.3 高密度多階建てLGSF建築物向けの、防火・防音・構造を統合したシステム 52
4.3.2 未開拓分野 52
4.3.2.1 BIMからロールフォーマーへの直接生産を可能にする、デジタルツイン対応のLGSFシステム 52
4.3.2.2 より長いスパンと
より高い荷重に対応する、軽量モジュラー式LGSF床システム 53
4.3.2.3 設備および仕上げが事前に設置された、工場で一体成形されたLGSFパネル 53
4.4 相互に連携する市場とセクター横断的な機会 54
4.4.1 セクター横断的な機会 55
4.5 ティア1/2/3の主要企業による戦略的動き 56
5 産業の動向 58
5.1 ポーターの5つの力分析 58
5.1.1 新規参入の脅威 59
5.1.2 代替品の脅威 59
5.1.3 供給者の交渉力 60
5.1.4 購入者の交渉力 60
5.1.5 競合の激しさ 60
5.2 マクロ経済の見通し 61
5.2.1 はじめに 61
5.2.2 GDPの動向と予測 61
5.2.3 都市化と人口動態の変化 62
5.2.4 世界の家庭用住宅建設産業の動向 63
5.2.5 世界の商業建築産業の動向 63
5.3 バリューチェーン分析 64
5.4 エコシステム分析 65
5.5 価格分析 67
5.5.1 主要企業が提供する軽量鉄骨フレームソリューションの平均販売価格(種類別、2025年) 67
5.5.2 軽量鉄骨フレームソリューションの平均販売価格の推移(地域別、2022年~2025年) 68
5.6 貿易分析 69
5.6.1 輸出シナリオ(HSコード 730890) 69
5.6.2 輸入シナリオ(HSコード 730890) 70
5.7 主要な会議およびイベント(2026年~2027年) 72
5.8 顧客の事業に影響を与えるトレンド/変革 72
5.9 投資および資金調達のシナリオ 73
5.10 事例研究の分析 74
5.10.1 ハドリー・グループがナイチンゲール・クォーター開発向けにプレハブ式LGSFを供給 74
5.10.2 メテック社が、厳しい持続可能性目標の達成に向け、耐荷重型LGSFを供給 75
5.10.3 ハドリー・グループが、プレミア・インの開発向けに耐荷重型LGSFを製造 75
5.11
アメリカ関税の影響 – 軽量鉄骨フレーム市場 76
5.11.1 はじめに 76
5.11.2 主な関税率 76
5.11.3 価格への影響分析 76
5.11.4 国・地域への影響 77
5.11.4.1 アメリカ 77
5.11.4.2 ヨーロッパ 77
5.11.4.3 アジア太平洋地域 77
5.11.5 最終用途への影響 77
6 技術の進歩、AIによる影響、特許、イノベーション、および将来の応用 78
6.1 主要な新興技術 78
6.1.1 自動CNCロール成形 78
6.1.2 BIMからCNCへのLGSF製造 78
6.1.3 パネル化LGSFプレハブ工法 78
6.2 補完的技術 79
6.2.1 冷間成形鋼構造解析ソフトウェア 79
6.2.2 LGSF接合およびセルフドリル式締結システム 79
6.3 関連技術 80
6.3.1 ボリューム型モジュラー工法 80
6.3.2 LGSFと構造用鋼のハイブリッドシステム 80
6.4 技術・製品ロードマップ 80
6.4.1 短期(2025年~2027年) | 自動化およびパネル化の加速段階 81
6.4.2 中期(2027年~2030年):高度な製造および統合型LGSFシステムの段階 81
6.4.3 長期(2030~2035年以降):デジタル統合・産業化された建築システム段階 82
6.5 特許分析 83
6.5.1 はじめに 83
6.5.2 アプローチ 83
6.5.3 主要出願者 83
6.5.4 管轄区域別分析 84
6.6 将来の応用例 86
6.7 AI/汎用AIが軽量鉄骨枠組市場に与える影響 88
6.7.1 主なユースケースと市場の可能性 88
6.7.2 軽量鉄骨枠組分野におけるメーカー/OEMが実践しているベストプラクティス 88
6.7.3 軽量鉄骨枠組市場におけるAI/ジェネレーティブAIの導入に関する事例研究 89
6.7.4 相互接続されたエコシステムと市場関係者への影響 90
6.7.5 AI/汎用AIを統合した軽量鉄骨フレームソリューションの導入に対する顧客の準備状況 90
7 規制環境とサステナビリティの取り組み 91
7.1 地域ごとの規制とコンプライアンス 91
7.1.1 規制機関、政府機関、およびその他の組織 91
7.1.2 産業基準 95
7.2 持続可能性への取り組み 96
7.2.1 炭素排出量削減の取り組み 97
7.2.1.1 低炭素およびリサイクル鋼材の使用拡大 97
7.2.1.2 精密な構造設計による鋼材消費量の最適化 97
7.2.1.3 建設廃棄物や手直しの削減に向けた工場内プレハブ化の拡大 97
7.2.2 環境配慮型用途 97
7.2.2.1 低炭素モジュラー住宅およびプレハブ住宅向けのLGSF 97
7.2.2.2 エネルギー効率の高い建築外皮システム向けのLGSF 98
7.2.2.3 適応的再利用および建物の増築に向けたLGSF 98
7.3 規制政策が持続可能性の取り組みに与える影響 98
7.4 認証、ラベル表示、および環境基準 99
8 顧客環境と購入者の行動 101
8.1 意思決定プロセス 101
8.2 購買プロセスに関与する主要なステークホルダーとその評価基準 103
8.2.1 購買プロセスにおける主要なステークホルダー 103
8.2.2 購買基準 104
8.3 導入障壁と内部的な課題 104
8.4 各種エンドユースにおける未充足ニーズ 106
8.5 市場の収益性 106
8.5.1 収益の可能性 107
8.5.2 コストの動向 107
8.6 用途別利益率の機会 108
8.6.1 家庭用 108
8.6.2 商業施設 108
8.6.3 その他の用途 108
9 軽量鉄骨フレーム市場(種類別) 109
9.1 はじめに 110
9.2 耐力部材 111
9.2.1 構造の最適化、プレハブ化、および基礎荷重の低減によるセグメント成長の促進 111
9.3 非耐力部材 112
9.3.1 セグメントの成長を加速させる軽量かつ高性能な内装施工能力 112
10 軽量鉄骨フレーム市場(用途別) 114
10.1 はじめに 115
10.2 家庭用 117
10.2.1 軽量鋼製フレーム(LGSF)の構造強度、寸法精度、および現場作業の削減に関する認識が、セグメントの成長を後押し 117
10.3 商業施設 117
10.3.1 セグメントごとの成長に寄与する、様々な設計要件に合わせた部材をエンジニアリングできるLGSFの能力 117
10.4 その他の用途 118
11 流通チャネル別軽量鉄骨フレーム市場 119
11.1 はじめに 120
11.2 プロジェクトへの直接供給 122
11.2.1 セグメントの成長を促進するための、エンジニアリング部材の選定、プロジェクト固有の詳細設計、および技術サポートの必要性 122
11.3 販売代理店 122
11.3.1 セグメントの成長を促進するための、プロジェクト固有の製造スケジュールへの依存度の低減 122
11.4 加工・組立サプライヤー 123
11.4.1 加工・組立サプライヤーは、精密に製造された、プロジェクトに即対応可能なLGSFソリューションを実現します 123
11.5 その他の流通チャネル 124
12 地域別軽量鉄骨枠組市場 125
12.1 はじめに 126
12.2 アジア太平洋地域 129
12.2.1 中国 135
12.2.1.1 急速な都市化と持続可能な建設への注力が市場成長を後押し 135
12.2.2 インド 138
12.2.2.1 住宅建設への優遇措置の拡大と、コスト効率の高いソリューションへの需要の高まりが市場成長を後押し 138
12.2.3 日本 140
12.2.3.1 インフラのレジリエンスと持続可能性に関する政策の実施拡大が市場成長を促進 140
12.2.4 韓国 143
12.2.4.1 市場の成長を加速させるため、モジュール式およびプレハブ建築への注目が高まっています 143
12.2.5 オーストラリア 146
12.2.5.1 市場の成長を牽引するため、建設速度の向上と現場労働力への依存低減を求める圧力が高まっています 146
12.2.6 アジア太平洋地域のその他 149
12.3 ヨーロッパ 152
12.3.1 ドイツ 158
12.3.1.1 土木工事への投資拡大と労働力不足が市場の成長に寄与 158
12.3.2 英国 160
12.3.2.1 市場の成長を加速させる、近代的な建設手法の採用拡大 160
12.3.3 フランス 163
12.3.3.1 大規模な住宅建設基盤、労働力不足、およびオフサイト建設や工業化建設への支援が市場を牽引 163
12.3.4 スペイン 166
12.3.4.1 市場の成長を促進するための、工業化建設およびオフサイト建設に対する政府の支援 166
12.3.5 イタリア 169
12.3.5.1 市場の成長を後押しする、公共インフラへの継続的な投資と住宅需要 169
12.3.6 その他のヨーロッパ諸国 171
12.4 北米 174
12.4.1 アメリカ 180
12.4.1.1 市場の成長を支える、商業開発の拡大、インフラ投資、
および効率的な建設への需要 180
12.4.2 カナダ 182
12.4.2.1 市場の成長を促進するための、非住宅部門および住宅建設を可能にするインフラへの投資の増加 182
12.4.3 メキシコ 185
12.4.3.1 市場成長に寄与する住宅開発および産業用建設の増加 185
12.5 中東・アフリカ 188
12.5.1 GCC 194
12.5.2 サウジアラビア 196
12.5.2.1 商業建築やホスピタリティ開発の拡大、
および持続的な公共インフラ投資が市場を牽引 196
12.5.3 UAE 199
12.5.3.1 急速な建設成長、活発な不動産活動、および継続的な公共インフラ支出が市場の成長を後押し 199
12.5.4 GCCのその他の国々 201
12.5.5 南アフリカ 204
12.5.5.1 建設許可件数の増加と大規模な公共インフラ投資が市場の成長を促進 204
12.5.6 その他の中東・アフリカ諸国 207
12.6 南米アメリカ 210
12.6.1 ブラジル 215
12.6.1.1 市場成長を後押しする大規模なインフラ投資と住宅供給の拡大 215
12.6.2 アルゼンチン 218
12.6.2.1 市場成長を促進するための、地域密着型のインフラおよび鉱業関連開発への継続的な投資 218
12.6.3 南米アメリカのその他の地域 221
13 競争環境 224
13.1 概要 224
13.2 主要企業の競争戦略/勝つための鍵、2023年~2026年 225
13.3 市場シェア分析(2025年) 227
13.4 ブランド比較 228
13.5 企業評価マトリックス:主要プレイヤー(2025年) 229
13.5.1 スター企業 229
13.5.2 新興リーダー 229
13.5.3 広範な事業展開を行う企業 230
13.5.4 参入企業 230
13.5.5 事業展開状況:主要企業、2025年 231
13.5.5.1 事業展開状況 231
13.5.5.2 地域別展開状況 232
13.5.5.3 種類別展開状況 232
13.5.5.4 最終用途別展開状況 233
13.5.5.5 流通チャネルの展開状況 233
13.6 企業評価マトリックス:スタートアップ/中小企業、2025年 234
13.6.1 先進的な企業 234
13.6.2 対応力のある企業 234
13.6.3 ダイナミックな企業 234
13.6.4 スタート地点 234
13.6.5 競合ベンチマーキング:スタートアップ/中小企業、2025年 236
13.6.5.1 主要なスタートアップ/中小企業の詳細リスト 236
13.6.5.2 主要なスタートアップ/中小企業の競合ベンチマーキング 237
13.7 企業評価および財務指標 238
13.8 競争シナリオ 239
13.8.1 取引 241
13.8.2 事業拡大 242
13.8.3 その他の動向 243
14 企業概要 244
14.1 主要企業 244
14.1.1 CLARKDIETRICH BUILDING SYSTEMS 244
14.1.1.1 事業概要 244
14.1.1.2 提供製品 245
14.1.1.3 最近の動向 246
14.1.1.3.1 新製品の発売 246
14.1.1.3.2 取引 247
14.1.1.4 MnMの見解 247
14.1.1.4.1 主な強み/勝つための要素 247
14.1.1.4.2 戦略的選択 248
14.1.1.4.3 弱み/競合上の脅威 248
14.1.2 KNAUF GROUP 249
14.1.2.1 事業概要 249
14.1.2.2 取り扱い製品 249
14.1.2.3 最近の動向 250
14.1.2.3.1 事業拡大 250
14.1.2.4 MnMの見解 251
14.1.2.4.1 主な強み/勝つための権利 251
14.1.2.4.2 戦略的選択 251
14.1.2.4.3 弱みと競合上の脅威 251
14.1.3 サンゴバン 252
14.1.3.1 事業概要 252
14.1.3.2 取り扱い製品 253
14.1.3.3 最近の動向 254
14.1.3.3.1 新製品の発売 254
14.1.3.3.2 取引 255
14.1.3.3.3 事業拡大 255
14.1.3.4 MnMの見解 256
14.1.3.4.1 主な強み/勝つための権利 256
14.1.3.4.2 戦略的選択 256
14.1.3.4.3 弱み/競合上の脅威 256
14.1.4 TELLING 産業 257
14.1.4.1 事業概要 257
14.1.4.2 提供製品/ソリューション/サービス 257
14.1.4.3 最近の動向 258
14.1.4.3.1 新製品の発売 258
14.1.4.4 MnMの見解 259
14.1.4.4.1 主な強み/勝つための権利 259
14.1.4.4.2 戦略的選択 259
14.1.4.4.3 弱み/競合上の脅威 260
14.1.5 MITEK INC. 261
14.1.5.1 事業概要 261
14.1.5.2 提供製品 261
14.1.5.3 最近の動向 262
14.1.5.3.1 取引 262
14.1.5.3.2 事業拡大 263
14.1.5.4 MnMの見解 263
14.1.5.4.1 主な強み/勝つための権利 263
14.1.5.4.2 戦略的選択 263
14.1.5.4.3 弱み/競合上の脅威 264
14.1.6 BLUESCOPE STEEL LIMITED 265
14.1.6.1 事業概要 265
14.1.6.2 取り扱い製品 266
14.1.6.3 最近の動向 268
14.1.6.3.1 動向 268
14.1.6.4 MnMの見解 268
14.1.7 タタ・スチール 269
14.1.7.1 事業概要 269
14.1.7.2 取り扱い製品 270
14.1.7.3 最近の動向 271
14.1.7.3.1 取引 271
14.1.7.3.2 事業拡大 272
14.1.7.4 MnMの見解 272
14.1.8 HADLEY GROUP 273
14.1.8.1 事業概要 273
14.1.8.2 提供製品 273
14.1.8.3 MnMの見解 274
14.1.9 VOESTALPINE AG 276
14.1.9.1 事業概要 276
14.1.9.2 提供製品 277
14.1.9.3 最近の動向 278
14.1.9.3.1 新製品の発売 278
14.1.9.3.2 取引 278
14.1.9.3.3 事業拡大 279
14.1.9.4 MnMの見解 279
14.1.10 VEITCHIFRAME 280
14.1.10.1 事業概要 280
14.1.10.2 提供製品・ソリューション・サービス 281
14.1.10.3 MnMの見解 282
14.2 その他の主要企業 283
14.2.1 CEMCO 283
14.2.2 ETEX GROUP 284
14.2.3 EVEREST INDUSTRIES LIMITED 285
14.2.4 METEK 286
14.2.5 STEEL TEK FRAMING 287
14.2.6 HITEK STEEL FRAMING PTY LTD 288
14.2.7 THE STEEL NETWORK, INC. 289
14.2.8 CRACO MFG., INC. 290
14.2.9 MBA BUILDING SUPPLIES 291
14.2.10 MARINOWARE 292
14.2.11 GENESIS MANAZIL STEEL FRAMING 293
14.2.12 DCMメタル・コーポレーション 294
14.2.13 シーズ・ホームズ 295
14.2.14 NP5 296
14.2.15 スティールテック・スチール・フレーミング 297
15 調査方法論 298
15.1 調査データ 298
15.1.1 二次データ 299
15.1.1.1 主要な二次情報源の一覧 299
15.1.1.2 二次情報源からの主要データ 299
15.1.2 一次データ 300
15.1.2.1 一次情報源からの主要データ 300
15.1.2.2 主要な産業インサイト 301
15.1.2.3 一次インタビューの内訳 301
15.2 市場規模の推計 302
15.3 成長予測 304
15.4 データの三角測量 304
15.5 調査の前提条件 305
15.6 リスク分析 305
15.7 因子分析 306
15.8 調査の限界 306
16 付録 307
16.1 ディスカッション・ガイド 307
16.2 KNOWLEDGESTORE:MARKETSANDMARKETSの購読ポータル 310
16.3 カスタマイズオプション 312
16.4 関連レポート 312
16.5 著者情報 313
表1 軽量鉄骨フレーム市場:対象範囲と除外項目 31
表2 相互に関連する市場と用途 54
表3 ティア1/2/3の主要企業による主な動きと戦略的重点 56
表4 ポーターの5つの力分析 59
表5 地域別実質GDP(前年比変化率)、2024年~2026年 61
表6 主要国別世界実質GDP(前年比変化率)、
2024年~2026年 62
表7 軽量鉄骨フレームのエコシステムにおける企業の役割 66
表8 主要プレイヤーが提供する軽量鉄骨フレームソリューションの平均販売価格(種類別、2025年)(USD/SQM) 68
表9 軽量鉄骨フレームの平均販売価格の推移、
地域別、2022年~2025年(米ドル/平方メートル) 69
表10 HSコード730890に該当する製品の輸出データ、
国別、2021年~2025年 (千米ドル) 70
表11 HSコード730890に該当する製品の輸入データ、
国別、2021年~2025年(千米ドル) 71
表12 主要な会議およびイベントの一覧、2026年~2027年 72
表13 ハドリー・グループ、大規模都市住宅向けに「HADLEYFRAME」プレパネル化LGSFを供給 74
表14 メテック社、エネルギー効率目標の達成に向け軽量鉄骨フレームシステムを導入 75
表15 ハドリー・グループ、5階建てホテルに「ハドリーフレーム」プレパネル化軽量鉄骨モジュールを採用 75
表16 アメリカの主要関税率 — 軽量鋼製フレーム(HTS 7216.61/7216.69/7216.91/7308.90) 76
表17 最終用途別の影響分析 77
表18 2024年の主要特許一覧 85
表19 部材の再利用を目的とした解体可能なLGSF建築物 86
表20 自己適応型LGSF構造フレーム 87
表21 迅速に展開可能なLGSF遠隔地インフラ 87
表22 過酷な環境下での居住施設向けLGSF構造 87
表23 ユースケースと市場の可能性 88
表24 企業別ベストプラクティス 88
表25 AI/汎用AI導入に関するケーススタディ 89
表26 南米アメリカ:規制機関、政府機関、
およびその他の組織の一覧 91
表27 ヨーロッパ:規制機関、政府機関、
およびその他の組織の一覧 92
表28 アジア太平洋地域:規制機関、政府機関、
およびその他の組織の一覧 93
表29 南米アメリカ:規制機関、政府機関、
およびその他の組織の一覧 93
表30 中東・アフリカ:規制機関、政府機関、およびその他の組織の一覧 94
表31 世界的な産業基準 95
表32 薄板鋼材における認証、表示、環境基準
フレーム市場における認証、表示、環境基準 99
表33 最終用途における購買プロセスに対するステークホルダーの影響 103
表34 最終用途ごとの主要な購買基準 104
表35 最終用途別、薄板鋼材フレーム市場における未充足ニーズ 106
表36 2022年~2024年の薄肉鋼製フレーム市場(種類別、百万米ドル) 110
表37 2025年~2031年の薄肉鋼製フレーム市場(種類別、百万米ドル) 111
表38 軽量鋼製フレーム市場、種類別、
2022年~2024年(百万平方メートル) 111
表39 軽量鋼製フレーム市場、種類別、
2025年~2031年(百万平方メートル) 111
表40 軽量鉄骨枠組市場、最終用途別、2022年~2024年(百万米ドル) 115
表41 軽量鉄骨枠組市場、最終用途別、2025年~2031年(百万米ドル) 116
表42 軽量鉄骨フレーム市場:最終用途別、
2022年~2024年(百万平方メートル) 116
表43 軽量鉄骨フレーム市場:最終用途別、
2025年~2031年(百万平方メートル) 116
表44 軽量鋼製フレーム市場、流通チャネル別、
2022年~2024年(百万米ドル) 120
表45 軽量鋼製フレーム市場、流通チャネル別、
2025年~2031年 (百万米ドル) 121
表46 軽量鉄骨フレーム市場:流通チャネル別、
2022年~2024年(百万平方メートル) 121
表47 軽量鉄骨フレーム市場、流通チャネル別、
2025年~2031年(百万平方メートル) 121
表48 軽量鉄骨フレーム市場、地域別、2022年~2024年 (百万米ドル) 128
表49 2025年~2031年の地域別軽量鉄骨枠組市場(百万米ドル) 128
表50 2022年~2024年の地域別軽量鉄骨枠組市場
2022–2024年(百万平方メートル) 128
表51 軽量鉄骨枠組市場、地域別、
2025–2031年(百万平方メートル) 129
表52 アジア太平洋地域:軽量鉄骨枠組市場、
国別、2022年~2024年(百万米ドル) 130
表53 アジア太平洋地域:軽量鉄骨枠組市場、
国別、2025年~2031年(百万米ドル) 131
表54 アジア太平洋地域:薄肉鋼製フレーム市場、
国別、2022年~2024年(百万平方メートル) 131
表55 アジア太平洋地域:薄肉鋼製フレーム市場、
国別、2025年~2031年(百万平方メートル) 131
表 56 アジア太平洋地域:軽量鉄骨枠組市場、
用途別、2022–2024年(百万米ドル) 132
表 57 アジア太平洋地域:軽量鉄骨枠組市場、
用途別、2025–2031年(百万米ドル) 132
表58 アジア太平洋地域:軽量鋼製フレーム市場、
用途別、2022年~2024年(百万平方メートル) 132
表59 アジア太平洋地域:軽量鋼製フレーム市場、
用途別、2025年~2031年(百万平方メートル) 133
表60 アジア太平洋地域:軽量鋼製フレーム市場、
種類別、2022年~2024年(百万米ドル) 133
表61 アジア太平洋地域:薄肉鋼製フレーム市場、
種類別、2025年~2031年(百万米ドル) 133
表62 アジア太平洋地域:薄肉鋼製フレーム市場、
種類別、2022年~2024年 (百万平方メートル) 133
表63 アジア太平洋地域:軽量鋼製フレーム市場、
種類別、2025年~2031年(百万平方メートル) 134
表64 アジア太平洋地域:軽量鋼製フレーム市場、
流通チャネル別、2022年~2024年(百万米ドル) 134
表65 アジア太平洋地域:軽量鋼製フレーム市場、
流通チャネル別、2025年~2031年(百万米ドル) 134
表66 アジア太平洋地域:薄肉鋼製フレーム市場、
流通チャネル別、2022年~2024年(百万平方メートル) 135
表67 アジア太平洋地域:薄肉鋼製フレーム市場、
流通チャネル別、2025年~2031年(百万平方メートル) 135
表68 中国:軽量鋼製フレーム市場、
用途別、2022年~2024年(百万米ドル) 136
表69 中国:軽量鉄骨フレーム市場、
用途別、2025年~2031年 (百万米ドル) 136
表70 中国:軽量鉄骨フレーム市場、
用途別、2022年~2024年(百万平方メートル) 136
表71 中国:軽量鉄骨フレーム市場、
用途別、2025年~2031年(百万平方メートル) 137
表72 中国:軽量鉄骨フレーム市場、
種類別、2022年~2024年(百万米ドル) 137
表73 中国:軽量鉄骨フレーム市場、
種類別、2025年~2031年(百万米ドル) 137
表74 中国:軽量鉄骨フレーム市場、
種類別、2022年~2024年 (百万平方メートル) 137
表75 中国:軽量鉄骨フレーム市場、
種類別、2025年~2031年(百万平方メートル) 138
表76 インド:軽量鉄骨フレーム市場、
用途別、2022年~2024年(百万米ドル) 138
表77 インド:軽量鉄骨枠組市場、
用途別、2025年~2031年(百万米ドル) 139
表78 インド:軽量鋼製フレーム市場、
最終用途別、2022年~2024年(百万平方メートル) 139
表79 インド:軽量鋼製フレーム市場、
最終用途別、2025年~2031年(百万平方メートル) 139
表80 インド:軽量鋼製フレーム市場、
種類別、2022年~2024年(百万米ドル) 139
表81 インド:軽量鋼製フレーム市場、
種類別、2025年~2031年(百万米ドル) 140
表82 インド:軽量鋼製フレーム市場、
種類別、2022年~2024年(百万平方メートル) 140
表83 インド:軽量鋼製フレーム市場、
種類別、2025年~2031年(百万平方メートル) 140
表84 日本:軽量鋼製フレーム市場、
用途別、2022年~2024年(百万米ドル) 141
表85 日本:軽量鉄骨枠組市場、
用途別、2025年~2031年(百万米ドル) 141
表86 日本:軽量鉄骨枠組市場、
用途別、2022年~2024年 (百万平方メートル) 142
表87 日本:軽量鉄骨枠組市場、
用途別、2025年~2031年(百万平方メートル) 142
表88 日本:軽量鉄骨枠組市場、
種類別、2022年~2024年(百万米ドル) 142
表89 日本:軽量鉄骨枠組市場、
種類別、2025年~2031年(百万米ドル) 142
表90 日本:軽量鉄骨枠組市場、
種類別、2022–2024年(百万平方メートル) 143
表91 日本:軽量鉄骨枠組市場、
種類別、2025–2031年(百万平方メートル) 143
表92 韓国:軽量鉄骨枠組市場、
用途別、2022年~2024年(百万米ドル) 144
表93 韓国:軽量鉄骨枠組市場、
用途別、2025年~2031年(百万米ドル) 144
表94 韓国:軽量鉄骨フレーム市場、
用途別、2022年~2024年(百万平方メートル) 144
表95 韓国:軽量鉄骨枠組市場、
用途別、2025年~2031年(百万平方メートル) 145
表96 韓国:軽量鉄骨枠組市場、
種類別、2022年~2024年 (百万米ドル) 145
表97 韓国:軽量鉄骨フレーム市場、
種類別、2025年~2031年(百万米ドル) 145
表98 韓国:軽量鉄骨フレーム市場、
種類別、2022年~2024年(百万平方メートル) 145
表99 韓国:軽量鉄骨枠組市場、
種類別、2025年~2031年(百万平方メートル) 146
表100 オーストラリア: 軽量鉄骨枠組市場、
用途別、2022年~2024年(百万米ドル) 147
表101 オーストラリア:軽量鉄骨枠組市場、
用途別、2025年~2031年(百万米ドル) 147
表102 オーストラリア:軽量鋼製フレーム市場、
用途別、2022年~2024年(百万平方メートル) 147
表103 オーストラリア:軽量鋼製フレーム市場、
用途別、2025年~2031年(百万平方メートル) 147
表104 オーストラリア:軽量鋼製フレーム市場、
種類別、2022年~2024年(百万米ドル) 148
表105 オーストラリア:軽量鋼製フレーム市場、
種類別、2025年~2031年(百万米ドル) 148
表106 オーストラリア:軽量鋼製フレーム市場、
種類別、2022年~2024年(百万平方メートル) 148
表107 オーストラリア:軽量鋼製フレーム市場、
種類別、2025年~2031年(百万平方メートル) 148
表108 アジア太平洋地域その他:軽量鋼製フレーム市場、
用途別、2022年~2024年(百万米ドル) 149
表109 アジア太平洋地域その他:軽量鋼製フレーム市場、
用途別、2025年~2031年(百万米ドル) 150
表110 アジア太平洋地域その他:薄肉鋼製フレーム市場、
用途別、2022年~2024年(百万平方メートル) 150
表111 アジア太平洋地域その他:薄肉鋼製フレーム市場、
用途別、2025年~2031年 (百万平方メートル) 150
表 112 アジア太平洋地域その他:軽量鋼製フレーム市場、
種類別、2022–2024年(百万米ドル) 151
表113 アジア太平洋地域その他:薄肉鋼製フレーム市場、
種類別、2025年~2031年(百万米ドル) 151
表114 アジア太平洋地域その他:薄肉鋼製フレーム市場、
種類別、2022年~2024年(百万平方メートル) 151
表115 アジア太平洋地域その他:軽量鋼製フレーム市場、
種類別、2025年~2031年(百万平方メートル) 151
表116 ヨーロッパ:薄肉鋼製フレーム市場、
国別、2022年~2024年(百万米ドル) 153
表117 ヨーロッパ:薄肉鋼製フレーム市場、
国別、2025年~2031年 (百万米ドル) 153
表118 ヨーロッパ:軽量鉄骨枠組市場、
国別、2022年~2024年(百万平方メートル) 153
表119 ヨーロッパ:軽量鋼製フレーム市場、
国別、2025年~2031年(百万平方メートル) 154
表120 ヨーロッパ:軽量鋼製フレーム市場、
用途別、2022年~2024年(百万米ドル) 154
表121 ヨーロッパ:軽量鋼製フレーム市場、
用途別、2025年~2031年(百万米ドル) 154
表122 ヨーロッパ:軽量鋼製フレーム市場、
用途別、2022–2024年(百万平方メートル) 155
表123 ヨーロッパ:軽量鋼製フレーム市場、
用途別、2025–2031年(百万平方メートル) 155
表124 ヨーロッパ: 軽量鋼製フレーム市場、
種類別、2022年~2024年(百万米ドル) 155
表125 ヨーロッパ:軽量鋼製フレーム市場、
種類別、2025年~2031年(百万米ドル) 155
表126 ヨーロッパ:軽量鉄骨枠組市場、
種類別、2022年~2024年(百万平方メートル) 156
表127 ヨーロッパ:軽量鉄骨枠組市場、
種類別、2025年~2031年 (百万平方メートル) 156
表128 ヨーロッパ:軽量鋼製フレーム市場、
流通チャネル別、2022–2024年(百万米ドル) 156
表129 ヨーロッパ:軽量鋼製フレーム市場、
流通チャネル別、2025年~2031年(百万米ドル) 157
表130 ヨーロッパ:軽量鋼製フレーム市場、
流通チャネル別、2022年~2024年 (百万平方メートル) 157
表 131 ヨーロッパ:軽量鉄骨フレーム市場、
流通チャネル別、2025年~2031年(百万平方メートル) 157
表132 ドイツ:軽量鉄骨フレーム市場、
用途別、2022年~2024年(百万米ドル) 158
表133 ドイツ:軽量鉄骨フレーム市場、
用途別、2025年~2031年(百万米ドル) 158
表134 ドイツ:軽量鉄骨フレーム市場、
用途別、2022年~2024年(百万平方メートル) 159
表135 ドイツ:軽量鋼製フレーム市場、
用途別、2025年~2031年(百万平方メートル) 159
表136 ドイツ:軽量鋼製フレーム市場、
種類別、2022年~2024年 (百万米ドル) 159
表137 ドイツ:軽量鉄骨フレーム市場、
種類別、2025年~2031年(百万米ドル) 159
表138 ドイツ:軽量鉄骨フレーム市場、
種類別、2022年~2024年(百万平方メートル) 160
表139 ドイツ:軽量鉄骨フレーム市場、
種類別、2025年~2031年(百万平方メートル) 160
表140 英国:軽量鋼製フレーム市場、
用途別、2022年~2024年(百万米ドル) 161
表141 英国:軽量鋼製フレーム市場、
用途別、2025年~2031年(百万米ドル) 161
表142 英国:薄肉鋼製フレーム市場、
用途別、2022年~2024年(百万平方メートル) 161
表143 英国:薄肉鋼製フレーム市場、
用途別、2025年~2031年 (百万平方メートル) 162
表144 英国:軽量鋼製フレーム市場、種類別、2022年~2024年(百万米ドル) 162
表145 英国:軽量鋼製フレーム市場、種類別、2025年~2031年(百万米ドル) 162
表146 英国:軽量鋼製フレーム市場、
種類別、2022年~2024年(百万平方メートル) 162
表147 英国:軽量鋼製フレーム市場、
種類別、2025年~2031年(百万平方メートル) 163
表148 フランス:軽量鋼製フレーム市場、
用途別、2022年~2024年 (百万米ドル) 164
表149 フランス:軽量鉄骨フレーム市場、
用途別、2025年~2031年(百万米ドル) 164
表150 フランス:軽量鋼製フレーム市場、
用途別、2022年~2024年(百万平方メートル) 164
表151 フランス:軽量鋼製フレーム市場、
用途別、2025年~2031年(百万平方メートル) 165
表152 フランス:軽量鉄骨フレーム市場、
種類別、2022年~2024年(百万米ドル) 165
表153 フランス:軽量鉄骨フレーム市場、
種類別、2025年~2031年(百万米ドル) 165
表154 フランス:軽量鉄骨フレーム市場、
種類別、2022年~2024年(百万平方メートル) 165
表155 フランス:軽量鉄骨フレーム市場、
種類別、2025年~2031年(百万平方メートル) 166
表156 スペイン:軽量鉄骨フレーム市場、
用途別、2022年~2024年(百万米ドル) 167
表157 スペイン:軽量鉄骨フレーム市場、
用途別、2025年~2031年(百万米ドル) 167
表158 スペイン:軽量鉄骨フレーム市場、
用途別、2022年~2024年(百万平方メートル) 167
表159 スペイン:軽量鉄骨フレーム市場、
用途別、2025年~2031年 (百万平方メートル) 167
表160 スペイン:軽量鉄骨フレーム市場、
種類別、2022年~2024年(百万米ドル) 168
表161 スペイン:軽量鉄骨フレーム市場、
種類別、2025年~2031年(百万米ドル) 168
表162 スペイン:軽量鉄骨フレーム市場、
種類別、2022年~2024年(百万平方メートル) 168
表163 スペイン:軽量鉄骨フレーム市場、
種類別、2025年~2031年(百万平方メートル) 168
表164 イタリア:軽量鉄骨フレーム市場、
用途別、2022年~2024年(百万米ドル) 169
表165 イタリア:軽量鋼製フレーム市場、
用途別、2025年~2031年(百万米ドル) 170
表166 イタリア:軽量鋼製フレーム市場、
用途別、2022年~2024年(百万平方メートル) 170
表167 イタリア:軽量鋼製フレーム市場、
用途別、2025年~2031年(百万平方メートル) 170
表168 イタリア:軽量鉄骨フレーム市場、
種類別、2022年~2024年(百万米ドル) 170
表169 イタリア:薄肉鋼製フレーム市場、
種類別、2025年~2031年(百万米ドル) 171
表170 イタリア:薄肉鋼製フレーム市場、
種類別、2022年~2024年 (百万平方メートル) 171
表171 イタリア:軽量鋼製フレーム市場、
種類別、2025年~2031年(百万平方メートル) 171
表172 ヨーロッパその他地域:軽量鉄骨枠組市場、
用途別、2022年~2024年(百万米ドル) 172
表173 ヨーロッパその他地域:軽量鉄骨枠組市場、
用途別、2025年~2031年 (百万米ドル) 172
表174 ヨーロッパその他地域:軽量鉄骨フレーム市場、
用途別、2022年~2024年(百万平方メートル) 173
表175 ヨーロッパその他地域:軽量鋼製フレーム市場、
用途別、2025年~2031年(百万平方メートル) 173
表176 ヨーロッパその他地域:軽量鋼製フレーム市場、
種類別、2022年~2024年 (百万米ドル) 173
表 177 ヨーロッパその他地域:軽量鉄骨枠組市場、
種類別、2025–2031年(百万米ドル) 173
表 178 ヨーロッパその他地域:軽量鉄骨枠組市場、
種類別、2022年~2024年(百万平方メートル) 174
表179 ヨーロッパその他地域:軽量鋼製フレーム市場、
種類別、2025年~2031年(百万平方メートル) 174
表180 南米アメリカ:軽量鉄骨枠組市場、
国別、2022年~2024年(百万米ドル) 175
表181 南米アメリカ:軽量鉄骨枠組市場、
国別、2025年~2031年(百万米ドル) 175
表182 北米:薄肉鋼製枠組市場、
国別、2022年~2024年(百万平方メートル) 175
表183 北米:軽量鋼製フレーム市場、
国別、2025年~2031年(百万平方メートル) 176
表 184 北米:薄肉鋼製フレーム市場、
用途別、2022年~2024年(百万米ドル) 176
表 185 北米:軽量鋼製フレーム市場、
用途別、2025年~2031年(百万米ドル) 176
表 186 北米:軽量鋼製フレーム市場、
用途別、2022年~2024年 (百万平方メートル) 177
表187 北米:薄肉鋼製フレーム市場、
用途別、2025年~2031年(百万平方メートル) 177
表 188 北米:薄肉鋼製フレーム市場、
種類別、2022–2024年(百万米ドル) 177
表 189 北米:薄肉鋼製フレーム市場、
種類別、2025–2031年 (百万米ドル) 177
表190 北米:薄肉鋼製フレーム市場、
種類別、2022年~2024年(百万平方メートル) 178
表191 北米:薄肉鋼製フレーム市場、
種類別、2025年~2031年(百万平方メートル) 178
表192 北米:薄肉鋼製フレーム市場、
流通チャネル別、2022年~2024年(百万米ドル) 178
表 193 北米:薄肉鋼製フレーム市場、
流通チャネル別、2025–2031年(百万米ドル) 179
表 194 北米:薄肉鋼製フレーム市場、
流通チャネル別、2022–2024年(百万平方メートル) 179
表195 北米:薄肉鋼製フレーム市場、
流通チャネル別、2025–2031年(百万平方メートル) 179
表196 アメリカ:薄肉鋼製フレーム市場、
用途別、2022年~2024年(百万ドル) 180
表197 アメリカ:薄肉鋼製フレーム市場、
用途別、2025年~2031年 (百万ドル) 181
表198 アメリカ:薄肉鋼製フレーム市場、
用途別、2022年~2024年(百万平方メートル) 181
表199 アメリカ:薄肉鋼製フレーム市場、
用途別、2025年~2031年(百万平方メートル) 181
表 200 アメリカ:薄肉鋼製フレーム市場、種類別、2022–2024年(百万ドル) 181
表 201 アメリカ:薄肉鋼製フレーム市場、種類別、2025–2031年(百万ドル) 182
表 202 アメリカ:薄肉鋼製フレーム市場、
種類別、2022年~2024年(百万平方メートル) 182
表 203 アメリカ:薄肉鋼製フレーム市場、
種類別、2025年~2031年(百万平方メートル) 182
表 204 カナダ:薄肉鋼製フレーム市場、
用途別、2022年~2024年(百万ドル) 183
表205 カナダ:薄肉鋼製フレーム市場、
用途別、2025年~2031年(百万米ドル) 183
表206 カナダ:薄肉鋼製フレーム市場、
用途別、2022年~2024年(百万平方メートル) 184
表207 カナダ:軽量鋼製フレーム市場、
用途別、2025年~2031年(百万平方メートル) 184
表208 カナダ:薄肉鋼製フレーム市場、
種類別、2022年~2024年(百万米ドル) 184
表209 カナダ:薄肉鋼製フレーム市場、
種類別、2025年~2031年(百万米ドル) 184
表210 カナダ:軽量鋼製フレーム市場、
種類別、2022年~2024年(百万平方メートル) 185
表211 カナダ:薄肉鋼製フレーム市場、
種類別、2025年~2031年(百万平方メートル) 185
表212 メキシコ:薄肉鋼製フレーム市場、
用途別、2022年~2024年 (百万米ドル) 186
表 213 メキシコ:軽量鋼製フレーム市場、
用途別、2025年~2031年(百万米ドル) 186
表 214 メキシコ:軽量鋼製フレーム市場、
用途別、2022–2024年(百万平方メートル) 186
表215 メキシコ:軽量鋼製フレーム市場、
用途別、2025–2031年(百万平方メートル) 187
表216 メキシコ:軽量鋼製フレーム市場、
種類別、2022年~2024年(百万米ドル) 187
表217 メキシコ:軽量鋼製フレーム市場、
種類別、2025年~2031年 (百万米ドル) 187
表218 メキシコ:軽量鋼製フレーム市場、
種類別、2022年~2024年(百万平方メートル) 187
表219 メキシコ:軽量鉄骨フレーム市場、
種類別、2025年~2031年(百万平方メートル) 188









