主なポイント
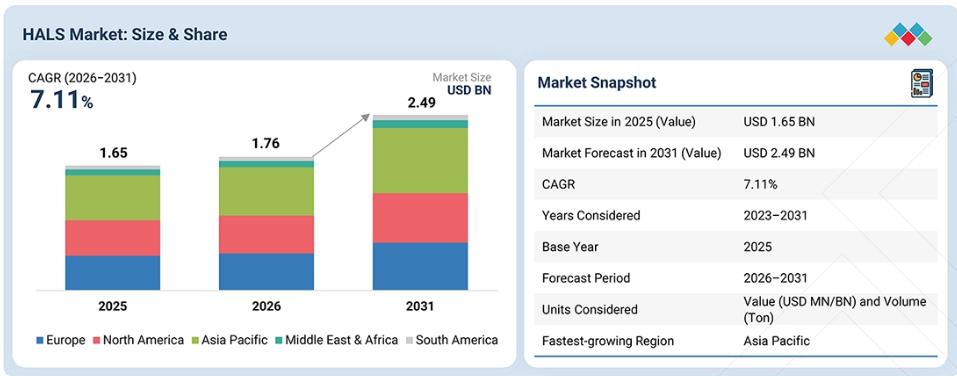
地域別では、2025年にアジア太平洋地域がHALS市場を牽引し、金額別で36.0%のシェアを占めました。
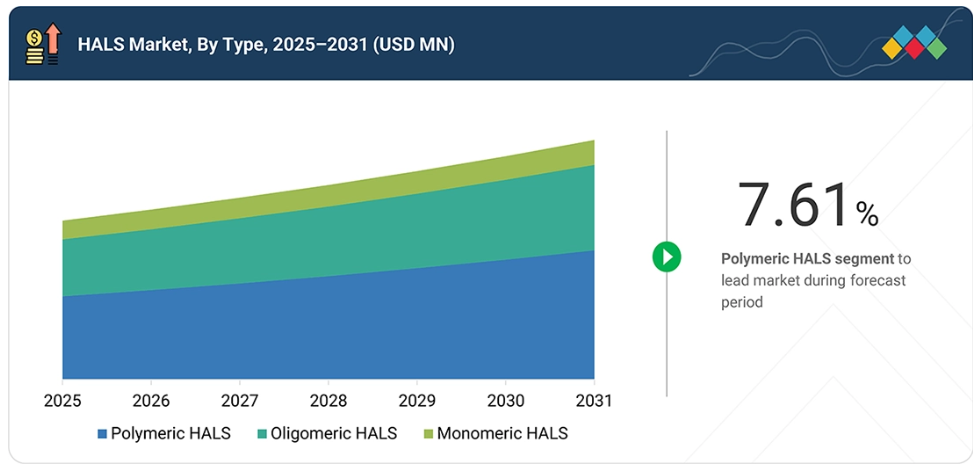
種類別では、2025年に高分子系HALSセグメントがHALS市場をリードし、52.4%のシェアを占めました。
最終用途産業別では、予測期間中、自動車セグメントが金額別で8.21%という最も高い年平均成長率(CAGR)を記録すると見込まれています。
BASF SE、Rianlon Corporation、SABO S.p.A.、Syensqo SA/NV、およびSuqian Unitech Corp., Ltd.は、HALS市場の主要企業として挙げられています。これらの企業は、市場での存在感が強く、幅広い製品ポートフォリオを有しています。
Yuanli Chemical Group Co., Ltd.、3V Sigma S.p.A.、CHEMIPRO KASEIをはじめとする新興企業は、専門的なニッチ分野で強固な地位を築いており、HALS市場における将来の市場リーダーとなる可能性を裏付けています。
HALS市場は、ポリマー安定化技術の進歩と、耐久性の高いプラスチック製品への需要増加に支えられ、今後10年間にわたり着実に成長すると予測されています。各産業では、ポリマーを紫外線による劣化から保護し、機械的特性を維持し、製品の耐用年数を延ばすためにHALSの採用が拡大しており、自動車部品、包装材、農業用フィルム、建設資材、屋外用製品においてその価値が高まっています。過酷な環境下における材料の耐久性、製品の寿命、および性能への重視が高まっていることは、不可欠なポリマー添加剤としてのHALSの役割をさらに強化し、産業全体での採用拡大を支えています。
顧客の顧客に影響を与えるトレンドとディスラプション
消費者のビジネスへの影響は、顧客トレンドの変化や市場の変革から生じています。ポリマー加工業者や最終用途産業はHALSメーカーの顧客であり、一方、原材料サプライヤーや流通業者はHALSのバリューチェーンを支えています。ポリマー需要、紫外線保護要件、持続可能性への志向、および業界の生産水準の変化は、最終用途産業の収益に影響を及ぼします。エンドユーザーの収益の変化は、バリューチェーン全体の調達量に影響を与え、ひいてはHALSメーカーの収益にも影響を及ぼすことになります。
市場の動向
推進要因:プラスチック産業における市場需要の高まり
プラスチックは包装、自動車、建築・建設、農業、消費財などの分野で広く使用されているため、拡大を続けるプラスチック産業においてHALSへの需要が高まっています。日光に長時間さらされると、高分子材料に変色、ひび割れ、脆化、機械的強度の低下が生じることがあります。HALSは、光分解の際に発生するフリーラジカルを安定化させることで、これらの影響を軽減し、製品の耐用年数を延ばすのに役立ちます。HALSの使用は、農業用フィルム、自動車部品、建設資材、屋外用家具など、屋外で使用されるプラスチック製品において特に重要です。軽量プラスチックや再生プラスチックの採用が拡大していることも、需要をさらに後押ししています。これらの材料は、長期間の環境曝露下でも耐久性と性能を維持するために、効果的な安定化処理が必要だからです。
抑制要因:サプライチェーンの混乱と価格の変動
サプライチェーンの混乱や原材料価格の変動は、生産コストを押し上げ、製造業者や顧客に不確実性をもたらすことで、HALS市場を制約する可能性があります。HALSの生産は、特殊アミン、アセトン、その他の有機中間体に依存しており、その多くは石油化学製品のサプライチェーンと関連しています。原料の入手可能性、エネルギーコスト、輸送状況、および地域ごとの生産能力の変化は、製造の経済性に影響を及ぼす可能性があります。地政学的不安定、貿易制限、プラントのメンテナンス、物流の混乱は、特定のHALSグレードの入手可能性にさらなる影響を与える可能性があります。投入コストの上昇は、特に価格に敏感な用途において、製品価格や利益率に圧力をかける可能性があります。したがって、メーカーは安定した供給を維持するために、調達先の多様化、在庫計画、および信頼できるサプライヤーネットワークを必要としています。
機会:特定の用途に向けたカスタマイズされたソリューション
ポリマーの配合や性能要件は用途によって異なるため、カスタマイズされたHALSソリューションには大きな機会があります。自動車部品には、長期間の紫外線曝露、温度変動、湿気に対する安定化が求められますが、農業用フィルムには農薬や肥料との適合性が求められます。建築資材には長期的な耐候性が求められる一方、包装用途では、移行挙動、外観、加工安定性が優先される場合があります。
また、特殊なHALSグレードは、再生ポリマーやバイオベースポリマー特有の劣化特性にも対応可能です。用途に特化した安定化システムを開発することで、サプライヤーは汎用製品よりも高性能なソリューションを提供し、ポリマーメーカーやコンパウンダーとの技術的な関係を強化することができます。このようなカスタマイズは、プレミアム製品のポジショニングを支援し、顧客維持率を向上させ、HALSメーカーが専門的で高付加価値の用途分野に参入する一助となります。
課題:厳格な環境および規制へのコンプライアンス
厳格な環境および規制要件は、特に北米アメリカやヨーロッパにおいて、HALSメーカーにとって継続的な課題となっています。化学物質の登録、物質の安全性、排出、廃棄物管理、および労働者の曝露を規定する規制により、詳細な製品評価と文書化が求められます。REACH(化学物質の登録、評価、認可、および制限)に基づく要件や、米国環境保護庁(EPA)が管理する規制により、試験、コンプライアンス、および開発コストが増加する可能性があります。また、地域によって規制当局の期待が異なる場合もあり、製品の登録や商品化を複雑にしています。自動車、包装、建設、消費財メーカーからの監視が厳しくなるにつれ、適切な規制プロファイルを備えた添加剤への需要はさらに高まっています。したがって、HALSメーカーは、市場へのアクセスを維持するために、規制を継続的に監視し、技術文書を整備し、配合を適応させていく必要があります。
市場エコシステム
HALS市場のエコシステムは、原材料サプライヤー(Chem-Impex International, Inc.、Thermo Fisher Scientific Inc.、Ambeed, Inc.、およびNanjing Siwin New Material Co., Ltd.)、メーカー (BASF SE、Rianlon Corporation、SABO S.p.A.、Syensqo SA/NV、Suqian Unitech Corp., Ltd.)、およびエンドユーザー(トヨタ自動車株式会社、Amcor plc、PPG Industries, Inc.)で構成されています。アミン中間体、特殊化学品、ポリマー安定剤、化学添加剤などの原材料は、HALSや、紫外線保護、熱安定性、耐候性、および長期的なポリマー耐久性を提供するカスタマイズされた配合に加工されます。自動車、包装、農業、建築・建設、および消費財セクターのエンドユーザーが、高性能な安定化ソリューションへの需要を牽引しており、一方、メーカーは一貫した配合とニーズに合わせた性能を確保しています。バリューチェーン全体での連携は、ポリマーの耐久性を向上させ、規制への準拠を確保し、HALSソリューションの成長を促進するために不可欠です。
市場セグメント
HALS市場:種類別
2025年、HALS市場において、金額別で最大のシェアを占めたのはポリマー系セグメントでした。ポリマー系HALSは、添加剤の移行を最小限に抑える構造を持つため、耐久性の高い自動車用プラスチック配合においてますます利用されています。この特性により、日光や熱にさらされるポリオレフィンやエンジニアリングプラスチックのマトリックス内での安定性が維持されます。
自動車部品、屋外用プラスチック機器システム、および成形部品は、耐用期間を通じて保護効果を維持することができます。配合設計者は、表面の清浄度や添加剤の保持が求められる場合、ポリマー系グレードを好んで採用しています。耐久性のあるプラスチック製品の用途拡大に伴い、ポリマー系HALSの需要も拡大しています。これは、メーカーがポリマーマトリックス内に留まり、曝露期間を通じて一貫した保護効果を提供する安定化システムを求めているためです。その保持特性は、添加剤の移動が表面品質に影響を及ぼす可能性のある屋外用途向けに設計された配合を支援します。
HALS市場:最終用途産業別
2025年、HALS市場において、自動車セグメントは金額別で最大のシェアを占めました。車体の外装用ポリマー部品の使用が増加していることがHALSの需要を支えています。これは、これらの部品が車両の使用期間中、紫外線にさらされるためです。
バンパー、ミラーハウジング、グリル、ボディトリム、スポイラー、および露出しているプラスチック部品は、光による表面変化からの保護を必要とします。HALSは、日光の下で外観品質や材料性能を低下させる可能性のある劣化経路を抑制するのに役立ちます。そのため、自動車メーカーは、色保持性と表面耐久性が重要な仕様となる外装部品の樹脂配合に、光安定化剤を組み込んでいます。車両外装全体におけるプラスチック使用量の増加に伴い、このような保護を必要とする部品の範囲も拡大しています。スタイリングの柔軟性や軽量化を図るための成形ポリマー部品の使用が、自動車用途におけるHALSの需要を生み出しています。
地域
予測期間中、アジア太平洋地域が世界のHALS市場で最も急速に成長する地域となる見込み
2025年、アジア太平洋地域はHALS市場で最大のシェアを占めました。また、同地域は予測期間中、最も急速に成長する地域市場になると見込まれています。同地域の各国における急速な工業化により、プラスチック、コーティング剤、包装、建設資材、農産物、消費財の生産能力が拡大しています。
この幅広い産業基盤により、紫外線からの保護を必要とするポリマーやコーティング剤の需要量が増加しています。工場、加工施設、都市インフラ、工業団地への投資増加が、耐久性の高い材料のより広範な利用を後押ししています。メーカーが屋外使用や長期使用を想定した製品に光安定化機能を組み込む傾向が強まっているため、HALSの消費量はこの拡大の恩恵を受けています。中国、インド、東南アジア、日本、韓国における産業の発展は、安定化添加剤に対する複数の需要拠点を生み出しています。この産業規模は、地域全体の製造拠点において、多様な製造、ポリマー、コーティング剤、建設、消費財、農業、および産業用途にわたるHALSの持続的な需要を支えています。
ヒンダーアミン系光安定剤(HALS)市場:企業評価マトリックス
HALS市場のマトリックスにおいて、BASF SE(スター)は、強力なグローバル市場での存在感と幅広い光安定剤ポートフォリオを武器に業界をリードしており、自動車、包装、農業、建築・建設用途における採用を後押ししています。ADEKA株式会社(新興リーダー)は、高度なポリマー安定化技術と、耐紫外線性および材料の長期耐久性を向上させるように設計されたHALSソリューションを通じて、勢いを増しています。BASFは、その広範な製品ポートフォリオ、グローバルな展開、および用途に関する専門知識を通じて市場を支配している一方、ADEKAは、特殊添加剤の開発、技術力、および高性能ポリマー安定化への注力を通じて強力な成長の可能性を示しており、リーダーのクアドラントへと前進する態勢を整えています。
主要市場プレイヤー
BASF SE
Rianlon Corporation
SABO S.p.A.
Syensqo SA/NV
Suqian Unitech Corp., Ltd.
ADEKA Corporation
Arkema S.A.
SONGWON Industrial Co., Ltd.
Clariant AG
Everlight Chemical Industrial Corporation
SI Group, Inc.
Beijing Tiangang Auxiliary Co., Ltd.
最近の動向
2026年4月:BASF SEは、標準HALSおよびNOR HALS製品の生産能力を拡大するための大規模な投資を発表しました。
2025年10月:BASF SEは、K 2025において、次世代NOR-HALS光安定剤「Tinuvin NOR 600」を発表しました。
2024年9月:SABO S.p.A.は、フロリダ州オーランドに新たなアメリカ子会社「SABO International南米アメリカ」を設立し、ジョージア州サバンナに物流センターを開設することで、グローバルな事業展開を拡大しました。
2023年7月:SONGWON Industrial Co., Ltd.は、酸化防止剤、UV吸収剤、HALS製品を含むコーティング剤ポートフォリオについて、Krahn Italia S.p.A.と独占販売契約を締結し、イタリアでの事業展開を拡大しました。
2021年11月:Suqian Unitech Corp., Ltd.は、新たに稼働を開始した施設において、先進的な高性能光安定剤「UniteChem LS2020」および「LS119」の本格的な生産を開始しました。
1 はじめに 22
1.1 本調査の目的 22
1.2 市場の定義 22
1.3 調査範囲 23
1.3.1 対象市場および地域範囲 23
1.3.2 本調査の対象範囲および除外項目 24
1.3.3 種類別の市場定義および対象範囲 24
1.3.4 最終用途産業別の市場定義および対象範囲 24
1.3.5 対象期間 25
1.3.6 対象通貨 25
1.3.7 対象単位 25
1.4 ステークホルダー 25
1.5 変更点の概要 26
2 エグゼクティブ・サマリー 27
2.1 市場のハイライトと主要な洞察 27
2.2 主要な市場参加者:戦略的展開の分析 28
2.3 HALS市場における破壊的トレンド 29
2.4 高成長セグメント 30
2.5 地域別概要:市場規模、成長率、および予測 31
3 プレミアムインサイト 32
3.1 HALS市場における事業者にとっての魅力的な機会 32
3.2 HALS市場:最終用途産業別・地域別 33
3.3 HALS市場:種類別 33
3.4 HALS市場:国別 34
4 市場概要 35
4.1 はじめに 35
4.2 市場の動向 35
4.2.1 推進要因 36
4.2.1.1 プラスチック産業における市場需要の高まり 36
4.2.1.2 技術の進歩 36
4.2.1.3 自動車産業の拡大 37
4.2.2 抑制要因 37
4.2.2.1 サプライチェーンの混乱と価格の変動 37
4.2.2.2 代替安定化技術との競争 37
4.2.2.3 高い生産コストおよび研究開発コスト 38
4.2.3 機会 38
4.2.3.1 特定の用途に向けたカスタマイズされたソリューション 38
4.2.4 課題 39
4.2.4.1 厳格な環境および規制へのコンプライアンス 39
4.3 相互に関連する市場とセクター横断的な機会 39
4.3.1 相互に関連する市場 39
4.3.2 セクター横断的な機会 40
4.4 ティア1/2/3の主要企業による戦略的動き 40
4.4.1 主な動きと戦略的重点 40
5 産業の動向 41
5.1 ポーターの5つの力分析 41
5.1.1 新規参入の脅威 41
5.1.2 代替品の脅威 42
5.1.3 供給者の交渉力 42
5.1.4 購入者の交渉力 42
5.1.5 競合の激しさ 43
5.2 マクロ経済の見通し 43
5.2.1 はじめに 43
5.2.2 GDPの推移と予測 43
5.2.3 自動車産業の動向 45
5.3 サプライチェーン分析 45
5.3.1 原材料 46
5.3.2 製造業者 46
5.3.3 流通ネットワーク 47
5.3.4 エンドユーザー 47
5.4 エコシステム分析 47
5.5 価格分析 49
5.5.1 主要企業の平均販売価格(最終用途産業別、2025年) 50
5.5.2 HALSの平均販売価格の推移(地域別、2023年~2025年) 50
5.6 貿易分析 51
5.6.1 輸入シナリオ(HSコード3812) 51
5.6.2 輸出シナリオ(HSコード3812) 52
5.7 主要な会議・イベント(2026年~2027年) 54
5.8 顧客のビジネスに影響を与えるトレンド・ディスラプション 54
5.8.1 HALS市場における収益のシフトと収益源 54
5.9 投資および資金調達のシナリオ 55
5.10 ケーススタディ分析 55
5.10.1 農業用温室フィルムに関するケーススタディ 55
5.10.2 自動車外装コーティング剤における耐紫外線性の向上に関するケーススタディ 56
5.10.3 産業用包装における耐紫外線性の向上に関するケーススタディ 56
5.11 2025年アメリカ関税の影響 – 概要 56
5.11.1 はじめに 56
5.11.2 主な関税率 57
5.11.3 価格への影響分析 57
5.11.4 国・地域への影響 58
5.11.4.1 アメリカ 58
5.11.4.2 ヨーロッパ 59
5.11.4.3 アジア太平洋地域 59
5.11.5 最終用途産業への影響 60
6 顧客環境および購買行動 61
6.1 意思決定プロセス 61
6.2 主要なステークホルダーおよび購入基準 62
6.2.1 購買プロセスにおける主要なステークホルダー 62
6.2.2 購入基準 63
6.3 導入障壁および社内の課題 64
6.4 各種用途における未充足ニーズ 65
7 規制環境およびサステナビリティへの取り組み 66
7.1 地域ごとの規制およびコンプライアンス 66
7.1.1 規制機関、政府機関、およびその他の組織 66
7.1.2 産業基準 69
7.2 サステナビリティの取り組み 70
7.2.1 資源および炭素排出量の削減 70
7.2.2 エコアプリケーションの実現 71
7.3 サステナビリティへの影響および規制政策の取り組み 71
7.4 認証、表示、およびエコ基準 72
8 技術の進歩、AIがもたらす影響、特許、イノベーション、
および将来の応用 74
8.1 主要な新興技術 74
8.1.1 フリーラジカル除去技術 74
8.1.2 分子構造エンジニアリング技術 74
8.2 補完的技術 74
8.2.1 紫外線吸収剤技術 74
8.3 技術・製品ロードマップ 75
8.3.1 短期(2026年~2027年) | 配合の最適化と性能向上 75
8.3.2 中期(2027年~2030年) | 先進的な安定剤システムと用途の標準化 75
8.3.3 長期(2030年~2035年以降) | 次世代安定化剤および持続可能な材料の統合 76
8.4 特許分析 77
8.4.1 アプローチ 77
8.4.2 文献の種類 77
8.4.3 主要出願者 79
8.4.4 管轄区域別分析 81
8.5 AI/汎用AIがHALS市場に与える影響 81
8.5.1 主なユースケースと市場の可能性 82
8.5.2 HALS処理におけるベストプラクティス 83
8.5.3 HALS市場におけるAI導入の事例研究 83
8.5.4 相互に連携する隣接エコシステムと市場プレイヤーへの影響 83
8.5.5 HALS市場における生成AI導入に対する顧客の準備状況 83
9 阻害アミン系光安定剤(HALS)市場:種類別 84
9.1 はじめに 85
9.2 高分子系HALS 86
9.2.1 屋外用途における材料耐久性の向上が成長を牽引 86
9.3 オリゴマー型HALS 88
9.3.1 ポリマーとの相溶性における汎用性が、HALSの広範な採用を牽引 88
9.4 モノマー型HALS 90
9.4.1 コスト効率に優れたHALSに対する持続的な需要が市場を牽引 90
10 ヒンダードアミン系光安定剤(HALS)市場:最終用途産業別 92
10.1 はじめに 93
10.2 自動車 95
10.2.1 自動車製造におけるポリマー系材料への依存度の高まり 95
10.3 建築・建設 96
10.3.1 拡大する建設産業が市場の需要を牽引 96
10.4 包装 98
10.4.1 紫外線防止および持続可能な包装へのニーズの高まりが
市場を牽引 98
10.5 農業 100
10.5.1 市場成長を牽引する近代的な農業手法と先進的な設備
100
10.6 その他の最終用途産業 102
11 地域別 ヒンダードアミン系光安定剤 (HALS)市場、地域別 104
11.1 はじめに 105
11.2 アジア太平洋地域 107
11.2.1 中国 112
11.2.1.1 市場を牽引する産業活動の拡大 112
11.2.2 インド 114
11.2.2.1 急速な産業化が市場を牽引 114
11.2.3 日本 115
11.2.3.1 ポリマーの長期的な性能重視が需要を強化 115
11.2.4 韓国 117
11.2.4.1 自動車用材料技術の進歩が成長を加速 117
11.2.5 タイ 119
11.2.5.1 電気自動車用部品の製造拡大が需要を押し上げる 119
11.2.6 マレーシア 120
11.2.6.1 屋外用プラスチック製品の生産増加が市場を拡大させる 120
11.3 北米 122
11.3.1 アメリカ 127
11.3.1.1 市場を牽引する強固な産業インフラ 127
11.3.2 カナダ 128
11.3.2.1 CEPA規制に伴う耐久性材料への需要 128
11.3.3 メキシコ 130
11.3.3.1 製造能力の拡大 130
11.4 ヨーロッパ 132
11.4.1 ドイツ 137
11.4.1.1 市場成長を加速させる堅調な自動車セクター 137
11.4.2 フランス 139
11.4.2.1 市場拡大を後押しする改修工事の増加 139
11.4.3 スペイン 140
11.4.3.1 市場成長を刺激する保護農業の拡大 140
11.4.4 イタリア 142
11.4.4.1 ビジネスチャンスを創出する屋外用家具製造の成長
142
11.4.5 英国 144
11.4.5.1 耐候性のあるインフラ資材の採用拡大による需要の促進 144
11.4.6 トルコ 145
11.4.6.1 耐久性のあるプラスチック製品の利用拡大による需要の拡大 145
11.5 中東・アフリカ 147
11.5.1 サウジアラビア 151
11.5.1.1 建設プロジェクトの拡大による需要の牽引 151
11.5.2 アラブ首長国連邦(UAE) 153
11.5.2.1 現地でのプラスチック製造の拡大による市場の牽引 153
11.5.3 南アフリカ 154
11.5.3.1 農業用プラスチックの利用拡大が市場の成長を後押し 154
11.6 南米アメリカ 156
11.6.1 ブラジル 160
11.6.1.1 経済の勢いが市場の成長を牽引 160
12 競争環境 162
12.1 はじめに 162
12.2 主要企業の戦略/競争優位性、2021年1月~2026年7月 162
12.2.1 主要 HALS メーカーが採用する戦略、
2021年1月~2026年7月 162
12.3 市場シェア分析、2025年 163
12.4 売上高分析、2023年~2025年 165
12.5 企業評価マトリックス:主要企業、2025年 166
12.5.1 スター企業 166
12.5.2 新興リーダー企業 166
12.5.3 広範な事業展開を行う企業 166
12.5.4 参入企業 166
12.5.5 企業の事業展開状況:主要企業、2025年 168
12.5.5.1 企業の事業展開状況 168
12.5.5.2 地域別の事業展開状況 169
12.5.5.3 業種別の事業展開状況 170
12.5.5.4 最終用途産業別の展開状況 171
12.6 企業評価マトリックス:スタートアップ/中小企業、2025年 172
12.6.1 先進的な企業 172
12.6.2 対応力のある企業 172
12.6.3 ダイナミックな企業 172
12.6.4 スタートブロック 172
12.6.5 競合ベンチマーキング:スタートアップ/中小企業 174
12.6.5.1 主要なスタートアップ/中小企業の詳細リスト 174
12.6.5.2 主要なスタートアップ/中小企業の競合ベンチマーキング 174
12.7 ブランド/製品比較分析 175
12.8 企業評価および財務指標 177
12.9 競争シナリオ 177
12.9.1 製品発売 178
12.9.2 取引 178
12.9.3 事業拡大 179
12.9.4 その他の動向 180
13 企業概要 181
13.1 主要企業 181
13.1.1 BASF SE 181
13.1.1.1 事業概要 181
13.1.1.2 提供製品・ソリューション・サービス 182
13.1.1.3 最近の動向 184
13.1.1.3.1 新製品の発売 184
13.1.1.3.2 事業拡大 184
13.1.1.4 その他の動向 184
13.1.1.5 戦略的情報 185
13.1.1.5.1 財務戦略 185
13.1.1.5.2 運営戦略 185
13.1.1.5.3 市場拡大戦略 185
13.1.1.5.4 戦略的DNA 185
13.1.1.6 MnMの見解 186
13.1.1.6.1 主な強み 186
13.1.1.6.2 戦略的選択肢 186
13.1.1.6.3 弱み/競合上の脅威 186
13.1.2 RIANLON CORPORATION 187
13.1.2.1 事業概要 187
13.1.2.2 提供製品・ソリューション・サービス 187
13.1.2.3 戦略的知見 188
13.1.2.3.1 財務戦略 188
13.1.2.3.2 運営戦略 189
13.1.2.3.3 市場拡大戦略 189
13.1.2.3.4 戦略的DNA 189
13.1.2.4 MnMの見解 189
13.1.2.4.1 主な強み 189
13.1.2.4.2 戦略的選択 189
13.1.2.4.3 弱点/競合上の脅威 190
13.1.3 SABO S.P.A. 191
13.1.3.1 事業概要 191
13.1.3.2 提供している製品・ソリューション・サービス 191
13.1.3.3 最近の動向 192
13.1.3.3.1 取引 192
13.1.3.3.2 事業拡大 193
13.1.3.4 戦略的インサイト 193
13.1.3.4.1 財務戦略 193
13.1.3.4.2 事業運営戦略 193
13.1.3.4.3 市場拡大戦略 193
13.1.3.4.4 戦略的DNA 194
13.1.3.5 MnMの見解 194
13.1.3.5.1 主な強み 194
13.1.3.5.2 戦略的選択肢 194
13.1.3.5.3 弱点/競合上の脅威 194
13.1.4 SYENSQO SA/NV 195
13.1.4.1 事業概要 195
13.1.4.2 提供製品・ソリューション・サービス 196
13.1.4.3 戦略的インテリジェンス 197
13.1.4.3.1 財務戦略 197
13.1.4.3.2 運営戦略 197
13.1.4.3.3 市場拡大戦略 198
13.1.4.3.4 戦略的DNA 198
13.1.4.4 MnMの見解 198
13.1.4.4.1 主な強み 198
13.1.4.4.2 戦略的選択肢 198
13.1.4.4.3 弱点/競合上の脅威 198
13.1.5 SUQIAN UNITECH CORP., LTD. 199
13.1.5.1 事業概要 199
13.1.5.2 提供製品・ソリューション・サービス 199
13.1.5.3 事業拡大 199
13.1.5.4 戦略的インテリジェンス 200
13.1.5.4.1 財務戦略 200
13.1.5.4.2 運営戦略 200
13.1.5.4.3 市場拡大戦略 200
13.1.5.4.4 戦略的DNA 200
13.1.5.5 MnMの見解 201
13.1.5.5.1 主な強み 201
13.1.5.5.2 戦略的選択 201
13.1.5.5.3 弱み/競合上の脅威 201
13.1.6 ADEKA CORPORATION 202
13.1.6.1 事業概要 202
13.1.6.2 提供している製品・ソリューション・サービス 204
13.1.7 ARKEMA S.A. 205
13.1.7.1 事業概要 205
13.1.7.2 提供している製品・ソリューション・サービス 206
13.1.8 SONGWON INDUSTRIAL CO., LTD. 208
13.1.8.1 事業概要 208
13.1.8.2 提供している製品・ソリューション・サービス 209
13.1.8.3 最近の動向 210
13.1.8.3.1 取引 210
13.1.9 CLARIANT AG 212
13.1.9.1 事業概要 212
13.1.9.2 提供している製品・ソリューション・サービス 213
13.1.9.3 最近の動向 214
13.1.9.3.1 事業拡大 214
13.1.10 EVERLIGHT CHEMICAL INDUSTRIAL CORPORATION 215
13.1.10.1 事業概要 215
13.1.10.2 提供している製品・ソリューション・サービス 216
13.1.11 SI GROUP, INC. 217
13.1.11.1 事業概要 217
13.1.11.2 提供している製品・ソリューション・サービス 217
13.1.12 BEIJING TIANGANG AUXILIARY CO., LTD 218
13.1.12.1 事業概要 218
13.1.12.2 提供している製品・ソリューション・サービス 218
13.2 その他の主要企業 219
13.2.1 YUANLI CHEMICAL GROUP CO., LTD. 219
13.2.2 3V SIGMA S.P.A. 220
13.2.3 ケミプロ化成 221
13.2.4 福建迪生技術株式会社 221
13.2.5 エバースプリング・ケミカル株式会社 222
13.2.6 ダブル・ボンド・ケミカル工業株式会社 223
13.2.7 グリーンケミカルズ S.R.L. 224
13.2.8 チテック・テクノロジー株式会社 225
13.2.9 リチュウ・ケミカル社 226
13.2.10 アルファ・ケミストリー 227
13.2.11 メイゾ社 227
13.2.12 ユーテック・ケミカル株式会社 228
13.2.13 ティントール・パフォーマンス・マテリアルズ株式会社 229
13.2.14 青島ジェイド・ニュー・マテリアル・技術株式会社 230
13.2.15 MPI CHEMIE BV 231
13.2.16 蘇州鎮興化学株式会社 232
14 調査方法論 233
14.1 調査データ 233
14.1.1 二次データ 234
14.1.1.1 二次情報源からの主要データ 234
14.1.2 一次データ 234
14.1.2.1 一次情報源からの主要データ 235
14.1.2.2 一次インタビュー – 需要側および供給側 235
14.1.2.3 一次インタビューの内訳 236
14.1.2.4 主要な産業インサイト 236
14.2 市場規模の推計 237
14.2.1 ボトムアップ・アプローチ 237
14.2.2 トップダウン・アプローチ 239
14.3 成長予測 239
14.3.1 供給側 240
14.3.2 需要側 241
14.4 データの三角測量 241
14.5 因子分析 243
14.6 研究の前提 243
14.7 研究の限界 244
14.8 リスク評価 244
15 付録 245
15.1 ディスカッション・ガイド 245
15.2 KNOWLEDGESTORE:MARKETSANDMARKETSの購読ポータル 247
15.3 カスタマイズオプション 249
15.4 関連レポート 249
15.5 著者情報 250
表1 HALS市場:ポーターの5つの力分析 43
表2 主要経済国のGDP推移および予測(2021年~2031年)(10億米ドル) 43
表3 HALS市場: エコシステムにおける企業の役割 48
表4 主要企業の最終用途産業向け平均販売価格(2025年)(米ドル/kg) 50
表5 地域別HALS平均販売価格の推移(2023年~2025年)(米ドル/kg) 51
表6 地域別HALS輸入データ、2020年~2025年(百万米ドル) 52
表7 地域別HALS輸出データ、2020年~2025年(百万米ドル) 53
表8 HALS市場: 2026–2027年の会議・イベント一覧 54
表9 HALS市場:資金調達・投資シナリオ、2021–2026年 55
表10 アメリカの調整済み相互関税率 57
表11 上位3つの最終用途産業における購買プロセスへのステークホルダーの影響(%) 63
表12 上位3つの最終用途産業における主要な購買基準 63
表13 HALS市場:主要な最終用途産業における未充足ニーズ 65
表14 世界:規制機関、政府機関、およびその他の組織 66
表15 北米:規制機関、政府機関、およびその他の組織 67
表16 ヨーロッパ:規制機関、政府機関、およびその他の組織 67
表17 アジア太平洋地域:規制機関、政府機関、およびその他の組織 68
表18 中東・アフリカ:規制機関、政府機関、およびその他の組織 69
表19 HALS市場における認証、表示、および環境基準 72
表20 特許件数:HALS市場 77
表21 HALS市場に関連する主要特許一覧(2015年~2025年) 79
表22 主なユースケースと市場の可能性 82
表23 ベストプラクティス:ユースケースを導入している企業 83
表24 HALS市場:汎用AI(GEN AI)導入に関するケーススタディ 83
表25 相互に関連する隣接エコシステムと市場プレイヤーへの影響 83
表26 HALS市場:種類別、2023年~2025年(千米ドル) 85
表27 HALS市場:種類別、2026年~2031年(千米ドル) 85
表28 HALS市場(種類別)、2023年~2025年(トン) 86
表29 HALS市場(種類別)、2026年~2031年(トン) 86
表30 ポリマー系:HALS市場、地域別、2023年~2025年(千米ドル) 87
表31 ポリマー系:HALS市場、地域別、2026年~2031年(千米ドル) 87
表32 ポリマー系:HALS市場、地域別、2023–2025年(トン) 87
表33 ポリマー系:HALS市場、地域別、2026–2031年(トン) 88
表34 オリゴマー:HALS市場、地域別、2023年~2025年(千米ドル) 88
表35 オリゴマー:HALS市場、地域別、2026年~2031年(千米ドル) 89
表36 オリゴマー:HALS市場、地域別、2023年~2025年(トン) 89
表37 オリゴマー:HALS市場、地域別、2026年~2031年(トン) 89
表38 モノマー:HALS市場、地域別、2023年~2025年 (千米ドル) 90
表39 モノマー:HALS市場、地域別、2026年~2031年(千米ドル) 90
表40 モノマー:HALS市場、地域別、2023年~2025年(トン) 91
表41 モノマー:HALS市場、地域別、2026年~2031年(トン) 91
表42 HALS市場、最終用途産業別、2023年~2025年 (千米ドル) 93
表43 HALS市場:最終用途産業別、2026年~2031年(千米ドル) 94
表44 HALS市場:最終用途産業別、2023年~2025年(トン) 94
表45 HALS市場:最終用途産業別、2026年~2031年(トン) 94
表46 自動車:HALS市場、地域別、2023年~2025年(千米ドル) 95
表47 自動車:HALS市場、地域別、2026–2031年(千米ドル) 95
表48 自動車:HALS市場、地域別、2023–2025年 (トン) 96
表49 自動車:HALS市場、地域別、2026年~2031年(トン) 96
表50 建築・建設:HALS市場、地域別、2023年~2025年(千米ドル) 97
表51 建築・建設:HALS市場、地域別、2026年~2031年(千米ドル) 97
表52 建築・建設:HALS市場、地域別、2023年~2025年 (トン) 98
表53 建築・建設:HALS市場、地域別、2026年~2031年(トン) 98
表54 包装:HALS市場、地域別、2023年~2025年(千米ドル) 99
表55 包装:HALS市場、地域別、2026年~2031年(千米ドル) 99
表56 包装:HALS市場、地域別、2023年~2025年(トン) 99
表57 包装:HALS市場、地域別、2026年~2031年(トン) 100
表58 農業:HALS市場、地域別、2023年~2025年(千米ドル) 100
表59 農業:HALS市場、地域別、2026年~2031年 (千米ドル) 100
表60 農業:HALS市場、地域別、2023年~2025年(トン) 101
表61 農業:HALS市場、地域別、2026年~2031年 (トン) 101
表62 その他の最終用途産業:HALS市場、地域別、2023年~2025年(千米ドル) 102
表63 その他の最終用途産業:HALS市場、地域別、2026年~2031年 (千米ドル) 102
表64 その他の最終用途産業:HALS市場、地域別、2023年~2025年(トン) 103
表65 その他の最終用途産業:HALS市場、地域別、2026年~2031年 (トン) 103
表66 地域別HALS市場、2023年~2025年(千米ドル) 105
表67 地域別HALS市場、2026年~2031年 (千米ドル) 106
表68 地域別HALS市場、2023年~2025年(トン) 106
表69 地域別HALS市場、2026年~2031年(トン) 106
表70 アジア太平洋地域:HALS市場(種類別、2023年~2025年)(千米ドル) 108
表71 アジア太平洋地域:HALS市場(種類別、2026年~2031年)(千米ドル) 108
表72 アジア太平洋地域:HALS市場、種類別、2023年~2025年(トン) 108
表73 アジア太平洋地域:HALS市場、種類別、2026年~2031年(トン) 109
表74 アジア太平洋地域:HALS市場、産業別、2023年~2025年(千米ドル) 109
表75 アジア太平洋地域:HALS市場、産業別、2026年~2031年(千米ドル) 109
表76 アジア太平洋地域:HALS市場、最終用途産業別、2023年~2025年(トン) 110
表77 アジア太平洋地域:HALS市場、最終用途産業別、2026年~2031年(トン) 110
表78 アジア太平洋地域:HALS市場、国別、2023年~2025年(千米ドル) 110
表79 アジア太平洋地域:HALS市場、国別、2026年~2031年(千米ドル) 111
表80 アジア太平洋地域:HALS市場、国別、2023年~2025年(トン) 111
表81 アジア太平洋地域:HALS市場、国別、2026年~2031年(トン) 112
表82 中国:HALS市場、最終用途産業別、2023年~2025年(千米ドル) 112
表83 中国:HALS市場、最終用途産業別、2026年~2031年(千米ドル) 113
表84 中国:HALS市場、最終用途産業別、2023年~2025年(トン) 113
表85 中国:HALS市場、最終用途産業別、2026年~2031年(トン) 113
表86 インド:HALS市場、最終用途産業別、2023年~2025年 (千米ドル) 114
表87 インド:HALS市場、最終用途産業別、2026年~2031年(千米ドル) 114
表88 インド:HALS市場、最終用途産業別、2023年~2025年(トン) 115
表89 インド:HALS市場、最終用途産業別、2026年~2031年(トン) 115
表90 日本:HALS市場、最終用途産業別、2023年~2025年(千米ドル) 116
表91 日本:HALS市場、最終用途産業別、2026年~2031年(千米ドル) 116
表92 日本:HALS市場、最終用途産業別、2023年~2025年(トン) 116
表 93 日本:HALS 市場、最終用途産業別、2026年~2031年(トン) 117
表 94 韓国:HALS市場、最終用途産業別、2023年~2025年(千米ドル) 117
表95 韓国:HALS市場、最終用途産業別、2026年~2031年(千米ドル) 118
表96 韓国:HALS市場、最終用途産業別、2023年~2025年(トン) 118
表97 韓国:HALS市場、最終用途産業別、2026年~2031年 (トン) 118
表 98 タイ:HALS 市場、最終用途産業別、2023–2025 年(千米ドル) 119
表 99 タイ:HALS 市場、最終用途産業別、2026–2031 年(千米ドル) 119
表100 タイ:HALS市場、最終用途産業別、2023年~2025年(トン) 120
表101 タイ:HALS市場、最終用途産業別、2026年~2031年(トン) 120
表102 マレーシア:HALS市場、最終用途産業別、2023年~2025年(千米ドル) 121
表103 マレーシア:HALS市場、最終用途産業別、2026年~2031年(千米ドル) 121
表 104 マレーシア:HALS 市場、最終用途産業別、2023–2025 年(トン) 121
表 105 マレーシア:HALS 市場、最終用途産業別、2026–2031 年(トン) 122
表 106 北米:HALS市場、種類別、2023年~2025年(千米ドル) 123
表107 北米:HALS市場、種類別、2026年~2031年(千米ドル) 123
表108 北米:HALS市場、種類別、2023年~2025年(トン) 124
表109 北米:HALS市場、種類別、2026年~2031年(トン) 124
表110 北米:HALS市場、最終用途産業別、2023年~2025年(千米ドル) 124
表111 北米:HALS市場、用途別、2026年~2031年(千米ドル) 125
表112 北米:HALS市場、用途別、2023年~2025年(トン) 125
表113 北米:HALS市場、最終用途産業別、2026年~2031年(トン) 125
表114 北米:HALS市場、国別、2023年~2025年(千米ドル) 126
表 115 北米:HALS 市場、国別、2026–2031年(千米ドル) 126
表 116 北米:HALS 市場、国別、2023–2025年(トン) 126
表117 北米:HALS市場、国別、2026年~2031年(トン) 126
表118 アメリカ:HALS市場、最終用途産業別、2023年~2025年(千ドル) 127
表119 アメリカ:HALS市場、最終用途産業別、2026年~2031年(千ドル) 127
表120 アメリカ:HALS市場、最終用途産業別、2023年~2025年(トン) 128
表121 アメリカ:HALS市場、最終用途産業別、2026年~2031年(トン) 128
表122 カナダ:HALS市場、最終用途産業別、2023年~2025年(千米ドル) 129
表123 カナダ:HALS市場、最終用途産業別、2026年~2031年(千米ドル) 129
表124 カナダ:HALS市場、最終用途産業別、2023年~2025年(トン) 129
表125 カナダ:HALS市場、最終用途産業別、2026年~2031年(トン) 130
表126 メキシコ:HALS市場、最終用途産業別、2023年~2025年(千米ドル) 130
表127 メキシコ:HALS市場、最終用途産業別、2026年~2031年(千米ドル) 131
表128 メキシコ:HALS市場、最終用途産業別、2023年~2025年(トン) 131
表129 メキシコ:HALS市場、最終用途産業別、2026年~2031年(トン) 131
表130 ヨーロッパ:HALS市場、種類別、2023年~2025年(千米ドル) 133
表131 ヨーロッパ:HALS市場、種類別、2026年~2031年(千米ドル) 133
表132 ヨーロッパ:HALS市場、種類別、2023年~2025年(トン) 133
表133 ヨーロッパ:HALS市場、種類別、2026年~2031年(トン) 134
表134 ヨーロッパ:HALS市場、用途別、2023年~2025年(千米ドル) 134
表135 ヨーロッパ:HALS市場、用途別、2026年~2031年(千米ドル) 134
表136 ヨーロッパ:HALS市場、最終用途産業別、2023年~2025年(トン) 135
表137 ヨーロッパ:HALS市場、最終用途産業別、2026年~2031年(トン) 135
表138 ヨーロッパ:HALS市場、国別、2023年~2025年(千米ドル) 135
表139 ヨーロッパ:HALS市場、国別、2026年~2031年(千米ドル) 136
表140 ヨーロッパ:HALS市場、国別、2023–2025年(トン) 136
表141 ヨーロッパ:HALS市場、国別、2026–2031年(トン) 137
表142 ドイツ:HALS市場、最終用途産業別、2023年~2025年(千米ドル) 137
表143 ドイツ:HALS市場、最終用途産業別、2026年~2031年(千米ドル) 138
表 144 ドイツ:HALS市場、最終用途産業別、2023年~2025年(トン) 138
表 145 ドイツ:HALS市場、最終用途産業別、2026年~2031年(トン) 138
表146 フランス:HALS市場、最終用途産業別、2023年~2025年(千米ドル) 139
表147 フランス:HALS市場、最終用途産業別、2026年~2031年 (千米ドル) 139
表148 フランス:HALS市場、最終用途産業別、2023年~2025年(トン) 140
表149 フランス:HALS市場、最終用途産業別、2026年~2031年(トン) 140
表150 スペイン:HALS市場、最終用途産業別、2023年~2025年(千米ドル) 141
表151 スペイン:HALS市場、最終用途産業別、2026年~2031年(千米ドル) 141
表152 スペイン:HALS市場、最終用途産業別、2023年~2025年(トン) 141
表153 スペイン:HALS市場、最終用途産業別、2026年~2031年(トン) 142
表 154 イタリア:HALS 市場、最終用途産業別、2023–2025 年(千米ドル) 142
表 155 イタリア:HALS 市場、最終用途産業別、2026–2031 年(千米ドル) 143
表156 イタリア:HALS市場、最終用途産業別、2023年~2025年(トン) 143
表157 イタリア:HALS市場、最終用途産業別、2026年~2031年(トン) 143
表158 英国:HALS市場、最終用途産業別、2023年~2025年(千米ドル) 144
表159 英国:HALS市場、最終用途産業別、2026年~2031年(千米ドル) 144
表160 英国:HALS市場、最終用途産業別、2023年~2025年(トン) 145
表161 英国:HALS市場、最終用途産業別、2026年~2031年(トン) 145
表162 トルコ:HALS市場、最終用途産業別、2023年~2025年(千米ドル) 146
表163 トルコ:HALS市場、最終用途産業別、2026年~2031年(千米ドル) 146
表164 トルコ:HALS市場、最終用途産業別、2023年~2025年(トン) 146
表165 トルコ:HALS市場、最終用途産業別、2026年~2031年(トン) 147
表166 中東・アフリカ:HALS市場、種類別、2023年~2025年(千米ドル) 147
表167 中東・アフリカ:HALS市場、種類別、2026年~2031年(千米ドル) 147
表168 中東・アフリカ:HALS市場、種類別、2023年~2025年(トン) 148
表169 中東・アフリカ:HALS市場、種類別、2026年~2031年(トン) 148
表170 中東・アフリカ:HALS市場、最終用途産業別、2023年~2025年 (千米ドル) 148
表 171 中東・アフリカ:HALS市場、最終用途産業別、2026年~2031年(千米ドル) 149
表 172 中東・アフリカ:HALS 市場、最終用途産業別、2023–2025年(トン) 149
表 173 中東・アフリカ:HALS 市場、最終用途産業別、2026–2031年 (トン) 149
表174 中東・アフリカ:HALS市場、国別、2023年~2025年(千米ドル) 150
表175 中東・アフリカ:HALS市場、国別、2026年~2031年(千米ドル) 150
表176 中東・アフリカ:HALS市場、国別、2023年~2025年 (トン) 150
表 177 中東・アフリカ:HALS 市場、国別、2026–2031年(トン) 151
表178 サウジアラビア:HALS市場、最終用途産業別、2023–2025年(千米ドル) 151
表179 サウジアラビア:HALS市場、最終用途産業別、 2026–2031年(千米ドル) 152
表180 サウジアラビア:HALS市場、最終用途産業別、2023–2025年(トン) 152
表 181 サウジアラビア:HALS市場、最終用途産業別、2026–2031年(トン) 152
表 182 UAE:HALS市場、最終用途産業別、2023–2025年(千米ドル) 153
表183 アラブ首長国連邦(UAE):HALS市場、最終用途産業別、2026年~2031年(千米ドル) 153
表184 アラブ首長国連邦(UAE):HALS市場、最終用途産業別、2023年~2025年(トン) 154
表185 UAE:HALS市場、最終用途産業別、2026年~2031年(トン) 154
表186 南アフリカ:HALS市場、最終用途産業別、2023年~2025年(千米ドル) 155
表 187 南アフリカ:HALS 市場、最終用途産業別、2026–2031年(千米ドル) 155
表 188 南アフリカ:HALS 市場、最終用途産業別、2023–2025年(トン) 155
表189 南アフリカ:HALS市場、最終用途産業別、2026年~2031年(トン) 156
表190 南米アメリカ:HALS市場、種類別、2023年~2025年(千米ドル) 156
表191 南米アメリカ:HALS市場、種類別、2026年~2031年(千米ドル) 156
表192 南米アメリカ:HALS市場、種類別、2023年~2025年 (トン) 157
表193 南米アメリカ:HALS市場、種類別、2026年~2031年(トン) 157
表194 南米アメリカ:HALS市場、最終用途産業別、2023年~2025年(千米ドル) 157
表195 南米アメリカ:HALS市場、最終用途産業別、2026年~2031年(千米ドル) 158
表196 南米アメリカ:HALS市場、最終用途産業別、2023年~2025年(トン) 158
表197 南米アメリカ:HALS市場、最終用途産業別、2026年~2031年(トン) 158
表198 南米アメリカ:HALS市場、国別、2023年~2025年(千米ドル) 159
表199 南米アメリカ:HALS市場、国別、2026年~2031年 (千米ドル) 159
表 200 南米アメリカ:HALS市場、国別、2023年~2025年(トン) 159
表 201 南米アメリカ:HALS市場、国別、2026年~2031年(トン) 159
表 202 ブラジル:HALS市場、最終用途産業別、2023年~2025年(千米ドル) 160
表 203 ブラジル:HALS市場、最終用途産業別、2026年~2031年(千米ドル) 160
表 204 ブラジル:HALS 市場、最終用途産業別、2023–2025 年(トン) 161
表 205 ブラジル:HALS 市場、最終用途産業別、2026–2031 年(トン) 161
表 206 HALS 市場:競争の激しさ 163
表 207 HALS 市場:地域別分布 169
表 208 HALS 市場:種類別分布 170
表 209 HALS市場:最終用途産業別の市場規模 171
表210 HALS市場:主要スタートアップ/中小企業の詳細リスト 174
表211 HALS市場:主要スタートアップ/中小企業の競合ベンチマーク 174
表 212 HALS 市場:製品発売状況(2021年1月~2026年7月) 178
表 213 HALS 市場:取引状況(2021年1月~2026年7月) 178
表 214 HALS 市場:事業拡大、2021年1月~2026年7月 179
表 215 HALS 市場:その他の動向、2021年1月~2026年7月 180
表216 BASF SE:会社概要 181
表217 BASF SE:提供製品・ソリューション・サービス 182
表218 BASF SE:新製品発売 184
表219 BASF SE:事業拡大 184
表220 BASF SE:その他の動向 184
表221 RIANLON CORPORATION:会社概要 187
表222 RIANLON CORPORATION:提供製品・ソリューション・サービス 187
表 223 SABO S.P.A.:会社概要 191
表 224 SABO S.P.A.:提供製品・ソリューション・サービス 191
表 225 SABO S.P.A.:取引実績 192
表 226 SABO S.P.A.:事業拡大 193
表 227 SYENSQO SA/NV:会社概要 195
表 228 SYENSQO SA/NV:提供製品・ソリューション・サービス 196
表 229 SUQIAN UNITECH CORP., LTD.:会社概要 199
表 230 SUQIAN UNITECH CORP., LTD.:提供製品・ソリューション・サービス 199
表 231 SUQIAN UNITECH CORP., LTD.:事業拡大 199
表 232 ADEKA CORPORATION:会社概要 202
表233 アデカ株式会社:提供製品・ソリューション・サービス 204
表234 アルケマS.A.:会社概要 205
表235 アルケマS.A.: 提供している製品・ソリューション・サービス 206
表 236 SONGWON INDUSTRIAL CO., LTD.:会社概要 208
表 237 SONGWON INDUSTRIAL CO., LTD.:提供している製品・ソリューション・サービス 209
表 238 SONGWON INDUSTRIAL CO., LTD.:取引実績 210
表 239 CLARIANT AG:会社概要 212
表 240 CLARIANT AG:提供製品・ソリューション・サービス 213
表241 クラリアント社:事業拡大 214
表242 エバーライト・ケミカル・インダストリアル社:会社概要 215
表243 エバーライト・ケミカル・インダストリアル社:提供製品・ソリューション・サービス 216
表 244 SIグループ社:会社概要 217
表 245 SIグループ社:提供製品・ソリューション・サービス 217
表 246 北京天港輔助有限公司:会社概要 218
表 247 北京天港輔助有限公司:提供している製品・ソリューション・サービス 218
表 248 元利化学グループ株式会社:会社概要 219
表 249 3V SIGMA S.P.A.:会社概要 220
表250 ケミプロ化成:会社概要 221
表251 福建迪盛技術株式会社:会社概要 221
表252 エバースプリング・ケミカル株式会社:会社概要 222
表253 ダブルボンド・ケミカル・インダストリーズ株式会社:会社概要 223
表 254 グリーンケミカルズ S.R.L.:会社概要 224
表 255 チテック・テクノロジー株式会社:会社概要 225
表 256 リチュウ・ケミカル株式会社:会社概要 226
表 257 アルファ・ケミストリー:会社概要 227
表 258 メイゾー株式会社:会社概要 227
表 259 EUTEC CHEMICAL CO., LTD.:会社概要 228
表 260 TINTOLL PERFORMANCE MATERIALS CO., LTD.:会社概要 229
表 261 QINGDAO JADE NEW MATERIAL TECHNOLOGY CO., :会社概要 230
表262 MPI CHEMIE BV:会社概要 231
表263 蘇州鎮興化学有限公司:会社概要 232
表264 HALS MARKET:リスク評価 244









