市場規模と予測:
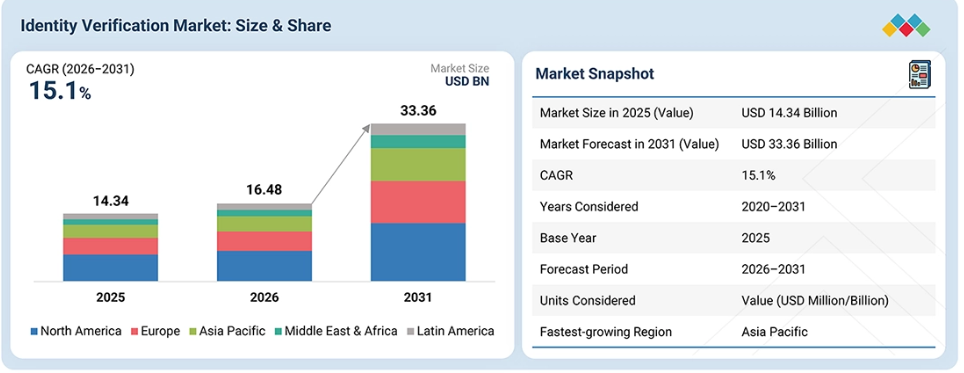
2025年の市場規模:143億4,000万米ドル
2026年の市場規模:164億8,000万米ドル
2031年の予測市場規模:333億6,000万米ドル
成長率(2026年~2031年):年平均成長率(CAGR)15.1%予測期間:2026年~2031年
主要な市場動向とインサイト
- 種類別:顔認識、指紋スキャン、生体検知などの生体認証技術が、本人確認と不正防止を強化しています。
- 成長要因:デジタルオンボーディング、Eコマースの成長、ディープフェイクの脅威、およびKYC/AMLコンプライアンス要件が、市場への導入を加速させています。
- 拡大するトレンド:AIを活用した本人確認、自動化された書類チェック、リアルタイムの生体認証照合により、デジタルオンボーディングとセキュリティが強化されています。
- 成長の機会:クラウドベースのIDプラットフォーム、高度な生体認証技術、AIによる不正検知が、銀行、医療、小売業界へと拡大しています。
主なポイント
2026年には、北米が本人確認市場の最大シェア(39.26%)を占めると推定されています。
提供形態別では、2026年にソリューションセグメントが市場を支配すると予想されています。
種類別では、2026年に生体認証セグメントが市場を支配すると予想されています。
組織規模別では、中小企業(SME)セグメントが年平均成長率(CAGR)16.2%で最も急速に成長すると予想されます。
導入形態別では、オンプレミスセグメントが予測期間中に最大の市場規模を占めると予想されます。
用途別では、アクセス制御セグメントが年平均成長率(CAGR)17%と最も高い成長率で拡大すると予想されます。
業種別では、ゲーム・ギャンブルセグメントが最も高い成長率を示し、CAGRは20%と最も高くなると予想されています。
本人確認市場の主要企業には、LexisNexis Risk Solutions、IDEMIA、Experian、Thales、GBG、Jumioなどが挙げられます。これらの企業は、生体認証、書類検証、アイデンティティ・インテリジェンス、不正検知、デジタルオンボーディング、コンプライアンスソリューションにわたり、多岐にわたる業界で本人確認機能を提供しています。
Veriff、Sumsub、Persona、Shufti Pro、IDfy、HyperVergeといった新興の本人確認プロバイダーは、安全かつスムーズなデジタル本人確認に対する需要の高まりに対応するため、AIを活用した本人確認、生体認証、書類検証、生体検知、不正防止、デジタルオンボーディングの各分野において、その機能を拡大しています。
本人確認市場は、身元盗用、デジタル詐欺、データ漏洩の増加を背景に、急速な成長が見込まれています。デジタル取引が拡大する中、組織は本人確認プロセスの安全性を確保し、コンプライアンスを遵守するために、生体認証、AIを活用した本人照合、リアルタイムの書類検証を導入しています。KYC(顧客確認)およびAML(マネーロンダリング防止)規制の強化に加え、デジタルトラストやデータ保護に対する世界的な注目が高まっていることが、業界を問わず市場の普及をさらに加速させています。
顧客の顧客に影響を与えるトレンドと変革
組織がますますデジタル化する顧客体験の安全性を確保しようとする中、本人確認市場は、静的なオンボーディングチェックから、AIを活用した継続的なデジタルトラストへと移行しつつあります。ディープフェイク、合成ID、AI生成文書、自動化された詐欺攻撃の急速な進化は、従来の確認手法に課題をもたらしており、多層的な本人確認インテリジェンス、生体認証、生体検知、行動分析への需要を高めています。
同時に、組織は摩擦のない本人確認を優先しており、適応型かつリスクベースの認証によって、セキュリティと顧客体験のバランスを図っています。デジタルIDウォレット、再利用可能な認証情報、相互運用可能なIDネットワーク、および継続的な本人確認の登場により、市場はさらに変革を遂げており、本人確認の範囲は初期のオンボーディングにとどまらず、アカウントの復旧、取引、その他の高リスクなやり取りにまで拡大しています。
市場の動向
推進要因:デジタル化の取り組みの拡大
世界的なデジタル化が進む中、身元詐欺が増加していることから、企業や政府は、国境管理やデジタルサービスなどの分野において、安全な本人確認を優先事項としています。電子IDカード、スマート国境における顔認識、スマートシティでの映像分析といった取り組みは、その重要性を浮き彫りにしています。AI、機械学習(ML)、自動化の導入が成長の機会を生み出す一方で、インターネットの利用拡大や電子商取引の拡大が、生体認証やその他の安全な本人確認ソリューションへの需要を後押しし、市場の成長を牽引しています。
抑制要因:導入および維持管理コストの高さ
サイバー攻撃や身元詐欺の増加に伴い、業界を問わず、組織による身元確認ソリューションの導入が進んでいます。しかし、生体認証、顔認識、ブロックチェーンベースのKYC(顧客確認)に必要な高価なハードウェアやソフトウェアを含む高い導入コストは、特に中小企業にとって課題となっています。資金が限られているため、セキュリティへの投資が情報漏洩が発生するまで先送りされることが多く、その結果、中小企業は脆弱な状態に置かれ、効果的な身元確認システムの広範な導入が妨げられています。
機会:本人確認における先進技術の普及
サイバー犯罪者の手口がますます巧妙化するにつれ、不正取引やデータ侵害が増加しています。機械学習や深層学習を活用したAI搭載のIDスキャンやセキュリティ手法により、大規模かつ自動化された信頼性の高い本人確認が可能になります。
政府、銀行、信用機関などの分野では、安全で分散型の本人管理を実現するためにブロックチェーンが導入されており、ユーザーは自身のデータを管理できるようになっています。本人確認におけるAI、機械学習、ブロックチェーンの統合は、大きなビジネスチャンスを生み出すと期待されています。
課題:本人確認ソリューションのコスト格差
本人確認の価格設定は、言語対応、技術、データ保存などの要因により大きく異なり、コストにばらつきが生じています。確認上限が異なるさまざまなプランは、顧客を混乱させ、サービスの価値に対する不確実性を生じさせることがよくあります。この複雑さは、サービスがニーズを満たさない場合、不満の原因となり得ます。信頼を築き、意思決定を簡素化し、本人確認ソリューションのより広範な普及を促進するためには、より明確で透明性の高い価格モデルが不可欠です。
課題:本人確認ソリューションのコスト格差
本人確認の価格設定は、言語対応、技術、データ保存などの要因により大きく異なり、コストにばらつきが生じています。確認上限が異なるさまざまなプランは、顧客を混乱させ、サービスの価値に対する不確実性を生じさせることがよくあります。この複雑さは、サービスがニーズを満たさない場合、不満の原因となり得ます。信頼を築き、意思決定を簡素化し、本人確認ソリューションのより広範な普及を促進するためには、より明確で透明性の高い価格モデルが不可欠です。
市場のエコシステム
本人確認のエコシステムは、生体認証システム、認証サービス、本人確認データベースおよび管理、書類確認、不正検知、本人確認およびコンプライアンス対応ソフトウェア、ならびにセキュリティハードウェアに及びます。このエコシステムは、生体認証や書類確認と、本人確認インテリジェンス、不正分析、コンプライアンス対応機能を組み合わせた統合型本人確認ソリューションへと進化しています。デジタル取引の増加やセキュリティ要件の高まりにより、これらのソリューションカテゴリー間の相互運用性がさらに高まっています。
市場セグメント
本人確認市場:提供形態別
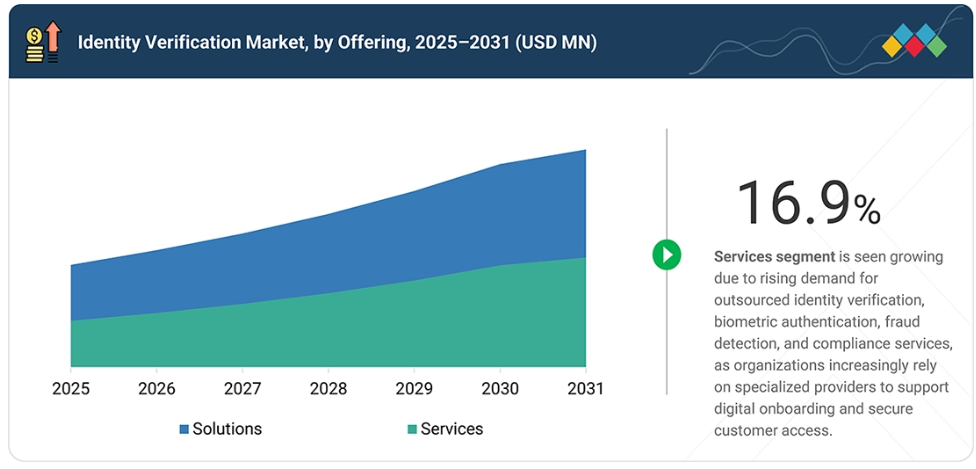
ソリューションセグメントは、デジタルインタラクション全般において、安全でスムーズかつリアルタイムな本人確認に対するニーズの高まりを背景に、市場収益シェアの最大を占めると予想されます。ソリューションにより、組織は生体認証、書類確認、認証、および不正検知機能を通じてユーザーを認証することが可能になります。一方、サービスセグメントは、専門的な導入、統合、管理型本人確認、およびコンプライアンスサービスに対する需要の高まりに支えられ、最も高い成長率を記録すると予想されます。
本人確認市場:タイプ別
生体認証セグメントは、安全かつ便利な本人認証への需要の高まりに支えられ、市場収益シェアで最大を占めると予想されます。顔認識、指紋スキャン、虹彩認識、音声認識などの技術により、デジタル環境全体で正確かつリアルタイムな本人確認が可能となります。一方、非生体認証セグメントは、書類検証、データ検証、および認証ベースのソリューションの採用拡大に牽引され、最も高い成長率を記録すると予想されます。
本人確認市場:組織規模別
大企業セグメントは、複雑な業務の管理、大規模なユーザーベースのセキュリティ確保、および厳格な規制要件への準拠というニーズに後押しされ、市場収益シェアで最大を占めると予想されます。これらの組織では、アクセス制御の強化、不正行為の検知、および安全なデジタル業務の支援を目的として、本人確認の導入がますます進んでいます。一方、中小企業(SME)セグメントは、デジタル化の進展、クラウドの導入拡大、および費用対効果の高い本人確認ソリューションへの需要の高まりに支えられ、最も高い成長率を記録すると予想されます。
地域
予測期間中、アジア太平洋地域が世界の本人確認市場で最も高い成長率を示す見込み
予測期間中、アジア太平洋地域は本人確認市場において最も高い成長率を示すと見込まれます。これは、インド、中国、日本、シンガポールにおける急速なデジタル化、デジタル決済の拡大、およびリモートでの顧客オンボーディングの普及が牽引するものです。Eコマースやモバイル金融サービスの台頭により、安全な本人確認のニーズが高まっている一方、本人確認詐欺の増加や規制要件の強化により、生体認証、書類認証、AIを活用した本人確認の導入が加速しています。デジタルIDインフラへの投資や各国のデジタルIDイニシアチブも、同地域全体の市場成長をさらに後押ししています。
本人確認市場:企業評価マトリックス
本人確認市場の評価マトリックスにおいて、LexisNexis Risk Solutions(スター)は、BFSI(銀行・金融・保険)、医療、政府の各セクターで広く採用されている、高度なAIを活用した本人照合、不正検知、コンプライアンス関連のソリューションを原動力として、高い市場シェアと幅広いソリューションポートフォリオを武器に首位を走っています。IDEMIA(新興リーダー)は、生体認証およびセキュアな本人確認ソリューションにより存在感を高め、イノベーションと専門性の高いサービスを通じてその地位を強化しています。LexisNexisが規模と多様な能力で市場を支配する一方、IDEMIAは、生体認証および高度な本人確認ソリューションへの需要が高まり続ける中、リーダーのクアドラントへと進出する大きな可能性を示しています。
主要市場プレイヤー
Experian (Ireland)
LexisNexis Risk Solutions (US)
Equifax (US)
Thales (France)
GBG (UK)
TransUnion (US)
Mastercard (US)
Entrust (US)
Onfido (UK)
Trulioo (Canada)
Acuant (US)
Mitek Systems (US)
IDEMIA (France)
Jumio (US)
HyperVerge (India)
AU10TIX (Israel)
Innovatrics (Slovakia)
Intellicheck (US)
Signicat (Norway)
SecureKey Technologies (Canada)
IDfy (India)
IDMERIT (US)
Veriff (Estonia)
AuthenticID (US)
TruNarrative (UK)
Sumsub (UK)
IDology (US)
PXL Vision (Switzerland)
Shufti Pro (UK)
iDenfy (Lithuania)
Persona (US)
最近の動向
2026年9月:Jumioはアジア太平洋地域で「selfie.DONE」の提供を開始し、同地域へ再利用可能な本人確認ソリューションを拡大しました。このサービスはJumioの「Global Identity Graph」を活用し、信頼できるリピーターユーザーが自撮り写真だけで登録手続きを完了できるようにすることで、繰り返しの書類確認への依存を軽減します。
2026年9月:Unicoは、ラテンアメリカでの事業拡大を目的として、アルゼンチンの生体認証ID検証プラットフォームであるValidaの買収に合意しました。この取引は、UnicoのID検証能力を強化し、アルゼンチンでの事業基盤を確立することを目的としています。
2026年7月:GBGは、AIを活用したIDおよび不正検知インテリジェンスを加速させるため、Intelliasとの技術提携を拡大しました。この提携は、「GBG Foresight」および「GBG Go」を基盤としており、AIエンジニアリングの能力を活用して、金融サービスやゲーミング業界における本人確認シグナル、顧客のオンボーディング、意思決定の改善を図ります。
2026年5月:EquifaxとGBGは、グローバルなパートナーシップを米国へと拡大し、「Equifax Identity」および「Fraud」ソリューションを「GBG Go」と統合しました。この提携により、Equifaxのデータと分析機能とGBGの適応型本人確認プラットフォームを組み合わせ、本人確認と不正防止を強化します。
2026年4月:TruliooはPhoenix Digital Healthと提携し、カナダにおけるバーチャルヘルスケア向けの本人確認サービスを提供しました。Phoenixは、オンボーディング時の患者本人確認に「Trulioo KYC Documents」を採用し、不正の削減、規制順守、およびデジタルヘルスケアサービスへの迅速なアクセスを実現しました。
1 はじめに 45
1.1 本調査の目的 45
1.2 市場の定義 45
1.3 調査範囲 46
1.3.1 市場セグメンテーションおよび対象地域 46
1.3.2 調査対象の範囲および除外項目 47
1.3.3 調査対象期間 49
1.4 調査対象通貨 49
1.5 ステークホルダー 50
1.6 変更点の概要 50
2 エグゼクティブ・サマリー 51
2.1 市場のハイライトと主要な洞察 51
2.2 主要な市場参加者:戦略的展開のマッピング 53
2.3 市場を形作る破壊的トレンド 54
2.4 高成長セグメントと新興フロンティア 55
2.5 概要:世界の市場規模、成長率、および予測 56
3 プレミアムインサイト 58
3.1 本人確認市場における事業者にとって魅力的な機会 58
3.2 本人確認市場(提供サービス別) 59
3.3 本人確認市場:タイプ別 59
3.4 本人確認市場:組織規模別 60
3.5 本人確認市場:導入形態別 60
3.6 本人確認市場:用途別 61
3.7 本人確認市場:業種別 61
3.8 本人確認市場:地域別 62
4 市場の概要と業界動向 63
4.1 はじめに 63
4.2 市場の動向 63
4.2.1 成長要因 64
4.2.1.1 身元盗用および身元詐欺の発生件数の増加 64
4.2.1.2 プライバシーに関する政府の厳格な規制および義務 65
4.2.1.3 デジタルオンボーディングおよび遠隔本人確認の導入拡大 65
4.2.2 抑制要因 66
4.2.2.1 技術的専門知識および熟練した専門人材の不足 66
4.2.2.2 導入および維持管理コストの高さ 66
4.2.3 機会 66
4.2.3.1 生体認証による本人確認の普及拡大 66
4.2.3.2 本人確認における人工知能(AI)および機械学習の統合 67
4.2.4 課題 67
4.2.4.1 プライバシーに関する懸念および本人確認データの漏洩リスク 67
4.2.4.2 本人確認プラットフォームおよびシステム間の相互運用性の課題 67
4.3 未充足のニーズと未開拓分野 68
4.4 相互に関連する市場とセクター横断的な機会 69
4.4.1 相互に連携する市場 70
4.4.2 セクター横断的な機会 70
4.5 ティア1/2/3のプレーヤーによる戦略的動き 71
4.5.1 ティアを横断する戦略的パターン 72
4.5.2 戦略的トレンド 73
4.5.2.1 本人確認におけるAIおよびMLの統合 73
4.5.2.2 生体認証および遠隔本人確認の拡大 74
4.5.2.3 デジタルIDおよび再利用可能な認証情報の成長 74
5 業界の動向 75
5.1 ポーターの5つの力分析 75
5.1.1 新規参入の脅威 76
5.1.2 供給者の交渉力 76
5.1.3 購入者の交渉力 77
5.1.4 代替品の脅威 77
5.1.5 競合の激しさ 77
5.2 マクロ経済指標 78
5.2.1 はじめに 78
5.2.2 GDPの動向と予測 78
5.2.3 世界のICT産業の動向 80
5.2.4 世界の本人確認産業の動向 81
5.3 バリューチェーン分析 82
5.3.1 本人確認データおよび認証情報の情報源 82
5.3.2 本人確認技術プロバイダー 83
5.3.3 本人確認プラットフォームおよびAPIインフラ 83
5.3.4 システムインテグレーター、ディストリビューター、および再販業者 83
5.3.5 エンドユーザー/アプリケーション産業 83
5.4 エコシステム分析 84
5.5 価格分析 86
5.5.1 主要企業のソリューション別平均販売価格の推移 88
5.5.2 主要企業の参考価格分析 89
5.6 貿易分析 90
5.6.1 輸入シナリオ(HSコード 8471) 90
5.6.2 輸出シナリオ(HSコード 8471) 91
5.7 2026年の主要な会議・イベント 93
5.8 顧客のビジネスに影響を与えるトレンドとディスラプション 94
5.9 投資および資金調達のシナリオ 96
5.10 ケーススタディ分析 97
5.10.1 本人確認の主なユースケースと実世界での導入事例 97
5.10.1.1 UAE Pass – デジタル政府サービスのための生体認証 97
5.10.1.2 エストニア – デジタル政府および市民サービスのための国民電子ID 98
5.10.1.3 Singpass – デジタル公共・民間サービスのための生体認証 98
5.10.1.4 インド – ペーパーレス本人確認のための「Aadhaar e-KYC」 98
5.10.1.5 GOV.UK One Login – 政府サービス向けのデジタル本人確認 99
5.10.2 事例研究 99
5.10.2.1 Jumioの本人確認により、iCardのデジタル顧客オンボーディングが効率化 99
5.10.2.2 Trulioo、本人確認を通じてeToroのグローバル展開を支援 100
5.10.2.3 Veriffがタリン大学の遠隔学生登録を支援 100
5.10.2.4 IDnowがCitygoのドライバー登録における手間と本人確認詐欺を削減 101
5.10.2.5 Thalesが高度な本人確認ソリューションにより、Orangeの顧客オンボーディングと不正防止を強化 101
5.11 2025年の米国関税が本人確認市場に与える影響 102
5.11.1 はじめに 102
5.11.2 主な関税率 103
5.11.3 価格への影響分析 104
5.11.4 国・地域への影響 105
5.11.4.1 北米 105
5.11.4.2 欧州 107
5.11.4.3 アジア太平洋 108
5.11.5 最終用途産業への影響 110
6 技術の進歩、AIによる影響、特許、イノベーション、および将来の応用 113
6.1 技術分析 113
6.1.1 主要な新興技術 113
6.1.1.1 人工知能(AI)および機械学習 113
6.1.1.2 コンピュータビジョンおよび文書AI 113
6.1.1.3 生体認証および生体検知 114
6.1.1.4 ディープフェイクおよびプレゼンテーション攻撃の検知 114
6.1.2 補完的技術 114
6.1.2.1 クラウドおよびAPIベースの本人確認 114
6.1.2.2 デジタルIDおよび再利用可能な認証情報 114
6.1.2.3 プライバシー強化技術 115
6.1.2.4 本人確認データおよび検証インフラ 115
6.1.3 関連技術 115
6.1.3.1 5Gネットワーク 115
6.1.3.2 エッジコンピューティング 115
6.1.3.3 モノのインターネット(IoT) 116
6.1.3.4 人工知能(AI)インフラ 116
6.2 技術・製品ロードマップ 116
6.2.1 短期(2026年~2027年) | 基盤整備および企業による初期導入 117
6.2.2 中期(2027年~2030年) | スケールアップ、インテリジェントオートメーション、相互運用性 117
6.2.3 長期(2030年~2035年以降) | 自律的、継続的、かつプライバシー重視の本人確認 118
6.3 本人確認技術の導入 119
6.4 特許分析 120
6.5 将来の応用 124
6.5.1 AIを活用した本人確認 125
6.5.2 継続的な本人確認とリスクモニタリング 125
6.5.3 再利用可能なデジタルIDと検証可能な認証情報 126
6.5.4 プライバシーを保護する本人確認 126
6.5.5 生体認証および生体検知に基づく認証 127
6.5.6 国境を越えたデジタルIDおよび相互運用可能な本人確認 127
6.6 AI/汎用AIが本人確認市場に与える影響 127
6.6.1 本人確認市場における主なユースケース 128
6.6.2 本人確認市場におけるベストプラクティス 129
6.6.3 本人確認市場におけるAI導入の事例研究 130
6.6.4 相互に関連する隣接エコシステムと市場プレイヤーへの影響 131
6.6.5 本人確認市場におけるジェネレーティブAI導入に対する顧客の準備状況 132
6.7 成功事例と実世界での応用例 132
6.7.1 マイクロソフト:ENTRA Verified IDを活用したARUPの本人確認サービス 133
6.7.2 JUMIO:WONDERのAIを活用した加盟店オンボーディング 133
7 規制環境 134
7.1 地域ごとの規制とコンプライアンス 134
7.1.1 規制機関、政府機関、およびその他の組織 134
7.1.2 業界標準 138
8 消費者動向と購買行動 140
8.1 意思決定プロセス 140
8.2 主要なステークホルダーと購入基準 142
8.2.1 購入プロセスにおける主要なステークホルダー 142
8.2.2 購入基準 142
8.3 導入の障壁と内部的な課題 143
8.4 各最終用途産業における未充足ニーズ 145
9 提供サービス別身元確認市場 147
9.1 はじめに 148
9.1.1 提供形態:本人確認市場の推進要因 149
9.2 ソリューション 149
9.2.1 市場拡大に向けた高度な生体認証の必要性 149
9.3 サービス 150
9.3.1 市場を牽引するクレジットモニタリングサービスの著しい成長 150
9.3.2 コンサルティングサービス 151
9.3.3 統合サービス 151
9.3.4 トレーニングおよびサポートサービス 152
9.3.5 その他のサービス 152
9.3.5.1 オンボーディングおよびKYCサービス 152
9.3.5.2 不正検知・防止サービス 153
9.3.5.3 継続的な認証・モニタリングサービス 153
10 本人確認市場(タイプ別) 154
10.1 はじめに 155
10.1.1 種類別:本人確認市場の成長要因 156
10.2 生体認証 156
10.2.1 市場を牽引するFIDOアライアンスのフレームワーク活用への需要の高まり 156
10.2.2 顔認識 157
10.2.3 指紋スキャン 157
10.2.4 虹彩認識 158
10.2.5 音声認識 158
10.2.6 手のひら認証 158
10.2.7 行動バイオメトリクス 159
10.3 非バイオメトリクス 159
10.3.1 成長を促進するための文書検証技術におけるプロセス自動化の必要性 159
10.3.2 文書検証 160
10.3.3 知識ベース認証(KBA) 160
10.3.4 所持ベース認証 161
10.3.5 生体特徴ベース認証 161
10.3.6 データ検証 161
11 組織規模別身元確認市場 162
11.1 はじめに 163
11.1.1 組織規模:身元確認市場の成長要因 164
11.2 大企業 164
11.2.1 大企業における規制遵守への懸念の高まりが、本人確認ソリューションおよびサービスの需要を押し上げる 164
11.3 中小企業 (SME) 165
11.3.1 厳格なコンプライアンス義務が、本人確認ソリューションおよびサービスの人気を後押し 165
12 導入形態別本人確認市場 167
12.1 はじめに 168
12.1.1 導入形態:本人確認市場の成長要因 169
12.2 クラウド 169
12.2.1 クラウド導入形態に伴うコスト最適化、拡張性、および柔軟性が市場の需要を牽引 169
12.3 オンプレミス 170
12.3.1 大企業がデータのセキュリティ確保とオンライン署名に注力していることが、オンプレミス・プラットフォームへの需要を後押ししています 170
13 用途別本人確認市場 172
13.1 はじめに 173
13.1.1 用途:本人確認市場の推進要因 174
13.2 アクセス制御およびユーザー監視 174
13.2.1 サイバーセキュリティ上の脅威の増加と不正アクセスが市場の成長を牽引 174
13.3 KYC、KYB、およびオンボーディング 175
13.3.1 規制要件の強化とデジタルオンボーディングが市場の需要を牽引 175
13.4 ID詐欺対策およびフォレンジック 176
13.4.1 ID詐欺の手口がますます巧妙化しており、これが導入を促進しています 176
14 業種別ID認証市場 178
14.1 はじめに 179
14.1.1 業種別:本人確認市場の成長要因 181
14.2 銀行・金融サービス・保険(BFSI) 181
14.2.1 規制遵守要件の強化とデジタルバンキングの普及が市場の成長を牽引 181
14.3 小売・Eコマース 182
14.3.1 オンライン取引の増加と口座詐欺の拡大が市場の需要を後押し 182
14.4 政府・防衛 183
14.4.1 市場需要を支えるデジタルIDプログラムおよびセキュリティイニシアチブの導入拡大 183
14.5 ヘルスケア・ライフサイエンス 184
14.5.1 テレヘルスおよび電子カルテの導入拡大が市場成長を牽引 184
14.6 情報技術および情報技術を活用したサービス
(ITおよびITES) 185
14.6.1
サイバーセキュリティリスクの高まりと分散型労働力の拡大が市場の成長を牽引 185
14.7 電気通信 186
14.7.1 SIM関連の不正行為の増加と加入者本人確認要件の強化が導入を後押し 186
14.8 エネルギー・公益事業 187
14.8. 1 デジタル公益事業サービスの拡大と重要インフラのセキュリティ要件の強化が市場の需要を牽引 187
14.9 教育 188
14.9.1 市場成長を支えるオンライン学習および遠隔試験プラットフォームの導入拡大 188
14.10 ゲーム・ギャンブル 189
14.10.1 市場成長を牽引する規制要件の強化およびオンラインゲームにおける不正行為の増加 189
14.11 その他の業種 190
15 地域別本人確認市場 192
15.1 はじめに 193
15.2 北米 194
15.2.1 北米:本人確認市場の推進要因 195
15.2.2 米国 202
15.2.2.1 米国:規制の近代化と不正防止を通じてデジタル本人確認を強化 202
15.2.3 カナダ 207
15.2.3.1 カナダ:安全なサービス提供とコンプライアンス要件を通じてデジタル本人確認インフラを推進 207
15.3 ヨーロッパ 212
15.3.1 ヨーロッパ:オペレーショナル・テクノロジー(OT)セキュリティ市場の推進要因 213
15.3.2 英国 219
15.3.2.1 英国は、信頼性の高い本人確認と不正防止を通じて、デジタルIDの普及を強化しています 219
15.3.3 ドイツ 224
15.3.3.1 ドイツは、デジタル公共サービスと規制順守を通じて、安全な本人確認を推進しています 224
15.3.4 フランス 229
15.3.4.1 フランスは、安全な認証とデジタルトランスフォーメーションを通じて、デジタルIDによる本人確認を推進しています 229
15.3.5 イタリア 234
15.3.5.1 イタリアは、電子IDおよびオンラインサービスの導入を通じて、デジタル本人確認を拡大しています 234
15.3.6 オーストリア 239
15.3.6.1 AIを活用したデジタル本人確認を促進するための自動本人確認技術の活用 239
15.3.7 ルーマニア 243
15.3.7.1 成長を促進するための先進技術の導入と、本人確認・検証ソリューションの必要性 243
15.3.8 その他の欧州諸国 247
15.4 アジア太平洋地域 252
15.4.1 アジア太平洋地域:本人確認市場の推進要因 253
15.4.2 中国 259
15.4.2.1 中国は、デジタルコマース、金融セキュリティ、実名認証を通じて本人確認を拡大しています 259
15.4.3 日本 264
15.4.3.1 日本は「マイナンバー」制度と安全な認証を通じて、デジタル本人確認を強化しています 264
15.4.4 インド 269
15.4.4.1 インドは、デジタル公共インフラと金融包摂を通じて、本人確認を加速させています 269
15.4.5 オーストラリアおよびニュージーランド 274
15.4.5.1 高度なセキュリティソリューションの大規模な活用により、本人確認サービスの普及を促進 274
15.4.6 シンガポール 278
15.4.6.1 シンガポールは、SingPassおよび統合デジタルサービスを通じて本人確認を推進 278
15.4.7 フィリピン 282
15.4.7.1 市場成長のための好環境をもたらす開発とデジタル化の急増 282
15.4.8 インドネシア 286
15.4.8.1 経済成長とセキュリティ侵害からの保護の必要性が、本人確認ソリューションの導入を促進 286
15.4.9 その他のアジア太平洋地域 290
15.5 中東・アフリカ 294
15.5.1 中東・アフリカ:本人確認市場の推進要因 295
15.5.2 湾岸協力会議(GCC) 301
15.5.2.1 GCCは、デジタル政府インフラと金融セクターの近代化を通じて本人確認を強化しています 301
15.5.2.2 サウジアラビア(KSA) 306
15.5.2.2.1 サウジアラビアは、デジタル政府および金融変革を通じて本人確認を拡大しています 306
15.5.2.3 UAE 311
15.5.2.3.1 UAEは、政府サービスと金融サービスの統合を通じて、デジタル本人確認を推進しています 311
15.5.2.4 GCCのその他の国々 316
15.5.3 南アフリカ 321
15.5.3.1 南アフリカ:デジタル金融サービスと不正防止を通じて本人確認を強化 321
15.5.4 中東・アフリカのその他の地域 325
15.6 ラテンアメリカ 331
15.6.1 ラテンアメリカ:本人確認市場の推進要因 332
15.6.2 ブラジル 337
15.6.2.1 ブラジル:デジタルバンキングと不正防止を通じた本人確認の強化 337
15.6.3 メキシコ 342
15.6.3.1 メキシコ:金融のデジタル化と顧客デューデリジェンスを通じて本人確認を拡大 342
15.6.4 その他のラテンアメリカ諸国 347
16 競争環境 353
16.1 主要企業の戦略/競争優位性
35316.2 収益分析 35516.3 市場シェア分析 35616.4 ブランド/製品比較 35916.5 企業評価および財務指標 36016.5.1 企業価値評価 36016.5.2 EV/EBITDAを用いた財務指標 36116.6 企業評価マトリックス:主要プレイヤー(2025年) 36116.6.1 スター企業 36116.6.2 新興リーダー企業 36116.6.3 広範な展開を行う企業 36216.6.4 参入企業 36216.6.5 企業の事業展開範囲:主要企業 36316.6.5.1 企業の事業展開範囲 36316.6.5.2 導入形態別の展開状況 36416.6.5.3 アプリケーション別の展開状況 36516.6.5.4 業種別の展開状況 36616.6.5.5 地域別の展開状況 36716.7 企業評価マトリックス:スタートアップ/中小企業、2025年 36816.7.1 進歩的な企業 36816.7.2 対応力のある企業 36816.7.3 ダイナミックな企業 36916.7.4 スタートブロック 36916.7.5 競合ベンチマーク:スタートアップ/中小企業 37016.7.5.1 主要なスタートアップ/中小企業の詳細リスト 37016.7.5.2 主要なスタートアップ/中小企業の競合ベンチマーク 37116.7.5.2.1 提供範囲 37116.7.5.2.2 業種別範囲 37216.7.5.2.3 業種別展開 37316.7.5.2.4 地域別展開 37416.8 競争環境と動向 37516.8.1 新製品の発売 37516.8.2 取引 37617 企業概要 37717.1 主要企業 37717.1.1 エクスペリアン 37717.1.1.1 事業概要 37717.1.1.2 提供製品・ソリューション・サービス 37817.1.1.3 最近の動向 38017.1.1.3.1 製品の発売および機能強化 38017.1.1.3.2 取引 38117.1.1.3.3 事業拡大 38317.1.1.4 MnMの見解 38417.1.1.4.1 主な強み 38417.1.1.4.2 戦略的選択 384
17.1.1.4.3 弱点および競合上の脅威 38417.1.2 LEXISNEXIS RISK SOLUTIONS 38517.1.2.1 事業概要 38517.1.2.2 提供している製品・ソリューション・サービス 38617.1.2.3 最近の動向 38917.1.2.3.1 製品の発売および機能強化 38917.1.2.3.2 取引 39117.1.2.3.3 事業拡大 39217.1.2.4 MnMの見解 39317.1.2.4.1 主な強み 39317.1.2.4.2 戦略的選択 39317.1.2.4.3 弱点および競合上の脅威 39317.1.3 EQUIFAX 39417.1.3.1 事業概要 39417.1.3.2 提供している製品・ソリューション・サービス 39517.1.3.3 最近の動向 39617.1.3.3.1 製品の発売と機能強化 39617.1.3.3.2 取引 39717.1.3.4 MnMの見解 39917.1.3.4.1 主な強み 39917.1.3.4.2 戦略的選択 39917.1.3.4.3 弱点および競合上の脅威 399 17.1.4 THALES 40017.1.4.1 事業概要 40017.1.4.2 提供している製品・ソリューション・サービス 40117.1.4.3 最近の動向 40317.1.4.3.1 製品の発売および機能強化 40317.1.4.3.2 取引 40317.1.4.4 MnMの見解 40417.1.4.4.1 主な強み 40417.1.4.4.2 戦略的選択 40417.1.4.4.3 弱みと競合上の脅威 40417.1.5 GBG 40517.1.5.1 事業概要 40517.1.5.2 提供している製品・ソリューション・サービス 40617.1.5.3 最近の動向 40817.1.5.3.1 製品の発売および機能強化 40817.1.5.3.2 取引 40917.1.5.3.3 事業拡大 41017.1.5.4 MnMの見解 41117.1.5.4.1 主な強み 41117.1.5.4.2 戦略的選択 41117.1.5.4.3 弱みと競合上の脅威 41117.1.6 トランズユニオン 41217.1.6.1 事業概要 41217.1.6.2 提供している製品・ソリューション・サービス 41317.1.6.3 最近の動向 41417.1.6.3.1 製品の発売および機能強化 41417.1.6.3.2 事業拡大 41517.1.7 マスターカード 41617.1.7.1 事業概要 41617.1.7.2 提供している製品・ソリューション・サービス 41717.1.7.3 最近の動向 41917.1.7.3.1 取引 41917.1.8 ENTRUST 42017.1.8.1 事業概要 42017.1.8.2 提供している製品・ソリューション・サービス 42017.1.8.3 最近の動向 42217.1.8.3.1 製品の発売および機能強化 42217.1.8.3.2 取引実績 423 17.1.9 TRULIOO 42417.1.9.1 事業概要 42417.1.9.2 提供している製品・ソリューション・サービス 42417.1.9.3 最近の動向 42617.1.9.3.1 製品の発売および機能強化 42617.1.9.3.2 取引実績 42717.1.10 MITEK SYSTEMS 42817.1.10.1 事業概要 42817.1.10.2 提供している製品・ソリューション・サービス 42917.1.10.3 最近の動向 43017.1.10.3.1 製品の発売および機能強化 43017.1.10.3.2 取引 43117.1.10.3.3 事業拡大 43217.1.11 IDEMIA 43317.1.11.1 事業概要 43317.1.11.2 提供している製品・ソリューション・サービス 43317.1.11.3 最近の動向 43517.1.11.3.1 製品の発売および機能強化 43517.1.11.3.2 取引 43517.1.12 JUMIO 43717.1.12.1 事業概要 43717.1.12.2 提供している製品・ソリューション・サービス 43717.1.12.3 最近の動向 44017.1.12.3.1 製品の発売および機能強化 44017.1.12.3.2 取引実績 44117.2 その他の主要企業 44217.2.1 HYPERVERGE 44217.2.2 AU10TIX 44317.2.3 INNOVATRICS 44417.2.4 INTELLICHECK 44517.2.5 SIGNICAT 44617.2.6 IDFY 44717.2.7 IDMERIT 44817.2.8 VERIFF 449
17.2.9 AUTHENTIQ 45017.2.10 SUMSUB 45117.2.11 PXL VISION 45217.2.12 IDENFY 45317.2.13 PERSONA 454 18 調査方法論 45518.1 調査データ 45518.1.1 二次データ 45718.1.2 一次データ 45718.1.2.1 一次プロファイルの内訳 45818.1.2.2 主要な業界インサイト 45818.2 データの三角測量 45918.3 市場規模の推計 46018.4 市場予測 46318.5 調査の前提条件 46518.6 制限事項およびリスク評価 46619 付録 46719.1 ディスカッション・ガイド 46719.2 ナレッジストア:MarketsandMarketsのサブスクリプション・ポータル 47119.3 カスタマイズオプション 47319.4 関連レポート 47319.5 著者情報 474
表1 調査対象および除外項目 47
表2 2020年~2025年の米ドル為替レート 49
表3 本人確認市場における未充足ニーズと未開拓領域 68
表4 相互に関連する市場 70
表5 本人確認市場における主要企業の戦略的動向 71
表6 ベンダーのティア横断的な戦略パターン 73
表7 「ポーターの5つの力」が本人確認市場に与える影響 76
表8 主要国別GDP変化率(2021年~2030年) 79
表9 本人確認市場:エコシステム 85
表10 主要プレーヤーのプラットフォーム別平均価格動向(2025年) (米ドル) 88
表11 本人確認サービスの参考価格、
主要事業者別、2025年(米ドル) 89
表12 本人確認市場:HSコード8471に該当する製品の輸入データ(国別、2021年~2025年)(百万米ドル) 90
表13 本人確認市場:HSコード8471に該当する製品の輸出データ(国別、2021年~2025年)(百万米ドル) 92
表14 本人確認市場:会議
およびイベントの詳細一覧、2026年 93
表15 主要な関税率 103
表16 本人確認市場における主要特許一覧、2024年~2026年 122
表17 主なユースケースと市場の可能性 128
表18 ベストプラクティス:ユースケースを導入している企業 129
表19 本人確認市場:汎用AI(GEN AI)導入に関するケーススタディ 130
表20 相互に関連する隣接エコシステムと市場プレイヤーへの影響 131
表21 北米:規制機関、政府機関、
およびその他の組織 134
表22 欧州:規制機関、政府機関、
およびその他の組織の一覧 135
表23 アジア太平洋地域:規制機関、政府機関、
およびその他の組織の一覧 136
表24 中東・アフリカ:規制機関、政府機関、およびその他の組織の一覧 137
表25 ラテンアメリカ:規制機関、政府機関、
およびその他の組織の一覧 137
表26 本人確認市場におけるグローバル業界基準 139
表27 主要3業種における購買プロセスへのステークホルダーの影響 142
表28 主要3業種の主な購入基準 143
表29 最終用途産業別、本人確認市場における未充足ニーズ 145
表30 本人確認市場:提供形態別、2020年~2025年(百万米ドル) 148
表31 本人確認市場:提供形態別、2026年~2031年(百万米ドル) 148
表32 ソリューション:本人確認市場、地域別、
2020年~2025年(百万米ドル) 150
表33 ソリューション:本人確認市場、地域別、
2026年~2031年(百万米ドル) 150
表34 サービス:本人確認市場、地域別、
2020年~2025年(百万米ドル) 151
表35 サービス:本人確認市場、地域別、
2026年~2031年(百万米ドル) 151
表36 本人確認市場、種類別、2020年~2025年(百万米ドル) 155
表37 本人確認市場:タイプ別、2026年~2031年(百万米ドル) 155
表38 生体認証:本人確認市場、地域別、
2020年~2025年(百万米ドル) 157
表39 生体認証:本人確認市場、地域別、
2026–2031年(百万米ドル) 157
表40 非生体認証:本人確認市場、地域別、
2020–2025年 (百万米ドル) 159
表41 非生体認証:本人確認市場、地域別、
2026–2031年(百万米ドル) 160
表42 本人確認市場、組織規模別、
2020–2025年 (百万米ドル) 163
表43 組織規模別本人確認市場、
2026年~2031年(百万米ドル) 163
表44 大企業:地域別本人確認市場、
2020年~2025年(百万米ドル) 165
表45 大企業:本人確認市場、地域別、
2026年~2031年(百万米ドル) 165
表46 中小企業:本人確認市場、地域別、2020年~2025年(百万米ドル) 166
表47 中小企業:地域別本人確認市場、2026年~2031年(百万米ドル) 166
表48 導入形態別本人確認市場、
2020年~2025年(百万米ドル) 168
表49 本人確認市場:導入形態別、
2026年~2031年(百万米ドル) 168
表50 クラウド:本人確認市場、地域別、2020年~2025年 (百万米ドル) 170
表51 クラウド:本人確認市場、地域別、2026年~2031年(百万米ドル) 170
表52 オンプレミス:本人確認市場、地域別、
2020年~2025年 (百万米ドル) 171
表53 オンプレミス:本人確認市場、地域別、
2026年~2031年(百万米ドル) 171
表54 本人確認市場、用途別、2020年~2025年(百万米ドル) 173
表55 本人確認市場:用途別、2026年~2031年(百万米ドル) 173
表56 アクセス制御およびユーザー監視:本人確認市場、
地域別、2020年~2025年(百万米ドル) 174
表57 アクセス制御およびユーザー監視:本人確認市場、
地域別、2026年~2031年(百万米ドル) 175
表58 KYC、KYB、およびオンボーディング:本人確認市場、
地域別、2020年~2025年(百万米ドル) 175
表59 KYC、KYB、およびオンボーディング:本人確認市場、
地域別、2026年~2031年(百万米ドル) 176
表60 本人確認詐欺のコンプライアンスおよびフォレンジック:本人確認市場、
地域別、2020年~2025年(百万米ドル) 176
表61 ID詐欺のコンプライアンスおよびフォレンジック:本人確認市場、
地域別、2026年~2031年(百万米ドル) 177
表62 本人確認市場、業種別、2020年~2025年(百万米ドル) 180
表63 本人確認市場、業種別、2026年~2031年(百万米ドル) 180
表64 BFSI:本人確認市場、地域別、2020年~2025年(百万米ドル) 181
表65 BFSI:本人確認市場、業種別、2026年~2031年(百万米ドル) 182
表66 小売・Eコマース:本人確認市場、
地域別、2020年~2025年(百万米ドル) 182
表67 小売・Eコマース:本人確認市場、
地域別、2026年~2031年(百万米ドル) 183
表68 政府・防衛:本人確認市場、
地域別、2020年~2025年(百万米ドル) 183
表69 政府・防衛:本人確認市場、
地域別、2026年~2031年 (百万米ドル) 184
表70 医療・ライフサイエンス:本人確認市場、
地域別、2020年~2025年(百万米ドル) 184
表71 ヘルスケア・ライフサイエンス:本人確認市場、
地域別、2026年~2031年(百万米ドル) 185
表72 IT・ITES:本人確認市場、地域別、
2020年~2025年(百万米ドル) 185
表73 ITおよびITES:地域別本人確認市場、
2026年~2031年(百万米ドル) 186
表74 電気通信:地域別本人確認市場、
2020年~2025年(百万米ドル) 186
表75 通信:本人確認市場、
地域別、2026年~2031年(百万米ドル) 187
表76 エネルギー・公益事業:本人確認市場、地域別、
2020年~2025年(百万米ドル) 187
表77 エネルギー・公益事業:地域別本人確認市場、
2026年~2031年(百万米ドル) 188
表78 教育:地域別本人確認市場、
2020年~2025年(百万米ドル) 188
表79 教育:本人確認市場、地域別、
2026–2031年(百万米ドル) 189
表80 ゲーム・ギャンブル:本人確認市場、
地域別、2020–2025年(百万米ドル) 189
表81 ゲーム・ギャンブル:本人確認市場、
地域別、2026年~2031年(百万米ドル) 190
表82 その他の業種:本人確認市場、
地域別、2020年~2025年(百万米ドル) 191
表83 その他の業種:本人確認市場、
地域別、2026年~2031年(百万米ドル) 191
表84 地域別本人確認市場、2020年~2025年(百万米ドル) 194
表85 地域別本人確認市場、2026年~2031年(百万米ドル) 194
表86 北米:本人確認市場、提供サービス別、
2020–2025年(百万米ドル) 196
表87 北米:本人確認市場、提供サービス別、
2026–2031年(百万米ドル) 196
表88 北米:本人確認市場、タイプ別、
2020年~2025年(百万米ドル) 197
表89 北米:本人確認市場、タイプ別、
2026年~2031年 (百万米ドル) 197
表90 北米:本人確認市場、生体認証タイプ別、
2020年~2025年(百万米ドル) 197
表91 北米:本人確認市場、生体認証タイプ別、
2026年~2031年(百万米ドル) 198
表92 北米:本人確認市場、非生体認証タイプ別、2020年~2025年(百万米ドル) 198
表93 北米:本人確認市場、非生体認証方式別、2026–2031年(百万米ドル) 198
表94 北米:本人確認市場、組織規模別、2020年~2025年(百万米ドル) 199
表95 北米:本人確認市場、組織規模別、2026年~2031年(百万米ドル) 199
表96 北米:本人確認市場、用途別、
2020年~2025年(百万米ドル) 199
表97 北米:本人確認市場、用途別、
2026年~2031年 (百万米ドル) 199
表 98 北米:本人確認市場、導入形態別、2020年~2025年(百万米ドル) 200
表99 北米:本人確認市場、導入形態別、2026年~2031年(百万米ドル) 200
表100 北米:本人確認市場、業種別、
2020年~2025年 (百万米ドル) 200
表101 北米:本人確認市場、業種別、
2026年~2031年(百万米ドル) 201
表102 北米:本人確認市場、国別、
2020年~2025年 (百万米ドル) 201
表103 北米:本人確認市場、国別、
2026年~2031年(百万米ドル) 201
表104 米国:本人確認市場、提供サービス別、2020年~2025年 (百万米ドル) 202
表105 米国:本人確認市場、提供形態別、2026年~2031年(百万米ドル) 202
表106 米国:本人確認市場、サービス別、2020年~2025年 (百万米ドル) 203
表107 米国:本人確認市場、提供形態別、2026年~2031年(百万米ドル) 203
表108 米国:本人確認市場、専門サービス別、
2020年~2025年(百万米ドル) 203
表109 米国:本人確認市場、専門サービス別、
2026年~2031年(百万米ドル) 203
表110 米国:本人確認市場、プロバイダー別、2020年~2025年(百万米ドル) 204
表111 米国:本人確認市場、プロバイダー別、2026年~2031年(百万米ドル) 204
表112 米国:本人確認市場、タイプ別、2020年~2025年(百万米ドル) 204
表113 米国:本人確認市場、タイプ別、2026年~2031年(百万米ドル) 204
表114 米国:本人確認市場、導入形態別、
2020–2025年(百万米ドル) 205
表115 米国:本人確認市場、導入形態別、
2026年~2031年(百万米ドル) 205
表116 米国:本人確認市場、組織規模別、
2020年~2025年(百万米ドル) 205
表117 米国:本人確認市場、組織規模別、
2026年~2031年(百万米ドル) 205
表118 米国:本人確認市場、業種別、2020年~2025年(百万米ドル) 206
表119 米国:本人確認市場、業種別、2026年~2031年(百万米ドル) 206
表120 カナダ:本人確認市場、提供サービス別、
2020年~2025年 (百万米ドル) 207
表121 カナダ:本人確認市場、提供形態別、
2026年~2031年(百万米ドル) 208
表122 カナダ:本人確認市場、サービス別、
2020年~2025年(百万米ドル) 208
表123 カナダ:本人確認市場、サービス別、
2026年~2031年(百万米ドル) 208
表124 カナダ:本人確認市場、専門サービス別、
2020年~2025年(百万米ドル) 208
表125 カナダ:本人確認市場、専門サービス別、
2026–2031年(百万米ドル) 209
表126 カナダ:本人確認市場、プロバイダー別、
2020年~2025年(百万米ドル) 209
表127 カナダ:本人確認市場、プロバイダー別、
2026年~2031年(百万米ドル) 209
表128 カナダ:本人確認市場、タイプ別、2020年~2025年(百万米ドル) 209
表129 カナダ:本人確認市場、タイプ別、2026年~2031年(百万米ドル) 210
表130 カナダ:本人確認市場、導入形態別、
2020年~2025年(百万米ドル) 210
表131 カナダ:本人確認市場、導入形態別、
2026年~2031年(百万米ドル) 210
表132 カナダ:本人確認市場、組織規模別、
2020年~2025年(百万米ドル) 210
表133 カナダ:本人確認市場、組織規模別、
2026年~2031年(百万米ドル) 211
表134 カナダ:本人確認市場、業種別、
2020年~2025年(百万米ドル) 211
表135 カナダ:本人確認市場、業種別、
2026年~2031年(百万米ドル) 212
表136 欧州:本人確認市場、提供サービス別、
2020–2025年(百万米ドル) 213
表137 欧州:本人確認市場、提供形態別、
2026–2031年(百万米ドル) 214
表138 欧州: 本人確認市場、サービス別、
2020–2025年(百万米ドル) 214
表139 欧州:本人確認市場、サービス別、
2026–2031年(百万米ドル) 214
表140 欧州:本人確認市場、専門サービス別、
2020–2025年(百万米ドル) 214
表141 欧州:本人確認市場、専門サービス別、
2026–2031年(百万米ドル) 215
表142 欧州:本人確認市場、プロバイダー別、
2020年~2025年(百万米ドル) 215
表143 欧州:本人確認市場、プロバイダー別、
2026年~2031年(百万米ドル) 215
表144 欧州:本人確認市場、タイプ別、2020年~2025年(百万米ドル) 215
表145 欧州:本人確認市場、タイプ別、2026–2031年(百万米ドル) 216
表146 欧州:本人確認市場、導入形態別、
2020年~2025年(百万米ドル) 216
表147 欧州:本人確認市場、導入形態別、
2026年~2031年(百万米ドル) 216
表148 欧州:本人確認市場、組織規模別、
2020年~2025年(百万米ドル) 217
表149 欧州:本人確認市場、組織規模別、
2026年~2031年 (百万米ドル) 217
表150 欧州:本人確認市場、業種別、
2020年~2025年(百万米ドル) 217
表151 欧州:本人確認市場、業種別、
2026年~2031年(百万米ドル) 218
表152 欧州:本人確認市場(業種別)、
2020–2025年(百万米ドル) 218
表153 欧州:本人確認市場(国別)、
2026–2031年(百万米ドル) 219
表154 英国:本人確認市場、提供サービス別、2020年~2025年(百万米ドル) 219
表155 英国:本人確認市場、提供サービス別、2026年~2031年(百万米ドル) 220
表156 英国:本人確認市場、提供形態別、2020年~2025年(百万米ドル) 220
表157 英国:本人確認市場、提供形態別、2026年~2031年(百万米ドル) 220
表158 英国: 本人確認市場、専門サービス別、
2020年~2025年(百万米ドル) 220
表159 英国:本人確認市場、専門サービス別、
2026年~2031年(百万米ドル) 221
表160 英国:本人確認市場、プロバイダー別、2020年~2025年(百万米ドル) 221
表161 英国:本人確認市場、プロバイダー別、2026年~2031年(百万米ドル) 221
表162 英国:本人確認市場、タイプ別、2020年~2025年 (百万米ドル) 221
表 163 英国:本人確認市場、タイプ別、2026–2031年(百万米ドル) 222
表164 英国:本人確認市場(導入形態別)、
2020年~2025年(百万米ドル) 222
表165 英国:本人確認市場(導入形態別)、
2026年~2031年(百万米ドル) 222
表166 英国:本人確認市場、組織規模別、
2020年~2025年(百万米ドル) 223
表167 英国:本人確認市場、組織規模別、
2026年~2031年(百万米ドル) 223
表168 英国:本人確認市場、業種別、2020年~2025年(百万米ドル) 223
表169 英国:本人確認市場、業種別、2026年~2031年(百万米ドル) 224
表170 ドイツ:本人確認市場、提供サービス別、
2020年~2025年(百万米ドル) 225
表171 ドイツ:本人確認市場、提供サービス別、
2026年~2031年(百万米ドル) 225
表172 ドイツ:本人確認市場、提供形態別、
2020年~2025年(百万米ドル) 225
表173 ドイツ:本人確認市場、提供形態別、
2026年~2031年(百万米ドル) 225
表174 ドイツ:本人確認市場、専門サービス別、
2020年~2025年(百万米ドル) 226
表175 ドイツ:本人確認市場、専門サービス別、
2026年~2031年(百万米ドル) 226
表176 ドイツ:本人確認市場、プロバイダー別、
2020年~2025年(百万米ドル) 226
表177 ドイツ:本人確認市場、プロバイダー別、
2026年~2031年(百万米ドル) 226
表 178 ドイツ:本人確認市場、タイプ別、2020年~2025年(百万米ドル) 227
表 179 ドイツ:本人確認市場、 種類別、2026–2031年(百万米ドル) 227
表180 ドイツ:本人確認市場、導入形態別、
2020–2025年(百万米ドル) 227
表181 ドイツ:本人確認市場、導入形態別、
2026年~2031年(百万米ドル) 227
表182 ドイツ:本人確認市場、組織規模別、
2020年~2025年(百万米ドル) 228
表183 ドイツ:本人確認市場、組織規模別、
2026年~2031年(百万米ドル) 228
表184 ドイツ:本人確認市場、業種別、
2020年~2025年(百万米ドル) 228
表185 ドイツ:本人確認市場、業種別、
2026年~2031年(百万米ドル) 229
表 186 フランス:本人確認市場、提供サービス別、
2020–2025年(百万米ドル) 230
表 187 フランス:本人確認市場、提供サービス別、
2026–2031年(百万米ドル) 230
表188 フランス:本人確認市場、提供形態別、
2020年~2025年(百万米ドル) 230
表189 フランス:本人確認市場、提供形態別、
2026年~2031年 (百万米ドル) 230
表190 フランス:本人確認市場、専門サービス別、
2020年~2025年(百万米ドル) 231
表191 フランス:本人確認市場、専門サービス別、
2026年~2031年 (百万米ドル) 231
表192 フランス:本人確認市場、プロバイダー別、
2020年~2025年(百万米ドル) 231
表193 フランス:本人確認市場、プロバイダー別、
2026年~2031年(百万米ドル) 231
表194 フランス:本人確認市場、タイプ別、2020年~2025年(百万米ドル) 232
表195 フランス:本人確認市場、タイプ別、2026年~2031年(百万米ドル) 232
表196 フランス:本人確認市場、導入形態別、
2020年~2025年(百万米ドル) 232
表197 フランス:本人確認市場、導入形態別、
2026年~2031年(百万米ドル) 232
表198 フランス:本人確認市場、組織規模別、
2020年~2025年(百万米ドル) 233
表199 フランス:本人確認市場、組織規模別、
2026年~2031年(百万米ドル) 233
表200 フランス:本人確認市場、業種別、
2020年~2025年(百万米ドル) 233
表201 フランス:本人確認市場、業種別、
2026年~2031年(百万米ドル) 234
表202 イタリア:本人確認市場、提供サービス別、
2020年~2025年(百万米ドル) 235
表 203 イタリア:本人確認市場、提供形態別、
2026–2031年(百万米ドル) 235
表 204 イタリア:本人確認市場、サービス別、2020–2025年 (百万米ドル) 235
表 205 イタリア:本人確認市場、サービス別、2026年~2031年(百万米ドル) 235
表 206 イタリア:本人確認市場、専門サービス別、
2020年~2025年(百万米ドル) 236
表 207 イタリア:本人確認市場(専門サービス別)、
2026–2031年(百万米ドル) 236
表 208 イタリア:本人確認市場(プロバイダー別)、
2020–2025年(百万米ドル) 236
表 209 イタリア:本人確認市場、プロバイダー別、
2026年~2031年(百万米ドル) 236
表 210 イタリア:本人確認市場、タイプ別、2020年~2025年(百万米ドル) 237
表 211 イタリア:本人確認市場、タイプ別、2026年~2031年(百万米ドル) 237
表 212 イタリア:本人確認市場、導入形態別、
2020年~2025年(百万米ドル) 237
表 213 イタリア:本人確認市場、導入形態別、
2026年~2031年(百万米ドル) 237
表214 イタリア:本人確認市場、組織規模別、
2020年~2025年(百万米ドル) 238
表215 イタリア:本人確認市場、組織規模別、
2026年~2031年(百万米ドル) 238
表216 イタリア:本人確認市場、業種別、2020年~2025年(百万米ドル) 238
表217 イタリア:本人確認市場、業種別、2026年~2031年(百万米ドル) 239
表218 オーストリア:本人確認市場、提供サービス別、
2020年~2025年(百万米ドル) 240
表 219 オーストリア:本人確認市場、提供サービス別、
2026–2031年(百万米ドル) 240
表 220 オーストリア:本人確認市場、種類別、2020–2025年(百万米ドル) 240
表 221 オーストリア:本人確認市場、タイプ別、2026–2031年(百万米ドル) 240
表 222 オーストリア:本人確認市場、組織規模別、
2020年~2025年(百万米ドル) 240
表223 オーストリア:本人確認市場、組織規模別、
2026年~2031年(百万米ドル) 241
表224 オーストリア:本人確認市場、導入形態別、
2020年~2025年(百万米ドル) 241
表225 オーストリア:本人確認市場、導入形態別、
2026年~2031年(百万米ドル) 241
表226 オーストリア:本人確認市場、用途別、
2020年~2025年(百万米ドル) 241
表227 オーストリア:本人確認市場、用途別、
2026–2031年(百万米ドル) 242
表228 オーストリア:本人確認市場、業種別、
2020–2025年(百万米ドル) 242
表229 オーストリア:本人確認市場(業種別)、
2026年~2031年(百万米ドル) 242
表230 ルーマニア:本人確認市場(提供サービス別)、
2020年~2025年(百万米ドル) 243
表231 ルーマニア:本人確認市場、提供サービス別、
2026–2031年(百万米ドル) 243
表232 ルーマニア:本人確認市場、種類別、2020–2025年(百万米ドル) 244
表233 ルーマニア:本人確認市場、タイプ別、2026年~2031年(百万米ドル) 244
表 234 ルーマニア:本人確認市場、組織規模別、
2020–2025年(百万米ドル) 244
表235 ルーマニア:本人確認市場、組織規模別、
2026年~2031年(百万米ドル) 244
表236 ルーマニア:本人確認市場、導入形態別、
2020年~2025年(百万米ドル) 245
表237 ルーマニア:本人確認市場、導入形態別、
2026年~2031年(百万米ドル) 245
表238 ルーマニア:本人確認市場、用途別、
2020年~2025年(百万米ドル) 245
表239 ルーマニア: 本人確認市場、用途別、
2026年~2031年(百万米ドル) 245
表240 ルーマニア:本人確認市場、業種別、
2020年~2025年(百万米ドル) 246
表241 ルーマニア: 本人確認市場、業種別、
2026年~2031年(百万米ドル) 246
表242 欧州その他地域:本人確認市場、提供サービス別、
2020年~2025年(百万米ドル) 247
表243 欧州その他地域:本人確認市場、提供形態別、
2026–2031年(百万米ドル) 247
表244 欧州その他地域:本人確認市場、サービス別、
2020–2025年(百万米ドル) 248
表245 欧州その他地域:本人確認市場(サービス別)、
2026年~2031年(百万米ドル) 248
表246 欧州その他地域:本人確認市場(専門サービス別)、2020年~2025年(百万米ドル) 248
表247 欧州その他の地域:本人確認市場、専門サービス別、2026年~2031年 (百万米ドル) 248
表 248 欧州その他地域:本人確認市場、プロフェッショナルサービス別、
2020–2025年(百万米ドル) 249
表 249 欧州その他地域:本人確認市場(プロバイダー別)、
2026年~2031年(百万米ドル) 249
表250 欧州その他の地域:本人確認市場(タイプ別)、
2020年~2025年(百万米ドル) 249
表251 欧州その他の地域:本人確認市場(タイプ別)、
2026年~2031年 (百万米ドル) 249
表 252 欧州その他地域:本人確認市場、導入形態別、2020年~2025年(百万米ドル) 250
表 253 欧州その他地域:本人確認市場、導入形態別、2026年~2031年(百万米ドル) 250
表 254 欧州その他地域:本人確認市場、組織規模別、2020年~2025年(百万米ドル) 250
表 255 欧州その他地域:本人確認市場、組織規模別、2026年~2031年(百万米ドル) 250
表 256 欧州その他地域:本人確認市場、業種別、
2020年~2025年(百万米ドル) 251
表257 欧州その他地域:本人確認市場、業種別、
2026年~2031年(百万米ドル) 251
表258 アジア太平洋地域:本人確認市場(提供サービス別)、
2020–2025年(百万米ドル) 254
表259 アジア太平洋地域:本人確認市場(提供サービス別)、
2026–2031年 (百万米ドル) 254
表 260 アジア太平洋地域:本人確認市場、提供形態別、
2020–2025年(百万米ドル) 254
表 261 アジア太平洋地域:本人確認市場、提供形態別、
2026–2031年(百万米ドル) 254
表262 アジア太平洋地域:本人確認市場(専門サービス別)、2020年~2025年(百万米ドル) 255
表 263 アジア太平洋地域:本人確認市場、専門サービス別、2026–2031年(百万米ドル) 255
表 264 アジア太平洋地域:本人確認市場、プロバイダー別、
2020–2025年(百万米ドル) 255
表265 アジア太平洋地域:本人確認市場(プロバイダー別)、
2026年~2031年(百万米ドル) 255
表266 アジア太平洋地域:本人確認市場(タイプ別)、
2020年~2025年(百万米ドル) 256
表 267 アジア太平洋地域:本人確認市場、タイプ別、
2026年~2031年(百万米ドル) 256
表 268 アジア太平洋地域:本人確認市場、導入形態別、
2020年~2025年(百万米ドル) 256
表 269 アジア太平洋地域:本人確認市場、導入形態別、
2026年~2031年(百万米ドル) 256
表 270 アジア太平洋地域:本人確認市場、組織規模別、
2020年~2025年(百万米ドル) 257
表 271 アジア太平洋地域:本人確認市場、組織規模別、
2026年~2031年(百万米ドル) 257
表272 アジア太平洋地域:本人確認市場、業種別、
2020年~2025年(百万米ドル) 257
表 273 アジア太平洋地域:本人確認市場、業種別、
2026年~2031年(百万米ドル) 258
表 274 アジア太平洋地域:本人確認市場、国別、
2020年~2025年(百万米ドル) 258
表275 アジア太平洋地域:本人確認市場、国別、
2026年~2031年(百万米ドル) 259
表276 中国:本人確認市場、提供サービス別、
2020年~2025年(百万米ドル) 260
表277 中国:本人確認市場、提供サービス別、
2026年~2031年 (百万米ドル) 260
表 278 中国:本人確認市場、サービス別、2020年~2025年 (百万米ドル) 260
表 279 中国:本人確認市場、サービス別、2026年~2031年(百万米ドル) 260
表 280 中国:本人確認市場、専門サービス別、
2020年~2025年 (百万米ドル) 261
表 281 中国:本人確認市場(専門サービス別)、
2026年~2031年(百万米ドル) 261
表 282 中国:本人確認市場、プロバイダー別、
2020年~2025年(百万米ドル) 261
表 283 中国:本人確認市場、プロバイダー別、
2026年~2031年(百万米ドル) 261
表284 中国:本人確認市場、タイプ別、2020年~2025年(百万米ドル) 262
表285 中国:本人確認市場、タイプ別、2026年~2031年(百万米ドル) 262
表 286 中国:本人確認市場、導入形態別、
2020年~2025年(百万米ドル) 262
表 287 中国:本人確認市場、導入形態別、
2026年~2031年(百万米ドル) 262
表 288 中国:本人確認市場、組織規模別、
2020年~2025年(百万米ドル) 263
表 289 中国:本人確認市場、組織規模別、
2026年~2031年(百万米ドル) 263
表290 中国:本人確認市場、業種別、
2020年~2025年(百万米ドル) 263
表 291 中国:本人確認市場、業種別、
2026–2031年(百万米ドル) 264
表 292 日本:本人確認市場、提供サービス別、
2020–2025年(百万米ドル) 265
表293 日本:本人確認市場、提供形態別、
2026年~2031年(百万米ドル) 265
表 294 日本:本人確認市場、提供形態別、2020年~2025年(百万米ドル) 265
表 295 日本:本人確認市場、提供形態別、2026年~2031年(百万米ドル) 265
表296 日本:本人確認市場、専門サービス別、
2020年~2025年(百万米ドル) 266
表297 日本:本人確認市場、専門サービス別、
2026年~2031年 (百万米ドル) 266
表 298 日本:本人確認市場、プロバイダー別、
2020–2025年(百万米ドル) 266
表 299 日本:本人確認市場、プロバイダー別、
2026–2031年(百万米ドル) 266
表 300 日本:本人確認市場、タイプ別、2020年~2025年(百万米ドル) 267
表 301 日本:本人確認市場、タイプ別、2026年~2031年 (百万米ドル) 267
表 302 日本:本人確認市場、導入形態別、
2020–2025年(百万米ドル) 267
表303 日本:本人確認市場(導入形態別)、
2026年~2031年(百万米ドル) 267
表304 日本:本人確認市場(組織規模別)、
2020年~2025年(百万米ドル) 268
表 305 日本:本人確認市場、組織規模別、
2026年~2031年(百万米ドル) 268
表 306 日本:本人確認市場、業種別、
2020年~2025年(百万米ドル) 268
表 307 日本:本人確認市場、業種別、
2026年~2031年(百万米ドル) 269
表308 インド:本人確認市場、提供サービス別、
2020年~2025年(百万米ドル) 270
表309 インド:本人確認市場、提供サービス別、
2026年~2031年(百万米ドル) 270
表310 インド:本人確認市場、提供形態別、2020年~2025年(百万米ドル) 270
表311 インド:本人確認市場、提供形態別、2026年~2031年(百万米ドル) 270
表 312 インド:本人確認市場、専門サービス別、
2020–2025年(百万米ドル) 271
表 313 インド:本人確認市場、専門サービス別、
2026–2031年(百万米ドル) 271
表 314 インド:本人確認市場、プロバイダー別、
2020–2025年(百万米ドル) 271
表315 インド:本人確認市場、プロバイダー別、
2026年~2031年(百万米ドル) 271
表316 インド:本人確認市場、タイプ別、2020年~2025年(百万米ドル) 272
表317 インド:本人確認市場、タイプ別、2026年~2031年(百万米ドル) 272
表318 インド:本人確認市場、導入形態別、
2020年~2025年(百万米ドル) 272
表319 インド:本人確認市場、導入形態別、
2026年~2031年(百万米ドル) 272
表320 インド:本人確認市場、組織規模別、
2020年~2025年(百万米ドル) 273
表 321 インド:本人確認市場、組織規模別、
2026年~2031年(百万米ドル) 273
表 322 インド:本人確認市場、業種別、2020年~2025年(百万米ドル) 273
表 323 インド:本人確認市場、業種別、2026年~2031年(百万米ドル) 274









