市場規模と予測:
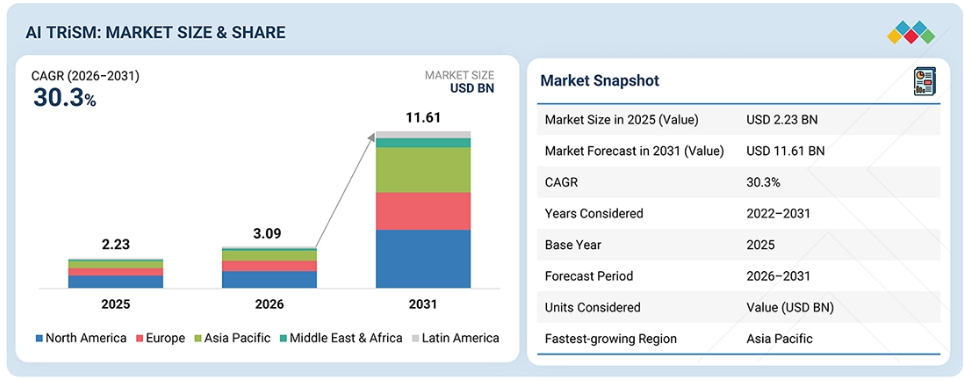
- 2025年の市場規模:22億3,000万米ドル
- 2026年の市場規模:30億9,000万米ドル
- 2031年の予測市場規模:116億1,000万米ドル
- 成長率(2026年~2031年):年平均成長率(CAGR)30.3%
- 予測期間:2022年~2031年
主な市場動向と洞察
AI TRiSM市場の成長を牽引する要因:生成AIおよび自律型AIエージェントの企業における急速な導入。
AI TRiSM市場の主な動向:主な動向には、エージェント型AI、ランタイム保護、AIアシュアランス、自動化されたガバナンスなどが含まれます。
AI TRiSM市場で最も急成長しているセグメント:AIセキュリティおよびランタイム保護プラットフォームは、CAGR 33.1%で最も急速に成長すると予想されています。
主な機会:AI TRiSM市場における主な機会には、AIガバナンス、ランタイムセキュリティ、リスク管理、コンプライアンス、およびエージェント型AI導入のための統制が含まれます。
主なポイント
2026年、北米はAI TRiSM市場で41.5%を占め、最大のシェアを占めました。
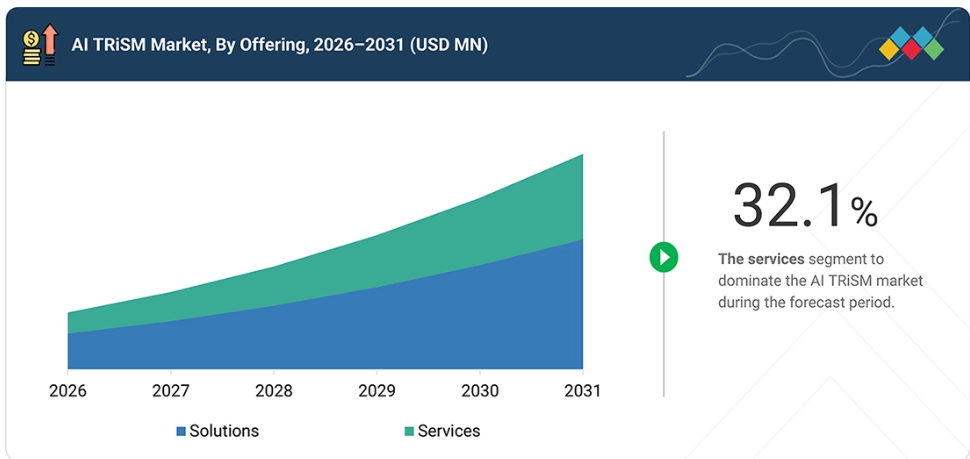
提供形態別では、2026年にはソリューションセグメントが市場を支配すると予想されます。
ソリューション別では、AIセキュリティおよびランタイム保護プラットフォームセグメントが、CAGR 33.1%で最も急速に成長する見込みです。
サービス別では、コンサルティング、戦略およびガバナンス設計サービスセグメントが最大の市場規模を占めると予想されます。
導入形態別では、クラウドセグメントが31.7%という最高のCAGRで急速に成長すると予想されます。
組織規模別では、予測期間中、大企業セグメントがAI TRiSM市場を支配すると見込まれています。
用途別では、監視・対応セグメントが34.0%のCAGRで最も高い成長率を示すと予想されます。
産業別では、金融セグメントがAI TRiSM市場を主導する見込みです。
AI TRiSM市場の主要企業には、IBM、マイクロソフト、アクセンチュア、デロイトなどが挙げられます。これらの企業は、AIガバナンス、リスク管理、保証、コンプライアンス、セキュリティ、および導入サービスにまたがるエンタープライズ規模のAI TRiSM機能を提供し、組織が信頼性の高いAIを運用化できるよう支援しています。
自律性が高まるAI環境を保護・管理しようとする組織は、AIガバナンス、エージェントセキュリティ、データ保護、リスク評価、コンプライアンス、およびランタイム制御の分野において、NeuralTrust、Cyera、Credo AI、BigIDといった新興のAI TRiSM企業にますます注目しています。
AI TRiSMプラットフォームは、組織がAIシステムのライフサイクル全体にわたって、ガバナンス、評価、セキュリティ確保、および継続的な監視を行うことを支援します。これらのプラットフォームは、AIの信頼性を向上させ、リスクおよびコンプライアンス管理を強化し、透明性と説明可能性を高め、AI特有のセキュリティ脅威を検知します。これにより、組織はますます複雑化する生成AIやエージェント型AI環境に対して、より強力な制御を維持できるようになります。
顧客の顧客に影響を与えるトレンドと変革
AI TRiSM市場は、ポリシーベースのAIガバナンスから、組織がライフサイクル全体を通じてAIシステムを制御、評価、保護、監視できる継続的な運用管理へと移行しつつあります。金融、ヘルスケア・ライフサイエンス、政府・防衛の各セクターにおける導入拡大が市場の成長を加速させています。これは、組織が、より強力な透明性、リスク管理、データ保護、説明責任が求められる、影響が大きく機密性の高い環境にAIを導入しているためです。一方、エージェント型AI、ランタイム保護、AIアシュアランス、および自動化されたガバナンスの進歩により、企業は、信頼性が高く責任あるAI導入を実現するスケーラブルなAI TRiSMプラットフォームの実現に一歩近づいています。
市場の動向
推進要因:企業における生成AIおよび自律型AIエージェントの急速な導入
生成AIや自律型エージェントが企業の業務プロセスでますます活用されるにつれ、リアルタイムの監視、リスク分析、ライフサイクル管理、およびセキュリティ対策の必要性が高まっています。自律型AIシステムの自立性が高まり、企業のデータやアプリケーションへのアクセス権限を得るにつれ、組織はAIの挙動を可視化し、説明責任を果たし、管理下に置くために、AI TRiSMの機能を活用するようになっています。
制約要因:導入の複雑さと断片化したAIエコシステム
AI環境の複雑化が進むにつれ、AI TRiSMの導入が遅れる可能性があります。組織では、互いに完全に連携していない異なるAIモデル、アプリケーション、エージェント、データソース、セキュリティツールを併用していることがよくあります。これらのシステムを統合し、一貫したガバナンス、評価、セキュリティ管理を適用するには、高度な技術的専門知識、時間、および多額の投資が必要となる場合があります。
機会:エージェント型AIと自律的なエンタープライズワークフローの拡大
企業がAI支援型のタスクから自律的なワークフローへと進化するにつれ、AI TRiSMのようなエージェント型AIベンダーには大きな成長の見込みがあります。データへの自律的なアクセス、アプリケーションとの相互作用、およびアクションの実行には、特定のIDと認証、監視と評価、実行時の制御が必要であり、これにはエージェント向けの専用のガバナンスおよびセキュリティ機能が必要となります。
課題:急速に進化するAI脅威や攻撃手法への対応
プロンプト注入、データポイズニング、モデル操作、エージェントの悪用など、AI特有の脅威は絶えず変化しており、効果的なAIセキュリティ対策を講じようとする組織にとって課題となっています。AIエージェントによる自律的な計画立案、ツールの使用、外部システムとの相互作用がもたらす追加のリスクにより、セキュリティ対策の継続的なテストと監視、およびそれらのリスクへの適応が不可欠となります。
市場エコシステム
AI TRiSMエコシステムには、ガバナンスや評価からセキュリティ確保、監視に至るまで、AIシステムのライフサイクル全体にわたって組織を支援するソリューションおよびサービスプロバイダーが含まれます。ソリューションプロバイダーは、AIガバナンスおよび保証、可観測性、実行時保護のためのプラットフォームを提供し、サービスプロバイダーは、AI TRiSMに関するコンサルティング、導入、テストおよび検証、保証、マネージドサービスを提供します。これらの参加者が連携することで、企業はAIの監督体制を強化し、新たなリスクを軽減し、安全でコンプライアンスに準拠した、信頼性の高いAIの導入を支援することが可能になります。
市場セグメント
AI TRiSM市場:提供形態別
企業がAIシステムの制御、評価、監視、保護を行うためのスケーラブルなソリューションをますます求めるようになるにつれ、ソリューション分野がAI TRiSM市場を牽引すると予測されています。AI TRiSMプラットフォームは、AIライフサイクル全体にわたるエンドツーエンドの制御機能を提供し、生成AIやエージェント型AIの導入によってますます高まっているガバナンス、コンプライアンス、セキュリティ、および運用リスクの管理を組織が適切に行えるよう支援します。
AI TRiSM市場(ソリューション別)
AIガバナンス、リスク、コンプライアンス(GRC)プラットフォームセグメントは、AIの集中管理されたインベントリ、リスク分類、ポリシー、承認、監査証跡、および規制上の管理措置を確立したいという企業のニーズに後押しされ、AI TRiSM市場を牽引すると予想されます。AIの導入がビジネス機能へと拡大するにつれ、企業はAIのライフサイクル全体にわたり、可視性、説明責任、追跡可能性に隙間を残さないガバナンスの仕組みを求めています。
AI TRiSM市場(サービス別)
コンサルティング、戦略およびガバナンス設計セグメントは、AI TRiSMサービス市場を牽引すると予想されます。これは、組織がAIガバナンスフレームワークの確立、説明責任体制の定義、AI成熟度の評価、および規制要件を運用上の統制に落とし込むために、専門的な知見を必要としているためです。コンサルティングプロバイダーは、企業がビジネス目標、リスク許容度、および進化するAI規制に沿ったガバナンス戦略を策定できるよう支援します。
AI TRiSM市場:導入形態別
クラウドベースのAIモデル、生成AIアプリケーション、およびエージェント型ワークフローの導入が拡大していることから、市場はクラウドセグメントによって牽引されると予測されています。クラウドベースのTRiSMプラットフォームにより、企業は分散したAI環境全体にガバナンスおよびセキュリティポリシーを適用できるほか、統合、一元的な監視、継続的な更新、そしてAIリスク管理ツールへの即時アクセスが可能になります。
AI TRiSM市場:組織規模別
大企業セグメントは、AIの導入レベルが高く、技術環境が複雑であり、規制、運用、セキュリティ、および評判リスクの影響を受けやすいことから、AI TRiSM市場を牽引すると予想されます。また、大企業では、拡張性の高いガバナンスフレームワーク、リスク管理チーム、継続的な保証モニタリング、および専門的なAIセキュリティ対策が整備されている可能性が高くなります。
AI TRiSM市場:アプリケーション別
企業がAIモデル、アプリケーション、エージェントに対するリアルタイムの保護をますます求めるようになるにつれ、セキュリティおよびランタイム制御セグメントがAI TRiSM市場を牽引することになります。システムが本番環境に導入されるにつれ、ランタイム制御を活用して、異常な動作の検出、機密データの保護、アクセス管理、攻撃の特定、ポリシーの適用、およびリスクのあるAIとのやり取りの自動ブロックや是正を行うことが可能になります。
AI TRiSM市場:産業別
不正検知、信用評価、引受審査、顧客エンゲージメント、リスク管理などの分野におけるAIの広範な活用により、金融セグメントがAI TRiSM市場において主導的なセグメントとなるでしょう。金融機関には、モデルの仕組みについてより透明性を高め、セキュリティを強化し、コンプライアンスを遵守し、監視体制を充実させ、AIによるガバナンスを強化し、機密性の高い金融データや影響力の大きいAI主導の意思決定において、より高い説明責任を果たすことが求められています。
地域
予測期間中、アジア太平洋地域が世界のAI TRiSM市場において最も急速に成長する地域となる見込みです
アジア太平洋地域は、企業におけるAIの導入が加速し、生成AIやエージェント型AIの導入が拡大し、デジタルトランスフォーメーションが地域を牽引し、中国、インド、日本、シンガポールといった主要市場において信頼できるAIがますます優先事項となることから、AI TRiSM市場において最も急速に成長する地域となるでしょう。AIガバナンスおよびデータ保護の枠組みは強化されており、ASEANの「責任あるAIロードマップ2025-2030」やシンガポールの「2026年エージェント型AIフレームワーク」は、実践的なガバナンスとリスク管理を促進しています。AIインフラへの投資拡大や、透明性、セキュリティ、コンプライアンス、継続的なモニタリングに対する需要の高まりが、同地域におけるAI TRiSMの導入を後押しするものと見込まれます。
AIトラスト、リスク、セキュリティ管理(AI TRiSM)市場:企業評価マトリックス
IBM(スター)は、watsonx.governanceを通じてAI TRiSM市場で強固な地位を確立しており、モデル、アプリケーション、エージェント全体にわたるエンタープライズAIガバナンス、リスクおよびコンプライアンス、保証、継続的なモニタリング、および強制力のある統制を提供しています。シスコ(新興リーダー)は、AIセキュリティ、モデル検証、および実行時保護に焦点を当てた「Cisco AI Defense」を通じて、その地位を強化しています。
主要市場プレイヤー
IBM (US)
Microsoft (US)
Accenture (Ireland)
Palo Alto Networks (US)
Deloitte (UK)
NeuralTrust (Spain)
Cisco (US)
ServiceNow (US)
PwC (UK)
EY (UK)
Veeam Software (US)
最近の動向
2026年7月:マイクロソフトは、「External Red Team Alliance」を通じてカリフォルニア大学バークレー校のリスク・セキュリティ研究所と提携し、高性能化が進むAIシステムに向けた、AIの安全性、セキュリティ、アラインメント、および責任あるAI開発に関する研究を支援しました。
2026年6月:アクセンチュアはServiceNowと提携し、エージェント型AIを活用したAI駆動型のリスク管理サービスを立ち上げました。このサービスは、統合リスク、サードパーティリスク、OTリスク、コンプライアンス、およびレガシーリスクプラットフォームからの移行に対応しています。
2026年4月:パロアルトネットワークスは、Portkeyを買収し、Prisma AIRS内にAIゲートウェイ制御プレーンを構築しました。これにより、企業は自律型エージェントの相互作用を監視、調整、管理、保護すると同時に、AIトラフィック、ID、および実行時のリスクを制御できるようになります。
2026年3月:シスコはNVIDIAと提携し、「AI Defense」をNVIDIA OpenShellおよびNeMo Guardrailsと統合することで、「Secure AI Factory」の機能を拡張しました。これにより、マルチエージェントおよびエッジAI環境向けの制御、検証、および実行時保護が提供されます。
2025年10月:IBMはAnthropicと提携し、ClaudeをIBMのソフトウェアに統合しました。これにより、エンタープライズソフトウェア開発全体にセキュリティ、ガバナンス、およびコスト管理を組み込み、生成AIの制御された信頼性の高い導入を目指す組織を支援します。
1 はじめに 37
1.1 本調査の目的 37
1.2 市場の定義 37
1.3 調査範囲 38
1.3.1 市場セグメンテーションおよび対象地域 38
1.3.2 調査対象および除外項目 39
1.3.3 対象期間 42
1.4 対象通貨 42
1.5 ステークホルダー 43
2 エグゼクティブ・サマリー 44
2.1 市場のハイライトと主要な洞察 44
2.2 主要市場参加者: 戦略的動向のマッピング 46
2.3 市場を形作る破壊的トレンド 48
2.4 高成長セグメントおよび新興市場 49
2.5 概要:世界の市場規模、成長率、および予測 50
3 プレミアムインサイト 52
3.1 AI TRISM市場における事業者にとって魅力的な機会 52
3.2 AI TRISM市場(提供サービス別) 53
3.3 AI TRISM市場(ソリューション別) 53
3.4 AI TRISM市場:サービス別 54
3.5 AI TRISM市場:導入形態別 54
3.6 AI TRISM市場:組織規模別 55
3.7 AI TRISM市場:用途別 55
3.8 AI TRISM市場(産業別) 56
3.9 AI TRISM市場(地域別) 56
4 市場概要 57
4.1 はじめに 57
4.2 市場の動向 58
4.2.1 推進要因 59
4.2.1.1 生成AIおよび自律型AIエージェントの企業における急速な導入 59
4.2.1.2 世界的なAI規制およびガバナンス要件の増加 60
4.2.1.3 AI特有のサイバー脅威の増加 60
4.2.1.4 信頼性が高く、説明可能で、責任あるAIへの需要の高まり 61
4.2.2 制約要因 62
4.2.2.1 導入の複雑さと断片化されたAIエコシステム 62
4.2.2.2 熟練したAIガバナンスおよびセキュリティ専門家の不足 62
4.2.2.3 標準化されたガバナンスフレームワークと相互運用性の欠如 63
4.2.3 機会 63
4.2.3.1 主体性を持つAIおよび自律的な企業ワークフローの拡大 63
4.2.3.2 主権型AIおよび国家レベルのAIガバナンスイニシアチブの普及拡大 64
4.2.3.3 AIガバナンスおよびセキュリティサービスへの需要の高まり 64
4.2.3.4 AIセキュリティおよびガバナンスプラットフォームへの企業投資の増加 65
4.2.4 課題 65
4.2.4.1 急速に進化するAI脅威や攻撃手法への対応 65
4.2.4.2 AIのイノベーションとガバナンス、セキュリティ、ユーザー体験のバランス 66
4.2.4.3 複雑な基盤モデルにおける説明可能性と検証の限界 66
4.3 未充足のニーズと未開拓領域 67
4.4 相互に連携する市場とセクター横断的な機会 69
4.4.1 相互に連携する市場 69
4.4.2 セクター横断的な機会 70
4.5 ティア1/2/3のプレーヤーによる戦略的動き 71
4.5.1 ティアを横断する戦略的パターン 72
4.5.2 戦略的トレンド 73
4.5.2.1 AI TRiSMが、ポリシーベースのガバナンスから継続的な実行時ガバナンスへと移行 73
4.5.2.2 エンタープライズ制御プレーンとしてのAIガバナンスプラットフォームの台頭 74
4.5.2.3 モデルを超え、エージェント型AIエコシステムへと拡大するAIガバナンス 74
5 産業動向 75
5.1 ポーターの5つの力分析 75
5.1.1 新規参入者の脅威 77
5.1.2 供給者の交渉力 77
5.1.3 買い手の交渉力 78
5.1.4 代替品の脅威 78
5.1.5 競争の激しさ 79
5.2 マクロ経済指標 79
5.2.1 はじめに 79
5.2.2 GDPの推移と予測 80
5.2.3 世界のICT産業の動向 82
5.2.4 世界のAI TRISM産業の動向 83
5.3 バリューチェーン分析 84
5.3.1 AIインフラおよび基盤モデルプロバイダー 85
5.3.2 エンタープライズAIおよびデータプラットフォーム 85
5.3.3 AI TRISMプラットフォーム 85
5.3.4 AIガバナンスおよび統合パートナー 85
5.3.5 プロフェッショナルおよびマネージドAIガバナンスサービス(クロスステージ層) 86
5.3.6 エンドユーザー組織 86
5.4 エコシステム分析 86
5.5 価格分析 88
5.5.1 主要 AI TRISM ベンダーのソリューション別年間平均販売価格 89
5.5.2 主要プレーヤーの参考価格分析 90
5.6 2026年~2027年の主要なカンファレンスおよびイベント 92
5.7 顧客のビジネスに影響を与えるトレンドとディスラプション 93
5.8 投資および資金調達のシナリオ 94
5.9 ケーススタディ分析 95
5.9.1 ケーススタディ 96
5.9.1.1 バンコ・ド・ブラジル、IBM watsonx.governance を通じて責任あるエンタープライズ AI を拡大 96
5.9.1.2 アメリカオープン、IBM watsonx.governance を活用し、信頼性の高い生成AIによるファン体験を提供 96
5.9.1.3 マスターカード、Credo AIのガバナンス・プラットフォームを通じてエンタープライズAIガバナンスを運用化 97
5.9.1.4 アメリカ陸軍、BigIDのインテリジェンス・プラットフォームを通じてAI対応データガバナンスを強化 97
5.9.1.5 Varonis、Zenityを活用したローコード/
ノーコード開発におけるセキュリティとガバナンスを強化 98
5.10 2025年アメリカ関税の影響 – AI TRISM市場 98
5.10.1 はじめに 98
5.10.2 主な関税率 99
5.10.3 価格への影響分析 101
5.10.4 国・地域への影響 102
5.10.4.1 北米アメリカ 102
5.10.4.2 ヨーロッパ 104
5.10.4.3 アジア太平洋地域 105
5.10.5 最終用途産業への影響 107
6 技術の進歩、AIによる影響、特許、イノベーション、および将来の応用 109
6.1 技術分析 109
6.1.1 主要な新興技術 109
6.1.1.1 AIランタイムのガバナンスとポリシーの適用 109
6.1.1.2 AIの可観測性と継続的なAI保証 110
6.1.1.3 エージェント型AIガバナンスとガーディアンエージェント 111
6.1.2 補完的技術 111
6.1.2.1 AIセキュリティ態勢管理(AI-SPM) 111
6.1.2.2 プライバシー強化技術(PETs) 112
6.1.2.3 ModelOps/LLMOpsプラットフォーム 112
6.1.3 関連技術 113
6.1.3.1 データガバナンスプラットフォーム 113
6.1.3.2 ガバナンス・リスク・コンプライアンス(GRC)プラットフォーム 113
6.1.3.3 アイデンティティおよびアクセス管理(IAM) 114
6.2 技術・製品ロードマップ 114
6.2.1 短期(2026年~2027年) | 基盤整備と初期の商用化 115
6.2.2 中期(2027年~2030年) | スケールアップ、継続的な保証、およびエージェント型ガバナンス 116
6.2.3 長期(2030–2035+) | 自律型AIガバナンスおよび継続的な信頼保証 117
6.3 特許分析 118
6.4 将来の応用 122
6.4.1 物理的AIおよびロボットにおけるAIガバナンス 123
6.4.2 国家AIエコシステムのための主権的AIガバナンス 123
6.4.3 デジタルツインにおけるAIガバナンス 123
6.4.4 信頼性の高い合成データ管理 124
6.4.5 企業の意思決定インテリジェンスのためのAIガバナンス 124
6.5 AI/汎用AIがAI TRISM市場に与える影響 124
6.5.1 AI TRISM市場におけるベストプラクティス 125
6.5.2 AI TRISM市場におけるAI導入の事例研究 126
6.5.3 相互に連携する隣接エコシステムと市場プレイヤーへの影響 127
6.5.4 AI TRISM市場におけるジェネレーティブAI導入に対する顧客の準備状況 128
6.6 成功事例と実世界での活用例 128
6.6.1 マイクロソフト: EY – Microsoft Purview によるジェネレーティブ AI ガバナンスの確保 129
6.6.2 CREDO AI:グローバル消費財企業 – 責任ある AI ガバナンスの実践 129
7 規制環境 130
7.1 地域ごとの規制とコンプライアンス 130
7.1.1 規制機関、政府機関、およびその他の組織 131
7.1.2 産業基準 136
8 消費者動向と購買行動 138
8.1 意思決定プロセス 138
8.2 主要なステークホルダーと購入基準 140
8.2.1 購入プロセスにおける主要なステークホルダー 140
8.2.2 購入基準 140
8.3 導入の障壁と社内の課題 141
8.4 各最終用途産業における未充足ニーズ 143
9 AI TRISM市場(提供内容別) 145
9.1 はじめに 146
9.1.1 提供内容:AI TRISM市場の推進要因 147
9.2 ソリューション 148
9.2.1 AI TRISMソリューションは、複雑なエンタープライズAI環境をガバナンス、セキュリティ、監視するための統合制御レイヤーへと進化しています 148
9.2.2 AIガバナンス、リスク、コンプライアンスプラットフォーム 150
9.2.2.1 AIガバナンス、リスク、コンプライアンスプラットフォームは、ポリシーの文書化から、エンタープライズAIの継続的かつ証拠に基づく管理へと移行しています 150
9.2.3 AIアシュアランス、評価、可観測性プラットフォーム 151
9.2.3.1 AI保証・評価・可観測性プラットフォームは、継続的な評価とシステムレベルの可視化へと移行しつつあります 151
9.2.4 AIセキュリティおよびランタイム保護プラットフォーム 152
9.2.4.1 AIセキュリティおよびランタイム保護プラットフォームは、エンタープライズAI環境に対するインラインかつエージェントを意識した保護へと移行しつつあります 152
9.3 サービス 153
9.3.1 AIの複雑化が進み、専門的な知見が限られていることから、AI TRISMサービスの導入が進んでいます 153
9.3.2 コンサルティング、戦略およびガバナンスの設計 156
9.3.2.1 AIガバナンスコンサルティングは、ポリシー策定から、全社的な運用モデルおよび継続的なガバナンスへと移行しつつあります 156
9.3.3 実装および統合 157
9.3.3.1 AI環境の断片化により、既存のエンタープライズ技術スタックにAI TRISMの統制を組み込む必要性が高まっています 157
9.3.4 テスト、検証、および独立した保証 158
9.3.4.1 AIのテストと独立した保証は、AIシステムの継続的かつリスクベースの検証へと進化しています 158
9.3.5 マネージドAI TRISMサービス 159
9.3.5.1 継続的なAI導入により、AIの保証は、外部委託によるモニタリングと継続的なリスク管理へと移行しつつあります 159
10 導入形態別 AI TRISM 市場 161
10.1 はじめに 162
10.1.1 導入形態:AI TRISM 市場の推進要因 163
10.2 クラウド 164
10.2.1 急速に拡大するAI環境全体にわたる一元的なガバナンスを求める企業が増えるにつれ、クラウド導入が好まれるモデルになりつつあります 164
10.3 オンプレミス 165
10.3.1 データの主権、機密性、およびミッションクリティカルなAI要件により、パブリッククラウド環境への依存が制限される中、オンプレミス型AI TRISMの重要性が高まっています 165
10.4 ハイブリッド 167
10.4.1 企業がクラウドのスケールと機密性の高いAIワークロードの管理とのバランスを図る中、ハイブリッド展開がAI TRISMの実用的なアーキテクチャとして台頭しています 167
11 組織規模別 AI TRISM 市場 169
11.1 はじめに 170
11.1.1 組織規模:AI TRISM 市場の推進要因 171
11.2 大企業 172
11.2.1 エンタープライズ規模のAI環境により、大企業では一元化されたAIガバナンスと継続的な保証が優先課題となっています 172
11. 3 中小企業 173
11.3.1 既製AIへのアクセス拡大により、リソースに制約のある中小企業において新たなガバナンス要件が生まれています 173
12 用途別AI TRISM市場 175
12.1 はじめに 176
12.1.1 用途:AI TRISM市場の推進要因 176
12.2 ガバナンスと監視 178
12.2.1 AIインベントリ、リスクの説明責任、および規制上の管理が、AIガバナンスの中心となりつつあります 178
12.2.2 AIの発見、インベントリ、および分類 179
12.2.2.1 AIの発見、インベントリ、および分類は、企業におけるAIの可視化の基盤となりつつあります 179
12.2.3 AIリスク、ポリシー、および規制コンプライアンス管理 179
12.2.3.1 AIリスク、ポリシー、および規制コンプライアンス管理は、ますます体系化されつつあります 179
12.2.4 サードパーティAIおよびベンダーリスク管理 180
12.2.4.1 AIサプライチェーンの拡大に伴い、サードパーティAIおよびベンダーリスク管理が極めて重要になりつつあります 180
12.3 保証および評価 180
12.3.1 AIシステムのパフォーマンスを検証する上で、AIのテストおよび信頼性評価が不可欠になりつつあります 180
12.3.2 AIのテスト、評価、検証、および妥当性確認(TEVV) 182
12.3.2.1 AIのテスト、評価、検証、および妥当性確認は、AIのライフサイクル全体にわたり拡大しています 182
12.3.3 公平性、説明可能性、および透明性の保証 182
12.3.3.1 公平性、説明可能性、および透明性の保証は、信頼性の高いAIの導入において重要になりつつあります 182
12.4 セキュリティおよび実行時制御 183
12.4.1 AIシステムが企業環境へのアクセスを拡大するにつれ、実行時のAIセキュリティとエージェントの行動制御が極めて重要になってきています 183
12.4.2 AIセキュリティ態勢、脆弱性およびサプライチェーン管理 184
12.4.2.1 AI環境が複雑化するにつれ、セキュリティ態勢とサプライチェーン管理の重要性が高まっています 184
12.4.3 AIレッドチーム活動および敵対的テスト 184
12.4.3.1 AI特有の攻撃経路を特定するために、AIレッドチーム活動および敵対的テストがますます活用されるようになっています 184
12.4.4 ランタイム・ガードレール、脅威防止およびエージェントの動作制御 185
12.4.4.1 AIシステムの自律性が高まるにつれ、ランタイム・ガードレールおよびエージェントの動作制御が不可欠になりつつあります 185
12.4.5 AIデータのプライバシーと情報保護 185
12.4.5.1 AIシステムが機密情報を処理するにつれ、AIデータのプライバシーと情報保護は極めて重要になってきています 185
12.5 監視と対応 186
12.5.1 本番環境におけるリスク管理のためには、継続的なAIの可観測性とインシデント対応が不可欠になりつつあります 186
12.5.2 AI/エージェントの可観測性と継続的監視 187
12.5.2.1 本番環境におけるAIの挙動を管理するためには、AI/エージェントの可観測性と継続的監視が不可欠になりつつあります 187
12.5.3 AIインシデントの検出、調査、および対応 187
12.5.3.1 運用中にAIリスクが発生するにつれ、AIインシデントの検出と対応が極めて重要になってきています 187
12.6 その他の適用分野 188
12.6.1 新たに台頭しているAIガバナンス要件により、TRISMの適用範囲は中核的なリスク管理を超えて拡大しています 188
12.6.2 AI倫理委員会および取締役会への報告ワークフロー 189
12.6.2.1 AI倫理および取締役会への報告は、企業のAIに対する説明責任を果たすための正式な仕組みとして台頭しています 189
12.6.3 AI保険および責任評価の支援 189
12.6.3.1 組織がAIリスクによる財務的エクスポージャーを定量化しようとする中、AI責任評価が台頭しています 189
12.6.4 AIの持続可能性とリソース使用に関するガバナンス 190
12.6.4.1 AIによるリソース消費と環境への影響が、新たなガバナンス要件を生み出しています 190
12.6.5 その他の新たなユースケース 190
12.6.5.1 新たなAIリスク要件により、専門的なTRISMアプリケーションが生まれています 190
13 産業別 AI TRISM 市場 191
13.1 はじめに 192
13.1.1 産業別:AI TRISM 市場の推進要因 193
13.2 金融 195
13.2.1 AIの急速な導入と規制当局による監視の強化が、金融セクター全体におけるAI TRISMの導入を加速させています 195
13.3 政府・防衛 196
13.3.1 AIの導入拡大、ミッションクリティカルなAIリスク、および責任あるAIに対する要件の強化が、政府・防衛分野全体におけるAI TRISMの導入を加速させています 196
13.4 医療・ライフサイエンス 197
13.4.1 AIの導入拡大、機密性の高い医療データ、および臨床AIの安全性に対する要件の高まりが、医療・ライフサイエンス分野全体におけるAI TRISMの導入を加速させています 197
13.5 ITおよびITES 199
13.5.1 AIエージェントの乱立と複雑なエンタープライズAIエコシステムにより、ITおよびITES分野において、信頼、リスク、およびセキュリティ管理が戦略的優先事項となっています 199
13.6 通信 200
13.6.1 自律型およびインテント駆動型のネットワーク運用により、信頼、リスク、およびセキュリティ管理が通信業界にとって戦略的な優先課題となっています 200
13.7 小売、Eコマース、および消費財 201
13.7.1 AIを活用した顧客体験と自律型コマースにより、小売業者は信頼、データ、およびAIガバナンスに関する新たな課題に直面しています 201
13.8 製造業 202
13.8.1 信頼、安全性、および実行時の制御は、AIを活用した製造において中核的な要件となりつつあります 202
13.9 エネルギー・ユーティリティ 204
13.9.1 AIを活用した送電網の近代化と自律型運用システムにより、エネルギー・ユーティリティ分野におけるAIの保証、ガバナンス、および実行時制御の重要性が高まっています 204
13.10 運輸・物流 205
13.10.1 AI TRISMは、自律走行、インテリジェント物流、および安全上極めて重要な意思決定において、不可欠な制御層となりつつあります 205
13.11 メディア・エンターテインメント 206
13.11.1 AI生成コンテンツ、デジタル肖像権のリスク、および著作権の複雑化により、メディア・エンターテインメント産業においてAIへの信頼とガバナンスが不可欠な要件となっています 206
13.12 その他の産業 208
13.12.1 多様なサービスおよび資産集約型産業におけるAIの導入により、信頼性、リスク、およびセキュリティ管理に対する要件がさらに広がっています 208
14 地域別 AI TRISM 市場 210
14.1 はじめに 211
14.2 北米 212
14.2.1 北米:AI TRISM 市場の推進要因 213
14.2.2 アメリカ 219
14.2.2.1 AIの商用化と自律型AIの導入が加速し、継続的なAIガバナンスとセキュリティへの需要を牽引しています 219
14.2.3 カナダ 223
14.2.3.1 主権型AIインフラと責任あるAIへの準備が整い、信頼性が高く、安全で、地域レベルでガバナンスが行われるAIエコシステムへの需要を生み出しています 223
14.3 ヨーロッパ 228
14.3.1 ヨーロッパ:AI TRiSM市場の推進要因 228
14.3.2 英国 233
14.3.2.1 AI保証インフラとAIに特化したサイバーセキュリティ能力の拡大が、AI TRiSMエコシステムを強化しています 233
14.3.3 ドイツ 238
14.3.3.1 産業分野におけるAIの導入、デジタル主権、および新興のAIセキュリティ能力が、企業のAI TRiSM需要を強化しています 238
14.3.4 フランス 243
14.3.4.1 技術的主権と防衛主導のAI導入が、信頼性の高いAIガバナンスおよび保証への需要を強化しています 243
14.3.5 イタリア 247
14.3.5.1 国のAI関連法規および公共部門のガバナンスが、説明責任のある安全なAI導入への需要を強化しています 247
14.3.6 その他のヨーロッパ諸国 252
14.4 アジア太平洋地域 256
14.4.1 アジア太平洋地域:AI TRISM市場の推進要因 257
14.4.2 中国 263
14.4.2.1 ライフサイクルにわたるAIガバナンス、コンテンツ保証、およびアルゴリズムのセキュリティが、国内のAI TRiSM市場を強化しています 263
14.4.3 日本 267
14.4.3.1 精密製造のデジタル化と「Society 5.0」の取り組みが、産業用サイバーレジリエンスの枠組みを強化しています 267
14.4.4 インド 272
14.4.4.1 インドのAIガバナンスの枠組みと主権AIの取り組みが、責任ある、安全で、現地に適応可能なAI管理への需要を生み出しています 272
14.4.5 アジア太平洋その他の地域 276
14.5 中東・アフリカ 281
14.5.1 中東・アフリカ:AI TRiSM市場の推進要因 281
14.5.2 湾岸協力会議(GCC) 287
14.5.2.1 国家主導のAI戦略、国内のサイバーセキュリティ対策、および国境を越えたデジタルレジリエンスの強化が、AI TRiSMの導入を後押ししています 287
14.5.2.2 サウジアラビア(KSA) 292
14.5.2.2.1 国家レベルのAIリスク管理およびサイバーセキュリティ対策が、AI TRiSM機能への需要を加速させています 292
14.5.2.3 アラブ首長国連邦(UAE) 296
14.5.2.3.1 AIに特化したサイバーセキュリティ対策と責任あるAIガバナンスが、UAEのAI TRiSMエコシステムを強化しています 296
14.5.2.4 その他のGCC諸国 301
14.5.3 その他の中東諸国 305
14.5.3.1 国家レベルのAI戦略および責任あるAIガバナンスの取り組みの拡大が、AI TRiSM導入に向けた新たな基盤を築いています 305
14.5.4 アフリカ 310
14.5.4.1 大陸規模のAIガバナンスの取り組みと国家政策策定の加速が、AI TRiSM向けの広範な新興市場を創出しています 310
14.6 南米アメリカ 315
14.6.1 南米アメリカ:AI TRiSM市場の推進要因 316
14.6.2 ブラジル 321
14.6.2.1 国家レベルのAIガバナンス、公共部門による保証、およびデータ保護の監督体制の強化が、AI TRiSMのビジネスチャンスを拡大しています 321
14.6.3 メキシコ 325
14.6.3.1 デジタルトランスフォーメーションの加速に伴い、AIガバナンスと制度的統制が強化されています 325
14.6.4 その他の南米アメリカ諸国 330
15 競争環境 335
15.1 既存企業の戦略/勝つための条件 335
15.2 収益分析 337
15.3 市場シェア分析 338
15.4 ブランド/製品比較 341
15.5 企業評価および財務指標 343
15.5.1 企業価値評価 343
15.5.2 EV/EBITDAを用いた財務指標 343
15.6 企業評価マトリックス:既存企業、2025年 344
15.6.1 スター企業 344
15.6.2 新興リーダー 344
15.6.3 広範な展開を行う企業 344
15.6.4 参入企業 345
15.6.5 企業の事業展開範囲:既存企業 346
15.6.5.1 企業の事業展開 346
15.6.5.2 ソリューションの展開 346
15.6.5.3 サービスの展開 347
15.6.5.4 産業別の展開 347
15.6.5.5 地域別展開 348
15.7 企業評価マトリックス:AI スペシャリスト/スタートアップ、2025年 348
15.7.1 スター企業 349
15.7.2 新興リーダー 349
15.7.3 広範な展開を行う企業 349
15.7.4 参入企業 349
15.7.5 競合ベンチマーク:AI専門企業/スタートアップ 351
15.7.5.1 AI専門企業/スタートアップの詳細リスト 351
15.7.5.2 AI専門企業・スタートアップの競合ベンチマーク 352
15.7.5.2.1 AI専門企業・スタートアップのソリューション展開状況 352
15.7.5.2.2 AI専門企業・スタートアップのサービス展開状況 352
15.7.5.2.3 AI専門企業・スタートアップの産業別展開状況 353
15.7.5.2.4 AI専門企業・スタートアップの地域別展開 354
15.8 競争シナリオと動向 355
15.8.1 製品リリース 355
15.8.2 取引 362
15.8.3 事業拡大 369
16 企業概要 371
16.1 既存主要企業 371
16.1.1 IBM 371
16.1.1.1 事業概要 371
16.1.1.2 提供製品・ソリューション・サービス 373
16.1.1.3 最近の動向 376
16.1.1.3.1 製品の発売・機能強化 376
16.1.1.3.2 取引 378
16.1.1.3.3 事業拡大 379
16.1.1.4 MnMの見解 379
16.1.1.4.1 主な強み 379
16.1.1.4.2 戦略的選択 380
16.1.1.4.3 弱点および競合上の脅威 380
16.1.2 マイクロソフト 381
16.1.2.1 事業概要 381
16.1.2.2 提供している製品・ソリューション・サービス 382
16.1.2.3 最近の動向 385
16.1.2.3.1 製品の発売・機能強化 385
16.1.2.3.2 取引 387
16.1.2.3.3 事業拡大 388
16.1.2.4 MnMの見解 389
16.1.2.4.1 主な強み 389
16.1.2.4.2 戦略的選択 389
16.1.2.4.3 弱点および競合上の脅威 390
16.1.3 アクセンチュア 391
16.1.3.1 事業概要 391
16.1.3.2 提供している製品・ソリューション・サービス 392
16.1.3.3 最近の動向 395
16.1.3.3.1 製品の発売・機能強化 395
16.1.3.3.2 取引 397
16.1.3.3.3 事業拡大 399
16.1.3.4 MnMの見解 399
16.1.3.4.1 主な強み 399
16.1.3.4.2 戦略的選択 400
16.1.3.4.3 弱点および競合上の脅威 400
16.1.4 パロアルトネットワークス 401
16.1.4.1 事業概要 401
16.1.4.2 提供製品・ソリューション・サービス 402
16.1.4.3 最近の動向 405
16.1.4.3.1 製品の発売・機能強化 405
16.1.4.3.2 取引実績 407
16.1.4.3.3 事業拡大 409
16.1.4.4 MnMの見解 409
16.1.4.4.1 主な強み 409
16.1.4.4.2 戦略的選択 410
16.1.4.4.3 弱点および競合上の脅威 410
16.1.5 デロイト 411
16.1.5.1 事業概要 411
16.1.5.2 提供している製品・ソリューション・サービス 412
16.1.5.3 最近の動向 414
16.1.5.3.1 製品の発売・機能強化 414
16.1.5.3.2 取引 415
16.1.5.4 MnMの見解 416
16.1.5.4.1 主な強み 416
16.1.5.4.2 戦略的選択 417
16.1.5.4.3 弱点および競合上の脅威 417
16.1.6 NEURALTRUST 418
16.1.6.1 事業概要 418
16.1.6.2 提供している製品・ソリューション・サービス 419
16.1.6.3 最近の動向 420
16.1.6.3.1 製品の発売・機能強化 420
16.1.6.3.2 契約 420
16.1.6.3.3 事業拡大 421
16.1.7 CISCO 422
16.1.7.1 事業概要 422
16.1.7.2 提供している製品・ソリューション・サービス 423
16.1.7.3 最近の動向 426
16.1.7.3.1 製品の発売・機能強化 426
16.1.7.3.2 契約実績 427
16.1.8 SERVICENOW 429
16.1.8.1 事業概要 429
16.1.8.2 提供している製品・ソリューション・サービス 430
16.1.8.3 最近の動向 434
16.1.8.3.1 製品の発売・機能強化 434
16.1.8.3.2 契約実績 436
16.1.8.3.3 事業拡大 437
16.1.9 PWC 438
16.1.9.1 事業概要 438
16.1.9.2 提供している製品・ソリューション・サービス 439
16.1.9.3 最近の動向 440
16.1.9.3.1 製品の発売・機能強化 440
16.1.9.3.2 契約 440
16.1.9.3.3 事業拡大 441
16.1.10 EY 442
16.1.10.1 事業概要 442
16.1.10.2 提供している製品・ソリューション・サービス 443
16.1.10.3 最近の動向 445
16.1.10.3.1 製品の発売・機能強化 445
16.1.10.3.2 契約実績 446
16.1.10.3.3 事業拡大 447
16.1.11 VEEAM SOFTWARE 448
16.1.11.1 事業概要 448
16.1.11.2 提供製品・ソリューション・サービス 449
16.1.11.3 最近の動向 451
16.1.11.3.1 製品の発売・機能強化 451
16.1.11.3.2 契約実績 451
16.2 AI スペシャリスト・スタートアップ 453
16.2.1 CYERA 453
16.2.2 AIRIA 454
16.2.3 ONETRUST 455
16.2.4 BIGID 456
16.2.5 ZENITY 457
16.2.6 CREDO AI 458
16.2.7 ARIZE AI 459
16.2.8 FIDDLER AI 460
16.2.9 MODELOP 461
16.2.10 HIDDENLAYER 462
16.2.11 AISHIELD (BOSCH) 463
16.2.12 DAXA 464
16.2.13 CONCENTRIC AI 465
16.2.14 GRIP SECURITY 466
17 調査方法論 467
17.1 調査データ 467
17.1.1 二次データ 469
17.1.2 一次データ 469
17.1.2.1 一次プロファイルの内訳 470
17.1.2.2 主要な産業インサイト 470
17.2 データの三角測量 471
17.3 市場規模の推計 472
17.4 市場予測 476
17.5 調査の前提条件 477
17.6 制限事項およびリスク評価 478
18 付録 479
18.1 ディスカッション・ガイド 479
18.2 KNOWLEDGESTORE:MARKETSANDMARKETSの購読ポータル 484
18.3 カスタマイズオプション 486
18.4 関連レポート 486
18.5 著者情報 487
表1 2022年~2025年の米ドル為替レート 42
表2 AI TRISM市場における未充足ニーズと未開拓領域 68
表3 AI TRISM市場における主要企業の戦略的動き 71
表4 ベンダーのティア横断的な戦略パターン 72
表5 AI TRISM市場に対する「ポーターの5つの力」の影響 76
表6 主要国別のGDP変化率(2021年~2030年) 80
表7 AI TRISM市場:エコシステム 87
表8 主要AI TRISMベンダーの年間平均販売価格、
ソリューション別、2025年(米ドル) 90
表9 主要プレーヤー別AI TRISM製品の参考価格(2025年、米ドル) 91
表10 AI TRISM市場:会議・イベントの詳細リスト(2026年~2027年) 92
表11 主要関税率 99
表12 AI TRISM市場における主要特許一覧、2024年~2026年 120
表13 主要なユースケースと市場ポテンシャル 125
表14 ベストプラクティス:ユースケースを導入している企業 125
表15 AI TRISM市場:汎用AI(Gen AI)導入に関する事例研究 126
表16 相互に関連する隣接エコシステムと市場プレイヤーへの影響 127
表17 北米:規制機関、政府機関、 およびその他の組織 131
表18 ヨーロッパ:規制機関、政府機関、およびその他の組織の一覧 132
表19 アジア太平洋地域:規制機関、政府機関、およびその他の組織の一覧 133
表 20 中東・アフリカ:規制機関、政府機関、およびその他の組織の一覧 134
表 21 南米アメリカ:規制機関、政府機関、およびその他の組織の一覧 135
表22 AI TRISM市場におけるグローバル産業標準 136
表23 上位3つの産業における購買プロセスに対するステークホルダーの影響 140
表24 上位3つの産業における主要な購買基準 141
表25 AI TRISM市場における未充足ニーズ(産業別) 143
表26 AI TRISM市場(提供形態別、2022年~2025年) (百万米ドル) 147
表27 AI TRISM市場:提供形態別、2026年~2031年(百万米ドル) 147
表28 AI TRISM市場:ソリューション別、2022年~2025年(百万米ドル) 149
表29 AI TRISM市場、ソリューション別、2026年~2031年(百万米ドル) 149
表30 ソリューション:AI TRISM市場、地域別、2022年~2025年(百万米ドル) 150
表31 ソリューション:AI TRISM市場、地域別、2026年~2031年(百万米ドル) 150
表32 AIガバナンス・リスク・コンプライアンス・プラットフォーム:AI TRISM市場、
地域別、2022年~2025年(百万米ドル) 151
表33 AIガバナンス、リスクおよびコンプライアンス・プラットフォーム:AI TRISM市場、
地域別、2026年~2031年 (百万米ドル) 151
表34 AIアシュアランス、評価および可観測性プラットフォーム:AI TRISM市場、
地域別、2022年~2025年(百万米ドル) 152
表35 AI保証・評価・可観測性プラットフォーム:AI TRISM市場、
地域別、2026年~2031年(百万米ドル) 152
表36 AIセキュリティおよびランタイム保護プラットフォーム:AI TRISM市場、
地域別、2022年~2025年(百万米ドル) 153
表37 AIセキュリティおよびランタイム保護プラットフォーム:AI TRISM市場、
地域別、2026年~2031年(百万米ドル) 153
表38 AI TRISM市場、サービス別、2022年~2025年(百万米ドル) 154
表39 サービス別AI TRISM市場、2026年~2031年(百万米ドル) 155
表40 サービス:地域別AI TRISM市場、2022年~2025年(百万米ドル) 155
表41 サービス:AI TRISM市場、地域別、2026年~2031年(百万米ドル) 155
表42 コンサルティング、戦略およびガバナンス設計:AI TRISM市場、地域別、2022年~2025年(百万米ドル) 156
表43 コンサルティング、戦略およびガバナンス設計:地域別AI TRISM市場、2026年~2031年(百万米ドル) 157
表44 導入および統合:地域別AI TRISM市場、
2022年~2025年 (百万米ドル) 158
表45 導入・統合:AI TRISM市場、地域別、
2026年~2031年(百万米ドル) 158
表46 テスト、検証および独立保証:AI TRISM市場、
地域別、2022–2025年(百万米ドル) 159
表47 テスト、検証および独立保証:AI TRISM市場、
地域別、2026–2031年(百万米ドル) 159
表48 マネージドAI TRISMサービス:AI TRISM市場、地域別、
2022年~2025年(百万米ドル) 160
表49 マネージドAI TRISMサービス:AI TRISM市場、地域別、
2026年~2031年(百万米ドル) 160
表50 AI TRISM市場:導入形態別、2022年~2025年(百万米ドル) 163
表51 AI TRISM市場:導入形態別、2026年~2031年(百万米ドル) 164
表52 クラウド: 地域別AI TRISM市場、2022年~2025年(百万米ドル) 165
表53 クラウド:地域別AI TRISM市場、2026年~2031年(百万米ドル) 165
表54 オンプレミス:地域別AI TRISM市場、2022年~2025年(百万米ドル) 166
表55 オンプレミス:地域別AI TRISM市場、2026年~2031年(百万米ドル) 166
表56 ハイブリッド:地域別AI TRISM市場、2022年~2025年(百万米ドル) 167
表57 ハイブリッド:地域別AI TRISM市場、2026年~2031年(百万米ドル) 168
表58 組織規模別AI TRISM市場、2022年~2025年(百万米ドル) 171
表59 AI TRISM市場、組織規模別、2026年~2031年(百万米ドル) 171
表60 大企業:AI TRISM市場、地域別、2022年~2025年(百万米ドル) 172
表61 大企業:AI TRISM市場、地域別、2026年~2031年(百万米ドル) 173
表62 中小企業:AI TRISM市場、地域別、2022年~2025年(百万米ドル) 173
表63 中小企業:地域別AI TRISM市場、2026年~2031年(百万米ドル) 174
表64 用途別AI TRISM市場、2022年~2025年 (百万米ドル) 177
表65 AI TRISM市場:用途別、2026年~2031年(百万米ドル) 177
表66 ガバナンスおよび監督:AI TRISM市場、地域別、
2022年~2025年(百万米ドル) 178
表67 ガバナンスおよび監視:AI TRISM市場、地域別、
2026年~2031年(百万米ドル) 179
表68 保証および評価:AI TRISM市場、地域別、
2022年~2025年(百万米ドル) 181
表69 保証・評価:AI TRISM市場、地域別、
2026年~2031年(百万米ドル) 181
表70 セキュリティ・実行時制御:AI TRISM市場、地域別、
2022年~2025年(百万米ドル) 183
表71 セキュリティおよび実行時制御:地域別AI TRISM市場、
2026年~2031年(百万米ドル) 184
表72 監視および対応:地域別AI TRISM市場、
2022年~2025年(百万米ドル) 186
表73 監視・対応:地域別AI TRISM市場、
2026年~2031年(百万米ドル) 187
表74 その他の用途:地域別AI TRISM市場、2022年~2025年(百万米ドル) 188
表75 その他の用途:AI TRISM市場、地域別、2026年~2031年(百万米ドル) 189
表76 AI TRISM市場、産業別、2022年~2025年(百万米ドル) 194
表77 AI TRISM市場:産業別、2026年~2031年(百万米ドル) 194
表 78 金融:AI TRISM 市場、地域別、2022–2025 年(百万米ドル) 195
表 79 金融:AI TRISM 市場、地域別、2026–2031 年(百万米ドル) 196
表80 政府・防衛:AI TRISM市場、地域別、
2022–2025年(百万米ドル) 197
表81 政府・防衛:AI TRISM市場、地域別、
2026–2031年(百万米ドル) 197
表82 医療・ライフサイエンス:地域別AI TRISM市場、
2022年~2025年(百万米ドル) 198
表83 医療・ライフサイエンス:地域別AI TRISM市場、
2026年~2031年(百万米ドル) 198
表84 IT・ITES:地域別AI TRISM市場、2022年~2025年(百万米ドル) 199
表85 ITおよびITES:地域別AI TRISM市場、2026–2031年(百万米ドル) 200
表86 通信:地域別AI TRISM市場、
2022–2025年(百万米ドル) 201
表87 通信:地域別AI TRISM市場、
2026年~2031年(百万米ドル) 201
表88 小売・Eコマース・消費財:地域別AI TRISM市場、2022年~2025年(百万米ドル) 202
表89 小売・Eコマース・消費財:地域別AI TRISM市場、2026年~2031年(百万米ドル) 202
表90 製造業:地域別AI TRISM市場、2022年~2025年(百万米ドル) 203
表91 製造業:地域別AI TRISM市場、2026年~2031年(百万米ドル) 203
表92 エネルギー・ユーティリティ:地域別AI TRISM市場、2022年~2025年(百万米ドル) 204
表93 エネルギー・ユーティリティ:地域別AI TRISM市場、2026年~2031年(百万米ドル) 205
表94 運輸・物流:地域別AI TRISM市場、
2022年~2025年(百万米ドル) 206
表95 運輸・物流:地域別AI TRISM市場、
2026年~2031年(百万米ドル) 206
表96 メディア・エンターテインメント:AI TRISM市場、地域別、
2022年~2025年(百万米ドル) 207
表97 メディア・エンターテインメント:地域別AI TRISM市場、
2026年~2031年(百万米ドル) 207
表98 その他の産業:地域別AI TRISM市場、2022年~2025年(百万米ドル) 208
表99 その他の産業:地域別AI TRISM市場、2026年~2031年(百万米ドル) 209
表100 地域別AI TRISM市場、2022年~2025年(百万米ドル) 212
表101 地域別AI TRISM市場、2026年~2031年(百万米ドル) 212
表102 北米:提供形態別AI TRISM市場、2022年~2025年(百万米ドル) 214
表103 北米:AI TRISM市場、提供形態別、2026–2031年(百万米ドル) 214
表104 北米:AI TRISM市場、ソリューション別、2022–2025年 (百万米ドル) 215
表 105 北米:AI TRISM 市場、ソリューション別、2026年~2031年(百万米ドル) 215
表 106 北米:AI TRISM 市場(サービス別)、2022–2025 年(百万米ドル) 215
表 107 北米:AI TRISM 市場(サービス別)、2026–2031 年(百万米ドル) 215
表108 南米アメリカ:AI TRISM市場、導入形態別、
2022年~2025年(百万米ドル) 216
表109 南米アメリカ:AI TRISM市場、導入形態別、
2026年~2031年(百万米ドル) 216
表110 南米アメリカ:AI TRISM市場、組織規模別、
2022年~2025年 (百万米ドル) 216
表111 北米:AI TRISM市場、組織規模別、
2026年~2031年(百万米ドル) 216
表 112 南米アメリカ:AI TRISM 市場、用途別、2022年~2025年(百万米ドル) 217
表 113 南米アメリカ:AI TRISM 市場、用途別、2026年~2031年(百万米ドル) 217
表114 北米:AI TRISM市場、産業別、2022年~2025年(百万米ドル) 217
表115 北米:AI TRISM市場、産業別、2026年~2031年 (百万米ドル) 218
表116 北米:AI TRISM市場、国別、2022年~2025年(百万米ドル) 218
表117 北米:AI TRISM市場、国別、2026年~2031年 (百万ドル) 218
表118 アメリカ:AI TRISM市場、提供形態別、2022年~2025年(百万ドル) 219
表119 アメリカ:AI TRISM市場、提供形態別、2026年~2031年(百万ドル) 219
表120 アメリカ:AI TRISM市場、ソリューション別、2022年~2025年(百万ドル) 220
表121 アメリカ:AI TRISM市場、ソリューション別、2026年~2031年(百万ドル) 220
表122 アメリカ:AI TRISM市場、サービス別、2022年~2025年(百万ドル) 220
表123 アメリカ:AI TRISM市場、サービス別、2026年~2031年(百万ドル) 220
表 124 アメリカ:AI TRISM 市場、導入形態別、2022–2025 年(百万ドル) 221
表 125 アメリカ:AI TRISM 市場、導入形態別、2026–2031 年(百万ドル) 221
表126 アメリカ:AI TRISM市場、組織規模別、2022年~2025年(百万ドル) 221
表127 アメリカ:AI TRISM市場、組織規模別、2026年~2031年(百万ドル) 221
表 128 アメリカ:AI TRISM 市場、用途別、2022–2025 年(百万ドル) 222
表129 アメリカ:AI TRISM市場、用途別、2026年~2031年(百万ドル) 222
表130 アメリカ:AI TRISM市場、産業別、2022年~2025年(百万ドル) 222
表131 アメリカ:AI TRISM市場(産業別、2026年~2031年)(百万ドル) 223
表132 カナダ:AI TRISM市場(提供形態別、2022年~2025年)(百万ドル) 224
表133 カナダ:AI TRISM市場、提供形態別、2026年~2031年(百万米ドル) 224
表134 カナダ:AI TRISM市場、ソリューション別、2022年~2025年(百万米ドル) 224
表135 カナダ:AI TRISM市場、提供形態別、2026年~2031年(百万米ドル) 224
表136 カナダ:AI TRISM市場、ソリューション別、2022年~2025年(百万米ドル) 225
表137 カナダ:AI TRISM市場、サービス別、2026年~2031年(百万米ドル) 225
表138 カナダ:AI TRISM市場、導入形態別、2022年~2025年(百万米ドル) 225
表139 カナダ:AI TRISM市場、サービス別、2026年~2031年(百万米ドル) 225
表140 カナダ:AI TRISM市場、組織規模別、2022年~2025年(百万米ドル) 226
表141 カナダ:AI TRISM市場、組織規模別、2026年~2031年(百万米ドル) 226
表142 カナダ:AI TRISM市場、用途別、2022年~2025年(百万米ドル) 226
表 143 カナダ:AI TRISM 市場、用途別、2026–2031 年(百万米ドル) 226
表 144 カナダ:AI TRISM 市場、産業別、2022–2025 年(百万米ドル) 227
表145 カナダ:AI TRISM市場、産業別、2026年~2031年(百万米ドル) 227
表146 ヨーロッパ:AI TRISM市場、提供形態別、2022年~2025年(百万米ドル) 229
表147 ヨーロッパ:AI TRISM市場、提供形態別、2026年~2031年(百万米ドル) 229
表148 ヨーロッパ:AI TRISM市場、ソリューション別、2022年~2025年(百万米ドル) 229
表149 ヨーロッパ:AI TRISM市場、ソリューション別、2026年~2031年(百万米ドル) 229
表150 ヨーロッパ:AI TRISM市場、サービス別、2022年~2025年(百万米ドル) 230
表151 ヨーロッパ:AI TRISM市場(サービス別、2026年~2031年)(百万米ドル) 230
表152 ヨーロッパ:AI TRISM市場(導入形態別、2022年~2025年)(百万米ドル) 230
表 153 ヨーロッパ:AI TRISM 市場、導入形態別、2026年~2031年(百万米ドル) 230
表 154 ヨーロッパ:AI TRISM 市場、組織規模別、2022年~2025年(百万米ドル) 231
表 155 ヨーロッパ:AI TRISM 市場、組織規模別、2026–2031年(百万米ドル) 231
表 156 ヨーロッパ:AI TRISM 市場、用途別、2022–2025年 (百万米ドル) 231
表157 ヨーロッパ:AI TRISM市場、組織規模別、2026年~2031年(百万米ドル) 231
表158 ヨーロッパ: AI TRISM市場、産業別、2022年~2025年(百万米ドル) 232
表159 ヨーロッパ:AI TRISM市場、産業別、2026年~2031年(百万米ドル) 232
表160 ヨーロッパ:AI TRISM市場(国別)、2022年~2025年(百万米ドル) 233
表161 ヨーロッパ:AI TRISM市場(国別)、2026年~2031年(百万米ドル) 233
表162 英国:AI TRISM市場、提供形態別、2022年~2025年(百万米ドル) 234
表163 英国:AI TRISM市場、提供形態別、2026年~2031年(百万米ドル) 234
表164 英国:AI TRISM市場、ソリューション別、2022年~2025年(百万米ドル) 234
表165 英国:AI TRISM市場、ソリューション別、2026年~2031年(百万米ドル) 235
表 166 英国:AI TRISM 市場、サービス別、2022–2025 年(百万米ドル) 235
表 167 英国:AI TRISM 市場、サービス別、2026–2031 年(百万米ドル) 235
表168 英国:AI TRISM市場、導入形態別、2022年~2025年(百万米ドル) 235
表169 英国:AI TRISM市場、導入形態別、2026年~2031年(百万米ドル) 236
表170 英国:AI TRISM市場、組織規模別、2022年~2025年(百万米ドル) 236
表171 英国:AI TRISM市場、組織規模別、2026年~2031年(百万米ドル) 236
表172 英国:AI TRISM市場、用途別、2022年~2025年(百万米ドル) 236
表173 英国:AI TRISM市場、用途別、2026年~2031年(百万米ドル) 237
表174 英国:AI TRISM市場、産業別、2022年~2025年(百万米ドル) 237
表175 英国:AI TRISM市場、産業別、2026年~2031年(百万米ドル) 238
表176 ドイツ:AI TRISM市場、提供形態別、2022年~2025年(百万米ドル) 239
表177 ドイツ:AI TRISM市場、提供形態別、2026年~2031年(百万米ドル) 239
表178 ドイツ:AI TRISM市場、ソリューション別、2022年~2025年(百万米ドル) 239
表 179 ドイツ:AI TRISM 市場、ソリューション別、2026年~2031年(百万米ドル) 239
表 180 ドイツ:AI TRISM 市場、サービス別、2022年~2025年(百万米ドル) 240
表181 ドイツ:AI TRISM市場、サービス別、2026年~2031年(百万米ドル) 240
表182 ドイツ:AI TRISM市場、導入形態別、
2022年~2025年(百万米ドル) 240
表183 ドイツ:AI TRISM市場、導入形態別、
2026年~2031年(百万米ドル) 240
表184 ドイツ:AI TRISM市場、組織規模別、
2022年~2025年(百万米ドル) 241
表185 ドイツ:AI TRISM市場、組織規模別、
2026年~2031年(百万米ドル) 241
表186 ドイツ:AI TRISM市場、用途別、2022年~2025年(百万米ドル) 241
表187 ドイツ:AI TRISM市場、用途別、2026年~2031年(百万米ドル) 241
表188 ドイツ:AI TRISM市場、産業別、2022年 –2025年(百万米ドル) 242
表189 ドイツ:AI TRISM市場、産業別、2026–2031年(百万米ドル) 242
表190 フランス:AI TRISM市場、提供形態別、2022–2025年(百万米ドル) 243
表191 フランス:AI TRISM市場、提供形態別、2026–2031年(百万米ドル) 243
表192 フランス:AI TRISM市場、提供形態別、2022年~2025年(百万米ドル) 244
表193 フランス:AI TRISM市場、提供形態別、2026年~2031年 (百万米ドル) 244
表194 フランス:AI TRISM市場、サービス別、2022年~2025年(百万米ドル) 244
表195 フランス:AI TRISM市場、サービス別、2026年~2031年(百万米ドル) 244
表196 フランス:AI TRISM市場、導入形態別、2022年~2025年(百万米ドル) 245
表197 フランス:AI TRISM市場、導入形態別、2026年~2031年(百万米ドル) 245
表198 フランス:AI TRISM市場、組織規模別、2022年~2025年(百万米ドル) 245
表199 フランス:AI TRISM市場、組織規模別、2026年~2031年(百万米ドル) 245
表 200 フランス:AI TRISM 市場、用途別、2022–2025年(百万米ドル) 246
表 201 フランス:AI TRISM 市場、用途別、2026–2031年(百万米ドル) 246
表 202 フランス:AI TRISM 市場、産業別、2022–2025年(百万米ドル) 246
表 203 フランス:AI TRISM 市場、産業別、2026–2031年(百万米ドル) 247
表 204 イタリア:AI TRISM市場、提供形態別、2022年~2025年(百万米ドル) 248
表 205 イタリア:AI TRISM市場、提供形態別、2026年~2031年(百万米ドル) 248
表 206 イタリア:AI TRISM 市場、提供形態別、2022–2025年(百万米ドル) 248
表 207 イタリア:AI TRISM 市場、提供形態別、2026–2031年(百万米ドル) 248
表 208 イタリア:AI TRISM 市場、サービス別、2022年~2025年(百万米ドル) 249
表 209 イタリア:AI TRISM 市場、サービス別、2026年~2031年(百万米ドル) 249
表 210 イタリア:AI TRISM 市場、導入形態別、2022–2025年(百万米ドル) 249
表 211 イタリア:AI TRISM 市場、導入形態別、2026–2031年(百万米ドル) 249
表 212 イタリア:AI TRISM 市場、組織規模別、2022–2025 年(百万米ドル) 250
表 213 イタリア:AI TRISM 市場、組織規模別、2026–2031 年(百万米ドル) 250
表214 イタリア:AI TRISM市場、用途別、2022年~2025年(百万米ドル) 250
表215 イタリア:AI TRISM市場、用途別、2026年~2031年 (百万米ドル) 250
表216 イタリア:AI TRISM市場、産業別、2022年~2025年(百万米ドル) 251
表217 イタリア:AI TRISM市場、産業別、2026年~2031年(百万米ドル) 251
表 218 ヨーロッパその他地域:AI TRISM 市場(提供形態別、2022–2025年)(百万米ドル) 252
表 219 ヨーロッパその他地域:AI TRISM 市場(提供形態別、2026–2031年)(百万米ドル) 252
表220 ヨーロッパその他地域:AI TRISM市場、提供形態別、2022年~2025年(百万米ドル) 253
表221 ヨーロッパその他地域:AI TRISM市場、提供形態別、2026年~2031年(百万米ドル) 253
表 222 ヨーロッパその他地域:AI TRISM 市場(サービス別)、2022–2025年(百万米ドル) 253
表 223 ヨーロッパその他地域:AI TRISM市場(サービス別)、2026年~2031年(百万米ドル) 253
表224 ヨーロッパその他地域:AI TRISM市場(導入形態別)、
2022年~2025年(百万米ドル) 254
表 225 ヨーロッパその他地域:AI TRISM市場(導入形態別)、
2026–2031年(百万米ドル) 254
表 226 ヨーロッパその他地域:AI TRISM市場(組織規模別)、
2022年~2025年(百万米ドル) 254
表227 ヨーロッパその他地域:AI TRISM市場、組織規模別、
2026年~2031年(百万米ドル) 254
表228 ヨーロッパその他地域:AI TRISM市場(用途別)、
2022–2025年(百万米ドル) 255
表229 ヨーロッパその他地域:AI TRISM市場、用途別、
2026年~2031年(百万米ドル) 255
表230 ヨーロッパその他地域:AI TRISM市場、産業別、2022年~2025年(百万米ドル) 255
表231 ヨーロッパその他地域:AI TRISM市場、産業別、2026年~2031年(百万米ドル) 256
表232 アジア太平洋地域:AI TRISM市場、提供形態別、2022年~2025年 (百万米ドル) 258
表 233 アジア太平洋地域:AI TRISM 市場、業種別、2026–2031年(百万米ドル) 258
表 234 アジア太平洋地域:AI TRISM 市場、提供形態別、2022–2025年(百万米ドル) 259
表 235 アジア太平洋地域:AI TRISM 市場(ソリューション別、2026–2031年)(百万米ドル) 259
表 236 アジア太平洋地域:AI TRISM 市場(サービス別、2022–2025年)(百万米ドル) 259
表 237 アジア太平洋地域:AI TRISM 市場(サービス別)、2026–2031年(百万米ドル) 259
表 238 アジア太平洋地域:AI TRISM 市場(導入形態別)、
2022–2025年(百万米ドル) 260
表 239 アジア太平洋地域:AI TRISM 市場(導入形態別)、
2026年~2031年(百万米ドル) 260
表 240 アジア太平洋地域:AI TRISM市場、組織規模別、
2022年~2025年(百万米ドル) 260
表241 アジア太平洋地域:AI TRISM市場、組織規模別、
2026年~2031年(百万米ドル) 260
表 242 アジア太平洋地域:AI TRISM 市場、組織規模別、2022–2025年(百万米ドル) 261
表 243 アジア太平洋地域:AI TRISM 市場、用途別、2026–2031年(百万米ドル) 261
表244 アジア太平洋地域:AI TRISM市場(産業別)、2022年~2025年(百万米ドル) 261
表245 アジア太平洋地域:AI TRISM市場(産業別)、2026年~2031年(百万米ドル) 262
表 246 アジア太平洋地域:AI TRISM 市場、国別、2022年~2025年(百万米ドル) 262
表 247 アジア太平洋地域:AI TRISM 市場、国別、2026年~2031年(百万米ドル) 262
表 248 中国:AI TRISM 市場、提供形態別、2022年~2025年(百万米ドル) 263
表 249 中国:AI TRISM 市場、提供形態別、2026年~2031年(百万米ドル) 263
表 250 中国:AI TRISM 市場、ソリューション別、2022–2025年(百万米ドル) 264
表 251 中国:AI TRISM 市場、ソリューション別、2026–2031年 (百万米ドル) 264
表 252 中国:AI TRISM 市場、サービス別、2022–2025 年(百万米ドル) 264
表 253 中国:AI TRISM 市場、サービス別、2026–2031 年(百万米ドル) 264
表254 中国:AI TRISM市場(ソリューション別)、2022年~2025年(百万米ドル) 265
表255 中国:AI TRISM市場(導入形態別)、2026年~2031年 (百万米ドル) 265
表 256 中国:AI TRISM 市場、組織規模別、2022–2025年(百万米ドル) 265
表 257 中国:AI TRISM 市場、組織規模別、2026年~2031年(百万米ドル) 265
表 258 中国:AI TRISM 市場、用途別、2022年~2025年(百万米ドル) 266
表 259 中国:AI TRISM 市場、用途別、2026–2031年(百万米ドル) 266
表 260 中国:AI TRISM 市場、産業別、2022–2025年(百万米ドル) 266
表 261 中国:AI TRISM 市場、産業別、2026年~2031年(百万米ドル) 267
表 262 日本:AI TRISM 市場、提供形態別、2022年~2025年(百万米ドル) 268
表263 日本:AI TRISM市場、提供形態別、2026年~2031年(百万米ドル) 268
表264 日本:AI TRISM市場、ソリューション別、2022年~2025年(百万米ドル) 268
表 265 日本:AI TRISM 市場、提供形態別、2026年~2031年(百万米ドル) 268
表 266 日本:AI TRISM 市場、ソリューション別、2022年~2025年(百万米ドル) 269
表267 日本:AI TRISM市場(サービス別)、2026年~2031年(百万米ドル) 269
表268 日本:AI TRISM市場(導入形態別)、2022年~2025年(百万米ドル) 269
表 269 日本:AI TRISM市場、サービス別、2026年~2031年(百万米ドル) 269
表 270 日本:AI TRISM市場、組織規模別、2022年~2025年(百万米ドル) 270
表 271 日本:AI TRISM 市場、組織規模別、2026年~2031年(百万米ドル) 270
表 272 日本:AI TRISM 市場、用途別、2022年~2025年(百万米ドル) 270
表273 日本:AI TRISM市場、用途別、2026年~2031年(百万米ドル) 270
表274 日本:AI TRISM市場、産業別、2022年~2025年(百万米ドル) 271
表275 日本:AI TRISM市場、産業別、2026年~2031年(百万米ドル) 271
表276 インド:AI TRISM市場、提供形態別、2022年~2025年(百万米ドル) 272
表 277 インド:AI TRISM市場、提供形態別、2026年~2031年(百万米ドル) 272
表 278 インド:AI TRISM市場、ソリューション別、2022年~2025年 (百万米ドル) 273
表279 インド:AI TRISM市場、提供形態別、2026年~2031年(百万米ドル) 273
表280 インド:AI TRISM市場、サービス別、2022年~2025年 (百万米ドル) 273
表 281 インド:AI TRISM 市場(サービス別)、2026年~2031年(百万米ドル) 273
表 282 インド:AI TRISM 市場、導入形態別、2022年~2025年(百万米ドル) 274
表 283 インド:AI TRISM 市場、導入形態別、2026年~2031年(百万米ドル) 274
表284 インド:AI TRISM市場、組織規模別、2022年~2025年(百万米ドル) 274
表285 インド:AI TRISM市場、組織規模別、2026年~2031年(百万米ドル) 274
表 286 インド:AI TRISM 市場、用途別、2022年~2025年(百万米ドル) 275
表 287 インド:AI TRISM 市場、用途別、2026年~2031年(百万米ドル) 275
表 288 インド:AI TRISM 市場、産業別、2022年~2025年(百万米ドル) 275
表 289 インド:AI TRISM 市場、産業別、2026年~2031年(百万米ドル) 276









