主なポイント
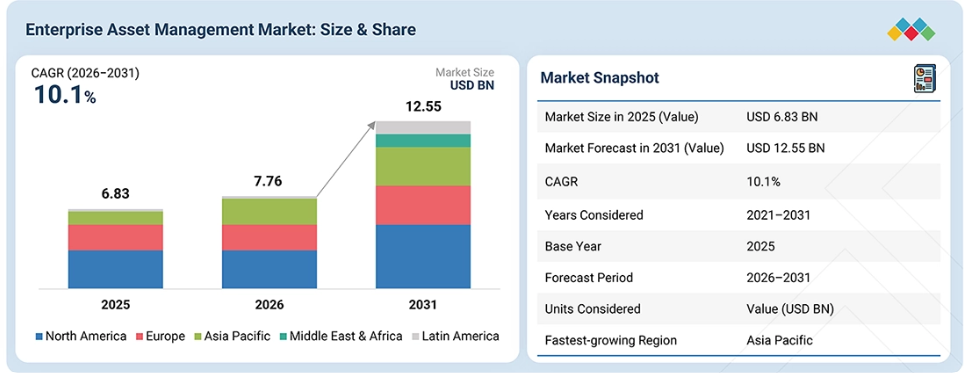
アジア太平洋地域は、産業の急速なデジタル化、接続された資産ネットワークの拡大、およびスケーラブルでインテリジェントな資産管理プラットフォームを必要とする予知保全の導入拡大に牽引され、企業資産管理ソリューションおよびサービスにおいて最も急速に成長する市場となる見込みです。
2031年には、ソリューションが企業資産管理市場において最大のシェアを占めると予想されます。
用途別では、企業資産管理市場において、予測期間中に保守管理セグメントが10.8%という最も高い成長率を記録すると予想されます。
予測期間中、世界の企業資産管理市場において、線形資産が10.8%という最も高い成長率を記録すると予想されます。
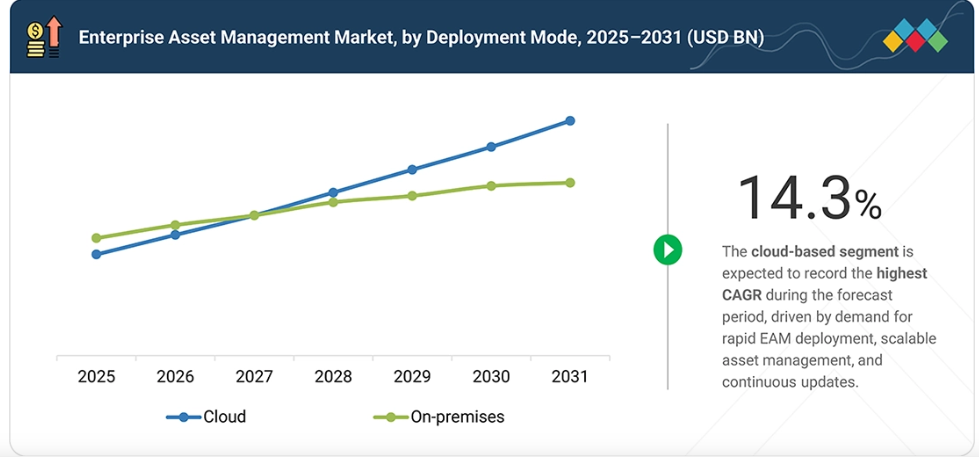
導入形態別では、世界の企業資産管理市場において、予測期間中にクラウドが14.3%という最も高い成長率を示すと予想されます。
資産基盤の拡大、限られた保守リソース、厳しい予算といった要因が、クラウドベースのEAMソフトウェアや、拡張性・設定性に優れた資産管理ソリューションの導入を後押ししているため、中小企業(SME)は企業資産管理市場において最も高い成長率を示すと見込まれます。
産業別では、製造業が最大の市場シェアを占めると予想されます。これは、製造業者がコネクテッド資産ネットワーク、予知保全プログラム、および全社的な資産ライフサイクル管理インフラを拡大しているためです。
IBM、SAP、Oracle、Siemens、IFSは、エンタープライズ資産管理市場の主要プレイヤーであり、AI対応のEAMソフトウェア、予知保全、資産パフォーマンス管理、モバイルワークフォースソリューション、および複雑な産業オペレーション向けの統合資産ライフサイクルプラットフォームを提供しています。
Asset Panda、Asset Infinity、KloudGinは、堅牢な製品ポートフォリオと効果的な事業戦略を通じて、スタートアップや中小企業の中で際立った存在となっています。
資産データが保守、運用、サプライチェーン、およびエンタープライズシステム全体にますます分散化するにつれ、接続された資産ライフサイクル運用を統括するエンタープライズ資産管理(EAM)プラットフォームへの需要が加速しています。ベンダー各社は、インテリジェントなワークフローの自動化、統一された資産データモデル、相互運用可能な統合フレームワークを組み込み、運用の俊敏性を向上させ、資産ガバナンスを強化し、予防的な保守および信頼性向上のための介入を可能にしています。
顧客の顧客に影響を与えるトレンドと変革
エンタープライズ・アセット・マネジメント(EAM)分野における変革により、今後7~10年の間に、市場の主要プレーヤーの収益源が再構築されると予想されます。これは、従来型のオンプレミス型EAMソフトウェア、コンピュータ化された保守システム、スタンドアロンの作業指示管理システムからの需要が、クラウドネイティブのEAMおよびSaaSプラットフォーム、IoTやセンサーを活用した資産管理、AIを活用した保守計画、デジタルツイン、そして接続された資産エコシステムへとシフトすることによるものです。
この移行を後押ししているのは、製造企業がプラント資産と保守データを連携させ、予期せぬダウンタイムを最小限に抑え、保守および資産コストを最適化し、分散した老朽化した資産を管理する必要性が高まっていることです。エネルギー・ユーティリティ分野では、EAMの導入が、資産リスクに基づく保守、現場業務と資産運用の一体化、信頼性の向上および故障解決の迅速化とますます密接に関連しています。同様に、運輸・物流企業も、車両およびインフラの稼働率、資産のリアルタイム可視化、現場保守とリソースの最適化を優先事項としています。
こうした顧客の要請は、設備の稼働率やOEE(総合設備効率)の向上、予期せぬダウンタイムや保守コストの削減、保守業務の標準化、資産寿命の延長、インフラの信頼性向上、故障の早期検知、ライフサイクルコストの低減など、測定可能な運用成果につながるものと期待されています。その結果、新たなユースケース、技術、製品・サービス、顧客・パートナー、および的を絞ったM&Aにより、エンタープライズ資産管理市場における新たな収益源の割合が拡大し、従来の収益源への依存度が徐々に低下していくものと見込まれます。
市場の動向
推進要因:AIを活用したコネクテッド資産運用の導入加速
資産の稼働率向上、保守効率の向上、および資産ライフサイクル価値の向上に対する需要の高まりが、AIを活用したEAMプラットフォームの導入を加速させています。組織では、予測分析、状態監視、生成AI、および自動化されたワークフローをますます活用し、予測的かつ処方的資産管理を実現しています。これらの機能により、組織は潜在的な故障を早期に特定し、保守活動を最適化し、予期せぬダウンタイムを削減し、資産全体の信頼性を向上させることができます。
抑制要因:複雑な統合とシステム近代化の要件
EAMプラットフォームをレガシーERPシステム、運用技術(OT)、資産データベース、および既存の保守システムと統合する際の複雑さとコストは、導入において重大な課題となる可能性があります。大規模な組織では、シームレスな導入を確保するために、大規模なデータ移行、システム統合、カスタマイズ、プロセスの再設計、およびユーザー研修が必要となる場合があります。これらの要件は、導入コストや期間の増加、業務の中断、EAM投資の回収遅延を招き、ひいてはEAMソリューションの導入を制約する要因となります。
機会:デジタルツインとライフサイクルシミュレーションの拡大
デジタルツインの採用拡大は、EAMベンダーにとって、従来型の保守管理の枠を超えて、包括的な資産ライフサイクル最適化へと事業を拡大する機会をもたらします。デジタルツインは、リアルタイムの資産データをエンジニアリング情報、保守履歴、運用状況と統合することで、組織が資産のパフォーマンスを継続的に監視し、運用シナリオをシミュレーションし、潜在的な故障を予測し、資産ライフサイクル全体を通じて保守および資産管理戦略を最適化することを可能にします。
課題:断片化した資産データとレガシーシステム
資産情報の分散に加え、複雑なレガシーシステムが存在するため、特に多くの独自技術を活用している大企業においては、EAMのアップグレードが困難となっています。EAM技術を用いてERP、MES、在庫管理、エンジニアリング、運用システムと統合する際には、データの移行や標準化、必要な措置の実施といった追加の負担が生じ、アップグレードプロセスがより複雑化し、スピードも低下してしまいます。
市場エコシステム
EAMエコシステムは、資産投資計画およびライフサイクル管理をサポートするプラットフォーム、予防保全、資産管理、作業指示プロセスを効率化する企業資産・保守管理ソリューション、現場作業員の業務遂行を改善する運用・作業・現場資産管理プラットフォーム、そして予測分析、リスク評価、資産最適化を可能にする資産パフォーマンスおよび信頼性管理ソリューションで構成されています。
このエコシステムにおいて、IBMやSAPを含む主要ベンダー群は、投資計画や資産取得から、保守、現場運用、パフォーマンス監視に至るまで、資産ライフサイクル全体を網羅する機能を提供しています。これらの幅広いポートフォリオは、単一の機能領域への特化ではなく、エンドツーエンドのスイート機能、統合、およびライフサイクル全体をカバーすることに競争上の重点が置かれていることを示しています。「資産ライフサイクルおよび投資管理」カテゴリーでは、シーメンスとAVEVAが、エンジニアリング分析、資産計画、長期資本投資管理における機能で際立っています。「エンタープライズ資産および保守管理」カテゴリーには、UpKeepやLimbleといった専門的なCMMSプロバイダーが含まれており、これらは広範な資本計画というよりは、主に日々の保守業務の実行、作業指示書管理、技術者の生産性に重点を置いています。
同様に、「運用、作業、およびフィールド資産管理」カテゴリーには、ServiceNowやTrimbleといったスイートプロバイダーが含まれており、フィールドサービス管理、資産運用、およびエンタープライズワークフロー機能の融合を反映しています。対照的に、「資産パフォーマンスおよび信頼性管理」カテゴリーでは、AspenTechやFlukeといった専門プロバイダーが特徴的であり、状態監視、資産パフォーマンス、および信頼性分析に重点を置いています。全体として、競争環境は、幅広さ、統合性、エンドツーエンドのライフサイクル機能を通じて競争する多角的な既存企業と、保守業務、フィールド運用、資産パフォーマンス、信頼性管理に特化したソリューションによって差別化を図る専門ベンダーとからなる、二層構造を呈しています。
市場セグメント
エンタープライズ資産管理(EAM)市場:提供サービス別
企業が資産管理システムのアップグレードやその価値の最大化に向けて特別なサポートを必要としていることから、サービス分野は急速に成長しています。資産戦略、プロセスの統一、AI導入準備に関するトレーニングやコンサルティング、レガシーシステムの近代化、ERP、MES、IoT、APMなどの導入・統合、そして継続的な改善や更新、サイバーセキュリティ、基幹システムのパフォーマンスに対する適切なサポートといった分野で、需要が高まっています。
エンタープライズ資産管理(EAM)市場:提供サービス別
用途別では、EAMが資産の状態と保守スケジュール、作業指示書、現場業務、リソースの可用性を統合する実装層となることを踏まえると、運用管理が最大の市場シェアを占める見込みです。リアルタイムの資産データへの移行、AIを活用した優先順位付け、モバイルワークの導入という文脈において、運用管理は稼働時間と保守効率の向上において極めて重要な役割を果たすものと見られています。
エンタープライズ資産管理(EAM)市場:資産クラス別
資産クラス別に見ると、製造業者がセンサーを豊富に備えた高度に機械化された生産システムへと移行していることから、生産設備セクターの成長がより急速になると予想されます。こうしたシステムでは、設備の故障がスループットやOEEに直接的な影響を及ぼします。状態データ、デジタルツイン、AIベースの故障予測ソフトウェアの活用がより頻繁に行われるようになることで、組織は予定された保守体制から、継続的な設備性能の改善や、設備の残存寿命に基づく使用判断へと移行できるようになるでしょう。
エンタープライズ資産管理(EAM)市場:導入形態の種類
導入形態の種類では、断片化したEAM環境を近代化しつつ、高度にカスタマイズされたレガシーシステムへの影響を最小限に抑える必要性に後押しされ、クラウドが最も急速な成長を遂げると予想されます。AIを活用した機能、資産のリアルタイム可視化、および標準化された統合に対する需要の高まりが、特に地理的に分散した資産を保有し、段階的なEAM近代化を進めている組織において、クラウドの導入をさらに後押ししています。
地域
予測期間中、アジア太平洋地域が世界のエンタープライズ資産管理市場において最大の地域となる見込み
予測によると、急速な工業化、および新たにデジタル化された資産と老朽化したレガシーインフラの両方の近代化に牽引され、アジア太平洋地域はエンタープライズ資産管理市場において最も高い成長を記録すると見込まれています。スマート製造、現地生産、インフラの自動化の導入が進むにつれ、分散した施設全体でIoTデータ、保守業務、資産階層、ライフサイクル管理を統合するEAMソリューションに対する強い需要が生まれています。企業が業務効率、資産の可視性、コスト最適化を優先するにつれ、同地域全体で統合型EAMプラットフォームへのニーズが高まると予想されます。
エンタープライズ資産管理市場:企業評価マトリックス
エンタープライズ資産管理市場の評価マトリックスにおいて、IFS(スター)は、強力な市場プレゼンスと包括的なポートフォリオを武器に首位を走っており、製造、エネルギー、運輸などの産業で大規模な導入を実現しています。Trimble(新興リーダー)は、資産集約型業務向けに最適化された、拡張性が高くデータ駆動型のEAMソリューションにより、勢いを増しています。IFSが規模と企業へのリーチで優位に立つ一方、SAPやIBMなどの他のプロバイダーも、リーダーのクアドラントへと進出するための強力な成長の可能性を示しています。
主要な市場プレイヤー
IBM (US)
Oracle (US)
SAP (Germany)
Octave Intelligence (Ireland)
IFS (Sweden)
Aptean (US)
Siemens (Germany)
CGI (Canada)
Trimble (US)
ServiceNow (US)
Eptura (US)
Hitachi Energy (Switzerland)
Ramco Systems (India)
Accruent (US)
MaintainX (US)
ABS Group (US)
Central Square Technologies (US)
KloudGin (US)
Assetworks (US)
Limble CMMS (US)
Upkeep (US)
Asset Panda (US)
emaint (US)
Asset Infinity (India)
Pragma (South Africa)
EZmaintain (US)
Llumin (US)
IPS Intelligent Process Solutions (Germany)
Ideagen (England)
ePROMIS Solutions (US)
最近の動向
2026年8月:Interloc Solutions社は、IBM MaximoおよびMaximo Application Suite向けに特別に構築されたエージェント型AIプラットフォーム「interloc.ai」をリリースしました。この連携により、専門化されたAIエージェントとMaximoのAPI、ワークフロー、セキュリティ制御を組み合わせ、リクエストの分析、作業指示書の作成・更新、割り当ての提案、ナレッジの検索、承認済み保守作業の実行が可能となります。
2026年7月:IFSとチェルシー・フットボール・クラブは、クラブの運営全般にIFSの技術を導入するため、パートナーシップを拡大しました。初期段階では財務および調達を対象としていますが、今後の段階では資産管理や施設運営も対象に含める計画です。したがって、この契約は将来的なEAM(エンタープライズ・アセット・マネジメント)導入事例となり、産業用AIが資産および施設管理活動を支援することを目的としています。
2026年7月:オクターブ・インテリジェンスは、ヴェオリア・エンバイロメントとの5年間の戦略的パートナーシップを更新し、Octave Attune EAMの導入を世界中で10,000人以上のユーザーに拡大しました。この契約は、ヴェオリアの水、廃棄物、エネルギー事業全体における現場業務、保守計画、資産パフォーマンスのデジタル化を支援するとともに、AWSクラウドを通じて資産の状態、規制要件、運用データを統合するものです。
2026年7月:シーメンスは、子会社であるブライトリー・ソフトウェアを通じて、アッピーウェイと提携し、アッピーウェイの「Traffic Suite」をブライトリーの資産管理システム「Confirm」に統合しました。この提携により、デジタル交通規制や道路脇の情報が、高速道路の資産記録、作業計画、運用活動と連携され、英国の地方自治体が保守業務の調整を改善し、デジタル交通規制の遵守要件に備えることが可能になります。
1 はじめに 31
1.1 本調査の目的 31
1.2 市場の定義 31
1.3 調査対象範囲 32
1.3.1 市場セグメンテーションおよび地域範囲 32
1.3.2 調査対象の範囲および除外項目 33
1.3.3 対象期間 34
1.4 対象通貨 34
1.5 本調査の限界 35
1.6 ステークホルダー 35
1.7 変更点の概要 36
2 エグゼクティブ・サマリー 37
2.1 市場のハイライトと主要な洞察 37
2.2 主要な市場参加者:戦略的展開のマッピング 38
2.3 エンタープライズ資産管理市場における破壊的トレンド 39
2.4 高成長セグメント 40
2.5 地域別概要:市場規模、成長率、および予測 41
3 プレミアムインサイト 43
3.1 エンタープライズ資産
管理市場における事業者にとっての魅力的な機会 43
3.2 エンタープライズ資産管理市場:提供サービス別 44
3.3 エンタープライズ資産管理市場:資産クラス別 44
3.4 エンタープライズ資産管理市場:用途別 44
3.5 エンタープライズ資産管理市場:組織規模別 45
3.6 エンタープライズ資産管理市場(種類別) 45
3.7 エンタープライズ資産管理市場(産業別) 46
3.8 エンタープライズ資産管理市場(地域別) 46
4 市場概要 47
4.1 はじめに 47
4.2 市場の動向 47
4.2.1 推進要因 48
4.2.1.1 AIを活用したコネクテッド資産運用の導入加速 48
4.2.1.2 コネクテッド資産エコシステムの拡大がEAMの導入を促進 48
4.2.1.3 産業特化型EAMソリューションへの需要 48
4.2.1.4 持続可能な資産ライフサイクル管理のためのツールとしてのEAM 49
4.2.2 制約要因 49
4.2.2.1 導入の複雑さと統合コストの高さがEAMの導入を制約 49
4.2.2.2 国境を越えたコンプライアンス管理の複雑さ 50
4.2.3 機会 50
4.2.3.1 デジタルツインとライフサイクルシミュレーションの拡大が、EAMに新たな機会をもたらします 50
4.2.3.2 モバイルおよび遠隔保守機能の拡大が、EAMの導入を後押しします 50
4.2.3.3 EAMと企業および資産ライフサイクルのワークフローとの融合 51
4.2.4 課題 51
4.2.4.1 資産データの断片化とレガシーシステムの複雑さが、EAMの近代化を阻害しています 51
4.2.4.2 メンテナンス技能者の不足の深刻化と現場の知識の喪失が、EAMの効果を制限しています 52
4.3 未解決のニーズと未開拓領域 52
4.3.1 エンタープライズ資産管理市場における未充足ニーズ 52
4.3.2 未開拓領域における機会 53
4.4 相互に関連する市場とセクター横断的な機会 54
4.4.1 相互に関連する市場 54
4.4.2 セクター横断的な機会 54
4.5 新たなビジネスモデルとエコシステムの変容 54
4.5.1 新たなビジネスモデル 54
4.5.1.1 エンタープライズ資産管理のビジネスモデル 55
4.5.2 エコシステムの変容 56
4.6 ティア1/2/3の主要企業による戦略的動き 56
4.6.1 主な動きと戦略的焦点 56
5 産業動向 57
5.1 ポーターの5つの力分析 57
5.1.1 新規参入の脅威 58
5.1.2 代替品の脅威 58
5.1.3 供給者の交渉力 58
5.1.4 購入者の交渉力 59
5.1.5 競争の激しさ 59
5.2 マクロ経済指標 59
5.2.1 はじめに 59
5.2.2 GDPの推移と予測 59
5.2.3 世界の人的資本管理産業の動向 61
5.2.4 世界の労働力管理産業の動向 61
5.3 バリューチェーン分析 62
5.4 エコシステム分析 63
5.5 価格分析 65
5.5.1 地域別平均販売価格(2024年~2026年) 65
5.5.2 主要企業別参考価格(2024年) 66
5.6 2026~2027年の主要な会議およびイベント 67
5.7 顧客のビジネスに影響を与えるトレンド/ディスラプション 68
5.8 投資および資金調達のシナリオ 69
5.9 ケーススタディ分析 70
5.9.1 ケーススタディ 1:ハングラナ社、資産保守にSAP EAMを導入 70
5.9.2 ケーススタディ 2:リヤド空港公社、IBM MAXIMOで空港資産管理を変革 70
5.9.3 ケーススタディ 3:ストックホルム・エクセルギ社が IFS クラウドを活用して独立した IT 環境を構築 71
5.9.4 ケーススタディ 4:ロレアル社が CMMS の導入により資産のリアルタイム可視化を実現 72
5.9.5 ケーススタディ 5:APTEAN EAM により、6 ヶ月でエンジニアリングチームを 900% 拡大 72
5.10 2025 年のアメリカ関税がエンタープライズ資産管理市場に与える影響 73
5.10.1 はじめに 73
5.10.2 主な関税率 73
5.10.3 価格への影響分析 74
5.10.4 地域への影響 74
5.10.4.1 北米 74
5.10.4.2 ヨーロッパ 74
5.10.4.3 アジア太平洋地域 74
5.10.5 産業別への影響 75
5.10.5.1 製造業 75
5.10.5.2 エネルギー・ユーティリティ 75
5.10.5.3 石油・ガス 75
5.10.5.4 運輸・物流 76
5.10.5.5 政府・公共部門 76
5.10.5.6 医療・ライフサイエンス 76
6 顧客環境と購買者の行動 77
6.1 意思決定プロセス 77
6.2 購入に関わるステークホルダーおよび購入評価基準 78
6.2.1 購入プロセスにおける主要なステークホルダー 78
6.2.2 購入基準 79
6.3 導入の障壁および社内の課題 79
6.4 各エンドユーザー産業における未充足ニーズ 80
6.5 市場の収益性 82
6.5.1 収益の可能性 82
6.5.2 コストの動向 83
6.5.3 主要用途における利益率向上の機会 83
7 規制環境 84
7.1 規制機関、政府機関、およびその他の組織 84
7.1.1 地域別の主要な規制 85
7.1.1.1 北米 86
7.1.1.2 ヨーロッパ 86
7.1.1.3 アジア太平洋地域 87
7.1.1.4 中東および南アフリカ 87
7.1.1.5 南米アメリカ 87
8 技術、特許、デジタル化、
およびAIの導入による戦略的変革 88
8.1 技術分析 88
8.1.1 主要技術 88
8.1.1.1 産業用モノのインターネット(IIoT)および接続資産のモニタリング 88
8.1.1.2 人工知能および機械学習 88
8.1.1.3 デジタルツイン技術 88
8.1.2 補完の技術 89
8.1.2.1 クラウドコンピューティングとSaaS 89
8.1.2.2 モバイルおよびコネクテッドワーカー技術 89
8.1.2.3 地理情報システム(GIS)とロケーションインテリジェンス 90
8.1.3 隣接技術 90
8.1.3.1 拡張現実(AR)および複合現実(MR) 90
8.1.3.2 ドローンおよびロボットによる点検 90
8.2 技術・製品ロードマップ 91
8.2.1 短期(2026年~2028年) | クラウドの近代化およびAIを組み込んだ資産管理 91
8.2.2 中期(2028年~2031年) | コネクテッド・アセット・インテリジェンスおよび自律型メンテナンス・エコシステム 92
8.2.3 長期(2031年~2035年以降) | 自律型・インテリジェントな資産ライフサイクル・プラットフォーム 93
8.3 特許分析 94
8.3.1 主要特許一覧(2023年~2024年) 95
8.4 将来の応用 96
8.4.1 コネクテッド状態ベースの保守 96
8.4.2 デジタルツインを活用した資産ライフサイクル管理 97
8.4.3 リスクベースの資産投資および更新計画 97
8.4.4 GIS を中心とした線形資産およびインフラ資産管理 98
8.4.5 現場から企業全体に至るクローズドループ型資産運用 98
8.5 AI/生成AIが企業資産管理市場に与える影響 99
8.5.1 主なユースケースと市場の可能性 99
8.5.2 エンタープライズ資産管理におけるベストプラクティス 100
8.5.3 エンタープライズ資産管理市場におけるAI導入のケーススタディ 101
8.5.3.1 エクサイテル社、「アセット・インサイダー」を活用して先見的なサプライチェーンを構築 101
8.5.4 相互に連携する隣接エコシステムと市場プレイヤーへの影響 102
8.5.5 エンタープライズ資産管理市場における生成AI導入に対する顧客の準備状況 102
8.6 成功事例と実世界での活用例 103
8.6.1 IBM:MAXIMO アプリケーションスイート 103
8.6.2 IFS:IFS CLOUD EAM 103
9 提供サービス別エンタープライズ資産管理市場 104
9.1 はじめに 105
9.1.1 提供形態:エンタープライズ資産管理市場の推進要因 105
9.2 ソリューション 106
9.2.1 統合ソリューションによるダウンタイムの削減 106
9.2.2 スタンドアロン型ソリューション 107
9.2.3 統合プラットフォーム 108
9.3 サービス 108
9.3.1 サービスを活用したEAMの効果的な導入 108
9.3.2 トレーニングおよびコンサルティングサービス 110
9.3.3 導入・統合サービス 111
9.3.4 サポート・保守サービス 112
10 用途別エンタープライズ資産管理市場 113
10.1 はじめに 114
10.1.1 用途別:エンタープライズ資産管理市場の推進要因 114
10.2 資産ライフサイクル管理 115
10.2.1 資産計画および予測による将来のニーズの予測 115
10.2.2 資産の追跡と利用状況 116
10.2.3 資産の処分と入れ替え 116
10.2.4 資産計画と予測 117
10.3 運用管理 117
10.3.1 業務の可視性向上の必要性による導入の拡大 117
10.3.2 在庫管理 118
10.3.3 労務管理 118
10.3.4 作業指示書管理 119
10.4 保守管理 119
10.4.1 保守業務と作業指示書、人員、在庫の統合 119
10.4.2 予防保全 120
10.4.3 予知保全 120
10.4.4 是正保全 121
10.5 コンプライアンスと安全 121
10.5.1 先を見越したコンプライアンス管理によるリスクの最小化 121
10.5.2 監査管理 122
10.5.3 規制コンプライアンス管理 122
10.5.4 リスク評価と軽減 123
10.6 レポートと分析 123
10.6.1 資産データを実用的な知見に変換する 123
10.6.2 パフォーマンス分析 124
10.6.3 KPIダッシュボードおよびアラート 124
10.6.4 安全分析 124
10.7 その他の用途 125
11 導入形態別エンタープライズ資産管理市場 126
11.1 はじめに 127
11.1.1 導入形態:エンタープライズ資産管理市場の推進要因 128
11.2 クラウド 129
11.2.1 クラウドEAMによる資産ライフサイクルの最大化 129
11.3 オンプレミス 130
11.3.1 堅牢なオンプレミス型ソリューションによるダウンタイムの削減 130
12 資産クラス別エンタープライズ資産管理市場 131
12.1 はじめに 132
12.1.1 資産クラス:エンタープライズ資産管理市場の推進要因 132
12.2 線形資産 133
12.2.1 線形資産における運用リスクの低減 133
12.2.2 道路 134
12.2.3 パイプライン 134
12.2.4 鉄道 135
12.3 生産設備 135
12.3.1 産業用機械の予知保全 135
12.3.2 タービン 136
12.3.3 ロータリーポンプ 136
12.3.4 コンプレッサー 136
12.4 車両および移動資産 137
12.4.1 車両管理における燃料およびコストの最適化 137
12.4.2 自動車 138
12.4.3 トラック 138
12.4.4 航空機 138
12.5 固定資産・施設・インフラ 138
12.5.1 固定資産の耐用年数の延長 138
12.5.2 建物 139
12.5.3 プラント 140
12.5.4 倉庫 140
12.6 その他の資産クラス 140
13 組織規模別エンタープライズ資産管理市場 142
13.1 はじめに 143
13.1.1 組織規模:エンタープライズ資産管理市場の推進要因 144
13.2 大企業 145
13.2.1 大企業におけるEAMによるダウンタイムおよび業務中断の削減 145
13.3 中小企業 146
13.3.1 リソースが限られたチーム向けの使いやすいEAMツール 146
14 産業別エンタープライズ資産管理市場 147
14.1 はじめに 148
14.1.1 産業: エンタープライズ資産管理市場の推進要因 149
14.2 製造業 150
14.2.1 生産設備のパフォーマンスの最適化 150
14.2.2 製造業:ユースケース 151
14.2.2.1 CNC工作機械の予知保全 151
14.2.2.2 生産ラインのリアルタイム監視 151
14.2.2.3 重要予備部品の在庫管理 151
14.3 エネルギー・ユーティリティ 151
14.3.1 発電および配電の最適化 151
14.3.2 エネルギー・ユーティリティ:活用事例 152
14.3.2.1 変圧器の保守 152
14.3.2.2 エネルギー使用量の追跡 153
14.3.2.3 送電網の監視 153
14.4 石油・ガス 153
14.4.1 EAM による予期せぬダウンタイムの最小化 153
14.4.2 石油・ガス:ユースケース 154
14.4.2.1 規制順守 154
14.4.2.2 掘削装置の保守 154
14.4.2.3 パイプラインの監視 154
14.5 運輸・物流 155
14.5.1 車両の予知保全の導入 155
14.5.2 運輸・物流:活用事例 156
14.5.2.1 車両群のメンテナンス 156
14.5.2.2 ルートの最適化 156
14.5.2.3 車両追跡 156
14.6 医療・ライフサイエンス 156
14.6.1 医療用品に関する洞察の深化、コスト削減、および管理の強化 156
14.6.2 医療・ライフサイエンス:ユースケース 157
14.6.2.1 医療機器のメンテナンス 157
14.6.2.2 検査室の資産管理 158
14.6.2.3 施設資産の追跡 158
14.7 政府・公共部門 158
14.7.1 公共インフラ資産の監視体制の強化 158
14.7.2 政府・公共部門:ユースケース 159
14.7.2.1 インフラの監視 159
14.7.2.2 公共設備の追跡 159
14.7.2.3 エネルギー消費量の監視 159
14.8 その他の産業 160
15 地域別エンタープライズ資産管理市場 161
15.1 はじめに 162
15.2 北米 163
15.2.1 北米:エンタープライズ資産管理市場の推進要因 163
15.2.2 アメリカ 169
15.2.2.1 ロングアイランド鉄道におけるEAMの導入 169
15.2.3 カナダ 170
15.2.3.1 カナダにおける業務効率化を支援するEAMソリューション 170
15.3 ヨーロッパ 171
15.3.1 ヨーロッパ:エンタープライズ資産管理(EAM)市場の推進要因 172
15.3.2 英国 177
15.3.2.1 英国の資産集約型産業におけるEAMソリューションへの需要の高まり 177
15.3.3 ドイツ 178
15.3.3.1 ドイツにおけるEAMソリューションを形作るイノベーション 178
15.3.4 フランス 179
15.3.4.1 デジタルトランスフォーメーションがフランスにおけるEAMの導入を推進 179
15.3.5 イタリア 180
15.3.5.1 EAM導入を加速させる政府のインセンティブ 180
15.3.6 その他のヨーロッパ諸国 181
15.4 アジア太平洋地域 182
15.4.1 アジア太平洋地域:エンタープライズ・アセット・マネジメント市場の推進要因 182
15.4.2 中国 188
15.4.2.1 ベイカー・ヒューズとシノケムがエンタープライズレベルのEAM導入を牽引 188
15.4.3 日本 189
15.4.3.1 サービスナウが日本におけるEAMソリューションを強化 189
15.4.4 オーストラリア・ニュージーランド 190
15.4.4.1 オーストラリアおよびニュージーランドにおけるEAMの成長を牽引する政府の取り組み 190
15.4.5 アジア太平洋地域のその他の地域 191
15.5 中東・アフリカ 192
15.5.1 中東・アフリカ:エンタープライズ資産管理市場の推進要因 192
15.5.2 GCC諸国 198
15.5.2.1 アラブ首長国連邦(UAE) 199
15.5.2.1.1 エンタープライズ資産管理(EAM)による産業のレジリエンス強化 199
15.5.2.2 サウジアラビア 200
15.5.2.2.1 「ビジョン2030」がEAMソリューションの必要性を高めています 200
15.5.2.3 その他のGCC諸国 201
15.5.3 南アフリカ 202
15.5.3.1 南アフリカの成長を牽引する、国内およびグローバルなEAMソリューション 202
15.5.4 その他の中東・アフリカ地域 202
15.6 ラテンアメリカ 203
15.6.1 ラテンアメリカ:エンタープライズ資産管理市場の推進要因 204
15.6.2 ブラジル 209
15.6.2.1 ブラジルにおけるEAMソリューションによる産業の近代化支援 209
15.6.3 メキシコ 210
15.6.3.1 メキシコにおける予知保全による稼働停止時間の削減 210
15.6.4 その他の南米アメリカ諸国 211
16 競争環境 212
16.1 はじめに 212
16.2 主要企業の戦略/勝つための条件、2024年~2026年 212
16.3 売上高分析、2021年~2025年 214
16.4 市場シェア分析、2025年 216
16.5 製品比較 218
16.6 企業評価マトリックス:主要企業、2026年 220
16.6.1 スター企業 221
16.6.2 新興リーダー企業 221
16.6.3 普及型企業 221
16.6.4 参入企業 221
16.6.5 企業の事業展開:主要企業、2026年 223
16.6.5.1 企業の事業展開 223
16.6.5.2 地域別事業展開 224
16.6.5.3 産業的な事業展開 225
16.6.5.4 資産クラス別の事業展開 226
16.7 企業評価マトリックス:スタートアップ/中小企業、2026年 226
16.7.1 先進的な企業 227
16.7.2 対応力のある企業 227
16.7.3 ダイナミックな企業 227
16.7.4 スタートブロック 227
16.7.5 競合ベンチマーク:スタートアップ/中小企業、2026年 229
16.7.5.1 主要なスタートアップ/中小企業の詳細リスト 229
16.7.5.2 主要なスタートアップ/中小企業の競合ベンチマーク 230
16.8 企業評価および財務指標 231
16.8.1 主要ベンダーの企業評価 231
16.8.2 主要ベンダーの財務指標 231
16.9 競争環境 232
16.9.1 製品の発売・機能強化 232
16.9.2 取引実績 236
17 企業概要 244
17.1 はじめに 244
17.2 主要企業 244
17.2.1 IBM 244
17.2.1.1 事業概要 244
17.2.1.2 提供製品・ソリューション・サービス 245
17.2.1.3 最近の動向 246
17.2.1.3.1 製品の発売/製品の機能強化 246
17.2.1.3.2 契約実績 246
17.2.1.4 MnMの見解 248
17.2.1.4.1 勝利への権利 248
17.2.1.4.2 戦略的選択 248
17.2.1.4.3 弱点および競合上の脅威 248
17.2.2 IFS 249
17.2.2.1 事業概要 249
17.2.2.2 提供製品・ソリューション・サービス 250
17.2.2.3 最近の動向 251
17.2.2.3.1 製品の発売/製品の機能強化 251
17.2.2.3.2 契約実績 251
17.2.2.4 MnMの見解 253
17.2.2.4.1 勝利への権利 253
17.2.2.4.2 戦略的選択 253
17.2.2.4.3 弱点と競合上の脅威 253
17.2.3 SAP 254
17.2.3.1 事業概要 254
17.2.3.2 提供製品・ソリューション・サービス 256
17.2.3.3
最近の動向 257
17.2.3.3.1 製品の発売・機能強化 257
17.2.3.3.2 契約 257
17.2.3.4 MnMの見解 258
17.2.3.4.1 勝利への権利 258
17.2.3.4.2 戦略的選択 258
17.2.3.4.3 弱点および競合上の脅威 258
17.2.4 HITACHI ENERGY 259
17.2.4.1 事業概要 259
17.2.4.2 提供している製品・ソリューション・サービス 259
17.2.4.3 最近の動向 261
17.2.4.3.1 新製品の発売・製品の機能強化 261
17.2.4.3.2 契約状況 261
17.2.4.4 MnMの見解 262
17.2.4.4.1 勝利への権利 262
17.2.4.4.2 戦略的選択 262
17.2.4.4.3 弱点と競合上の脅威 262
17.2.5 SERVICENOW 263
17.2.5.1 事業概要 263
17.2.5.2 提供している製品・ソリューション・サービス 264
17.2.5.3 最近の動向 265
17.2.5.3.1 製品の発売・機能強化 265
17.2.5.3.2 契約 266
17.2.5.4 MnMの見解 267
17.2.5.4.1 勝利への権利 267
17.2.5.4.2 戦略的選択 267
17.2.5.4.3 弱点と競合上の脅威 267
17.2.6 OCTAVE INTELLIGENCE 268
17.2.6.1 事業概要 268
17.2.6.2 提供している製品・ソリューション・サービス 268
17.2.6.3 最近の動向 269
17.2.6.3.1 取引 269
17.2.7 SIEMENS 270
17.2.7.1 事業概要 270
17.2.7.2 提供している製品・ソリューション・サービス 271
17.2.7.3 最近の動向 272
17.2.7.3.1 製品の発売・機能強化 272
17.2.7.3.2 取引実績 273
17.2.8 TRIMBLE 275
17.2.8.1 事業概要 275
17.2.8.2 提供製品・ソリューション・サービス 277
17.2.8.3 最近の動向 277
17.2.8.3.1 製品の発売・機能強化 277
17.2.8.3.2 契約 278
17.2.9 ORACLE 279
17.2.9.1 事業概要 279
17.2.9.2 提供している製品・ソリューション・サービス 28117.2.9.3 最近の動向 28117.2.9.3.1 製品の発売・機能強化 28117.2.9.3.2 契約動向 28217.2.10 CGI 28317.2.10.1 事業概要 28317.2.10.2 提供している製品・ソリューション・サービス 28417.3 その他の主要企業 28517.3.1 ACCRUENT 28517.3.2 APTEAN 28617.3.3 MAINTAINX 28717.3.4 EPTURA 28817.3.5 ABS GROUP 28917.3.6 LIMBLE CMMS 29017.3.7 ASSETWORKS 29117.3.8 CENTRALSQUARE 技術 29217.3.9 PRAGMA 29317.3.10 UPKEEP 29417.3.11 RAMCO SYSTEMS 29517.3.12 EMAINT 29617.3.13 KLOUDGIN 29717.3.14 IDEAGEN 29817.3.15 IPS INTELLIGENT PROCESS SOLUTION 29917.3.16 ASSET PANDA 30017.3.17 LLUMIN 30117.3.18 ASSET INFINITY 30217.3.19 EZMAINTAIN 30317.3.20 EPROMIS SOLUTIONS 30418 調査方法論 30518.1 調査データ 30518.1.1 二次データ 30618.1.1.1 データおよび主要な二次情報源の一覧 30618.1.2 一次データ 30618.1.2.1 一次インタビューの内訳 30718.1.2.2 主要な産業インサイト 30718.2 市場規模の推計 30818.3 データの三角測量 31118.4 因子分析 31318.5 調査の前提条件 31419 付録 31519.1 ディスカッション・ガイド 31519.2 KNOWLEDGESTORE:MARKETSANDMARKETSのサブスクリプション・ポータル 31919.3 カスタマイズオプション 32119.4 関連レポート 32119.5 著者情報 322









