主な市場動向と洞察
- 製品別:2025年には、タンパク質およびアミノ酸サプリメントセグメントが34.2%という最大の市場シェアを占めました。
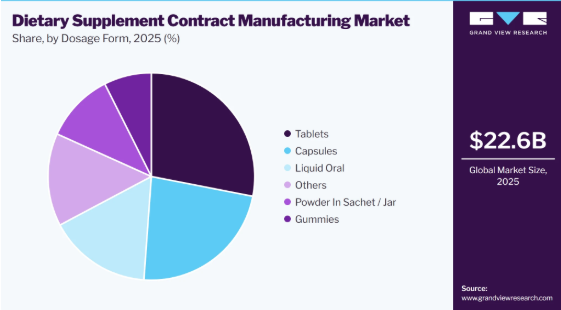
- 剤形別:2025年には、錠剤セグメントが28.0%という最大の市場シェアを占めました。
地域別インサイト
- 最大の市場:アジア太平洋地域(2025年の売上高シェア33.8%)
- 最も成長が著しい市場:アジア太平洋地域(2026年から2033年にかけてのCAGRが最高)
- 国別:2025年には中国が地域別で最大のシェアを占めました
市場規模と予測
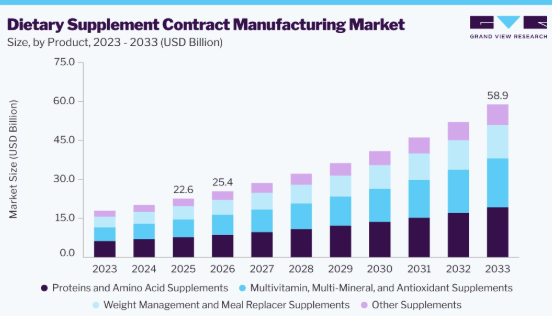
- 2025年の市場規模:226億米ドル
- 2026年の推定市場規模:254億米ドル
- 2033年までの予測市場規模:589億米ドル
- CAGR(2026年~2033年):12.8%
市場の動向
栄養補助食品や予防医療製品に対する世界的な需要の高まりを背景に、当業界は力強い成長を遂げています。さらに、肥満率の上昇、高齢化、そして健康やウェルネスに対する消費者の意識の高まりにより、ビタミン、ミネラル、プロバイオティクス、タンパク質、植物由来成分、および機能性栄養製品の消費が大幅に増加しています。一部のブランドオーナーは、設備投資の削減、生産コストの最適化、製品の市場投入の加速、そして変化し続ける規制基準への準拠を図るため、専門の受託製造業者に製造を委託しています。
拡張可能な生産能力、高度な製剤技術へのアクセス、品質保証システム、規制順守など、受託製造の利点が拡大していることが、市場の需要をさらに強めています。さらに、受託製造業者は、製剤開発、臨床サポート、包装、表示、試験、物流などのサービスを提供することでサービスポートフォリオを拡大しており、顧客が包括的なエンドツーエンドの製造ソリューションを利用できるようになっています。また、グミ、ソフトジェル、粉末、スティックパック、パーソナライズド栄養製品などの革新的な剤形への継続的な投資が、製品開発をさらに促進し、競争力を高め、世界の栄養補助食品業界全体における持続的な市場拡大を支えています。
市場の集中度と特徴
この業界は、強いアウトソーシング需要、厳格な規制順守、急速な製品革新、およびカスタマイズ能力の向上といった特徴を備えています。メーカー各社は、品質認証、拡張性の高い生産体制、製剤に関する専門知識、およびサプライチェーンの信頼性を通じて競争を行っています。パーソナライズド・ニュートリション、クリーンラベル製品、および効率的な製造技術に対する需要の高まりが、市場の競争力と長期的な拡大を牽引し続けています。
この業界は、送達システム、原料の安定性、および製剤技術における画期的な進歩によって牽引されています。各社は、吸収性を高めるための自己乳化型薬物送達システム(SEDDS)、持続可能な原料生産のための精密発酵、および栄養素の放出を改善するためのスマートコーティングを開発しています。グミや液体の製剤は、健康志向の消費者のニーズに応えるため、無糖や植物由来の代替品へと進化しています。また、自動化やブロックチェーンに基づくトレーサビリティも、品質管理の向上に寄与しています。
業界では、変化し続ける環境において競争力を維持するため、各社が能力、事業展開地域、サービス提供範囲の拡大を図る中で、パートナーシップ、提携、合併、買収が相次いでいます。新興市場における栄養補助食品への需要拡大は、可処分所得の増加、都市化、健康意識の高まりによるものです。受託製造企業は、数多くの成長機会を活かすため、これらの地域での事業展開を拡大しています。例えば、2025年9月、Maypro社はTradichem Groupと提携し、北米市場に「Clonapure」および「Hipering」技術を導入しました。これにより、先進的な栄養機能食品原料やクリーンラベル製造ソリューションへのアクセスが拡大するとともに、製剤効率も向上しました。
この業界は、変化し続ける規制、業界基準、そして消費者の需要が複雑に絡み合うことが特徴です。米国食品医薬品局(FDA)や欧州医薬品庁(EMA)などの規制当局は、栄養補助食品の安全性、有効性、および正確な表示を確保するため、品質管理措置の監視と執行に関与しています。「栄養補助食品健康教育法(DSHEA)」の施行や「現行適正製造規範(cGMP)」の更新といった規制の変更は、受託製造業者の事業運営やコンプライアンス要件に大きな影響を与える可能性があります。米国では、連邦取引委員会(FTC)が広告およびマーケティング上の主張を規制し、FDAが表示内容について監督を行っています。
Eコマースプラットフォームやダイレクト・トゥ・コンシューマー(D2C)販売チャネルの普及が進むにつれ、栄養補助食品のマーケティングおよび販売の様相は変化しつつあります。この変革は、受託製造業者が業界で事業を展開する方法にも新たな形をもたらしています。消費者は、栄養補助食品に使用される成分に対する意識を高めており、天然・有機の選択肢を好む傾向が強まっています。このような消費者の嗜好の変化は、受託製造業者にとって、高品質な天然・有機原料の調達と製品処方への組み込みを専門とすることで、他社との差別化を図る好機となっています。また、有機認証や持続可能性基準への準拠を確保することで、栄養補助食品企業が環境意識の高い消費者のニーズに応えるのを支援することも可能です。
この業界は、健康意識の高まり、規制の変化、そして機能性栄養への需要拡大によって牽引されています。アジア太平洋地域は、生産コストの低さとニュートラシューティカル産業の急成長により、製造拠点として台頭しており、グローバルブランドからのアウトソーシングを誘致しています。北米および欧州では、プレミアムな配合と規制順守を通じて拡大を続けており、企業はサプライチェーンのリスクを軽減するために現地生産への投資を行っています。ラテンアメリカおよび中東・アフリカでは、サプリメントに対する消費者の需要が高まるにつれて緩やかな成長が見られ、メーカーは市場参入のために現地施設の設立や戦略的パートナーシップの構築を進めています。
アナリストの見解
この業界は、パーソナライズド・ニュートリション、予防医療、クリーンラベル製品に対する消費者の需要の高まりによって牽引されています。一部のブランドは、専門的なノウハウ、コスト効率、市場投入までの期間短縮を活用するために生産を外部委託している一方、受託製造業者は、先進技術、規制順守、柔軟な製造能力への投資を進めています。さらに、Eコマースの普及拡大、スポーツ栄養や免疫強化製品カテゴリーの拡大、プライベートブランド需要の増加が成長をさらに後押ししており、世界中のサプリメント市場において、変化し続ける消費者の嗜好に応える戦略的パートナーとして、受託製造業者の地位が確立されています。
米国による関税がサプリメント受託製造市場に与える影響
輸入原材料、栄養機能食品原料、包装資材、および製造投入物に対する米国の関税賦課は、業界全体にコスト面での圧力を生み出しています。多くの受託製造業者は、世界中から調達したビタミン、ミネラル、植物エキス、アミノ酸、プロバイオティクス、および特殊原料に依存しているため、生産コストは貿易制限の影響を受けやすくなっています。輸入コストの上昇により、メーカーはサプライヤーネットワークの多様化、地域調達比率の拡大、および関税の影響を受ける国々への依存度を低減するための二重供給戦略の確立を推進しています。一部の企業では、コスト効率とサプライチェーンのレジリエンスを向上させるため、国内生産施設や自動化への投資を加速させています。大手受託製造業者は、規模の経済や長期的なサプライヤー契約を通じてコスト上昇を吸収しやすい立場にある一方、中小の製造業者は利益率の圧迫や価格設定上の課題に直面しています。このように、関税環境はサプライチェーンの現地化、戦略的調達、業務の最適化を加速させると同時に、製造業者が製造の柔軟性を強化し、長期的な競争力を高めるよう促しています。
技術の進歩
メーカー各社が効率性と製品品質の向上を図るため、デジタル化、自動化、および高度な生産能力への投資を進める中、市場では急速な技術の進歩が見られます。さらに、人工知能や機械学習が、処方の最適化、需要予測、予知保全、生産計画にますます活用されるようになり、開発期間の短縮や運用コストの削減につながっています。一方、連続製造、ロボット工学、および自動化された混合、カプセル化、包装システムは、生産性を向上させると同時に、一貫した製品品質を確保しています。
さらに、高速液体クロマトグラフィー(HPLC)、質量分析、デジタル品質管理システムなどの高度な分析技術により、リアルタイムの品質管理、成分の真正性確認、汚染物質の検出、および規制順守が可能となっています。さらに、パーソナライズド・ニュートリションへの需要の高まりにより、迅速な切り替えで小ロットのカスタマイズされた製剤を生産できる、モジュール式で柔軟性の高い製造プラットフォームの導入が促進されています。また、メーカー各社は、持続可能な生産技術、エネルギー効率の高い設備、環境に優しい包装材料、およびQRコードやブロックチェーンを活用したサプライチェーン監視などのデジタルトレーサビリティソリューションを統合しています。これらの技術革新は、製造の柔軟性を強化し、製品の透明性を向上させ、商品化を加速させ、栄養補助食品の受託製造業者のグローバルな競争力を高めています。
価格設定モデルの分析
この市場では、顧客の多様な要件やプロジェクトの複雑さに対応するため、複数の価格設定モデルが採用されています。マイルストーンベースの価格設定では、支払いを製剤開発、パイロット生産、バリデーション、商業生産といった主要な開発段階に連動させることで、透明性を確保し、財務リスクを低減します。価値ベースの価格設定は、製品の品質向上と商品化の加速につながる専門的なノウハウ、規制対応支援、独自技術、および高品質な製造能力を反映したものです。
定額料金制では、日常的な製造、包装、表示、品質試験などの標準化されたサービスに対して予測可能なコストを提供し、効果的な予算計画を可能にします。一方、サブスクリプション型やリテーナー型モデルでは、定期的な支払いを通じて製造、規制対応、品質保証、サプライチェーンのサポートを継続的に利用でき、長期的なパートナーシップの構築を促進します。こうした柔軟な価格設定アプローチにより、受託製造業者は新興のサプリメントブランドと老舗企業の双方にサービスを提供すると同時に、業務効率、顧客維持、そして持続可能な事業成長を支えています。
製品に関する洞察
製品別に見ると、2025年にはタンパク質・アミノ酸サプリメントセグメントが34.2%という最大の市場シェアを占めました。健康的なライフスタイルと体力の維持の重要性に対する認識が高まっています。アスリート、フィットネス愛好家、健康志向の人々を含む消費者は、フィットネスの目標達成、筋肉の回復、そして全体的な健康維持をサポートするために、タンパク質やアミノ酸サプリメントを求めています。運動パフォーマンスを最適化し、理想的な体組成を実現したいという願望が、タンパク質およびアミノ酸サプリメントの需要を牽引しています。倫理的配慮、環境問題、食生活の嗜好など、さまざまな要因により、植物由来およびヴィーガン向けタンパク質サプリメントの需要が高まっています。例えば、動物性タンパク質の代替品として、植物性タンパク質の人気が高まっています。タンパク質・アミノ酸サプリメントブランドの増加に伴い、コスト削減と効率向上のために、これらの製品に対する受託製造サービスの利用が拡大すると予想されます。2026年2月、Life Health Foods India社は「So Good High Protein Plant-Based」飲料シリーズを発売しました。この製品は、1回分あたり10gの植物性タンパク質を供給し、便利で栄養豊富な植物由来の栄養に対する高まる需要に応えるとともに、機能性栄養補助食品のイノベーションを支援することを目的としています。
マルチビタミン、マルチミネラル、および抗酸化物質サプリメントのセグメントは、予測期間中に最も高い年平均成長率(CAGR)を記録すると見込まれています。栄養摂取不足や特定の食事制限による栄養欠乏の有病率の増加が、市場を牽引する主な要因となっています。消費者の間では、全体的な健康とウェルビーイングを維持することの重要性に対する意識が高まっています。マルチビタミン、マルチミネラル、および抗酸化物質は、栄養の不足を補うのに役立つ、バランスの取れた食事に不可欠な要素と見なされています。その結果、消費者は潜在的な栄養不足を補い、健康目標を達成するためにサプリメントを利用するようになっています。ソイニエ・ファーマ(Soigner Pharma)は、インドの製薬会社であり、受託製造(OEM)企業でもあります。同社の製品ラインナップには、マルチビタミン、マルチミネラル、および抗酸化剤の錠剤に関する受託製造サービスが含まれています。一方、アメリカン・ヘルス・ファウンデーション社(American Health Foundation, Inc.)は、さまざまな剤形や用量で、ブランド化が可能なプライベートブランドのビタミンおよびサプリメント製剤を提供しています。
剤形に関する分析
剤形別に見ると、2025年には錠剤セグメントが28.0%という最大の市場シェアを占めました。錠剤形態の栄養補助食品に対する需要は、その利便性、使いやすさ、そして長い保存期間により増加しています。最近の錠剤技術の進歩により、崩壊性、溶解性、および生物学的利用能が向上した錠剤の製造が可能になりました。これにより、栄養補助食品の投与形態として錠剤の人気が高まっています。錠剤は栄養補助食品の確立された投与形態であり、FDAなどの規制当局からも広く認められています。これにより、受託製造業者は規制要件への準拠が容易になり、消費者にとって錠剤が安全かつ有効であることが保証されます。例えば、ジェミニ・ファーマシューティカルズ(Gemini Pharmaceuticals)は、米国を拠点とする栄養補助食品メーカーであり、世界中の顧客向けに特定の症状に特化した製剤や製品ラインの拡充を専門としています。同社は、錠剤やカプセルなどの剤形を提供しており、その用途は認知機能の健康維持からアーユルヴェーダ製剤に至るまで多岐にわたります。同社の製品はFDAに登録されており、定期的な監査を受け、cGMP認証を取得しているほか、栄養補助食品の製造に関する21 CFR Part 211に基づく検査も受けています。
グミセグメントは、予測期間中に最も高いCAGRで成長すると見込まれています。より食べやすい形態の栄養補助食品に対する需要の高まりを背景に、グミやチュアブルタイプの市場は急速に拡大しています。消費者は、効果的であるだけでなく、摂取するのが楽しい栄養補助食品をますます求めています。グミは、ビタミン、ミネラル、その他の栄養素を日々の生活に取り入れるための、楽しく風味豊かな方法を提供します。その結果、メーカー各社は、この高まる需要に応えるため、グミ型サプリメントの品揃え拡充に投資を行っています。受託製造業者もこのトレンドに対応し、個々の消費者や地域ごとの嗜好に応えるべく、原材料の選定、剤形、包装など、幅広いカスタマイズオプションを提供しています。
地域別インサイト
北米の栄養補助食品受託製造市場は、市場が十分に確立されており、数多くの受託製造企業がブランドや企業にサービスを提供しているため、世界市場において大きなシェアを占めています。これらの企業は、栄養補助食品の安全性と効率的な生産を確保するために必要なインフラ、規制に関する知識、品質基準を備えています。米国およびカナダにおける栄養補助食品受託製造の成長は、市場成長に寄与する重要な要因となっています。さらに、これらの国々には膨大な人口が存在し、肥満率や生活習慣病の増加、可処分所得の増加、そして基本的な栄養以上の数多くの健康効果をもたらすサプリメントへの傾向の高まりが、市場の成長を後押ししています。
米国の栄養補助食品受託製造市場の動向
2025年、米国の栄養補助食品受託製造市場は北米において圧倒的なシェアを占めました。より健康的な製品やライフスタイルの普及に伴い、人々はウェルビーイングへの包括的なアプローチとして、ビタミン、ミネラル、サプリメント(VMS)をより多く摂取するようになっており、これが市場の需要を後押しすると予想されます。消費者は健康維持のために自然由来の予防的なアプローチをますます求めるようになっており、これがニュートラシューティカル製品の需要増加につながっています。同様に、米国における栄養補助食品の革新と新製品の発売の増加も、市場の成長を促進すると見込まれています。例えば、2026年7月、Infusd Nutrition社は、水溶性で常温保存が可能な機能性成分の商業生産を拡大するため、ニューヨークに60,000平方フィートの施設を新設し、米国での製造体制を拡充しました。このような拡張により、受託製造能力が強化され、製剤開発能力が向上し、革新的な栄養補助食品に対する高まる需要を支えることになります。
カナダの栄養補助食品受託製造市場は、臨床的に有効性が実証された自然健康製品への需要の高まり、カナダ保健省の支援的な規制、そして科学的に裏付けられた植物由来の配合に対する消費者の嗜好の高まりにより、拡大しています。例えば、2025年9月、カナダ保健省はNutriventia社の「Prolanza」を認可自然健康製品として承認し、受託製造業者にとって、革新的なカプセル、グミ、錠剤、スティックパックを製造する機会が拡大しました。競争環境の特徴としては、国内外のニュートラシューティカルブランドを惹きつけるため、各メーカーが製剤の専門知識、規制順守能力、クリーンラベル生産、および先進的な送達技術を拡充している点が挙げられます。
欧州の栄養補助食品受託製造市場の動向
欧州の栄養補助食品受託製造市場は、EFSA(欧州食品安全機関)による厳格な規制基準に牽引されており、高品質なサプリメントの生産が保証されています。ヴィーガン、オーガニック、アレルゲンフリーのサプリメントに対する需要の高まりにより、メーカーは持続可能で植物由来の製剤へと移行しつつあります。徐放性カプセルや生物学的利用能向上剤におけるイノベーションは、プレミアムブランドの間で注目を集めています。
英国の栄養補助食品受託製造市場は、ブレグジット後の規制変更により、イノベーションや製剤開発においてより大きな柔軟性が認められることから、成長が見込まれています。EコマースやD2C(消費者直販)ブランドの急増が、受託製造サービスへの需要を牽引しています。パーソナライズド・ニュートリションやDNAに基づくサプリメントが主要なトレンドとして台頭しており、企業がカスタマイズされたソリューションを開発するよう促しています。
2025年、ドイツの栄養補助食品受託製造市場は大きなシェアを占めました。同国は、栄養補助食品の受託製造における主要な拠点となっています。科学的検証を重視する姿勢と、臨床試験を経たサプリメントに対する消費者の高い信頼が、プレミアム製品の需要を牽引しています。特にストレス緩和や消化促進を目的としたハーブや植物エキスの採用が拡大しています。
アジア太平洋地域の栄養補助食品受託製造市場の動向
2025年、アジア太平洋地域の栄養補助食品受託製造市場は33.8%のシェアを占め、市場をリードしました。この成長は、中国、インド、日本、韓国、オーストラリアなど、さまざまな国における栄養補助食品への需要の高まりや、生産要件を満たすための受託製造サービスへのニーズが絶えず高まっていることなど、さまざまな要因に起因しています。さらに、健康とウェルネスに対する意識の高まり、健康サプリメントの摂取量の増加、ライフスタイルの変化、そして高齢化の進展が、栄養補助食品への需要を牽引しています。同様に、これらは生産要件を満たすための受託製造サービスへの需要を高めています。
中国の栄養補助食品受託製造市場は、予測期間中に成長すると見込まれています。中国は、アジア太平洋地域における栄養補助食品の受託製造の主要国です。同国の成長は、慢性疾患や生活習慣病の有病率の増加に牽引されており、これにより消費者の健康意識が高まっています。この結果、疾患や健康状態のリスクを低減する独自の効能を持つ、高品質な新製品の栄養補助食品を開発するための受託製造が、ますます重視されるようになっています。
日本の栄養補助食品受託製造市場は、長寿を目的として機能性食品やニュートラシューティカルズを求める高齢化人口の増加により、著しい成長を遂げています。「特定保健用食品(FOSHU)」の規制枠組みは、高品質なサプリメントにおけるイノベーションと消費者の信頼を支えています。自然由来の健康ソリューションを好む日本の傾向に沿い、発酵食品や伝統的な生薬製剤への需要が高まっています。各社は、サプリメントの有効性を高めるため、精密発酵やプロバイオティクス技術への投資を進めています。
インドの栄養補助食品受託製造市場は、ニュートラシューティカルへの需要の急増、健康やフィットネスへの意識の高まり、可処分所得の増加、そして肥満や高齢化の進行により、著しい成長を遂げています。さらに、インドでは、特に免疫力の強化を重視する人々を中心に、ニュートラシューティカルの普及が着実なペースで進んでいます。多くの人々が、従来の医薬品に代わる選択肢として、ハーブやニュートラシューティカルズのサプリメントを摂取しています。例えば、2025年6月、ダブール社は、美容、腸内環境、日常の健康全般にわたるサプリメントを提供するデジタルファーストのウェルネスブランド「Siens」を立ち上げ、ニュートラシューティカルズ市場に参入しました。この展開により、プレミアムサプリメントの品揃えが強化され、デジタルヘルス製品の入手しやすさが拡大しています。
ラテンアメリカの栄養補助食品受託製造市場の動向
ラテンアメリカの栄養補助食品受託製造市場は、中産階級の購買力の向上と健康意識の高まりによって牽引されています。特に自然療法の歴史を持つ国々では、伝統的なハーブや植物由来のサプリメントに対する需要が堅調です。受託製造業者は、免疫力を高めるサプリメントや体重管理用サプリメントに対する需要の高まりに対応するため、施設の拡充を進めています。
ブラジルの栄養補助食品受託製造市場は、フィットネス意識の高い人口とスポーツ栄養への需要により、急速な成長を遂げています。ANVISA(ブラジル国家衛生監督庁)の規制枠組みは進化しており、サプリメントの革新が促進され、承認手続きも効率化されています。植物由来タンパク質や機能性飲料の消費増加により、現地の受託製造業者は生産能力の拡大を迫られています。国内生産への優遇措置により、先進的な製造技術への投資が促進されています。
中東・アフリカ(MEA)地域の栄養補助食品受託製造市場の動向
MEA地域の栄養補助食品受託製造市場は、健康意識の高まり、予防栄養の普及拡大、現地生産に対する政府の注目の高まり、およびハラール認証やカスタマイズされた栄養補助食品への需要増加に牽引されています。AKI社の「VetHealth」プラットフォームや地域での生産拡大といった投資の一部は、製造能力の強化につながっています。競争環境は依然として中程度の細分化状態が続いており、国際的なCDMO各社は、GCC諸国およびアフリカ諸国全体における規制順守、サプライチェーンの回復力、製剤に関する専門知識、および市場アクセスを強化するため、地域の製造業者と提携しています。
南アフリカの栄養補助食品受託製造市場は、予防医療製品に対する消費者の需要の高まり、スポーツ栄養およびウェルネス分野の拡大、プライベートブランドサプリメントの発売増加、そして現地製造の製剤に対する嗜好の高まりにより、成長を遂げています。一部の国際的なCDMOは、地域ブランドとの戦略的提携も進めており、技術移転、品質基準の向上、そして南アフリカ全土における受託製造機会の拡大を促進しています。
UAEの栄養補助食品受託製造市場は、予防医療に対する意識の高まり、政府による強力な栄養政策、プライベートブランドサプリメントの需要拡大、そしてドバイが地域の栄養補助食品貿易ハブとして台頭していることなどに牽引されています。例えば、2026年1月に開催が予定されている「Vitafoods Middle East and Africa」は、地域内の調達、受託製造パートナーシップ、および技術交流を強化すると期待されています。さらに、国際的なCDMO、原料サプライヤー、および現地メーカーが、中東およびアフリカ市場に対応するために生産能力、GMP準拠、およびカスタマイズされた製剤サービスを拡大していることから、競争の激化が進んでいます。
主要な栄養補助食品受託製造企業に関する洞察
栄養補助食品の受託製造市場で事業を展開する主要企業のいくつかは、競争力を維持するために、高度な製剤技術、持続可能な原料調達、および自動化を活用しています。CAPTEK Softgel International、NutraScience Labs、Lonza Group Ltd. などの企業は、変化し続ける消費者のニーズに応えるため、高バイオアベイラビリティのデリバリーシステムやパーソナライズされた栄養ソリューションに注力しています。例えば、2026年1月、Robinson Pharma社は、植物由来の栄養補助食品および受託製造サービスに対する世界的な需要の高まりに対応するため、専用生産ラインを増設し、82,000平方フィートの支援施設を開設し、120名以上の従業員を採用することで、ヴィーガン向けソフトジェルの製造能力を拡大しました。
主要な栄養補助食品受託製造企業
本調査では、栄養補助食品受託製造市場に関する分析として、以下の主要企業を取り上げています。
- Ashland
- Glanbia plc
- Lonza Group Ltd.
- CAPTEK Softgel International Inc.
- Catalent, Inc
- Trividia Manufacturing Solutions, Inc.
- Biotrex Nutraceuticals
- Martinez Nieto.
- Menadiona
- NutraScience Labs
- Nutrivo LLC,
- Gemini Pharmaceuticals
- Biovencer Healthcare Pvt Ltd
- Rain Nutrience
- Vantage Nutrition (ACG group)
- LiquidCapsule
- DCC plc
- Nature’s Value
- MPI NutriPharma BV
- FAVEA Czech Republic (Favea)
- MediGrün Naturprodukte GmbH (MediGrun)
第1章 調査方法と範囲
1.1. 市場セグメンテーションと範囲
1.2. セグメントの定義
1.2.1. サービス
1.2.2. 剤形
1.3. 調査方法論
1.4. 情報の収集
1.4.1. 有料データベース
1.4.2. GVRの社内データベース
1.4.3. 二次資料
1.4.4. 一次調査
1.5. 情報またはデータの分析
1.5.1. データ分析モデル
1.6. 市場の策定と検証
1.7. モデルの詳細
1.7.1. 商品フロー分析
1.7.2. トップダウン分析
1.7.3. ボトムアップアプローチ
1.7.4. 多変量分析
1.8. 二次情報源一覧
1.9. 略語一覧
1.10. 目的
第2章 エグゼクティブ・サマリー
2.1. 市場見通し
2.2. セグメント別見通し
2.3. 競合状況の分析
第3章 栄養補助食品の受託製造市場における変数、動向および範囲
3.1. 市場の系譜に関する見通し
3.1.1. 親市場の見通し
3.1.2. 関連/付随市場の見通し
3.2. 市場の動向
3.2.1. 市場推進要因の分析
3.2.1.1. 栄養補助食品に対する需要の増加
3.2.1.2. 肥満人口の増加
3.2.1.3. 市場参入企業の増加
3.2.1.4. 個別化および特定症状向けサプリメントに対する消費者需要の高まり
3.2.2. 市場制約要因の分析
3.2.2.1. 厳格な規制遵守および品質管理要件
3.2.2.2. サプライチェーンの変動性と原材料コストの変動
3.3. 技術動向
3.4. 価格モデル分析
3.5. 関税の影響分析
3.6. バリューチェーン分析
3.6.1. 供給動向
3.6.2. 需要動向
3.7. 市場分析ツール
3.7.1. ポーターの5つの力分析
3.7.2. PESTEL分析およびSWOT分析
第4章 栄養補助食品の受託製造市場:製品別推計および動向分析
4.1. 栄養補助食品の受託製造市場(製品別):セグメント概要
4.2. 栄養補助食品の受託製造市場(製品別):動向分析
4.3. サービス別 栄養補助食品受託製造市場の推計および予測(2021年~2033年)
4.4. タンパク質およびアミノ酸サプリメント
4.4.1. タンパク質およびアミノ酸サプリメント市場の推計および予測(2021年~2033年、10億米ドル)
4.5. マルチビタミン、マルチミネラル、および抗酸化サプリメント
4.5.1. マルチビタミン、マルチミネラル、および抗酸化サプリメント市場の推計および予測(2021年~2033年、10億米ドル)
4.6. 体重管理および食事代替サプリメント
4.6.1.
体重管理および食事代替サプリメント市場の推計および予測 2021年~2033年(10億米ドル)
4.7. その他のサプリメント
4.7.1. その他のサプリメント市場の推計および予測 2021年~2033年(10億米ドル)
第5章。栄養補助食品の受託製造市場:剤形別の推計およびトレンド分析
5.1. 栄養補助食品の受託製造市場(剤形別):セグメント概要
5.2. 栄養補助食品の受託製造市場(剤形別):動向分析
5.3. 栄養補助食品の受託製造市場の推計および予測(剤形別、2021年~2033年)
5.4. 錠剤
5.4.1. 錠剤市場の推計および予測(2021年~2033年、10億米ドル)
5.5. カプセル
5.5.1. カプセル市場の推計および予測(2021年~2033年、10億米ドル)
5.6. 経口液剤
5.6.1. 経口液剤市場の推計および予測 2021年~2033年(10億米ドル)
5.7. 小袋/瓶入り粉末
5.7.1. 小袋/瓶入り粉末市場の推計および予測 2021年~2033年(10億米ドル)
5.8. グミ
5.8.1. グミ市場の推計および予測 2021年~2033年(10億米ドル)
5.9. その他
5.9.1. その他市場の推計および予測 2021年~2033年 (10億米ドル)
第6章 栄養補助食品の受託製造市場:地域別推計および動向分析
6.1. 地域別市場ダッシュボード
6.2. 地域別市場シェア分析(2025年および2033年)
6.3. 北米
6.3.1. 北米市場の推計および予測(2021年~2033年)(10億米ドル)
6.3.2. 米国
6.3.2.1. 主要国の動向
6.3.2.2. 競争状況
6.3.2.3. 規制の枠組み
6.3.2.4. 米国市場の推計および予測、2021年~2033年(10億米ドル)
6.3.3. カナダ
6.3.3.1. 主要国の動向
6.3.3.2. 競争環境
6.3.3.3. 規制の枠組み
6.3.3.4. カナダ市場の推計および予測、2021年~2033年(10億米ドル)
6.3.4. メキシコ
6.3.4.1. 主要な国別動向
6.3.4.2. 競争環境
6.3.4.3.
規制の枠組み
6.3.4.4. メキシコ市場の推計および予測、2021年~2033年(10億米ドル)
6.4. 欧州
6.4.1. 欧州市場の推計および予測、2021年~2033年(10億米ドル)
6.4.2. 英国
6.4.2.1. 主要国の動向
6.4.2.2. 競争環境
6.4.2.3. 規制の枠組み
6.4.2.4. 英国市場の推計および予測、2021年~2033年(10億米ドル)
6.4.3. ドイツ
6.4.3.1. 主要な国別動向
6.4.3.2. 競争環境
6.4.3.3. 規制の枠組み
6.4.3.4. ドイツ市場の推計および予測(2021年~2033年、10億米ドル)
6.4.4. フランス
6.4.4.1. 主要な国別動向
6.4.4.2. 競争シナリオ
6.4.4.3. 規制の枠組み
6.4.4.4. フランス市場の推計および予測(2021年~2033年、10億米ドル)
6.4.5. イタリア
6.4.5.1. 主要な国別動向
6.4.5.2. 競争環境
6.4.5.3. 規制の枠組み
6.4.5.4. イタリア市場の推計および予測、2021年~2033年(10億米ドル)
6.4.6. スペイン
6.4.6.1. 主要国の動向
6.4.6.2. 競争環境
6.4.6.3. 規制の枠組み
6.4.6.4. スペイン市場の推計および予測、2021年~2033年(10億米ドル)
6.4.7. デンマーク
6.4.7.1. 主要な国別動向
6.4.7.2. 競争環境
6.4.7.3. 規制の枠組み
6.4.7.4. デンマーク市場の推計および予測(2021年~2033年、10億米ドル)
6.4.8. スウェーデン
6.4.8.1. 主要な国別動向
6.4.8.2. 競争シナリオ
6.4.8.3. 規制の枠組み
6.4.8.4. スウェーデン市場の推計および予測、2021年~2033年(10億米ドル)
6.4.9. ノルウェー
6.4.9.1. 主要な国別動向
6.4.9.2. 競争環境
6.4.9.3. 規制の枠組み
6.4.9.4. ノルウェー市場の推計および予測(2021年~2033年) (10億米ドル)
6.5. アジア太平洋地域
6.5.1. アジア太平洋地域の市場推計および予測、2021年~2033年(10億米ドル)
6.5.2. 日本
6.5.2.1. 主要国の動向
6.5.2.2.
競争環境
6.5.2.3. 規制の枠組み
6.5.2.4. 日本市場の推計および予測(2021年~2033年)(10億米ドル)
6.5.3. 中国
6.5.3.1. 主要国の動向
6.5.3.2. 競争環境
6.5.3.3. 規制の枠組み
6.5.3.4. 中国市場の推計および予測(2021年~2033年、10億米ドル)
6.5.4. インド
6.5.4.1. 主要国の動向
6.5.4.2. 競争環境
6.5.4.3. 規制の枠組み
6.5.4.4. インド市場の推計および予測(2021年~2033年、10億米ドル)
6.5.5. タイ
6.5.5.1. 主要国の動向
6.5.5.2. 競争環境
6.5.5.3. 規制の枠組み
6.5.5.4. タイ市場の推計および予測、2021年~2033年(10億米ドル)
6.5.6. 韓国
6.5.6.1. 主要国の動向
6.5.6.2. 競争環境
6.5.6.3. 規制の枠組み
6.5.6.4. 韓国市場の推計および予測、2021年~2033年(10億米ドル)
6.5.7. オーストラリア
6.5.7.1. 主要国の動向
6.5.7.2. 競争環境
6.5.7.3. 規制の枠組み
6.5.7.4. オーストラリア市場の推計および予測(2021年~2033年) (10億米ドル)
6.6. ラテンアメリカ
6.6.1. ラテンアメリカ市場の推計および予測、2021年~2033年(10億米ドル)
6.6.2. ブラジル
6.6.2.1. 主要国の動向
6.6.2.2. 競争環境
6.6.2.3. 規制の枠組み
6.6.2.4. ブラジル市場の推計および予測(2021年~2033年)(10億米ドル)
6.6.3. アルゼンチン
6.6.3.1. 主要国の動向
6.6.3.2. 競争環境
6.6.3.3. 規制の枠組み
6.6.3.4. アルゼンチン市場の推計および予測(2021年~2033年、10億米ドル)
6.7. 中東・アフリカ(MEA)
6.7.1. MEA市場の推計および予測(2021年~2033年、10億米ドル)
6.7.2. 南アフリカ
6.7.2.1. 主要国の動向
6.7.2.2. 競争環境
6.7.2.3. 規制の枠組み
6.7.2.4. 南アフリカ市場の推計および予測(2021年~2033年、10億米ドル)
6.7.3. サウジアラビア
6.7.3.1. 主要な国別動向
6.7.3.2. 競争環境
6.7.3.3. 規制の枠組み
6.7.3.4. サウジアラビア市場の推計および予測、2021年~2033年(10億米ドル)
6.7.4. アラブ首長国連邦(UAE)
6.7.4.1. 主要な国別動向
6.7.4.2. 競争環境
6.7.4.3. 規制の枠組み
6.7.4.4. アラブ首長国連邦(UAE)の市場規模推計および予測、2021年~2033年(10億米ドル)
第7章 競争環境
7.1. 主要参入企業の分類
7.1.1. 市場リーダー
7.1.2. 新興企業
7.2. 市場シェア/評価分析(2025年)(ヒートマップ分析)
7.3. 企業概要
7.3.1. アシュランド
7.3.1.1. 会社概要
7.3.1.2. 財務実績
7.3.1.3. サービスのベンチマーキング
7.3.1.4. 戦略的取り組み
7.3.2. グランビア plc
7.3.2.1. 会社概要
7.3.2.2. 財務実績
7.3.2.3. サービス・ベンチマーキング
7.3.2.4. 戦略的取り組み
7.3.3. ロンザ・グループ社
7.3.3.1. 会社概要
7.3.3.2. 財務実績
7.3.3.3. サービスのベンチマーク
7.3.3.4. 戦略的取り組み
7.3.4. CAPTEK Softgel International Inc.
7.3.4.1. 会社概要
7.3.4.2. 財務実績
7.3.4.3. サービスのベンチマーク
7.3.4.4. 戦略的取り組み
7.3.5. カタレント社
7.3.5.1. 会社概要
7.3.5.2. 財務実績
7.3.5.3. サービス・ベンチマーキング
7.3.5.4. 戦略的取り組み
7.3.6. トリヴィディア・マニュファクチャリング・ソリューションズ社
7.3.6.1. 会社概要
7.3.6.2. 財務実績
7.3.6.3. サービス・ベンチマーキング
7.3.6.4. 戦略的取り組み
7.3.7. バイオトレックス・ニュートラシューティカルズ
7.3.7.1. 会社概要
7.3.7.2. 財務実績
7.3.7.3. サービスのベンチマーク
7.3.7.4. 戦略的取り組み
7.3.8. マルティネス・ニエト社。
7.3.8.1. 会社概要
7.3.8.2. 財務実績
7.3.8.3. サービスのベンチマーク
7.3.8.4. 戦略的取り組み
7.3.9. メナディオナ
7.3.9.1. 会社概要
7.3.9.2. 財務実績
7.3.9.3. サービス・ベンチマーキング
7.3.9.4. 戦略的取り組み
7.3.10. ニュートラサイエンス・ラボ
7.3.10.1.
会社概要
7.3.10.2. 財務実績
7.3.10.3. サービス・ベンチマーキング
7.3.10.4. 戦略的取り組み
7.3.11. Nutrivo LLC、
7.3.11.1. 会社概要
7.3.11.2. 財務実績
7.3.11.3. サービスのベンチマーク
7.3.11.4. 戦略的取り組み
7.3.12. ジェミニ・ファーマシューティカルズ
7.3.12.1. 会社概要
7.3.12.2. 財務実績
7.3.12.3. サービスのベンチマーク
7.3.12.4. 戦略的取り組み
7.3.13. バイオベンサー・ヘルスケア・プライベート・リミテッド
7.3.13.1. 会社概要
7.3.13.2. 財務実績
7.3.13.3. サービス・ベンチマーキング
7.3.13.4. 戦略的取り組み
7.3.14. Rain Nutrience
7.3.14.1. 会社概要
7.3.14.2. 財務実績
7.3.14.3. サービス・ベンチマーキング
7.3.14.4. 戦略的取り組み
7.3.15. Vantage Nutrition (ACGグループ
7.3.15.1. 会社概要
7.3.15.2. 財務実績
7.3.15.3. サービス・ベンチマーキング
7.3.15.4. 戦略的取り組み
7.3.16. リキッドカプセル
7.3.16.1. 会社概要
7.3.16.2. 財務実績
7.3.16.3. サービスのベンチマーク 7.3.16.4. 戦略的取り組み 7.3.17. DCC plc 7.3.17.1. 会社概要 7.3.17.2. 財務実績 7.3.17.3. サービスのベンチマーク 7.3.17.4. 戦略的取り組み 7.3.18. Nature’s Value 7.3.18.1. 会社概要 7.3.18.2. 財務実績 7.3.18.3. サービス・ベンチマーキング 7.3.18.4. 戦略的取り組み 7.3.19. MPI NutriPharma BV 7.3.19.1. 会社概要 7.3.19.2. 財務実績 7.3.19.3. サービス・ベンチマーキング 7.3.19.4. 戦略的取り組み 7.3.20. FAVEA Czech Republic (Favea) 7.3.20.1. 会社概要 7.3.20.2. 財務実績 7.3.20.3. サービスのベンチマーク 7.3.20.4. 戦略的取り組み 7.3.21. MediGrün Naturprodukte GmbH (MediGrun) 7.3.21.1. 会社概要 7.3.21.2. 財務実績 7.3.21.3. サービスのベンチマーク 7.3.21.4. 戦略的取り組み
表の一覧
表1 二次情報源の一覧
表2 略語一覧
表3 地域別 世界の栄養補助食品受託製造市場の推計および予測、2021年~2033年(10億米ドル)
表4 サービス別 世界の栄養補助食品受託製造市場の推計および予測、2021年~2033年(10億米ドル)
表5 世界の栄養補助食品受託製造市場の推計および予測(剤形別、2021年~2033年)(10億米ドル)
表6 北米の栄養補助食品受託製造市場の推計および予測(国別、2021年~2033年)(10億米ドル)
表7 北米における栄養補助食品受託製造市場の推計および予測(サービス別、2021年~2033年)(10億米ドル)
表8 北米における栄養補助食品受託製造市場の推計および予測(剤形別、2021年~2033年)(10億米ドル)
表9 米国における栄養補助食品受託製造市場の推計および予測(サービス別、2021年 ~2033年(10億米ドル)
表10 米国における栄養補助食品受託製造市場の推計および予測(剤形別、2021年~2033年)(10億米ドル)
表11 カナダにおける栄養補助食品受託製造市場の推計および予測(サービス別、2021年~2033年) (10億米ドル)
表12 カナダの栄養補助食品受託製造市場の推計および予測(剤形別、2021年~2033年)(10億米ドル)
表13 メキシコの栄養補助食品受託製造市場の推計および予測(サービス別、2021年~2033年)(10億米ドル)
表14 メキシコの栄養補助食品受託製造市場の推計および予測(剤形別、2021年 ~2033年(10億米ドル)
表15 欧州の栄養補助食品受託製造市場の推計および予測(国別、2021年~2033年)(10億米ドル)
表16 欧州の栄養補助食品受託製造市場の推計および予測(サービス別、2021年~2033年)(10億米ドル)
表17 欧州の栄養補助食品受託製造市場の推計および予測(剤形別、2021年~2033年) (10億米ドル)
表18 英国の栄養補助食品受託製造市場の推計および予測(サービス別、2021年~2033年)(10億米ドル)
表19 英国の栄養補助食品受託製造市場の推計および予測(剤形別、2021年~2033年)
(10億米ドル)
表20 ドイツの栄養補助食品受託製造市場:サービス別推計および予測(2021年~2033年)(10億米ドル)
表21 ドイツの栄養補助食品受託製造市場:剤形別推計および予測(2021年~2033年) (10億米ドル)
表22 フランスにおける栄養補助食品受託製造市場の推計および予測(サービス別、2021年~2033年)(10億米ドル)
表23 フランスにおける栄養補助食品受託製造市場の推計および予測(剤形別、2021年~2033年)(10億米ドル)
表24 イタリアの栄養補助食品受託製造市場:サービス別推計および予測(2021年~2033年)(10億米ドル)
表25 イタリアの栄養補助食品受託製造市場:剤形別推計および予測(2021年~2033年)(10億米ドル)
表26 スペインの栄養補助食品受託製造市場:サービス別推計および予測(2021年~2033年)(10億米ドル)
表27 スペインの栄養補助食品受託製造市場:剤形別推計および予測(2021年~2033年)(10億米ドル)
表28 デンマークの栄養補助食品受託製造市場:サービス別推計および予測、2021年~2033年(10億米ドル)
表29 デンマークの栄養補助食品受託製造市場:剤形別推計および予測、2021年~2033年(10億米ドル)
表30 スウェーデンの栄養補助食品受託製造市場:サービス別推計および予測(2021年~2033年)(10億米ドル)
表31 スウェーデンの栄養補助食品受託製造市場:剤形別推計および予測(2021年~2033年)(10億米ドル)
表32 ノルウェーの栄養補助食品受託製造市場:サービス別推計および予測、2021年~2033年(10億米ドル)
表33 ノルウェーの栄養補助食品受託製造市場:剤形別推計および予測、2021年~2033年 (10億米ドル)
表34 アジア太平洋地域の栄養補助食品受託製造市場の推計および予測(国別、2021年~2033年)(10億米ドル)
表35 アジア太平洋地域の栄養補助食品受託製造市場の推計および予測(サービス別、2021年~2033年) (10億米ドル)
表36 アジア太平洋地域の栄養補助食品受託製造市場:剤形別、2021年~2033年の市場規模推計および予測(10億米ドル)
表37 日本の栄養補助食品受託製造市場:サービス別、2021年~2033年の市場規模推計および予測(10億米ドル)
表38 日本の栄養補助食品受託製造市場:推計値および予測(剤形別、2021年~2033年)(10億米ドル)
表39 中国の栄養補助食品受託製造市場:推計値および予測(サービス別、2021年~2033年)(10億米ドル)
表40 中国の栄養補助食品受託製造市場:推計値および予測(剤形別、2021年~2033年)(10億米ドル)
表41 インドの栄養補助食品受託製造市場:推計値および予測(サービス別、2021年~2033年) (10億米ドル)
表42 インドの栄養補助食品受託製造市場の推計および予測(剤形別、2021年~2033年)(10億米ドル)
表43 オーストラリアの栄養補助食品受託製造市場の推計および予測(サービス別、2021年~2033年) (10億米ドル)
表44 オーストラリアの栄養補助食品受託製造市場:推計値および予測(剤形別、2021年~2033年)(10億米ドル)
表45 タイの栄養補助食品受託製造市場:サービス別推計および予測、2021年~2033年(10億米ドル)
表46 タイの栄養補助食品受託製造市場:剤形別推計および予測、2021年~2033年(10億米ドル)
表47 韓国における栄養補助食品受託製造市場の推計および予測(サービス別、2021年~2033年)(10億米ドル)
表48 韓国における栄養補助食品受託製造市場の推計および予測(剤形別、2021年~2033年) (10億米ドル)
表49 ラテンアメリカにおける栄養補助食品受託製造市場の推計および予測(国別、2021年~2033年)(10億米ドル)
表50 ラテンアメリカにおける栄養補助食品受託製造市場の推計および予測(サービス別、2021年~2033年)(10億米ドル)
表51 ラテンアメリカにおける栄養補助食品の受託製造市場:剤形別、2021年~2033年の推計および予測(10億米ドル)
表52 ブラジルにおける栄養補助食品の受託製造市場:サービス別、2021年~2033年の推計および予測(10億米ドル)
表53 ブラジルにおける栄養補助食品の受託製造市場:推計値および予測(剤形別、2021年~2033年)(10億米ドル)
表54 アルゼンチンにおける栄養補助食品の受託製造市場:推計値および予測(サービス別、2021年~2033年) (10億米ドル)
表55 アルゼンチンの栄養補助食品受託製造市場の推計および予測(剤形別、2021年~2033年)(10億米ドル)
表56 中東・アフリカの栄養補助食品受託製造市場の推計および予測(国別、2021年~2033年) (10億米ドル)
表57 中東・アフリカの栄養補助食品受託製造市場:サービス別、2021年~2033年の推計および予測(10億米ドル)
表58 中東・アフリカの栄養補助食品受託製造市場の推計および予測(剤形別、2021年~2033年)(10億米ドル)
表59 南アフリカの栄養補助食品受託製造市場の推計および予測(サービス別、2021年~2033年) (10億米ドル)
表60 南アフリカの栄養補助食品受託製造市場:推計値および予測(剤形別、2021年~2033年) (10億米ドル)
表61 サウジアラビアの栄養補助食品受託製造市場:サービス別推計および予測、2021年~2033年(10億米ドル)
表62 サウジアラビアの栄養補助食品受託製造市場:剤形別推計および予測、2021年~2033年(10億米ドル)
表63 アラブ首長国連邦(UAE)の栄養補助食品受託製造市場の推計および予測、サービス別、2021年~2033年(10億米ドル)
表64 アラブ首長国連邦(UAE)の栄養補助食品受託製造市場の推計および予測、剤形別、2021年~2033年(10億米ドル)
表65 クウェートの栄養補助食品受託製造市場の推計および予測、 サービス別、2021年~2033年(10億米ドル)
表66 クウェートにおける栄養補助食品の受託製造市場の推計および予測、剤形別、2021年~2033年(10億米ドル)
表67 オマーンにおける栄養補助食品の受託製造市場の推計および予測、サービス別、2021年~2033年 (10億米ドル)
表68 オマーンの栄養補助食品受託製造市場の推計および予測、剤形別、2021年~2033年(10億米ドル)
表69 カタールにおける栄養補助食品の受託製造市場の推計および予測(サービス別、2021年~2033年)(10億米ドル)
表70 カタールにおける栄養補助食品の受託製造市場の推計および予測(剤形別、2021年~2033年)(10億米ドル)
図表一覧
図1 市場調査プロセス
図2 情報収集
図3 一次調査のパターン
図4 市場調査のアプローチ
図5 市場の策定と検証
図6 商品フロー分析
図7 バリューチェーンに基づく市場規模算出および予測
図8 QFDモデルによる市場規模算出および予測
図9 ボトムアップアプローチ
図10 市場概要
図11 セグメント概要 1
図12 セグメント概要 2
図13 競合環境の概要
図14 親市場の展望(2025年、10億米ドル)
図15 付随市場の展望(2025年、10億米ドル)
図16 栄養補助食品受託製造市場の動向
図17 ポーターの5つの力分析
図18 PESTEL分析
図19 栄養補助食品受託製造市場:サービスの見通しと主なポイント
図20 栄養補助食品受託製造市場:サービスの動向分析
図21 タンパク質およびアミノ酸サプリメント市場の推計と予測、2021年~2033年(10億米ドル)
図22 マルチビタミン、 マルチミネラル、および抗酸化サプリメント市場の推計値と予測、2021年~2033年(10億米ドル)
図23 体重管理および食事代替サプリメント市場の推計値と予測、2021年~2033年(10億米ドル)
図24 その他のサプリメント市場の推計および予測、2021年~2033年(10億米ドル)
図25 栄養補助食品の受託製造市場:剤形別の見通しと主なポイント
図26 栄養補助食品の受託製造市場:剤形別の推移分析
図27 錠剤市場の推計および予測、2021年~2033年 (10億米ドル)
図28 カプセル市場の推計および予測、2021年~2033年(10億米ドル)
図29 経口液剤市場の推計および予測、2021年~2033年(10億米ドル)
図30 小袋・瓶入り粉末市場の推計および予測、2021年~2033年(10億米ドル)
図31 グミ市場の推計および予測、2021年~2033年(10億米ドル)
図32 その他市場の推計および予測、2021年~2033年(10億米ドル)
図33 地域別市場:主なポイント
図34 北米における栄養補助食品の受託製造市場の推計および予測、2021年~2033年(10億米ドル)
図35 主要国の動向
図36 米国における栄養補助食品の受託製造市場の推計および予測、2021年~2033年(10億米ドル)
図37 主要国の動向
図38 カナダの栄養補助食品受託製造市場の推計および予測、2021年~2033年(10億米ドル)
図39 主要国の動向
図40 メキシコの栄養補助食品受託製造市場の推計および予測、2021年~2033年 (10億米ドル)
図41 欧州の栄養補助食品受託製造市場の推計および予測、2021年~2033年(10億米ドル)
図42 主要国の動向
図43 英国の栄養補助食品受託製造市場の推計および予測、2021年~2033年(10億米ドル)
図44 主要国の動向
図45 ドイツの栄養補助食品受託製造市場:推計値および予測(2021年~2033年)(10億米ドル)
図46 主要国の動向
図47 フランスの栄養補助食品受託製造市場:推計値および予測(2021年~2033年)(10億米ドル)
図48 主要国の動向
図49 イタリアの栄養補助食品受託製造市場の推計および予測、2021年~2033年(10億米ドル)
図50 主要国の動向
図51 スペインの栄養補助食品受託製造市場の推計および予測、2021年~2033年(10億米ドル)
図52 主要国の動向
図53 デンマークの栄養補助食品受託製造市場の推計および予測、2021年~2033年(10億米ドル)
図54 主要国の動向
図55 スウェーデンの栄養補助食品受託製造市場の推計および予測、2021年~2033年(10億米ドル)
図56 主要国の動向
図57 ノルウェーの栄養補助食品受託製造市場の推計および予測、2021年~2033年(10億米ドル)
図58 アジア太平洋地域の栄養補助食品受託製造市場の推計および予測、2021年~2033年(10億米ドル)
図59 主要国の動向
図60 日本の栄養補助食品受託製造市場の推計および予測、2021年~2033年(10億米ドル)
図61 主要国の動向
図62 中国の栄養補助食品受託製造市場の推計および予測、2021年~2033年(10億米ドル)
図63 主要国の動向
図64 インドの栄養補助食品受託製造市場の推計および予測、2021年~2033年(10億米ドル)
図65 主要国の動向
図66 タイの栄養補助食品受託製造市場の推計および予測、2021年~2033年(10億米ドル)
図67 主要国の動向
図68 韓国における栄養補助食品の受託製造市場の推計および予測、2021年~2033年(10億米ドル)
図69 主要国の動向
図70 オーストラリアにおける栄養補助食品の受託製造市場の推計および予測、2021年~2033年(10億米ドル)
図71 ラテンアメリカにおける栄養補助食品の受託製造市場の推計および予測、2021年~2033年(10億米ドル)
図72 主要国の動向
図73 ブラジルにおける栄養補助食品の受託製造市場の推計および予測、2021年~2033年(10億米ドル)
図74 主要国の動向
図75 アルゼンチンの栄養補助食品受託製造市場の推計および予測、2021年~2033年(10億米ドル)
図76 中東・アフリカ(MEA)の栄養補助食品受託製造市場の推計および予測、2021年~2033年(10億米ドル)
図77 主要国の動向
図78 南アフリカの栄養補助食品受託製造市場の推計および予測、2021年~2033年(10億米ドル)
図79 主要国の動向
図80 サウジアラビアの栄養補助食品受託製造市場の推計および予測、2021年~2033年(10億米ドル)
図81 主要国の動向
図82 アラブ首長国連邦(UAE)の栄養補助食品受託製造市場の推計および予測、2021年~2033年(10億米ドル)
図83 主要国の動向
図84 クウェートの栄養補助食品受託製造市場の推計および予測、2021年~2033年(10億米ドル)
図85 主要国の動向
図86 オマーンの栄養補助食品受託製造市場の推計および予測、2021年~2033年(10億米ドル)
図87 主要国の動向
図88 カタールの栄養補助食品受託製造市場の推計および予測、2021年~2033年(10億米ドル)









