主な市場動向と洞察
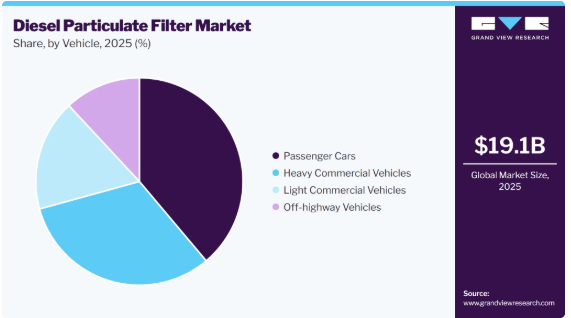
- 車種別:2025年には、乗用車セグメントが市場を牽引し、売上高シェア38.9%で首位となりました。
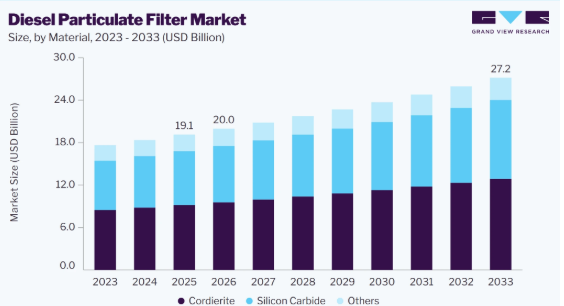
- 素材別:2025年には、コーディエライトセグメントが市場を牽引し、売上高シェア47.9%で首位となりました。
- タイプ別:2025年には、使い捨てセグメントが市場を牽引し、売上高シェア72.0%で首位となりました。
地域別の注目点
- 最大の地域市場:アジア太平洋地域(2025年の売上高シェア41.7%)
- 最も成長が著しい地域市場:アジア太平洋地域(2026年~2033年のCAGRが最高)
- 国別:2025年には中国が最大の市場シェアを占めました
市場規模と予測
- 2025年の市場規模:191億米ドル
- 2026年の推定市場規模:200億米ドル
- 2033年までの予測市場規模:272億米ドル
- CAGR(2026年~2033年):4.5%
さらに、商用輸送、建設、農業、鉱業、その他の大型用途におけるディーゼルエンジンの継続的な使用が、粒子状物質制御技術への需要を支えています。特に発展途上国における車両および産業用機器の台数増加は、DPFの純正装備および交換需要の両方において機会を生み出しています。フィルター材料、再生技術、および排気後処理システムの改良により、DPFが多様な走行および稼働条件下で効果的に機能するようになり、その導入がさらに後押しされています。
市場の動向
ディーゼル微粒子フィルター(DPF)市場は、排出ガス規制の強化、ディーゼル駆動の商用車およびオフハイウェイ機器への継続的な依存、ろ過および再生技術の進歩、そして代替パワートレインへの段階的な移行が相まって形成されています。規制要件は依然として需要の主要な推進要因である一方、ディーゼル車の膨大な導入台数は、継続的な交換および後付けの機会を生み出しています。同時に、乗用車や都市型商用車の電動化が進むことで長期的な需要の伸びは抑制されており、市場の見通しにおいては、大型車、オフハイウェイ車、およびアフターマーケット用途の重要性がますます高まっています。
市場の集中度と特徴
ディーゼル微粒子フィルター市場は細分化されており、競争は世界的な排出ガス制御メーカー、専門のフィルターメーカー、基材サプライヤー、および地域のアフターマーケット企業に広がっています。さまざまな車両カテゴリー、稼働条件、地理的市場に対応する多数のサプライヤーが存在するため、個々のプレーヤーによる支配力は限定的です。高度なろ過技術、後付けソリューション、および交換用フィルターに対する需要の高まりは、多様な競争環境をさらに後押しし、市場の細分化された構造に寄与しています。
ディーゼル微粒子フィルター業界は、微粒子のろ過効率、再生性能、耐久性、耐熱性の向上というニーズに牽引され、中程度から高いレベルのイノベーションが見られます。メーカー各社は、多様な走行条件や稼働条件下でもろ過性能を維持するため、先進的な基材、改良された触媒コーティング、およびパッシブ・アクティブ再生技術の開発を進めています。また、新たな排出ガス規制の下でより微細な粒子の制御が求められるようになったことも、高効率なフィルター設計の開発を後押ししています。
排出ガス規制は、ディーゼル車や機器に必要なろ過および後処理技術を直接決定づけるため、DPF業界に大きな影響を与えています。粒子状物質および粒子数の制限が厳格化されるにつれ、乗用車、商用車、およびオフハイウェイ機器において、より高効率なDPFシステムの採用が進んでいます。ユーロ7などの規制により、さまざまな稼働条件下や車両の耐用年数を通じて排出ガス性能を維持することの重要性も高まっています。
需要は主に自動車メーカー、商用車メーカー、フリート事業者、およびオフハイウェイ機器メーカーに依存しているため、この業界ではエンドユーザーの集中度が高くなっています。DPFは新車や機器に組み込まれるため、大手OEMが市場の大部分を占めていますが、市場には交換用や後付け需要からなる広範なアフターマーケット基盤も存在します。この組み合わせにより、顧客構造は多様化していますが、主要な車両および機器メーカーは、製品仕様やサプライヤーの認定において大きな影響力を行使することができます。
材料に関する洞察
コルディアライトセグメントは、低コスト、低熱膨張率、優れた耐熱衝撃性、そして効果的なろ過性能という有利な組み合わせにより、市場を支配しています。その確立された製造基盤と、高気孔率のDPF基板への適性が、ディーゼル車用途全般、特にコスト効率と信頼性の高いろ過が重要な考慮事項となる分野での広範な採用を支えています。
炭化ケイ素(SiC)セグメントは、その高い熱伝導率、優れた熱耐久性、およびDPF再生に伴う高温に耐える能力により、予測期間中に年平均成長率(CAGR)4.9%という最も高い成長率を記録すると予想されます。これらの特性により、SiCフィルターはより高い煤(スス)負荷や過酷な熱サイクルに対応できるため、再生性能と耐久性の向上が求められる用途において、この材料の魅力はますます高まっています。
自動車市場に関する洞察
乗用車セグメントは、ディーゼル車の膨大な導入台数と、厳しい排出ガス規制を満たすための粒子状物質ろ過技術の広範な採用に支えられ、ディーゼル微粒子フィルター市場において最大のシェアを占めています。特に、規制において粒子質量および粒子数排出量への重視が高まるにつれ、DPF技術は現代のディーゼル乗用車の排気システムにおいて重要な構成要素となっています。
大型商用車セグメントは、ディーゼル駆動のトラックやバスの継続的な使用、および大型エンジンに対する排出ガス規制の厳格化に牽引され、予測期間中に年平均成長率(CAGR)5.0%で最も急速な成長を記録すると予想されます。これらの車両は、高いエンジン負荷と過酷な稼働サイクルにより多量の排気ガスを発生させるため、粒子状物質の排出制限を満たすための効率的なDPFシステムや高度な再生技術への需要が高まっています。
タイプ別分析
使い捨て型DPFセグメントは、交換を基本としたシンプルな運用と、複雑な再生システムを組み込むよりも定期的なフィルター交換が現実的な用途への適性により、市場で最大のシェアを占めています。これらは、特定のディーゼル車両や機器、特に交換の容易さやシステムの簡素さが重要な考慮事項となるアフターマーケットや特殊用途において、依然として重要な役割を果たしています。
再生型DPFセグメントは、メーカーがフィルターの稼働寿命の延長と完全なフィルター交換頻度の低減にますます注力していることから、予測期間中に年平均成長率(CAGR)3.8%で成長すると見込まれています。これらのシステムは、能動的、受動的、あるいはその組み合わせによる再生プロセスを通じて蓄積された煤を除去し、ろ過能力の回復と排気背圧の制御に寄与します。排出ガス規制の強化や、耐久性に優れた後処理ソリューションへの需要の高まりが、再生技術の採用をさらに後押ししています。
地域別動向
アジア太平洋地域のディーゼル微粒子フィルター(DPF)市場は、2025年に41.7%のシェアを占め、世界市場をリードしました。また、ディーゼルエンジン搭載の乗用車および商用車の膨大な保有台数、製造活動の拡大、および厳格な排出ガス基準の導入拡大に支えられ、今後も最も急成長する地域市場であり続けると予想されます。中国における「中国VI」基準の導入により、大型車両へのDPFの普及率が大幅に上昇した一方、インドの「BS-VI」枠組みは、先進的な排気後処理システムへの需要を支えています。アジアの新興経済国全体で、商用輸送およびオフハイウェイ機器の利用が拡大していることから、地域の需要はさらに強まると予想されます。
中国のディーゼル微粒子フィルター市場は、その極めて大規模な車両保有台数と広範な商用輸送基盤に支えられ、アジア太平洋市場を牽引しました。中国国家統計局によると、2025年末時点で同国の民間自動車保有台数は3億6,610万台に達し、そのうち乗用車は1億9,770万台を占めています。また、中国は2025年に3,480万台の自動車を生産しており、自動車産業の規模の大きさと、ディーゼル排ガス制御技術に対する膨大な需要基盤が浮き彫りになっています。
インドのディーゼル微粒子フィルター(DPF)市場は、自動車販売台数の増加と、ディーゼル駆動の商用輸送に対する継続的な需要に支えられ、地域内のDPF市場において力強い成長を記録すると予想されます。インド自動車工業会(SIAM)によると、2025年のインドにおける商用車の販売台数は103万台を記録し、2024年から7.7%増加しました。一方、乗用車の販売台数は449万台に達し、5.0%の増加となりました。また、2025年の乗用車販売台数に占めるディーゼル車の割合は18.3%に達しており、電動化が進む中でもディーゼル車への需要が継続していることが示されています。これらの要因に加え、インドのBS-VI排出ガス規制が、DPFの導入および交換需要の機会を後押ししています。
北米のディーゼル微粒子フィルター市場の動向
北米のディーゼル微粒子フィルター市場は、大型車両に対する厳しい粒子状物質排出規制や、トラック輸送、建設、農業、その他のディーゼル依存度の高い用途からの継続的な需要に支えられ、着実な成長が見込まれています。また、この地域では、ディーゼル駆動機器の膨大な導入台数に起因する交換および後付け需要を通じて、ビジネスチャンスが生まれています。大型エンジンに関する規制の動向が継続していることから、メーカー各社は粒子状物質の制御および後処理技術の向上に取り組んでいます。
米国のディーゼル微粒子フィルター市場の動向
米国は、商用輸送車両や非道路用機器におけるディーゼルエンジンの広範な利用に支えられ、北米のディーゼル微粒子フィルター市場を主導しています。米国環境保護庁(EPA)によると、ディーゼルエンジンおよび車両は米国の輸送車両全体の約3分の1を占めており、ディーゼルはトラック、農業機械、建設機械、鉱山機械などで広く使用されています。この膨大な導入台数は、新車への搭載、交換需要、排出ガス規制への対応によるアップグレードを通じて、DPFに対する継続的な需要を支えています。
欧州のディーゼル微粒子フィルター市場の動向
欧州のディーゼル微粒子フィルター市場は、厳格な排出ガス規制や車両の近代化により、高度な微粒子ろ過技術への需要が維持されることから、継続的な成長が見込まれています。ユーロ7への移行に伴い、粒子数制御や実走行条件下でのフィルター性能がより重視されるようになり、高効率なDPF技術の開発が促進されています。同時に、乗用車の電動化が進むにつれ、DPFの需要は商用車、大型輸送車両、および後付け用途へとシフトしています。
ドイツのディーゼル微粒子フィルター市場は、大規模な自動車製造拠点、膨大な商用車保有台数、およびディーゼル車への継続的な利用に支えられ、欧州業界を牽引しています。同国はまた、道路車両に対して厳しい排出ガス規制を維持しており、高度な排気後処理技術への需要が持続すると予想されます。乗用車、商用輸送、産業用機器におけるドイツの強力な存在感は、DPFシステムにとって幅広い適用基盤を提供しています。
フランスのディーゼル微粒子フィルター市場は、ディーゼル商用車の膨大な保有台数を背景に、著しい成長が見込まれています。フランス統計局(SDES)によると、2026年1月時点で660万台の小型商用車が走行しており、そのうち91.6%がディーゼル車でした。また、同国には61万6,200台の大型車両があり、その96.2%がディーゼルエンジンを搭載しており、粒子状物質フィルターの導入台数が多く、交換需要も大きいことが浮き彫りになっています。
中東・アフリカのディーゼル微粒子フィルター市場の動向
中東・アフリカのディーゼル微粒子フィルター市場は、車両台数の増加、商用輸送活動の活発化、および建設、鉱業、物流、その他の重工業分野におけるディーゼル機器の継続的な使用に支えられ、着実に拡大すると予想されます。一部の市場では、より厳格な燃料および車両排出ガス基準が導入されており、排気後処理技術へのニーズが徐々に高まっています。しかし、各国における規制の施行状況、燃料品質、および車両の近代化の進捗に違いがあるため、地域全体でのDPFの普及状況にはばらつきが生じる可能性があります。
サウジアラビアのディーゼル微粒子フィルター(DPF)市場は、ディーゼル駆動の商用車、バス、トラック、重機の継続的な使用に支えられ、着実な成長が見込まれます。活発な物流活動、インフラ開発、建設、および産業活動が、同国全域におけるディーゼルエンジンの需要を支えています。さらに、車両の排出ガス改善や車両群の効率化に向けた取り組みが、排気後処理技術の導入を促進しているほか、既存のディーゼル車両群からの交換需要が、DPFサプライヤーにとってさらなるビジネスチャンスを生み出しています。
ラテンアメリカのディーゼル微粒子フィルター市場の動向
ラテンアメリカのディーゼル微粒子フィルター市場は、各国政府が車両の排出ガス基準を段階的に強化し、各国が商用車および公共交通機関の車両を近代化していくにつれて、成長が見込まれています。需要は、ディーゼルエンジン搭載のトラック、バス、多目的車両の継続的な利用によって支えられており、規制枠組みの改善が排出ガス制御技術の導入を後押ししています。旧型車両の入れ替えが進み、よりクリーンな交通システムが開発されることも、DPFの搭載やアフターマーケット用途における機会を生み出しています。
ブラジルのディーゼル微粒子フィルター市場は、大規模な自動車および商用輸送部門、ならびにディーゼルエンジン搭載のトラック、バス、農業機械、その他の大型重機の継続的な使用に支えられ、持続的な成長が見込まれています。同国の排出ガス規制プログラム「Proconve」では、粒子状物質やその他の自動車汚染物質に対する規制基準が段階的に引き締められており、先進的な排気後処理技術の導入が促進されています。老朽化したディーゼル車両の近代化や、変化し続ける排出ガス規制への準拠に対するニーズの高まりは、DPFの搭載、交換、およびレトロフィット用途における機会を創出すると予想されます。
ディーゼル微粒子フィルター(DPF)主要企業に関する洞察
この市場で事業を展開する主要企業には、ジョンソン・マッセイ、カミンズ社、テネコ社などが挙げられます。
- ジョンソン・マッセイは、プラチナ族金属、触媒、排出ガス規制の分野で200年以上の経験と専門知識を持つグローバルなテクノロジー企業です。ディーゼル排出ガス分野において、同社はコーディエライトや炭化ケイ素などのセラミック基板を使用し、ディーゼル排気ガスから粒子状物質を物理的に捕捉するディーゼル微粒子フィルター(DPF)システムを提供しています。同社の製品ラインナップには、パッシブおよびアクティブな再生技術が含まれており、その中には、幅広い運転条件下でろ過性能を維持するように設計された、特許取得済みの「連続再生トラップ(CRT)」システムも含まれています。
- カミンズ社は、ディーゼルおよび代替燃料エンジン、パワーシステム、コンポーネント、排出ガス制御ソリューションを提供するパワーテクノロジー企業です。同社の製品ラインナップには、オンハイウェイおよびオフハイウェイ用途向けの後処理技術が含まれており、ディーゼルエンジンからの汚染物質を削減するように設計された排出ガスソリューションを網羅しています。同社は、輸送分野をはじめ、建設、鉱業、農業、その他の産業用途を含む複数の重機セクターにサービスを提供しており、ディーゼル微粒子フィルターおよびより広範な排気後処理市場における存在感を強めています。
主要なディーゼル微粒子フィルター企業
本調査では、ディーゼル微粒子フィルター市場に関して、以下の主要企業を分析対象としています:
- Johnson Matthey
- Cummins Inc.
- Nett Technologies Inc.
- CDTi Advanced Materials Inc
- Corning Incorporated
- Tenneco Inc.
- Hug Engineering AG
- IBIDEN Co., Ltd.
- Eberspächer
- Donaldson Company, Inc.
- Delphi
- HJS Emission Technology GmbH & Co. KG
- Dinex A/S
- Bosal
- Rypos, Inc.
最近の動向
2026年7月、 カミンズ社は、排出ガス規制の動向に合わせて、北米において2027年モデル年のX10およびX15エンジンを段階的に導入すると発表しました。同社は、移行期間中は選定された旧型エンジンの供給を継続しつつ、生産を徐々に拡大する計画です。新しいプラットフォームには、規制順守を支援し、エンジンの総合的な性能を向上させるよう設計された、先進的な排出ガス制御技術が組み込まれています。
2026年3月、HJS社は、ディーゼル微粒子フィルター(DPF)をはじめ、ディーゼル酸化触媒や排気サイレンサーを含む、ユーロ5規格のTX4タクシー向けプレミアムアフターマーケット排気システムシリーズを発売しました。このDPFには炭化ケイ素基板が使用されており、これは御社の「材料見通し」のセグメンテーションに直接関連するものです。
- これらの部品は型式認定およびEマーク認証を取得しており、ロンドンのTX4タクシーにおけるユーロ6への後付けアップグレードを支援することを目的としています。
世界のディーゼル微粒子フィルター市場レポートのセグメンテーション
本レポートでは、世界、地域、国レベルでの売上高の成長を予測するとともに、2021年から2033年にかけての各サブセグメントにおける最新の業界動向を分析しています。本調査において、Grand View Researchは、車両、素材、タイプ、地域に基づいて、世界のディーゼル微粒子フィルター市場レポートをセグメント化しました。
- 車両別見通し(売上高、10億米ドル、2021年~2033年)
- 乗用車
- 小型商用車
- 大型商用車
- オフハイウェイ車
- 素材別見通し(売上高、10億米ドル、2021年~2033年)
- コーディエライト
- 炭化ケイ素
- その他
- タイプ別見通し(売上高、10億米ドル、2021年~2033年)
- 使い捨て型
- 再生型
- 地域別見通し(売上高、10億米ドル、2021年~2033年)
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- ドイツ
- フランス
- イタリア
- スペイン
- 英国
- アジア太平洋
- 中国
- インド
- 日本
- 韓国
- オーストラリア
- ラテンアメリカ
- ブラジル
- アルゼンチン
- 中東・アフリカ
- サウジアラビア
- アラブ首長国連邦
- 南アフリカ
- 北米
第1章 調査方法と範囲
1.1. 市場のセグメンテーションと範囲
1.2. 市場の定義
1.3. 情報の収集
1.3.1. 有料データベース
1.3.2. GVRの社内データベース
1.3.3. 二次情報源および第三者による見解
1.3.4. 一次調査
1.4. 情報の分析
1.4.1. データ分析モデル
1.5. 市場の構築およびデータの可視化
1.6. データの検証および公表
第2章 エグゼクティブ・サマリー
2.1. 市場の概要
2.2. セグメントの概要
2.3. 競合環境の概要
第3章 世界のディーゼル微粒子フィルター市場の変数、動向および範囲
3.1. 市場集中度および成長見通しのマッピング
3.2. 業界のバリューチェーン分析
3.2.1. 原材料・部品の見通し
3.2.2. メーカーの見通し
3.2.3. 流通の見通し
3.2.4. エンドユーザーの見通し
3.3. 規制の枠組み
3.4. 技術の概要
3.5. 市場のダイナミクス
3.5.1. 市場推進要因の分析
3.5.2. 市場制約要因の分析
3.5.3. 市場の課題分析
3.5.4. 市場機会の分析
3.6. 経済のメガトレンド分析
3.7. 業界分析ツール
3.7.1. ポーターの5つの力分析
3.7.2. マクロ環境分析
第4章。世界のディーゼル微粒子フィルター市場 – 車種別推計およびトレンド分析
4.1. 車種別ディーゼル微粒子フィルター市場の推計および予測、2021年から2033年(10億米ドル)
4.2. 乗用車
4.2.1. 市場規模および予測、2021年~2033年(10億米ドル)
4.3. 小型商用車
4.3.1. 市場規模および予測、2021年~2033年(10億米ドル)
4.4. 大型商用車
4.4.1. 市場規模の推計および予測、2021年~2033年(10億米ドル)
4.5. オフハイウェイ車
4.5.1. 市場規模の推計および予測、2021年~2033年(10億米ドル)
第5章. 世界のディーゼル微粒子フィルター市場:素材別推計および動向分析
5.1. 素材別ディーゼル微粒子フィルター市場の推計および予測、2021年~2033年(10億米ドル)
5.2. コーディエライト
5.2.1. 市場収益の推計および予測、2021年~2033年(10億米ドル)
5.3. 炭化ケイ素
5.3.1. 市場収益の推計および予測、2021年~2033年(10億米ドル)
5.4.
その他
5.4.1. 市場収益の推計および予測、2021年~2033年(10億米ドル)
第6章. 世界のディーゼル微粒子フィルター市場:タイプ別推計およびトレンド分析
6.1. ディーゼル微粒子フィルター市場の推計および予測、タイプ別、2021年~2033年(10億米ドル)
6.2. 使い捨て型
6.2.1. 市場規模の推計および予測、2021年~2033年(10億米ドル)
6.3. 再生型
6.3.1. 市場規模の推計および予測、2021年~2033年(10億米ドル)
第7章. 世界のディーゼル微粒子フィルター市場:地域別推計および動向分析
7.1. 地域別動向分析および市場シェア(2025年および2033年)
7.2. 北米
7.2.1. 市場規模の推計および予測、2021年~2033年(10億米ドル)
7.2.2. 車種別市場規模の推計および予測、2021年~2033年(10億米ドル)
7.2.3. 素材別市場規模および予測、2021年~2033年(10億米ドル)
7.2.4. 種類別市場規模および予測、2021年~2033年(10億米ドル)
7.2.5. 米国
7.2.5.1. 主要国の動向
7.2.5.2. 市場規模の推計および予測、2021年~2033年(10億米ドル)
7.2.5.3. 市場規模の推計および予測、車種別、2021年~2033年 (10億米ドル)
7.2.5.4. 2021年~2033年の市場推計および予測(素材別)(10億米ドル)
7.2.5.5. 2021年~2033年の市場推計および予測(種類別)(10億米ドル)
7.2.6. カナダ
7.2.6.1. 主要な国の動向
7.2.6.2. 市場推計および予測、2021年~2033年(10億米ドル)
7.2.6.3. 車種別市場推計および予測、2021年~2033年(10億米ドル)
7.2.6.4. 素材別市場推計および予測、2021年~2033年(10億米ドル)
7.2.6.5. タイプ別市場推計および予測、2021年~2033年(10億米ドル)
7.2.7. メキシコ
7.2.7.1. 主要国の動向
7.2.7.2. 市場推計および予測、2021年~2033年(10億米ドル)
7.2.7.3.
車種別市場規模および予測、2021年~2033年(10億米ドル)
7.2.7.4. 素材別市場規模および予測、2021年~2033年(10億米ドル)
7.2.7.5. タイプ別市場規模および予測、2021年~2033年(10億米ドル)
7.3. 欧州
7.3.1. 市場規模の推計および予測、2021年~2033年(10億米ドル)
7.3.2. 市場規模の推計および予測(車種別)、2021年~2033年(10億米ドル)
7.3.3. 素材別市場規模および予測、2021年~2033年(10億米ドル)
7.3.4. タイプ別市場規模および予測、2021年~2033年(10億米ドル)
7.3.5. ドイツ
7.3.5.1. 主要国の動向
7.3.5.2. 市場規模の推計および予測、2021年~2033年(10億米ドル)
7.3.5.3. 市場規模の推計および予測、車種別、2021年~2033年(10億米ドル)
7.3.5.4. 市場規模の推計および予測、素材別、2021年~2033年(10億米ドル)
7.3.5.5. タイプ別市場規模の推計および予測、2021年~2033年(10億米ドル)
7.3.6. フランス
7.3.6.1. 主要国の動向
7.3.6.2. 市場規模の推計および予測、2021年~2033年(10億米ドル)
7.3.6.3. 車種別市場規模の推計および予測、2021年~2033年(10億米ドル)
7.3.6.4. 素材別市場規模の推計および予測、2021年~2033年(10億米ドル)
7.3.6.5. タイプ別市場規模および予測、2021年~2033年(10億米ドル)
7.3.7. 英国
7.3.7.1. 主要国の動向
7.3.7.2. 市場規模の推計および予測、2021年~2033年(10億米ドル)
7.3.7.3. 市場規模の推計および予測、車種別、2021年~2033年 (10億米ドル)
7.3.7.4. 2021年~2033年の市場推計および予測(素材別)(10億米ドル)
7.3.7.5. 2021年~2033年の市場推計および予測(種類別)(10億米ドル)
7.3.8. イタリア
7.3.8.1. 主要国の動向
7.3.8.2. 市場推計および予測、2021年~2033年(10億米ドル)
7.3.8.3. 市場推計および予測、車種別、2021年~2033年(10億米ドル)
7.3.8.4.
素材別市場規模および予測、2021年~2033年(10億米ドル)
7.3.8.5. 種類別市場規模および予測、2021年~2033年(10億米ドル)
7.3.9. スペイン
7.3.9.1. 主要国の動向
7.3.9.2. 市場推計および予測、2021年~2033年(10億米ドル)
7.3.9.3. 市場推計および予測、車種別、2021年~2033年(10億米ドル)
7.3.9.4. 素材別市場規模および予測、2021年~2033年(10億米ドル)
7.3.9.5. 種類別市場規模および予測、2021年~2033年(10億米ドル)
7.4. アジア太平洋地域
7.4.1. 市場規模および予測、2021年~2033年 (10億米ドル)
7.4.2. 市場規模の推計および予測、2021年~2033年(10億米ドル)
7.4.3. 市場規模の推計および予測(車種別)、2021年~2033年(10億米ドル)
7.4.4. 素材別市場規模の推計および予測、2021年~2033年(10億米ドル)
7.4.5. 種類別市場規模の推計および予測、2021年~2033年(10億米ドル)
7.4.6. 中国
7.4.6.1. 主要国の動向
7.4.6.2. 市場規模の推計および予測、2021年~2033年(10億米ドル)
7.4.6.3. 市場規模の推計および予測(車種別)、2021年~2033年(10億米ドル)
7.4.6.4. 素材別市場規模の推計および予測、2021年~2033年(10億米ドル)
7.4.6.5. タイプ別市場規模の推計および予測、2021年~2033年(10億米ドル)
7.4.7. インド
7.4.7.1. 主要国の動向
7.4.7.2. 市場規模の推計および予測、2021年~2033年(10億米ドル)
7.4.7.3. 市場規模の推計および予測(車種別)、2021年~2033年(10億米ドル)
7.4.7.4. 素材別市場規模および予測、2021年~2033年(10億米ドル)
7.4.7.5. タイプ別市場規模および予測、2021年~2033年(10億米ドル)
7.4.8. 日本
7.4.8.1. 主要国の動向
7.4.8.2. 市場規模の推計および予測、2021年~2033年(10億米ドル)
7.4.8.3. 市場規模の推計および予測(車種別)、2021年~2033年(10億米ドル)
7.4.
8.4. 素材別市場規模の推計および予測、2021年~2033年(10億米ドル)
7.4.8.5. タイプ別市場規模の推計および予測、2021年~2033年(10億米ドル)
7.4.9. オーストラリア
7.4.9.1. 主要な国別動向
7.4.9.2. 市場推計および予測(2021年~2033年、10億米ドル)
7.4.9.3. 市場推計および予測(車種別、2021年~2033年、10億米ドル)
7.4.9. 4. 素材別市場規模および予測、2021年~2033年(10億米ドル)
7.4.9.5. タイプ別市場規模および予測、2021年~2033年(10億米ドル)
7.4.10. 韓国
7.4.10.1. 市場規模の推計および予測、2021年~2033年 (10億米ドル)
7.4.10.2. 車種別市場推計および予測、2021年~2033年(10億米ドル)
7.4.10.3. 素材別市場推計および予測、2021年~2033年(10億米ドル)
7.4.10.4. タイプ別市場規模および予測、2021年~2033年(10億米ドル)
7.5. ラテンアメリカ
7.5.1. 市場規模および予測、2021年~2033年(10億米ドル)
7.5.2. 車種別市場規模および予測、2021年~2033年 (10億米ドル)
7.5.3. 素材別市場規模の推計および予測、2021年~2033年(10億米ドル)
7.5.4. タイプ別市場規模の推計および予測、2021年~2033年(10億米ドル)
7.5.5. ブラジル
7.5.5.1. 主要国の動向
7.5.5.2. 市場規模の推計および予測、2021年~2033年(10億米ドル)
7.5.5.3. 市場規模の推計および予測、車種別、2021年~2033年(10億米ドル)
7.5.5.4. 市場規模の推計および予測、素材別、2021年 ~2033年(10億米ドル)
7.5.5.5. タイプ別市場規模の推計および予測、2021年~2033年(10億米ドル)
7.5.6. アルゼンチン
7.5.6.1. 主要国の動向
7.5.6.2. 市場推計および予測、2021年~2033年(10億米ドル)
7.5.6.3. 市場推計および予測、車種別、2021年~2033年
(10億米ドル)
7.5.6.4. 素材別市場規模および予測、2021年~2033年(10億米ドル)
7.5.6.5. 種類別市場規模および予測、2021年~2033年(10億米ドル)
7.6. 中東およびアフリカ
7.6.1. 市場規模の推計および予測、2021年~2033年(10億米ドル)
7.6.2. 市場規模の推計および予測(車種別)、2021年~2033年(10億米ドル)
7.6.3. 市場規模の推計および予測(素材別)、2021年~2033年(10億米ドル)
7.6.4. 2021年~2033年の市場規模推計および予測(種類別、10億米ドル)
7.6.5. サウジアラビア
7.6.5.1. 主要国の動向
7.6.5.2. 市場規模の推計および予測、2021年~2033年(10億米ドル)
7.6.5.3. 市場規模の推計および予測(車種別)、2021年~2033年(10億米ドル)
7.6.5. 4. 素材別市場規模および予測、2021年~2033年(10億米ドル)
7.6.5.5. タイプ別市場規模および予測、2021年~2033年(10億米ドル)
7.6.6. アラブ首長国連邦
7.6.6.1. 主要国の動向
7.6.6.2. 市場規模の推計および予測、2021年~2033年(10億米ドル)
7.6.6.3. 市場規模の推計および予測(車種別)、2021年~2033年(10億米ドル)
7.6.6.4. 素材別市場推計および予測、2021年~2033年(10億米ドル)
7.6.6.5. 種類別市場推計および予測、2021年~2033年(10億米ドル)
7.6.7. 南アフリカ
7.6.7.1. 主要な国別動向
7.6.7.2. 市場規模の推計および予測、2021年~2033年(10億米ドル)
7.6.7.3. 市場規模の推計および予測、車種別、2021年~2033年(10億米ドル)
7.6.7.4. 市場規模の推計および予測、素材別、2021年~2033年 (10億米ドル)
7.6.7.5. タイプ別市場規模推計および予測、2021年~2033年(10億米ドル)
第8章. 世界のディーゼル微粒子フィルター市場 – 競争環境
8.1. 主要市場参加者別の最近の動向および影響分析
8.2. 企業の分類
8.3. 企業のポジショニング分析(2025年)
8.4. 企業のヒートマップ分析(2025年)
8.5. 戦略マッピング
8.6. 企業概要
8.6.1. ジョンソン・マッセイ
8.6.1.1. 企業概要
8.6.1.2. 財務実績
8.6.1.3.
製品ベンチマーク
8.6.1.4. 戦略的取り組み
8.6.2. カミンズ社
8.6.2.1. 会社概要
8.6.2.2. 財務実績
8.6.2.3. 製品ベンチマーク
8.6.2.4. 戦略的取り組み
8.6.3. ネット・テクノロジーズ社
8.6.3.1. 会社概要
8.6.3.2. 財務実績
8.6.3.3. 製品ベンチマーク
8.6.3.4. 戦略的取り組み
8.6.4. CDTi アドバンスト・マテリアルズ社
8.6.4.1. 会社概要
8.6.4.2. 財務実績
8.6.4.3. 製品ベンチマーク
8.6.4.4. 戦略的取り組み
8.6.5. コーニング社
8.6.5.1. 会社概要
8.6.5.2. 財務実績
8.6.5.3. 製品のベンチマーク
8.6.5.4. 戦略的取り組み
8.6.6. テネコ社(Tenneco Inc.)
8.6.6.1. 会社概要
8.6.6.2. 財務実績
8.6.6.3. 製品のベンチマーク
8.6.6.4. 戦略的取り組み
8.6.7. Hug Engineering AG
8.6.7.1. 会社概要
8.6.7.2. 財務実績
8.6.7.3. 製品ベンチマーク
8.6.7.4. 戦略的取り組み
8.6.8. イビデ株式会社
8.6.8.1. 会社概要
8.6.8.2. 財務実績
8.6.8.3. 製品ベンチマーク
8.6.8.4. 戦略的取り組み
8.6.9. エバースペッチャー
8.6.9.1. 会社概要
8.6.9.2. 財務実績
8.6.9.3. 製品のベンチマーク調査
8.6.9.4. 戦略的取り組み
8.6.10. ドナルドソン・カンパニー社
8.6.10.1. 会社概要
8.6.10.2. 財務実績
8.6.10.3. 製品のベンチマーク調査
8.6.10.4. 戦略的取り組み
8.6.11. デルファイ
8.6.11.1. 会社概要
8.6.11.2. 財務実績
8.6.11.3. 製品ベンチマーク
8.6.11.4. 戦略的取り組み
8.6.12. HJS Emission Technology GmbH & Co. KG
8.6.12.1. 会社概要
8.6.12.2. 財務実績
8.6.12.3. 製品ベンチマーク
8.6.12.4. 戦略的取り組み
8.6.13. Dinex A/S
8.6.13.1. 会社概要
8.6.13.2. 財務実績
8.6.13.3. 製品ベンチマーク
8.6.13.4. 戦略的取り組み
8.6.14. Bosal
8.6.14.1. 会社概要
8.6.14.2. 財務実績
8.6.14.3.
製品のベンチマーク
8.6.14.4. 戦略的取り組み
8.6.15. Rypos, Inc.
8.6.15.1. 会社概要
8.6.15.2. 財務実績
8.6.15.3. 製品のベンチマーク
8.6.15.4. 戦略的取り組み
表の一覧
表1 世界のディーゼル微粒子フィルター市場の推計および予測、2021年~2033年(10億米ドル)
表2 2021年~2033年の地域別世界ディーゼル微粒子フィルター市場の推計値および予測(10億米ドル)
表3 2021年~2033年の車種別世界ディーゼル微粒子フィルター市場の推計値および予測(10億米ドル)
表4 2021年~2033年の素材別世界ディーゼル微粒子フィルター市場の推計値および予測(10億米ドル)
表5 2021年~2033年の地域別ディーゼル微粒子フィルター市場規模(推計値および予測値)(10億米ドル)
表6 2021年~2033年の北米ディーゼル微粒子フィルター市場規模(推計値および予測値)(車両別)(10億米ドル)
表7 北米ディーゼル微粒子フィルター市場の見積もりおよび予測(素材別、2021年~2033年)(10億米ドル)
表8 北米ディーゼル微粒子フィルター市場の見積もりおよび予測(タイプ別、2021年~2033年) (10億米ドル)
表9 米国ディーゼル微粒子フィルター市場の推計および予測(車種別、2021年~2033年)(10億米ドル)
表10 米国ディーゼル微粒子フィルター市場の推計および予測(素材別、2021年~2033年)(10億米ドル)
表11 米国ディーゼル微粒子フィルター市場の見積もりおよび予測(タイプ別、2021年~2033年)(10億米ドル)
表12 カナダのディーゼル微粒子フィルター市場の見積もりおよび予測(車種別、2021年~2033年) (10億米ドル)
表13 カナダのディーゼル微粒子フィルター市場:素材別、2021年~2033年(10億米ドル)
表14 カナダのディーゼル微粒子フィルター市場:種類別、2021年~2033年(10億米ドル)
表15 メキシコのディーゼル微粒子フィルター市場規模の推計および予測(車種別、2021年~2033年)(10億米ドル)
表16 メキシコのディーゼル微粒子フィルター市場規模の推計および予測(素材別、2021年~2033年)(10億米ドル)
表17 メキシコのディーゼル微粒子フィルター市場規模の推計および予測(種類別、2021年~2033年) (10億米ドル)
表18 欧州のディーゼル微粒子フィルター市場:車種別、2021年~2033年(10億米ドル)
表19 欧州のディーゼル微粒子フィルター市場:素材別、2021年~2033年(10億米ドル)
表20 2021年~2033年の欧州ディーゼル微粒子フィルター市場規模(推計値および予測値、タイプ別)(10億米ドル)
表21 2021年~2033年のドイツのディーゼル微粒子フィルター市場規模(推計値および予測値、車種別)(10億米ドル)
表22 ドイツのディーゼル微粒子フィルター市場:素材別、2021年~2033年の推計および予測(10億米ドル)
表23 ドイツのディーゼル微粒子フィルター市場:タイプ別、2021年~2033年の推計および予測(10億米ドル)
表24 フランスのディーゼル微粒子フィルター市場:車種別、2021年~2033年の推計および予測(10億米ドル)
表25 フランスにおけるディーゼル微粒子フィルター市場の推計および予測(素材別、2021年~2033年)(10億米ドル)
表26 フランスにおけるディーゼル微粒子フィルター市場の推計および予測(タイプ別、2021年~2033年)(10億米ドル)
表27 イタリアにおけるディーゼル微粒子フィルター市場の推計および予測(車種別、2021年~2033年)(10億米ドル)
表28 イタリアのディーゼル微粒子フィルター市場:素材別、2021年~2033年(10億米ドル)
表29 イタリアのディーゼル微粒子フィルター市場:タイプ別、2021年~2033年 (10億米ドル)
表30 スペインのディーゼル微粒子フィルター市場:車種別推計および予測、2021年~2033年(10億米ドル)
表31 スペインのディーゼル微粒子フィルター市場:素材別推計および予測、2021年~2033年(10億米ドル)
表32 スペインのディーゼル微粒子フィルター市場:タイプ別推計値および予測(2021年~2033年)(10億米ドル)
表33 英国のディーゼル微粒子フィルター市場:車種別推計値および予測(2021年~2033年)(10億米ドル)
表34 英国のディーゼル微粒子フィルター市場:素材別推計値および予測(2021年~2033年) (10億米ドル)
表35 英国のディーゼル微粒子フィルター市場:タイプ別、2021年~2033年の推計および予測(10億米ドル)
表36 アジア太平洋地域のディーゼル微粒子フィルター市場規模(推計値および予測値)、車種別、2021年~2033年(10億米ドル)
表37 アジア太平洋地域のディーゼル微粒子フィルター市場規模(推計値および予測値)、素材別、2021年~2033年(10億米ドル)
表38 アジア太平洋地域のディーゼル微粒子フィルター市場規模(推計値および予測値)、タイプ別、2021年~2033年 (10億米ドル)
表39 中国のディーゼル微粒子フィルター市場:車種別、2021年~2033年 (10億米ドル)
表40 中国のディーゼル微粒子フィルター市場:素材別、2021年~2033年の推計および予測(10億米ドル)
表41 中国のディーゼル微粒子フィルター市場:タイプ別、2021年~2033年の推計および予測 (10億米ドル)
表42 インドのディーゼル微粒子フィルター市場:車種別推計および予測(2021年~2033年)(10億米ドル)
表43 インドのディーゼル微粒子フィルター市場:素材別推計および予測(2021年~2033年) (10億米ドル)
表44 インドのディーゼル微粒子フィルター市場:タイプ別推計および予測(2021年~2033年)(10億米ドル)
表45 日本のディーゼル微粒子フィルター市場:車種別推計および予測(2021年~2033年) (10億米ドル)
表46 日本のディーゼル微粒子フィルター市場:素材別推計および予測、2021年~2033年(10億米ドル)
表47 日本のディーゼル微粒子フィルター市場:タイプ別推計および予測、2021年~2033年 (10億米ドル)
表48 韓国におけるディーゼル微粒子フィルター市場の推計および予測(車種別、2021年~2033年)(10億米ドル)
表49 韓国におけるディーゼル微粒子フィルター市場の推計および予測(素材別、2021年~2033年) (10億米ドル)
表50 韓国におけるディーゼル微粒子フィルター市場の推計および予測(タイプ別、2021年~2033年)(10億米ドル)
表51 オーストラリアのディーゼル微粒子フィルター市場:車両別推計値および予測(2021年~2033年)(10億米ドル)
表52 オーストラリアのディーゼル微粒子フィルター市場:素材別推計値および予測(2021年~2033年)(10億米ドル)
表53 オーストラリアのディーゼル微粒子フィルター市場:種類別推計値および予測(2021年~2033年) (10億米ドル)
表54 ラテンアメリカにおけるディーゼル微粒子フィルター市場の推計および予測(車種別、2021年~2033年)(10億米ドル)
表55 ラテンアメリカにおけるディーゼル微粒子フィルター市場の推計および予測(素材別、2021年~2033年)(10億米ドル)
表56 ラテンアメリカのディーゼル微粒子フィルター市場規模(推計値および予測値)、タイプ別、2021年~2033年(10億米ドル)
表57 ブラジルのディーゼル微粒子フィルター市場規模(推計値および予測値)、車種別、2021年~2033年 (10億米ドル)
表58 ブラジルにおけるディーゼル微粒子フィルター市場の推計および予測(素材別、2021年~2033年)(10億米ドル)
表59 ブラジルにおけるディーゼル微粒子フィルター市場の推計および予測(タイプ別、2021年~2033年)(10億米ドル)
表60 アルゼンチンのディーゼル微粒子フィルター市場:車両別推計値および予測(2021年~2033年)(10億米ドル)
表61 アルゼンチンのディーゼル微粒子フィルター市場:素材別推計値および予測(2021年~2033年)(10億米ドル)
表62 アルゼンチンのディーゼル微粒子フィルター市場:タイプ別、2021年~2033年の推計および予測(10億米ドル)
表63 中東・アフリカのディーゼル微粒子フィルター市場:車両別、2021年~2033年(10億米ドル)
表64 中東・アフリカのディーゼル微粒子フィルター市場:素材別、2021年~2033年(10億米ドル)
表65 中東・アフリカのディーゼル微粒子フィルター市場:タイプ別、2021年~2033年(10億米ドル)
表66 サウジアラビアのディーゼル微粒子フィルター市場:車種別、2021年~2033年(10億米ドル)
表67 サウジアラビアのディーゼル微粒子フィルター市場:素材別、2021年~2033年(10億米ドル)
表68 サウジアラビアのディーゼル微粒子フィルター市場:タイプ別、2021年~2033年(10億米ドル)
表69 アラブ首長国連邦(UAE)のディーゼル微粒子フィルター市場:車両別推計値および予測、2021年~2033年(10億米ドル)
表70 アラブ首長国連邦(UAE)のディーゼル微粒子フィルター市場:素材別推計値および予測、2021年~2033年(10億米ドル)
表71 アラブ首長国連邦(UAE)のディーゼル微粒子フィルター市場:タイプ別、2021年~2033年(10億米ドル)
表72 南アフリカのディーゼル微粒子フィルター市場:車種別、2021年~2033年 (10億米ドル)
表73 南アフリカのディーゼル微粒子フィルター市場:素材別推計および予測、2021年~2033年(10億米ドル)
表74 南アフリカのディーゼル微粒子フィルター市場:タイプ別推計および予測、2021年~2033年(10億米ドル)
表75 企業ヒートマップ分析、2025年
表76 戦略マッピング
図一覧
図1 市場調査プロセス
図2 データ三角測量手法
図3 一次調査のパターン
図4 市場調査のアプローチ
図5 市場シェア評価のためのQFDモデリング
図6 情報調達
図7 市場の策定と検証
図8 データの検証と公表
図9 市場のセグメンテーションと範囲
図10 世界のディーゼル微粒子フィルター市場の概要
図11 セグメントの概要
図12 競合環境の概要
図13 親市場の展望
図14 2025年の世界のディーゼル微粒子フィルター市場規模(10億米ドル)
図15 世界のディーゼル微粒子フィルター市場 – バリューチェーン分析
図16 世界のディーゼル微粒子フィルター市場 – 市場ダイナミクス
図17 世界のディーゼル微粒子フィルター市場 – ポーターの分析
図18 世界のディーゼル微粒子フィルター市場 – PESTEL分析
図19 世界のディーゼル微粒子フィルター市場の推計および予測(車種別):主なポイント
図20 世界のディーゼル微粒子フィルター市場の推計および予測(乗用車別)、2021年 ~2033年(10億米ドル)
図21 世界のディーゼル微粒子フィルター市場:軽商用車別、2021年~2033年の推計および予測(10億米ドル)
図22 世界のディーゼル微粒子フィルター市場:大型商用車別、2021年~2033年の推計および予測(10億米ドル)
図 23 世界のディーゼル微粒子フィルター市場の見積もりおよび予測(オフハイウェイ車両別、2021年~2033年)(10億米ドル)
図24 世界のディーゼル微粒子フィルター市場の推計および予測(車種別):主なポイント
図25 世界のディーゼル微粒子フィルター市場の推計および予測(使い捨てタイプ別)、2021年~2033年(10億米ドル)
図26 世界のディーゼル微粒子フィルター市場の推計および予測(再生タイプ別)、2021年 ~2033年(10億米ドル)
図27 世界のディーゼル微粒子フィルター市場の見積もりおよび予測(材質別):主なポイント
図28 世界のディーゼル微粒子フィルター市場の見積もりおよび予測(コーディエライト別)、2021 – 2033年(10億米ドル)
図29 世界のディーゼル微粒子フィルター市場の推計および予測:炭化ケイ素別、2021年 – 2033年(10億米ドル)
図30 世界のディーゼル微粒子フィルター市場の推計および予測:その他別、2021年 – 2033年 (10億米ドル)
図31 北米ディーゼル微粒子フィルター市場の推計および予測、2021年~2033年(10億米ドル)
図32 米国ディーゼル微粒子フィルター市場の推計および予測、2021年~2033年(10億米ドル)
図33 カナダのディーゼル微粒子フィルター市場の推計および予測、2021年~2033年(10億米ドル)
図34 メキシコのディーゼル微粒子フィルター市場の推計および予測、2021年~2033年(10億米ドル)
図35 欧州のディーゼル微粒子フィルター市場の推計および予測、2021年~2033年(10億米ドル)
図36 ドイツのディーゼル微粒子フィルター市場の推計および予測、2021年~2033年(10億米ドル)
図37 フランスにおけるディーゼル微粒子フィルター市場の推計および予測、2021年~2033年(10億米ドル)
図38 英国におけるディーゼル微粒子フィルター市場の推計および予測、2021年~2033年(10億米ドル)
図39 イタリアのディーゼル微粒子フィルター市場:推計値および予測(2021年~2033年)(10億米ドル)
図40 スペインのディーゼル微粒子フィルター市場の推計および予測、2021年~2033年(10億米ドル)
図41 アジア太平洋地域のディーゼル微粒子フィルター市場の推計および予測、2021年~2033年 (10億米ドル)
図42 中国のディーゼル微粒子フィルター市場の推計および予測、2021年~2033年(10億米ドル)
図43 日本のディーゼル微粒子フィルター市場の推計および予測、2021年~2033年(10億米ドル)
図44 インドのディーゼル微粒子フィルター市場の推計および予測、2021年~2033年(10億米ドル)
図 45 オーストラリアのディーゼル微粒子フィルター市場:推計および予測、2021年~2033年(10億米ドル)
図46 韓国のディーゼル微粒子フィルター市場:推計および予測、2021年~2033年 (10億米ドル)
図47 ラテンアメリカのディーゼル微粒子フィルター市場の推計および予測、2021年~2033年(10億米ドル)
図48 ブラジルのディーゼル微粒子フィルター市場の推計および予測、2021年~2033年 (10億米ドル)
図49 アルゼンチンのディーゼル微粒子フィルター市場の推計および予測、2021年~2033年(10億米ドル)
図50 中東・アフリカのディーゼル微粒子フィルター市場の推計および予測、2021年~2033年 (10億米ドル)
図51 アラブ首長国連邦(UAE)のディーゼル微粒子フィルター市場:推計値および予測(2021年~2033年)(10億米ドル)
図52 サウジアラビアのディーゼル微粒子フィルター市場の推計および予測、2021年~2033年(10億米ドル)
図53 南アフリカのディーゼル微粒子フィルター市場の推計および予測、2021年~2033年(10億米ドル)
図54 主要企業の分類
図55 企業の市場における位置づけ
図56 戦略マッピング









