主なポイント
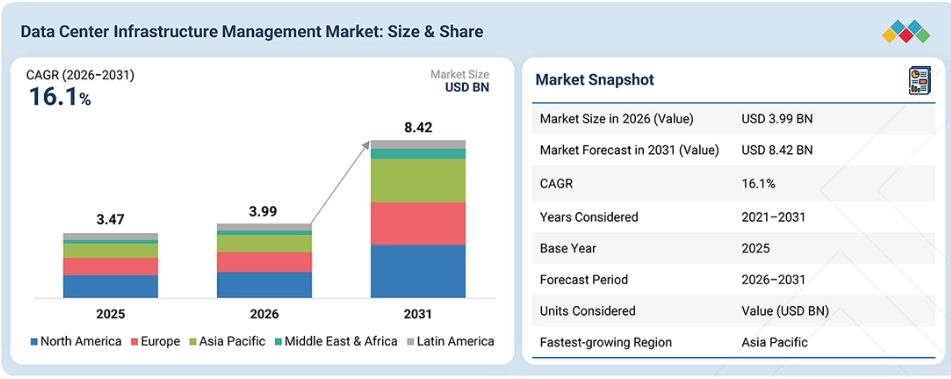
北米は、2026年に14億米ドルという最大の市場規模を占めると予想されています。
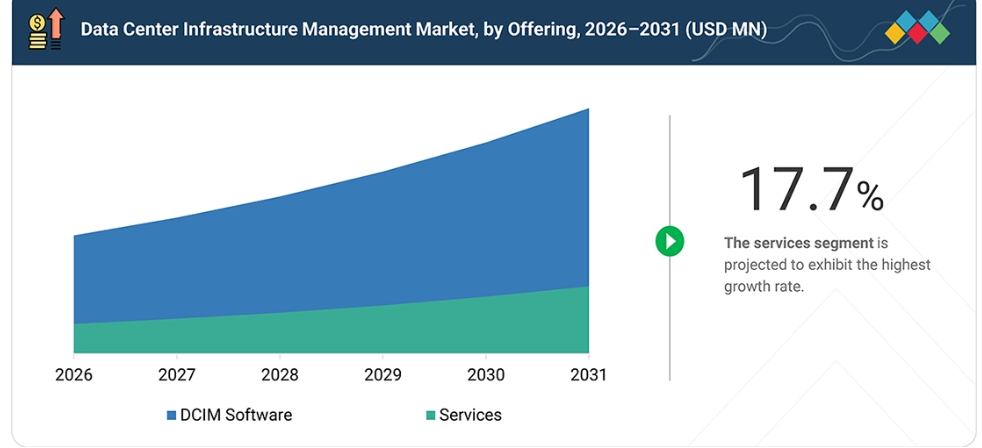
サービス分野は、予測期間中に17.7%という最も高い年平均成長率(CAGR)で成長すると予想されています。
資産管理分野は、2026年に12億米ドルという最大の市場規模を維持すると予想されています。
クラウド分野は、予測期間中に最も高い年平均成長率(CAGR)を記録すると予想されています。
ティア4が市場を支配すると予想されます。
小規模データセンターセグメントは、最も高いCAGRで成長すると予想されます。
エンタープライズセグメントは、最大の市場規模で市場をリードすると予想されます。
シュナイダーエレクトリック、バーティブ、ジョンソンコントロールズ、イートン、デルタエレクトロニクスといった主要企業は、電力、冷却、自動化、リアルタイム監視における強力な製品ポートフォリオを背景に、DCIM市場において「スター」として際立っています。
コーマント、RFコード、ラックワイズ、ペスラーといった中小企業やスタートアップは、DCIM分野において機敏なイノベーターとして活躍しており、中規模および分散型データセンター向けにカスタマイズされた、高度に専門化されたコスト効率の高いソリューションを提供しています。
データセンターの規模と複雑さが増すにつれ、集中監視、キャパシティプランニング、エネルギー最適化のニーズが高まり、DCIM市場は着実に成長しています。デジタルインフラ、AIワークロード、およびサステナビリティへの取り組みに対する投資の増加が、特にオペレーターがリアルタイムの可視化と効率性の向上を求める中で、DCIMの導入を加速させています。この成長は、ハイパースケール施設とエンタープライズ施設の両方における近代化の取り組みによって、さらに後押しされています。
顧客の顧客に影響を与えるトレンドと変革
DCIM市場における主要なトレンドと変革には、AI駆動型分析、予知保全、自動化、およびパフォーマンス最適化がインフラ管理プラットフォームに統合される傾向の拡大が含まれます。高密度AIワークロードの拡大に伴い、電力、冷却、容量、および機器のパフォーマンスをリアルタイムで監視する必要性が高まっています。
また、エッジデータセンターや分散型データセンターの成長により、地理的に分散した施設全体にわたる遠隔監視と一元管理への需要も生じています。エネルギー消費量の増加やサステナビリティ要件の高まりにより、事業者は電力監視、エネルギー最適化、冷却管理、インフラ効率化をサポートするDCIMツールの導入を促進しています。一方、サイバーセキュリティやコンプライアンス要件の強化により、DCIMプラットフォームとIT、BMS、EPMS環境との間の安全な統合の必要性が高まっています。クラウドベースおよびマルチサイト型DCIMへの移行は、多様なデータセンター環境全体にわたる一元的な可視化、遠隔運用、分析、およびスケーラブルな管理を可能にすることで、インフラ管理をさらに変革しています。
市場の動向
推進要因:AIおよび高密度データセンターの普及拡大
AIやアクセラレーテッド・コンピューティングの普及により、データセンターにおける電力密度および熱密度が高まっており、電力、冷却、容量、機器のパフォーマンスをリアルタイムで可視化するDCIMソリューションへの需要が高まっています。DCIMプラットフォームでは、容量計画やインフラの最適化を支援するため、電力、冷却、ITシステムの統合が進んでいます。
2025年6月、シュナイダーエレクトリックは高密度AIクラスター向けのEcoStruxureソリューションを発表し、2025年3月にはVertivが、電力および熱インフラのリアルタイム管理を可能にするEnvironetを発売しました。こうした動きは、AIおよびハイパースケールデータセンター環境において、監視、分析、最適化の統合化が進んでいることを示しています。
制約要因:DCIMソリューションの高い導入コスト
組織はソフトウェアライセンス、環境センサー、専用サーバー、そして継続的なメンテナンスやトレーニングに投資する必要があるため、高い導入コストは今後もDCIM導入の主要な制約要因であり続けると予想されます。予算が限られている中小企業にとって、これらの費用は大きな負担となり、導入の遅延や規模の縮小につながることがよくあります。しかし、効率の向上、正確なレポート作成、エネルギー消費量の削減、ダウンタイムの短縮といった長期的なメリットは、通常、初期投資を上回ります。DCIMの導入を回避すると、運用リスクが高まり、最適化の機会を逃すことにつながりかねません。適切な計画と予算編成を行えば、組織はコストを正当化し、長期的に有意義なパフォーマンスの向上を実現できます。
機会:データセンター技術への投資拡大
データセンターインフラへの投資拡大は、DCIM市場にとって大きな機会を生み出しています。2024年の最初の5か月間で世界の投資額が220億米ドルを超えたことを受け、各組織は容量の拡大や施設のアップグレードを進めており、複雑な環境を管理し、効率を向上させるための高度なツールへの需要が高まっています。データセンターが高性能でエネルギー集約的なワークロードに対応するために規模を拡大するにつれ、リソースの最適化と運用可視化のためにDCIMは不可欠なものとなっています。
DCIMソリューションはエネルギー使用状況に関する重要な洞察を提供し、炭素排出削減目標を支援するため、サステナビリティの取り組みが導入をさらに加速させています。マイクロソフト、CoreWeave、DataNovaX、Cologixといった主要企業による最近の投資や戦略的動きは、近代的で効率的かつ適切に管理されたデータセンター運用への注目が高まっていることを浮き彫りにしています。
課題:データプライバシーとセキュリティへの懸念
データプライバシーとセキュリティへの懸念が高まる中、データセンターインフラの管理はますます困難になっています。現代のデータセンターは大量の機密情報を処理するため、サイバー攻撃や高度な侵入の格好の標的となっています。運営事業者は、暗号化、ファイアウォール、侵入検知システムなどの強固なセキュリティ対策を実施すると同時に、絶えず変化する脅威を継続的に監視しなければなりません。
GDPRやCCPAなどの規制により、コンプライアンス上の義務はさらに厳格化されており、違反には多額の罰金が科せられます。主な課題は、強固なセキュリティと運用効率のバランスを取ることです。過度な制御はパフォーマンスの低下やコスト増につながる可能性があるためです。その結果、データセンターには、強力な保護と、円滑かつコンプライアンスに準拠した運用を両立させる包括的な管理アプローチが求められています。
市場エコシステム
DCIMエコシステムには、資産追跡、電力・冷却の最適化、キャパシティ計画、環境モニタリングといった主要な機能に対応する、包括的なプラットフォームと専門的なツールが組み合わされています。オールインワンのDCIMスイートは、データセンターの運用を一元的に監視できる一方、特化型ソリューションは、エネルギー管理やリソース予測といった特定のニーズに対応します。これらのツールは、企業、コロケーションプロバイダー、エッジ施設が、増大するインフラの複雑性を管理し、効率を向上させ、最適なパフォーマンスを維持するのに役立ちます。適切なDCIM機能を選択するには、これらのソリューションが互いにどのように補完し合っているかを理解することが不可欠です。
市場セグメント
データセンター・インフラストラクチャ管理(DCIM)市場:提供サービス別
DCIMソフトウェアは、複雑なデータセンターインフラの監視および管理のための統合プラットフォームの導入拡大に支えられ、予測期間を通じて最大の市場シェアを占めると見込まれています。DCIMソフトウェアは、資産、容量、電力、冷却、環境条件、およびインフラのパフォーマンスに関する一元的な可視性を提供します。
ハイパースケール、コロケーション、エンタープライズ、エッジ施設の導入拡大により、分散型環境をサポートするスケーラブルなソフトウェアへの需要が高まっています。サービス分野は、組織がますます複雑化するインフラ全体でDCIMプラットフォームを導入・最適化するにつれ、設計・コンサルティング、統合・導入、サポート・保守に対する需要が高まっていることから、最も急速な成長が見込まれています。
データセンターインフラ管理(DCIM)市場:機能別
資産管理は、運用事業者がますます複雑化するデータセンター環境全体におけるIT資産および施設資産を正確に把握する必要があることから、予測期間中に最大の市場シェアを占めると見込まれています。資産管理は、資産追跡、ライフサイクル管理、利用状況の監視、およびキャパシティプランニングをサポートし、事業者がリソース配分とインフラの可視性を向上させるのに役立ちます。パフォーマンス最適化は、ラック密度の上昇、AIワークロードの増加、および電力、冷却、機器のパフォーマンス、インフラの利用率を最適化する必要性により、最も急速に成長すると予想されます。リアルタイム分析、自動化、および予測機能の統合により、パフォーマンス最適化機能への需要はさらに高まっています。
データセンターインフラ管理市場:導入タイプ別
組織が分散型データセンターインフラを管理するために、スケーラブルで柔軟なプラットフォームをますます求めるようになるにつれ、クラウドベースのDCIMは予測期間において最も高いCAGRを記録すると予想されます。クラウド導入により、遠隔監視、一元管理、迅速な更新、および地理的に分散した施設間の統合が可能になります。
また、そのスケーラビリティにより、複数のエンタープライズ、コロケーション、エッジ、およびハイブリッド環境を管理する組織にも最適です。AI、クラウドインフラ、分散コンピューティングの採用拡大により、クラウドベースのDCIMプラットフォームへの需要がさらに促進されると予想されます。
データセンターインフラ管理市場(ティア別)
ティア3データセンターは、エンタープライズ、コロケーション、クラウド、デジタルサービス環境全体において、高可用性かつ保守性の高いインフラへの需要が高まっていることを背景に、予測期間において最も高いCAGRを達成すると予想されます。Tier 3施設では、運用の継続性を確保するために、電力、冷却、IT機器、および支援インフラに対する継続的な可視性が求められます。DCIMソリューションにより、運用担当者はインフラの状態を監視し、容量を管理し、資産を追跡し、自動化されたアラートや分析を通じて潜在的な問題を特定することが可能になります。Tier 3施設の近代化と拡張により、DCIMの導入がさらに促進されると予想されます。
データセンターインフラ管理市場:データセンター規模別
小規模データセンターは、エッジコンピューティング、分散型ITインフラ、地域密着型のデジタルサービス、および小規模な企業向け・クラウド施設の拡大を背景に、予測期間において最も高いCAGRを記録すると予想されます。これらの環境では、リモート監視やインフラの集中管理がますます求められている一方で、現場のリソースは限られています。DCIMソリューションは、資産追跡、キャパシティプランニング、電力および環境モニタリング、ならびにリモートインフラ管理をサポートします。クラウドベースで拡張性の高いDCIMプラットフォームは、複雑な管理環境を導入することなく運用効率の向上を目指す小規模な施設にとって、特に適しています。
データセンター・インフラストラクチャ管理市場:エンドユーザー別
クラウドサービスプロバイダーは、クラウドインフラ、ハイパースケール施設、AIワークロード、および分散コンピューティングの継続的な拡大に支えられ、予測期間において最も高いCAGRを記録すると見込まれています。地理的に分散した大規模なデータセンター環境では、一元的な監視、キャパシティプランニング、資産管理、エネルギー最適化、およびインフラストラクチャのパフォーマンス管理が求められます。
ラック密度の向上や動的なワークロードの増加により、自動化および予測型のインフラストラクチャ管理の必要性がさらに高まっています。DCIMプラットフォームにより、クラウドサービスプロバイダーはインフラの利用率を向上させ、電力および冷却リソースを調整し、複数の施設にわたる運用可視性を維持することが可能になります。
地域
アジア太平洋地域は、予測期間中にデータセンターインフラ管理市場で最も急速な成長を記録すると予想されています
アジア太平洋地域は、データセンターの容量の急速な拡大、クラウドの導入、デジタルトランスフォーメーション、およびAIインフラへの投資増加に支えられ、予測期間中にDCIM市場の成長を牽引すると予想されています。中国、インド、日本、シンガポール、オーストラリア、韓国などの国々では、クラウドサービス、デジタルアプリケーション、エンタープライズワークロード、およびハイパフォーマンスコンピューティング(HPC)に対応するため、データセンター施設の拡張が進められています。
ハイパースケール、コロケーション、エッジ施設の拡大に伴い、一元的な監視、キャパシティプランニング、エネルギー最適化、およびインフラストラクチャの自動化に対する需要が高まっています。また、電力消費量の増加やサステナビリティ要件の高まりも、事業者に対し、エネルギーおよび冷却性能に関する可視性の向上を促しています。同時に、既存施設の近代化により、DCIMプロバイダーがクラウドベースの監視、予測分析、リモート管理、および統合インフラ管理プラットフォームを導入する機会が生まれています。これらの要因により、同地域全体でDCIMの導入が強力に推進されると予想されます。
データセンターインフラ管理市場:企業評価マトリックス
DCIM市場において、シュナイダーエレクトリックは、「スター」として位置づけられています。これは、同社の強力なDCIMポートフォリオ、幅広いデータセンターインフラ能力、そして確立されたEcoStruxure ITプラットフォームに支えられたものです。同社は、インフラ監視、資産管理、キャパシティプランニング、電力・冷却管理、分析、運用最適化にまたがる統合機能を提供しています。
リッタル(Rittal)は、「新興リーダー(Emerging Leader)」として位置付けられており、確立されたデータセンターインフラポートフォリオ、モジュラー型データセンターソリューション、冷却システム、そして統合監視およびインフラ管理への注力の拡大がこれを支えています。リッタルの物理インフラおよび熱管理における能力は、進化するデータセンターの要件に対応する同社の能力を強化しています。これらの企業の競争上の位置づけは、製品の幅広さ、DCIM機能、インフラストラクチャの統合、監視機能、自動化、エネルギー効率、そしてますます複雑化するデータセンター環境をサポートする能力によって左右されます。
主要市場プレイヤー
Schneider Electric (France)
Vertiv (US)
Eaton (US)
Johnson Controls (US)
Siemens (Germany)
Nlyte Software (US)
Huawei (China)
ABB (Switzerland)
Sunbird Software (US)
FNT Software (Germany)
Cormant (Philippines)
RF Code (US)
RACKWISE (US)
Paessler (Germany)
iTRACS (US)
STULZ (Germany)
Device42 (US)
Hyperview (Canada)
Rittal (Germany)
Patch Manager (Netherlands)
ManageEngine (US)
GreenField Software (India)
ISPsystem (Cyprus)
Delta Electronics (Taiwan)
ZPE Systems (US)
Modius (US)
NetZoom (US)
EkkoSense (UK)
CenterOS (New Zealand)
TeeCube Solutions (India)
UnitedLayer (US)
RiT Tech (Israel)
最近の動向
- 2026年8月:シスコは、Supermicro社と共同開発したラックスケールAIコンピューティングソリューションを活用し、NVIDIA社との提携による「Secure AI Factory」を拡充しました。このアーキテクチャは、高密度コンピューティング、AIネットワーキング、セキュリティを統合し、ネオクラウド、ソブリンクラウド、エンタープライズ、および大規模AIワークロード向けにNVIDIAクラウドパートナー準拠の設計を採用しています。これにより、シスコのSDDC関連機能がインフラストラクチャスタック全体に拡大されました。
- 2026年8月:Nutanixは、Nutanix Cloud Platform向けのオープンソース「Model Context Protocol」サーバーを発表しました。これにより、AIエージェントや開発者ツールがPrism APIを介してプラットフォームと連携できるようになります。この開発により、ハイブリッドクラウド運用に自然言語処理とエージェント型自動化が導入されると同時に、インフラ環境全体にわたる企業の可視性と制御が維持されます。
- 2026年7月:マイクロソフトは3Mと提携し、急速に拡大するAIおよびクラウドワークロードの物理的なネットワーク要件に対応するため、Azureインフラストラクチャ全体に「Expanded Beam Optical」テクノロジーを導入しました。マイクロソフトがAIデータセンターの展開を拡大し続ける中、この提携により、ハイパースケールインフラストラクチャ内の光接続性が向上することが期待されています。
- 2026年6月:アリスタ・ネットワークスは、ラックスケールAIインフラストラクチャ向けの1.6Tネットワークプラットフォーム「7060XE7」ポートフォリオを発売しました。これらのプラットフォームは、スケールアップおよびスケールアウト型のAIファブリックをサポートし、空冷、液冷、およびハイブリッド冷却環境を横断する高密度かつ電力効率に優れたネットワークを実現するよう設計されており、AIクラスターの急速に高まる接続要件に対応しています。
- 2026年6月:HPEは、ジュニパーのネットワーキング製品群をAIデータセンターソリューションと統合することで、データセンターおよびAIファクトリー全体にわたる「自律型ネットワーク」戦略を拡大しました。新しいエージェント型AIOps、ネットワーキング、およびゼロトラスト機能は、ますます分散化するインフラストラクチャ全体での運用を簡素化し、AI駆動型環境の自動管理を強化するように設計されています。
1 はじめに 32
1.1 本調査の目的 32
1.2 市場の定義 32
1.2.1 対象範囲および除外項目 33
1.3 市場の範囲 34
1.3.1 市場セグメンテーションおよび対象地域 34
1.3.2 対象期間 35
1.4 対象通貨 35
1.5 ステークホルダー 36
1.6 変更点の概要 36
2 エグゼクティブ・サマリー 37
2.1 主要市場参加者:戦略的展開のマッピング 39
2.2 ソフトウェア定義データセンター市場における破壊的トレンド 40
2.3 高成長セグメント 41
2.4 地域別概要:市場規模、成長率、および予測 42
3 プレミアムインサイト 43
3.1 データセンター・インフラ管理市場における事業者にとって魅力的な成長機会 43
3.2 データセンター・インフラ管理市場(提供サービス別) 44
3.3 データセンターインフラ管理市場:機能別 44
3.4 データセンターインフラ管理市場:導入形態別 45
3.5 データセンターインフラ管理市場:ティアタイプ別 45
3.6 データセンターインフラ管理市場(データセンター規模別) 46
3.7 データセンターインフラ管理市場(エンドユーザー別) 46
3.8 データセンターインフラ管理市場(地域別) 47
4 市場の概要と業界動向 48
4.1 はじめに 48
4.2 市場の動向 48
4.2.1 推進要因 49
4.2.1.1 AIおよび高密度データセンターの導入拡大 49
4.2.1.2 エネルギー効率の高いソリューションに対する需要の高まり 49
4.2.1.3 リモートおよび分散型データセンター管理に対する需要の増加 49
4.2.2 制約要因 50
4.2.2.1 DCIMソリューションの導入コストの高さ 50
4.2.2.2 異種混在インフラ全体へのDCIM導入に伴う複雑さとコスト 50
4.2.3 機会 51
4.2.3.1 データセンター技術への投資の拡大 51
4.2.3.2 エッジデータセンターの導入拡大 51
4.2.4 課題 51
4.2.4.1 データのプライバシーとセキュリティに関する懸念 51
4.2.4.2 熟練した専門人材の不足 52
4.2.4.3 レガシーシステムとの統合 52
4.3 未充足のニーズと未開拓分野 52
4.3.1 ソフトウェア定義データセンター市場における未充足ニーズ 53
4.3.2 未開拓市場の機会 53
4.3.3 相互に関連する市場 54
4.3.4 セクター横断的な機会 54
4.4 ティア1/2/3の主要企業による戦略的動き 55
4.4.1 主な動きと戦略的重点 55
4.5 ポーターの5つの力分析 55
4.5.1 新規参入の脅威 57
4.5.2 代替品の脅威 57
4.5.3 買い手の交渉力 57
4.5.4 供給者の交渉力 57
4.5.5 競合の激しさ 57
4.6 マクロ経済指標 58
4.6.1 はじめに 58
4.6.2 GDPの推移と予測 58
4.6.3 世界のデータセンターソリューション業界の動向 59
4.6.4 世界のクラウドコンピューティング業界の動向 60
4.7 サプライチェーン分析 60
4.8 エコシステム 62
4.9 価格分析 63
4.9.1 主要企業のソフトウェア別平均販売価格の推移 63
4.9.2 地域別の平均販売価格の推移 64
4.10 2026年~2027年の主要な会議およびイベント 65
4.11 顧客のビジネスに影響を与えるトレンド/ディスラプション 65
4.12 投資および資金調達のシナリオ 66
4.13 ケーススタディ分析 67
4.13.1 コーマント社、効率性と透明性を追求し、コロケーション・データセンターの運用を変革 67
4.13.2 ラリタン社、F5ネットワークスの製品開発ラボにおける電力および冷却管理を強化 68
4.13.3 RIT TECH社の「XPEDITE」が、北京地下鉄のファイバーネットワーク管理を変革しました 69
4.13.4 MORO HUB社が、分散型データセンターの統合管理のために「NETECO600」を導入しました 70
4.13.5 すべてのITルームで、Paessler PRTG Network Monitor によりシステムの安定性を100%確保 70
4.13.6 Leading Edge Data Centres、シュナイダーエレクトリック社と連携し、オーストラリア地域の接続環境に革命をもたらしました 71
4.13.7 Computacenter社、Nlyteを活用してデータセンターを効果的に管理 72
4.13.8 Sunbird DCIMがVodafoneの効率性と持続可能性を推進 72
4.13.9 ヴァーティブが、継続的な可用性を実現するために銀行インフラを変革 73
4.13.10 FNTのDCIMソリューションにより、データヴィタのコロケーションサービスを強化 73
4.14 2025年米国関税がデータセンターインフラ管理市場に与える影響 74
4.14.1 はじめに 74
4.14.2 主な関税率 75
4.14.3 価格への影響分析 75
4.14.4 国・地域への影響 76
4.14.4.1 米国 76
4.14.4.2 欧州 76
4.14.4.3 アジア太平洋地域 76
4.14.5 業種への影響 76
4.14.5.1 BFSI 76
4.14.5.2 クラウドサービスプロバイダーおよびハイパースケーラー 76
4.14.5.3 製造業 77
4.14.5.4 政府および公共部門 77
4.15 技術分析 77
4.15.1 主要技術 77
4.15.1.1 AIおよびML 77
4.15.1.2 モノのインターネット(IoT) 77
4.15.1.3 ビッグデータおよび分析 77
4.15.1.4 クラウドコンピューティング 78
4.15.2 補完的技術 78
4.15.2.1 ビル管理システム 78
4.15.2.2 セキュリティ情報およびイベント管理(SIEM)システム 78
4.15.2.3 ネットワーク管理システム 78
4.15.2.4 無停電電源装置(UPS)監視システム 79
4.15.3 関連技術 79
4.15.3.1 エッジコンピューティング 79
4.15.3.2 ロボティック・プロセス・オートメーション 79
4.15.3.3 ハイパーコンバージド・インフラストラクチャ 80
4.15.3.4 コンテナ・オーケストレーション・プラットフォーム 80
4.16 技術/製品ロードマップ 80
4.16.1 短期(2026年~2028年) | モニタリング、統合、および自動化 81
4.16.2 中期(2028年~2031年) | AIを活用した分析およびインフラの最適化 81
4.16.3 長期(2031年~2036年以降) | 自律型、AI駆動型、自己最適化型インフラ 82
4.17 特許分析 83
4.18 将来の応用 85
4.18.1 AIを活用した予測型インフラ管理 85
4.18.2 自律的なキャパシティ計画とリソースの最適化 86
4.18.3 インテリジェントなエネルギーおよび冷却の最適化 86
4.18.4 AIを活用した資産監視と異常検知 87
4.18.5 自動化されたインシデント管理およびインフラ運用 87
4.19 AI/生成AIがデータセンター・インフラ管理市場に与える影響 88
4.19.1 主なユースケースと市場の可能性 88
4.19.2 データセンター・インフラ管理市場におけるベストプラクティス 89
4.19.3 データセンター・インフラ管理市場におけるAI導入の事例研究 89
4.19.3.1 Telstra、NlyteのAI搭載DCIMソリューションによりデータセンター管理を変革 89
4.19.4 相互に関連する隣接エコシステムと市場プレイヤーへの影響 90
4.19.5 データセンターインフラ管理における生成AI導入に対する顧客の準備状況 90
4.20 規制環境 91
4.20.1 規制機関、政府機関、およびその他の組織 91
4.20.2 国・地域別の規制 94
4.21 意思決定プロセス 96
4.22 主要なステークホルダーと購入基準 97
4.22.1 購入プロセスにおける主要なステークホルダー 97
4.22.2 購入基準 98
4.23 導入の障壁および内部的な課題 99
4.24 各エンドユーザー業界における未充足ニーズ 100
4.25 市場の収益性 101
4.25.1 収益の可能性 102
4.25.2 コストの動向 102
4.25.3 主要用途における利益率向上の機会 102
4.26 ビジネスモデルの分析 103
4.26.1 製品ラインナップ 103
4.26.2 収益源 103
4.26.3 収益モデルの動向 103
4.26.4 販売チャネル 103
4.26.5 顧客セグメント 103
4.27 DCIMにおけるデータ生成源 104
4.27.1 IT機器 104
4.27.2 電気システム 104
4.27.3 冷却機器 104
4.27.4 環境リソース 104
5 データセンター・インフラストラクチャ管理市場(提供内容別) 105
5.1 はじめに 106
5.1.1 提供内容:データセンター・インフラストラクチャ管理市場の推進要因 106
5.2 DCIMソフトウェア 107
5.2.1 監視 108
5.2.1.1 電力、冷却、インフラ向けの高度なDCIM監視ソリューションによるデータセンターの効率性と稼働時間の最適化 108
5.2.2 運用・管理 109
5.2.2.1 リアルタイム監視および予知保全のためのAI駆動型DCIMソフトウェアによるデータセンターの効率性向上 109
5.3 サービス 110
5.3.1 設計・コンサルティング 111
5.3.1.1 効率性と拡張性を実現する戦略的な設計およびコンサルティングサービスを通じたデータセンター運用の最適化 111
5.3.2 統合および導入 112
5.3.2.1 高度な統合および導入サービスによるデータセンターの効率化 112
5.3.3 サポートおよび保守 113
5.3.3.1 データセンターインフラの信頼性とパフォーマンスを最適化するための不可欠なサポートおよび保守サービス 113
6 機能別データセンター・インフラストラクチャ管理市場 115
6.1 はじめに 116
6.1.1 機能:データセンター・インフラストラクチャ管理市場の推進要因 117
6.2 パフォーマンスの最適化 118
6.2.1 エネルギー効率、コスト削減、および予知診断のための DCIM における AI 駆動型のパフォーマンス最適化 118
6.2.2 エネルギー最適化 119
6.2.3 コスト分析 120
6.2.4 予知診断 120
6.3 資産管理 120
6.3.1 リスクの低減と運用の最適化に向けた高度な資産管理によるデータセンターの効率向上 120
6.3.2 在庫管理 121
6.3.3 ワークフローおよび変更管理 122
6.3.4 位置追跡 122
6.3.5 電力インフラ管理 123
6.4 構成 123
6.4.1 高度な構成によるデータセンターの効率化:容量、床面積、およびラック・キャビネットの計画を実現 123
6.4.2 容量計画とリソース利用率 124
6.4.3 フロアスペースの計画 125
6.4.4 ラックおよびキャビネットの計画 125
6.5 運用監視 126
6.5.1 包括的な運用監視によるデータセンターの効率最大化 126
6.5.2 電力監視 127
6.5.3 環境監視 127
6.5.4 IT機器の監視 127
6.6 レポートおよびダッシュボード 128
6.6.1 高度なレポート機能、ダッシュボード、およびリアルタイムアラートによるデータセンター運用の最適化 128
6.6.2 データの可視化とレポート作成 129
6.6.3 パフォーマンス・ダッシュボード 129
6.6.4 アラートおよびインシデント報告 129
6.7 その他の機能 130
7 データセンター・インフラストラクチャ管理市場、
導入形態別 132
7.1 はじめに 133
7.1.1 導入形態:データセンターインフラ管理市場の推進要因 133
7.2 オンプレミス 135
7.2.1 オンプレミス型DCIMは、規制対象業界に制御、セキュリティ、およびカスタマイズ機能を提供します 135
7.3 クラウド 136
7.3.1 データセンターインフラストラクチャを管理するための、拡張性、柔軟性、およびコスト効率に優れたソリューションへのニーズの高まり 136
8 ティアタイプ別データセンターインフラストラクチャ管理市場 137
8.1 はじめに 138
8.1.1 ティア別:データセンターインフラ管理市場の推進要因 138
8.2 ティア1 139
8.2.1 ティア1データセンターのコスト、信頼性、および拡張性の制約に関する評価 139
8.3 ティア2 140
8.3.1 需要を牽引するためのインフラの信頼性および冗長性の強化の必要性 140
8.4 ティア3 141
8.4.1 需要を牽引するための高い信頼性および二重化された電源・冷却経路の必要性 141
8.5 ティア4 142
8.5.1 需要を牽引するための比類なき信頼性と完全な冗長性の要件 142
9 データセンターインフラ管理市場、
データセンター規模別 144
9.1 はじめに 145
9.1.1 データセンターの規模:データセンターインフラ管理市場の推進要因 145
9.2 小規模データセンター 146
9.2.1 小規模データセンターでは、性能と拡張性を高めるために、エネルギー効率に優れたモジュール式設計が採用されています 146
9.3 中規模データセンター 147
9.3.1 中規模データセンターは、省エネ技術と高度なDCIMソリューションにより効率性を向上させています 147
9.4 大規模データセンター 148
9.4.1 大規模データセンター:高度な電源システムとDCIMソフトウェアによる効率性と持続可能性の最適化 148
10 エンドユーザー別データセンターインフラ管理市場 150
10.1 はじめに 151
10.1.1 エンドユーザー:データセンターインフラ管理市場の推進要因 151
10.2 企業 152
10.2.1 DCIMソリューションは、リソース管理の改善と運用コストの削減により、企業の効率性を高めます 152
10.3 通信サービスプロバイダー 153
10.3.1 DCIMソリューションは、エネルギー利用の最適化とダウンタイムの削減により、通信事業の効率性を向上させます 153
10.4 クラウドサービスプロバイダー 154
10.4.1 DCIMソリューションがクラウドサービスの効率性を向上:サービス開始の迅速化、コスト削減、信頼性の向上 154
11 地域別データセンターインフラ市場 156
11.1 はじめに 157
11.2 北米 158
11.2.1 北米:データセンターインフラ管理市場の推進要因 158
11.2.2 米国 164
11.2.2.1 既存のハブ地域および新興の地方地域における先進技術の導入が市場を牽引 164
11.2.3 カナダ 165
11.2.3.1 地域的なエネルギーおよび規制上の課題がある中、データセンターの拡張が成長を牽引 165
11.3 ヨーロッパ 165
11.3.1 ヨーロッパ:データセンターインフラ管理市場の推進要因 166
11.3.2 英国 171
11.3.2.1 13億1,000万米ドルのデータセンター投資が、エネルギーおよびセキュリティ上の課題を抱える中、ハイパースケール拡大を牽引 171
11.3.3 ドイツ 172
11.3.3.1 インフラの課題を抱える中、100億米ドルの投資と規制の変更により、データセンターの拡張が加速 172
11.3.4 フランス 173
11.3.4.1 持続可能性と技術への大規模な投資が市場を牽引 173
11.3.5 イタリア 174
11.3.5.1 大規模な投資、規制上の課題、技術革新が市場成長を後押し 174
11.3.6 その他の欧州諸国 174
11.4 アジア太平洋地域 175
11.4.1 アジア太平洋地域:データセンター・インフラ管理市場の推進要因 176
11.4.2 中国 181
11.4.2.1 市場を牽引する政府による大規模な投資と持続可能なイノベーション 181
11.4.3 日本 182
11.4.3.1 市場を牽引する主要なクラウドおよびAIへの投資 182
11.4.4 インド 183
11.4.4.1 市場を後押しする主要な投資と高まるデジタル需要 183
11.4.5 アジア太平洋のその他の地域 184
11.5 中東・アフリカ 185
11.5.1 中東・アフリカ:データセンター・インフラ管理市場の推進要因 185
11.5.2 湾岸協力会議(GCC) 190
11.5.2.1 サウジアラビア 192
11.5.2.1.1 大規模な投資とエネルギー効率への注力が市場成長を牽引 192
11.5.2.2 アラブ首長国連邦(UAE) 192
11.5.2.2.1 戦略的投資と政府の支援が市場を牽引 192
11.5.2.3 GCCのその他の地域 192
11.5.3 南アフリカ 193
11.5.3.1 ヨハネスブルグおよびケープタウンにおける大規模なデータセンター投資が市場成長を牽引 193
11.5.4 中東・アフリカのその他の地域 194
11.6 ラテンアメリカ 195
11.6.1 ラテンアメリカ:データセンター・インフラ管理市場の推進要因 195
11.6.2 ブラジル 200
11.6.2.1 市場を牽引する大規模な投資とインフラの拡充 200
11.6.3 メキシコ 201
11.6.3.1 市場を牽引する大規模な技術投資と持続可能性への注力 201
11.6.4 その他のラテンアメリカ諸国 202
12 競争環境 203
12.1 はじめに 203
12.2 主要企業の戦略/競争優位性 203
12.3 市場シェア分析 204
12.4 ブランド/製品比較 206
12.4.1 シュナイダーエレクトリック – ECOSTRUXURE IT 206
12.4.2 VERTIV – ENVIRONET 206
12.4.3 JOHNSON CONTROLS – METASYS DCIM モジュール 206
12.4.4 EATON – BRIGHTLAYER DCIM 206
12.4.5 SIEMENS – DESIGO CC / BUILDING X 206
12.5 売上高分析 207
12.6 企業評価マトリックス:主要企業(2023年) 209
12.6.1 スター企業 210
12.6.2 新興リーダー企業 210
12.6.3 広範な事業展開を行う企業 210
12.6.4 参入企業 211
12.6.5 企業の事業展開:主要企業、2025年 212
12.6.5.1 企業の事業展開 212
12.6.5.2 提供サービスの展開 212
12.6.5.3 エンドユーザーの展開 213
12.6.5.4 地域別展開状況 213
12.7 企業評価マトリックス:スタートアップ/中小企業、2025年 214
12.7.1 先進的な企業 214
12.7.2 対応力のある企業 215
12.7.3 ダイナミックな企業 215
12.7.4 スタートブロック 215
12.7.5 競合ベンチマーキング:スタートアップ/中小企業、2025年 217
12.7.5.1 主要なスタートアップ/中小企業の詳細リスト 217
12.7.5.2 スタートアップ/中小企業の競合ベンチマーキング 218
12.8 企業評価および財務指標 218
12.9 競争環境とトレンド 220
12.9.1 製品の発売/機能強化 220
12.9.2 取引 230
13 企業概要 238
13.1 はじめに 238
13.2 主要企業 238
13.2.1 シュナイダーエレクトリック 238
13.2.1.1 事業概要 238
13.2.1.2 提供製品・ソリューション・サービス 240
13.2.1.3 最近の動向 240
13.2.1.3.1 新製品の発売・機能強化 240
13.2.1.3.2 取引実績 242
13.2.1.4 MnMの見解 243
13.2.1.4.1 勝利への権利 243
13.2.1.4.2 戦略的選択 244
13.2.1.4.3 弱点および競合上の脅威 244
13.2.2 VERTIV 245
13.2.2.1 事業概要 245
13.2.2.2 提供している製品・ソリューション・サービス 246
13.2.2.3 最近の動向 247
13.2.2.3.1 製品の発売・機能強化 247
13.2.2.3.2 取引実績 249
13.2.2.4 MnMの見解 250
13.2.2.4.1 競争優位性 250
13.2.2.4.2 戦略的選択 250
13.2.2.4.3 弱点および競合上の脅威 250
13.2.3 ジョンソン・コントロールズ 251
13.2.3.1 事業概要 251
13.2.3.2 提供している製品・ソリューション・サービス 252
13.2.3.3 最近の動向 253
13.2.3.3.1 製品の発売・機能強化 253
13.2.3.3.2 取引 255
13.2.3.4 MnMの見解 256
13.2.3.4.1 競争優位性 256
13.2.3.4.2 戦略的選択 256
13.2.3.4.3 弱点および競合上の脅威 256
13.2.4 シーメンス 257
13.2.4.1 事業概要 257
13.2.4.2 提供している製品・ソリューション・サービス 258
13.2.4.3 最近の動向 260
13.2.4.3.1 製品の発売・機能強化 260
13.2.4.3.2 取引 261
13.2.4.4 MnMの見解 261
13.2.4.4.1 競争優位性 261
13.2.4.4.2 戦略的選択 261
13.2.4.4.3 弱点および競合上の脅威 262
13.2.5 イートン 263
13.2.5.1 事業概要 263
13.2.5.2 提供している製品・ソリューション・サービス 264
13.2.5.3 最近の動向 265
13.2.5.3.1 製品の発売・機能強化 265
13.2.5.3.2 取引 266
13.2.5.4 MNMの見解 266
13.2.5.4.1 勝利への権利 266
13.2.5.4.2 戦略的選択 267
13.2.5.4.3 弱点と競合からの脅威 267
13.2.6 HUAWEI 268
13.2.6.1 事業概要 268
13.2.6.2 提供している製品・ソリューション・サービス 269
13.2.6.3 最近の動向 270
13.2.6.3.1 製品の発売・機能強化 270
13.2.7 ABB 271
13.2.7.1 事業概要 271
13.2.7.2 提供している製品・ソリューション・サービス 272
13.2.7.3 最近の動向 273
13.2.7.3.1 取引 273
13.2.8 FNT SOFTWARE 274
13.2.8.1 事業概要 274
13.2.8.2 提供している製品・ソリューション・サービス 274
13.2.8.3 最近の動向 276
13.2.8.3.1 製品の発売・機能強化 276
13.2.8.3.2 取引実績 277
13.2.9 NLYTE SOFTWARE 279
13.2.9.1 事業概要 279
13.2.9.2 提供している製品・ソリューション・サービス 279
13.2.9.3 最近の動向 280
13.2.9.3.1 製品の発売・機能強化 280
13.2.9.3.2 取引実績 281
13.2.10 SUNBIRD SOFTWARE 282
13.2.10.1 事業概要 282
13.2.10.2 提供している製品・ソリューション・サービス 282
13.2.10.3 最近の動向 284
13.2.10.3.1 製品の発売・機能強化 284
13.2.10.3.2 取引実績 285
13.3 その他の主要企業 286
13.3.1 CORMANT 286
13.3.2 RF CODE 287
13.3.3 RACKWISE 288
13.3.4 PAESSLER 289
13.3.5 ITRACS 290
13.3.6 STULZ 291
13.3.7 DEVICE42 292
13.3.8 HYPERVIEW 293
13.3.9 RITTAL 294
13.3.10 PATCH MANAGER 295
13.3.11 MANAGEENGINE 296
13.3.12 GREENFIELD SOFTWARE 297
13.3.13 ISPSYSTEM 298
13.3.14 DELTA ELECTRONICS 299
13.3.15 ZPE SYSTEMS 300
13.3.16 MODIUS 301
13.3.17 NETZOOM 302
13.3.18 EKKOSENSE 303
13.3.19 CENTEROS 304
13.3.20 TEECUBE SOLUTIONS 305
13.3.21 UNITEDLAYER 306
13.3.22 RIT TECH 307
14 調査方法論 308
14.1 調査アプローチ 308
14.1.1 二次データ 309
14.1.2 一次データ 310
14.1.2.1 一次プロファイルの内訳 311
14.1.2.2 主要な業界インサイト 311
14.2 市場の内訳とデータの三角測量 312
14.3 市場規模の推計 313
14.4 市場予測 317
14.5 調査の前提条件 318
14.6 調査の限界 319
15 隣接および関連市場 320
15.1 はじめに 320
15.1.1 関連市場 320
15.2 データセンター・ソリューション市場 320
15.3 データセンター変革市場 323
16 付録 326
16.1 ディスカッション・ガイド 326
16.2 ナレッジストア:MarketsandMarketsのサブスクリプション・ポータル 331
16.3 カスタマイズ・オプション 333
16.4 関連レポート 333
16.5 著者情報 334
表1 2020年~2025年の米ドル為替レート 35
表2 データセンター・インフラ管理市場:ポーターの5つの力分析 56
表3 主要国別のGDP変化率(2021年~2029年) 58
表4 ソフトウェア別 参考価格分析 63
表5 地域別 平均販売価格の推移 64
表6 データセンターインフラ管理市場:主要な会議およびイベント一覧(2026年~2027年) 65
表7 米国の調整済み相互関税率 75
表8 データセンターインフラ管理市場における特許登録一覧(2024年~2026年) 84
表9 主なユースケースと市場ポテンシャル 88
表10 ベストプラクティス:データセンターインフラ管理にAIを導入している企業 89
表11 相互に関連する隣接エコシステムと市場参加者への影響 90
表12 北米:規制機関、政府機関、およびその他の組織の一覧 91
表13 欧州:規制機関、政府機関、およびその他の組織の一覧 92
表14 アジア太平洋地域:規制機関、政府機関、およびその他の組織の一覧 93
表 15 その他の地域:規制機関、政府機関、およびその他の組織の一覧 93
表 16 エンドユーザーの購買プロセスに対するステークホルダーの影響 98
表 17 エンドユーザーの主な購入基準 98
表18 データセンター・インフラ管理市場:主要エンドユーザー業界における未充足ニーズ 101
表19 データセンター・インフラ管理市場(提供サービス別、2021年~2025年)(百万米ドル) 107
表20 データセンターインフラ管理市場:提供形態別、2026年~2031年(百万米ドル) 107
表21 データセンターインフラ管理市場:DCIMソフトウェア別、2021年~2025年(百万米ドル) 107
表22 データセンターインフラ管理市場、DCIMソフトウェア別、2026年~2031年(百万米ドル) 108
表23 DCIMモニタリングソフトウェア市場(地域別、2021年~2025年)(百万米ドル) 108
表24 DCIMモニタリングソフトウェア市場(地域別、2026年~2031年)(百万米ドル) 109
表25 DCIM運用・管理ソフトウェア市場、地域別、2021年~2025年(百万米ドル) 109
表 26 地域別 DCM 運用・管理ソフトウェア市場、2026–2031 年(百万米ドル) 110
表 27 サービス別データセンターインフラ管理市場、2021–2025 年(百万米ドル) 110
表28 データセンターインフラ管理市場(サービス別、2026年~2031年)(百万米ドル) 111
表29 DCIM設計・コンサルティングサービス市場(地域別、2021年~2025年)(百万米ドル) 111
表30 DCIM設計・コンサルティングサービス市場(地域別、2026年~2031年)(百万米ドル) 112
表31 DCIM統合・導入サービス市場(地域別、2021年~2025年)(百万米ドル) 112
表32 地域別DCIM統合・導入サービス市場、2026年~2031年(百万米ドル) 113
表33 地域別DCIMサポート・保守サービス市場、2021年~2025年(百万米ドル) 113
表34 地域別DCIMサポート・保守サービス市場、2026年~2031年(百万米ドル) 114
表35 機能別データセンターインフラ管理市場、2021年~2025年(百万米ドル) 117
表36 機能別データセンターインフラ管理市場、2026年~2031年(百万米ドル) 118
表37 パフォーマンス最適化向けデータセンターインフラ管理市場:地域別、2021年~2025年(百万米ドル) 119
表38 パフォーマンス最適化向けデータセンターインフラ管理市場、地域別、2026年~2031年(百万米ドル) 119
表39 資産管理向けデータセンターインフラ管理市場:地域別、2021年~2025年(百万米ドル) 121
表40 資産管理向けデータセンターインフラ管理市場:地域別、2026年~2031年(百万米ドル) 121
表41 地域別データセンターインフラ管理市場(構成管理分野)、2021年~2025年(百万米ドル) 124
表42 地域別 データセンターインフラ管理市場(構成管理分野)、2026年~2031年(百万米ドル) 124
表43 地域別データセンターインフラ管理市場(運用監視分野)、2021年~2025年(百万米ドル) 126
表44 地域別 データセンターインフラ管理市場(運用監視分野)、2026年~2031年(百万米ドル) 126
表45 地域別 データセンターインフラ管理市場(レポートおよびダッシュボード分野)、2021年~2025年 (百万米ドル) 128
表46 地域別 データセンターインフラ管理市場(レポートおよびダッシュボード分野)、2026年~2031年(百万米ドル) 128
表47 その他の機能別データセンターインフラ管理市場(地域別、2021年~2025年)(百万米ドル) 130
表48 データセンターインフラ管理市場(その他の機能別、地域別、2026年~2031年)(百万米ドル) 131
表49 データセンターインフラ管理市場(導入形態別、2021年~2025年) (百万米ドル) 134
表50 データセンターインフラ管理市場:導入形態別、2026年~2031年(百万米ドル) 134
表 51 オンプレミス型データセンターインフラ管理市場(地域別、2021年~2025年)(百万米ドル) 135
表52 オンプレミス型データセンターインフラ管理市場(地域別、2026年~2031年)(百万米ドル) 135
表53 クラウド型データセンターインフラ管理市場(地域別、2021年~2025年) (百万米ドル) 136
表54 地域別クラウド型データセンターインフラ管理市場、2026年~2031年(百万米ドル) 136
表55 データセンターインフラ管理市場(ティア別、2021年~2025年)(百万米ドル) 139
表56 データセンターインフラ管理市場(ティア別)、2026年~2031年(百万米ドル) 139
表57 ティア1:データセンターインフラ管理市場、地域別、2021年~2025年(百万米ドル) 140
表58 ティア1:データセンターインフラ管理市場、地域別、2026年~2031年 (百万米ドル) 140
表59 ティア2:データセンターインフラ管理市場、地域別、2021年~2025年(百万米ドル) 141
表 60 ティア 2:データセンターインフラ管理市場、地域別、2026~2031 年(百万米ドル) 141
表61 ティア3:データセンターインフラ管理市場、地域別、2021年~2025年(百万米ドル) 142
表62 ティア3:データセンターインフラ管理市場、地域別、2026年~2031年 (百万米ドル) 142
表63 ティア4:データセンターインフラ管理市場、地域別、2021年~2025年(百万米ドル) 143
表64 ティア4:データセンターインフラ管理市場、地域別、2026年~2031年(百万米ドル) 143
表65 データセンターインフラ管理市場、データセンター規模別、2021年~2025年(百万米ドル) 146
表 66 データセンター規模別データセンターインフラ管理市場、2026年~2031年(百万米ドル) 146
表 67 小規模データセンターインフラ管理市場:地域別、2021年~2025年(百万米ドル) 147
表68 小規模データセンターインフラ管理市場:地域別、2026年~2031年(百万米ドル) 147
表69 地域別中小規模データセンターインフラ管理市場、2021年~2025年(百万米ドル) 148
表70 地域別中規模データセンターインフラ管理市場、2026年~2031年(百万米ドル) 148
表71 地域別大規模データセンターインフラ管理市場、2021年~2025年(百万米ドル) 149
表72 地域別大規模データセンターインフラ管理市場、2026年~2031年(百万米ドル) 149
表73 データセンターインフラ管理市場:エンドユーザー別、2021年~2025年(百万米ドル) 152
表74 データセンターインフラ管理市場:エンドユーザー別、2026年~2031年(百万米ドル) 152
表75 企業向けデータセンターインフラ管理市場:地域別、2021年~2025年(百万米ドル) 153
表76 企業向けデータセンターインフラ管理市場:地域別、2026年~2031年 (百万米ドル) 153
表77 通信サービスプロバイダー向けデータセンターインフラ管理市場:地域別、2021年~2025年(百万米ドル) 154
表78 通信サービスプロバイダー向けデータセンターインフラ管理市場(地域別、2026年~2031年)(百万米ドル) 154
表79 クラウドサービスプロバイダー向けデータセンターインフラ管理市場:地域別、2021年~2025年(百万米ドル) 155
表80 クラウドサービスプロバイダー向けデータセンターインフラ管理市場:地域別、2026年~2031年(百万米ドル) 155
表81 データセンターインフラ市場:地域別、2021年~2025年(百万米ドル) 157
表82 地域別データセンターインフラ市場、2026年~2031年(百万米ドル) 158
表83 北米:データセンターインフラ管理市場、提供サービス別、2021年~2025年 (百万米ドル) 159
表84 北米:データセンターインフラ管理市場、提供サービス別、2026年~2031年(百万米ドル) 159
表85 北米:データセンターインフラ管理市場(DCIMソフトウェア別、2021年~2025年)(百万米ドル) 160
表86 北米:データセンターインフラ管理市場、DCIMソフトウェア別、2026年~2031年(百万米ドル) 160
表87 北米:データセンターインフラ管理市場(サービス別、2021年~2025年)(百万米ドル) 160
表88 北米:データセンターインフラ管理市場(サービス別、2026年~2031年) (百万米ドル) 160
表89 北米:データセンターインフラ管理市場、機能別、2021年~2025年(百万米ドル) 161
表90 北米:データセンターインフラ管理市場(機能別)、2026年~2031年(百万米ドル) 161
表91 北米:データセンターインフラ管理市場、導入形態別、2021年~2025年(百万米ドル) 161
表 92 北米:データセンター・インフラ管理市場、導入形態別、2026年~2031年(百万米ドル) 161
表93 北米:データセンターインフラ管理市場、ティア別、2021年~2025年(百万米ドル) 162
表94 北米:データセンターインフラ管理市場、ティアタイプ別、2026年~2031年(百万米ドル) 162
表95 北米: データセンター規模別データセンターインフラ管理市場、2021年~2025年(百万米ドル) 162
表96 北米:データセンター規模別データセンターインフラ管理市場、2026年~2031年 (百万米ドル) 162
表97 北米:データセンターインフラ管理市場、エンドユーザー別、2021年~2025年(百万米ドル) 163
表98 北米:データセンターインフラ管理市場(エンドユーザー別、2026年~2031年)(百万米ドル) 163
表 99 北米:データセンターインフラ管理市場、国別、2021年~2025年(百万米ドル) 163
表 100 北米:データセンターインフラ管理市場、国別、2026年~2031年(百万米ドル) 163
表 101 米国:データセンターインフラ管理市場、提供サービス別、2021年~2025年(百万米ドル) 164
表102 米国:データセンターインフラ管理市場、提供サービス別、2026年~2031年(百万米ドル) 164
表103 カナダ:データセンター・インフラ管理市場(提供サービス別、2021年~2025年)(百万米ドル) 165
表104 カナダ:データセンター・インフラ管理市場(提供サービス別、2026年~2031年) (百万米ドル) 165
表105 欧州:データセンターインフラ管理市場、提供サービス別、2021年~2025年(百万米ドル) 166
表106 欧州: データセンターインフラ管理市場:提供形態別、2026年~2031年(百万米ドル) 166
表107 欧州:データセンターインフラ管理市場:DCIMソフトウェア別、2021年~2025年(百万米ドル) 167
表108 欧州:データセンターインフラ管理市場(DCIMソフトウェア別)、2026年~2031年(百万米ドル) 167
表 109 欧州:データセンターインフラ管理市場(サービス別、2021年~2025年) (百万米ドル) 167
表110 欧州:データセンターインフラ管理市場、サービス別、2026年~2031年(百万米ドル) 167
表111 欧州: データセンター・インフラ管理市場(機能別)、2021年~2025年(百万米ドル) 168
表112 欧州:データセンター・インフラ管理市場(機能別)、2026年~2031年(百万米ドル) 168
表113 欧州:データセンターインフラ管理市場、導入形態別、2021年~2025年(百万米ドル) 168
表114 欧州:データセンターインフラ管理市場、導入形態別、2026年~2031年(百万米ドル) 168
表115 欧州:データセンターインフラ管理市場、 ティア別、2021年~2025年(百万米ドル) 169
表116 欧州:データセンターインフラ管理市場、ティア別、2026年~2031年(百万米ドル) 169
表 117 欧州:データセンターインフラ管理市場、データセンター規模別、2021–2025年(百万米ドル)
169
表118 欧州:データセンターインフラ管理市場(データセンター規模別、2026年~2031年)(百万米ドル) 169
表 119 欧州:データセンターインフラ管理市場、エンドユーザー別、2021年~2025年(百万米ドル) 170
表 120 欧州:データセンターインフラ管理市場、エンドユーザー別、2026年~2031年(百万米ドル) 170
表 121 欧州: データセンターインフラ管理市場、国別、2021年~2025年(百万米ドル) 170
表122 欧州:データセンターインフラ管理市場、国別、2026年~2031年(百万米ドル) 170
表123 英国:データセンターインフラ管理市場(提供サービス別、2021年~2025年)(百万米ドル) 171
表124 英国:データセンターインフラ管理市場(提供サービス別、2026年~2031年)(百万米ドル) 171
表125 ドイツ:データセンターインフラ管理市場(提供サービス別)、2021年~2025年(百万米ドル) 172
表126 ドイツ:データセンターインフラ管理市場(提供サービス別)、2026年~2031年(百万米ドル) 172
表127 フランス: データセンターインフラ管理市場、提供サービス別、2021年~2025年(百万米ドル) 173
表128 フランス:データセンターインフラ管理市場、提供サービス別、2026年~2031年 (百万米ドル) 173
表129 イタリア:データセンターインフラ管理市場(提供サービス別)、2021年~2025年(百万米ドル) 174
表130 イタリア:データセンター・インフラ管理市場(提供サービス別)、2026年~2031年(百万米ドル) 174
表131 その他の欧州諸国:データセンター・インフラ管理市場(提供サービス別)、2021年~2025年(百万米ドル) 175
表132 欧州その他地域:データセンターインフラ管理市場(提供サービス別)、2026年~2031年(百万米ドル) 175
表133 アジア太平洋地域:データセンターインフラ管理市場、提供サービス別、2021年~2025年(百万米ドル) 177
表134 アジア太平洋地域: データセンターインフラ管理市場:提供形態別、2026年~2031年(百万米ドル) 177
表135 アジア太平洋地域:データセンターインフラ管理市場:DCIMソフトウェア別、2021年~2025年(百万米ドル) 177
表136 アジア太平洋地域:データセンターインフラ管理市場(DCIMソフトウェア別)、2026年~2031年(百万米ドル) 177
表137 アジア太平洋地域:データセンターインフラ管理市場(サービス別、2021年~2025年)(百万米ドル) 178
表138 アジア太平洋地域:データセンターインフラ管理市場(サービス別、2026年~2031年)(百万米ドル) 178
表139 アジア太平洋地域:データセンターインフラ管理市場(機能別)、2021年~2025年(百万米ドル) 178
表140 アジア太平洋地域:データセンターインフラ管理市場、機能別、2026年~2031年(百万米ドル) 179
表141 アジア太平洋地域:データセンターインフラ管理市場、導入形態別、2021年~2025年 (百万米ドル) 179
表142 アジア太平洋地域:データセンター・インフラ管理市場(導入形態別)、2026年~2031年(百万米ドル) 179
表143 アジア太平洋地域:データセンターインフラ管理市場(ティア別)、2021年~2025年(百万米ドル) 179
表144 アジア太平洋地域:データセンターインフラ管理市場(ティア別)、2026年~2031年 (百万米ドル) 180
表 145 アジア太平洋地域:データセンター規模別データセンターインフラ管理市場、2021年~2025年 (百万米ドル) 180
表 146 アジア太平洋地域:データセンターインフラ管理市場(データセンター規模別)、2026年~2031年(百万米ドル) 180
表147 アジア太平洋地域:データセンターインフラ管理市場(エンドユーザー別、2021年~2025年)(百万米ドル) 180
表 148 アジア太平洋地域:データセンターインフラ管理市場、エンドユーザー別、2026年~2031年(百万米ドル) 181
表149 アジア太平洋地域:データセンターインフラ管理市場(国別、2021年~2025年)(百万米ドル) 181
表 150 アジア太平洋地域:データセンターインフラ管理市場(国別、2026年~2031年)(百万米ドル) 181
表 151 中国:データセンターインフラ管理市場、提供サービス別、2021年~2025年(百万米ドル) 182
表152 中国:データセンターインフラ管理市場、提供サービス別、2026年~2031年(百万米ドル) 182
表153 日本:データセンターインフラ管理市場(提供サービス別)、2021年~2025年(百万米ドル) 183
表154 日本:データセンターインフラ管理市場(提供サービス別)、2026年~2031年 (百万米ドル) 183
表 155 インド:データセンターインフラ管理市場、提供サービス別、2021年~2025年 (百万米ドル) 183
表 156 インド:データセンターインフラ管理市場(提供サービス別、2026年~2031年)(百万米ドル) 184
表 157 アジア太平洋地域その他:データセンターインフラ管理市場(提供サービス別、2021年~2025年)(百万米ドル) 184
表 158 アジア太平洋地域その他:データセンターインフラ管理市場(提供サービス別、2026年~2031年)(百万米ドル) 184
表159 中東・アフリカ:データセンターインフラ管理市場(提供サービス別)、2021年~2025年(百万米ドル) 185
表160 中東・アフリカ:データセンターインフラ管理市場、提供形態別、2026年~2031年 (百万米ドル) 186
表161 中東・アフリカ:データセンターインフラ管理市場、DCIMソフトウェア別、2021年~2025年 (百万米ドル) 186
表162 中東・アフリカ:データセンターインフラ管理市場(DCIMソフトウェア別)、2026年~2031年(百万米ドル) 186
表 163 中東・アフリカ:データセンターインフラ管理市場(DCIM ソフトウェア別)、2021年~2025年(百万米ドル) 186
表164 中東・アフリカ:データセンターインフラ管理市場(サービス別)、2026年~2031年(百万米ドル) 187
表165 中東・アフリカ:データセンターインフラ管理市場、機能別、2021年~2025年(百万米ドル) 187
表166 中東・アフリカ:データセンターインフラ管理市場、機能別、2026年~2031年(百万米ドル) 187
表167 中東・アフリカ:データセンターインフラ管理市場(導入形態別、2021年~2025年) (百万米ドル) 188
表168 中東・アフリカ:データセンターインフラ管理市場、導入形態別、2026年~2031年(百万米ドル) 188
表169 中東・アフリカ:データセンターインフラ管理市場(ティア別、2021年~2025年)(百万米ドル) 188
表170 中東・アフリカ:データセンター・インフラ管理市場、ティア別、2026年~2031年(百万米ドル) 188
表171 中東・アフリカ:データセンターインフラ管理市場(データセンター規模別)、2021年~2025年(百万米ドル) 189
表172 中東・アフリカ:データセンターインフラ管理市場、データセンター規模別、2026年~2031年(百万米ドル) 189
表173 中東・アフリカ:データセンターインフラ管理市場、エンドユーザー別、2021年~2025年 (百万米ドル) 189
表174 中東・アフリカ:データセンターインフラ管理市場、エンドユーザー別、2026年~2031年(百万米ドル) 189
表175 中東・アフリカ:データセンターインフラ管理市場(国別、2021年~2025年)(百万米ドル) 190
表176 中東・アフリカ:データセンターインフラ管理市場、国別、2026年~2031年(百万米ドル) 190
表177 GCC:データセンターインフラ管理市場、提供サービス別、2021年~2025年(百万米ドル) 191
表178 GCC:データセンターインフラ管理市場、提供サービス別、2026年~2031年(百万米ドル) 191
表179 GCC:データセンターインフラ管理市場、国別、2021年~2025年 (百万米ドル) 191
表 180 GCC:データセンター・インフラ管理市場、国別、2026年~2031年(百万米ドル) 191
表 181 南アフリカ:データセンター・インフラ管理市場(提供サービス別、2021年~2025年) (百万米ドル) 193
表 182 南アフリカ:データセンター・インフラ管理市場(提供サービス別、2026年~2031年)(百万米ドル) 193
表 183 中東・アフリカのその他の地域:データセンター・インフラ管理市場(提供サービス別)、2021年~2025年(百万米ドル) 194
表184 中東・アフリカのその他の地域:データセンターインフラ管理市場(提供サービス別、2026年~2031年) (百万米ドル) 194
表185 ラテンアメリカ:データセンターインフラ管理市場、提供サービス別、2021年~2025年(百万米ドル) 195
表186 ラテンアメリカ:データセンターインフラ管理市場(提供サービス別)、2026年~2031年(百万米ドル) 196
表187 ラテンアメリカ:データセンターインフラ管理市場(DCIMソフトウェア別)、2021年~2025年(百万米ドル) 196
表188 ラテンアメリカ:データセンターインフラ管理市場、DCIMソフトウェア別、2026年~2031年 (百万米ドル) 196
表 189 ラテンアメリカ:データセンターインフラ管理市場(サービス別、2021年~2025年)(百万米ドル) 196
表 190 ラテンアメリカ:データセンターインフラ管理市場(サービス別、2026年~2031年)(百万米ドル) 197
表 191 ラテンアメリカ:データセンターインフラ管理市場、機能別、2021年~2025年(百万米ドル) 197
表192 ラテンアメリカ:データセンターインフラ管理市場、機能別、2026年~2031年(百万米ドル) 197
表193 ラテンアメリカ: データセンター・インフラ管理市場、導入形態別、2021年~2025年(百万米ドル) 198
表194 ラテンアメリカ:データセンターインフラ管理市場、導入形態別、2026年~2031年 (百万米ドル) 198
表195 ラテンアメリカ:データセンターインフラ管理市場(ティアタイプ別)、2021年~2025年(百万米ドル) 198
表 196 ラテンアメリカ:データセンター・インフラ管理市場(ティア別、2026年~2031年)(百万米ドル) 198
表197 ラテンアメリカ:データセンターインフラ管理市場(データセンター規模別)、2021年~2025年(百万米ドル) 199
表198 ラテンアメリカ:データセンターインフラ管理市場(データセンター規模別)、2026年~2031年(百万米ドル) 199
表199 ラテンアメリカ:データセンターインフラ管理市場(エンドユーザー別、2021年~2025年) (百万米ドル) 199
表 200 ラテンアメリカ:データセンターインフラ管理市場、エンドユーザー別、2026年~2031年(百万米ドル) 199
表201 ラテンアメリカ:データセンターインフラ管理市場(国別、2021年~2025年)(百万米ドル) 200
表 202 ラテンアメリカ:データセンターインフラ管理市場、国別、2026–2031年(百万米ドル) 200
表 203 ブラジル:データセンターインフラ管理市場、提供形態別、2021年~2025年(百万米ドル) 201
表 204 ブラジル:データセンターインフラ管理市場(提供形態別、2026年~2031年)(百万米ドル) 201
表205 メキシコ:データセンターインフラ管理市場(提供形態別、2021年~2025年)(百万米ドル) 201
表 206 メキシコ:データセンターインフラ管理市場(提供サービス別)、2026年~2031年(百万米ドル) 202
表 207 ラテンアメリカその他地域:データセンターインフラ管理市場(提供サービス別)、2021年~2025年(百万米ドル) 202
表 208 ラテンアメリカその他の地域:データセンターインフラ管理市場(提供サービス別)、2026年~2031年(百万米ドル) 202
表 209 主要ベンダーが採用している戦略の概要 203
表210 主要ベンダーの市場シェア分析、2025年 205
表211 データセンターインフラ管理市場:提供サービスの展開状況 212
表212 データセンターインフラ管理市場:エンドユーザー別の展開状況 213
表 213 データセンターインフラ管理市場:地域別の展開状況 213
表 214 主要スタートアップ/中小企業の詳細リスト 217
表215 主要スタートアップ/中小企業の競合ベンチマーク 218
表216 データセンターインフラ管理市場:製品の発売/機能強化、2022年11月~2026年9月 220
表217 データセンター・インフラ管理市場:取引動向、2022年1月~2026年6月 230
表218 シュナイダーエレクトリック:企業概要 238
表219 シュナイダーエレクトリック:提供製品・ソリューション・サービス 240
表220 シュナイダーエレクトリック:製品の発売・機能強化 240
表221 シュナイダーエレクトリック:取引事例 242
表 222 VERTIV:会社概要 245
表 223 VERTIV:提供製品・ソリューション・サービス 246
表 224 VERTIV:製品の発売・機能強化 247
表 225 VERTIV:取引 249
表226 ジョンソン・コントロールズ:会社概要 251
表227 ジョンソン・コントロールズ:提供製品・ソリューション・サービス 252
表228 ジョンソン・コントロールズ:製品の発売・機能強化 253
表 229 ジョンソン・コントロールズ:取引 255
表 230 シーメンス:会社概要 257
表 231 シーメンス:提供製品・ソリューション・サービス 258
表 232 シーメンス:製品の発売・機能強化 260
表 233 シーメンス:取引 261
表 234 イートン:会社概要 263
表 235 イートン:提供製品・ソリューション・サービス 264
表 236 イートン:製品の発売・機能強化 265
表 237 イートン:取引実績 266
表 238 ファーウェイ:会社概要 268
表 239 ファーウェイ:提供製品・ソリューション・サービス 269
表240 ファーウェイ:製品の発売・機能強化 270
表241 ABB:会社概要 271
表242 ABB:提供している製品・ソリューション・サービス 272
表243 ABB:取引実績 273
表 244 FNT SOFTWARE:会社概要 274
表 245 FNT SOFTWARE:提供製品・ソリューション・サービス 274
表 246 FNT SOFTWARE:製品の発売・機能強化 276
表 247 FNT SOFTWARE:取引実績 277
表 248 NLYTE SOFTWARE:会社概要 279
表 249 NLYTE SOFTWARE:提供製品・ソリューション・サービス 279
表 250 NLYTE SOFTWARE:製品の発売・機能強化 280
表 251 NLYTE SOFTWARE:取引実績 281
表 252 SUNBIRD SOFTWARE:会社概要 282
表 253 SUNBIRD SOFTWARE:提供製品・ソリューション・サービス 282
表 254 SUNBIRD SOFTWARE:製品の発売・機能強化 284
表 255 SUNBIRD SOFTWARE:取引実績 285
表 256 因子分析 317
表 257 データセンターソリューション市場(提供内容別、2018年~2022年)(百万米ドル) 321
表258 データセンターソリューション市場:提供サービス別、2023年~2028年(百万米ドル) 321
表259 データセンターソリューション市場:業種別、2018年~2022年(百万米ドル) 321
表260 データセンターソリューション市場、業種別、2023年~2028年(百万米ドル) 322
表261 データセンターソリューション市場、地域別、2018年~2022年(百万米ドル) 322
表262 データセンターソリューション市場:地域別、2023年~2028年(百万米ドル) 322
表263 データセンター変革市場:サービスタイプ別、2017年~2022年(百万米ドル) 323
表264 データセンター変革市場、サービスタイプ別、2023年~2028年(百万米ドル) 323
表265 データセンター変革市場、業種別、2017年~2022年(百万米ドル) 324
表266 データセンター変革市場、業種別、2023年~2028年(百万米ドル) 324
表267 データセンター変革市場:業種別、2017年~2022年(百万米ドル) 325
表268 データセンター変革市場:地域別、2023年~2028年(百万米ドル) 325









