こうした幅広い用途の拡大により、データセンター施設全体でエネルギー貯蔵ソリューションに対する需要がさらに高まっています。人工知能(AI)やクラウドコンピューティング、その他の電力消費量の多いデジタル技術の急速な普及により、データセンターの電力消費量は増加しており、それを支える電力インフラへの投資が促進されています。
同時に、データセンターの電力供給への再生可能エネルギーの導入が進むにつれ、電力の不安定性を管理し、需給のバランスを取り、信頼性の高い電力供給を維持するためのエネルギー貯蔵の必要性が高まっています。データセンター運営事業者が、より高いピーク電力要件や、ますます複雑化するエネルギー管理のニーズに直面する中、エネルギー貯蔵システムは、強靭な電力インフラの重要な構成要素となりつつあります。その結果、エネルギー貯蔵技術の応用範囲の拡大に加え、データセンターの容量の継続的な拡大や電力消費パターンの変化が相まって、データセンターの電力ネットワークにおけるエネルギー貯蔵システムの需要を牽引しています。
主なポイント
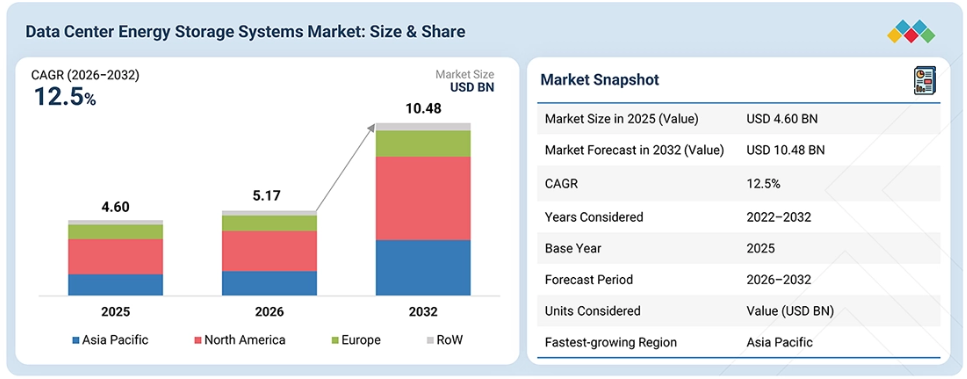
アジア太平洋地域は、予測期間中に最も高い年平均成長率(CAGR)を記録すると予想されます。
エネルギー貯蔵技術別では、スーパーキャパシタ型エネルギー貯蔵システムセグメントが、2026年から2032年にかけて16.5%という最も高いCAGRを記録すると予想されます。
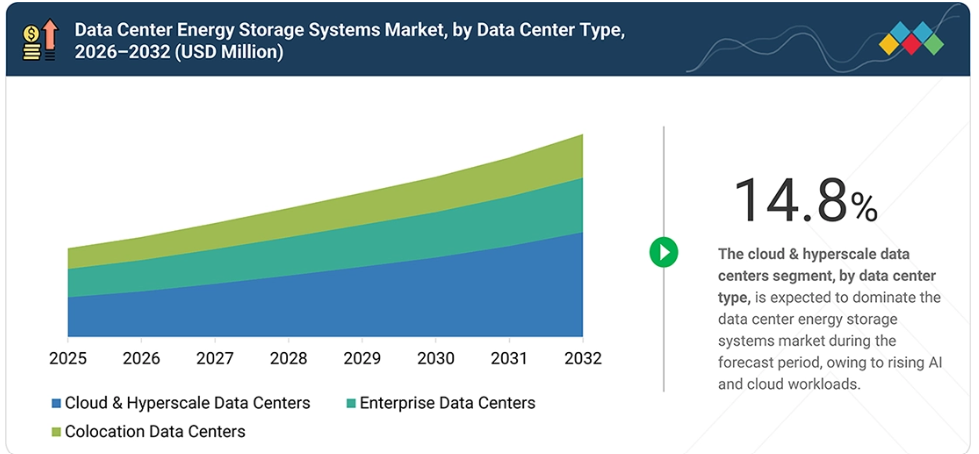
データセンターの種類別では、クラウドおよびハイパースケールデータセンターセグメントが、2026年から2032年にかけて14.8%という最も高いCAGRを記録すると予想されます。
産業業種別では、IT・通信セグメントが予測期間中に最も急速な成長を記録すると見込まれています。
用途別では、再生可能エネルギー統合・グリッドサービスセグメントが、2026年から2032年にかけて18.3%という最も高いCAGRを記録すると見込まれています。
出力容量別では、5~20 MWのセグメントが市場を支配すると見込まれています。
構成部品および管理システム別では、エネルギー貯蔵デバイスが市場を支配すると見込まれています。
テスラ、Contemporary Amperex Technology Co., Limited.、LG Energy Solution、Samsung SDI Co., Ltd.、およびパナソニックホールディングス株式会社は、その高い市場シェアと製品展開の広さから、データセンター用エネルギー貯蔵システム市場の主要プレイヤーとして特定されました。
ZincFive, Inc.、Active Power Inc.、Skeleton Technologiesなどは、ニッチな市場のギャップを早期に特定し、顧客の満たされていないニーズに的確に応えるソリューションを提供することで、有力なスタートアップや中小企業としての地位を確立しています。これらの企業は、その機動力、迅速な意思決定、そして継続的なイノベーション能力により、規模は大きいが柔軟性に欠ける競合他社を上回る実績を上げています。
データセンターの運用において、エネルギー貯蔵システムの重要性は高まっています。これは、電力容量の需要変化や、データセンターの種類の多様化、産業ごとの特性に対応するため、データセンターが電力インフラの強化を必要としているためです。エネルギー貯蔵システムへの需要は、ハイパースケール、コロケーション、およびエンタープライズデータセンターの数の増加によって牽引されています。
これは、金融、医療・ライフサイエンス、製造、eコマース・小売、IT・通信といった各産業の企業が、安定したデジタルインフラへの依存度を高めているためです。AIやクラウドソリューションの急速な発展に伴い、追加のデータセンター施設、ひいては信頼性の高い電源へのニーズが高まっています。同時に、電力網の利用可能性に関する制約により、プロバイダーはデータセンターの建設や開発に向けて、オンサイト型のエネルギーソリューションを模索せざるを得なくなっています。再生可能エネルギーの人気が高まっていることから、データセンターのより広範なエネルギー戦略という観点からも、エネルギー貯蔵は注目を集めています。
顧客の顧客に影響を与えるトレンドとディスラプション
消費者のビジネスへの影響は、進化する顧客トレンドや市場のディスラプションに起因しています。
サステナビリティやデジタルトランスフォーメーションといったメガトレンドに加え、AI、サプライチェーンのローカライゼーション、エネルギー転換といったディスラプションが、顧客の優先事項やビジネスモデルを大きく変容させています。従来型、収益構成は、量とコストを重視したレガシーな製品やプロセスが主流でした。今日、顧客は競争力を維持し、将来に備えるために、高利益率で、イノベーション主導の、持続可能なソリューションへと移行しつつあります。この移行により、企業は迅速に適応し、よりクリーンな技術への投資を行い、俊敏性を高めることが求められており、サプライヤーには、進化する市場の需要に沿った、コンプライアンスに準拠し、効率的で、テクノロジーを活用したソリューションの提供が期待されています。
市場の動向
ドライバー:AI駆動型およびハイパースケールデータセンターインフラへの投資の加速
AI駆動型およびハイパースケールデータセンターインフラへの投資が加速していることで、エネルギー貯蔵システム(ESS)への需要が高まっています。これは、コンピューティングワークロードの増加に伴い、電力要件や信頼性へのニーズが高まっているためです。AI、クラウドコンピューティング、およびデータ集約型のワークロードにより、事業者らは、信頼性が高く柔軟な電力インフラを必要とする、より大規模で高密度な施設の開発を迫られています。
ESSは、バックアップ電源、ピーク負荷管理、電力変動の緩和、および利用可能な電力の有効活用を支援します。ハイパースケール施設の拡大は、より大規模なESS導入の機会をさらに生み出しており、一方でAI主導の成長は、新規データセンターの建設と既存施設のアップグレードの両方を後押ししています。さらに、主要なデータセンター立地における送電網インフラへの負担増により、事業者はオンサイトでのエネルギー貯蔵システムの導入を促進しており、ESSの潜在的な需要をさらに拡大させています。
制約要因:データセンターにおけるESS導入に必要な多額の初期投資
データセンターのエネルギー貯蔵システム(ESS)の導入において、多額の初期投資が必要であることは依然として主要な制約要因となっています。これは、ESSが、もともと資本集約的なデータセンターの建設や拡張プロジェクトに、さらなる多額の投資を課すためです。
運営事業者は、ESSへの支出と、コンピューティング、電力、冷却、ネットワーク、その他のインフラへの投資とのバランスを取らなければならず、特に小規模な施設や資金に制約のある施設にとっては、初期コストが大きな課題となっています。また、インフラの改修や設置の複雑さを考慮しなければならないため、高コストは既存施設への導入を制限する要因にもなり得ます。プロジェクトの経済性は、電力価格、運用要件、およびレジリエンス、エネルギーの柔軟性、再生可能エネルギーの統合から得られる価値によってさらに変動します。その結果、一部の事業者は従来の電力インフラを優先したり、重要な用途にのみESSを導入したり、あるいは長期的な経済的メリットがより明確になるまで投資を先送りしたりする可能性があります。
機会:電力密度とレジリエンスに対する改修需要の高まり
既存のデータセンターにおける改修需要の高まりは、オペレーターが拡大する計算能力や電力要件に対応するために施設を近代化する中で、エネルギー貯蔵システム(ESS)プロバイダーにとっての機会を生み出しています。AI、クラウドコンピューティング、その他のデータ集約型ワークロードの拡大は、既存のインフラにさらなる負荷をかけており、大規模な再構築を行わずに電力のレジリエンス、柔軟性、容量を強化するためのエネルギー貯蔵の必要性が高まっています。この機会は、送電網へのアクセス制限、用地の不足、あるいは開発期間の長期化といった要因により、新規データセンターの建設が制約されている地域において特に重要です。事業者が信頼性の高いデジタルサービスを優先し、老朽化した電力インフラのアップグレードを進める中、ESSプロバイダーは改修プロジェクトと拡張プロジェクトの両方に対応することで、顧客基盤を拡大し、さらなる成長の機会を創出することができます。
課題:ESS技術全般における安全性と熱管理
高い信頼性と無停電電源が求められることを踏まえると、ESS技術全般における安全性と熱管理は、データセンターへのエネルギー貯蔵システム導入において重要な課題となっています。サプライヤーは、BESS、FESS、スーパーキャパシタ、水素、UPSといった各技術固有の安全性および熱管理要件に対応しつつ、一貫した信頼性基準を維持しなければなりません。熱管理と安全な稼働条件は、設置、監視、および保守の複雑さを増す可能性があります。特に、安全上の事故が重要な運用を妨げる恐れのある大規模で高密度のデータセンターにおいては、その傾向が顕著です。厳格な安全要件は、特に確立されていないソリューションにおいて技術選定に影響を与える可能性があり、施設仕様の遵守はプロジェクトのスケジュールを延長し、導入の複雑さを増す要因となります。
市場エコシステム
データセンター用エネルギー貯蔵システムのエコシステムは、原材料サプライヤー(例:Umicore、BASF SE、 およびAurubis AG)、システムメーカー(例:シュナイダーエレクトリック、イートン、シーメンス・エナジー、Vertiv Group Corp.)、販売代理店(例:Network Techlab (India) LimitedおよびSunlite Systems Pvt. Ltd.)、そしてエンドユーザー(例:Google、Microsoft、Meta、Oracle)で構成されています。
市場セグメント
データセンター用エネルギー貯蔵システム市場(データセンターの種類別)
クラウドおよびハイパースケールデータセンターのセグメントは、クラウドコンピューティング、AI、その他のデータ集約型デジタルサービスの急速な普及を背景に、データセンターの種類の中で最も高い成長率を示すと見込まれます。これらの施設は膨大なワークロードを処理しており、コンピューティング、ストレージ、相互接続性に対する需要の高まりに対応するため、継続的な近代化が求められています。AIワークロードの負荷が増大するにつれ、電力消費量はさらに増加しており、信頼性が高く柔軟な電力インフラへの需要が生まれています。
ESSは、バックアップ電源の提供、電力の継続的な供給、および電力消費管理における柔軟性の向上を通じて、これらの要件に対応します。その結果、クラウドおよびハイパースケールインフラの拡大と電力需要の増加が、ESSの導入を後押ししています。
データセンター用エネルギー貯蔵システム市場(用途別)
ピークシェービングおよび負荷管理セグメントは、データセンターの容量拡大や、AI、クラウドコンピューティング、その他の高性能ワークロードによる電力需要の増加を背景に、最も急速に成長する用途となる見込みです。ESSにより、事業者は電力を蓄電し、需要のピーク時に放電することが可能となり、負荷管理が改善され、既存の電力インフラへの負担が軽減されます。これにより、データセンターは、従来の電力システムを直ちにアップグレードすることなく、計算能力を拡張できると同時に、エネルギー効率と運用上の柔軟性を向上させることができます。データセンターの規模とエネルギー集約度が高まるにつれ、ピークシェービングおよび負荷管理ソリューションへの需要は拡大すると予想されます。
データセンター用エネルギー貯蔵システム市場:エネルギー貯蔵技術別
スーパーキャパシタ式エネルギー貯蔵システムセグメントは、データセンター、特に高性能コンピューティングや人工知能(AI)を利用するデータセンターの電力消費量が増加していることから、予測期間中に最も高い年平均成長率(CAGR)を記録すると見込まれています。AIワークロードは急激な電力変動を引き起こすため、データセンターはそうした変動に迅速に対応できる十分な能力を備えた技術の導入を検討せざるを得なくなっています。
スーパーキャパシタは、迅速な電力供給能力と堅牢性を備えており、頻繁な充放電サイクルにも耐えられるため、この目的に最適です。これは、従来のバッテリー蓄電システムを補完するものです。電力品質管理、ピークシェービング機能、および短期的な電力供給の観点からその重要性が高まっていることで、利用の機会がさらに拡大しています。したがって、AIネットワークの導入が進む一方で、迅速な電力貯蔵へのニーズも時間とともに高まっています。
地域
予測期間中、アジア太平洋地域が世界のデータセンター用エネルギー貯蔵システム市場において最も急速に成長する地域となる見込み
アジア太平洋地域は、急速なデジタル化と、コンピューティングおよびデータインフラへの需要の高まりに牽引され、最も急速に成長する地域となる見込みです。クラウドサービス、AI、オンラインプラットフォーム、デジタルアプリケーションの採用拡大により、新しいデータセンターの建設や既存施設のアップグレードが加速しており、電力需要が増加しています。容量の拡大に伴い、事業者は電力の安定供給と効率的な電力管理を優先しており、これがバックアップ電源、レジリエンス、需要管理、およびエネルギー効率向上のためのESS導入を後押ししています。デジタルインフラの急速な発展も、新規データセンターの計画段階におけるESSの統合を促進しています。
データセンター用エネルギー貯蔵システム市場:企業評価マトリックス
テスラは、大規模なバッテリー貯蔵能力と、電力消費量の多いデータセンター向けの統合型エネルギー管理ソリューションを強みとして、エネルギー貯蔵分野の主要企業です。イートンは、UPS、エネルギー貯蔵、電力管理、およびデータセンターサービスにおける専門知識を活用し、電力の信頼性やエネルギー管理の要件に対応する、新興のリーダー企業です。両社とも、エネルギー効率に優れ、耐障害性の高いデータセンターの電力インフラおよびESSソリューションに対する需要の高まりから恩恵を受ける好位置にあります。
主要市場プレイヤー
Tesla (US)
Panasonic Holdings Corporation (Japan)
Samsung SDI Co., Ltd. (South Korea)
LG Energy Solution (South Korea)
Contemporary Amperex Technology Co., Limited (China)
BYD Company Ltd. (China)
Schneider Electric (France)
Vertiv Group Corp. (US)
Eaton (Ireland)
ABB (Switzerland)
Siemens Energy (Germany)
Delta Electronics, Inc. (Taiwan)
Hitachi Energy Ltd. (Switzerland)
Fluence (US)
Saft (US)
最近の動向
2026年6月:シュナイダーエレクトリックは、複数の電圧にわたる商用バックアップ電源の導入を簡素化するため、「ASCO 300シリーズ マルチ電圧転送スイッチ」を発売しました。この技術は、バッテリー式UPSおよび発電機システムに依存するデータセンターのバックアップ電源アーキテクチャに適用可能です。
2026年6月:テスラとNatPowerは、イタリアと英国に25 GWhのテスラ・メガパック蓄電池を導入する、総額50億米ドルのプロジェクトの第1フェーズを開始しました。これらの大規模システムは、電力系統の安定性を高め、データセンターやその他の大電力負荷用途における増大する電力需要に対応します。
2026年3月:パナソニックは、データセンターのエネルギー貯蔵およびバックアップシステムからの需要増に対応するため、リチウムイオン電池の生産能力を大幅に拡大する計画を発表しました。
2026年3月:サムスンSDIは、インディアナ州のStarPlus Energy工場で生産されたプリズム型電池を供給することで、北米におけるESS事業を拡大し、再生可能エネルギーやAIインフラによって牽引される大規模エネルギー貯蔵への需要増に対応しました。
2024年7月:LGエナジーソリューションは、データセンター、ITシステム、通信などの重要インフラに信頼性の高い非常用電源を供給するために設計された、リチウムイオンUPSバッテリーソリューションを発表しました。このシステムは、従来の鉛蓄電池式UPSバッテリーと比較して、より高いエネルギー効率、より長い寿命、および信頼性の向上を実現しています。
1 はじめに 27
1.1 本調査の目的 27
1.2 市場の定義 27
1.3 市場の範囲 28
1.3.1 市場のセグメンテーションおよび地域範囲 28
1.3.2 調査対象の範囲と除外項目 29
1.3.3 調査対象期間 29
1.4 調査対象通貨 30
1.5 ステークホルダー 30
2 エグゼクティブ・サマリー 31
2.1 市場のハイライトと主要な洞察 31
2.2 主要な市場参加者:戦略的展開のマッピング 32
2.3 データセンター用エネルギー貯蔵システム市場における破壊的トレンド 33
2.4 高成長セグメント 34
2.5 地域別概況:市場規模、成長率、および予測 35
3 プレミアムインサイト 36
3.1 データセンター用エネルギー貯蔵システム市場における
事業者にとって魅力的な機会 36
3.2 地域別データセンター用エネルギー貯蔵システム市場 37
3.3 エネルギー貯蔵技術別データセンター用エネルギー貯蔵システム市場 37
3.4 データセンターエネルギー貯蔵システム市場(データセンターの種類別) 38
3.5 データセンターエネルギー貯蔵システム市場(用途別) 38
3.6 データセンターエネルギー貯蔵システム市場、
産業別/エンドユーザー別 39
3.7 主要国別データセンター用エネルギー貯蔵システム市場 39
4 市場概要 40
4.1 はじめに 40
4.2 市場動向 41
4.2.1 成長要因 41
4.2.1.1 AI駆動型およびハイパースケールデータセンターインフラへの投資の加速 41
4.2.1.2 バックアップ、エネルギー最適化、および電力系統支援アプリケーションにおけるESSの導入拡大 42
4.2.1.3 データセンターに対する持続可能性およびエネルギー効率の要件の高まり 43
4.2.2 抑制要因 43
4.2.2.1 データセンターへのESS導入に伴う多額の初期投資 43
4.2.3 機会 43
4.2.3.1 多様なデータセンター要件に対応したハイブリッドおよびマルチ技術型ESSアーキテクチャの台頭 43
4.2.3.2 ESSの性能とライフサイクル経済性を向上させるAIを活用したエネルギー管理および予測モニタリング 44
4.2.3.3 既存のデータセンターが、より高い電力密度および耐障害性の要件に適応するにつれて、改修需要が増加しています 44
4.2.4 課題 45
4.2.4.1 ESSと既存のデータセンター電力インフラとの統合が複雑です 45
4.2.4.2 多様なESS技術にわたる安全性と熱管理の確保 45
4.3 未充足ニーズと未開拓分野 46
4.3.1 データセンター用エネルギー貯蔵システム市場における未充足ニーズ 46
4.3.2 未開拓分野におけるビジネスチャンス 47
4.4 相互に関連する市場とセクター横断的なビジネスチャンス 48
4.4.1 相互に関連する市場 48
4.4.2 セクター横断的な機会 48
4.5 ティア1/2/3の主要企業による戦略的動き 49
4.5.1 主な動きと戦略的焦点 49
5 産業動向 50
5.1 ポーターの5つの力分析 50
5.1.1 供給者の交渉力 51
5.1.2 購入者の交渉力 51
5.1.3 新規参入の脅威 52
5.1.4 代替品の脅威 52
5.1.5 競合の激しさ 52
5.2 世界のマクロ経済見通し 53
5.2.1 はじめに 53
5.2.2 GDPの動向と予測 53
5.2.3 世界のメディア・エンターテインメント産業の動向 55
5.2.4 世界のIT・通信産業の動向 55
5.3 サプライチェーン分析 56
5.3.1 原材料の供給 56
5.3.2 部品および管理システムの生産 57
5.3.3 エネルギー貯蔵システムの生産および組立 57
5.4 流通およびロジスティクス 57
5.4.1 システム統合および設置 57
5.4.2 エンドユーザー/データセンター事業者 57
5.4.3 エコシステム分析 58
5.5 価格分析 58
5.5.1 地域別 UPS グレードバッテリーパックの平均販売価格の推移(2022年~2025年) 59
5.5.2 主要企業別リチウムイオンバッテリーパックの価格帯(2025年) 60
5.6 貿易分析 60
5.6.1 輸入シナリオ(HSコード 850760) 60
5.6.2 輸出シナリオ(HSコード 850760) 61
5.7 主要な会議およびイベント(2026年~2027年) 63
5.8 顧客のビジネスに影響を与えるトレンド/ディスラプション 64
5.9 投資および資金調達シナリオ 64
5.10 ケーススタディ分析 65
5.10.1 VERTIVのリチウムイオン電池およびUPSソリューションが、スコットランドのDATAVITA社DV2データセンターにおいて、省スペースな電源保護を実現 65
5.10.2 VERTIV、フォーサイス・データセンターにおいて、拡張性が高くエネルギー効率に優れた電力インフラを実現 66
5.10.3 イートン、フランスのウェバキシス・データセンターで再生可能エネルギー貯蔵とインテリジェントな電力管理を実現 66
5.11 2026年のアメリカ関税がデータセンターのエネルギー貯蔵システム市場に与える影響 67
5.12 市場に影響を与える主要な関税率 67
5.13 価格への影響分析 67
5.13.1 各地域への主な影響 67
5.13.1.1 アメリカ 67
5.13.1.2 ヨーロッパ 68
5.13.1.3 アジア太平洋地域 68
5.14 データセンター用エネルギー貯蔵システム市場の最終用途産業への影響 68
5.14.1 金融 68
5.14.2 医療およびライフサイエンス 68
5.14.3 製造業 68
5.14.4 Eコマースおよび小売 68
5.14.5 メディアおよびエンターテインメント 69
5.14.6 ITおよび通信 69
5.14.7 政府および公共部門 69
5.14.8 その他の産業分野 69
6 技術の進歩、AIによる影響、特許、イノベーション、および将来の応用 70
6.1 主要な新興技術 70
6.1.1 データセンター向けグリッド形成型バッテリーエネルギー貯蔵システム 70
6.2 補完技術 71
6.2.1 データセンターのエネルギー貯蔵を支える先進的なUPSシステム 71
6.3 技術・製品ロードマップ 71
6.3.1 短期 (2025年~2027年) | 技術の最適化と導入拡大 72
6.3.2 中期(2027年~2030年) | システム統合と性能向上 73
6.3.3 長期(2030年~2035年以降) | 先進的な蓄電技術およびインテリジェントなエネルギー管理 74
6.4 特許分析 75
6.4.1 方法論 75
6.5 将来の応用 77
6.5.1 電力品質調整:AIワークロード向けの急速な電力変動管理 77
6.5.2 バックアップ電源の拡張:バックアップ時間の延長と発電機への依存度の低減 78
6.5.3 ピークシェービングと負荷管理:柔軟な電力需要およびピーク負荷管理
786.5.4 再生可能エネルギーの統合と系統サービス:再生可能エネルギーのマッチングと系統の柔軟性 796.5.5 ブラックスタート:回復力のある再起動とデータセンターの自立運用 796.6 生成AIがデータセンターのエネルギー貯蔵システム市場に与える影響 806.6.1 はじめに 806.6.2 電力需要の増加と貯蔵要件 806.6.3 柔軟な電力管理へのニーズの高まり 806.6.4 AIに適したESSソリューションの開発 806.6.5 再生可能エネルギーおよびピーク管理とのさらなる統合 816.7 市場全体への影響 817 規制環境とサステナビリティの取り組み 827.1 地域ごとの規制とコンプライアンス 827.1.1 規制機関、政府機関、およびその他の組織 827.1.2 産業標準 847.1.3 認証、表示、および環境基準 857.2 サステナビリティの取り組み 867.2.1 データセンター用エネルギー貯蔵システムのカーボンインパクトと環境への応用 867.2.1.1 カーボンインパクトの低減 867.2.1.2 エコアプリケーション 867.3 規制政策がサステナビリティ・イニシアチブに与える影響 878 顧客環境と購買行動 888.1 はじめに 888.2 意思決定プロセス 888.2.1 主要なステークホルダーと購入基準 898.2.2 購入プロセスにおける主要なステークホルダー 898.2.3 購入基準 908.3 導入の障壁と内部的な課題 918.4 各種アプリケーションにおける未充足ニーズ 928.5 市場の収益性 948.5.1 収益の可能性 948.5.2 コストの動向 948.5.3 主要用途における利益率向上の機会 959 データセンター用エネルギー貯蔵システム市場、産業別/エンドユーザー別 969.1 はじめに 979.2 金融 999.2.1 デジタル化の進展とレジリエンス要件の高まり 999.3 医療およびライフサイエンス 999.3.1 デジタルヘルスケアインフラの拡大と、信頼性の高い運用に対する要件の高まり 99
9.4 製造業 100
9.4.1 産業のデジタル化の進展と、データ駆動型運用への依存度の高まり 100
9.5 Eコマース・小売業 100
9.5.1 デジタルコマースの拡大と、常時稼働するデータインフラへの依存度の高まり 100
9.6 メディア・エンターテインメント 101
9.6.1 デジタルメディアの消費拡大と、データインフラへの要件の高まり 101
9.7 IT・通信 101
9.7.1 デジタルインフラの拡大とデータセンターの電力需要の増加 101
9.8 政府・公共部門 102
9.8.1 政府のデジタル化の進展とレジリエンス要件の高まり 102
9.9 その他の産業/エンドユーザー 102
10 用途別エネルギー貯蔵システム市場 103
10.1 はじめに 104
10.2 電力品質調整 105
10.2.1 データセンターの電力消費密度の上昇と、信頼性の高い電力に対する要求の高まり 105
10.3 長時間バックアップ電源(UPSコンパニオン) 105
10.3.1 データセンターの電力需要の増加と、レジリエンスへのニーズの高まり 105
10.4 ピークシェービングおよび負荷管理 106
10.4.1 データセンターの電力需要の増加と、エネルギーコストおよび需要管理への注目の高まり 106
10.5 再生可能エネルギーの統合と系統サービス 106
10.5.1 再生可能エネルギーの導入拡大と、柔軟な電力管理への注目の高まり 106
10.6 ブラックスタート 107
10.6.1 データセンターのレジリエンス要件の高まりと、迅速な電力復旧への注目の高まり 107
11 データセンター用エネルギー貯蔵システム市場、
エネルギー貯蔵技術別 108
11.1 はじめに 109
11.2 バッテリーエネルギー貯蔵システム(BESS) 110
11.2.1 データセンターの電力需要の拡大と、信頼性・回復力・柔軟性を兼ね備えたエネルギー管理の必要性 110
11.3 フライホイールエネルギー貯蔵システム(FESS) 111
11.3.1 データセンターにおける迅速かつ信頼性の高い電力支援への需要の高まり 111
11.4 スーパーキャパシタエネルギー貯蔵システム 112
11.4.1 データセンターにおける迅速な電力支援および電力品質の向上に対する需要の高まり 112
11.5 その他のエネルギー貯蔵技術 113
12 データセンターの種類別データセンター用エネルギー貯蔵システム市場 115
12.1 はじめに 116
12.2 エンタープライズ・データセンター 117
12.2.1 デジタルインフラへの企業の依存度の高まりと、データセンターの電力需要の増加 117
12.3 クラウドおよびハイパースケール・データセンター 118
12.3.1 クラウドおよびAI主導のコンピューティング需要の拡大に伴う、大規模データセンターインフラの拡充 118
12.4 コロケーションデータセンター 119
12.4.1 コロケーション容量への需要の高まりと電力要件の増加 119
13 データセンター用エネルギー貯蔵システム市場(電力容量別) 121
13.1 はじめに 121
13.2 以下1 MW 121
13.2.1 小規模データセンターおよび特定用途におけるESSの導入拡大 121
13.3 1~5 MW 121
13.3.1 データセンターの拡張および多様な用途におけるESSの広範な導入 121
13.4 5~20 MW 122
13.4.1 データセンターの電力需要の増加と、エネルギー管理におけるESSのより広範な活用 122
13.5 20 MW以上 122
13.5. 1 電力需要の増加を伴うハイパースケールおよびAI駆動型データセンターの拡大 122
14 データセンター用エネルギー貯蔵システム市場、
コンポーネントおよび管理システム別 123
14.1 はじめに 123
14.2 エネルギー貯蔵デバイス 123
14.2.1 データセンターのエネルギー要件の高まりと、信頼性が高く柔軟な貯蔵システムへの需要 123
14.3 電力変換システム 123
14.3.1 ESSの導入拡大と、データセンターの電力インフラへの信頼性の高い統合の必要性 123
14.4 冷却・換気システム 124
14.4.1 ESSの規模拡大と運用負荷の増大 124
14.5 統合型火災検知・消火システム 124
14.5.1 ESSの導入拡大とデータセンターの安全要件の高まり 124
14.5.2 熱・煙・ガスセンサー 125
14.5.3 爆燃防止システム 125
14.6 電気保護システム 125
14.6.1 データセンターの電力需要の増加と、信頼性の高い ESS 統合の必要性 125
14.6.2 回路ブレーカー 126
14.6.3 ヒューズ 126
14.6.4 サージプロテクタ 126
14.7 制御および監視システム 126
14.7.1 データセンターの電力管理の複雑化と、ESSの可視性および制御の強化の必要性 126
14.8 エネルギー管理システム 127
14.8.1 データセンターのエネルギー需要の増加と、エネルギー最適化への注目の高まり 127
14.9 その他の構成要素および管理システム 127
15 地域別データセンター用エネルギー貯蔵システム市場 128
15.1 はじめに 129
15.2 北米 130
15.2.1 アメリカ 133
15.2.1.1 AIによる電力需要の増加とデータセンターインフラの拡大が、ESSの導入およびアメリカ市場の成長を牽引 133
15.2.2 カナダ 134
15.2.2.1 データセンターの急速な拡大と電力需要の増加が、カナダ全土におけるESSの導入を加速 134
15.2.3 メキシコ 135
15.2.3.1 デジタル化、AI、ニアショアリングに牽引されたデータセンターへの急速な投資が、メキシコにおけるESS需要を刺激しています 135
15.3 アジア太平洋地域 136
15.3.1 中国 139
15.3.1.1 データインフラの急速な拡大とコンピューティング能力の増大が、中国全土におけるESSの導入を後押しする 139
15.3.2 日本 140
15.3.2.1 AIの導入拡大とデータセンターインフラの整備が、日本におけるエネルギー貯蔵システムの導入を促進する 140
15.3.3 インド 141
15.3.3.1 データセンターの急速な拡大とAIによる電力需要の増加が、インドにおけるESSの導入を後押しします 141
15.3.4 韓国 142
15.3.4.1 AIインフラの急速な拡大とデータセンターの電力需要の増加が、韓国におけるESSの需要を強化します 142
15.3.5 オーストラリア 143
15.3.5.1 データセンターの容量拡大と電力需要の増加が、オーストラリア全土におけるESSの導入を後押しする見込みです 143
15.3.6 アジア太平洋地域のその他 144
15.4 ヨーロッパ 145
15.4.1 ドイツ 148
15.4.1.1 計画されているデータセンターの拡張と、AIによって牽引される電力需要の増加が、ドイツにおけるESS市場の成長を支えます 148
15.4.2 英国 149
15.4.2.1 AIおよびデータセンターインフラの拡大と電力需要の増加が、英国におけるESS需要を刺激します 149
15.4.3 フランス 150
15.4.3.1 AI、クラウド、デジタルサービスによるデータセンターインフラの拡大が、フランスにおけるESSの導入を促進する見込みです 150
15.4.4 オランダ 151
15.4.4.1 データセンターの電力消費量の増加と電力需要の高まりが、オランダにおけるESSの導入拡大を後押しする見込みです 151
15.4.5 スペイン 152
15.4.5.1 デジタル化の進展とコンピューティング需要の高まりが、スペインにおけるESS需要を後押ししています 152
15.4.6 イタリア 153
15.4.6.1 より大規模で電力消費量の多いデータセンターの増加が、イタリアにおけるESS需要を拡大させています 153
15.4.7 その他のヨーロッパ諸国 154
15.5 その他の地域 155
15.5.1 中東・アフリカ 157
15.5.2 南米アメリカ 158
16 競争環境 160
16.1 はじめに 160
16.2 主要企業の戦略/競争優位性 160
16.3 売上高分析 161
16.3.1 上位5社の売上高分析 161
16.4 市場シェア分析 162
16.4.1 2025年の主要市場プレーヤーランキング 162
16.4.2 主要プレーヤーの市場シェア 162
16.5 製品比較 164
16.5.1 エネルギー貯蔵システム 165
16.5.2 ESS 165
16.5.3 ESS用バッテリー 166
16.5.4 メガパック 166
16.5.5 エネルギー貯蔵システム 166
16.6 企業評価マトリックス:主要企業(2025年) 166
16.6.1 スター企業 166
16.6.2 新興リーダー 166
16.6.3 広範な事業展開を行う企業 167
16.6.4 参入企業 167
16.6.5 企業の事業展開状況:主要企業、2025年 168
16.6.5.1 企業の事業展開状況 168
16.6.5.2 地域別の事業展開状況 169
16.6.5.3 エネルギー貯蔵技術の展開状況 170
16.6.5.4 データセンターの種類別展開状況 171
16.6.5.5 電力容量の展開状況 172
16.7 企業評価マトリックス:スタートアップ/中小企業、2025年 173
16.7.1 先進的な企業 173
16.7.2 対応力のある企業 173
16.7.3 ダイナミックな企業 173
16.7.4 スタートブロック 173
16.7.5 競争力ベンチマーク:スタートアップ/中小企業、2025年 175
16.7.5.1 主要スタートアップ/中小企業の詳細リスト 175
16.7.6 主要スタートアップ/中小企業の競争力ベンチマーク 175
16.8 競争シナリオ 176
16.8.1 製品発売 176
16.8.2 取引 177
16.8.3 事業拡大 177
16.9 企業価値評価および財務指標 178
17 企業概要 181
17.1 主要企業 181
17.1.1 テスラ 181
17.1.1.1 事業概要 181
17.1.1.2 提供製品・ソリューション・サービス 183
17.1.1.3 最近の動向 183
17.1.1.3.1 取引 183
17.1.1.4 MnMの見解 184
17.1.1.4.1 主な強み 184
17.1.1.4.2 戦略的選択 184
17.1.1.4.3 弱点および競合上の脅威 184
17.1.2 パナソニックホールディングス株式会社 185
17.1.2.1 事業概要 185
17.1.2.2 提供している製品・ソリューション・サービス 187
17.1.2.3 最近の動向 187
17.1.2.3.1 事業拡大 187
17.1.2.4 MnMの見解 188
17.1.2.4.1 主な強み/勝つための権利 188
17.1.2.4.2 戦略的選択 188
17.1.2.4.3 弱点および競合上の脅威 188
17.1.3 サムスンSDI株式会社 189
17.1.3.1 事業概要 189
17.1.3.2 提供製品・ソリューション・サービス 190
17.1.3.3 最近の動向 192
17.1.3.3.1 事業拡大 192
17.1.4 LGエナジーソリューション 193
17.1.4.1 事業概要 193
17.1.4.2 提供している製品・ソリューション・サービス 194
17.1.4.3 最近の動向 195
17.1.4.3.1 新製品の発売 195
17.1.4.4 MnMの見解 195
17.1.4.4.1 主な強み/勝つための要素 195
17.1.4.4.2 戦略的選択 195
17.1.4.4.3 弱み/競合上の脅威 195
17.1.5 現在のアンペレックス・技術社 196
17.1.5.1 事業概要 196
17.1.5.2 提供製品/ソリューション/サービス 197
17.1.5.3 最近の動向
198
17.1.5.3.1 新製品の発売 198
17.1.5.4 MnMの見解 199
17.1.5.4.1 主な強み/勝つための要素 199
17.1.5.4.2 戦略的選択 199
17.1.5.4.3 弱点/競合上の脅威 199
17.1.6 BYD COMPANY LTD. 200
17.1.6.1 事業概要 200
17.1.6.2 提供製品・ソリューション・サービス 201
17.1.6.3 最近の動向 202
17.1.6.3.1 取引 202
17.1.7 シュナイダーエレクトリック 203
17.1.7.1 事業概要 203
17.1.7.2 提供している製品・ソリューション・サービス 204
17.1.7.3 最近の動向 205
17.1.7.3.1 新製品の発売 205
17.1.7.3.2 取引 206
17.1.7.3.3 事業拡大 207
17.1.8 VERTIV GROUP CORP. 209
17.1.8.1 事業概要 209
17.1.8.2 提供している製品・ソリューション・サービス 210
17.1.8.3 最近の動向 211
17.1.8.3.1 新製品の発売 211
17.1.8.3.2 取引 212
17.1.8.3.3 事業拡大 213
17.1.9 EATON 214
17.1.9.1 事業概要 214
17.1.9.2 提供している製品・ソリューション・サービス 215
17.1.9.3 最近の動向 216
17.1.9.3.1 新製品の発売 216
17.1.10 ABB 218
17.1.10.1 事業概要 218
17.1.10.2 提供している製品・ソリューション・サービス 219
17.1.10.3 最近の動向 221
17.1.10.3.1 新製品の発売 221
17.1.10.3.2 取引 221
17.1.10.3.3 事業拡大 222
17.1.11 SIEMENS ENERGY 223
17.1.11.1 事業概要 223
17.1.11.2 提供製品・ソリューション・サービス 224
17.1.11.3 最近の動向 225
17.1.11.3.1 取引 225
17.1.11.3.2 事業拡大 226
17.1.12 DELTA ELECTRONICS, INC. 228
17.1.12.1 事業概要 228
17.1.12.2 提供している製品・ソリューション・サービス 229
17.1.12.3 最近の動向 230
17.1.12.3.1 取引 230
17.1.12.3.2 事業拡大 231
17.1.13 HITACHI ENERGY LTD 232
17.1.13.1 事業概要 232
17.1.13.2 提供している製品・ソリューション・サービス 232
17.1.13.3 最近の動向 233
17.1.13.3.1 新製品の発売 233
17.1.13.3.2 取引 234
17.1.13.3.3 事業拡大 234
17.1.14 FLUENCE 236
17.1.14.1 事業概要 236
17.1.14.2 提供している製品・ソリューション・サービス 237
17.1.14.3 最近の動向 238
17.1.14.3.1 取引実績 238
17.1.15 SAFT 239
17.1.15.1 事業概要 239
17.1.15.2 提供している製品・ソリューション・サービス 239
17.1.15.3 最近の動向 241
17.1.15.3.1 取引実績 241
17.1.16 WÄRTSILÄ 242
17.1.16.1 事業概要 242
17.1.16.2 提供している製品・ソリューション・サービス 243
17.1.16.3 最近の動向 244
17.1.16.3.1 取引実績 244
17.1.17 ENERSYS 245
17.1.17.1 事業概要 245
17.1.17.2 提供している製品・ソリューション・サービス 247
17.1.17.3 最近の動向 248
17.1.17.3.1 新製品の発売 248
17.1.17.3.2 事業拡大 248
17.1.18 HUAWEI DIGITAL POWER TECHNOLOGIES CO., LTD. 249
17.1.18.1 事業概要 249
17.1.18.2 提供している製品・ソリューション・サービス 249
17.1.19 GSユアサ 251
17.1.19.1 事業概要 251
17.1.19.2 提供している製品・ソリューション・サービス 252
17.1.20 EXIDE TECHNOLOGIES 254
17.1.20.1 事業概要 254
17.1.20.2 提供している製品・ソリューション・サービス 255
17.1.20.3 最近の動向 256
17.1.20.3.1 新製品の発売 256
17.1.21 東芝インターナショナル株式会社 257
17.1.21.1 事業概要 257
17.1.21.2 提供している製品・ソリューション・サービス 257
17.2 その他の企業 260
17.2.1 イースト・ペン・マニュファクチャリング・カンパニー 260
17.2.2 ZINCFIVE, INC.
261
17.2.3 アクティブ・パワー社 262
17.2.4 スケルトン・テクノロジーズ 263
17.2.5 VYCON 264
18 調査方法 265
18.1 調査データ 265
18.1.1 二次データ 266
18.1.2 一次データ 266
18.1.2.1 一次インタビュー対象者一覧(需要側および供給側) 267
18.2 市場規模の推計 269
18.2.1 ボトムアップ・アプローチ 270
18.2.2 トップダウン・アプローチ 270
18.2.2.1 供給側分析のための算定 272
18.3 成長予測 272
18.4 データの三角測量 273
19 付録 275
19.1 ディスカッション・ガイド 275
19.2 ナレッジストア:Markets and Marketsの購読ポータル 279
19.3 カスタマイズオプション 281
19.4 関連レポート 281
19.5 著者情報 282
表1 データセンター用エネルギー貯蔵システム市場:
ポーターの5つの力分析 51
表2 実質GDP成長率(前年比変化率)、
国別、2022年~2025年(%) 53
表3 失業率、国別、2022年~2025年(%) 54
表4 インフレ率(平均消費者物価)、国別、2022年~2025年(%) 54
表5 外国直接投資、地域別、2022年~2024年(10億米ドル) 54
表6 データセンター用エネルギー貯蔵システムのエコシステムにおける企業の役割 58
表7 地域別UPSグレードバッテリーパックの平均販売価格の推移、2022年~2025年(USD/KWH) 59
表8 主要プレーヤーが提供するリチウムイオンバッテリーパックの価格帯
(2025年) 60
表9 HSコード850760の輸入データ(主要国別、2021年~2025年)(千米ドル) 61
表10 HSコード850760の輸出データ(主要国別、2021年~2025年)(千米ドル) 62
表11 データセンター用エネルギー貯蔵システム市場:主要な会議およびイベント(2026年~2027年) 63
表12 データセンター用エネルギー貯蔵システム市場:主要特許一覧、2015年~2025年 76
表13 南米アメリカ:規制機関、政府機関、およびその他の組織 82
表14 ヨーロッパ:規制機関、政府機関、およびその他の組織 83
表15 アジア太平洋地域:規制機関、政府機関、およびその他の組織 83
表16 データセンター用エネルギー貯蔵システム市場におけるグローバル基準 84
表17 データセンター用エネルギー貯蔵システム市場における認証、表示、および環境基準 85
表18 用途別、購買プロセスに対するステークホルダーの影響(%) 90
表19 用途別、主要な購買基準 91
表20 データセンター用エネルギー貯蔵システム市場:主要用途における未充足ニーズ 93
表21 データセンター用エネルギー貯蔵システム市場:産業別/エンドユーザー別、2022年~2025年(百万米ドル) 98
表22 データセンター用エネルギー貯蔵システム市場:産業別/エンドユーザー別、2026年~2032年(百万米ドル) 98
表23 データセンター用エネルギー貯蔵システム市場:用途別、2022年~2025年(百万米ドル) 104
表24 データセンター用エネルギー貯蔵システム市場:用途別、2026年~2032年(百万米ドル) 105
表25 データセンター用エネルギー貯蔵システム市場:エネルギー貯蔵技術別、2022年~2025年(百万米ドル) 109
表26 データセンター用エネルギー貯蔵システム市場:エネルギー貯蔵技術別、2026年~2032年 (百万米ドル) 110
表27 バッテリーエネルギー貯蔵システム(BESS):データセンター用エネルギー貯蔵システム市場、地域別、2022年~2025年(百万米ドル) 110
表28 バッテリーエネルギー貯蔵システム(BESS):データセンター用エネルギー貯蔵システム市場、地域別、2026年~2032年(百万米ドル) 111
表29 フライホイールエネルギー貯蔵システム(FESS):データセンター用エネルギー貯蔵システム市場、地域別、2022年~2025年(百万米ドル) 111
表30 フライホイールエネルギー貯蔵システム(FESS):データセンター用エネルギー貯蔵システム市場、地域別、2026年~2032年 (百万米ドル) 112
表31 スーパーキャパシタエネルギー貯蔵システム:データセンター向けエネルギー貯蔵システム市場、地域別、2022年~2025年(百万米ドル) 112
表32 スーパーキャパシタ型エネルギー貯蔵システム:データセンター向けエネルギー貯蔵システム市場(地域別、2026年~2032年)(百万米ドル) 113
表33 その他のエネルギー貯蔵技術:データセンター用エネルギー貯蔵システム市場(地域別、2022年~2025年)(百万米ドル) 113
表34 その他のエネルギー貯蔵技術:データセンター用エネルギー貯蔵システム市場、地域別、2026年~2032年(百万米ドル) 114
表35 データセンター用エネルギー貯蔵システム市場、データセンターの種類別、2022年~2025年 (百万米ドル) 116
表36 データセンターの種類別エネルギー貯蔵システム市場、2026年~2032年(百万米ドル) 117
表37 エンタープライズデータセンター: データセンター用エネルギー貯蔵システム市場(地域別、2022年~2025年)(百万米ドル) 117
表38 エンタープライズデータセンター:データセンター用エネルギー貯蔵システム市場(地域別、2026年~2032年)(百万米ドル) 118
表39 クラウドおよびハイパースケールデータセンター:データセンター用エネルギー貯蔵システム市場(地域別、2022年~2025年)(百万米ドル) 118
表40 クラウドおよびハイパースケールデータセンター: データセンター用エネルギー貯蔵システム市場:地域別、2026年~2032年(百万米ドル) 119
表41 コロケーションデータセンター:データセンター用エネルギー貯蔵システム市場:地域別、2022年~2025年(百万米ドル) 119
表42 コロケーション・データセンター:地域別データセンターエネルギー貯蔵システム市場、2026年~2032年(百万米ドル) 120
表43 データセンター用エネルギー貯蔵システム市場:地域別、2022年~2025年(百万米ドル) 129
表44 データセンター用エネルギー貯蔵システム市場:地域別、2026年~2032年(百万米ドル) 130
表45 北米:データセンター用エネルギー貯蔵システム市場:国別、2022年~2025年 (百万米ドル) 131
表46 北米:データセンター用エネルギー貯蔵システム市場、国別、2026年~2032年(百万米ドル) 131
表47 南米アメリカ:データセンター用エネルギー貯蔵システム市場(エネルギー貯蔵技術別、2022年~2025年)(百万米ドル) 132
表48 南米アメリカ:データセンター用エネルギー貯蔵システム市場(エネルギー貯蔵技術別、2026年~2032年)(百万米ドル) 132
表49 北米:データセンター用エネルギー貯蔵システム市場(データセンターの種類別、2022年~2025年)(百万米ドル) 132
表50 北米:データセンター用エネルギー貯蔵システム市場(データセンターの種類別、2026年~2032年)(百万米ドル) 133
表51 アメリカ:データセンター用エネルギー貯蔵システム市場(エネルギー貯蔵技術別、2022年~2025年)(百万ドル) 133
表52 アメリカ:データセンター用エネルギー貯蔵システム市場(エネルギー貯蔵技術別、2026年~2032年)(百万ドル) 134
表53 カナダ:データセンター用エネルギー貯蔵システム市場(エネルギー貯蔵技術別)、2022年~2025年(百万米ドル) 134
表54 カナダ:データセンター用エネルギー貯蔵システム市場(エネルギー貯蔵技術別)、2026年~2032年(百万米ドル) 135
表55 メキシコ:データセンター用エネルギー貯蔵システム市場(エネルギー貯蔵技術別)、2022年~2025年(百万米ドル) 135
表56 メキシコ:データセンター用エネルギー貯蔵システム市場(エネルギー貯蔵技術別、2026年~2032年)(百万米ドル) 136
表57 アジア太平洋地域:データセンター用エネルギー貯蔵システム市場(国別、2022年~2025年) (百万米ドル) 137
表58 アジア太平洋地域:データセンター用エネルギー貯蔵システム市場(国別、2026年~2032年) (百万米ドル) 138
表59 アジア太平洋地域:データセンター用エネルギー貯蔵システム市場(エネルギー貯蔵技術別)、2022年~2025年(百万米ドル) 138
表 60 アジア太平洋地域:データセンター用エネルギー貯蔵システム市場(エネルギー貯蔵技術別)、2026年~2032年(百万米ドル) 138
表 61 アジア太平洋地域:データセンター用エネルギー貯蔵システム市場、データセンターの種類別、2022年~2025年(百万米ドル) 139
表62 アジア太平洋地域:データセンター用エネルギー貯蔵システム市場、データセンターの種類別、2026年~2032年 (百万米ドル) 139
表63 中国:データセンター用エネルギー貯蔵システム市場、エネルギー貯蔵技術別、2022年~2025年(百万米ドル) 140
表64 中国:データセンター用エネルギー貯蔵システム市場(エネルギー貯蔵技術別)、2026年~2032年(百万米ドル) 140
表65 日本: データセンター用エネルギー貯蔵システム市場(エネルギー貯蔵技術別、2022年~2025年)(百万米ドル) 141
表66 日本:データセンター用エネルギー貯蔵システム市場(エネルギー貯蔵技術別、2026年~2032年) (百万米ドル) 141
表67 インド:データセンター用エネルギー貯蔵システム市場(エネルギー貯蔵技術別)、2022年~2025年(百万米ドル) 142
表 68 インド:データセンター用エネルギー貯蔵システム市場(エネルギー貯蔵技術別)、2026年~2032年(百万米ドル) 142
表69 韓国:データセンター用エネルギー貯蔵システム市場(エネルギー貯蔵技術別、2022年~2025年)(百万米ドル) 143
表70 韓国:データセンター用エネルギー貯蔵システム市場(エネルギー貯蔵技術別)、2026年~2032年(百万米ドル) 143
表71 オーストラリア:データセンター用エネルギー貯蔵システム市場(エネルギー貯蔵技術別)、2022年~2025年(百万米ドル) 144
表72 オーストラリア:データセンター用エネルギー貯蔵システム市場(エネルギー貯蔵技術別)、2026年~2032年(百万米ドル) 144
表73 アジア太平洋地域その他:データセンター用エネルギー貯蔵システム市場(エネルギー貯蔵技術別)、2022年~2025年(百万米ドル) 145
表74 アジア太平洋地域その他:データセンター用エネルギー貯蔵システム市場(エネルギー貯蔵技術別)、2026年~2032年(百万米ドル) 145
表75 ヨーロッパ:データセンター用エネルギー貯蔵システム市場(国別、2022年~2025年)(百万米ドル) 146
表76 ヨーロッパ:データセンター用エネルギー貯蔵システム市場(国別、2026年~2032年)(百万米ドル) 147
表77 ヨーロッパ:データセンター用エネルギー貯蔵システム市場、エネルギー貯蔵技術別、2022年~2025年(百万米ドル) 147
表78 ヨーロッパ:データセンター用エネルギー貯蔵システム市場、エネルギー貯蔵技術別、2026年~2032年(百万米ドル) 147
表79 ヨーロッパ:データセンター用エネルギー貯蔵システム市場、データセンターの種類別、2022年~2025年 (百万米ドル) 148
表80 ヨーロッパ:データセンター用エネルギー貯蔵システム市場、データセンターの種類別、2026年~2032年 (百万米ドル) 148
表81 ドイツ:データセンター用エネルギー貯蔵システム市場(エネルギー貯蔵技術別)、2022年~2025年(百万米ドル) 149
表 82 ドイツ:データセンター用エネルギー貯蔵システム市場(エネルギー貯蔵技術別)、2026年~2032年 (百万米ドル) 149
表83 英国:データセンター用エネルギー貯蔵システム市場(エネルギー貯蔵技術別)、2022年~2025年(百万米ドル) 150
表84 英国:データセンター用エネルギー貯蔵システム市場(エネルギー貯蔵技術別)、2026年~2032年(百万米ドル) 150
表85 フランス:データセンター用エネルギー貯蔵システム市場(エネルギー貯蔵技術別)、2022年~2025年(百万米ドル) 151
表86 フランス:データセンター用エネルギー貯蔵システム市場(エネルギー貯蔵技術別)、2026年~2032年(百万米ドル) 151
表87 オランダ:データセンター用エネルギー貯蔵システム市場(エネルギー貯蔵技術別、2022年~2025年) (百万米ドル) 152
表88 オランダ:データセンター用エネルギー貯蔵システム市場(エネルギー貯蔵技術別)、2026年~2032年(百万米ドル) 152
表89 スペイン:データセンター用エネルギー貯蔵システム市場(エネルギー貯蔵技術別)、2022年~2025年(百万米ドル) 153
表90 スペイン:データセンター用エネルギー貯蔵システム市場(エネルギー貯蔵技術別)、2026年~2032年(百万米ドル) 153
表91 イタリア:データセンター用エネルギー貯蔵システム市場(エネルギー貯蔵技術別)、2022年~2025年(百万米ドル) 154
表92 イタリア:データセンター用エネルギー貯蔵システム市場(エネルギー貯蔵技術別)、2026年~2032年(百万米ドル) 154
表93 ヨーロッパその他地域:データセンター用エネルギー貯蔵システム市場(エネルギー貯蔵技術別、2022年~2025年)(百万米ドル) 155
表94 ヨーロッパその他:データセンター用エネルギー貯蔵システム市場(エネルギー貯蔵技術別)、2026年~2032年(百万米ドル) 155
表95 その他の地域:データセンター用エネルギー貯蔵システム市場(国別、2022年~2025年)(百万米ドル) 156
表96 その他の地域:データセンター用エネルギー貯蔵システム市場(国別、2026年~2032年)(百万米ドル) 156
表97 その他の地域:データセンター用エネルギー貯蔵システム市場、エネルギー貯蔵技術別、2022年~2025年 (百万米ドル) 156
表98 その他の地域:データセンター用エネルギー貯蔵システム市場、エネルギー貯蔵技術別、2026年~2032年(百万米ドル) 156
表99 その他の地域:データセンター用エネルギー貯蔵システム市場(データセンターの種類別、2022年~2025年)(百万米ドル) 157
表100 その他の地域:データセンター用エネルギー貯蔵システム市場(データセンターの種類別)、2026年~2032年(百万米ドル) 157
表101 中東・アフリカ:データセンター用エネルギー貯蔵システム市場、エネルギー貯蔵技術別、2022年~2025年(百万米ドル) 158
表102 中東・アフリカ:データセンター用エネルギー貯蔵システム市場(エネルギー貯蔵技術別)、2026年~2032年(百万米ドル) 158
表103 南米アメリカ:データセンター用エネルギー貯蔵システム市場(エネルギー貯蔵技術別)、2022年~2025年(百万米ドル) 159
表104 南米アメリカ:データセンター用エネルギー貯蔵システム市場(エネルギー貯蔵技術別)、2026年~2032年(百万米ドル) 159
表105 データセンター用エネルギー貯蔵システム市場:主要企業の戦略概要(2021年~2026年) 160
表106 データセンター用エネルギー貯蔵システム市場:
競争の激しさ、2025年 163
表107 データセンター用エネルギー貯蔵システム市場:地域別シェア 169
表108 データセンター用エネルギー貯蔵システム市場:エネルギー貯蔵技術別シェア 170
表109 データセンター用エネルギー貯蔵システム市場:データセンター種類別市場規模 171
表110 データセンター用エネルギー貯蔵システム市場:発電容量別市場規模 172
表 111 データセンター用エネルギー貯蔵システム市場:主要スタートアップ/中小企業の詳細リスト 175
表 112 データセンター用エネルギー貯蔵システム市場:主要スタートアップ/中小企業の競合ベンチマーク(1/2) 175
表 113 データセンター用エネルギー貯蔵システム市場:主要スタートアップ/中小企業の競合ベンチマーク(2/2) 176
表 114 データセンター用エネルギー貯蔵システム市場:
2021年~2026年の製品発売状況 176
表115 データセンター用エネルギー貯蔵システム市場:取引動向(2021年~2026年) 177
表116 データセンター用エネルギー貯蔵システム市場:事業拡大動向(2021年~2026年) 178
表117 テスラ:企業概要 181
表118 テスラ:提供製品・ソリューション・サービス 183
表119 テスラ:取引件数、2021年1月~2026年8月 183
表120 パナソニックホールディングス株式会社:会社概要 185
表121 パナソニックホールディングス株式会社:提供製品・ソリューション・サービス 187
表122 パナソニックホールディングス株式会社:事業拡大、
2021年1月~2026年8月 187
表123 サムスンSDI株式会社:会社概要 189
表124 サムスンSDI株式会社:提供製品・ソリューション・サービス 190
表125 サムスンSDI株式会社:事業拡大、2021年1月~2026年8月 192
表126 LGエナジーソリューション:会社概要 193
表 127 LGエナジーソリューション:提供製品・ソリューション・サービス 194
表 128 LGエナジーソリューション:製品発売(2021年1月~2026年8月) 195
表129 コンテンポラリー・アンペレックス・技術社:会社概要 196
表130 コンテンポラリー・アンペレックス・技術社:提供製品・ソリューション・サービス 197
表131 コンテンポラリー・アンペレックス・技術社:製品発売状況(2021年1月~2026年8月) 198
表132 BYD社:会社概要 200
表133 BYD社: 提供製品・ソリューション・サービス 201
表134 BYD COMPANY LTD.:取引実績(2021年1月~2026年8月) 202
表135 シュナイダーエレクトリック:会社概要 203
表136 シュナイダーエレクトリック:提供製品・ソリューション・サービス 204
表137 シュナイダーエレクトリック:製品発売(2021年1月~2026年8月) 205
表138 シュナイダーエレクトリック:取引実績(2021年1月~2026年8月) 206
表139 シュナイダーエレクトリック:事業拡大(2021年1月~2026年8月) 207
表140 VERTIV GROUP CORP.:会社概要 209
表141 VERTIV GROUP CORP.:提供製品・ソリューション・サービス 210
表142 VERTIV GROUP CORP.:製品発売(2021年1月~2026年8月) 211
表143 VERTIV GROUP CORP.:取引(2021年1月~2026年8月) 212
表144 VERTIV GROUP CORP.:事業拡大、2021年1月~2026年8月 213
表145 EATON:会社概要 214
表146 EATON:提供製品・ソリューション・サービス 215
表147 イートン:製品発売(2021年1月~2026年8月) 216
表148 ABB:会社概要 218
表149 ABB:提供製品・ソリューション・サービス 219
表150 ABB:製品発売、2021年1月~2026年8月 221
表151 ABB:取引、2021年1月~2026年8月 221
表 152 ABB:事業拡大、2021年1月~2026年8月 222
表 153 シーメンス・エナジー:会社概要 223
表 154 シーメンス・エナジー:提供製品・ソリューション・サービス 224
表155 シーメンス・エナジー:取引実績(2021年1月~2026年8月) 225
表156 シーメンス・エナジー:事業拡大(2021年1月~2026年8月) 226
表157 デルタ・エレクトロニクス社: 会社概要 228
表158 デルタ・エレクトロニクス社:提供製品・ソリューション・サービス 229
表159 デルタ・エレクトロニクス社:取引実績(2021年1月~2026年8月) 230
表160 デルタ・電子社:事業拡大(2021年1月~2026年8月) 231
表161 日立エナジー株式会社:会社概要 232
表162 日立エナジー株式会社:提供製品・ソリューション・サービス 232
表163 日立エナジー株式会社:製品発売、2021年1月~2026年8月 233
表164 日立エナジー株式会社:取引実績(2021年1月~2026年8月) 234
表165 日立エナジー株式会社:事業拡大(2021年1月~2026年8月) 234
表166 FLUENCE:会社概要 236
表167 FLUENCE:提供製品・ソリューション・サービス 237
表168 FLUENCE:取引実績(2021年1月~2026年8月) 238
表169 SAFT:会社概要 239
表170 SAFT:提供製品・ソリューション・サービス 239
表171 SAFT:取引実績(2021年1月~2026年8月) 241
表172 WÄRTSILÄ:会社概要 242
表173 WÄRTSILÄ:提供製品・ソリューション・サービス 243
表174 WÄRTSILÄ:取引実績(2021年1月~2026年8月) 244
表 175 ENERSYS:会社概要 245
表 176 ENERSYS:提供製品・ソリューション・サービス 247
表 177 ENERSYS:製品発売(2021年1月~2026年8月) 248
表178 ENERSYS:事業拡大(2021年1月~2026年8月) 248
表179 HUAWEI DIGITAL POWER TECHNOLOGIES CO., LTD.:会社概要 249
表180 ファーウェイ・デジタル・パワー・テクノロジーズ社:提供製品・ソリューション・サービス 249
表181 GSユアサ:会社概要 251
表182 GSユアサ:提供している製品・ソリューション・サービス 252
表183 エクサイド・テクノロジーズ:会社概要 254
表184 エクサイド・テクノロジーズ:提供している製品・ソリューション・サービス 255
表 185 エクサイド・テクノロジーズ:製品発売状況(2021年1月~2026年8月) 256
表 186 東芝インターナショナルコーポレーション:会社概要 257
表 187 東芝インターナショナルコーポレーション:
提供している製品・ソリューション・サービス 257
表188 イースト・ペン・マニュファクチャリング・カンパニー:会社概要 260
表189 ジンクファイブ社:会社概要 261
表190 アクティブ・パワー社:会社概要 262
表191 スケルトン・テクノロジーズ社:会社概要 263
表192 VYCON社:会社概要 264









