主なポイント
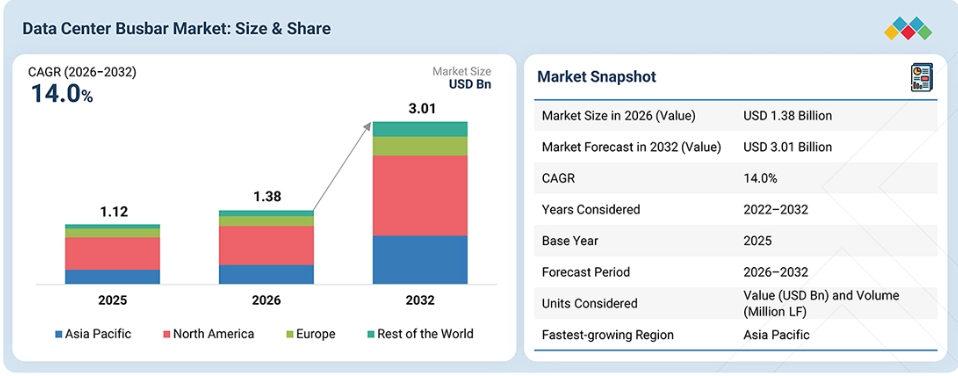
アジア太平洋地域は、予測期間中に16.4%という最も高い年平均成長率(CAGR)を記録すると見込まれています。
AIセグメントは、予測期間中に18.8%という最も高い年平均成長率(CAGR)で成長すると予測されています。
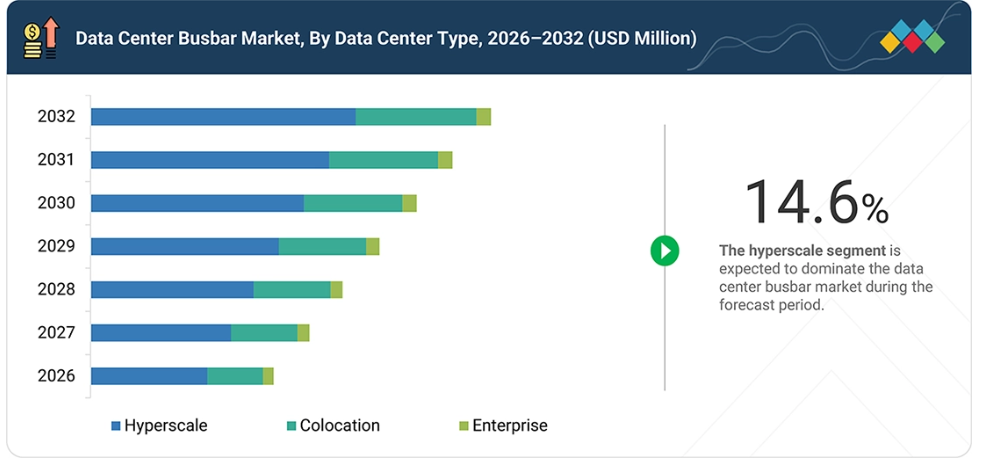
ハイパースケールセグメントは、予測期間中に14.6%という最も高い年平均成長率(CAGR)で成長すると予測されています。
銅セグメントは、予測期間中に市場を支配する見込みです。
レグラン(フランス)、シュナイダーエレクトリック(フランス)、およびバーティブ・グループ・コーポレーション(アメリカ)は、その高い市場シェアと充実した製品ポートフォリオから、データセンター用ブスバー市場の主要企業として特定されました。
Renyun(湖南)ブスバー株式会社(中国)、G AND N Fortune Limited(中国)、およびPower Solutions Group(アメリカ)は、ニッチ市場のギャップを早期に特定し、顧客の満たされていないニーズに的確に応えるソリューションを提供することで、新興企業や中小企業をリードしています。これらの企業は、その機動力、迅速な意思決定、そして継続的なイノベーションにより、規模は大きいが柔軟性に欠ける競合他社を上回る業績を上げています。
世界のデータセンター用ブスバー市場の拡大を牽引する主なトレンドとしては、AIおよびハイパースケールデータセンターの急激な成長、ラック電力密度の上昇、モジュール式かつスケーラブルな配電アーキテクチャの普及拡大、そしてデータセンターの迅速な導入ニーズなどが挙げられます。
AIを活用したデータセンターは電力密度の大幅な上昇を促進しており、高密度なデータホールにおいて効果的な電力配電を行うための高電流容量ブスバーシステムへの需要が高まっています。一方、クラウドサービスの利用拡大に加え、コロケーションやエンタープライズデータセンターの継続的な発展が、柔軟な電力分配システムへの需要を後押ししています。モジュラーシステム、高電流容量のブスバー、および構成可能なタップオフシステムへの移行傾向も、データセンターインフラの設置、構成、および容量拡張を容易にすることで、市場の成長を牽引しています。
顧客の顧客に影響を与えるトレンドと変革
消費者向けビジネスは、進化する顧客トレンドや市場の変革によって再構築されつつあります。サステナビリティやデジタルトランスフォーメーションといったメガトレンドに加え、AI、サプライチェーンのローカライゼーション、エネルギー転換といった変革が、顧客の優先事項やビジネスモデルを大きく変えつつあります。従来型、収益構成は、量とコストを重視したレガシーな製品やプロセスが主流でした。今日、顧客は競争力を維持し、将来に備えるために、高利益率で、イノベーション主導かつ持続可能なソリューションへと移行しつつあります。この移行により、企業は迅速に適応し、よりクリーンな技術への投資を行い、俊敏性を高めることが求められています。サプライヤーには、進化する市場の需要に沿った、コンプライアンスに準拠し、効率的で、テクノロジーを活用したソリューションの提供が期待されています。
データセンター用ブスバー市場の動向
推進要因:エネルギー効率に優れ、熱的に最適化された配電への需要の高まり
ブスバーは、電流を効率的に伝送し、コンパクトで、従来型配電ケーブルよりも熱管理に優れているため、データセンターでの使用が拡大しています。ブスバー構造の低インピーダンスと接触点の少なさにより、特に大電流下での電気損失や局所的な発熱が低減されます。これは、高電力密度で連続稼働し、エネルギー効率と熱管理の向上を目指すデータセンターにとって特に重要です。ブスバーシステムは、高い電気負荷を分配しつつ放熱を促進できるため、ハイパースケール、コロケーション、および人工知能(AI)ベースのデータセンターにおいて普及が進むと予想されます。
制約:高い資本コストとレガシーインフラのアップグレードに伴う複雑さ
ブスバーシステムの高い資本コストは、特に小規模なデータセンターやインフラ予算が限られているデータセンターにおいて、導入を妨げる要因となる可能性があります。これらのコストには、銅やアルミニウムなどの導体、絶縁体、ハウジング、接続部、コネクタ、保護装置、および設置費用など、さまざまな構成要素が含まれます。この問題は、既存の電気配線レイアウトにブスバーシステムを統合する必要があるブラウンフィールドのデータセンターにおいては、さらに複雑になります。このような統合には、開閉装置、配電設備、天井構造、あるいはラック構成の変更が必要になる場合があります。さらに、このプロセスでは停電や運用の中断がしばしば必要となり、継続的に稼働するミッションクリティカルな業務にとっては、その管理が困難となる可能性があります。その結果、運用者は多額のコストを理由にブスバーシステムへの切り替えを躊躇し、現在のケーブル配電システムの継続使用を好む傾向があります。
機会:拡大するAIインフラが、高電流容量ブスバーの開発需要を牽引
AIインフラとGPUを多用するコンピューティングの急速な拡大は、データセンターにおける高電流容量ブスバーソリューションに大きな機会を生み出しています。AIワークロードは従来のコンピューティングよりもはるかに多くの電力を必要とするため、ラックあたりの電力密度が高まり、配電インフラ全体でより大きな電流需要が生じています。この傾向により、データセンターの運営者は、熱性能と信頼性を維持しつつ、より高い負荷に対応できる配電システムの導入を迫られています。高電流容量ブスバーは、コンパクトな構成で効率的な電流伝導を実現できるほか、AI対応施設をサポートするために、より高い定格電力に対応するようエンジニアリングすることも可能です。したがって、AIワークロード専用に設計されたハイパースケール・キャンパスの拡大は、メーカーにとって、より高定格で、熱的に最適化され、拡張性のあるブスバーシステムを開発する機会を生み出しています。AIの導入拡大に伴い、将来的なラックおよび施設の電力要件の増加に対応できる、高度なブスバーソリューションへの需要がさらに高まると予想されます。
課題:原材料価格の変動
銅やアルミニウムをはじめとする重要原材料の価格の不確実性は、世界のデータセンター用ブスバー市場の発展にとって大きな脅威となっています。銅は、その優れた導電性と大電流負荷への耐性からブスバーに広く使用されていますが、一方、アルミニウムは一部の用途において、より軽量で経済的な選択肢となります。商品価格の変動は生産コストに影響を与え、サプライヤーの価格設定、プロジェクトの入札、収益性に不確実性をもたらす可能性があります。この脅威は、膨大な量の導電性材料を必要とする大規模なハイパースケールおよびAIデータセンターにおいて、より深刻です。メーカーは、調達戦略の変更、材料の備蓄、あるいは異なる種類の導体の開発さえも余儀なくされる可能性があります。
データセンター用ブスバー市場のエコシステム
データセンター用ブスバー市場のエコシステムは、原材料サプライヤー(例:BHP、Hindalco、Rio Tinto)、メーカー(例:ABB、Siemens、Legrand)、販売代理店(例:Sonepar、RS)、およびエンドユーザー(例:AWS、Microsoft)で構成されています。データセンター用ブスバーは、電力配電に使用されます。
データセンター用ブスバー市場のセグメント
データセンター用ブスバー市場(IT負荷別)
AIセグメントは、従来型コンピューティングシステムよりもはるかに高い電力密度を必要とするGPUサーバーやAIワークロードの急速な導入に牽引され、世界のデータセンター用ブスバー市場において最も急速に成長するIT負荷セグメントとなる見込みです。主にAIシステムの導入による高速サーバーの電力消費量は、従来のサーバーファームの電力消費量をはるかに上回っています。
ラックあたりの電力需要の増加に伴い、大容量の電力配電システムの必要性が高まっており、これがAIに特化したデータセンターインフラへのブスバーソリューションの導入を促進しています。ブスバーが持つ、拡張性とモジュール性を兼ね備えた電力配電機能により、データセンター運営者は高電力負荷に対応し、AI技術の発展に合わせて容量を拡張することが可能になります。
データセンター・ブスバー市場:データセンターの種類別
ハイパースケールセグメントは、大規模なクラウドおよびAIベースのインフラの建設増加に伴う成長の加速により、データセンター・ブスバー市場の中で最も高い年平均成長率(CAGR)を示すと予想されています。ハイパースケールデータセンターでは、AI負荷によるラックあたりの電力密度の増加に伴い、データセンター全体での電力需要が高まっているため、高性能かつスケーラブルな電力分配システムが必要となります。IEAによると、ハイパースケールAIデータセンターの場合、その電力需要は100 MWを超える可能性があります。
データセンターブスバー市場:導体種類別
アルミニウムおよびハイブリッドセグメントは、高負荷データセンターにおける効率的かつ経済的な電力配電への需要に牽引され、データセンターブスバー市場において最も高いCAGRを記録すると予想されます。アルミニウム導体は、銅導体に比べて軽量で材料コストも安価な傾向があるため、輸送や設置の際に高い容量と効率が求められる用途に適しています。アルミニウムと銅を組み合わせたハイブリッドブスバー導体は、必要な導電率、重量、コスト、その他のパラメータに応じて、配電システムのさまざまな部分で使用することができます。ハイパースケールおよびAIデータセンターの急速な成長と、電力需要の増加が、アルミニウムおよびハイブリッドブスバーシステムの利用を促進する可能性があります。IEC 61439-6規格では、ブスバートランキングシステムにおいて銅導体とアルミニウム導体の両方の使用が認められています。
地域
予測期間中、データセンター用ブスバー市場においてアジア太平洋地域が最も急速な成長を遂げる見込み
アジア太平洋地域では、データセンターの容量、クラウドの利用、デジタル化、およびAIインフラの急速な拡大に牽引され、予測期間中にデータセンター用ブスバー市場で最も高い年平均成長率(CAGR)を記録すると予想されます。アジア太平洋地域におけるデータセンターのエネルギー消費量は2倍以上に増加しており、さらに多くのデータセンターが稼働を開始するにつれ、今後も急速な成長が続く見込みです。ハイパースケールおよびコロケーションデータセンターへの投資がいくつかの国で拡大しており、信頼性が高く拡張性のある電力供給ソリューションへの需要を牽引しています。また、AIアプリケーションの普及に伴うラック電力密度の上昇も、大規模データセンター向けのモジュール式電力分配システムを実現できる高電流容量のブスバーの利用を促進しています。
データセンター用ブスバー市場:企業評価マトリックス
データセンター用ブスバー市場において、シュナイダーエレクトリック(Star)は、ハイパースケール、コロケーション、およびエンタープライズデータセンター向けに設計されたブスバーおよび電力分配ソリューションの包括的なポートフォリオを提供する、主要なソリューションプロバイダーとして位置づけられています。
エネルギー管理分野における同社の強力な存在感、広範な導入実績、そして高密度環境やAI駆動型環境向けのソリューションを含むデータセンター専用製品における継続的なイノベーションにより、同社は市場でのリーダーシップを維持できる立場にあります。EAE Electric(新興リーダー)は、ダイナミックなデータセンター環境に合わせて最適化されたブスバーソリューションのポートフォリオを通じて、その地位を強化しています。特に、AI、ハイパフォーマンスコンピューティング(HPC)、および進化する電力密度要件をサポートする、拡張性の高いオーバーヘッド電力配電システムに重点を置いています。
主要市場プレイヤー
ABB (Switzerland)
Legrand (France)
Eaton (Ireland)
Schneider Electric (France)
Vertiv Group Corp. (US)
Siemens (Germany)
Mersen (France)
Rittal GmbH & Co. KG (Germany)
Chatsworth Products (US)
TE Connectivity (Ireland)
EAE Electric (Turkey)
Salzer (India)
Rogers Corporation (US)
Storm Power Components (US)
Delta Power Solutions (Taiwan)
FLEX LTD (US)
nVent Electric plc (US)
MSS International Limited (UK)
BizLink (US)
Ennovi Holdings Pte. Ltd. (Singapore)
最近の動向
2025年9月:レグラン社は、Open Compute Project(OCP)のORV3規格に準拠した製品ラインナップの一環として、ORv3垂直DCブスバーを発表しました。この440Uの垂直DCブスバーは、電源シェルフからラック機器へ直流電力を分配するもので、Alおよび高密度データセンターの導入向けに、400A、700A、1400Aの構成が用意されています。
2024年6月:同社は、テキサス州に105,000平方フィートの新工場を建設し、アメリカでの製造体制を拡大しました。この工場により、納期が短縮され、エンジニアリングにかかる時間とコストが削減されるほか、アメリカにおけるハイパースケールおよびAIデータセンターへの需要の高まりに対応するシュナイダー・エレクトリックの能力が強化されます。
2024年3月:シュナイダーエレクトリックは、AI対応データセンターのリファレンスアーキテクチャを開発するため、NVIDIAとの提携を発表しました。この提携は、次世代AI導入に向けたパフォーマンス、スケーラビリティ、エネルギー効率、およびインフラの準備態勢の最適化に焦点を当てています。
1 はじめに 23
1.1 本調査の目的 23
1.2 市場の定義 23
1.3 調査範囲 24
1.3.1 対象市場および地域範囲 24
1.3.2 調査対象の範囲および除外項目 25
1.3.3 対象期間 25
1.4 対象通貨 26
1.5 対象単位 26
1.6 ステークホルダー 26
2 産業団体 エグゼクティブ・サマリー 27
2.1 主な洞察と市場のハイライト 27
2.2 主要な市場参加者:市場シェアに関する洞察と戦略的動向 28
2.3 データセンター用ブスバー市場における破壊的トレンド 28
2.4 高成長セグメント 29
2.5 地域別概況:市場規模、成長率、および予測 30
3 プレミアムインサイト 31
3.1 データセンターブスバー市場における事業者にとって魅力的な機会 31
3.2 データセンター・ブスバー市場:電力容量別 31
3.3 データセンター・ブスバー市場:国別 32
4 市場概要 33
4.1 はじめに 33
4.2 市場の動向 33
4.2.1 成長要因 34
4.2.1.1 データセンター数の増加およびサーバー/ラックの電力密度の上昇 34
4.2.1.2 AIクラスターの導入拡大が、高度な電力分配アーキテクチャの需要を牽引 35
4.2.1.3 ハイパースケールデータセンターの拡大 35
4.2.1.4 運用上の柔軟性に対するニーズの高まり 35
4.2.1.5 エネルギー効率に優れ、熱的に最適化された配電に対する需要の高まり 36
4.2.2 制約要因 36
4.2.2.1 多額の設備投資が必要であること、およびレガシーインフラのアップグレードの複雑さ 36
4.2.2.2 調達プロセスに対する厳しい精査 37
4.2.3 機会 37
4.2.3.1 AIインフラの拡大が、高電流容量のブスバーソリューションへの需要を牽引 37
4.2.3.2 高出力DC配電の台頭 37
4.2.4 課題 38
4.2.4.1 原材料価格の変動 38
4.2.4.2 規制および標準化による制約 38
4.3 未充足ニーズと未開拓分野 39
4.3.1 データセンター用ブスバー市場における未充足ニーズ 39
4.3.2 未開拓市場の機会 40
4.4 相互に関連する市場とセクター横断的な機会 41
4.4.1 相互に関連する市場 41
4.4.2 セクター横断的な機会 42
4.5 新たなビジネスモデルとエコシステムの変容 43
4.5.1 新たなビジネスモデル 43
4.5.2 エコシステムの変容 43
4.6 ティア1/2/3の主要企業による戦略的動き 43
5 産業の動向 44
5.1 ポーターの5つの力分析 44
5.1.1 供給者の交渉力 45
5.1.2 購入者の交渉力 45
5.1.3 新規参入の脅威 46
5.1.4 代替品の脅威 46
5.1.5 競合の激しさ 46
5.2 マクロ経済の見通し 47
5.2.1 GDPの動向と予測 47
5.2.2 世界のデータセンター用ブスバー産業の動向 49
5.3 バリューチェーン分析 49
5.3.1 原材料・部品サプライヤー 50
5.3.2 導体・ブスバーメーカー 50
5.3.3 バスウェイ/バスダクトメーカー 50
5.3.4 システムインテグレーターおよび配電専門家 50
5.3.5 販売・チャネルパートナー 50
5.3.6 EPC/MEP請負業者 50
5.3.7 データセンターの所有者および運営者 50
5.4 エコシステム分析 51
5.5 価格分析 51
5.5.1 地域別の平均販売価格の推移 52
5.5.2 主要企業別のデータセンター用ブスバーの平均販売価格 52
5.6 貿易データ 53
5.6.1 輸入シナリオ(HSコード 853690) 53
5.6.2 輸出シナリオ(HSコード 853690) 54
5.7 2026年~2027年の主要な会議およびイベント 55
5.8 顧客のビジネスに影響を与えるトレンド/変革 56
5.9 投資および資金調達のシナリオ 56
5.10 ケーススタディ分析 57
5.10.1 MOLEX:マルチチャネル液冷式ブスバー 57
5.10.2 TEコネクティビティおよびクーラーマスター:液体冷却式垂直ブスバー 57
5.10.3 イートンおよびNVIDIA:ORV3ブスバーベースの電力分配を組み込んだ800 VDC AIファクトリー電力アーキテクチャ 58
5.11 2025年のアメリカ関税が及ぼす影響 58
5.11.1 主な関税率 58
5.11.2 価格への影響分析 59
5.11.3 国・地域への影響 59
5.11.3.1 アメリカ 59
5.11.3.2
ヨーロッパ 59
5.11.3.3 アジア太平洋地域 59
5.11.4 最終用途産業への影響 60
6 技術の進歩、AIによる影響、特許、イノベーション、および将来の応用 61
6.1 主要技術 61
6.1.1 液体冷却式ブスバーアーキテクチャ 61
6.2 補完技術 61
6.2.1 ブスバーの絶縁および積層 61
6.3 技術ロードマップ 62
6.3.1 短期(2025年~2027年):インテリジェントなモニタリングと高電流容量のモジュラー式ブスバー 62
6.3.2 中期(2027年~2030年):AI対応ブスバーとデジタル電力配電 63
6.3.3 長期(2030~2035年以降):高電圧直流および次世代インテリジェントブスバー 63
6.4 特許分析 64
6.5 将来の応用 67
6.5.1 AI対応高密度ブスバーシステム 67
6.5.2 800 VDC/HVDC ブスバーアーキテクチャ 68
6.5.3 IoT対応バスウェイ監視 68
6.6 ジェネレーティブAIの影響 69
6.6.1 概要 69
7 規制環境と持続可能性への取り組み 70
7.1 地域ごとの規制とコンプライアンス 70
7.1.1 規制機関、政府機関、およびその他の組織 70
7.1.2 産業基準 72
7.2 サステナビリティの取り組み 74
7.2.1 カーボンインパクトの削減 74
7.2.2 エコアプリケーション 75
7.3 サステナビリティへの影響および規制政策の取り組み 75
7.4 認証、表示、およびエコ基準 76
8 顧客環境と購買者の行動 78
8.1 意思決定プロセス 78
8.2 購買プロセスにおける主要なステークホルダーと評価基準 79
8.2.1 購買プロセスにおける主要なステークホルダー 79
8.2.2 購買基準 80
8.3 導入の障壁と内部的な課題 80
8.4 エンドユーザー産業における未充足ニーズ 82
8.5 市場の収益性 83
8.5.1 収益の可能性 83
8.5.2 コストの動向 84
8.5.3 主要用途における利益率向上の機会 84
9 導体種類によるデータセンター用ブスバー市場 85
9.1 はじめに 86
9.2 銅 87
9.2.1 高い導電性と信頼性により、高密度データセンターの電力分配分野における銅の主導的地位が維持されています 87
9.3 アルミニウムおよびハイブリッド 87
9.3.1 軽量構造とコスト最適化により、アルミニウムおよびハイブリッドブスバーのビジネスチャンスが拡大 87
10 データセンター用ブスバー市場(種類別) 88
10.1 はじめに 89
10.2 ホワイト 90
10.2.1 ラック密度の向上と柔軟なIT導入が、ホワイトスペース・ブスバーの採用を促進 90
10.3 グレー 90
10.3.1 電気インフラの拡大とデータセンターの負荷増大が、グレースペース・ブスバーの需要を後押ししています 90
11 電力許容電流別データセンター・ブスバー市場 91
11.1 はじめに 92
11.2 低電流容量 93
11.2.1 従来のITインフラが、低電流容量ブスバーの需要を牽引 93
11.3 中電流容量 94
11.3.1 汎用性の高い容量と拡張性が、主流のデータセンターにおける中電流容量ブスバーの採用を促進 94
11.4 高電流容量 94
11.4.1 AIおよび高密度コンピューティングが、高電流容量ブスバーへの移行を加速 94
12 IT負荷別データセンター・ブスバー市場 95
12.1 はじめに 96
12.2 AI 97
12.2.1 AIの電力密度の急速な高まりが需要を加速 97
12.3 非AI 97
12.3.1 大規模な導入実績とデータセンターの近代化が、従来のIT電力配電に対する需要を支えます 97
13 データセンター用ブスバー市場(電源別) 98
13.1 はじめに 99
13.2 AC 100
13.2.1 確立されたACインフラと幅広い互換性が、ACブスバーの優位性を維持 100
13.3 DC 100
13.3.1 800 VDCのAIアーキテクチャが、DCブスバーに高い成長機会をもたらす 100
14 データセンターの種類別データセンター・ブスバー市場 101
14.1 はじめに 102
14.2 ハイパースケール 103
14.2.1 AI主導のメガキャンパスと電力密度の上昇が、ハイパースケール・ブスバーの需要を後押ししています 103
14.3 コロケーション 103
14.3.1 AI 対応のコロケーションと柔軟なテナント構成が、モジュラー型ブスバーの導入を加速 103
14.4 エンタープライズ 104
14.4.1 データセンターの近代化と柔軟な電力分配が、エンタープライズ向けブスバーの需要を支えています 104
15 地域別データセンター・ブスバー市場 105
15.1 はじめに 106
15.2 アジア太平洋地域 107
15.2.1 中国 110
15.2.1.1 国家レベルのコンピューティング・ハブとAIインフラの拡大が、大電流ブスバーの需要を牽引 110
15.2.2 オーストラリア 111
15.2.2.1 ハイパースケールAIへの投資と持続可能なインフラが、ブスバーの導入を強化 111
15.2.3 日本 112
15.2.3.1 データセンターの増加が市場を牽引 112
15.2.4 インド 113
15.2.4.1 市場を牽引するハイパースケールデータセンターの台頭を探る 113
15.2.5 その他のアジア太平洋地域 114
15.3 ヨーロッパ 115
15.3.1 ドイツ 118
15.3.1.1 AIおよび産業のデジタル化により、ドイツのコンピューティング需要は拡大を続けています 118
15.3.2 英国 119
15.3.2.1 AIデータセンターインフラの拡充が市場を牽引 119
15.3.3 フランス 120
15.3.3.1 フランスにおけるデータセンターの電力使用量の急増が市場を牽引 120
15.3.4 オランダ 121
15.3.4.1 AIインフラと電力供給能力への需要の高まりがブスバーの需要を牽引 121
15.3.5 その他のヨーロッパ諸国 122
15.4 北米 122
15.4.1 アメリカ 126
15.4.1.1 ハイパースケールAIの拡大とラック電力密度の上昇がブスバー需要を加速 126
15.4.2 カナダ 127
15.4.2.1 AI コンピューティングと再生可能エネルギーの供給が市場を牽引 127
15.4.3 メキシコ 128
15.4.3.1 データセンターの拡大が市場を牽引 128
15.5 その他の地域 129
15.5.1 中東・アフリカ 131
15.5.1.1 AIインフラおよびデータセンターの成長が市場を後押し 131
15.5.2 南米アメリカ 132
15.5.2.1 ハイパースケールな拡張と再生可能エネルギーによる電力供給がブスバーの採用を促進 132
16 競争環境 134
16.1 はじめに 134
16.2 主要企業の戦略/勝つための要素 134
16.3 売上高分析 136
16.3.1 上位5社の売上高分析 136
16.4 市場シェア分析 137
16.4.1 2025年の主要市場プレーヤーランキング 137
16.4.2 主要プレーヤーの市場シェア 137
16.5 製品比較 139
16.6 企業評価マトリックス:主要プレーヤー(2025年) 142
16.6.1 スター企業 142
16.6.2 新興リーダー企業 142
16.6.3 広範な事業展開を行う企業 142
16.6.4 参入企業 142
16.6.5 企業の事業展開状況:主要企業(2025年) 144
16.6.5.1 企業のフットプリント 144
16.6.5.2 地域別フットプリント 145
16.6.5.3 IT負荷フットプリント 146
16.6.5.4 電源フットプリント 147
16.6.5.5 導体種類フットプリント 148
16.7 企業評価マトリックス:スタートアップ/中小企業、2025年 149
16.7.1 先進的な企業 149
16.7.2 対応力のある企業 149
16.7.3 ダイナミックな企業 149
16.7.4 スタート地点にある企業 149
16.7.5 競争力ベンチマーク:スタートアップ/中小企業、2025年 151
16.7.5.1 主要なスタートアップ/中小企業の詳細リスト 151
16.7.6 主要なスタートアップ/中小企業の競争力ベンチマーク 151
16.8 競争シナリオ 152
16.8.1 製品発売 152
16.8.2 取引 153
16.8.3 事業拡大 154
16.9 企業価値評価および財務指標 155
17 企業概要 157
17.1 主要企業 157
17.1.1 レグラン 157
17.1.1.1 事業概要 157
17.1.1.2 提供製品・ソリューション・サービス 158
17.1.1.3 最近の動向 159
17.1.1.3.1 新製品発売 159
17.1.1.4 MnMの見解 159
17.1.1.4.1 主な強み 159
17.1.1.4.2 戦略的選択 159
17.1.1.4.3 弱点および競合上の脅威 159
17.1.2 シュナイダー・エレクトリック 160
17.1.2.1 事業概要 160
17.1.2.2 提供している製品・ソリューション・サービス 161
17.1.2.3 最近の動向 162
17.1.2.3.1 新製品の発売 162
17.1.2.3.2 取引 162
17.1.2.3.3 事業拡大 163
17.1.2.4 MnMの見解 163
17.1.2.4.1 主な強み 163
17.1.2.4.2 戦略的選択 163
17.1.2.4.3 弱点および競合上の脅威 163
17.1.3 VERTIV GROUP CORP. 164
17.1.3.1 事業概要 164
17.1.3.2 提供している製品・ソリューション・サービス 165
17.1.3.3 最近の動向 166
17.1.3.3.1 新製品の発売 166
17.1.3.3.2 事業拡大 167
17.1.3.4 MnMの見解 167
17.1.3.4.1 主な強み 167
17.1.3.4.2 戦略的選択 167
17.1.3.4.3 弱点および競合上の脅威 167
17.1.4 EATON 168
17.1.4.1 事業概要 168
17.1.4.2 提供製品・ソリューション・サービス 169
17.1.4.3 最近の動向 170
17.1.4.3.1 新製品の発売 170
17.1.4.4 MnMの見解 170
17.1.4.4.1 主な強み 170
17.1.4.4.2 戦略的選択 170
17.1.4.4.3 弱点および競合上の脅威 170
17.1.5 ABB 171
17.1.5.1 事業概要 171
17.1.5.2 提供している製品・ソリューション・サービス 172
17.1.5.3 最近の動向 173
17.1.5.3.1 新製品の発売 173
17.1.5.3.2 取引 173
17.1.5.3.3 事業拡大 173
17.1.5.4 MnMの見解 174
17.1.5.4.1 主な強み 174
17.1.5.4.2 戦略的選択 174
17.1.5.4.3 弱点および競合上の脅威 174
17.1.6 SIEMENS 175
17.1.6.1 事業概要 175
17.1.6.2 提供製品・ソリューション・サービス 176
17.1.6.3 最近の動向 177
17.1.6.3.1 新製品の発売 177
17.1.6.3.2 取引 177
17.1.6.3.3 事業拡大 178
17.1.7 DELTA POWER SOLUTIONS 179
17.1.7.1 事業概要 179
17.1.7.2 提供製品・ソリューション・サービス 179
17.1.7.3 最近の動向 180
17.1.7.3.1 製品の発売 180
17.1.7.4 取引 180
17.1.7.5 事業拡大 180
17.1.8 FLEX LTD. 181
17.1.8.1 事業概要 181
17.1.8.2 提供している製品・ソリューション・サービス 182
17.1.8.3
最近の動向 183
17.1.8.3.1 新製品の発売 183
17.1.8.3.2 取引 183
17.1.8.3.3 事業拡大 184
17.1.9 EAE ELECTRIC 185
17.1.9.1 事業概要 185
17.1.9.2 提供している製品・ソリューション・サービス 185
17.1.10 MERSEN 187
17.1.10.1 事業概要 187
17.1.10.2 提供している製品・ソリューション・サービス 189
17.1.10.3 最近の動向 189
17.1.10.3.1 新製品の発売 189
17.1.11 RITTAL GMBH & CO. KG. 190
17.1.11.1 事業概要 190
17.1.11.2 提供している製品・ソリューション・サービス 190
17.1.11.3 最近の動向 191
17.1.11.3.1 新製品の発売 191
17.1.11.3.2 契約 192
17.1.12 CHATSWORTH PRODUCTS 193
17.1.12.1 事業概要 193
17.1.12.2 提供している製品・ソリューション・サービス 193
17.1.12.3 最近の動向 194
17.1.12.3.1 事業拡大 194
17.1.13 TE CONNECTIVITY 195
17.1.13.1 事業概要 195
17.1.13.2 提供している製品・ソリューション・サービス 196
17.1.13.3 最近の動向 197
17.1.13.3.1 取引 197
17.1.14 SALZER 198
17.1.14.1 事業概要 198
17.1.14.2 提供している製品・ソリューション・サービス 199
17.1.15 ROGERS CORPORATION 200
17.1.15.1 事業概要 200
17.1.15.2 提供している製品・ソリューション・サービス 201
17.1.15.3 最近の動向 202
17.1.15.3.1 製品の発売 202
17.1.15.3.2 事業拡大 203
17.1.16 STORM POWER COMPONENTS 204
17.1.16.1 事業概要 204
17.1.16.2 提供している製品・ソリューション・サービス 204
17.1.17 NVENT ELECTRIC PLC 205
17.1.17.1 事業概要 205
17.1.17.2 提供している製品・ソリューション・サービス 206
17.1.18 BIZLINK 208
17.1.18.1 事業概要 208
17.1.18.2 提供している製品・ソリューション・サービス 209
17.1.18.3 最近の動向 210
17.1.18.3.1 取引実績 210
17.1.19 MSS INTERNATIONAL LIMITED 211
17.1.19.1 事業概要 211
17.1.19.2 提供している製品・ソリューション・サービス 212
17.1.20 ENNOVI HOLDINGS PTE. LTD. 213
17.1.20.1 事業概要 213
17.1.20.2 提供している製品・ソリューション・サービス 213
17.2 その他の主要企業 214
17.2.1 RENYUN (HUNAN) ブスバー CO., LTD. 214
17.2.2 G AND N FORTUNE LIMITED 215
17.2.3 POWER SOLUTIONS GROUP 216
17.2.4 CARSAI PRECISION PARTS 217
18 調査方法論 218
18.1 調査データ 218
18.1.1 二次データ 219
18.1.1.1 主要な二次情報源の一覧 219
18.1.1.2 二次情報源からの主要データ 219
18.1.2 一次データ 220
18.1.2.1 一次情報源からの主要データ 220
18.1.2.2 一次インタビュー対象者一覧 220
18.1.2.3 主要な産業インサイト 221
18.1.2.4 専門家へのインタビューの内訳 221
18.2 需要側分析 222
18.3 市場規模の推計 222
18.3.1 ボトムアップ手法 223
18.3.2 トップダウン手法 223
18.4 データセンター用ブスバー市場の供給側分析 224
18.4.1 供給側分析のための算出方法 224
18.5 成長予測 225
18.6 データの三角測量 225
18.7 因子分析 226
18.8 調査の前提条件 227
18.9 調査の限界 227
18.10 リスク評価 227
19 付録 228
19.1 ディスカッション・ガイド 228
19.2 KNOWLEDGESTORE:MARKETSANDMARKETSの購読ポータル 231
19.3 カスタマイズオプション 233
19.4 関連レポート 233
19.5 著者情報 234
表1 ティア1/2/3の主要企業による戦略的動き 43
表2 データセンター用ブスバー市場:ポーターの5つの力分析 45
表3 実質GDP成長率(前年比変化率)、国別、
2022年~2025年 (%) 47
表4 失業率(国別、2022年~2025年)(%) 47
表5 インフレ率(消費者物価平均、国別、2022年~2025年)(%) 48
表6 地域別直接外国投資、2022年~2024年(10億米ドル) 48
表7 エコシステムにおける企業の役割 51
表8 主要企業別データセンター用ブスバーの平均販売価格(米ドル/LF) 52
表9 HSコード853690の輸入データ(主要国別、2022年~2025年)(千米ドル) 53
表10 HSコード853690の輸出データ(主要国別、2022年~2025年) (千米ドル) 55
表11 主要な会議およびイベント、2026年~2027年 55
表12 特許分析 65
表13 北米:規制機関、政府機関、およびその他の組織 70
表14 ヨーロッパ:規制機関、政府機関、およびその他の組織 71
表15 アジア太平洋地域:規制機関、政府機関、およびその他の組織 72
表16 グローバルな産業標準 72
表17 認証、表示、および環境基準 76
表18 主要なデータセンターの種類における購買プロセスへのステークホルダーの影響(%) 79
表19 主要なデータセンター種類における主要な購入基準 80
表20 エンドユーザー産業における未充足ニーズ 82
表21 データセンターブスバー市場(導体タイプ別、2022年~2024年)(百万米ドル) 86
表22 データセンターブスバー市場(導体種類、2025年~2032年)(百万米ドル) 86
表23 データセンターブスバー市場(スペース種類、2022年~2024年) (百万米ドル) 89
表24 データセンター用ブスバー市場、スペースの種類別、2025年~2032年(百万米ドル) 89
表25 データセンター用ブスバー市場、電力許容容量別、2022年~2024年(百万米ドル) 92
表26 データセンター・ブスバー市場、電力容量別、2025年~2032年(百万米ドル) 93
表27 データセンター・ブスバー市場、電力容量別、2022年~2024年(百万LF) 93
表28 データセンター用ブスバー市場、許容電流別、2025年~2032年(百万LF) 93
表29 データセンター用ブスバー市場、IT負荷別、2022年~2024年(百万米ドル) 96
表30 データセンター・ブスバー市場、IT負荷別、2025年~2032年(百万米ドル) 96
表31 データセンター・ブスバー市場、電源別、2022年~2024年(百万米ドル) 99
表32 データセンター・ブスバー市場、電源別、2025年~2032年(百万米ドル) 99
表33 データセンター・ブスバー市場、データセンターの種類別、2022年~2024年 (百万米ドル) 102
表34 データセンター・ブスバー市場、データセンターの種類別、2025年~2032年(百万米ドル) 103
表35 データセンター・ブスバー市場、地域別、2022年~2024年(百万米ドル) 106
表36 データセンター・ブスバー市場:地域別、2025年~2032年(百万米ドル) 107
表37 アジア太平洋地域:データセンター・ブスバー市場:国別、2022年~2024年(百万米ドル) 108
表38 アジア太平洋地域:データセンター・ブスバー市場(国別、2025年~2032年)(百万米ドル) 108
表39 アジア太平洋地域:データセンター・ブスバー市場(IT負荷別、2022年~2024年)(百万米ドル) 108
表40 アジア太平洋地域:データセンター・ブスバー市場(IT負荷別)、2025年~2032年(百万米ドル) 108
表41 アジア太平洋地域:データセンター・ブスバー市場(データセンターの種類別)、2022年~2024年(百万米ドル) 109
表42 アジア太平洋地域:データセンター・ブスバー市場(データセンターの種類別)、2025年~2032年(百万米ドル) 109
表43 アジア太平洋地域:データセンター・ブスバー市場(導体種別)、2022年~2024年 (百万米ドル) 109
表44 アジア太平洋地域:データセンターブスバー市場、導体種類、2025年~2032年(百万米ドル) 109
表45 アジア太平洋地域:データセンター用ブスバー市場(電力容量別)、2022年~2024年(百万米ドル) 110
表46 アジア太平洋地域:データセンター用ブスバー市場(電力容量別)、2025年~2032年(百万米ドル) 110
表47 中国:データセンター用ブスバー市場(導体種類別)、2022年~2024年(百万米ドル) 111
表48 中国:データセンター用ブスバー市場(導体種類別)、2025年~2032年(百万米ドル) 111
表49 オーストラリア:データセンター用ブスバー市場、導体種類、2022年~2024年(百万米ドル) 112
表50 オーストラリア:データセンター用ブスバー市場、導体種類、2025年~2032年 (百万米ドル) 112
表51 日本:データセンター用ブスバー市場、導体種類、2022年~2024年(百万米ドル) 113
表52 日本: データセンター・ブスバー市場(導体種類、2025年~2032年)(百万米ドル) 113
表53 インド:データセンター・ブスバー市場(導体種類、2022年~2024年)(百万米ドル) 114
表54 インド:データセンター用ブスバー市場(導体種類)、2025年~2032年(百万米ドル) 114
表55 アジア太平洋地域その他:データセンター用ブスバー市場(導体種類)、2022年~2024年 (百万米ドル) 114
表56 アジア太平洋地域その他:データセンター用ブスバー市場、導体種類、2025年~2032年(百万米ドル) 115
表57 ヨーロッパ:データセンターブスバー市場(国別)、2022年~2024年(百万米ドル) 116
表58 ヨーロッパ:データセンターブスバー市場(国別)、2025年~2032年(百万米ドル) 116
表59 ヨーロッパ:データセンター・ブスバー市場(IT負荷別)、2022年~2024年(百万米ドル) 116
表60 ヨーロッパ:データセンター・ブスバー市場(IT負荷別)、2025年~2032年(百万米ドル) 116
表61 ヨーロッパ:データセンター・ブスバー市場(データセンターの種類別)、2022年~2024年(百万米ドル) 117
表62 ヨーロッパ:データセンター・ブスバー市場(データセンターの種類別)、2025年~2032年 (百万米ドル) 117
表 63 ヨーロッパ:データセンター・ブスバー市場、導体種類別、2022年~2024年(百万米ドル) 117
表 64 ヨーロッパ:データセンター・ブスバー市場(導体種類)、2025年~2032年(百万米ドル) 117
表 65 ヨーロッパ:データセンター・ブスバー市場(許容電流種類)、2022年~2024年(百万米ドル) 118
表66 ヨーロッパ:データセンター用ブスバー市場(許容電流別)、2025年~2032年(百万米ドル) 118
表67 ドイツ:データセンター用ブスバー市場(導体種類)、2022年~2024年(百万米ドル) 119
表68 ドイツ:データセンター用ブスバー市場、導体種類、2025年~2032年(百万米ドル) 119
表69 英国:データセンター用ブスバー市場、導体種類、2022年~2024年(百万米ドル) 120
表70 英国:データセンター用ブスバー市場(種類)、2025年~2032年(百万米ドル) 120
表71 フランス:データセンター用ブスバー市場(種類)、2022年~2024年(百万米ドル) 120
表72 フランス:データセンター用ブスバー市場(導体種類)、2025年~2032年(百万米ドル) 121
表73 オランダ:データセンター用ブスバー市場(導体種類)、2022年~2024年 (百万米ドル) 121
表74 オランダ:データセンター用ブスバー市場、導体種類、2025年~2032年(百万米ドル) 121
表75 ヨーロッパその他:データセンター用ブスバー市場(種類)、2022年~2024年(百万米ドル) 122
表76 ヨーロッパその他:データセンター用ブスバー市場(種類)、2025年~2032年(百万米ドル) 122
表77 北米:データセンター・ブスバー市場(国別、2022年~2024年)(百万米ドル) 123
表78 北米:データセンター・ブスバー市場(国別、2025年~2032年) (百万米ドル) 123
表79 北米:データセンター・ブスバー市場、IT負荷別、2022年~2024年(百万米ドル) 124
表80 北米:データセンター・ブスバー市場(IT負荷別)、2025年~2032年(百万米ドル) 124
表81 北米:データセンター・ブスバー市場(データセンターの種類)、2022年~2024年(百万米ドル) 124
表82 北米:データセンター・ブスバー市場、データセンターの種類別、2025年~2032年(百万米ドル) 124
表83 北米:データセンター・ブスバー市場、導体種別、2022年~2024年 (百万米ドル) 125
表84 北米:データセンター用ブスバー市場、導体種類、2025–2032年(百万米ドル) 125
表85 北米:データセンター用ブスバー市場(電力許容電流別)、2022年~2024年(百万米ドル) 125
表86 北米:データセンター用ブスバー市場(電力許容電流別)、2025年~2032年(百万米ドル) 125
表87 アメリカ:データセンター用ブスバー市場(導体種類)、2022年~2024年(百万ドル) 126
表88 アメリカ:データセンター用ブスバー市場、導体種類、2025年~2032年(百万ドル) 126
表89 カナダ:データセンター用ブスバー市場、導体種類、2022年~2024年(百万ドル) 127
表90 カナダ:データセンター用ブスバー市場(導体種類)、2025年~2032年(百万米ドル) 127
表91 メキシコ:データセンター用ブスバー市場(導体種類)、2022年~2024年(百万米ドル) 128
表92 メキシコ:データセンター用ブスバー市場(導体種類)、2025年~2032年(百万米ドル) 128
表93 その他の地域:データセンター用ブスバー市場(地域別)、2022年~2024年(百万米ドル) 129
表94 その他の地域:データセンター・ブスバー市場、地域別、2025年~2032年(百万米ドル) 129
表95 その他の地域:データセンター・ブスバー市場、IT負荷別、2022年~2024年(百万米ドル) 129
表96 その他の地域:データセンター・ブスバー市場、IT負荷別、2025年~2032年(百万米ドル) 130
表97 その他の地域:データセンター・ブスバー市場、データセンターの種類別、2022年~2024年 (百万米ドル) 130
表98 その他の地域:データセンター・ブスバー市場、データセンターの種類別、2025年~2032年(百万米ドル) 130
表99 その他の地域:データセンター・ブスバー市場(導体種類別)、2022年~2024年(百万米ドル) 130
表100 その他の地域:データセンター・ブスバー市場、導体種類、2025年~2032年(百万米ドル) 131
表101 その他の地域:データセンター・ブスバー市場、許容電流別、2022年~2024年(百万米ドル) 131
表102 その他の地域:データセンター用ブスバー市場、電力容量別、2025年~2032年(百万米ドル) 131
表103 中東・アフリカ:データセンター用ブスバー市場(導体種類別)、2022年~2024年(百万米ドル) 132
表104 中東・アフリカ:データセンター用ブスバー市場(導体種類、2025年~2032年)(百万米ドル) 132
表105 南米アメリカ:データセンター用ブスバー市場(導体種類)、2022年~2024年(百万米ドル) 133
表106 南米アメリカ:データセンター用ブスバー市場(種類、2025年~2032年)(百万米ドル) 133
表107 データセンター用ブスバー市場: 主要企業が採用する戦略の概要(2021年~2026年) 134
表108 データセンター・ブスバー市場:競争の激しさ、2025年 138
表109 データセンター・ブスバー市場:地域別展開状況 145
表110 データセンター・ブスバー市場:IT負荷の分布 146
表111 データセンター・ブスバー市場:電源の分布 147
表112 データセンター・ブスバー市場:導体種類の分布 148
表113 データセンター・ブスバー市場:主要スタートアップ/中小企業の詳細リスト 151
表114 データセンター・ブスバー市場:主要スタートアップ/中小企業の競合ベンチマーク(1/2) 151
表115 データセンター・ブスバー市場:主要スタートアップ/中小企業の競合ベンチマーク(2/2) 152
表116 データセンター・ブスバー市場:製品発売状況(2021年~2026年) 152
表117 データセンター・ブスバー市場:取引件数(2021年~2026年) 153
表118 データセンター・ブスバー市場:拡張計画(2021年~2026年) 154
表 119 レグラン:企業概要 157
表 120 レグラン:提供製品・ソリューション・サービス 158
表 121 レグラン:新製品発売、2021年1月~2026年7月 159
表122 シュナイダー・エレクトリック:会社概要 160
表123 シュナイダー・エレクトリック:提供製品・ソリューション・サービス 161
表124 シュナイダーエレクトリック:製品発売、2021年1月~2026年7月 162
表125 シュナイダーエレクトリック:取引、2021年1月~2026年7月 162
表126 シュナイダーエレクトリック:事業拡大、2021年1月~2026年7月 163
表127 ヴァーティヴ・グループ社:会社概要 164
表128 ヴァーティヴ・グループ社:提供製品・ソリューション・サービス 165
表129 VERTIV GROUP CORP.:製品発売、2021年1月~2026年7月 166
表130 VERTIV GROUP CORP.:事業拡大、2021年1月~2026年7月 167
表131 イートン:会社概要 168
表132 イートン:提供製品・ソリューション・サービス 169
表133 イートン:製品発売(2021年1月~2026年7月) 170
表134 ABB:会社概要 171
表135 ABB:提供製品・ソリューション・サービス 172
表136 ABB:製品発売(2021年1月~2026年7月) 173
表137 ABB:取引、2021年1月~2026年7月 173
表138 ABB:事業拡大、2021年1月~2026年7月 173
表139 シーメンス:会社概要 175
表140 シーメンス:提供製品・ソリューション・サービス 176
表141 シーメンス:製品発売、2021年1月~2026年7月 177
表142 シーメンス:取引実績(2021年1月~2026年7月) 177
表143 シーメンス:事業拡大(2021年1月~2026年7月) 178
表144 デルタ・パワー・ソリューションズ: 会社概要 179
表145 デルタ・パワー・ソリューションズ:提供製品/ソリューション/サービス 179
表146 デルタ・パワー・ソリューションズ:製品発売、2021年1月~2026年7月 180
表147 デルタ・パワー・ソリューションズ:取引実績(2021年1月~2026年7月) 180
表148 デルタ・パワー・ソリューションズ:事業拡大(2021年1月~2026年7月) 180
表149 FLEX LTD.:会社概要 181
表 150 FLEX LTD.:提供製品・ソリューション・サービス 182
表 151 FLEX LTD.:製品発売、2021年1月~2026年7月 183
表152 FLEX LTD.:取引実績(2021年1月~2026年7月) 183
表153 FLEX LTD.:事業拡大(2021年1月~2026年7月) 184
表154 EAE ELECTRIC:会社概要 185
表155 EAE ELECTRIC:提供製品・ソリューション・サービス 185
表156 MERSEN:会社概要 187
表157 MERSEN:提供している製品・ソリューション・サービス 189
表158 MERSEN:新製品の発売、2021年1月~2026年7月 189
表159 RITTAL GMBH & CO. KG:会社概要 190
表160 リッタルGmbH & Co. KG:提供製品・ソリューション・サービス 190
表161 リッタルGmbH & Co. KG:製品発売(2021年1月~2026年7月) 191
表162 RITTAL GMBH & CO. KG:取引実績(2021年1月~2026年7月) 192
表163 CHATSWORTH PRODUCTS:会社概要 193
表164 チャッツワース・プロダクツ:提供製品・ソリューション・サービス 193
表165 チャッツワース・プロダクツ:事業拡大、2021年1月~2026年7月 194
表166 TEコネクティビティ:会社概要 195
表167 TEコネクティビティ:提供製品・ソリューション・サービス 196
表168 TEコネクティビティ:取引実績(2021年1月~2026年7月) 197
表169 SALZER:会社概要 198
表170 SALZER:提供製品・ソリューション・サービス 199
表171 ROGERS CORPORATION:会社概要 200
表172 ROGERS CORPORATION:提供製品・ソリューション・サービス 201
表173 ROGERS CORPORATION:製品発売(2021年1月~2026年7月) 202
表174 ロジャース・コーポレーション:事業拡大(2021年1月~2026年7月) 203
表175 ストーム・パワー・コンポーネンツ:会社概要 204
表176 ストーム・パワー・コンポーネンツ:提供製品・ソリューション・サービス 204
表177 インベント・エレクトリックPLC:会社概要 205
表178 インベント・エレクトリックPLC:提供製品・ソリューション・サービス 206
表179 BIZLINK:会社概要 208
表180 BIZLINK:提供製品・ソリューション・サービス 209
表181 BIZLINK:取引実績(2021年1月~2026年7月) 210
表 182 MSS INTERNATIONAL LIMITED:会社概要 211
表 183 MSS INTERNATIONAL LIMITED:提供製品・ソリューション・サービス 212
表 184 ENNOVI HOLDINGS PTE. LTD.:会社概要 213
表185 ENNOVI HOLDINGS PTE. LTD.:提供製品・ソリューション・サービス 213
表186 RENYUN (HUNAN) ブスバー CO., LTD.:会社概要 214
表187 G AND N FORTUNE LIMITED:会社概要 215
表188 POWER SOLUTIONS GROUP:会社概要 216
表189 CARSAI PRECISION PARTS:会社概要 217









