主なポイント
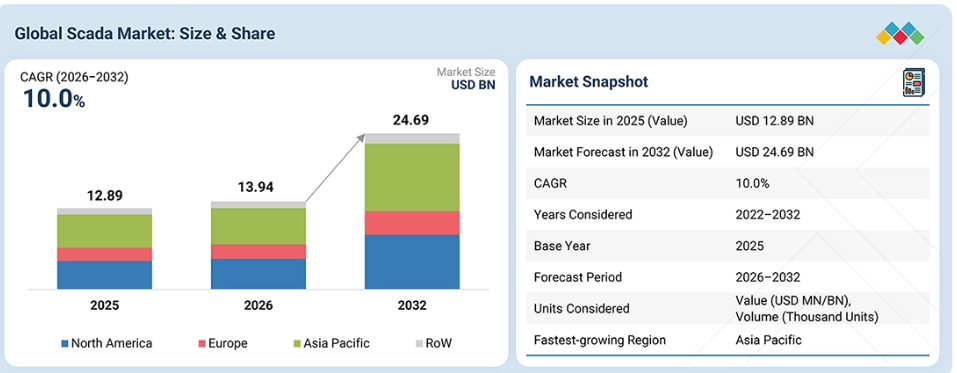
地域別では、予測期間中、アジア太平洋地域がSCADA市場において最も高い成長率を示すと予想されます
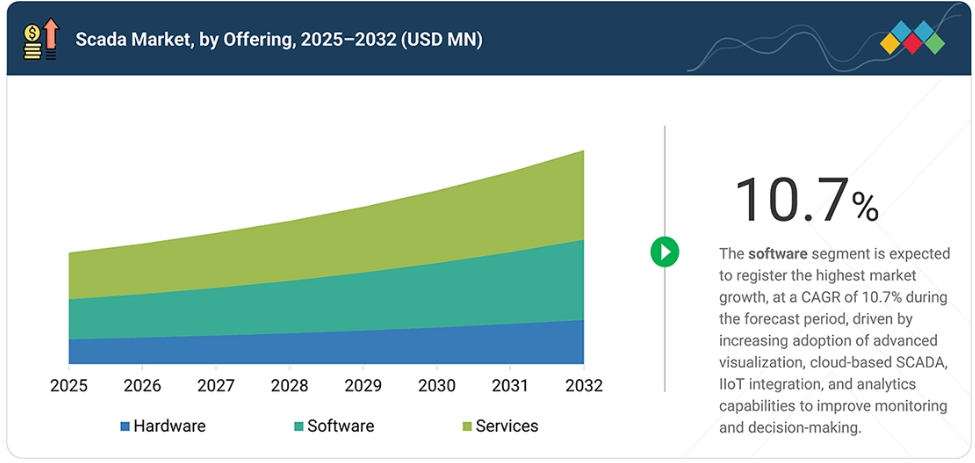
提供形態別では、予測期間中、ソフトウェアセグメントが10.7%という最も高い年平均成長率(CAGR)で成長すると予想されます
エンドユーザー別では、予測期間中、ユーティリティセグメントが最大の市場シェアを占めると予想されます。
ロックウェル・オートメーション(アメリカ)、ABB(スイス)、シュナイダーエレクトリック(フランス)は、その強力な市場プレゼンス、幅広い製品ポートフォリオ、および産業用およびユーティリティ用アプリケーションにおける確固たる地位から、世界のSCADA市場における主要プレイヤーとして特定されました。
Power Factors(アメリカ)やOpoura(アメリカ)などは、デジタルエネルギー管理、モニタリング、およびソフトウェアベースのソリューションに焦点を当て、SCADA市場における専門企業としての地位を確立しています。
SCADA市場の成長は、産業オートメーションの進展、インフラの近代化、および産業・ユーティリティセクター全体におけるデジタルトランスフォーメーションへの投資拡大によって加速されています。IoT、クラウドコンピューティング、エッジ技術、AI ベースの分析、および高度なサイバーセキュリティの統合により、リアルタイム監視、遠隔制御、データへのアクセス性、および運用効率が大幅に向上しています。さらに、スマートグリッド、再生可能エネルギーの統合、および運用レジリエンスへの注目が高まっていることから、エンドユーザーは従来の制御システムを高度な SCADA ソリューションで近代化しようとしています。これらの要因に加え、スマートインフラやコネクテッド産業環境の拡大も相まって、SCADA システムの世界的な普及がさらに進んでいます。
市場セグメント
SCADA市場(提供サービス別)
産業およびユーティリティ分野において、高度な監視、データ可視化、分析、および集中制御機能への需要が高まっていることから、SCADA市場ではソフトウェアが最も急速な成長を記録すると予想されます。SCADAソフトウェアは、リアルタイムのデータ収集、プロセスの可視化、アラーム管理、遠隔監視、およびエンタープライズシステムやオートメーションシステムとの統合を可能にします。クラウドプラットフォーム、産業用IoT(IIoT)、エッジコンピューティング、AIベースの分析との統合が進むにつれ、システムの柔軟性が向上し、データ駆動型の意思決定が支援されています。デジタル化やインダストリー4.0への移行、ならびにスケーラブルで安全なソフトウェアプラットフォームへのニーズが、製造、エネルギー、インフラ分野における導入をさらに後押ししています。
SCADA市場(エンドユーザー別)
ユーティリティは、地理的に分散したインフラのリアルタイム監視、遠隔制御、および効率的な管理に対するニーズの高まりにより、SCADA市場において大きなシェアを占めると予想されます。電力、上下水道、交通、通信の各事業者は、老朽化したインフラの近代化と運用信頼性の向上を図るため、SCADAシステムの導入をますます進めています。ユーティリティの中でも、電力セクターは主要な応用分野であり、送電網の近代化、再生可能エネルギーの統合、変電所の自動化、および配電網への投資に支えられています。SCADAシステムは、ユーティリティが資産の可視性を高め、運用上の問題に対応し、ますます複雑化するインフラを管理するのに役立ちます。
地域
予測期間中、アジア太平洋地域は世界のSCADA市場において最も急速な成長を遂げる地域になると予想されます
アジア太平洋地域は、急速な産業化、インフラ近代化への投資拡大、および中国、インド、日本、韓国などの国々における自動化の導入拡大に牽引され、予測期間中にSCADA市場で最も急速な成長を記録すると予想されます。
製造活動の拡大、再生可能エネルギーの開発、および電力・交通・ユーティリティネットワークの近代化により、SCADAシステムへの需要が高まっています。さらに、スマートグリッド、デジタルトランスフォーメーション、産業オートメーションを支援する政府の取り組みが、市場の成長を加速させています。遠隔監視、コネクテッドオートメーション、デジタル技術の採用拡大は、同地域全体におけるSCADAの導入をさらに後押ししています。製造・技術企業の強力な存在感に加え、スマートインフラへの投資拡大により、アジア太平洋地域全体でのSCADAの導入はさらに強化されると予想されます。
SCADA市場の規模、シェア、および動向:企業評価マトリックス
世界のSCADA市場マトリックスにおいて、シーメンスとシュナイダーエレクトリック(スター)は、幅広いSCADA製品ポートフォリオ、確立された顧客基盤、および産業・ユーティリティアプリケーション全般にわたる強力な能力に支えられ、強固な市場地位を維持しています。両社とも、オートメーション、デジタル化、およびコネクテッドSCADAソリューションの進歩を通じて、その地位を強化し続けています。その他の参入企業は、相対的な市場力と製品展開範囲に基づいてマトリックス上に位置づけられており、SCADA市場内での存在感や専門性の程度の違いを反映しています。
主要市場プレイヤー
Rockwell Automation (US)
ABB (Switzerland)
Schneider Electric (France)
Emerson Electric Co. (US)
Siemens (Germany)
GE Vernova (US)
Honeywell International Inc. (US)
Mitsubishi Electric Corporation (Japan)
OMRON Corporation (Japan)
Yokogawa Electric Corporation (Japan)
最近の動向
2026年4月:ロックウェル・オートメーションとサイティバは、バイオ医薬品製造向けに設計されたSCADAシステム「Figurate SCADA」を発売しました。このプラットフォームは、サードパーティ製機器との統合を可能にするオープンアーキテクチャ、リアルタイム監視、一元化されたアラーム機能、およびプロセス開発から商業生産に至るまでのスケーラブルな導入環境を提供します。
2026年2月:シーメンスは、グローバル・パワー・ジェネレーション・オーストラリア社向けに、8つの再生可能エネルギー発電・貯蔵資産を網羅する大規模なクラウドベースのSCADAシステムの導入を発表しました。AI対応のこのプラットフォームは、約30万のデータタグにわたる一元的な監視と制御を提供し、将来的なオーストラリアエネルギー市場運営機関(AEMO)との統合もサポートします。
2026年1月:シュナイダーエレクトリックは、遠隔運用における新たなアプローチとしてソフトウェア定義型SCADAを強調しました。同社の「EcoStruxure Geo SCADA Expert」は、拡張可能な監視・制御、リアルタイムでの設定変更、Pythonベースの自動化、および地理的に分散した資産の管理をサポートしています。
1 はじめに 29
1.1 調査の目的 29
1.2 市場の定義 29
1.3 調査範囲 30
1.3.1 市場セグメンテーションおよび地域範囲 30
1.3.2 調査対象期間 31
1.3.3 調査対象の範囲と除外項目 31
1.4 対象通貨 32
1.5 対象単位 32
1.6 調査の限界 33
1.7 ステークホルダー 33
1.8 変更点の概要 34
2 エグゼクティブ・サマリー 35
2.1 市場のハイライトと主要な洞察 35
2.2 主要な市場参加者:戦略的展開のマッピング 36
2.3 SCADA 市場における破壊的トレンド 37
2.4 高成長セグメント 38
2.5 地域別概況:市場規模、成長率、および予測 39
3 プレミアムインサイト 40
3.1 アジア太平洋地域がSCADA市場のプレイヤーに収益性の高い機会を創出 40
3.2 提供サービス別SCADA市場 40
3.3 エンドユーザー別SCADA市場 41
3.4 地域別SCADA市場 41
4 市場概要 42
4.1 はじめに 42
4.2 市場の動向 42
4.2.1 成長要因 43
4.2.1.1 製造業および
プロセス産業におけるインダストリー4.0の導入拡大 43
4.2.1.2 AIおよびIoTとSCADAプラットフォームの統合 43
4.2.1.3 モバイルおよびリモートによるSCADAアクセスへの需要の高まり 44
4.2.1.4 スマートシティ開発の展開拡大 45
4.2.1.5 重要インフラに対する政府の取り組みと資金提供 46
4.2.1.6 再生可能エネルギーの設備容量拡大への注目の高まり 47
4.2.2 制約要因 48
4.2.2.1 導入、ライセンス、および保守コストの高さ 48
4.2.2.2 システムの複雑さと広範なカスタマイズ要件 49
4.2.3 機会 50
4.2.3.1 分散型資産向けのワイヤレスセンサーネットワークの進歩 50
4.2.3.2 ハイブリッドクラウド型SCADAインフラへの移行 50
4.2.3.3 SCADAとビッグデータ分析および5Gの融合 51
4.2.3.4 交通、スマートビル、農業分野への拡大 52
4.2.3.5 浮体式太陽光発電プロジェクトの規模拡大 52
4.2.4 課題 53
4.2.4.1 接続されたSCADAシステムのサイバーセキュリティリスクの高まり 53
4.2.4.2 通信プロトコルの非互換性とレガシーシステムの統合 54
4.3 相互に関連する市場とセクター横断的な機会 54
4.4 ティア1/2/3の主要企業による戦略的動き 55
5 産業動向 57
5.1 はじめに 57
5.2 ポーターの5つの力分析 57
5.2.1 供給者の交渉力 58
5.2.2 買い手の交渉力 59
5.2.3 新規参入の脅威 59
5.2.4 代替品の脅威 59
5.2.5 競合の激しさ 59
5.3 マクロ経済の見通し 59
5.3.1 はじめに 59
5.3.2 GDPの推移と予測 60
5.3.3 世界のプロセス産業の動向 62
5.3.4 世界のディスクリート産業の動向 62
5.3.5 世界のユーティリティ事業の動向 62
5.4 バリューチェーン分析 63
5.5 エコシステム分析 64
5.6 価格分析 66
5.6.1 主要企業別PLCの価格帯(2025年) 66
5.6.2 RTUの平均販売価格の推移(2022年~2025年) 67
5.6.3 主要企業別 SCADA ソフトウェアの平均販売価格(2025年) 68
5.6.4 地域別 RTU の平均販売価格の推移(2022年~2025年) 70
5.7 貿易分析 71
5.7.1 輸入シナリオ(903289) 71
5.7.2 輸出シナリオ(903289) 72
5.8 顧客の事業に影響を与えるトレンド/ディスラプション 73
5.9 投資および資金調達シナリオ、2021年~2025年 73
5.10 ケーススタディ分析 74
5.10.1 イタリアのショッピングモールが、安全な監視を確保するためにエマーソン・エレクトリック社のSCADAシステムを導入 74
5.10.2 マッドツリー・ブルーイング・カンパニーが、業務の効率化を図るため、インダクティブ・オートメーション社の「IGNITION」ソリューションを導入 75
5.10.3 EMSが、顧客へのデータ提示を改善するため、オヴァロ社のSCADAソリューションを採用 75
5.10.4 インディアン・オイル社のグジャラート製油所、ダウンタイムを最小限に抑えるためハネウェルのSCADAソリューションでプラントを自動化 76
5.11 2026年~2027年の主要な会議およびイベント 77
5.12 2025年アメリカ関税の影響 – 概要 77
5.12.1 はじめに 77
5.12.2 主な関税率 78
5.12.3 価格への影響分析 79
5.12.4 国・地域への影響 79
5.12.4.1 アメリカ 79
5.12.4.2 ヨーロッパ 79
5.12.4.3 アジア太平洋地域 79
5.12.5 エンドユーザーへの影響 80
6 技術の進歩、AIによる影響、
特許、およびイノベーション 81
6.1 主要技術 81
6.1.1 IoT 81
6.2 補完技術 81
6.2.1 クラウドコンピューティング 81
6.2.2 エッジコンピューティング 81
6.2.3 AI 82
6.3 技術ロードマップ 82
6.4 特許分析 84
6.5 AIがSCADA市場に与える影響 85
6.5.1 主なユースケースと市場の可能性 86
6.5.2 SCADA市場におけるOEM/メーカーが採用しているベストプラクティス
86
6.5.3 SCADA市場におけるAI導入に関する事例研究 87
6.5.4 相互連携・隣接するエコシステムと、
市場プレイヤーへの影響 87
6.5.5 SCADA市場における顧客のAI導入への準備状況 88
7 規制環境 89
7.1 地域ごとの規制およびコンプライアンス 89
7.1.1 規制機関、政府機関、およびその他の組織 89
7.1.2 産業標準 90
7.1.3 地域別のSCADA規格・規制・規制当局 91
8 顧客環境と購買行動 94
8.1 意思決定プロセス 94
8.2 購入プロセスに関与する主要なステークホルダーとその購入基準 95
8.2.1 購入プロセスにおける主要なステークホルダー 95
8.2.2 購入基準 96
8.3 導入の障壁と内部的な課題 96
8.4 さまざまなエンドユーザーの満たされていないニーズ 97
9 最新のSCADAシステムの重要な特徴 99
9.1 はじめに 99
9.2 高性能と迅速なデータ収集能力 99
9.3 リアルタイムおよびセルフサービス型ダッシュボード 99
9.4 故障検出における予測分析 100
9.5 ユニバーサルな接続性とIoT対応の運用 100
9.6 2Dおよび3Dの可視化 100
9.7 最新のアラーム機能 101
9.8 産業固有のカスタマイズとベストプラクティス 101
9.9 ミッションクリティカルな冗長性 101
9.10 統合されたSMS/Eメールアラート 101
9.11 サイバーセキュリティとゼロトラストアーキテクチャ 102
10 サイバーセキュリティに関連する脅威の種類と対策 103
10.1 はじめに 103
10.2 SCADAシステムの種類 103
10.2.1 第1世代 104
10.2.2 第2世代 104
10.2.3 第3世代 105
10.2.4 第4世代 105
10.3 SCADAシステムに関連するサイバーセキュリティリスクと対策 106
10.3.1 サイバー脅威 106
10.3.1.1 ハッキング 106
10.3.1.2 マルウェア 106
10.3.1.3 内部エラー 107
10.3.2 サイバー攻撃の根本原因 107
10.3.2.1 ソフトウェア開発上の抜け穴 107
10.3.2.2 監視上の問題 107
10.3.2.3 不十分なトレーニングと保守 108
10.3.3 保護ソリューション 108
10.3.3.1 ソフトウェア管理 108
10.3.3.2 ネットワーク管理 108
10.3.3.3 ユーザーアクセス管理 108
11 SCADAの主なユースケース/アプリケーション 109
11.1 はじめに 109
11.2 リアルタイム監視 110
11.3 遠隔アクセスおよび制御 110
11.4 グリッド統合 110
11.5 データ分析および最適化 110
11.6 故障検出および予知保全 111
12 SCADA市場(提供サービス別) 112
12.1 はじめに 113
12.2 ハードウェア 115
12.2.1 プログラマブル・ロジック・コントローラ(PLC) 117
12.2.1.1 産業オートメーションの拡大がPLCの需要を加速 117
12.2.2 リモート・ターミナル・ユニット 119
12.2.2.1 信頼性の高い遠隔制御へのニーズの高まりが、
セグメントの成長を促進 119
12.2.3 ヒューマン・マシン・インターフェース 121
12.2.3.1 直感的なオペレーター・インターフェースへの需要の高まりが、
HMIの導入拡大を促進 121
12.2.4 通信システム 122
12.2.4.1 通信システムの導入を促進するための、信頼性が高く安全なデータ伝送への要求の高まり 122
12.2.4.2 有線通信システム 122
12.2.4.3 無線通信システム 123
12.2.5 その他のハードウェアコンポーネント 123
12.3 ソフトウェア 124
12.3.1 オンプレミス型 126
12.3.1.1 データプライバシーおよびサイバーセキュリティに対する懸念の高まりが
セグメントの成長を促進 126
12.3.2 クラウド型 127
12.3.2.1 データへの容易なアクセスと低い資本要件が、
セグメントの成長を後押しします 127
12.4 サービス 129
12.4.1 プロフェッショナルサービス 130
12.4.1.1 産業用SCADA導入の複雑化が、
セグメントの成長を促進します 130
12.4.2 マネージドサービス 131
12.4.2.1 サイバーセキュリティ上の脅威の激化と稼働時間要件の高まりが、マネージドサービスの需要を促進 131
13 エンドユーザー別SCADA市場 132
13.1 はじめに 133
13.2 プロセス産業 135
13.2.1 化学工業 136
13.2.1.1 安全かつ信頼性の高い運用への志向が、
SCADAの導入を促進 136
13.2.2 製薬業界 137
13.2.2.1 厳格な衛生・安全基準が、
SCADAソリューションプロバイダーの成長の可能性を解き放つ 137
13.2.3 食品・飲料 138
13.2.3.1 トレーサビリティの要求と厳格な食品安全基準がSCADAの導入を加速 138
13.2.4 石油・ガス 140
13.2.4.1 複雑な現場作業と安全上のリスクが、
SCADAの導入を加速 140
13.2.5 その他のプロセス産業 142
13.3 ディスクリート産業 143
13.3.1 自動車産業 145
13.3.1.1 ロスの最小化とスループットの向上に重点を置くことで、
SCADAの需要を強化 145
13.3.2 半導体・電子 146
13.3.2.1 クリーンルームの精度と歩留まりの向上が、
SCADAの導入を促進する必要がある 146
13.3.3 その他のディスクリート産業 147
13.4 ユーティリティ 148
13.4.1 電力 149
13.4.1.1 再生可能エネルギーの統合および送電網全体の監視要件が
SCADAの需要を後押し 149
13.4.2 上下水道処理 152
13.4.2.1 クラウドベースの監視および排出基準の厳格化が
SCADAの導入を促進 152
13.4.3 交通 154
13.4.3.1 電化された地下鉄および牽引ネットワークが新たなSCADAの機会を創出 154
13.4.3.2 交通信号システム 155
13.4.3.3 大量輸送システムおよび鉄道牽引システム 156
13.4.4 通信 156
13.4.4.1 5Gの展開とネットワークインフラの遠隔監視が
需要を牽引 156
14 地域別SCADA市場 158
14.1 はじめに 159
14.2 北米 161
14.2.1 アメリカ 165
14.2.1.1 市場の成長を支えるサイバーセキュリティ投資の拡大 165
14.2.2 カナダ 166
14.2.2.1 石油・ガス事業および水道ネットワークの複雑化が進み、SCADAシステムの導入が拡大 166
14.2.3 メキシコ 168
14.2.3.1 配電網の自動化および新工場の建設が加速し、
市場の成長に寄与しています 168
14.3 ヨーロッパ 169
14.3.1 英国 174
14.3.1.1 厳格なインフラセキュリティ規制および風力発電設備の監視が、市場の成長を後押ししています 174
14.3.2 ドイツ 175
14.3.2.1 「インダストリー4.0」による産業製造プロセスの広範な近代化が、
SCADA需要の伸びを支えます 175
14.3.3 フランス 177
14.3.3.1 交通および電力ネットワークの継続的な近代化により、SCADAの導入が拡大します 177
14.3.4 イタリア 178
14.3.4.1 大規模な送電網への投資および「産業
4.0」イニシアチブに向けたPNRR資金が、SCADA需要を加速させる 178
14.3.5 スペイン 180
14.3.5.1 再生可能エネルギーの設備容量の急増と送電網の安定性確保の必要性が、SCADAの導入拡大につながる 180
14.3.6 その他のヨーロッパ諸国 181
14.4 アジア太平洋地域 182
14.4.1 中国 187
14.4.1.1 電力システムの信頼性に対する強いニーズと、電子機器製造の規模が市場成長を牽引 187
14.4.2 日本 188
14.4.2.1 水道事業の着実な自動化と風力発電の拡大プロジェクトが市場拡大を促進 188
14.4.3 韓国 190
14.4.3.1 堅調な製造能力と再生可能エネルギーの導入目標が
市場の成長を後押しします 190
14.4.4 インド 191
14.4.4.1 スマートシティ構想の展開と都市部におけるユーティリティ拡張プログラムが
市場の成長を促進します 191
14.4.5 オーストラリア 193
14.4.5.1 ユーティリティおよび産業分野における遠隔資産監視の導入拡大が、SCADAの利用拡大につながります 193
14.4.6 アジア太平洋地域のその他 194
14.5 その他の地域 196
14.5.1 中東 200
14.5.1.1 GCC 202
14.5.1.1.1 石油・ガスおよびユーティリティ事業資産の自動化が進み、SCADAの導入が拡大 202
14.5.1.2 中東のその他の地域 202
14.5.2 アフリカ 203
14.5.2.1 南アフリカ 205
14.5.2.1.1 市場成長を持続させるための鉱業の近代化とインフラ投資 205
14.5.2.2 アフリカのその他の地域 205
14.5.3 南米アメリカ 205
14.5.3.1 ブラジル 207
14.5.3.1.1 市場拡大を促進するための産業のデジタル化とインフラ投資 207
14.5.3.2 アルゼンチン 208
14.5.3.2.1 市場成長を牽引するエネルギー部門の近代化と産業オートメーション 208
14.5.3.3 その他の南米アメリカ諸国 208
15 競争環境 209
15.1 概要 209
15.2 主要な競争戦略/勝利への鍵、2023年~2026年 209
15.3 市場シェア分析、2025年 211
15.4 売上高分析、2021年~2025年 213
15.5 企業価値評価および財務指標 214
15.6 ブランド比較 215
15.6.1 シュナイダーエレクトリック(フランス) 215
15.6.2 ABB(スイス) 215
15.6.3 エマーソン・エレクトリック社(アメリカ) 215
15.6.4 ロックウェル・オートメーション(アメリカ) 216
15.6.5 シーメンス(ドイツ) 216
15.7 企業評価マトリックス:主要企業(2025年) 216
15.7.1 スター企業 216
15.7.2 新興リーダー企業 216
15.7.3 広範な事業展開を行う企業 217
15.7.4 参入企業 217
15.7.5 企業の事業展開:主要企業、2025年 218
15.7.5.1 企業の事業展開(主要企業) 218
15.7.5.2 地域別展開状況(主要企業) 219
15.7.5.3 製品・サービス別展開状況(主要企業) 220
15.7.5.4 エンドユーザー別展開状況(主要企業) 221
15.7.6 企業の展開状況:中小企業・スタートアップ企業、2025年 222
15.7.6.1 企業の事業展開状況(スタートアップ/中小企業) 222
15.7.6.2 地域別事業展開状況(スタートアップ/中小企業) 223
15.7.6.3 提供サービス別事業展開状況(スタートアップ/中小企業) 224
15.7.6.4 エンドユーザー展開状況(スタートアップ/中小企業) 225
15.8 企業評価マトリックス:スタートアップ/中小企業、2025年 225
15.8.1 先進的な企業 225
15.8.2 対応力のある企業 225
15.8.3 ダイナミックな企業 226
15.8.4 スタートブロック 226
15.8.5 競合ベンチマーク:SCADA市場におけるスタートアップ/中小企業、2025年 227
15.8.5.1 SCADA市場における主要なスタートアップ/中小企業の詳細リスト 227
15.8.5.2 主要なスタートアップ/中小企業の競合ベンチマーク 227
15.9 競合シナリオ 228
15.9.1 新製品の発売 228
15.9.2 取引 229
15.9.3 事業拡大 229
16 企業概要 230
16.1 主要企業 230
16.1.1 シュナイダーエレクトリック 230
16.1.1.1 事業概要 230
16.1.1.2 提供製品・ソリューション・サービス 232
16.1.1.3 最近の動向 233
16.1.1.3.1 新製品の発売 233
16.1.1.3.2 取引 234
16.1.1.3.3 その他の動向 234
16.1.1.4 MnMの見解 235
16.1.1.4.1 主な強み 235
16.1.1.4.2 戦略的選択 235
16.1.1.4.3 弱点および競合上の脅威 235
16.1.2 SIEMENS 236
16.1.2.1 事業概要 236
16.1.2.2 提供製品・ソリューション・サービス 237
16.1.2.3 最近の動向 238
16.1.2.3.1 新製品の発売 238
16.1.2.3.2 取引 239
16.1.2.4 MnMの見解 239
16.1.2.4.1 主な強み 239
16.1.2.4.2 戦略的選択 240
16.1.2.4.3 弱点および競合上の脅威 240
16.1.3 ABB 241
16.1.3.1 事業概要 241
16.1.3.2 提供製品・ソリューション・サービス 242
16.1.3.3 最近の動向 244
16.1.3.3.1 新製品の発売 244
16.1.3.3.2 取引 244
16.1.3.3.3 事業拡大 245
16.1.3.3.4 その他の動向 246
16.1.3.4 MnMの見解 246
16.1.3.4.1 主な強み 246
16.1.3.4.2 戦略的選択 246
16.1.3.4.3 弱点および競合上の脅威 246
16.1.4 ロックウェル・オートメーション 247
16.1.4.1 事業概要 247
16.1.4.2 提供している製品・ソリューション・サービス 248
16.1.4.3 最近の動向 249
16.1.4.3.1 新製品の発売 249
16.1.4.3.2 取引 251
16.1.4.4 MnMの見解 251
16.1.4.4.1 主な強み 251
16.1.4.4.2 戦略的選択 252
16.1.4.4.3 弱点および競合上の脅威 252
16.1.5 エマーソン・エレクトリック社 253
16.1.5.1 事業概要 253
16.1.5.2 提供している製品・ソリューション・サービス 254
16.1.5.3 最近の動向 256
16.1.5.3.1 新製品の発売 256
16.1.5.3.2 取引 257
16.1.5.4 MnMの見解 257
16.1.5.4.1 主な強み 257
16.1.5.4.2 戦略的選択 257
16.1.5.4.3 弱点および競合上の脅威 257
16.1.6 COPA-DATA 258
16.1.6.1 事業概要 258
16.1.6.2 提供している製品・ソリューション・サービス 258
16.1.6.3 最近の動向 259
16.1.6.3.1 新製品の発売 259
16.1.6.3.2 取引実績 259
16.1.6.3.3 事業拡大 259
16.1.7 HONEYWELL INTERNATIONAL INC. 260
16.1.7.1 事業概要 260
16.1.7.2 提供している製品・ソリューション・サービス 261
16.1.7.3 最近の動向 262
16.1.7.3.1 新製品の発売 262
16.1.7.3.2 取引 262
16.1.8 三菱電機株式会社 263
16.1.8.1 事業概要 263
16.1.8.2 提供している製品・ソリューション・サービス 265
16.1.8.3 最近の動向 265
16.1.8.3.1 取引実績 265
16.1.9 オムロン株式会社 267
16.1.9.1 事業概要 267
16.1.9.2 提供している製品・ソリューション・サービス 269
16.1.9.3 最近の動向 270
16.1.9.3.1 新製品の発売 270
16.1.10 横河電機株式会社 271
16.1.10.1 事業概要 271
16.1.10.2 提供している製品・ソリューション・サービス 272
16.1.10.3 最近の動向 273
16.1.10.3.1 新製品の発売 273
16.1.10.3.2 取引 274
16.1.11 日立エナジー株式会社 275
16.1.11.1 事業概要 275
16.1.11.2 提供している製品・ソリューション・サービス 276
16.2 その他の主要企業 277
16.2.1 CAPULA LTD 277
16.2.2 DATA FLOW SYSTEMS 278
16.2.3 FLOWCHIEF GMBH 279
16.2.4 OPOURA 280
16.2.5 POWER FACTORS 281
16.2.6 ELYNX TECHNOLOGIES, LLC. 282
16.2.7 EMR INTEGRATED SOLUTIONS 283
16.2.8 INDUCTIVE AUTOMATION, LLC 284
16.2.9 ISOTROL 285
16.2.10 PILZ GMBH & CO. KG 286
16.2.11 SPRECHER AUTOMATION GMBH 287
16.2.12 サーバレント・技術・コーポレーション 288
16.2.13 ウィローグレン・システムズ 289
16.2.14 トライヘドラル・エンジニアリング・リミテッド 290
17 調査方法論 291
17.1 調査データ 291
17.1.1 二次調査および一次調査 292
17.1.2 二次データ 293
17.1.2.1 主要な二次情報源の一覧 294
17.1.2.2 二次情報源からの主要データ 294
17.1.3 一次データ 294
17.1.3.1 一次データの内訳 295
17.1.3.2 一次情報源からの主要データ 296
17.1.3.3 主要な一次調査対象者 296
17.1.3.4 主要な産業インサイト 297
17.2 市場規模の推計 297
17.2.1 ボトムアップ手法 297
17.2.2 トップダウン手法 298
17.2.3 基準年の市場規模の算出 298
17.3 市場予測の手法 299
17.3.1 供給面 299
17.3.2 需要面 299
17.4 データの三角測量 300
17.5 調査の前提条件 301
17.6 調査の限界 301
17.7 リスク評価 302
18 付録 303
18.1 ディスカッション・ガイド 303
18.2 KNOWLEDGESTORE:MARKETSANDMARKETSの購読ポータル 306
18.3 カスタマイズオプション 308
18.4 関連レポート 308
18.5 著者情報 309
表1 本レポートの対象範囲および除外項目 31
表2 改訂版レポートにおける変更点の概要 34
表3 相互連携する市場とセクター横断的な機会 55
表4 市場の動向 56
表5 SCADA市場:ポーターの5つの力分析 58
表6 主要国別のGDP変化率(2021年~2030年) 60
表7 エコシステムにおける各プレーヤーの役割 65
表8 主要プレーヤーが提供するPLCの参考価格(2025年、米ドル) 67
表9 RTUの平均販売価格の推移(2022年~2025年、米ドル) 68
表10 RTUの価格分析(種類別) 68
表11 VTSCADAの価格内訳(I/Oタグおよびバンドルタイプ別、2025年)(米ドル) 69
表12 IGNITION ENTERPRISE SCADAパッケージの価格内訳(
ソフトウェアコンポーネント別、2025年)(米ドル) 69
表13 地域別RTU平均販売価格の推移、2022年~2025年 (米ドル) 70
表14 HSコード903289に該当する製品の輸入データ(国別、2021年~2025年)(百万米ドル) 71
表15 HSコード903289に該当する製品の輸出データ、 国別、2021年~2025年(百万米ドル) 72
表16 ショッピングモールおよびハイパーマーケットの監視・制御のためのSCADAシステムの導入 74
表17 データ可視性の向上を目的とした醸造会社によるSCADAの導入 75
表18 データ表示の改善を目的としたEMSによる水道システムへのSCADAソリューションの導入 75
表19 インド石油公社によるメンテナンスコスト削減のためのSCADA導入 76
表19 インド石油公社による、
保守コスト削減を目的としたSCADAの導入 76
表20 SCADA市場:2026年~2027年の会議およびイベント一覧 77
表21 アメリカ調整済み相互関税率 78
表22 SCADA市場:技術ロードマップ 82
表23 SCADA市場:出願・登録特許一覧(2025~2026年) 84
表24 主なユースケースと市場の可能性 86
表25 企業が導入したベストプラクティス 86
表26 SCADA市場:AI導入に関するケーススタディ 87
表27 相互連携・隣接するエコシステムと市場プレイヤーへの影響 87
表28 南米アメリカ:規制機関、政府機関、
およびその他の組織の一覧 89
表29 ヨーロッパ:規制機関、政府機関、
およびその他の組織の一覧 89
表30 アジア太平洋地域:規制機関、政府機関、
およびその他の組織の一覧 90
表31 ROW:規制機関、政府機関、
およびその他の組織の一覧 90
表32 SCADA産業標準 90
表33 エンドユーザー別、購買プロセスに対するステークホルダーの影響(%) 95
表34 エンドユーザーにおける主要な購入基準 96
表35 エンドユーザー別 SCADA 市場における未充足ニーズ 98
表36 提供形態別 SCADA 市場、2022年~2025年(百万米ドル) 114
表37 SCADA市場:提供形態別、2026年~2032年(百万米ドル) 114
表38 ハードウェア:SCADA市場、地域別、2022年~2025年(百万米ドル) 116
表39 ハードウェア:SCADA市場、地域別、2026年~2032年(百万米ドル) 116
表40 ハードウェア:SCADA市場、構成要素別、2022年~2025年(百万米ドル) 117
表41 ハードウェア:SCADA市場、構成要素別、2026年~2032年(百万米ドル) 117
表42 RTU向けSCADA市場、2022年~2025年(千台) 120
表43 RTU向けSCADA市場、2026年~2032年(千台) 120
表44 有線通信システムの長所と短所 122
表45 無線通信システムの長所と短所 123
表46 ソフトウェア:導入形態別SCADA市場、2022年~2025年(百万米ドル) 125
表47 ソフトウェア:SCADA市場、導入形態別、2026年~2032年(百万米ドル) 125
表48 ソフトウェア:SCADA市場、地域別、2022年~2025年(百万米ドル) 128
表49 ソフトウェア:SCADA市場、地域別、2026年~2032年(百万米ドル) 128
表50 SCADA市場、サービス種類、2022年~2025年(百万米ドル) 129
表51 SCADA市場:サービスの種類、2026年~2032年(百万米ドル) 130
表52 サービス:SCADA市場、地域別、2022年~2025年(百万米ドル) 131
表53 サービス:SCADA市場、地域別、2026年~2032年(百万米ドル) 131
表54 SCADA市場、エンドユーザー別、2022年~2025年 (百万米ドル) 134
表55 SCADA市場:エンドユーザー別、2026年~2032年(百万米ドル) 134
表56 SCADA市場:プロセス産業別、2022年~2025年(百万米ドル) 135
表57 SCADA市場、プロセス産業別、2026年~2032年(百万米ドル) 135
表58 プロセス産業:SCADA市場、地域別、2022年~2025年(百万米ドル) 136
表59 プロセス産業:地域別SCADA市場、2026年~2032年(百万米ドル) 136
表60 化学産業:地域別SCADA市場、2022年~2025年(百万米ドル) 137
表61 化学業界:地域別SCADA市場、2026年~2032年(百万米ドル) 137
表62 製薬業界:地域別SCADA市場、2022年~2025年(百万米ドル) 138
表63 医薬品:SCADA市場、地域別、2026年~2032年(百万米ドル) 138
表64 食品・飲料産業で使用されるSCADAソフトウェア 140
表65 食品・飲料:SCADA市場、地域別、2022年~2025年(百万米ドル) 140
表66 食品・飲料:SCADA市場、地域別、2026年~2032年(百万米ドル) 140
表67 石油・ガス:地域別SCADA市場、2022年~2025年(百万米ドル) 141
表68 石油・ガス:地域別SCADA市場、2026年~2032年(百万米ドル) 142
表69 その他のプロセス産業:地域別 SCADA 市場、
2022–2025 年(百万米ドル) 142
表 70 その他のプロセス産業:地域別 SCADA 市場、
2026–2032 年(百万米ドル) 143
表71 SCADA市場:個別産業別、2022年~2025年(百万米ドル) 144
表72 SCADA市場:個別産業別、2026年~2032年(百万米ドル) 144
表73 個別産業:SCADA市場、地域別、2022年~2025年(百万米ドル) 144
表74 個別産業:SCADA市場、地域別、2026年~2032年(百万米ドル) 144
表75 自動車:地域別SCADA市場、2022年~2025年(百万米ドル) 145
表76 自動車:地域別SCADA市場、2026年~2032年(百万米ドル) 145
表77 半導体・電子:SCADA市場、地域別、
2022年~2025年(百万米ドル) 146
表78 半導体・電子:SCADA市場、地域別、
2026年~2032年(百万米ドル) 146
表79 その他の個別産業:SCADA市場、地域別、
2022年~2025年(百万米ドル) 147
表80 その他の個別産業:SCADA市場、地域別、
2026年~2032年(百万米ドル) 148
表81 SCADA市場、ユーティリティ別、2022年~2025年(百万米ドル) 148
表82 SCADA市場、ユーティリティ別、2026年~2032年 (百万米ドル) 148
表 83 ユーティリティ:地域別 SCADA 市場、2022–2025 年(百万米ドル) 149
表84 ユーティリティ:地域別SCADA市場、2026年~2032年(百万米ドル) 149
表85 電力:地域別SCADA市場、2022年~2025年(百万米ドル) 152
表86 電力:SCADA市場、地域別、2026年~2032年(百万米ドル) 152
表87 上水道・下水処理:SCADA市場、地域別、
2022年~2025年(百万米ドル) 153
表88 上水・下水処理:地域別SCADA市場、
2026年~2032年(百万米ドル) 153
表89 運輸:地域別SCADA市場、2022年~2025年 (百万米ドル) 155
表90 運輸:地域別SCADA市場、2026年~2032年(百万米ドル) 155
表91 通信:地域別SCADA市場、2022年~2025年(百万米ドル) 157
表92 通信:地域別SCADA市場、2026年~2032年(百万米ドル) 157
表93 地域別SCADA市場、2022年~2025年(百万米ドル) 160
表94 SCADA市場:地域別、2026年~2032年(百万米ドル) 160
表95 北米:SCADA市場:国別、2022年~2025年(百万米ドル) 162
表 96 北米:SCADA市場、国別、2026年~2032年(百万米ドル) 162
表 97 北米:SCADA市場、提供形態別、2022年~2025年(百万米ドル) 162
表98 北米:SCADA市場、提供形態別、2026年~2032年(百万米ドル) 162
表99 北米:SCADA市場、エンドユーザー別、2022年~2025年(百万米ドル) 163
表100 南米アメリカ:SCADA市場、エンドユーザー別、2026年~2032年(百万米ドル) 163
表101 南米アメリカ:SCADA市場、プロセス産業別、
2022年~2025年(百万米ドル) 163
表102 北米:SCADA市場、プロセス産業別、
2026年~2032年(百万米ドル) 163
表103 北米:SCADA市場、ディスクリート産業別、
2022年~2025年(百万米ドル) 164
表104 北米:SCADA市場(個別産業別)、
2026年~2032年(百万米ドル) 164
表105 北米:SCADA市場(ユーティリティ別)、2022年~2025年(百万米ドル) 164
表106 北米:SCADA市場、ユーティリティ別、2026年~2032年(百万ドル) 164
表107 アメリカ:SCADA市場、エンドユーザー別、2022年~2025年(百万ドル) 165
表108 アメリカ:SCADA市場、エンドユーザー別、2026年~2032年(百万ドル) 165
表109 アメリカ:SCADA市場、提供形態別、2022年~2025年(百万ドル) 166
表110 アメリカ:SCADA市場、提供形態別、2026年~2032年(百万ドル) 166
表111 カナダ:SCADA市場、エンドユーザー別、2022年~2025年(百万ドル) 167
表 112 カナダ:SCADA 市場、エンドユーザー別、2026年~2032年(百万米ドル) 167
表 113 カナダ:SCADA 市場、提供形態別、2022–2025 年(百万米ドル) 167
表 114 カナダ:SCADA 市場、提供形態別、2026–2032 年(百万米ドル) 167
表115 メキシコ:SCADA市場、エンドユーザー別、2022年~2025年(百万米ドル) 168
表116 メキシコ:SCADA市場、エンドユーザー別、2026年~2032年(百万米ドル) 168
表117 メキシコ:SCADA市場(提供サービス別)、2022年~2025年(百万米ドル) 169
表118 メキシコ:SCADA市場(提供サービス別)、2026年~2032年(百万米ドル) 169
表119 ヨーロッパ:SCADA市場、国別、2022年~2025年(百万米ドル) 170
表120 ヨーロッパ:SCADA市場、国別、2026年~2032年(百万米ドル) 171
表121 ヨーロッパ:SCADA市場、提供形態別、2022年~2025年(百万米ドル) 171
表122 ヨーロッパ:SCADA市場、提供形態別、2026年~2032年(百万米ドル) 171
表123 ヨーロッパ:SCADA市場、エンドユーザー別、2022–2025年(百万米ドル) 171
表124 ヨーロッパ:SCADA市場、エンドユーザー別、2026–2032年(百万米ドル) 172
表125 ヨーロッパ:SCADA市場、プロセス産業別、2022年~2025年(百万米ドル) 172
表126 ヨーロッパ:SCADA市場、プロセス産業別、2026年~2032年(百万米ドル) 172
表127 ヨーロッパ:SCADA市場、ディスクリート産業別、2022年~2025年(百万米ドル) 172
表128 ヨーロッパ:SCADA市場、ディスクリート産業別、2026年~2032年(百万米ドル) 173
表129 ヨーロッパ:SCADA市場、ユーティリティ別、2022年~2025年(百万米ドル) 173
表130 ヨーロッパ:SCADA市場、ユーティリティ別、2026年~2032年(百万米ドル) 173
表131 英国:SCADA市場、エンドユーザー別、2022年~2025年(百万米ドル) 174
表132 英国:SCADA市場、エンドユーザー別、2026年~2032年(百万米ドル) 175
表133 英国:SCADA市場、提供形態別、2022年~2025年 (百万米ドル) 175
表 134 英国:SCADA 市場、提供形態別、2026–2032 年(百万米ドル) 175
表 135 ドイツ:SCADA 市場、エンドユーザー別、2022–2025 年(百万米ドル) 176
表136 ドイツ:SCADA市場、エンドユーザー別、2026年~2032年(百万米ドル) 176
表137 ドイツ:SCADA市場、提供形態別、2022年~2025年(百万米ドル) 176
表138 ドイツ:SCADA市場、提供形態別、2026年~2032年(百万米ドル) 177
表139 フランス:SCADA市場、エンドユーザー別、2022年~2025年 (百万米ドル) 177
表140 フランス:SCADA市場、エンドユーザー別、2026年~2032年(百万米ドル) 178
表141 フランス:SCADA市場、提供形態別、2022年~2025年(百万米ドル) 178
表142 フランス:SCADA市場、提供形態別、2026年~2032年(百万米ドル) 178
表143 イタリア:SCADA市場、エンドユーザー別、2022年~2025年(百万米ドル) 179
表144 イタリア:SCADA市場、エンドユーザー別、2026年~2032年(百万米ドル) 179
表145 イタリア:SCADA市場、提供形態別、2022年~2025年(百万米ドル) 179
表146 イタリア:SCADA市場、提供形態別、2026年~2032年 (百万米ドル) 179
表147 スペイン:SCADA市場、エンドユーザー別、2022年~2025年(百万米ドル) 180
表148 スペイン:SCADA市場、エンドユーザー別、2026年~2032年(百万米ドル) 180
表149 スペイン:SCADA市場、提供形態別、2022年~2025年(百万米ドル) 180
表150 スペイン:SCADA市場、提供形態別、2026年~2032年(百万米ドル) 181
表151 その他のヨーロッパ諸国:SCADA市場、エンドユーザー別、2022年~2025年(百万米ドル) 181
表152 ヨーロッパその他:SCADA市場、エンドユーザー別、2026年~2032年(百万米ドル) 182
表153 ヨーロッパその他:SCADA市場、提供形態別、2022年~2025年(百万米ドル) 182
表154 ヨーロッパその他: 提供形態別SCADA市場、2026年~2032年(百万米ドル) 182
表155 アジア太平洋地域:国別SCADA市場、2022年~2025年 (百万米ドル) 183
表 156 アジア太平洋地域:SCADA市場、提供形態別、2026年~2032年(百万米ドル) 184
表 157 アジア太平洋地域:SCADA市場、国別、2022年~2025年(百万米ドル) 184
表158 アジア太平洋地域:SCADA市場、提供形態別、2026年~2032年(百万米ドル) 184
表159 アジア太平洋地域:SCADA市場、エンドユーザー別、2022年~2025年(百万米ドル) 184
表160 アジア太平洋地域:SCADA市場、エンドユーザー別、2026年~2032年(百万米ドル) 185
表161 アジア太平洋地域:SCADA市場、プロセス産業別、
2022年~2025年(百万米ドル) 185
表162 アジア太平洋地域:SCADA市場(プロセス産業別)、
2026–2032年(百万米ドル) 185
表163 アジア太平洋地域:SCADA市場(ディスクリート産業別)、
2022–2025年(百万米ドル) 185
表164 アジア太平洋地域:SCADA市場(個別産業別)、
2026年~2032年(百万米ドル) 186
表165 アジア太平洋地域:SCADA市場(ユーティリティ別)、2022年~2025年(百万米ドル) 186
表166 アジア太平洋地域:SCADA市場、ユーティリティ別、2026年~2032年(百万米ドル) 186
表167 中国:SCADA市場、エンドユーザー別、2022年~2025年(百万米ドル) 187
表168 中国:SCADA市場、エンドユーザー別、2026年~2032年(百万米ドル) 187
表169 中国:SCADA市場(提供形態別)、2022年~2025年(百万米ドル) 188
表170 中国:SCADA市場(提供形態別)、2026年~2032年(百万米ドル) 188
表171 日本:SCADA市場、エンドユーザー別、2022年~2025年(百万米ドル) 189
表172 日本:SCADA市場、エンドユーザー別、2026年~2032年 (百万米ドル) 189
表 173 日本:SCADA 市場、提供形態別、2022–2025 年(百万米ドル) 189
表 174 日本:SCADA 市場、提供形態別、2026–2032 年(百万米ドル) 189
表175 韓国:SCADA市場、エンドユーザー別、2022年~2025年(百万米ドル) 190
表176 韓国:SCADA市場、エンドユーザー別、2026年~2032年(百万米ドル) 190
表177 韓国:SCADA市場、提供形態別、2022年~2025年(百万米ドル) 191
表178 韓国:SCADA市場、提供形態別、2026年~2032年(百万米ドル) 191
表179 インド:SCADA市場、エンドユーザー別、2022年~2025年(百万米ドル) 192
表180 インド:SCADA市場、エンドユーザー別、2026年~2032年(百万米ドル) 192
表181 インド:SCADA市場、提供形態別、2022年~2025年(百万米ドル) 192
表182 インド:SCADA市場、提供形態別、2026年~2032年(百万米ドル) 192
表183 オーストラリア:SCADA市場、エンドユーザー別、2022年~2025年(百万米ドル) 193
表184 オーストラリア:SCADA市場、エンドユーザー別、2026年~2032年(百万米ドル) 193
表185 オーストラリア:SCADA市場(提供形態別)、2022年~2025年(百万米ドル) 194
表186 オーストラリア:SCADA市場(提供形態別)、2026年~2032年(百万米ドル) 194
表187 アジア太平洋地域その他:SCADA市場、エンドユーザー別、
2022年~2025年(百万米ドル) 195
表188 アジア太平洋地域その他:SCADA市場、エンドユーザー別、
2026年~2032年(百万米ドル) 195
表189 アジア太平洋地域その他:SCADA市場、提供形態別、2022年~2025年(百万米ドル) 195
表190 アジア太平洋地域その他:SCADA市場、提供形態別、2026年~2032年(百万米ドル) 195
表 191 ROW:SCADA 市場、地域別、2022–2025 年(百万米ドル) 197
表 192 ROW:SCADA 市場、地域別、2026–2032 年(百万米ドル) 197
表193 行:SCADA市場、提供形態別、2022年~2025年(百万米ドル) 197
表194 行:SCADA市場、提供形態別、2026年~2032年(百万米ドル) 198
表195 行:SCADA市場、エンドユーザー別、2022年~2025年(百万米ドル) 198
表196 行:SCADA市場、エンドユーザー別、2026年~2032年(百万米ドル) 198
表197 ROW:SCADA市場、プロセス産業別、2022年~2025年(百万米ドル) 198
表 198 行:SCADA市場、プロセス産業別、2026年~2032年(百万米ドル) 199
表 199 行:SCADA市場、ディスクリート産業別、2022年~2025年(百万米ドル) 199
表200 行:SCADA市場、ディスクリート産業別、2026年~2032年(百万米ドル) 199
表 201 行:SCADA 市場、ユーティリティ別、2022年~2025年(百万米ドル) 199
表 202 行:SCADA市場、ユーティリティ別、2026年~2032年(百万米ドル) 200
表 203 中東:SCADA市場、エンドユーザー別、2022年~2025年(百万米ドル) 200
表 204 中東:SCADA市場、エンドユーザー別、2026年~2032年(百万米ドル) 201
表 205 中東:SCADA市場、国別、2022年~2025年(百万米ドル) 201
表 206 中東:SCADA市場、国別、2026年~2032年(百万米ドル) 201
表 207 中東:SCADA市場、提供形態別、2022年~2025年 (百万米ドル) 201
表 208 中東:SCADA 市場、提供形態別、2026–2032 年(百万米ドル) 202
表 209 アフリカ:SCADA 市場、国別、2022–2025 年(百万米ドル) 203
表 210 アフリカ:SCADA市場、国別、2026年~2032年(百万米ドル) 204
表 211 アフリカ:SCADA市場、エンドユーザー別、2022年~2025年(百万米ドル) 204
表 212 アフリカ:SCADA 市場、エンドユーザー別、2026年~2032年(百万米ドル) 204
表 213 アフリカ:SCADA 市場、提供形態別、2022年~2025年(百万米ドル) 204
表 214 アフリカ:SCADA 市場、提供形態別、2026年~2032年(百万米ドル) 205
表 215 南米:SCADA 市場、国別、2022年~2025年(百万米ドル) 206
表216 南米アメリカ:SCADA市場、国別、2026年~2032年(百万米ドル) 206
表217 南米アメリカ:SCADA市場、エンドユーザー別、2022年~2025年
(百万米ドル) 206
表 218 南米アメリカ:SCADA 市場、エンドユーザー別、2026–2032年(百万米ドル) 207
表 219 南米アメリカ:SCADA 市場、提供形態別、2022–2025年(百万米ドル) 207
表 220 南米アメリカ:SCADA市場、提供形態別、2026年~2032年(百万米ドル) 207
表 221 SCADA市場: 主要企業が採用した戦略の概要、
2023年1月~2026年8月 209
表222 SCADA市場:競争の激しさ、2025年 211
表223 SCADA市場:地域別展開状況(主要企業) 219
表 224 SCADA市場:提供範囲(主要企業) 220
表 225 SCADA市場:エンドユーザー別展開状況(主要企業) 221
表 226 SCADA市場:地域別展開状況(スタートアップ/中小企業) 223
表 227 SCADA 市場:提供サービスの展開状況(スタートアップ/中小企業) 224
表 228 SCADA 市場:エンドユーザーの展開状況(スタートアップ/中小企業) 225
表 229 SCADA 市場:主要スタートアップ/中小企業のリスト 227
表 230 SCADA 市場:SCADA 市場における主要スタートアップ/
中小企業の競合ベンチマーク(2025年) 227
表231 SCADA市場:製品発売状況(2023年1月~2026年8月) 228
表232 SCADA市場:取引状況(2023年1月~2026年8月) 229
表233 SCADA市場: 事業拡大、2023年1月~2026年8月 229
表234 シュナイダーエレクトリック:企業概要 231
表235 シュナイダーエレクトリック:提供製品・ソリューション・サービス 232
表236 シュナイダーエレクトリック:新製品の発売 233
表237 シュナイダーエレクトリック:取引 234
表238 シュナイダーエレクトリック:その他の動向 234
表239 シーメンス:会社概要 236
表240 シーメンス:提供製品・ソリューション・サービス 237
表241 シーメンス:新製品発売 238
表242 シーメンス:取引 239
表243 ABB:会社概要 241
表 244 ABB:提供している製品・ソリューション・サービス 242
表 245 ABB:新製品の発売 244
表 246 ABB:取引 244
表 247 ABB:事業拡大 245
表 248 ABB:その他の動向 246
表 249 ロックウェル・オートメーション:会社概要 247
表 250 ロックウェル・オートメーション:提供製品・ソリューション・サービス 248
表251 ロックウェル・オートメーション:新製品の発売 249
表252 ロックウェル・オートメーション:取引 251
表253 エマーソン・エレクトリック社:会社概要 253
表254 エマーソン・エレクトリック社: 提供している製品・ソリューション・サービス 254
表 255 エマーソン・エレクトリック社:新製品の発売 256
表 256 エマーソン・エレクトリック社:取引実績 257
表 257 コパ・データ社:会社概要 258
表 258 コパ・データ:提供製品・ソリューション・サービス 258
表 259 コパ・データ:新製品発売 259
表 260 コパ・データ:取引実績 259
表 261 コパ・データ:事業拡大 259
表 262 ハネウェル・インターナショナル社:会社概要 260
表 263 ハネウェル・インターナショナル社:提供製品・ソリューション・サービス 261
表 264 ハネウェル・インターナショナル社:新製品発売 262
表 265 ハネウェル・インターナショナル社:取引実績 262
表 266 三菱電機株式会社:会社概要 263
表 267 三菱電機株式会社:提供製品・ソリューション・
提供サービス 265
表 268 三菱電機株式会社:取引実績 265
表 269 オムロン株式会社:会社概要 267
表 270 オムロン株式会社:製品・ソリューション・提供サービス 269
表271 オムロン株式会社:新製品の発売 270
表272 横河電機株式会社:会社概要 271
表273 横河電機株式会社:提供製品・ソリューション・
サービス 272
表 274 横河電機株式会社:新製品の発売 273
表 275 横河電機株式会社:取引実績 274
表 276 日立エナジー株式会社:会社概要 275
表 277 日立エナジー株式会社:提供製品・ソリューション・サービス 276
表 278 CAPULA LTD:会社概要 277
表 279 DATA FLOW SYSTEMS:会社概要 278
表 280 FLOWCHIEF GMBH:会社概要 279
表 281 OPOURA:会社概要 280
表 282 POWER FACTORS:会社概要 281
表 283 ELYNX TECHNOLOGIES, LLC.:会社概要 282
表 284 EMR INTEGRATED SOLUTIONS:会社概要 283
表 285 INDUCTIVE AUTOMATION, LLC:会社概要 284
表 286 ISOTROL:会社概要 285
表 287 PILZ GMBH & CO. KG:会社概要 286
表 288 SPRECHER AUTOMATION GMBH:会社概要 287
表 289 SURVALENT TECHNOLOGY CORPORATION:会社概要 288
表 290 ウィローグレン・システムズ:会社概要 289
表 291 トライヘドラル・エンジニアリング・リミテッド:会社概要 290
表 292 主要な二次情報源の一覧 294
表 293 インタビュー回答者一覧 296
表 294 SCADA市場:リスク評価 302









