主なポイント
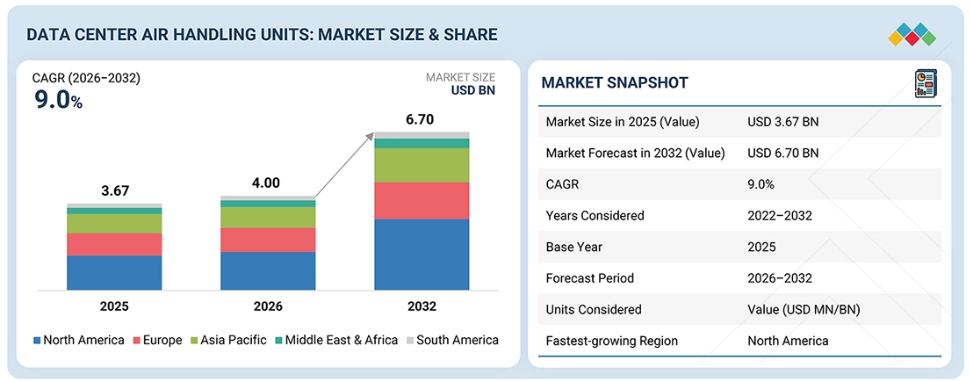
北米は、予測期間中の年平均成長率(CAGR)が10.8%となり、市場規模の観点から最も急速に成長している地域です。
種類別では、冷水システムと統合されたAHUが、2025年の市場全体の市場規模の38.3%を占めています。
処理能力別では、50,001 M3/H以上のセグメントが、予測期間中、データセンター用空調ユニット市場を牽引すると予想されます。
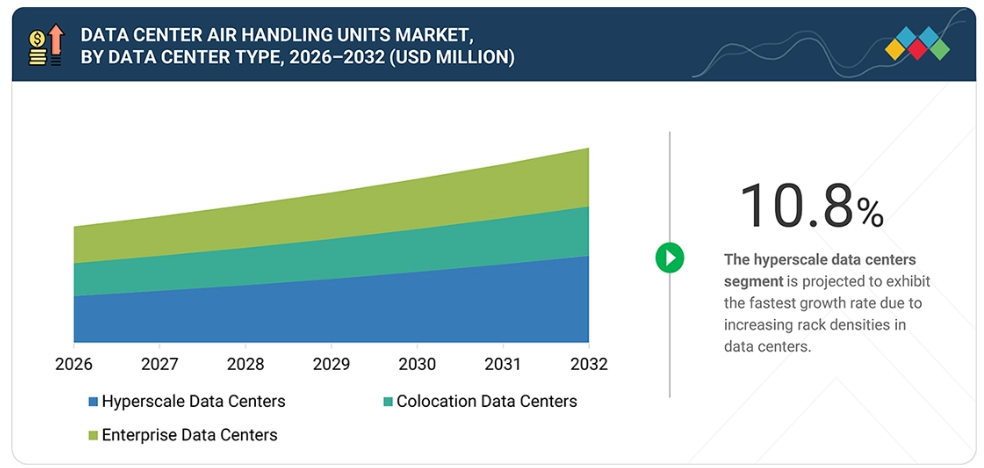
データセンターの種類別では、2025年にハイパースケールデータセンターセグメントが、市場規模において全体の38.8%のシェアを占めました。
Vertiv Group Corp.、Johnson Controls、およびSTULZ GmbHは、その高い市場シェアと製品展開の広さから、データセンター用空調ユニット市場における主要プレイヤーとして挙げられています。
Rosenberg Ventilatoren GmbH、Menerga GmbH、Haakon Industriesなどは、専門的なニッチ分野で確固たる地位を築くことで、スタートアップや中小企業として頭角を現しており、新興の市場リーダーとしての潜在力を示しています。
市場におけるハイパースケールおよびコロケーション型データセンターの導入に伴い、大規模なITインフラを支えるため、より高い冷却能力を備えたソリューションが求められています。また、フリークーリング、エコノマイザー、適切な制御システムといった冷水および水効率技術を採用したAHUの適用範囲も、稼働時のエネルギー消費量削減により拡大しています。スマートで監視機能付きのシステム、可変速ファン、自動化および予知保全モードを備えたIoT対応のインテリジェントAHUも、気流管理を最適化し、稼働時間を最大化したいと考えるデータセンター運営者の関心を集めています。
顧客の顧客に影響を与えるトレンドと変革
データセンター用空気処理装置(AHU)市場は変革の真っ只中にあり、顧客の期待の変化、データセンターの複雑化の進展、および高密度コンピューティングへの需要が、エンドユーザー向けソリューション市場を再定義しつつあります。
ハイパースケールおよびエンタープライズ向けデータセンター向けの現在のカスタマイズ型AHU、ミッションクリティカルな環境向けのファンウォール型AHU、コロケーションおよびエンタープライズ展開向けのモジュラー型AHUや特注システムソリューションからの収益源は、AIを搭載した先進的な冷却ソリューションやスマートな熱管理システムへと拡大しています。
将来の市場収益は、ハイブリッド冷却環境向けのAI対応・大容量AHU、スマート気流管理とECファンを組み合わせた高効率AHU、およびデータセンターの迅速な展開を実現するモジュラー型/プレハブ型AHUに対する需要の高まりによって牽引されるでしょう。人工知能(AI)、機械学習(ML)、およびハイパフォーマンスコンピューティング(HPC)の採用拡大に伴い、ラック密度の増加や熱負荷の増大に対応する冷却ソリューションへの需要が生まれています。
そのため、AHUベンダーは、スケーラビリティ、エネルギー効率、およびデジタル化への対応へと軸足を移しています。エンドユーザーのニーズの進化は、データセンターのバリューチェーン全体において、さらなる興味深い機会を切り開いています。
ハイパースケールデータセンターの運営事業者は、AIベースのワークロードを効果的に冷却しつつ、エネルギー消費を削減し、システムの簡素化を実現できる最先端の冷却ハードウェアを求めています。一方、コロケーションやエンタープライズデータセンターの所有者は、複数のテナント(メザニン型およびコア&シェル型データセンター)に対して、市場投入の迅速化と可用性の向上を可能にする、信頼性が高く柔軟な冷却構成を優先しています。この動向は、システムインテグレーター、冷却ソリューションプロバイダー、およびMEP請負業者が、AHUソリューションの主要な購入者としての役割を強化する要因にもなっています。
市場の動向
推進要因:データセンター市場の急速な拡大
データセンター用空調ユニット(AHU)市場の成長を牽引する主な要因の一つは、世界的なデータセンター産業の驚異的な成長です。企業がクラウドコンピューティング、AI/ML、HPC、ビッグデータ分析、IoTといったデータや情報を多用するサービスをますます導入するにつれ、世界中で新たなデータセンター容量への需要が高まっています。その結果、ハイパースケールクラウドプロバイダー、コロケーション事業者、および企業組織は、増加するデジタルワークロードに対応するため、データセンターの建設や拡張プロジェクトに多額の投資を行っています。データセンターの規模が拡大し、電力密度やスペース密度が高まるにつれ、気流、温度、湿度、および空気質の制御を最適化できる高性能なAHUへの需要も大幅に増加しています。今日のデータセンターでは、ミッションクリティカルなIT機器を24時間365日稼働させるために、信頼性が高くエネルギー効率に優れた冷却システムが求められています。空調機(AHU)は、空調処理された空気を供給し、安定した環境を維持するとともに、機器の過熱を防ぐ上で不可欠な役割を果たしています。
従来型ITインフラよりもはるかに高い熱流束を持つAIサーバーや高密度ラックの登場により、電子整流(EC)ファン、インテリジェントな施設内気流管理、可変風量、およびIoT対応のモニタリング機能を備えた最新のAHUが採用されるようになりました。
抑制要因:高密度コンピューティング向け液体冷却技術の普及拡大
高密度コンピューティング向けの液体冷却ソリューションの普及が進んでいることが、データセンター用空調ユニット(AHU)市場にとって大きな制約要因となりつつあります。
AI、ML、およびHPCのワークロードは、従来型の空冷手段では対応しきれないほどの電力をラックあたりで消費しており、データセンター運営者は、高出力プロセッサから熱をより効果的に除去するために、ダイレクト・トゥ・チップ液冷、浸漬冷却、およびリアドア熱交換器システムを導入しています。最新の高出力GPUやアクセラレータを使用したAIクラスタの普及により、液冷技術の導入はさらに加速しました。今日のAIサーバーは、純粋な空冷では放熱が困難なレベルのプロセッサ熱負荷に達しています。多くのハイパースケールクラウドやコロケーションプロバイダーは、ハイブリッド型、あるいは完全液体冷却型のアーキテクチャへと移行しつつあります。このアーキテクチャでは、空調ユニットは施設内の環境調整のみを担当し、熱除去のほぼすべてを液体冷却が担います。この傾向は、AIやHPC向けに建設される次世代のデータセンターにおいて、従来型のAHUインフラの導入を妨げる可能性もあります。
機会:AI対応データセンターにおけるハイブリッド冷却アーキテクチャの採用拡大
増加するAI対応データセンターにおけるハイブリッド冷却アーキテクチャの台頭は、データセンター用空調ユニット(AHU)にさらなる市場成長の機会をもたらしています。新しいアプリケーション向けのAI、ML、HPCワークロードの利用がラックの電力密度を過去最高水準に押し上げる中、データセンター運営者は、液体冷却技術と高度な空気冷却システムの組み合わせを、効果的な熱管理を実現するための最適な枠組みと見なしています。
液体冷却は、高出力のCPUや高GPU密度構成から熱を直接除去する上で非常に効果的ですが、空間内の環境条件、湿度レベル、気流、および空気質をきめ細かく管理する上で、AHUは依然として不可欠です。このような冷却アーキテクチャの統合には、液体冷却および空冷式のITインフラストラクチャの両方を備えた同一空間をサポートできる、高効率な空調ソリューションが求められます。効率の向上や消費電力の低減に加え、ハイブリッドデータセンター向けのAHUには、気流のスマート制御、電子整流(EC)ファン、可変風量制御、IoT対応の監視・自動化、BMSとの統合、そして変化するワークロード特性への対応といった革新的な機能も求められます。変動する熱負荷に応じて気流や環境変数を適応的に調整する能力は、今後長年にわたり、AI対応およびAI導入準備が整ったデータセンターにとって極めて重要となるでしょう。
課題:ハイブリッド冷却アーキテクチャにおける統合の課題
ハイブリッド冷却アーキテクチャの導入は、データセンター用AHU市場における大きな課題です。設計エンジニアや運用担当者が、空冷と液冷(ダイレクト・トゥ・チップ冷却、浸漬冷却、リアドア熱交換器)を組み合わせたハイブリッド環境へと移行するにつれ、複数の熱管理技術を効果的に統合する冷却システムを設計するという課題に直面しています。
空冷式施設では冷却がすべて空調ユニット(AHU)を通じて行われるのとは異なり、複数の異なる熱管理技術を適切に調整・維持することは、ハイブリッド環境における設計上の重要な考慮事項となります。最適化されたハイブリッド冷却システムを構築するには、気流配置、冷却負荷、および環境条件の微妙なバランスが必要です。液体冷却は高出力のCPUやGPUを直接対象とするため、施設内の残りの熱負荷は不均一に分散され、気流配置にさらなる複雑さが生じます。AHU、冷却分配ユニット(CDU)、冷水システム、およびBMS間の統合が不十分だと、ホットスポットの発生、気流の悪化、エネルギー消費量の増加、さらには気流の不均衡による冷却ムラを引き起こす可能性があります。サーバーラック間で熱負荷が大きく異なる高密度のAIおよびHPC環境では、これらの問題への対処はさらに困難になる可能性があります。
市場エコシステム
データセンターの空調機(AHU)エコシステムは、コンポーネントサプライヤー、ディストリビューター、OEMメーカー、エンドユーザーからなるネットワークで構成されており、これらが一体となって先進的な冷却ソリューションの開発と導入を推進しています。ABB、シーメンス、イートン、アルセロール・ミッタルなどのコンポーネントプロバイダーは、AHUの製造に使用されるモーター、電気システム、制御装置、構造材料などの重要な技術を供給しています。
販売代理店は、これらのコンポーネントや完成システムのグローバルな供給を促進し、効率的なサプライチェーン管理とプロジェクトの適時実行を確保しています。製造レベルでは、Vertiv、Johnson Controls、Carrier、Trane、Daikinなどの企業が、ハイパースケール、コロケーション、エンタープライズ、エッジデータセンター向けに最適化された高性能空調ユニットを設計・製造しています。これらのシステムは、Google、Microsoft、Amazon Web Services(AWS)、Lenovoなどの大手クラウドサービスプロバイダーや技術企業を含むエンドユーザーによって導入され、高密度コンピューティング、AIワークロード、およびミッションクリティカルなデジタルインフラストラクチャを支える、信頼性が高くエネルギー効率に優れた熱管理を実現しています。これらのステークホルダー間の連携により、現代のデータセンターに向けた継続的なイノベーション、エネルギー効率の向上、および拡張性の高い冷却ソリューションが可能となっています
市場セグメント
データセンター用空調ユニット市場(データセンターの種類別)
データセンターの種類別に見ると、予測期間中、ハイパースケールデータセンターが世界のデータセンター用空調ユニット(AHU)市場全体の主要なシェアを占めています。これは、大手クラウドサービスプロバイダー、インターネット企業、およびAIインフラ企業によるハイパースケールデータセンターの急速な拡大によるものです。大規模なハイパースケールデータセンターには数千台のサーバーが設置されており、これらが膨大な熱負荷を発生させるため、安定した稼働と、温度、湿度、気流の正確な制御が可能な大容量の空調ユニットに対する需要が高まっています。
ハイパースケール施設では、冷水、エコノマイザー、スマート制御、高効率の電子整流(EC)ファンを備えた最先端の空調ユニットを活用した高性能な集中型冷却システムが、業界標準となっています。このようなAHUを採用することで、大規模なサーバーベイへの均一な気流供給、冷却効率とエネルギー管理の向上を実現し、増え続けるラック電力密度の拡大に対応する余地が生まれます。最新のAHUは、ビル管理システム(BMS)やIoT対応の遠隔監視プラットフォームを通じて高度に統合することができ、予知保全向けに最適化されることで、信頼性の高い性能と全体的な運用・保守コストの削減を実現し、ハイパースケール顧客の需要に応え続けています。
データセンター用空調ユニット市場(種類別)
種類別では、冷水システムと統合されたAHUが、世界のデータセンター用AHU市場をリードしています。このセグメントは、高い冷却負荷への対応能力、エネルギー効率、およびミッションクリティカルなデータセンター運用に不可欠な高い信頼性を備えているため、新規データセンターで広く採用されています。
ハイパースケール、コロケーション、および大規模企業データセンターにおける冷水冷却アーキテクチャの採用も、このセグメントの優位性に寄与しています。冷水システムは、空気式システムと比較して、より大きな熱負荷を効率的かつコスト効率良く除去することができます。過去10年間、コンピュータシステムの利用増加、そして最近ではAI/MLパック、HPC、クラウドワークロードの増加により、ラックの電力密度が大幅に上昇しました。その結果、冷水統合型AHUは、大規模施設において急速に好まれる設備となりつつあります。
地域
北米は、予測期間中に最大の市場となると推定されています
北米は、堅調なデータセンターエコシステムの存在、ハイパースケールおよびコロケーションデータセンターの急速な拡大、人工知能(AI)ワークロードの導入拡大、およびエネルギー効率の高い冷却インフラへの需要の高まりにより、予測期間中に世界のデータセンター用空調ユニット(AHU)市場を支配すると予測されています。アメリカは、Amazon Web Services、Google、Meta Platforms、Microsoftといった主要な技術企業が拠点を置いていることから、クラウドコンピューティングおよびハイパースケールデータセンターの主要な拠点となっています。これらのプロバイダーは、今日の増大する需要に応えるため、クラウド、生成AI、機械学習、およびハイパフォーマンスコンピューティング(HPC)専用の大規模キャンパスに投資しています。
AIサーバーやハイパフォーマンスコンピューティングにおけるラック電力密度の上昇は、南米アメリカにおける先進的なAHUシステムの導入拡大を後押しする最も重要な要因の一つです。AI、ハイパフォーマンスコンピューティング、機械学習の発展に伴い、厳しい温度・湿度仕様を満たしつつ、より高い熱除去能力を発揮できる、より効率的なデータセンターの熱管理システムへのニーズが高まっています。従来型の空冷方式は、電力密度の上昇に伴い物理的な限界に直面しているため、データセンター運営者は、冷水、液体冷却、高効率AHUを統合したハイブリッド冷却アーキテクチャを導入しており、この傾向は当面の間続く見込みです。これにより、高度な制御機能、可変速ファン、エネルギー最適化機能を統合した、モジュール式で精密制御が可能なインテリジェントAHUに対する強い需要が生まれています。
データセンター用空調ユニット市場:企業評価マトリックス
データセンター用空調ユニット市場の評価マトリックスにおいて、Vertiv Group Corp.(スター)は、さまざまなエンドユーザーに採用されている同社のデータセンター用空調ユニットソリューションに支えられ、高い市場シェアと幅広い製品ラインナップを誇り、業界をリードしています。三菱電機株式会社(新興リーダー)は、競合他社と比較して著しい製品革新を見せています。Vertiv Group Corp.が規模と多様な製品ポートフォリオによって市場を支配している一方で、熱管理ソリューションへの需要が高まり続ける中、三菱電機のデータセンター用エアハンドリングユニットは、リーダーのクアドラントへと躍進する大きな可能性を秘めています。
主要市場プレイヤー
Vertiv Group Corp (US)
Johnson Controls, Inc. (US)
STULZ GMBH (Germany)
Carrier (US)
Daikin Industries Ltd. (Japan)
Samsung Electronics (South Korea)
Systemair AB (Sweden)
Swegon Group AB (Sweden)
Munters Group AB (Sweden)
Trane (Ireland)
Mitsubishi Electric Corporation (Japan)
LG Electronics (South Korea)
Trox SE (Germany)
Airedale International Air Conditioning Ltd. (Modine) (UK)
AL-KO THERM GMBH (Germany)
AAON (US)
Zeco Aircon (India)
GD Midea Heating & Ventilating Equipment Co., Ltd. (China)
最近の動向
2025年11月:サムスン電子は、ヨーロッパを代表するHVACソリューションプロバイダーの一つであるFläktGroupの買収を完了し、暖房・換気・空調(HVAC)およびデータセンター冷却事業の世界的な強化を図りました。本取引に伴い、サムスンはFläktGroupの研究開発能力の拡大、グローバルな生産・サプライチェーンネットワークの強化、および相互補完的な製品・サービスの統合を通じて、事業上の相乗効果を生み出す計画です。
FläktGroupは、既存のブランド、経営陣、従業員、製造施設を維持したまま、独立した子会社として引き続き事業を展開し、自社の技術的専門知識を保ちつつ、サムスンのグローバルなリソースを活用していきます。今回の買収には、Woods Air Movement、SEMCO、SE-ElektronicなどのFläktGroupの子会社も含まれており、これによりサムスンの換気、空気処理、気流管理、ビルオートメーションソリューションにおけるポートフォリオがさらに拡大することになります。
2025年11月:ダイキン・アプライドは、ハイパフォーマンス・コンピューティング(HPC)およびAIデータセンター向けの負圧液体冷却システムを専門とするChilldyneの買収を発表しました。この買収により、ダイキン・アプライドは既存の製品ラインに先進的な液体冷却技術を追加し、データセンター向け冷却ソリューションのポートフォリオを拡充します。この戦略的措置により、包括的でエネルギー効率に優れた熱管理ソリューションを提供する同社の能力が強化されるとともに、持続可能なエンドツーエンドのインフラソリューションを通じて、ハイパースケールおよび次世代AIデータセンターの増大する冷却要件に対応できるようになります。
2024年11月:スウェゴンは、ヨーロッパのHVAC市場における存在感を強化するため、ドイツを拠点とする家族経営のモジュラー式空調ユニット(AHU)メーカーであるHOWATHERM Klimatechnik GmbHを買収する契約を締結しました。この買収により、HOWATHERMのモジュラー式AHUソリューションと長年にわたるエンジニアリングの専門知識をポートフォリオに加えることで、ヨーロッパ最大の空調ユニット市場であるドイツにおけるスウェゴンの地位が強化されます。また、この取引は、両社の補完的な技術、製品品質へのこだわり、そしてエネルギー効率の高い換気・空調システムにおけるイノベーションへの取り組みを融合させることで、スウェゴンの成長戦略を支えるものです。
2024年4月:三菱電機株式会社は、その完全子会社であるMitsubishi Electric Hydronics & IT Cooling Systems S.p.A.およびMitsubishi Electric Europe B.V.が、フランスを拠点とする空調企業AIRCALOの買収を完了したと発表しました。この買収により、製品ポートフォリオを拡大し、高度にカスタマイズされた空調ソリューションを提供する能力を強化することで、ヨーロッパにおける三菱電機の温水式HVAC事業が強化されます。三菱電機は、AIRCALO社のエンジニアリングの専門知識と受注生産体制を活用することで、ヨーロッパのHVAC市場の進化するニーズにより的確に対応するとともに、エネルギー効率に優れ、環境的に持続可能な空調ソリューションに対する高まる需要を支援することを目指しています。
1 はじめに 25
1.1 調査の目的 25
1.2 市場の定義 25
1.3 調査範囲 26
1.3.1 市場セグメンテーションおよび地域範囲 26
1.3.2 調査対象および除外項目 27
1.3.3 調査対象期間 27
1.4 調査対象通貨 28
1.5 調査の限界 28
1.6 ステークホルダー 28
2 エグゼクティブ・サマリー 29
2.1 主な知見と市場のハイライト 29
2.2 主要市場参加者:市場インサイトと戦略的動向 30
2.3 データセンター用AHU市場における破壊的トレンド 31
2.4 高成長セグメント 31
2.5 地域別概要:市場規模、成長率、および予測 32
3 プレミアムインサイト 33
3.1 データセンターAHU市場における事業者にとって魅力的な機会 33
3.2 データセンター種類別データセンターAHU市場 33
3.3 AHU種類別データセンターAHU市場 34
3.4 データセンター用AHU市場(容量別) 34
3.5 データセンター用AHU市場(地域別) 35
3.6 データセンター用AHU市場(国別) 35
4 市場概要 36
4.1 はじめに 36
4.2 市場の動向 37
4.2.1 成長要因 37
4.2.1.1 データセンター市場の急速な拡大 37
4.2.1.2 エネルギー効率に優れ、持続可能なデータセンター冷却への重視の高まり 38
4.2.1.3 サーバーラックの電力密度の増加が、高度な気流管理への需要を牽引 39
4.2.2 制約要因 40
4.2.2.1 高密度コンピューティングにおける液体冷却技術の採用拡大 40
4.2.2.2 高度なAHUシステムの高い設備投資およびライフサイクルコスト 40
4.2.3 機会 41
4.2.3.1 AI対応データセンターにおけるハイブリッド冷却アーキテクチャの採用拡大 41
4.2.3.2 レガシーデータセンターの冷却インフラにおける改修および近代化の進展 41
4.2.4 課題 42
4.2.4.1 ハイブリッド冷却アーキテクチャにおける統合上の課題 42
4.3 未充足のニーズと未開拓分野 42
4.3.1 データセンター用AHU市場における未充足のニーズ 42
4.3.2 未開拓分野における機会 43
4.4 相互に関連する市場とセクター横断的な機会 43
4.4.1 相互に関連する市場 43
4.4.2 セクター横断的な機会 43
4.5 新たなビジネスモデルとエコシステムの変容 44
4.5.1 新たなビジネスモデル 44
4.5.2 エコシステムの変容 44
4.6 ティア1/2/3のプレーヤーによる戦略的動き 45
4.6.1 主な動きと戦略的焦点 45
5 産業の動向 46
5.1 ポーターの5つの力分析 46
5.1.1 供給者の交渉力 47
5.1.2 購入者の交渉力 47
5.1.3 代替品の脅威 48
5.1.4 新規参入者の脅威 48
5.1.5 競合の激しさ 49
5.2 マクロ経済指標 49
5.2.1 はじめに 49
5.2.2 GDPの推移と予測 49
5.2.3 データセンター産業 52
5.2.4 製造産業 52
5.2.5 世界のハイパースケールおよびAIデータセンター産業の動向 53
5.3 バリューチェーン分析 54
5.3.1 主要企業 56
5.4 エコシステム分析 56
5.5 2026~2027年の主要な会議およびイベント 58
5.6 顧客のビジネスに影響を与えるトレンド/ディスラプション 59
5.7 投資および資金調達の状況 60
5.8 ケーススタディ分析 61
5.8.1 ケーススタディ 1:ジョンソン・コントロールズ(サイレント・エア) – モジュラー型データセンター用空調ユニットソリューション 61
5.8.2 事例研究 2:ダイキン・アプライドUKによるベルギーのハイパースケールデータセンター向け特注空調ユニットの導入 62
6 主要な新興技術 63
6.1 主要技術 63
6.1.1 インテリジェントなAHU制御・監視システム 63
6.1.2 高効率ECファンおよび可変風量技術 63
6.2 関連技術の分析 63
6.2.1 モジュール式およびプレハブ式AHUシステム 63
6.2.2 廃熱回収・再利用システム 64
6.3 補完的技術の分析 64
6.3.1 ハイブリッド空気・液体冷却統合システム 64
6.4 技術・製品ロードマップ 64
6.4.1 短期(2026年から2028年) | 基盤整備と初期の商用化 65
6.4.2 中期(2028年から2032年) | 拡大と標準化 65
6.4.3 長期(2032年から2035年以降) | 大規模商用化および自律型熱管理 66
6.5 特許分析 66
6.5.1 はじめに 66
6.5.2 方法論 67
6.5.3 文献の種類 67
6.5.4 分析結果 68
6.5.5 特許の法的状況 69
6.5.6 管轄区域分析 69
6.5.7 主要出願者 70
6.5.7.1 主要特許一覧 70
6.6 将来の応用 73
6.6.1 インテリジェント自律型AHU制御システム:適応制御と予測分析を通じて、気流、温度、湿度、およびエネルギー消費を継続的に最適化するインテリジェントAHU 74
6.6.2 ハイブリッド冷却対応AHU:高密度データセンター環境におけるハイブリッド冷却アーキテクチャとシームレスに統合されるよう設計されたAHU 74
6.6.3 モジュール式かつ拡張可能なAHUプラットフォーム:ハイパースケールおよびエッジデータセンター向けに、迅速な導入、標準化された拡張、および拡張可能な冷却インフラを実現する、工場で組み立てられたモジュール式AHU 75
6.6.4 熱回収対応AHU:持続可能なデータセンター冷却戦略を支援するため、施設レベルの熱回収システムとの互換性を考慮してエンジニアリングされたAHU 75
6.7 AI/ジェネレーティブAIがデータセンターAHU市場に与える影響 76
6.7.1 はじめに 76
6.7.2 主なユースケースと市場の可能性 76
6.7.3 ベストプラクティス:企業・機関のユースケース 77
6.7.4 データセンター用AHU市場のケーススタディ 77
6.7.5 相互に関連する隣接エコシステムと市場プレイヤーへの影響 78
6.7.6 データセンターAHU市場におけるジェネレーティブAI導入に対する顧客の準備状況 78
6.7.7 ジョンソン・コントロールズ(SILENT-AIRE):AI対応ハイパースケールデータセンター向けカスタム空調システム 79
6.7.8 ダイキン:AI対応データセンター向け統合型空調システム 79
7 持続可能性と規制環境 80
7.1 地域ごとの規制とコンプライアンス 80
7.1.1 規制機関、政府機関、およびその他の組織 80
7.1.2 産業標準 85
7.2 サステナビリティへの取り組み 86
7.2.1 データセンター用AHU市場におけるカーボンインパクトと環境配慮型アプリケーション 86
7.3 サステナビリティへの影響と規制政策の取り組み 87
7.4 認証、表示、および環境基準 89
8 顧客環境と購買行動 92
8.1 意思決定プロセス 92
8.2 購買プロセスにおける主要なステークホルダー 96
8.2.1 購買プロセスにおける主要なステークホルダー 96
8.2.2 購入基準 97
8.3 導入の障壁および社内の課題 98
8.4 各種エンドユーザー産業における未充足ニーズ 100
8.5 市場の収益性 101
8.5.1 収益の可能性 101
8.5.2 コストの動向 102
8.5.3 主要用途における利益率向上の機会 102
9 データセンター用AHU市場(種類別) 103
9.1 はじめに 104
9.2 冷水(CHW)式AHU 105
9.2.1 ハイパースケールデータセンターおよびAI対応インフラの拡大が、冷水式AHUの需要を牽引しています 105
9.3 DX(直接膨張)式AHU 106
9.3.1 エッジデータセンターおよびモジュラー型データセンターへの需要の高まりが、DX式AHUの採用を促進しています 106
9.4 蒸発式/断熱式AHU 107
9.4.1 エネルギー効率と持続可能性への関心の高まりが、蒸発式/断熱式AHUの採用を促進しています 107
9.5 外気/空気側エコノマイザー式AHU 108
9.5.1 エネルギー効率の高い冷却への重視の高まりが、外気/空気側エコノマイザー式AHUの採用を促進しています 108
9.6 ハイブリッド(デュアルメディア・ネイティブ)AHU 110
9.6.1 柔軟な冷却アーキテクチャの採用拡大が、ハイブリッドAHUへの需要を牽引しています 110
10 データセンター用AHU市場(処理能力別) 112
10.1 はじめに 113
10.2 5,000 M3/H 以下 114
10.2.1 エッジデータセンターおよびモジュラー型データセンターの導入拡大が、5,000 M3/H までの処理能力を持つ AHU への需要を支えています 114
10.3 5,001~15,000 M3/H 115
10.3.1 エンタープライズおよび地域コロケーションデータセンターの拡大が進んでおり、5,001~15,000 m³/hの処理能力を持つAHUSへの需要を支えています 115
10.4 15,001~30,000 m³/h 116
10.4.1 モジュラー型ハイパースケールおよび大規模コロケーションデータセンターの導入拡大が、処理能力15,001~30,000 m³/hのAHUSへの需要を牽引しています 116
10.5 30,001~50,000 m³/h 117
10.5.1 ラック電力密度の増加により、処理能力30,001~50,000 m³/hのAHUSへの需要が高まっています 117
10.6 50,001 m³/h以上 118
10.6.1 AIメガキャンパスの拡大が、処理能力50,001 M3/H以上のAHUへの需要を牽引しています 118
11 データセンターの種類別AHU市場 120
11.1 はじめに 121
11.2 ハイパースケール 122
11.2.1 AIインフラおよびハイパースケールデータセンターの拡大が、大容量エアハンドリングユニットの需要を牽引しています 122
11.3 コロケーションプロバイダー 123
11.3.1 AI対応インフラへの需要の高まりが、コロケーションデータセンターにおけるAHUの導入を促進しています 123
11.4 企業 124
11.4.1 レガシーデータセンターインフラの近代化が、エンタープライズデータセンターにおけるAHUの導入を後押ししています 124
12 地域別データセンター用空調ユニット市場 126
12.1 はじめに 127
12.2 北米 128
12.2.1 アメリカ 132
12.2.1.1 市場での主導的地位を維持するためのハイパースケール拡大、液体冷却の導入、およびAI主導のインフラ投資 132
12.2.2 カナダ 133
12.2.2.1 寒冷地におけるフリークーリングと再生可能エネルギーの価格設定が、持続可能なAHU需要の基盤を形成 133
12.2.3 メキシコ 134
12.2.3.1 ニアショアリング主導のデジタル投資とハイパースケール企業の市場参入が、耐熱性AHUシステムの需要を牽引 134
12.3 ヨーロッパ 135
12.3.1 ドイツ 139
12.3.1.1 EnEfGの効率化義務と過去最大規模のハイパースケール向け資本投入が、フランクフルトの空調基準を再構築 139
12.3.2 英国 140
12.3.2.1 AI成長ゾーンと重要国家インフラとしての指定が、AHUを備えた設備容量の新たな波を喚起 140
12.3.3 フランス 141
12.3.3.1 原子力に支えられた低炭素電力とソブリンクラウドへの投資が、ハイパースケールAHUの需要を牽引 141
12.3.4 イタリア 142
12.3.4.1 ミラノのティア1都市への台頭と地中海地域との接続性が、AHUを備えた新たなキャンパス建設を牽引します 142
12.3.5 スペイン 143
12.3.5.1 豊富な太陽光発電資源と迅速に推進されるメガキャンパスにより、スペインは主要な成長市場としての地位を確立します 143
12.3.6 ロシア 144
12.3.6.1 輸入代替とデータローカライゼーションの義務化により、国内志向のAHU市場が維持されます 144
12.3.7 その他のヨーロッパ諸国 145
12.4 アジア太平洋地域 146
12.4.1 中国 150
12.4.1.1 東西データ計算プログラムとソブリンAIの整備により、同地域最大のAHU市場を確固たるものにします 150
12.4.2 日本 151
12.4.2.1 ソブリンAIへの投資と深刻な電力制約により、高効率かつスペース効率に優れたAHUシステムの需要が高まります 151
12.4.3 インド 152
12.4.3.1 インフラ整備状況に基づく優遇措置と、過去最大規模のハイパースケーラーによる投資が、アジアで最も急成長するAHU需要を牽引します 152
12.4.4 韓国 153
12.4.4.1 18.4 GW規模の国家AIデータセンター・メガプロジェクトが、高密度AHUインフラに対する長期的な需要を再構築します 153
12.4.5 タイ 154
12.4.5.1 BOI(タイ投資委員会)の優遇措置と、シンガポールを超えた地域分散化により、AHUを備えた新規容量の拡大が加速 154
12.4.6 台湾 155
12.4.6.1 半導体分野におけるリーダーシップとAIチップメーカーの研究開発投資が、高精度・高密度AHUの需要を牽引します 155
12.4.7 オーストラリア 156
12.4.7.1 過去最高の資本流入とOpenAI・NEXTDCの提携により、2030年までAHUの堅調な需要が支えられる見込み 156
12.4.8 アジア太平洋地域のその他 157
12.5 中東・アフリカ 158
12.5.1 GCC諸国 161
12.5.1.1 サウジアラビア 162
12.5.1.1.1 HUMAINによる数ギガワット規模の国家AIインフラ整備が、同地域で最も力強いAHU需要の伸びを牽引 162
12.5.1.2 UAE 163
12.5.1.2.1 Stargate UAEとG42の国際的な提携により、同国が地域のAIハブとしての地位を確固たるものにする 163
12.5.1.3 カタール 164
12.5.1.3.1 ブルックフィールドとQAIの提携、および国家デジタル変革戦略により、ドーハのAHU導入容量が拡大 164
12.5.1.4 その他のGCC諸国 165
12.5.2 南アフリカ 166
12.5.2.1 サハラ以南アフリカを代表する接続ハブとしての地位が、安定かつ電力網の耐障害性に優れたAHUへの投資を牽引 166
12.5.3 トルコ 167
12.5.3.1 イスタンブールがヨーロッパとアジアを結ぶ接続の架け橋となり、Googleによる地域への投資がAHUの着実な成長を支えます 167
12.5.4 その他の中東・アフリカ諸国 168
12.6 南米アメリカ 169
12.6.1 ブラジル 172
12.6.1.1 ByteDanceによる過去最高額となる390億米ドルのキャンパス建設およびハイパースケール・クラウドの拡張が、南米アメリカ最大のAHU市場を支える 172
12.6.2 アルゼンチン 173
12.6.2.1 マクロ経済の逆風にもかかわらず、デジタルバンキングの成長と政府の近代化プログラムがAHU需要の漸増を支える 173
12.6.3 南米アメリカその他の地域 174
13 競争環境 175
13.1 はじめに 175
13.2 主要企業の戦略/競争優位性 175
13.3 2025年の収益分析 177
13.3.1 主要企業の収益分析 177
13.4 2025年の市場シェア分析 178
13.4.1 主要市場プレーヤーのランキング分析 178
13.4.2 2025年の市場シェア分析 178
13.5 ブランド・製品比較 181
13.6 企業評価および財務指標 182
13.7 企業評価マトリックス:主要プレイヤー、2025年 184
13.7.1 スター企業 184
13.7.2 新興リーダー企業 184
13.7.3 普及型企業 185
13.7.4 参入企業 185
13.7.5 企業の事業展開状況:主要企業、2025年 186
13.7.5.1 企業の事業展開状況 186
13.7.6 地域別事業展開状況 187
13.7.7 種類別事業展開状況 188
13.7.8 容量別分布 189
13.7.9 データセンターの種類別分布 190
13.8 企業評価マトリックス:スタートアップ/中小企業、2025年 191
13.8.1 先進的な企業 191
13.8.2 対応力のある企業 191
13.8.3 ダイナミックな企業 191
13.8.4 スタートブロック 191
13.8.5 競合ベンチマーク:スタートアップ/中小企業、2025年 193
13.8.5.1 主要なスタートアップ/中小企業の詳細リスト 193
13.8.5.2 主要なスタートアップ/中小企業の競合ベンチマーク 194
13.9 競合シナリオ 196
13.9.1 製品発売 196
13.9.2 取引 197
14 企業概要 199
14.1 主要企業 199
14.1.1 VERTIV GROUP CORP. 199
14.1.1.1 事業概要 199
14.1.1.2 提供製品・ソリューション・サービス 200
14.1.1.3 最近の動向 201
14.1.1.3.1 新製品の発売 201
14.1.1.4 MnMの見解 201
14.1.1.4.1 主な強み 201
14.1.1.4.2 戦略的選択 201
14.1.1.4.3 弱みと競合上の脅威 202
14.1.2 STULZ GMBH 203
14.1.2.1 事業概要 203
14.1.2.2 提供製品・ソリューション・サービス 203
14.1.2.3 MnMの見解 204
14.1.2.3.1 主な強み 204
14.1.2.3.2 戦略的選択 204
14.1.2.3.3 弱点および競合上の脅威 204
14.1.3 サムスン電子株式会社(FLÄKTGROUP) 205
14.1.3.1 事業概要 205
14.1.3.2 提供している製品・ソリューション・サービス 206
14.1.3.3 最近の動向 207
14.1.3.4 MnMの見解 208
14.1.3.4.1 主な強み 208
14.1.3.4.2 戦略的選択 208
14.1.3.4.3 弱みと競合上の脅威 208
14.1.4 SYSTEMAIR AB 209
14.1.4.1 事業概要 209
14.1.4.2 提供している製品・ソリューション・サービス 210
14.1.4.3 最近の動向 210
14.1.4.3.1 新製品の発売 210
14.1.4.4 MnMの見解 211
14.1.4.4.1 主な強み 211
14.1.4.4.2 戦略的選択 211
14.1.4.4.3 弱点と競合上の脅威 211
14.1.5 SWEGON GROUP AB 212
14.1.5.1 事業概要 212
14.1.5.2 提供している製品・ソリューション・サービス 212
14.1.5.3 最近の動向 213
14.1.5.4 MnMの見解 214
14.1.5.4.1 主な強み 214
14.1.5.4.2 戦略的選択 214
14.1.5.4.3 弱点および競合上の脅威 214
14.1.6 MUNTERS GROUP AB 215
14.1.6.1 事業概要 215
14.1.6.2 提供している製品・ソリューション・サービス 216
14.1.7 JOHNSON CONTROLS 217
14.1.7.1 事業概要 217
14.1.7.2 提供している製品・ソリューション・サービス 219
14.1.8 TRANE 220
14.1.8.1 事業概要 220
14.1.8.2 提供している製品・ソリューション・サービス 221
14.1.9 CARRIER 222
14.1.9.1 事業概要 222
14.1.9.2 提供している製品・ソリューション・サービス 223
14.1.10 ダイキン工業株式会社 225
14.1.10.1 事業概要 225
14.1.10.2 提供している製品・ソリューション・サービス 226
14.1.10.3 最近の動向 228
14.1.10.3.1 取引実績 228
14.1.11 三菱電機株式会社 229
14.1.11.1 事業概要 229
14.1.11.2 提供している製品・ソリューション・サービス 230
14.1.11.3 最近の動向 232
14.1.11.3.1 取引 232
14.1.11.3.2 事業拡大 232
14.1.12 LG電子 233
14.1.12.1 事業概要 233
14.1.12.2 提供している製品・ソリューション・サービス 235
14.1.13 TROX SE 236
14.1.13.1 事業概要 236
14.1.13.2 提供している製品・ソリューション・サービス 236
14.1.14 AIREDALE INTERNATIONAL AIR CONDITIONING LTD. 237
14.1.14.1 事業概要 237
14.1.14.2 提供している製品・ソリューション・サービス 237
14.1.14.3 最近の動向 238
14.1.14.3.1 新製品の発売 238
14.1.14.3.2 取引 238
14.1.15 AL-KO THERM GMBH 239
14.1.15.1 事業概要 239
14.1.15.2 提供している製品・ソリューション・サービス 239
14.1.16 AAON 240
14.1.16.1 事業概要 240
14.1.16.2 提供している製品・ソリューション・サービス 241
14.1.17 GD MIDEA HEATING & VENTILATING EQUIPMENT CO., LTD. 244
14.1.17.1 事業概要 244
14.1.17.2 提供している製品・ソリューション・サービス 245
14.1.18 ZECO AIRCON 247
14.1.18.1 事業概要 247
14.1.18.2 提供している製品・ソリューション・サービス 248
14.2 その他の主要企業 249
14.2.1 ROSENBERG VENTILATOREN GMBH 249
14.2.2 MENERGA GMBH 250
14.2.3 CHAT UNION CLIMAVENETA 251
14.2.4 NORTEK AIR SOLUTIONS, LLC 252
14.2.5 HAAKON INDUSTRIES 253
14.2.6 MAMMOTH INC. 254
14.2.7 ENTROPIC 255
15 調査方法論 256
15.1 調査データ 256
15.1.1 二次データ 257
15.1.1.1 主要な二次情報源の一覧 257
15.1.1.2 二次資料からの主要データ 257
15.1.2 一次データ 258
15.1.2.1 一次資料からの主要データ 258
15.1.2.2 産業に関する主要な知見 259
15.1.2.3 一次インタビュー対象者一覧 259
15.1.2.4 一次インタビューの内訳 260
15.2 市場規模の推計 260
15.2.1 ボトムアップ・アプローチ 260
15.2.2 トップダウン・アプローチ 261
15.3 市場予測のアプローチ 261
15.3.1 需要側分析 261
15.3.2 供給側分析 262
15.3.3 供給側分析のための算定 262
15.4 成長予測 262
15.5 データの三角測量 263
15.6 調査の前提条件 264
15.7 調査の限界 264
15.8 リスク評価 264
15.9 因子分析 265
16 付録 266
16.1 ディスカッション・ガイド 266
16.2 KNOWLEDGESTORE:MARKETSANDMARKETSの購読ポータル 268
16.3 カスタマイズオプション 270
16.4 関連レポート 270
16.5 著者情報 271
表1 データセンター用空調ユニット市場:対象範囲および除外項目 27
表2 データセンター用空調ユニット市場:ポーターの5つの力分析 47
表3 主要国別のGDP変化率(2021年~2029年) 50
表4 データセンター用AHU市場:エコシステム分析 57
表5 データセンター用AHU市場:会議・イベントの詳細一覧 58
表6 データセンター用AHU市場:特許総数(2015年~2025年) 67
表7 データセンター用AHUに関連する特許 70
表8 主なユースケースと市場の可能性 76
表9 ベストプラクティス:ユースケースを導入している企業 77
表10 データセンター用AHU市場:汎用AI(GEN AI)導入に関するケーススタディ 77
表11 相互に関連する隣接エコシステムと市場プレイヤーへの影響 78
表12 北米:規制機関、政府機関、およびその他の組織 80
表13 ヨーロッパ:規制機関、政府機関、およびその他の組織 82
表14 アジア太平洋地域:規制機関、政府機関、およびその他の組織 83
表15 その他の地域(ROW):規制機関、政府機関、およびその他の組織 84
表16 データセンター用AHUの規格 85
表17 データセンター用AHU市場における認証、表示、および環境基準 90
表18 主要なエンドユーザー産業における購入プロセスへのステークホルダーの影響(%) 96
表19 エンドユーザー別の主要な購入基準 97
表20 データセンター用AHU市場:主要なエンドユーザー産業における未充足ニーズ 100
表21 データセンター用AHU市場(種類別、2022年~2025年)(百万米ドル) 105
表22 データセンター用AHU市場:種類別、2026~2032年(百万米ドル) 105
表23 冷水(CHW)式AHU市場:地域別、2022~2025年(百万米ドル) 106
表24 地域別冷水(CHW)AHU市場、2026年~2032年(百万米ドル) 106
表25 地域別DX(直接膨張)AHU市場、2022年~2025年(百万米ドル) 107
表26 地域別DX(直接膨張)AHU市場、2026年~2032年(百万米ドル) 107
表27 地域別蒸発式/断熱式AHU市場、2022年~2025年(百万米ドル) 108
表28 地域別 蒸発式/断熱式AHU市場、2026–2032年(百万米ドル) 108
表29 地域別 外気/空気側エコノマイザー式AHU市場、
2022–2025年(百万米ドル) 109
表30 地域別外気/空気側エコノマイザー式AHU市場、
2026年~2032年(百万米ドル) 109
表31 ハイブリッド(デュアル・メディア・ネイティブ)空調ユニット、地域別、
2022年~2025年(百万米ドル) 110
表32 ハイブリッド(デュアル・メディア・ネイティブ)空調ユニット、地域別、
2026年~2032年(百万米ドル) 111
表33 データセンター用AHU市場:処理能力別、2022年~2025年(百万米ドル) 113
表34 データセンター用AHU市場:処理能力別、2026年~2032年(百万米ドル) 114
表35 5,000 M3/H以下:データセンター用AHU市場、地域別、
2022–2025年(百万米ドル) 114
表36 5,000 m³/h以下:データセンター用AHU市場(地域別)、
2026年~2032年(百万米ドル) 115
表37 5,001~15,000 m³/h: データセンター用AHU市場(地域別)、
2022–2025年(百万米ドル) 115
表38 5,001–15,000 m³/h:データセンター用AHU市場(地域別)、
2026–2032年(百万米ドル) 116
表39 15,001~30,000 m³/h:データセンター用AHU市場(地域別)、
2022~2025年(百万米ドル) 116
表40 15,001~30,000 m³/h:データセンター用AHU市場(地域別)、
2026–2032年(百万米ドル) 117
表41 30,001–50,000 m³/h:データセンター用AHU市場、地域別、
2022–2025年(百万米ドル) 117
表42 30,001~50,000 m³/h:データセンター用AHU市場(地域別)、
2026~2032年(百万米ドル) 118
表43 50,001 M3/H以上:データセンター用AHU市場(地域別)、
2022–2025年(百万米ドル) 118
表44 50,001 M3/H以上:データセンター用AHU市場(地域別)、
2026–2032年 (百万米ドル) 119
表45 データセンターAHU市場、データセンターの種類別、2022年~2025年(百万米ドル) 121
表46 データセンターAHU市場、データセンターの種類別、2026年~2032年(百万米ドル) 122
表47 ハイパースケール:データセンター用AHU市場(地域別)、
2022年~2025年(百万米ドル) 122
表48 ハイパースケール:データセンター用AHU市場(地域別)、
2026年~2032年(百万米ドル) 123
表49 コロケーションプロバイダー:データセンターAHU市場、地域別、
2022年~2025年(百万米ドル) 123
表50 コロケーションプロバイダー:データセンターAHU市場、地域別、
2026年~2032年 (百万米ドル) 124
表51 企業:データセンター用AHU市場、地域別、
2022–2025年(百万米ドル) 124
表52 企業:データセンター用AHU市場(地域別)、
2026年~2032年(百万米ドル) 125
表53 データセンター用AHU市場(地域別)、
2022年~2025年(百万米ドル) 127
表54 データセンター用エアハンドリングユニット市場:地域別、
2026年~2032年(百万米ドル) 128
表55 北米:データセンター用エアハンドリングユニット市場:国別、2022年~2025年(百万米ドル) 129
表56 南米アメリカ:データセンター用空調ユニット市場(国別、2026年~2032年)(百万米ドル) 130
表57 北米:データセンター用空調ユニット市場(種類別)、
2022年~2025年(百万米ドル) 130
表58 北米:データセンター用空調ユニット市場(種類別)、
2026年~2032年(百万米ドル) 130
表59 北米:データセンター用空調ユニット市場(データセンターの種類別、2022年~2025年)(百万米ドル) 131
表60 北米:データセンター用空調ユニット市場(データセンターの種類別、2026年~2032年)(百万米ドル) 131
表61 南米アメリカ:データセンター用空調ユニット市場(容量別)、2022年~2025年(百万米ドル) 131
表62 北米:データセンター用空調ユニット市場(容量別)、2026年~2032年(百万ドル) 132
表63 アメリカ:データセンター用空調ユニット市場(種類別)、
2022年~2025年(百万ドル) 132
表64 アメリカ:データセンター用空調ユニット市場(種類別)、
2026年~2032年(百万ドル) 133
表65 カナダ:データセンター用空調ユニット市場(種類別)、
2022年~2025年(百万米ドル) 133
表66 カナダ:データセンター用空調ユニット市場(種類別)、
2026年~2032年(百万米ドル) 134
表67 メキシコ:データセンター用空調ユニット市場(種類別)、
2022年~2025年(百万米ドル) 134
表68 メキシコ:データセンター用空調ユニット市場(種類別)、
2026年~2032年(百万米ドル) 135
表69 ヨーロッパ:データセンター用空調ユニット市場(国別)、
2022年~2025年(百万米ドル) 136
表70 ヨーロッパ:データセンター用空調ユニット市場(国別)、
2026年~2032年(百万米ドル) 137
表71 ヨーロッパ:データセンター用空調ユニット市場(種類別)、
2022年~2025年(百万米ドル) 137
表72 ヨーロッパ:データセンター用空調ユニット市場(種類別)、
2026年~2032年 (百万米ドル) 137
表73 ヨーロッパ:データセンター用空調ユニット市場(データセンターの種類別)、2022年~2025年(百万米ドル) 138
表74 ヨーロッパ:データセンター用空調ユニット市場(データセンターの種類別)、2026年~2032年(百万米ドル) 138
表75 ヨーロッパ:データセンター用空調ユニット市場(容量別)、
2022年~2025年 (百万米ドル) 138
表76 ヨーロッパ:データセンター用空調ユニット市場、容量別、
2026年~2032年(百万米ドル) 139
表77 ドイツ:データセンター用空調ユニット市場、種類別、
2022年~2025年(百万米ドル) 139
表78 ドイツ:データセンター用空調ユニット市場(種類別)、
2026年~2032年(百万米ドル) 140
表79 英国:データセンター用空調ユニット市場(種類別)、
2022年~2025年(百万米ドル) 140
表80 英国:データセンター用空調ユニット市場(種類別)、
2026年~2032年(百万米ドル) 141
表81 フランス:データセンター用空調ユニット市場(種類別)、
2022–2025年(百万米ドル) 141
表82 フランス:データセンター用空調ユニット市場(種類別)、
2026–2032年 (百万米ドル) 142
表83 イタリア:データセンター用空調ユニット市場(種類別)、
2022年~2025年(百万米ドル) 142
表84 イタリア:データセンター用空調ユニット市場(種類別)、
2026年~2032年(百万米ドル) 143
表85 スペイン:データセンター用空調ユニット市場(種類別)、
2022年~2025年 (百万米ドル) 143
表86 スペイン:データセンター用空調ユニット市場(種類別)、
2026年~2032年(百万米ドル) 144
表87 ロシア:データセンター用空調ユニット市場(種類別)、
2022年~2025年(百万米ドル) 144
表88 ロシア:データセンター用空調ユニット市場(種類別)、
2026年~2032年 (百万米ドル) 145
表89 ヨーロッパその他地域:データセンター用空調ユニット市場(種類別)、
2022年~2025年(百万米ドル) 145
表90 ヨーロッパその他地域:データセンター用空調ユニット市場(種類別)、
2026年~2032年(百万米ドル) 146
表91 アジア太平洋地域:データセンター用空調ユニット市場(国別)、
2022年~2025年 (百万米ドル) 147
表92 アジア太平洋地域:データセンター用空調ユニット市場(国別)、
2026年~2032年(百万米ドル) 148
表93 アジア太平洋地域:データセンター用空調ユニット市場(種類別)、
2022年~2025年(百万米ドル) 148
表94 アジア太平洋地域:データセンター用空調ユニット市場(種類別)、
2026年~2032年(百万米ドル) 148
表95 アジア太平洋地域:データセンター用空調ユニット市場(データセンターの種類別)、2022年~2025年(百万米ドル) 149
表96 アジア太平洋地域:データセンター用空調ユニット市場(データセンターの種類別、2026年~2032年)(百万米ドル) 149
表97 アジア太平洋地域:データセンター用空調ユニット市場(容量別)、
2022年~2025年(百万米ドル) 149
表98 アジア太平洋地域:データセンター用空調ユニット市場(容量別)、
2026年~2032年(百万米ドル) 150
表99 中国:データセンター用空調ユニット市場(種類別)、
2022年~2025年(百万米ドル) 150
表100 中国:データセンター用空調ユニット市場(種類別)、
2026年~2032年 (百万米ドル) 151
表 101 日本:データセンター用空調ユニット市場(種類別)、
2022–2025年(百万米ドル) 151
表102 日本:データセンター用空調ユニット市場(種類別)、
2026年~2032年(百万米ドル) 152
表103 インド:データセンター用空調ユニット市場(種類別)、
2022年~2025年 (百万米ドル) 152
表104 インド:データセンター用空調ユニット市場(種類別)、
2026年~2032年(百万米ドル) 153
表105 韓国:データセンター用空調ユニット市場(種類別)、
2022年~2025年(百万米ドル) 153
表106 韓国:データセンター用空調ユニット市場(種類別)、
2026年~2032年(百万米ドル) 154
表107 タイ:データセンター用空調ユニット市場(種類別)、
2022年~2025年(百万米ドル) 154
表108 タイ:データセンター用空調ユニット市場(種類別)、
2026年~2032年(百万米ドル) 155
表109 台湾:データセンター用空調ユニット市場(種類別)、
2022年~2025年(百万米ドル) 155
表110 台湾:データセンター用空調ユニット市場(種類別)、
2026年~2032年(百万米ドル) 156
表111 オーストラリア:データセンター用空調ユニット市場(種類別)、
2022年~2025年(百万米ドル) 156
表112 オーストラリア:データセンター用空調ユニット市場(種類別)、
2026年~2032年(百万米ドル) 157
表113 アジア太平洋地域その他:データセンター用空調ユニット市場、
種類別、2022年~2025年(百万米ドル) 157
表114 アジア太平洋地域その他:データセンター用空調ユニット市場、
種類別、2026年~2032年 (百万米ドル) 158
表115 中東・アフリカ:データセンター用空調ユニット市場、
国別、2022年~2025年(百万米ドル) 159
表116 中東・アフリカ:データセンター用空調ユニット市場、
国別、2026年~2032年(百万米ドル) 159
表117 中東・アフリカ:データセンター用空調ユニット市場、
種類別、2022年~2025年(百万米ドル) 159
表118 中東・アフリカ:データセンター用空調ユニット市場、
種類別、2026–2032年(百万米ドル) 160
表119 中東・アフリカ:データセンター用空調ユニット市場、
データセンター種類別、2022–2025年(百万米ドル) 160
表120 中東・アフリカ:データセンター用空調ユニット市場、
データセンターの種類別、2026年~2032年(百万米ドル) 160
表121 中東・アフリカ:データセンター用空調ユニット市場、
容量別、2022年~2025年 (百万米ドル) 161
表 122 中東・アフリカ:データセンター用空調ユニット市場、
容量別、2026年~2032年(百万米ドル) 161
表 123 サウジアラビア:データセンター用空調ユニット市場(種類別)、
2022–2025年(百万米ドル) 162
表124 サウジアラビア:データセンター用空調ユニット市場(種類別)、
2026–2032年(百万米ドル) 162
表125 アラブ首長国連邦(UAE):データセンター用空調ユニット市場(種類別)、
2022年~2025年(百万米ドル) 163
表126 アラブ首長国連邦(UAE):データセンター用空調ユニット市場(種類別)、
2026年~2032年 (百万米ドル) 163
表127 カタール:データセンター用空調ユニット市場(種類別)、
2022年~2025年(百万米ドル) 164
表128 カタール:データセンター用空調ユニット市場(種類別)、
2026年~2032年(百万米ドル) 164
表129 GCC諸国その他:データセンター用空調ユニット市場(種類別)、2022年~2025年(百万米ドル) 165
表130 GCC諸国(その他):データセンター用空調ユニット市場(種類別)、2026年~2032年(百万米ドル) 165
表 131 南アフリカ:データセンター用空調ユニット市場(種類別)、
2022年~2025年(百万米ドル) 166
表132 南アフリカ:データセンター用空調ユニット市場(種類別)、
2026年~2032年(百万米ドル) 166
表133 トルコ:データセンター用空調ユニット市場(種類別)、
2022年~2025年 (百万米ドル) 167
表134 トルコ:データセンター用空調ユニット市場(種類別)、
2026年~2032年(百万米ドル) 167
表135 中東・アフリカのその他の地域:データセンター用空調ユニット市場、
種類別、2022年~2025年(百万米ドル) 168
表 136 中東・アフリカのその他の地域:データセンター用空調ユニット市場、
種類別、2026年~2032年(百万米ドル) 168
表137 南米アメリカ:データセンター用空調ユニット市場(国別、2022年~2025年)(百万米ドル) 169
表138 南米アメリカ:データセンター用空調ユニット市場(国別、2026年~2032年)(百万米ドル) 169
表139 南米アメリカ:データセンター用空調ユニット市場(種類別)、
2022年~2025年(百万米ドル) 170
表140 南米アメリカ:データセンター用空調ユニット市場(種類別)、
2026年~2032年(百万米ドル) 170
表141 南米アメリカ:データセンター用空調ユニット市場、データセンターの種類別、2022年~2025年(百万米ドル) 170
表142 南米アメリカ:データセンター用空調ユニット市場(データセンターの種類別)、2026年~2032年(百万米ドル) 171
表143 南米アメリカ:データセンター用空調ユニット市場(容量別)、2022年~2025年(百万米ドル) 171
表144 南米アメリカ:データセンター用空調ユニット市場、容量別、2026年~2032年(百万米ドル) 171
表145 ブラジル:データセンター用空調ユニット市場、種類別、
2022年~2025年(百万米ドル) 172
表146 ブラジル:データセンター用空調ユニット市場(種類別)、
2026年~2032年(百万米ドル) 172
表147 アルゼンチン:データセンター用空調ユニット市場(種類別)、
2022年~2025年(百万米ドル) 173
表148 アルゼンチン:データセンター用空調ユニット市場、種類別、
2026年~2032年(百万米ドル) 173
表149 南米その他の地域:データセンター用空調ユニット市場(種類別)、2022–2025年(百万米ドル) 174
表150 南米その他の地域:データセンター用空調ユニット市場(種類別)、2026–2032年 (百万米ドル) 174
表 151 データセンター用空調ユニット市場:主要プレーヤーが採用する戦略の概要、2021年~2026年 176
表 152 データセンター用空調ユニット市場:競争の激しさ、2025年 179
表 153 データセンター用空調ユニット市場:地域別市場規模 187
表 154 データセンター用空調ユニット市場:種類別市場規模 188
表155 データセンター用空調ユニット市場:容量別市場規模 189
表156 データセンター用空調ユニット市場:データセンタータイプ別市場規模 190
表 157 データセンター用空調ユニット市場:主要スタートアップ/中小企業の詳細リスト 193
表 158 データセンター用空調ユニット市場:主要スタートアップ/中小企業の競合ベンチマーク(1/2) 194
表159 データセンター用空調ユニット市場:主要スタートアップ/中小企業の競合ベンチマーク(2/2) 195
表160 データセンター用空調ユニット市場:製品発売状況、
2021年1月~2026年7月 196
表161 データセンター用空調ユニット市場:取引動向(2021年1月~2026年7月) 197
表162 VERTIV GROUP CORP.:会社概要 199
表163 VERTIV GROUP CORP.:提供製品・ソリューション・サービス 200
表164 VERTIV GROUP CORP.:新製品発売 201
表165 STULZ GMBH:会社概要 203
表166 STULZ GMBH:提供製品・ソリューション・サービス 203
表167 サムスン電子株式会社(FLÄKTGROUP):会社概要 205
表168 サムスン電子株式会社 (FLÄKTGROUP):提供している製品・ソリューション・サービス 206
表 169 サムスン電子株式会社(FLÄKTGROUP):取引実績 207
表 170 SYSTEMAIR AB:会社概要 209
表 171 SYSTEMAIR AB:提供している製品・ソリューション・サービス 210
表 172 SYSTEMAIR AB:新製品の発売 210
表 173 SWEGON GROUP AB:会社概要 212
表 174 SWEGON GROUP AB:提供している製品・ソリューション・サービス 212
表 175 SWEGON GROUP AB:取引実績 213
表 176 MUNTERS GROUP AB:会社概要 215
表 177 MUNTERS GROUP AB:提供製品・ソリューション・サービス 216
表 178 JOHNSON CONTROLS:会社概要 217
表 179 ジョンソン・コントロールズ:提供している製品・ソリューション・サービス 219
表 180 トレーン:会社概要 220
表 181 トレーン:提供している製品・ソリューション・サービス 221
表 182 キャリア:会社概要 222
表 183 キャリア:提供製品・ソリューション・サービス 223
表 184 ダイキン工業株式会社:会社概要 225
表 185 ダイキン工業株式会社:提供している製品・ソリューション・サービス 226
表 186 ダイキン工業株式会社:取引実績 228
表 187 三菱電機株式会社:会社概要 229
表188 三菱電機株式会社:提供している製品・ソリューション・
サービス 230
表189 三菱電機株式会社:取引実績 232
表190 三菱電機株式会社:事業拡大 232
表 191 LG 電子:会社概要 233
表 192 LG 電子:提供製品・ソリューション・サービス 235
表 193 TROX SE:会社概要 236
表 194 TROX SE:提供している製品・ソリューション・サービス 236
表 195 AIREDALE INTERNATIONAL AIR CONDITIONING LTD.:会社概要 237
表 196 AIREDALE INTERNATIONAL AIR CONDITIONING LTD.: 提供している製品・ソリューション・サービス 237
表 197 AIREDALE INTERNATIONAL AIR CONDITIONING LTD.:新製品の発売 238
表 198 AIREDALE INTERNATIONAL AIR CONDITIONING LTD.:取引実績 238
表199 AL-KO THERM GMBH:会社概要 239
表200 AL-KO THERM GMBH:提供製品・ソリューション・サービス 239
表201 AAON:会社概要 240
表 202 AAON:提供している製品・ソリューション・サービス 241
表 203 GD MIDEA HEATING & VENTILATING EQUIPMENT CO., LTD.:会社概要 244
表 204 GD MIDEA HEATING & VENTILATING EQUIPMENT CO., LTD. :提供している製品・ソリューション・サービス 245
表 205 ZECO AIRCON:会社概要 247
表 206 ZECO AIRCON:提供している製品・ソリューション・サービス 248
表 207 ROSENBERG VENTILATOREN GMBH: 会社概要 249
表 208 MENERGA GMBH:会社概要 250
表 209 CHAT UNION CLIMAVENETA:会社概要 251
表 210 NORTEK AIR SOLUTIONS, LLC:会社概要 252
表 211 HAAKON INDUSTRIES:会社概要 253
表 212 MAMMOTH INC.:会社概要 254
表 213 ENTROPIC:会社概要 255









