主な市場動向と洞察
- 製品別:2025年には、リボフラビン溶液セグメントが53.4%という最大の市場シェアを占めました。
- 用途別:2025年には、円錐角膜セグメントが29.1%という最大の市場シェアを占めました。
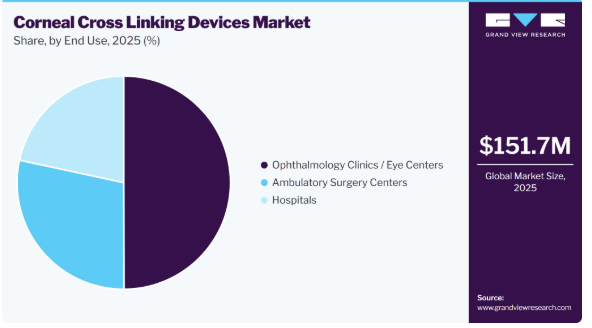
- 最終用途別:2025年には、眼科クリニック/眼科センターセグメントが50.0%という最大の売上シェアを占め、市場をリードしました。
地域別のハイライト
- 最大の地域市場:北米(2025年の売上高シェア43.4%)
- 最も急成長している地域市場:アジア太平洋地域(2026年~2033年のCAGRが最高)
- 国別:2025年には米国が最大の売上高シェアを占めました
市場規模と予測
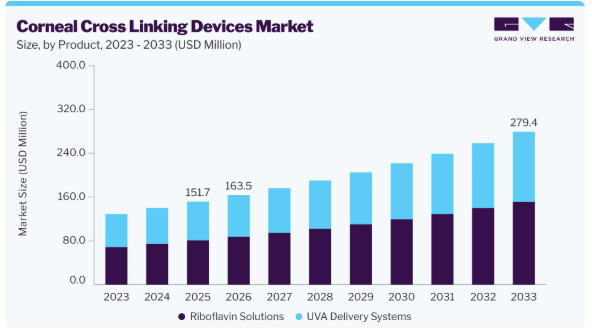
- 2025年の市場規模:1億5,170万米ドル
- 2026年の推定市場規模:1億6,350万米ドル
- 2033年までの予測市場規模:2億7,940万米ドル
- CAGR(2026年~2033年):8.0%
疾患の早期発見に対する認識の高まりや、角膜クロスリンキングの臨床的利点が、これらの施術の普及を後押ししています。加速型や上皮温存型クロスリンキングシステムなどの技術的進歩により、治療効率と患者の利便性が向上しています。また、眼科医療インフラの拡充や、専門的な角膜治療の受診機会の増加も、市場を後押ししています。
円錐角膜に対する認識の高まり、診断技術の向上、およびクロスリンキング処置における技術的進歩により、対象となる患者層が拡大していることから、角膜クロスリンキング機器業界は重要な発展段階に入っています。角膜クロスリンキングは、主に角膜を強化し、角膜の薄化や脆弱化を特徴とする進行性疾患である円錐角膜の進行を遅らせたり、止めたりするために用いられます。その結果生じる視力障害を主に矯正する眼鏡やコンタクトレンズとは異なり、CXLは角膜の根本的な生体力学的不安定性に直接働きかけます。
角膜円錐症は若年層に多く見られ、長期的な臨床的負担が相当なものであるため、この市場は特に魅力的です。『Cornea』誌に掲載された最近の系統的レビューおよびメタ分析によると、世界の角膜円錐症の有病率は人口10万人あたり289.1症例(人口の約0.24%に相当)と推定され、世界中で2,370万人以上が罹患していると結論づけられています。また、この研究では、有病率と罹患率が20~29歳の年齢層で最も高く、特に南アジア、西アジア、アフリカにおいて有病率が特に高いことが明らかになりました。
したがって、ビジネスチャンスは、単に既存のUV-Aシステムを置き換えるだけにとどまりません。「エピオン療法」の導入により、特に上皮除去に抵抗感を抱いている患者を中心に、治療を受ける患者の意欲が高まる可能性があります。CXLの導入においては、治療に専門的な機器、訓練を受けた眼科医、および施術専用の製品が必要となるため、保険償還が重要な決定要因となります。
米国市場では最近、保険償還に関して重要な進展がありました。2026年4月、Glaukos社は、CMS(米国医療保険サービスセンター)が「Epioxa」に対し、2026年7月1日より有効となる恒久的なHCPCS Jコード「J2789」を割り当てたことを発表しました。同社は、この製品固有のコードにより、報告および支払いの効率化が図られ、市場参入の取り組みが後押しされると述べています。規制当局の承認だけでは商業的な普及が保証されないため、この進展は重要です。医師や医療機関には、保険償還に向けた現実的な道筋が必要であり、一方で患者には、治療への合理的なアクセスが求められています。
市場の動向
角膜クロスリンキング(CXL)デバイス業界は、円錐角膜やその他の角膜拡張性疾患の診断件数が増加していることを受け、疾患の進行を遅らせたり阻止したりして角膜機能を維持できる治療法への需要が高まっていることから、着実な成長を遂げています。この市場の成長を牽引しているのは、円錐角膜に対する認知度の高まり、早期診断のための角膜トポグラフィーおよびトモグラフィーの利用拡大、低侵襲および加速型CXL処置の普及、専門的な眼科および角膜ケアセンターの増加、ならびに上皮温存型(epi-on)および上皮除去型(epi-off)クロスリンキングシステムの技術的進歩です。
この市場は、UV-A照射システム、リボフラビン/光増感剤溶液、治療用インターフェースおよび付属品、加速型CXLプラットフォーム、そして新興のエピオン(epi-on)システムなど、幅広いCXL製品および技術で構成されています。これらの技術は、進行性円錐角膜や角膜拡張症の治療にますます活用されており、侵襲性の低いエピオン(上皮温存)アプローチの登場により、患者の受容性が向上し、治療対象範囲が拡大し、角膜クロスリンキングのより広範な普及が促進されると期待されています。
市場の集中度と特徴:
角膜クロスリンキング機器業界は中程度の集中度を示しており、Glaukos Corporation、Peschke Meditrade、SCHWIND eye-tech-solutions などの主要企業が、角膜治療技術の分野で競合しています。これらの企業は、先進的な上皮除去法および上皮温存法、加速型CXL、UV-A照射システム、リボフラビンベースの治療プラットフォームを通じて、治療効果の向上、施術時間の短縮、患者の快適性の向上、および円錐角膜管理へのアクセス拡大にますます注力しています。
角膜クロスリンク(CXL)装置業界は、治療効果の向上、施術時間の短縮、患者の不快感を最小限に抑えること、および角膜安定化治療の対象となる患者層の拡大に焦点を当てた、継続的な技術革新が特徴です。イノベーションは、上皮温存法(epi-on)、上皮剥離法(epi-off)、加速CXL、最適化されたUV-A照射、リボフラビン製剤、および統合型治療プラットフォームにますます重点が置かれています。従来の上皮剥離法(epi-off)CXLは依然として確立されたアプローチですが、上皮温存法(epi-on)技術は、角膜上皮を温存し、術後の不快感や回復期間を短縮できる可能性があることから注目を集めています。2025年10月、Glaukos社は、13歳以上の円錐角膜患者を対象としたエピオン型CXL治療薬「Epioxa/Epioxa HD」についてFDAの承認を取得し、これは市場における重要な技術的進展となりました。また、治療の個別化、制御されたUV-Aエネルギーの照射、治療時間の短縮、およびより早期かつ精密な介入を可能にするための角膜イメージングや診断技術との統合にも、イノベーションの焦点が当てられています。
角膜クロスリンク装置業界において、パートナーシップや連携の重要性はますます高まっており、これらは臨床研究、製品の商業化、医師の研修、流通、そして先進的な角膜治療技術の拡大を支えています。メーカー各社は、臨床的エビデンスの創出と導入促進を図るため、眼科医、角膜専門医、研究機関、医療提供者との連携を強化しています。例えば、グラウコス社は、自社のCXL製品群を中心に、光増感剤製品と専用の治療システムおよび付属品を組み合わせた統合的なエコシステムを構築しました。同社のEpioxaプラットフォームは、Epioxa/Epioxa HDをO₂nシステムおよびBoost Gogglesと併用しており、医薬品/光増強剤と医療機器のコンポーネント間の連携が、いかに統合された治療プラットフォームを構築できるかを実証しています。このようなパートナーシップは、医師への教育を強化し、新しいエピオン(epi-on)および加速治療プロトコルの導入を促進することにもつながります。
規制要件は、角膜クロスリンク(CXL)機器業界に大きな影響を及ぼしています。これは、メーカーが市販化に先立ち、UV-A治療システムおよび関連する光増感剤製品の安全性、有効性、性能、一貫性を実証しなければならないためです。米国食品医薬品局(FDA)などの規制当局は、新しいCXL技術の利用可能性を決定する上で、特に重要な役割を果たしています。2025年10月にFDAがGlaukos社の「Epioxa/Epioxa HD」を承認したことで、米国市場における上皮温存型CXL(epithelium-on CXL)のための重要な新たな規制経路が確立されました。したがって、規制当局の承認は、商品化を可能にし、医師の信頼を高めることで、メーカーに大きな競争上の優位性をもたらす一方で、厳格な臨床および製造要件は、開発コストの増加や製品発売までの期間の長期化を招く可能性があります。保険償還やコーディングに関する決定も商品化に影響を与えます。2026年、グラウコス社は、同製品の米国市場参入戦略を支援するため、2026年7月より有効となる「エピオクサ」の恒久的なHCPCS Jコードを発表しました。
角膜クロスリンク(CXL)デバイス業界は、角膜円錐症や角膜拡張症の管理に用いられる眼鏡、特殊コンタクトレンズ、角膜内リングセグメント、屈折矯正手術、角膜移植、その他の治療法からの代替圧力に直面しています。眼鏡やコンタクトレンズは、特に病状が安定している患者や初期段階の患者において、屈折異常を矯正し視力を改善するための重要な選択肢であり続けていますが、一般的に角膜円錐症の根本的な生体力学的進行には対処できません。角膜内リングセグメントは、角膜の形状を変化させることで、特定の患者様に対して代替的または補完的な治療法となり得ます。一方、角膜移植は、他の治療法では不十分な進行した疾患において検討される場合があります。しかし、CXLは、単に視力を矯正するのではなく、角膜を安定させ、疾患の進行を遅らせることを主目的としているため、独自の地位を維持しています。侵襲性の低い「エピオン(表層残存型)CXL」の利用可能性が高まることで、従来のエピオフ(表層除去型)手技に伴う欠点のいくつかが軽減され、この技術の競争力がさらに強化される可能性があります。
角膜クロスリンク装置業界における地域的な拡大は、円錐角膜に対する認識の高まり、角膜診断能力の向上、専門眼科センターの拡大、および先進的な角膜治療技術の普及によって支えられています。北米、特に米国は、確立された眼科医療インフラ、規制の枠組み、保険償還制度の整備、および「エピオクサ(Epioxa)」などの新技術の早期導入により、依然として戦略的に重要な市場となっています。欧州もまた、確立された角膜専門医や眼科医療センターに支えられた成熟した市場ですが、国によって保険償還制度には大きな違いがあります。
製品インサイト
リボフラビン溶液セグメントは、2025年に53.4%という最大の売上シェアで市場をリードし、予測期間中は最も高いCAGRで成長すると見込まれています。この主導的な地位は、主に角膜コラーゲンクロスリンク(CXL)処置における光増感剤としてのリボフラビンの不可欠な役割に起因しています。リボフラビンは、UVA光と角膜コラーゲンとの相互作用を促進し、角膜構造を強化して円錐角膜の進行を遅らせる追加の架橋形成を可能にします。確立されたエピオフCXL術式の継続的な採用、円錐角膜の診断件数の増加、および術式固有の消耗品に対する継続的な需要が、このセグメントの堅調な売上貢献をさらに支えています。
UVA照射システムセグメントは、進行性円錐角膜に対する角膜クロスリンキングの採用拡大と、UV-A治療プラットフォームの技術的進歩に支えられ、予測期間中に著しい年平均成長率(CAGR)で成長すると予想されます。これらのシステムは、CXL処置中にリボフラビンを活性化するために、精密に調整・制御された紫外線A(UVA)エネルギーを供給し、治療実施に不可欠な要素となっています。需要を牽引しているのは、治療時間の短縮と眼科クリニックの効率向上につながる「加速型CXLプロトコル」の採用拡大です。エネルギー制御、治療の個別化、眼球の位置決め、および高度な角膜イメージングとの統合における技術革新により、システムの性能はさらに向上しており、専門の眼科および角膜治療センターでの導入が促進されています。
アプリケーションに関する洞察
2025年には、円錐角膜セグメントが29.1%という最大の売上シェアを占めて市場を牽引し、予測期間中も最も高いCAGRで成長すると予想されています。この主導的地位は、主に進行性円錐角膜の診断件数の増加と、角膜を強化し疾患の進行を遅らせることを目的とした疾患修飾療法としてのCXLの採用拡大に起因しています。眼科医の間での認知度の高まり、角膜トポグラフィーおよびトモグラフィーの利用可能性の向上、ならびに角膜異常の早期発見により、治療対象となる患者層が拡大しています。低侵襲な「上皮温存型」および「加速型」CXL技術の開発も、このセグメントの成長をさらに後押ししています。
屈折矯正手術後の角膜拡張症セグメントは、術後の角膜合併症に対する認識の高まりや、進行性角膜脆弱化の治療選択肢としての角膜クロスリンク法の利用拡大に牽引され、予測期間中に著しいCAGRで成長すると予想されます。屈折矯正手術後の角膜拡張症は、LASIKやその他の角膜屈折矯正手術後に発症する可能性があり、角膜構造を安定化させる治療法への需要を生み出しています。角膜トポグラフィーおよびトモグラフィーの採用拡大により、角膜拡張症の変化の早期発見とモニタリングが向上しています。さらに、加速型および上皮温存型CXL技術の進歩により、治療の利便性や患者の受容性が向上し、このセグメントの成長をさらに後押しする可能性があります。
エンドユースに関する洞察
眼科クリニック/アイセンターセグメントは、2025年に50.0%という最大の売上高シェアで市場を牽引し、専門的な角膜ケアの利用拡大や、外来眼科診療現場におけるCXL処置の採用増加に後押しされ、予測期間中に最も高いCAGRで成長すると見込まれています。これらの施設では、訓練を受けた眼科医や角膜専門医、角膜トポグラフィーやトモグラフィーなどの診断技術、そして専用のCXL治療システムを利用することができます。診療所や外来を拠点とした眼科処置への移行は、入院要件を最小限に抑えた効率的な治療を可能にすることで、このセグメントの成長をさらに後押ししています。円錐角膜や角膜拡張症の診断件数の増加に加え、加速型および上皮温存型CXLにおける技術的進歩が相まって、専門眼科センター全体におけるCXL機器への需要がさらに高まると予想されます。
外来手術センター(ASC)セグメントは、外来での眼科処置への移行が進んでいることや、低侵襲な角膜治療の採用拡大に支えられ、予測期間中に大幅な年平均成長率(CAGR)で成長すると見込まれています。CXL処置は一般的に長期の入院を必要としないため、ASCは効率的な治療と当日退院を実現する魅力的な環境となっています。専門的な眼科用機器の入手可能性の高まり、加速型CXLプロトコルの改善、そして利便性が高く費用対効果に優れた眼科医療サービスへの需要拡大が、このセグメントの拡大をさらに後押ししています。さらに、円錐角膜や角膜拡張症の診断件数が増加していることから、治療を必要とする患者数も増加しています。患者の快適性や回復の向上につながる可能性のある上皮温存型CXL技術の採用は、ASCを通じた治療の提供をさらに促進する可能性があります。
地域別分析
北米は、2025年に約43.4%という最大の売上シェアを占め、世界の角膜クロスリンク装置市場を牽引しました。同地域の主導的地位は、確立された眼科医療インフラ、豊富な角膜専門医、高度な診断能力、および円錐角膜や角膜拡張症に対するCXLの定着によって支えられています。また、米国では、円錐角膜に対するFDA初の切開不要・上皮温存型CXL療法である「エピオクサ(Epioxa)」がFDAの承認を受けたことを受け、市場開発の新たな段階に入っています。2026年3月から「エピオクサ」が市販されることで、従来の上皮剥離術に代わる選択肢が提供され、治療の普及がさらに促進されると予想されます。
米国の角膜クロスリンキング機器市場の動向
2025年、米国の角膜クロスリンキング機器市場は、北米において最大の市場収益シェアを占めました。これは、円錐角膜に対する認知度と診断件数の増加に牽引され、高度な角膜画像診断技術、専門の眼科センター、そして確立された治療インフラによって支えられたものです。2025年10月、FDAが成人および13歳以上の小児患者を対象とした上皮温存型CXL(エピオックス/エピオックスHD)を承認したことは、大きな進展となりました。従来の上皮除去型CXLとは異なり、この技術では角膜上皮の除去を必要としないため、患者の快適性や治療への受容性を向上させる可能性があります。「エピオクサ」は2026年3月に市販が開始され、医師に新たな治療選択肢を提供するとともに、米国市場にとって重要な推進力となりました。
欧州の角膜クロスリンク装置市場の動向
欧州の角膜クロスリンク装置市場は、眼科病院、角膜専門センター、そして経験豊富な眼科外科医からなる確立されたネットワークに支えられています。需要を牽引しているのは、円錐角膜の診断件数の増加、角膜トポグラフィーおよびトモグラフィーの利用拡大、そして確立された上皮温存型(epi-off)および加速型CXLプロトコルの継続的な採用です。ドイツ、英国、フランス、イタリア、スペインは、眼科医療インフラが整備されており、専門的な角膜治療へのアクセスが容易であることから、重要な市場となっています。また、メーカー各社が米国以外の地域でも規制上の承認や商業的な供給を拡大するにつれ、この地域はエピオンCXLの技術的進歩の恩恵を受ける立場にあります。早期診断と疾患の安定化への重視が高まっていることから、予測期間を通じて施術件数の増加が見込まれます。
英国の角膜クロスリンク(CXL)機器市場は、同国に確立された専門的な眼科医療インフラと、角膜の診断・治療サービスの利用可能性に支えられています。進行性円錐角膜の専門的な治療経路にCXLがますます組み込まれる一方、角膜イメージング技術の向上により、臨床医は疾患の進行をより効果的に特定・モニタリングできるようになっています。また、この市場は、侵襲性の低いCXL技術、特に上皮除去を必要としないエピオン(epi-on)アプローチの開発からも恩恵を受ける見込みです。若年層の患者における円錐角膜への認識の高まりや、主要な眼科センターへの専門医療サービスの集中が継続していることから、国内全域で先進的なCXLプラットフォームの導入が促進されると予想されます。
ドイツの角膜クロスリンク(CXL)装置市場は、成熟した眼科医療インフラ、強固な専門眼科医療提供者の基盤、そして角膜疾患における確立された臨床的専門知識を特徴としています。CXLへの需要は、眼科医が角膜の薄化や膨出性変化を早期段階で検出できる診断技術の利用拡大によって牽引されています。また、臨床的エビデンスや規制当局の承認が拡大するにつれ、ドイツの眼科センターは、高速CXLシステムや新しい治療プラットフォームを導入する上で有利な立場にあります。同国の強固な医療機器エコシステムと専門医の基盤は、革新的な角膜治療技術の導入をさらに後押ししており、一方で、若年層の円錐角膜患者における視力維持への関心の高まりが、長期的な需要を支えると予想されます。
スペインの角膜クロスリンク装置市場は、専門的な眼科医療サービスへのアクセス拡大や、円錐角膜の管理に対する認識の高まりから恩恵を受けています。マドリードやバルセロナをはじめとする主要都市圏には、高度な角膜診断やCXL処置を提供できる眼科センターが確立されています。角膜トポグラフィーやトモグラフィーの利用拡大により、治療を必要とする患者の早期発見が可能になっており、治療プロトコルの迅速化による改善が、施術効率の最適化に寄与しています。また、欧州市場全体で低侵襲型のCXL技術が徐々に導入されていることも、市場にとって追い風となる見込みです。民間眼科ネットワークや専門眼科センターの拡大は、CXLシステムおよび関連するリボフラビン系消耗品のメーカーにとって、さらなるビジネスチャンスを生み出しています。
アジア太平洋地域の角膜クロスリンク装置市場の動向
アジア太平洋地域の角膜クロスリンク装置市場は、同地域の人口規模の大きさ、円錐角膜の診断件数の増加、眼科医療インフラの拡充、および専門的な角膜治療へのアクセス向上に支えられ、予測期間中に最も高いCAGRで成長すると見込まれています。この地域における疫学的証拠は特に説得力があります。最近のシステマティックレビューによると、南アジアにおける円錐角膜の有病率は10万人あたり1,374.5人、西アジアでは10万人あたり682.0人と推定されており、世界全体の統合有病率である10万人あたり289.1人を大幅に上回っています。角膜イメージング、専門眼科センター、および高度なCXLシステムの利用可能性が高まることで、アジア太平洋地域全体での治療普及率の向上が期待されます。
中国の角膜クロスリンキング(CXL)機器市場は、眼科医療インフラの改善や角膜疾患の診断件数の増加に伴い拡大しています。同国の膨大な患者数はCXLメーカーにとって大きなビジネスチャンスとなる一方で、専門眼科病院や民間眼科センターの拡大により、高度な角膜治療へのアクセスが向上しています。角膜トポグラフィーやトモグラフィーの利用拡大により、円錐角膜やその他の拡張性疾患の特定が促進されています。眼科医が加速型CXLやその他の治療プロトコルにますます精通するにつれ、UV-A照射システムや施術専用の消耗品に対する需要は増加すると予想されます。また、中国で拡大を続ける医療機器セクターも、現地製造され、競争力のある価格のCXL技術の普及を後押しする可能性があります。
日本の角膜クロスリンク装置市場は、高度に発達した医療制度、先進的な眼科インフラ、そして高度な診断技術の積極的な導入によって支えられています。この市場の特徴は、特に専門眼科センターにおいて、正確かつ臨床的に検証された治療プラットフォームに対する需要が高いことです。円錐角膜や角膜拡張性疾患に対する認識の高まりが、先進的な角膜画像診断および治療技術の利用を後押ししています。新しいCXLシステムを導入するメーカーは、日本が臨床的エビデンス、治療の精度、および医師の研修を重視している点から恩恵を受けるでしょう。予測期間中、治療アプローチが進化するにつれ、加速化された低侵襲なCXL技術の進歩がさらなる機会を生み出す可能性があります。
ラテンアメリカの角膜クロスリンキング機器市場の動向
ラテンアメリカの角膜クロスリンキング機器市場は、眼科医療インフラの改善や、円錐角膜および角膜拡張症に対する認識の高まりに伴い、拡大すると予想されます。ブラジル、メキシコ、アルゼンチンは、比較的大きな人口規模と、眼科専門医療提供者のネットワークが拡大していることから、重要な市場となっています。角膜トポグラフィーやトモグラフィーの利用が拡大していることが、本技術の導入を後押ししており、これにより角膜拡張症の早期発見と経過観察が可能となっています。しかし、導入のペースは依然として、機器のコスト、専門医の確保、および保険償還条件の影響を受けています。したがって、販売代理店ネットワーク、医師向け研修プログラム、および費用対効果の高いCXLプラットフォームを有するメーカーは、同地域全体での市場浸透率を高める上で有利な立場にあります。
ブラジルの角膜クロスリンク(CXL)装置市場は、その膨大な人口、確立された眼科医療セクター、そして専門的な角膜医療サービスの利用機会の拡大に支えられています。主要な都市部では、高度な診断・治療施設へのアクセスが可能であり、CXLの導入にとって好ましい環境が整っています。眼科医の間で円錐角膜に対する認識が高まり、角膜画像診断の利用が拡大していることで、疾患の進行を抑制する治療の恩恵を受けられる可能性のある患者の特定が進んでいます。また、民間の眼科クリニックや専門の眼科病院の拡大も、CXL機器メーカーにとってのビジネスチャンスを生み出しています。しかし、都市部と発展途上の地域との間で、医療へのアクセスや治療費の負担能力に差があることは、依然として市場浸透に影響を与える重要な要因となっています。
中東・アフリカにおける角膜クロスリンク装置市場の動向
中東およびアフリカにおける角膜クロスリンク装置市場は、角膜疾患に対する認識の高まり、専門眼科施設の拡大、そして高度な診断技術へのアクセス拡大に支えられ、発展の機会を呈しています。この地域は疫学的観点からも特に重要であり、最新のグローバルなシステマティックレビューによると、アフリカにおける円錐角膜の統合有病率は10万人あたり約2,414.2症例と、世界で最も高い数値が報告されています。とはいえ、専門医の不足、医療インフラの不均衡、および保険償還制度の違いが、本技術の導入を制約する可能性があります。そのため、成長は当初、主要な大都市圏の眼科医療センターや、高所得層の医療市場に集中する見込みです。
サウジアラビアの角膜クロスリンク(CXL)装置市場は、先進的な医療インフラの継続的な整備と、専門的な眼科サービスの利用機会の拡大に支えられています。主要病院や民間の眼科診療センターでは、高度な診断・治療技術の導入が進んでおり、円錐角膜や角膜拡張症の管理に向けたCXLプラットフォームの導入機会が生まれています。また、視力を維持するための先進的な治療法に対する認識の高まりや、専門の眼科医へのアクセス拡大も、需要を後押ししています。予測期間中、特にメーカー各社がサウジアラビア全土で医師向け教育や販売代理店ネットワークを拡大するにつれ、治療期間を短縮し侵襲性の低いCXL技術の採用が、市場をさらに強化する可能性があります。
主要な角膜クロスリンキング装置メーカーに関する洞察
角膜クロスリンキング装置業界は競争が激しく、主要メーカー各社は、角膜の安定化、治療効率、患者の快適性、および臨床転帰を向上させる先進的な治療プラットフォームや技術の開発に注力しています。市場参加各社は、効果的な円錐角膜管理に対する高まるニーズに応えるため、上皮温存型および上皮除去型のCXL、加速型UV-A照射システム、最適化されたリボフラビン製剤、統合型治療プラットフォーム、および個別化された治療アプローチへの投資をますます増やしています。
最近のイノベーションは、特に施術時間の短縮、術後の不快感を最小限に抑えること、そして回復の促進に重点が置かれています。例えば、Glaukos社のFDA承認済み製品「Epioxa」は、上皮温存法を採用しており、上皮除去の必要性を排除し、CXLの手順を効率化しています。
主要な角膜クロスリンキング機器メーカー
本調査では、角膜クロスリンキング機器市場に関する主要企業として、以下の企業を分析対象としています。
- Glaukos Corporation
- SCHWIND
- Peschke Trade GmbH
- Micro Medical Devices
- IROMED GROUP / SERVImed Industrial
- Appasamy Associates
- iVis Technologies
- Biotech Healthcare
- Aurolab
- Opto Eletrônica SA
最近の動向
- 2026年7月、グラウコス社は「エピオクサ」に対し恒久的なJコードを取得し、米国における保険償還の道筋を強化するとともに、上皮温存型角膜クロスリンキングの普及を後押ししました。
世界の角膜クロスリンク装置市場レポートのセグメンテーション
本レポートでは、世界、地域、国レベルでの収益成長を予測するとともに、2021年から2033年にかけての各サブセグメントにおける最新の業界動向を分析しています。本調査において、Grand View Researchは、製品、用途、最終用途、および地域に基づいて、世界の角膜クロスリンク装置市場レポートをセグメント化しました:
- 製品別見通し(売上高、百万米ドル、2021年~2033年)
- UVA照射システム
- リボフラビン溶液
- 用途別見通し(売上高、百万米ドル、2021年~2033年)
- 円錐角膜
- 透明辺縁変性
- 屈折矯正手術後の角膜拡張症
- 感染性角膜炎(PACK-CXL)
- 水疱性角膜症
- 最終用途別見通し(売上高、百万米ドル、2021年~2033年)
- 病院
- 眼科クリニック/アイセンター
- 外来手術センター
- 地域別見通し(売上高、百万米ドル、2021年~2033年)
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- 英国
- ドイツ
- フランス
- イタリア
- スペイン
- ノルウェー
- デンマーク
- スウェーデン
- アジア太平洋
- 中国
- 日本
- 韓国
- タイ
- オーストラリア
- ラテンアメリカ
- ブラジル
- アルゼンチン
- 中東・アフリカ
- 南アフリカ
- サウジアラビア
- アラブ首長国連邦
- クウェート
- 北米
第1章 調査方法と範囲
1.1. 市場のセグメンテーションと範囲
1.2. セグメントの定義
1.2.1. 製品
1.2.2. 用途
1.2.3. 最終用途
1.2.4. 地域範囲
1.2.5. 推計および予測の期間
1.3. 調査方法
1.4. 情報の収集
1.4.1. 有料データベース
1.4.2. GVRの社内データベース
1.4.3. 二次資料
1.4.4. 一次調査
1.4.5. 一次調査の詳細
1.4.5.1. 北米における一次インタビューのデータ
1.4.5.2. 欧州における一次インタビューのデータ
1.4.5.3. アジア太平洋地域における一次インタビューのデータ
1.4.5.4. ラテンアメリカにおける一次インタビューのデータ
1.4.5.5. 中東およびアフリカにおける一次インタビューのデータ
1.5. 情報またはデータ分析
1.5.1. データ分析モデル
1.6. 市場の策定と検証
1.7. モデルの詳細
1.7.1. 商品フロー分析(モデル1)
1.7.2. アプローチ1:商品フローアプローチ
1.7.3. 数量・価格分析 (モデル2)
1.7.4. アプローチ2:数量・価格分析
1.8. 二次情報源一覧
1.9. 一次情報源一覧
1.10. 目的
第2章 エグゼクティブ・サマリー
2.1. 市場見通し
2.2. セグメント別見通し
2.2.1. 製品別見通し
2.2.2. 用途別見通し
2.2.3. 最終用途別見通し
2.2.4. 地域別見通し
2.3. 競合状況の分析
第3章 角膜クロスリンク装置市場の変数、動向および範囲
3.1. 市場系統の見通し
3.1.1. 親市場の見通し
3.1.2. 関連・付随市場の展望
3.2. 市場の動向
3.2.1. 市場推進要因の分析
3.2.2. 市場抑制要因の分析
3.3. 角膜クロスリンク装置市場の分析ツール
3.3.1. 業界分析 – ポーターの
3.3.1.1. 供給者の交渉力
3.3.1.2. 購入者の交渉力
3.3.1.3. 代替品の脅威
3.3.1.4. 新規参入の脅威
3.3.1.5. 競合他社との競争
3.3.2. PESTEL分析
3.3.2.1. 政治的状況
3.3.2.2. 経済的状況
3.3.2.3. 社会的状況
3.3.2.4. 技術的状況
3.3.2.5. 環境的状況
3.3.2.6. 法的状況
第4章 角膜クロスリンク装置市場:製品別予測およびトレンド分析
4.1. セグメント概要
4.2. 角膜クロスリンク装置市場:製品動向分析
4.3. 製品別角膜クロスリンク装置市場の展望(百万米ドル)
4.4. 2021年から2033年までの市場規模・予測およびトレンド分析(以下について)
4.5. UVA照射システム
4.5.1.
UVA照射システムの市場収益推計および予測(2021年~2033年、百万米ドル)
4.6. リボフラビン溶液
4.6.1. リボフラビン溶液市場の収益推計および予測(2021年~2033年、百万米ドル)
第5章 角膜クロスリンク装置市場:用途別推計およびトレンド分析
5.1. セグメント概要
5.2. 角膜クロスリンク装置市場:用途別動向分析
5.3. 用途別角膜クロスリンク装置市場の展望(百万米ドル)
5.4. 2021年から2033年までの市場規模・予測およびトレンド分析(以下について)
5.5. 円錐角膜
5.5.1. 円錐角膜市場の収益推計および予測(2021年~2033年)(百万米ドル)
5.6. 透明辺縁変性
5.6.1. 透明辺縁変性市場の収益推計および予測(2021年~2033年)(百万米ドル)
5.7. 屈折矯正手術後の角膜拡張症
5.7.1. 屈折矯正手術後の角膜拡張症市場の収益推計および予測、2021年~2033年(百万米ドル)
5.8. 感染性角膜炎(PACK-CXL)
5.8.1. 感染性角膜炎(PACK-CXL)市場の収益推計および予測、2021年~2033年(百万米ドル)
5.9. 水疱性角膜症
5.9.1. 水疱性角膜症市場の収益推計および予測、2021年~2033年(百万米ドル)
第6章. 角膜クロスリンク装置市場:最終用途別の推計および動向分析
6.1. セグメント概要
6.2. 角膜クロスリンク装置市場:最終用途別の動向分析
6.3. 用途別角膜クロスリンク装置市場の展望(百万米ドル)
6.4. 以下の分野における市場規模・予測およびトレンド分析(2021年~2033年)
6.5. 病院
6.5.1. 病院市場の収益推計および予測(2021年~2033年)(百万米ドル)
6.6. 眼科クリニック/アイセンター
6.6.1. 眼科クリニック/アイセンター市場の収益推計および予測(2021年~2033年)(百万米ドル)
6.7. 外来手術センター
6.7.1. 外来手術センター市場の収益推計および予測、2021年~2033年(百万米ドル)
第7章. 角膜クロスリンキング装置市場:地域別推計および動向分析
7.1. 地域別ダッシュボード
7.2. 地域別角膜クロスリンキング装置市場の動向分析
7.3. 角膜クロスリンク装置市場:製品および供給源別の地域別推計および動向分析
7.4. 以下の項目に関する市場規模、予測、および動向分析(2021年~2033年)
7.5.
北米
7.5.1. 北米における角膜クロスリンク装置市場の推計および予測(2021年~2033年、単位:百万米ドル)
7.5.2. 米国
7.5.2.1. 主要国の動向
7.5.2.2. 競争状況
7.5.2.3. 規制の枠組み
7.5.2.4. 保険償還のシナリオ
7.5.2.5. 米国の角膜クロスリンク装置市場の推計および予測、2021年~2033年(百万米ドル)
7.5.3. カナダ
7.5.3.1. 主要国の動向
7.5.3.2. 競争環境
7.5.3.3. 規制の枠組み
7.5.3.4. 保険償還の状況
7.5.3.5. カナダの角膜クロスリンク装置市場:推定値および予測、2021年~2033年(百万米ドル)
7.5.4. メキシコ
7.5.4.1. 主要な国内動向
7.5.4.2. 競争状況
7.5.4.3. 規制の枠組み
7.5.4.4. 保険償還のシナリオ
7.5.4.5. メキシコの角膜クロスリンク装置市場の推定値および予測、2021年~2033年(百万米ドル)
7.6. 欧州
7.6.1. 欧州の角膜クロスリンク装置市場:推計および予測(2021年~2033年、単位:百万米ドル)
7.6.2. 英国
7.6.2.1. 主要国の動向
7.6.2.2. 競争環境
7.6.2.3. 規制の枠組み
7.6.2.4. 保険償還の状況
7.6.2.5. 英国の角膜クロスリンク装置市場の推計および予測、2021年~2033年(百万米ドル)
7.6.3. ドイツ
7.6.3.1. 主要国の動向
7.6.3.2. 競争状況
7.6.3.3. 規制の枠組み
7.6.3.4. 保険償還の動向
7.6.3.5. ドイツの角膜クロスリンク装置市場の推計および予測(2021年~2033年、百万米ドル)
7.6.4. フランス
7.6.4.1. 主要国の動向
7.6.4.2. 競争環境
7.6.4.3. 規制の枠組み
7.6.4.4. 保険償還の動向
7.6.4.5. フランスの角膜クロスリンク装置市場の推計および予測、2021年~2033年(百万米ドル)
7.6.5. イタリア
7.6.5.1. 主要国の動向
7.6.5.2. 競争環境
7.6.5.3.
規制の枠組み
7.6.5.4. 償還状況
7.6.5.5. イタリアの角膜クロスリンク装置市場の推計および予測、2021年~2033年(百万米ドル)
7.6.6. スペイン
7.6.6.1. 主要な国別動向
7.6.6.2. 競争状況
7.6.6.3. 規制の枠組み
7.6.6.4. 償還状況
7.6.6.5. スペインの角膜クロスリンキング機器市場の推計および予測、2021年~2033年(百万米ドル)
7.6.7. デンマーク
7.6.7.1. 主要国の動向
7.6.7.2. 競争環境
7.6.7.3. 規制の枠組み
7.6.7.4. 保険償還のシナリオ
7.6.7.5. デンマークの角膜クロスリンク装置市場:推定値および予測(2021年~2033年、単位:百万米ドル)
7.6.8. スウェーデン
7.6.8.1. 主要な国別動向
7.6.8.2. 競争環境
7.6.8.3. 規制の枠組み
7.6.8.4. 償還状況
7.6.8.5. スウェーデンの角膜クロスリンキング機器市場の推計および予測、2021年~2033年(百万米ドル)
7.6.9. ノルウェー
7.6.9.1. 主要な国別動向
7.6.9.2. 競争環境
7.6.9.3. 規制の枠組み
7.6.9.4. 保険償還の動向
7.6.9.5. ノルウェーの角膜クロスリンク装置市場の推計および予測、2021年~2033年(百万米ドル)
7.7. アジア太平洋地域
7.7.1. アジア太平洋地域の角膜クロスリンク装置市場の推計および予測、2021年~2033年(百万米ドル)
7.7.2. 日本
7.7.2.1. 主要国の動向
7.7.2.2. 競争環境
7.7.2.3. 規制の枠組み
7.7.2.4. 保険償還状況
7.7.2.5. 日本の角膜クロスリンキング装置市場の推計および予測、2021年~2033年(百万米ドル)
7.7.3. 中国
7.7.3.1. 主要国の動向
7.7.3.2. 競争状況
7.7.3.3. 規制の枠組み
7.7.3.4. 保険償還のシナリオ
7.7.3.5. 中国の角膜クロスリンク装置市場の推計および予測、2021年~2033年(百万米ドル)
7.7.4. インド
7.7.4.1. 主要国の動向
7.7.4.2. 競争環境
7.7.4.3. 規制の枠組み
7.7.4.4. 保険償還の動向
7.7.4.5. インドの角膜クロスリンク装置市場の推計および予測、2021年~2033年(百万米ドル)
7.7.5. 韓国
7.7.5.1. 主要な国別動向
7.7.5.2. 競争状況
7.7.5.3. 規制の枠組み
7.7.5.4. 保険償還状況
7.7.5.5. 韓国の角膜クロスリンキング機器市場の推計および予測、2021年~2033年(百万米ドル)
7.7.6. オーストラリア
7.7.6.1. 主要な国別動向
7.7.6.2. 競争状況
7.7.6.3. 規制の枠組み
7.7.6.4. 保険償還のシナリオ
7.7.6.5. オーストラリアの角膜クロスリンク装置市場の推計および予測、2021年~2033年(百万米ドル)
7.7.7. タイ
7.7.7.1. 主要な国別動向
7.7.7.2. 競争状況
7.7.7.3. 規制の枠組み
7.7.7.4. 保険償還の状況
7.7.7.5. タイの角膜クロスリンク装置市場の推計および予測、2021年~2033年(百万米ドル)
7.8. ラテンアメリカ
7.8.1. ラテンアメリカの角膜クロスリンク装置市場の推計および予測、2021年~2033年(百万米ドル)
7.8.2. ブラジル
7.8.2.1. 主要国の動向
7.8.2.2. 競争環境
7.8.2.3. 規制の枠組み
7.8.2.4. 保険償還の状況
7.8.2.5. ブラジルの角膜クロスリンキング機器市場の推計および予測、2021年~2033年(百万米ドル)
7.8.3. アルゼンチン
7.8.3.1. 主要国の動向
7.8.3.2. 競争環境
7.8.3.3. 規制の枠組み
7.8.3.4. 保険償還の動向
7.8.3.5. アルゼンチンの角膜クロスリンク装置市場の推計および予測(2021年~2033年、百万米ドル)
7.9. 中東・アフリカ
7.9.1. 中東・アフリカの角膜クロスリンク装置市場の推計および予測、2021年~2033年(百万米ドル)
7.9.2. 南アフリカ
7.9.2.1. 主要国の動向
7.9.2.2. 競争環境
7.9.2.3. 規制の枠組み
7.9.2.4. 保険償還の状況
7.9.2.5. 南アフリカの角膜クロスリンク装置市場の推計および予測(2021年~2033年、百万米ドル)
7.9.3. サウジアラビア
7.9.3.1. 主要国の動向
7.9.3.2. 競争環境
7.9.3.3. 規制の枠組み
7.9.3.4. 保険償還の動向
7.9.3.5. サウジアラビアの角膜クロスリンク装置市場の推計および予測(2021年~2033年)
(百万米ドル)
7.9.4. アラブ首長国連邦
7.9.4.1. 主要な国別動向
7.9.4.2. 競争状況
7.9.4.3. 規制の枠組み
7.9.4.4. 償還状況
7.9.4.5. UAEの角膜クロスリンク装置市場:推計および予測(2021年~2033年)(百万米ドル)
7.9.5. クウェート
7.9.5.1. 主要な国別動向
7.9.5.2. 競争状況
7.9.5.3. 規制の枠組み
7.9.5.4. 償還状況
7.9.5.5. クウェートの角膜クロスリンク装置市場の推計および予測、2021年~2033年(百万米ドル)
第8章 競争環境
8.1. 市場参加者の分類
8.2. 主要企業の概要
8.2.1. グラウコス・コーポレーション
8.2.1.1. 会社概要
8.2.1.2. 財務実績
8.2.1.3. 製品ベンチマーク
8.2.1.4. 戦略的取り組み
8.2.2. シュヴィント
8.2.2.1. 会社概要
8.2.2.2. 財務実績
8.2.2.3. 製品ベンチマーク
8.2.2.4. 戦略的取り組み
8.2.3. ペシュケ・トレード社(Peschke Trade GmbH)
8.2.3.1. 会社概要
8.2.3.2. 財務実績
8.2.3.3. 製品ベンチマーク
8.2.3.4. 戦略的取り組み
8.2.4. マイクロ・メディカル・デバイス
8.2.4.1. 会社概要
8.2.4.2. 財務実績
8.2.4.3. 製品ベンチマーク
8.2.4.4. 戦略的取り組み
8.2.5. IROMED GROUP/ SERVImed Industrial
8.2.5.1. 会社概要
8.2.5.2. 財務実績
8.2.5.3. 製品ベンチマーク
8.2.5.4. 戦略的取り組み
8.2.6. Appasamy Associates
8.2.6.1. 会社概要
8.2.6.2. 財務実績
8.2.6.3. 製品ベンチマーク
8.2.6.4. 戦略的取り組み
8.2.7. Ivis Technologies
8.2.7.1. 会社概要
8.2.7.2. 財務実績
8.2.7.3. 製品ベンチマーク
8.2.7.4. 戦略的取り組み
8.2.8. バイオテクノロジー・ヘルスケア
8.2.8.1. 会社概要
8.2.8.2. 財務実績
8.2.8.3. 製品のベンチマーク
8.2.8.4. 戦略的取り組み
8.2.9. Aurolab
8.2.9.1. 会社概要
8.2.9.2. 財務実績
8.2.9.3. 製品のベンチマーク
8.2.9.4.
戦略的取り組み
8.2.10. オプト・エレクトロニカ社 8.2.10.1. 会社概要 8.2.10.2. 財務実績 8.2.10.3. 製品ベンチマーク 8.2.10.4. 戦略的取り組み表一覧表 1 二次情報源一覧表 2 略語一覧表 3 世界の角膜クロスリンク装置市場:製品別、2021年~2033年(百万米ドル)表 4 世界の角膜クロスリンク装置市場:用途別、2021年~2033年(百万米ドル)表5 世界の角膜クロスリンク装置市場:最終用途別、2021年~2033年(百万米ドル)表6 北米の角膜クロスリンク装置市場:国別、2021年~2033年(百万米ドル)表7 北米角膜クロスリンク装置市場:製品別、2021年~2033年(百万米ドル)表8 北米角膜クロスリンク装置市場:用途別、2021年~2033年(百万米ドル)表9 北米角膜クロスリンク装置市場:最終用途別、2021年~2033年 (百万米ドル)表10 米国角膜クロスリンク装置市場、製品別、2021年~2033年(百万米ドル)表11 米国角膜クロスリンク装置市場、用途別、2021年~2033年(百万米ドル)表12 米国角膜クロスリンキング機器市場(最終用途別、2021年~2033年)(百万米ドル)表13 カナダ角膜クロスリンキング機器市場(製品別、2021年~2033年)(百万米ドル)表14 カナダの角膜クロスリンキング装置市場、用途別、2021年~2033年(百万米ドル)表15 カナダの角膜クロスリンキング装置市場、最終用途別、2021年~2033年 (百万米ドル)表16 メキシコの角膜クロスリンク装置市場:製品別、2021年~2033年(百万米ドル)表17 メキシコの角膜クロスリンク装置市場:用途別、2021年~2033年(百万米ドル)表18 メキシコの角膜クロスリンキング装置市場(最終用途別、2021年~2033年)(百万米ドル)表19 欧州の角膜クロスリンキング装置市場(国別、2021年~2033年)(百万米ドル)表20 欧州の角膜クロスリンキング装置市場:製品別、2021年~2033年(百万米ドル)表21 欧州の角膜クロスリンキング装置市場:用途別、2021年~2033年(百万米ドル)
表22 欧州の角膜クロスリンク装置市場、最終用途別、2021年~2033年(百万米ドル)
表23 ドイツの角膜クロスリンク装置市場、製品別、2021年~2033年(百万米ドル)
表24 ドイツの角膜クロスリンク装置市場、用途別、2021年~2033年 (百万米ドル)
表25 ドイツの角膜クロスリンク装置市場、最終用途別、2021年~2033年(百万米ドル)
表26 スペインの角膜クロスリンク装置市場、製品別、2021年~2033年(百万米ドル)
表27 スペインの角膜クロスリンキング装置市場:用途別、2021年~2033年(百万米ドル)
表28 スペインの角膜クロスリンキング装置市場:最終用途別、2021年~2033年(百万米ドル)
表29 英国の角膜クロスリンキング装置市場:製品別、2021年~2033年(百万米ドル)
表30 英国の角膜クロスリンキング装置市場:用途別、2021年~2033年(百万米ドル)
表31 英国の角膜クロスリンキング装置市場:最終用途別、2021年~2033年(百万米ドル)
表32 イタリアの角膜クロスリンキング装置市場:製品別、2021年~2033年(百万米ドル)
表33 イタリアの角膜クロスリンキング装置市場:用途別、2021年~2033年 (百万米ドル)
表34 イタリアの角膜クロスリンキング機器市場、最終用途別、2021年~2033年(百万米ドル)
表35 フランスの角膜クロスリンキング機器市場、製品別、2021年~2033年(百万米ドル)
表36 フランス角膜クロスリンキング装置市場:用途別、2021年~2033年(百万米ドル)
表37 フランスにおける角膜クロスリンキング機器市場:最終用途別、2021年~2033年(百万米ドル)
表38 デンマークにおける角膜クロスリンキング機器市場:製品別、2021年~2033年 (百万米ドル)
表39 デンマークの角膜クロスリンキング機器市場、用途別、2021年~2033年(百万米ドル)
表40 デンマークの角膜クロスリンキング機器市場、最終用途別、2021年~2033年(百万米ドル)
表41 スウェーデンにおける角膜クロスリンキング装置市場(製品別、2021年~2033年)(百万米ドル)
表42 スウェーデンにおける角膜クロスリンキング装置市場(用途別、2021年~2033年)(百万米ドル)
表43 スウェーデンにおける角膜クロスリンキング装置市場(最終用途別、2021年~2033年)
(百万米ドル)
表44 ノルウェーの角膜クロスリンキング装置市場、製品別、2021年~2033年(百万米ドル)
表45 ノルウェーの角膜クロスリンキング装置市場:用途別、2021年~2033年(百万米ドル)
表46 ノルウェーの角膜クロスリンキング装置市場:最終用途別、2021年~2033年(百万米ドル)
表47 アジア太平洋地域の角膜クロスリンキング装置市場:国別、2021年~2033年(百万米ドル)
表48 アジア太平洋地域の角膜クロスリンキング装置市場:製品別、2021年~2033年(百万米ドル)
表49 アジア太平洋地域の角膜クロスリンク装置市場:用途別、2021年~2033年(百万米ドル)
表50 アジア太平洋地域の角膜クロスリンク装置市場、最終用途別、2021年~2033年(百万米ドル)
表51 インドの角膜クロスリンク装置市場、製品別、2021年~2033年(百万米ドル)
表52 インドの角膜クロスリンク装置市場、用途別、2021年 ~2033年(百万米ドル)
表53 インドの角膜クロスリンキング機器市場:最終用途別、2021年~2033年(百万米ドル)
表54 日本の角膜クロスリンキング機器市場:製品別、2021年~2033年 (百万米ドル)
表55 日本の角膜クロスリンク装置市場(用途別)、2021年~2033年(百万米ドル)
表56 日本の角膜クロスリンク装置市場(最終用途別)、2021年~2033年(百万米ドル)
表57 中国の角膜クロスリンキング装置市場:製品別、2021年~2033年(百万米ドル)
表58 中国の角膜クロスリンキング機器市場:用途別、2021年~2033年(百万米ドル)
表59 中国の角膜クロスリンキング機器市場:最終用途別、2021年~2033年(百万米ドル)
表60 オーストラリアの角膜クロスリンキング機器市場:製品別、2021年~2033年 (百万米ドル)
表61 オーストラリアの角膜クロスリンキング機器市場、用途別、2021年~2033年(百万米ドル)
表62 オーストラリアの角膜クロスリンキング機器市場、最終用途別、2021年~2033年(百万米ドル)
表63 韓国の角膜クロスリンキング機器市場、
製品別、2021年~2033年(百万米ドル)
表64 韓国角膜クロスリンキング装置市場、用途別、2021年~2033年(百万米ドル)
表65 韓国角膜クロスリンキング装置市場、最終用途別、2021年~2033年(百万米ドル)
表66 タイの角膜クロスリンク装置市場、製品別、2021年~2033年(百万米ドル)
表67 タイの角膜クロスリンク装置市場、用途別、2021年~2033年(百万米ドル)
表68 タイの角膜クロスリンキング機器市場:最終用途別、2021年~2033年(百万米ドル)
表69 ラテンアメリカの角膜クロスリンキング機器市場:国別、2021年~2033年(百万米ドル)
表70 ラテンアメリカの角膜クロスリンキング機器市場:製品別、2021年~2033年 (百万米ドル)
表71 ラテンアメリカ角膜クロスリンキング機器市場、用途別、2021年~2033年(百万米ドル)
表72 ラテンアメリカ角膜クロスリンキング機器市場、最終用途別、2021年~2033年 (百万米ドル)
表73 アルゼンチンの角膜クロスリンキング機器市場(製品別、2021年~2033年)(百万米ドル)
表74 アルゼンチンの角膜クロスリンキング機器市場(用途別、2021年~2033年)(百万米ドル)
表75 アルゼンチンの角膜クロスリンキング機器市場(最終用途別、2021年~2033年)(百万米ドル)
表76 ブラジルの角膜クロスリンキング機器市場(製品別、2021年~2033年)(百万米ドル)
表77 ブラジル角膜クロスリンキング装置市場、用途別、2021年~2033年(百万米ドル)
表78 ブラジル角膜クロスリンキング装置市場、最終用途別、2021年~2033年(百万米ドル)
表79 中東・アフリカ角膜クロスリンキング装置市場、国別、2021年~2033年 (百万米ドル)
表80 中東・アフリカの角膜クロスリンキング装置市場、用途別、2021年~2033年(百万米ドル)
表81 中東・アフリカの角膜クロスリンキング装置市場、製品別、2021年~2033年(百万米ドル)
表82 中東・アフリカ・アメリカにおける角膜クロスリンキング装置市場(最終用途別、2021年~2033年) (百万米ドル)
表83 サウジアラビアの角膜クロスリンキング装置市場:製品別、2021年~2033年(百万米ドル)
表84 サウジアラビアの角膜クロスリンキング装置市場:用途別、2021年~2033年(百万米ドル)
表85 サウジアラビアの角膜クロスリンク装置市場(最終用途別、2021年~2033年)(百万米ドル)
表86 南アフリカの角膜クロスリンク装置市場(製品別、2021年~2033年)(百万米ドル)
表87 南アフリカの角膜クロスリンク装置市場:用途別、2021年~2033年(百万米ドル)
表88 南アフリカの角膜クロスリンク装置市場:最終用途別、2021年~2033年(百万米ドル)
表89 アラブ首長国連邦(UAE)の角膜クロスリンク装置市場:製品別、2021年 ~2033年(百万米ドル)
表90 アラブ首長国連邦(UAE)の角膜クロスリンキング装置市場:用途別、2021年~2033年(百万米ドル)
表91 アラブ首長国連邦(UAE)の角膜クロスリンキング装置市場:最終用途別、2021年~2033年(百万米ドル)
表92 クウェートにおける角膜クロスリンク装置市場(製品別、2021年~2033年)(百万米ドル)
表93 クウェートにおける角膜クロスリンキング装置市場:用途別、2021年~2033年(百万米ドル)
表94 クウェートにおける角膜クロスリンキング装置市場:最終用途別、2021年~2033年(百万米ドル)
図表一覧
図1 情報収集
図2 一次調査のパターン
図3 市場調査のアプローチ
図4 バリューチェーンに基づく市場規模の算出と予測
図5 市場の策定と検証
図6 角膜クロスリンキング装置市場のセグメンテーション
図7 市場推進要因の分析(現在および将来への影響)
図8 市場制約要因の分析(現在および将来への影響)
図9 SWOT分析(要因別) (政治・法規制、経済、技術)
図10 ポーターの5つの力分析
図11 角膜クロスリンク装置市場:製品別見通し 主なポイント(百万米ドル)
図12 角膜クロスリンク装置市場:製品動向分析 2025年および2033年(百万米ドル)
図13 UVA照射システム市場の売上高推計および予測、2021年~2033年(百万米ドル)
図14 リボフラビン溶液市場の売上高推計および予測、2021年~2033年(百万米ドル)
図 図15 角膜クロスリンク装置市場:用途別見通しと主なポイント(百万米ドル)
図16 角膜クロスリンク装置市場:用途別動向分析 2025年および2033年(百万米ドル)
図17 円錐角膜市場:売上高の推計および予測、2021年~2033年 (百万米ドル)
図18 透明辺縁変性症市場の収益推計および予測、2021年~2033年(百万米ドル)
図19 屈折矯正手術後の角膜拡張症市場の収益推計および予測、2021年~2033年(百万米ドル)
図20 感染性角膜炎(PACK-CXL)市場の収益推計および予測、2021年~2033年(百万米ドル)
図21 水疱性角膜症市場の収益推計および予測、2021年~2033年 (百万米ドル)
図22 角膜クロスリンク装置市場:最終用途別見通しおよび主なポイント(百万米ドル)
図23 角膜クロスリンク装置市場:最終用途別推移分析 2025年および2033年 (百万米ドル)
図24 病院市場の売上高推計および予測、2021年~2033年(百万米ドル)
図25 眼科クリニック/アイセンター市場の売上高推計および予測、2021年~2033年(百万米ドル)
図26 外来手術センター市場の収益推計および予測、2021年~2033年(百万米ドル)
図27 角膜クロスリンク装置市場、地域別の主なポイント(百万米ドル)
図28 角膜クロスリンク装置市場の地域別見通し、2025年および2033年(百万米ドル)
図29 北米における角膜クロスリンク装置市場の推計および予測、2021年~2033年(百万米ドル)
図30 米国における角膜クロスリンク装置市場の推計および予測、2021年~2033年 (百万米ドル)
図31 カナダの角膜クロスリンキング装置市場の推計および予測、2021年~2033年(百万米ドル)
図32 メキシコの角膜クロスリンキング装置市場の推計および予測、2021年~2033年 (百万米ドル)
図33 欧州の角膜クロスリンキング装置市場の推計および予測、2021年~2033年(百万米ドル)
図34 英国の角膜クロスリンキング装置市場の推計および予測、2021年~2033年 (百万米ドル)
図35 ドイツの角膜クロスリンキング装置市場の推計および予測、2021年~2033年(百万米ドル)
図36 フランスの角膜クロスリンキング装置市場の推計および予測、2021年~2033年 (百万米ドル)
図37 イタリアの角膜クロスリンキング装置市場の推計および予測、2021年~2033年(百万米ドル)
図38 スペインの角膜クロスリンキング装置市場の推計および予測、2021年~2033年(百万米ドル)
図39 デンマークの角膜クロスリンク装置市場規模の推計および予測、2021年~2033年(百万米ドル)
図40 スウェーデンの角膜クロスリンク装置市場規模の推計および予測、2021年~2033年 (百万米ドル)
図41 ノルウェーの角膜クロスリンキング装置市場の推計および予測、2021年~2033年(百万米ドル)
図42 アジア太平洋地域の角膜クロスリンキング装置市場の推計および予測、2021年~2033年(百万米ドル)
図43 日本の角膜クロスリンク装置市場の推計および予測、2021年~2033年(百万米ドル)
図44 中国の角膜クロスリンク装置市場の推計および予測、2021年~2033年(百万米ドル)
図45 インドの角膜クロスリンク装置市場の推計および予測、2021年~2033年(百万米ドル)
図46 オーストラリアの角膜クロスリンク装置市場の推計および予測、2021年~2033年(百万米ドル)
図47 韓国の角膜クロスリンク装置市場の推計および予測、2021年~2033年(百万米ドル)
図48 タイの角膜クロスリンク装置市場の推計および予測、2021年~2033年 (百万米ドル)
図49 ラテンアメリカにおける角膜クロスリンク装置市場の推計および予測、2021年~2033年(百万米ドル)
図50 ブラジルにおける角膜クロスリンク装置市場の推計および予測、2021年~2033年(百万米ドル)
図51 アルゼンチンの角膜クロスリンク装置市場:2021年~2033年の推計および予測(百万米ドル)
図52 中東・アフリカの角膜クロスリンク装置市場:2021年~2033年の推計および予測(百万米ドル)
図53 南アフリカの角膜クロスリンク装置市場の推計および予測、2021年~2033年(百万米ドル)
図54 サウジアラビアの角膜クロスリンク装置市場の推計および予測、2021年~2033年 (百万米ドル)
図55 アラブ首長国連邦(UAE)の角膜クロスリンキング機器市場:推計および予測、2021年~2033年(百万米ドル)
図56 クウェートの角膜クロスリンキング機器市場:推計および予測、2021年~2033年(百万米ドル)
図57 主要な新興企業/適応症分野の革新企業/イノベーターの一覧









