主な市場動向と洞察
- 疾患別:2025年には、男性型脱毛症セグメントが70.8%という最高の市場シェアを占めました。
- 治療法別:2025年には、フィナステリドおよびデュタステリドのセグメントが26.5%という最高の市場シェアを占めました。
- 性別別:2025年には、男性セグメントが63.2%という最高の市場シェアを占めました。
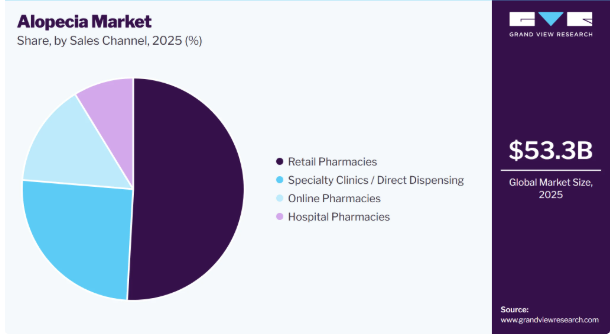
- 販売チャネル別:2025年には、小売薬局セグメントが50.9%という最高の市場シェアを占めました。
地域別のハイライト
- 最大の地域市場:アジア太平洋地域(2025年の売上高シェア33.6%)
- 最も成長が著しい地域市場:中東・アフリカ(2026年~2033年のCAGRが最高)
- 国別:2025年には中国が最大の市場シェアを占めました。
市場規模と予測
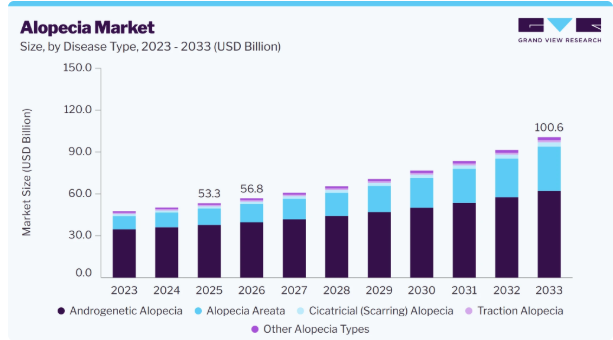
- 2025年の市場規模:533億米ドル
- 2026年の推定市場規模:568億米ドル
- 2033年までの予測市場規模:1,006億米ドル
- CAGR(2026年~2033年):8.5%
男性型脱毛症は依然として最も一般的な適応症であり、世界中の成人男性および女性の相当な割合に影響を及ぼしています。一方、円形脱毛症などの自己免疫疾患については、標的治療法に対する需要が引き続き高まっています。ダーモスコピー、頭皮画像診断、および標準化された重症度評価の普及により、臨床診断が向上し、より早期の治療決定が可能となっています。また、特に医療体制が整備された国々において、患者が美容的なアプローチではなく医学的な管理を重視する意識が高まっていることも、市場の成長を支えています。
製品開発活動は、外用療法にとどまらず、経口治療薬、バイオ医薬品、および免疫介在性脱毛症に対するヤヌスキナーゼ(JAK)阻害薬にまで拡大しています。主要市場における規制当局の承認により、医師が標的療法を処方する上での信頼が高まっている一方、進行中の臨床試験では、さまざまな脱毛症の亜型や疾患の重症度に対する新たな治療経路の評価が続けられています。
市場の拡大は、製薬会社、皮膚科に特化したバイオテクノロジー企業、および専門医療提供者による継続的な投資によって支えられています。各社は、新規の分子標的と既存製品のライフサイクル管理戦略の両方を推進しており、臨床プログラムでは有効性、長期的な安全性、およびより幅広い患者集団への対応に取り組んでいます。バイオテクノロジー企業と大手製薬企業との連携強化により、後期開発およびグローバルな商業化能力が向上しています。遠隔皮膚科プラットフォームの導入により、特に長期的なモニタリングを必要とする慢性的な脱毛症において、患者が専門医の診察、経過観察、処方管理を受けやすくなりました。同時に、規制当局は確立された承認プロセスを通じて新たな治療選択肢の評価を継続しており、臨床医が利用できるエビデンスに基づく治療法の幅を広げています。一部の国では、治療費の負担、臨床反応のばらつき、保険償還の制限などが依然として課題となっていますが、継続的な研究活動、臨床エビデンスの拡充、および脱毛症が医学的疾患としてより広く認識されるようになったことが、世界的な脱毛症市場の持続的な発展を支えています。
市場の集中度と特徴
脱毛症市場におけるイノベーションの度合いは高く、これはさまざまなタイプの脱毛症に対する標的療法や新しい治療アプローチの開発が継続しているためです。最近の製品開発は、従来の外用薬や内服薬から、円形脱毛症向けのヤヌスキナーゼ(JAK)阻害剤へと移行しており、一方で各社は臨床試験において、生物学的製剤、再生医療、細胞療法、およびRNAベースの治療法についても評価を進めています。研究活動は、治療効果の向上、安全性、および長期的な疾患管理に重点が置かれています。製薬会社やバイオテクノロジー企業は、さまざまな脱毛症を患う患者の治療選択肢を拡大するため、臨床開発への投資を続けています。こうした継続的な研究は、新しい治療法の導入を支え、市場の発展に寄与しています。
脱毛症市場への参入障壁は高いです。なぜなら、新しい治療法を開発するには、研究、臨床試験、製造、および規制当局の承認に多額の投資が必要となるからです。企業は、販売承認を受ける前に、新しい治療法の安全性と有効性を実証するための臨床的エビデンスを提示しなければなりません。さらに、開発期間の長期化、知的財産の保護、および専門的な製造能力の必要性により、市場参入に必要なリソースが増大しています。また、老舗の製薬企業は、医療従事者や流通ネットワークとの既存の関係から恩恵を受けており、新規参入者が競争するのはより困難になっています。これらの要因により、市場での地位を確立するために必要な時間と投資が増加しています。
規制当局は製品開発、承認、表示、および市販後の安全性監視に影響を与えるため、脱毛症市場に対する規制の影響度は中程度です。米国食品医薬品局(FDA)や欧州医薬品庁(EMA)などの機関は、新しい治療法を承認する前に、安全性と有効性を実証する臨床的エビデンスを求めています。JAK阻害剤を含む全身療法は、その作用機序のため、追加の安全性評価の対象となります。規制要件は開発期間やコンプライアンスコストを増加させますが、一方で治療基準を確立し、承認済み製品に対する医師の信頼を支える役割も果たしています。全体として、規制政策は品質と患者の安全性を維持しつつ、製品の入手可能性に影響を与えています。
脱毛症市場における代替製品の入手可能性は中程度です。これは、患者が脱毛の種類や重症度に応じて、医薬品および非医薬品の両方の選択肢から選ぶことができるためです。処方薬は、外用剤、栄養補助食品、多血小板血漿(PRP)、低出力レーザー療法、植毛、かつら、および美容用ヘアケア製品と競合しています。これらの代替療法は、髪の見た目を改善したり、発毛を促進したりする助けにはなるかもしれませんが、自己免疫性または進行性の脱毛症に対しては、同等の臨床的効果をもたらさない可能性があります。その結果、処方薬による治療は疾患管理において引き続き重要な役割を果たしている一方で、美容的・処置的な代替療法は、多くの患者にとって補完的な治療選択肢として残っています。
脱毛症市場における地理的拡大のレベルは高く、各社は規制当局の承認や商業的拡大戦略を通じて、複数の地域で承認済み治療法を導入し続けています。製薬各社は、流通ネットワークの拡大や皮膚科医療へのアクセス改善を通じて、北米、欧州、アジア太平洋、ラテンアメリカ、中東における存在感を高めています。また、将来の規制当局への申請を支援し、治療の入手可能性を広げるため、さまざまな国で臨床試験が実施されています。脱毛症に対する認識の高まり、医療へのアクセス改善、診断率の向上は、発展途上市場への拡大を後押ししています。こうした活動により、企業はより幅広い患者層に対して脱毛症治療薬の提供を拡大することが可能になっています。
疾患タイプ別の分析
2025年、男性型脱毛症セグメントは、男性・女性双方における高い有病率と、長期的な脱毛管理への需要の高まりにより、脱毛症市場で70.8%という最大の売上シェアを占め、市場を牽引しました。男性型脱毛症は最も一般的な脱毛症であり、主に遺伝的素因やホルモン変化に関連しているため、継続的な治療を必要とする患者数が非常に多くなっています。早期診断に対する意識の高まり、皮膚科医への受診増加、およびダーモスコピーや頭皮評価技術の普及が、適時の治療開始を後押ししています。また、このセグメントは、外用療法、内服薬、多血小板血漿(PRP)、低出力レーザー療法、植毛など、複数の治療選択肢が利用可能である点でも恩恵を受けており、医師は疾患の重症度や患者のニーズに基づいて治療法を選択することができます。さらに、製薬会社やバイオテクノロジー企業は、男性型脱毛症の治療成果を向上させるため、新規治療法の開発や臨床研究への投資を続けています。例えば、2025年6月、ペラージュ・ファーマシューティカルズ社は、男性型脱毛症を対象としたPP405の評価を行う第2a相臨床試験の進展を発表し、パターン脱毛症に対する標的療法の開発が継続されていることを裏付けています。
瘢痕性脱毛症のセグメントは、毛包の恒久的な破壊を引き起こし、早期の医学的介入を必要とする炎症性脱毛症に対する認識が高まっていることから、予測期間中に年平均成長率(CAGR)8.9%で成長すると見込まれています。早期診断の重要性に対する皮膚科医の認識が高まっていることから、正確な疾患分類のための頭皮生検、ダーモスコピー、および組織病理学的評価の実施が増加しています。また、扁平苔癬様毛包炎、前頭線維性脱毛症、中心性遠心性瘢痕性脱毛症などの疾患に対する理解が深まったことも、このセグメントの成長に寄与しており、これにより早期の専門医への紹介や、より体系的な疾患管理が促進されています。さらに、炎症経路や免疫介在性メカニズムに焦点を当てた研究活動が、瘢痕性脱毛症に対する新たな治療法の開発を支えています。医療従事者は、適時の診断と治療を通じて残存する毛包を温存することに一層重点を置いており、これが専門的な治療法への需要増加に寄与しています
治療法の動向
フィナステリドおよびデュタステリドのセグメントは、世界中で最も一般的な脱毛症である男性型脱毛症の治療において確立された役割を果たしていることから、2025年には26.5%という最大の売上シェアを占め、脱毛症市場を牽引しました。これらの5α-還元酵素阻害薬は、ジヒドロテストステロン(DHT)のレベルを低下させ、適格な患者において毛包の微小化を抑制し、疾患の進行を遅らせるのに役立ちます。男性型脱毛症の診断件数の増加、早期の医学的介入の重要性に対する認識の高まり、そして皮膚科医によるエビデンスに基づく治療アプローチの普及が、このセグメントの成長を支えています。また、このセグメントは、ブランド品およびジェネリック医薬品の入手可能性にも恩恵を受けており、これにより先進国および新興国の医療市場全体で治療へのアクセスが向上しています。さらに、医療従事者は、長期的な疾患管理を改善するため、経口療法、外用薬、多血小板血漿(PRP)、低出力レーザー療法を組み合わせた治療戦略をますます採用しています。製薬各社は、これらの治療法の臨床的活用を強化するため、長期的な臨床評価、治療の最適化、ライフサイクル管理に引き続き注力しています。こうした動向は、脱毛症市場におけるフィナステリドおよびデュタステリドセグメントの主導的地位を後押しし続けています。
JAK阻害剤セグメントは、中等度から重度の円形脱毛症患者に対する標的療法への需要の高まりにより、予測期間中に年平均成長率(CAGR)22.2%で成長すると見込まれています。自己免疫性脱毛症の診断件数の増加、免疫介在性疾患のメカニズムに対する理解の深化、および円形脱毛症が慢性疾患として認識されるようになったことが、臨床現場におけるJAK阻害剤の採用を後押ししています。また、このセグメントは、医師の認知度向上、治療有効性を示す臨床エビデンスの拡大、および主要な医療市場における標的療法の承認増加からも恩恵を受けています。さらに、製薬会社やバイオテクノロジー企業は、臨床開発プログラムを拡大し、長期的な安全性と有効性を評価するとともに、自己免疫性脱毛症患者の治療選択肢を向上させるため、次世代JAK阻害剤の開発を推進しています。標的免疫学研究への投資拡大と継続的な製品開発により、治療の入手可能性が向上し、予測期間中にJAK阻害剤セグメントの持続的な成長が支えられると見込まれます。
性別別分析
2025年には、男性における男性型脱毛症の高い有病率、およびアンドロゲンによる毛包の微小化と進行性脱毛との強い臨床的関連性により、男性セグメントが脱毛症市場を支配し、売上高シェアの63.2%を占めました。早期診断に対する意識の高まり、皮膚科医への受診率の増加、およびエビデンスに基づく治療アプローチの普及が、主要な医療市場全体におけるこのセグメントの成長を支えています。また、このセグメントは、長期的な薬物療法の受容度の高まり、毛髪再生処置の利用拡大、および治療成果を向上させるための経口薬、外用療法、再生医療を組み合わせた治療戦略の採用拡大からも恩恵を受けています。さらに、製薬会社やバイオテクノロジー企業は、アンドロゲン性脱毛症に焦点を当てた新規治療法の開発、既存の治療選択肢の最適化、および臨床プログラムの拡大に引き続き投資を行っています。例えば、2025年8月、サムソン・クリニカル社は、男性型脱毛症(アンドロゲン性脱毛症)の治療を目的とした舌下投与型ミノキシジルの第III相臨床試験において、最初の被験者の無作為割付が完了したと発表しました。これは、男性患者向けの新たな治療選択肢の臨床開発が継続されていることを裏付けるものです。
女性セグメントは、女性型脱毛症が、適時の診断と臨床管理を必要とする疾患として認識が高まっていることから、予測期間中に年平均成長率(CAGR)9.1%で成長すると見込まれています。ホルモン変化、加齢、内分泌障害、栄養不足が脱毛に及ぼす影響に関する認識の高まりにより、より多くの女性が専門的な医療ケアを求めるようになっています。また、このセグメントは、エビデンスに基づく治療アプローチの普及、皮膚科医療へのアクセス改善、および疾患の重症度や患者の特性に基づいた個別化治療戦略の活用拡大からも恩恵を受けています。さらに、製薬会社やバイオテクノロジー企業は、女性脱毛症患者向けの承認済み治療選択肢が限られているという課題に対処するため、臨床開発プログラムを拡大し、新たな治療アプローチの評価を進めています。例えば、2025年11月、Veradermics社は、女性型脱毛症の女性を対象とした徐放性経口ミノキシジル製剤「VDPHL01」を評価する、第2/3相登録目的臨床試験の被験者募集開始を発表し、女性患者向けに特別に設計された治療選択肢の開発を後押ししました。
販売チャネルに関する洞察
2025年、小売薬局セグメントは、処方薬および市販の脱毛症治療薬の主要な流通チャネルとしての確立された役割により、売上高シェア50.9%と脱毛症市場を席巻しました。小売薬局は、処方薬、外用剤、栄養補助食品への利便性の高いアクセスを提供し、薬剤師によるカウンセリングを通じて、適時の治療開始と長期的な治療管理を支援しています。このセグメントは、脱毛症の診断件数の増加、皮膚科医への受診率の上昇、および先進国および新興国の医療市場におけるエビデンスに基づく治療法の処方量の増加によって支えられています。小売薬局チェーンの広範な展開と医療提供者との連携により、患者が処方治療やフォローアップケアを受けやすくなっています。さらに、製薬各社は、治療へのアクセスと患者の服薬遵守率を向上させるため、小売薬局ネットワークとの流通提携を強化し、製品の入手可能性を拡大し続けています。例えば、2025年11月、インド政府はAMRIT(Affordable Medicines and Reliable Implants for Treatment)薬局ネットワークの拡大を発表し、小売薬局のインフラを通じて手頃な価格の医薬品へのアクセスを改善するため、全国で店舗数を500カ所に増やす計画を明らかにしました。
オンライン薬局セグメントは、デジタルヘルスケアサービスの普及が進み、利便性の高い医薬品購入プラットフォームに対する消費者の需要が高まっていることから、予測期間中に年平均成長率(CAGR)12.7%で成長すると見込まれています。遠隔皮膚科診療、電子処方箋、宅配サービスの利用拡大により、特に長期治療や定期的な処方箋の更新を必要とする患者にとって、脱毛症治療へのアクセスが改善されています。また、このセグメントは、インターネット普及率の向上、デジタルヘルスインフラの拡大、およびオンライン薬局プラットフォームとバーチャル医療提供者との連携強化の恩恵を受けており、これにより、処方箋の円滑な調剤と患者サポートが可能になっています。さらに、製薬会社や薬局サービスプロバイダーは、治療へのアクセス性とケアの継続性を強化するため、デジタル流通チャネル、オンライン患者エンゲージメントプログラム、および患者への直接サービスモデルへの投資を続けています。例えば、2025年10月、イーライ・リリー社はウォルマート・ファーマシーとの提携を通じて「LillyDirect」プラットフォームを拡充し、対象となる患者がオンラインで医薬品を注文し、小売薬局での受け取りを選択できるようにしました。これは、統合型デジタル薬局サービスへの継続的な投資を示すものです。
地域別インサイト
北米における脱毛症市場は、男性型脱毛症や円形脱毛症を含む脱毛症の有病率の増加に加え、早期診断と治療の重要性に対する認識の高まりに支えられています。髪や頭皮の健康に対する一般の理解が深まるにつれ、より多くの人が専門的な医療ケアを求めるようになり、診断率や治療率の向上に寄与しています。また、この地域は、確立された医療インフラ、皮膚科医の広範な確保、脱毛症専門クリニックの存在、そしてタイムリーな疾患管理を支える高度な診断能力といった恩恵も受けています。医療提供者は、臨床成果を向上させるため、個別化された治療アプローチや長期的な患者モニタリングをますます取り入れています。さらに、脱毛がもたらす心理的・社会的影響に対する認識の高まりにより、患者の受診意欲が高まっています。遠隔医療サービス、オンライン診療、デジタル患者教育プラットフォームの利用拡大により、専門医によるケアや治療情報へのアクセスがさらに改善されました。これらの要因が、北米全域における脱毛症市場の着実な成長を支え続けています。
米国の脱毛症市場の動向
米国の脱毛症市場は、脱毛症の有病率の増加と、早期診断・治療の重要性に対する認識の高まりに支えられています。髪や頭皮の健康に対する一般の理解が深まり、医療情報へのアクセスも拡大したことで、より多くの人が脱毛症の専門的なケアを求めるようになっています。例えば、2025年3月、全米円形脱毛症財団(NAAF)の報告によると、米国では約700万人、世界では約1億6,000万人が、円形脱毛症を経験したことがある、現在罹患している、あるいは生涯のうちに発症すると予想されており、米国では約70万人が現在この疾患を抱えながら生活しています。また、米国には、早期診断と個別化された治療を支える、皮膚科医、学術研究機関、および脱毛症専門クリニックからなる強固なネットワークが整備されています。さらに、外見、精神的健康、生活の質に対する消費者の関心の高まりに加え、デジタルヘルスプラットフォームや患者向け教育リソースの利用拡大も相まって、米国の脱毛症市場の成長を後押しし続けています。
欧州の脱毛症市場の動向
欧州の脱毛症市場は、髪や頭皮の疾患に対する高い認知度、皮膚科医療サービスへの容易なアクセス、そして脱毛症が生活の質に重大な影響を及ぼし得る疾患であるという認識の高まりが特徴です。加齢に伴う薄毛、自己免疫性脱毛症、ホルモン性脱毛症、および生活習慣に関連する脱毛症の有病率の増加が、欧州全域における診断と治療への持続的な需要に寄与しています。欧州諸国では、確立された医療制度、専門的な皮膚科医療の広範な利用可能性、そして患者による医療情報への容易なアクセスが利点となっており、これらが脱毛症の早期発見と管理を支えています。脱毛がもたらす感情的・心理社会的影響に対する一般の理解が深まるにつれ、より多くの人が専門的な治療を求めるようになっています。さらに、欧州には学術機関、皮膚科学会、医療機関によって支えられた強力な研究環境があり、毛髪疾患や治療法に関する知見の進歩が継続的に進められています。継続的な科学的研究活動、個別化医療への注目の高まり、そして患者の関与の拡大が、同地域全体における脱毛症市場の発展をさらに後押ししています。
英国の脱毛症市場は、脱毛がもたらす感情的・心理的影響に対する認識の高まりに支えられており、これにより、より多くの人が専門的な診断や治療を求めるようになっています。一般向け啓発活動、医療情報プラットフォーム、患者支援団体により、さまざまな脱毛症の形態や治療選択肢に関する理解が深まっています。脱毛の原因となる遺伝的、ホルモン的、自己免疫的、および生活習慣に関連する要因に対する認識の高まりも、専門医による診察や長期的な疾患管理への需要を増加させています。例えば、2025年7月、Alopecia UKは「脱毛症啓発月間」中に「Strength in Numbers」キャンペーンを開始し、英国では約10万人が円形脱毛症を抱えて生活していると報告しました。このキャンペーンでは、啓発活動や地域社会との連携を通じて疾患への認識を高め、医療サービスへの早期アクセスを促進しました。さらに、デジタルヘルスケアプラットフォーム、オンライン診療、オンライン患者コミュニティの利用拡大により、専門医療や教育リソースへのアクセスが改善され、英国における脱毛症市場の成長をさらに後押ししています。
ドイツの脱毛症市場は、脱毛が専門的な診断と長期的な管理を必要とする医学的疾患であるという認識の高まりに支えられています。自己免疫疾患、ホルモン変化、遺伝、加齢、生活習慣要因が果たす役割に対する理解が深まるにつれ、より多くの人が専門的な皮膚科医療サービスを求めるようになっています。ドイツにおける高齢化の進展や、髪と頭皮の健康に対する関心の高まりも、専門的な診察や治療への需要増加に寄与しています。同国はさらに、確立された臨床研究エコシステムと専門的な知見を活かし、個別化された治療アプローチを支援し、患者のエンゲージメントを向上させています。例えば、2025年9月、国際毛髪再生外科学会(ISHRS)は、ベルリンで開催される第33回世界大会に800人以上の医師や手術助手が集まることを発表するとともに、会員1人あたりの平均脱毛症患者治療数が2021年と比較して20%増加したと報告しました。専門教育の充実と患者の意識向上は、ドイツにおける脱毛症市場の成長を今後も支え続けるでしょう。
フランスの脱毛症市場は、髪の健康が全体的なウェルネス、外見、セルフケアの不可欠な要素であるという消費者の意識の高まりに支えられています。薄毛、頭皮の健康、予防ケアへの関心の高まりにより、より多くの人が脱毛の初期段階で専門的な診断や治療を求めるようになっています。ホルモン変化、加齢、遺伝的素因、頭皮の状態が果たす役割に対する理解が深まったことも、個別化された医学的評価や長期的な管理への需要を高めています。さらに、専門的な髪と頭皮のケアサービスへの関心の高まりにより、専門家による相談や個別化された治療戦略の導入が促進されています。フランスの消費者は、自身の髪の特性や長期的な健康目標に対応したオーダーメイドのソリューションをますます求めるようになっており、これが包括的な脱毛症管理サービスの拡大を支えています。美容意識の高まり、脱毛症に対する認識の向上、予防ケアへの需要の拡大、そして個別化された治療アプローチへの嗜好が相まって、フランスの脱毛症市場の成長を引き続き支えています。
アジア太平洋地域の脱毛症市場の動向
アジア太平洋地域の脱毛症市場は、2025年に33.6%という最大の市場シェアを占め、同地域の人口規模の大きさや脱毛症の有病率の増加により、診断・治療サービスに対する持続的な需要が生まれ、市場は成長すると予想されています。髪や頭皮の健康に対する意識の高まりにより、疾患の進行初期段階から専門的な評価や管理を求める人が増えています。急速な都市化、ライフスタイルの変化、仕事に伴うストレス、環境汚染、食生活の変化により、特に若年層や労働年齢層の間で脱毛に対する懸念が高まっており、脱毛症管理サービスの利用拡大を後押ししています。さらに、いくつかの国々で医療インフラの継続的な改善が進んでいることで、皮膚科専門医、専門的なヘアケアサービス、および高度な診断機能へのアクセスが拡大しています。医療施設、専門医の研修、患者教育プログラムへの投資により、意識が高まり、専門的なケアへのアクセスが改善されています。膨大な患者数、高まる健康意識、生活習慣に関連するリスク要因、そして医療へのアクセス拡大が相まって、アジア太平洋地域全体における脱毛症市場の成長を引き続き支えています。
日本の脱毛症市場は、高齢化社会を背景に、加齢に伴う薄毛や頭皮疾患の有病率が増加していることが支えとなっています。健康的な老後、外見、そして生活の質への関心の高まりにより、高齢者が脱毛症について専門的なケアを求めるようになっています。また、日本における予防医療の文化が根付いていることも、早期の受診を促進し、髪や頭皮の健康に対する意識を高め、適時の診断と長期的な疾患管理を後押ししています。さらに、日本には、皮膚科医への幅広いアクセス、高度な診断サービス、患者の関与を高める個別化された治療アプローチを備えた、十分に整備された医療制度があります。身だしなみや職場での印象、そして全体的なウェルネスへの関心の高まりも、専門的なヘアヘルスサービスへの需要をさらに押し上げています。デジタルヘルスリソースや消費者教育の取り組みにより、脱毛症の症状や利用可能な治療選択肢に対する認識が高まっています。人口動態の傾向、予防医療の実践、先進的な医療インフラ、そしてセルフケアへの関心の高まりが相まって、日本の脱毛症市場の成長を引き続き支えています。
中国の脱毛症市場は、急速な都市化、過酷な職場環境、ストレス、そしてライフスタイルの変化を背景に、若年層や労働年齢層における脱毛症の有病率が増加していることによって支えられています。脱毛が自信、社会的交流、職業上のイメージに与える影響に対する認識の高まりにより、より多くの人が早期の医学的評価や治療を求めるようになっています。可処分所得と医療費の増加は、特に拡大する都市部の中産階級層において、専門的な髪と頭皮のケアサービスの利用をさらに促進しています。さらに、医療インフラへの継続的な投資により、皮膚科専門医、高度な診断サービス、専門のヘアケアクリニックへのアクセスが改善され、患者の関与と長期的な疾患管理が強化されています。デジタルヘルスプラットフォームやソーシャルメディアによる啓発に支えられ、外見、個人のウェルネス、予防医療への関心が高まっていることも、脱毛症関連サービスへの需要拡大に寄与しています。これらの要因が、中国における脱毛症市場の着実な成長を後押しし続けています。
ラテンアメリカの脱毛症市場の動向
ラテンアメリカの脱毛症市場は、急速な都市化と、脱毛症が健康や生活の質に関する重要な問題であるという認識の高まりに支えられています。医療サービス、教育リソース、専門医による診察へのアクセスが向上したことで、より多くの人が髪や頭皮の疾患について専門的な評価や治療を求めるようになっています。ライフスタイルの変化、ストレスレベルの増加、食生活の変化、環境要因、ホルモンに関する健康上の懸念などが、脱毛症の長期的な管理に対する需要をさらに高めています。さらに、医療インフラの継続的な改善や、皮膚科に特化したサービスの利用機会の拡大により、専門的な診断や治療へのアクセスが強化されています。医療提供者は、患者教育の改善や個別化されたケアを通じて、脱毛症などの慢性疾患への対応をますます強化しています。ウェルネス、健康的な高齢化、外見に対する消費者の関心の高まりも、頭皮の健康や髪の維持に対する意識向上につながっています。医療へのアクセス拡大、疾患に対する認識の高まり、生活習慣に関連するリスク要因、そして予防医療への注目の高まりが相まって、ラテンアメリカ全域における脱毛症市場の成長を後押しし続けています。
ブラジルの脱毛症市場は、外見、美容、そして全体的なウェルビーイングに対する同国の強い関心により、髪の健康に対する消費者の意識が高まっていることに支えられています。脱毛がもたらす感情的・心理的影響への認識が高まっていることで、より多くの人が早期の段階で専門的な診断や治療を求めるようになっています。また、同国には、早期診断、個別化された治療計画、長期的な疾患管理を促進する、確立された皮膚科医のネットワークや専門的なヘアケアサービスが整備されていることも強みとなっています。さらに、患者教育の充実、専門医による診察へのアクセス拡大、利用可能な治療選択肢に対する認識の高まりにより、さまざまな患者層において治療を求める行動が強化されています。予防的なヘアケア、頭皮の健康、そして全体的なウェルネスへの関心の高まりも、専門的な脱毛症管理サービスの利用拡大にさらに寄与しています。これらの要因が、ブラジルの脱毛症市場の着実な成長を引き続き支えています。
中東・アフリカの脱毛症市場の動向
中東・アフリカの脱毛症市場は、髪と頭皮の健康に対する意識の高まり、医療への関与の増加、そして脱毛が生活の質に与える影響への認識の高まりに支えられ、予測期間中に9.9%という最も高い年平均成長率(CAGR)で成長すると見込まれています。デジタルプラットフォームや啓発活動を通じて医療情報へのアクセスが改善されたことを背景に、消費者は脱毛症の専門的な診断や長期的な管理をより積極的に求めるようになっています。遺伝的要因、自己免疫疾患、ライフスタイルの変化、環境的影響、および地域特有のヘアケア習慣に関連する脱毛症の有病率の増加により、専門的なケアへの需要はさらに高まっています。さらに、皮膚科サービス、専門のヘアクリニック、および医療インフラの継続的な拡充により、早期診断、個別化された治療、および患者教育へのアクセスが改善されています。また、外見、ウェルネス、健康的な加齢、セルフケアに対する消費者の関心の高まりも、長期的な髪の維持と頭皮の健康管理への需要を後押ししています。これらの要因が、中東・アフリカ全域における脱毛症市場の成長を後押しし続けています。
サウジアラビアの脱毛症市場は、髪の健康、身だしなみ、審美的なウェルネスに対する意識の高まりに支えられており、より多くの人が脱毛症や頭皮疾患の専門的なケアを求めるようになっています。脱毛症がもたらす感情的・心理的影響への認識の高まりに加え、予防医療やセルフケアへの関心の高まりも相まって、治療を求める傾向が強まっています。例えば、2025年1月、『Journal of Health Economics and Outcomes Research』誌は、サウジアラビアにおける円形脱毛症の有病率が2.3%から13.8%の範囲にあり、診断時の平均年齢が18.6歳であることを報告し、若年層におけるこの疾患の負担の大きさを浮き彫りにしました。また、専門的な皮膚科および毛髪再生サービスの拡大により、個別化された診断や治療へのアクセスが改善されていることも、市場にとって追い風となっています。さらに、デジタルヘルスプラットフォーム、オンライン教育リソース、およびオンライン診療の利用拡大により、患者の意識向上と医療へのアクセスが促進され、サウジアラビアにおける脱毛症市場の継続的な成長を支えています。
脱毛症関連企業の主な動向
脱毛症市場では、医薬品療法、再生医療、および毛髪再生サービス全般にわたって競争が激化しています。ファイザー社やイーライリリー・アンド・カンパニーなどの大手製薬企業は、円形脱毛症に対する承認済みのJAK阻害剤を通じて製品ポートフォリオを強化している一方、オルガノン・アンド・カンパニー、ジョンソン・エンド・ジョンソン、およびビアトリス社は、確立された製品ポートフォリオと流通ネットワークを通じて、治療へのアクセスを引き続き支援しています。再生医療分野では、エムサイト・コーポレーション、レゲン・ラボSA、テルモ株式会社などが開発した血小板濃縮血漿(PRP)技術の採用拡大に加え、ジマー・バイオメット・ホールディングス社やアースレックス社による医療機器の支援により、市場が拡大しています。さらに、ボズリー社、DHIグローバル・メディカル・グループ、アスメッド・ヘア・トランスプラント・センターなどの専門プロバイダーが、低侵襲な毛髪再生施術を推進しています。標的療法、再生医療技術、および先進的な植毛技術への継続的な投資が、脱毛症市場の進化を支えています。
脱毛症分野の主要企業
本調査では、脱毛症市場に関する分析の一環として、以下の主要企業を取り上げています
- Pfizer Inc.
- Eli Lilly and Company
- Organon & Co.
- Johnson & Johnson
- Viatris Inc.
- EmCyte Corporation
- Regen Lab SA
- Terumo Corporation
- Zimmer Biomet Holdings, Inc.
- Arthrex, Inc.
- Bosley Inc.
- DHI Global Medical Group
- Asmed Hair Transplant Center
- Bernstein Medical
- Hairline International Hair and Skin Clinic
最近の動向
- 2026年2月、イーライ・リリー・アンド・カンパニーは、欧州連合(EU)において、重度の円形脱毛症を患う12歳から18歳未満の青少年を対象とした「オルミアント(バリシチニブ)」の適応拡大を推奨する、ヒト用医薬品委員会(CHMP)からの肯定的な見解を受けました。この推奨は、重度の円形脱毛症を有する思春期の患者において、臨床的に有意な発毛が認められた第III相BRAVE-AA-PEDS試験の結果によって裏付けられました。
- 2024年9月、イーライ・リリー・アンド・カンパニーは、重度の円形脱毛症の適応を含む「オルミアント(バリシチニブ)」へのアフリカ全域でのアクセス拡大を支援するため、EVAファーマと製造・供給に関する提携を締結し、標的治療法の地域的な入手可能性を強化しました。
- 2024年2月、ファイザー社は、英国の国立医療技術評価機構(NICE)から、LITFULO(リトレシチニブ)について、英国における重度の円形脱毛症に対する初の国民保健サービス(NHS)の通常治療薬としての推奨を受け、適格な患者に対する標的療法へのアクセスが改善されました。
世界の脱毛症市場のセグメンテーション
本レポートでは、世界、地域、国レベルでの売上高の伸びを予測するとともに、2021年から2033年にかけての各サブセグメントにおける最新の業界動向を分析しています。本調査において、Grand View Researchは、疾患の種類、治療法、性別、販売チャネル、および地域に基づいて、世界の脱毛症市場レポートをセグメント化しました:
- 疾患タイプ別見通し(売上高、百万米ドル、2021年~2033年)
- 円形脱毛症
- 男性型脱毛症
- 牽引性脱毛症
- 瘢痕性脱毛症
- その他
- 治療法別見通し(売上高、百万米ドル、2021年~2033年)
- ミノキシジル
- フィナステリドおよびデュタステリド
- コルチコステロイド
- JAK阻害剤
- その他の医薬品
- 多血小板血漿(PRP)
- 低出力レーザー治療(LLLT)機器
- 植毛手術
- 性別別見通し(売上高、百万米ドル、2021年~2033年)
- 男性
- 女性
- 販売チャネル別見通し(売上高、百万米ドル、2021年~2033年)
- 小売薬局
- 病院薬局
- オンライン薬局
- 専門クリニック/直接調剤
- 地域別見通し(売上高、百万米ドル、2021年~2033年)
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- 英国
- ドイツ
- フランス
- イタリア
- スペイン
- デンマーク
- スウェーデン
- ノルウェー
- アジア太平洋
- 日本
- 中国
- インド
- オーストラリア
- 韓国
- タイ
- ラテンアメリカ
- ブラジル
- アルゼンチン
- 中東・アフリカ
- 南アフリカ
- サウジアラビア
- アラブ首長国連邦
- クウェート
- 北米
第1章 調査方法と範囲
1.1. 市場セグメンテーションと範囲
1.2. セグメントの定義
1.2.1. 疾患の種類
1.2.2. 治療法の種類
1.2.3. 性別
1.2.4. 販売チャネル
1.3. 推計および予測期間
1.4. 調査方法
1.5. 情報の収集
1.5.1. 有料データベース
1.5.2. GVRの社内データベース
1.5.3. 二次情報源
1.5.4. 一次調査
1.6. 情報の分析
1.6.1. データ分析モデル
1.7. 市場の構築とデータの可視化
1.8. モデルの詳細
1.8.1. 商品フロー分析
1.9. 二次情報源の一覧
1.10. 目的
第2章 エグゼクティブ・サマリー
2.1. 市場の概要
2.2. セグメントの概要
2.3. 競合環境の概要
第3章 脱毛症市場の変数、動向、および範囲
3.1. 市場の系譜と見通し
3.2. 市場のダイナミクス
3.2.1. 市場推進要因の分析
3.2.2. 市場制約要因の分析
3.3. ビジネス環境の分析
3.3.1. 業界分析 – ポーターの5つの力分析
3.3.1.1. 供給者の交渉力
3.3.1.2. 購入者の交渉力
3.3.1.3. 代替品の脅威
3.3.1.4. 新規参入の脅威
3.3.1.5. 競合他社間の競争
3.3.2. PESTLE分析
3.3.3. パイプライン分析
3.3.4. 特許満了分析
3.3.5. 価格設定分析
第4章. 脱毛症市場:疾患タイプ別ビジネス分析
4.1. 疾患タイプ別市場シェア(2025年および2033年)
4.2. 疾患タイプ別セグメントダッシュボード
4.3. 疾患タイプ別市場規模・予測およびトレンド分析(2021年~2033年、百万米ドル)
4.4. 円形脱毛症
4.4.1. 円形脱毛症市場、2021年~2033年(百万米ドル)
4.5. 男性型脱毛症
4.5.1. 男性型脱毛症市場、2021年~2033年(百万米ドル)
4.6. 牽引性脱毛症
4.6. 1. 牽引性脱毛症市場、2021年~2033年(百万米ドル)
4.7. 瘢痕性脱毛症
4.7.1. 瘢痕性脱毛症市場、2021年~2033年(百万米ドル)
4.8. その他
4.8.1. その他市場、2021年~2033年(百万米ドル)
第5章 脱毛症市場:治療法別ビジネス分析
5.1. 治療法別市場シェア(2025年および2033年)
5.2. 治療法別セグメントダッシュボード
5.3. 治療法別市場規模・予測およびトレンド分析(2021年~2033年、百万米ドル)
5.4. ミノキシジル
5.4.1.
ミノキシジル市場、2021年~2033年(百万米ドル)
5.5. フィナステリドおよびデュタステリド
5.5.1. フィナステリドおよびデュタステリド市場、2021年~2033年 (百万米ドル)
5.6. コルチコステロイド
5.6.1. コルチコステロイド市場、2021年~2033年(百万米ドル)
5.7. JAK阻害剤
5.7.1. JAK阻害剤市場、2021年~2033年(百万米ドル)
5.8. その他の医薬品
5.8.1. その他の医薬品、2021年~2033年(百万米ドル)
5.9. 多血小板血漿(PRP)
5.9.1. 多血小板血漿(PRP)市場、2021年~2033年(百万米ドル)
5.10. 低出力レーザー治療(LLLT)機器
5.10.1. 低出力レーザー治療(LLLT)機器市場、2021年~2033年(百万米ドル)
5.11. 植毛手術
5.11.1. 植毛手術市場、2021年~2033年(百万米ドル)
第6章。脱毛症市場:性別別ビジネス分析
6.1. 性別別市場シェア、2025年および2033年
6.2. 性別セグメントのダッシュボード
6.3. 市場規模・予測およびトレンド分析(性別別、2021年~2033年)(百万米ドル)
6.4. 男性
6.4.1. 男性市場、2021年~2033年(百万米ドル)
6.5. 女性
6.5.1. 女性市場、2021年~2033年(百万米ドル)
第7章。脱毛症市場:販売チャネル別ビジネス分析
7.1. 販売チャネル別市場シェア、2025年および2033年
7.2. 販売チャネル別セグメント概要
7.3. 販売チャネル別市場規模・予測およびトレンド分析、2021年~2033年(百万米ドル)
7.4. 小売薬局
7.4.1. 小売薬局市場、2021年~2033年(百万米ドル)
7.5. 病院内薬局
7.5.1. 病院薬局市場、2021年~2033年(百万米ドル)
7.6. オンライン薬局
7.6.1. オンライン薬局市場、2021年~2033年 (百万米ドル)
7.7. 専門クリニック/直接調剤
7.7.1. 専門クリニック/直接調剤市場、2021年~2033年(百万米ドル)
第8章. 脱毛症市場:地域別推計およびトレンド分析
8.1. 地域別市場シェア分析(2025年および2033年)
8.2. 地域別市場ダッシュボード
8.3. 市場規模および予測のトレンド分析(2021年~2033年):
8.4. 北米
8.4.1. 北米における脱毛症市場の推計および予測(国別、2021年~2033年)(百万米ドル)
8.4.2. 米国
8.4.2.1. 主要な国の動向
8.4.2.2. 対象疾患の有病率
8.4.2.3. 規制の枠組み
8.4.2.4. 償還制度
8.4.2.5. 米国の脱毛症市場規模の推計および予測、2021年~2033年(百万米ドル)
8.4.3. カナダ
8.4.3.1. 主要な国別動向
8.4.3.2. 対象疾患の有病率
8.4.3.3. 規制の枠組み
8.4.3.4. 保険償還の枠組み
8.4.3.5. カナダの脱毛症市場規模の推計および予測(2021年~2033年、百万米ドル)
8.4.4. メキシコ
8.4.4.1. 主要国の動向
8.4.4.2. 対象疾患の有病率
8.4.4.3. 規制の枠組み
8.4.4.4. 償還の枠組み
8.4.4.5. メキシコの脱毛症市場に関する推計および予測、2021年~2033年(百万米ドル)
8.5. 欧州
8.5.1. 欧州の脱毛症市場に関する推計および予測、2021年~2033年(百万米ドル)
8.5.2. 英国
8.5.2.1. 主要国の動向
8.5.2.2. 対象疾患の有病率
8.5.2.3. 規制の枠組み
8.5.2.4. 償還の枠組み
8.5.2.5. 英国の脱毛症市場規模の推計および予測、2021年~2033年(百万米ドル)
8.5. 3. ドイツ
8.5.3.1. 主要国の動向
8.5.3.2. 対象疾患の有病率
8.5.3.3. 規制の枠組み
8.5.3.4. 償還の枠組み
8.5.3.5. ドイツの脱毛症市場に関する推計および予測、2021年~2033年(百万米ドル)
8.5.4. フランス
8.5.4.1. 主要な国別動向
8.5.4.2. 対象疾患の有病率
8.5.4.3. 規制の枠組み
8.5.4.4. 償還の枠組み
8.5.4.5. フランスの脱毛症市場に関する推計および予測、2021年~2033年(百万米ドル)
8.5.5. イタリア
8.5.5.1. 主要な国別動向
8.5.5.2. 対象疾患の有病率
8.5.5.3.
規制の枠組み
8.5.5.4. 償還の枠組み
8.5.5.5. イタリアの脱毛症市場に関する推計および予測、2021年~2033年(百万米ドル)
8.5.6. スペイン
8.5.6.1. 主要な国の動向
8.5.6.2. 対象疾患の有病率
8.5.6.3. 規制の枠組み
8.5.6.4. 償還の枠組み
8.5.6.5. スペインの脱毛症市場:推計および予測(2021年~2033年、百万米ドル)
8.5.7. デンマーク
8.5.7.1. 主要国の動向
8.5.7.2. 対象疾患の有病率
8.5.7.3. 規制の枠組み
8.5.7.4. 償還制度
8.5.7.5. デンマークの脱毛症市場規模の推計および予測、2021年~2033年(百万米ドル)
8.5.8. スウェーデン
8.5.8.1. 主要な国別動向
8.5.8.2. 対象疾患の有病率
8.5.8.3. 規制の枠組み
8.5.8.4. 償還制度
8.5.8.5. スウェーデンの脱毛症市場規模の推計および予測、2021年~2033年(百万米ドル)
8.5.9. ノルウェー
8.5.9.1. 主要な国別動向
8.5.9.2. 対象疾患の有病率
8.5.9.3. 規制の枠組み
8.5.9.4. 保険償還の枠組み
8.5.9.5. ノルウェーの脱毛症市場:推計および予測(2021年~2033年、単位:百万米ドル)
8. 6. アジア太平洋地域
8.6.1. アジア太平洋地域の脱毛症市場の推計および予測、2021年~2033年(百万米ドル)
8.6.2. 日本
8.6.2.1. 主要国の動向
8.6.2.2. 対象疾患の有病率
8.6.2.3. 規制の枠組み
8.6.2.4. 償還の枠組み
8.6.2.5. 日本の脱毛症市場:推計および予測(2021年~2033年、単位:百万米ドル)
8.6.3. 中国
8.6.3.1. 主要国の動向
8.6.3.2. 対象疾患の有病率
8.6.3.3. 規制の枠組み
8.6.3.4. 償還の枠組み
8.6.3.5. 中国の脱毛症市場に関する推計および予測、2021年~2033年(百万米ドル)
8.6.4. インド
8.6.4.1.
主要国の動向
8.6.4.2. 対象疾患の有病率
8.6.4.3. 規制の枠組み
8.6.4.4. 償還の枠組み
8.6.4.5. インドの脱毛症市場に関する推計および予測、2021年~2033年(百万米ドル)
8.6.5. オーストラリア
8.6.5.1. 主要国の動向
8.6.5.2. 対象疾患の有病率
8.6.5.3. 規制の枠組み
8.6.5.4. 償還の枠組み
8.6.5.5. オーストラリアの脱毛症市場:推計および予測(2021年~2033年、百万米ドル)
8.6.6. 韓国
8.6.6.1. 主要国の動向
8.6.6.2. 対象疾患の有病率
8.6.6.3. 規制の枠組み
8.6.6.4. 保険償還の枠組み
8.6.6.5. 韓国の脱毛症市場:推計および予測(2021年~2033年、百万米ドル)
8.6. 7. タイ
8.6.7.1. 主要な国の動向
8.6.7.2. 対象疾患の有病率
8.6.7.3. 規制の枠組み
8.6.7.4. 償還の枠組み
8.6.7.5. タイの脱毛症市場に関する推計および予測、2021年~2033年(百万米ドル)
8.7. ラテンアメリカ
8.7.1. ラテンアメリカの脱毛症市場の推計および予測、2021年~2033年(百万米ドル)
8.7.2. ブラジル
8.7.2.1. 主要国の動向
8.7.2.2. 対象疾患の有病率
8.7.2.3. 規制の枠組み
8.7.2.4. 保険償還の枠組み
8.7.2.5. ブラジルの脱毛症市場規模の推計および予測、2021年~2033年(百万米ドル)
8.7.3. アルゼンチン
8.7.3.1. 主要な国別動向
8.7.3.2. 対象疾患の有病率
8.7.3.3. 規制の枠組み
8.7.3.4. 償還制度
8.7.3.5. アルゼンチンの脱毛症市場規模の推計および予測、2021年~2033年(百万米ドル)
8.8. 中東およびアフリカ
8.8.1. 中東およびアフリカの脱毛症市場の推計および予測、2021年~2033年(百万米ドル)
8.8.2.
南アフリカ
8.8.2.1. 主要国の動向
8.8.2.2. 対象疾患の有病率
8.8.2.3. 規制の枠組み
8.8.2.4. 償還制度
8.8.2.5. 南アフリカの脱毛症市場規模の推計および予測、2021年~2033年(百万米ドル)
8.8.3. サウジアラビア
8.8.3.1. 主要国の動向
8.8.3.2. 対象疾患の有病率
8.8.3.3. 規制の枠組み
8.8.3.4. 保険償還の枠組み
8.8.3.5. サウジアラビアの脱毛症市場:推計および予測(2021年~2033年、百万米ドル)
8.8.4. アラブ首長国連邦(UAE)
8.8.4.1. 主要国の動向
8.8.4.2. 対象疾患の有病率
8.8.4.3. 規制の枠組み
8.8.4.4. 償還の枠組み
8.8.4.5. アラブ首長国連邦(UAE)の脱毛症市場規模の推計および予測、2021年~2033年(百万米ドル)
8.8.5. クウェート
8.8.5.1. 主要な国別動向
8.8.5.2. 対象疾患の有病率
8.8.5.3. 規制の枠組み
8.8.5.4. 保険償還の枠組み
8.8.5.5. クウェートの脱毛症市場に関する推計および予測、2021年~2033年(百万米ドル)
第9章 競争環境
9.1. 参入企業の概要
9.2. 企業の市場ポジション分析
9.3. 企業の分類
9.4. 戦略マッピング
9.5. 企業プロフィール/一覧
9.5.1. ファイザー社
9.5.1.1. 概要
9.5.1.2. 財務実績
9.5.1.3. 製品ベンチマーク
9.5.1.4. 戦略的取り組み
9.5.2. イーライ・リリー・アンド・カンパニー
9.5.2.1. 概要
9.5.2.2. 財務実績
9.5.2.3. 製品ベンチマーク
9.5.2.4. 戦略的取り組み
9.5.3. オルガノン・アンド・カンパニー
9.5.3.1. 概要
9.5.3.2. 財務実績
9.5.3.3. 製品のベンチマーク
9.5.3.4. 戦略的取り組み
9.5.4. ジョンソン・エンド・ジョンソン
9.5.4.1. 概要
9.5.4.2. 財務実績
9.5.4.3. 製品のベンチマーク
9.5.4.4. 戦略的取り組み
9.5.5. ヴィアトリス社
9.5.5.1. 概要
9.5.5.2. 財務実績
9.5.5.3. 製品のベンチマーク
9.5.5.4. 戦略的取り組み
9.5.6. EmCyte Corporation
9.5.6.1. 概要
9.5.6.2. 財務実績
9.5.6.3. 製品のベンチマーク
9.5.6.4. 戦略的取り組み
9.5.7. Regen Lab SA
9.5.7.1. 概要
9.5.7.2. 財務実績
9.5.7.3. 製品のベンチマーク
9.5.7.4. 戦略的取り組み
9.5.8. テルモ株式会社
9.5.8.1. 概要
9.5.8.2. 財務実績
9.5.8.3. 製品のベンチマーク
9.5.8.4. 戦略的取り組み
9.5.9. ジマー・バイオメット・ホールディングス社
9.5.9.1. 概要
9.5.9.2. 財務実績
9.5.9.3. 製品のベンチマーク
9.5.9.4. 戦略的取り組み
9.5.10. アーレックス社
9.5.10.1. 概要
9.5.10.2. 財務実績
9.5.10.3. 製品のベンチマーク
9.5.10.4. 戦略的取り組み
9.5.11. Bosley Inc.
9.5.11.1. 概要
9.5.11.2. 財務実績
9.5.11.3. 製品のベンチマーク
9.5.11.4. 戦略的取り組み
9.5.12. DHI Global Medical Group
9.5.12.1. 概要
9.5.12.2. 財務実績
9.5.12.3. 製品ベンチマーク
9.5.12.4. 戦略的取り組み
9.5.13. アスメッド植毛センター
9.5.13.1. 概要
9.5.13.2. 財務実績
9.5.13.3. 製品ベンチマーク
9.5.13.4. 戦略的取り組み
9.5.14. バーンスタイン・メディカル
9.5.14.1. 概要
9.5.14.2. 財務実績
9.5.14.3. 製品ベンチマーク
9.5.14.4. 戦略的取り組み
9.5.15. ヘアライン・インターナショナル・ヘア・アンド・スキン・クリニック
9.5.15.1. 概要
9.5.15.2. 財務実績
9.5.15.3. 製品ベンチマーク
9.5.15.4. 戦略的取り組み
表の一覧
表 1. 二次情報源の一覧
表 2. 略語一覧
表 3. 地域別世界脱毛症市場、2021年~2033年(百万米ドル)
表 4. 疾患タイプ別世界脱毛症市場、2021年~2033年
(百万米ドル)
表5. 治療法別世界脱毛症市場、2021年~2033年(百万米ドル)
表6. 性別別世界脱毛症市場、2021年 ~2033年(百万米ドル)
表7. 世界脱毛症市場:販売チャネル別、2021年~2033年(百万米ドル)
表8. 北米脱毛症市場:国別、2021年~2033年(百万米ドル)
表9. 北米脱毛症市場:疾患タイプ別、2021年~2033年(百万米ドル)
表10. 北米脱毛症市場(治療法別)、2021年~2033年(百万米ドル)
表11. 北米脱毛症市場(性別別)、2021年~2033年(百万米ドル)
表12. 北米脱毛症市場(販売チャネル別)、2021年~2033年(百万米ドル)
表13. 米国の脱毛症市場(疾患別)、2021年~2033年(百万米ドル)
表14. 米国の脱毛症市場(治療法別)、2021年~2033年(百万米ドル)
表15. 米国の脱毛症市場(性別別)、2021年~2033年(百万米ドル)
表16. 脱毛症市場(販売チャネル別)、2021年~2033年(百万米ドル)
表17. カナダの脱毛症市場(疾患別)、2021年~2033年(百万米ドル)
表18. カナダの脱毛症市場(治療法別)、2021年 ~2033年(百万米ドル)
表19. カナダの脱毛症市場、性別別、2021年~2033年(百万米ドル)
表20. カナダの脱毛症市場、販売チャネル別、2021年~2033年(百万米ドル)
表21. メキシコの脱毛症市場(疾患別)、2021年~2033年(百万米ドル)
表22. メキシコの脱毛症市場(治療法別)、2021年~2033年(百万米ドル)
表23. メキシコの脱毛症市場(性別別)、2021年~2033年 (百万米ドル)
表24. メキシコの脱毛症市場、販売チャネル別、2021年~2033年(百万米ドル)
表25. 欧州の脱毛症市場、国別、2021年~2033年(百万米ドル)
表26. 欧州の脱毛症市場、疾患タイプ別、2021年~2033年(百万米ドル)
表27. 欧州の脱毛症市場(治療法別)、2021年~2033年(百万米ドル)
表28. 欧州の脱毛症市場(性別別)、2021年~2033年(百万米ドル)
表29. 欧州の脱毛症市場(販売チャネル別)、2021年~2033年 (百万米ドル)
表30. 英国の脱毛症市場、疾患別、2021年~2033年(百万米ドル)
表31. 英国の脱毛症市場、治療法別、2021年~2033年(百万米ドル)
表32.
英国の脱毛症市場、性別別、2021年~2033年(百万米ドル)
表33. 英国の脱毛症市場、販売チャネル別、2021年~2033年(百万米ドル)
表34. ドイツの脱毛症市場、疾患タイプ別、2021年~2033年(百万米ドル)
表35. ドイツの脱毛症市場(治療法別)、2021年~2033年(百万米ドル)
表36. ドイツの脱毛症市場(性別別)、2021年~2033年(百万米ドル)
表37. ドイツの脱毛症市場、販売チャネル別、2021年~2033年(百万米ドル)
表38. フランスの脱毛症市場、疾患タイプ別、2021年~2033年(百万米ドル)
表39. フランスの脱毛症市場、治療法別、2021年~2033年 (百万米ドル)
表40. フランスの脱毛症市場、性別別、2021年~2033年(百万米ドル)
表41. フランスの脱毛症市場、販売チャネル別、2021年~2033年(百万米ドル)
表42. イタリアの脱毛症市場、疾患タイプ別、2021年~2033年(百万米ドル)
表43. イタリアの脱毛症市場(治療法別)、2021年~2033年(百万米ドル)
表44. イタリアの脱毛症市場(性別別)、2021年~2033年(百万米ドル)
表45. イタリアの脱毛症市場:販売チャネル別、2021年~2033年(百万米ドル)
表46. スペインの脱毛症市場:疾患タイプ別、2021年~2033年(百万米ドル)
表47. スペインの脱毛症市場:治療法別、2021年~2033年(百万米ドル)
表48. スペインの脱毛症市場、性別別、2021年~2033年(百万米ドル)
表49. スペインの脱毛症市場、販売チャネル別、2021年~2033年 (百万米ドル)
表50. ノルウェーの脱毛症市場、疾患別、2021年~2033年(百万米ドル)
表51. ノルウェーの脱毛症市場、治療法別、2021年~2033年(百万米ドル)
表52. ノルウェーの脱毛症市場(性別別、2021年~2033年)(百万米ドル)
表53. ノルウェーの脱毛症市場(販売チャネル別、2021年~2033年)(百万米ドル)
表54. デンマークの脱毛症市場(疾患タイプ別、2021年~2033年) (百万米ドル)
表55. デンマークの脱毛症市場、治療法別、2021年~2033年(百万米ドル)
表56. デンマークの脱毛症市場、性別別、2021年~2033年
(百万米ドル)
表57. デンマークの脱毛症市場、販売チャネル別、2021年~2033年(百万米ドル)
表58. スウェーデンの脱毛症市場、疾患タイプ別、2021年~2033年(百万米ドル)
表59. スウェーデンの脱毛症市場(治療法別、2021年~2033年)(百万米ドル)
表60. スウェーデンの脱毛症市場(性別別、2021年~2033年)(百万米ドル)
表61. スウェーデンの脱毛症市場、販売チャネル別、2021年~2033年(百万米ドル)
表62. アジア太平洋地域の脱毛症市場、国別、2021年~2033年(百万米ドル)
表63. アジア太平洋地域の脱毛症市場、疾患タイプ別、2021年~2033年(百万米ドル)
表64. アジア太平洋地域の脱毛症市場、治療法別、2021年~2033年(百万米ドル)
表65. アジア太平洋地域の脱毛症市場、性別別、2021年~2033年(百万米ドル)
表66. アジア太平洋地域の脱毛症市場、販売チャネル別、2021年~2033年 (百万米ドル)
表67. 日本の脱毛症市場、疾患種別、2021年~2033年(百万米ドル)
表68. 日本の脱毛症市場、治療法別、2021年~2033年(百万米ドル)
表69. 日本の脱毛症市場、性別別、2021年~2033年(百万米ドル)
表70. 日本の脱毛症市場、販売チャネル別、2021年~2033年(百万米ドル)
表71. 中国の脱毛症市場、疾患タイプ別、2021年~2033年(百万米ドル)
表72. 中国の脱毛症市場、治療法別、2021年~2033年(百万米ドル)
表73. 中国の脱毛症市場、性別別、2021年~2033年(百万米ドル)
表74. 中国の脱毛症市場、販売チャネル別、2021年~2033年(百万米ドル)
表75. インドの脱毛症市場、 疾患別、2021年~2033年(百万米ドル)
表76. インドの脱毛症市場、治療法別、2021年~2033年(百万米ドル)
表77. インドの脱毛症市場、性別別、2021年~2033年(百万米ドル)
表78. インドの脱毛症市場、販売チャネル別、2021年~2033年(百万米ドル)
表79. オーストラリアの脱毛症市場、疾患タイプ別、2021年~2033年(百万米ドル)
表80. オーストラリアの脱毛症市場、治療法別、2021年~2033年(百万米ドル)
表81. オーストラリアの脱毛症市場:性別別、2021年~2033年(百万米ドル)
表82. オーストラリアの脱毛症市場:販売チャネル別、2021年~2033年(百万米ドル)
表83. 韓国の脱毛症市場、疾患別、2021年~2033年(百万米ドル)
表84. 韓国の脱毛症市場、治療法別、2021年~2033年(百万米ドル)
表85. 韓国における脱毛症市場:性別別、2021年~2033年(百万米ドル)
表86. 韓国における脱毛症市場:販売チャネル別、2021年~2033年 (百万米ドル)
表87. タイの脱毛症市場、疾患別、2021年~2033年(百万米ドル)
表88. タイの脱毛症市場、治療法別、2021年~2033年(百万米ドル)
表89. タイの脱毛症市場、性別別、2021年~2033年 (百万米ドル)
表90. タイの脱毛症市場(販売チャネル別)、2021年~2033年(百万米ドル)
表91. ラテンアメリカの脱毛症市場(国別)、2021年~2033年(百万米ドル)
表92. ラテンアメリカの脱毛症市場(疾患タイプ別)、2021年~2033年(百万米ドル)
表93. ラテンアメリカにおける脱毛症市場(治療法別、2021年~2033年)(百万米ドル)
表94. ラテンアメリカにおける脱毛症市場(性別別、2021年~2033年)(百万米ドル)
表95. ラテンアメリカの脱毛症市場:販売チャネル別、2021年~2033年(百万米ドル)
表96. ブラジルの脱毛症市場:疾患タイプ別、2021年~2033年(百万米ドル)
表97. ブラジルの脱毛症市場:治療法別、2021年~2033年(百万米ドル)
表98. ブラジルにおける脱毛症市場(性別別、2021年~2033年)(百万米ドル)
表99. ブラジルにおける脱毛症市場(販売チャネル別、2021年~2033年)(百万米ドル)
表100. アルゼンチンにおける脱毛症市場(疾患タイプ別、2021年~2033年)(百万米ドル)
表101. アルゼンチンの脱毛症市場、治療法別、2021年~2033年(百万米ドル)
表102. アルゼンチンの脱毛症市場、性別別、2021年~2033年(百万米ドル)
表103. アルゼンチンの脱毛症市場、販売チャネル別、2021年~2033年(百万米ドル)
表104. 中東・アフリカの脱毛症市場、国別、2021年~2033年(百万米ドル)
表105. 中東・アフリカの脱毛症市場、疾患タイプ別、2021年~2033年(百万米ドル)
表106. 中東・アフリカの脱毛症市場、治療法別、2021年~2033年(百万米ドル)
表107. 中東・アフリカの脱毛症市場、性別別、2021年~2033年(百万米ドル)
表108. 中東・アフリカの脱毛症市場、販売チャネル別、2021年~2033年(百万米ドル)
表109. 南アフリカの脱毛症市場、疾患タイプ別、2021年~2033年(百万米ドル)
表110. 南アフリカの脱毛症市場、治療法別、2021年~2033年(百万米ドル)
表111. 南アフリカの脱毛症市場、性別別、2021年~2033年(百万米ドル)
表112. 南アフリカの脱毛症市場、販売チャネル別、2021年~2033年(百万米ドル)
表113. サウジアラビアの脱毛症市場、疾患タイプ別、2021年~2033年 (百万米ドル)
表114. サウジアラビアの脱毛症市場、治療法別、2021年~2033年(百万米ドル)
表115. サウジアラビアの脱毛症市場、性別別、2021年~2033年(百万米ドル)
表116. サウジアラビアの脱毛症市場(販売チャネル別、2021年~2033年)(百万米ドル)
表117. アラブ首長国連邦(UAE)の脱毛症市場(疾患タイプ別、2021年~2033年)(百万米ドル)
表118. UAEの脱毛症市場、治療法別、2021年~2033年(百万米ドル)
表119. UAEの脱毛症市場、性別別、2021年~2033年(百万米ドル)
表120. UAEの脱毛症市場、販売チャネル別、2021年~2033年(百万米ドル)
表121. クウェートの脱毛症市場、疾患別、2021年~2033年(百万米ドル)
表122. クウェートの脱毛症市場、治療法別、2021年~2033年 (百万米ドル)
表123. クウェートの脱毛症市場、性別別、2021年~2033年(百万米ドル)
表124. クウェートの脱毛症市場、販売チャネル別、2021年~2033年(百万米ドル)
図表一覧
図1 脱毛症市場のセグメンテーション
図2 市場調査プロセス
図3 データ三角測量手法
図4 一次調査のパターン
図5 市場調査のアプローチ
図6 バリューチェーンに基づく市場規模の算出と予測
図7 市場の策定と検証
図8 市場の概況
図9 競合環境
図10 脱毛症市場の動向
図11 脱毛症市場:ポーターの5つの力分析
図12 脱毛症市場:PESTLE分析
図13 疾患タイプ別市場、2021年~2033年(百万米ドル)
図14 円形脱毛症市場、2021年~2033年(百万米ドル)
図15 男性型脱毛症市場、2021年~2033年(百万米ドル)
図16 牽引性脱毛症市場、2021年~2033年(百万米ドル)
図17 瘢痕性脱毛症市場、2021年~2033年(百万米ドル)
図18 その他市場、2021年~2033年(百万米ドル)
図19 治療法別市場、2021年~2033年(百万米ドル)
図20 ミノキシジル市場、2021年~2033年(百万米ドル)
図21 フィナステリドおよびデュタステリド市場、2021年~2033年(百万米ドル)
図22 コルチコステロイド市場、2021年~2033年(百万米ドル)
図23 JAK阻害剤市場、2021年~2033年(百万米ドル)
図24 その他の医薬品市場、2021年~2033年(百万米ドル)
図25 血小板濃縮血漿(PRP)市場、2021年~2033年(百万米ドル)
図26 低出力レーザー治療(LLLT)機器市場、2021年~2033年(百万米ドル)
図27 植毛手術市場、2021年~2033年(百万米ドル)
図28 性別別市場、2021年~2033年 (百万米ドル)
図29 男性市場、2021年~2033年 (百万米ドル)
図30 女性市場、2021年~2033年(百万米ドル)
図31 販売チャネル市場、2021年~2033年(百万米ドル)
図32 小売薬局市場、2021年~2033年(百万米ドル)
図33 病院薬局市場、2021年~2033年(百万米ドル)
図34 オンライン薬局市場、2021年~2033年(百万米ドル)
図35 地域別脱毛症市場売上高
図36 地域別市場動向:主なポイント
図37 北米の脱毛症市場、2021年~2033年(百万米ドル)
図38 米国の市場動向
図39 米国の脱毛症市場、2021年~2033年(百万米ドル)
図40 カナダの市場動向
図41 カナダの脱毛症市場、2021年~2033年(百万米ドル)
図42 メキシコの市場動向
図43 メキシコの脱毛症市場、2021年~2033年(百万米ドル)
図44 欧州の脱毛症市場、2021年~2033年(百万米ドル)
図45 英国の市場動向
図46 英国の脱毛症市場、2021年~2033年(百万米ドル)
図47 ドイツの市場動向
図48 ドイツの脱毛症市場、2021年~2033年(百万米ドル)
図49 フランスの市場動向
図50 フランスの脱毛症市場、2021年~2033年(百万米ドル)
図51 イタリアの市場動向
図52 イタリアの脱毛症市場、2021年~2033年(百万米ドル)
図53 スペインの市場動向
図54 スペインの脱毛症市場、2021年~2033年(百万米ドル)
図55 ノルウェーの市場動向
図56 ノルウェーの脱毛症市場、2021年~2033年(百万米ドル)
図57 スウェーデンの市場動向
図58 スウェーデンの脱毛症市場、2021年~2033年(百万米ドル)
図59 デンマークの市場動向
図60 デンマークの脱毛症市場、2021年~2033年(百万米ドル)
図61 アジア太平洋地域の脱毛症市場、2021年~2033年(百万米ドル)
図62 日本の市場動向
図63 日本の脱毛症市場、2021年~2033年(百万米ドル)
図64 中国の市場動向
図65 中国の脱毛症市場、2021年~2033年(百万米ドル)
図66 インドの市場動向
図67 インドの脱毛症市場、2021年~2033年(百万米ドル)
図68 オーストラリアの市場動向
図69 オーストラリアの脱毛症市場、2021年~2033年(百万米ドル)
図70 韓国の市場動向
図71 韓国における脱毛症市場、2021年~2033年(百万米ドル)
図72 タイの市場動向
図73 タイにおける脱毛症市場、2021年~2033年(百万米ドル)
図74 ラテンアメリカにおける脱毛症市場、2021年~2033年(百万米ドル)
図75 ブラジルの市場動向
図76 ブラジルの脱毛症市場、2021年~2033年(百万米ドル)
図77 アルゼンチンの市場動向
図78 アルゼンチンの脱毛症市場、2021年~2033年(百万米ドル)
図79 中東・アフリカ(MEA)の脱毛症市場、2021年~2033年(百万米ドル)
図80 南アフリカの市場動向
図81 南アフリカの脱毛症市場、2021年~2033年(百万米ドル)
図82 サウジアラビアの市場動向
図83 サウジアラビアの脱毛症市場、2021年~2033年(百万米ドル)
図84 アラブ首長国連邦(UAE)の市場動向
図85 アラブ首長国連邦(UAE)の脱毛症市場、2021年~2033年 (百万米ドル)
図86 クウェートの国別動向
図87 クウェートの脱毛症市場、2021年~2033年(百万米ドル)
図88 企業の分類
図89 企業の市場ポジション分析
図90 戦略的枠組み









