主な市場動向と洞察
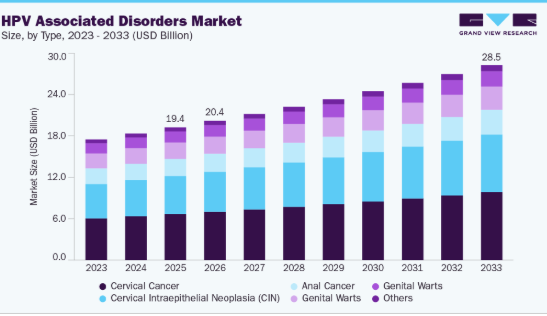
- 種類別:2025年には、子宮頸がんセグメントが34.7%という最高の市場シェアを占めました。
- 治療法別:2025年には、ワクチンセグメントが63.8%という最高の市場シェアを占めました。
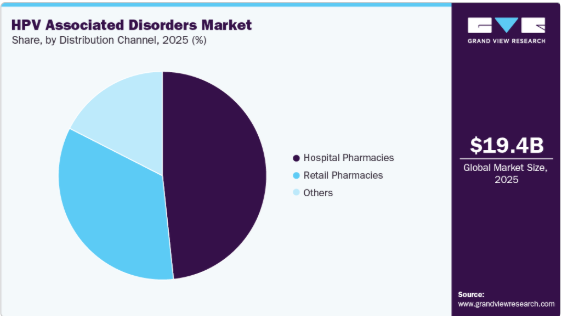
- 流通チャネル別:2025年には、病院薬局セグメントが48.3%という最大の売上シェアを占め、市場を席巻しました。
地域別の注目点
- 最大の地域市場:北米(2025年の売上高シェア37.4%)
- 最も成長が著しい地域市場:アジア太平洋地域(2026年~2033年のCAGRが最高)
- 米国のHPV関連疾患市場は、予測期間中に大幅な成長が見込まれています。
市場規模と予測
- 2025年の市場規模:194億米ドル
- 2026年の推定市場規模:204億米ドル
- 2033年までの予測市場規模:285億米ドル
- CAGR(2026年~2033年):4.9%
HPVに起因する悪性腫瘍の発生率の増加に伴い、世界中の医療システムにおいて、早期かつ正確な診断ソリューションへの需要が加速しています。その結果、高リスク型HPV株、特にHPV-16およびHPV-18を検出可能な分子診断技術が、病院、がんセンター、専門検査機関で導入が進んでいます。また、医療当局も、前がん病変の早期発見を促進し、長期的ながんの負担を軽減するため、組織的なスクリーニング施策を強化しています。さらに、HPV関連がんに対する認識の高まりや、HPV優先スクリーニングプロトコルの導入拡大により、先進国および新興国の医療市場全体で検査件数が増加しています。こうした傾向は、世界のHPV関連疾患市場において、予防的診断と適切な時期の疾患管理の重要性を引き続き裏付けています。
治療法の進歩も、HPV関連疾患市場のもう一つの主要な成長要因として浮上しており、特にHPV関連悪性腫瘍に対する免疫療法、標的抗がん剤、および精密医療アプローチの開発が進んでいます。製薬会社やバイオテクノロジー企業は、治療パイプラインを強化し、持続性HPV関連がん患者の治療成果を向上させるため、研究開発投資を拡大しています。免疫チェックポイント阻害剤、治療用ワクチン、およびバイオマーカーに基づく治療法を評価する臨床試験では、無増悪生存期間の延長や再発率の低下という点で、有望な結果が得られています。さらに、個別化がん治療戦略への注目が高まっていることが、HPV感染に関連する子宮頸がんおよび頭頸部がんに対する標的療法の普及拡大に寄与しています。これらの革新的な取り組みは、未充足の臨床ニーズに対応するとともに、長期的な疾患管理と患者の生活の質(QOL)を向上させており、それによってHPV関連疾患の治療分野で事業を展開する企業にとって、大きな成長の機会を生み出しています。
例えば、2025年4月、BioMed Central Ltd.の研究者らは、DNAウイルスであるヒトパピローマウイルス(HPV)が、子宮頸がん、外陰がん、膣がん、陰茎がん、肛門がん、および頭頸部がんの原因因子として確立されたと報告しました。この研究では、特定のHPV遺伝子型の持続感染および発がん性が、世界中のHPV関連悪性腫瘍の大部分の原因となっていることが強調されました。HPV-16やHPV-18などの高リスク型は、世界的に子宮頸がん症例の70%以上を占めていると報告されており、同時に性器がんや中咽頭がんにも大きく関与していることが明らかになりました。分子レベルでは、本研究により、E6およびE7発がんタンパク質の過剰発現が、細胞周期の調節を乱し、悪性化を促進する重要なメカニズムであることが特定されました。さらに本総説では、治療反応をモニタリングし、HPV関連がんの管理における精密腫瘍学アプローチを支援するための、mRNA、miRNA、lncRNA、タンパク質、遺伝子マーカーなどのバイオマーカーに関する最近の進展が強調されました。
市場の動向
ヒトパピローマウイルス(HPV)感染の有病率の増加と、HPV関連がんの発生率の上昇は、HPV関連疾患市場を牽引する主要な要因となっています。子宮頸がん予防に対する意識の高まり、予防接種プログラムの拡大、およびHPVスクリーニング施策の導入拡大により、世界中でワクチン、診断薬、治療法に対する需要が加速しています。政府主導の医療キャンペーン、予防医療へのアクセス改善、および診断技術の進歩が、先進国および新興国における市場の成長をさらに後押ししています。例えば、2026年2月、インド政府報道局(PIB)は、インドが全州および連邦直轄領の14歳の少女約1,150万人を対象とした全国規模の無料HPVワクチン接種キャンペーンを開始したと発表しました。一方、臨床データによると、ガーダシル-4の1回接種により、子宮頸がんの原因となるHPV株に対して93%から100%の有効性が示されました。さらに、2025年7月、世界保健機関(WHO)は、少女を対象としたHPVワクチンの世界的な初回接種率が、2023年の27%から2024年には31%に上昇したと報告しており、これは世界的にHPV予防接種プログラムの導入が拡大していることを反映しています。
市場の集中度と特徴
HPV関連疾患市場は、HPV分子診断、予防接種技術、および精密がん治療における継続的な進歩に支えられ、高いイノベーションが特徴となっています。この市場では、早期発見とスクリーニングへのアクセスを改善するために設計された、高リスクHPVのDNAおよびRNA検査プラットフォーム、自動化された検査ワークフロー、自己採取型スクリーニングソリューションの採用が拡大しています。さらに、製薬会社やバイオテクノロジー企業は、HPV関連がん、特に子宮頸がんや中咽頭がんに対する治療用ワクチン、免疫療法、および標的治療アプローチを積極的に開発しています。バイオマーカー、ゲノムプロファイリング、およびAIを活用した診断ツールに焦点を当てた研究により、臨床上の意思決定や個別化された疾患管理戦略がさらに強化されています。こうした革新は、予防医療の強化、治療成果の向上、そして世界のHPV関連疾患市場の長期的な成長ポテンシャルの拡大を継続的に後押ししています。
HPV関連疾患市場は、厳格な規制要件、広範な臨床検証プロセス、およびワクチン、分子診断、腫瘍治療に関連する高い研究開発コストにより、中程度から高い参入障壁を有しています。市場に参入する企業は、特に米国、欧州、日本などの規制市場において、HPV診断アッセイ、予防ワクチン、および標的がん治療薬に関する複雑な承認プロセスに準拠しなければなりません。さらに、老舗の製薬会社や診断薬メーカーによる強力な市場プレゼンスは、新規参入企業に対して大きな競争圧力を生み出しています。高度な製造能力、専門的な実験室インフラ、および長期的な臨床有効性データの必要性は、運営面および投資面での課題をさらに増大させています。さらに、価格設定への圧力、償還制度の複雑さ、そして大規模な公衆衛生パートナーシップの必要性が、HPV関連疾患業界における新規参入企業の急速な市場浸透を依然として阻んでいます。
規制の枠組みは、主要な医療システム全体におけるワクチンの承認、診断基準、および国のスクリーニング政策を形作ることで、HPV関連疾患市場に大きな影響を及ぼしています。保健当局は、疾患の早期発見とがん予防の成果を向上させるため、HPV一次スクリーニングガイドライン、ワクチン接種率の拡大、および分子診断検査の品質基準をますます支援しています。さらに、先進的なHPV診断法、治療用ワクチン、および免疫腫瘍学治療に対する迅速承認は、イノベーションを促進し、市場機会を拡大しています。公的予防接種プログラムや子宮頸がん予防戦略に対する規制上の支援も、世界的に予防医療ソリューションに対する長期的な需要を強化しています。しかし、償還方針の相違、各国固有の承認プロセス、および変化し続けるコンプライアンス要件が、商業化のスケジュールや市場へのアクセスに引き続き影響を及ぼしています。
HPV関連疾患市場では、疾病の予防と管理においてHPVワクチン、分子診断、および標的がん治療が果たす専門的な役割のため、製品の代替可能性は限られています。パップスミーア検査などの従来の細胞診に基づくスクリーニング法は、特にコストに敏感な市場において、いくつかの医療システムでHPV DNA検査の部分的な代替手段として引き続き利用されています。さらに、HPV関連悪性腫瘍に対しては、化学療法、放射線療法、外科的介入といった一般的ながん治療が、先進的な標的治療と併用されたり、その代わりとして用いられたりしています。しかし、高感度分子診断や予防接種戦略に対する臨床現場での選好が高まっていることから、従来の代替アプローチへの依存度は引き続き低下しています。
新興経済国において、政府や医療機関が子宮頸がん予防およびHPVスクリーニングプログラムの強化に向けた取り組みを強化していることから、HPV関連疾患市場は地理的に拡大しています。市場参加者は、HPV関連がんに対する意識の高まり、医療インフラの改善、およびワクチン接種イニシアチブの普及拡大を背景に、アジア太平洋地域、ラテンアメリカ、中東・アフリカに注力しています。さらに、費用対効果の高いHPVワクチンや分子診断技術の利用可能性が高まっていることが、医療サービスが行き届いていない地域や農村部の人々への市場浸透を後押ししています。公衆衛生機関や地域の医療提供者との戦略的提携により、企業はHPV関連の予防および治療ソリューションへのアクセスを世界的に拡大することが可能になっています。
セグメント別分析
2025年には、持続性高リスク型HPV感染と子宮頸部悪性腫瘍との間に強い臨床的関連性があることから、子宮頸がんセグメントが市場を支配し、34.7%という最大の売上シェアを占めました。HPVに基づく一次スクリーニングプログラムの導入拡大、分子診断技術の採用増加、および予防接種の適用範囲の拡大が、世界的にこのセグメントの成長を大幅に後押ししています。また、このセグメントは、子宮頸部の前がん病変の早期発見に対する認識の高まりや、子宮頸がん撲滅に向けた政府の取り組みの強化からも恩恵を受けています。さらに、精密腫瘍学、バイオマーカーに基づく治療、および低侵襲治療法の進歩により、HPV関連の子宮頸部異常を有する患者の疾患管理成果が向上しています。製薬会社やバイオテクノロジー企業は、持続性HPV感染に対処し、外科的介入への依存度を低減させるため、治療用ワクチンの開発への投資をますます増やしています。こうした進展は、HPV関連疾患市場における子宮頸がんセグメントのイノベーションと長期的な成長機会をさらに強化し続けています。例えば、2024年5月、FDAは再発または転移性子宮頸がんに対する「Tivdak(ティソツマブ・ベドチン-tftv)」に完全承認を与え、HPVに起因する悪性腫瘍に対する標的療法および抗体薬物複合体(ADC)の継続的な進歩を示しました。
子宮頸部上皮内腫瘍(CIN)セグメントは、子宮頸部の前がん病変の早期発見および子宮頸がんの進行予防への注目が高まっていることから、予測期間中に年平均成長率(CAGR)5.3%で成長すると見込まれています。HPV DNA検査、コルポスコピー検査、および高度な細胞診スクリーニング法の導入が進んでいることから、先進国および新興国の医療システムの双方において、CIN 1、CIN 2、およびCIN 3病変の検出率が向上しています。また、このセグメントは、定期的な子宮頸部検診や、持続性高リスク型HPV感染の経過観察の臨床的重要性に対する認識の高まりからも恩恵を受けています。さらに、医療提供者は、高グレードのCIN病変の管理において、ループ電気外科的切除術(LEEP)、凍結療法、および熱アブレーションなどの低侵襲治療法をますます採用するようになっています。子宮頸がん予防プログラムへの公衆衛生投資の拡大により、世界的にCINの診断、経過観察、および治療サービスに対する需要は引き続き強まっています。例えば、2024年3月には、世界銀行、ゲイツ財団、ユニセフをはじめとする主要な国際機関が、HPVワクチン接種、検診、および治療の拡大に焦点を当てた子宮頸がん撲滅イニシアチブに対し、約6億米ドルを拠出することを約束しました。検診インフラへの投資拡大により、CINの診断および管理サービスに対する世界的な需要がさらに高まると予想されます。
治療に関する洞察
2025年には、予防医療への世界的な重視の高まりや、HPV関連がんの負担を長期的に軽減する取り組みにより、ワクチンセグメントが市場を牽引し、売上高シェアの63.8%を占めました。市場の成長は、各国での予防接種プログラムの拡大、ジェンダーニュートラルなワクチン接種戦略の採用増加、そして開発途上国および先進国における学校を拠点としたHPVワクチン接種キャンペーンの広範な実施によって支えられています。さらに、ワクチンの入手しやすさの向上、子宮頸がん予防に対する一般市民の意識の高まり、そして国際的な資金支援の強化により、世界的なワクチン接種率が加速しています。医療機関もまた、特に高リスク層や医療サービスが行き届いていない層を対象に、子宮頸がん撲滅戦略の一環として、大規模なHPV予防接種イニシアチブを優先的に推進しています。また、1回接種スケジュールがますます採用されるようになったことも市場に好影響を与えており、これにより供給効率が向上し、低・中所得国においてより広範な人口への接種が可能になっています。例えば、2025年11月、Gaviは、同団体のHPVワクチン接種イニシアチブにより、高リスク国においてすでに約8,600万人の少女の保護に貢献しており、将来的に約140万人の子宮頸がんによる死亡を予防できると予測されていると発表しました。同団体はまた、アフリカやその他の開発途上地域におけるHPVワクチンの接種率の向上を強調し、HPVワクチンおよび予防接種プログラムに対する世界的な需要の高まりを裏付けています。
抗ウイルス薬セグメントは、承認された根治的治療法が存在しないこと、および持続性HPV感染を管理するための薬理学的選択肢へのニーズが高まっていることを背景に、予測期間中に4.5%という著しい年平均成長率(CAGR)で成長すると見込まれています。現在、治療は主に、ウイルスを直接排除するのではなく、宿主の免疫応答を高め、病変の再発を抑制する免疫調節剤や補助療法に基づいています。細胞レベルでHPVの複製や発癌活性を阻害できる、標的を絞った抗ウイルスメカニズムの開発に、臨床的な注目が高まっています。また、このセグメントでは、高リスク型HPV感染の排除を改善するための治療用ワクチン、宿主指向療法、および転用された抗ウイルス化合物に関する研究活動も活発化しています。しかし、商用化は依然として限定的であり、候補となる製品の多くは、依然として初期段階の臨床開発または実験段階にあります。全体として、このセグメントは、未充足の医療ニーズが強く、持続性HPV感染の管理を標的としたイノベーションのパイプラインが拡大していることを背景に、高い潜在力を持ちながらも成熟度は低い市場環境を反映しています。
流通チャネルに関する洞察
2025年には、HPV関連疾患の診断、治療、および経過観察が病院に強く依存していることを背景に、病院薬局セグメントが市場を支配し、売上高シェアの48.3%を占めました。子宮頸部検診、CIN病変、およびHPV関連がんの管理プロセスの大半は病院環境において開始されるため、この流通チャネルは、ワクチン、抗ウイルス薬、および支持療法の処方調剤において中心的な役割を果たしています。このセグメントは、長期的なモニタリングや処置的介入が一般的に必要とされる三次医療機関や、専門のがん科・婦人科部門への患者流入の増加から恩恵を受けています。公立および政府系病院におけるHPVワクチン接種プログラムの統合が進んでいることも、医療機関を通じた医薬品流通をさらに強化しています。さらに、一元化された調達システムや病院の処方集管理により、治療へのアクセスが改善され、必須治療薬の安定供給が確保されています。全体として、このセグメントは高度に体系化され、臨床的に統合された流通モデルを反映しており、予防および治療の両方のケアパスにおいて、HPV関連疾患の管理における主要なアクセスポイントとして病院薬局が位置づけられています。
小売薬局セグメントは、外来診療の増加や、病院での診断後のフォローアップ治療の拡大に牽引され、予測期間中に5.1%という著しいCAGRで成長すると見込まれています。このチャネルは主に、CINや処置後の回復など、HPV関連疾患の管理に使用される処方薬、補助療法、および支持療法製品の調剤を支えています。薬剤への利便性の高いアクセスを求める患者の志向の高まりや、都市部および準都市部における薬局ネットワークの拡大が、このセグメントの浸透をさらに後押ししています。しかし、一次診断やワクチン接種は主に病院や医療機関で行われるため、小売薬局の役割は依然として補助的なものに留まっています。子宮頸部の健康に関する意識の高まりや医療へのアクセス改善により、小売薬局チャネルの利用は徐々に拡大しています。全体として、このセグメントは、より広範なHPV治療エコシステム内での支援的な流通チャネルとしての機能を維持しつつ、分散型外来ケアへの移行が進んでいることを反映しています。
地域別インサイト
北米は、同地域における確立された子宮頸がん検診インフラ、HPVワクチン接種プログラムの高い普及率、および先進的な分子診断技術の急速な導入に牽引され、2025年にはHPV関連疾患市場で37.4%という最大のシェアを占めました。この市場は、ジェンダーニュートラルな予防接種戦略の拡大や「HPVファースト」検診ガイドラインの導入拡大など、米国およびカナダ全域にわたる強力な公衆衛生イニシアチブの恩恵を受けています。子宮頸がん、肛門がん、中咽頭がんなどのHPV関連がんの発生率の上昇は、早期発見および標的治療ソリューションへの需要を引き続き支えています。さらに、有利な保険償還制度、高い医療費支出、そしてHPV DNA検査、自己採取によるスクリーニング法、AIを活用した細胞診プラットフォームの広範な利用が可能となっていることが、病院や診断検査室における市場の拡大を加速させています。大手製薬会社や診断機器メーカーの強力な存在感に加え、HPVが引き金となる悪性腫瘍に対する治療用ワクチンや免疫腫瘍学療法の開発が継続していることが、同地域の市場成長をさらに後押ししています。
米国のHPV関連疾患市場の動向
米国のHPV関連疾患市場は、HPV関連がんに対する高い認知度、広範な子宮頸がん検診プログラム、および青少年および成人層における予防的HPVワクチンの高い普及率に牽引され、北米市場を主導しています。同国は、先進的な医療インフラ、有利な償還環境、およびHPVの早期検出のための分子診断技術の広範な利用により、北米市場において最大の貢献を果たしています。HPV関連がん、特に子宮頸がんや中咽頭がんの発生率の増加は、HPV DNA検査、標的がん治療、および予防接種戦略への需要を引き続き牽引しています。さらに、「HPV優先スクリーニング」ガイドラインの導入拡大、自己採取検査法の利用拡大、および免疫腫瘍学や治療用ワクチンの開発における継続的な進歩が、市場の拡大を支えています。大手製薬会社や診断機器メーカーの強力な存在感に加え、精密医療やがん予防の取り組みへの継続的な投資により、北米全体のHPV関連疾患業界において、米国市場の地位は引き続き強化されています。
欧州のHPV関連疾患市場の動向
欧州のHPV関連疾患市場は、疾患の早期発見や長期的ながん削減の取り組みへの注目が高まっていることを背景に、着実な成長を見せています。この市場は、各国で調整されたHPVスクリーニングプログラムの拡大や、欧州のいくつかの国々において、従来の細胞診に基づくアプローチに代わるものとして高リスクHPV検査の採用が進んでいることが原動力となっています。さらに、地域の公衆衛生枠組みの下で子宮頸がんの発生率低減への注目が高まっていることから、ワクチン接種率の拡大や定期スクリーニングプログラムへの参加率の向上が促進されています。英国、ドイツ、フランス、イタリア、および北欧諸国を含む各国では、スクリーニングの効率化と患者のアクセスを改善するため、分子診断、自動化された検査ワークフロー、および自己採取技術の利用が増加しています。さらに、欧州の厳格な規制環境、公的資金による医療制度、およびHPV関連のがん研究への投資拡大が、市場の継続的な発展を支えています。西ヨーロッパでは予防サービスの高い普及率が維持されている一方、中・東ヨーロッパ諸国ではHPV診断およびワクチン接種プログラムへのアクセスが徐々に拡大しており、地域市場全体にさらなる成長の機会を生み出しています。
英国におけるHPV関連疾患市場は、同国で確立された全国的な子宮頸がん検診プログラムと、公的医療現場におけるHPV一次検査の導入拡大により、拡大しています。この市場は、国民保健サービス(NHS)を通じた青少年への広範なHPVワクチン接種を含む、政府が強力に支援するワクチン接種イニシアチブの恩恵を受けています。HPV関連がん、特に子宮頸がんや中咽頭がんに対する意識の高まりが、早期診断検査や予防医療サービスへの需要をさらに後押ししています。さらに、自己採取イニシアチブや先進的な分子診断技術の導入拡大により、全国的に検診への参加率と検出効率が向上しています。英国の公的資金による医療インフラと、子宮頸がん根絶戦略への継続的な注力も、日常的な臨床診療におけるHPV優先スクリーニング手法の統合を加速させています。加えて、腫瘍学研究、精密医療、およびHPV関連治療法の開発への継続的な投資により、欧州全体のHPV関連疾患業界において、英国市場の地位は引き続き強化されています。
ドイツのHPV関連疾患市場は、同国の先進的な医療インフラ、HPV分子診断の採用拡大、およびがん予防医療への注目の高まりに牽引され、着実な成長を遂げています。この市場は、組織的な子宮頸がん検診の取り組みや、高リスク感染の早期発見向上を目的としたHPV一次検査プログラムの導入拡大の恩恵を受けています。子宮頸がんや中咽頭がんを含むHPV関連がんに対する認識の高まりは、国内全体におけるワクチン接種や定期検診サービスの需要をさらに後押ししています。さらに、ドイツの充実した保険償還制度と、検査室ベースの診断技術の高度な活用により、HPV DNA検査や自動化スクリーニングソリューションの普及が促進されています。また、スクリーニングへのアクセス性と効率性を高めるため、自己採取法やデジタル病理プラットフォームの統合が進んでいます。加えて、腫瘍学研究、免疫療法の開発、および予防医療戦略への継続的な投資により、欧州全体のHPV関連疾患市場におけるドイツの地位はさらに強固なものとなっています。
フランスのHPV関連疾患市場は、子宮頸がん予防への国家的な注目の高まり、HPVワクチン接種率の拡大、および組織的なスクリーニングプログラムへの参加促進に支えられ、緩やかな成長を遂げています。この市場は、HPVベースの分子スクリーニング法の普及を通じて、高リスクHPV感染の早期発見を改善することを目的としたフランスの公的医療イニシアチブの恩恵を受けています。HPV関連疾患、特に子宮頸がんに対する意識の高まりが、全国における予防的診断および予防接種サービスへの需要増加に寄与しています。さらに、HPV一次検査が定期検診プロセスに組み込まれ、検査室の自動化技術の利用が増加していることが、診断効率と臨床的精度の向上を支えています。また、フランスでは、長期的な疾病予防成果を向上させるため、公衆衛生キャンペーンや学校を拠点としたワクチン接種取り組みへの重点がますます高まっています。加えて、腫瘍学研究、精密診断、予防医療戦略への継続的な投資が、欧州全体のHPV関連疾患市場に対するフランスの貢献を強化しています。
アジア太平洋地域のHPV関連疾患市場の動向
アジア太平洋地域のHPV関連疾患市場は、HPV関連がんの負担の増加、予防医療サービスへのアクセス拡大、および発展途上国における子宮頸がん対策プログラムへの政府の注目の高まりにより、予測期間中に5.9%という最も高いCAGRを記録すると予想されています。中国、インド、日本、韓国などの国々では、HPVワクチン接種や早期疾患スクリーニングに関する認識の高まりにより、市場は力強い成長を見せています。さらに、医療への投資の増加、対象人口の多さ、組織的な子宮頸がん検診イニシアチブの段階的な拡大が、この地域全体でのHPV診断検査の普及を後押ししています。費用対効果の高いワクチンの入手可能性の高まりや、国内製造能力の強化も、アジアの新興国における市場拡大に寄与しています。さらに、分子診断の普及拡大、医療インフラの改善、公衆衛生機関と製薬会社間の連携強化が、HPV関連の予防・治療ソリューションの導入を加速させています。同地域では、医療の近代化に向けた取り組みが継続されており、HPV関連疾患による長期的な負担の軽減がますます重視されていることから、今後も大きな成長機会が見込まれます。
日本のHPV関連疾患市場は、同国の先進的な医療インフラ、子宮頸がん検診サービスの広範な普及、および精密診断技術の高い普及率により、成熟した市場となっています。この市場は、HPV DNA検査の利用拡大と、日常的な婦人科および腫瘍学の診療現場における分子診断の強力な統合によって支えられています。HPV関連がん、特に子宮頸がんに対する認識の高まりは、全国的に予防接種や早期疾患検出ソリューションへの需要を引き続き支えています。さらに、日本における高齢化の進展や、がんによる長期的な負担の軽減への重視の高まりが、組織的な検診や予防医療の取り組みの拡大を後押ししています。また、同国では、強力な製薬イノベーション能力に支えられ、免疫療法、標的がん治療、およびHPV関連治療法の開発における研究活動が活発化しています。加えて、有利な医療費償還政策や、高度な検査室自動化技術への継続的な投資が、日本のHPV関連疾患市場をさらに強化し続けています。
中国のHPV関連疾患市場は、同国の膨大な対象人口、子宮頸がんの負担の増加、およびHPVワクチン接種とスクリーニングのカバー率向上に対する政府の注目の高まりに支えられ、急速な拡大を遂げています。この市場は、国内で製造されたHPVワクチン(現地生産の2価、4価、9価ワクチンを含む)の開発が加速している恩恵を受けており、これにより全国的に製品の入手しやすさが向上し、ワクチン接種費用が削減されています。さらに、地域ごとの子宮頸がん予防プログラムの実施拡大や、公的予防接種事業へのHPVワクチンの段階的な組み込みが進んでいることが、思春期層における接種率の向上を支えています。また、早期発見や予防医療管理に対する意識の高まりに伴い、中国ではHPV分子診断や高リスク型HPVスクリーニングへの需要も増加しています。さらに、国家薬品監督管理局(NMPA)による強力な規制面の支援、治療用HPVワクチン開発への投資拡大、および国内のバイオテクノロジー能力の向上により、同国の市場成長の可能性は引き続き高まっています。継続的な医療の近代化への取り組みと、長期的な子宮頸がん根絶戦略への注目の高まりにより、中国市場は、アジア太平洋地域全体のHPV関連疾患業界において、依然として主要な成長エンジンとなっています。
ラテンアメリカのHPV関連疾患市場の動向
ラテンアメリカのHPV関連疾患市場は、子宮頸がんの負担を軽減し、地域全体での予防医療サービスへのアクセスを改善するための公衆衛生上の取り組みが強化されていることを背景に、成長を遂げています。この市場は、ブラジル、メキシコ、アルゼンチン、チリなどの国々におけるHPVワクチン接種キャンペーンの拡大や、国家レベルの子宮頸がん検診プログラムの段階的な強化によって牽引されています。さらに、HPV関連疾患に対する認識の高まりや、女性向け医療サービスへのアクセス改善も、HPV診断検査や予防接種への需要増加に寄与しています。また、同地域のいくつかの国では、早期発見率の向上と長期的な治療負担の軽減を図るため、HPV分子検査を公的医療制度に組み込むことに注力しています。さらに、政府の保健機関、国際機関、ワクチンメーカー間の連携が強化されていることで、医療サービスが行き届いていない層においても、HPVワクチンや検診インフラがより広く利用できるようになっています。継続的な医療改革、がん予防への投資拡大、そして地域全体での医療アクセスの拡大への注目が高まっていることから、この市場には引き続き成長の機会が見込まれています。
ブラジルのHPV関連疾患市場は、子宮頸がん予防への注目の高まり、HPVワクチン接種率の拡大、および統一保健システム(SUS)を通じた公的スクリーニングプログラムの継続的な近代化に牽引され、著しい成長を遂げています。同市場は、従来の細胞診に基づくスクリーニングからHPV DNA分子検査への移行の恩恵を受けており、これにより高リスク型HPV感染の早期発見が改善され、全国的な予防医療戦略が強化されています。さらに、HPV関連疾患に対する公衆衛生意識の高まりや、青少年向けの無料ワクチン接種プログラムへのアクセス拡大が、都市部および地方の住民における予防医療サービスの利用拡大を支えています。また、子宮頸がんの負担増大や、進行期での診断を減らすための取り組みにより、ブラジルでは分子診断や検査室ベースのスクリーニングソリューションに対する需要が高まっています。さらに、国内のワクチン生産能力を強化するための政府機関とワクチンメーカーとの提携も、長期的な市場の発展に寄与しています。同国は、医療インフラの継続的な改善、支援的な国家保健イニシアチブ、およびHPV関連の診断・予防技術への投資拡大により、ラテンアメリカにおける主要な成長市場の一つであり続けています。
中東・アフリカ(MEA)のHPV関連疾患市場の動向
中東・アフリカ(MEA)のHPV関連疾患市場は、子宮頸がんが公衆衛生上の懸念事項として認識されつつあることや、地域全体で女性の予防医療サービスを強化する取り組みが活発化していることを背景に、徐々に拡大しています。この市場は、HPV診断検査へのアクセス改善、政府主導のスクリーニングキャンペーンの拡大、およびUAE、サウジアラビア、南アフリカなどの国々における医療インフラへの投資増加によって牽引されています。さらに、国際保健機関や地域の公衆衛生当局は、長期的な疾病負担を軽減するため、HPVワクチン接種に関する啓発活動や早期発見の取り組みをますます推進しています。また、この地域では、特に都市部の医療センターや民間の診断ネットワークにおいて、分子診断技術や検査室ベースのHPV検査の導入が進んでいます。さらに、進行中の医療近代化プログラム、ワクチン接種戦略の段階的な拡大、および子宮頸がん予防への注目の高まりが、中東およびアフリカのいくつかの国々における市場の発展を支えています。しかし、医療へのアクセス格差、低所得地域におけるスクリーニングの普及率の低さ、およびワクチンに対する認識レベルのばらつきが、引き続きこの地域の市場全体に影響を及ぼしています。
サウジアラビアにおけるHPV関連疾患市場は、「ビジョン2030」に基づく同国の医療変革イニシアチブや、予防腫瘍学および女性の健康サービスへの注目の高まりにより、成長しています。この市場は、子宮頸がん予防に対する意識の高まりに加え、HPVワクチン接種の取り組みの拡大や、主要な医療機関における疾患の早期発見への重視の高まりから恩恵を受けています。さらに、HPV分子診断技術の導入拡大や、専門的な検査サービスへのアクセス改善が、都市部の医療センターにおけるHPV関連診断への需要増加に寄与しています。サウジアラビアでは、医療費の増加や民間セクターの参入拡大も進んでおり、これらが先進的なスクリーニングや腫瘍医療サービスの普及を支えています。加えて、進行中の医療デジタル化プログラムや最新の診断インフラへの投資により、HPV関連疾患の管理能力が強化されています。サウジアラビア市場は、予防医療戦略の改善や、子宮頸がんの負担を長期的に軽減することへの注目が高まっていることから、中東・アフリカ地域全体のHPV関連疾患業界において、引き続き勢いを増しています。
HPV関連疾患に関する主要企業の洞察
HPV関連疾患市場では、ウイルスに関連する悪性腫瘍に対する臨床的・商業的な注目が高まっていることを背景に、予防、診断、治療の各セグメントにおいて競争が激化しています。メルク・アンド・カンパニー(Merck & Co., Inc.)およびグラクソ・スミスクライン(GlaxoSmithKline plc)は、高リスク型ウイルス株に対する大規模な予防接種を支える確立されたHPVワクチンポートフォリオを通じて、予防分野で引き続き主導的な地位を維持しています。一方、F. ホフマン・ラ・ロシュ(F. Hoffmann-La Roche Ltd)は、早期発見とリスク層別化の向上を可能にする先進的なHPVスクリーニングおよび分子検査ソリューションを通じて、診断分野での地位を強化しています。治療分野では、アストラゼネカ社とファイザー社が、進化する治療パラダイムに沿って、HPV関連の子宮頸がんおよび頭頸部がんに対する免疫腫瘍学および標的療法に焦点を当て、オンコロジーパイプラインを推進しています。アッヴィ社は、複雑ながん症例における併用療法の開発を支援する免疫学および腫瘍学の研究イニシアチブを通じて貢献しており、一方、リリー社は、ウイルス関連の腫瘍経路を標的とした免疫療法主導のオンコロジープログラムを拡大しています。さらに、バイオコン社は、バイオシミラーや費用対効果の高い生物製剤を通じて、手頃な価格とアクセスの向上を図り、新興の医療市場における治療の普及を支援しています。全体として、市場はワクチンの拡大、バイオマーカーに基づくスクリーニングの普及、および免疫療法主導の治療アプローチの統合が進むことで、進化を続けています。
HPV関連疾患の主要企業
本調査では、HPV関連疾患市場について、以下の主要企業の概要を紹介しています。
- Merck & Co., Inc.
- GlaxoSmithKline plc
- F. Hoffmann-La Roche Ltd
- Pfizer Inc.
- AstraZeneca
- Biocon
- Lilly
- AbbVie Inc.
最近の動向
- 2025年10月、アストラゼネカは、特に婦人科がんおよびウイルス関連がんを標的とした免疫療法の併用療法への追加投資を通じて、オンコロジーパイプラインを拡大しました。
- 2024年9月、ファイザー社はESMO総会において、同社の多様なオンコロジーポートフォリオおよび併用療法のアプローチを紹介しました。10件の口頭発表およびミニ口頭発表を含む、50件以上の企業主催の抄録が発表され、有望な初期結果や次世代の候補薬が注目されました。
- 2024年9月、メルク社は、16~26歳の日本人男性1,059名を対象とした「ガーダシル9」の第3相V503-064試験において、良好なトップライン結果を発表しました。3回接種レジメンでは、プラセボと比較して、9種類のHPV型による6ヶ月間の肛門性器持続感染が有意に減少することが示されました。主要評価項目はHPV 6/11/16/18に焦点を当てたもので、副次評価項目にはHPV 31/33/45/52/58が含まれていました。同社はまた、全データの発表およびその後の規制当局への申請を行う計画であることを明らかにしました。
世界のHPV関連疾患市場レポートのセグメンテーション
本レポートでは、世界、地域、国レベルでの収益成長を予測するとともに、2021年から2033年にかけての各サブセグメントにおける最新の業界動向を分析しています。本調査において、Grand View Researchは、世界のHPV関連疾患市場レポートを、タイプ、治療法、流通チャネル、および地域に基づいてセグメント化しました:
- 種類別見通し(売上高、10億米ドル、2021年~2033年)
- 子宮頸部上皮内腫瘍(CIN)
- 子宮頸がん
- 肛門上皮内腫瘍(AIN)
- 肛門がん
- 性器疣贅
- その他
- 治療法別見通し(売上高、10億米ドル、2021年~2033年)
- ワクチン
- 抗ウイルス薬
- その他
- 流通チャネル別見通し(売上高、10億米ドル、2021年~2033年)
- 病院薬局
- 小売薬局
- その他
- 地域別見通し(売上高、10億米ドル、2021年~2033年)
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- 英国
- ドイツ
- フランス
- イタリア
- スペイン
- デンマーク
- スウェーデン
- ノルウェー
- アジア太平洋
- 日本
- 中国
- インド
- オーストラリア
- 韓国
- タイ
- ラテンアメリカ
- ブラジル
- アルゼンチン
- 中東・アフリカ
- 南アフリカ
- サウジアラビア
- アラブ首長国連邦
- クウェート
- 北米
第1章 調査方法と調査範囲
1.1. 市場セグメンテーションと調査範囲
1.2. セグメントの定義
1.2.1. 種類
1.2.2. 治療法
1.2.3. 流通チャネル
1.3. 推計値および予測期間
1.4. 調査方法
1.5. 情報収集
1.5.1. 購入データベース
1.5.2. GVRの社内データベース
1.5.3. 二次資料
1.5.4. 一次調査
1.6. 情報分析
1.6.1. データ分析モデル
1.7. 市場の構築およびデータの可視化
1.8. モデルの詳細
1.8.1. 商品フロー分析
1.9. 二次情報源一覧
1.10. 目的
第2章 エグゼクティブ・サマリー
2.1. 市場の概要
2.2. セグメントの概要
2.3. 競合状況の概要
第3章. HPV関連疾患市場の変数、動向、および範囲
3.1. 市場の系譜と見通し
3.2. 市場のダイナミクス
3.2.1. 市場推進要因の分析
3.2.2. 市場制約要因の分析
3.3. ビジネス環境の分析
3.3.1. 業界分析 – ポーターの5つの力分析
3.3.1.1. 供給者の交渉力
3.3.1.2. 買い手の交渉力
3.3.1.3. 代替品の脅威
3.3.1.4. 新規参入の脅威
3.3.1.5. 競合他社間の競争
3.3.2. PESTLE分析
3.3.3. パイプライン分析
3.3.4. 特許満了分析
3.3.5. 価格設定分析
第4章. HPV関連疾患市場:タイプ別ビジネス分析
4.1. タイプ別市場シェア(2025年および2033年)
4.2. タイプ別セグメントダッシュボード
4.3. タイプ別市場規模・予測およびトレンド分析(2021年~2033年、10億米ドル)
4.4. 子宮頸部上皮内腫瘍(CIN)
4.4.1. 子宮頸部上皮内腫瘍(CIN)市場、2021年~2033年(10億米ドル)
4.5. 子宮頸がん
4.5.1. 子宮頸がん市場、2021年~2033年(10億米ドル)
4.6. 肛門上皮内腫瘍(AIN)
4.6.1. 肛門上皮内腫瘍(AIN)市場、2021年~2033年(10億米ドル)
4.7. 肛門がん
4.7.1. 肛門がん市場、2021年~2033年(10億米ドル)
4.8. 性器疣贅
4.8.1. 性器疣贅市場、2021年~2033年(10億米ドル)
4.9. その他
4.9.1. その他市場、2021年~2033年(10億米ドル)
第5章. HPV関連疾患市場:治療事業の分析
5.1. 治療市場のシェア、2025年および2033年
5.2. 治療セグメントのダッシュボード
5.3.
治療別市場規模・予測およびトレンド分析、2021年~2033年(10億米ドル)
5.4. ワクチン
5.4.1. ワクチン市場、2021年~2033年(10億米ドル)
5.5. 抗ウイルス薬
5.5.1. 抗ウイルス薬市場、2021年~2033年(10億米ドル)
5.6. その他
5.6.1. その他市場、2021年~2033年(10億米ドル)
第6章. HPV関連疾患市場:流通チャネル別事業分析
6.1. 流通チャネル別市場シェア(2025年および2033年)
6.2. 流通チャネルセグメントのダッシュボード
6.3. 流通チャネル別市場規模・予測およびトレンド分析(2021年~2033年、10億米ドル)
6.4. 病院内薬局
6.4.1. 病院内薬局市場、2021年~2033年(10億米ドル)
6.5. 一般薬局
6.5.1. 一般薬局市場、2021年~2033年(10億米ドル)
6.6. その他
6.6.1. その他市場、2021年~2033年(10億米ドル)
第7章 HPV関連疾患市場:地域別推計およびトレンド分析
7.1. 地域別市場シェア分析、2025年および2033年
7.2. 地域別市場ダッシュボード
7.3. 市場規模および予測のトレンド分析、2021年から2033年:
7.4. 北米
7.4.1. 北米のHPV関連疾患市場の推計および予測、国別、2021年~2033年(10億米ドル)
7.4.2. 米国
7.4.2.1. 主要国の動向
7.4.2.2. 対象疾患の有病率
7.4.2.3. 規制の枠組み
7.4.2.4. 保険償還の枠組み
7.4.2.5. 米国におけるHPV関連疾患市場の推計および予測、2021年~2033年(10億米ドル)
7.4.3. カナダ
7.4.3.1. 主要な国別動向
7.4.3.2. 対象疾患の有病率
7.4.3.3. 規制の枠組み
7.4.3.4. 償還の枠組み
7.4.3.5. カナダにおけるHPV関連疾患市場の推計および予測(2021年~2033年、10億米ドル)
7.4.4. メキシコ
7.4.4.1. 主要な国別動向
7.4.4.2. 対象疾患の有病率
7.4.4.3. 規制の枠組み
7.4.4.4. 償還の枠組み
7.4.4.5. メキシコのHPV関連疾患市場規模の推計および予測(2021年~2033年、10億米ドル)
7.5. 欧州
7.5.1.
欧州のHPV関連疾患市場の推計および予測、2021年~2033年(10億米ドル)
7.5.2. 英国
7.5.2.1. 主要国の動向
7.5.2.2. 対象疾患の有病率
7.5.2.3. 規制の枠組み
7.5.2.4. 償還の枠組み
7.5.2.5. 英国のHPV関連疾患市場の推計および予測、2021年~2033年(10億米ドル)
7.5.3. ドイツ
7.5.3.1. 主要な国別動向
7.5.3.2. 対象疾患の有病率
7.5.3.3. 規制の枠組み
7.5.3.4. 償還制度
7.5.3.5. ドイツにおけるHPV関連疾患市場の推計および予測、2021年~2033年(10億米ドル)
7.5.4. フランス
7.5.4.1. 主要な国別動向
7.5.4. 2. 対象疾患の有病率
7.5.4.3. 規制の枠組み
7.5.4.4. 保険償還の枠組み
7.5.4.5. フランスにおけるHPV関連疾患市場の推計および予測、2021年~2033年(10億米ドル)
7.5.5. イタリア
7.5.5.1. 主要国の動向
7.5.5.2. 対象疾患の有病率
7.5.5.3. 規制の枠組み
7.5.5.4. 償還制度
7.5.5.5. イタリアのHPV関連疾患市場の推計および予測(2021年~2033年、10億米ドル)
7.5.6. スペイン
7.5.6.1. 主要な国内動向
7.5.6.2. 対象疾患の有病率
7.5.6.3. 規制の枠組み
7.5.6.4. 償還の枠組み
7.5.6.5. スペインのHPV関連疾患市場の推計および予測、2021年~2033年(10億米ドル)
7.5.7. デンマーク
7.5.7.1. 主要な国別動向
7.5.7.2. 対象疾患の有病率
7.5.7.3. 規制の枠組み
7.5.7.4. 償還の枠組み
7.5.7.5. デンマークのHPV関連疾患市場規模の推計および予測、2021年~2033年(10億米ドル)
7.5.8. スウェーデン
7.5.8.1. 主要な国別動向
7.5.8.2. 対象疾患の有病率
7.5.8.3. 規制の枠組み
7.5.8.4. 償還の枠組み
7.5.8.5. スウェーデンのHPV関連疾患市場規模の推計および予測、2021年~2033年(10億米ドル)
7.5.9. ノルウェー
7.5.9.1. 主要な国別動向
7.5.9.2.
対象疾患の有病率
7.5.9.3. 規制の枠組み
7.5.9.4. 償還の枠組み
7.5.9.5. ノルウェーのHPV関連疾患市場の見積もりおよび予測、2021年~2033年(10億米ドル)
7.6. アジア太平洋地域
7.6.1. アジア太平洋地域のHPV関連疾患市場の推計および予測、2021年~2033年(10億米ドル)
7.6.2. 日本
7.6.2.1. 主要国の動向
7.6.2.2. 対象疾患の有病率
7.6.2.3. 規制の枠組み
7.6.2.4. 保険償還の枠組み
7.6.2.5. 日本のHPV関連疾患市場の推定値および予測(2021年~2033年、10億米ドル)
7.6.3. 中国
7.6.3.1. 主要国の動向
7.6.3.2. 対象疾患の有病率
7.6.3.3. 規制の枠組み
7.6.3.4. 保険償還の枠組み
7.6.3.5. 中国のHPV関連疾患市場の推計および予測(2021年~2033年、10億米ドル)
7.6.4. インド
7.6.4.1. 主要な国別動向
7.6.4.2. 対象疾患の有病率
7.6.4.3. 規制の枠組み
7.6.4.4. 保険償還の枠組み
7.6.4.5. インドのHPV関連疾患市場の推計および予測、2021年~2033年(10億米ドル)
7.6.5. オーストラリア
7.6.5.1. 主要な国別動向
7.6.5.2. 対象疾患の有病率
7.6.5.3. 規制の枠組み
7.6.5.4. 償還制度
7.6.5.5. オーストラリアのHPV関連疾患市場:推計および予測(2021年~2033年、10億米ドル)
7.6.6. 韓国
7.6.6.1. 主要な国別動向
7.6.6.2. 対象疾患の有病率
7.6.6.3. 規制の枠組み
7.6.6.4. 保険償還の枠組み
7.6.6.5. 2021年~2033年の韓国におけるHPV関連疾患市場の推計および予測(10億米ドル)
7.6.7. タイ
7.6.7.1. 主要な国別動向
7.6.7.2. 対象疾患の有病率
7.6.7.3. 規制の枠組み
7.6.7.4. 償還制度
7.6.7.5. タイのHPV関連疾患市場:推計および予測(2021年~2033年、10億米ドル)
7.7. ラテンアメリカ
7.7.1. ラテンアメリカのHPV関連疾患市場:推計および予測(2021年~2033年、10億米ドル)
7.7.2.
ブラジル
7.7.2.1. 主要国の動向
7.7.2.2. 対象疾患の有病率
7.7.2.3. 規制の枠組み
7.7.2.4. 保険償還の枠組み
7.7.2.5. ブラジルのHPV関連疾患市場の推計および予測、2021年~2033年(10億米ドル)
7.7.3. アルゼンチン
7.7.3.1. 主要な国別動向
7.7.3.2. 対象疾患の有病率
7.7.3.3. 規制の枠組み
7.7.3.4. 保険償還の枠組み
7.7.3.5. アルゼンチンのHPV関連疾患市場の推計および予測(2021年~2033年、10億米ドル)
7.8. 中東およびアフリカ
7.8.1. 中東およびアフリカにおけるHPV関連疾患市場の推計および予測、2021年~2033年(10億米ドル)
7.8.2. 南アフリカ
7.8.2.1. 主要な国別動向
7.8.2.2. 対象疾患の有病率
7.8.2.3. 規制の枠組み
7.8.2.4. 償還制度
7.8.2.5. 南アフリカにおけるHPV関連疾患市場の推計および予測(2021年~2033年、10億米ドル)
7.8.3. サウジアラビア
7.8.3.1. 主要国の動向
7.8.3.2. 対象疾患の有病率
7.8.3.3. 規制の枠組み
7.8.3.4. 保険償還の枠組み
7.8.3.5. サウジアラビアにおけるHPV関連疾患市場の推計および予測、2021年~2033年(10億米ドル)
7.8.4. アラブ首長国連邦(UAE)
7.8.4.1. 主要な国別動向
7.8.4.2. 対象疾患の有病率
7.8.4.3. 規制の枠組み
7.8.4.4. 償還の枠組み
7.8.4.5. アラブ首長国連邦(UAE)のHPV関連疾患市場規模の推計および予測、2021年~2033年(10億米ドル)
7.8.5. クウェート
7.8.5.1. 主要国の動向
7.8.5.2. 対象疾患の有病率
7.8.5.3. 規制の枠組み
7.8.5.4. 償還の枠組み
7.8.5.5. クウェートのHPV関連疾患市場:推計および予測(2021年~2033年、10億米ドル)
第8章 競争環境
8.1. 主要企業の概要
8.2. 企業の市場ポジション分析
8.3. 企業の分類
8.4. 戦略のマッピング
8.5. 企業プロフィール/一覧
8.5.1. メルク・アンド・カンパニー(Merck & Co., Inc.)
8.5.1.1.
概要
8.5.1.2. 財務実績
8.5.1.3. 製品ベンチマーク
8.5.1.4. 戦略的取り組み
8.5.2. グラクソ・スミスクライン社
8.5.2.1. 概要
8.5.2.2. 財務実績
8.5.2.3. 製品ベンチマーク
8.5.2.4. 戦略的取り組み
8.5.3. F. ホフマン・ラ・ロシュ社
8.5.3.1. 概要
8.5.3.2. 財務実績
8.5.3.3. 製品ベンチマーク
8.5.3.4. 戦略的取り組み
8.5.4. ファイザー社
8.5.4.1. 概要
8.5.4.2. 財務実績
8.5.4.3. 製品のベンチマーキング
8.5.4.4. 戦略的取り組み
8.5.5. アストラゼネカ
8.5.5.1. 概要
8.5.5.2. 財務実績
8.5.5.3. 製品のベンチマーク
8.5.5.4. 戦略的取り組み
8.5.6. バイオコン
8.5.6.1. 概要
8.5.6.2. 財務実績
8.5.6.3. 製品のベンチマーク
8.5.6.4. 戦略的取り組み
8.5.7. リリー
8.5.7.1. 概要
8.5.7.2. 財務実績
8.5.7.3. 製品ベンチマーク
8.5.7.4. 戦略的取り組み
8.5.8. アッヴィ社
8.5.8.1. 概要
8.5.8.2. 財務実績
8.5.8.3. 製品ベンチマーキング
8.5.8.4. 戦略的取り組み
表の一覧
表1. 二次情報源の一覧
表2. 略語一覧
表3. 地域別 HPV 関連疾患の世界市場、2021年~2033年 (10億米ドル)
表4. 世界のHPV関連疾患市場(種類別、2021年~2033年)(10億米ドル)
表5. 世界のHPV関連疾患市場(治療法別、2021年~2033年)(10億米ドル)
表6. 世界のHPV関連疾患市場(流通チャネル別、2021年~2033年)(10億米ドル)
表7. 北米におけるHPV関連疾患市場(国別、2021年~2033年) (10億米ドル)
表8. 北米のHPV関連疾患市場(疾患種別)、2021年~2033年(10億米ドル)
表9. 北米のHPV関連疾患市場(治療法別)、2021年~2033年(10億米ドル)
表10. 北米のHPV関連疾患市場(流通チャネル別)、2021年~2033年 (10億米ドル)
表11. 米国のHPV関連疾患市場(疾患種別、2021年~2033年)(10億米ドル)
表12. 米国のHPV関連疾患市場(治療法別、2021年~2033年)(10億米ドル)
表13. 米国HPV関連疾患市場(流通チャネル別、2021年~2033年)(10億米ドル)
表14. カナダのHPV関連疾患市場(疾患種別、2021年~2033年)(10億米ドル)
表15. カナダのHPV関連疾患市場(治療法別、2021年~2033年)(10億米ドル)
表16. カナダのHPV関連疾患市場(流通チャネル別、2021年~2033年) (10億米ドル)
表17. メキシコのHPV関連疾患市場(疾患種別)、2021年~2033年(10億米ドル)
表18. メキシコのHPV関連疾患市場(治療法別)、2021年~2033年(10億米ドル)
表19. メキシコのHPV関連疾患市場(流通チャネル別)、2021年~2033年 (10億米ドル)
表20. 欧州のHPV関連疾患市場(国別)、2021年~2033年(10億米ドル)
表21. 欧州のHPV関連疾患市場(疾患種別)、2021年~2033年(10億米ドル)
表22. 欧州のHPV関連疾患市場(治療法別)、2021年~2033年(10億米ドル)
表23. 欧州のHPV関連疾患市場(流通チャネル別)、2021年~2033年(10億米ドル)
表24. 英国のHPV関連疾患市場(疾患種別)、2021年~2033年(10億米ドル)
表25. 英国のHPV関連疾患市場(治療法別)、2021年~2033年(10億米ドル)
表26. 英国のHPV関連疾患市場(流通チャネル別)、2021年~2033年(10億米ドル)
表27. ドイツのHPV関連疾患市場(疾患種別)、2021年~2033年(10億米ドル)
表28. ドイツのHPV関連疾患市場(治療法別)、2021年~2033年(10億米ドル)
表29. ドイツのHPV関連疾患市場(流通チャネル別)、2021年~2033年(10億米ドル)
表30. フランスのHPV関連疾患市場(種類別)、2021年~2033年 (10億米ドル)
表31. フランスにおけるHPV関連疾患市場(治療法別)、2021年~2033年(10億米ドル)
表32. フランスにおけるHPV関連疾患市場(流通チャネル別)、2021年~2033年(10億米ドル)
表33. イタリアのHPV関連疾患市場(疾患種別、2021年~2033年)(10億米ドル)
表34. イタリアのHPV関連疾患市場(治療法別、2021年~2033年)(10億米ドル)
表35. イタリアのHPV関連疾患市場(流通チャネル別、2021年~2033年) (10億米ドル)
表36. スペインのHPV関連疾患市場(疾患種別)、2021年~2033年(10億米ドル)
表37. スペインのHPV関連疾患市場(治療法別、2021年~2033年)(10億米ドル)
表38. スペインのHPV関連疾患市場(流通チャネル別、2021年~2033年)(10億米ドル)
表39. ノルウェーのHPV関連疾患市場(疾患種別、2021年~2033年)(10億米ドル)
表40. ノルウェーのHPV関連疾患市場(治療別)、2021年~2033年(10億米ドル)
表41. ノルウェーのHPV関連疾患市場(流通チャネル別)、2021年~2033年(10億米ドル)
表42. デンマークのHPV関連疾患市場(種類別)、2021年~2033年(10億米ドル)
表43. デンマークのHPV関連疾患市場(治療法別)、2021年~2033年(10億米ドル)
表44. デンマークのHPV関連疾患市場(流通チャネル別)、2021年~2033年(10億米ドル)
表45. スウェーデンのHPV関連疾患市場(疾患タイプ別)、2021年~2033年(10億米ドル)
表46. スウェーデンのHPV関連疾患市場(治療法別)、2021年~2033年(10億米ドル)
表47. スウェーデンのHPV関連疾患市場(流通チャネル別)、2021年~2033年(10億米ドル)
表48. アジア太平洋地域のHPV関連疾患市場(国別)、2021年~2033年(10億米ドル)
表49. アジア太平洋地域のHPV関連疾患市場(疾患種別)、2021年~2033年(10億米ドル)
表50. アジア太平洋地域のHPV関連疾患市場(治療法別)、2021年~2033年(10億米ドル)
表51. アジア太平洋地域のHPV関連疾患市場:流通チャネル別、2021年~2033年(10億米ドル)
表52. 日本のHPV関連疾患市場:種類別、2021年~2033年(10億米ドル)
表53. 日本のHPV関連疾患市場:治療法別、2021年~2033年(10億米ドル)
表54. 日本のHPV関連疾患市場(流通チャネル別)、2021年~2033年(10億米ドル)
表55. 中国のHPV関連疾患市場(種類別)、2021年~2033年(10億米ドル)
表56. 中国のHPV関連疾患市場(治療法別)、2021年~2033年(10億米ドル)
表57. 中国のHPV関連疾患市場、流通チャネル別、2021年~2033年(10億米ドル)
表58. インドのHPV関連疾患市場、疾患種別、2021年~2033年(10億米ドル)
表59. インドのHPV関連疾患市場(治療別、2021年~2033年)(10億米ドル)
表60. インドのHPV関連疾患市場(流通チャネル別、2021年~2033年)(10億米ドル)
表61. オーストラリアのHPV関連疾患市場(種類別、2021年~2033年) (10億米ドル)
表62. オーストラリアのHPV関連疾患市場、治療法別、2021年~2033年(10億米ドル)
表63. オーストラリアのHPV関連疾患市場、流通経路別、2021年~2033年(10億米ドル)
表64. 韓国におけるHPV関連疾患市場(疾患種別、2021年~2033年)(10億米ドル)
表65. 韓国におけるHPV関連疾患市場(治療法別、2021年~2033年)(10億米ドル)
表66. 韓国におけるHPV関連疾患市場(流通チャネル別、2021年~2033年)(10億米ドル)
表67. タイのHPV関連疾患市場(疾患種別、2021年~2033年)(10億米ドル)
表68. タイのHPV関連疾患市場(治療法別、2021年~2033年)(10億米ドル)
表69. タイのHPV関連疾患市場(流通チャネル別、2021年~2033年)(10億米ドル)
表70. ラテンアメリカにおけるHPV関連疾患市場(国別、2021年~2033年)(10億米ドル)
表71. ラテンアメリカにおけるHPV関連疾患市場(疾患種別、2021年~2033年)(10億米ドル)
表72. ラテンアメリカにおけるHPV関連疾患市場(治療法別、2021年~2033年)(10億米ドル)
表73. ラテンアメリカにおけるHPV関連疾患市場:流通チャネル別、2021年~2033年(10億米ドル)
表74. ブラジルにおけるHPV関連疾患市場:種類別、2021年~2033年(10億米ドル)
表75. ブラジルにおけるHPV関連疾患市場:治療法別、2021年~2033年(10億米ドル)
表76. ブラジルにおけるHPV関連疾患市場(流通チャネル別)、2021年~2033年(10億米ドル)
表77. アルゼンチンにおけるHPV関連疾患市場(疾患種別)、2021年~2033年(10億米ドル)
表78. アルゼンチンにおけるHPV関連疾患市場(治療法別)、2021年~2033年(10億米ドル)
表79. アルゼンチンのHPV関連疾患市場(流通チャネル別)、2021年~2033年(10億米ドル)
表80. 中東・アフリカのHPV関連疾患市場(国別)、2021年~2033年(10億米ドル)
表81. 中東・アフリカのHPV関連疾患市場(疾患タイプ別)、2021年~2033年(10億米ドル)
表82. 中東・アフリカのHPV関連疾患市場(治療法別)、2021年~2033年(10億米ドル)
表83. 中東・アフリカのHPV関連疾患市場:流通チャネル別、2021年~2033年(10億米ドル)
表84. 南アフリカのHPV関連疾患市場:種類別、2021年~2033年(10億米ドル)
表85. 南アフリカのHPV関連疾患市場(治療法別、2021年~2033年)(10億米ドル)
表86. 南アフリカのHPV関連疾患市場(流通チャネル別、2021年~2033年)(10億米ドル)
表87. サウジアラビアのHPV関連疾患市場(種類別、2021年~2033年) (10億米ドル)
表88. サウジアラビアのHPV関連疾患市場(治療別)、2021年~2033年(10億米ドル)
表89. サウジアラビアのHPV関連疾患市場(流通チャネル別、2021年~2033年)(10億米ドル)
表90. アラブ首長国連邦(UAE)のHPV関連疾患市場(疾患種別、2021年~2033年)(10億米ドル)
表91. アラブ首長国連邦(UAE)のHPV関連疾患市場(治療法別、2021年~2033年)(10億米ドル)
表92. UAEのHPV関連疾患市場、流通チャネル別、2021年~2033年(10億米ドル)
表93. クウェートのHPV関連疾患市場、種類別、2021年~2033年(10億米ドル)
表94. クウェートのHPV関連疾患市場(治療法別)、2021年~2033年(10億米ドル)
表95. クウェートのHPV関連疾患市場(流通チャネル別)、2021年~2033年(10億米ドル)
図表一覧
図1. HPV関連疾患市場のセグメンテーション
図2. 市場調査プロセス
図3. データ三角測量の手法
図4 一次調査のパターン
図5 市場調査のアプローチ
図6 バリューチェーンに基づく市場規模の算出と予測
図7 市場の策定と検証
図8 市場の概要
図9 競合環境
図10 HPV関連疾患市場の動向
図11 HPV関連疾患市場:ポーターの5つの力分析
図12 HPV関連疾患市場:PESTLE分析
図13 疾患タイプ別市場、2021年~2033年(10億米ドル)
図14 子宮頸部上皮内腫瘍(CIN)市場、2021年~2033年(10億米ドル)
図15 子宮頸がん市場、2021年~2033年(10億米ドル)
図16 肛門上皮内腫瘍 (AIN)市場、2021年~2033年(10億米ドル)
図17 肛門がん市場、2021年~2033年(10億米ドル)
図18 性器疣贅市場、2021年~2033年(10億米ドル)
図19 その他市場、2021年~2033年 (10億米ドル)
図20 治療市場、2021年~2033年(10億米ドル)
図21 ワクチン市場、2021年~2033年(10億米ドル)
図22 抗ウイルス薬市場、2021年~2033年 (10億米ドル)
図23 その他市場、2021年~2033年(10億米ドル)
図24 流通チャネル市場、2021年~2033年(10億米ドル)
図25 病院薬局市場、2021年~2033年(10億米ドル)
図26 小売薬局市場、2021年~2033年(10億米ドル)
図27 その他市場、2021年~2033年(10億米ドル)
図28 地域別HPV関連疾患市場の売上高
図29 地域別市場動向:主なポイント
図30 北米HPV関連疾患市場、2021年~2033年(10億米ドル)
図31 米国市場の動向
図32 米国HPV関連疾患市場、2021年~2033年(10億米ドル)
図33 カナダの市場動向
図34 カナダのHPV関連疾患市場、2021年~2033年(10億米ドル)
図35 メキシコの市場動向
図36 メキシコのHPV関連疾患市場、2021年~2033年(10億米ドル)
図37 欧州のHPV関連疾患市場、2021年~2033年 (10億米ドル)
図38 英国の市場動向
図39 英国のHPV関連疾患市場、2021年~2033年(10億米ドル)
図40 ドイツの市場動向
図41 ドイツのHPV関連疾患市場、2021年~2033年(10億米ドル)
図42 フランスの国別動向
図43 フランスのHPV関連疾患市場、2021年~2033年(10億米ドル)
図44 イタリアの国別動向
図45 イタリアのHPV関連疾患市場、2021年~2033年(10億米ドル)
図46 スペインの市場動向
図47 スペインのHPV関連疾患市場、2021年~2033年(10億米ドル)
図48 ノルウェーの市場動向
図49 ノルウェーのHPV関連疾患市場、2021年~2033年 (10億米ドル)
図50 スウェーデンの市場動向
図51 スウェーデンのHPV関連疾患市場、2021年~2033年 (10億米ドル)
図52 デンマークの市場動向
図53 デンマークのHPV関連疾患市場、2021年~2033年(10億米ドル)
図54 アジア太平洋地域のHPV関連疾患市場、2021年~2033年(10億米ドル)
図55 日本の市場動向
図56 日本のHPV関連疾患市場、2021年~2033年(10億米ドル)
図57 中国の市場動向
図58 中国のHPV関連疾患市場、2021年~2033年(10億米ドル)
図59 インドの市場動向
図60 インドのHPV関連疾患市場、2021年~2033年 (10億米ドル)
図61 オーストラリアの市場動向
図62 オーストラリアのHPV関連疾患市場、2021年~2033年(10億米ドル)
図63 韓国の市場動向
図64 韓国のHPV関連疾患市場、2021年~2033年 (10億米ドル)
図65 タイの市場動向
図66 タイのHPV関連疾患市場、2021年~2033年(10億米ドル)
図67 ラテンアメリカのHPV関連疾患市場、2021年~2033年(10億米ドル)
図68 ブラジルの市場動向
図69 ブラジルのHPV関連疾患市場、2021年~2033年(10億米ドル)
図70 アルゼンチンの市場動向
図71 アルゼンチンのHPV関連疾患市場、2021年~2033年(10億米ドル)
図72 MEA地域のHPV関連疾患市場、2021年~2033年 (10億米ドル)
図73 南アフリカの市場動向
図74 南アフリカのHPV関連疾患市場、2021年~2033年(10億米ドル)
図75 サウジアラビアの市場動向
図76 サウジアラビアのHPV関連疾患市場、2021年~2033年(10億米ドル)
図77 アラブ首長国連邦(UAE)の市場動向
図78 アラブ首長国連邦(UAE)のHPV関連疾患市場、2021年~2033年(10億米ドル)
図79 クウェートの市場動向
図80 クウェートのHPV関連疾患市場、2021年~2033年(10億米ドル)
図81 企業の分類
図82 企業の市場ポジション分析
図83 戦略的フレームワーク









