主な市場動向と洞察
- 製品別:2025年には、創傷ケア用ドレッシングセグメントが市場を牽引し、売上高シェア39.1%で首位となりました。
- 臨床重症度別:2025年には、ステージIIセグメントが市場を牽引し、売上高シェア32.3%で首位となりました。
- 最終用途別:2025年には、急性期病院セグメントが市場を牽引し、売上高シェア42.6%で首位となりました。
地域別のハイライト
- 最大の地域市場:北米(2025年の売上高シェア42.5%)。
- 最も成長が著しい地域市場:アジア太平洋地域(2026年~2033年のCAGRが最高)。
- 国別:2025年には米国が最大の市場シェアを占めました。
市場規模と予測
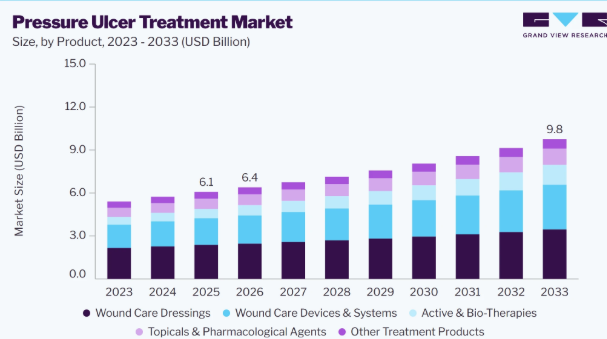
- 2025年の市場規模:61億米ドル
- 2026年の推定市場規模:64億米ドル
- 2033年までの予測市場規模:98億米ドル
- CAGR(2026年~2033年):6.2%
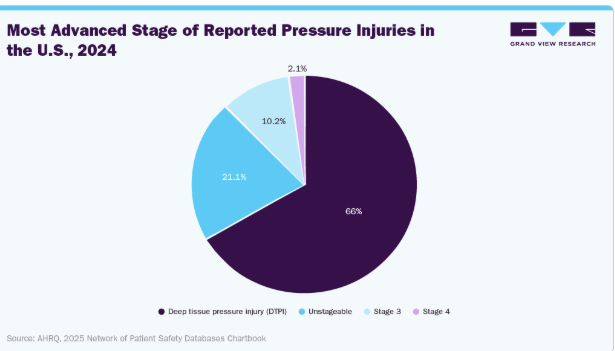
褥瘡による継続的な負担が、病院やその他の医療現場において、効果的な治療および創傷ケアソリューションへの需要を後押ししています。『2025年 AHRQ 患者安全データベース・ネットワーク・チャートブック』によると、2024年12月までに93,807件の褥瘡事案が報告されました。進行段階に関する有効な情報が得られた17,077件の事例のうち、66.6%(11,377件)が深部組織褥瘡、10.2%(1,748件)がステージ3、そして約21.1%(3,600件)がステージ分類不能でした。また、本報告書によると、報告された17,936件の事例のうち77.1%は、予防的介入を受けていた患者に発生しており、予防措置を講じているにもかかわらず褥瘡が発生し続けていることが示されています。さらに、報告された症例の63.8%で二次的な合併症が発生したか、転帰が不明であり、ステージ4の褥瘡では82%という最も高い有害事象発生率が報告されました。
進行した、かつ潜在的に有害な褥瘡がこれほど多数存在することは、高度なドレッシング材、陰圧創傷療法、褥瘡予防システム、およびその他の治療ソリューションに対する需要が引き続き高いことを裏付けています。
さらに、褥瘡による負担の増大は、特に脊髄損傷や運動機能に制限のある患者など、高リスクの患者層において、効果的な予防、診断、および治療ソリューションへの需要を後押ししています。脊髄損傷協会(Spinal Injuries Association)が主催した「Stop the Pressure Day 2025」では、英国における褥瘡の継続的な影響が浮き彫りになりました。同イニシアチブによると、英国では70万人以上が褥瘡に罹患しており、毎年約18万件の新規症例が診断されています。褥瘡1件あたりの1日平均治療費は11,703.54ポンド(約15,600米ドル)と報告されており、これにより国民保健サービス(NHS)には1日あたり推定2,240万ポンド(約2,990万米ドル)の費用が発生しています。また、この取り組みではケアにおける課題も浮き彫りになりました。2025年に調査対象となった761人の脊髄損傷患者のうち、5人に1人近くが前年に褥瘡を経験しており、4分の1近くが、自身の褥瘡が正しく診断または治療されなかったと報告しています。これらの調査結果は、臨床的および経済的な負担が甚大であることを示しており、褥瘡の治療および予防ソリューションに対する継続的な需要を裏付けています。
メーカー各社は、患者のリスクレベルや創傷の重症度に応じて、多様な褥瘡管理製品を提供しています。例えば、Novacare社は、ダイナミックマットレスシステム、ハイブリッドマットレス、高度な圧力再配分表面などのソリューションを提供しています。同社の製品ラインナップには、ASX、ASXデジタル6インチ、Smartline Hybrid、Smartline Pro、APM 440 XCが含まれており、多様な臨床ニーズに応じた褥瘡の予防と管理を目的として設計されています。
臨床試験の動向:
臨床試験は、重症かつ治療が困難な創傷に対する先進的な治療法の安全性と有効性に関するエビデンスを生み出すことで、市場のイノベーションを支えています。研究は、感染症への対処、創傷治癒の改善、再発の低減、および全身性抗生物質の投与必要性の抑制が可能な治療法に焦点を当てています。例えば、2024年2月、バイオコンポジット社は、ステージIV褥瘡の治療を目的とした、バンコマイシンおよびゲンタマイシンを混合したカルシウムマトリックス系抗生物質キャリア「STIMULAN VG」の安全性と有効性を評価するため、米国で第II相臨床試験「BLADE-OPU2」を開始したと発表しました。同社によると、米国では年間約20万件のステージIV褥瘡が発生しているとのことです。この臨床試験は、局所的な抗生物質の送達が患者の転帰を改善し、再発性感染症を減少させることができるかどうかを評価することを目的としており、重度の褥瘡に対する先進的な治療法の開発が活発化していることを浮き彫りにしています。
市場の動向
褥瘡治療業界は、高齢者、運動機能低下者、入院患者、長期療養患者における褥瘡の有病率の増加に加え、効果的な創傷管理への関心の高まりにより、着実な成長を遂げています。褥瘡治療には、高度なドレッシング材、陰圧創傷療法、褥瘡予防用具、生体皮膚代用材、および治癒を促進し合併症を軽減するその他の創傷ケア製品が含まれます。また、標準化された創傷評価の普及、褥瘡予防プロトコルの改善、早期介入に対する意識の高まりも、市場の成長をさらに後押ししています。さらに、AIを活用した創傷評価、デジタル創傷モニタリング、先進的な生体材料、携帯型治療システムなどの技術的進歩により、治療計画の策定や患者のモニタリングが向上しています。
市場の集中度と特徴
この市場は、創傷ケア製品、圧迫緩和技術、生体皮膚代用材、およびデジタル創傷評価の進歩に支えられ、中程度から高いレベルのイノベーションが見られます。メーカー各社は、先進的なドレッシング、陰圧創傷治療システム、スマートな圧迫モニタリング用パッド、抗菌製品、AIを活用した創傷評価ツールを開発しています。これらの技術は、創傷治癒の促進、感染リスクの低減、早期発見の支援、そして治療経過のより正確なモニタリングを目的としています。また、イノベーションは、長期的な管理を必要とする患者の創傷ケアへのアクセスを改善できる、携帯型および在宅用治療システムにも注力されています。
創傷ケア企業が買収や戦略的提携を通じてポートフォリオを拡大する中、市場では適度なM&A活動が見られます。各社は、先進的なドレッシング、生体由来の創傷ケア製品、陰圧創傷療法、および組織再生技術における地位の強化を図っています。こうした取引により、企業は製品ポートフォリオの拡充、新技術へのアクセス、事業展開地域の拡大、そして流通ネットワークの強化が可能となります。例えば、2024年10月、DHG社はSumed International Ltdの買収を完了し、英国における急性期後の褥瘡予防およびレンタル・サービス事業を強化しました。この買収により、Sumed社の「Integrity」シリーズや車椅子製品群がDHG社の褥瘡予防ポートフォリオに加わったほか、10カ所のレンタル・サービス拠点と135名の技術者を通じて、全国規模のサービス網が構築されました。
規制は市場に大きな影響を及ぼしています。なぜなら、創傷ケア製品や医療機器は、市販化前に安全性、品質、および性能に関する要件を満たさなければならないからです。要件は製品の種類や市場によって異なります。高度な創傷ケア機器、陰圧創傷療法システム、および特定の生物学的製剤は、規制当局による審査、品質システム要件、表示基準、ならびに臨床的エビデンスの要件の対象となります。米国では、FDAが該当する創傷ケア用医療機器および生物学的製剤を規制しており、一方、欧州で事業を展開する製造業者は、該当する場合、EU医療機器規則(MDR 2017/745)を遵守しなければなりません。
この市場では、代替治療法、特に従来の創傷ケア製品や予防的介入から、中程度の競争に直面しています。潰瘍の重症度によっては、特定の先進的な治療製品の代わりに、基本的なガーゼ、標準的なフォームドレッシング、体位変更、栄養サポート、湿潤管理、および褥瘡軽減マットレスを使用することができます。初期段階の褥瘡については、保存的な創傷管理と圧力の再配分により、先進的な治療法の必要性を低減できる場合があります。しかし、重症または治癒しない褥瘡では、多くの場合、先進的なドレッシング、陰圧創傷療法、生物学的製剤、デブリードマン、または外科的介入が必要となります。したがって、代替品は、複雑で進行した創傷よりも、重症度の低い褥瘡に対してより大きな影響を及ぼします。
褥瘡治療製品の需要は、病院、長期療養施設、介護施設、在宅医療提供者、および専門の創傷ケアセンターに集中しています。病院は重要な最終使用現場であり、これは、移動能力が制限されている患者、長期入院中の患者、および複雑な基礎疾患を持つ患者が、褥瘡を発症するリスクが高いからです。長期療養施設や介護施設も重要な利用者です。これは、高齢者や移動が制限されている患者が、継続的な創傷予防と治療を必要とすることが多いためです。在宅医療は、創傷管理が外来および在宅ケアへと移行するにつれて、重要性を増しています。その結果、病院、長期療養施設、および在宅医療機関による購入決定が、市場の需要に多大な影響を及ぼしています。
製品動向
創傷ケア用ドレッシングセグメントは市場をリードしており、2025年には市場シェアの39.1%を占めました。この優位性は、滲出液の管理、水分バランスの調整、創傷の保護、感染管理、および褥瘡の各段階における組織治癒の促進を目的とした先進的なドレッシングが広く使用されていることに支えられています。また、このセグメントは、吸収能力、装着時間、患者の快適性、および医療従事者にとっての使いやすさの向上を目的とした継続的な製品革新の恩恵も受けています。例えば、2026年6月、ディモーラ・メディカル社は、高い吸収効率、効果的な滲出液管理、および患者の快適性の向上を実現するように設計されたシリコーンフォームドレッシング技術「MegaSorb」を発売しました。このようなイノベーションは、先進的な創傷被覆材の性能を強化し、病院、長期介護施設、創傷ケアセンター、在宅医療の現場におけるその導入を後押ししています。
市場における「活性・バイオ療法」セグメントは、複雑で治癒困難な重度の褥瘡に対する先進的なソリューションへの需要が高まっていることから、予測期間中に最も高い年平均成長率(CAGR)で成長すると予想されています。このセグメントには、組織再生、創傷閉鎖、および治癒を支援するように設計された、活性生体材料、生体工学による皮膚代用材、および成長因子が含まれます。再生医療による創傷ケアへの臨床的な関心の高まりや、治癒が困難な創傷に対する従来の治療法の限界が、これらの先進的な治療法の導入を後押ししています。
用途別分析
急性期病院セグメントが市場を支配しており、2025年には42.6%を占めました。この優位性は、褥瘡を発症するリスクのある入院患者数の多さ、運動制限や重篤な疾患の有病率の高さ、そして病院環境における継続的な創傷評価と治療の必要性によって支えられています。また、急性期病院では、専門の創傷ケアチーム、先進的なドレッシング材、体圧分散用マットレス、陰圧創傷療法を利用できるため、治療の利用率が高くなっています。
市場における入院リハビリテーション施設セグメントは、予測期間中に最も高い年平均成長率(CAGR)で成長すると予想されます。この成長は、脳卒中、脊髄損傷、外傷、および運動機能の制限を伴うその他の疾患の後、長期にわたるリハビリテーションを必要とする患者数の増加によって牽引されています。リハビリテーション期間中の継続的な褥瘡管理、体位変更、栄養サポート、創傷モニタリング、および高度な治療へのニーズが高まることで、これらの施設における褥瘡治療ソリューションの需要が増加すると予想されます。
臨床的重症度に関する洞察
2025年には、ステージIIのセグメントが市場を支配し、市場の32.3%を占めました。この優位性は、ステージIIの褥瘡の発生率が比較的高いこと、および疾患の進行を防ぐための早期診断と適時の治療への注目が高まっていることに支えられています。ステージIIの褥瘡は、皮膚の部分的な欠損を伴い、通常、一貫した創傷管理、圧力の再配分、湿潤管理、および患部の保護が必要となります。医療従事者は、治癒を促進し、より深部の組織損傷への進行リスクを低減するために、先進的な創傷被覆材、体位保持用マットレス、体位変換戦略、およびその他の補助療法を一般的に活用しています。褥瘡予防に対する意識の高まり、標準化された創傷評価の改善、および専門的な創傷ケアプロトコルの導入拡大が、治療需要をさらに後押ししています。
ステージIVのセグメントは、広範囲な組織損傷を伴う重度の褥瘡に対する高度かつ集中的な治療のニーズが高まっていることから、予測期間中に最も高い年平均成長率(CAGR)で成長すると予想されます。ステージIVの褥瘡では、筋肉、腱、軟骨、あるいは骨が露出している場合があり、多くの場合、複雑な創傷管理、感染管理、外科的介入、および長期にわたる臨床ケアが必要となります。陰圧創傷療法、先進的な創傷被覆材、生体工学による皮膚代用材、能動型生体材料、およびその他の先進的な治療法の採用拡大が、このセグメントにおける治療需要を支えています。
地域別分析
北米は2025年に売上高シェア42.5%で業界をリードしており、これは確立された病院および長期ケアのインフラ、標準化された褥瘡モニタリング、そして先進的な創傷ケア製品に対する継続的な需要に支えられています。米国では、2025年のAHRQ患者安全指標データによると、4,570万件の退院患者のうち34,304件の褥瘡が記録されており、これは退院1,000件あたり0.75件の観察率に相当します。この発生率は、男性では退院1,000件あたり0.92件、65~74歳の患者では同0.88件と、より高くなっていました。
米国の褥瘡治療市場の動向
米国の褥瘡治療業界は、病院や医療施設全体において、褥瘡の監視、標準化された記録、および品質改善への重視が高まっていることが特徴です。2025年8月のAHRQベンチマークデータによると、メディケアの退院患者における褥瘡症例数は19,006件であったのに対し、メディケイドの退院患者では6,135件でした。これらの数値は、公的保険加入者や高齢の患者層において、治療およびモニタリングのニーズが極めて高いことを示しており、創傷被覆材、褥瘡予防製品、および先進的な治療システムへの需要を支えています。
欧州の褥瘡治療市場の動向
欧州の褥瘡治療業界は、同地域に確立された創傷ケアシステム、褥瘡に関するガイドライン、および予防と治療に対する継続的な臨床的注力によって支えられています。2025年6月、あるシステマティックレビューによると、欧州における褥瘡の平均有病率は約10.8%であったのに対し、アイルランドの有病率は12%未満と報告されました。欧州の医療現場全体で比較的高い有病率が確認されていることは、褥瘡の管理を必要とする患者数が相当数に上ることを示しています。また、欧州の医療提供者は、標準化された臨床実践を通じて、体系的な評価や褥瘡予防をますます重視するようになっています。体圧分散、創傷被覆材、栄養管理、体位変換、および先進的な創傷治療の継続的な活用が、病院、介護施設、地域ケアの現場における需要を支えています。
英国の褥瘡治療業界は、病院の品質改善プログラムや、院内褥瘡の削減に向けた取り組みの影響を受けています。例えば、グレート・ウェスタン・ホスピタルズNHS財団トラストでは、報告された急性褥瘡の症例数が、2024年4月のカテゴリー2~4の症例22件から、2025年4月には6件へと減少し、73%の減少となりました。この取り組みには、ハイブリッドマットレス、パッド付き酸素チューブ、体圧分散クッション、体位調整用ウェッジのより広範な活用が含まれていました。予防の成功により新たな褥瘡の発生数を減らすことができる一方で、これらの対策の実施は、専用の体圧分散機器や予防的な創傷ケア製品への需要も生み出しています。そのため、英国市場は、予防、早期評価、体圧再配分、治療を組み合わせた統合的な褥瘡管理へと移行しつつあります。このアプローチにより、NHS(国民保健サービス)の病院、地域ケア、長期ケアの現場で使用される、高度なマットレス、クッション、ドレッシング、創傷モニタリングソリューション、その他の製品に対する需要が後押しされると予想されます。
アジア太平洋地域の褥瘡治療市場の動向
アジア太平洋地域の褥瘡治療業界は、医療制度が褥瘡の予防および治療体制を拡充するにつれ、力強い成長が見込まれています。日本においては、臨床的なニーズが継続していることが示されています。2026年に実施された15の中小規模病院を対象とした調査では、褥瘡の有病率の中央値が4.3%、推定発生率の中央値が1.4%と報告されています。また、同調査では、参加病院の66.7%が、褥瘡評価フォームや支援システムに関する院内教育の不十分さを障壁として挙げていました。これらの調査結果は、地域全体で標準化された評価および臨床的な創傷ケア能力を向上させる機会があることを示しています。さらに、アジア太平洋地域の医療システムでは、専門的な創傷ケアサービス、褥瘡圧迫軽減機器、および高度なドレッシング技術の開発が進められています。既存の臨床的ニーズと、病院の創傷ケアインフラにおける継続的な改善が相まって、日本、中国、インド、オーストラリア、およびその他の地域市場において、高度な褥瘡治療製品への需要が生まれると予想されます。
中国の褥瘡治療業界は、同国の高齢人口の多さ、入院患者や重症患者の増加、そして褥瘡予防や創傷管理への関心の高まりにより、着実な成長を遂げています。同国では、特に集中治療の現場において、長期にわたる不動状態が褥瘡のリスクを高めることから、臨床上の負担が甚大です。中国の病院では、患者の転帰を改善するため、褥瘡予防用マットレス、専門的な創傷被覆材、栄養管理、体位変換プロトコル、および高度な創傷ケア技術が導入されています。また、病院インフラの拡充や医療費の増加も、専門的な創傷ケア製品へのアクセスを後押ししています。
ラテンアメリカの褥瘡治療市場の動向
ラテンアメリカの褥瘡治療業界は、病院における創傷ケア能力の向上や、褥瘡予防への関心の高まりとともに発展しています。ブラジルは、その大規模な医療システムと、病院および長期ケアに対する多大な需要から、この地域において重要な市場となっています。しかし、ラテンアメリカ諸国における褥瘡に関するデータは、北米やヨーロッパに比べて標準化が進んでおらず、監視体制の改善と一貫した臨床評価が必要とされています。標準化された褥瘡分類およびリスク評価手法の採用が進むことで、創傷の早期発見と治療が促進されます。また、医療従事者は、高リスク患者に対して、褥瘡予防用マットレス、専用のクッション、先進的なドレッシング材、その他の創傷管理製品を活用しています。
MEA(中東・アフリカ)の褥瘡治療市場の動向
中東・アフリカの褥瘡治療業界は、病院インフラの整備や、重症患者および運動機能に制限のある患者に対する専門的なケアへの需要の高まりに支えられています。
褥瘡は、患者が長期にわたる不動状態になる可能性のある集中治療、リハビリテーション、および長期ケアの環境において、特に重要な問題となっています。また、この地域では、褥瘡の評価の標準化や、先進的な創傷ケア技術へのアクセスを改善する機会も存在しています。サウジアラビア、アラブ首長国連邦(UAE)、南アフリカなどの国の医療施設では、臨床能力の強化や専門的な医療技術の導入が進められています。
褥瘡治療企業の主な動向
各社は、褥瘡治療業界において競争優位性を獲得するため、顧客基盤の拡大に注力しています。そのため、主要企業は新製品の発売や他社との提携など、いくつかの戦略的取り組みを進めています。
主要な褥瘡治療企業:
本調査では、褥瘡治療市場に関する分析として、以下の主要企業を取り上げています:
- SYST’AM
- Ulcer Solutions, LLC.
- Stryker
- Baxter (Hillrom)
- Arjo
- LINET
- Invacare Corporation
- 3M
- Smith+Nephew
- Mölnlycke AB
- Savaria
- Joerns Healthcare
- B. Braun SE
- Medline
- Convatec
- ANZIAM BIO PRIVATE LIMITED
- novacare GmbH
最近の動向
- 2026年8月、BioLab Holdings社は、複雑な褥瘡に対する「Membrane Wrap」を評価した、ピアレビューを経た実世界エビデンス研究を発表しました。この研究によると、「Membrane Wrap」と標準治療を併用した患者の63.7%が治癒中または治癒していたのに対し、標準治療のみを受けた患者では48.4%でした。
- 2025年11月、レスターシャー・パートナーシップNHSトラストは、「Stop the Pressure」週間中に褥瘡予防会議を開催しました。このイベントでは、栄養と水分補給に関する研修、さまざまな肌の色調における褥瘡の識別、および患者ケアを支援するための新しいリソースが提供されました。
- 2025年10月、サウス・ウェールズ大学は、AIを活用した褥瘡予防プロジェクトのために94,000ポンド(約127,000米ドル)の資金調達に成功しました。このプロジェクトは、グラフェンベースの電子テキスタイル製圧力センサーとAIを組み合わせ、褥瘡の予防および治療に向けたソリューションを開発することを目的としていました。
世界の褥瘡治療市場レポートのセグメンテーション
本レポートでは、世界、地域、国レベルでの収益成長を予測するとともに、2021年から2033年にかけての各サブセグメントにおける最新の業界動向を分析しています。本調査において、Grand View Researchは、製品、臨床的重症度、最終用途、および地域に基づいて、世界の褥瘡治療市場レポートをセグメント化しました:
- 製品別見通し(売上高、10億米ドル、2021年~2033年)
- 創傷ケア用ドレッシング
- 湿潤型
- フォームドレッシング
- ハイドロコロイドドレッシング
- フィルムドレッシング
- アルギネートドレッシング
- ハイドロゲルドレッシング
- コラーゲンドレッシング
- その他の先進的ドレッシング
- 抗菌剤
- 銀
- 非銀
- 湿潤型
- 活性・バイオ療法
- 活性生体材料
- 生体工学による皮膚代用材
- 成長因子
- 創傷ケア用デバイスおよびシステム
- 陰圧創傷療法(NPWT)
- 荷重分散および支持面
- 高圧酸素装置
- 電気刺激装置
- 外用および薬理学的薬剤
- デブリードメント剤
- 外用抗菌剤および消毒剤
- その他の治療製品
- 荷重軽減・体位保持用デバイス
- 創傷洗浄・灌流製品
- 創傷ケア用ドレッシング
- 臨床重症度別見通し(売上高、10億米ドル、2021年~2033年)
- ステージI
- ステージII
- ステージIII
- ステージIV
- 深部組織損傷(DTI)
- エンドユーザー別見通し(売上高、10億米ドル、2021年~2033年)
- 急性期病院
- 長期急性期病院
- 火傷センター
- 日帰り手術センター
- 病院外来部門創傷ケアクリニック
- 入院リハビリテーション施設
- 専門介護施設
- 長期介護(居住環境)
- 医師の診療所
- 在宅医療
- 地域別見通し(売上高、10億米ドル、2021年~2033年)
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- 英国
- ドイツ
- フランス
- イタリア
- スペイン
- デンマーク
- スウェーデン
- ノルウェー
- アジア太平洋
- 日本
- 中国
- インド
- タイ
- オーストラリア
- 韓国
- ラテンアメリカ
- ブラジル
- アルゼンチン
- 中東・アフリカ
- 南アフリカ
- サウジアラビア
- アラブ首長国連邦
- クウェート
- 北米
第1章 調査方法と範囲
1.1. 市場のセグメンテーションと範囲
1.1.1. 地域別範囲
1.1.2. 推計および予測期間
1.2. 市場の定義
1.3. 調査方法
1.4. 情報の収集
1.4.1. 購入データベース
1.4.2. GVRの社内データベース
1.5. 一次調査の詳細
1.5.1. 北米における一次インタビューのデータ
1.5.2. 欧州における一次インタビューのデータ
1.5.3. アジア太平洋地域における一次インタビューのデータ
1.5.4. ラテンアメリカにおける一次インタビューのデータ
1.5.5. 中東・アフリカ(MEA)における一次インタビューのデータ
1.6. 市場の策定と検証
1.7. モデルの詳細
1.7.1. 商品フロー分析(モデル 1)
1.7.1.1. アプローチ 1:商品フロー・アプローチ
1.7.2. 数量・価格分析(モデル 2)
1.7.2.1. アプローチ 2:数量・価格分析
1.8. 調査範囲および仮定
1.8.1. 二次情報源の一覧
1.8.2. 一次情報源の一覧
1.8.3. 目的
第 2 章。エグゼクティブ・サマリー
2.1. 市場見通し
2.2. セグメント別見通し
2.3. 競合状況の分析
第3章. 褥瘡治療市場の変数、動向、および範囲
3.1. 市場系統の見通し
3.1.1. 親市場の見通し
3.1.2. 関連/付随市場の見通し
3.2. 市場の動向
3.2.1. 市場推進要因の分析
3.2.1.1. 褥瘡の有病率の上昇
3.2.1.2. 先進的な創傷ケア技術の導入
3.2.1.3. 標準化された創傷評価への注目の高まり
3.2.1.4. 高齢人口の増加
3.2.2. 市場制約要因の分析
3.2.2.1. 先進的な創傷治療の高コスト
3.2.2.2. 褥瘡予防プログラムの改善
3.2.3. 市場機会の分析
3.2.3.1. 在宅創傷ケアの拡大
3.2.3.2. AIを活用した創傷評価
3.2.3.3. 生物学的創傷治療製品の開発
3.2.3.4. 医療機器関連の褥瘡ソリューションに対する需要の高まり
3.2.3.5. 統合型デジタル創傷管理
3.2.4. 市場の課題分析
3.2.4.1. 褥瘡の病期分類における不統一
3.2.4.2. 新規治療法に関する臨床的エビデンスの不足
3.3. 褥瘡治療市場分析ツール
3.3.1. ポーターの分析
3.3.1.1. 供給者の交渉力
3.3.1.2. 購入者の交渉力
3.3.1.3. 代替品の脅威
3.3.1.4. 新規参入者による脅威
3.3.1.5. 競合他社との競争
3.3.2. PESTEL分析
3.3.2.1. 政治的環境
3.3.2.2. 経済・社会情勢
3.3.2.3. 技術情勢
3.3.2.4. 環境情勢
3.3.2.5. 法的環境
第4章 褥瘡治療市場:製品別予測およびトレンド分析
4.1. セグメント概要
4.2. 世界の褥瘡治療市場:製品動向分析、2025年および2033年(10億米ドル)
4.3. 世界の褥瘡治療市場規模およびトレンド分析(製品別、2021年~2033年)(10億米ドル)
4.4. 創傷ケア用ドレッシング
4.4.1. 創傷ケア用ドレッシング市場の売上高推計および予測、2021年~2033年(10億米ドル)
4.4.2. 湿潤
4.4.2.1. 湿潤市場の売上高推計および予測、2021年~2033年(10億米ドル)
4.4.2.2. フォームドレッシング
4.4.2.2.1. フォームドレッシング市場の売上高推計および予測、2021年~2033年(10億米ドル)
4.4.2.3. ハイドロコロイドドレッシング
4.4.2.3.1. ハイドロコロイドドレッシング市場の収益推計および予測、2021年~2033年(10億米ドル)
4.4.2.4. フィルムドレッシング
4.4.2.4.1. フィルムドレッシング市場の収益推計および予測、2021年~2033年(10億米ドル)
4.4.2.5. アルギネートドレッシング
4.4.2.5.1. アルギネートドレッシング市場の収益予測および見通し、2021年~2033年(10億米ドル)
4.4.2.6. ハイドロゲルドレッシング
4.4.2.6.1. ハイドロゲルドレッシング市場の収益予測および見通し、2021年~2033年(10億米ドル)
4.4.2.7. コラーゲンドレッシング
4.4.2.7.1. コラーゲンドレッシング市場の売上高推計および予測、2021年~2033年(10億米ドル)
4.4.2.8. その他の先進的ドレッシング
4.4.2.8.1. その他の先進的ドレッシング市場の収益推計および予測、2021年~2033年(10億米ドル)
4.4.3. 抗菌剤
4.4.3.1. 抗菌剤市場の収益推計および予測、2021年~2033年(10億米ドル)
4.4.3.2. 銀
4.4.3.2.1. 銀市場の売上高推計および予測、2021年~2033年(10億米ドル)
4.4.3.3. 非銀
4.4.3.3.1. 非銀製品の市場売上高の推計および予測、2021年~2033年(10億米ドル)
4.5. 活性・生物学的治療法
4.5.1. 活性・生物学的治療法市場の売上高の推計および予測、2021年~2033年(10億米ドル)
4.5. 2. 活性生体材料
4.5.2.1. 活性生体材料市場の収益推計および予測、2021年~2033年(10億米ドル)
4.5.3. 生体工学による皮膚代替材
4.5.3.1. 生体工学による皮膚代替材市場の収益推計および予測、2021年~2033年(10億米ドル)
4.5.4. 成長因子
4.5.4.1. 成長因子市場の売上高推計および予測、2021年~2033年(10億米ドル)
4.6. 創傷ケア用デバイスおよびシステム
4.6.1. 創傷ケア用デバイスおよびシステムの売上高推計および予測、2021年~2033年(10億米ドル)
4.6. 2. 陰圧創傷療法(NPWT)
4.6.2.1. 陰圧創傷療法(NPWT)市場の収益推計および予測、2021年~2033年(10億米ドル)
4.6. 3. 圧力再配分および支持面
4.6.3.1. 圧力再配分および支持面市場の売上高推計および予測、2021年~2033年(10億米ドル)
4.6.4. 高圧酸素装置
4.6.4.1. 高圧酸素装置市場の収益推計および予測、2021年~2033年(10億米ドル)
4.6.5. 電気刺激装置
4.6.5.1. 電気刺激装置市場の収益推計および予測、2021年~2033年(10億米ドル)
4.7. 外用剤および薬理学的薬剤
4.7.1. 外用剤および薬理学的薬剤市場の売上高推計および予測、2021年~2033年(10億米ドル)
4.7.2. 創面デブリードメント剤
4.7.2.1. 創面デブリードメント剤市場の売上高推計および予測、2021年~2033年(10億米ドル)
4.7.3. 外用抗菌剤および消毒剤
4.7.3.1. 外用抗菌剤および消毒剤市場の売上高推計および予測、2021年~2033年
(10億米ドル)
4.8. その他の治療用製品
4.8.1. その他の治療用製品の市場収益の推計および予測、2021年~2033年(10億米ドル)
4.8.2. 荷重分散・体位保持用デバイス
4.8.2.1. 荷重分散・体位保持用デバイスの市場売上高の推計および予測(2021年~2033年)(10億米ドル)
4.8.3. 創傷洗浄・灌流製品
4.8.3.1. 創傷洗浄・灌流製品の市場売上高の推計および予測(2021年~2033年)(10億米ドル)
第5章. 褥瘡治療市場:臨床重症度の推計および動向分析
5.1. セグメント概要
5.2. 世界の褥瘡治療市場:臨床重症度の推移分析(2025年および2033年)(10億米ドル)
5.3. 臨床重症度別、世界の褥瘡治療市場の規模および動向分析(2021年~2033年) (10億米ドル)
5.4. ステージI
5.4.1. ステージIの市場収益推計および予測、2021年~2033年(10億米ドル)
5.5. ステージII
5.5.1. ステージIIの市場収益推計および予測、2021年~2033年(10億米ドル)
5.6. ステージIII
5.6.1. ステージIIIの市場収益の推計および予測、2021年~2033年(10億米ドル)
5.7. ステージIV
5.7.1. ステージIVの市場収益の推計および予測、2021年~2033年(10億米ドル)
5.8. 深部組織損傷 (DTI)
5.8.1. 深部組織損傷(DTI)市場の収益推計および予測、2021年~2033年(10億米ドル)
第6章. 褥瘡治療市場:最終用途別の推計およびトレンド分析
6.1. セグメント概要
6.2. 世界の褥瘡治療市場:最終用途別の推移分析、2025年および2033年(10億米ドル)
6.3. 世界の褥瘡治療市場の規模および動向分析(最終用途別)、2021年~2033年 (10億米ドル)
6.4. 急性期病院
6.4.1. 急性期病院市場の収益推計および予測、2021年~2033年(10億米ドル)
6.5. 長期急性期ケア病院
6.5.1. 長期急性期ケア病院市場の収益推計および予測、2021年~2033年(10億米ドル)
6.6. 熱傷センター
6.6.1. 熱傷センター市場の収益推計および予測、2021年~2033年(10億米ドル)
6.7. 外来手術センター
6.7.1. 外来手術センター市場の収益推計および予測、2021年~2033年(10億米ドル)
6.8. 病院外来部門の創傷ケアクリニック
6.8.1.
病院外来部門の創傷ケアクリニック市場の収益推計および予測、2021年~2033年(10億米ドル)
6.9. 入院リハビリテーション施設
6.9.1. 入院リハビリテーション施設市場の収益推計および予測、2021年~2033年(10億米ドル)
6.10. 専門介護施設
6.10.1. 専門介護施設の市場収益の推計および予測、2021年~2033年(10億米ドル)
6.11. 長期ケア(居住環境)
6.11.1. 長期ケア(居住環境)市場の収益推計および予測、2021年~2033年(10億米ドル)
6.12. 診療所
6.12.1. 診療所市場の収益推計および予測、2021年~2033年(10億米ドル)
6.13. 在宅医療
6.13.1. 在宅医療市場の収益推計および予測、2021年~2033年(10億米ドル)
第7章 褥瘡治療市場:地域別推計および製品、臨床的重症度、最終用途別の動向分析
7.1. 地域別ダッシュボード
7.2. 市場規模および動向分析、2021年から2033年
7.3. 北米
7.3.1. 北米の褥瘡治療市場の推計および予測、2021年~2033年(10億米ドル)
7.3.2. 米国
7.3.2.1. 主要国の動向
7.3.2.2. 競争状況
7.3.2.3. 規制の枠組み
7.3.2.4. 償還状況
7.3.2.5. 2021年~2033年の米国褥瘡治療市場の見積もりおよび予測(10億米ドル)
7.3.3. カナダ
7.3.3.1. 主要な国別動向
7.3.3.2. 競争環境
7.3.3.3. 規制の枠組み
7.3.3.4. 償還状況
7.3.3.5. カナダの褥瘡治療市場の推計および予測、2021年~2033年(10億米ドル)
7.3.4. メキシコ
7.3.4.1. 主要な国内動向
7.3.4.2. 競争状況
7.3.4.3. 規制の枠組み
7.3.4.4. 保険償還のシナリオ
7.3.4.5. メキシコの褥瘡治療市場の推計および予測、2021年~2033年(10億米ドル)
7.4. 欧州
7.4.1. 欧州の褥瘡治療市場の推計および予測、2021年~2033年(10億米ドル)
7.4.2. 英国
7.4.2.1. 主要な国内動向
7.4.2.2. 競争環境
7.4.2.3. 規制の枠組み
7.4.2.4. 償還状況
7.4.2.5. 英国の褥瘡治療市場の推計および予測、2021年~2033年(10億米ドル)
7.4.3. ドイツ
7.4.3.1. 主要国の動向
7.4.3.2. 競争環境
7.4.3.3. 規制の枠組み
7.4.3.4. 償還状況
7.4.3.5. ドイツの褥瘡治療市場の推計および予測、2021年~2033年(10億米ドル)
7.4.4. フランス
7.4.4.1. 主要な国別動向
7.4.4.2. 競争状況
7.4.4.3. 規制の枠組み
7.4.4.4. 償還シナリオ
7.4.4.5. フランスの褥瘡治療市場の推計および予測、2021年~2033年(10億米ドル)
7.4.5. イタリア
7.4.5.1. 主要国の動向
7.4.5.2. 競争環境
7.4.5.3. 規制の枠組み
7.4.5.4. 償還状況
7.4.5.5. イタリアの褥瘡治療市場の推計および予測、2021年~2033年(10億米ドル)
7.4.6. スペイン
7.4.6.1. 主要国の動向
7.4.6.2. 競争環境
7.4.6.3. 規制の枠組み
7.4.6.4. 償還状況
7.4.6.5. スペインの褥瘡治療市場の推計および予測、2021年~2033年(10億米ドル)
7.4.7. スウェーデン
7.4.7.1. 主要な国別動向
7.4.7.2. 競争状況
7.4.7.3. 規制の枠組み
7.4.7.4. 償還状況
7.4.7.5. スウェーデンの褥瘡治療市場の推計および予測、2021年~2033年(10億米ドル)
7.4.8. デンマーク
7.4.8.1. 主要な国別動向
7.4.8.2. 競争状況
7.4.8.3. 規制の枠組み
7.4.8.4. 償還状況
7.4.8.5. デンマークの褥瘡治療市場の推計および予測、2021年~2033年(10億米ドル)
7.4.9. ノルウェー
7.4.9.1. 主要な国内動向
7.4.9.2. 競争状況
7.4.9.3.
規制の枠組み
7.4.9.4. 償還シナリオ
7.4.9.5. ノルウェーの褥瘡治療市場の推計および予測、2021年~2033年(10億米ドル)
7.5. アジア太平洋地域
7.5.1. アジア太平洋地域の褥瘡治療市場の推計および予測、2021年~2033年(10億米ドル)
7.5.2. 中国
7.5.2.1. 主要国の動向
7.5.2.2. 競争環境
7.5.2.3. 規制の枠組み
7.5.2.4. 保険償還の状況
7.5.2.5. 中国の褥瘡治療市場の推計および予測、2021年~2033年(10億米ドル)
7.5.3. 日本
7.5.3.1. 主要国の動向
7.5.3.2. 競争状況
7.5.3.3. 規制の枠組み
7.5.3.4. 保険償還のシナリオ
7.5.3.5. 日本の褥瘡治療市場の推計および予測、2021年~2033年(10億米ドル)
7.5.4. インド
7.5.4.1. 主要な国別動向
7.5.4.2. 競争環境
7.5.4.3. 規制の枠組み
7.5.4.4. 償還状況
7.5.4.5. インドの褥瘡治療市場の推計および予測、2021年~2033年(10億米ドル)
7.5.5. 韓国
7.5.5.1. 主要国の動向
7.5.5.2. 競争環境
7.5.5.3. 規制の枠組み
7.5.5.4. 保険償還の動向
7.5.5.5. 2021年~2033年の韓国における褥瘡治療市場の推計および予測(10億米ドル)
7.5.6. オーストラリア
7.5.6.1. 主要国の動向
7.5.6.2. 競争環境
7.5.6.3. 規制の枠組み
7.5.6.4. 償還状況
7.5.6.5. オーストラリアの褥瘡治療市場:推計および予測(2021年~2033年、10億米ドル)
7.5.7. タイ
7.5.7.1. 主要な国内動向
7.5.7.2. 競争環境
7.5.7.3. 規制の枠組み
7.5.7.4. 償還状況
7.5.7.5. タイの褥瘡治療市場の推計および予測、2021年~2033年(10億米ドル)
7.6. ラテンアメリカ
7.6.1. ラテンアメリカの褥瘡治療市場の推計および予測、2021年~2033年(10億米ドル)
7.6.2.
ブラジル
7.6.2.1. 主要国の動向
7.6.2.2. 競争環境
7.6.2.3. 規制の枠組み
7.6.2.4. 償還状況
7.6.2.5. ブラジルの褥瘡治療市場の推計および予測、2021年~2033年(10億米ドル)
7.6.3. アルゼンチン
7.6.3.1. 主要な国別動向
7.6.3.2. 競争環境
7.6.3.3. 規制の枠組み
7.6.3.4. 償還状況
7.6.3.5. アルゼンチンの褥瘡治療市場の推計および予測(2021年~2033年) (10億米ドル)
7.7. 中東およびアフリカ
7.7.1. 中東およびアフリカの褥瘡治療市場の推計および予測、2021年~2033年(10億米ドル)
7.7.2. 南アフリカ
7.7.2.1. 主要国の動向
7.7.2.2. 競争環境
7.7.2.3. 規制の枠組み
7.7.2.4. 保険償還の状況
7.7.2.5. 南アフリカの褥瘡治療市場の推計および予測(2021年~2033年) (10億米ドル)
7.7.3. サウジアラビア
7.7.3.1. 主要な国別動向
7.7.3.2. 競争環境
7.7.3.3. 規制の枠組み
7.7.3.4. 償還状況
7.7.3.5. サウジアラビアの褥瘡治療市場の推計および予測、2021年~2033年(10億米ドル)
7.7.4. アラブ首長国連邦
7.7.4.1. 主要な国別動向
7.7.4.2. 競争状況
7.7.4.3. 規制の枠組み
7.7.4.4. 償還状況
7.7.4.5. アラブ首長国連邦(UAE)の褥瘡治療市場の推計および予測、2021年~2033年(10億米ドル)
7.7.5. クウェート
7.7.5.1. 主要な国別動向
7.7.5.2. 競争状況
7.7.5.3. 規制の枠組み
7.7.5.4. 償還状況
7.7.5.5. クウェートの褥瘡治療市場の推計および予測、2021年~2033年(10億米ドル)
第8章 競争環境
8.1. 主要市場参加者による最近の動向および影響分析
8.2. 企業の分類
8.3. 企業の市場シェア分析(2025年)
8.4. 企業のヒートマップ分析
8.5. 戦略のマッピング
8.5.1. 事業拡大
8.5.2. 合併・買収
8.5.3. 提携・協業
8.5.4.
新技術の導入
8.5.5. 研究開発
8.5.6. 企業概要
8.5.7. SYST’AM
8.5.7.1. 企業概要
8.5.7.2. 財務実績
8.5.7.3. 製品ベンチマーク
8.5.7.4. 戦略的取り組み
8.5.8. Ulcer Solutions, LLC.
8.5.8.1. 会社概要
8.5.8.2. 財務実績
8.5.8.3. 製品ベンチマーク
8.5.8.4. 戦略的取り組み
8.5.9. ストライカー
8.5.9.1. 会社概要
8.5.9.2. 財務実績
8.5.9.3. 製品のベンチマーク
8.5.9.4. 戦略的取り組み
8.5.10. バクスター(ヒルロム)
8.5.10.1. 会社概要
8.5.10.2. 財務実績
8.5.10.3. 製品ベンチマーク
8.5.10.4. 戦略的取り組み
8.5.11. アルジョ
8.5.11.1. 会社概要
8.5.11.2. 財務実績
8.5.11.3. 製品ベンチマーク
8.5.11.4. 戦略的取り組み
8.5.12. LINET
8.5.12.1. 会社概要
8.5.12.2. 財務実績
8.5.12.3. 製品ベンチマーク
8.5.12.4. 戦略的取り組み
8.5.13. Invacare Corporation
8.5.13.1. 会社概要
8.5.13.2. 財務実績
8.5.13.3. 製品ベンチマーク
8.5.13.4. 戦略的取り組み
8.5.14. 3M
8.5.14.1. 会社概要
8.5.14.2. 財務実績
8.5.14.3. 製品ベンチマーク
8.5.14.4. 戦略的取り組み
8.5.15. スミス・アンド・ネフュー
8.5.15.1. 会社概要
8.5.15.2. 財務実績
8.5.15.3. 製品ベンチマーク
8.5.15.4. 戦略的取り組み
8.5.16. Mölnlycke AB
8.5.16.1. 会社概要
8.5.16.2. 財務実績
8.5.16.3.
製品のベンチマーク
8.5.16.4. 戦略的取り組み
8.5.17. サヴァリア
8.5.17.1. 会社概要
8.5.17.2. 財務実績
8.5.17.3. 製品のベンチマーク
8.5.17.4. 戦略的取り組み
8.5.18. ヨルンス・ヘルスケア
8.5.18.1. 会社概要
8.5.18.2. 財務実績
8.5.18.3. 製品ベンチマーク
8.5.18.4. 戦略的取り組み
8.5.19. B. ブラウン SE
8.5.19.1. 会社概要
8.5.19.2. 財務実績
8.5.19.3. 製品ベンチマーク
8.5.19.4. 戦略的取り組み
8.5.20. メドライン
8.5.20.1. 会社概要
8.5.20.2. 財務実績
8.5.20.3. 製品ベンチマーク
8.5.20.4. 戦略的取り組み
8.5.21. コンバテック
8.5.21.1. 会社概要
8.5.21.2. 財務実績
8.5.21.3. 製品ベンチマーク
8.5.21.4. 戦略的取り組み
8.5.22. ANZIAM BIO PRIVATE LIMITED
8.5.22.1. 会社概要
8.5.22.2. 財務実績
8.5.22.3. 製品ベンチマーク
8.5.22.4. 戦略的取り組み
表の一覧
表1 略語一覧
表2 北米の褥瘡治療市場(製品別、2021年~2033年)(10億米ドル)
表3 北米の褥瘡治療市場(臨床的重症度別)、2021年~2033年 (10億米ドル)
表4 北米の褥瘡治療市場:用途別、2021年~2033年(10億米ドル)
表5 米国の褥瘡治療市場:製品別、2021年~2033年(10億米ドル)
表6 米国の褥瘡治療市場:臨床的重症度別、2021年~2033年 (10億米ドル)
表7 米国の褥瘡治療市場(最終用途別)、2021年~2033年(10億米ドル)
表8 カナダの褥瘡治療市場(製品別)、2021年~2033年(10億米ドル)
表9 カナダの褥瘡治療市場(臨床的重症度別)、2021年~2033年 (10億米ドル)
表10 カナダの褥瘡治療市場(最終用途別)、2021年~2033年(10億米ドル)
表11 メキシコの褥瘡治療市場(製品別)、2021年~2033年(10億米ドル)
表12 メキシコの褥瘡治療市場(臨床重症度別)、2021年~2033年(10億米ドル)
表13 メキシコの褥瘡治療市場(最終用途別、2021年~2033年)(10億米ドル)
表14 欧州の褥瘡治療市場(製品別、2021年~2033年)(10億米ドル)
表15 欧州の褥瘡治療市場(臨床的重症度別、2021年~2033年)(10億米ドル)
表16 欧州の褥瘡治療市場(最終用途別)、2021年~2033年(10億米ドル)
表17 ドイツの褥瘡治療市場(製品別)、2021年~2033年(10億米ドル)
表18 ドイツの褥瘡治療市場(臨床重症度別)、2021年~2033年(10億米ドル)
表19 ドイツの褥瘡治療市場(最終用途別)、2021年~2033年 (10億米ドル)
表20 英国の褥瘡治療市場、製品別、2021年~2033年(10億米ドル)
表21 英国の褥瘡治療市場、臨床的重症度別、2021年~2033年(10億米ドル)
表22 英国の褥瘡治療市場、最終用途別、2021年~2033年 (10億米ドル)
表23 フランスの褥瘡治療市場(製品別、2021年~2033年) (10億米ドル)
表24 フランス褥瘡治療市場、臨床重症度別、2021年~2033年(10億米ドル)
表25 フランス褥瘡治療市場、最終用途別、2021年~2033年(10億米ドル)
表26 イタリア褥瘡治療市場、製品別、2021年 ~2033年(10億米ドル)
表27 イタリアの褥瘡治療市場(臨床重症度別)、2021年~2033年(10億米ドル)
表28 イタリアの褥瘡治療市場(最終用途別)、2021年~2033年(10億米ドル)
表29 スペインの褥瘡治療市場(製品別)、 2021年~2033年(10億米ドル)
表30 スペインの褥瘡治療市場(臨床重症度別)、2021年~2033年(10億米ドル)
表31 スペインの褥瘡治療市場(最終用途別)、2021年~2033年 (10億米ドル)
表32 デンマークの褥瘡治療市場、製品別、2021年~2033年(10億米ドル)
表33 デンマークの褥瘡治療市場、臨床的重症度別、2021年~2033年 (10億米ドル)
表34 デンマークの褥瘡治療市場(最終用途別)、2021年~2033年(10億米ドル)
表35 スウェーデンの褥瘡治療市場(製品別)、2021年~2033年 (10億米ドル)
表36 スウェーデンの褥瘡治療市場(臨床重症度別)、2021年~2033年(10億米ドル)
表37 スウェーデンの褥瘡治療市場(最終用途別)、2021年~2033年(10億米ドル)
表38 ノルウェーの褥瘡治療市場(製品別)、2021年~2033年(10億米ドル)
表39 ノルウェーの褥瘡治療市場(臨床重症度別)、2021年~2033年(10億米ドル)
表40 ノルウェーの褥瘡治療市場(最終用途別)、2021年~2033年(10億米ドル)
表41 アジア太平洋地域の褥瘡治療市場(製品別、2021年~2033年)(10億米ドル)
表42 アジア太平洋地域の褥瘡治療市場(臨床重症度別、2021年~2033年)(10億米ドル)
表43 アジア太平洋地域の褥瘡治療市場(最終用途別、2021年~2033年) (10億米ドル)
表44 中国の褥瘡治療市場:製品別、2021年~2033年(10億米ドル)
表45 中国の褥瘡治療市場:臨床重症度別、2021年~2033年(10億米ドル)
表46 中国の褥瘡治療市場:最終用途別、2021年 ~2033年(10億米ドル)
表47 インドの褥瘡治療市場、製品別、2021年~2033年(10億米ドル)
表48 インドの褥瘡治療市場、 臨床重症度別、2021年~2033年(10億米ドル)
表49 インドの褥瘡治療市場、最終用途別、2021年~2033年(10億米ドル)
表50 日本の褥瘡治療市場、製品別、2021年~2033年 (10億米ドル)
表51 日本の褥瘡治療市場、臨床重症度別、2021年~2033年(10億米ドル)
表52 日本の褥瘡治療市場、最終用途別、2021年~2033年(10億米ドル)
表53 オーストラリアの褥瘡治療市場、製品別、2021年~2033年 (10億米ドル)
表54 オーストラリアの褥瘡治療市場、臨床重症度別、2021年~2033年(10億米ドル)
表55 オーストラリアの褥瘡治療市場、最終用途別、2021年~2033年(10億米ドル)
表56 韓国の褥瘡治療市場、製品別、2021年 ~2033年(10億米ドル)
表57 韓国の褥瘡治療市場、臨床重症度別、2021年~2033年(10億米ドル)
表58 韓国の褥瘡治療市場、最終用途別、2021年~2033年(10億米ドル)
表59 タイの褥瘡治療市場(製品別、2021年~2033年)(10億米ドル)
表60 タイの褥瘡治療市場(臨床重症度別、2021年~2033年) (10億米ドル)
表61 タイの褥瘡治療市場:最終用途別、2021年~2033年(10億米ドル)
表62 ラテンアメリカの褥瘡治療市場:製品別、2021年~2033年(10億米ドル)
表63 ラテンアメリカの褥瘡治療市場:臨床重症度別、2021年~2033年 (10億米ドル)
表64 ラテンアメリカの褥瘡治療市場(最終用途別)、2021年~2033年(10億米ドル)
表65 ブラジルの褥瘡治療市場(製品別)、2021年~2033年(10億米ドル)
表66 ブラジルの褥瘡治療市場(臨床重症度別)、2021年~2033年(10億米ドル)
表67 ブラジルの褥瘡治療市場(最終用途別)、2021年~2033年(10億米ドル)
表68 アルゼンチンの褥瘡治療市場(製品別)、2021年~2033年 (10億米ドル)
表69 アルゼンチンの褥瘡治療市場、臨床重症度別、2021年~2033年(10億米ドル)
表70 アルゼンチンの褥瘡治療市場、最終用途別、2021年~2033年(10億米ドル)
表71 MEA褥瘡治療市場(製品別、2021年~2033年)(10億米ドル)
表72 MEA褥瘡治療市場(臨床重症度別、2021年~2033年)(10億米ドル)
表73 MEA褥瘡治療市場(最終用途別)、2021年~2033年(10億米ドル)
表74 南アフリカ褥瘡治療市場(製品別)、2021年~2033年(10億米ドル)
表75 南アフリカ褥瘡治療市場(臨床重症度別)、2021年~2033年(10億米ドル)
表76 南アフリカの褥瘡治療市場(最終用途別)、2021年~2033年(10億米ドル)
表77 サウジアラビアの褥瘡治療市場(製品別)、2021年~2033年(10億米ドル)
表78 サウジアラビアの褥瘡治療市場(臨床的重症度別)、2021年~2033年(10億米ドル)
表79 サウジアラビアの褥瘡治療市場(最終用途別)、2021年~2033年(10億米ドル)
表80 アラブ首長国連邦(UAE)の褥瘡治療市場(製品別)、2021年~2033年(10億米ドル)
表81 アラブ首長国連邦(UAE)の褥瘡治療市場、臨床重症度別、2021年~2033年(10億米ドル)
表82 アラブ首長国連邦(UAE)の褥瘡治療市場、 最終用途別、2021年~2033年(10億米ドル)
表83 クウェートの褥瘡治療市場、製品別、2021年~2033年(10億米ドル)
表84 クウェートの褥瘡治療市場、臨床的重症度別、2021年~2033年(10億米ドル)
表85 クウェートの褥瘡治療市場、最終用途別、202 1年~2033年(10億米ドル)
図一覧
図1 褥瘡治療市場のセグメンテーション
図2 市場調査プロセス
図3 情報収集
図4 データ分析モデル
図5 市場の策定と検証
図6 データの検証と公表
図7 市場の概要
図8 セグメントの概要
図9 競合環境の概要
図10 褥瘡治療市場の規模と成長見通し(10億米ドル)
図11 褥瘡治療市場:業界バリューチェーン分析
図12 褥瘡治療市場:市場ダイナミクス
図13 褥瘡治療市場:ポーターの分析
図14 褥瘡治療市場:PESTEL分析
図15 褥瘡治療市場の製品別シェア、2025年および2033年(10億米ドル)
図16 褥瘡治療市場(製品別):市場シェア、2025年および2033年
図17 創傷ケア用ドレッシング市場の推計および予測、2021年~2033年(売上高、10億米ドル)
図18 湿潤ドレッシング市場の推計および予測、2021年~2033年(売上高、10億米ドル)
図19 フォームドレッシング市場の推計および予測、2021年~2033年(売上高、10億米ドル)
図20 ハイドロコロイドドレッシング市場の推計および予測、2021年~2033年 (売上高、10億米ドル)
図21 フィルムドレッシング市場の推計および予測、2021年~2033年(売上高、10億米ドル)
図22 アルギネートドレッシング市場の推計および予測、2021年~2033年(売上高、10億米ドル)
図23 ハイドロゲルドレッシング市場の推計および予測、2021年~2033年(売上高、10億米ドル)
図24 コラーゲンドレッシング市場の推計および予測、2021年~2033年(売上高、10億米ドル)
図25 その他の先進ドレッシング市場の推計および予測、2021年 ~2033年(売上高、10億米ドル)
図26 抗菌剤市場の推計および予測、2021年~2033年(売上高、10億米ドル)
図27 銀市場の推計および予測、2021年~2033年(売上高、10億米ドル)
図28 非銀市場の推計および予測、2021年~2033年(売上高、10億米ドル)
図29 活性・バイオ療法市場の推計および予測、2021年~2033年(売上高、10億米ドル)
図30 活性生体材料市場の推計および予測、2021年~2033年(売上高、10億米ドル)
図31 バイオエンジニアリング皮膚代用材市場の推計および予測、2021年~2033年(売上高、10億米ドル)
図32 成長因子市場の推計および予測、2021年~2033年(売上高、 10億米ドル)
図33 創傷ケア用デバイスおよびシステム市場の推計および予測、2021年~2033年(売上高、10億米ドル)
図34 陰圧創傷療法(NPWT)市場の推計および予測、2021年~2033年
(売上高、10億米ドル)
図35 圧力再配分・支持面市場の推計および予測、2021年~2033年(売上高、10億米ドル)
図36 高圧酸素装置市場の推計および予測、2021年~2033年 (売上高、10億米ドル)
図37 電気刺激装置市場の推計および予測、2021年~2033年(売上高、10億米ドル)
図38 外用剤および薬理学的薬剤市場の推計および予測、2021年~2033年(売上高、10億米ドル)
図39 創面清創剤市場の推計および予測、 2021年~2033年(売上高、10億米ドル)
図40 外用抗菌剤・消毒剤市場の推計および予測、2021年~2033年(売上高、10億米ドル)
図41 その他の治療製品の市場推計および予測、2021年~2033年(売上高、10億米ドル)
図42 荷重軽減・体位保持用デバイスの市場規模推計および予測、2021年~2033年(売上高、10億米ドル)
図43 創傷洗浄・灌流製品の市場規模推計および予測、2021年~2033年(売上高、10億米ドル)
図44 褥瘡治療市場の臨床重症度別市場シェア、2025年および2033年 (10億米ドル)
図45 褥瘡治療市場(臨床重症度別):市場シェア、2025年および2033年
図46 ステージIの市場規模推計および予測、2021年~2033年(売上高、10億米ドル)
図47 ステージIIの市場規模推計および予測、2021年~2033年(売上高、10億米ドル)
図48 ステージIIIの市場推計および予測、2021年~2033年(売上高、10億米ドル)
図49 ステージIVの市場推計および予測、2021年~2033年(売上高、10億米ドル)
図50 深部組織損傷(DTI)市場の推計および予測、2021年~2033年(売上高、10億米ドル)
図51 褥瘡治療市場の最終用途別シェア、2025年および2033年(10億米ドル)
図52 褥瘡治療市場(最終用途別):市場シェア、2025年および2033年
図53 急性期病院市場の推計および予測、2021年~2033年(売上高、10億米ドル)
図54 長期急性期病院市場の推計および予測、2021年~2033年(売上高、10億米ドル)
図55 熱傷センター市場の推計および予測、2021年~2033年(売上高、10億米ドル)
図56 外来手術センター市場の推計および予測、2021年~2033年(売上高、10億米ドル)
図57 病院外来部門の創傷ケアクリニック市場の推計および予測、2021年~2033年(売上高、 10億米ドル)
図58 入院リハビリテーション施設市場の推計および予測、2021年~2033年(売上高、10億米ドル)
図59 専門介護施設市場の推計および予測、2021年~2033年(売上高、10億米ドル)
図
60 長期介護(居住環境)市場の推計および予測、2021年~2033年(売上高、10億米ドル)
図61 診療所市場の推計および予測、2021年~2033年(売上高、10億米ドル)
図62 在宅医療市場の推計および予測、2021年~2033年 (売上高、10億米ドル)
図63 地域別市場:主なポイント
図64 北米の褥瘡治療市場の推計および予測、2021年~2033年、(10億米ドル)
図65 米国の褥瘡治療市場の推計および予測、2021年~2033年、(10億米ドル)
図66 カナダの褥瘡治療市場の推計および予測、2021年~2033年、 (10億米ドル)
図67 メキシコの褥瘡治療市場の推計および予測、2021年~2033年、(10億米ドル)
図68 欧州の褥瘡治療市場の推計および予測、2021年~2033年、(10億米ドル)
図69 英国の褥瘡治療市場の推計および予測、2021年~2033年、 (10億米ドル)
図70 ドイツの褥瘡治療市場の推計および予測、2021年~2033年、(10億米ドル)
図71 フランスの褥瘡治療市場の推計および予測、2021年~2033年、(10億米ドル)
図72 イタリアの褥瘡治療市場の推計および予測、2021年~2033年、(10億米ドル)
図73 スペインの褥瘡治療市場の推計および予測、2021年~2033年、(10億米ドル)
図74 スウェーデンの褥瘡治療市場の推計および予測、2021年~2033年、(10億米ドル)
図75 デンマークの褥瘡治療市場の推計および予測、2021年~2033年、 (10億米ドル)
図76 ノルウェーの褥瘡治療市場の推計および予測、2021年~2033年、(10億米ドル)
図77 アジア太平洋地域の褥瘡治療市場の推計および予測、2021年~2033年(10億米ドル)
図78 中国の褥瘡治療市場の推計および予測、2021年~2033年、 (10億米ドル)
図79 日本の褥瘡治療市場の推計および予測、2021年~2033年、(10億米ドル)
図80 インドの褥瘡治療市場の推計および予測、2021年~2033年、(10億米ドル)
図81 韓国の褥瘡治療市場の推計および予測、2021年~2033年、 (10億米ドル)
図82 オーストラリアの褥瘡治療市場の推計および予測、2021年~2033年、(10億米ドル)
図83 タイの褥瘡治療市場の推計および予測、2021年~2033年、(10億米ドル)
図84 ラテンアメリカにおける褥瘡治療市場の推計および予測、2021年~2033年、(10億米ドル)
図85 ブラジルにおける褥瘡治療市場の推計および予測、2021年~2033年、(10億米ドル)
図86 アルゼンチンにおける褥瘡治療市場の推計および予測、2021年~2033年、(10億米ドル)
図87 中東・アフリカ(MEA)の褥瘡治療市場の推計および予測、2021年~2033年(10億米ドル)
図88 南アフリカの褥瘡治療市場の推計および予測、2021年~2033年(10億米ドル)
図89 サウジアラビアの褥瘡治療市場の推計および予測、2021年~2033年(10億米ドル)
図90 アラブ首長国連邦(UAE)の褥瘡治療市場の推計および予測、2021年~2033年(10億米ドル)
図91 クウェートの褥瘡治療市場の推計および予測、2021年~2033年 (10億米ドル)
図92 主要企業の分類
図93 企業の市場における位置づけ
図94 主要企業の市場シェア分析(2025年)
図95 戦略的枠組み









