主な市場動向と洞察
- 製品別:2025年には、矯正用消耗品セグメントが売上高シェア86.5%で市場を牽引しました。
- 患者層別:2025年には、10代のセグメントが売上高シェア54.5%で市場をリードしました。
- 用途別:2025年には、矯正歯科クリニックのセグメントが売上高シェア62.5%で市場をリードしました。
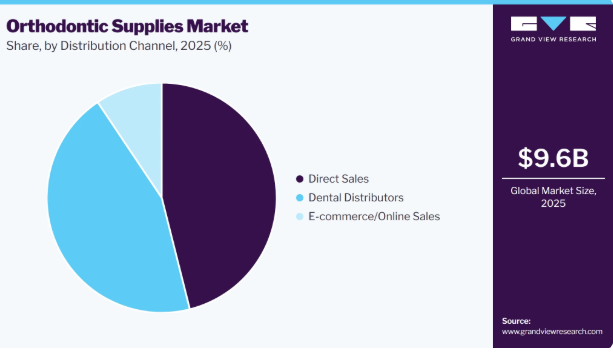
- 流通チャネル別:2025年には、直販セグメントが売上高シェア46.1%で市場をリードしました。
地域別のハイライト:
- 2025年の最大の地域市場:北米(2025年の売上高シェア37.4%)
- 最も急成長している地域市場:アジア太平洋地域(2026年~2033年のCAGRが最高)
- 国別:2025年には米国が最大のシェアを占めました。
市場規模と予測
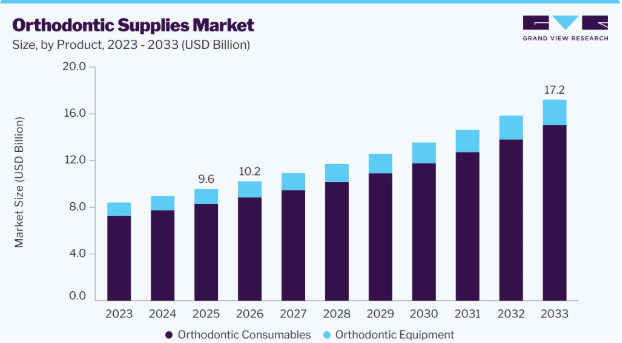
- 2025年の市場規模:96億米ドル
- 2026年の推定市場規模:102億米ドル
- 2033年の予測市場規模:172億米ドル
- CAGR(2026年~2033年):7.7%
患者は、歯の機能と顔面の審美性の両方を改善するために早期の矯正治療を求めており、その結果、ブラケット、クリアアライナー、アーチワイヤー、ブラケット、その他の矯正用消耗品の採用が増加しています。不正咬合や歯列不正の有病率の上昇は、矯正歯科治療の需要を高めることで、矯正歯科用品業界の成長に大きく寄与しています。歯列過密、歯間隙、オーバーバイト、アンダーバイト、クロスバイト、不適切な歯列配列などの不正咬合は、口腔機能に影響を及ぼし、咀嚼困難、発音障害、適切な口腔衛生の維持が困難になるといった合併症を引き起こす可能性があります。小児、青年、成人の各層においてこうした症状の発生が増加するにつれ、矯正治療への需要は拡大し続けています。歯の位置異常の矯正を必要とする患者数の増加が、ブラケット、アーチワイヤー、アライナー、エラスティック、リテーナーなどの矯正用消耗品の需要を牽引しています。さらに、複雑な歯列不正には長期にわたる治療が必要となるため、治療期間を通じて矯正用消耗品に対する継続的な需要が生まれています。
例えば、2024年7月にNCBIで発表された「乳歯列における不正咬合の有病率」と題されたシステマティックレビューでは、世界中の就学前児童を対象とした47件の疫学研究が評価されました。この研究では、乳歯列における不正咬合の世界的な有病率は約54%と推定され、地域ごとの有病率は28.4%から83.9%の範囲に及んでおり、対象となった研究の半数以上が50%を超える有病率を報告していました。オーバージェットや深いオーバーバイトの増加が最も一般的な不正咬合の特徴として特定され、早期の歯列不正がもたらす大きな負担と、適時の矯正治療の必要性が高まっていることが浮き彫りになりました。
審美歯科矯正治療への需要の高まりは、歯科矯正用品業界の成長を大幅に牽引しています。これは、患者が自然な見た目を保ちながら歯並びを改善する解決策を求めているためです。審美歯科矯正治療は、従来の金属製ブラケットに代わる目立ちにくい選択肢を提供することに重点を置いており、その結果、クリアアライナー、セラミックブラケット、歯の色に合わせた矯正用部品などの採用が増加しています。成人や若年層の患者の間で目立たない治療法への志向が高まっていることから、審美歯科矯正処置の受容が広がり、審美歯科矯正用品の使用が増加しています。カスタマイズされた視覚的に魅力的な歯科矯正ソリューションへの需要の高まりを受け、歯科専門家は、患者の快適性と治療成果を向上させる先進的な材料や製品の採用を進めています。
例えば、2024年に米国国立医学図書館が発表した、矯正用アライナーの使用に関する患者の知識と選好を評価した研究によると、参加者の80%が、さまざまな矯正装置の選択肢を提示された際に矯正用アライナーに対してより高い受容性を示し、68%が審美性を矯正装置の選択に影響を与える重要な要素として挙げています。
世界的な歯科教育および矯正歯科研修プログラムの拡大は、矯正治療を提供できる訓練を受けた歯科専門家の供給を増やすことで、市場の成長を牽引しています。歯科大学、大学院レベルの矯正歯科プログラム、および継続教育の取り組みが増加していることで、歯科医師や矯正歯科医のスキルレベルが向上し、より多くの専門家が矯正歯科疾患の診断や管理を行えるようになっています。高度な矯正歯科技術に関する専門知識を持つ歯科医療従事者が増えるにつれ、矯正処置の実施が増加し、ブラケット、アーチワイヤー、アライナー、エラスティック、ボンディング材、その他の矯正用消耗品といった必須用品への需要が高まっています。また、研修プログラムを通じて、歯科医療従事者はデジタル矯正ワークフロー、クリアアライナーシステム、カスタマイズされた治療ソリューションなどの最新技術に触れる機会を得ており、これにより、先進的な矯正製品が臨床現場に導入されることが促進されています。
歯科認定委員会(CODA)が2025年年次報告書で公表したデータによると、2024~2025年度の歯科教育プログラムの入学者数は、以下の表の通りです。
市場の動向
矯正歯科用消耗品市場は、矯正治療への需要の高まり、歯列不正の有病率の上昇、および矯正技術の進歩により成長しています。不正咬合、歯列の過密、歯間隙の問題、その他の歯列不正の有病率の増加が、ブラケット、アーチワイヤー、アライナー、リテーナー、矯正用アクセサリーなどの矯正処置および製品に対する需要を牽引しています。クリアアライナーやセラミックブラケットを含む審美的な矯正治療への嗜好の高まりは、治療中の見た目を改善する目立たない解決策を求める患者が増えていることから、治療法の選択にさらに影響を与えています。
市場の集中度と特徴
矯正歯科用品業界は、継続的な技術革新、製品のカスタマイズ化の進展、そして審美性と患者に優しい治療ソリューションへの需要の高まりを特徴としています。この市場には、ブラケット、アーチワイヤー、クリアアライナー、リテーナー、矯正用接着剤、エラスティック、および様々な矯正処置で使用されるその他のアクセサリーなど、幅広い製品が含まれています。この市場の主な特徴は、従来の矯正システムから、治療効率、快適性、そして見た目の美しさを向上させる先進的なソリューションへの移行が進んでいる点です。口腔内スキャン、3Dプリント、コンピュータ支援治療計画など、デジタル矯正ワークフローの採用拡大は、製品開発を変革し、個々の患者の要件に基づいたカスタマイズされた矯正ソリューションを実現しています。
この市場は、材料、デジタル技術、およびカスタマイズされた治療ソリューションにおける継続的な進歩に牽引され、高度なイノベーションが見られます。メーカー各社は、治療効率、患者の快適性、および審美的な治療成果を向上させる製品の開発に注力しています。材料、セルフリゲーションブラケット、先進的なアーチワイヤー、および薄型矯正装置における革新により、従来の矯正システムと比較して、より快適で目立ちにくい治療体験が可能になっています。口腔内スキャン、3Dイメージング、CAD/CAMベースの装置製造、人工知能(AI)を活用した治療計画など、デジタル矯正技術の統合は、個別化された治療設計と臨床精度の向上を可能にし、矯正ワークフローをさらに変革しています。
2025年3月、OrthoFX社は、治療の予測可能性、患者の快適性、およびコンプライアンスの向上を目的とした、先進的な独自ポリマー技術を採用した次世代クリアアライナー製品群の発売を発表しました。同社は、刷新された製品プラットフォームを通じて、AirFlex、FXBright、FXClearを含む最新のアライナーシステムを導入しました。
市場における合併・買収(M&A)活動は、主に、矯正歯科製品ポートフォリオの拡大、デジタル矯正歯科能力の強化、およびグローバルな存在感の向上を目指す企業によって牽引されています。大手歯科・矯正歯科企業は、クリアアライナー技術、デジタル治療計画プラットフォーム、口腔内スキャンソリューション、矯正歯科用材料、および3Dプリント技術に関連する戦略的な買収や提携に注力しています。こうした取引により、各社は先進技術を統合し、製品ラインナップを充実させ、包括的なデジタル矯正歯科エコシステムを構築することが可能となります。さらに、各社は新興市場への参入、流通ネットワークの拡大、および個別化された矯正治療におけるイノベーションの加速を目的として、買収を進めています。
2025年7月、スイスの矯正歯科およびデジタル歯科ソリューションプロバイダーであるMikrona Group AGは、FTC Frey Trading & Consulting Sàrlおよびその関連会社である歯科トレーニングプラットフォームMyDentalExpert Sàrlを買収しました。この買収により、FTC Dentalが保有する専門的な歯科製品および研修ソリューションのポートフォリオが統合され、Mikrona Groupの矯正歯科、歯科技術、および専門教育における能力が拡大しました。この取引は、デジタル歯科のワークフローや歯科医師向けの教育プログラムを含む、先進的な矯正歯科および歯科ソリューションの提供における同社の地位を強化しました。
規制の枠組みは、臨床現場で使用される矯正製品の安全性、品質、有効性を確保することで、市場に大きな影響を与えています。ブラケット、アーチワイヤー、クリアアライナー、リテーナー、矯正用接着剤、デジタル矯正システムなどの矯正用品は、材料の安全性、製造プロセス、性能検証、製品表示に関する厳格な要件を満たさなければなりません。米国食品医薬品局(FDA)、欧州医薬品庁(EMA)、医療機器規則(MDR)に基づく欧州の規制当局、およびその他の各国の保健当局といった規制機関は、メーカーが矯正歯科製品を市販する前に遵守しなければならないガイドラインを定めています。これらの規制により、企業は患者の安全と治療の信頼性を確保するために、品質管理システム、臨床評価、および製品試験への投資を促進されています。
この市場は、矯正歯科クリニック、歯科病院、学術・研究機関、歯科技工所など、多岐にわたる最終用途に対応しています。矯正歯科クリニックは、ブラケット、アーチワイヤー、クリアアライナー、リテーナー、矯正用アクセサリーなどの製品を用いて行われる矯正処置の件数が多いため、主要なユーザー層となっています。歯列矯正や審美性の向上を目的として矯正治療を求める患者数が増加していることから、専門の矯正歯科クリニックにおける矯正用資材の消費量も増加しています。
製品インサイト
矯正用消耗品セグメントは、2025年に86.5%という最大のシェアで市場を支配しており、予測期間において最も高いCAGRを記録すると見込まれています。このセグメントの成長は、矯正治療件数の増加と、固定式および取り外し式の矯正ソリューションに対する需要の高まりによって牽引されています。特に目立たない治療法を求める成人の間で、クリアアライナーやリテーナーの採用が増加していることが、このセグメントの成長を支えると予想されます。例えば、2025年1月に『British Dental Journal』に掲載された報告書によると、英国矯正歯科協会(British Orthodontic Society)が調査した矯正歯科医の70%以上が、過去3年間で矯正治療を求める成人が増加したと報告しています。また、この調査では、クリアアライナーが矯正歯科分野における最も重要な進展の一つとして挙げられており、成人患者の間で審美性が高く目立たない治療法への志向が高まっていることが示されています。
矯正歯科機器セグメントは、予測期間中に大幅な成長が見込まれています。このセグメントが市場を牽引している背景には、正確な診断、治療計画、および効率的な矯正処置を支援する先進技術の採用が拡大していることが挙げられます。口腔内スキャナー、CBCTおよびデジタルX線画像診断システム、3Dプリンター、CAD/CAMおよびデジタル治療計画ソフトウェア、ロボット式ワイヤー曲げシステムに対する需要の高まりが、このセグメントの拡大に寄与しています。従来の矯正歯科のワークフローから、デジタル統合型治療アプローチへの移行により、矯正歯科クリニックや歯科医院は、先進的な機器や技術への投資を促進しています。
患者層に関する分析
患者層別では、2025年に10代セグメントが市場を牽引し、売上高シェアで54.5%と最大の割合を占めました。このセグメントの優位性は、思春期の若者における矯正治療の需要が非常に高いことに支えられています。例えば、2024年12月、インドのブバネーシュワールで10~13歳の思春期の若者450名を対象とした横断研究では、「矯正治療必要度指数(IOTN)」の「歯科健康コンポーネント」に基づき、42.67%に明確な矯正治療の必要性が認められました。これらの調査結果は、青少年層に根強い治療需要が存在することを浮き彫りにしており、ブラケット、アーチワイヤー、リガチャー、エラスティック、接着剤、その他の矯正用消耗品の継続的な消費を裏付けています。
成人セグメントは、予測期間において最も高い年平均成長率(CAGR)で成長すると見込まれています。この成長は、審美性が高く目立たない矯正治療への需要の高まり、口腔審美に対する意識の向上、およびクリアアライナーやセラミックブラケットの入手しやすさの向上によって牽引されています。この傾向を裏付けるように、米国矯正歯科医師会(AAO)は2025年の報告書において、矯正歯科患者の約3人に1人が成人であると報告しました。また、同会の「2025年 矯正歯科の経済状況および患者調査」によると、2024年時点でAAO会員の診療を受ける米国人成人の矯正治療受診者数は約191万人と推計されており、2022年の164万人から増加しています。さらに、英国矯正歯科協会(British Orthodontic Society)の2023年の調査結果報告書によると、矯正歯科医の70%以上が、過去3年間で矯正治療を求める成人が増加したと報告しています。クリアアライナーなど、目立ちにくい治療法の選択が好まれる傾向が強まっていることから、成人向け矯正歯科製品の需要はさらに高まると予想されます。
最終用途に関する分析
最終用途別に見ると、2025年には矯正歯科クリニックセグメントが市場を牽引し、売上高シェアの62.5%を占めました。このセグメントが市場をリードしている要因は、DSO(歯科サービス組織)傘下のクリニックや民間クリニックを含む、専門の矯正歯科診療所において、矯正治療の手技が集中して行われていることにあります。これらの施設は、ブラケット、アーチワイヤー、リガチャー、クリアアライナー、リテーナーなどの矯正歯科用機器、器具、消耗品の主要な購入先となっています。矯正歯科診療所の増加、患者数の拡大、およびデジタル矯正技術の導入拡大が、このセグメントの成長をさらに後押ししています。さらに、DSO傘下のクリニックは、複数の拠点にわたる一元化された調達と標準化された製品選定の恩恵を受けており、一方、個人経営のクリニックは、個別化された治療サービスや、高度な矯正歯科機器およびデジタルワークフローへの投資を通じて、引き続き需要を牽引しています。
病院セグメントは、病院内の歯科・顎顔面外科部門における専門的な矯正歯科サービスの提供拡大、患者数の増加、および高度な診断技術やデジタル矯正技術への投資拡大に牽引され、予測期間中に大幅な年平均成長率(CAGR)を記録すると見込まれています。病院では、包括的な矯正歯科の診断と治療を支援するため、口腔内スキャナー、CBCTおよびデジタル画像システム、3Dプリンティング、コンピュータ支援治療計画(CATP)が導入されています。さらに、病院では、頭蓋顔面異常やその他の特殊な病態に関連する症例を含め、複雑な矯正歯科治療や多職種連携によるケアを必要とする患者に対応しています。
販売チャネルに関する分析
販売チャネル別では、2025年に直接販売セグメントが市場をリードし、売上高シェア46.1%という最大の割合を占めました。このセグメントの優位性は、特に専門製品やテクノロジーを活用したソリューションに関して、矯正歯科医院や医療提供者がメーカーとの直接的な関係を好む傾向にあることに支えられています。例えば、2026年7月、アライン・テクノロジー社は「2026年インビザライン・オーソ・サミット」を開催し、矯正歯科の専門家を一堂に集めて、コネクテッド・デジタル矯正歯科に対する同社のビジョンを提示するとともに、インビザラインおよびデジタル矯正歯科エコシステム全体の進歩を紹介しました。このような矯正歯科医との直接的な関わりを通じて、メーカーは製品教育の提供、新技術のデモンストレーション、専門的な関係の強化、そして自社ソリューションの採用促進を図ることができます。こうした活動は、矯正歯科用品業界における重要な流通アプローチとして、メーカーと臨床医との直接的な関わりをさらに後押ししています。
Eコマース/オンライン販売セグメントは、歯科および矯正歯科製品の調達におけるデジタル化の進展、利便性の高いオンライン注文への嗜好の高まり、そして専門の歯科Eコマースプラットフォームを通じた矯正歯科製品の入手可能性の拡大に牽引され、予測期間において最も高い年平均成長率(CAGR)を記録すると見込まれています。オンラインチャネルにより、矯正歯科クリニックや個人開業医は、従来の販売代理店ネットワークのみに依存することなく、製品の仕様、ブランド、価格を便利に比較し、注文を行うことが可能になります。医療従事者におけるデジタルコマースの普及拡大、物流インフラの改善、およびブラケット、アーチワイヤー、リガチャー、エラスティック、接着剤、リテーナーなどの矯正用消耗品の入手可能性の向上は、チャネルの拡大をさらに後押しすると予想されます。
地域別動向
北米の矯正歯科用品市場は、審美歯科ソリューションの採用拡大と、先進的な歯科医療インフラの充実した存在感に後押しされ、2025年には37.4%という最大の売上シェアを占めました。この地域では、歯科審美への意識の高まり、口腔衛生習慣の改善、そしてより美しい笑顔への憧れを背景に、若年層および成人層の両方で矯正治療への受容度が高まっています。クリアアライナーやその他の目立ちにくい矯正ソリューションへの嗜好の高まりが、歯科医院や矯正歯科クリニックにおける先進的な矯正用資材の採用拡大を後押ししています。さらに、口腔内スキャナー、3Dイメージング、CAD/CAMシステム、デジタルでカスタマイズされた矯正装置などのデジタルデンティストリー技術が広く利用可能になったことで、より精密で個別化された治療アプローチへの移行が促進されています。
米国の矯正歯科用資材市場の動向
米国の矯正歯科用資材市場は、矯正治療への需要の高まり、審美歯科ソリューションへの嗜好の増加、および先進的な歯科医療インフラの拡充により、成長を続けています。同国には、歯科医院、矯正歯科医院、そして熟練した歯科専門家のネットワークが確立されており、これがブラケット、アーチワイヤー、クリアアライナー、リテーナー、その他の付属品といった矯正製品の普及を後押ししています。米国における歯科医師および矯正歯科専門医の増加は、矯正治療へのアクセスを改善し、歯列不正の診断および治療能力を高めています。米国歯科医師会(ADA)によると、米国では歯科医療従事者の数が依然として多く、かつ拡大し続けており、これにより歯科サービスや矯正歯科処置のより広範な提供が支えられています。さらに、口腔衛生に対する意識の高まり、笑顔の審美性への需要の増加、および成人層における矯正治療への受容度の高まりが、市場の拡大に寄与しています。
欧州の矯正歯科用品市場の動向
欧州の矯正歯科用品市場は、高度な歯科医療への注目度の高まり、個別化された矯正ソリューションへの需要の増加、および専門的な歯科サービスへのアクセス改善により拡大しています。この地域では、患者中心の矯正治療への移行が進んでおり、患者は審美性の向上、快適性、そして治療期間の短縮を実現するソリューションを求めています。欧州の歯科医院におけるデジタルデンティストリーの導入拡大は、精密な治療計画、カスタマイズされた矯正装置の製造、そして治療経過の効率的なモニタリングを可能にし、矯正歯科のワークフローを一新しています。さらに、ドイツ、英国、フランスなどの国々における老舗の歯科技術企業の存在や強力な研究開発能力が、矯正用材料や装置の継続的な革新を支えています。民間歯科医院における矯正歯科ケアの統合が進み、歯科サービスネットワークが拡大していることで、地域全体での治療選択肢の充実が進んでいます。
英国の矯正歯科用品市場は、口腔衛生に対する意識の高まり、矯正治療への需要の増加、そして適切な歯列の維持や長期的な口腔衛生への重視が高まっていることから、成長を続けています。予防歯科ケアの重要性に対する一般の認識が高まっていることで、人々は定期的な歯科検診を受けるよう促されており、その結果、不正咬合、歯列の過密、歯列不正などの矯正歯科上の問題が早期に発見されるようになっています。小児、青年、成人の口腔健康状態の改善に対する関心の高まりは、矯正歯科治療の普及を促進し、ブラケット、クリアアライナー、リテーナー、その他の矯正用アクセサリーといった製品への需要増加に寄与しています。歯科医院や矯正歯科専門医の強力なネットワークに支えられた、英国の確立された歯科医療システムにより、矯正歯科治療へのアクセスが向上しています。さらに、審美歯科への関心の高まりにより、目立ちにくい治療法を求める患者の間で、クリアアライナーやセラミック製矯正装置の採用が進んでいます。
ドイツの矯正歯科用品市場は、同国の先進的な歯科医療インフラ、矯正治療への需要の高まり、そしてデジタル歯科技術の積極的な導入により成長しています。ドイツは、大規模な歯科医院ネットワーク、矯正歯科専門医、そして先進的な歯科技工所によって支えられた、欧州でも最も発達した歯科医療システムの一つを有しており、これが矯正歯科用品の利用拡大に寄与しています。口腔の健康、予防歯科、歯列不正の早期診断への関心の高まりにより、より多くの患者が矯正歯科の検査や矯正処置を受けるようになっています。さらに、クリアアライナーやセラミックブラケットを含む審美的な矯正ソリューションへの需要の高まりが、若年層および成人層の両方における治療の選択に影響を与えています。
アジア太平洋地域の矯正歯科用品市場の動向
アジア太平洋地域の矯正歯科用品市場は、口腔衛生に対する意識の高まり、歯科医療へのアクセス改善、および矯正・審美歯科治療への需要増加により成長しています。同地域では予防歯科への移行が徐々に進んでおり、これにより矯正歯科上の問題の早期発見が促進され、小児、青年、成人の間で矯正治療への受容度が高まっています。都市化の進展、可処分所得の増加、ライフスタイルの嗜好の変化により、歯科審美治療や先進的な矯正ソリューションへの投資意欲が高まっています。患者がより快適で目立ちにくい治療オプションを求める中、この地域の各国では、クリアアライナー、セラミックブラケット、その他の審美矯正製品の採用が増加しています。さらに、民間歯科医院、歯科チェーン、専門の矯正歯科センターの拡大により、治療へのアクセスが改善され、矯正用品の消費拡大が後押しされています。
インドの矯正歯科用品市場は、口腔衛生に対する意識の高まり、審美歯科治療への需要の増加、および専門的な歯科医療サービスへのアクセス改善により成長しています。小児および成人の間で不正咬合や歯列不正の有病率が増加していることから、矯正歯科の診断や矯正処置の必要性が高まっており、ブラケット、アーチワイヤー、クリアアライナー、リテーナー、その他の矯正歯科用アクセサリーなどの製品に対する需要を牽引しています。可処分所得の増加、都市化、そして歯科審美に対する意識の変化により、より多くの人々が矯正治療、特にクリアアライナーやセラミックブラケットなどの審美的な解決策を求めるようになっています。民間歯科クリニック、多専門歯科センター、および組織化された歯科チェーンの拡大により、都市部および準都市部全域で矯正サービスの利用可能性が向上しています。
『Asia Pacific Journal of Surgical Advances』誌に掲載された2025年の研究によると、ファリドプールにおいて、都市部および農村部の6歳から15歳の児童150名(男子69名、女子81名)を対象とした横断研究が実施されました。データは、アングル分類に基づく臨床検査を通じて収集されました。
日本の矯正歯科用資材市場は、患者の嗜好の変化、予防的口腔ケアへの重視の高まり、そして歯の機能と審美性の両方を改善する上での矯正歯科の役割の拡大により、拡大しています。日本の患者は、審美性、快適性、利便性を向上させる矯正治療への関心を高めており、クリアアライナー、審美ブラケット、オーダーメイドの矯正装置などの先進的なソリューションに対する需要が高まっています。医療の質に対する高い基準と、精密さを重視した医療実践が、歯科専門家による先進的な矯正用材料やデジタル技術を活用した治療アプローチの導入を後押ししています。さらに、高齢化社会における口腔の健康維持への関心の高まりは、矯正歯科医療提供者にとって新たな機会を生み出しています。これは、適切な歯列矯正と歯の保存が、長期的な口腔健康管理において重要な要素となっているためです。
ラテンアメリカの矯正歯科用品市場の動向
ラテンアメリカの矯正歯科用品市場は、歯科医療システムの段階的な変革、歯科分野への民間投資の増加、そして歯の審美性や機能の向上に対する患者の関心の高まりにより、成長を続けています。この地域では、基本的な修復歯科治療から、不正咬合、歯列の叢生、咬合に関連する症状に対する矯正治療など、より専門的な治療へと移行が進んでいます。中産階級の人口増加や、選択的な歯科治療に対する資金調達手段へのアクセス改善により、以前は手が出せない、あるいは必須ではないと見なされていた矯正治療を検討する人が増えています。さらに、ブラジルやアルゼンチンなどの国々における歯科ツーリズムは、費用対効果の高い歯科治療を求める国内外の患者を惹きつけることで、矯正サービスの需要を支えています。
中東・アフリカの矯正歯科用品市場の動向
中東・アフリカの矯正歯科用品市場は、歯科医療の近代化への投資拡大、患者の期待の変化、そして高度な矯正歯科治療への段階的な移行により、成長を続けています。中東諸国では、専門歯科センター、高級歯科クリニック、テクノロジーを駆使した診療所の設立を通じて医療体制を拡充しており、それにより、国内外の患者双方に対する矯正歯科治療の受診機会が増加しています。笑顔の美しさや外見に対する意識の高まりに後押しされ、審美歯科への需要が増加していることから、目立たないアライナーや審美ブラケットといった先進的な矯正ソリューションの導入が進んでいます。
矯正歯科用品主要企業の動向
矯正歯科用品業界には、グローバルな歯科技術企業、矯正歯科専門メーカー、および地域サプライヤーが含まれており、クリアアライナー、ブラケット、アーチワイヤー、リテーナー、接着剤、デジタル矯正ソリューションなど、幅広い製品を提供しています。強力な技術力、幅広い製品ポートフォリオ、そして矯正歯科専門家との確固たる関係を有する企業が、市場において重要な地位を占めています。競争上の優位性は、継続的なイノベーション、製品の品質、臨床性能、流通能力、および統合的な矯正歯科ソリューションを提供する能力によって大きく左右されます。
主要な矯正歯科用品企業
本調査では、矯正歯科用品市場に関する分析として、以下の主要企業を取り上げています。
- Align Technology, Inc.
- Envista Holdings Corporation (Ormco Corporation)
- Solventum Corporation
- Dentsply Sirona
- Straumann Group
- G&H Orthodontics (Altaris Capital Partners LLC)
- American Orthodontics
- DENTAURUM GmbH & Co. KG
- Leone S.p.A.
- Forestadent (Bernhard Förster GmbH)
- GC Orthodontics (GC Corporation)
- Rocky Mountain Orthodontics
- TP Orthodontics, Inc.
- Reliance Orthodontic Products, Inc.
- SIA Orthodontic Manufacturer Srl
- Angelalign Technology Inc.
- Formlabs
- Planmeca Oy
- Medit Corporation (MBK Partners)
- Scheu-Dental GmbH (Armira)
- Smartee Dentech
- Ultradent Products, Inc. (Mitsui Chemicals)
最近の動向
- 2025年10月、Dentsply Sirona社は、デジタル治療計画とロボットによる精密製造を組み合わせた先進的な矯正用アーチワイヤーソリューション「SureSmile Robotically Bent Wires」の臨床的利点を強調しました。この技術は、従来のストレートワイヤーによる矯正アプローチに伴う制限を克服するために設計されており、従来の方法では治療中に手作業によるワイヤーの曲げ加工や、チェアサイドでの追加調整が必要となる場合が多々ありました。「SureSmile ロボット曲げワイヤー」は、患者様一人ひとりの治療計画に基づいてカスタマイズされたワイヤー形状を提供し、クラスI、クラスII、クラスIII、深咬合、開咬、交叉咬合、さらには他分野との連携を要する外科的症例を含む、幅広い矯正症例に対応しています。
- 2025年7月、アライン・テクノロジー社は、咬合ブロックを備えた下顎前突矯正機能を搭載した「インビザライン・システム」のインドでの販売開始を発表しました。この新しいソリューションは、統合型クリアアライナーアプローチを通じて下顎前突矯正と歯の整列を同時に行うことで、成長期の患者におけるクラスIIの骨格性および歯列性不正咬合に対処するよう設計されています。
- 2025年4月、OrthoFX社はフィラデルフィアで開催された米国矯正歯科医学会(AAO)2025年大会において、同社の革新的な「Rescueアライナー」を披露しました。このソリューションは、クリアアライナー療法における治療の逸脱に対処し、治療中盤での修正に伴う遅延を軽減するように設計されたものです。「Rescue」アライナーシステムは、AIを活用した遠隔モニタリングソリューション「FXOnTrack」を採用しており、治療の軌道逸脱を特定し、矯正歯科医が矯正用アライナーを承認して患者へ直接配送できるようにします。
世界の矯正歯科用品市場レポートのセグメンテーション
本レポートでは、地域および国レベルでの収益成長を予測するとともに、2021年から2033年にかけての各サブセグメントにおける最新の業界動向を分析しています。本調査において、Grand View Researchは、製品、患者層、最終用途、流通チャネル、および地域に基づいて、矯正歯科用品市場レポートをセグメント化しました:
- 製品別見通し(売上高、10億米ドル、2021年~2033年)
- 矯正歯科用機器
- 矯正歯科用器具
- 矯正用ペンチ
- リガチャーカッター
- ブラケット位置決め器具
- 遠心端カッター
- ブラケット除去器具
- リガチャーガン
- その他の矯正用器具
- デジタル・診断機器
- 口腔内スキャナー
- CBCTおよびデジタルX線画像システム
- 3Dプリンター
- CAD/CAMおよびデジタル治療計画ソフトウェア
- ロボット式ワイヤー曲げシステム
- 矯正歯科用器具
- 矯正用消耗品
- 固定式矯正装置用消耗品
- ブラケット
- 材質別
- 金属製ブラケット
- 審美ブラケット
- 機構別
- リゲーションブラケット
- セルフリゲーションブラケット
- 材質別
- アーチワイヤー
- ニッケルチタン(NiTi)製アーチワイヤー
- ステンレス鋼製アーチワイヤー
- ベータチタン(TMA)製アーチワイヤー
- その他のアーチワイヤー
- 頬側チューブ・バンド
- リゲーション
- エラストマー製リゲーション
- ステンレス鋼製リゲーション
- エラスティックおよびパワーチェーン
- 接着剤およびボンディング剤
- セパレーターおよびスペーサー
- 間接ボンディングトレイ
- ブラケット
- アンカーシステム
- 一時的アンカー装置(TAD/ミニスクリュー)
- ヘッドギア
- 口蓋横アーチ(TPA)
- ナンスアプライアンス
- リップバンパー
- その他のアンカーアプライアンス
- 取り外し可能な矯正用消耗品
- クリアアライナー
- リテーナー
- その他
- 固定式矯正装置用消耗品
- 矯正歯科用機器
- 患者層別見通し(売上高、10億米ドル、2021年~2033年)
- 小児
- 10代
- 成人
- 用途別見通し(売上高、10億米ドル、2021年~2033年)
- 矯正歯科クリニック
- DSO提携クリニック
- 民間クリニック
- 病院
- 学術・研究機関
- 矯正歯科クリニック
- 流通チャネル別見通し(売上高、10億米ドル、2021年~2033年)
- 直接販売
- 歯科用機器卸売業者
- Eコマース/オンライン販売
- 地域別見通し(売上高、10億米ドル、2021年~2033年)
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- 英国
- ドイツ
- フランス
- イタリア
- スペイン
- デンマーク
- スウェーデン
- ノルウェー
- アジア太平洋
- 日本
- 中国
- インド
- タイ
- オーストラリア
- 韓国
- ラテンアメリカ
- ブラジル
- アルゼンチン
- 中東・アフリカ
- 南アフリカ
- サウジアラビア
- アラブ首長国連邦
- クウェート
- 北米
第1章 調査方法と範囲
1.1. 市場セグメンテーションと範囲
1.1.1. 製品
1.1.2. 患者層
1.1.3. 最終用途
1.1.4. 流通チャネル
1.1.5. 地域範囲
1.1.6. 推計および予測期間
1.2. 調査方法
1.3. 情報の収集
1.3.1. 購入データベース
1.3.2. GVRの社内データベース
1.3.3. 二次情報源
1.3.4. 一次調査
1.3.5. 一次調査の詳細
1.4. 情報またはデータ分析
1.4.1. データ分析モデル
1.5. 市場の策定と検証
1.6. モデルの詳細
1.6.1. 商品フロー分析(モデル1)
1.6.1.1. アプローチ1:商品フローアプローチ
1.6.2. 数量・価格分析(モデル2)
1.6.2.1. アプローチ2:数量・価格分析
1.7. 二次情報源一覧
1.8. 二次情報源一覧
1.9. 目的
1.9.1. 目的 1
1.9.2. 目的 2
第2章 エグゼクティブ・サマリー
2.1. 市場見通し
2.2. セグメント別見通し
2.3. 競合状況の分析
第3章 矯正歯科用資材市場の変数、動向、および範囲
3.1. 市場の系譜に関する見通し
3.1.1. 関連市場の展望
3.2. 市場の動向
3.2.1. 市場推進要因の分析
3.2.1.1. 不正咬合および歯列不正の有病率の上昇
3.2.1.2. 審美的な矯正治療ソリューションへの需要の高まり
3.2.1.3. 世界的なクリアアライナー療法の普及拡大
3.2.1.4. デジタル矯正治療ワークフローの拡大
3.2.1.5. 予防的な口腔ケアに対する意識の高まり
3.2.2. 市場制約要因の分析
3.2.2.1. 矯正治療および関連用品の高コスト
3.2.2.2. 選択的矯正処置に対する保険償還の制限
3.2.3. 市場機会の分析
3.2.3.1. 矯正治療計画における人工知能(AI)の活用拡大
3.2.3.2. オーダーメイド型デジタル矯正装置の採用拡大
3.2.3.3. 世界の新興医療市場への浸透拡大
3.2.3.4. クリニック向けデジタルソリューションの需要増加
3.2.3.5. 先進的な生体適合性矯正材料の開発
3.2.4. 市場の課題分析
3.2.4.1. 高級矯正技術を導入しつつ、手頃な価格を維持すること
3.2.4. 2. 多様な国際医療市場における規制順守
3.3. 矯正歯科用品市場の分析ツール
3.3.1. 業界分析 – ポーターの
3.3.1.1. 供給者の交渉力
3.3.1.2. 購入者の交渉力
3.3.1.3. 代替品の脅威
3.3.1.4. 新規参入の脅威
3.3.1.5. 競合他社間の競争
3.3.2. PESTEL分析
3.3.2.1. 政治・法的環境
3.3.2.2. 経済・社会的環境
3.3.2.3. 技術的環境
第4章 矯正歯科用品市場:製品別推計およびトレンド分析
4.1. セグメント概要
4.2. 矯正歯科用品市場:製品動向分析および市場シェア(2021年および2033年)
4.3. 矯正歯科機器
4.3.1. 矯正歯科機器の売上高推計および予測(2021年~2033年) (10億米ドル)
4.3.2. 矯正用器具
4.3.2.1. 矯正用器具市場の売上高推計および予測(2021年~2033年)(10億米ドル)
4.3.2.2. 矯正用ペンチ
4.3.2.2.1. 矯正用ペンチ市場の売上高推計および予測、2021年~2033年(10億米ドル)
4.3.2.3. リガチャーカッター
4.3.2.3.1. リガチャーカッター市場の売上高推計および予測、2021年~2033年(10億米ドル)
4.3.2.4. ブラケット位置決め器具
4.3.2.4.1. ブラケット位置決め器具市場の売上高推計および予測、2021年~2033年(10億米ドル)
4.3.2.5. 遠心端カッター
4.3.2.5.1. 遠心端カッター市場の売上高推計および予測、2021年 ~2033年(10億米ドル)
4.3.2.6. ブラケット剥離器具
4.3.2.6.1. ブラケット剥離器具市場の売上高推計および予測、2021年~2033年(10億米ドル)
4.3.2.7. リガチャーガン
4.3.2.7.1. リガチャーガン市場の収益推計および予測、2021年~2033年(10億米ドル)
4.3.2.8. その他の矯正用器具
4.3.2.8.1. その他の矯正用器具市場の収益推計および予測、2021年 ~2033年(10億米ドル)
4.3.3. デジタル・診断機器
4.3.3.1. デジタル・診断機器市場の売上高推計および予測、2021年~2033年(10億米ドル)
4.3. 3.2. 口腔内スキャナー
4.3.3.2.1. 口腔内スキャナー市場の売上高推計および予測、2021年~2033年(10億米ドル)
4.3.3.3. CBCTおよびデジタルX線画像診断システム
4.3.3.3.1. CBCTおよびデジタルX線画像診断システムの市場収益の推計および予測、2021年~2033年(10億米ドル)
4.3.3.4. 3Dプリンター
4.3.3.4.1. 3Dプリンター市場の売上高推計および予測、2021年~2033年(10億米ドル)
4.3.3.5. CAD/CAMおよびデジタル治療計画ソフトウェア
4.3.3.5.1. CAD/CAMおよびデジタル治療計画ソフトウェア市場の売上高推計および予測、2021年~2033年(10億米ドル)
4.3.3.6. ロボット式ワイヤー曲げシステム
4.3.3.6.1. ロボット式ワイヤー曲げシステムの市場収益の推計および予測、2021年~2033年(10億米ドル)
4.4. 矯正用消耗品
4.4.1. 矯正用消耗品市場の収益推計および予測、2021年~2033年(10億米ドル)
4.4.2. 固定式矯正装置用消耗品
4.4.2.1. 固定式矯正装置用消耗品市場の収益推計および予測、2021年~2033年(10億米ドル)
4.4.2.2. ブラケット
4.4.2.2.1. ブラケット市場の売上高推計および予測(2021年~2033年)(10億米ドル)
4.4.2.2.2. 材質別
4.4.2.2.2.1. 材質別市場の売上高推計および予測(2021年~2033年)(10億米ドル)
4.4.2.2.2.2. 金属製ブラケット
4.4.2.2.2.2.1. 金属製ブラケット市場の収益推計および予測、2021年~2033年(10億米ドル)
4.4.2.2.2.3. 審美性ブラケット
4.4.2.2.2.3.1. 審美ブラケット市場の収益推計および予測、2021年~2033年(10億米ドル)
4.4.2.2.3. メカニズム別
4.4.2.2.3. 1. 機構別市場収益の推計および予測、2021年~2033年(10億米ドル)
4.4.2.2.3.2. 従来型/結紮型ブラケット
4.4.2.2.3.2.1. 従来型/結紮型ブラケット市場の収益推計および予測、 2021年~2033年(10億米ドル)
4.4.2.2.3.3. セルフリゲーションブラケット
4.4.2.2.3.3.1. セルフリゲーションブラケット市場の収益推計および予測、2021年~2033年 (10億米ドル)
4.4.2.3. アーチワイヤー
4.4.2.3.1. アーチワイヤー市場の売上高推計および予測、2021年~2033年(10億米ドル)
4.4.2.3.2. ニッケルチタン(NiTi)アーチワイヤー
4.4.2.3.2.1. ニッケルチタン(NiTi)アーチワイヤー市場の収益推計および予測(2021年~2033年)(10億米ドル)
4.4.2.3.3. ステンレス鋼製アーチワイヤー
4.4.2.3. 3.1. ステンレス鋼製アーチワイヤー市場の収益推計および予測、2021年~2033年(10億米ドル)
4.4.2.3.4. ベータチタン(TMA)製アーチワイヤー
4.4.2.3.4.1. ベータチタン(TMA)アーチワイヤー市場の収益推計および予測、2021年~2033年(10億米ドル)
4.4.2.3.5. その他のアーチワイヤー
4.4.2.3.5.1. その他のアーチワイヤー市場の収益推計および予測、2021年~2033年(10億米ドル)
4.4.2.4. 頬側チューブおよびバンド
4.4.2.4.1. 頬側チューブおよびバンド市場の収益推計および予測、2021年~2033年(10億米ドル)
4.4.2.5. リガチャー
4.4.2.5.1. リガチャー市場の収益推計および予測、2021年~2033年(10億米ドル)
4.4.2.5.2. エラストマー製リガチャー
4.4.2.5.2.1. エラストマー製リガチャー市場の収益推計および予測、2021年~2033年(10億米ドル)
4.4.2.5.3. ステンレス製リガチャー
4.4.2.5.3.1. ステンレス製リガチャー市場の収益推計および予測、2021年~2033年(10億米ドル)
4.4.2.6. 弾性バンドおよびパワーチェーン
4.4.2.6.1. 弾性バンドおよびパワーチェーン市場の売上高推計および予測、2021年~2033年(10億米ドル)
4.4.2.7. 接着剤および結合剤
4.4.2.7.1. 接着剤および結合剤市場の収益推計および予測、2021年~2033年(10億米ドル)
4.4.2.8. セパレーターおよびスペーサー
4.4.2.8.1. セパレーターおよびスペーサー市場の収益推計および予測、2021年~2033年(10億米ドル)
4.4.2.9. 間接ボンディングトレイ
4.4.2.9.1. 間接ボンディングトレイ市場の収益推計および予測、2021年~2033年(10億米ドル)
4.4.3. アンカーシステム
4.4.3. 1. アンカーシステム市場の収益推計および予測、2021年~2033年(10億米ドル)
4.4.3.2. 一時固定装置(TADs/ミニスクリュー)
4.4.3.2.1. 一時固定装置(TADs/ミニスクリュー)市場の収益推計および予測、2021年~2033年 (10億米ドル)
4.4.3.3. ヘッドギア
4.4.3.3.1. ヘッドギア市場の売上高推計および予測、2021年~2033年(10億米ドル)
4.4.3.4. 口蓋横アーチ(TPA)
4.4.3.4.1. 口蓋横アーチ(TPA)市場の収益推計および予測、2021年~2033年(10億米ドル)
4.4.3.5. ナンス・アプライアンス
4.4.3.5.1. ナンス・アプライアンス市場の収益推計および予測、2021年~2033年(10億米ドル)
4.4.3.6. リップバンパー
4.4.3.6.1. リップバンパー市場の収益推計および予測、2021年~2033年(10億米ドル)
4.4.3.7. その他のアンカー装置
4.4.3.7.1. その他のアンカー装置市場の収益推計および予測、2021年~2033年 (10億米ドル)
4.4.4. 着脱式矯正用消耗品
4.4.4.1. 着脱式矯正用消耗品市場の収益推計および予測、2021年~2033年(10億米ドル)
4.4.4.2. クリアアライナー
4.4.4.2.1. クリアアライナー市場の収益推計および予測(2021年~2033年)(10億米ドル)
4.4.4.3. リテーナー
4.4.4.3.1. リテーナー市場の収益推計および予測(2021年~2033年)(10億米ドル)
4.4.4.4. その他
4.4.4.4.1. その他市場の売上高推計および予測、2021年~2033年(10億米ドル)
第5章 矯正歯科用消耗品市場:患者グループ別の推計およびトレンド分析
5.1. セグメント概要
5.2. 矯正歯科用品市場:患者層の推移分析および市場シェア(2021年および2033年)
5.3. 小児
5.3.1. 小児市場の売上高推計および予測(2021年~2033年)(10億米ドル)
5.4. 10代
5.4.1. 10代の市場収益の推計および予測、2021年~2033年(10億米ドル)
5.5. 成人
5.5.1. 成人の市場収益の推計および予測、2021年~2033年(10億米ドル)
第6章 矯正歯科用品市場:最終用途別の推計および動向分析
6.1. セグメント概要
6.2. 矯正歯科用品市場:最終用途別の動向分析および市場シェア(2021年および2033年)
6.3. 矯正歯科クリニック
6.3.1. 矯正歯科クリニック市場の収益推計および予測(2021年~2033年)(10億米ドル)
6.3.2. DSO提携クリニック
6.3.2.1. DSO提携クリニック市場の収益推計および予測、2021年~2033年(10億米ドル)
6.3.3. 民間クリニック
6.3.3.1. 民間クリニック市場の収益推計および予測、2021年~2033年(10億米ドル)
6.4. 病院
6.4.1. 病院市場の収益推計および予測、2021年~2033年 (10億米ドル)
6.5. 学術・研究機関
6.5.1. 学術・研究機関市場の収益推計および予測、2021年~2033年(10億米ドル)
第7章. 矯正歯科用消耗品市場:流通チャネルの推計および動向分析
7.1. セグメントダッシュボード
7.2. 矯正歯科用品市場:流通チャネルの動向分析および市場シェア(2021年および2033年)
7.3. 直接販売
7.3.1. 直接販売市場の収益推計および予測、2021年~2033年(10億米ドル)
7.4. 歯科用製品卸売業者
7.4.1. 歯科用製品卸売業者市場の収益推計および予測、2021年~2033年(10億米ドル)
7.5. Eコマース/オンライン販売
7.5.1. 電子商取引/オンライン販売市場の収益推計および予測、2021年~2033年(10億米ドル)
第8章. 矯正歯科用品市場:地域別推計および動向分析
8.1. 地域別見通し
8.2. 矯正歯科用品市場:地域別動向分析および市場シェア、2021年および2033年
8.3. 北米
8.3.1. 北米矯正歯科用資材市場の推計および予測、2021年~2033年(10億米ドル)
8.3.2. 米国
8.3.2.1. 主要国の動向
8.3.2.2. 競争状況
8.3.2.3. 規制状況
8.3.2.4. 保険償還の状況
8.3.2.5. 米国の矯正歯科用資材市場の推計および予測、2021年~2033年(10億米ドル)
8.3.3. カナダ
8.3.3.1. 主要な国別動向
8.3.3.2. 競争状況
8.3.3.3. 規制状況
8.3.3.4. 償還状況
8.3.3.5. カナダの矯正歯科用消耗品市場の推計および予測、2021年~2033年(10億米ドル)
8.3.4. メキシコ
8.3.4.1. 主要国の動向
8.3.4.2. 競争環境
8.3.4.3. 規制環境
8.3.4.4. 保険償還環境
8.3.4.5. メキシコの矯正歯科用資材市場の推計および予測(2021年~2033年、10億米ドル)
8.4. 欧州
8.4.1. 欧州の矯正歯科用資材市場の推計および予測、2021年~2033年(10億米ドル)
8.4.2. 英国
8.4.2.1. 主要な国別動向
8.4.2.2. 競争環境
8.4.2.3. 規制動向
8.4.2.4. 保険償還動向
8.4.2.5. 英国の矯正歯科用資材市場の推計および予測、2021年~2033年(10億米ドル)
8.4.3. ドイツ
8.4.3.1. 主要国の動向
8.4.3.2. 競争環境
8.4.3.3. 規制動向
8.4.3.4. 保険償還動向
8.4.3.5. ドイツの矯正歯科用資材市場の推計および予測(2021年~2033年、10億米ドル)
8.4.4. フランス
8.4.4.1. 主要な国別動向
8.4.4.2. 競争環境
8.4.4.3. 規制動向
8.4.4.4. 保険償還動向
8.4.4.5. フランスにおける矯正歯科用資材市場の推計および予測(2021年~2033年、10億米ドル)
8.4.5. イタリア
8.4.5. 1. 主要国の動向
8.4.5.2. 競争環境
8.4.5.3. 規制環境
8.4.5.4. 保険償還環境
8.4.5.5. イタリアの矯正歯科用資材市場の推計および予測(2021年~2033年、10億米ドル)
8.4.6. スペイン
8.4.6.1. 主要国の動向
8.4.6.2. 競争環境
8.4.6.3. 規制環境
8.4.6.4. 保険償還環境
8.4.6.5. スペインの矯正歯科用資材市場の推計および予測、2021年~2033年(10億米ドル)
8.4.7. デンマーク
8.4.7.1. 主要な国別動向
8.4.7.2. 競争環境
8.4.7.3. 規制環境
8.4.7.4. 償還環境
8.4.7.5. デンマークの矯正歯科用資材市場の推計および予測、2021年~2033年(10億米ドル)
8.4.8. スウェーデン
8.4.8. 1. 主要国の動向
8.4.8.2. 競争環境
8.4.8.3. 規制環境
8.4.8.4. 保険償還環境
8.4.8.5. スウェーデンの矯正歯科用資材市場の推計および予測(2021年~2033年、10億米ドル)
8.4.9. ノルウェー
8.4.9. 1. 主要国の動向
8.4.9.2. 競争環境
8.4.9.3. 規制環境
8.4.9.4. 保険償還環境
8.4.9. 5. ノルウェーの矯正歯科用品市場の推計および予測、2021年~2033年(10億米ドル)
8.5. アジア太平洋地域
8.5.1. アジア太平洋地域の矯正歯科用品市場の推計および予測、2021年~2033年 (10億米ドル)
8.5.2. 日本
8.5.2.1. 主要国の動向
8.5.2.2. 競争状況
8.5.2.3. 規制状況
8.5.2.4. 保険償還状況
8.5.2.5. 日本の矯正歯科用品市場の推計および予測、2021年~2033年(10億米ドル)
8.5.3. 中国
8.5.3.1. 主要国の動向
8.5.3.2. 競争状況
8.5.3.3. 規制状況
8.5.3.4. 償還状況
8.5.3.5. 中国の矯正歯科用品市場の推計および予測、2021年~2033年(10億米ドル)
8.5.4. インド
8.5.4.1. 主要な国別動向
8.5.4.2. 競争状況
8.5.4.3. 規制の動向
8.5.4.4. 保険償還の動向
8.5.4.5. インドの矯正歯科用品市場の推計および予測、2021年~2033年(10億米ドル)
8.5.5. 韓国
8.5.5.1. 主要国の動向
8.5.5.2. 競争環境
8.5.5.3. 規制環境
8.5.5.4. 保険償還環境
8.5.5.5. 韓国における矯正歯科用資材市場の推計および予測、2021年~2033年(10億米ドル)
8.5.6. オーストラリア
8.5.6.1. 主要な国別動向
8.5.6.2. 競争環境
8.5.6.3. 規制環境
8.5.6.4. 保険償還環境
8.5.6.5. オーストラリアの矯正歯科用資材市場の推計および予測、2021年~2033年 (10億米ドル)
8.5.7. タイ
8.5.7.1. 主要国の動向
8.5.7.2. 競争環境
8.5.7.3. 規制環境
8.5.7.4. 保険償還環境
8.5.7.5. タイの矯正歯科用品市場の推計および予測(2021年~2033年)(10億米ドル)
8.6. ラテンアメリカ
8.6.1. ラテンアメリカの矯正歯科用資材市場の推計および予測、2021年~2033年(10億米ドル)
8.6.2. ブラジル
8.6.2.1. 主要な国別動向
8.6.2.2. 競争環境
8.6.2.3. 規制環境
8.6.2.4. 償還状況
8.6.2.5. ブラジルの矯正歯科用資材市場の推計および予測、2021年~2033年(10億米ドル)
8.6.3. アルゼンチン
8.6.3.1. 主要な国別動向
8.6.3.2. 競争状況
8.6.3.3. 規制動向
8.6.3.4. 保険償還動向
8.6.3.5. アルゼンチンの矯正歯科用品市場の推計および予測、2021年~2033年(10億米ドル)
8.7. 中東・アフリカ
8.7.1. 中東・アフリカの矯正歯科用品市場の推計および予測、2021年~2033年(10億米ドル)
8.7.2. 南アフリカ
8.7.2.1. 主要な国別動向
8.7.2.2. 競争環境
8.7.2.3. 規制環境
8.7.2.4. 償還状況
8.7.2.5. 南アフリカの矯正歯科用資材市場の推計および予測、2021年~2033年(10億米ドル)
8.7.3. サウジアラビア
8.7.3.1. 主要国の動向
8.7.3.2. 競争環境
8.7.3.3. 規制環境
8.7.3.4. 保険償還環境
8.7.3.5. サウジアラビアの矯正歯科用品市場の推計および予測、2021年~2033年(10億米ドル)
8.7.4. アラブ首長国連邦
8.7.4.1. 主要な国別動向
8.7.4.2. 競争状況
8.7.4.3. 規制動向
8.7.4.4. 保険償還の動向
8.7.4.5. アラブ首長国連邦(UAE)の矯正歯科用品市場の推計および予測、2021年~2033年(10億米ドル)
8.7.5. クウェート
8.7.5.1. 主要な国別動向
8.7.5.2. 競争環境
8.7.5.3. 規制環境
8.7.5.4. 償還シナリオ
8.7.5.5. クウェートの矯正歯科用品市場の推計および予測、2021年~2033年(10億米ドル)
第9章 競争環境
9.1. 主要市場参加者別の最近の動向および影響分析
9.2. 企業/競争の分類
9.2.1. イノベーター
9.3. ベンダーの動向
9.3.1. 主要な販売代理店およびチャネルパートナーの一覧
9.3.2. 主要顧客
9.4. 2025年の世界の主要企業の市場シェア分析
9.4.1. Align Technology, Inc.
9.4.1.1. 企業概要
9.4.1.2. 財務実績
9.4.1.3. 製品ベンチマーク
9.4.1.4. 戦略的取り組み
9.4.2. Envista Holdings Corporation(Ormco Corporation)
9.4.2.1. 企業概要
9.4.2.2. 財務実績
9.4.2.3. 製品のベンチマーク
9.4.2.4. 戦略的取り組み
9.4.3. Solventum Corporation
9.4.3.1. 会社概要
9.4.3.2. 財務実績
9.4.3.3. 製品のベンチマーク
9.4.3.4. 戦略的取り組み
9.4.4. Dentsply Sirona
9.4.4.1. 会社概要
9.4.4.2. 財務実績
9.4.4.3. 製品ベンチマーク
9.4.4.4. 戦略的取り組み
9.4.5. ストラウマン・グループ
9.4.5.1. 会社概要
9.4.5.2. 財務実績
9.4.5.3. 製品ベンチマーク
9.4.5.4. 戦略的取り組み
9.4.6. G&H Orthodontics (アルタリス・キャピタル・パートナーズLLC)
9.4.6.1. 会社概要
9.4.6.2. 財務実績
9.4.6.3. 製品ベンチマーク
9.4.6.4. 戦略的取り組み
9.4.7. アメリカン・オーソドンティクス
9.4.7.1. 会社概要
9.4.7.2. 財務実績
9.4.7.3. 製品のベンチマーク
9.4.7.4. 戦略的取り組み
9.4.8. DENTAURUM GmbH & Co. KG
9.4.8.1. 会社概要
9.4.8.2. 財務実績
9.4.8.3. 製品のベンチマーク
9.4.8.4. 戦略的取り組み
9.4.9. レオネ(Leone S.p.A.)
9.4.9.1. 会社概要
9.4.9.2. 財務実績
9.4.9.3. 製品ベンチマーク
9.4.9.4. 戦略的取り組み
9.4.10. Forestadent(Bernhard Förster GmbH)
9.4.10.1. 会社概要
9.4.10.2. 財務実績
9.4.10.3. 製品ベンチマーク
9.4.10.4. 戦略的取り組み
9.4.11. GC Orthodontics (GC Corporation)
9.4.11.1. 会社概要
9.4.11.2. 財務実績
9.4.11.3. 製品ベンチマーク
9.4.11.4. 戦略的取り組み
9.4.12. ロッキーマウンテン・オーソドンティクス
9.4.12.1. 会社概要
9.4.12.2. 財務実績
9.4.12.3. 製品のベンチマーク
9.4.12.4. 戦略的取り組み
9.4.13. TP Orthodontics, Inc.
9.4.13.1. 会社概要
9.4.13.2. 財務実績
9.4.13.3. 製品のベンチマーク
9.4.13.4. 戦略的取り組み
9.4.14. Reliance Orthodontic Products, Inc.
9.4.14.1. 会社概要
9.4.14.2. 財務実績
9.4.14.3. 製品ベンチマーク
9.4.14.4. 戦略的取り組み
9.4.15. SIA Orthodontic Manufacturer Srl
9.4.15.1. 会社概要
9.4.15.2. 財務実績
9.4.15.3. 製品ベンチマーク
9.4.15.4. 戦略的取り組み
9.4.16. エンジェライン・テクノロジー社
9.4.16.1. 会社概要
9.4.16.2. 財務実績
9.4.16.3. 製品ベンチマーク
9.4.16.4. 戦略的取り組み
9.4.17. フォームラボ
9.4.17.1. 会社概要
9.4.17.2. 財務実績
9.4.17.3. 製品ベンチマーク
9.4.17.4. 戦略的取り組み
9.4.18. Planmeca Oy
9.4.18.1. 会社概要
9.4.18.2. 財務実績
9.4.18.3. 製品ベンチマーク
9.4.18.4. 戦略的取り組み
9.4.19. Medit Corporation (MBK Partners)
9.4.19.1. 会社概要
9.4.19.2. 財務実績
9.4.19.3. 製品ベンチマーク
9.4.19.4. 戦略的取り組み
9.4.20. シェウ・デンタル社(Armira)
9.4.20.1. 会社概要
9.4.20.2. 財務実績
9.4.20.3. 製品ベンチマーク
9.4.20.4. 戦略的取り組み
9.4.21. スマーティー・デンテック
9.4.21.1. 会社概要
9.4.21.2. 財務実績
9.4.21.3. 製品ベンチマーク
9.4.21.4. 戦略的取り組み
9.4.22. ウルトラデント・プロダクツ社(三井化学)
9.4.22.1. 会社概要
9.4.22.2. 財務実績
9.4.22.3. 製品ベンチマーク
9.4.22.4. 戦略的取り組み
9.5. ヒートマップ分析/企業の市場ポジション分析
9.6. 2025年の推定企業市場シェア分析
9.7. その他の主要市場プレーヤー一覧
表一覧
表1 二次情報源一覧
表2 略語一覧
表3 世界の矯正歯科用品市場、 製品別、2021年~2033年(10億米ドル)
表4 世界の矯正歯科用品市場、患者グループ別、2021年~2033年(10億米ドル)
表5 世界の矯正歯科用品市場、用途別、2021年~2033年(10億米ドル)
表6 世界の矯正歯科用品市場、流通チャネル別、2021年~2033年(10億米ドル)
表7 世界の矯正歯科用品市場、地域別、2021年~2033年 (10億米ドル)
表8 北米矯正歯科用資材市場:国別、2021年~2033年(10億米ドル)
表9 北米矯正歯科用資材市場:製品別、2021年~2033年(10億米ドル)
表10 北米矯正歯科用資材市場:患者グループ別、2021年~2033年 (10億米ドル)
表11 北米矯正歯科用品市場、最終用途別、2021年~2033年(10億米ドル)
表12 北米矯正歯科用品市場、流通チャネル別、2021年~2033年(10億米ドル)
表13 米国 矯正歯科用品市場(製品別、2021年~2033年)(10億米ドル)
表14 米国矯正歯科用品市場(患者グループ別、2021年~2033年)(10億米ドル)
表15 米国矯正歯科用品市場(最終用途別、2021年~2033年)(10億米ドル)
表16 米国矯正歯科用品市場、流通チャネル別、2021年~2033年(10億米ドル)
表17 カナダ矯正歯科用品市場、製品別、2021年~2033年 (10億米ドル)
表18 カナダの矯正歯科用品市場:患者グループ別、2021年~2033年(10億米ドル)
表19 カナダの矯正歯科用品市場:最終用途別、2021年~2033年 (10億米ドル)
表20 カナダの矯正歯科用品市場:流通チャネル別、2021年~2033年(10億米ドル)
表21 メキシコの矯正歯科用品市場(製品別、2021年~2033年)(10億米ドル)
表22 メキシコの矯正歯科用品市場(患者グループ別、2021年~2033年)(10億米ドル)
表23 メキシコの矯正歯科用品市場(最終用途別、2021年~2033年) (10億米ドル)
表24 メキシコ矯正歯科用品市場、流通チャネル別、2021年~2033年(10億米ドル)
表25 欧州矯正歯科用品市場、国別、2021年~2033年(10億米ドル)
表26 欧州矯正歯科用品市場、製品別、 2021年~2033年(10億米ドル)
表27 欧州矯正歯科用品市場、患者グループ別、2021年~2033年(10億米ドル)
表28 欧州矯正歯科用品市場、最終用途別、2021年~2033年(10億米ドル)
表29 欧州矯正歯科用品市場、流通チャネル別、2021年~2033年(10億米ドル)
表30 ドイツ矯正歯科用品市場、製品別、2021年~2033年(10億米ドル)
表31 ドイツ矯正歯科用品市場、患者グループ別、2021年~2033年 (10億米ドル)
表32 ドイツの矯正歯科用品市場:最終用途別、2021年~2033年(10億米ドル)
表33 ドイツの矯正歯科用品市場:流通チャネル別、2021年~2033年(10億米ドル)
表34 英国の矯正歯科用品市場(製品別、2021年~2033年)(10億米ドル)
表35 英国の矯正歯科用品市場(患者グループ別、2021年~2033年)(10億米ドル)
表36 英国の矯正歯科用品市場(最終用途別、2021年 ~2033年(10億米ドル)
表37 英国矯正歯科用品市場、流通チャネル別、2021年~2033年(10億米ドル)
表38 フランス矯正歯科用品市場、製品別、2021年~2033年(10億米ドル)
表39 フランス矯正歯科用品市場、患者グループ別、2021年 – 2033年(10億米ドル)
表40 フランス矯正歯科用品市場、最終用途別、2021年~2033年(10億米ドル)
表41 フランス矯正歯科用品市場:流通チャネル別、2021年~2033年(10億米ドル)
表42 イタリア矯正歯科用品市場:製品別、2021年~2033年(10億米ドル)
表43 イタリア矯正歯科用品市場:患者グループ別、2021年~2033年 (10億米ドル)
表44 イタリアの矯正歯科用品市場:最終用途別、2021年~2033年(10億米ドル)
表45 イタリアの矯正歯科用品市場:流通チャネル別、2021年~2033年(10億米ドル)
表46 スペインの矯正歯科用品市場(製品別、2021年~2033年)(10億米ドル)
表47 スペインの矯正歯科用品市場(患者グループ別、2021年~2033年)(10億米ドル)
表48 スペインの矯正歯科用品市場(最終用途別、2021年~2033年)(10億米ドル)
表49 スペインの矯正歯科用品市場、流通チャネル別、2021年~2033年(10億米ドル)
表50 スウェーデンの矯正歯科用品市場、製品別、2021年~2033年 (10億米ドル)
表51 スウェーデン矯正歯科用品市場、患者グループ別、2021年~2033年(10億米ドル)
表52 スウェーデン矯正歯科用品市場、 最終用途別、2021年~2033年(10億米ドル)
表53 スウェーデン矯正歯科用品市場、流通チャネル別、2021年~2033年(10億米ドル)
表54 デンマーク矯正歯科用品市場、製品別、2021年~2033年 (10億米ドル)
表55 デンマークの矯正歯科用品市場、患者グループ別、2021年~2033年(10億米ドル)
表56 デンマークの矯正歯科用品市場、最終用途別、2021年~2033年(10億米ドル)
表57 デンマークの矯正歯科用品市場、流通チャネル別、2021年 ~2033年(10億米ドル)
表58 ノルウェーの矯正歯科用品市場:製品別、2021年~2033年(10億米ドル)
表59 ノルウェーの矯正歯科用品市場:患者グループ別、2021年~2033年(10億米ドル)
表60 ノルウェーの矯正歯科用品市場:最終用途別、2021年~2033年(10億米ドル)
表61 ノルウェーの矯正歯科用品市場:流通チャネル別、2021年~2033年 (10億米ドル)
表62 アジア太平洋地域の矯正歯科用資材市場:国別、2021年~2033年(10億米ドル)
表63 アジア太平洋地域の矯正歯科用資材市場:製品別、2021年~2033年 (10億米ドル)
表64 アジア太平洋地域の矯正歯科用品市場(患者グループ別)、2021年~2033年(10億米ドル)
表65 アジア太平洋地域の矯正歯科用品市場(最終用途別)、2021年~2033年(10億米ドル)
表66 アジア太平洋地域の矯正歯科用品市場、流通チャネル別、2021年~2033年(10億米ドル)
表67 日本の矯正歯科用品市場、製品別、2021年~2033年(10億米ドル)
表68 日本の矯正歯科用品市場、 患者層別、2021年~2033年(10億米ドル)
表69 日本の矯正歯科用品市場、最終用途別、2021年~2033年(10億米ドル)
表70 日本の矯正歯科用品市場、流通チャネル別、2021年~2033年(10億米ドル)
表71 中国の矯正歯科用品市場、 製品別、2021年~2033年(10億米ドル)
表72 中国矯正歯科用品市場、患者グループ別、2021年~2033年(10億米ドル)
表73 中国矯正歯科用品市場、最終用途別、2021年~2033年(10億米ドル)
表74 中国の矯正歯科用品市場:流通チャネル別、2021年~2033年(10億米ドル)
表75 インドの矯正歯科用品市場:製品別、2021年~2033年(10億米ドル)
表76 インドの矯正歯科用品市場:患者グループ別、2021年~2033年(10億米ドル)
表77 インドの矯正歯科用品市場:最終用途別、2021年~2033年(10億米ドル)
表78 インドの矯正歯科用品市場:流通チャネル別、2021年~2033年(10億米ドル)
表79 オーストラリアの矯正歯科用品市場:製品別、2021年~2033年(10億米ドル)
表80 オーストラリアの矯正歯科用品市場、患者グループ別、2021年~2033年(10億米ドル)
表81 オーストラリアの矯正歯科用品市場、
最終用途別、2021年~2033年(10億米ドル)
表82 オーストラリアの矯正歯科用品市場、流通チャネル別、2021年~2033年(10億米ドル)
表83 韓国の矯正歯科用品市場、 製品別、2021年~2033年(10億米ドル)
表84 韓国矯正歯科用品市場、患者グループ別、2021年~2033年(10億米ドル)
表85 韓国矯正歯科用品市場、最終用途別、2021年~2033年(10億米ドル)
表86 韓国矯正歯科用品市場、流通チャネル別、2021年~2033年(10億米ドル)
表87 タイ矯正歯科用品市場、製品別、2021年~2033年(10億米ドル)
表88 タイ矯正歯科用品市場、患者グループ別、2021年 ~2033年(10億米ドル)
表89 タイの矯正歯科用品市場、最終用途別、2021年~2033年 (10億米ドル)
表90 タイの矯正歯科用品市場:流通チャネル別、2021年~2033年(10億米ドル)
表91 ラテンアメリカの矯正歯科用品市場:国別、2021年~2033年(10億米ドル)
表92 ラテンアメリカの矯正歯科用品市場:製品別、2021年~2033年 (10億米ドル)
表93 ラテンアメリカ矯正歯科用品市場:患者グループ別、2021年~2033年(10億米ドル)
表94 ラテンアメリカ矯正歯科用品市場:最終用途別、2021年~2033年(10億米ドル)
表95 ラテンアメリカ矯正歯科用品市場:流通チャネル別、2021年~2033年(10億米ドル)
表96 ブラジル矯正歯科用品市場:製品別、2021年~2033年(10億米ドル)
表97 ブラジル矯正歯科用品市場:患者グループ別、2021年~2033年(10億米ドル)
表98 ブラジル矯正歯科用品市場:最終用途別、2021年~2033年(10億米ドル)
表99 ブラジル矯正歯科用品市場:流通チャネル別、2021年~2033年(10億米ドル)
表100 アルゼンチンの矯正歯科用品市場:製品別、2021年~2033年(10億米ドル)
表101 アルゼンチンの矯正歯科用品市場:患者グループ別、2021年~2033年(10億米ドル)
表102 アルゼンチンの矯正歯科用品市場:最終用途別、2021年~2033年 (10億米ドル)
表103 アルゼンチンの矯正歯科用品市場、流通チャネル別、2021年~2033年(10億米ドル)
表104 中東・アフリカの矯正歯科用資材市場:国別、2021年~2033年(10億米ドル)
表105 中東・アフリカの矯正歯科用資材市場:製品別、2021年~2033年(10億米ドル)
表106 中東・アフリカの矯正歯科用品市場:患者グループ別、2021年~2033年 (10億米ドル)
表107 中東・アフリカの矯正歯科用品市場、最終用途別、2021年~2033年(10億米ドル)
表108 中東・アフリカの矯正歯科用品市場、流通チャネル別、2021年 ~2033年(10億米ドル)
表109 サウジアラビアの矯正歯科用品市場(製品別、2021年~2033年) (10億米ドル)
表110 サウジアラビアの矯正歯科用品市場、患者グループ別、2021年~2033年(10億米ドル)
表111 サウジアラビアの矯正歯科用品市場、最終用途別、2021年~2033年(10億米ドル)
表112 サウジアラビアの矯正歯科用品市場(流通チャネル別、2021年~2033年)(10億米ドル)
表113 アラブ首長国連邦(UAE)の矯正歯科用品市場(製品別、2021年~2033年)(10億米ドル)
表114 アラブ首長国連邦(UAE)の矯正歯科用品市場:患者グループ別、2021年~2033年(10億米ドル)
表115 アラブ首長国連邦(UAE)の矯正歯科用品市場:最終用途別、2021年~2033年(10億米ドル)
表116 アラブ首長国連邦(UAE)の矯正歯科用品市場:流通チャネル別、2021年~2033年(10億米ドル)
表117 南アフリカの矯正歯科用品市場:製品別、2021年~2033年(10億米ドル)
表118 南アフリカの矯正歯科用品市場:患者グループ別、2021年~2033年 (10億米ドル)
表119 南アフリカの矯正歯科用品市場、最終用途別、2021年~2033年(10億米ドル)
表120 南アフリカの矯正歯科用品市場、流通チャネル別、2021年~2033年(10億米ドル)
表121 クウェートの矯正歯科用品市場、製品別、2021年 ~2033年(10億米ドル)
表122 クウェート矯正歯科用品市場:患者グループ別、2021年~2033年(10億米ドル)
表123 クウェート矯正歯科用品市場:最終用途別、2021年~2033年(10億米ドル)
表124 クウェート矯正歯科用品市場:流通チャネル別、 2021年~2033年(10億米ドル)
表125 主要企業の概要
表126 財務実績
表127 製品ベンチマーク
表128 戦略的取り組み
図表一覧
図1 情報収集
図2 一次調査のパターン
図3 市場調査のアプローチ
図4 バリューチェーンに基づく市場規模の算出と予測
図5 市場の策定と検証
図6 矯正歯科用品市場、市場セグメンテーション
図7 市場推進要因分析(現在および将来への影響)
図8 市場制約要因分析(現在および将来への影響)
図9 市場機会分析(現在および将来への影響)
図10 市場課題分析(現在および将来への影響)
図11 SWOT分析(要因別:政治・法規制、経済、技術)
図12 ポーターの5つの力分析
図13 地域別市場:主なポイント
図14 世界の矯正歯科用品市場、 製品別、2021年~2033年(10億米ドル)
図15 世界の矯正歯科用品市場、矯正歯科機器別、2021年~2033年(10億米ドル)
図16 世界の矯正歯科用品市場、矯正歯科器具別、2021年~2033年(10億米ドル)
図17 世界の矯正歯科用品市場、矯正用ペンチ別、2021年~2033年(10億米ドル)
図18 世界の矯正歯科用品市場、 リガチャーカッター別、2021年~2033年(10億米ドル)
図19 世界の矯正歯科用消耗品市場、ブラケット位置決め器具別、2021年~2033年(10億米ドル)
図20 世界の矯正歯科用消耗品市場、遠心端カッター別、2021年~2033年(10億米ドル)
図21 世界の矯正歯科用消耗品市場、デボンディング器具別、2021年~2033年(10億米ドル)
図22 世界の矯正歯科用消耗品市場、リガチャーガン別、2021年~2033年 (10億米ドル)
図23 世界の矯正歯科用消耗品市場、その他の矯正歯科用器具別、2021年~2033年(10億米ドル)
図24 世界の矯正歯科用消耗品市場、デジタル・診断機器別、2021年~2033年(10億米ドル)
図25 世界の矯正歯科用消耗品市場、 口腔内スキャナー別、2021年~2033年(10億米ドル)
図26 世界の矯正歯科用品市場、CBCTおよびデジタルX線画像診断システム別、2021年~2033年(10億米ドル)
図27 世界の矯正歯科用品市場、3Dプリンター別、 2021年~2033年(10億米ドル)
図28 世界の矯正歯科用資材市場、CAD/CAMおよびデジタル治療計画ソフトウェア別、2021年~2033年
(10億米ドル)
図29 世界の矯正歯科用資材市場、ロボット式ワイヤー曲げシステム別、2021年~2033年(10億米ドル)図30 世界の矯正歯科用資材市場、矯正歯科用消耗品別、2021年 ~2033年(10億米ドル)図31 世界の矯正歯科用消耗品市場:固定式矯正装置用消耗品別、2021年~2033年(10億米ドル)図32 世界の矯正歯科用資材市場、ブラケット別、2021年~2033年(10億米ドル)図33 世界の矯正歯科用資材市場、金属製ブラケット別、2021年~2033年 (10億米ドル)図34 世界の矯正歯科用消耗品市場:審美ブラケット別、2021年~2033年(10億米ドル)図35 世界の矯正歯科用消耗品市場:従来型/結紮式ブラケット別、2021年~2033年(10億米ドル)図36 世界の矯正歯科用資材市場、セルフリゲーションブラケット別、2021年~2033年(10億米ドル)図37 世界の矯正歯科用資材市場、アーチワイヤー別、2021年~2033年(10億米ドル)図38 世界の矯正歯科用資材市場、ニッケルチタン(NiTi)アーチワイヤー別、2021年~2033年(10億米ドル)図39 世界の矯正歯科用資材市場、 ステンレス製アーチワイヤー別、2021年~2033年(10億米ドル)図40 世界の矯正歯科用資材市場、ベータチタン(TMA)製アーチワイヤー別、2021年~2033年(10億米ドル)図41 世界の矯正歯科用資材市場、 その他のアーチワイヤー別、2021年~2033年(10億米ドル)図42 世界の矯正歯科用資材市場、頬側チューブおよびバンド別、2021年~2033年(10億米ドル)図43 世界の矯正歯科用資材市場、 リガチャー別、2021年~2033年(10億米ドル)図44 世界の矯正歯科用消耗品市場、エラストマー製リガチャー別、2021年~2033年(10億米ドル)図45 世界の矯正歯科用消耗品市場、ステンレス製リガチャー別、2021年~2033年(10億米ドル)図 46 世界の矯正歯科用消耗品市場、エラスティックおよびパワーチェーン別、2021年~2033年(10億米ドル)
図47 世界の矯正歯科用消耗品市場、接着剤・ボンディング剤別、2021年~2033年(10億米ドル)
図48 世界の矯正歯科用消耗品市場、セパレーター・スペーサー別、2021年~2033年(10億米ドル)
図49 世界の矯正歯科用消耗品市場、間接接着トレイ別、2021年~2033年(10億米ドル)
図50 世界の矯正歯科用消耗品市場、アンカーシステム別、2021年~2033年 (10億米ドル)
図51 世界の矯正歯科用資材市場:一時的アンカーデバイス(TAD/ミニスクリュー)別、2021年~2033年(10億米ドル)
図52 世界の矯正歯科用消耗品市場、ヘッドギア別、2021年~2033年(10億米ドル)
図53 世界の矯正歯科用消耗品市場、口蓋横アーチ(TPA)別、2021年~2033年(10億米ドル)
図54 世界の矯正歯科用消耗品市場、 ナンス・アプライアンス別、2021年~2033年(10億米ドル)
図55 世界の矯正歯科用消耗品市場、リップバンパー別、2021年~2033年(10億米ドル)
図56 世界の矯正歯科用消耗品市場、その他のアンカー装置別、2021年~2033年(10億米ドル)
図57 世界の矯正歯科用品市場、着脱式矯正用消耗品別、2021年~2033年(10億米ドル)
図58 世界の矯正歯科用品市場、クリアアライナー別、2021年~2033年(10億米ドル)
図59 世界の矯正歯科用品市場、リテーナー別、2021年~2033年(10億米ドル)
図60 世界の矯正歯科用品市場、その他別、2021年~2033年 (10億米ドル)
図61 世界の矯正歯科用品市場:患者層別、2021年~2033年(10億米ドル)
図62 世界の矯正歯科用品市場:小児別、2021年~2033年(10億米ドル)
図63 世界の矯正歯科用品市場:10代別、2021年~2033年(10億米ドル)
図64 世界の矯正歯科用品市場:成人別、2021年~2033年(10億米ドル)
図65 世界の矯正歯科用消耗品市場、最終用途別、2021年~2033年(10億米ドル)
図66 世界の矯正歯科用品市場:矯正歯科クリニック別、2021年~2033年(10億米ドル)
図67 世界の矯正歯科用品市場:DSO提携クリニック別、2021年~2033年(10億米ドル)
図68 世界の矯正歯科用品市場:民間クリニック別、2021年~2033年(10億米ドル)
図69 世界の矯正歯科用品市場:病院別、2021年~2033年(10億米ドル)
図70 世界の矯正歯科用品市場:学術・研究機関別、2021年~2033年(10億米ドル)
図71 世界の矯正歯科用品市場:流通チャネル別、2021年~2033年 (10億米ドル)
図72 世界の矯正歯科用品市場、直接販売別、2021年~2033年(10億米ドル)
図73 世界の矯正歯科用品市場:歯科用卸売業者別、2021年~2033年(10億米ドル)
図74 世界の矯正歯科用品市場:Eコマース/オンライン販売別、2021年~2033年 (10億米ドル)
図75 地域別見通し、2025年および2033年
図76 北米矯正歯科用品市場、2021年~2033年(10億米ドル)
図77 米国矯正歯科用品市場、2021年~2033年(10億米ドル)
図78 カナダの矯正歯科用品市場、2021年~2033年(10億米ドル)
図79 メキシコの矯正歯科用品市場、2021年~2033年(10億米ドル)
図80 欧州の矯正歯科用品市場、2021年~2033年(10億米ドル)
図81 ドイツの矯正歯科用品市場、2021年~2033年(10億米ドル)
図82 英国の矯正歯科用品市場、2021年~2033年 (10億米ドル)
図83 フランス矯正歯科用資材市場、2021年~2033年(10億米ドル)
図84 イタリア矯正歯科用資材市場、2021年~2033年(10億米ドル)
図85 スペイン矯正歯科用資材市場、2021年~2033年(10億米ドル)
図86 デンマークの矯正歯科用資材市場、2021年~2033年(10億米ドル)
図87 ノルウェーの矯正歯科用資材市場、2021年~2033年(10億米ドル)
図88 アジア太平洋地域の矯正歯科用資材市場、2021年~2033年(10億米ドル)
図89 日本の矯正歯科用資材市場、2021年~2033年(10億米ドル)
図90 中国の矯正歯科用資材市場、2021年~2033年 (10億米ドル)
図91 インドの矯正歯科用品市場、2021年~2033年(10億米ドル)
図92 オーストラリアの矯正歯科用品市場、2021年~2033年(10億米ドル)
図93 韓国の矯正歯科用品市場、2021年~2033年(10億米ドル)
図94 タイの矯正歯科用品市場、2021年~2033年(10億米ドル)
図95 ラテンアメリカの矯正歯科用品市場、2021年~2033年(10億米ドル)
図96 ブラジルの矯正歯科用品市場、2021年~2033年(10億米ドル)
図 図97 アルゼンチンの矯正歯科用品市場、2021年~2033年(10億米ドル)
図98 中東・アフリカの矯正歯科用品市場、2021年~2033年(10億米ドル)
図99 サウジアラビアの矯正歯科用品市場、2021年~2033年(10億米ドル)
図100 アラブ首長国連邦(UAE)の矯正歯科用品市場、2021年~2033年(10億米ドル)
図101 南アフリカの矯正歯科用品市場、2021年~2033年(10億米ドル)
図102 クウェートの矯正歯科用品市場、2021年~2033年(10億米ドル)









