主な市場動向と洞察
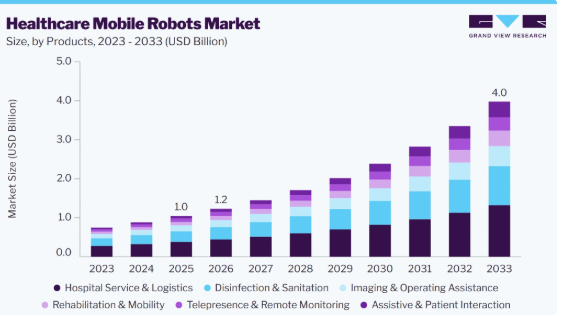
- 製品別:2025年には、病院サービス・物流セグメントが市場を牽引し、売上高シェアの36.4%を占めました。
- 用途別:2025年には、資材輸送・物流セグメントが35.7%という最大の売上高シェアを占めました。
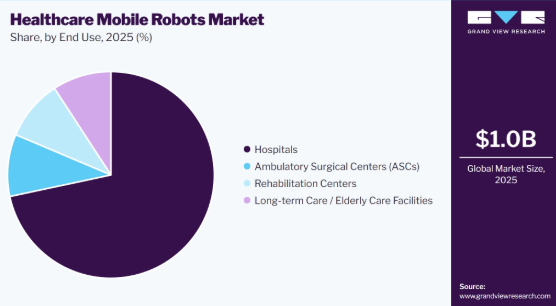
- 最終用途別:2025年には、病院セグメントが71.7%という最大の売上高シェアを占めました。
- 制御技術別:2025年には、自律航行セグメントが64.3%という最大の売上高シェアを占めました。
地域別のハイライト
- 最大の地域市場:北米(2025年の売上高シェア42.8%)
- 最も成長が著しい地域市場:ラテンアメリカ(2026年~2033年のCAGRが最高)
- 国別:2025年には米国が最大の市場シェアを占めました
市場規模と予測
- 2025年の市場規模:10億米ドル
- 2025年の推定市場規模:12億米ドル
- 2033年までの予測市場規模:40億米ドル
- CAGR(2026年~2033年):18.2%
人工知能(AI)、自律航行、およびコネクテッド・ヘルスケア・インフラの進歩に伴うスマート病院への投資拡大により、病院やその他の医療現場において、物流、消毒、テレプレゼンス、および患者支援のための移動ロボットの導入が加速しています。
市場の動向
医療用モバイルロボットの導入は、孤立したパイロットプロジェクトから、ワークフローに基づいた展開へと移行しつつあります。病院では、自律型モバイルロボットを調剤、在庫管理、およびフリート管理システムと連携させている一方、手術やリハビリテーション向けのプラットフォームでは、計画策定ソフトウェア、画像診断、および遠隔サポート機能が追加されています。
市場の集中度と特徴
この業界は革新性が高く、製品開発は、より安全なナビゲーション、移動型マニピュレーション、ワークフローとの統合、およびタスク特化型ソフトウェアに重点が置かれています。例えば、2025年10月、Diligent Robotics社は、より高い演算能力、再設計されたハードウェア、そして125万件以上の病院での配送データに基づいて構築されたAIモデルを搭載した「Moxi 2.0」を発表しました。同社によると、Moxiは米国内の25以上の病院で稼働しており、この新しいプラットフォームは、病床や車椅子の周囲といった混雑したエリアをナビゲートできるように設計されているとのことです。また、2025年10月には、Johnson & Johnson MedTechも、NVIDIAと提携し、同社のロボットプラットフォーム「MONARCH」の開発においてシミュレーションとデジタルツインを活用することを発表しました。これらの事例は、イノベーションが実際の臨床ワークフローに基づいて訓練・検証されたシステムへと向かっていることを示しています。
業界では、中規模から大規模なM&A活動が活発化しており、各社は病院の自律型自動化機能を拡大し、AIを活用したロボット事業のポートフォリオを強化するために、医療用ロボット企業を買収しています。例えば、2026年1月、サーブ・ロボティクス社は、自律型病院ロボット「Moxi」の開発元であるディリジェント・ロボティクス社の買収を発表しました。この買収により、サーブ・ロボティクス社のプラットフォームは医療分野へと拡大し、病院の物流およびAIを活用した移動型ロボティクス分野での存在感を強化するとともに、屋内医療オートメーションの成長を加速させます。
この業界は規制が厳しく、メーカーは導入前に、厳格な安全性、リスク管理、および病院の運用基準を遵守しなければなりません。規制への準拠は、医療施設における自律型ロボットの安全な運用を確保する一方で、開発期間を延長することにもつながります。例えば、2024年には、ISOが、病院内での薬剤配送に使用される自律移動ロボット(AMR)に特化した世界初の国際規格であるISO 25268の策定を承認しました。この規格は、安全な薬剤輸送、エレベーターとの連携、緊急停止機能、および病院物流に関するガイドラインを規定しており、医療用移動ロボットに対する規制監督が強化されていることを浮き彫りにしています。
業界では適度な製品拡充が進んでおり、メーカー各社は、薬剤配送、薬局の自動化、院内物流など、特定の病院業務フローに対応したロボットを導入することで、製品ラインナップを強化しています。例えば、2024年5月、Richtech Robotics社は、病院向けに設計されたエレベーター対応の自律移動ロボット「Medbot」を発売しました。このロボットは、安全な薬剤配送を自動化し、エレベーターやIoT対応の病院インフラと連携し、24時間365日の薬局物流をサポートすることで、同社の医療用ロボット製品ラインナップを拡充しています。
また、病院の自動化導入拡大を支援するため、各社が地域本部やサービスネットワークを構築していることから、業界では中程度から高い水準の地理的拡大が進んでいます。例えば、2025年3月、Pudu Roboticsは、カリフォルニア州サンタクララに新たな米国本社を、ニュージャージー州に新たなフルフィルメントセンターを開設し、北米での事業を拡大しました。この拡大により、医療、物流、その他の分野の顧客に対する現地での販売、導入、アフターサービスサポートが強化されます。
アナリストの見解
この業界は、反復的な作業の自動化、医療従事者の人手不足への対応、業務効率の向上、および患者支援の強化といったニーズによって牽引されています。歩行訓練や移動支援へのロボットシステムの導入が進むにつれ、リハビリテーション療法分野が最も急速な成長を遂げると予想されます。病院が依然として主要なエンドユーザーセグメントですが、長期介護施設や高齢者介護施設も新たな成長機会として浮上しています。技術的な観点から見ると、自律航行が導入を牽引している一方、遠隔監視を必要とする用途では、遠隔操作型およびハイブリッド型システムの採用が進んでいます。全体として、市場は、複数の医療ワークフローをサポートできる、AI搭載の、ネットワーク接続された多機能移動ロボットへと移行しつつあります。
製品インサイト
製品別では、2025年に病院サービス・物流セグメントが36.4%という最大の売上シェアを占めました。このセグメントは、病院内での薬剤、検査検体、医療用品、医療機器の搬送における自律型移動ロボットの導入拡大に支えられています。例えば、2025年7月、Diligent Robotics社は、同社の「Moxi」ロボットが30万件以上の薬局への配送を完了し、そのフリートによる病院内での総配送件数が110万件を突破したと報告しました。Moxiロボットは米国内の30以上の医療システムに導入されており、日常的な病院物流における移動ロボットの利用が拡大していることを示しています。
支援・患者交流セグメントは、予測期間中に最も高い年平均成長率(CAGR)を記録すると予想されています。この成長は、患者とのコミュニケーション、情報提供、付き添い、および関与を目的とした社会支援ロボットの導入が増加していることに起因しています。例えば、2026年1月、学術誌『Frontiers in Digital Health』に掲載された研究では、オランダのメディッシュ・スペクトラム・トゥウェンテ病院において、GPT(生成言語モデル)を搭載した社会支援ロボットによる患者とのコミュニケーションが評価されました。このロボットは、患者にエビデンスに基づいた情報を提供し、医療従事者とのやり取りを支援するように設計されており、患者中心のケアにおけるAI搭載ロボットの可能性を示しています
用途別分析
用途別では、2025年に資材輸送・物流セグメントが35.7%という最大の売上シェアを占め、予測期間を通じてその優位性を維持すると見込まれています。このセグメントは、医療施設内での医薬品、検査サンプル、医療用品、食事、その他の資材の輸送に向けた移動ロボットの導入拡大によって牽引されています。例えば、2026年3月、日本のトヨタ記念病院では、24台の自律搬送ロボット「ポタロ」を導入し、院内で1日平均170回の搬送を行いました。これらのロボットは、エレベーターや自動ドア、病院の内部インフラと連携して医薬品、検体、その他の資材を搬送し、スタッフが反復的な搬送作業を行う必要性を軽減しました。
リハビリテーション療法分野は、2026年から2033年にかけて21.5%という最も高い年平均成長率(CAGR)を記録すると予測されています。この成長は、歩行訓練、移動支援、反復的なリハビリテーション運動のためのロボットシステムの導入拡大によって支えられています。例えば、ウェイクメッド・リハビリテーション病院は、脳卒中、脊髄損傷、後天性脳損傷、多発性硬化症からの回復を目指す患者を支援するため、ロボット歩行プログラムにおいて「EksoNR」ロボット外骨格を採用していることを強調しました。このシステムは、リハビリテーション中の反復的な歩行動作を患者に支援するとともに、セラピストが患者のニーズに応じてロボット支援のレベルを調整できるようにします。
制御技術に関する洞察
制御技術別では、自律航行セグメントが2025年に64.3%という最大の売上シェアを占め、予測期間中もその優位性を維持すると見込まれています。このセグメントは、センサー、マッピング技術、ナビゲーションシステムを搭載し、人間の介入を最小限に抑えて物流、配送、清掃業務を行う自律移動ロボットの利用拡大によって牽引されています。例えば、2025年5月、研究者らは病院用物流ロボット向けの動的SLAMシステムに関する研究を発表しました。このシステムは、非線形最適フィルタリング、ディープラーニング、およびマルチモーダルセンサーデータを統合し、複雑な病院環境における位置決め精度とナビゲーション性能を向上させています。この研究により、マッピングおよびリアルタイム位置特定能力の向上が実証され、医療用移動ロボット向けのより信頼性の高い自律航行システムの開発が後押しされました。
遠隔操作/リモート駆動セグメントは、2026年から2033年にかけて19.1%という最も高い年平均成長率(CAGR)を記録すると予想されています。この成長は、テレプレゼンス、遠隔監視、および遠隔地からの専門家の介入を必要とする臨床処置のための遠隔制御ロボットシステムの利用拡大によって支えられています。例えば、2025年2月、NTT、弘前大学病院、メディカロイド、およびその他のパートナーは、日本国内の2つの病院間で「ひのとり」手術ロボットの遠隔操作の実証実験を行いました。この実証実験では、弘前大学病院と津軽総合病院を約30kmの距離で接続し、片方向の伝送遅延がわずか0.28ミリ秒という高精度な遠隔制御を実現しました。この実証実験は、遠隔ロボット制御の進歩と、地理的に離れた医療施設間で専門的な医療ノウハウを広げる可能性を浮き彫りにしています。
用途別分析
用途別では、2025年に病院セグメントが71.6%という最大の売上シェアを占め、予測期間を通じてその優位性を維持すると見込まれています。病院における移動型ロボットの導入が活発化しているのは、物資の運搬、消毒、患者のモニタリング、リハビリテーション、その他の日常的な医療活動での利用が増加しているためです。例えば、2025年5月、台湾のマッケイ記念病院は、物流、患者支援、環境モニタリングのために、AIを搭載したロボット3台を導入しました。そのうち1台は検体や資材を自律的に搬送するように設計されており、もう1台は患者の受付、移動支援、付き添いを担当しました。この導入は、業務効率の向上と医療スタッフの支援を目的として、病院内の複数の業務プロセスにおいて移動型ロボットの利用が拡大していることを示しています。
長期介護/高齢者介護施設セグメントは、2026年から2033年にかけて21.1%という最も高い年平均成長率(CAGR)を記録すると予想されています。この成長は、入居者との関わり、コミュニケーション、付き添い、および基本的なサービス支援を目的とした、移動型ロボットや社会支援ロボットの導入拡大によって牽引されています。例えば、2025年4月、ヘリオット・ワット大学とノース・スター・ハウジング・グループは、英国のエクストラケア住宅団地「アスペン・ガーデンズ」に、「バジル」と名付けられたヒューマノイドロボット「ファーハット」を導入しました。このロボットは、会話を通じて入居者や来訪者と交流するように設計されており、スマートコーヒーマシンとも連携して基本的なサービスを提供していました。この導入事例は、支援付き居住環境における社会支援ロボットの利用拡大を示すものであり、高齢者の社会的つながりやサービス提供を改善するその可能性を浮き彫りにしています。
地域別動向
2025年、北米の医療用移動ロボット市場は42.8%という最大の売上シェアを占めました。これは、病院の物流の自動化、人手不足の解消、および業務効率の向上を目的とした自律移動ロボット(AMR)の導入拡大が原動力となっています。また、同地域は、先進的な医療インフラと、AIを活用した病院の自動化への投資拡大という恩恵も受けています。例えば、2026年6月、Relay Robotics社はBayCare Health System社との提携を拡大し、ウィンターヘイブン病院およびウィンターヘイブン・ウィメンズ病院に自律移動ロボットを追加導入し、薬剤や検査検体の搬送を自動化しました。
米国の医療用移動ロボット市場の動向
2025年、米国の医療用移動ロボット市場は、病院の自動化への投資拡大、人材不足の深刻化、および物流・資材運搬におけるAI搭載自律移動ロボットの導入拡大を背景に、北米で最大のシェアを占めました。主要なロボット企業の存在や、スマート病院インフラへの継続的な投資が、市場の成長をさらに後押ししています。例えば、2025年9月、STエンジニアリング・エーソンはオラクルと提携し、自律移動ロボットを「Oracle Fusion Cloud Inventory Management」と統合しました。これにより、米国の病院では在庫の搬送を自動化し、サプライチェーンの可視性と業務効率を向上させることが可能になりました。
欧州の医療用移動ロボット市場の動向
欧州の医療用移動ロボット市場は、病院の自動化への投資拡大、デジタルヘルス関連の支援策、および病院の物流や患者ケアにおける自律移動ロボット(AMR)の導入拡大により、予測期間中に大幅な成長が見込まれています。ワークフローの最適化や医療従事者の業務支援に対する需要の高まりが、同地域全体の市場成長をさらに加速させています。例えば、2026年4月、グラーツ大学病院(オーストリア)は、STILL社の自律移動ロボット「AXH iGo」を導入し、病院の物流ネットワークを通じた医療用品や資材の24時間365日の搬送を自動化することで、欧州最大級の病院キャンパスの一つにおける業務効率を向上させました。
英国の医療用移動ロボット市場は、NHS(国民保健サービス)による医療の自動化およびスマート病院技術への投資拡大に牽引されています。物流効率の向上とスタッフの業務負担軽減を目的としたロボットの導入が、市場の成長を支えています。例えば、2025年7月、DHLサプライチェーンは、英国のライフサイエンスおよび医療セクターの成長を支援するための新たな「DHLヘルスロジスティクス」施設の開発を含め、英国全土の事業における自動化とロボット技術の拡大に向けて、5億5,000万ユーロ(7億3,974万米ドル)の投資を発表しました。
ドイツの医療用移動ロボット市場は、スマートホスピタル、病院物流の自動化、およびAIを活用したロボット技術への投資拡大に牽引され、予測期間中に大幅な成長が見込まれています。同国の強固な医療技術エコシステムと、デジタルヘルスケア変革への注力が、医療施設全体における自律移動ロボットの導入をさらに後押ししています。例えば、2025年3月、グラーツ大学病院は、医療用品や資材の搬送を自動化し、より効率的な病院物流とスマート病院運営を支援するため、病院の物流トンネルに初の自律移動ロボット(AMR)を導入しました。
アジア太平洋地域の医療用移動ロボット市場の動向
アジア太平洋地域の医療用移動ロボット市場は、病院インフラの拡大、高齢化の進展、強力なロボット製造能力、および医療の自動化に対する政府の支援強化によって牽引されています。例えば、2025年7月、川崎重工業とフォックスコンは、2025年4月に開始された台中退役軍人総合病院での試験運用が成功したことを受け、自律型介護支援ロボット「ヌラボット(Nurabot)」の共同開発を発表しました。
インドの医療用移動ロボット市場は、医療自動化への投資拡大、病院インフラの拡充、およびAI搭載ロボット技術の導入増加により、急速な成長が見込まれています。病院の効率化と医療従事者の負担軽減に対する需要の高まりが、医療提供者によるロボットソリューションの導入を後押ししています。例えば、2025年12月、SSイノベーションズは、インド全土の遠隔地や医療サービスが行き届いていない地域へロボット手術ケアを拡大し、同国のデジタルヘルスケア変革を支援するために設計された移動型ロボット遠隔手術プラットフォーム「SSi Mantra TeleSync Mobile Unit」を発売しました。
日本の医療用移動ロボット市場は、高齢化、慢性的な医療従事者不足、そしてロボット技術革新における高い専門知識によって牽引されています。病院では、物流の自動化や業務効率の向上を図るため、自律型移動ロボットの導入がますます進んでいます。例えば、2025年6月、川崎重工業と慶應義塾大学病院は、自律型移動ロボット「FORRO」を用いた院内自動配送サービスを開始しました。このサービスでは、検査検体、医薬品、医療用品を輸送することで、医療従事者の業務負担を軽減しています。
ラテンアメリカの医療用移動ロボット市場の動向
ラテンアメリカの医療用移動ロボット市場は、医療の近代化や病院の自動化への投資拡大、およびAI搭載ロボット技術の導入に牽引され、予測期間において最も高いCAGRで成長すると見込まれています。業務効率の向上や高度な医療サービスへのアクセス拡大に対する需要の高まりが、同地域全体の市場成長をさらに後押ししています。例えば、2025年9月、ホスピタル・ユニメド・サン・ドミンゴス病院は、Robovisor社が開発した自動サービスロボットを導入し、院内での診断検査結果の配送を行いました。これにより、ワークフローの効率が向上し、医療業務におけるデジタルトランスフォーメーションが促進されました。
中東・アフリカの医療用移動ロボット市場の動向
中東・アフリカの医療用移動ロボット市場は、UAEやサウジアラビア全域におけるスマート病院、AIを活用した医療技術、および病院の自動化への投資増加に牽引され、予測期間中に著しいCAGRで成長すると予想されます。政府主導のデジタルヘルスイニシアチブや、業務効率化への需要の高まりが、医療施設におけるロボットソリューションの導入を加速させています。例えば、2025年4月、Burjeel Holdings社はHippocratic AI社と提携し、UAE国内の自社病院全館に多言語対応のAI医療エージェントを導入し、患者とのコミュニケーション、臨床ワークフロー、および業務効率の向上を支援しました。この導入は自律型移動ロボットではなくAIエージェントに焦点を当てたものですが、医療の自動化やインテリジェント病院技術に対する同地域の広範な投資を反映しています。
主要な医療用移動ロボット企業のインサイト
医療用移動ロボット市場の企業は、病院サービス・物流、消毒・衛生管理、介助・患者対応、テレプレゼンス・遠隔モニタリング、リハビリテーション・移動支援、画像診断・手術支援などの分野で活動しています。市場の供給側を分析する際には、各社の製品ポートフォリオ、導入実績、パートナーシップ、規制面での進捗状況、および医療分野特有の収益構成が考慮されます。
主要な医療用移動ロボット企業
医療用移動ロボット市場における主要なプレーヤーには、以下のような企業があります:
- ABB Ltd
- Aethon
- Omron Corporation
- Teradyne
- Ateago Technology
- VGo Communications, Inc.
- Awabot
- Xenex Disinfection Services Inc.
- Medtronic
- ST Engineering Aethon
- Diligent Robotics
最近の動向:
- 2026年7月、ABB Roboticsは、臨床検査室向けのAI搭載ロボットソリューションを開発するため、Roche Diagnosticsとのグローバルな提携を発表しました。この提携は、検査室内の物流および病理スライドの取り扱いにおける自律移動ロボット(AMR)の統合に焦点を当て、医療検査室におけるワークフローの効率化と自動化の向上を目指しています。この提携により、AIを活用した自動化機能が拡大され、ABBの医療用移動ロボット市場における地位が強化されます。
- 2025年5月、ABB Ltd.は、AIベースのビジュアルSLAMナビゲーション技術を提供するSevensenseの買収を完了しました。この買収により、病院や医療施設を含む動的な屋内環境において、より正確かつインテリジェントなナビゲーションが可能となり、ABBの自律移動ロボット(AMR)のポートフォリオが強化されました。この展開は、病院内の自律型物流の安全性、柔軟性、効率性を向上させることで、医療用モバイルロボティクス分野におけるABBの能力を強化するものです。
- 2025年9月、Swisslog Healthcare社はDiligent Robotics社と戦略的提携を結び、Moxi社の自律移動ロボットを病院の物流に統合しました。この提携により、Swisslog社の輸送自動化ソリューションとMoxi社の自律型ラストマイル配送機能が組み合わされ、病院内での医薬品、検査サンプル、医療用品の搬送が自動化されます。この提携は、ワークフローの効率化、医療従事者の負担軽減、および医療施設における自律移動ロボットの導入促進を目的としています。
- 2023年9月、米国食品医薬品局(FDA)は、Xenex Disinfection Services, Inc.に対し、医療施設の消毒に「LightStrike+ UVロボット」を使用するためのデ・ノボ承認を付与しました。
- 2023年4月、ABB Ltd. Roboticsは、視覚同時位置推定・マッピング(Visual SLAM)技術を組み込むことで、自走型ロボット(AMR)をアップグレードしました。この新技術により、AMRが環境要因に基づいてより適切なナビゲーション判断を行えるようになることが期待されていました。
- 2022年12月、ABB Ltd.は中国・上海に最先端のロボット工場を開設しました。同施設は67,000平方メートルの面積を誇り、完全自動化かつ柔軟性の高い設計となっています。ABBは、デジタル技術と自動化技術を活用して次世代ロボットを生産するこの生産・研究センターに1億5,000万米ドルを投資しました。
世界の医療用移動ロボット市場レポートのセグメンテーション
本レポートでは、2021年から2033年にかけて、世界、地域、国レベルでの収益成長を予測し、各サブセグメントにわたる業界動向を分析しています。Grand View Researchは、製品、用途、エンドユーザー、制御技術、および地域に基づいて、世界の医療用移動ロボット市場レポートをセグメント化しています:
- 製品別見通し(売上高、10億米ドル、2021年~2033年)
- 病院サービス・物流
- 自律型配送ロボット
- 薬局用ロボット
- 廃棄物処理ロボット
- 消毒・衛生
- UV消毒ロボット
- 薬剤散布ロボット
- 介助・患者対応
- 看護支援ロボット
- ソーシャルロボット
- テレプレゼンスおよび遠隔モニタリング
- 遠隔診療ロボット
- ICU用テレプレゼンスロボット
- リハビリテーションおよび移動支援
- 外骨格
- 歩行訓練ロボット
- 画像診断および手術支援
- 移動型画像診断ロボット
- ナビゲーションロボット
- 病院サービス・物流
- 用途別見通し(売上高、10億米ドル、2021年~2033年)
- 資材搬送・物流
- 感染管理・滅菌
- 患者モニタリング・遠隔診療
- リハビリテーション療法
- 手術・画像診断支援
- エンドユーザー別見通し(売上高、10億米ドル、2021年~2033年)
- 病院
- 外来手術センター(ASC)
- リハビリテーションセンター
- 長期介護・高齢者介護施設
- 制御技術別市場見通し(売上高、10億米ドル、2021年~2033年)
- 自律航行
- 遠隔操作/リモート駆動
- アシスト/ハイブリッド制御
- 地域別市場見通し(売上高、10億米ドル、2021年~2033年)
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- スペイン
- デンマーク
- スウェーデン
- ノルウェー
- アジア太平洋
- 中国
- 日本
- インド
- 韓国
- オーストラリア
- タイ
- ラテンアメリカ
- ブラジル
- アルゼンチン
- 中東・アフリカ
- 南アフリカ
- サウジアラビア
- アラブ首長国連邦
- クウェート
- 北米
第1章 調査方法と範囲
1.1. 市場のセグメンテーションと範囲
1.2. 市場の定義
1.2.1. 製品セグメント
1.2.2. 用途セグメント
1.2.3. 最終用途セグメント
1.2.4. 制御技術セグメント
1.2.5. 地域セグメント
1.3. 情報分析
1.3.1. 市場モデルの構築およびデータの可視化
1.4. データの検証および公開
1.5. 情報の収集
1.5.1. 一次調査
1.6. 情報またはデータ分析
1.7. 市場の構築と検証
1.8. 市場モデル
1.8.1. 商品フロー分析(モデル1)
1.8.2. アプローチ1:商品フローアプローチ
1.8.3. 数量・価格分析(モデル2)
1.8.4. アプローチ2:数量・価格分析
1.9. 二次情報源一覧
1.10. 一次情報源一覧
1.11. 目的
1.11.1. 目的1
1.11.2. 目的 2
第 2 章 エグゼクティブ・サマリー
2.1. 市場見通し
2.2. セグメントの概要
2.2.1. 製品の概要
2.2.2. 用途の概要
2.2.3. 最終用途の概要
2.2.4. 制御技術の概要
2.2.5. 地域別概要
2.3. 競合状況の分析
第3章. 医療用モバイルロボット市場の変数、動向および範囲
3.1. 市場の系譜に関する見通し
3.1.1. 親市場の見通し
3.1.2. 関連/付随市場の見通し。
3.2. 市場の動向
3.2.1. 市場推進要因の分析
3.2.2. 市場制約要因の分析
3.2.3. 市場機会の分析
3.2.4. 市場の課題の分析
3.3. 医療用モバイルロボット市場分析ツール
3.3.1. 業界分析 – ポーターの
3.3.1.1. 供給者の力
3.3.1.2. 購入者の力
3.3.1.3. 代替品の脅威
3.3.1.4. 新規参入の脅威
3.3.1.5. 競合他社との競争
3.3.2. PESTEL分析
3.3.2.1. 政治的環境
3.3.2.2. 技術的環境
3.3.2.3. 経済的環境
3.3.2.4. 環境的要因
3.3.2.5. 法的環境
3.3.2.6. 社会的環境
3.4. ケーススタディ
第4章 医療用移動ロボット市場:製品別推計およびトレンド分析
4.1. セグメント概要
4.2. 世界の医療用移動ロボット市場における製品動向分析
4.3. 世界の医療用移動ロボット市場規模およびトレンド分析(製品別、2021年~2033年)
(10億米ドル)
4.4. 病院サービスおよび物流
4.4.1. 市場規模の推計および予測、2021年から2033年(10億米ドル)
4.4.2. 自律型配送ロボット
4.4.2.1. 市場規模の推計および予測、2021年から2033年(10億米ドル)
4.4.3. 薬局用ロボット
4.4.3.1. 市場規模の推計および予測、2021年から2033年(10億米ドル)
4.4.4. 廃棄物処理ロボット
4.4.4.1. 2021年から2033年までの市場規模の推計および予測(10億米ドル)
4.5. 消毒・衛生
4.5.1. 2021年から2033年までの市場規模の推計および予測 (10億米ドル)
4.5.2. UV消毒ロボット
4.5.2.1. 市場規模の推計および予測、2021年から2033年(10億米ドル)
4.5.3. 薬剤散布・スプレーロボット
4.5.3.1. 市場規模の推計および予測、2021年から2033年(10億米ドル)
4.6. 介助・患者対応ロボット
4.6.1. 市場規模の推計および予測、2021年から2033年(10億米ドル)
4.6.2. 看護補助ロボット
4.6.2.1. 市場規模の推計および予測、2021年から2033年(10億米ドル)
4.6.3. ソーシャルロボット
4.6.3.1. 市場規模の推計および予測、2021年から2033年(10億米ドル)
4.7. テレプレゼンスおよび遠隔モニタリング
4.7.1. 2021年から2033年までの市場規模の推計および予測(10億米ドル)
4.7.2. 遠隔相談用ロボット
4.7.2.1. 市場規模の推計および予測、2021年から2033年(10億米ドル)
4.7.3. ICU用テレプレゼンスロボット
4.7.3.1. 市場規模の推計および予測、2021年から2033年(10億米ドル)
4.8. リハビリテーションおよびモビリティ
4.8.1. 市場規模の推計および予測、2021年から2033年(10億米ドル)
4.8.2. 外骨格
4.8.2.1. 市場規模の推計および予測、2021年から2033年(10億米ドル)
4.8.3. 歩行訓練用ロボット
4.8.3.1. 市場規模の推計および予測、2021年から2033年(10億米ドル)
4.9. 画像診断・手術支援
4.9.1.
2021年から2033年までの市場規模の推計および予測(10億米ドル)
4.9.2. 移動型画像診断ロボット
4.9.2.1. 2021年から2033年までの市場規模の推計および予測(10億米ドル)
4.9.3. ナビゲーションロボット
4.9.3.1. 2021年から2033年までの市場規模推計および予測(10億米ドル)
第5章 医療用移動ロボット市場:用途別推計およびトレンド分析
5.1. セグメント概要
5.2. 世界の医療用移動ロボット市場:用途別動向分析
5.3. 用途別、世界の医療用移動ロボット市場規模および動向分析(2021年~2033年)(10億米ドル)
5.4. 資材輸送・物流
5.4.1. 市場規模の推計および予測(2021年~2033年)(10億米ドル)
5.5. 感染管理および滅菌
5.5.1. 市場規模の推計および予測、2021年から2033年(10億米ドル)
5.6. 患者モニタリングおよび遠隔診療
5.6.1. 市場規模の推計および予測、2021年から2033年(10億米ドル)
5.7. リハビリテーション療法
5.7.1. 市場規模の推計および予測、2021年から2033年(10億米ドル)
5.8. 手術・画像診断支援
5.8.1. 市場規模の推計および予測、2021年から2033年(10億米ドル)
第6章. 医療用移動ロボット市場:最終用途別の推計およびトレンド分析
6.1. セグメント概要
6.2. 世界の医療用移動ロボット市場における最終用途別の動向分析
6.3. 世界の医療用移動ロボット市場の規模および動向分析(最終用途別、2021年~2033年)(10億米ドル)
6.4. 病院
6.4.1. 市場規模の推計および予測(2021年~2033年)(10億米ドル)
6.5. 外来手術センター(ASC)
6.5.1. 市場規模の推計および予測、2021年~2033年(10億米ドル)
6.6. リハビリテーションセンター
6.6.1. 市場規模の推計および予測、2021年~2033年(10億米ドル)
6.7. 長期介護/高齢者介護施設
6.7.1. 市場規模の推計および予測、2021年から2033年(10億米ドル)
第7章. 医療用移動ロボット市場:制御技術に関する推計およびトレンド分析
7.1. セグメント概要
7.2. 世界の医療用移動ロボット市場における制御技術の動向分析
7.3. 制御技術別、世界の医療用移動ロボット市場規模および動向分析、2021年から2033年(10億米ドル)
7.4. 自律航行
7.4.1. 市場規模の推計および予測、2021年から2033年(10億米ドル)
7.5. 遠隔操作/リモート駆動
7.5.1. 市場規模の推計および予測(2021年~2033年、10億米ドル)
7.6. アシスト/ハイブリッド制御
7.6.1. 市場規模の推計および予測(2021年~2033年、10億米ドル)
第8章 医療用モバイルロボット市場:地域別推計およびトレンド分析
8.1. 地域別市場シェア分析(2025年および2033年)
8.2. 地域別市場ダッシュボード
8.3. 市場規模および予測トレンド分析(2021年~2033年):
8.4. 北米
8.4.1. 米国
8.4.1.1. 主要国の動向
8.4.1.2. 規制の枠組み
8.4.1.3. 競争環境
8.4.1.4. 米国市場の推計および予測(2021年~2033年、10億米ドル)
8.4.2. カナダ
8.4.2.1. 主要な国別動向
8.4.2.2. 規制の枠組み
8.4.2.3. 競争環境
8.4.2.4. カナダ市場の推計および予測(2021年~2033年、10億米ドル)
8.4.3. メキシコ
8.4.3.1. 主要な国別動向
8.4.3.2. 規制の枠組み
8.4.3.3. 競争環境
8.4.3.4. メキシコ市場の推定値および予測(2021年~2033年、10億米ドル)
8.5. ヨーロッパ
8.5.1. 英国
8.5.1.1. 主要国の動向
8.5.1.2. 規制の枠組み
8.5.1.3. 競争環境
8.5.1.4. 英国市場の推計および予測(2021年~2033年、10億米ドル)
8.5.2. ドイツ
8.5.2.1. 主要国の動向
8.5.2.2. 規制の枠組み
8.5.2.3. 競争環境
8.5.2.4. ドイツ市場の推計および予測(2021年~2033年、10億米ドル)
8.5.3. フランス
8.5.3.1. 主要な国別動向
8.5.3.2. 規制の枠組み
8.5.3.3. 競争環境
8.5.3.4. フランス市場の推計および予測(2021年~2033年、10億米ドル)
8.5.4. イタリア
8.5.4.1. 主要な国別動向
8.5.4.2. 規制の枠組み
8.5.4.3. 競争環境
8.5.4.4. イタリア市場の推計および予測(2021年~2033年、10億米ドル)
8.5.5. スペイン
8.5.5.1. 主要な国別動向
8.5.5.2. 規制の枠組み
8.5.5.3. 競争環境
8.5.5.4. スペイン市場の推計および予測(2021年~2033年、10億米ドル)
8.5.6. ノルウェー
8.5.6.1. 主要な国別動向
8.5.6.2. 規制の枠組み
8.5.6.3. 競争環境
8.5.6.4. ノルウェー市場の推計および予測(2021年~2033年、10億米ドル)
8.5.7. スウェーデン
8.5.7.1. 主要な国別動向
8.5.7.2. 規制の枠組み
8.5.7.3. 競争環境
8.5.7.4. スウェーデン市場の推計および予測(2021年~2033年、10億米ドル)
8.5.8. デンマーク
8.5.8.1. 主要国の動向
8.5.8.2. 規制の枠組み
8.5.8.3. 競争環境
8.5.8.4. デンマーク市場の推計および予測(2021年~2033年、10億米ドル)
8.6. アジア太平洋地域
8.6.1. 日本
8.6.1.1. 主要な国別動向
8.6.1.2. 規制の枠組み
8.6.1.3. 競争環境
8.6.1.4. 日本の市場推計および予測(2021年~2033年、10億米ドル)
8.6.2. 中国
8.6.2.1. 主要国の動向
8.6.2.2. 規制の枠組み
8.6.2.3. 競争環境
8.6.2.4. 中国市場の推計および予測(2021年~2033年、10億米ドル)
8.6.3. インド
8.6.3.1. 主要国の動向
8.6.3.2. 規制の枠組み
8.6.3.3. 競争環境
8.6.3.4. インド市場の推計および予測(2021年~2033年、10億米ドル)
8.6.4. オーストラリア
8.6.4.1. 主要な国別動向
8.6.4.2. 規制の枠組み
8.6.4.3. 競争状況
8.6.4.4. オーストラリア市場の推計および予測(2021年~2033年、10億米ドル)
8.6.5. 韓国
8.6.5.1. 主要な国別動向
8.6.5.2. 規制の枠組み
8.6.5.3. 競争環境
8.6.5.4. 韓国市場の推計および予測(2021年~2033年、10億米ドル)
8.6.6. タイ
8.6.6.1. 主要国の動向
8.6.6.2. 規制の枠組み
8.6.6.3. 競争環境
8.6.6.4. タイ市場の推計および予測(2021年~2033年、10億米ドル)
8.7. ラテンアメリカ
8.7.1. ブラジル
8.7.1.1. 主要国の動向
8.7.1.2. 規制の枠組み
8.7.1.3. 競争環境
8.7.1.4. ブラジル市場の推計および予測(2021年~2033年、10億米ドル)
8.7.2. アルゼンチン
8.7.2.1. 主要国の動向
8.7.2.2. 規制の枠組み
8.7.2.3. 競争環境
8.7.2.4. アルゼンチンの市場規模推計および予測(2021年~2033年、10億米ドル)
8.8. 中東・アフリカ(MEA)
8.8.1. 南アフリカ
8.8.1.1.
主要国の動向
8.8.1.2. 規制の枠組み
8.8.1.3. 競争環境
8.8.1.4. 南アフリカ市場の推計および予測(2021年~2033年、10億米ドル)
8.8.2. サウジアラビア
8.8.2.1. 主要な国の動向
8.8.2.2. 規制の枠組み
8.8.2.3. 競争環境
8.8.2.4. サウジアラビア市場の推計および予測(2021年~2033年、10億米ドル)
8.8.3. アラブ首長国連邦(UAE)
8.8.3.1. 主要な国の動向
8.8.3.2. 規制の枠組み
8.8.3.3. 競争環境
8.8.3.4. アラブ首長国連邦(UAE)の市場推計および予測(2021年~2033年、10億米ドル)
8.8.4. クウェート
8.8.4.1. 主要な国別動向
8.8.4.2. 規制の枠組み
8.8.4.3. 競争状況
8.8.4.4. クウェート市場の推計および予測(2021年~2033年、10億米ドル)
第9章 競争環境
9.1. 企業/競合の分類
9.2. 戦略のマッピング
9.3. 企業の市場ポジション分析(2025年)
9.4. 企業概要/上場情報
9.4.1. ABB Ltd
9.4.1.1. 企業概要
9.4.1.2. 財務実績
9.4.1.3. 製品ベンチマーク
9.4.1.4. 戦略的取り組み
9.4.2. Aethon
9.4.2.1. 会社概要
9.4.2.2. 財務実績
9.4.2.3. 製品ベンチマーク
9.4.2.4. 戦略的取り組み
9.4.3. オムロン株式会社
9.4.3.1. 会社概要
9.4.3.2. 財務実績
9.4.3.3. 製品ベンチマーク
9.4.3.4. 戦略的取り組み
9.4.4. テラダイン
9.4.4.1. 会社概要
9.4.4.2. 財務実績
9.4.4.3. 製品のベンチマーク
9.4.4.4. 戦略的取り組み
9.4.5. VGo Communications, Inc.
9.4.5.1. 会社概要
9.4.5.2. 財務実績
9.4.5.3. 製品のベンチマーク
9.4.5.4. 戦略的取り組み
9.4.6. Awabot
9.4.6.1. 会社概要
9.4.6.2. 財務実績
9.4.6.3. 製品ベンチマーク
9.4.6.4. 戦略的取り組み
9.4.7. Xenex Disinfection Services Inc.
9.4.7.1. 会社概要
9.4.7.2. 財務実績
9.4.7.3. 製品のベンチマーク
9.4.7.4. 戦略的取り組み
9.4.8. メドトロニック
9.4.8.1. 会社概要
9.4.8.2. 財務実績
9.4.8.3. 製品ベンチマーク
9.4.8.4. 戦略的取り組み
9.4.9. Ateago Technology
9.4.9.1. 会社概要
9.4.9.2. 財務実績
9.4.9.3. 製品のベンチマーク
9.4.9.4. 戦略的取り組み
9.4.10. STエンジニアリング・エーソン
9.4.10.1. 会社概要
9.4.10.2. 財務実績
9.4.10.3. 製品のベンチマーク
9.4.10.4. 戦略的取り組み
9.4.11. ディリジェント・ロボティクス
9.4.11.1. 会社概要
9.4.11.2. 財務実績
9.4.11.3. 製品ベンチマーク
9.4.11.4. 戦略的取り組み
表の一覧
表 1 略語一覧
表 2 地域別世界医療用移動ロボット市場、2021 年~2033 年(10 億米ドル)
表 3 製品別世界医療用移動ロボット市場、2021 年~2033 年 (10億米ドル)
表4 世界の医療用移動ロボット市場:用途別、2021年~2033年(10億米ドル)
表5 世界の医療用移動ロボット市場:最終用途別、2021年~2033年(10億米ドル)
表6 世界の医療用移動ロボット市場:制御技術別、2021年~2033年(10億米ドル)
表7 北米医療用移動ロボット市場(国別、2021年~2033年)(10億米ドル)
表8 北米医療用移動ロボット市場(製品別、2021年 ~2033年(10億米ドル)
表9 北米医療用移動ロボット市場:用途別、2021年~2033年(10億米ドル)
表10 北米医療用移動ロボット市場:最終用途別、2021年~2033年(10億米ドル)
表11 北米医療用移動ロボット市場、制御技術別、2021年~2033年(10億米ドル)
表12 米国医療用移動ロボット市場、製品別、2021年~2033年 (10億米ドル)
表13 米国医療用移動ロボット市場、用途別、2021年~2033年(10億米ドル)
表14 米国医療用移動ロボット市場、最終用途別、2021年~2033年(10億米ドル)
表15 米国医療用移動ロボット市場、制御技術別、2021年 ~2033年(10億米ドル)
表16 カナダの医療用移動ロボット市場:製品別、2021年~2033年(10億米ドル)
表17 カナダの医療用移動ロボット市場:用途別、2021年~2033年(10億米ドル)
表18 カナダの医療用移動ロボット市場:最終用途別、2021年~2033年
(10億米ドル)
表19 カナダの医療用移動ロボット市場:制御技術別、2021年~2033年(10億米ドル)表20 メキシコの医療用移動ロボット市場:製品別、2021年~2033年(10億米ドル)表21 メキシコの医療用移動ロボット市場:用途別、2021年~2033年 (10億米ドル)表22 メキシコの医療用移動ロボット市場、最終用途別、2021年~2033年(10億米ドル)表23 メキシコの医療用移動ロボット市場、制御技術別、2021年~2033年(10億米ドル)表24 欧州の医療用移動ロボット市場、国別、2021年~2033年 (10億米ドル)表25 欧州の医療用移動ロボット市場、製品別、2021年~2033年(10億米ドル)表26 欧州の医療用移動ロボット市場、用途別、2021年~2033年(10億米ドル)表27 欧州の医療用移動ロボット市場、最終用途別、2021年~2033年(10億米ドル)表28 欧州の医療用移動ロボット市場、制御技術別、2021年 ~2033年(10億米ドル)表29 英国の医療用移動ロボット市場:製品別、2021年~2033年(10億米ドル)表30 英国の医療用移動ロボット市場:用途別、2021年~2033年(10億米ドル)表31 英国の医療用移動ロボット市場:最終用途別、2021年~2033年 (10億米ドル)表32 英国の医療用移動ロボット市場:制御技術別、2021年~2033年(10億米ドル)表33 ドイツの医療用移動ロボット市場:製品別、2021年~2033年 (10億米ドル)表34 ドイツの医療用移動ロボット市場:用途別、2021年~2033年(10億米ドル)表35 ドイツの医療用移動ロボット市場:最終用途別、2021年~2033年(10億米ドル)表36 ドイツの医療用移動ロボット市場:制御技術別、2021年~2033年(10億米ドル)表37 フランス医療用移動ロボット市場(製品別、2021年~2033年)(10億米ドル)表38 フランス医療用移動ロボット市場(用途別、2021年~2033年)(10億米ドル)表39 フランス医療用移動ロボット市場(最終用途別、2021年~2033年)(10億米ドル)表40 フランス医療用移動ロボット市場:制御技術別、2021年~2033年(10億米ドル)表41 イタリア医療用移動ロボット市場:製品別、2021年~2033年(10億米ドル)表42 イタリア医療用移動ロボット市場:用途別、2021年~2033年(10億米ドル)表43 イタリアの医療用移動ロボット市場:エンドユース別、2021年~2033年(10億米ドル)表44 イタリアの医療用移動ロボット市場:制御技術別、2021年~2033年(10億米ドル)
表45 スペインの医療用移動ロボット市場、製品別、2021年~2033年(10億米ドル)
表46 スペインの医療用移動ロボット市場、用途別、2021年~2033年(10億米ドル)
表47 スペインの医療用移動ロボット市場、最終用途別、 2021年~2033年(10億米ドル)
表48 スペインの医療用移動ロボット市場:制御技術別、2021年~2033年(10億米ドル)
表49 デンマークの医療用移動ロボット市場:製品別、2021年~2033年(10億米ドル)
表50 デンマークの医療用移動ロボット市場:用途別、2021年 ~2033年(10億米ドル)
表51 デンマークの医療用移動ロボット市場(最終用途別)、2021年~2033年(10億米ドル)
表52 デンマークの医療用移動ロボット市場(制御技術別)、2021年~2033年(10億米ドル)
表53 スウェーデンの医療用移動ロボット市場(製品別)、2021年~2033年(10億米ドル)
表54 スウェーデンの医療用移動ロボット市場(用途別)、2021年~2033年(10億米ドル)
表55 スウェーデンの医療用移動ロボット市場(最終用途別)、2021年 ~2033年(10億米ドル)
表56 スウェーデンの医療用移動ロボット市場:制御技術別、2021年~2033年(10億米ドル)
表57 ノルウェーの医療用移動ロボット市場:製品別、2021年~2033年 (10億米ドル)
表58 ノルウェーの医療用移動ロボット市場、用途別、2021年~2033年(10億米ドル)
表59 ノルウェーの医療用移動ロボット市場、最終用途別、2021年~2033年 (10億米ドル)
表60 ノルウェーの医療用移動ロボット市場:制御技術別、2021年~2033年(10億米ドル)
表61 アジア太平洋地域の医療用移動ロボット市場:国別、2021年~2033年 (10億米ドル)
表62 アジア太平洋地域の医療用移動ロボット市場:製品別、2021年~2033年(10億米ドル)
表63 アジア太平洋地域の医療用移動ロボット市場:用途別、2021年~2033年(10億米ドル)
表64 アジア太平洋地域の医療用移動ロボット市場:最終用途別、2021年~2033年 (10億米ドル)
表65 アジア太平洋地域の医療用移動ロボット市場:制御技術別、2021年~2033年(10億米ドル)
表66 中国の医療用移動ロボット市場:製品別、2021年~2033年(10億米ドル)
表67 中国の医療用移動ロボット市場:用途別、2021年~2033年(10億米ドル)
表68 中国の医療用移動ロボット市場(最終用途別)、2021年~2033年(10億米ドル)
表69 中国の医療用移動ロボット市場(制御技術別)、2021年~2033年(10億米ドル)
表70 日本の医療用移動ロボット市場(製品別)、2021年
~2033年(10億米ドル)
表71 日本の医療用移動ロボット市場:用途別、2021年~2033年(10億米ドル)
表72 日本の医療用移動ロボット市場:最終用途別、2021年~2033年(10億米ドル)
表73 日本の医療用移動ロボット市場(制御技術別、2021年~2033年)(10億米ドル)
表74 インドの医療用移動ロボット市場(製品別、2021年~2033年) (10億米ドル)
表75 インドの医療用移動ロボット市場、用途別、2021年~2033年(10億米ドル)
表76 インドの医療用移動ロボット市場、最終用途別、2021年~2033年(10億米ドル)
表77 インドの医療用移動ロボット市場、制御技術別、2021年~2033年 (10億米ドル)
表78 韓国医療用移動ロボット市場:製品別、2021年~2033年(10億米ドル)
表79 韓国医療用移動ロボット市場:用途別、2021年~2033年(10億米ドル)
表80 韓国医療用移動ロボット市場:最終用途別、2021年~2033年 (10億米ドル)
表81 韓国における医療用移動ロボット市場:制御技術別、2021年~2033年(10億米ドル)
表82 オーストラリアにおける医療用移動ロボット市場:製品別、2021年~2033年 (10億米ドル)
表83 オーストラリアの医療用移動ロボット市場、用途別、2021年~2033年(10億米ドル)
表84 オーストラリアの医療用移動ロボット市場、最終用途別、2021年~2033年 (10億米ドル)
表85 オーストラリアの医療用移動ロボット市場:制御技術別、2021年~2033年(10億米ドル)
表86 タイの医療用移動ロボット市場:製品別、2021年~2033年(10億米ドル)
表87 タイの医療用移動ロボット市場:用途別、2021年~2033年(10億米ドル)
表88 タイの医療用移動ロボット市場:最終用途別、2021年~2033年(10億米ドル)
表89 タイの医療用移動ロボット市場:制御技術別、2021年~2033年(10億米ドル)
表90 ラテンアメリカ医療用移動ロボット市場(国別、2021年~2033年)(10億米ドル)
表91 ラテンアメリカ医療用移動ロボット市場(製品別、2021年~2033年) (10億米ドル)
表92 ラテンアメリカ医療用移動ロボット市場、用途別、2021年~2033年(10億米ドル)
表93 ラテンアメリカ医療用移動ロボット市場、最終用途別、2021年~2033年(10億米ドル)
表94 ラテンアメリカ医療用移動ロボット市場、制御技術別、2021年~2033年
(10億米ドル)
表95 ブラジル医療用移動ロボット市場(製品別、2021年~2033年)(10億米ドル)
表96 ブラジル医療用移動ロボット市場(用途別、2021年~2033年)(10億米ドル)
表97 ブラジル医療用移動ロボット市場(最終用途別、2021年~2033年)(10億米ドル)
表98 ブラジル医療用移動ロボット市場、制御技術別、2021年~2033年(10億米ドル)
表99 アルゼンチン医療用移動ロボット市場、製品別、2021年~2033年(10億米ドル)
表100 アルゼンチン医療用移動ロボット市場、用途別、 2021年~2033年(10億米ドル)
表101 アルゼンチンの医療用移動ロボット市場:最終用途別、2021年~2033年(10億米ドル)
表102 アルゼンチンの医療用移動ロボット市場:制御技術別、2021年~2033年 (10億米ドル)
表103 MEA医療用移動ロボット市場、国別、2021年~2033年(10億米ドル)
表104 MEA医療用移動ロボット市場、製品別、2021年~2033年(10億米ドル)
表105 MEA医療用移動ロボット市場、用途別、2021年~2033年(10億米ドル)
表106 MEA医療用移動ロボット市場、最終用途別、2021年~2033年(10億米ドル)
表107 MEA医療用移動ロボット市場、制御技術別、2021年~2033年(10億米ドル)
表108 南アフリカ医療用移動ロボット市場、製品別、2021年~2033年(10億米ドル)
表109 南アフリカ医療用移動ロボット市場、用途別、2021年~2033年 (10億米ドル)
表110 南アフリカの医療用移動ロボット市場、最終用途別、2021年~2033年(10億米ドル)
表111 南アフリカの医療用移動ロボット市場、制御技術別、2021年~2033年(10億米ドル)
表112 サウジアラビアの医療用移動ロボット市場(製品別、2021年~2033年)(10億米ドル)
表113 サウジアラビアの医療用移動ロボット市場(用途別、2021年~2033年)(10億米ドル)
表114 サウジアラビアの医療用移動ロボット市場(最終用途別、2021年~2033年)(10億米ドル)
表115 サウジアラビアの医療用移動ロボット市場:制御技術別、2021年~2033年(10億米ドル)
表116 アラブ首長国連邦(UAE)の医療用移動ロボット市場:製品別、2021年~2033年(10億米ドル)
表117 アラブ首長国連邦(UAE)の医療用移動ロボット市場:用途別、2021年~2033年(10億米ドル)
表118 アラブ首長国連邦(UAE)の医療用移動ロボット市場:最終用途別、2021年~2033年(10億米ドル)
表119 アラブ首長国連邦(UAE)の医療用移動ロボット市場:制御技術別、2021年~2033年(10億米ドル)
表120 クウェートの医療用移動ロボット市場:製品別、2021年~2033年(10億米ドル)
表121 クウェートの医療用移動ロボット市場:用途別、2021年~2033年(10億米ドル)
表122 クウェートの医療用移動ロボット市場:最終用途別、2021年~2033年(10億米ドル)
表123 クウェートの医療用移動ロボット市場:制御技術別、2021年~2033年(10億米ドル)
図表一覧
図1 市場調査プロセス
図2 データ三角測量手法
図3 市場の策定と検証
図4 医療用移動ロボット市場:市場見通し
図5 医療用移動ロボット市場:セグメント別見通し
図6 医療用移動ロボット市場:競合環境の見通し
図7 親市場の見通し
図8 医療用移動ロボット市場の推進要因の影響
図9 医療用移動ロボット市場の制約要因の影響
図10 医療用移動ロボット市場:製品見通しと主なポイント
図11 医療用移動ロボット市場:製品動向分析
図12 病院サービス・物流市場の推計および予測、2021年~2033年(10億米ドル)
図13 自律型配送ロボット市場の推計値および予測、2021年~2033年(10億米ドル)
図14 薬局用ロボット市場の推計値および予測、2021年~2033年(10億米ドル)
図15 廃棄物処理ロボット市場の推計値および予測、2021年~2033年 (10億米ドル)
図16 消毒・衛生市場の推計および予測、2021年~2033年 (10億米ドル)
図17 UV消毒ロボット市場の推計および予測、2021年~2033年(10億米ドル)
図18 薬剤・噴霧ロボットの市場推計および予測、2021年~2033年(10億米ドル)
図19 介助・患者対応市場の推計および予測、2021年~2033年 (10億米ドル)
図20 看護支援ロボット市場の推計および予測、2021年~2033年(10億米ドル)
図21 ソーシャルロボット市場の推計および予測、2021年~2033年(10億米ドル)
図22 テレプレゼンスおよび遠隔モニタリング市場の推計および予測、2021年~2033年(10億米ドル)
図23 遠隔診療ロボットの推計および予測、2021年~2033年(10億米ドル)
図24 ICUテレプレゼンスロボット市場の推計および予測、2021年~2033年(10億米ドル)
図25 リハビリテーション・モビリティ市場の推計および予測、2021年~2033年 (10億米ドル)
図26 外骨格市場の推計および予測、2021年~2033年(10億米ドル)
図27 歩行訓練ロボット市場の推計および予測、2021年~2033年(10億米ドル)
図28 画像診断・手術支援市場の推計および予測、2021年~2033年(10億米ドル)
図29 移動型画像診断ロボット市場の推計および予測、2021年~2033年 (10億米ドル)
図30 ナビゲーションロボット市場の推計および予測、2021年~2033年(10億米ドル)
図31 医療用移動ロボット市場:用途別見通しおよび主なポイント
図32 医療用移動ロボット市場:用途別動向分析
図33 資材輸送・物流市場の推計および予測、2021年~2033年(10億米ドル)
図34 感染管理・滅菌市場の推計および予測、2021年~2033年(10億米ドル)
図35 患者モニタリング・遠隔診療市場の推計および予測、2021年~2033年(10億米ドル)
図36 リハビリテーション療法市場の推計および予測、2021年~2033年(10億米ドル)
図37 外科・画像診断支援市場の推計および予測、2021年~2033年(10億米ドル)
図38 医療用移動ロボット市場:最終用途別の見通しと主なポイント
図39 医療用移動ロボット市場:最終用途別の推移分析
図40 病院市場の推計および予測、2021年~2033年(10億米ドル)
図41 外来手術センター(ASC)市場の推計および予測、2021年~2033年(10億米ドル)
図42 製薬企業の市場推計および予測、2021年 ~2033年(10億米ドル)
図43 リハビリテーションセンター市場の推計および予測、2021年~2033年(10億米ドル)
図44 長期介護/高齢者介護施設市場の推計および予測、2021年~2033年(10億米ドル)
図45 医療用移動ロボット市場: 制御技術の展望と主なポイント
図46 医療用移動ロボット市場:制御技術の動向分析
図47 自律航行市場の推計値および予測、2021年~2033年(10億米ドル)
図48 遠隔操作/リモート駆動市場の推計値および予測、2021年~2033年(10億米ドル)
図49 アシスト/ハイブリッド制御市場の推計および予測、2021年~2033年(10億米ドル)
図50 世界の医療用移動ロボット市場:地域別見通しと主なポイント
図51 世界の医療用移動ロボット市場:地域別動向分析
図52 北米市場の推計および予測、2021年~2033年 (10億米ドル)
図53 主要国の動向
図54 米国市場の推計および予測、2021年~2033年(10億米ドル)
図55 主要国の動向
図56 カナダ市場の推計および予測、2021年~2033年(10億米ドル)
図57 主要国の動向
図58 メキシコ市場の推計値および予測(2021年~2033年)(10億米ドル)
図59 欧州市場の推計値および予測(2021年~2033年)(10億米ドル)
図60 主要国の動向
図61 英国市場の推計値および予測、2021年~2033年(10億米ドル)
図62 主要国の動向
図63 ドイツ市場の推計値および予測、2021年~2033年(10億米ドル)
図64 主要国の動向
図65 フランス市場の推計値および予測、2021年~2033年(10億米ドル)
図66 主要国の動向
図67 イタリア市場の推計値および予測(2021年~2033年、10億米ドル)
図68 主要国の動向
図69 スペイン市場の推計値および予測(2021年~2033年、10億米ドル)
図70 主要国の動向
図71 デンマーク市場の推計および予測、2021年~2033年(10億米ドル)
図72 主要国の動向
図73 スウェーデン市場の推計および予測、2021年~2033年(10億米ドル)
図74 主要国の動向
図75 ノルウェー市場の推計値および予測、2021年~2033年(10億米ドル)
図76 アジア太平洋市場の推計値および予測、2021年~2033年(10億米ドル)
図77 主要国の動向
図78 日本市場の推計値および予測、2021年~2033年 (10億米ドル)
図79 主要国の動向
図80 中国市場の推計および予測、2021年~2033年(10億米ドル)
図81 主要国の動向
図82 インド市場の推計および予測、2021年~2033年 (10億米ドル)
図83 主要国の動向
図84 タイ市場の推計値および予測(2021年~2033年)(10億米ドル)
図85 主要国の動向
図86 韓国市場の推計値および予測(2021年~2033年) (10億米ドル)
図87 主要国の動向
図88 オーストラリア市場の推計値および予測(2021年~2033年)(10億米ドル)
図89 ラテンアメリカ市場の推計値および予測(2021年~2033年) (10億米ドル)
図90 主要国の動向
図91 ブラジル市場の推計値および予測(2021年~2033年)(10億米ドル)
図92 主要国の動向
図93 アルゼンチン市場の推計値および予測(2021年~2033年)(10億米ドル)
図94 中東およびアフリカ市場の推計値および予測、2021年~2033年(10億米ドル)
図95 主要国の動向
図96 南アフリカ市場の推計値および予測、2021年~2033年(10億米ドル)
図97 主要国の動向
図98 サウジアラビア市場の推計値および予測値(2021年~2033年、10億米ドル)
図99 主要国の動向
図100 アラブ首長国連邦(UAE)市場の推計値および予測値(2021年~2033年、10億米ドル)
図101 主要国の動向
図102 クウェートの市場推計および予測、2021年~2033年(10億米ドル)









