主な市場動向と洞察
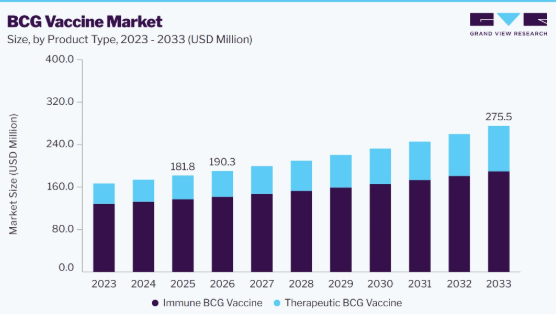
- 製品別:2025年には、免疫BCGワクチンセグメントが75.3%という最高の市場シェアを占めました。
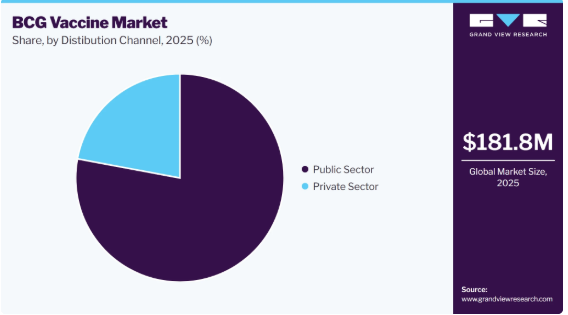
- 流通チャネル別:2025年には、公共部門が77.9%という最高の市場シェアを占めました。
地域別の注目点
- 最大の市場:アジア太平洋地域(2025年の市場シェア47.8%)
- 最も成長が著しい市場:北米(2026年~2033年のCAGRが最高)
- 国別:2025年には中国が最大の市場シェアを占めました。
市場規模と予測
- 2025年の市場規模:1億8,180万米ドル
- 2026年の推定市場規模:1億9,030万米ドル
- 2033年までの予測市場規模:2億7,550万米ドル
- CAGR(2026年~2033年):5.4%
このワクチンは、結核の負担が中程度から高い多くの国々、特にアジア太平洋地域、アフリカ、およびラテンアメリカの一部において、国家予防接種プログラムに組み込まれています。政府による予防接種プログラムや公衆衛生機関による調達により、市場の需要は引き続き支えられています。市場における製造業者の数は限られているため、供給は生産能力、規制順守、および品質基準に依存しています。製造業者は、製品の入手可能性を向上させるため、生産設備の近代化や生産能力の拡大に投資しています。BCGの新たな治療用途に関する研究は進行中ですが、その主な用途は依然として結核の予防および膀胱がんの治療です。国際保健機関からの支援、結核対策への継続的な注力、および公的医療制度からの安定した需要により、先進国および開発途上国を問わず、市場は引き続き維持されています。
市場の集中度と特徴
BCGワクチン業界におけるイノベーションの程度は中程度です。研究の大部分は、製造プロセスの改善、生産能力の増強、および膀胱がんに対する免疫療法との併用におけるBCGの評価に焦点を当てています。結核予防用のワクチン自体はほぼ変更されておらず、メーカー各社は新しいワクチン製剤の導入よりも、製品の品質、供給の安定性、およびプロセスの改善に注力しています。
BCGワクチンの製造には、専門的な生物学的製剤生産施設、高度な技術的専門知識、および厳格な規制・品質基準への準拠が求められるため、この業界への参入障壁は高いです。新規メーカーは、商業生産を開始する前に詳細なバリデーションプロセスを完了し、規制当局からの承認を取得する必要があり、市場参入には多大な時間と多額の資本が必要となります。
この業界では、規制の影響が極めて大きいです。製造業者は、製品の品質、安全性、および一貫性を確保するために、各国の規制要件、適正製造規範(GMP)、および世界保健機関(WHO)のガイドラインを遵守しなければなりません。定期的な査察、品質試験、およびロット放出の要件は、生産スケジュールやワクチンの供給に直接影響を及ぼします。
BCGは、予防接種が推奨されている国々において、新生児や乳児に対する結核の定期予防として広く使用されている唯一のワクチンであり続けているため、代替製品の入手可能性は低いです。いくつかの結核ワクチン候補が臨床開発段階にありますが、国の予防接種プログラムや日常的な公衆衛生実務において、BCGに取って代わったものはありません。
地理的な拡大の程度は中程度であり、メーカー各社は結核の負担が中程度から高い国々でのワクチン供給を強化し続けています。需要は、アジア太平洋地域、アフリカ、およびラテンアメリカの一部における国の予防接種プログラムによって支えられています。また、各社は製造能力への投資を行うとともに、公衆衛生機関と連携し、医療サービスが行き届いていない地域でのワクチンの入手可能性向上に取り組んでいます。
アナリストの見解
BCGワクチン業界は、結核予防および非筋層浸潤性膀胱がんの治療における継続的な使用によって支えられています。定期的な小児予防接種プログラムが、多くの国で安定した需要をもたらしています。市場のパフォーマンスは、生産能力、製品の入手可能性、および品質基準の遵守に左右されます。現在進行中の研究により、がん治療におけるBCGのさらなる臨床応用が後押しされる可能性があります。信頼性の高い供給を維持し、生産効率を向上させ、規制要件を満たすメーカーは、市場での地位を強化すると予想されます。
製品インサイト
2025年、免疫用BCGワクチンセグメントは75.3%という最大の市場シェアを占めました。このセグメントが市場を支配しているのは、結核の負担が中程度から高い多くの国々において、定期的な小児予防接種プログラムに組み込まれているためです。国家予防接種プログラムを通じた政府による調達は、安定した需要を確保し、大規模なワクチン配布を支えています。世界保健機関(WHO)や各国の保健当局による推奨により、公的予防接種スケジュールへの採用は引き続き拡大しています。多くの国では出生直後にこのワクチンが接種されるため、毎年安定した調達量が見込まれます。確立された安全性プロファイル、長年にわたる臨床使用の歴史、そして公的医療制度を通じた広範な入手可能性が、需要をさらに下支えしています。
治療用BCGワクチンセグメントは、予測期間中に8.5%という最も高い年平均成長率(CAGR)を記録すると見込まれています。この成長は、非筋層浸潤性膀胱がんの治療におけるBCGの使用増加と、膀胱内療法を必要とする患者数の増加によって牽引されています。病院や泌尿器科センターでの継続的な採用が需要を支えている一方、治療成果の向上を目指し、BCGと新しい免疫療法との併用について評価する臨床研究も進行中です。膀胱がんの早期診断に対する意識の高まり、専門的ながん医療へのアクセス拡大、および腫瘍学サービスへの投資増加も、このセグメントの成長に寄与しています。さらに、メーカー各社は、供給上の課題に対処し、臨床需要を満たすため、製品の入手可能性の向上に注力しています。
流通チャネルに関する洞察
2025年には、公共部門が77.9%という最大のシェアを占めました。このセグメントが支配的なのは、結核の負担が中程度から高い国々において、BCGワクチン接種が主に政府資金による予防接種プログラムを通じて実施されているためです。各国の保健当局は、定期的な小児予防接種を支援するためにワクチンを大量に調達しており、安定した需要を確保しています。ユニセフやガヴィ(Gavi)などの国際機関からの支援により、低・中所得国におけるワクチンの調達と流通はさらに強化されています。公的医療機関は新生児へのワクチン接種を広く提供しており、一元化された調達体制がワクチンの安定供給を維持するのに役立っています。さらに、結核対策プログラムへの政府投資や確立された公衆衛生インフラが、大規模なワクチン接種を継続的に支えています。
民間部門は、予測期間中に10.0%という最も高い年平均成長率(CAGR)を記録すると見込まれています。この成長は、予防接種や膀胱がん治療サービスの提供において、私立病院、専門クリニック、診断センターの役割が増大していることに支えられています。医療費の増加、民間医療インフラの拡大、専門医療サービスへのアクセス向上などが、このセグメントの成長に寄与しています。いくつかの国では、待ち時間の短縮や専門医へのアクセスが容易であることから、個人が民間医療施設を選択する傾向も見られます。民間病院における非筋層浸潤性膀胱がんの治療へのBCGの使用拡大も、需要をさらに後押ししています。さらに、民間医療ネットワークへの継続的な投資や腫瘍学サービスの拡充により、民間セクターの役割が強化され、予測期間中に成長が加速すると見込まれます。
地域別分析
2025年、アジア太平洋地域のBCGワクチン市場は47.8%という最大のシェアを占めました。同地域は出生人口が多いため、定期的な小児予防接種プログラムを通じてBCGワクチンに対する需要が持続しています。いくつかの国で結核の負担が高いことが、乳幼児期におけるBCGワクチンの広範な接種を後押しし続けています。主要なワクチンメーカーや確立された生産施設が存在することで、地域全体で安定した製品の供給が確保されています。医療へのアクセス拡大と予防接種率の向上により、都市部および農村部双方において、ワクチン需要は引き続き強まっています。
日本のBCGワクチン市場の動向
日本のBCGワクチン市場は、定期的な小児BCG接種と確立されたワクチン製造産業によって支えられています。同国では、定期的な乳幼児予防接種の実施と整備された医療制度を通じて、安定した需要が維持されています。国内メーカーは、製造品質の維持と安定したワクチン供給に引き続き注力しています。また、膀胱がん治療におけるBCGの使用も、病院や専門の泌尿器科センターからの需要を支えています。医療サービスの継続的な改善と患者のアクセス向上は、製品の安定した利用に寄与しています。
中国のBCGワクチン市場は、乳幼児人口の多さと結核予防への継続的な注力により、重要な市場となっています。小児の定期予防接種により、全国でBCGワクチンに対する安定した需要が生まれています。国内のワクチンメーカーの存在が、現地生産と製品の入手可能性を支えています。医療インフラの拡充により、多くの地域で予防接種や専門医療サービスへのアクセスが改善されています。膀胱がんの診断件数の増加も、病院における治療用BCGの使用を後押ししています。
北米 BCGワクチン市場の動向
北米のBCGワクチン市場は、予測期間中に6.4%という最も高い成長率を記録すると見込まれています。この成長は、病院や専門のがんセンターにおいて、非筋層浸潤性膀胱がんの治療にBCGの使用が増加していることに支えられています。膀胱がんの発生率の上昇に伴い、臨床現場における膀胱内BCG療法への需要は引き続き高まっています。BCGと免疫療法の併用を評価する臨床研究が継続されており、適格な患者に対する治療選択肢が拡大しています。医療提供者は、専門的な泌尿器科および腫瘍科サービスへのアクセスを強化しており、治療件数の増加を支えています。メーカーによる製品の供給体制改善に向けた継続的な取り組みも、同地域全体の市場成長にさらに寄与しています。
米国のBCGワクチン市場は、主に病院やがんセンターにおける非筋層浸潤性膀胱がんの標準治療としてのBCGの確立された使用によって牽引されています。膀胱がんの治療を必要とする患者数が多いため、安定した製品需要が支えられています。高度な医療インフラの存在により、専門的な泌尿器科サービスやフォローアップケアへのアクセスが拡大しています。BCGを用いた治療アプローチに関する継続的な臨床研究が、臨床現場でのより広範な採用に寄与しています。腫瘍学ケアへの投資や、がんの早期診断に対する意識の高まりが、同国における市場の拡大を引き続き支えています。
欧州のBCGワクチン市場の動向
欧州のBCGワクチン市場は、一部の国における結核の定期予防接種や、膀胱がん治療へのBCGの継続的な使用によって支えられています。確立された医療制度や、適格な患者を対象とした臨床実践ガイドラインにより、需要は安定しています。経験豊富なワクチンメーカーや受託製造機関(CMO)の存在が、地域全体での製品の供給を支えています。医療提供者は、専門的な腫瘍学および泌尿器科サービスへのアクセスを拡大し続けており、治療件数が増加しています。研究機関は、がん免疫療法におけるBCGの有効性を積極的に評価しており、科学的発展に寄与しています。これらの要因が、感染症予防と腫瘍学の両分野において、引き続き地域市場を支えています。
英国のBCGワクチン市場は、高リスク集団を対象とした結核予防接種プログラムと、膀胱がん治療における継続的な臨床使用によって支えられています。医療提供者は、非筋層浸潤性膀胱がんの適格患者に対する膀胱内BCG療法について、確立された臨床ガイドラインに従っています。同国の整備された腫瘍学インフラは、専門的な診断、治療、およびフォローアップサービスへのアクセスを支えています。研究機関は、膀胱がんの管理に向けたBCGを組み込んだ新たな治療法の組み合わせについて、引き続き評価を行っています。病院と学術機関との強力な連携が、臨床研究活動を支えています。これらの要因が、予防および治療用途におけるBCGワクチンの着実な需要に寄与しています。
ドイツのBCGワクチン市場は、確立された医療インフラと充実した腫瘍学サービスによって牽引されています。病院や専門の泌尿器科センターにおいて、非筋層浸潤性膀胱がんの標準治療としてBCGが継続して使用されていることが、需要を支えています。経験豊富な医療従事者が在籍していることで、ガイドラインに基づいた治療が一貫して実施されています。免疫療法との併用療法に焦点を当てた臨床研究活動により、BCGを基盤とした治療法に対する科学的関心は高まり続けています。強力な診断能力により、治療を必要とする膀胱がん患者の早期発見が支えられています。
フランスのBCGワクチン市場は、非筋層浸潤性膀胱がんの治療におけるBCGの継続的な使用と、同国に確立された臨床腫瘍学ネットワークによって支えられています。病院や専門の泌尿器科センターでは、適格な患者に対する標準治療として、膀胱内BCG投与が引き続き行われています。膀胱がんの早期診断に対する意識の高まりにより、適時に治療を受ける患者数が増加しています。経験豊富な医療従事者の存在が、ガイドラインに基づいた治療の一貫した実施を支えています。がん免疫療法に関連する進行中の臨床研究により、腫瘍学におけるBCGの役割は引き続き強化されています。これらの要因が、フランスにおけるあらゆる治療用途にわたるBCGワクチンの安定した需要に寄与しています。
ラテンアメリカのBCGワクチン市場の動向
ラテンアメリカのBCGワクチン市場は、小児の定期予防接種におけるBCGの継続的な使用と、結核予防への関心の高まりに支えられています。多くの医療提供者が出生時に引き続きワクチンを接種しているため、年間需要は安定しています。医療インフラの拡充により、同地域のいくつかの地域で予防接種サービスへのアクセスが改善されています。診断サービスの利用可能性が高まっていることで、膀胱がんの早期発見と治療が促進され、治療用BCGの使用が増加しています。地域の製造業者や国際的な供給業者は、確立された流通ネットワークを通じて、ワクチンの供給を維持し続けています。
ブラジルのBCGワクチン市場は、出生数の多さと、乳児の定期予防接種におけるBCGの継続的な使用によって牽引されています。結核予防に対する一貫した需要が、医療施設全体での安定したワクチン調達を支えています。また、同国では、非筋層浸潤性膀胱がんの治療にBCGを使用するという確立された臨床慣行があります。医療へのアクセスが改善されたことで、ワクチン接種や専門的な腫瘍学サービスの利用可能性が高まっています。疾患の早期診断に対する意識の高まりが、適時の治療と患者管理を支えています。
中東・アフリカのBCGワクチン市場の動向
中東・アフリカのBCGワクチン市場は、中程度から高い疾病負担を抱える複数の国々における結核予防への継続的なニーズに支えられています。乳児への定期予防接種は、地域全体を通じてワクチン需要の重要な要因であり続けています。医療インフラの改善により、予防接種サービスへのアクセスが拡大し、ワクチン接種率が向上しています。病院ネットワークや専門医療施設の拡大も、膀胱がん治療におけるBCGワクチンの使用を後押ししています。メーカー各社は、地域的な供給パートナーシップや流通チャネルを通じて、製品の入手可能性を継続的に向上させています。
サウジアラビアのBCGワクチン市場は、新生児への定期予防接種と、同国の拡大する医療インフラによって支えられています。医療提供者は、標準的な乳幼児予防接種の一環としてBCGワクチンの接種を継続しており、安定したワクチン需要を支えています。先進的な病院や専門のがん治療センターの存在により、非筋層浸潤性膀胱がんの治療におけるBCGの使用が増加しています。診断サービスへのアクセスが向上したことで、疾患の早期発見と患者管理の改善に寄与しています。病院の収容能力や専門医療サービスへの継続的な投資により、予防および治療用途におけるワクチンの利用が引き続き強化されています。
BCGワクチン企業に関する主な洞察
BCGワクチン市場は適度に集中しており、結核予防および膀胱がん治療用のワクチンを供給するメーカーは限られています。競争は、製造能力、製品の品質、規制順守、供給の信頼性、および公共調達プログラムへの参加を基に展開されています。各社は、市場での地位を強化するため、安定した生産の維持、製造能力の拡大、および国際的な品質基準の遵守に注力しています。公的機関のワクチン研究所や地域の製造業者は、国内および国際市場への供給において重要な役割を果たしており、一方、老舗の製薬会社は引き続きBCGのがん治療への応用を支援しています。長期供給契約による流通ネットワークの確立や、世界的な規制要件への準拠は、競争力を維持するための重要な要素であり続けています。
主要なBCGワクチン企業
本調査では、BCGワクチン市場に関する主要企業として、以下の企業を取り上げています。
- Merck & Co., Inc.
- Serum Institute of India Pvt. Ltd.
- Japan BCG Laboratory
- AJ Vaccines A/S
- China National Biotec Group (CNBG)
- GreenSignal Bio Pharma Ltd.
- InterVax Ltd.
- BioFarma
- Biomed-Lublin S.A.
- BB-NCIPD Ltd.
最近の動向
- 2026年7月、セラム・インスティテュート・オブ・インディア社は、ゲイツ医学研究所と提携し、治験中のM72/AS01E結核ワクチンの製造および将来の結核ワクチン製造能力の拡大に取り組みました。
- 2026年5月、ジャパンBCGラボラトリーは、ImmunityBio社と独占的な開発・供給契約を締結し、膀胱がん治療を目的とした米国での開発および商業化に向け、BCGの「Tokyo-172」株を製造・供給することとなりました。
世界のBCGワクチン市場レポートのセグメンテーション
本レポートでは、世界、地域、国ごとの売上高の成長を予測するとともに、2021年から2033年までの各サブセグメントにおける最新の業界動向を分析しています。本調査において、Grand View Researchは、製品、流通チャネル、地域に基づいて、世界のBCGワクチン市場レポートをセグメント化しました:
- 製品別見通し(売上高、百万米ドル、2021年~2033年)
- 免疫用BCGワクチン
- 治療用BCGワクチン
- 流通チャネル別見通し(売上高、百万米ドル、2021年~2033年)
- 公共部門
- 民間部門
- 地域別見通し(売上高、百万米ドル、2021年~2033年)
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- 英国
- ドイツ
- フランス
- イタリア
- スペイン
- デンマーク
- スウェーデン
- ノルウェー
- アジア太平洋
- 日本
- 中国
- インド
- オーストラリア
- 韓国
- タイ
- ラテンアメリカ
- ブラジル
- アルゼンチン
- 中東・アフリカ
- 南アフリカ
- サウジアラビア
- アラブ首長国連邦
- クウェート
- 北米
第1章 調査方法と範囲
1.1. 市場セグメンテーションと範囲
1.2. セグメントの定義
1.2.1. 製品
1.2.2. 流通チャネル
1.3. 推計値および予測期間
1.4. 調査方法
1.5. 情報の収集
1.5.1. 有料データベース
1.5.2. GVRの社内データベース
1.5.3. 二次情報源
1.5.4. 一次調査
1.6. 情報の分析
1.6.1. データ分析モデル
1.7. 市場の構築とデータの可視化
1.8. モデルの詳細
1.8.1. 商品フロー分析
1.9. 二次情報源一覧
1.10. 目的
第2章 エグゼクティブ・サマリー
2.1. 市場の概要
2.2. セグメントの概要
2.3. 競合環境の概要
第3章 BCGワクチン市場の変数、動向、および範囲
3.1. 市場の系譜に関する見通し
3.2. 市場のダイナミクス
3.2.1. 市場推進要因の分析
3.2.2. 市場制約要因の分析
3.3. ビジネス環境の分析
3.3.1. 業界分析 – ポーターの5つの力分析
3.3.1.1. 供給者の交渉力
3.3.1.2. 購入者の交渉力
3.3.1.3. 代替品の脅威
3.3.1.4. 新規参入の脅威
3.3.1.5. 競合他社間の競争
3.3.2. PESTLE分析
3.3.3. パイプライン分析
3.3.4. 特許満了分析
3.3.5. 価格設定分析
第4章 BCGワクチン市場:製品別事業分析
4.1. 製品別市場シェア(2025年および2033年)
4.2. 製品セグメントのダッシュボード
4.3. 製品別市場規模・予測およびトレンド分析(2021年~2033年、百万米ドル)
4.4. 免疫用BCGワクチン
4.4.1. 免疫用BCGワクチン市場、2021年~2033年(百万米ドル)
4.5. 治療用BCGワクチン
4.5.1. 治療用BCGワクチン市場、2021年~2033年(百万米ドル)
第5章 BCGワクチン市場:流通チャネル別事業分析
5.1. 流通チャネル別市場シェア(2025年および2033年)
5.2. 流通チャネル別セグメント概要
5.3. 流通チャネル別市場規模・予測およびトレンド分析(2021年~2033年、百万米ドル)
5.4. 公共部門
5.4.1. 公共部門市場、2021年~2033年(百万米ドル)
5.5. 民間部門
5.5.1. 民間部門市場、2021年~2033年(百万米ドル)
第6章 BCGワクチン市場:地域別推計およびトレンド分析
6.1. 地域別市場シェア分析、2025年および2033年
6.2. 地域別市場ダッシュボード
6.3. 市場規模および予測のトレンド分析、2021年から2033年:
6.4. 北米
6.4.1. 北米のBCGワクチン市場規模の推計および予測(国別、2021年~2033年)(百万米ドル)
6.4.2. 米国
6.4.2.1. 主要国の動向
6.4.2.2. 対象疾患の有病率
6.4.2.3. 規制の枠組み
6.4.2.4. 償還制度
6.4.2.5. 米国のBCGワクチン市場規模の推計および予測、2021年~2033年(百万米ドル)
6.4.3. カナダ
6.4.3.1. 主要な国別動向
6.4.3.2. 対象疾患の有病率
6.4.3.3. 規制の枠組み
6.4.3.4. 償還の枠組み
6.4.3.5. カナダのBCGワクチン市場規模の推計および予測(2021年~2033年、百万米ドル)
6.4.4. メキシコ
6.4.4.1. 主要な国別動向
6.4.4. 2. 対象疾患の有病率
6.4.4.3. 規制の枠組み
6.4.4.4. 償還の枠組み
6.4.4.5. メキシコのBCGワクチン市場の推計および予測、2021年~2033年(百万米ドル)
6.5. 欧州
6.5.1. 欧州のBCGワクチン市場規模の推計および予測(2021年~2033年、単位:百万米ドル)
6.5.2. 英国
6.5.2.1. 主要な国別動向
6.5.2.2. 対象疾患の有病率
6.5.2.3. 規制の枠組み
6.5.2.4. 償還制度
6.5.2.5. 英国のBCGワクチン市場規模の推計および予測、2021年~2033年(百万米ドル)
6.5.3. ドイツ
6.5.3.1. 主要な国別動向
6.5.3.2. 対象疾患の有病率
6.5.3.3. 規制の枠組み
6.5.3.4. 償還の枠組み
6.5.3.5. ドイツのBCGワクチン市場の推計および予測、2021年~2033年(百万米ドル)
6.5.4. フランス
6.5.4.1. 主要国の動向
6.5.4.2. 対象疾患の有病率
6.5.4.3. 規制の枠組み
6.5.4.4. 償還の枠組み
6.5.4.5. フランスのBCGワクチン市場の推計および予測、2021年~2033年(百万米ドル)
6.5.5. イタリア
6.5.5.1. 主要国の動向
6.5.5.2. 対象疾患の有病率
6.5.5.3. 規制の枠組み
6.5.5.4. 償還の枠組み
6.5.5.5. イタリアのBCGワクチン市場:推計および予測、2021年~2033年(百万米ドル)
6.5.6. スペイン
6.5.6.1. 主要な国別動向
6.5.6.2.
対象疾患の有病率
6.5.6.3. 規制の枠組み
6.5.6.4. 償還の枠組み
6.5.6.5. スペインのBCGワクチン市場:推計および予測(2021年~2033年、百万米ドル)
6.5.7. デンマーク
6.5.7.1. 主要国の動向
6.5.7.2. 対象疾患の有病率
6.5.7.3. 規制の枠組み
6.5.7.4. 償還の枠組み
6.5.7.5. デンマークのBCGワクチン市場規模の推計および予測(2021年~2033年、百万米ドル)
6.5.8. スウェーデン
6.5.8.1. 主要な国別動向
6.5.8.2. 対象疾患の有病率
6.5.8.3. 規制の枠組み
6.5.8.4. 償還の枠組み
6.5.8.5. スウェーデンのBCGワクチン市場:推計および予測(2021年~2033年、単位:百万米ドル)
6.5.9. ノルウェー
6.5.9.1. 主要な国別動向
6.5.9.2. 対象疾患の有病率
6.5.9.3. 規制の枠組み
6.5.9.4. 償還の枠組み
6.5.9.5. ノルウェーのBCGワクチン市場規模の推計および予測、2021年~2033年(百万米ドル)
6.6. アジア太平洋地域
6.6.1. アジア太平洋地域のBCGワクチン市場規模の推計および予測、2021年~2033年(百万米ドル)
6.6.2. 日本
6.6.2.1. 主要国の動向
6.6.2.2. 対象疾患の有病率
6.6.2.3. 規制の枠組み
6.6.2.4. 償還制度
6.6.2.5. 日本のBCGワクチン市場規模の推計および予測、2021年~2033年(百万米ドル)
6.6.3. 中国
6.6.3.1. 主要国の動向
6.6.3.2. 対象疾患の有病率
6.6.3.3. 規制の枠組み
6.6.3.4. 償還の枠組み
6.6.3.5. 中国のBCGワクチン市場規模の推計および予測、2021年~2033年(百万米ドル)
6.6.4. インド
6.6.4.1. 主要な国別動向
6.6.4.2. 対象疾患の有病率
6.6.4.3. 規制の枠組み
6.6.4.4. 償還制度
6.6.4.5. インドのBCGワクチン市場:推計および予測(2021年~2033年)(百万米ドル)
6.6.5. オーストラリア
6.6.5.1. 主要な国別動向
6.6.5.2.
対象疾患の有病率
6.6.5.3. 規制の枠組み
6.6.5.4. 償還の枠組み
6.6.5.5. オーストラリアのBCGワクチン市場:推計および予測(2021年~2033年、百万米ドル)
6.6.6. 韓国
6.6.6.1. 主要国の動向
6.6.6.2. 対象疾患の有病率
6.6.6.3. 規制の枠組み
6.6.6.4. 償還の枠組み
6.6.6.5. 韓国におけるBCGワクチン市場の推計および予測(2021年~2033年) (百万米ドル)
6.6.7. タイ
6.6.7.1. 主要な国内動向
6.6.7.2. 対象疾患の有病率
6.6.7.3. 規制の枠組み
6.6.7.4. 償還制度
6.6.7.5. タイのBCGワクチン市場規模の推計および予測(2021年~2033年)(百万米ドル)
6.7. ラテンアメリカ
6.7.1. ラテンアメリカのBCGワクチン市場の推計および予測、2021年~2033年(百万米ドル)
6.7.2. ブラジル
6.7.2.1. 主要国の動向
6.7.2.2. 対象疾患の有病率
6.7.2.3. 規制の枠組み
6.7.2.4. 償還制度
6.7.2.5. ブラジルのBCGワクチン市場規模の推計および予測、2021年~2033年(百万米ドル)
6.7.3. アルゼンチン
6.7.3.1. 主要な国別動向
6.7.3.2. 対象疾患の有病率
6.7.3.3. 規制の枠組み
6.7.3.4. 償還制度
6.7.3.5. アルゼンチンのBCGワクチン市場規模の推計および予測、2021年~2033年(百万米ドル)
6.8. 中東およびアフリカ
6.8.1. 中東およびアフリカのBCGワクチン市場規模の推計および予測、2021年~2033年(百万米ドル)
6.8.2. 南アフリカ
6.8.2.1. 主要国の動向
6.8.2.2. 対象疾患の有病率
6.8.2.3. 規制の枠組み
6.8.2.4. 償還制度
6.8.2.5. 南アフリカのBCGワクチン市場規模の推計および予測、2021年~2033年(百万米ドル)
6.8.3. サウジアラビア
6.8.3.1. 主要な国別動向
6.8.3.2. 対象疾患の有病率
6.8.3.3. 規制の枠組み
6.8.3.4. 償還制度
6.8.3.5. サウジアラビアのBCGワクチン市場規模の推計および予測(2021年~2033年、百万米ドル)
6.8.4. アラブ首長国連邦(UAE)
6.8.4.1. 主要な国別動向
6.8.4.2.
対象疾患の有病率
6.8.4.3. 規制の枠組み
6.8.4.4. 償還の枠組み
6.8.4.5. アラブ首長国連邦(UAE)のBCGワクチン市場規模の推計および予測、2021年~2033年(百万米ドル)
6.8.5. クウェート
6.8.5.1. 主要国の動向
6.8.5.2. 対象疾患の有病率
6.8.5.3. 規制の枠組み
6.8.5.4. 償還の枠組み
6.8.5.5. クウェートのBCGワクチン市場規模の推計および予測(2021年~2033年) (百万米ドル)
第7章 競争環境
7.1. 参入企業の概要
7.2. 企業の市場ポジション分析
7.3. 企業の分類
7.4. 戦略マッピング
7.5. 企業プロフィール/一覧
7.5.1. メルク・アンド・カンパニー(Merck & Co., Inc.)
7.5.1.1. 概要
7.5.1.2. 財務実績
7.5.1.3. 製品のベンチマーク
7.5.1.4. 戦略的取り組み
7.5.2. セラム・インスティテュート・オブ・インディア(Serum Institute of India Pvt. Ltd.)
7.5.2.1. 概要
7.5.2.2. 財務実績
7.5.2.3. 製品のベンチマーク
7.5.2.4. 戦略的取り組み
7.5.3. 日本BCG研究所
7.5.3.1. 概要
7.5.3.2. 財務実績
7.5.3.3. 製品ベンチマーキング
7.5.3.4. 戦略的取り組み
7.5.4. AJ Vaccines A/S
7.5.4.1. 概要
7.5.4.2. 財務実績
7.5.4.3. 製品ベンチマーク
7.5.4.4. 戦略的取り組み
7.5.5. 中国国家生物技術グループ(CNBG)
7.5.5.1. 概要
7.5.5.2. 財務実績
7.5.5.3. 製品ベンチマーク
7.5.5.4. 戦略的取り組み
7.5.6. グリーンシグナル・バイオ・ファーマ社
7.5.6.1. 概要
7.5.6.2. 財務実績
7.5.6.3. 製品ベンチマーク
7.5.6.4. 戦略的取り組み
7.5.7. インターヴァックス社
7.5.7.1. 概要
7.5.7.2. 財務実績
7.5.7.3. 製品ベンチマーク
7.5.7.4. 戦略的取り組み
7.5.8. BioFarma.
7.5.8.1. 概要
7.5.8.2. 財務実績
7.5.8.3. 製品のベンチマーク
7.5.8.4. 戦略的取り組み
7.5.9. Biomed-Lublin S.A.
7.5.9.1. 概要
7.5.9.2. 財務実績
7.5.9.3. 製品のベンチマーク
7.5.9.4. 戦略的取り組み
7.5.10. BB-NCIPD Ltd.
7.5.10.1. 概要
7.5.10.2. 財務実績
7.5.10.3. 製品ベンチマーク
7.5.10.4. 戦略的取り組み
表の一覧
表 1 二次情報源の一覧
表 2 略語一覧
表 3 地域別世界BCGワクチン市場、2021年~2033年(百万米ドル)
表4 2021年~2033年の世界BCGワクチン市場(製品別)(百万米ドル)
表5 2021年~2033年の世界BCGワクチン市場(流通チャネル別)(百万米ドル)
表6 2021年~2033年の北米BCGワクチン市場(国別)(百万米ドル)
表7 北米BCGワクチン市場(製品別)、2021年~2033年(百万米ドル)
表8 北米BCGワクチン市場(流通チャネル別)、2021年~2033年 (百万米ドル)
表9 米国BCGワクチン市場、製品別、2021年~2033年(百万米ドル)
表10 米国BCGワクチン市場、流通チャネル別、2021年~2033年 (百万米ドル)
表11 カナダのBCGワクチン市場(製品別、2021年~2033年)(百万米ドル)
表12 カナダのBCGワクチン市場(流通チャネル別、2021年~2033年)(百万米ドル)
表13 メキシコのBCGワクチン市場(製品別、2021年~2033年)(百万米ドル)
表14 メキシコのBCGワクチン市場(流通チャネル別、2021年~2033年)(百万米ドル)
表15 欧州のBCGワクチン市場(国別)、2021年~2033年(百万米ドル)
表16 欧州のBCGワクチン市場(製品別)、2021年~2033年(百万米ドル)
表17 欧州のBCGワクチン市場(流通チャネル別)、2021年~2033年 (百万米ドル)
表18 英国のBCGワクチン市場、製品別、2021年~2033年(百万米ドル)
表19 英国のBCGワクチン市場、流通チャネル別、2021年~2033年(百万米ドル)
表20 ドイツのBCGワクチン市場、製品別、2021年~2033年 (百万米ドル)
表21 ドイツのBCGワクチン市場(流通チャネル別)、2021年~2033年(百万米ドル)
表22 フランスのBCGワクチン市場(製品別)、2021年~2033年(百万米ドル)
表23 フランスのBCGワクチン市場(流通チャネル別)、2021年~2033年(百万米ドル)
表24 イタリアのBCGワクチン市場(製品別、2021年~2033年)(百万米ドル)
表25 イタリアのBCGワクチン市場(流通チャネル別、2021年~2033年)(百万米ドル)
表26 スペインのBCGワクチン市場(製品別、2021年~2033年) (百万米ドル)
表27 スペインのBCGワクチン市場、流通チャネル別、2021年~2033年(百万米ドル)
表28 ノルウェーのBCGワクチン市場、製品別、2021年~2033年(百万米ドル)
表29 ノルウェーのBCGワクチン市場、流通チャネル別、2021年~2033年 (百万米ドル)
表30 デンマークのBCGワクチン市場(製品別、2021年~2033年)(百万米ドル)
表31 デンマークのBCGワクチン市場(流通チャネル別、2021年~2033年) (百万米ドル)
表32 スウェーデンのBCGワクチン市場(製品別、2021年~2033年)(百万米ドル)
表33 スウェーデンのBCGワクチン市場(流通チャネル別、2021年~2033年)(百万米ドル)
表34 アジア太平洋地域のBCGワクチン市場(国別、2021年~2033年)(百万米ドル)
表35 アジア太平洋地域のBCGワクチン市場(製品別、2021年~2033年)(百万米ドル)
表36 アジア太平洋地域のBCGワクチン市場(流通チャネル別、2021年~2033年)(百万米ドル)
表37 日本のBCGワクチン市場(製品別、2021年~2033年)(百万米ドル)
表38 日本のBCGワクチン市場(流通チャネル別、2021年~2033年)(百万米ドル)
表39 中国のBCGワクチン市場(製品別、2021年~2033年) (百万米ドル)
表40 中国のBCGワクチン市場、製品別、2021年~2033年(百万米ドル)
表41 インドのBCGワクチン市場、製品別、2021年~2033年(百万米ドル)
表42 インドのBCGワクチン市場、流通チャネル別、2021年~2033年 (百万米ドル)
表43 オーストラリアのBCGワクチン市場(製品別、2021年~2033年)(百万米ドル)
表44 オーストラリアのBCGワクチン市場(流通チャネル別、2021年~2033年)(百万米ドル)
表45 韓国のBCGワクチン市場(製品別、2021年~2033年) (百万米ドル)
表46 韓国BCGワクチン市場(流通チャネル別)、2021年~2033年(百万米ドル)
表47 タイのBCGワクチン市場(製品別、2021年~2033年)(百万米ドル)
表48 タイのBCGワクチン市場(流通チャネル別、2021年~2033年)(百万米ドル)
表49 ラテンアメリカのBCGワクチン市場(国別、2021年~2033年) (百万米ドル)
表50 ラテンアメリカBCGワクチン市場、製品別、2021年~2033年(百万米ドル)
表51 ラテンアメリカBCGワクチン市場、流通チャネル別、2021年~2033年(百万米ドル)
表52 ブラジルにおけるBCGワクチン市場(製品別、2021年~2033年)(百万米ドル)
表53 ブラジルにおけるBCGワクチン市場(流通チャネル別、2021年~2033年)(百万米ドル)
表54 アルゼンチンにおけるBCGワクチン市場(製品別、2021年~2033年)(百万米ドル)
表55 アルゼンチンのBCGワクチン市場(流通チャネル別)、2021年~2033年(百万米ドル)
表56 中東・アフリカのBCGワクチン市場(国別)、2021年~2033年(百万米ドル)
表57 中東・アフリカのBCGワクチン市場(製品別)、2021年~2033年(百万米ドル)
表58 中東・アフリカのBCGワクチン市場(流通チャネル別)、2021年~2033年(百万米ドル)
表59 南アフリカのBCGワクチン市場(製品別)、2021年~2033年(百万米ドル)
表60 南アフリカのBCGワクチン市場(流通チャネル別)、2021年~2033年(百万米ドル)
表61 サウジアラビアのBCGワクチン市場(製品別、2021年~2033年)(百万米ドル)
表62 サウジアラビアのBCGワクチン市場(流通チャネル別、2021年~2033年)(百万米ドル)
表63 アラブ首長国連邦(UAE)のBCGワクチン市場(製品別、2021年~2033年) (百万米ドル)
表64 アラブ首長国連邦(UAE)のBCGワクチン市場、製品別、2021年~2033年(百万米ドル)
表65 クウェートのBCGワクチン市場、製品別、2021年~2033年(百万米ドル)
表66 クウェートのBCGワクチン市場、流通チャネル別、2021年~2033年 (百万米ドル)
図表一覧
図1 BCGワクチン市場のセグメンテーション
図2 市場調査プロセス
図3 データ三角測量手法
図4 一次調査のパターン
図5 市場調査のアプローチ
図6 バリューチェーンに基づく市場規模の算出および予測
図7 市場の策定および検証
図8 市場の概要
図9 競合環境
図10 BCGワクチン市場の動向
図11 BCGワクチン市場:ポーターの5つの力分析
図12 BCGワクチン市場:PESTLE分析
図13 製品市場、2021年~2033年(百万米ドル)
図14 免疫型BCGワクチン市場、2021年~2033年 (百万米ドル)
図15 治療用BCGワクチン市場、2021年~2033年(百万米ドル)
図16 流通チャネル市場、2021年~2033年(百万米ドル)
図17 公共部門市場、2021年~2033年(百万米ドル)
図18 民間部門市場、2021年~2033年(百万米ドル)
図19 地域別BCGワクチン市場売上高
図20 地域別市場動向:主なポイント
図21 北米のBCGワクチン市場、2021年~2033年(百万米ドル)
図22 米国市場の動向
図23 米国のBCGワクチン市場、2021年~2033年(百万米ドル)
図
24 カナダの市場動向
図25 カナダのBCGワクチン市場、2021年~2033年(百万米ドル)
図26 メキシコの市場動向
図27 メキシコのBCGワクチン市場、2021年~2033年(百万米ドル)
図28 欧州のBCGワクチン市場、2021年~2033年 (百万米ドル)
図29 英国の市場動向
図30 英国のBCGワクチン市場、2021年~2033年(百万米ドル)
図31 ドイツの市場動向
図32 ドイツのBCGワクチン市場、2021年~2033年 (百万米ドル)
図33 フランスの国別動向
図34 フランスのBCGワクチン市場、2021年~2033年(百万米ドル)
図35 イタリアの国別動向
図36 イタリアのBCGワクチン市場、2021年~2033年(百万米ドル)
図37 スペインの市場動向
図38 スペインのBCGワクチン市場、2021年~2033年(百万米ドル)
図39 ノルウェーの市場動向
図40 ノルウェーのBCGワクチン市場、2021年~2033年(百万米ドル)
図41 スウェーデンの市場動向
図42 スウェーデンのBCGワクチン市場、2021年~2033年(百万米ドル)
図43 デンマークの市場動向
図44 デンマークのBCGワクチン市場、2021年~2033年(百万米ドル)
図45 アジア太平洋地域のBCGワクチン市場、2021年~2033年 (百万米ドル)
図46 日本の市場動向
図47 日本のBCGワクチン市場、2021年~2033年(百万米ドル)
図48 中国の市場動向
図49 中国のBCGワクチン市場、2021年~2033年(百万米ドル)
図50 インドの市場動向
図51 インドのBCGワクチン市場、2021年~2033年(百万米ドル)
図52 オーストラリアの市場動向
図53 オーストラリアのBCGワクチン市場、2021年~2033年(百万米ドル)
図54 韓国の市場動向
図55 韓国におけるBCGワクチン市場、2021年~2033年(百万米ドル)
図56 タイの市場動向
図57 タイにおけるBCGワクチン市場、2021年~2033年(百万米ドル)
図58 ラテンアメリカにおけるBCGワクチン市場、2021年~2033年(百万米ドル)
図59 ブラジルの国別動向
図60 ブラジルのBCGワクチン市場、2021年~2033年(百万米ドル)
図61 アルゼンチンの国別動向
図62 アルゼンチンのBCGワクチン市場、2021年~2033年(百万米ドル)
図63 中東・アフリカ(MEA)のBCGワクチン市場、2021年~2033年 (百万米ドル)
図64 南アフリカの市場動向
図65 南アフリカのBCGワクチン市場、2021年~2033年(百万米ドル)
図66 サウジアラビアの市場動向
図67 サウジアラビアのBCGワクチン市場、2021年~2033年(百万米ドル)
図68 アラブ首長国連邦(UAE)の市場動向
図69 アラブ首長国連邦(UAE)のBCGワクチン市場、2021年~2033年(百万米ドル)
図70 クウェートの市場動向
図71 クウェートのBCGワクチン市場、2021年~2033年(百万米ドル)
図72 企業の分類
図73 企業の市場ポジション分析
図74 戦略的枠組み









