大型軍事物流ドローン市場の概要
市場の概要
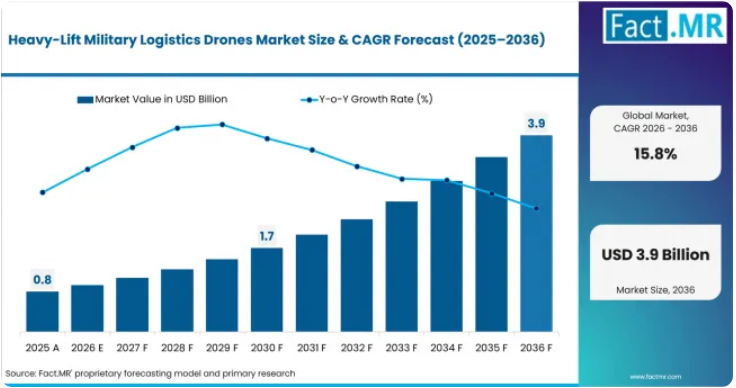
- 世界の大型軍事物流ドローン市場は、2025年に8億米ドルの規模となり、2026年には9億米ドルに達し、2036年までに39億米ドルへとさらに拡大すると予測されています。
- 2026年から2036年にかけて年平均成長率(CAGR)15.8%で推移し、市場規模は約4.3倍に拡大し、30億米ドルの絶対的な市場機会が創出される見込みです。
- この成長は、軍事近代化プログラムの増加、自律型戦場ロジスティクスへの需要の高まり、および高リスクかつアクセス困難な戦闘環境における物資輸送の必要性によって牽引されています。
- 人員へのリスクを低減しつつ、貨物輸送、医療搬送、弾薬の配送、および任務上不可欠な補給作戦を支援するため、重量物運搬用軍事物流ドローンの採用がますます進んでいます。
- AIを活用した自律技術、先進的なバッテリー技術、および次世代無人航空システム(UAS)への投資の増加が、世界的な市場拡大を後押ししています。
需要と成長の推進要因
- 軍事物流および戦場支援における無人システムの採用拡大
- 防衛費の増加および自律型ドローンプログラムへの投資拡大
- 紛争地域における迅速なラストマイル補給への需要の高まり
- 危険な物流任務における兵士の被曝リスク低減のためのドローンの活用拡大
- 以下の機能を提供するソリューションへのニーズ:
o 積載能力および作戦行動範囲の向上
o 弾薬、食料、燃料、医療物資のより迅速かつ安全な配送
o 遠隔地や敵対的な地形における任務の柔軟性の向上
o 従来の有人兵站プラットフォームへの依存度の低減
製品およびセグメント別概況
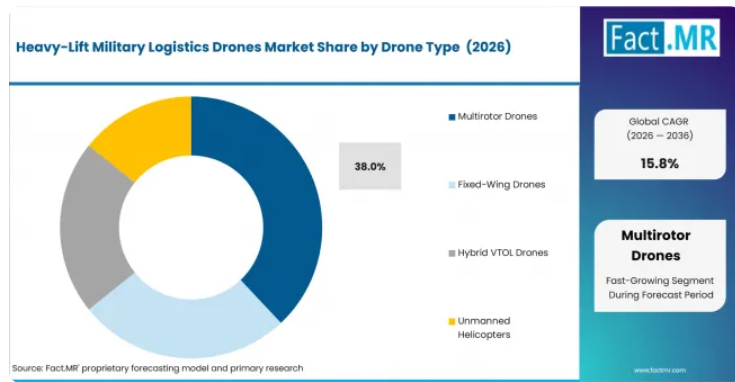
- マルチローター型ドローンは、垂直離着陸(VTOL)能力、精密ホバリング、および戦術任務への適性により牽引され、2026年には市場シェア38%を占める主要なドローン種類セグメントとなります。
- 2026年には、20~50 kgの積載能力を持つドローンが市場の35%を占める見込みです。これは、積載能力、機動性、運用効率のバランスが取れていることが要因となっています。
- バッテリー駆動の推進システムは、音響シグネチャの低減、メンテナンス要件の軽減、および高密度バッテリー技術の進歩により、2026年には市場シェアの42%を占める見込みです。
- 戦術的補給は、最前線の部隊への弾薬、医療物資、食料、および必須装備の迅速な配送に対する需要の高まりにより、2026年には市場シェア34%を占める主要な任務用途セグメントとなります。
- 地域別および競争環境の見通し
- この市場は、地域別に北米、ラテンアメリカ、西ヨーロッパ、東ヨーロッパ、東アジア、南アジア・太平洋、中東・アフリカに分類されます。
- 主要な成長市場と年平均成長率(CAGR)は、インドが19.1%、中国が18.1%、韓国が17.5%、日本が15.9%、米国が13.4%、ドイツが13.1%、英国が12.6%となっています。
- 市場の拡大は、以下の要因と密接に関連しています:
o 国産ドローンの開発に向けた政府主導の取り組みの増加
o 防衛機関による自律型物流プラットフォームの調達拡大
o 軍事用ドローンへのAI、自律航法、およびセキュアな通信システムの統合の進展 - この市場で活動している主要企業には、エルロイ・エア(Elroy Air)、ピアセッキ・エアクラフト/KARGO UAV(Piasecki Aircraft / KARGO UAV)、シーベル・コーポレーション(Schiebel Corporation)、BAEシステムズ/マロイ・エアロノティクス(BAE Systems / Malloy Aeronautics)、UAVOS社(UAVOS Inc.)、DZYNEテクノロジーズ(DZYNE Technologies)、スカイウェイズ・オートノマス・システムズ(Skyways Autonomous Systems)、ヴォラタス・エアロスペース/ドローン・デリバリー・カナダ(Volatus Aerospace / Drone Delivery Canada)、シエラ・ネバダ・コーポレーション/ヴォランシ資産(Sierra Nevada Corporation / Volansi assets)、ロッキード・マーティン・コーポレーション(Lockheed Martin Corporation)、およびイーハング・ホールディングス(EHang Holdings)が含まれます。
- アナリストの見解
- Fact.MRのプリンシパル・コンサルタントであるシャンブ・ナート・ジャ氏は、次のように述べています。「CXOレベルのリーダーたちは、将来、大型軍事物流ドローン市場における競争優位性は、単に積載能力によって決まるのではなく、紛争地域や高リスク環境下でも運用可能な、高度に自律的で耐障害性が高く、即戦力となる物流ソリューションを提供できる能力によって決まることを認識するでしょう。」
大型輸送用軍事物流ドローン市場 – 概要
2026年から2036年にかけての市場規模の伸びは、絶対値ベースで30億米ドルに達する見込みです。これは、特にアクセスが困難な地域において、自律型大型輸送ドローンが、物流やラストマイルの補給における「実現手段」としての役割を担い、軍隊内での採用が拡大していくことを踏まえると、着実な進展というよりは、変革的な成長を特徴とする段階であると言えます。近代化、AIを活用した自動化の向上、ハイブリッド推進技術、および積載能力の向上に向けた防衛予算の配分が市場の成長を牽引する見込みですが、高額な調達コスト、厳格な認証要件、サイバーセキュリティ上の脅威といった制約も存在します。
成長要因、制約要因、および機会
Fact.MRチームは、同市場が現在、高成長期へと移行しつつあると指摘しています。これは、戦場での適切な補給を確保するための自律型ソリューションへの需要に応え、実験的な防衛プロジェクトからドローンの軍事利用へと移行した結果生じているものです。この市場が活況を呈しているのは、防衛近代化に向けた政府による予算配分の増加、危険な兵站作戦における人間へのリスクを最小限に抑えたいという要望、そして軍事分野における自律型/AIプロジェクトの増加によるものです。
Fact.MRの分析によると、この移行は市場の動向にも表れており、手動操作や人的制御に基づく従来型の戦場後方支援から、自律性、長航続時間、AI駆動の機能に依存する無人貨物輸送へと移行が進んでいます。高リスクな戦闘地域における危険性のため、従来型の後方支援の利用は徐々に減少している一方で、自律的なラストマイル配送のための大型輸送ドローンの利用が急増しています。
大型輸送ドローンの製造コストが高騰しているのは、高度な航法機能、安全な通信技術、AI技術、そして洗練された推進技術の統合が進んだためです。とはいえ、大型輸送ドローンの調達プログラムの数は比較的少ないままであるため、生産量はそれほど多くないでしょう。したがって、焦点は軍事分野における高付加価値の調達プログラムへと移行していくことになります。兵士の福祉が引き続き最優先される中、自律型物流ドローンは、軍事用UAVへの投資において、今後もより大きな割合を占め続けるでしょう。
自律型戦場兵站: 現代の軍事機関では、脅威の高い地域における有人輸送隊やヘリコプターへの依存度を低減するため、ラストマイルの補給作戦に大型ドローンを統合する動きがますます広がっています。この成長を牽引しているのは、AI ベースの航法、自律的な任務計画、および紛争地域での作戦を可能にする耐障害性の高い通信システムの進歩です。
防衛近代化政策: 米国防総省の「リプリケーター・イニシアチブ」 などの政府主導の取り組みは、拡張性のある無人プラットフォームの迅速な配備を促進することで、自律型軍事システムの導入を加速させています。[1] これらのプログラムは、防衛関連企業が、積載量、航続時間、運用上の柔軟性を向上させた、費用対効果が高く、即戦力となる物流ドローンを開発することを後押ししています。
地域別の調達動向: 北米は、米国の防衛支出が膨大であり、UAV開発能力が確立されていることから、依然として最大の市場となっています。一方、東アジアおよび南アジア・太平洋地域は、地政学的緊張の高まり、国境警備の要件、そして中国、インド、オーストラリアなどの国々における国産ドローン製造プログラムにより、高成長地域として台頭しています。
大型軍事物流ドローン市場のセグメンテーション分析
産業全体で最も人気のあるドローン種類はどれでしょうか?
Fact.MRの「大型輸送用軍事物流ドローン市場」レポートによると、2026年にはマルチローター型ドローンのシェアが38%を占めると推定されています。その優位性は、垂直離着陸能力、操作の簡便さ、そして滑走路を必要とせずに、限られた空間や戦闘状況下でも精密なラストマイル貨物配送を実行できる能力に起因しています。これらのプラットフォームは、従来の物流資産がアクセス性や生存性の課題に直面する前線作戦基地や遠隔地へ、物資を安全に輸送するという重要な軍事要件に対応しています。
ミッションで最も多く使用されている積載容量はどれでしょうか?
本調査によると、2026年には積載容量20~50kgのドローンの消費量が35%のシェアを占めると推定されています。このセグメントが主導的な地位を占めているのは、積載能力、作戦行動範囲、プラットフォームコスト、そして戦術的な戦場ロジスティクスにおける展開の柔軟性の間で最適なバランスが取れているためです。これらのドローンは、前線部隊への弾薬、医療物資、食料、および重要装備の頻繁な「ラストマイル」配送という軍事要件に効果的に対応すると同時に、より大型の重量積載プラットフォームと比較して、導入および運用上の複雑さを比較的低く抑えることができます。
なぜバッテリー駆動のドローンが他のタイプよりも需要が高いのでしょうか?
多くのアナリストによると、バッテリー電気推進システムの市場シェアは2026年に42%に達すると推定されています。このセグメントが主導的な地位を占める理由は、その機械的な単純さ、メンテナンス要件の低さ、音響シグネチャの低減、そして短距離の戦術的補給任務への適性にあります。バッテリー電気式重量物運搬ドローンは、ステルス性と運用上の柔軟性が極めて重要な、敵対的な環境下でも運用可能な、静粛で迅速に展開できる物流プラットフォームに対する軍事的なニーズに応えています。
「戦術的補給」とは何でしょうか。また、これらの種類の任務においてこれらのドローンが重要なのでしょうか?
2026年には、戦術的補給の市場シェアが34%を占めると推定されています。このセグメントが主導的な地位を占める理由は、大型輸送ドローンが主に、兵士や有人車両を敵の脅威にさらすことなく、最前線の部隊に不可欠な物資を届けるという重大な課題に対処するために配備されているためです。遠隔地や戦闘地域、インフラが限られた環境において、自律的なラストマイル配送を実行できる能力は、現代の軍隊にとって大きな作戦上の優位性をもたらします。
これらのドローンは、どのような展開環境で広く普及しているのでしょうか?
Fact.MRの「大型軍事物流ドローン市場」レポートによると、2026年には「陸上作戦」分野の消費量が市場シェアの45%を占めると推定されています。このセグメントが主導的な地位を占める理由は、戦場への補給、前方作戦基地の支援、および陸上軍事作戦における必須物資の輸送において、大型ドローンが広く活用されているためです。これらのプラットフォームは、危険でアクセスが困難、あるいはインフラが不十分な地形における物資の輸送という課題を解決すると同時に、攻撃を受けやすい有人輸送隊への依存度を低減します。
地域別分析
本市場は、地理的に北米、ラテンアメリカ、西ヨーロッパ、東ヨーロッパ、東アジア、南アジア・太平洋、中東・アフリカに区分されています。本レポートでは、これらの主要地域における市場規模、成長見通し、防衛調達動向、および導入パターンを評価しています。また、完全版レポートでは、地域市場全体における高成長の機会を特定するための詳細な市場魅力度分析も提供しています。
北米における大型軍用物流ドローン市場
北米は、大規模な軍事近代化投資、先進的なUAVエコシステム、および防衛機関と民間メーカーとの強力な連携に支えられ、大型軍用物流ドローンの世界的なイノベーションおよび防衛調達の中核拠点としての役割を果たしています。この地域の主要企業には、自律型長距離貨物ドローンを専門とするエルロイ・エア(Elroy Air); 実績のあるK-MAX無人重量物輸送ヘリコプタープラットフォームで知られるPiasecki Aircraft / KARGO UAV;そして、防衛用UAVにおける豊富な専門知識を活用して、自律型軍事物流ソリューションの能力を拡大しているAeroVironmentなどが挙げられます。
- 米国: 米国における重量物輸送用軍事物流ドローンの需要は、2036年まで年平均成長率(CAGR)13.4%で増加すると予測されています。この成長は、2025年以降、米国防総省が進化する近代化優先事項の下で、自律型戦場兵站、AI搭載無人システム、および強靭なサプライチェーン能力への継続的な投資によって牽引されています。主要なドローン開発企業の存在、膨大な防衛調達予算、および自律型貨物プラットフォームの実地評価の増加が導入を後押しすると予想されますが、厳格な軍事認定要件やサイバーセキュリティ基準が導入スケジュールに影響を与える可能性があります。
- カナダ:市場の成長は、カナダ軍が自律技術、特に遠隔地、北極圏、インフラが限られた環境における兵站作戦への重点を強めていることに支えられています。進行中の防衛近代化の取り組み、国内のイノベーションへの投資、および過酷な地形における作戦範囲の拡大ニーズが導入を牽引すると予想されますが、防衛調達規模が比較的小さいことから、大規模な導入は抑制される可能性があります。
ヨーロッパの大型軍用物流ドローン市場
ヨーロッパは、強力な国内航空宇宙技術力、拡大する防衛近代化の取り組み、および国境を越えた軍事技術プログラムに支えられ、大型軍用物流ドローンの分野における世界的な防衛イノベーションおよび共同開発の拠点としての役割を果たしています。主要な地域企業としては、広範な航空宇宙の専門知識と防衛分野でのネットワークを活用して自律型軍事航空システムの開発を推進するエアバス・ディフェンス・アンド・スペース、成熟した回転翼型UAVプラットフォームと、海上・防衛用途における強力な存在感で知られるシーベル・コーポレーション、そして戦術的な補給や次世代の戦場ロジスティクス任務向けに設計された大型貨物ドローンを専門とするBAEシステムズ/マロイ・エアロノティクスが挙げられます。
ドイツ:ドイツにおける大型軍事物流ドローンの需要は、2036年まで年平均成長率(CAGR)13.1%で増加すると予測されています。この成長は、ドイツ連邦軍(Bundeswehr)による特別防衛基金の配分増額や、2025年まで継続される能力強化プログラムの下で加速している国防近代化によって支えられており、これらの取り組みでは無人・自律技術が優先されています。さらに、ドイツの防衛企業や研究機関は次世代UAV技術の開発を拡大しており、NATOへの即応態勢と強靭な軍事ロジスティクスへの同国の注力が、先進的な貨物ドローンプラットフォームの調達を後押しすると予想されます。
英国:英国における大型軍用物流ドローンの需要は、2036年まで年平均成長率(CAGR)12.6%で増加すると予測されています。市場の拡大は、軍事作戦全体に自律システムを統合することを目的とした、英国国防省による「防衛用ドローン戦略」(2024年以降、2025年まで継続的な配備と投資が行われる)の継続的な実施によって牽引されています。さらに、BAEシステムズやマロイ・エアロノティクスなどの企業は、英国の防衛用途に向けた大型輸送用ロジスティクスドローンの能力向上を継続しており、自律的な戦場補給および次世代の軍事機動性における同国の地位を強化しています。
フランス:フランスにおける大型軍用物流ドローンの需要は、2036年まで年平均成長率(CAGR)14.2%で増加すると予測されています。この成長は、フランス国防省による「2024~2030年軍事計画法」の継続的な実施に支えられており、2025年まで自律システムおよびドローン能力への投資が継続される見込みです。エアバス・ディフェンス・アンド・スペースやタレスといった主要な防衛企業の存在、およびフランスが自国の防衛技術の確立を重視していることが、高度な物流用UAVプラットフォームのさらなる導入を促進すると予想されます。ロシア:サプライチェーンの制約や輸入制限を受けて、国内の無人システムおよび軍事技術開発への投資が増加していることが、市場の成長に影響を与えています。ロシアが、国が支援する防衛プログラムを通じて、国産UAVの製造と軍用ドローンの生産能力の拡大に引き続き重点を置いていることは、物流向け無人航空プラットフォームの需要を支えると予想されます。
アジア太平洋地域の大型軍用物流ドローン市場
アジア太平洋地域は、大規模なUAV生産能力、軍事近代化の取り組みの拡大、および国産無人技術に対する政府の強力な支援に牽引され、この市場における世界的な防衛用ドローン製造および自律航空イノベーションの拠点となっています。主要な地域プレイヤーには、軍事UAVの開発および統合航空宇宙製造において強固な地位を築いている中国航空工業集団(AVIC)が挙げられます。中国航天科技集団(CASC)は、先進的な無人システムおよびハイエンド防衛技術に関する専門知識を通じて、競争上の優位性を維持しています。
- 中国:中国における大型軍用物流ドローンの需要は、2036年まで年平均成長率(CAGR)18.1%で増加すると予測されています。この成長は、2025年以降も継続する中国人民解放軍の近代化ロードマップの下、軍事力の向上と自律型戦闘支援能力の拡充に重点が置かれていることが原動力となっています。さらに、中国航空工業集団(AVIC)などの主要な国有防衛企業は、先進的な無人航空システムや高積載量ドローン技術への投資を継続しており、国内の製造能力を強化するとともに、遠隔地や高リスクな作戦における物流用UAVの配備を加速させています。
- 日本:日本における大型軍事物流ドローンの需要は、2036年まで年平均成長率(CAGR)15.9%で増加すると予測されています。市場の成長は、遠隔地の島嶼地域における作戦準備態勢の向上を目的とした、防衛省の「防衛力整備計画」の実施および無人軍事技術への投資拡大によって支えられています。
- 韓国:韓国における大型軍用物流ドローンの需要は、2036年まで年平均成長率(CAGR)17.5%で増加すると予測されています。この成長は、2025年に国防革新プログラムの一環として、国防調達庁(DAPA)がAIベースおよび無人軍事システムの強化に向けた取り組みを推進していることが後押ししています。さらに、韓国航空宇宙産業(KAI)などの国内防衛メーカーは、近年、先進的な無人航空機(UAV)および自律型航空プラットフォームの開発への投資を拡大しており、将来の軍事作戦に向けた国産物流ドローンの開発能力を強化しています。
- インド:インドにおける大型軍用物流ドローンの需要は、2036年まで年平均成長率(CAGR)19.1%で増加すると予測されています。この成長は、国防省が推進する「アットマニルバー・バーラト(Aatmanirbhar Bharat)」防衛製造イニシアチブの下で、国が国産無人システムにますます重点を置いていることや、2025年を通じて国内開発の軍事技術の調達を優先し続けていることが原動力となっています。さらに、インド陸軍が国境地域における高高度補給任務向けに物流ドローンの配備と評価を継続していること、および2025年にideaForgeやNewSpace Research & Technologiesといった国内メーカーが支援するプログラムが実施されていることが、大型輸送用UAVの導入を加速させています。山岳地帯における自律的な補給に対する需要の高まりと、インドのドローンスタートアップや防衛メーカーによる投資の拡大が相まって、市場の持続的な成長を支えると予想されます。
Fact.MRによる「大型軍事物流ドローン市場」の分析は、北米、南米アメリカ、西ヨーロッパ、東ヨーロッパ、東アジア、南アジア・太平洋、中東・アフリカにわたる、地域別および国別の包括的な評価で構成されています。本調査には、米国、カナダ、ドイツ、英国、フランス、ロシア、ウクライナ、中国、日本、韓国、インド、オーストラリア、およびその他の新興市場といった主要国に関する詳細な評価が含まれています。読者の皆様は、地域別の市場シェア、防衛近代化プログラム、軍事調達活動、自律型物流の導入動向、競争環境、および世界市場全体における将来の成長機会に関する詳細な洞察を得ることができます。
競合ベンチマーキングと企業のポジショニング
大型軍用物流ドローン市場は、比較的集中した競争構造を示しており、上位10社から15社が世界市場シェアの約55%から65%を占めています。競争は主に、積載能力、飛行持続時間、自律航法、安全な通信システム、および紛争地域における運用信頼性といった技術力によって左右されています。老舗の防衛請負業者が専門のUAVメーカーと競合しており、実証済みの軍事性能と調達関係が重要な差別化要因となる市場が形成されています。
ロッキード・マーティン、エアバス・ディフェンス・アンド・スペース、AVIC、BAEシステムズといった企業は、確立された防衛エコシステム、強力な研究開発能力、軍事機関との長年にわたる関係、そしてドローンを広範な防衛ネットワークに統合する能力により、大きな構造的優位性を有しています。BAEシステムズ/マロイ・エアロノティクス、エルロイ・エア、シーベル、UAVOSといった専門企業は、大型貨物輸送プラットフォームへの特化された専門知識、迅速なイノベーションサイクル、および戦術的補給用途向けのカスタマイズされたソリューションを通じて、競争力を維持しています。
主要な顧客は、広範な調達監督権限と厳格な資格要件を持つ政府の防衛機関や軍事組織であるため、買い手の影響力は中程度から高い水準にとどまっています。大規模な買い手は通常、複数ベンダーによる調達戦略、国内製造の優先、長期的な開発パートナーシップ、そして厳格な競争入札プロセスを通じて、サプライヤーへの依存度を低減させています。これにより、大型輸送用ロジスティクスドローンの技術的複雑性が高いにもかかわらず、メーカーの価格決定力は制限されており、サプライヤーは契約を獲得するために、性能の向上、信頼性、およびライフサイクルコストの優位性を継続的に実証する必要があります。
市場を牽引する主要企業
- Elroy Air
- Piasecki Aircraft / KARGO UAV
- Schiebel Corporation
- BAE Systems / Malloy Aeronautics
- UAVOS Inc.
- DZYNE Technologies
- Skyways Autonomous Systems
- Volatus Aerospace / Drone Delivery Canada
- Sierra Nevada Corporation / Volansi assets
- Lockheed Martin Corporation
- EHang Holdings
大型軍事物流ドローン市場の分類
- ドローン種類別の大型軍事物流ドローン市場セグメント
- マルチローター型ドローン
- 固定翼型ドローン
- ハイブリッドVTOLドローン
- 無人ヘリコプター
- 積載能力別の大型軍事物流ドローン市場セグメント
- 20~50 kg
- 50~100 kg
- 100~250 kg
- 250 kg以上
- 大型軍事物流ドローン市場の推進方式の種類別セグメント
- バッテリー駆動
- ハイブリッド駆動
- 内燃機関(ICE)駆動
- 水素燃料電池駆動
- 大型軍事物流ドローン市場の航続距離別セグメント
- 短距離(50 km未満)
- 中距離(50~200 km)
- 長距離(200 km超)
- 自律性のレベル別 大型軍事物流ドローン市場セグメント
- 遠隔操縦
- 半自律型
- 完全自律型
- 種類別 大型軍事物流ドローン市場セグメント
- 戦術的補給
- 戦略的物流支援
- 弾薬・兵器の供給
- 医療物資の供給および負傷者搬送 (CASEVAC)
- 予備部品・装備の輸送
- 通信・センサーの展開
- 人道支援・災害救援
- 大型軍事物流ドローン市場の展開環境別セグメント
- 陸上作戦
- 海軍/艦船から陸上への作戦
- 山岳・僻地での作戦
- 都市部・紛争地域での作戦
- 大型軍事物流ドローン市場の地域別セグメント
- 北米
- 米国
- カナダ
- ラテンアメリカ
- ブラジル
- メキシコ
- チリ
- その他のラテンアメリカ諸国
- 東アジア
- 中国
- 日本
- 韓国
- 南アジア・太平洋地域
- インド
- ASEAN諸国
- ANZ
- その他の南アジア・太平洋諸国
- 西ヨーロッパ
- ドイツ
- イタリア
- フランス
- 英国
- スペイン
- ベネルクス
- 北欧
- その他の西ヨーロッパ諸国
- 東ヨーロッパ
- ロシア
- ハンガリー
- ポーランド
- バルカン半島およびバルト諸国
- 東ヨーロッパのその他
- 中東およびアフリカ
- サウジアラビア王国
- アラブ首長国連邦
- 南アフリカ
- トルコ
- 中東およびアフリカのその他
- 北米
目次
大型輸送用軍事物流ドローン市場 – エグゼクティブサマリー
市場の概要
市場の定義と概要
市場の分類と調査範囲
2021年~2025年の世界大型輸送用軍事物流ドローン市場の需要分析および2026年~2036年の予測
過去の実績市場規模(台数)分析:2021年~2025年
現在および将来の市場規模(台数)予測:2026年~2036年
前年比成長傾向分析
世界の大型軍事物流ドローン市場 – 価格分析
製品カテゴリーおよび国別の価格分析
地域別平均価格分析のベンチマーク
価格動向および予測
過去の価格動向
将来の価格予測
価格設定に影響を与える要因
競争的な価格戦略
コスト構造分析
世界の重量物輸送用軍事物流ドローン市場の需要(金額または規模:百万ドル)分析 2021年~2025年および予測 2026年~2036年
過去の市場規模(百万ドル)分析:2021年~2025年
現在および将来の市場規模(百万ドル)予測:2026年~2036年
前年比成長傾向分析
絶対額ベースの市場機会分析
市場の背景および基礎データ
技術・イノベーションの動向
自律航法およびAIベースのミッション計画
高ペイロードおよび長時間飛行能力の進歩
ハイブリッド電気および代替推進システムの開発
軍事調達・配備分析
防衛支出およびUAV近代化プログラム
陸軍、海軍、空軍における導入動向
主要な軍事契約および調達ロードマップ
サプライチェーンおよびエコシステム分析
ドローン製造および部品サプライチェーン
重要部品(センサー、バッテリー、推進・通信システム)
規制および運用枠組み
軍事UAVの規格および認証要件
空域統合および運用上の課題
将来の戦場ロジスティクスの展望
自律型ラストマイル補給の動向
スウォーム・ロジスティクスおよび人間と機械の協働の進展
貿易シナリオ(2025年)
輸出入分析
地域別
国別
大型軍事物流ドローンへの投資(地域別)
大型軍事物流ドローンの市場機会評価
総潜在市場規模(百万ドル)
サービス提供可能市場規模(百万ドル)
獲得可能市場規模(百万ドル)
ポーターの5つの力およびPESTEL分析
投資実現可能性分析
マクロ経済要因および予測要因 ― 関連性および影響
産業価値およびサプライチェーン分析
主要チャネルパートナー一覧
サプライチェーンの各ノードにおける利益率および営業利益率
バリューチェーンの各ノードにおける付加価値に関する注記
バリューチェーンに影響を与える要因
市場ダイナミクス
推進要因
制約要因
機会
トレンド分析
主要な規制および認証
2021年~2025年の大型軍事物流ドローン市場分析および2026年~2036年の予測(ドローン種類別)
はじめに/主な調査結果
ドローン種類ごとの過去市場規模(百万ドル)および出荷台数(台)の推移分析(2021年~2025年)
ドローン種類ごとの現在および将来の市場規模(百万ドル)および出荷台数(台)の分析と予測(2026年~2036年)
マルチローター型ドローン
固定翼ドローン
ハイブリッドVTOLドローン
無人ヘリコプター
ドローン種類ごとの市場魅力度分析
2021年~2025年の大型軍事物流ドローン市場分析および2026年~2036年の予測(積載能力別)
はじめに/主な調査結果
積載能力別 過去市場規模(百万ドル)および出荷台数(台)の推移分析(2021年~2025年)
積載能力別 現在および将来の市場規模(百万ドル)および出荷台数(台)の分析と予測(2026年~2036年)
20~50 kg
50~100 kg
100~250 kg
250 kg以上
積載容量別市場魅力度分析
2021年~2025年の大型軍事物流ドローン市場分析および2026年~2036年の予測(推進方式の種類別)
はじめに/主な調査結果
推進方式別 過去市場規模(百万ドル)および出荷台数(台)の推移分析(2021年~2025年)
推進方式別 現在および将来の市場規模(百万ドル)および出荷台数(台)の分析と予測(2026年~2036年)
バッテリー式電気
ハイブリッド式電気
内燃機関(ICE)駆動
水素燃料電池駆動
推進方式の種類別市場魅力度分析
飛行航続距離別 2021-2025年の大型軍事物流ドローン市場分析および2026–2036年の予測
はじめに/主な調査結果
飛行距離別 過去市場規模(百万ドル)および数量(台)の推移分析、2021年~2025年
飛行距離別 現在および将来の市場規模(百万ドル)および数量(台)の分析および予測、2026年~2036年
短距離(50 km未満)
中距離(50~200 km)
長距離(200 km超)
飛行距離別市場魅力度分析
2021年~2025年の大型軍事物流ドローン市場分析および2026年~2036年の予測(自律レベル別)
はじめに/主な調査結果
自律レベル別 過去市場規模(百万ドル)および出荷台数(単位)の推移分析(2021年~2025年)
自律レベル別 現在および将来の市場規模(百万ドル)および出荷台数(単位)の分析と予測(2026年~2036年)
遠隔操縦型
半自律型
完全自律型
自律レベル別市場魅力度分析
2021年~2025年の大型軍事物流ドローン市場分析および2026年~2036年の予測(ミッションタイプ別)
はじめに/主な調査結果
2021年~2025年のミッションタイプ別市場規模(ドル)および出荷台数(単位)の推移分析
ミッションの種類別、現在および将来の市場規模(百万ドル)および数量(台数)の分析および予測、2026年~2036年
戦術的補給
戦略的物流支援
弾薬・兵器の供給
医療物資の供給および負傷者搬送(CASEVAC)
予備部品・装備の輸送
通信・センサーの展開
人道支援・災害救援
任務種類別の市場魅力度分析
2021年~2025年の大型軍事物流ドローン市場分析および2026年~2036年の予測(展開環境別)
はじめに/主な調査結果
展開環境別 過去市場規模(ドル)および数量(単位)の推移分析(2021年~2025年)
展開環境別 現在および将来の市場規模(ドル)および数量(単位)の分析と予測(2026年~2036年)
陸上作戦
海軍/艦船から陸上への作戦
山岳・遠隔地での作戦
都市部および紛争地域での作戦
展開環境別の市場魅力度分析
地域別の世界重量物輸送用軍事物流ドローン市場分析および予測
はじめに/主な調査結果
地域別の過去市場規模(ドル)および出荷台数(単位)の推移分析(2021年~2025年)
地域別 現在および将来の市場規模(ドル)および数量(台)の分析と予測、2026年~2036年
北米
ラテンアメリカ
西ヨーロッパ
東ヨーロッパ
東アジア
南アジア・太平洋地域
中東・アフリカ
地域別市場魅力度分析
北米における大型軍事物流ドローン市場の分析と予測
はじめに/主な調査結果
価格分析
市場分類別過去市場規模(ドル)および数量(台)の推移分析(2021年~2025年)
市場分類別、現在および将来の市場規模(百万ドル)および数量(台)の分析・予測、2026年~2036年
国別
アメリカ
カナダ
分類別
国別・分類別市場魅力度分析
市場動向
主要市場参加者 – 競争激化度マッピング
推進要因および制約要因 – 影響分析
南米アメリカにおける重量物輸送用軍事物流ドローン市場の分析および予測
はじめに/主な調査結果
価格分析
市場分類別の過去市場規模(ドル)および数量(単位)の推移分析(2021年~2025年)
市場分類別の現在および将来の市場規模(ドル)および数量(単位)の分析および予測(2026年~2036年)
国別
ブラジル
チリ
メキシコ
その他のラテンアメリカ諸国
分類別
国別・分類別の市場魅力度分析
市場動向
主要市場参加者 – 競争激化度マッピング
推進要因と制約要因 – 影響分析
西ヨーロッパの重量物輸送用軍事物流ドローン市場分析および予測
はじめに/主な調査結果
価格分析
市場分類別 過去市場規模(ドル)および数量(単位)の推移分析、2021-2025年
市場分類別 現在および将来の市場規模(ドル)および数量(単位)の分析・予測、2026-2036年
国別
ドイツ
イタリア
フランス
イギリス
スペイン
ベネルクス
北欧諸国
西ヨーロッパのその他地域
分類別
国別・分類別の市場魅力度分析
市場動向
主要市場参加者 – 競争激化度マッピング
推進要因と制約要因 – 影響分析
東ヨーロッパの大型軍事物流ドローン市場分析および予測
はじめに/主な調査結果
価格分析
市場分類別 過去市場規模(百万ドル)および数量(単位)の推移分析、2021年~2025年
市場分類別 現在および将来の市場規模(百万ドル)および数量(単位)の分析・予測、2026年~2036年
国別
ロシア
ハンガリー
ポーランド
バルカン半島およびバルト諸国
ヨーロッパその他
分類別
国別・分類別の市場魅力度分析
市場動向
主要市場参加者 – 競争激化度マッピング
推進要因と制約要因 – 影響分析
東アジアの大型軍事物流ドローン市場分析および予測
はじめに/主な調査結果
価格分析
市場分類別の過去市場規模(ドル)および数量(台)の推移分析、2021年~2025年
市場分類別の現在および将来の市場規模(百万ドル)および数量(単位)の分析・予測、2026年~2036年
国別
中国
日本
韓国
分類別
国別・分類別の市場魅力度分析
市場動向
主要市場参加者 – 競争激化度のマッピング
推進要因と制約要因 – 影響分析
南アジア・太平洋地域における重量物輸送用軍事物流ドローン市場の分析と予測
はじめに/主な調査結果
価格分析
市場分類別の過去市場規模(百万ドル)および数量(単位)の傾向分析、2021年~2025年
市場分類別の現在および将来の市場規模(百万ドル)および数量(単位)の分析・予測、2026年~2036年
国別
インド
ASEAN
オーストラリア・ニュージーランド
その他の南アジア・太平洋地域
分類別
国別・分類別の市場魅力度分析
市場動向
主要市場参加者 – 競争激化度マッピング
推進要因と制約要因 – 影響分析
中東・アフリカにおける重量物輸送用軍事物流ドローン市場の分析と予測
はじめに/主な調査結果
価格分析
市場分類別過去市場規模(百万ドル)および数量(単位)の推移分析(2021年~2025年)
市場分類別現在および将来の市場規模(百万ドル)および数量(単位)の分析・予測(2026年~2036年)
国別
サウジアラビア王国
その他のGCC諸国
トルコ
南アフリカ
その他のアフリカ連合加盟国
分類別
国別・分類別の市場魅力度分析
市場動向
主要市場参加者 – 競争激化度マッピング
推進要因と制約要因 – 影響分析
国別の大型軍事物流ドローン市場分析および予測
はじめに
主要国別の市場価値シェア分析
世界と各国の成長比較
アメリカにおける大型輸送用軍事物流ドローン市場の分析
市場規模(ドル)および数量(台数)の分析:市場分類別、2021年~2036年
ドローン種類別
積載能力別
推進方式別
航続距離別
自律レベル別
ミッションタイプ別
展開環境別
カナダの大型軍事物流ドローン市場分析
メキシコの大型軍事物流ドローン市場分析
ブラジルの大型軍事物流ドローン市場分析
チリの大型軍事物流ドローン市場分析
ドイツの大型軍事物流ドローン市場分析
フランスの大型軍事物流ドローン市場分析
イタリアの大型軍事物流ドローン市場分析
スペインの大型軍事物流ドローン市場分析
イギリスの大型軍事物流ドローン市場分析
ベネルクス諸国の大型軍事物流ドローン市場分析
北欧諸国の大型軍事物流ドローン市場分析
ポーランドの大型軍事物流ドローン市場分析
ロシアの大型軍事物流ドローン市場分析
ハンガリーの大型軍事物流ドローン市場分析
バルカン半島およびバルト諸国の大型軍事物流ドローン市場分析
中国の大型軍事物流ドローン市場分析
日本の大型軍事物流ドローン市場分析
韓国の大型軍事物流ドローン市場分析
インドの大型軍事物流ドローン市場分析
ASEANの大型軍事物流ドローン市場分析
ANZの大型軍事物流ドローン市場分析
サウジアラビアの大型軍事物流ドローン市場分析
その他のGCC諸国の大型軍事物流ドローン市場分析
南アフリカの大型軍事物流ドローン市場分析
トルコの大型軍事物流ドローン市場分析
大型軍事物流ドローンの市場構造分析
企業規模別市場分析
市場集中度
主要企業の市場シェア分析
新規ブランドのための市場機会と収益機会
市場プレゼンス分析
各企業の地域別展開状況
各企業の製品展開状況
大型軍事物流ドローンの競合分析
競合ダッシュボード
競合別価格分析
競合ベンチマーキング
競合の詳細分析
エルロイ・エア(Elroy Air)
概要
製品ポートフォリオ
販売実績
主な動向
SWOT分析
戦略の概要
主要財務指標
ピアセッキ・エアクラフト(Piasecki Aircraft)/KARGO UAV
シーベル・コーポレーション(Schiebel Corporation)
BAEシステムズ(BAE Systems)/マロイ・エアロノティクス(Malloy Aeronautics)
UAVOS社(UAVOS Inc.)
DZYNE Technologies
Skyways Autonomous Systems
Volatus Aerospace / Drone Delivery Canada
Sierra Nevada Corporation / Volansiの資産
Lockheed Martin Corporation
EHang Holdings
その他の主要企業
主な知見
前提条件および使用された略語
調査方法およびデータソース
表の一覧
表1:地域別世界市場規模(ドル)予測、2021年~2036年
表2:地域別世界市場規模(台数)予測(2021年~2036年)
表3:ドローン種類別世界市場規模(百万ドル)予測(2021年~2036年)
表4:ドローン種類別世界市場規模(台数)予測(2021年~2036年)
表5:2021年から2036年までの積載量別世界市場規模(百万ドル)の予測
表6:2021年から2036年までの積載量別世界市場規模(台数)の予測
表7:2021年から2036年までの推進方式の種類別世界市場規模(百万ドル)の予測
表8:推進方式の種類別世界市場出荷台数(台)の予測(2021年~2036年)
表9:航続距離別世界市場規模(百万ドル)の予測(2021年~2036年)
表10:航続距離別世界市場出荷台数(台)の予測(2021年~2036年)
表11:自律レベル別世界市場規模(百万ドル)予測、2021年~2036年
表12:自律レベル別世界市場規模(台数)予測、2021年~2036年
表13:ミッションタイプ別世界市場規模(百万ドル)の予測(2021年~2036年)
表14:ミッションタイプ別世界市場規模(台数)の予測(2021年~2036年)
表15:導入環境別世界市場規模(百万ドル)の予測(2021年~2036年)
表16:展開環境別世界市場出荷台数(台)予測、2021年~2036年
表17:国別北米市場規模(ドル)予測、2021年~2036年
表18:国別北米市場出荷台数(台)予測、2021年~2036年
表19:2021年から2036年までの北米市場規模(百万ドル)のドローン種類別予測
表20:2021年から2036年までの北米市場規模(台数)のドローン種類別予測
表21:北米市場規模(百万ドル)の予測(積載量別、2021年~2036年)
表22:北米市場規模(台数)の予測(積載量別、2021年~2036年)
表23:北米市場規模(百万ドル)の予測(推進方式の種類別、2021年~2036年)
表24:北米市場における推進方式の種類別販売台数(台)の予測(2021年~2036年)
表25:北米市場における航続距離別市場規模(百万ドル)の予測(2021年~2036年)
表26:北米市場における航続距離別販売台数(台)の予測(2021年~2036年)
表27:自律レベル別北米市場規模(百万ドル)予測、2021年から2036年
表28:自律レベル別北米市場規模(台数)予測(2021年~2036年)
表29:ミッション種類別北米市場規模(百万ドル)予測(2021年~2036年)
表30: 北米市場:ミッションタイプ別販売台数(台)予測、2021年~2036年
表31:北米市場:導入環境別市場規模(百万ドル)予測、2021年~2036年
表32:北米市場:導入環境別販売台数(台)予測、2021年~2036年
表33:国別ラテンアメリカ市場規模(百万ドル)予測、2021年から2036年
表34:ラテンアメリカ市場の出荷台数(台)予測(国別、2021年~2036年)
表35:ラテンアメリカ市場の市場規模(百万ドル)予測(ドローンの種類、2021年~2036年)
表36:
ラテンアメリカ市場:ドローン種類別販売台数(単位)予測、2021年~2036年
表37:ラテンアメリカ市場:積載容量別市場規模(百万ドル)予測、2021年~2036年
表38:ラテンアメリカ市場:積載容量別販売台数(単位)予測、2021年~2036年
表39:ラテンアメリカ市場規模(百万ドル)の予測(推進方式の種類別、2021年~2036年)
表40:ラテンアメリカ市場規模(台数)の予測(推進方式の種類別、2021年~2036年)
表41:ラテンアメリカ市場規模(百万ドル)の予測(飛行距離の種類別、2021年~2036年)
表42:ラテンアメリカ市場における飛行航続距離別販売台数(台)の予測(2021年~2036年)
表43:ラテンアメリカ市場における自律レベル別市場規模(百万ドル)の予測(2021年~2036年)
表44:ラテンアメリカ市場における自律レベル別販売台数(台)の予測(2021年~2036年)
表45:ラテンアメリカ市場規模(百万ドル)の予測(ミッション種類別、2021年~2036年)
表46:ラテンアメリカ市場規模(台数)の予測(ミッション種類別、2021年~2036年)
表47:ラテンアメリカ市場規模(百万ドル)の予測(導入環境別、2021年~2036年)
表48:ラテンアメリカ市場の出荷台数(台)の予測(導入環境別、2021年~2036年)
表49:西ヨーロッパ市場の市場規模(百万ドル)の予測(国別、2021年~2036年)
表50:西ヨーロッパ市場の出荷台数(台)の予測(国別、2021年~2036年)
表51:西ヨーロッパ市場の市場規模(百万ドル)の予測(ドローンの種類、2021年~2036年)
表52:西ヨーロッパ市場の出荷台数(台)の予測(ドローンの種類別、2021年~2036年)
表53:西ヨーロッパ市場の市場規模(ドル)の予測(積載容量別、2021年~2036年)
表54:西ヨーロッパ市場の出荷台数(台)の予測(積載容量別、2021年~2036年)
表55:西ヨーロッパ市場規模(百万ドル)の予測(推進方式の種類別、2021年~2036年)
表56:西ヨーロッパ市場の出荷台数(台)予測(推進方式の種類別、2021年~2036年)
表57:西ヨーロッパ市場の市場規模(ドル)予測(航続距離別、2021年~2036年)
表58:西ヨーロッパ市場の出荷台数(台)予測(航続距離別、2021年~2036年)
表59:西ヨーロッパ市場規模(百万ドル)の予測(自律レベル別、2021年~2036年)
表60:西ヨーロッパ市場規模(台数)の予測(自律レベル別、2021年~2036年)
表61:西ヨーロッパ市場規模(百万ドル)の予測(ミッションタイプ別、2021年~2036年)
表62:西ヨーロッパ市場の出荷台数(台)予測(ミッションタイプ別、2021年~2036年)
表63:西ヨーロッパ市場の市場規模(百万ドル)予測(導入環境別、2021年~2036年)
表64:西ヨーロッパ市場の出荷台数(台)の予測(導入環境別、2021年~2036年)
表65:東ヨーロッパ市場の市場規模(百万ドル)の予測(国別、2021年~2036年)
表66:東ヨーロッパ市場の出荷台数(台)の予測(国別、2021年~2036年)
表67:東ヨーロッパ市場の市場規模(百万ドル)の予測(ドローンの種類、2021年~2036年)
表68:東欧市場におけるドローン種類別販売台数(単位)の予測(2021年~2036年)
表69:東欧市場における積載量別市場規模(百万ドル)の予測(2021年~2036年)
表70:東欧市場における積載量別出荷台数(台)の予測(2021年~2036年)
表71:東欧市場における推進方式別市場規模(百万ドル)の予測(2021年~2036年)
表72:東欧市場における推進方式別出荷台数(台)の予測(2021年~2036年)
表73:東欧市場における飛行航続距離別市場規模(百万ドル)の予測(2021年~2036年)
表74:東欧市場における飛行航続距離別販売台数(台)の予測(2021年~2036年)
表75:東欧市場における自律レベル別市場規模(百万ドル)の予測(2021年~2036年)
表76:東欧市場における自律レベル別販売台数(台)の予測(2021年~2036年)
表77:東欧市場におけるミッション種類別市場規模(百万ドル)の予測(2021年~2036年)
表78: 東欧市場:ミッション種類別販売台数(台)予測、2021年~2036年
表79:東欧市場:展開環境別市場規模(百万ドル)予測、2021年~2036年
表80:東欧市場:展開環境別販売台数(台)予測、2021年~2036年
表81:東アジア市場:市場規模 (百万ドル)の予測(国別、2021年~2036年)
表82:東アジア市場の数量(台数)予測(国別、2021年~2036年)
表83:東アジア市場の規模(百万ドル)の予測(ドローンの種類、2021年~2036年)
表84:東アジア市場の出荷台数(台)の予測(ドローン種類、2021年~2036年)
表85:東アジア市場の市場規模 (ドル)の予測(2021年~2036年、積載量別)
表86:東アジア市場の販売台数(台)の予測(2021年~2036年、積載量別)
表87:東アジア市場の市場規模(ドル)の予測(2021年~2036年、推進方式の種類別)
表88:東アジア市場の出荷台数(単位)予測(推進方式の種類別、2021年~2036年)
表89:東アジア市場の市場規模(百万ドル)予測(航続距離別、2021年~2036年)
表90:東アジア市場の出荷台数(単位)予測(航続距離別、2021年~2036年)
表91:東アジア市場規模(百万ドル)の予測(自律レベル別、2021年~2036年)
表92:東アジア市場規模(台数)の予測(自律レベル別、2021年~2036年)
表93:東アジア市場規模(百万ドル)の予測(ミッションタイプ別、2021年~2036年)
表94:東アジア市場の販売台数(台)の予測(ミッションタイプ別、2021年~2036年)
表95:東アジア市場規模(百万ドル)の展開環境別予測(2021年~2036年)
表96:東アジア市場規模(台数)の展開環境別予測(2021年~2036年)
表97:南アジア・太平洋市場規模 (ドル)の予測(国別、2021年~2036年)
表98:南アジア・太平洋地域の市場規模(台数)の予測(国別、2021年~2036年)
表99:南アジア・太平洋地域の市場規模(百万ドル)のドローン種類別予測(2021年~2036年)
表100:南アジア・太平洋地域の市場規模(台数)のドローン種類別予測(2021年~2036年)
表101: 南アジア・太平洋地域の市場規模(百万ドル)の予測(積載量別、2021年~2036年)
表102:南アジア・太平洋地域の市場数量(台数)予測(積載量別、2021年~2036年)
表103:南アジア・太平洋地域の市場規模(ドル)予測(推進方式の種類別、2021年~2036年)
表104:南アジア・太平洋地域の市場数量(台数) 推進方式の種類別市場規模(台数)予測、2021年~2036年
表105:南アジア・太平洋地域の市場規模(百万ドル)予測(航続距離別)、2021年~2036年
表106:南アジア・太平洋地域の市場規模(台数)予測(航続距離別)、2021年~2036年
表107:南アジア・太平洋地域の市場規模(百万ドル)、自律レベル別予測(2021年~2036年)
表108:南アジア・太平洋地域の市場規模(台数)、自律レベル別予測(2021年~2036年)
表109:南アジア・太平洋地域の市場規模(百万ドル)の予測(ミッションタイプ別、2021年~2036年)
表110:南アジア・太平洋地域の市場規模(台数)の予測(ミッションタイプ別、2021年~2036年)
表111:南アジア・太平洋地域の市場規模(百万ドル)の予測(展開環境別、2021年~2036年)
表112:南アジア・太平洋地域の市場規模(台数)の予測(展開環境別、2021年~2036年)
表113:中東・アフリカ地域の市場規模(百万ドル) 国別予測、2021年から2036年
表114:中東・アフリカ地域の市場数量(台)の国別予測、2021年から2036年
表115:中東・アフリカ地域の市場規模(百万ドル)のドローン種類予測、2021年から2036年
表116:中東・アフリカ市場の販売数量(単位)のドローン種類別予測(2021年~2036年)
表117:中東・アフリカ市場の市場規模(百万ドル)の積載量別予測(2021年~2036年)
表118:中東・アフリカ市場における積載量別出荷台数(台)の予測(2021年~2036年)
表119:中東・アフリカ市場における推進方式の種類別市場規模(百万ドル)の予測(2021年~2036年)
表120:中東・アフリカ市場の出荷台数(単位)予測(推進方式の種類別、2021年~2036年)
表121:中東・アフリカ市場の市場規模(百万ドル)予測(航続距離別、2021年~2036年)
表122:中東・アフリカ市場の出荷台数 (台数)予測(2021年~2036年、飛行距離別)
表123:中東・アフリカ市場規模(百万ドル)予測(2021年~2036年、自律レベル別)
表124:中東・アフリカ市場の出荷台数(台)の予測(自律レベル別、2021年~2036年)
表125:中東・アフリカ市場の市場規模 (ドル)の予測(2021年~2036年、任務タイプ別)
表126:中東・アフリカ市場の販売台数(台)の予測(2021年~2036年、任務タイプ別)
表127:中東・アフリカ市場規模(百万ドル)の展開環境別予測(2021年~2036年)
表128:中東・アフリカ市場数量(台数)の展開環境別予測(2021年~2036年)
図表一覧
図1:世界市場数量(台数)の予測(2021年~2036年)
図2:世界市場の価格分析
図3:2021年~2036年の世界市場規模(百万ドル)予測
図4:2026年および2036年のドローン種類別世界市場シェアおよびBPS分析
図5:2026年~2036年のドローン種類別世界市場の前年比成長率比較
図6:ドローン種類ごとの世界市場の魅力度分析
図7:積載容量別の世界市場シェアおよびBPS分析(2026年および2036年)
図8:積載容量別の世界市場の前年比成長率比較(2026年~2036年)
図9:積載容量別の世界市場の魅力度分析
図10:推進方式別の世界市場シェアおよびBPS分析(2026年および2036年)
図11:推進方式の種類別世界市場の前年比成長率比較(2026年~2036年)
図12:推進方式の種類別世界市場の投資魅力度分析
図13:航続距離別世界市場の価値シェアおよびBPS分析(2026年および2036年)
図14: 飛行距離別世界市場の前年比成長率比較(2026年~2036年)
図15:飛行距離別世界市場の投資魅力度分析
図16:自律レベル別の世界市場シェアおよびBPS分析(2026年および2036年)
図17:自律レベル別の世界市場の前年比成長率比較(2026年から2036年)
図18:自律レベル別の世界市場の魅力度分析
図19:ミッションタイプ別の世界市場シェアおよびBPS分析(2026年および2036年)
図20:ミッションタイプ別の世界市場前年比成長率の比較(2026年から2036年)
図21:ミッションタイプ別の世界市場魅力度分析
図22:導入環境別の世界市場シェアおよびBPS分析(2026年および2036年)
図23:導入環境別の世界市場の前年比成長率比較(2026年~2036年)
図24:導入環境別の世界市場の魅力度分析
図25:地域別世界市場規模(百万ドル)シェアおよびBPS分析(2026年および2036年)
図26:地域別世界市場の前年比成長率比較(2026年~2036年)
図27:地域別世界市場の魅力度分析
図28:北米市場の増分収益機会( 2026年から2036年
図29:南米アメリカ市場の増分収益機会(2026年から2036年)
図30:西ヨーロッパ市場の増分収益機会(2026年から2036年)
図31:東ヨーロッパ市場の増分収益機会(2026年から2036年)
図32:東アジア市場の追加収益機会(2026年から2036年)
図33:南アジア・太平洋市場の追加収益機会(2026年から2036年)
図34: 中東・アフリカ市場の追加収益機会(2026年~2036年)
図35:北米市場における国別市場シェアおよびBPS分析(2026年および2036年)
図36:北米市場におけるドローン種類市場シェアおよびBPS分析(2026年および2036年)
図37:北米市場におけるドローン種類ごとの前年比成長率比較(2026年~2036年)
図38:北米市場におけるドローン種類ごとの市場魅力度分析
図39:北米市場における積載量別の市場シェアおよびBPS分析(2026年および2036年)
図40:北米市場における積載量別の前年比成長率比較(2026年から2036年)
図41:積載量別北米市場の魅力度分析
図42:推進方式別北米市場の価値シェアおよびBPS分析(2026年および2036年)
図43:推進方式別北米市場の前年比成長率比較(2026年~2036年)
図44:推進方式別の北米市場の魅力度分析
図45:航続距離別の北米市場における価値シェアおよびBPS分析(2026年および2036年)
図46:航続距離別の北米市場の前年比成長率比較(2026年~2036年)
図47:航続距離別の北米市場の魅力度分析
図48:自律レベル別北米市場の価値シェアおよびBPS分析(2026年および2036年)
図49:自律レベル別北米市場の前年比成長率比較(2026年から2036年)
図50:自律レベル別北米市場の魅力度分析
図51:北米市場におけるミッションタイプ別の市場シェアおよびBPS分析(2026年および2036年)
図52:北米市場におけるミッションタイプ別の前年比成長率比較(2026年から2036年)
図53:北米市場におけるミッションタイプ別の市場魅力度分析
図54:北米市場における導入環境別の市場シェアおよびBPS分析(2026年および2036年)
図55:北米市場における導入環境別の前年比成長率比較(2026年から2036年)
図56:展開環境別の北米市場の魅力度分析
図57:国別の南米アメリカ市場の価値シェアおよびBPS分析(2026年および2036年)
図58:ドローン種類別の南米アメリカ市場の価値シェアおよびBPS分析(2026年および2036年)
図59:南米アメリカ市場におけるドローン種類ごとの前年比成長率比較(2026年~2036年)
図60:南米アメリカ市場におけるドローン種類ごとの市場魅力度分析
図61:南米アメリカ市場における積載容量別の市場シェアおよびBPS分析(2026年および2036年)
図62:南米アメリカ市場における積載量別前年比成長率の比較(2026年~2036年)
図63:南米アメリカ市場における積載量別の市場魅力度分析
図64:ラテンアメリカ市場における推進方式別の市場シェアおよびBPS分析(2026年および2036年)
図65:ラテンアメリカ市場における推進方式別の前年比成長率比較(2026年から2036年)
図66:ラテンアメリカ市場における推進方式別の市場魅力度分析
図67:南米アメリカ市場における飛行航続距離別の市場シェアおよびBPS分析(2026年および2036年)
図68:南米アメリカ市場における飛行航続距離別の前年比成長率比較(2026年から2036年)
図69:飛行航続距離別のラテンアメリカ市場の魅力度分析
図70:自律レベル別のラテンアメリカ市場の価値シェアおよびBPS分析(2026年および2036年)
図71:自律レベル別のラテンアメリカ市場の前年比成長率比較(2026年~2036年)
図72:自律レベル別のラテンアメリカ市場の魅力度分析
図73:ミッションタイプ別のラテンアメリカ市場における価値シェアおよびBPS分析(2026年および2036年)
図74:ミッションタイプ別のラテンアメリカ市場の前年比成長率比較(2026年~2036年)
図75:ミッション種類別のラテンアメリカ市場の魅力度分析
図76:導入環境別のラテンアメリカ市場における市場シェアおよびBPS分析(2026年および2036年)
図77:導入環境別のラテンアメリカ市場の前年比成長率比較(2026年~2036年)
図78:導入環境別のラテンアメリカ市場の魅力度分析
図79:西ヨーロッパ市場における国別市場シェアおよびBPS分析(2026年および2036年)
図80:西ヨーロッパ市場におけるドローン種類ごとの市場シェアおよびBPS分析(2026年および2036年)
図81:西ヨーロッパ市場におけるドローン種類ごとの前年比成長率比較(2026年から2036年)
図82:ドローン種類による西ヨーロッパ市場の魅力度分析
図83:積載容量別西ヨーロッパ市場の価値シェアおよびBPS分析(2026年および2036年)
図84:積載容量別西ヨーロッパ市場の前年比成長率比較(2026年~2036年)
図85:積載容量別西ヨーロッパ市場の魅力度分析
図86:西ヨーロッパ市場における推進方式別の市場シェアおよびBPS分析(2026年および2036年)
図87:西ヨーロッパ市場における推進方式別の前年比成長率比較(2026年から2036年)
図88:西ヨーロッパ市場における推進方式別の市場魅力度分析
図89:西ヨーロッパ市場における航続距離別の市場シェアおよびBPS分析(2026年および2036年)
図90:西ヨーロッパ市場における航続距離別の前年比成長率比較(2026年から2036年)
図91:西ヨーロッパ市場における航続距離別の市場魅力度分析
図92:西ヨーロッパ市場における自律レベル別の市場シェアおよびBPS分析(2026年および2036年)
図93:西ヨーロッパ市場における自律レベル別の前年比成長率比較(2026年から2036年)
図94:自律レベル別の西ヨーロッパ市場の魅力度分析
図95:ミッションタイプ別の西ヨーロッパ市場の価値シェアおよびBPS分析(2026年および2036年)
図96:ミッションタイプ別の西ヨーロッパ市場の前年比成長率比較(2026年~2036年)
図97:ミッションタイプ別の西ヨーロッパ市場の魅力度分析
図98:西ヨーロッパ市場における展開環境別の市場シェアおよびBPS分析(2026年および2036年)
図99:西ヨーロッパ市場における展開環境別の前年比成長率比較(2026年から2036年)
図100:西ヨーロッパ市場における展開環境別の市場魅力度分析
図101:東ヨーロッパ市場における国別市場シェアおよびBPS分析(2026年および2036年)
図102:東ヨーロッパ市場におけるドローン種類市場シェアおよびBPS分析(2026年および2036年)
図103:東ヨーロッパ市場におけるドローン種類ごとの前年比成長率比較(2026年~2036年)
図104:東ヨーロッパ市場におけるドローン種類ごとの市場魅力度分析
図105:ヨーロッパ市場におけるペイロード容量別の市場シェアおよびBPS分析(2026年および2036年)
図106:ヨーロッパ市場におけるペイロード容量別の前年比成長率比較(2026年から2036年)
図107:ヨーロッパ市場におけるペイロード容量別の市場魅力度分析
図108:ヨーロッパ市場における推進方式の種類別市場シェアおよびBPS分析(2026年および2036年)
図109:ヨーロッパ市場における推進方式別の前年比成長率比較(2026年~2036年)
図110:ヨーロッパ市場における推進方式別の市場魅力度分析
図111:ヨーロッパ市場における航続距離別の市場価値シェアおよびBPS分析(2026年および2036年)
図112:ヨーロッパ市場におけるY -o-Y成長率比較(飛行距離別、2026年から2036年)
図113:ヨーロッパ市場における飛行距離別の市場魅力度分析
図114:ヨーロッパ市場における市場価値シェアおよびBPS分析(自律レベル別、2026年および2036年)
図115:2026年から2036年までのヨーロッパ市場における自律レベル別の前年比成長率比較
図116:自律レベル別のヨーロッパ市場の魅力度分析
図117:ミッションタイプ別のヨーロッパ市場の価値シェアおよびBPS分析(2026年および2036年)
図118:ミッションタイプ別のヨーロッパ市場の前年比成長率比較(2026年~2036年)
図119:ミッション種類別のヨーロッパ市場の魅力度分析
図120:導入環境別のヨーロッパ市場のシェアおよびBPS分析(2026年および2036年)
図121:導入環境別のヨーロッパ市場の前年比成長率比較(2026年~2036年)
図122:導入環境別のヨーロッパ市場の魅力度分析
図123:東アジア市場における国別市場シェアおよびBPS分析(2026年および2036年)
図124:東アジア市場におけるドローン種類ごとの市場シェアおよびBPS分析(2026年および2036年)
図125:東アジア市場におけるドローン種類ごとの前年比成長率比較(2026年~2036年)
図126:東アジア市場におけるドローン種類ごとの市場魅力度分析
図127:東アジア市場における積載量別の市場シェアおよびBPS分析(2026年および2036年)
図128:東アジア市場における積載量別の前年比成長率比較(2026年から2036年)
図129:東アジア市場における積載量別の市場魅力度分析
図130:東アジア市場における推進方式の種類別の市場シェアおよびBPS分析(2026年および2036年)
図131:東アジア市場における推進方式の種類の前年比成長率比較(2026年~2036年)
図132:東アジア市場における推進方式の種類の市場魅力度分析
図133:東アジア市場における航続距離別の市場シェアおよびBPS分析(2026年および2036年)
図134:東アジア市場における飛行距離別の前年比成長率比較(2026年~2036年)
図135:東アジア市場における飛行距離別の市場魅力度分析
図136:東アジア市場における自律レベル別の市場シェアおよびBPS分析(2026年および2036年)
図137:東アジア市場における自律レベル別の前年比成長率比較(2026年~2036年)
図138:自律レベル別の東アジア市場の魅力度分析
図139:ミッションタイプ別の東アジア市場の価値シェアおよびBPS分析(2026年および2036年)
図140:ミッションタイプ別の東アジア市場の前年比成長率比較(2026年から2036年)
図141:ミッション種類による東アジア市場の魅力度分析
図142:導入環境別における東アジア市場の価値シェアおよびBPS分析(2026年および2036年)
図143:東アジア市場における展開環境別の前年比成長率比較(2026年~2036年)
図144:東アジア市場における展開環境別の市場魅力度分析
図145: 南アジア・太平洋市場における国別市場シェアおよびBPS分析(2026年および2036年)
図146:南アジア・太平洋市場におけるドローン種類ごとの市場シェアおよびBPS分析(2026年および2036年)
図147:南アジア・太平洋市場におけるドローン種類ごとの前年比成長率比較(2026年~2036年)
図148:ドローン種類ごとの南アジア・太平洋市場の魅力度分析
図149:積載容量別の南アジア・太平洋市場の価値シェアおよびBPS分析(2026年および2036年)
図150:積載容量別の南アジア・太平洋市場の前年比成長率比較(2026年から2036年)
図151:積載容量別 南アジア・太平洋市場の魅力度分析
図152:推進方式別 南アジア・太平洋市場の価値シェアおよびBPS分析(2026年および2036年)
図153:推進方式別 南アジア・太平洋市場の前年比成長率比較(2026年~2036年)
図154:推進方式の種類別 南アジア・太平洋地域の市場魅力度分析
図155:航続距離別 南アジア・太平洋地域の市場価値シェアおよびBPS分析(2026年および2036年)
図156:南アジア・太平洋市場における飛行距離別の前年比成長率比較(2026年~2036年)
図157:南アジア・太平洋市場における飛行距離別の市場魅力度分析
図158:南アジア・太平洋市場における自律レベル別市場価値シェアおよびBPS分析(2026年および2036年)
図159:南アジア・太平洋市場における自律レベル別前年比成長率の比較(2026年から2036年)
図160:自律レベル別の南アジア・太平洋市場の魅力度分析
図161:ミッションタイプ別の南アジア・太平洋市場の価値シェアおよびBPS分析(2026年および2036年)
図162:ミッションタイプ別の南アジア・太平洋市場の前年比成長率比較(2026年から2036年)
図163:南アジア・太平洋市場におけるミッション種類ごとの市場魅力度分析
図164:南アジア・太平洋市場における展開環境別市場シェアおよびBPS分析(2026年および2036年)
図165:南アジア・太平洋市場における展開環境別前年比成長率の比較(2026年~2036年)
図166:南アジア・太平洋地域の市場魅力度分析(展開環境別)
図167:中東・アフリカ市場の市場シェアおよびBPS分析(国別、2026年および2036年)
図168:中東・アフリカ市場の市場シェアおよびBPS分析(ドローン種類、2026年および2036年)
図169: 2026年から2036年までのドローン種類別中東・アフリカ市場の前年比成長率比較
図170:ドローン種類別中東・アフリカ市場の魅力度分析
図171:2026年および2036年における積載容量別中東・アフリカ市場の価値シェアおよびBPS分析
図172:中東・アフリカ市場における積載量別の前年比成長率比較(2026年~2036年)
図173:中東・アフリカ市場における積載量別の市場魅力度分析
図174:中東・アフリカ市場における推進方式別の市場価値シェアおよびBPS分析(2026年および2036年)
図175:中東・アフリカ市場における推進方式の種類の前年比成長率比較(2026年~2036年)
図176:中東・アフリカ市場における推進方式の種類の市場魅力度分析
図177:中東・アフリカ市場における航続距離別の市場シェアおよびBPS分析(2026年および2036年)
図178:中東・アフリカ市場における航続距離別の前年比成長率比較(2026年~2036年)
図179:飛行距離別の中東・アフリカ市場の魅力度分析
図180:自律レベル別の中東・アフリカ市場の価値シェアおよびBPS分析(2026年および2036年)
図181:中東・アフリカ市場における自律レベル別の前年比成長率比較(2026年~2036年)
図182:中東・アフリカ市場における自律レベル別の市場魅力度分析
図183:中東・アフリカ市場におけるミッションタイプ別の市場価値シェアおよびBPS分析(2026年および2036年)
図184:中東・アフリカ市場におけるミッションタイプ別の前年比成長率比較(2026年~2036年)
図185:中東・アフリカ市場におけるミッションタイプ別の市場魅力度分析
図186:中東・アフリカ市場における展開環境別の市場シェアおよびBPS分析(2026年および2036年)
図187:中東・アフリカ市場における導入環境別前年比成長率の比較(2026年~2036年)
図188:中東・アフリカ市場における導入環境別の市場魅力度分析
図189:世界市場 – ティア構造分析
図190:世界市場 – 企業別シェア分析









